
Tamaño y Cuota del Mercado Europeo de Redes para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
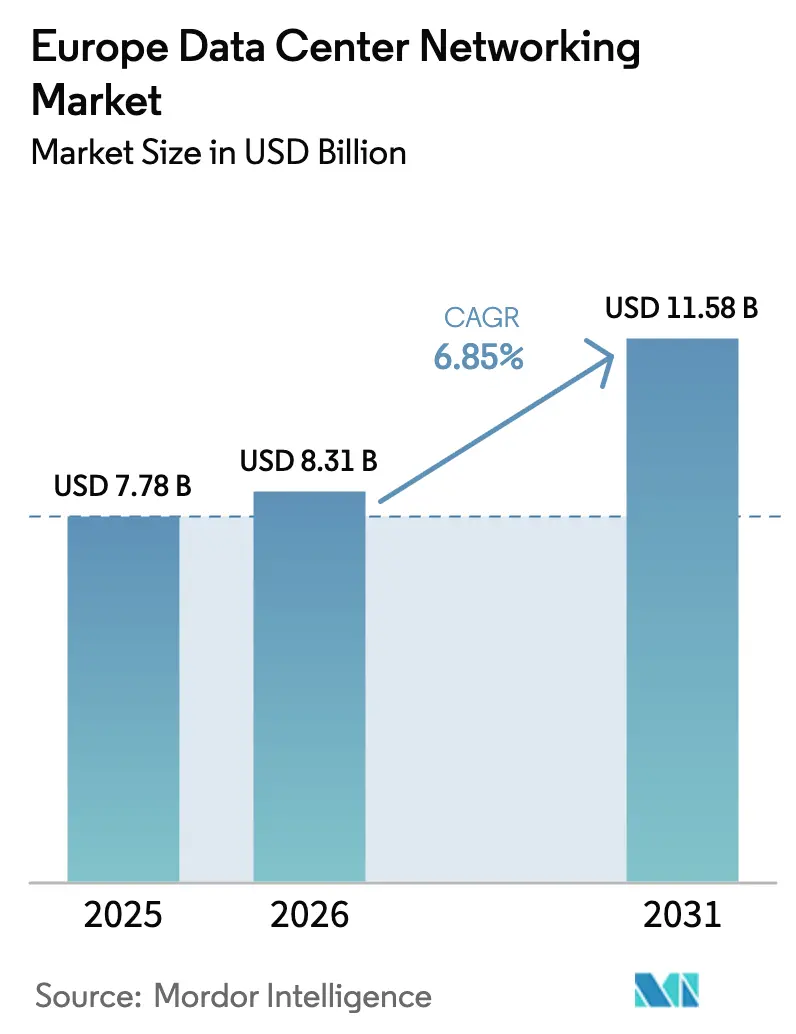
| Tamaño del mercado en el año base (2025) | 7.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.58 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.85 % |
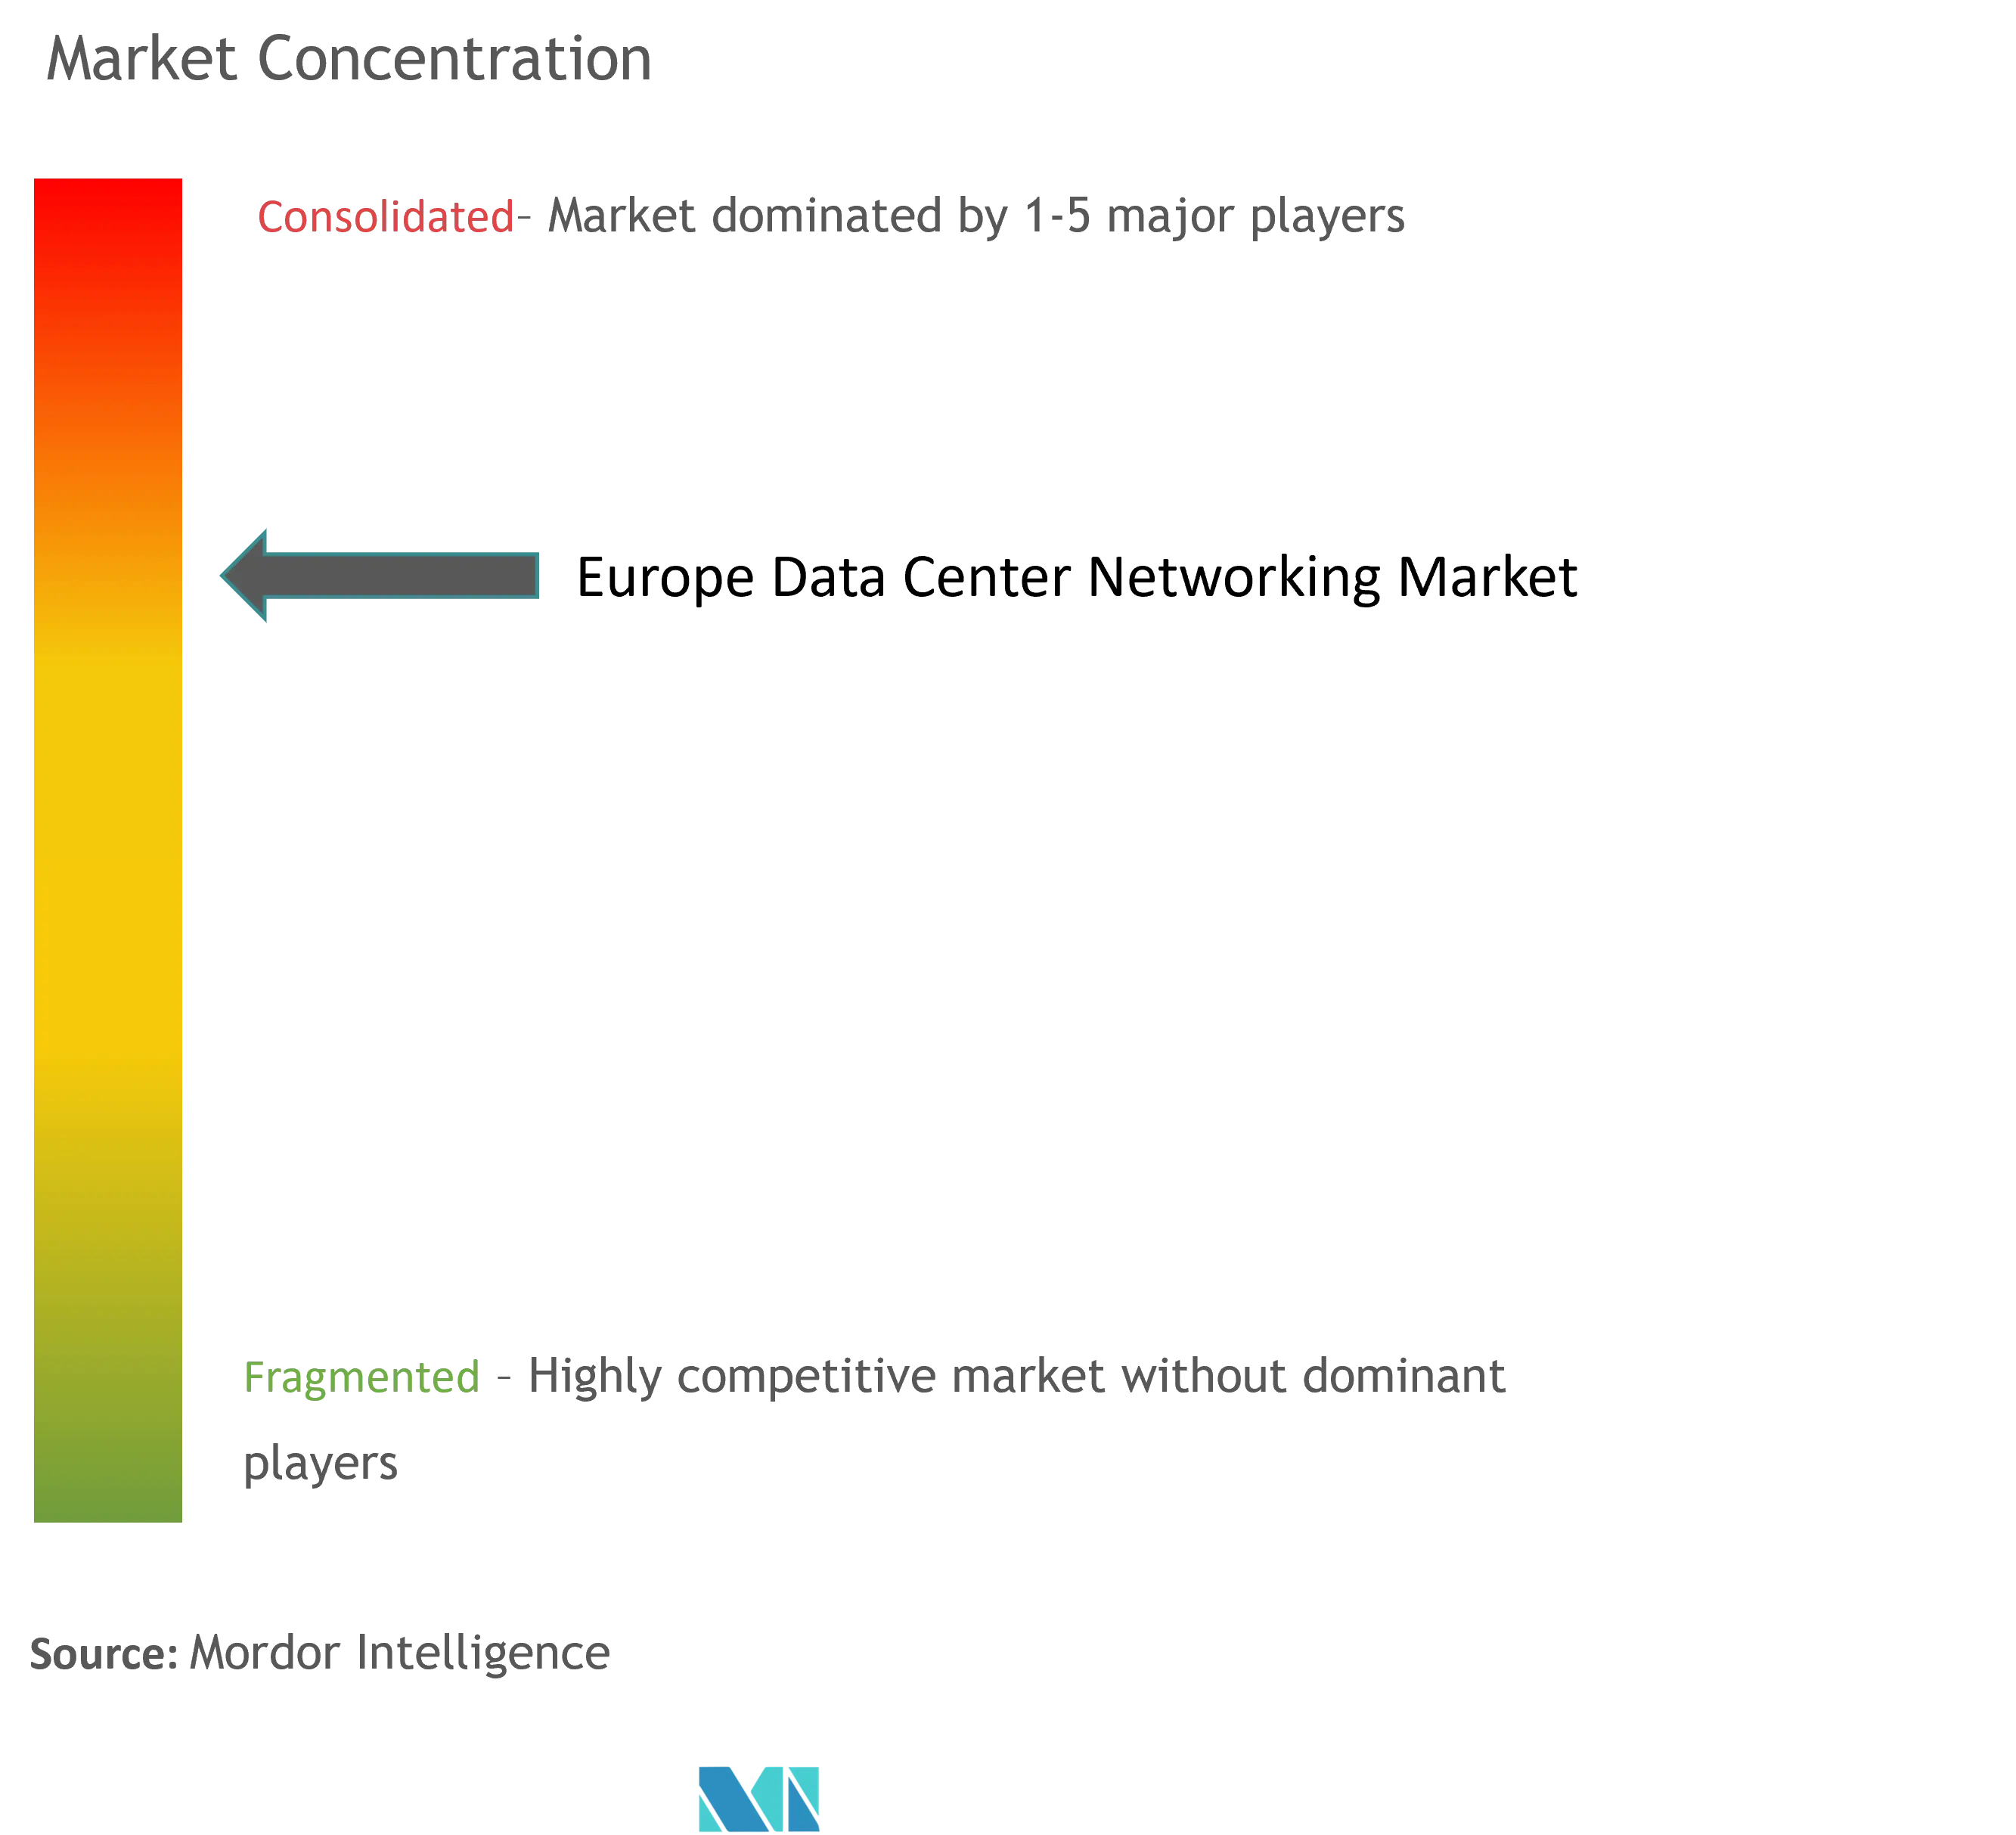
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Redes para Centros de Datos por Mordor Intelligence
El tamaño del mercado europeo de redes para centros de datos en 2026 se estima en USD 8.310 millones, creciendo desde el valor de 2025 de USD 7.780 millones con proyecciones para 2031 que muestran USD 11.580 millones, creciendo a una CAGR del 6,85% durante 2026-2031. Los extensos despliegues de infraestructura de IA, la rápida adopción de la computación en el borde y los mandatos de sostenibilidad a escala de la UE forman la base estructural de este crecimiento. Los hiperescaladores avanzan de forma agresiva; Brookfield ha destinado EUR 20.000 millones para capacidad de IA en Francia, mientras que Microsoft despliega EUR 4.000 millones para ampliar sus activos de nube regional, lo que señala un superciclo de inversión plurianual. Las renovaciones de hardware vinculadas al cambio de 100 GbE a 400 GbE y 800 GbE aceleran las ventas de reemplazo, y las plataformas con refrigeración líquida ganan terreno a medida que los operadores se preparan para la presentación obligatoria de informes sobre el uso de energía. La consolidación está reescribiendo las líneas competitivas: Hewlett Packard Enterprise busca integrar Juniper Networks en su cartera, Cisco defiende su cuota a través de Silicon One, y Arista Networks gana reconocimiento gracias al éxito de sus conmutadores de 800 gigabits. Las metrópolis secundarias como Madrid, Berlín y Varsovia captan nuevas construcciones a medida que los centros FLAP se enfrentan a limitaciones de red eléctrica; estas ubicaciones se convierten en bancos de prueba para diseños energéticamente eficientes anclados en energía renovable.
Conclusiones Clave del Informe
- Por componente, los conmutadores Ethernet lideraron con el 34,78% de la cuota del mercado europeo de redes para centros de datos en 2025, mientras que se proyecta que los controladores de redes definidas por software registren una CAGR del 11,76% hasta 2031.
- Por usuario final, el segmento de TI y telecomunicaciones mantuvo una cuota del 36,05% del tamaño del mercado europeo de redes para centros de datos en 2025; los servicios bancarios, financieros y de seguros se expanden a una CAGR del 12,65% hasta 2031.
- Por tipo de centro de datos, las instalaciones de colocación representaron el 51,72% del tamaño del mercado europeo de redes para centros de datos en 2025, mientras que los proveedores de servicios en la nube hiperescaladores están preparados para crecer a una CAGR del 14,05%.
- Por ancho de banda, las configuraciones de 50-100 GbE controlaron el 37,74% de la cuota del mercado europeo de redes para centros de datos en 2025, y se prevé que los despliegues de más de 100 GbE aumenten a una CAGR del 12,74%.
- Por país, el Reino Unido capturó el 18,05% de la cuota del mercado europeo de redes para centros de datos en 2025; se prevé que España lidere el crecimiento con una CAGR del 10,18%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Redes para Centros de Datos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Almacenamiento en la nube y rendimiento fiable de las aplicaciones | +1.8% | Corredores FLAP-D y empresas paneuropeas | Mediano plazo (2-4 años) |
| Aumento del tráfico de 5G y computación en el borde | +1.5% | Mercados principales de la UE, expansión nórdica | Mediano plazo (2-4 años) |
| Migración a conmutación Ethernet 400G/800G | +1.2% | Clústeres hiperescaladores de Fráncfort, Ámsterdam y Dublín | Corto plazo (≤ 2 años) |
| Impulso de la UE hacia la conmutación con refrigeración líquida energéticamente eficiente | +0.9% | Alemania y Países Bajos como primeros adoptantes | Largo plazo (≥ 4 años) |
| Traslado de construcciones a metrópolis secundarias de la UE | +0.8% | Madrid, Berlín, Varsovia, Milán | Mediano plazo (2-4 años) |
| Adopción de silicio de mercado y sistema operativo de red abierto | +0.6% | Europa del Este sensible a los costes y segmento de pymes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Almacenamiento en la Nube y Rendimiento Fiable de las Aplicaciones
El 45% de las empresas de la UE adquirieron servicios en la nube en 2024, principalmente para alojamiento de correo electrónico y almacenamiento de archivos, lo que subraya la dependencia generalizada de las plataformas fuera de las instalaciones. Oracle Cloud Infrastructure fue seleccionada para las cargas de trabajo de los gobiernos europeos, lo que indica la confianza del sector público en las redes nativas de la nube. La normativa sobre pagos instantáneos exige que los bancos europeos liquiden las transacciones en 10 segundos para 2025, un mandato que ajusta los presupuestos de latencia y favorece los tejidos de conmutación de ultra baja fluctuación. La Red de IA Confiable y Responsable que conecta los principales hospitales depende de rutas resilientes entre centros de datos para mantener la IA de diagnóstico en línea y cumplir con la normativa de privacidad. En conjunto, los imperativos regulatorios y las expectativas de rendimiento elevan las redes de alta disponibilidad de una necesidad operativa a un diferenciador a nivel de consejo de administración.
Aumento del Tráfico de 5G y Computación en el Borde
La UE tiene previsto desplegar 10.000 nodos de borde neutros en carbono para 2030, esperando que el 80% del procesamiento ocurra fuera de los sitios centrales.[1]Eurostat, "Uso de las TIC en las Empresas," ec.europa.eu Las demostraciones en el marco del programa 5GMEC4EU validan tejidos de borde de sub-milisegundo que integran la conmutación de circuitos ópticos con planos de control de redes definidas por software. Deutsche Telekom posiciona el borde como un pilar para las agendas digitales nacionales, habilitando la telemetría de ciudades inteligentes y la movilidad autónoma. Los ingresos de los microcentros de datos ya superaron los USD 5.800 millones en 2023 y tienen un recorrido hacia los USD 160.800 millones para 2036, revelando un sólido flujo de proyectos para conmutadores robustos y controladores de borde inteligentes. Esta topología distribuida redirige el tráfico fuera de los centros FLAP, exigiendo nuevas capas de orquestación capaces de aislar fallos en tiempo real en miles de mini-sitios.
Migración a la Conmutación Ethernet 400G/800G
Los operadores hiperescaladores aceleraron las actualizaciones, con Arista suministrando plataformas 7700R4 a los clústeres de IA europeos de Meta y registrando USD 7.000 millones en ingresos en 2024, un aumento del 19,5% interanual. La publicación del estándar IEEE P802.3df, junto con las demostraciones interoperables de 800 GbE en ECOC 2024, confirma la ruta de estandarización para la óptica de próxima generación. Silicon One de Cisco unifica la conmutación y el enrutamiento en un único ASIC para simplificar el número de capas y reducir el consumo de energía. La revisión de la red Jupiter de Google entregó una capacidad 5 veces mayor mientras reducía el gasto de capital en un 30% mediante tejidos ópticos de conexión directa.[2]Google Research, "Jupiter Rising: Una Década de Redes para Centros de Datos," research.google Estas transiciones retiran los activos heredados de 100 GbE, creando un ciclo de reemplazo que alimenta directamente la expansión del mercado europeo de redes para centros de datos.
Impulso de la UE hacia la Conmutación con Refrigeración Líquida Energéticamente Eficiente
A partir de septiembre de 2024, los operadores deben presentar métricas anuales de efectividad del uso de energía en virtud de la Directiva de Eficiencia Energética revisada.[3]Comisión Europea, "Directiva (UE) 2023/1791 sobre Eficiencia Energética," ec.europa.eu El campus FRA7 de CyrusOne integra la reutilización del calor residual, suministrando 40 MW a las redes locales, una plantilla para futuros diseños alemanes. Los planes de fibra Base-8 y Base-16 mejoran la utilización de puertos y reducen las pérdidas de distribución al tiempo que cumplen el objetivo de PUE inferior a 1,3 de la UE. La estrategia nacional de Berlín obliga a las nuevas construcciones a utilizar energías renovables y exportar el calor residual, lo que obliga a los proveedores de conmutadores a integrar placas frías de refrigeración líquida en los equipos de la parte superior del bastidor. Por lo tanto, los proveedores que priorizan la ingeniería ecológica obtienen una ventaja impulsada por las políticas en el mercado europeo de redes para centros de datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente complejidad de la red | -1.1% | Presencia empresarial en toda la UE | Mediano plazo (2-4 años) |
| Escasez en la cadena de suministro de óptica y ASIC | -0.8% | Alemania y Países Bajos los más afectados | Corto plazo (≤ 2 años) |
| Cuellos de botella en la red eléctrica y retrasos en los permisos | -0.7% | Metrópolis FLAP-D y otros centros urbanos | Largo plazo (≥ 4 años) |
| Los límites de emisiones de carbono y uso de agua inflan el coste total de propiedad | -0.5% | A escala de la UE, límites más estrictos en los países nórdicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de la Red
La proliferación de la nube híbrida y las canalizaciones de IA complican las topologías más rápido de lo que las empresas europeas pueden contratar ingenieros cualificados. Apstra de Juniper aplica la automatización basada en intención a los tejidos multifabricante, pero la escasez de competencias persiste a medida que los equipos gestionan Kubernetes, Terraform y la conmutación de circuitos ópticos. ETNO aboga por un alivio normativo que permita a los operadores recuperar las inversiones mientras prestan servicios de borde. Sin una amplia experiencia, las organizaciones aplazan las actualizaciones, lo que ralentiza la actividad de renovación en el mercado europeo de redes para centros de datos.
Escasez en la Cadena de Suministro de Óptica y ASIC
Los plazos de entrega de los módulos ópticos de 400 G superan los 12 meses, una restricción que refleja los impactos de la era de la COVID según los ejecutivos de Extreme Networks. Las instalaciones europeas siguen dependiendo de las fábricas de obleas asiáticas, una vulnerabilidad destacada en la revisión prospectiva de materias primas de la Comisión. La línea húngara de Lenovo facilita los aranceles regionales, pero no puede compensar completamente las escaseces. Los despliegues aplazados se traducen en trimestres perdidos para los ingresos por conmutadores, recortando el impulso durante el período de previsión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las plataformas de hardware anclan las actualizaciones de ancho de banda
Los conmutadores Ethernet comandaron el 34,78% de la cuota del mercado europeo de redes para centros de datos en 2025, subrayando su papel en los tejidos hoja-columna que alimentan los clústeres de GPU. Los controladores de redes definidas por software, que se expanden a una CAGR del 11,76%, orquestan diversas generaciones de ASIC y automatizan la conmutación por error, una necesidad a medida que los tamaños medios de los clústeres superan los 10.000 servidores. Los enrutadores mantienen su relevancia para la entrada de la red de área amplia, pero ceden roles internos a los conmutadores convergentes que aplanan las capas y reducen la latencia. Las redes de almacenamiento, aunque crecen más lentamente, ganan interés de los servicios financieros que adoptan bóvedas de copia de seguridad inmutables para satisfacer las normas de resiliencia operativa. Los controladores de entrega de aplicaciones se vuelven indispensables en el borde, gestionando la descarga de TLS cerca de los usuarios finales. Los dispositivos de seguridad se integran cada vez más en las imágenes del sistema operativo de conmutación para cumplir con las normas de la Ley de Resiliencia Operativa Digital de la UE. Los interconexiones ópticas evolucionan más rápido; la óptica co-empaquetada y la óptica conectable lineal compiten por los zócalos a medida que los operadores sopesan el coste, la energía y la facilidad de actualización. Los servicios ejercen una influencia estabilizadora a medida que los contratos de red gestionada permiten a las empresas compensar la brecha de experiencia que crea la complejidad.
Un superciclo de reemplazo de segunda ola se está formando en torno a equipos preparados para refrigeración líquida. Los proveedores que combinan chasis con placa fría con bucles de conexión directa al chip atraen a los propietarios de instalaciones de colocación que deben publicar puntuaciones de PUE. El silicio de mercado nivela el rendimiento del hardware, desplazando la diferenciación hacia las características del sistema operativo de red, como la telemetría del tejido en tiempo real. Las distribuciones de redes abiertas como SONiC convencen a los compradores de que pueden cambiar de proveedor sin recableados completos, convirtiendo el soporte de software y la gestión del ciclo de vida en la nueva métrica de confianza. Este giro realinea los grupos de beneficios hacia licencias y telemetría de suscripción en lugar de puertos físicos, aunque la innovación en ASIC de procesamiento de paquetes sigue siendo crítica para el cifrado a velocidad de línea y el control de congestión en clústeres de IA.
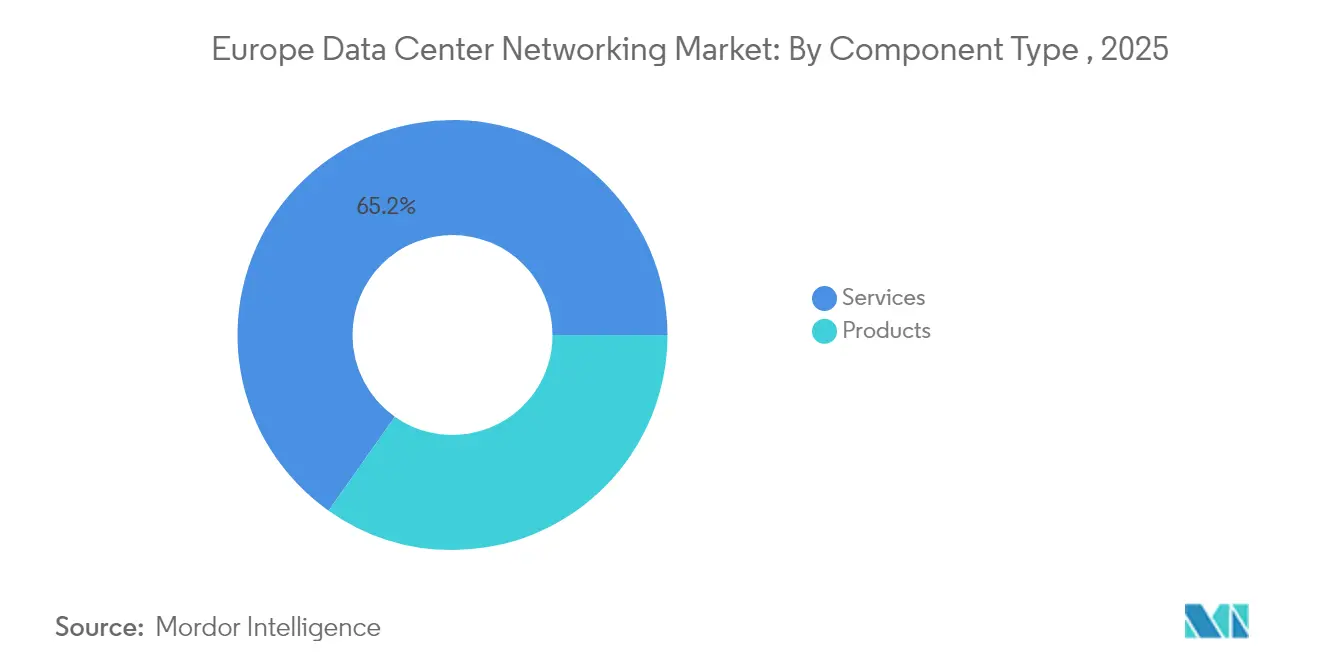
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Usuario Final: Las instituciones financieras aceleran las construcciones sensibles a la latencia
Las empresas de TI y telecomunicaciones generaron el 36,05% de los ingresos de 2025, aprovechando los ricos activos de interconexión y troncal para monetizar la nube híbrida y el 5G. Los bancos y las aseguradoras registran la CAGR más rápida del 12,65% a medida que las normas de pago instantáneo y la puntuación de riesgo basada en modelos obligan a establecer enlaces de ultra baja latencia entre las bóvedas y los motores de análisis. Las entidades gubernamentales y de defensa adoptan marcos de nube soberana como Deutsche Verwaltungscloud de Alemania, priorizando la residencia de datos y la segmentación de confianza cero. Las empresas de medios de comunicación y entretenimiento amplían las redes de distribución de contenido privadas, trasladando la transcodificación a los bastidores de borde para reducir la congestión de la red troncal durante las retransmisiones deportivas en directo. Las redes sanitarias participan en modelos de IA compartidos para radiología, impulsando la demanda de inspección de tráfico este-oeste cifrado. La industria manufacturera despliega Ethernet determinista para células robóticas y mantenimiento predictivo, impulsando la convergencia de los dominios de tecnología operativa y TI. La educación, el comercio minorista y la logística completan el gasto restante, actualizando los núcleos de campus a 100 GbE a medida que maduran los planes de estudios digitales y el cumplimiento de pedidos omnicanal.
La presión regulatoria de la UE para la resiliencia operativa ancla los desembolsos de capital. La Ley de Resiliencia Operativa Digital obliga incluso a las entidades financieras de nivel medio a probar la conmutación por error trimestralmente, impulsando despliegues de malla redundante. Los operadores de telecomunicaciones redirigen el tráfico hacia unidades de borde de acceso múltiple para descargar la congestión de la red de acceso de radio, integrando el enrutamiento consciente de la carga de trabajo en los conmutadores centrales. En general, la diversidad vertical amortigua las oscilaciones cíclicas en el mercado europeo de redes para centros de datos mientras la cuota de BFSI crece.
Por Tipo de Centro de Datos: Las instalaciones neutras aún dominan la interconexión
Los sitios de colocación mantuvieron el 51,72% del tamaño del mercado europeo de redes para centros de datos en 2025, ya que las empresas buscan salas de encuentro neutras para operadores para la interconexión multinube. Los proveedores de servicios en la nube hiperescaladores, sin embargo, muestran la CAGR más alta del 14,05%, impulsada por las granjas de entrenamiento de IA que demandan tejidos de 800 GbE. Los centros de datos de borde y micro se multiplican en sitios de torres y puntos de presencia metropolitanos, reflejando los plazos de los operadores de telecomunicaciones para el 5G autónomo. Las empresas continúan desalojando las salas de ordenadores heredadas en las instalaciones, migrando las cargas de trabajo a salas compartidas para cumplir los objetivos de contabilidad de carbono del Alcance 3. El segmento de colocación invierte en energías renovables en el sitio, exportación de calor de distrito y almacenamiento en baterías para responder a las normas de divulgación de la UE. Los hiperescaladores despliegan topologías propietarias que integran la conmutación de circuitos ópticos para flujos de gran tamaño, reduciendo las capas de columna vertebral y el coste del cableado. Los operadores de borde priorizan el hardware robusto con aprovisionamiento sin intervención para reducir los desplazamientos a sitios rurales. En conjunto, estos arquetipos garantizan una diversidad de canales sostenida y amortiguan las fluctuaciones de la demanda.
La consolidación de la industria se intensifica: Penta Infra absorbió el activo de Ámsterdam de KPN, y nLighten adquirió siete instalaciones de borde de Exa Infrastructure. Estas fusiones dan a los proveedores una mayor presencia para asegurar arrendamientos de varios megavatios de inquilinos de IA. Los propietarios integran módulos de inmersión líquida y captura de calor residual para obtener aprobaciones de zonificación, remodelando las guías de diseño para los equipos de red a nivel de bastidor. Los hiperescaladores adoptan modelos de Construcción-Operación-Transferencia en metrópolis emergentes para protegerse contra el riesgo de licencias mientras mantienen el control del diseño de red. El mercado europeo de redes para centros de datos, por lo tanto, rastrea no solo el crecimiento de la capacidad sino también la rotación de la propiedad.
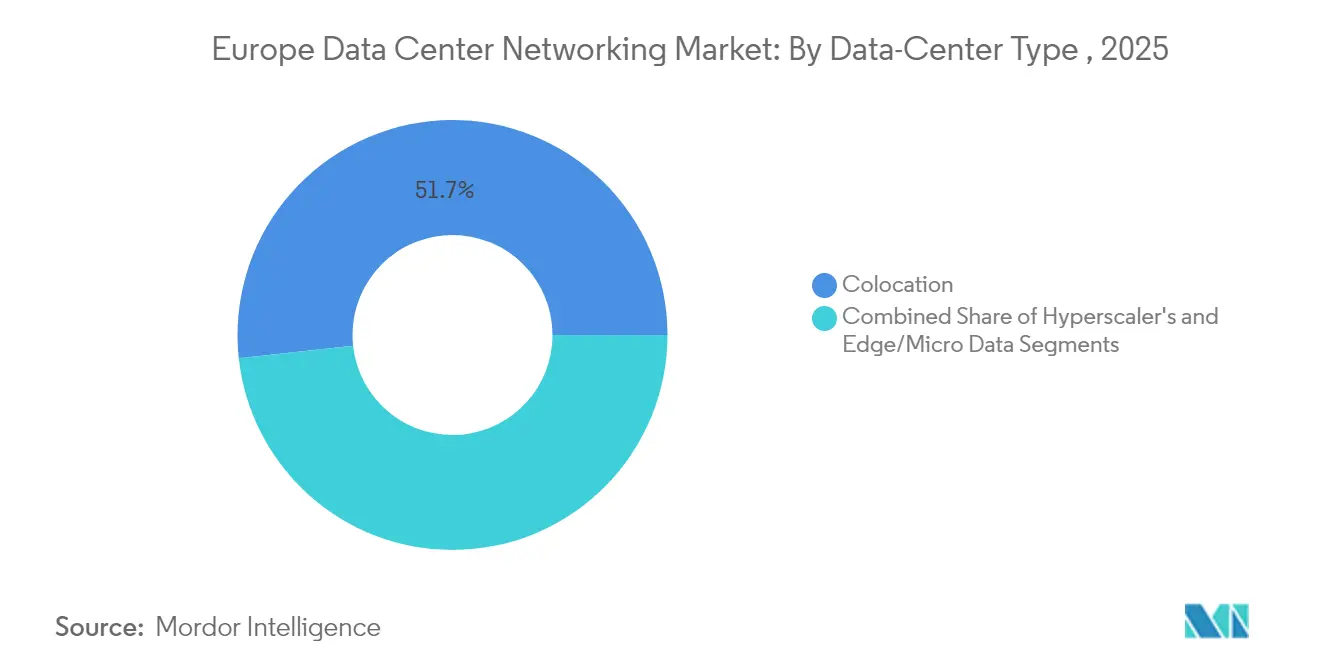
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Ancho de Banda: La óptica de alta velocidad sustenta los clústeres de IA
En 2025, los enlaces de 50-100 GbE representaron el 37,74% del gasto, satisfaciendo el almacenamiento empresarial convencional y la migración de máquinas virtuales. Los despliegues por encima de 100 GbE registran la CAGR más pronunciada del 12,74%, respaldados por el despliegue de clústeres de GPU que se benefician de los tejidos hoja-columna de 400 GbE y 800 GbE. El nivel de ≤10 GbE permanece para las redes de gestión y los pequeños nodos de borde regionales donde el coste supera al ancho de banda. El rango de 25-40 GbE continúa como opción de transición para proyectos de renovación a mitad de ciclo. Los operadores preparan el cableado para el futuro instalando troncos MPO-16 listos para canales de 1,6 T, limitando la fibra inutilizada cuando las velocidades se duplican. Los conectables coherentes extienden Ethernet directamente sobre la fibra metropolitana, evitando los estantes DWDM propietarios y reduciendo el gasto de capital. A medida que aumentan las tarifas verdes, los proveedores de óptica impulsan procesadores de señal digital de menor consumo y controladores lineales, avanzando hacia presupuestos de energía compatibles con los objetivos de neutralidad climática de la UE.
La amplia adopción de controles de congestión basados en el host mejora la utilización de los enlaces, lo que permite a los operadores aumentar la sobreasignación sin perjudicar los tiempos de entrenamiento de GPU. Los proveedores promueven la ingeniería de tráfico anclada en telemetría, analizando las microráfagas por flujo y dando forma a las colas en tiempo real. Estas capacidades animan a las empresas que se saltaron los 100 GbE a pasar directamente a los 400 GbE, profundizando la demanda de renovación en todo el mercado europeo de redes para centros de datos.
Análisis Geográfico
Los ingresos del mercado europeo de redes para centros de datos se concentran en el corredor FLAP-D, aunque las restricciones de la red eléctrica en Londres y Fráncfort limitan las nuevas asignaciones de megavatios, dirigiendo a los inversores hacia metrópolis secundarias. Fráncfort tiene una capacidad de TI instalada de 745 MW, pero se enfrenta a moratorias de conexión hasta que las subestaciones entren en funcionamiento, lo que ralentiza la demanda de conmutadores a corto plazo. Londres sigue liderando con 993 MW, aunque las altas tarifas eléctricas incentivan a los operadores a destinar los clústeres de IA incrementales a sitios en el norte de Inglaterra donde los acuerdos de compra de energía renovable están disponibles. Ámsterdam, con 506 MW, impone límites de espacio en planta, impulsando construcciones verticales de varios pisos que requieren mayores densidades de puertos. Dublín sigue siendo un bastión hiperescalador, pero el regulador de electricidad CRU limita las asignaciones futuras, presionando a los proveedores de nube a coinvertir en actualizaciones de la red eléctrica.
Los mercados secundarios muestran una expansión de dos dígitos como resultado. Madrid aprovecha la producción solar excedente y los permisos favorables para atraer campus de 100 MW, generando pedidos considerables de tejidos de 400 GbE. Berlín y Varsovia se benefician de las redes troncales de fibra este-oeste, posicionándose como nodos de recuperación ante desastres para los inquilinos FLAP. El crecimiento de Milán proviene de los aterrizajes de cables submarinos desde África y Oriente Medio, convirtiendo a la ciudad en un puente de latencia hacia el sur de EMEA. Las instalaciones nórdicas apuntan a la inferencia de IA y el análisis por lotes gracias a los climas fríos, con Dinamarca y Suecia ofreciendo incentivos fiscales que reducen el coste total de propiedad. Los instrumentos de inversión de la UE amplían la distribución geográfica. El Programa Europa Digital asignó EUR 1.300 millones a IA y ciberseguridad en 2025, destinando subvenciones para nodos de borde que alcanzarán los 10.000 para 2030. Las redes eléctricas con alta proporción de energías renovables en Finlandia y Noruega respaldan las afirmaciones de marca ecológica, atrayendo a los cuadros de mando de ESG corporativos. Los gobiernos de Europa del Este despliegan subsidios de inversión para construir zonas de nube soberana, garantizando que los datos permanezcan dentro de las fronteras y potenciando la adquisición local de conmutadores. La demanda agregada sigue, por lo tanto, un patrón de centro y borde: las metrópolis maduras consumen equipos de reemplazo, mientras que las ubicaciones emergentes absorben envíos de nueva construcción, sustentando conjuntamente una trayectoria resiliente para el mercado europeo de redes para centros de datos.
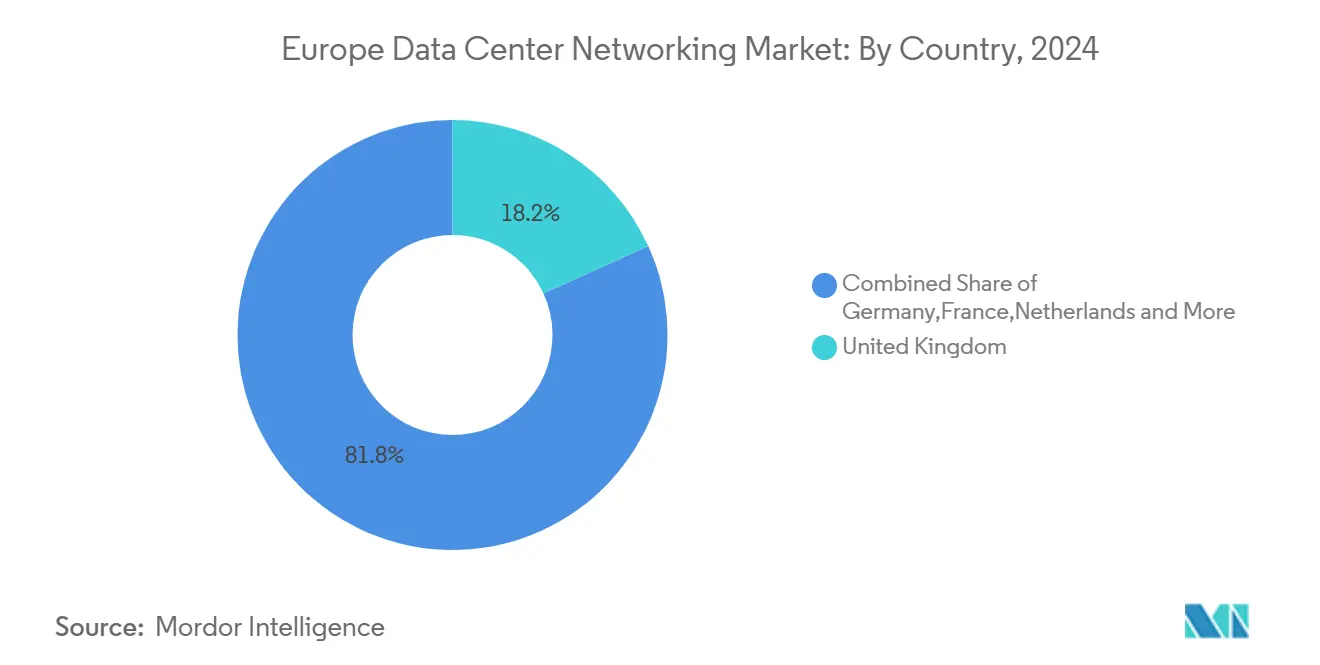
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Panorama regulatorio
La política de la UE se está endureciendo en torno a la transparencia energética y la eficiencia de los centros de datos, lo que está elevando el estándar para la conmutación con conciencia energética, la eficiencia de la óptica y la telemetría automatizada durante las actualizaciones de red. En el marco de la Directiva de Eficiencia Energética, la UE introdujo un régimen de reporte para centros de datos (Reglamento Delegado (UE) 2024/1364) que hace obligatorio el reporte para instalaciones por encima de un umbral de demanda de potencia de 500 kW, sobre la base del reporte anual de métricas de desempeño energético que comenzó en septiembre de 2024. En marzo de 2026, la Comisión Europea también abrió una consulta sobre un esquema de calificación de centros de datos a nivel de la UE como parte de un Paquete de Eficiencia Energética de Centros de Datos más amplio, junto con trabajos preparatorios sobre estándares mínimos de desempeño. En conjunto, estos pasos están reforzando la demanda impulsada por el cumplimiento normativo de plataformas de red energéticamente eficientes y preparadas para refrigeración líquida.
Las iniciativas de gobernanza y soberanía de datos moldean aún más las adquisiciones para la seguridad de red, la segmentación y los controles de manejo de datos. La Ley de Datos de la UE (Reglamento (UE) 2023/2854) establece nuevas obligaciones en torno al acceso y uso de datos de productos conectados y servicios relacionados, con requisitos de aplicación clave referenciados para el 12 de septiembre de 2026, lo que aumenta la atención sobre el movimiento seguro de datos, la auditabilidad y la interoperabilidad entre proveedores en implementaciones de nube y edge. En paralelo, la Comisión Europea publicó una propuesta de Ley de Desarrollo de Nube e IA (CADA) en junio de 2026 (COM(2026) 502), con el objetivo de crear un marco de evaluación único a nivel de la UE para la soberanía de la nube y la IA. Esto está respaldando la demanda de arquitecturas preparadas para la soberanía en redes de centros de datos gubernamentales y de sectores verticales regulados.
Análisis de la cadena de valor
La cadena de valor comienza con el silicio y la óptica (ASIC de conmutación, transceptores conectables y fibra/cableado), y luego se extiende a la fabricación de hardware de switches/routers/ADC/seguridad y sistemas operativos de red (NOS). Continúa con la integración de sistemas en tejidos spine-leaf, seguida de operaciones, automatización y servicios gestionados que ayudan a mantener el rendimiento de redes multisitio complejas. Europa sigue expuesta a limitaciones ascendentes, incluidos plazos de entrega extendidos para módulos ópticos de alta velocidad y dependencia de capacidad de obleas y empaquetado no europea, lo que puede ralentizar los despliegues de 400G/800G incluso cuando hay capacidad de sala de datos disponible. En este contexto, los servicios (diseño, integración y soporte del ciclo de vida) y las capas de software (controladores SDN, automatización basada en intenciones y plataformas de telemetría) influyen cada vez más en el tiempo de implementación y en los resultados operativos del día 2.
La demanda descendente se concentra entre hyperscalers, operadores de colocación y grandes empresas, incluidos TI y telecomunicaciones y BFSI. Los compradores tienden a priorizar arquitecturas validadas y la continuidad de las cadenas de herramientas operativas. Las estrategias de los proveedores se alinean con esas prioridades de compra: Cisco enfatiza sistemas integrados y control de políticas impulsado por SDN (por ejemplo, enfoques al estilo Nexus/ACI), Arista se centra en tejidos Ethernet abiertos de alta velocidad respaldados por automatización y telemetría, y Huawei se diferencia con enfoques de cómputo-red integrados verticalmente, incluida la aceleración Ethernet sin pérdidas para tejidos de IA. Los socios de canal, integradores y proveedores de servicios de red gestionados también son relevantes a medida que aumenta la complejidad de la red y se amplía la escasez de habilidades. En paralelo, los operadores de centros de datos requieren cada vez más compatibilidad con refrigeración líquida y óptica de bajo consumo para que las renovaciones de red puedan alinearse con los requisitos de reporte y eficiencia energética a nivel de sitio.
Panorama Competitivo
La competencia equilibra escala y especialización. Cisco mantiene la cartera más amplia, que abarca conmutadores hoja-columna, enrutadores de red de área amplia y dispositivos de confianza cero, pero se enfrenta a la compresión de márgenes a medida que el silicio de mercado erosiona la diferenciación de ASIC. Arista Networks registró USD 2.005 millones de ingresos en el primer trimestre de 2025, un salto del 27,6% impulsado por los envíos de 800 GbE hacia las construcciones de IA europeas, consolidando su estatus de retador. La pendiente adquisición de Juniper Networks por parte de Hewlett Packard Enterprise por USD 14.000 millones tiene como objetivo combinar la orquestación de cómputo, almacenamiento y red en una única pila, aunque los reguladores estadounidenses continúan su revisión.
La penetración de las cajas blancas aumenta a medida que los hiperescaladores valoran el control del software sobre el metal de marca. Las distribuciones de SONiC permiten a los operadores combinar chasis de fabricantes de diseño original con herramientas de desarrollo propio, reduciendo la dependencia del proveedor y estimulando la competencia de precios. PLVision contribuye con imágenes de SONiC reforzadas para los despliegues de borde templado de Europa, ilustrando una inclinación del mercado hacia el valor de los servicios. Los titulares de enrutadores heredados responden integrando telemetría en streaming y resolución de problemas asistida por IA en los paquetes del sistema operativo de red, buscando ingresos por suscripción.
La ingeniería de refrigeración líquida se convierte en un diferenciador clave. Los proveedores integran bucles de refrigerante dieléctrico para mantener las temperaturas de los ASIC por debajo de 65 °C mientras reducen drásticamente la energía de los ventiladores. Las empresas que primero certifiquen equipos preparados para refrigeración líquida bajo las directivas de ecodiseño de la UE obtienen ofertas de ventaja de primer movimiento. Mientras tanto, los fabricantes de módulos ópticos aceleran las hojas de ruta de óptica conectable lineal, permitiendo la adopción de 800 GbE sin costosos procesadores de señal digital. La interacción de la consolidación, el software abierto y los requisitos de sostenibilidad da forma a una estructura moderadamente concentrada que aún deja espacio para participantes ágiles que apuntan a funciones de nicho en el mercado europeo de redes para centros de datos.
Líderes de la Industria Europea de Redes para Centros de Datos
Cisco Systems, Inc.
Arista Networks, Inc.
Huawei Technologies Co., Ltd.
Juniper Networks, Inc.
Dell Technologies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los requisitos de eficiencia impulsados por el cumplimiento normativo y el impulso por publicar métricas estandarizadas de desempeño energético crean una clara oportunidad para los proveedores y prestadores de servicios que puedan combinar actualizaciones de ancho de banda con reducciones medibles en la potencia por bit. La UE ha pasado de directrices a reporte obligatorio para sitios más grandes, incluido el umbral de 500 kW bajo el Reglamento Delegado (UE) 2024/1364, y la Comisión Europea avanzó en 2026 en su trabajo sobre un esquema de calificación de centros de datos a nivel de la UE y estándares mínimos de desempeño. Este entorno favorece la conmutación compatible con refrigeración líquida, la óptica de menor consumo y la automatización que puede documentar la utilización y los KPI energéticos. También crea espacio para programas de modernización en mercados FLAP-D limitados por restricciones de red eléctrica, así como para construcciones nuevas en metrópolis secundarias que utilizan energías renovables y reutilización de calor como facilitadores de permisos.
Las arquitecturas de nube soberana y regulada añaden otro foco de demanda para pilas de red que combinan alta disponibilidad, segmentación, cifrado y operaciones auditables en entornos híbridos de nube y edge. La Ley de Datos de la UE (Reglamento (UE) 2023/2854) y la propuesta CADA de junio de 2026 (COM(2026) 502) aumentan el peso de la interoperabilidad, el manejo de datos y la evaluación de soberanía en las adquisiciones, particularmente entre compradores gubernamentales y de infraestructura crítica. Mientras tanto, las implementaciones de clústeres de IA extienden los requisitos de red más allá de los ciclos tradicionales de renovación de conmutación hacia tejidos de extremo a extremo a través del centro de datos, el campus y el edge, aumentando la demanda de Ethernet de alta velocidad (>100 GbE) y de herramientas de operación autónoma que reducen la congestión y acortan los ciclos de resolución de problemas en entornos multiproveedor.
Desarrollos recientes del sector
- Junio de 2026: Arista Networks anuncia ópticas conectables refrigeradas por líquido de alta densidad XPO para impulsar tejidos de red de IA. El desarrollo introduce ópticas refrigeradas por líquido para cargas de trabajo de IA, ampliando las capacidades spine-leaf de alta densidad en implementaciones europeas. El movimiento refuerza la posición de Arista en tejidos de centros de datos de alto rendimiento refrigerados por líquido en toda Europa.
- Marzo de 2026: Cisco Systems amplía Secure AI Factory con soporte de NVIDIA para GPU RTX PRO 4500 Blackwell en las carteras UCS y Edge. La integración añade aceleradores de IA a la pila de redes de centros de datos, habilitando implementaciones listas para IA. La mejora refuerza las capacidades de implementación soberana de Cisco en Europa y amplía su oferta orientada a IA.
- Febrero de 2026: Cisco presenta el silicio de conmutación Silicon One G300 de 102,4 Tbps para implementaciones masivas de clústeres de IA con nuevos sistemas N9000 y 8000 con refrigeración líquida. El silicio de conmutación de nueva generación se orienta a cargas de trabajo de IA de más de 100 Tbps, habilitando implementaciones europeas a gran escala. El movimiento posiciona a Cisco a la vanguardia del tejido de centros de datos de IA y respalda la ampliación de la capacidad regional.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el gasto en Europa en hardware, software y servicios relacionados de redes que se implementan dentro de centros de datos o se utilizan para interconectar recursos de centros de datos, cuyo propósito es mover, proteger y gestionar el tráfico de datos dentro de la instalación.
Exclusiones de alcance: Esta medición no contabiliza las redes de campus empresariales generales que no se utilizan para operaciones de centros de datos, incluso si las mismas familias de productos se utilizan en ambos entornos.
Descripción general de la segmentación
- Por Componente
- Productos
- Conmutadores Ethernet
- Enrutadores
- Red de Área de Almacenamiento (SAN)
- Controladores de Entrega de Aplicaciones (ADC)
- Dispositivos de Seguridad de Red
- Controladores de Redes Definidas por Software (SDN)
- Interconexiones Ópticas
- Servicios
- Instalación e Integración
- Formación y Consultoría
- Soporte y Mantenimiento
- Servicios de Red Gestionados
- Productos
- Por Usuario Final
- TI y Telecomunicaciones
- Servicios Bancarios, Financieros y de Seguros (BFSI)
- Gobierno y Defensa
- Medios de Comunicación y Entretenimiento
- Salud y Ciencias de la Vida
- Industria Manufacturera e Industrial
- Otros Usuarios Finales
- Por Tipo de Centro de Datos
- Colocación
- Hiperescaladores/Proveedores de Servicios en la Nube
- Centros de Datos de Borde/Micro
- Por Ancho de Banda
- Menor o igual a 10 GbE
- 25–40 GbE
- 50–100 GbE
- Mayor que 100 GbE
- Por País
- Reino Unido
- Alemania
- Francia
- Países Bajos
- Irlanda
- España
- Italia
- Suecia
- Dinamarca
- Noruega
- Polonia
- Austria
- Bélgica
- Suiza
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental establece las pautas de lo que debe contabilizarse y proporciona señales de actividad base que la demanda de redes suele seguir. Anclamos la visión de Europa utilizando indicadores públicos de infraestructura y conectividad, incluidas las tablas de economía digital de Eurostat, las publicaciones digitales y de conectividad de la Comisión Europea, y publicaciones de reguladores nacionales cuando están disponibles. El contexto de construcción y utilización de centros de datos también se verificó cruzadamente utilizando fuentes como la investigación pública de Uptime Institute, notas de electricidad y centros de datos de la IEA, y estándares técnicos y directrices de organismos como ETSI y la IETF.
Para traducir estas señales en un modelo de mercado práctico, revisamos las divulgaciones públicas de proveedores, informes anuales y presentaciones para inversores con el fin de entender las mezclas de ingresos por producto y la exposición regional. Luego comparamos esos hallazgos con cobertura de prensa reputada sobre adiciones de capacidad y anuncios de interconexión. Las bases de datos de patentes se utilizaron de forma selectiva para verificar qué capacidades de red se estaban priorizando con el tiempo, por ejemplo Ethernet de mayor velocidad y funciones de automatización. La lista anterior es ilustrativa, y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración durante el proceso de investigación.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas para convertir la visión documental en insumos de dimensionamiento realistas, especialmente donde los datos públicos no describen lo que se implementa dentro de las instalaciones. Hablamos con proveedores de equipos, integradores, operadores de colocación, compradores de nube y empresariales, y socios de canal en los principales centros europeos. Después de cada ronda, reconciliamos las diferencias de opinión mediante preguntas de seguimiento. Estas discusiones ayudaron a confirmar los ciclos de reemplazo, el momento típico de migración de velocidad de puerto, las tasas de adjunción de servicios y cómo se mueven los precios cuando los clientes pasan de 10/25/100 GbE a velocidades más altas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | CXO: 12% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 14% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo que vincula la actividad de los centros de datos europeos con la demanda de redes, donde el crecimiento de la carga de TI instalada, las ampliaciones de instalaciones y las construcciones de interconexión se convierten en necesidades esperadas de renovación y equipamiento incremental. Luego corroboramos los totales con verificaciones selectivas de abajo hacia arriba, muestreando las proporciones típicas de la lista de materiales para conmutación, enrutamiento, seguridad e interconexión óptica. Después de eso, sometimos a prueba de estrés los ASP implícitos frente a lo que describieron los compradores y participantes del canal.
Se rastrearon de cerca algunos insumos prácticos porque explican la mayoría de las variaciones en el gasto. Estos incluyen los cambios en la mezcla de velocidad de puerto (10/25/100/400 GbE y superiores), las tendencias del promedio de puertos por rack impulsadas por la virtualización y los diseños preparados para IA, la preferencia de implementación por tejidos spine-leaf, la densidad de enlaces ópticos para el tráfico este-oeste, y la proporción del gasto entregado como servicios frente a solo producto. Donde la visibilidad directa era escasa para países más pequeños o implementaciones de tipo edge, las brechas se manejaron aplicando ratios de adopción validados de mercados comparables y ajustando según las canalizaciones de construcción locales conocidas.
Las previsiones se prepararon utilizando análisis de escenarios respaldado por una regresión multivariante ligera. La serie dependiente fue el gasto de mercado, y los principales impulsores incluyeron las adiciones previstas de carga de TI, los cronogramas de capacidad anunciados y la erosión de precios esperada por clase de velocidad. Las trayectorias de crecimiento finales se revisaron con insumos primarios para que la previsión refleje lo que los equipos de adquisiciones están planificando, no solo lo que implican los indicadores macroeconómicos.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que los números finales permanezcan vinculados a señales observables. Comparamos los resultados modelados con indicadores independientes, como las adiciones de capacidad de centros de datos, la actividad de expansión de interconexión y los comentarios públicos de proveedores sobre la demanda regional. Si la varianza parece estar fuera de rango, investigamos y ajustamos los supuestos según sea necesario. Luego se envían preguntas aclaratorias a los encuestados seleccionados antes de completar la aprobación interna.
Cada informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando eventos materiales cambian los patrones de demanda, incluidos retrasos importantes en la capacidad, cambios escalonados de precios en velocidades clave, o cambios regulatorios que alteran los planes de construcción. Antes de la entrega, se vuelven a verificar las últimas publicaciones públicas para que los clientes reciban una visión actualizada en lugar de una instantánea de un modelo anterior.
Tamaño del mercado europeo de redes de centros de datos de Mordor Intelligence medido frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las redes de centros de datos en Europa pueden variar ampliamente porque las reglas de conteo no siempre son las mismas. Las diferencias suelen provenir de qué se trata como específico de centros de datos frente a redes generales, cómo se manejan los servicios y si las cifras reflejan envíos reservados o el momento de reconocimiento de ingresos.
La dispersión también está determinada por cómo se modelan los cambios de precios entre velocidades de puerto, con qué rapidez se supone que los compradores migran a enlaces de mayor velocidad, y cómo se construye Europa, por ejemplo, mediante agregación por país frente a la aplicación de una proporción fija de un total global. La siguiente tabla resume estos impulsores típicos de la brecha de manera práctica.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,78 mil millones USD (2025) | |
| Consultora Regional A | 8,33 mil millones USD (2024) | Utiliza la reserva del año de envío para representar el valor del mercado y aplica un supuesto agresivo de renovación para la conmutación, lo que puede adelantar la demanda en comparación con el momento de reconocimiento de ingresos. |
| Publicación del Sector B | 9,17 mil millones USD (2025) | Incluye el gasto adyacente de LAN empresarial en el total y estima Europa como una simple proporción de la red global, lo que puede sobrestimar la demanda en países con adiciones de capacidad más lentas. |
La tabla de referencia muestra una dispersión clara, y en el modelo de Mordor Intelligence el total se construye en torno a las redes implementadas en centros de datos, incluida la interconexión óptica y los servicios solo cuando están vinculados a proyectos de centros de datos, lo que evita mezclar la demanda general de LAN empresarial. Una vez fijado el alcance, el valor final se verifica frente a las señales de crecimiento de capacidad y los precios de mezcla de velocidad confirmados por fuentes primarias, de modo que el resultado permanezca trazable a insumos que un comprador pueda someter a prueba y repetir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado europeo de redes para centros de datos para 2031?
Se prevé que el mercado alcance USD 11.580 millones para 2031, respaldado por una CAGR del 6,85% impulsada por la expansión de la infraestructura de IA y los despliegues de computación en el borde.
¿Qué categoría de componentes lidera actualmente el gasto?
Los conmutadores Ethernet lideran con una cuota de ingresos del 34,78% en 2025, reflejando su papel central en las redes hoja-columna y los clústeres de IA.
¿Por qué España es el mercado nacional de más rápido crecimiento?
España se beneficia de la política gubernamental orientada a la nube, la abundante energía renovable y las rutas estratégicas de cables submarinos, lo que produce una perspectiva de CAGR del 10,18% hasta 2031.
¿Qué nivel de ancho de banda se expande más rápidamente?
Los enlaces por encima de 100 GbE, en particular 400 GbE y 800 GbE, muestran la CAGR más alta del 12,74% a medida que los hiperescaladores actualizan los tejidos de IA.
¿Cómo afectará la fusión HPE-Juniper a la dinámica competitiva?
Si se completa, la fusión combinaría las carteras de cómputo, almacenamiento y red, creando un retador más fuerte a Cisco mientras potencialmente remodela los ecosistemas de socios en toda Europa.
Última actualización de la página el:
- Mercado de Redes para Centros de Datos de Francia
- Mercado de Redes para Centros de Datos del Reino Unido
- Mercado de Redes de Centros de Datos de Alemania
- Mercado de Redes para Centros de Datos de China
- Mercado de Redes de Centros de Datos de Italia
- Mercado de Redes para Centros de Datos de Japón
- Mercado de Redes de Centros de Datos en Corea del Sur
- Mercado de Redes de Centros de Datos en Suecia
- Mercado de Redes de Centros de Datos en Noruega
- Mercado de Redes de Centros de Datos en los Países Bajos
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Almacenamiento para Centros de Datos de Europa Almacenamiento en Europa, dividido por tecnología de almacenamiento, tipo de almacenamiento y usuario final.



