
Tamaño y Participación del Mercado de Tratamiento del Manguito Rotador
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 790.30 Millones de dólares |
| Tamaño del Mercado (2031) | 996.79 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.75 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento del Manguito Rotador por Mordor Intelligence
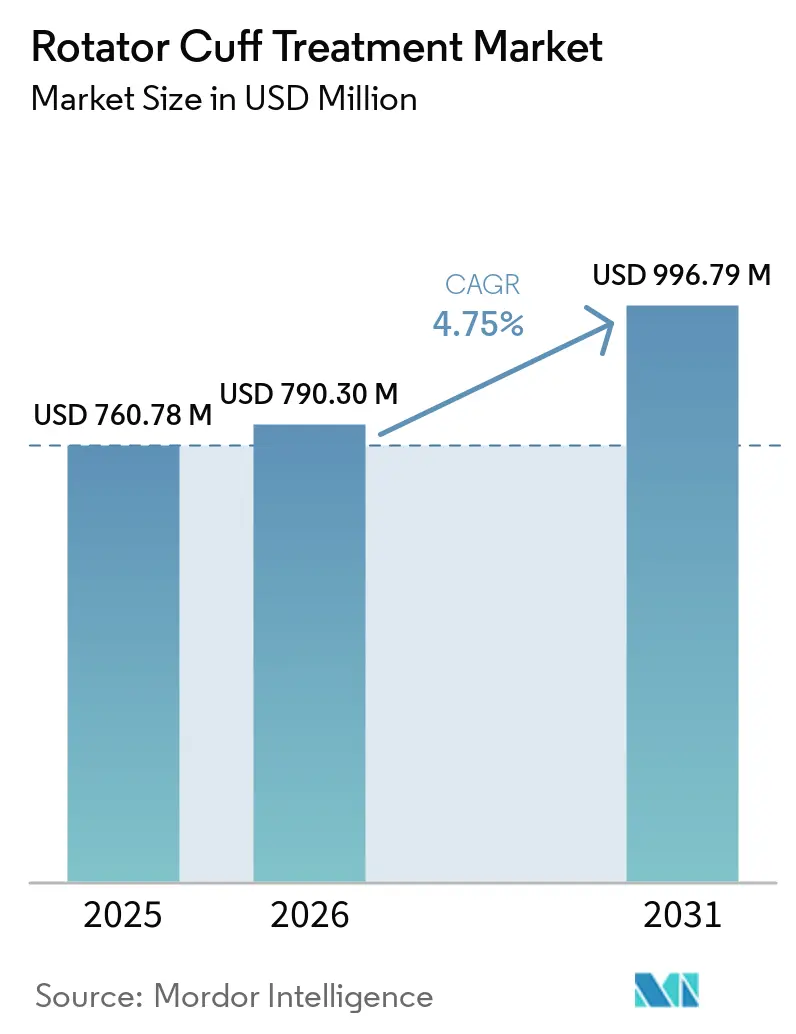
Se espera que el tamaño del Mercado de Tratamiento del Manguito Rotador crezca de USD 760,78 millones en 2025 a USD 790,30 millones en 2026 y se prevé que alcance USD 996,79 millones en 2031 a una CAGR del 4,75% durante 2026-2031.
Los sólidos volúmenes de procedimientos, la acelerada adopción de ortobiológicos y el cambio impulsado por los pagadores hacia la atención ambulatoria sustentan esta expansión sostenida. Los grandes fabricantes ortopédicos están agrupando anclajes, biológicos y sistemas de navegación para defender su cuota de mercado, mientras que los especialistas respaldados por capital de riesgo persiguen técnicas de reparación sin anclaje que prometen menores costos de implantes y una recuperación más rápida. La actualización de pagos de Medicare para 2025 elevó las tarifas de los centros de cirugía ambulatoria (ASC) para la reparación artroscópica del manguito en un 3,2%, ampliando el atractivo económico de los modelos de alta el mismo día y comprimiendo los volúmenes hospitalarios. Al mismo tiempo, la Administración de Alimentos y Medicamentos de los Estados Unidos autorizó 14 nuevos dispositivos de anclaje de sutura y parche biológico en 2024, lo que señala la confianza regulatoria en las tecnologías de fijación sin nudos y de aumento alogénico que acortan el tiempo operatorio y refuerzan la integridad de la reparación.[1]
Conclusiones Clave del Informe
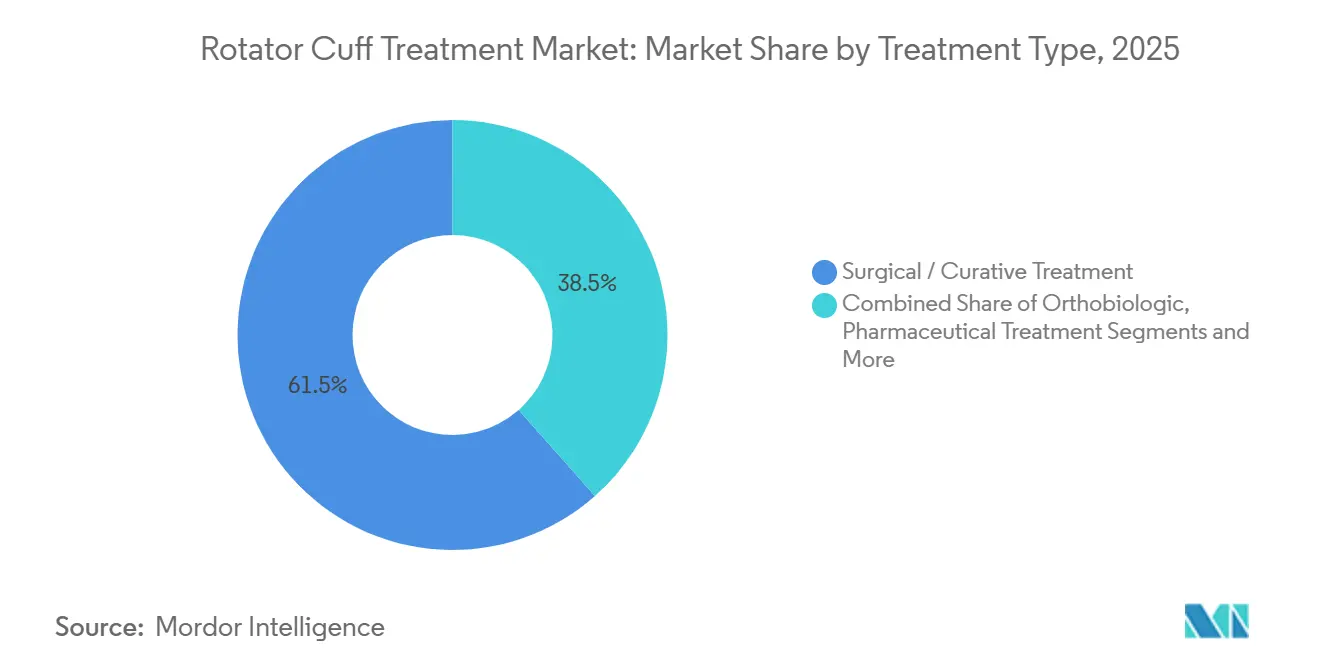
- Por tipo de tratamiento, las soluciones quirúrgicas y curativas representaron el 61,53% de la participación del mercado de tratamiento del manguito rotador en 2025, mientras que se proyecta que los ortobiológicos crecerán a una CAGR del 8,36% hasta 2031.
- Por tipo de producto, los implantes y dispositivos de fijación representaron el 39,46% del tamaño del mercado de tratamiento del manguito rotador en 2025, mientras que los parches y mallas biológicas representan la categoría de producto de más rápido crecimiento con una CAGR del 9,24% hasta 2031.
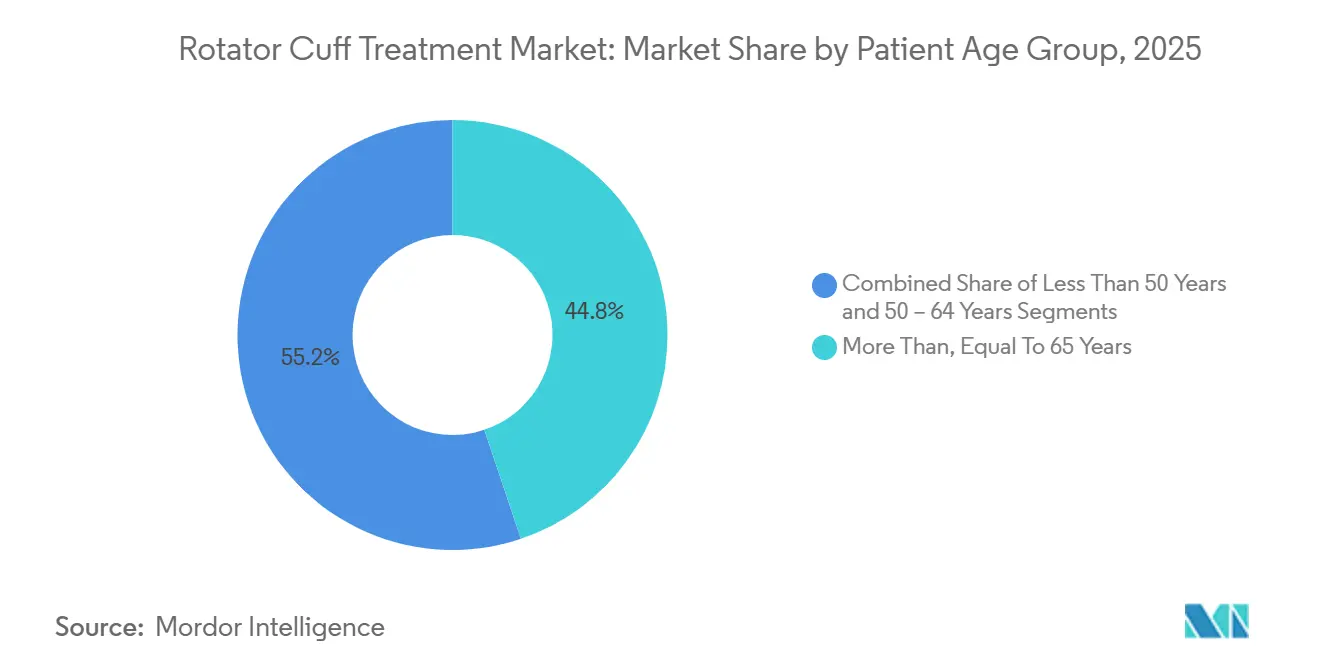
- Por grupo de edad del paciente, los pacientes de 65 años o más representaron el 44,84% de los procedimientos de 2025, aunque el grupo menor de 50 años se expande más rápidamente con una CAGR del 7,35% hasta 2031.
- Por indicación, la degeneración relacionada con la edad representó el 46,24% de los ingresos en 2025, mientras que se prevé que las lesiones deportivas avancen a una CAGR del 6,24% durante 2026-2031.
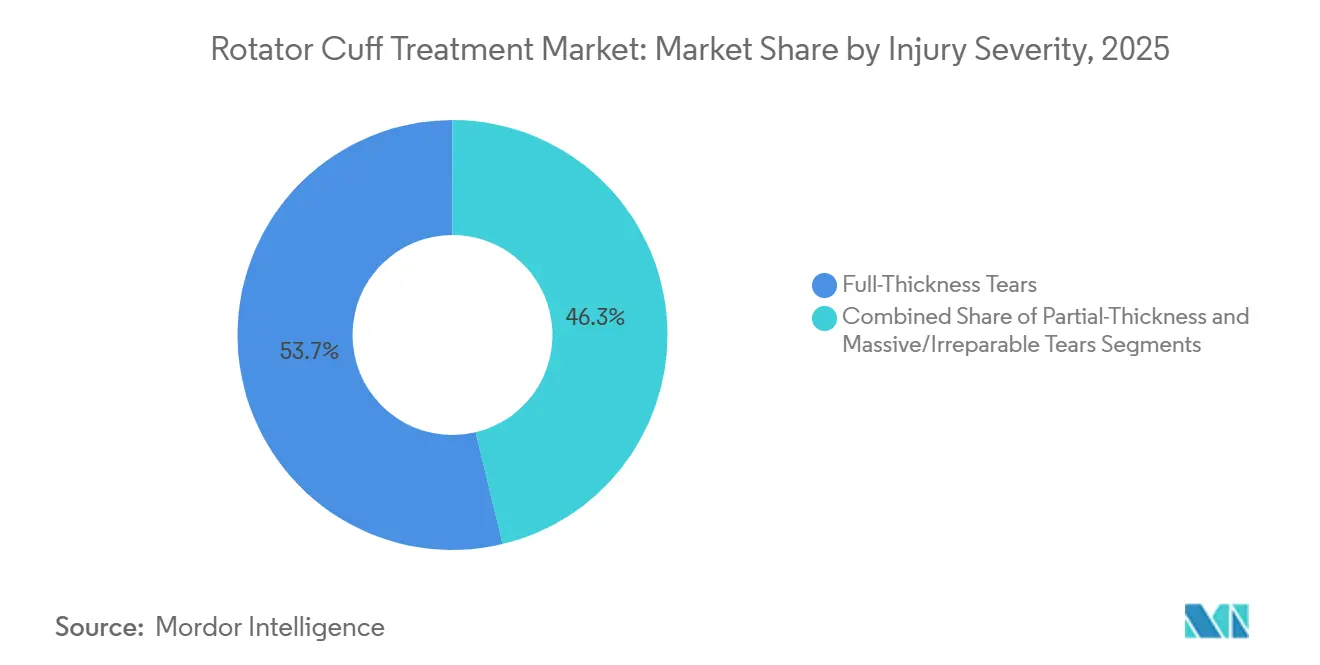
- Por Gravedad de la Lesión, las roturas de espesor completo capturaron el 53,73% de los casos en 2025, pero se prevé que las roturas masivas e irreparables aumenten a una CAGR del 8,43%, remodelando la demanda de dispositivos hacia la artroplastia de hombro inversa y el aumento biológico.
- Por usuario final, los hospitales generaron el 63,62% de los ingresos por usuario final en 2025; los centros de cirugía ambulatoria constituyen el canal de más rápido crecimiento con una CAGR del 6,61% hasta 2031, a medida que los pagadores dirigen el volumen hacia entornos ambulatorios de menor costo.
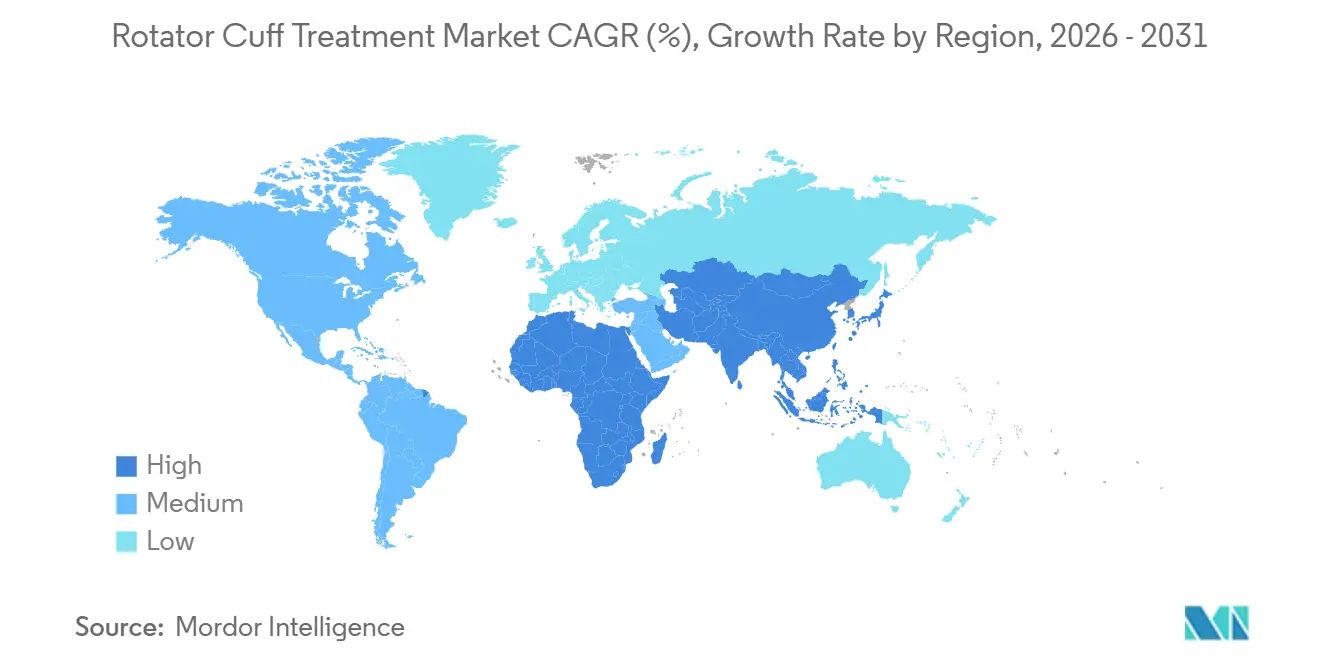
- Por geografía, América del Norte lideró con una participación del 39,54% en 2025, mientras que Asia-Pacífico está preparada para la expansión regional más rápida, creciendo a una CAGR del 6,22% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Incidencia de Lesiones de Hombro Relacionadas con el Deporte y el Trabajo | +1.2% | Global, mayor en América del Norte, Europa y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Envejecimiento de la Población que Impulsa las Roturas Degenerativas | +1.5% | América del Norte, Europa, Japón, China | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en Cirugía Mínimamente Invasiva y Robótica | +0.9% | América del Norte, Europa; expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Adopción de Ortobiológicos y Terapias Regenerativas | +1.3% | América del Norte, Europa; emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Desplazamiento hacia Centros de Cirugía Ambulatoria que Impulsa los Volúmenes de Procedimientos | +0.8% | América del Norte dominante; Europa y CCG en etapa temprana | Corto plazo (≤ 2 años) |
| Actualizaciones de Reembolso que Favorecen las Reparaciones Ambulatorias del Manguito | +0.7% | América del Norte; mercados europeos selectivos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia de Lesiones de Hombro Relacionadas con el Deporte y el Trabajo
La participación en deportes de lanzamiento y ocupaciones de trabajo manual está elevando las tasas de lesiones del manguito rotador entre adultos en edad laboral, revirtiendo la percepción de que los desgarros se limitan a cohortes de mayor edad. La Oficina de Estadísticas Laborales de los Estados Unidos registró 142.000 reclamaciones de compensación laboral relacionadas con el hombro en 2024, un aumento del 9% respecto a 2023, con la construcción, el almacenamiento y la atención sanitaria representando el 61% de los casos.[2] Los atletas recreativos de entre 35 y 50 años presentan desgarros de espesor parcial con una frecuencia un 23% mayor que hace una década, impulsados por CrossFit, pickleball y las carreras de obstáculos.[3] La intervención quirúrgica temprana preserva la productividad y el rendimiento atlético, comprimiendo el plazo diagnóstico-reparación y ampliando el grupo de candidatos para la reparación mínimamente invasiva. Los esfuerzos de prevención por parte de los empleadores van a la zaga del ritmo de las lesiones, lo que garantiza volúmenes de procedimientos sostenidos a pesar de la disminución del reembolso por caso.
Envejecimiento de la Población que Impulsa las Roturas Degenerativas
El envejecimiento global es el viento de cola estructural más duradero. Las personas mayores de 65 años ya representan el 44,84% de los procedimientos, y las proyecciones de las Naciones Unidas muestran que esa cohorte se duplicará hasta alcanzar los 1.600 millones en 2050. Las roturas degenerativas a menudo progresan silenciosamente hasta que la debilidad obliga a la evaluación clínica, generando un acumulado de casos latentes listos para convertirse a medida que se amplía el acceso a las imágenes diagnósticas. Japón registró un aumento del 12% en artroscopias de hombro en pacientes mayores de 70 años durante 2025, resultado de la ampliación de la cobertura ambulatoria y el deseo de los adultos mayores de mantener su independencia. La artroplastia de hombro inversa se ha convertido en la opción de rescate predeterminada para las roturas masivas irreparables, superando a la hemiartroplastia debido a sus superiores puntuaciones funcionales.
Avances Tecnológicos en Cirugía Mínimamente Invasiva y Robótica
Las plataformas de asistencia robótica están estandarizando la colocación de anclajes, reduciendo las curvas de aprendizaje y acortando el tiempo en quirófano. El sistema Mako de Stryker obtuvo la autorización de la Administración de Alimentos y Medicamentos de los Estados Unidos para la artroscopia de hombro en 2024. Un ensayo multicéntrico de 2025 registró una reducción de 14 minutos en el tiempo operatorio medio y una disminución del 38% en la exposición a fluoroscopia con asistencia robótica en comparación con las técnicas convencionales. Los dispositivos de reparación sin anclaje y la navegación de realidad aumentada resultan atractivos para las regiones sensibles al precio al eliminar los implantes metálicos y reducir la exposición a la radiación, respectivamente, ampliando el acceso a la reparación avanzada fuera de los centros terciarios.
Creciente Adopción de Ortobiológicos y Terapias Regenerativas
El plasma rico en plaquetas, los concentrados de células madre y las matrices dérmicas acelulares están pasando de un estatus experimental a ser complementos de rutina para las roturas grandes y masivas. Un ensayo aleatorizado publicado en The Lancet en 2024 mostró una reducción del 42% en la incidencia de re-rotura a los 24 meses cuando las reparaciones se aumentaron con matriz dérmica acelular. El código adicional de Medicare de enero de 2025 reembolsa USD 850 adicionales por caso con aumento biológico, legitimando la adopción en entornos de centros de cirugía ambulatoria. Los productos de plasma rico en plaquetas alogénico reducen aún más el tiempo en quirófano al eliminar la centrifugación, lo que resulta atractivo para los centros de alto volumen que lidian con agendas ajustadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Implantes y Biológicos Avanzados | -0.8% | Global; agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Riesgo de Re-rotura y Resultados Quirúrgicos Variables | -0.6% | Global; pronunciado en roturas masivas | Mediano plazo (2-4 años) |
| Estrictas Vías EU-MDR / FDA para Nuevos Biológicos | -0.5% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Brechas en las Habilidades de los Cirujanos en Mercados Emergentes | -0.4% | Asia-Pacífico, Oriente Medio, América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Implantes y Biológicos Avanzados
Las matrices dérmicas acelulares cuestan entre USD 2.500 y 4.500, mientras que los kits de plasma rico en plaquetas añaden entre USD 800 y 1.200 por caso, superando el complemento de USD 850 de Medicare, especialmente en mercados sensibles al precio. Los pacientes chinos e indios, que pagan entre el 40% y el 60% de las facturas ortopédicas de su propio bolsillo, a menudo retrasan la cirugía o eligen opciones solo con sutura. Los contratos basados en valor en los Estados Unidos intensifican el escrutinio; el 68% de los cirujanos reportan presión para justificar el uso de biológicos con datos de resultados.
Riesgo de Re-rotura y Resultados Quirúrgicos Variables
El metaanálisis sitúa las tasas de re-rotura en el 11% para las roturas pequeñas y hasta el 40% para las lesiones masivas. La revisión duplica el costo total del episodio bajo pagos agrupados, lo que lleva a aseguradoras como Cigna a excluir a los proveedores con estadísticas de re-rotura atípicas. El aumento biológico reduce la variabilidad, pero aún no ha eliminado los fracasos de alto riesgo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento:
Los Biológicos Reconfiguran los Estándares QuirúrgicosLos ortobiológicos se están expandiendo a una CAGR del 8,36% hasta 2031. Las reparaciones quirúrgicas representaron aún el 61,53% de los ingresos de 2025, aunque el tamaño del mercado de tratamiento del manguito rotador vinculado al plasma rico en plaquetas, los andamiajes de células madre y las matrices dérmicas acelulares está aumentando de manera constante. Los cirujanos integran ahora la potenciación biológica en las reparaciones de desgarros grandes y masivos para reducir el riesgo de re-desgarro, lo que comprime los márgenes exclusivos de anclaje e impulsa a los proveedores establecidos a diversificarse hacia la ingeniería de tejidos. La demanda de formación ha aumentado, canalizando a los cirujanos hacia cursos especializados que sostienen la fidelidad a la marca y estabilizan las ventas de consumibles dentro del mercado de reparación de tendones. Los regímenes de fisioterapia y paliativos siguen siendo de primera línea para los desgarros parciales y los pacientes de edad avanzada con baja demanda funcional, mientras que las inyecciones repetidas de corticosteroides enfrentan restricciones debido a la degeneración tendinosa documentada y las elevadas tasas de fracaso.
La adopción de biológicos coexiste con un sólido pipeline de implantes de artroplastia reversa sin vástago dirigidos a la patología masiva irreparable. El registro de la Sociedad Americana de Cirujanos de Hombro y Codo cita un aumento anual del 19% en los procedimientos de reversión durante 2024-2025. Los programas preventivos y el fortalecimiento excéntrico ralentizan la degeneración temprana, pero rara vez evitan la cirugía una vez que se instala el deterioro funcional. En consecuencia, el mercado de tratamiento del manguito rotador mantiene una doble trayectoria: artroscopia electiva reforzada con biológicos para los desgarros reparables y artroplastia para los casos de rescate.



Por Tipo de Producto:
Los Parches Biológicos Superan a los Anclajes TradicionalesLos parches y mallas biológicas avanzan a una CAGR del 9,24%, el ritmo más rápido entre las categorías de productos. En contraste, los implantes y dispositivos de fijación representaron el 39,46% de los ingresos de 2025, pero están madurando a medida que las presiones de los pagos agrupados limitan el número de anclajes. Los sistemas sin nudos se venden a entre USD 450 y 650 cada uno, más que los anclajes convencionales, aunque los centros de cirugía ambulatoria absorben la prima a cambio de una rotación más rápida en el quirófano. Las plataformas de imagen y navegación, como la suite de artroscopia de realidad aumentada de Stryker de 2024, reducen la colocación incorrecta de anclajes en un 22% y respaldan precios premium.
La Academia Americana de Cirujanos Ortopédicos degradó las inyecciones de corticosteroides para candidatos quirúrgicos en 2025. Esta guía reduce el subsegmento de fármacos y redirige el capital hacia andamiajes regenerativos. Los aloinjertos de procesamiento mínimo retienen el 68% de los factores de crecimiento nativos frente al 12% de las alternativas altamente reticuladas, acelerando la integración del tendón. A medida que los pagadores exigen datos de resultados, los proveedores enfatizan la resistencia biomecánica y los perfiles de cicatrización para justificar los precios premium.
Por Grupo de Edad del Paciente:
Las Cohortes Más Jóvenes Impulsan el Crecimiento del VolumenLos pacientes menores de 50 años se expanden a una CAGR del 7,35% hasta 2031, dinamizando la demanda de biológicos avanzados y vías de rehabilitación rápida. Los adultos mayores de 65 años aún mantienen una participación del 44,84%, aunque el crecimiento se modera a medida que la artroplastia inversa reemplaza múltiples intentos de reparación. El éxito de la cicatrización entre los pacientes de 55 a 64 años iguala al de las cohortes más jóvenes cuando se aumenta con matriz dérmica acelular. Los pacientes más jóvenes muestran una mayor propensión a pagar de su propio bolsillo por mejoras biológicas, impulsando a los fabricantes hacia estrategias de segmentación premium.
Las preferencias generacionales orientan la combinación tecnológica: los atletas más jóvenes insisten en enfoques mínimamente invasivos y alta el mismo día, mientras que los adultos mayores valoran el alivio del dolor y la independencia. Los cirujanos adaptan la densidad de implantes, la intensidad de la rehabilitación y el uso de biológicos en consecuencia, reforzando la segmentación por edad en todo el mercado de tratamiento del manguito rotador.

Por Indicación:
Las Lesiones Deportivas Ganan ParticipaciónLas lesiones deportivas están creciendo a una CAGR del 6,24%, erosionando el dominio del 46,24% de la degeneración relacionada con la edad. El pádel, el CrossFit y las carreras de obstáculos impulsaron un salto del 34% en las roturas relacionadas con el deporte entre 2019 y 2024. Estos pacientes toleran una rehabilitación agresiva y favorecen el aumento biológico, con el 58% de las reparaciones relacionadas con el deporte en menores de 50 años recibiendo plasma rico en plaquetas o matriz dérmica frente al 31% en los casos degenerativos. Las roturas traumáticas siguen siendo menores en volumen, pero impulsan reconstrucciones complejas que agrupan implantes, biológicos y navegación.
Los casos relacionados con la edad progresan a través de una atención escalonada: terapia, inyecciones y luego cirugía. Por el contrario, las lesiones deportivas avanzan rápidamente hacia la artroscopia, manteniendo una alta utilización de dispositivos. Por lo tanto, los fabricantes de dispositivos diferencian los paquetes de evidencia y las narrativas de marketing por indicación, fragmentando aún más el panorama de la participación del mercado de tratamiento del manguito rotador.
Por Gravedad de la Lesión:
Las Roturas Masivas Demandan Soluciones PremiumLas roturas masivas e irreparables están creciendo a un ritmo anual del 8,43%. El análisis de elementos finitos muestra concentraciones de tensión que superan los umbrales de los anclajes convencionales cuando las roturas superan los 4 cm, lo que impulsa el aumento biológico o la conversión a artroplastia de hombro inversa. Las roturas de espesor completo siguen siendo el motor de volumen, capturando el 53,73% de la participación en 2025. Las roturas de espesor parcial se manejan de manera más conservadora, reduciendo los volúmenes quirúrgicos.
Los sistemas inversos sin vástago, como el Equinoxe de Exactech, alcanzaron una penetración del 14% en el mercado estadounidense en el primer trimestre de 2024, preservando el stock óseo para futuras revisiones. La reconstrucción de la cápsula superior mediante autoinjerto de fascia lata está emergiendo como un puente para pacientes más jóvenes con tendones irreparables, ampliando aún más el nicho de biológicos premium.
Por Usuario Final:
Los Centros Ambulatorios Capturan el Desplazamiento hacia la Atención AmbulatoriaLos centros de cirugía ambulatoria están creciendo a una CAGR del 6,61%. Aunque los hospitales aún representaron el 63,62% de los ingresos de 2025, Medicare paga USD 4.820 por el CPT 29827 en centros de cirugía ambulatoria frente a USD 7.340 en departamentos hospitalarios ambulatorios, una diferencia del 34% que incentiva la migración. La política de penalización de Anthem por sí sola redirigió 12.000 casos de California a centros de cirugía ambulatoria en 2024.
Las clínicas de propiedad médica invierten en resonancia magnética en el punto de atención para asegurar los ingresos por imagen, mientras que las empresas de atención domiciliaria agrupan sensores portátiles y telerehabilitación para gestionar la recuperación postaguda. Los fabricantes responden con equipos de ventas y modelos de precios específicos por canal, reforzando la fragmentación en el mercado de tratamiento del manguito rotador.
Análisis Geográfico
Mercado de Tratamiento del Manguito Rotador en América del Norte
América del Norte generó el 39,54% de los ingresos de 2025, impulsada por aproximadamente 450.000 reparaciones anuales del manguito y políticas de los pagadores que recompensan la artroscopia ambulatoria con aumento biológico. Las restricciones del sistema de pagador único de Canadá prolongan las listas de espera, pero los viajes transfronterizos a centros estadounidenses y el aumento de los seguros complementarios mitigan la pérdida de pacientes. Los proveedores mexicanos atraen a pacientes estadounidenses que pagan de su bolsillo con precios de paquetes entre un 40% y un 60% más bajos, aunque el seguimiento inconsistente frena una adopción generalizada.
Mercado de Tratamiento del Manguito Rotador en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con un CAGR del 6,22%. China registró un aumento del 17% en artroscopias de hombro en 2025. Los cirujanos indios señalan el costo de los dispositivos como la principal barrera, lo que impulsa el desarrollo de sistemas de anclaje nacionales con precios de entre 80 y 120 USD. Las rigurosas revisiones de la PMDA de Japón retrasan los lanzamientos de alta tecnología entre 18 y 24 meses, favoreciendo a los proveedores consolidados. Corea del Sur y Tailandia capturan flujos de turismo médico, con el Hospital Bumrungrad de Bangkok registrando un aumento del 22% en casos de hombro provenientes de pacientes de Oriente Medio y Australia en 2024.
Mercado de Tratamiento del Manguito Rotador en Europa, Oriente Medio y América del Sur
Europa enfrenta fricciones derivadas del Reglamento de Dispositivos Médicos (MDR) que prolongan el marcado CE para nuevos biológicos hasta 18 meses. Alemania, Francia y el Reino Unido representan el 55% de los ingresos regionales. Las listas de espera del NHS que superan los 12 a 18 meses impulsaron un aumento del 19% en procedimientos privados de hombro en 2024. El sur de Europa presenta un volumen per cápita inferior, pero aprovecha el turismo médico para compensar las deficiencias internas. Los países del GCC lideran la adopción en Oriente Medio gracias a los altos ingresos y a los cirujanos formados en Occidente, mientras que América del Sur sigue frenada por la volatilidad macroeconómica, a pesar del crecimiento de nicho en Brasil y Argentina.
Panorama regulatorio
Los dispositivos de reparación del manguito rotador y los parches biológicos complementarios se rigen principalmente por las vías establecidas para dispositivos ortopédicos en los Estados Unidos y Europa, y la autorización 510(k) respalda iteraciones frecuentes en anclajes de sutura, sistemas de fijación y productos de aumento (el informe señala 14 nuevas autorizaciones de dispositivos de anclajes de sutura y parches biológicos en 2024). En 2025, la American Academy of Orthopaedic Surgeons (AAOS) publicó una guía de práctica clínica para el manejo de las lesiones del manguito rotador, que moldeó las expectativas del estándar de atención e influyó en cómo los proveedores presentan la evidencia de implantes, productos bioinductivos y opciones de aumento durante las revisiones de pagadores y proveedores.
Para las terapias novedosas, el escrutinio regulatorio aumenta a medida que los productos avanzan de soluciones basadas en dispositivos hacia enfoques biológicos y basados en células. El FDA Breakthrough Devices Program se ha utilizado para acelerar las interacciones para tecnologías dirigidas a afecciones graves, incluyendo SupraSpacer para desgarros irreparables del manguito rotador (designación Breakthrough Device en mayo de 2026). En paralelo, las canalizaciones de investigación se mantienen activas, como Tego Science, que recibió la autorización IND de la FDA (febrero de 2025) para iniciar la evaluación clínica de Fase 2 de TPX-115 para desgarros parciales, lo que subraya que el mercado abarca tanto dispositivos autorizados como el desarrollo terapéutico de ciclos más largos.
Análisis de la cadena de valor
La cadena de valor abarca los biomateriales y las materias textiles (suturas, fibras de UHMWPE, polímeros), los componentes metálicos y compuestos para anclajes e instrumentos, y el procesamiento regulado de aloinjertos y parches biológicos, seguido de la esterilización, el empaquetado y la distribución a través de canales especializados en ortopedia. Los fabricantes a gran escala y los proveedores verticalmente integrados utilizan equipos de venta directa para respaldar los flujos de trabajo de artroscopia en hospitales y centros quirúrgicos ambulatorios (ASC), mientras que la capacitación, la logística de instrumentación y el soporte de casos siguen siendo fundamentales a medida que aumentan los volúmenes ambulatorios.
La resiliencia del suministro y las huellas de fabricación regional se han convertido en consideraciones más visibles para las carteras de medicina deportiva y reparación de hombro. Arthrex ha estado expandiendo su capacidad en Estados Unidos en su campus AMIE, incluido almacenamiento adicional para materias primas, y la empresa también firmó un contrato de arrendamiento a largo plazo con la Lee County Port Authority para una instalación planificada de 1 millón de pies cuadrados cerca del Southwest Florida International Airport (RSW). Esto apunta a una inversión continua en fabricación y distribución nacionales. Costa Rica también funciona como centro de nearshoring para la producción ortopédica, y Smith+Nephew opera una planta de fabricación de 55 millones de USD en la Zona Franca de Coyol que produce dispositivos e instrumentos de medicina deportiva, mientras que Johnson & Johnson MedTech anunció previamente planes para una instalación de implantes ortopédicos de 200,000 pies cuadrados en Alajuela. En conjunto, estos movimientos reflejan cómo la incertidumbre arancelaria y la gestión de los plazos de entrega están dando forma a las decisiones de abastecimiento y fabricación.
Panorama Competitivo
Concentración del Mercado
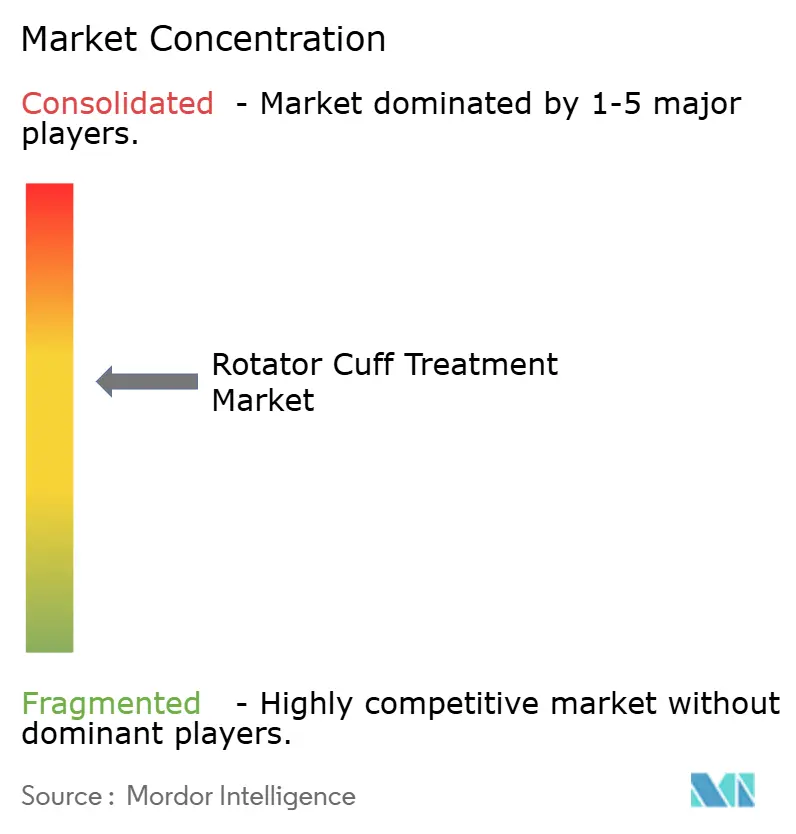
Los principales proveedores incluyen Arthrex, Stryker, Smith & Nephew, Zimmer Biomet y Johnson and Johnson, lo que indica una concentración moderada. Las estrategias de integración defensiva agrupan anclajes, biológicos, instrumentos y navegación para asegurar contratos de proveedor único con los centros de cirugía ambulatoria. La adquisición de SERF por parte de Stryker en 2024 añadió anclajes sin nudos propietarios y dispositivos de radiofrecuencia que desafían la suite FiberTak de Arthrex. Smith & Nephew adquirió el sistema RCR de Integrity Orthopaedics por USD 225 millones en enero de 2026, reforzando su franquicia de injertos biológicos.
Los disruptores apuntan a espacios en blanco: Embody recaudó USD 45 millones en 2024 para comercializar un andamiaje de colágeno reabsorbible. Parcus Medical obtuvo la autorización de la Administración de Alimentos y Medicamentos de los Estados Unidos para un anclaje sin nudos que supera en precio a los proveedores establecidos en un 30% mientras iguala la resistencia al arranque. Las solicitudes de patentes se concentran en torno a la descelularización de tejidos y la retención de factores de crecimiento, con Organogenesis, Integra LifeSciences y Anika Therapeutics defendiendo barreras de propiedad intelectual que dictan la resistencia mecánica y la velocidad de cicatrización.
La agilidad regulatoria es una ventaja; los proveedores establecidos explotan las vías 510(k) establecidas para renovar las líneas de productos rápidamente, mientras que las terapias celulares nacientes enfrentan ciclos de revisión prolongados. A medida que las compras basadas en resultados ganan terreno, los datos sobre la supervivencia libre de re-rotura y la recuperación funcional eclipsan las características incrementales de los implantes como base principal de diferenciación en el mercado de tratamiento del manguito rotador.
Líderes de la Industria del Tratamiento del Manguito Rotador
-
Arthrex, Inc.
-
Smith & Nephew plc
-
Johnson & Johnson (DePuy Mitek)
-
Stryker
-
Zimmer Biomet
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento del Manguito Rotador Empresas cubiertas en este informe
- 3S Ortho
- Aevumed
- Anika Therapeutics
- Arthrex
- Atreon Orthopedics
- Bioventus
- Conmed
- DJO Global
- Embody Inc.
- Exactech
- FH ORTHOPEDICS
- Integra LifeSciences
- Johnson & Johnson
- Karl Storz
- LimaCorporate
- Organogenesis
- Ossio
- Parcus Medical
- Shoulder Innovations
- Smiths Group
- Stryker
- Via Surgical
- Xiros Ltd.
- Zimmer Biomet
Lea el análisis de las empresas de tratamiento del manguito rotador
Oportunidades de mercado y perspectivas futuras
Los desgarros masivos e irreparables están creando un espacio en blanco para alternativas posicionadas entre la reparación artroscópica estándar y la artroplastia inversa de hombro, particularmente a medida que los pagadores se centran en los costos de episodio derivados de nuevos desgarros y revisiones. La designación Breakthrough Device de la FDA para SupraSpacer de Capitan Orthopedics (mayo de 2026) ofrece una vía clara para las empresas dirigidas a este segmento de alta necesidad, donde la demanda clínica está respaldada por el aumento de volúmenes de patología compleja y la expansión señalada en el informe de los procedimientos inversos en 2024-2025. La oportunidad también se extiende a las soluciones bioinductivas y de aumento que abordan la variabilidad en los resultados, respaldadas por la evidencia clínica citada en el informe para el aumento con matriz dérmica acelular y el código adicional de Medicare de 2025 para casos con aumento biológico.
Otra oportunidad implica expandir y estandarizar los enfoques de reparación de tejidos blandos en todos los sitios de atención, a medida que los ASC toman una mayor participación de los procedimientos y priorizan un tiempo de quirófano más corto y técnicas reproducibles. La autorización de la FDA para indicaciones clínicas ampliadas del implante SINEFIX (abril de 2026) ilustra cómo las plataformas pueden extenderse más allá de una única indicación articular para captar la demanda adyacente de reparación de tejidos blandos, aprovechando la infraestructura de ventas y capacitación existente. En el lado de la entrega, las inversiones de Arthrex en la capacidad de educación de cirujanos (nueva Arthrex Academy prevista para finales de 2026) y la planificación de instalaciones a gran escala cerca de RSW respaldan la capacitación y la logística que sostienen el rendimiento ambulatorio, en línea con la migración impulsada por los pagadores de la reparación artroscópica del manguito rotador hacia los ASC.
Desarrollos recientes de la industria en Mercado de Tratamiento del Manguito Rotador
- Abril de 2026: Smith & Nephew publicó nuevos datos de un ensayo controlado aleatorizado (publicado en el Orthopaedic Journal of Sports Medicine) que reportan que el implante bioinductivo REGENETEN redujo a la mitad los tiempos de recuperación posoperatoria en desgarros parciales del manguito rotador. La publicación refuerza el argumento clínico a favor del aumento bioinductivo en un momento en que los pagadores y los ASC exigen cada vez más resultados funcionales medibles y vías de retorno a la actividad más rápidas.
- Febrero de 2026: Arcuro Medical completó los primeros casos de su sistema SuperBall-RC y publicó documentos técnicos de respaldo. El uso clínico temprano y la documentación acompañante ayudan a reducir la fricción de adopción para nuevos enfoques de reparación, a medida que los centros buscan opciones diferenciadas para desgarros complejos y flujos de trabajo ambulatorios centrados en la eficiencia.
- Enero de 2026: Smith & Nephew acordó adquirir Integrity Orthopaedics por 225 millones de USD, añadiendo la plataforma de reparación del manguito rotador de la empresa a su cartera de reparación de hombro. El acuerdo fortalece la posición de Smith & Nephew en tecnologías de reparación que pueden combinarse con ofertas habilitadas por biológicos y conjuntos de instrumentos, reforzando las estrategias de contratación con un único proveedor ante hospitales y ASC.
Mercado de Tratamiento del Manguito Rotador Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de tratamiento del manguito rotador abarca los ingresos vinculados al diagnóstico y tratamiento de desgarros del manguito rotador y lesiones relacionadas de los tendones del hombro, tanto en la atención quirúrgica como no quirúrgica, además de los productos de apoyo utilizados en la prestación de la atención.
Exclusiones del alcance: Este dimensionamiento excluye las afecciones del hombro no relacionadas que no involucran patología del manguito rotador, y excluye los gastos generales hospitalarios que no están directamente vinculados al tratamiento del manguito rotador.
Descripción General de la Segmentación
- Por Tipo de Tratamiento
- Tratamiento Quirúrgico / Curativo
- Reparación Artroscópica
- Reparación Abierta
- Reparación Mini-abierta
- Artroplastia de Hombro
- Artroplastia de Hombro Inversa
- Artroplastia de Hombro sin Vástago
- Tratamiento Fisioterapéutico / Paliativo
- Manejo Preventivo / Conservador
- Ortobiológicos
- Terapia con Plasma Rico en Plaquetas y Factores de Crecimiento
- Terapia con Células Madre
- Mallas y Parches Biológicos
- Tratamiento Farmacéutico
- Antiinflamatorios No Esteroideos
- Inyecciones de Corticosteroides
- Tratamiento Quirúrgico / Curativo
- Por Tipo de Producto
- Implantes y Dispositivos de Fijación
- Anclajes de Sutura
- Sistemas de Fijación sin Nudos
- Parches y Mallas Biológicas
- Injertos y Andamiajes de Tendón
- Instrumentos Quirúrgicos y Sistemas de Potencia
- Equipos de Rehabilitación
- Dispositivos de Fisioterapia
- Ortesis y Soportes
- Sistemas de Imagen y Navegación
- Fármacos
- Otros
- Implantes y Dispositivos de Fijación
- Por Grupo de Edad del Paciente
- < 50 Años
- 50 – 64 Años
- ≥ 65 Años
- Por Indicación
- Lesiones Relacionadas con el Deporte
- Degeneración Relacionada con la Edad
- Lesiones Traumáticas
- Por Gravedad de la Lesión
- Roturas de Espesor Parcial
- Roturas de Espesor Completo
- Roturas Masivas / Irreparables
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas Ortopédicas y Consultorios Médicos
- Entornos de Atención Domiciliaria
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto de la enfermedad y el procedimiento, y luego para anclar las señales de demanda regional que pueden cotejarse con lo que los médicos observan en la práctica. Los insumos principales son estadísticas de salud pública y fuentes de evidencia clínica, incluidos datos de los CDC sobre patrones de lesiones y comportamiento de uso de la salud, recursos de los NIH y la NLM para el contexto clínico, y revistas ortopédicas revisadas por pares para las vías de tratamiento y el riesgo de revisión.
Para mantener el modelo de mercado fundamentado, también revisamos fuentes como las bases de datos de la FDA para la actividad regulatoria de dispositivos y biológicos, indicadores de la OCDE y el Banco Mundial para el contexto del envejecimiento y el gasto en salud, y sitios web de asociaciones vinculadas a la cirugía ortopédica y la medicina deportiva para orientaciones sobre directrices y patrones de práctica. Los informes de las empresas, las presentaciones para inversores y la prensa médica de reputación se utilizan para comprender la dirección de los precios y los cambios en la combinación de terapias y entornos de procedimientos. Las suscripciones de pago seleccionadas se utilizan únicamente cuando ayudan a validar los estados financieros de las empresas, las patentes o las señales de envíos y comercio. Las fuentes enumeradas aquí son ilustrativas y no exhaustivas.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en cirujanos ortopédicos, médicos de medicina deportiva, partes interesadas en fisioterapia, administradores de hospitales y centros de cirugía ambulatoria, y expertos del lado distribuidor o del canal que observan los patrones de pedidos. Dado que se trata de un mercado global, las entrevistas se distribuyeron entre los principales sistemas de atención para confirmar la combinación de procedimientos, las vías de atención típicas y cómo los cambios de precios se reflejan en los presupuestos reales.
Los aportes de estas conversaciones se utilizaron para cerrar las brechas que las fuentes documentales rara vez detallan, incluida la división entre atención conservadora y cirugía según la gravedad, el uso típico de implantes y complementos por reparación, y el impacto práctico del reembolso y los tiempos de espera en los volúmenes de procedimientos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 13% | APAC: 45% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 38% | EMEA: 34% |
| Actores menores: 22% | Gerentes: 49% | Américas: 21% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento comienza con una construcción de la reserva de demanda de arriba hacia abajo que reconstruye los pacientes probablemente tratados por región, utilizando el contexto de prevalencia e incidencia, las tasas de visitas ortopédicas, las prácticas de diagnóstico por imagen y diagnóstico, y la proporción que avanza hacia fisioterapia, inyecciones o cirugía. Para la atención quirúrgica, los recuentos de procedimientos se cotejaron con las señales de capacidad hospitalaria y de centros de cirugía ambulatoria y las divisiones típicas por entorno de atención, y luego se tradujeron a valor utilizando precios de venta promedio muestreados para los componentes clave del tratamiento.
Para mantener los totales realistas, se utilizaron aproximaciones de abajo hacia arriba como verificación, incluidas consolidaciones selectivas de proveedores, verificaciones de canal sobre el uso de implantes por caso y una verificación de coherencia de volumen por precio de venta promedio por geografía principal. Cuando una variable no estaba disponible de manera consistente, la brecha se manejó mediante rangos acordados con expertos, seguidos de un punto medio conservador que se volvió a probar en escenarios de sensibilidad.
Los pronósticos se construyeron utilizando análisis de escenarios respaldados por suavizado de series de tiempo cortas. Los impulsores del crecimiento incluyeron las tendencias de envejecimiento de la población, la exposición a lesiones deportivas, la adopción de la reparación artroscópica y los biológicos complementarios, la dirección del reembolso y el desplazamiento de los procedimientos hacia entornos ambulatorios. Los pronósticos finales se ajustaron solo después de que las trayectorias asumidas de volumen y precio de venta promedio fueron validadas como plausibles por los comentarios de las entrevistas.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se cotejaron con señales independientes, incluidos los volúmenes de procedimientos esperados por entorno de atención, los cambios de combinación observados entre la atención conservadora y la reparación, y la dirección de los precios a partir de los comentarios de adquisiciones y médicos. Los valores atípicos se identificaron de manera temprana y los supuestos se revisaron cuando una región mostraba un salto inusual que no podía explicarse por demografía, acceso o reembolso.
Antes de la aprobación final, el trabajo se revisa en etapas para que los insumos, los cálculos y la lógica sean coherentes entre geografías, y se activa el recontacto cuando un supuesto clave tiene un alto impacto. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales cambian los precios o el acceso, y se completa un pase final previo a la entrega para que el cliente reciba la visión más reciente.
Tamaño del Mercado de Tratamiento del Manguito Rotador de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para el tratamiento del manguito rotador pueden variar incluso cuando parecen describir el mismo tema, porque los elementos de ingresos contabilizados y los supuestos de temporalidad no siempre están alineados. Las diferencias también provienen de cómo los volúmenes de procedimientos se traducen en valor, y de si la atención ambulatoria y los productos complementarios se tratan como parte del mismo conjunto de gasto.
Un factor común que genera brechas es la cadencia de actualización y el momento de la conversión de divisas. Cuando los puntos de precio más antiguos y las participaciones de combinación de procedimientos más antiguas mantienen las estimaciones ancladas a la realidad pasada, esta es la razón por la que las verificaciones de precio de venta promedio y volumen actualizadas anualmente en Mordor Intelligence pueden acercarse más al comportamiento de compra actual.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 790,30 millones de USD (2026) | |
| Editor del Sector A | 1.013,65 millones de USD (2023) | Utiliza un año base anterior y una presentación en múltiples divisas que puede desplazar los totales cuando los tipos de cambio se aplican de manera diferente, y también parece incluir categorías de tratamiento de lesiones más amplias en el mismo conjunto. |
| Fuente de Investigación Digital B | 1.150,00 millones de USD (2024) | Se basa en una proyección de CAGR de alto nivel con visibilidad limitada sobre cómo los volúmenes de procedimientos, la combinación quirúrgica frente a conservadora y la progresión del precio de venta promedio se validan por región, lo que puede inflar el valor a corto plazo. |
En general, la dispersión en la tabla se explica principalmente por las elecciones de temporalidad y alcance, seguidas de cómo se modelan los precios y la combinación de entornos de atención. Al vincular el valor de nuevo a los flujos de pacientes tratados y repetir las mismas verificaciones de volumen por precio de venta promedio entre regiones, la estimación sigue siendo rastreable hasta insumos claros que pueden volver a probarse a medida que el mercado cambia.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de tratamiento del manguito rotador para 2031?
Se proyecta que alcanzará USD 996,79 millones en 2031 a una CAGR del 4,75% durante 2026-2031.
¿Qué región está creciendo más rápido en procedimientos del manguito rotador?
Asia-Pacífico lidera con una CAGR del 6,22% impulsada por los crecientes volúmenes de China e India.
¿Cómo están afectando los centros de cirugía ambulatoria a la economía de los procedimientos?
Los centros de cirugía ambulatoria capturan volúmenes crecientes debido a las tarifas de Medicare un 3,2% más altas y a las tarifas de instalación más bajas que los hospitales, reduciendo los costos totales del episodio.
¿Por qué están ganando terreno los ortobiológicos?
La evidencia de Nivel I muestra que las matrices dérmicas acelulares reducen el riesgo de re-rotura en un 42%, y Medicare reembolsa USD 850 adicionales por caso con aumento.
¿Qué desafíos obstaculizan la comercialización de parches biológicos en Europa?
La reclasificación del Reglamento de Dispositivos Médicos de la Unión Europea a Clase III añade entre 14 y 18 meses y costos de cumplimiento de varios millones de euros, retrasando los lanzamientos.
¿Qué grupo de pacientes impulsa el mayor crecimiento?
Los pacientes menores de 50 años se expanden a un ritmo anual del 7,35% gracias a las lesiones deportivas y la disposición a adoptar biológicos premium.