
Tamaño y Participación del Mercado de Vehículos de Lanzamiento Reutilizables
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.99 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos de Lanzamiento Reutilizables por Mordor Intelligence
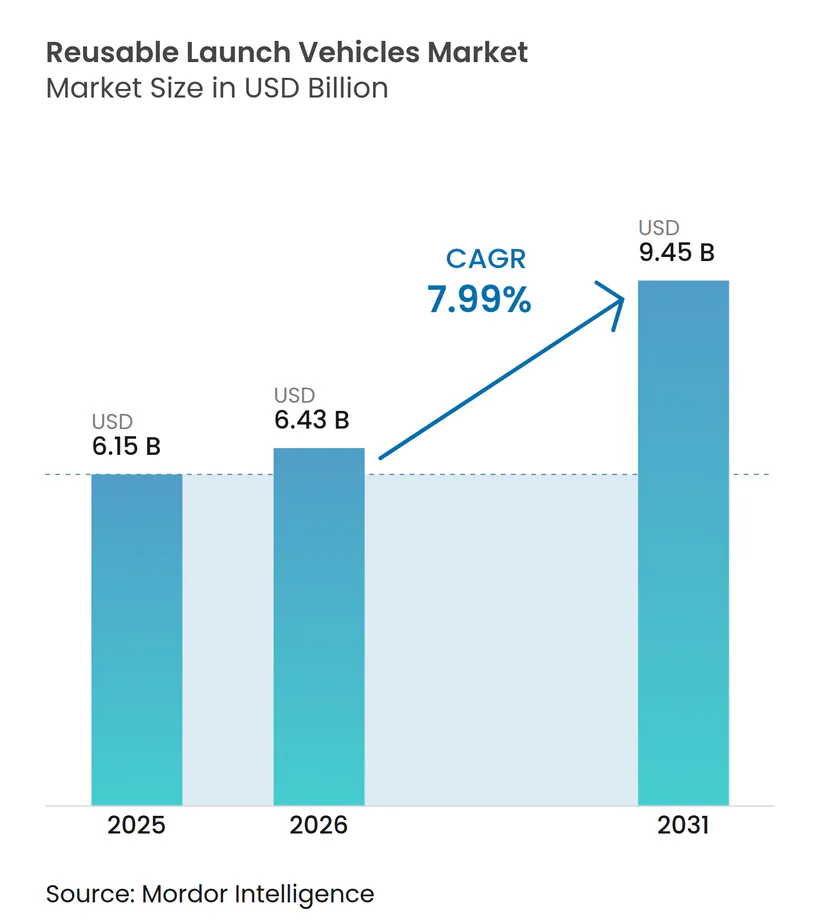
El tamaño del mercado de vehículos de lanzamiento reutilizables fue valorado en 6,15 mil millones de USD en 2025 y se estima que crecerá desde 6,43 mil millones de USD en 2026 hasta 9,45 mil millones de USD en 2031, a una CAGR del 7,99% durante el período de pronóstico (2026-2031). El crecimiento se debe a que los operadores están abandonando los cohetes desechables en favor de hardware que puede recuperarse, reacondicionarse y reutilizarse. Los ciclos de vida de propulsores demostrados de hasta 40 misiones con costos de reacondicionamiento inferiores al 10% de los gastos de nueva construcción han validado el beneficio económico. Los lanzamientos de constelaciones de alta cadencia, los contratos de servicio gubernamentales estables y la demanda temprana de turismo espacial crean necesidades de lanzamiento persistentes que favorecen los activos capaces de una rotación rápida. La escala de fabricación está mejorando a medida que las plantas de motores y las líneas de ensamblaje de vehículos avanzan hacia un rendimiento de estilo automotriz, mientras que las reformas regulatorias graduales acortan los plazos de licencia.
Conclusiones Clave del Informe
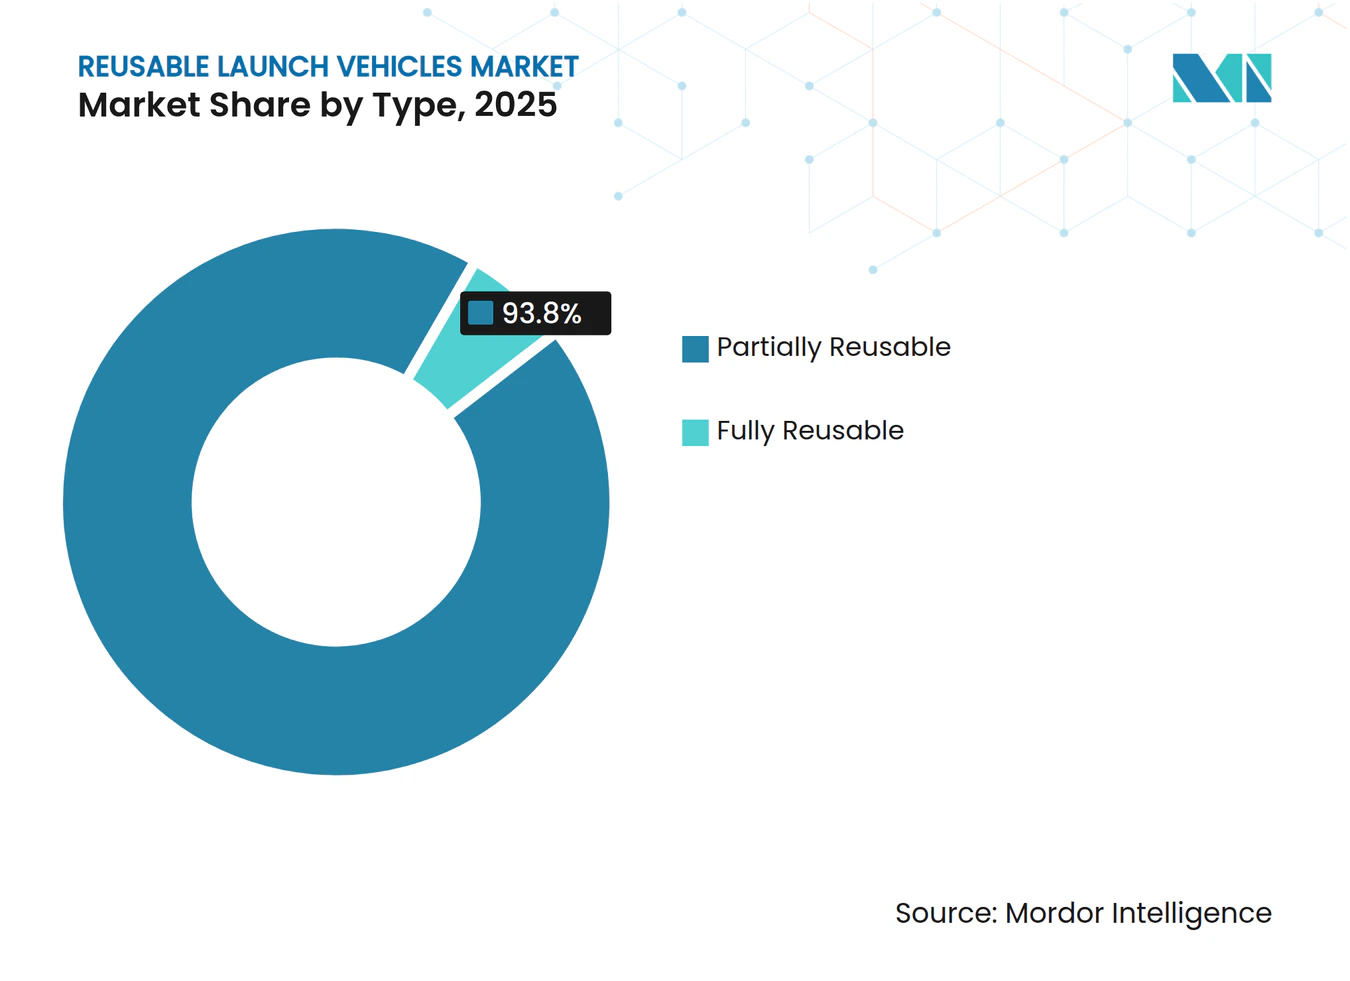
- Por tipo, los sistemas parcialmente reutilizables representaron el 93,80% de la participación del mercado de vehículos de lanzamiento reutilizables en 2025; se prevé que las configuraciones totalmente reutilizables tengan el crecimiento más rápido con una CAGR del 11,17% hasta 2031.
- Por configuración, los vehículos bifásicos a órbita capturaron el 88,90% de la participación de ingresos en 2025 y se proyecta que crezcan a la CAGR más alta del 8,17% hasta 2031.
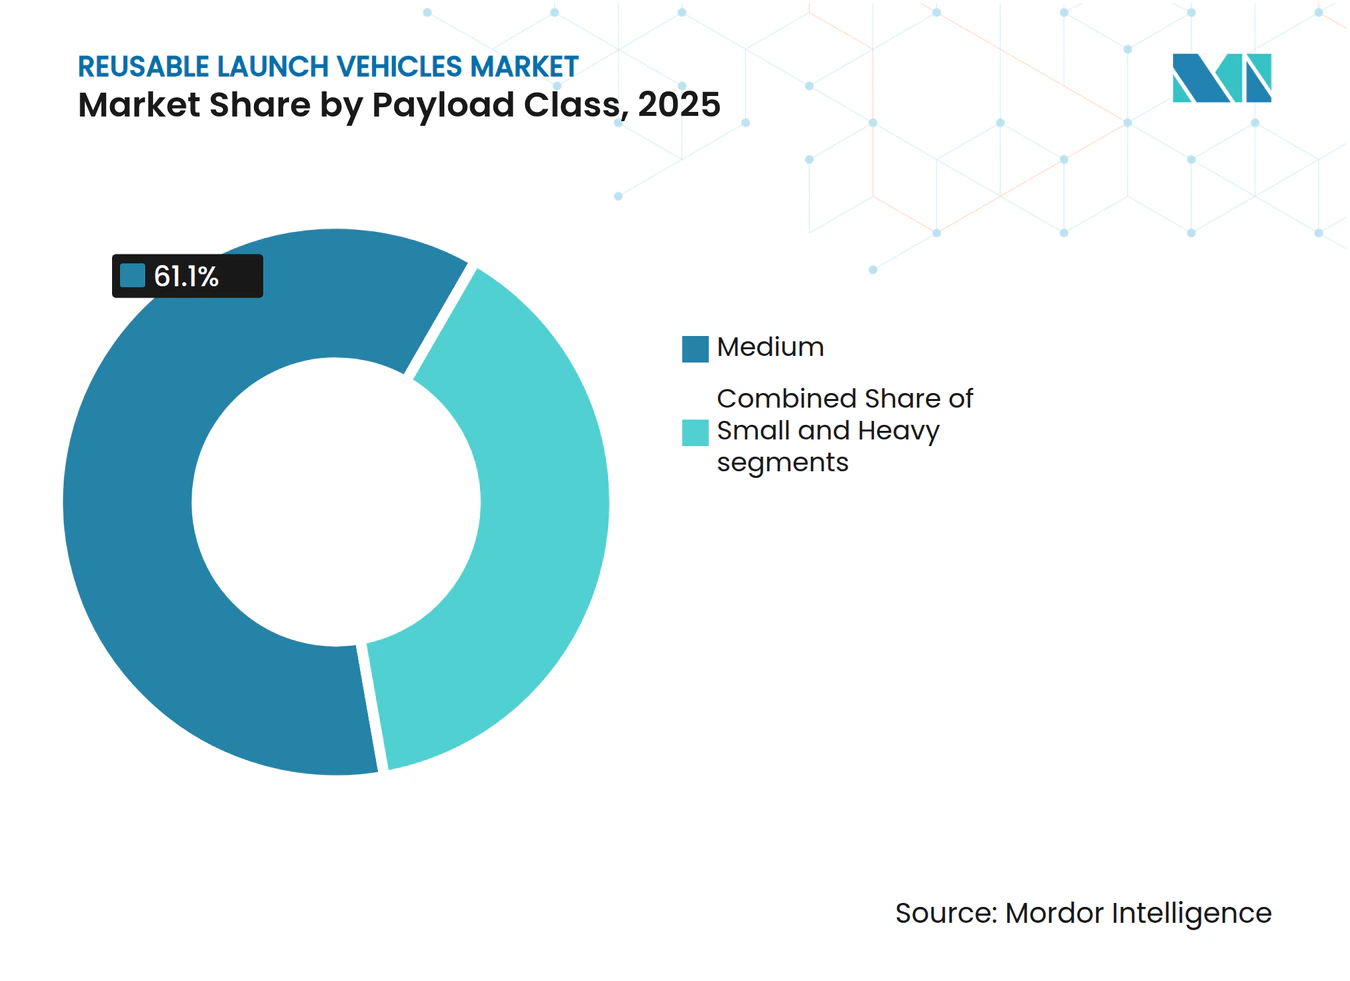
- Por clase de carga útil, las cargas útiles medianas representaron el 61,10% del mercado de vehículos de lanzamiento reutilizables en 2025, mientras que se prevé que las misiones de carga útil pesada superiores a 20.000 kg se expandan a una CAGR del 9,13%.
- Por usuario final, el segmento comercial lideró con una participación de ingresos del 73,90% en 2025 y se prevé que crezca a una CAGR del 8,21% durante el período de pronóstico.
- Por aplicación, el despliegue de satélites dominó el mercado de vehículos de lanzamiento reutilizables, representando el 72,05% del tamaño del mercado en 2025; se proyecta que el segmento de vuelo espacial tripulado crezca a una CAGR del 9,17%.
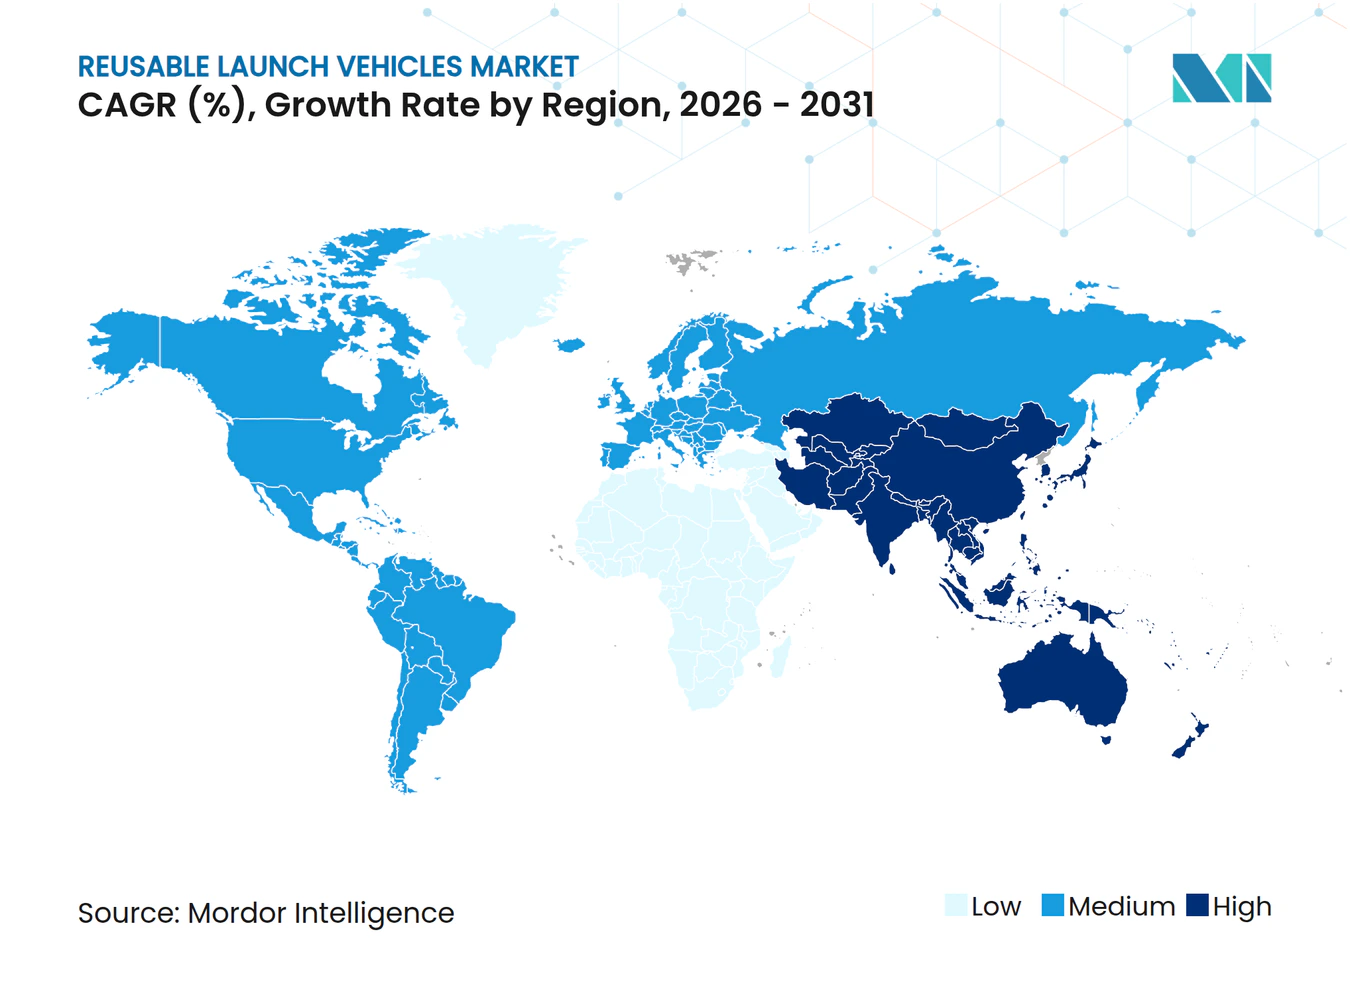
- Por geografía, América del Norte comandó el 83,61% de la participación de mercado en 2025; se proyecta que Asia-Pacífico registre el crecimiento más rápido con una CAGR del 17,77% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción del costo por kg a menos de 2.500 USD impulsada por la reutilización de propulsores | +3.2% | Global, liderado por América del Norte | Mediano plazo (2-4 años) |
| Auge de constelaciones que demandan lanzamientos de alta cadencia | +2.8% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Contratos de servicio plurianuales del gobierno y del Departamento de Defensa | +2.1% | América del Norte, con expansión a naciones aliadas | Mediano plazo (2-4 años) |
| Surgimiento de sistemas totalmente reutilizables de gran capacidad de elevación (menos de 100 toneladas) | +1.9% | América del Norte, con Asia-Pacífico siguiendo | Largo plazo (≥ 4 años) |
| Cambio del capital de riesgo hacia modelos de negocio de "lanzamiento bajo demanda" | +1.4% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Certificación de propulsores reutilizados para cargas útiles de seguridad nacional | +1.0% | América del Norte, con expansión a naciones aliadas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reducción del Costo por kg a Menos de 2.500 USD Impulsada por la Reutilización de Propulsores
Las flotas de propulsores reutilizables están reduciendo los costos promedio de lanzamiento por debajo del umbral de 2.500 USD por kilogramo que antes limitaba muchas misiones comerciales. Los precios marginales caen a medida que los operadores pivotan hacia la producción de motores en línea y procedimientos de reacondicionamiento estandarizados. Estas economías abren nuevas rutas, como la entrega de carga punto a punto y los servicios de logística en órbita baja que compiten con las tarifas de carga aérea premium. Las menores emisiones de hardware refuerzan la adopción al alinearse con los estándares ambientales emergentes, creando un doble beneficio económico y de sostenibilidad. El punto de inflexión de costos amplía la demanda potencial en banda ancha, teledetección y logística en el espacio.[1]
Auge de Constelaciones que Demandan Lanzamientos de Alta Cadencia
Más de 400 proyectos de constelaciones comerciales se encuentran en diversas etapas de desarrollo, pero menos de una quinta parte están lanzando activamente. Cada fase de despliegue se comprime en una ventana de 18 a 36 meses, lo que obliga a los proveedores a buscar vehículos capaces de volar semanal o incluso diariamente. Los vuelos programados para redes nacionales de banda ancha y matrices de observación terrestre ya superan los espacios disponibles en cohetes desechables. Las flotas reutilizables que pueden completar múltiples misiones por propulsor cada mes proporcionan a los operadores tanto alivio de costos como certeza de calendario, asegurando contratos de lanzamiento con varios años de anticipación.
Contratos de Servicio Plurianuales del Gobierno y del Departamento de Defensa
Los contratos de adquisición a largo plazo de los ministerios de defensa y las agencias espaciales proporcionan flujos de caja predecibles que reducen el riesgo del gasto de capital en tecnologías de reutilización. Por ejemplo, el Departamento de Defensa de EE. UU. (DoD) asignó 13,7 mil millones de USD para lanzamientos de seguridad nacional hasta 2029, con proveedores certificados que deben cumplir estrictos estándares de garantía de misión. Marcos plurianuales similares están apareciendo en naciones aliadas, lo que señala un cambio más amplio hacia la reutilización como elemento aceptado de la infraestructura espacial estratégica.
Surgimiento de Sistemas Totalmente Reutilizables de Gran Capacidad de Elevación (más de 100 toneladas)
Los lanzadores de próxima generación que apuntan a 150 toneladas o más hacia la órbita terrestre baja podrían eliminar las campañas de ensamblaje de múltiples misiones al colocar pilas completas de carga útil lunar o de espacio profundo en un solo vuelo. Recuperar ambas etapas para su rotación amplifica el apalancamiento de costos, pero también exige nuevos materiales de alta temperatura, fundición de motores de alta cadencia y operaciones terrestres automatizadas. Se espera que la comercialización exitosa de la reutilización de gran capacidad de elevación remodele el diseño de misiones planetarias, permitiendo que estaciones espaciales, depósitos y carga de superficie se lancen ya construidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión de capital inicial e infraestructura de reacondicionamiento | -2.4% | Global, particularmente agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Retrasos regulatorios impulsados por la seguridad | -1.8% | Global, más severo en Europa y mercados emergentes | Corto plazo (≤ 2 años) |
| La escasa demanda doméstica en Europa limita las economías de reutilización | -1.2% | Europa, con efectos secundarios a nivel global | Largo plazo (≥ 4 años) |
| Oposición ambiental y comunitaria a los puertos espaciales | -0.9% | Global, concentrado en naciones desarrolladas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inversión de Capital Inicial e Infraestructura de Reacondicionamiento
Los programas de reutilización de alto volumen requieren bahías de prueba especializadas, laboratorios de evaluación no destructiva y celdas de manejo de propelente criogénico, todo lo cual eleva el gasto inicial en instalaciones a cientos de millones de USD. El consumo de efectivo alcanza su punto máximo años antes de los ingresos por vuelos, lo que desafía los balances de los nuevos participantes. Los actores maduros están mitigando esto a través de talleres de motores integrados verticalmente y hangares modulares que agilizan los ciclos de inspección, aunque la barrera sigue siendo formidable para las regiones con mercados de lanzamiento incipientes.
Retrasos Regulatorios Impulsados por la Seguridad
Los organismos de certificación construidos en torno a las normas de lanzamiento desechable aún están adaptando los protocolos de licencia para etapas que aterrizan en barcos no tripulados, realizan pruebas de fuego en caliente y regresan al servicio en días. Las declaraciones de impacto ambiental y las revisiones del nivel de ruido en los vecindarios alargan los plazos de aprobación, particularmente en los nuevos puertos espaciales costeros. Las empresas más pequeñas a menudo carecen del personal de cumplimiento necesario para gestionar consultas con múltiples agencias, lo que ralentiza su camino hacia el primer vuelo e inclina la participación de mercado a corto plazo hacia los titulares establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Reutilización Parcial Ancla la Flota ActualLos propulsores parcialmente reutilizables generaron el 93,80% de los ingresos de 2025, confirmando que recuperar la primera etapa captura la mayor parte de la base de costos de un vehículo de lanzamiento. Los hitos de reutilización —40 vuelos por núcleo Falcon 9, por ejemplo— respaldan los vuelos de rutina con intercambios menores de hardware.[2] El mercado de vehículos de lanzamiento reutilizables está así dominado por operadores que han optimizado las rotaciones de propulsores a menos de dos semanas. Sin embargo, las arquitecturas totalmente reutilizables están registrando la CAGR más alta del 11,17% a medida que los demostradores tecnológicos avanzan hacia la recuperación intacta de las etapas superiores. Una vez resueltos los obstáculos del blindaje térmico y la gestión de propelente, la reutilización de extremo a extremo podría acercar los costos marginales de lanzamiento al costo del propelente únicamente.
Los programas de segunda generación financiados en 2025 subrayan el apetito inversor: una startup totalmente reutilizable aseguró 260 millones de USD y reservó un debut orbital en 2026. Los actores establecidos están probando en vuelo perfiles de reentrada en caída libre y capturas de etapas en el aire para reducir los tiempos de rotación. A medida que las líneas de producción en masa maduran, el mercado de vehículos de lanzamiento reutilizables probablemente verá la curva de costos inclinarse aún más a favor de la reutilización total sobre los esquemas parciales.



Por Configuración:
El Bifásico a Órbita Retiene el Punto ÓptimoLos sistemas bifásicos a órbita (TSTO) mantuvieron una participación del 88,90% en 2025 y están creciendo a la CAGR más alta del 8,17% hasta 2031, lo que refleja un equilibrio entre los márgenes aerodinámicos y la flexibilidad de propulsión. El retorno de la primera etapa consume una masa de carga útil modesta mientras las etapas superiores permanecen desechables o están en cola para futuros ensayos de recuperación. Las empresas que experimentan con motores aerospike avanzados y compuestos ligeros ilustran el atractivo —operaciones terrestres simples y un pequeño número de vehículos— aunque deben demostrar que las cargas de reentrada y las reservas de propelente no erosionan la economía comercial.
La expansión de las relaciones empuje-peso de los motores y la adopción de diseños de ciclo cerrado de alta eficiencia podrían reducir la brecha de rendimiento para finales de la década.[3] Si los prototipos monofásicos a órbita validan las baldosas de escudo térmico duraderas y los procedimientos rápidos de reabastecimiento y operación, el mercado de vehículos de lanzamiento reutilizables podría presenciar una segunda ola de disrupción arquitectónica.
Por Clase de Carga Útil:
Las Misiones Pesadas se AceleranLos lotes de constelaciones y las naves espaciales de vigilancia gubernamental, junto con los lanzamientos de clase media, representaron el 61,10% de los ingresos por elevación de 2025. Las carteras de vehículos están optimizadas dentro de este rango, lo que resulta en una cadencia de lanzamiento saludable. Sin embargo, la carga pesada de más de 20.000 kg avanza a una CAGR del 9,13% a medida que los operadores de banda ancha consolidan los satélites en buses más grandes y capaces y los módulos de estaciones espaciales pasan del ensamblaje de múltiples lanzamientos a las entregas en un solo envío. Se espera que los propulsores de gran capacidad de elevación previstos para estar en línea en 2027 prometan ganancias en el tamaño del mercado de vehículos de lanzamiento reutilizables junto con arquitecturas de misión que superen la construcción en órbita.
Los diseños reutilizables que escalan hacia 150-250 toneladas hacia la órbita terrestre baja ampliarán las ventajas competitivas para las empresas que producen en masa motores de metano y tanques de acero inoxidable. La reserva anticipada de cargas útiles de demostración señala que la reutilización de gran capacidad de elevación puede pasar de prototipo a servicio comercial dentro del período de pronóstico.

Por Usuario Final:
La Demanda Comercial Supera los Programas InstitucionalesLos operadores comerciales generaron el 73,90% de los ingresos de 2025 y están preparados para una CAGR del 8,21% a medida que la integración vertical difumina las líneas entre el suministro de lanzamiento y los servicios basados en el espacio. Combinar redes de banda ancha o flujos de ingresos de observación terrestre con flotas de lanzamiento propias asegura el flujo de caja y la utilización del hardware. Los gobiernos aún representan una demanda de referencia sólida a través de rotaciones tripuladas a la Estación Espacial Internacional, sondas científicas y cargas útiles de defensa. Sin embargo, los contratos de precio fijo y las competencias abiertas significan que las agencias públicas aprovechan cada vez más las mismas plataformas reutilizables, impulsando el crecimiento privado.
Los programas espaciales nacionales emergentes en Asia y Oriente Medio están adquiriendo vuelos en propulsores comerciales para evitar los altos costos de capital de los vehículos autóctonos, reforzando el impulso del segmento comercial en el mercado de vehículos de lanzamiento reutilizables.
Por Misión:
El Vuelo Espacial Tripulado Gana ImpulsoEl despliegue de satélites representó el 72,05% de las ventas en 2025, aunque el vuelo espacial tripulado se está expandiendo a una CAGR del 9,17%. Los vuelos suborbitales con precios inferiores a 500.000 USD por asiento y los nuevos conceptos de hoteles orbitales sustentan la demanda recurrente de vuelo espacial tripulado no gubernamental. Las flotas planificadas de naves aladas de clase Delta apuntan a operaciones semanales para 2026, lo que ilustra cómo los vehículos dedicados pueden coexistir con cohetes centrados en carga. Si los registros de seguridad se mantienen sólidos, los requisitos de elevación relacionados con el turismo podrían pasar de nicho a corriente principal para 2030.
El reabastecimiento de carga y la fabricación en el espacio se mantienen estables, mientras que la logística lunar y el transporte al espacio profundo son nichos emergentes que se beneficiarán de los grandes buques totalmente reutilizables previstos para debutar más adelante en la década.
Análisis Geográfico
Mercado de Vehículos de Lanzamiento Reutilizables en América del Norte
América del Norte controló el 83,61% de los ingresos de 2025, anclada por plataformas de lanzamiento maduras, líneas de motores integradas verticalmente y contratos de lanzamiento gubernamentales de múltiples miles de millones de USD. Los operadores con sede en la región representaron más de la mitad de los vuelos orbitales globales, asegurando el liderazgo del mercado a través de estadísticas de vuelos de retorno demostrables y capacidades rápidas de rotación en plataforma. Las normas de control de exportaciones canalizan las misiones militares aliadas de vuelta a los proveedores estadounidenses, reforzando un retraso doméstico que sostiene la utilización de las fábricas.
Mercado de Vehículos de Lanzamiento Reutilizables en Asia-Pacífico
Asia-Pacífico será la geografía de más rápido crecimiento con una CAGR del 17,77%. Las empresas comerciales chinas probaron aterrizajes de propulsores en 2025, combinando planes de megaconstelaciones domésticas con la construcción de puertos espaciales costeros. El programa de Vehículo de Lanzamiento de Próxima Generación de India adopta planes de recuperación y reutilización, mientras que las startups privadas aprovechan cadenas de suministro rentables para construir motores de metano a nivel nacional. Japón, Corea del Sur y Australia están invirtiendo en plataformas de lanzamiento ecuatoriales y depósitos de propelente, anticipando la demanda regional de clientes para órbitas de baja inclinación.
Mercado de Vehículos de Lanzamiento Reutilizables en Europa
La adopción de la reutilización en Europa es más lenta. Los escasos volúmenes de lanzamiento institucional y la dependencia de un único programa de gran capacidad de elevación limitan las economías de escala necesarias para justificar instalaciones de reacondicionamiento dedicadas. Los nuevos participantes que persiguen minilanzadores con escudos térmicos plegables ilustran la innovación técnica, aunque las limitadas canalizaciones de carga útil doméstica obstaculizan la economía de la reutilización. Los esfuerzos de política, incluidas las campañas de reutilización de la Agencia Espacial Europea y la cofinanciación público-privada de bancos de pruebas, apuntan a reducir la brecha, pero las ganancias significativas de participación pueden retrasarse más allá de 2030.
Panorama Competitivo
Concentración del Mercado
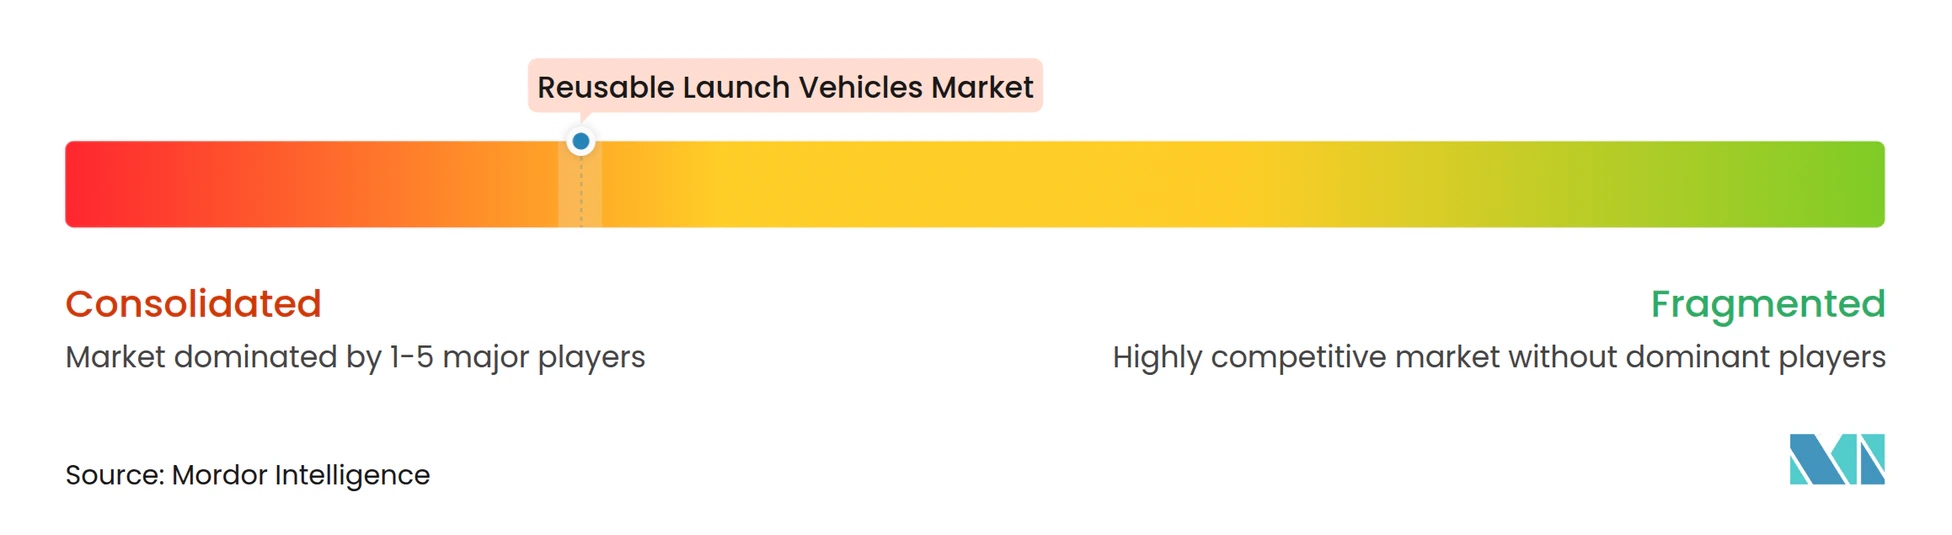
Los servicios de lanzamiento reutilizables están actualmente concentrados, con un operador que completó más de 130 vuelos orbitales en 2024 y logró hasta 40 reutilizaciones por núcleo. El suministro propio de motores, las fábricas de satélites integradas y la recuperación autónoma en barcos no tripulados crean una ventaja de costos que los nuevos participantes deben superar. Los propulsores de gran capacidad de elevación rivales lograron sus primeras inserciones orbitales y rápidamente obtuvieron la certificación de seguridad nacional, poniendo fin a la era de proveedor único para cargas útiles clasificadas y abriendo un grupo de licitación de múltiples miles de millones de dólares.
Los movimientos estratégicos enfatizan la integración vertical: una nueva planta de motores de 200 millones de USD en Alabama alimenta dos líneas de vehículos separadas. Al mismo tiempo, una empresa de la Costa del Golfo, Gigabay, apunta a producir un propulsor por día para 2028. Las asociaciones entre startups de cohetes y grupos de fabricación automotriz apuntan a adoptar métodos de producción ajustada, reduciendo los costos unitarios y aumentando la cadencia de vuelos. Los patrones de financiación muestran que el capital de riesgo se orienta hacia tecnologías diferenciadas, toberas regenerativamente enfriadas de una sola pieza, motores de combustión escalonada de flujo completo y aviónica agnóstica al propelente que prometen mejoras de cambio de paso en los ciclos de reacondicionamiento.
Las limitaciones de capacidad siguen siendo el cuello de botella a corto plazo. La demanda agregada de lanzamientos de constelaciones, carga lunar y turismo espacial supera la oferta proyectada hasta al menos 2028, lo que otorga a los proveedores establecidos un fuerte poder de fijación de precios incluso a medida que los nuevos participantes aumentan su capacidad. La familiaridad regulatoria, la telemetría de aterrizaje probada y la experiencia en logística de flotas crean barreras intangibles que complementan la ventaja de escala. Sin embargo, los avances en motores fabricados de forma aditiva o la densificación rápida de propelente podrían nivelar el campo para los competidores en la próxima década.
Líderes de la Industria de Vehículos de Lanzamiento Reutilizables
-
Space Exploration Technologies Corp.
-
Blue Origin Enterprises, L.P.
-
ArianeGroup SAS
-
United Launch Alliance, LLC
-
Rocket Lab USA, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos de Lanzamiento Reutilizables Empresas cubiertas en este informe
- Space Exploration Technologies Corp.
- ArianeGroup SAS
- United Launch Alliance, LLC
- Indian Space Research Organisation
- Rocket Lab USA, Inc.
- Mitsubishi Heavy Industries, Ltd.
- Blue Origin Enterprises, L.P.
- Hyundai Rotem Company
- Shanghai Academy of Spaceflight Technology
- Korea Aerospace Research Institute
- ispace, inc.
- LandSpace Technology Co., Ltd.
- Stoke Space Technologies, Inc.
- China Aerospace Science and Technology Corporation
- Innovative Rocket Technologies Inc. (iRocket)
Lea el análisis de las empresas de vehículos de lanzamiento reutilizables
Desarrollos recientes de la industria en Mercado de Vehículos de Lanzamiento Reutilizables
- Febrero de 2026: China avanzó en su hoja de ruta de vuelo espacial reutilizable con el lanzamiento de una nave espacial experimental reutilizable a bordo de un cohete Larga Marcha-2F desde el Centro de Lanzamiento de Satélites de Jiuquan.
- Febrero de 2026: La Agencia Espacial Tripulada de China realizó una prueba de vuelo integrada de su cápsula de tripulación Mengzhou de próxima generación en combinación con los vehículos de lanzamiento reutilizables Larga Marcha-10 (CZ-10). Marcó la primera integración demostrada públicamente de China de hardware de tripulación de clase lunar con una arquitectura reutilizable de gran capacidad de elevación.
- Marzo de 2025: La organización de Acceso Asegurado al Espacio (AATS) del Comando de Sistemas Espaciales de EE. UU. certificó el sistema de lanzamiento Vulcan de United Launch Alliance para misiones de Lanzamiento Espacial de Seguridad Nacional. ULA ahora es elegible para lanzar misiones NSSL después de cumplir 52 criterios, incluidas 180 tareas, 2 demostraciones de vuelo y 114 auditorías.
Alcance del Informe Global del Mercado de Vehículos de Lanzamiento Reutilizables
Un sistema de lanzamiento espacial diseñado para recuperar todo o parte de sí mismo después de desplegar un satélite en órbita se denomina vehículo de lanzamiento reutilizable (VLR). El objetivo principal de un VLR es reducir los costos de lanzamiento de satélites mediante la recuperación de sistemas y componentes críticos agotados. Para proporcionar una perspectiva integral, el estudio incluye un análisis detallado de los lanzamientos anuales de satélites y los modelos de vehículos de lanzamiento utilizados para el despliegue orbital. El estudio también considera los esfuerzos continuos de I+D invertidos por los actores del mercado para desarrollar nuevas variantes de VLR.
El mercado de vehículos de lanzamiento reutilizables está segmentado por tipo, configuración, clase de carga útil, usuario final, misión y geografía. Por tipo, el mercado está segmentado en parcialmente reutilizable y totalmente reutilizable. Por configuración, el mercado está segmentado en monofásico a órbita, bifásico a órbita y multifásico. Por clase de carga útil, el mercado está segmentado en pequeño, mediano y pesado. Por usuario final, el mercado está segmentado en comercial y defensa y gobiernos. Por misión, el mercado está segmentado en despliegue de satélites, reabastecimiento de carga y logística en el espacio, y vuelo espacial tripulado. El informe también cubre los tamaños de mercado y las previsiones para el mercado de vehículos de lanzamiento reutilizables en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Parcialmente Reutilizable |
| Totalmente Reutilizable |
| Monofásico a Órbita (SSTO) |
| Bifásico a Órbita (TSTO) |
| Multifásico (reutilización solo del propulsor) |
| Pequeño (menos de 2.000 kg) |
| Mediano (2.000 kg a 20.000 kg) |
| Pesado (más de 20.000 kg) |
| Comercial |
| Defensa y Gobiernos |
| Despliegue de Satélites |
| Reabastecimiento de Carga y Logística en el Espacio |
| Vuelo Espacial Tripulado |
| América del Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| Francia | |
| Alemania | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Resto del Mundo | Oriente Medio |
| África | |
| América del Sur |
| Por Tipo | Parcialmente Reutilizable | |
| Totalmente Reutilizable | ||
| Por Configuración | Monofásico a Órbita (SSTO) | |
| Bifásico a Órbita (TSTO) | ||
| Multifásico (reutilización solo del propulsor) | ||
| Por Clase de Carga Útil | Pequeño (menos de 2.000 kg) | |
| Mediano (2.000 kg a 20.000 kg) | ||
| Pesado (más de 20.000 kg) | ||
| Por Usuario Final | Comercial | |
| Defensa y Gobiernos | ||
| Por Misión | Despliegue de Satélites | |
| Reabastecimiento de Carga y Logística en el Espacio | ||
| Vuelo Espacial Tripulado | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | Oriente Medio | |
| África | ||
| América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene hoy el mercado de vehículos de lanzamiento reutilizables?
El mercado de vehículos de lanzamiento reutilizables alcanzó los 6,43 mil millones de USD en 2026 y se proyecta que se expanda a 9,45 mil millones de USD para 2031, expandiéndose a una CAGR del 7,99%.
¿Qué segmento del mercado de vehículos de lanzamiento reutilizables está creciendo más rápido?
Los vehículos totalmente reutilizables representan el tipo de más rápido crecimiento, avanzando a una CAGR del 11,17% hasta 2031.
¿Por qué se considera Asia-Pacífico una región de alto crecimiento?
Las iniciativas de cohetes comerciales de China y el programa de Vehículo de Lanzamiento de Próxima Generación de India impulsan una CAGR del 17,77% para Asia-Pacífico, la tasa regional más alta.
¿Qué papel desempeñan los contratos gubernamentales en el crecimiento del mercado?
Los contratos de lanzamiento de seguridad nacional plurianuales por valor de 13,7 mil millones de USD proporcionan ingresos estables que respaldan la inversión continua en sistemas reutilizables.
¿Cuál es la principal barrera para los nuevos participantes?
El elevado capital inicial para plataformas de lanzamiento, producción de motores e infraestructura de reacondicionamiento sigue siendo el principal obstáculo para la entrada al mercado.