
Tamaño y Participación del Mercado de Tratamiento de Enfermedades Raras
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 271.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 472.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.78% CAGR |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
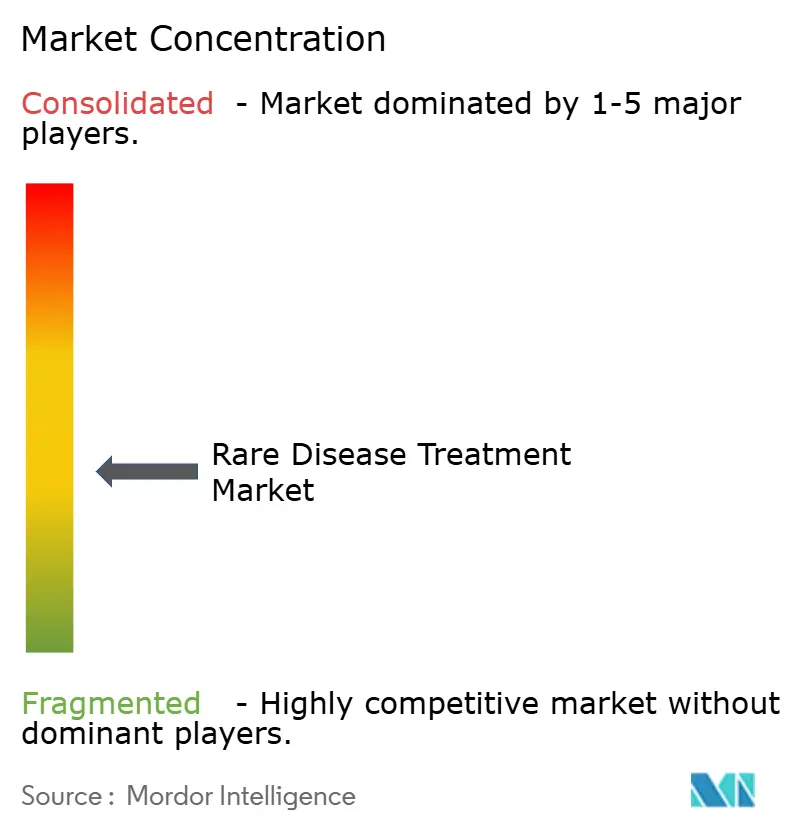
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Enfermedades Raras por Mordor Intelligence
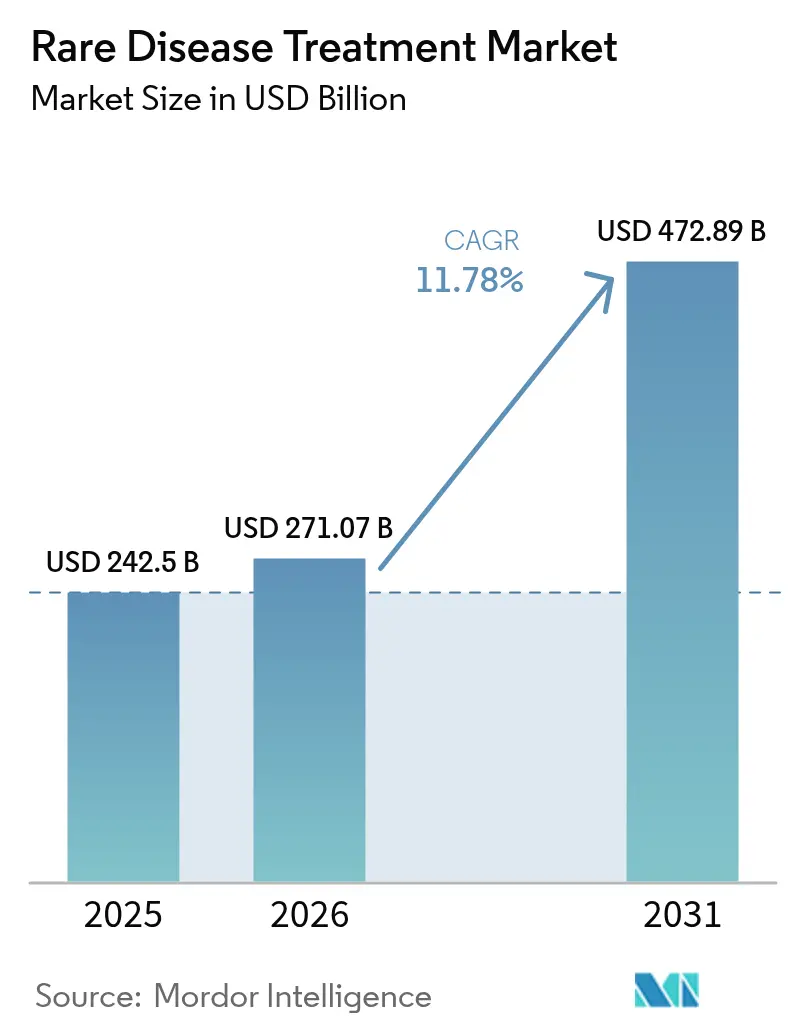
Se espera que el tamaño del mercado de Tratamiento de Enfermedades Raras crezca de USD 242,5 mil millones en 2025 a USD 271,07 mil millones en 2026 y se prevé que alcance USD 472,89 mil millones en 2031 a una CAGR del 11,8% durante 2026-2031.
Los sostenidos incentivos globales, la rápida maduración de la terapia génica y la aceptación por parte de los pagadores de avances de alto valor sustentan este crecimiento, incluso cuando los grupos de pacientes siguen siendo reducidos. Las fusiones entre grupos farmacéuticos multinacionales e innovadores especializados intensifican el posicionamiento competitivo, mientras que los proyectos piloto de fabricación distribuida comienzan a aliviar las restricciones de suministro de vectores virales. La ampliación de las listas de enfermedades raras en Asia-Pacífico y las vías de revisión acelerada complementan el liderazgo norteamericano, ampliando el alcance geográfico. Los lanzamientos de terapias génicas neurológicas destacan el desplazamiento hacia modalidades curativas, y las tecnologías de administración oral de biológicos amplían la comodidad para las indicaciones huérfanas crónicas. La fuerza combinada de la confianza regulatoria y el progreso tecnológico asegura el impulso del mercado a largo plazo.
Conclusiones Clave del Informe
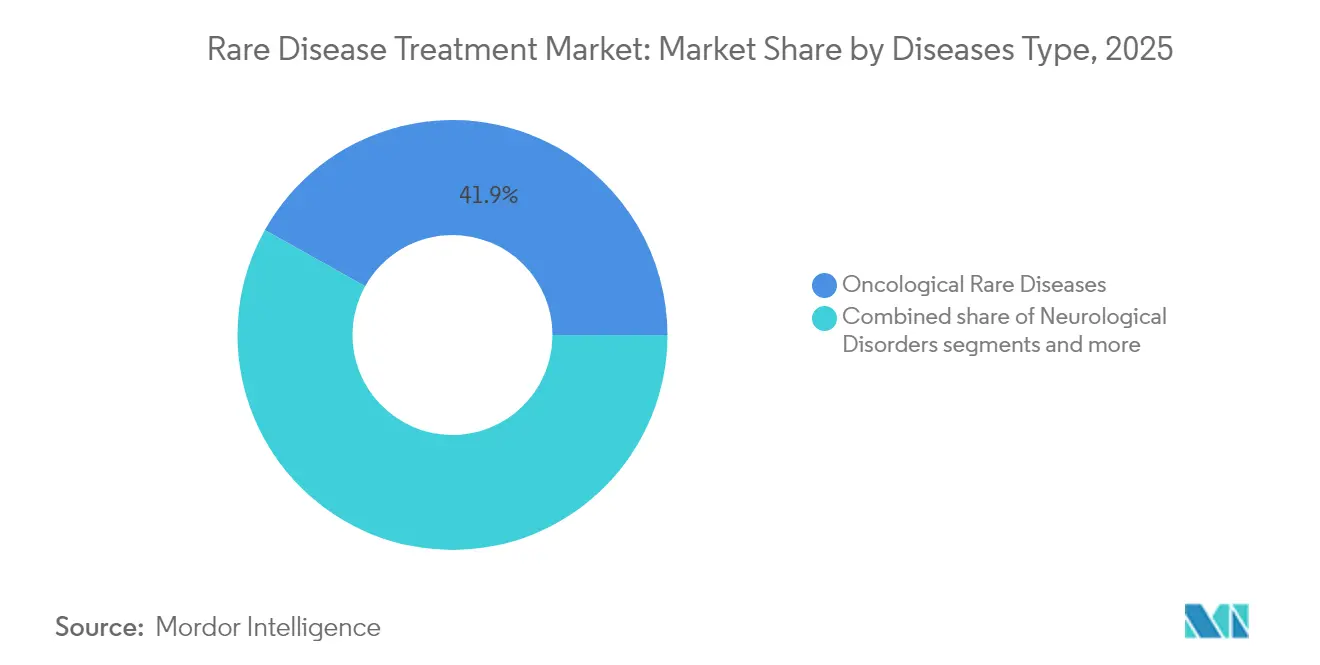
- Por tipo de enfermedad, las enfermedades raras oncológicas representaron el 41,89% de la participación en el mercado de tratamiento de enfermedades raras en 2025; se prevé que los trastornos neurológicos se expandan a una CAGR del 12,62% hasta 2031.
- Por tipo de terapia, los biológicos y anticuerpos monoclonales representaron el 50,74% del tamaño del mercado de tratamientos de enfermedades raras en 2025. En contraste, se proyecta que las terapias génicas y celulares avancen a una CAGR del 12,88% de 2025 a 2031.
- Por vía de administración, los productos parenterales representaron el 60,63% de los ingresos en 2025, mientras que se espera que las formulaciones orales crezcan a una CAGR del 13,05% entre 2026 y 2031.
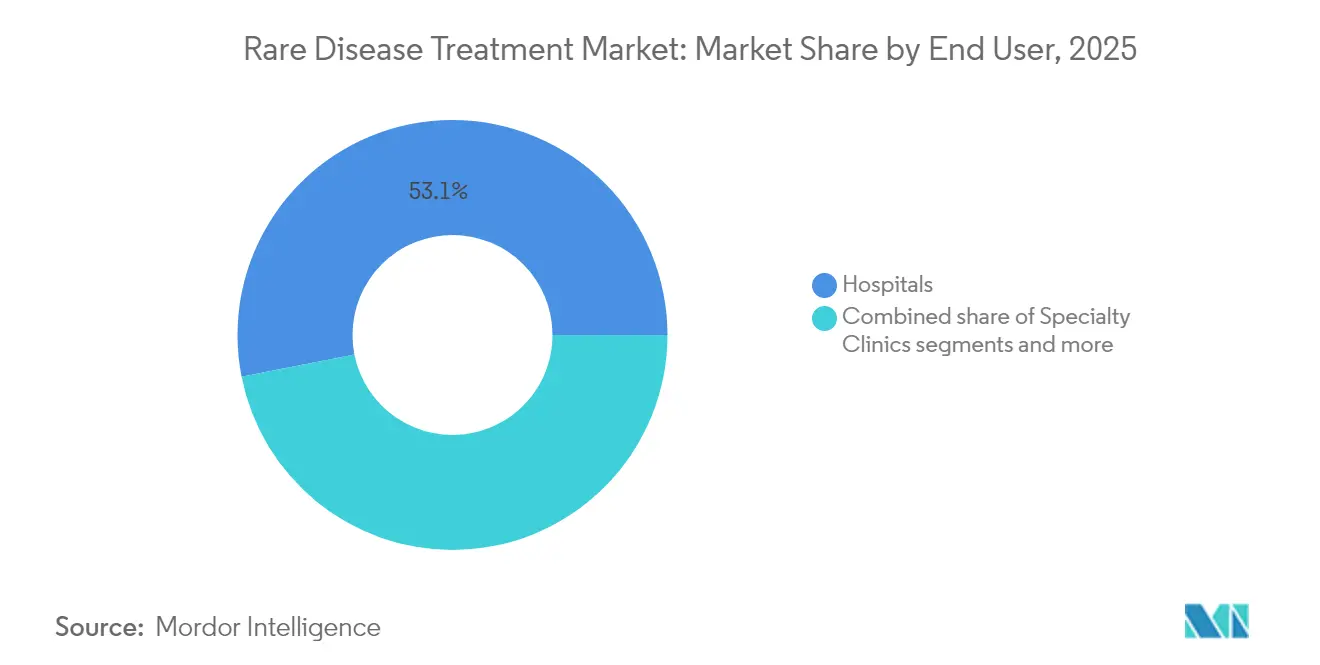
- Por usuario final, los hospitales captaron el 53,11% del tamaño del mercado de tratamiento de enfermedades raras en 2025; los entornos de atención domiciliaria registraron la CAGR más rápida del 13,12% para el período de previsión.
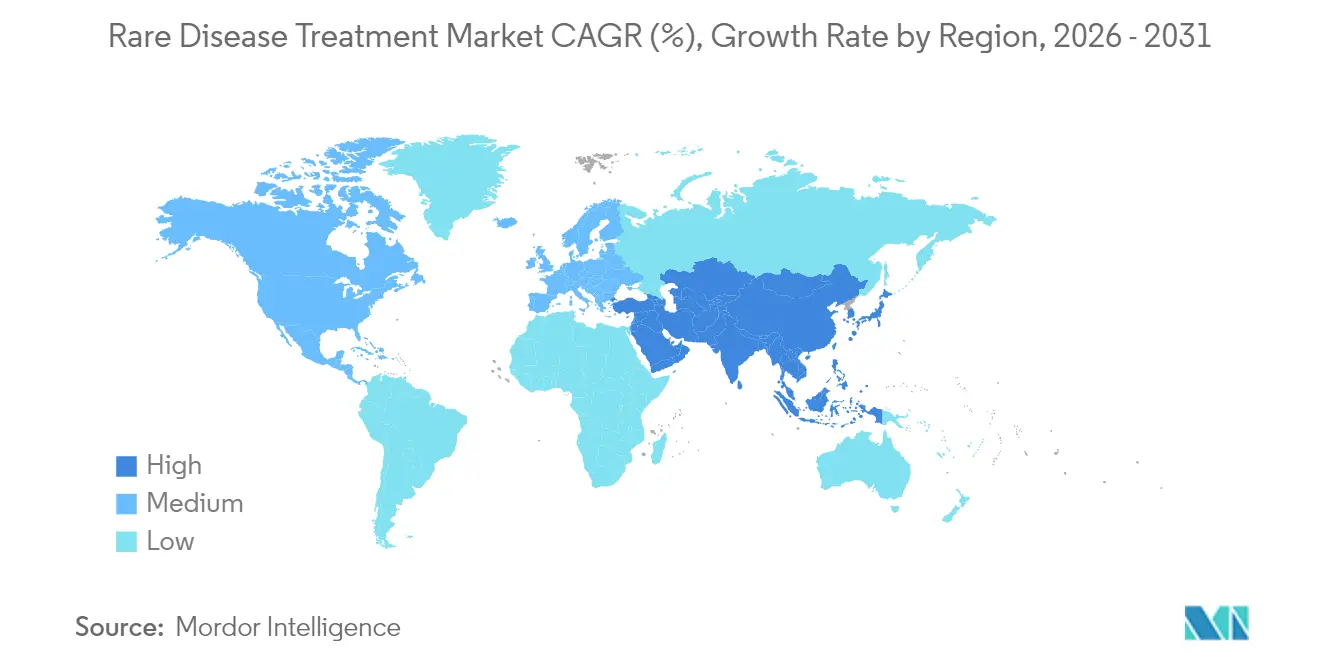
- A nivel regional, América del Norte controló el 41,86% de la participación en el mercado de tratamiento de enfermedades raras en 2025, y Asia-Pacífico está en camino de alcanzar una CAGR del 13,29% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Tratamiento de Enfermedades Raras
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos gubernamentales y exclusividad global de medicamentos huérfanos | +2.8% | Global, con mayor impacto en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Creciente cartera de aprobaciones de medicamentos huérfanos por parte de la FDA/EMA | +2.1% | Núcleo en América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Precios superiores y marcos favorables de reembolso | +1.9% | América del Norte y la UE, en desarrollo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápidos avances en terapias génicas y celulares | +2.4% | Global, con primeras ganancias en América del Norte, la UE y Japón | Largo plazo (≥ 4 años) |
| Fabricación distribuida para terapia génica personalizada | +0.8% | América del Norte y la UE, programas piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ensayos virtuales habilitados por IA para cohortes ultrararas | +1.2% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos Gubernamentales y Exclusividad Global de Medicamentos Huérfanos
La exclusividad prolongada y los créditos fiscales continúan respaldando la innovación dentro del mercado de tratamiento de enfermedades raras. En los Estados Unidos, la exclusividad de siete años y los créditos fiscales del 25% para ensayos clínicos reducen el riesgo neto, mientras que la Unión Europea otorga una protección de 10 años que puede extenderse a 12 años para el cumplimiento pediátrico. Los Vales de Revisión Prioritaria con un valor aproximado de USD 150 millones añaden un mayor potencial de retorno, como lo demuestra la venta posterior a la aprobación de DAYBUE para el síndrome de Rett. Dichos incentivos contribuyen a traducir los avances de la ciencia básica en terapias comercialmente viables.
Creciente Cartera de Aprobaciones de Enfermedades Raras por Parte de la FDA/EMA
Los organismos reguladores han adoptado mecanismos acelerados. La FDA aprobó múltiples terapias génicas en 2024, incluida Kebilidi para la deficiencia de descarboxilasa de L-aminoácidos aromáticos. La EMA otorgó 17 designaciones huérfanas en 2023, lo que demuestra un flujo constante de candidatos. Junto con el programa piloto FDA START y los esquemas EMA PRIME, estos marcos reducen la incertidumbre en la revisión y aceleran los lanzamientos, impulsando la expansión del mercado.
Precios Superiores y Marcos Favorables de Reembolso
Los costos anuales de terapia frecuentemente superan los USD 500.000, aunque los pagadores respaldan los medicamentos de alto valor que demuestran un beneficio clínico duradero. Lenmeldy para la leucodistrofia metacromática obtuvo el reembolso incluso a precios de varios millones de dólares. El Modelo de Acceso a Terapias Celulares y Génicas de los EE. UU. fomenta contratos de pago a plazos y basados en resultados que equilibran la presión presupuestaria con el acceso de los pacientes.
Rápidos Avances en Terapias Génicas y Celulares
Siete terapias génicas con vectores AAV han obtenido aprobación hasta la fecha, validando las plataformas vectoriales e impulsando la inversión en más de 700 programas de desarrollo activos. La edición in vivo basada en CRISPR ofrece perspectivas para mutaciones ultrararas, ilustrada por protocolos de paciente único que fueron sometidos a revisión por la FDA en 2024.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Grupos de pacientes limitados para ensayos clínicos aleatorizados convencionales | -1.4% | Global, más agudo en condiciones ultrararas | Mediano plazo (2-4 años) |
| Creciente resistencia de los pagadores a los precios de seis cifras | -2.1% | América del Norte y la UE, en desarrollo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cuellos de botella en la fabricación de vectores virales | -1.7% | Global, más grave en América del Norte y la UE | Mediano plazo (2-4 años) |
| Responsabilidades por seguridad a largo plazo tras la terapia génica | -0.9% | Global, con enfoque regulatorio en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Grupos de Pacientes Limitados para Ensayos Clínicos Aleatorizados Convencionales
Las condiciones ultrararas pueden involucrar apenas a cientos de pacientes en todo el mundo, lo que hace extremadamente difícil la realización de ensayos aleatorizados estándar. Los diseños adaptativos y de tipo cesta son de ayuda, pero más del 50% de los estudios sobre enfermedades raras aún no logran publicar resultados debido a brechas en el reclutamiento.
Creciente Resistencia de los Pagadores a los Precios de Seis Cifras
La legislación de los EE. UU., como la Ley de Reducción de la Inflación, ha reducido la probabilidad de que las empresas busquen indicaciones adicionales una vez que declina la exclusividad, lo que refleja la preocupación por las futuras negociaciones de precios. Los datos más recientes muestran que el gasto en medicamentos especializados de la Parte D de Medicare (que incluye muchos medicamentos huérfanos) aumentó un 43% desde principios de 2024 hasta principios de 2025, con costos que aumentaron de aproximadamente USD 1.200 a USD 1.700 por miembro por mes para los beneficiarios no pertenecientes a ingresos bajos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Enfermedad: Las Enfermedades Raras Oncológicas Lideran, pero los Trastornos Neurológicos se Aceleran
Las enfermedades raras oncológicas capturaron el 41,89% de la participación en el mercado de tratamiento de enfermedades raras en 2025, lo que subraya su dominio en términos de ingresos dentro del mercado global de tratamiento de enfermedades raras. Este liderazgo refleja la alta necesidad clínica insatisfecha y los precios superiores asociados con los terapéuticos oncológicos de nicho, en particular las neoplasias malignas hematológicas que se benefician de los biológicos dirigidos y las inmunoterapias. Se proyecta que el tamaño del mercado de tratamiento de enfermedades raras para indicaciones oncológicas mantenga un crecimiento de dígito medio único a medida que medicamentos de precisión adicionales obtengan aprobaciones y amplíen las sub-cohortes abordables. Los trastornos neurológicos, en cambio, tienen una previsión de crecimiento a una CAGR del 12,62% hasta 2031, impulsados por terapias génicas como Lenmeldy y Kebilidi que penetran la barrera hematoencefálica y ofrecen beneficios potencialmente curativos. Los programas piloto regulatorios que acortan los plazos de revisión para indicaciones neurodegenerativas añaden mayor impulso.
El crecimiento fuera de estos dos pilares se mantiene constante aunque significativo. Los trastornos metabólicos continúan dependiendo de la terapia de reemplazo enzimático y las modalidades emergentes de edición génica que amplían las opciones de tratamiento a lo largo de la vida. En contraste, los trastornos inmunológicos absorben los avances en anticuerpos monoclonales y plataformas de células T modificadas. Las aplicaciones para enfermedades infecciosas, aunque menores en valor, atraen interés en nichos de resistencia antimicrobiana donde los incentivos huérfanos compensan los volúmenes limitados. El análisis de cartera muestra que aproximadamente el 18% de los activos en fase III tienen como objetivo enfermedades neurológicas, lo que señala una reasignación sostenida de capital hacia categorías de alto crecimiento. En general, la diversificación por tipo de enfermedad reduce el riesgo de cartera para los fabricantes y ayuda al mercado de tratamiento de enfermedades raras a lograr una expansión equilibrada a largo plazo.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Terapia: Los Biológicos Mantienen su Escala, las Terapias Génicas y Celulares Impulsan el Dinamismo
Los biológicos y anticuerpos monoclonales representaron el 50,74% de los ingresos de 2025, manteniendo su posición en el centro del tamaño del mercado de tratamiento de enfermedades raras, gracias a su eficacia comprobada y la familiaridad de los pagadores con los modelos de infusión crónica. Aun así, las terapias génicas y celulares superan a todas las demás modalidades con una CAGR del 12,88%, impulsadas por una cartera que supera los 700 programas clínicos activos dirigidos tanto a mutaciones bien caracterizadas como a ultrararas. Las aprobaciones recientes en categorías neurológicas y hematológicas validan los vectores de virus adenoasociado y fomentan la inversión en cápsides de nueva generación con mayor tropismo tisular.
La interacción competitiva entre modalidades se está ampliando. Los fármacos de molécula pequeña preservan su relevancia en nichos para vías metabólicas y modulación enzimática alostérica, ofreciendo comodidad y menor complejidad de fabricación. Las intervenciones basadas en ARN, en particular los agentes de ARN de interferencia pequeño, continúan enfrentando desafíos de adopción a pesar de una cobertura más amplia, dado que los costos de tratamiento anual oscilan entre USD 375.000 para las opciones de primera generación, como patisiran (ONPATTRO), hasta más de USD 1,6 millones para las terapias de ARN de interferencia pequeño más recientes y altamente especializadas. Vutrisiran (Amvuttra), administrado trimestralmente, reduce la carga de administración y la utilización relacionada de la atención sanitaria, lo que le confiere una posible ventaja en términos de costo-efectividad frente a patisiran sin comprometer el beneficio clínico. Las terapias de reemplazo enzimático siguen siendo fundamentales para las enfermedades de almacenamiento lisosomal; sin embargo, los estudios de cambio a largo plazo sugieren un desplazamiento gradual hacia las transferencias génicas de administración única. En conjunto, estas dinámicas transforman la combinación terapéutica e intensifican la presión de innovación sobre las carteras de biológicos establecidas dentro del mercado de tratamiento de enfermedades raras.
Por Vía de Administración: El Predominio Parenteral Enfrenta la Presión de las Vías Oral y Subcutánea
La administración parenteral retuvo el 60,63% de los ingresos de 2025, lo que refleja las necesidades de biodisponibilidad de los biológicos, las terapias génicas y las enzimas de alto peso molecular. Las infusiones hospitalarias dominan el inicio de la terapia génica, mientras que los formatos subcutáneos ganan popularidad para los regímenes crónicos de anticuerpos. No obstante, se proyecta que las formulaciones orales se expandan a una CAGR del 13,05% hasta 2031, impulsadas por potenciadores de permeación como el SNAC, que permiten a los péptidos y proteínas pequeñas sobrevivir al tránsito gastrointestinal. Estas innovaciones proporcionan una adherencia precisa y beneficios en la calidad de vida para los tratamientos a largo plazo.
Los avances tecnológicos están ampliando aún más las opciones de administración. Las vías transmucosas y los depósitos implantables están siendo investigados activamente para condiciones metabólicas ultrararas que requieren perfiles farmacocinéticos estables. Las encuestas de preferencia poscomercialización indican que el 82% de los pacientes de inmunología y hematología cambiaría las infusiones hospitalarias a la administración subcutánea en el hogar si la eficacia y la seguridad fueran equivalentes. A medida que mejora el diseño de los dispositivos y maduran los datos de estabilidad, se espera que la exclusividad parenteral se suavice, habilitando regímenes más centrados en el paciente que refuercen la adopción en todo el mercado de tratamiento de enfermedades raras.
Por Usuario Final: El Liderazgo Hospitalario Cede Paso a la Atención Descentralizada
Los hospitales generaron el 53,11% de los ingresos del mercado de tratamiento de enfermedades raras en 2025, ya que las infusiones complejas de terapia génica y el monitoreo de la primera dosis requieren infraestructura especializada. Sin embargo, se prevé que los entornos de atención domiciliaria crezcan a una CAGR del 13,12%, respaldados por iniciativas de los pagadores que fomentan la enfermería de infusión descentralizada y la supervisión digital de la adherencia. Los estudios de costos sobre la terapia de reemplazo enzimático para las enfermedades de almacenamiento lisosomal muestran paridad entre la administración hospitalaria y la domiciliaria, erosionando los argumentos económicos de la centralización.
Las clínicas especializadas y los centros académicos preservan un papel crítico en el diagnóstico, la confirmación de elegibilidad y la adjudicación de eventos adversos, en particular para las modalidades de primera clase. El seguimiento por telesalud y la recolección de muestras de laboratorio a distancia simplifican aún más la gestión a largo plazo, alineándose con las tendencias más amplias pospandemia. Los proveedores de cadenas de suministro están desarrollando capacidades de infusión domiciliaria llave en mano para satisfacer la creciente demanda de formulaciones subcutáneas. A medida que estos ecosistemas de servicios escalan, aumenta la autonomía del paciente y los hospitales transitan hacia la administración de terapias génicas de alta complejidad, lo que en conjunto remodela los patrones de utilización dentro del mercado de tratamiento de enfermedades raras.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
América del Norte representó el 41,86% de la participación en el mercado de tratamiento de enfermedades raras en 2025, lo que refleja la combinación de las vías de acceso acelerado de la FDA, la amplia cobertura de seguros comerciales y las sólidas redes de investigación académica. Los plazos promedio de lanzamiento de activos huérfanos son de dos a tres años más cortos que en cualquier otra región, lo que otorga a los Estados Unidos una ventaja de primer movedor duradera. Canadá refleja este impulso a través de su programa de Revisión Prioritaria, aunque los límites presupuestarios provinciales retrasan el acceso uniforme entre seis y nueve meses. Europa le sigue de cerca; la EMA otorgó 17 nuevas designaciones huérfanas en 2023, lo que subraya un sólido proceso de revisión centralizada que reduce los expedientes nacionales duplicativos. No obstante, las dispares reglas de reembolso significan que los países de Europa Central y Oriental cubren menos de la mitad de las terapias aprobadas, creando un entorno de acceso de dos niveles.
Asia-Pacífico está en camino de alcanzar la CAGR más rápida del 13,29% hasta 2031, impulsada principalmente por las reformas regulatorias de China que ampliaron la Lista Nacional de Enfermedades Raras de 121 a 207 condiciones. El esquema NMPA CARE comprime los ciclos de revisión a 130 días hábiles para los medicamentos que califican, aunque solo el 38% de las terapias huérfanas autorizadas por la FDA obtienen posteriormente la aprobación china, lo que señala obstáculos de localización persistentes. Japón mantiene el liderazgo en indicaciones neuromusculares ultrararas; su aprobación en 2024 del ácido aceneurámico para la miopatía por GNE ilustra el valor de los programas de subsidio dirigidos. Corea del Sur y Singapur implementan créditos fiscales y subvenciones para infraestructura de ensayos clínicos que atraen estudios multinacionales, aunque las pequeñas poblaciones domésticas aún limitan el potencial de ingresos. En conjunto, la creciente capacidad diagnóstica, la expansión del tamizaje neonatal y el aumento del ingreso per cápita sustentan la contribución a largo plazo de Asia-Pacífico al tamaño del mercado de tratamiento de enfermedades raras. América Latina, el Oriente Medio y África representan fronteras incipientes aunque estratégicas con una penetración actual de un solo dígito. La Agencia de Vigilancia Sanitaria de Brasil otorga hasta ocho años de exclusividad para medicamentos huérfanos prioritarios, pero el reembolso sigue siendo caso por caso, generando una adopción impredecible. Arabia Saudita estableció un Registro de Enfermedades Raras en 2024, sentando las bases para la futura entrada al mercado una vez que maduren las directrices farmacoeconómicas locales. Las organizaciones multilaterales están piloteando modelos de adquisición agrupada para aliviar las barreras de accesibilidad, aunque la volatilidad cambiaria y las brechas en la cadena de suministro continúan restringiendo el crecimiento.

Panorama regulatorio
La regulación del tratamiento de enfermedades raras está cada vez más determinada por los incentivos para medicamentos huérfanos y los marcos de revisión acelerada en las principales agencias. En Estados Unidos, las vías de medicamentos huérfanos y los programas acelerados de la FDA respaldan una alta proporción de aprobaciones novedosas que reciben designación de huérfano (23 de 46 fármacos novedosos en 2025), y las recientes iniciativas específicas para enfermedades raras continúan formalizando cómo se genera la evidencia cuando los ensayos aleatorizados no son viables para cohortes ultrarraras.
En 2026, la FDA emitió una guía preliminar destinada a acelerar el desarrollo de terapias individualizadas para enfermedades ultrarraras, lo que señala una aceptación más amplia de paquetes de evidencia no tradicionales para las aprobaciones y la expansión de etiquetas. En Europa, un acuerdo político alcanzado en diciembre de 2025 sobre la reforma de la legislación farmacéutica de la UE incluye actualizaciones a las normas de medicamentos huérfanos, con una implementación programada para comenzar en 2026 y un período de transición hasta 2028. Es probable que esto genere un entorno de incentivos más modulado que pueda afectar la planificación de la exclusividad y la secuenciación de lanzamientos en los Estados miembros de la UE.
Análisis de la cadena de valor
La cadena de valor del tratamiento de enfermedades raras abarca desde la investigación y el desarrollo traslacional hasta el desarrollo clínico estructurado en torno a cohortes pequeñas de pacientes, el desarrollo de CMC y la fabricación especializada (incluidos vectores virales, plásmidos y procesamiento celular para terapias avanzadas). Debido a que los volúmenes son bajos y los procesos pueden ser a medida, los programas a menudo dependen de proveedores únicos para insumos críticos como plásmidos para terapia génica, lo que convierte la continuidad del suministro y el rendimiento de las pruebas de liberación en limitaciones clave.
Aguas abajo, la ejecución de la distribución y el acceso añade fricción operativa debido a los controles de los pagadores, los requisitos de datos para los acuerdos basados en resultados y el cumplimiento jurisdiccional, incluidas las normas estatales en evolución en EE. UU. que pueden afectar las redes de distribución limitada. A medida que los reguladores impulsan una preparación de CMC más temprana y los desarrolladores adoptan modelos de atención descentralizados, los fabricantes y las CDMO están alineando la validación de procesos, la logística de cadena de frío y los servicios a pacientes para reducir el tiempo hasta la terapia, manteniendo al mismo tiempo la cadena de identidad y la cadena de custodia para las modalidades personalizadas.
Panorama Competitivo
El mercado de tratamiento de enfermedades raras cuenta con actores destacados como Pfizer, AstraZeneca, Novartis, Bristol-Myers Squibb y Bayer AG, quienes lideran la innovación y el desarrollo. Estas empresas se enfocan cada vez más en terapias innovadoras y biológicos para el tratamiento de trastornos genéticos raros, aprovechando capacidades de investigación avanzadas y extensas redes de ensayos clínicos. Las colaboraciones estratégicas con instituciones de investigación y empresas biotecnológicas más pequeñas se han vuelto habituales para acelerar los plazos de desarrollo de medicamentos y ampliar las carteras terapéuticas. Las empresas también invierten fuertemente en plataformas de terapia génica y enfoques de medicina de precisión, trabajando simultáneamente para mejorar el acceso de los pacientes a través de redes de distribución especializadas. La industria ha experimentado un cambio marcado hacia estrategias de desarrollo centradas en el paciente, con empresas que establecen unidades dedicadas a enfermedades raras e implementan programas de apoyo integrales para las poblaciones afectadas. Cabe destacar que las empresas de medicamentos huérfanos desempeñan un papel crucial en esta transformación, impulsando el desarrollo de medicamentos huérfanos para abordar las necesidades médicas no satisfechas.
Líderes de la Industria del Tratamiento de Enfermedades Raras
Amgen Inc.
Biomarin Pharmaceuticals
Bayer AG
Bristol-Myers Squibb Company
AstraZeneca (Alexion Pharmaceuticals Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La modernización regulatoria para el desarrollo de tratamientos ultrarraros está creando un espacio práctico para programas individualizados y de cohortes muy pequeñas. La FDA emitió una guía preliminar en 2026 para acelerar el desarrollo de terapias individualizadas para enfermedades ultrarraras donde los ensayos aleatorizados no son viables, complementando esfuerzos de la agencia como los Principios de Evidencia para Enfermedades Raras introducidos en septiembre de 2025. En conjunto, estos pasos respaldan estrategias de evidencia para indicaciones con grupos de pacientes extremadamente limitados.
La resiliencia en fabricación y suministro también es una oportunidad visible a medida que el mercado se desplaza hacia modalidades de mayor complejidad. Las inversiones en capacidad y los acuerdos de fabricación a largo plazo apuntan a una expansión activa: Kedrion Biopharma anunció un programa de expansión de 150 millones de EUR en Italia para triplicar la capacidad de procesamiento de plasma a 3,3 millones de litros anuales para 2031, y la expansión de la huella a gran escala continúa entre las principales biofarmacéuticas, incluida la inversión anunciada por AstraZeneca de 2.000 millones de USD en fabricación en Maryland (noviembre de 2025), que cubre la capacidad de producción para su cartera de enfermedades raras. En terapias avanzadas, las asociaciones de suministro comercial y las extensiones de capacidad, incluidas Minaris y Genetix Biotherapeutics para LYFGENIA y Lonza y Genetix Biotherapeutics para ZYNTEGLO, reflejan la demanda continua de fabricación escalable de CGT. Esto refuerza las oportunidades para desarrolladores, CDMO y proveedores de tecnología habilitante enfocados en reducir la variabilidad de lotes y los tiempos de respuesta.
Desarrollos recientes del sector
- Julio de 2026: BioMarin informó que la FDA de EE. UU. aceptó su NDA suplementaria que busca la aprobación completa de VOXZOGO (vosoritida) para niños con acondroplasia, con una fecha objetivo de acción PDUFA del 28 de febrero de 2027. La presentación respalda un cambio de posicionamiento de aprobación acelerada a aprobación completa, reforzando la gestión del ciclo de vida en la displasia esquelética, donde los paquetes de evidencia a largo plazo son fundamentales para el acceso y la confianza en la prescripción.
- Abril de 2026: BioMarin completó su adquisición de Amicus Therapeutics por 4.800 millones de USD, añadiendo Galafold (enfermedad de Fabry) y Pombiliti + Opfolda (enfermedad de Pompe) a su cartera comercial. La combinación amplía la presencia de BioMarin en enfermedades raras dentro de los trastornos de almacenamiento lisosomal y fortalece su escala en distribución especializada, servicios a pacientes y ejecución del acceso al mercado global.
- Diciembre de 2025: Amgen anunció la aprobación de la FDA de EE. UU. de UPLIZNA (inebilizumab-cdon) para adultos con miastenia gravis generalizada. Esta expansión de etiqueta extiende un biológico comercializado a otra indicación rara en neurología autoinmune, aumentando la intensidad competitiva en inmunología especializada y reforzando el papel de las capacidades de comercialización de las grandes farmacéuticas en categorías huérfanas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como los ingresos obtenidos de las terapias utilizadas para tratar enfermedades raras, contabilizados a nivel del fabricante y rastreados en las principales regiones durante el período de estudio.
Exclusiones del alcance: excluimos los diagnósticos, los programas de detección y las herramientas de investigación pura que no generan ingresos por tratamiento.
Descripción general de la segmentación
- Por Tipo de Enfermedad
- Enfermedades Raras Oncológicas
- Trastornos Neurológicos
- Trastornos Metabólicos
- Trastornos Hematológicos
- Trastornos Inmunológicos
- Enfermedades Infecciosas
- Otros
- Por Tipo de Terapia
- Fármacos de Molécula Pequeña
- Biológicos y Anticuerpos Monoclonales
- Terapia Génica y Celular
- Terapia Basada en ARN
- Terapia de Reemplazo Enzimático
- Otros
- Por Vía de Administración
- Oral
- Parenteral
- Otros
- Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Entornos de Atención Domiciliaria
- Institutos de Investigación y Académicos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el límite del mercado y construir la primera aproximación de los supuestos de demanda y precios. Revisamos fuentes públicas como los listados de designación y aprobación de medicamentos huérfanos de la FDA, el Centro de Información sobre Enfermedades Genéticas y Raras del NIH, y el registro comunitario de la EMA para medicamentos huérfanos, con el fin de entender qué tratamientos se comercializan activamente.
Para respaldar los supuestos de volumen y acceso, también nos apoyamos en fuentes como los CDC para el contexto epidemiológico, las estadísticas de salud de la OCDE para señales de gasto y utilización, y la literatura clínica y de economía de la salud revisada por pares para patrones de tratamiento y persistencia. Los informes anuales de las empresas, las presentaciones a inversores y la cobertura de prensa de buena reputación se utilizaron para validar el momento de lanzamiento, la expansión geográfica y la dirección de los precios. Cuando fue necesario, se utilizó una base de datos de suscripción de pago para datos financieros de empresas, una base de datos de patentes y una plataforma de noticias y finanzas para verificar cruzadamente las señales a nivel de producto y evitar eventos no detectados. Estas fuentes son ilustrativas y no exhaustivas, y se consultaron muchas otras fuentes públicas y de suscripción para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar la adopción del tratamiento y el comportamiento real de los precios en las distintas regiones, ya que los mercados de enfermedades raras pueden cambiar rápidamente tras expansiones de etiqueta y decisiones de reembolso. Hablamos con una combinación de fabricantes, distribuidores, pagadores, clínicos en centros especializados y expertos vinculados a la defensa de pacientes en APAC, EMEA y América para poner a prueba los supuestos y cerrar las brechas dejadas por los datos públicos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos ejecutivos: 18% | APAC: 43% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 35% | EMEA: 33% |
| Actores más pequeños: 18% | Gerentes: 47% | América: 24% |
Dimensionamiento y previsión del mercado
La lógica central de dimensionamiento parte de una construcción de arriba hacia abajo que reconstruye el grupo de demanda tratada utilizando la prevalencia de enfermedades raras, las tasas de diagnóstico y la elegibilidad para la terapia, lo que luego se traduce en valor utilizando la combinación de terapias y los precios. Los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, como la consolidación de ingresos a nivel de marca a partir de presentaciones públicas, verificaciones de canal sobre el momento de lanzamiento y indicadores de volumen donde los ciclos de tratamiento están bien descritos.
Los insumos clave del modelo incluyeron (a modo ilustrativo) los recuentos de designaciones y aprobaciones huérfanas por año, el ritmo de nuevos lanzamientos y expansiones de etiqueta, las tendencias de identificación y derivación de pacientes en centros especializados, los patrones de duración y adherencia a la terapia, y el movimiento del precio neto después de descuentos y restricciones de acceso. Cuando los datos eran escasos para indicaciones más pequeñas, aplicamos curvas de adopción conservadoras ancladas a terapias análogas, y luego revisamos el gasto por paciente implícito con la retroalimentación de las entrevistas.
La previsión se basó principalmente en el análisis de escenarios, porque eventos únicos (el éxito de un ensayo, una advertencia de seguridad o un cambio de reembolso) pueden cambiar rápidamente la trayectoria. Los supuestos sobre la cadencia de lanzamientos, la velocidad de adopción y la evolución del precio neto se revisaron con los encuestados primarios y se ajustaron por región para reflejar los diferentes comportamientos de los pagadores y los tiempos de acceso.
Validación de datos y ciclo de actualización
Validamos los resultados comparando los recuentos de pacientes implícitos, la combinación de terapias y el gasto por paciente frente a señales independientes, y luego investigamos cualquier salto que no coincida con los patrones observados de aprobación, acceso o epidemiología. Cuando una variación es material, los analistas revisan los supuestos, vuelven a comprobar las fuentes documentales y se ponen en contacto de nuevo con los expertos relevantes para confirmar si el cambio es real o un artefacto del calendario.
Se utiliza una revisión de varios pasos antes de la aprobación final, que incluye verificaciones por pares sobre el límite del mercado, la lógica de unidades y la coherencia de la conversión de divisas. Los informes se actualizan anualmente, con actualizaciones provisionales activadas por aprobaciones materiales, retiros, expansiones de etiqueta importantes y decisiones notables de precios o reembolso. Antes de la entrega, se completa una revisión final para que los clientes reciban la vista actualizada más reciente.
Tamaño del mercado de tratamiento de enfermedades raras de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el tratamiento de enfermedades raras pueden parecer muy distantes entre sí, incluso cuando utilizan títulos de apariencia similar, porque el momento subyacente y el tratamiento de precios no siempre están alineados. Las diferencias suelen provenir de cómo se selecciona el año actual, de cómo se convierte el precio de lista en precio neto, y de si los lanzamientos únicos se tratan como un cambio escalonado o se suavizan a lo largo del tiempo.
Cuando se actualiza el modelo, se normaliza el momento de la divisa y se vuelven a verificar los supuestos de precio neto en torno a las principales decisiones de reembolso y expansiones de etiqueta, y esas verificaciones de validación ayudan a explicar por qué el valor reportado por Mordor Intelligence puede diferir de las estimaciones que arrastran puntos de precio más antiguos o utilizan indicadores de precio de lista.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 271,07 mil millones de USD (2026) | |
| Revista Comercial A | 220,00 mil millones de USD (2025) | Utiliza un marco centrado únicamente en medicamentos con claridad limitada sobre los ajustes de precio neto, y el año base es anterior, lo que puede subestimar el impacto de los lanzamientos recientes y las expansiones de etiqueta. |
| Portal de la Industria B | 187,30 mil millones de USD (2025) | Aplica una proyección de horizonte más largo con supuestos de alto nivel, y es posible que no alinee completamente el momento de la divisa ni los retrasos de acceso regional, lo que puede comprimir el valor de mercado a corto plazo. |
La dispersión en la tabla refleja principalmente la selección del año, el tratamiento de precios (lista frente a neto) y si la combinación de terapias se actualiza después de eventos clave de acceso. Al mantener el modelo trazable a los grupos de pacientes tratados, la combinación de terapias y el momento de acceso específico por región, el valor resultante es más fácil de reproducir y someter a pruebas de estrés cuando las condiciones cambian.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de tratamiento de enfermedades raras?
El tamaño del mercado de tratamiento de enfermedades raras es de USD 271,07 mil millones en 2026 y se espera que alcance USD 472,89 mil millones en 2031.
¿Qué área terapéutica crece más rápido dentro del mercado de tratamiento de enfermedades raras?
Se prevé que los trastornos neurológicos crezcan a una CAGR del 12,62% hasta 2031, impulsados por terapias génicas innovadoras.
¿Por qué los tratamientos para enfermedades raras demandan precios superiores?
Los grupos de pacientes limitados y los amplios costos de desarrollo, combinados con los incentivos de exclusividad y el impacto clínico demostrado, sostienen precios que frecuentemente superan los USD 500.000 por año.
¿Qué región tiene la proyección de crecimiento más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,29% hasta 2031 debido a las reformas regulatorias y la ampliación de los registros de enfermedades raras.
Última actualización de la página el:



