
Tamaño y Participación del Mercado Global de Tratamiento de Onicomicosis
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.49 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.19 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
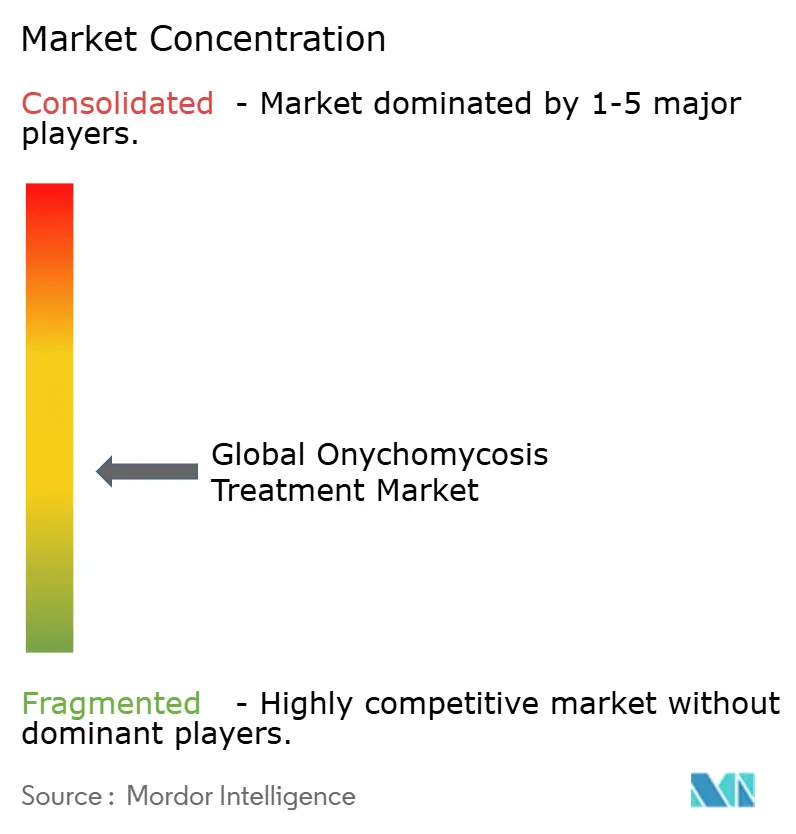
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Tratamiento de Onicomicosis por Mordor Intelligence
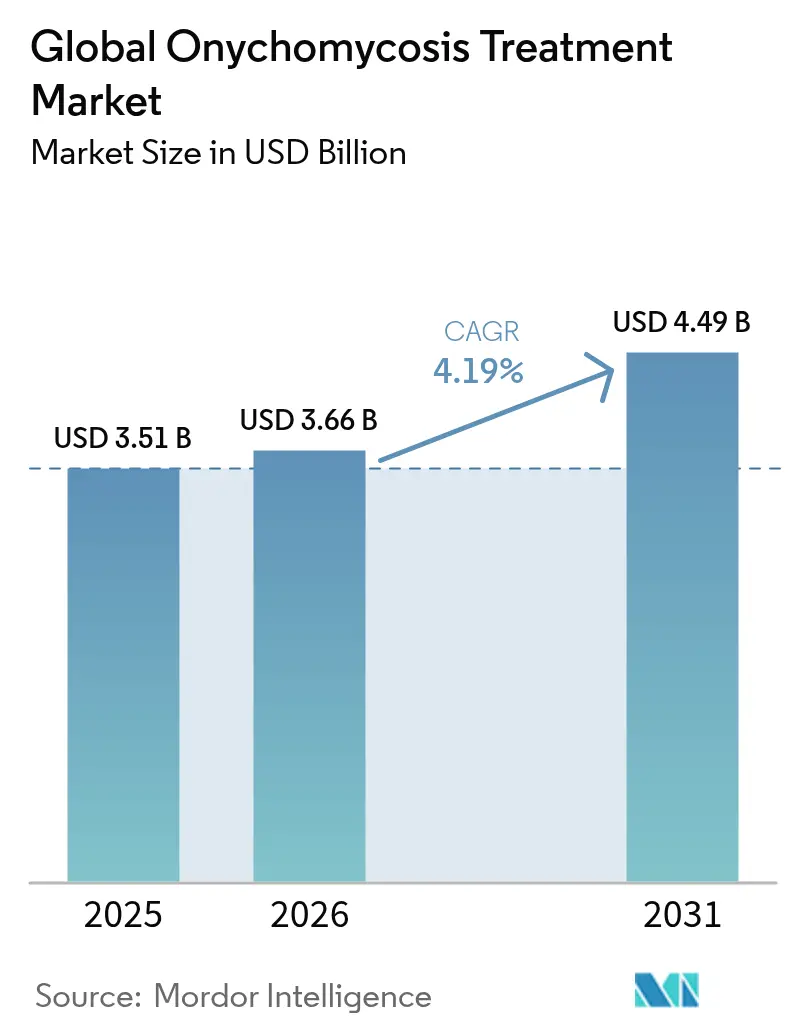
El tamaño del mercado de tratamiento de onicomicosis fue valorado en USD 3.510 millones en 2025 y se estima que crecerá desde USD 3.660 millones en 2026 hasta alcanzar USD 4.490 millones en 2031, a una CAGR del 4,19% durante el período de pronóstico (2026-2031). Los productos basados en medicamentos continúan dominando los ingresos, aunque las modalidades basadas en dispositivos ganan terreno de manera constante a medida que los médicos y los pacientes buscan alternativas que eviten los eventos adversos sistémicos. La prevalencia de la diabetes, el envejecimiento de la población y el mayor enfoque del consumidor en la estética del pie sostienen la demanda subyacente, mientras que los incentivos regulatorios de vía rápida fomentan la investigación de antifúngicos de nueva generación capaces de superar la resistencia emergente. La feroz competencia entre marcas farmacéuticas establecidas, empresas especializadas en dermatología y fabricantes innovadores de dispositivos mantiene los precios disciplinados y acelera las mejoras incrementales en la comodidad del tratamiento, la velocidad de curación y la tolerabilidad. El mayor acceso a la e-farmacia, particularmente en Asia-Pacífico, y los diagnósticos mejorados con inteligencia artificial amplían aún más el grupo de pacientes potenciales al permitir una intervención más temprana y coherente con las guías clínicas.
Conclusiones Clave del Informe
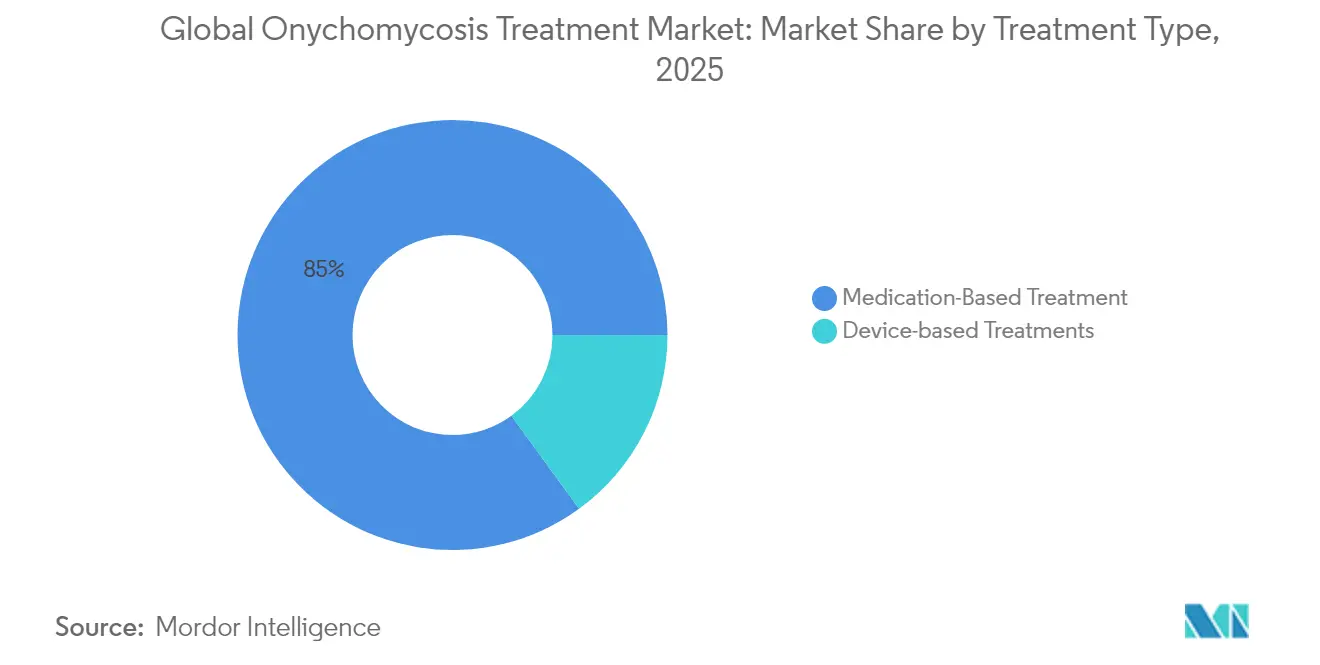
- Por tipo de tratamiento, los productos basados en medicamentos representaron el 85,02% de la participación del mercado de tratamiento de onicomicosis en 2025, mientras que se prevé que las modalidades basadas en dispositivos crezcan a una CAGR del 5,08% hasta 2031.
- Por tipo de patógeno, los dermatofitos mantuvieron una participación del 68,62% del tamaño del mercado de tratamiento de onicomicosis en 2025; los mohos no dermatofitos avanzan a una CAGR del 5,92% a medida que los diagnósticos moleculares revelan infecciones previamente no detectadas.
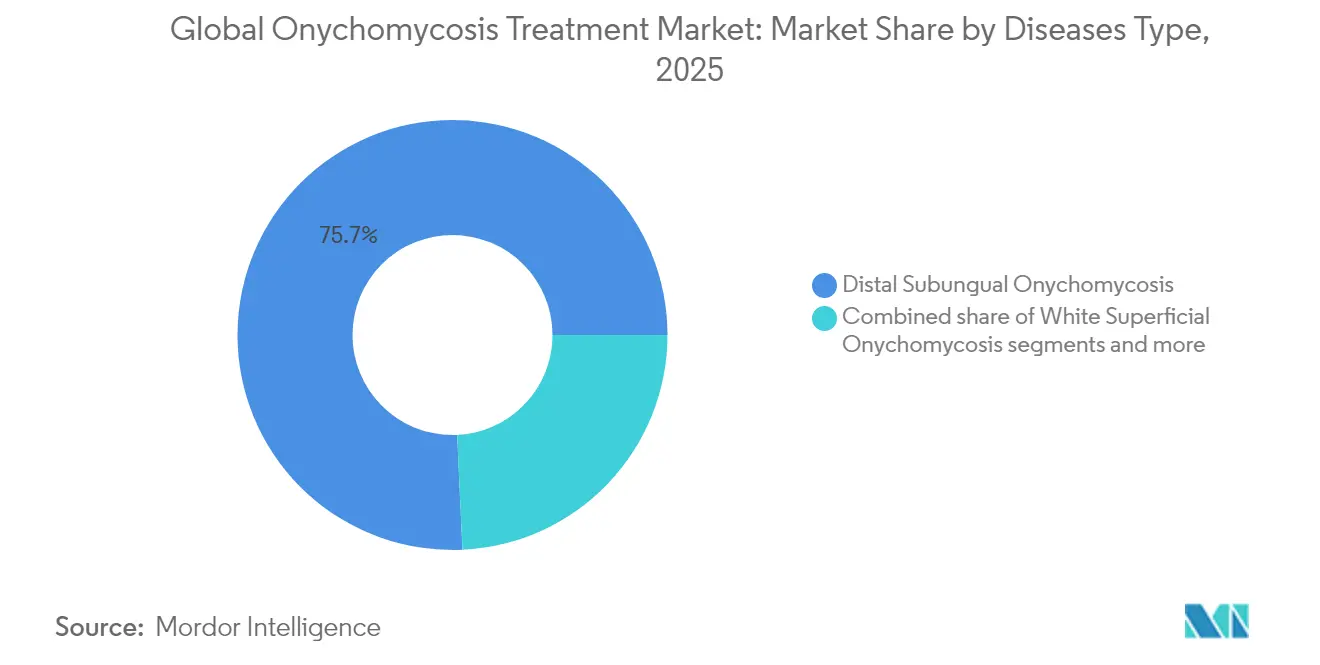
- Por tipo de enfermedad, las presentaciones subungueales distales representaron el 75,74% del tamaño del mercado de tratamiento de onicomicosis en 2025, mientras que los casos subungueales proximales se expanden a una CAGR del 6,53% debido a un mejor reconocimiento clínico en poblaciones inmunocomprometidas.
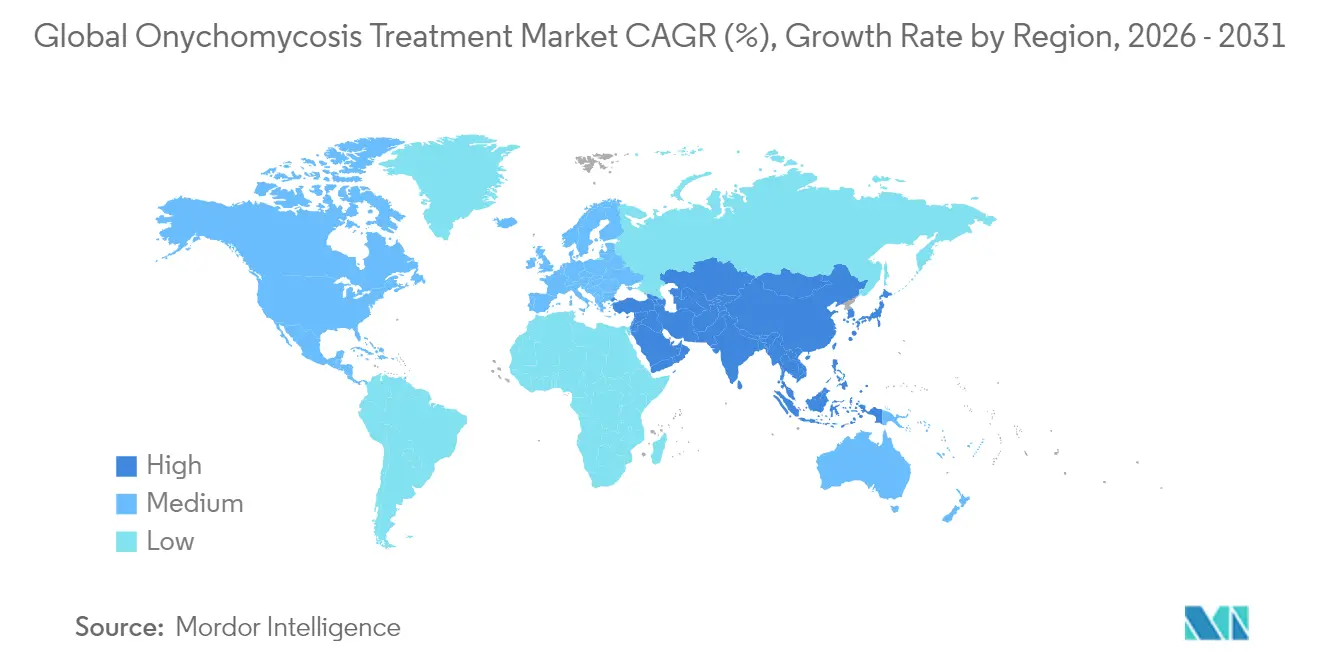
- Por geografía, América del Norte lideró con el 42,41% de la participación del mercado de tratamiento de onicomicosis en 2025, mientras que Asia-Pacífico se perfila para la expansión más rápida con una CAGR del 5,71% a medida que las tasas de diabetes y el acceso a la atención médica aumentan simultáneamente.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado Global de Tratamiento de Onicomicosis*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de diabetes y envejecimiento de la población | +1.2% | Global, con mayor impacto en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Mayor adopción de dispositivos basados en láser en clínicas de podología | +0.8% | América del Norte y la UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Expansión de la penetración de la e-farmacia en mercados emergentes | +0.6% | Núcleo de APAC, con extensión a MEA y América Latina | Mediano plazo (2-4 años) |
| Lanzamiento de lacas de uñas de alta penetración con nanocarriers | +0.7% | Global, con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Incentivos de vía rápida de la FDA para moléculas antifúngicas de primera en su clase | +0.5% | Global, con efectos regulatorios secundarios | Largo plazo (≥ 4 años) |
| Inclusión del cribado de onicomicosis en los planes de bienestar corporativo | +0.3% | América del Norte y la UE, programas piloto en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Diabetes y Envejecimiento de la Población
Los adultos mayores y las personas que viven con diabetes representan una proporción sustancial de los nuevos diagnósticos de onicomicosis, creando una base autorreinforciante para el mercado de tratamiento de onicomicosis. Los pacientes diabéticos presentan un riesgo de infección 4,7 veces mayor, y la neuropatía frecuentemente retrasa la autodetección, permitiendo que los hongos penetren en estructuras más profundas de la uña. Países como Singapur ilustran el desafío; casi un tercio de los diabéticos de tipo 2 reportan al menos una complicación, con neuropatía presente en el 13,3% de los casos. Los limitados servicios de podología en partes de las Islas del Pacífico destacan oportunidades de volumen sin explotar donde la necesidad clínica supera la oferta. La urbanización en Asia-Pacífico acelera las enfermedades relacionadas con el estilo de vida y simultáneamente aumenta el ingreso disponible, generando una curva de demanda sostenida tanto para los medicamentos con receta como para los procedimientos premium en clínica.
Mayor Adopción de Dispositivos Basados en Láser en Clínicas de Podología
Los médicos integran cada vez más plataformas de láser Nd:YAG y de diodo para satisfacer la demanda de los pacientes de soluciones no sistémicas que eviten los requisitos de monitorización hepática. Aunque la evidencia sobre las tasas de curación sigue siendo heterogénea, la mejora cosmética de la uña resulta atractiva en entornos de pago directo concentrados en mercados urbanos prósperos. Los sistemas de diodo prototipo combinados con terapia fotodinámica han demostrado una eliminación completa en estudios pequeños, reforzando la confianza profesional. Los láseres portátiles de uso doméstico, como el Welnax BioClear, democratizan el acceso y reducen los costos por episodio de tratamiento, una innovación que se espera impulse los ingresos por dispositivos dentro del mercado de tratamiento de onicomicosis. Las clínicas también integran los láseres en paquetes de atención del pie diabético, mejorando los perfiles de seguridad para los pacientes con regímenes farmacológicos complejos.
Expansión de la Penetración de la E-farmacia en Mercados Emergentes
Las farmacias en línea eliminan el estigma y las barreras logísticas al enviar terapias tópicas directamente a los consumidores y acompañar los productos con educación sobre adherencia. Las plataformas digitales canadienses ya dispensan efinaconazol con módulos de asesoramiento, ilustrando cómo el comercio electrónico puede fomentar mejores resultados. La teledermatología vincula imágenes de alta resolución con algoritmos de triaje de inteligencia artificial que igualan la precisión diagnóstica presencial para muchas afecciones cutáneas. Los pacientes de mercados emergentes, por tanto, obtienen inicios de tratamiento más tempranos, lo que acorta la duración de la enfermedad y reduce el riesgo de transmisión, manteniendo el impulso del mercado de tratamiento de onicomicosis.
Lanzamiento de Lacas de Uñas de Alta Penetración con Nanocarriers
La nanotecnología mejora la distribución del fármaco a través de la densa placa ungueal queratinizada. Los vehículos lipídicos elevan los niveles localizados de ketoconazol varias veces por encima de las cremas convencionales. La reducción de la absorción sistémica es adecuada para cohortes de personas mayores e inmunocomprometidas preocupadas por la carga hepática. Los formuladores también están probando compuestos de aceites esenciales que ofrecen amplios espectros antifúngicos y parámetros de seguridad favorables. Las lacas de carga combinada que contienen dos agentes con mecanismos distintos tienen como objetivo frenar la resistencia y acelerar la eliminación visible, reduciendo la brecha de eficacia con los regímenes orales.
Análisis del Impacto de las Restricciones del Mercado Global de Tratamiento de Onicomicosis*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altas tasas de recurrencia y fracaso del tratamiento | -1.1% | Global, con mayor impacto en climas húmedos | Largo plazo (≥ 4 años) |
| Creciente resistencia a azoles y alilaminas entre los dermatofitos | -0.9% | Global, con focos emergentes en Asia y Europa | Mediano plazo (2-4 años) |
| Reembolso limitado para procedimientos de motivación cosmética | -0.6% | América del Norte y la UE, con extensión a mercados privados | Mediano plazo (2-4 años) |
| Preocupaciones de seguridad sobre el uso sistémico fuera de indicación en pediatría | -0.4% | Global, con aplicación más estricta en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altas Tasas de Recurrencia y Fracaso del Tratamiento
Los tratamientos prolongados y las probabilidades de curación moderadas reducen la persistencia del paciente y aumentan la probabilidad de recaída. Los estudios de efinaconazol a 24 meses arrojaron solo un 22,6% de curación efectiva, lo que subraya el desafío de lograr tanto la eliminación micológica como la clínica. Los climas tropicales mantienen una mayor presión de reinfección, lo que significa que los profesionales deben enfatizar las intervenciones ambientales —esterilización del calzado, control de la humedad y aplicaciones profilácticas periódicas— para prolongar la remisión.
Creciente Resistencia a Azoles y Alilaminas entre los Dermatofitos
El Trichophyton indotineae resistente a la terbinafina ha sido confirmado en América del Norte y las cepas de Aspergillus fumigatus resistentes a los azoles proliferan en Japón. Los métodos de cultivo convencionales no detectan muchos aislados resistentes, lo que obliga a los laboratorios a adoptar paneles de susceptibilidad molecular que añaden costos y tiempo de respuesta. El aumento de las tasas de fracaso empuja a los médicos hacia la terapia combinada o agentes más nuevos, que pueden ser costosos o aún no estar universalmente reembolsados, frenando el impulso de adopción dentro del mercado de tratamiento de onicomicosis.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado Global de Tratamiento de Onicomicosis
Por Tipo de Tratamiento:
La Innovación en Dispositivos se Acelera a Pesar del Dominio de los MedicamentosLos productos de medicamentos generaron el 85,02% de los ingresos en 2025. Las alilaminas siguen siendo la clase predominante porque se unen firmemente a la queratina de la uña y ejercen acción fungicida durante semanas. Los azoles ofrecen un espectro más amplio, pero la creciente resistencia empuja a los médicos hacia protocolos combinados, a veces combinando terbinafina oral con efinaconazol tópico para casos difíciles. Se prevé que el tamaño del mercado de tratamiento de onicomicosis para medicamentos se expanda de manera constante, aunque su proporción podría reducirse a medida que los dispositivos maduren.
Las modalidades de dispositivos, lideradas por láseres Nd:YAG y de diodo, están en camino de alcanzar una CAGR del 5,08%. Las clínicas los ofrecen a pacientes que no pueden tolerar la terapia sistémica debido a enfermedad hepática o interacciones farmacológicas. Los ensayos piloto sugieren que los láseres aceleran la eliminación visible, un beneficio cosmético que resuena con los consumidores conscientes de su imagen. Las nuevas plataformas combinan radiofrecuencia con permeación por ultrasonido, impulsando los activos tópicos más profundamente. Los fabricantes incluyen kits de mantenimiento postprocedimiento, asegurando ventas recurrentes de productos dentro de la industria del tratamiento de onicomicosis. Las colaboraciones entre empresas de dispositivos y compañías farmacéuticas amplían la distribución y alinean los mensajes.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Patógeno:
Los Mohos No Dermatofitos Desafían los Paradigmas TradicionalesLos dermatofitos, principalmente Trichophyton rubrum y T. mentagrophytes, representaron el 68,62% de los casos en 2025. Las levaduras y los mohos completaron el resto, pero los ensayos de PCR mejorados ahora descubren mohos no dermatofitos a una CAGR del 5,92%. Las especies de Aspergillus colonizan cada vez más las uñas diabéticas donde la defensa inmunitaria es débil. Dichos organismos resisten muchos azoles, lo que impulsa pruebas de susceptibilidad más amplias y regímenes personalizados. Los casos de patógenos mixtos complican aún más la terapia, requiriendo lacas de doble agente o combinaciones sistémico-tópicas.
El tamaño del mercado de tratamiento de onicomicosis para mohos no dermatofitos es aún modesto pero estratégico. Las empresas que pueden validar productos de amplio espectro obtienen una ventaja. Los protocolos clínicos ahora enfatizan el cultivo y la PCR antes de prescribir, ampliando los flujos de ingresos diagnósticos. Los laboratorios se asocian con plataformas de teledermatología para agilizar la entrega de resultados, reduciendo los errores empíricos. El cambio en la mezcla de patógenos subraya un giro del mercado hacia la terapia de precisión y refuerza la demanda de formulaciones de nueva generación.
Por Tipo de Enfermedad:
El Reconocimiento Subungueal Proximal Impulsa la Evolución DiagnósticaLa onicomicosis subungueal distal mantuvo una participación del 75,74% en 2025, ya que su patrón clásico es difícil de pasar por alto. Sin embargo, las herramientas de inteligencia artificial ahora identifican variantes subungueales proximales más temprano, impulsando una CAGR del 6,53% dentro de esa categoría. Las lesiones proximales a menudo señalan enfermedades sistémicas, por lo que los médicos solicitan evaluaciones más amplias, ampliando los ingresos por servicios auxiliares. Las formas totalmente distróficas y superficiales blancas siguen siendo menores, pero requieren terapia prolongada o adyuvante debido a la grave disrupción de la placa ungueal.
La dermoscopia mejorada combinada con lupas para teléfonos inteligentes permite a los proveedores de atención primaria identificar subtipos con confianza, canalizando derivaciones oportunas a los dermatólogos. La conciencia de la onicomicosis endónix, caracterizada por uñas lechosas sin desmoronamiento, está aumentando tras revisiones sistemáticas que destacaron su patología distinta. Cada matiz diagnóstico adicional se traduce en planes de tratamiento personalizados, aumentando los volúmenes de productos por paciente y reforzando el crecimiento general del mercado de tratamiento de onicomicosis.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Tratamiento de Onicomicosis en América del Norte
América del Norte capturó el 42,41% de los ingresos globales en 2025 gracias a la amplia cobertura de seguros y la alta densidad de clínicas. Los médicos estadounidenses combinan habitualmente píldoras sistémicas con sesiones de láser en consultorio, creando dos capas de ingresos por paciente. El tamaño del mercado de tratamiento de onicomicosis de Canadá asciende a 93,6 millones de CAD (68,9 millones de USD), impulsado por acuerdos de derechos exclusivos para lacas novedosas. México muestra volúmenes de prescripción en aceleración a medida que las clínicas de diabetes incorporan módulos de salud de las uñas en paquetes de atención crónica.
Mercado de Tratamiento de Onicomicosis en Asia-Pacífico
Asia-Pacífico registra el CAGR más rápido del 5,71%. China e India albergan vastas cohortes de pacientes diabéticos donde incluso una baja adopción de terapias se traduce en una demanda considerable. Los hospitales japoneses y surcoreanos adoptan nanolacas de forma temprana, lo que refleja sectores de dermatología maduros. El turismo médico entrante hacia Tailandia y Malasia añade procedimientos incrementales con dispositivos, elevando los ingresos regionales del mercado de tratamiento de onicomicosis. Los programas gubernamentales de telemedicina distribuyen asesoramiento especializado a provincias remotas, reduciendo las brechas de atención entre zonas urbanas y rurales.
Mercado de Tratamiento de Onicomicosis en Europa
Europa sigue siendo un pilar estable. El marcado CE armonizado acelera los lanzamientos en múltiples países de tópicos innovadores. Terclara de Suecia capturó el 36% de la cuota de valor en su primer mes, demostrando la receptividad europea hacia los tratamientos premium. La húmeda costa del sur de Europa mantiene altas tasas de recaída, sosteniendo ciclos constantes de compra repetida. Los mercados de Europa del Este adoptan los genéricos de forma agresiva, aunque el aumento de la renta disponible abre espacio para formatos de conveniencia de marca.

Panorama regulatorio
Los requisitos regulatorios para las terapias de onicomicosis varían según la modalidad y la región. En Estados Unidos, la FDA supervisa los antifúngicos de prescripción a través de las vías NDA/ANDA, y los kits antifúngicos de venta libre (OTC) pueden comercializarse bajo el sistema de monografía OTC. En la Unión Europea, los titulares de la autorización de comercialización también operan bajo obligaciones de desarrollo pediátrico, con decisiones del Plan de Investigación Pediátrica (PIP) de la EMA emitidas para agentes utilizados en la onicomicosis, como efinaconazol y terbinafina.
Las normas de gestión del ciclo de vida también se han endurecido, influyendo en la forma en que las empresas mantienen y modifican los productos aprobados. La EMA implementó un marco de variaciones revisado, vigente desde el 1 de enero de 2025, que cambió las normas de presentación y los plazos para los cambios posteriores a la aprobación, incluidos los ajustes de formulación, los cambios de sitio de fabricación y las actualizaciones de etiquetado para lacas tópicas y productos sistémicos. Junto con los requisitos regulatorios, la orientación clínica determina el uso, y el posicionamiento basado en directrices europeas de la terapia tópica frente a la sistémica contribuye a las diferencias en la adopción de regímenes de primera línea tópica y de combinación.
Análisis de la cadena de valor
La cadena de valor del tratamiento de la onicomicosis va desde el suministro de API y la fabricación de formulaciones o dispositivos hasta los sistemas de calidad regulatorios, y luego hacia una distribución multicanal para médicos y consumidores. Los insumos iniciales se centran en API antifúngicos consolidados utilizados en soluciones tópicas, lacas, cremas y tabletas orales, con controles de fabricación y calidad alineados con las expectativas regulatorias (por ejemplo, los requisitos de la FDA para productos de prescripción frente a productos de monografía OTC).
Para la administración tópica, el conocimiento en formulación, como la selección de vehículos, los potenciadores de penetración transungueal y las propiedades de la película de la laca, añade valor más allá del API. Las modalidades basadas en dispositivos crean una cadena paralela que incluye la fabricación de hardware, servicios y consumibles, y la adopción clínica. Aguas abajo, la distribución se divide según el entorno y el tipo de producto, con canales hospitalarios y clínicos que respaldan las terapias sistémicas y los tópicos de prescripción, farmacias minoristas y consultorios de dermatología o podología que respaldan el inicio y las recargas, y el cumplimiento digital o de farmacia electrónica que respalda la terapia de mantenimiento y los programas de adherencia. Las recientes entradas al mercado estadounidense de kits antifúngicos OTC también reflejan cómo los productos de monografía pueden llegar a los consumidores a través de una amplia distribución minorista y en línea sin la misma vía de aprobación que los medicamentos de prescripción, lo que tiende a aumentar la rotación de SKU en el punto de venta. Por lo tanto, la gestión del riesgo de suministro sigue vinculada a la documentación de cumplimiento regulatorio y a una capacidad de fabricación confiable, así como a la capacidad de atender tanto a las redes de farmacia tradicionales como a las plataformas directas al paciente.
Panorama Competitivo
Los cinco mayores proveedores controlan juntos poco más de la mitad de los ingresos mundiales, lo que otorga al mercado una concentración moderada. Los antifúngicos sistémicos permanecen en manos de los grandes incumbentes farmacéuticos que explotan la escala en fabricación y promoción médica. Los especialistas en dermatología de tamaño mediano dominan las lacas tópicas, defendiendo nichos con tecnologías de administración respaldadas por patentes. Los fabricantes de dispositivos forman un tercer carril competitivo, licenciando avances en física óptica y agrupando consumibles en modelos de maquinilla y cuchillas.
Las colaboraciones estratégicas se multiplican. Las empresas farmacéuticas copatrocinan ensayos con láser para validar protocolos combinados, mientras que los proveedores de dispositivos venden de forma cruzada lacas de mantenimiento. Las empresas emergentes de diagnóstico con inteligencia artificial se integran con los procesos de pago de la e-farmacia, canalizando las prescripciones directamente hacia los flujos de cumplimiento. SCYNEXIS utiliza el estatus de vía rápida regulatoria para adelantarse a los rivales en nuevas entidades químicas. Los jugadores de genéricos, ejemplificados por el lanzamiento del champú de ketoconazol de ANI, moderan el crecimiento de precios y presionan a los innovadores a demostrar un valor superior.
Las extensiones del plazo de patente documentadas en el Registro Federal destacan la continua intensidad de la propiedad intelectual y proporcionan margen para la recuperación de los costos de I+D. Sin embargo, la alta fragmentación en dispositivos, más los campos competitivos abiertos en Asia-Pacífico, garantizan que el ritmo de innovación se mantenga ágil. El marketing ha evolucionado hacia aplicaciones centradas en el paciente, gamificación de la adherencia y asociaciones de bienestar con empleadores, lo que señala un enfoque de ecosistema en lugar de la dependencia de un solo producto dentro de la industria del tratamiento de onicomicosis.
Líderes de la Industria Global de Tratamiento de Onicomicosis
Bausch Health Companies Inc (Valeant Pharmaceuticals Inc)
Galderma S.A.
Novartis AG
Pfizer, Inc
Moberg Pharma AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado Global de Tratamiento de Onicomicosis
- Pfizer
- Novartis
- Bausch Health
- Galderma
- Johnson & Johnson
- Bayer
- GlaxoSmithKline
- Sun Pharmaceuticals Industries
- Cipla
- Teva Pharmaceutical Industries
- Kaken Pharmaceutical Co. Ltd.
- Moberg Pharma
- Taisho Pharmaceutical Co. Ltd.
- Zeria Pharmaceutical Co. Ltd.
- Hikma Pharmaceuticals
- Cutera
- Photocure ASA
- Viamet Pharmaceuticals Holdings LLC
- Medimetriks Pharmaceuticals
- Merz Pharma

Oportunidades de mercado y perspectivas futuras
La necesidad insatisfecha continúa centrándose en mejorar la durabilidad de la cura y reducir la recurrencia evitando eventos adversos sistémicos, dejando espacio para productos que aumenten la exposición del fármaco a través de la placa ungueal y respalden la adherencia durante tratamientos prolongados. La evidencia de innovación continua incluye la actividad continua en la cartera de candidatos tópicos, como Vanda Pharmaceuticals, que recibió la autorización de la FDA para el IND (enero de 2024) de VTR-297, un enfoque antifúngico tópico en investigación para la onicomicosis. En paralelo, el trabajo traslacional entre 2025 y 2026 en nanoformulaciones y sistemas potenciadores de la penetración apunta a un camino tecnológico dirigido a las limitaciones de la terapia tópica, particularmente la impermeabilidad de la uña.
También surgen oportunidades comerciales en el acceso a precios y la expansión de canales. En febrero de 2026, Alembic Pharmaceuticals recibió la aprobación final de la USFDA para una solución tópica genérica de efinaconazol al 10% (equivalente terapéutico de Jublia), lo que refuerza la sensibilidad de los pagadores y consumidores a los costos de la terapia tópica y aumenta la competencia en torno a los tópicos de marca establecidos. Por separado, los modelos de comercio electrónico transfronterizo utilizados para el acceso al mercado chino en productos tópicos para hongos en las uñas, incluidos los acuerdos de licencia dirigidos explícitamente a canales de comercio electrónico transfronterizo, sugieren una vía para combinar marcas dermatológicas con distribución digital, particularmente donde el acceso a especialistas presenciales es desigual y las recargas de mantenimiento sostienen la demanda repetida.
Desarrollos Recientes de la Industria en el Mercado Global de Tratamiento de Onicomicosis
- Junio de 2026: Moberg Pharma firmó un acuerdo de licencia con Karo Healthcare AB para comercializar MOB-015 (Terclara) en China utilizando canales de comercio electrónico transfronterizo. La estructura aprovecha la distribución digital para llegar a los pacientes más rápido que las expansiones minoristas tradicionales y extiende la presencia geográfica del producto bajo una estrategia de marca reconocida.
- Abril de 2026: Moberg Pharma amplió su acuerdo de licencia exclusiva con Karo Healthcare AB para comercializar MOB-015 (Terclara) en Australia, Nueva Zelanda, Corea del Sur y Taiwán, con lanzamientos planificados bajo la marca Lamisil. El acuerdo amplía el acceso a múltiples mercados de Asia-Pacífico y refuerza la comercialización basada en marca para la terapia tópica de la onicomicosis.
- Septiembre de 2024: ANI Pharmaceuticals recibió la aprobación de la FDA para el champú de ketoconazol al 2%. Aunque las formulaciones de champú no son específicas para uñas, la aprobación respalda una mayor amplitud de la cartera antifúngica y puede fortalecer las capacidades de fabricación, regulatorias y comerciales utilizadas en las categorías de tratamiento antifúngico.


Mercado Global de Tratamiento de Onicomicosis Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor total de los tratamientos utilizados para gestionar la onicomicosis (infección fúngica de las uñas de las manos o de los pies), incluidas las terapias farmacológicas de prescripción y de venta libre (OTC) y los procedimientos clínicos utilizados en casos confirmados o sospechosos.
Exclusiones del alcance: no contamos los cosméticos rutinarios para uñas, los servicios generales de cuidado de los pies sin intención de tratamiento de la onicomicosis, ni los ingresos por pruebas diagnósticas como parte del valor del mercado.
Descripción general de la segmentación
- Por Tipo de Tratamiento
- Tratamientos Basados en Dispositivos
- Tratamiento Basado en Medicamentos
- Alilaminas
- Azoles
- Otras Clases
- Por Tipo de Patógeno
- Dermatofitos
- Mohos No Dermatofitos
- Levaduras
- Por Tipo de Enfermedad
- Onicomicosis Subungueal Distal
- Onicomicosis Superficial Blanca
- Onicomicosis Subungueal Proximal
- Onicomicosis Total Distrófica
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción del conjunto de demanda y la vía de atención, de modo que podamos asignar a los pacientes tratados probables al entorno correcto (farmacia de prescripción frente a procedimiento clínico). Para esto, nos basamos en fuentes públicas como los CDC de EE. UU., la OMS, los NIH y publicaciones clínicas indexadas en PubMed, junto con fuentes de sistemas de salud como el NHS del Reino Unido.
También utilizamos portales de estadísticas aduaneras y comerciales, sitios web de reguladores nacionales de medicamentos y dispositivos médicos (para aprobaciones y etiquetas), y publicaciones de directrices clínicas de asociaciones de dermatología, cuando están disponibles. Los informes corporativos, los informes anuales, las presentaciones para inversores y los comunicados de prensa confiables ayudan a verificar la presencia de productos, los cambios en la cartera y el enfoque geográfico. En algunos casos, complementamos con suscripciones pagas para datos financieros corporativos e inteligencia de mercado, bases de datos de patentes y datos de importación y exportación a nivel de envío para validar cronologías y señales de actividad. Las fuentes documentales enumeradas aquí son ilustrativas, y también se utilizaron muchas otras referencias para recopilar datos, validar insumos y aclarar dudas durante el análisis.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para convertir la prevalencia publicada en pacientes tratados, y luego conectar la proporción tratada con la prescripción del mundo real, el uso de procedimientos y el comportamiento de precios. Hablamos con médicos, partes interesadas de farmacias hospitalarias y minoristas, distribuidores, y líderes de producto y comerciales en las principales regiones para comprobar los supuestos frente a lo que realmente se utiliza en la práctica. Los aportes de los encuestados ayudaron a resolver brechas como los tratamientos repetidos, el cambio entre regímenes tópicos y orales, y la penetración real de las terapias basadas en dispositivos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 15% | APAC: 49% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 32% | EMEA: 30% |
| Actores más pequeños: 21% | Gerentes: 53% | Américas: 21% |
Dimensionamiento y previsión del mercado
El modelo principal se construye utilizando un conjunto de demanda de arriba hacia abajo, donde las tasas de prevalencia y diagnóstico se convierten en pacientes tratados, y luego se asignan a la combinación de terapias entre fármacos tópicos, fármacos orales y opciones basadas en procedimientos. Una vez establecida esta estructura, verificamos los resultados con aproximaciones selectivas de abajo hacia arriba, como precios muestreados, indicadores sustitutos del volumen de prescripciones cuando están disponibles, y comentarios de los canales sobre el movimiento de unidades, que luego se utilizan para ajustar los totales si aparece alguna discrepancia.
Los insumos clave utilizados en el modelo incluyen la prevalencia tratada por grupo de edad, la proporción de casos en uñas del pie frente a las de la mano (ya que la duración y la persistencia de la terapia difieren), la duración promedio y los patrones de tratamiento repetido, la división entre compras de prescripción y de venta libre (OTC), y la utilización de procedimientos de terapia láser y fotodinámica en entornos clínicos. Los precios se manejan mediante una lógica de precio de venta promedio combinado, vinculando los cambios con los cambios en la combinación de productos, la entrada de genéricos y la inflación en los principales sistemas de salud. Para la previsión, se aplica un análisis de escenarios en torno al diagnóstico y la adopción del tratamiento, y la trayectoria final se verifica con opiniones de expertos sobre la rapidez con la que probablemente se adopten las terapias y dispositivos más nuevos. Cuando falta un dato limpio a nivel de país, utilizamos mercados sustitutos con acceso a la atención médica y combinación de enfermedades similares, y luego escalamos utilizando señales de población e intensidad de tratamiento antes de fijar las cifras finales.
Validación de datos y ciclo de actualización
Los totales se validan mediante múltiples verificaciones para que los resultados se mantengan consistentes con señales independientes, como los rangos epidemiológicos, las directrices de tratamiento y el número implícito de prescripciones o procedimientos que requeriría dicho valor. Se revisan los valores atípicos a nivel de país y región, y si un salto repentino es causado por un único supuesto, ese supuesto se revisa y se vuelve a verificar con un nuevo conjunto de referencias.
Antes de la aprobación final, se completa una segunda revisión por parte de un analista, seguida de una revisión final de coherencia para que todo el conjunto de tablas se vincule con los mismos insumos base. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como aprobaciones importantes, cambios de seguridad o cambios abruptos de precios. Justo antes de la entrega, realizamos un último análisis de datos para que los clientes reciban la visión más actual respaldada por insumos explicables.
Tamaño del mercado de tratamiento de la onicomicosis de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores publicados para este mercado a menudo varían porque no todos contabilizan el mismo conjunto de tratamientos, y algunas fuentes otorgan mayor peso a los ingresos por procedimientos o a los precios del lado del fabricante. Las diferencias también provienen del año base seleccionado, de cómo se aplican los tipos de cambio, y de si la estimación se ancla en pacientes tratados o en ventas antifúngicas más amplias.
Las señales de volumen de prescripciones, los rangos de prevalencia tratada de la literatura clínica y los comentarios de los médicos sobre la duración real del régimen en el mundo real son las verificaciones que vinculan la estimación de Mordor Intelligence con el conjunto de onicomicosis tratada y con una combinación de terapias definida que separa los tratamientos tópicos y orales de las visitas por procedimientos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,66 mil millones de USD (2026) | |
| Editorial de investigación global A | 3,91 mil millones de USD (2025) | Construido a partir de una serie histórica de ingresos y definiciones de valor del lado del fabricante que pueden incluir servicios relacionados, y no muestra claramente cómo se utilizaron la prevalencia tratada y la duración promedio del tratamiento para controlar las tasas de diagnóstico y retratamiento. |
| Editorial global B | 3,20 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más largo con una tasa de crecimiento anual compuesta (CAGR) declarada más baja, y la descripción del alcance es menos explícita sobre cómo se manejaron la adopción de procedimientos y la combinación de prescripción frente a venta libre (OTC) en las distintas regiones. |
Entre las tres cifras, las mayores diferencias provienen del año base utilizado y de cómo se construye la combinación de terapias, especialmente el peso otorgado a los ingresos por procedimientos y el nivel de precios asumido. Nuestros pasos mantienen el total conectado con señales observables de tratamiento de pacientes e insumos claros, lo que facilita las actualizaciones futuras cuando cambian la adopción o los precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de tratamiento de onicomicosis?
El tamaño del mercado de tratamiento de onicomicosis es de USD 3.660 millones en 2026.
¿A qué velocidad se espera que crezca el mercado durante los próximos cinco años?
Se prevé que el mercado se expanda a una CAGR del 4,19%, alcanzando USD 4.490 millones en 2031.
¿Qué modalidad de tratamiento está creciendo más rápidamente?
Se proyecta que las terapias basadas en dispositivos, en particular los sistemas láser, crecerán a una CAGR del 5,08% hasta 2031.
¿Por qué se considera a Asia-Pacífico una región de alto crecimiento?
El aumento de la incidencia de diabetes, el mayor acceso a la atención médica y la creciente conciencia del consumidor impulsan a Asia-Pacífico hacia una CAGR del 5,71%.
¿Cuál es el principal desafío clínico que limita las tasas de curación?
La alta recurrencia y la creciente resistencia a los medicamentos azoles y alilaminas continúan limitando los resultados de curación a largo plazo.
¿Qué nuevo producto logró recientemente un liderazgo de mercado rápido en Europa?
Terclara, una laca tópica de terbinafina, capturó el 36% de la participación en valor en su primer mes en el mercado sueco.
Última actualización de la página el:



