
Tamaño y Participación del Mercado de Pruebas de Pirógenos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.73 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.51 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
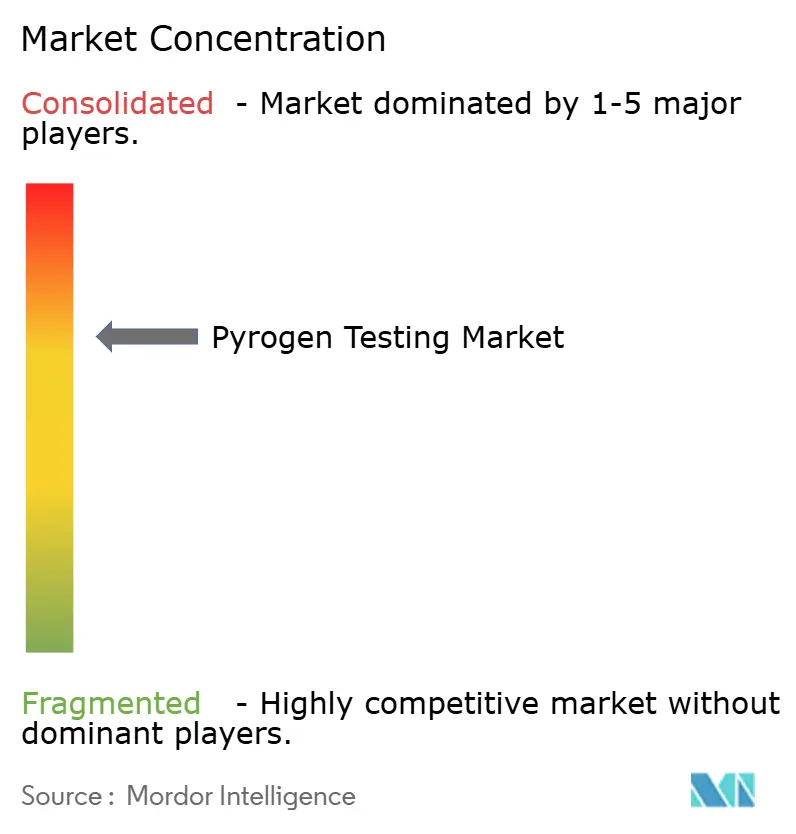
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Pruebas de Pirógenos por Mordor Intelligence
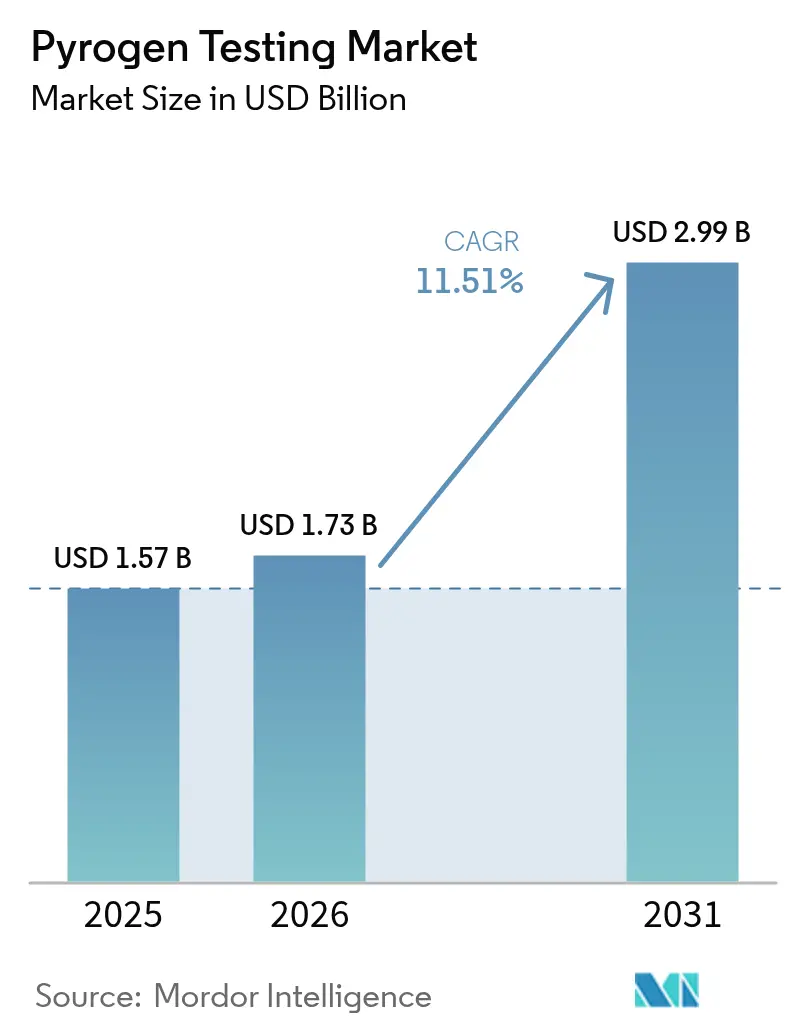
Se espera que el tamaño del Mercado de Pruebas de Pirógenos crezca de USD 1,57 mil millones en 2025 a USD 1,73 mil millones en 2026, y se prevé que alcance USD 2,99 mil millones en 2031 a una CAGR del 11,51% durante 2026-2031.
El crecimiento está anclado en las revisiones simultáneas de la Farmacopea de los Estados Unidos y la Farmacopea Europea que legitiman el Factor C recombinante (rFC) y el Test de Activación de Monocitos (MAT), al tiempo que eliminan el método de pirógenos en conejos en Europa. Las plataformas basadas en células y recombinantes están ganando impulso a medida que las empresas biofarmacéuticas buscan opciones libres de animales y con suministro seguro, y las aprobaciones globales de biológicos inyectables continúan aumentando. Los analizadores microfluídicos listos para la automatización están reduciendo los tiempos de respuesta de 24 horas a menos de cuatro, apoyando la liberación de lotes de alto rendimiento. La diversificación regional de las organizaciones de desarrollo y fabricación por contrato (CDMOs) amplifica aún más la demanda a medida que la externalización se expande por América del Norte, Europa, India y China. Los principales riesgos incluyen escaseces episódicas de lisado de cangrejo herradura, eventos de baja recuperación de endotoxinas (LER) en formulaciones ricas en surfactantes y el alto costo de validación que enfrentan las pymes al convertirse a plataformas MAT o rFC.
Conclusiones Clave del Informe
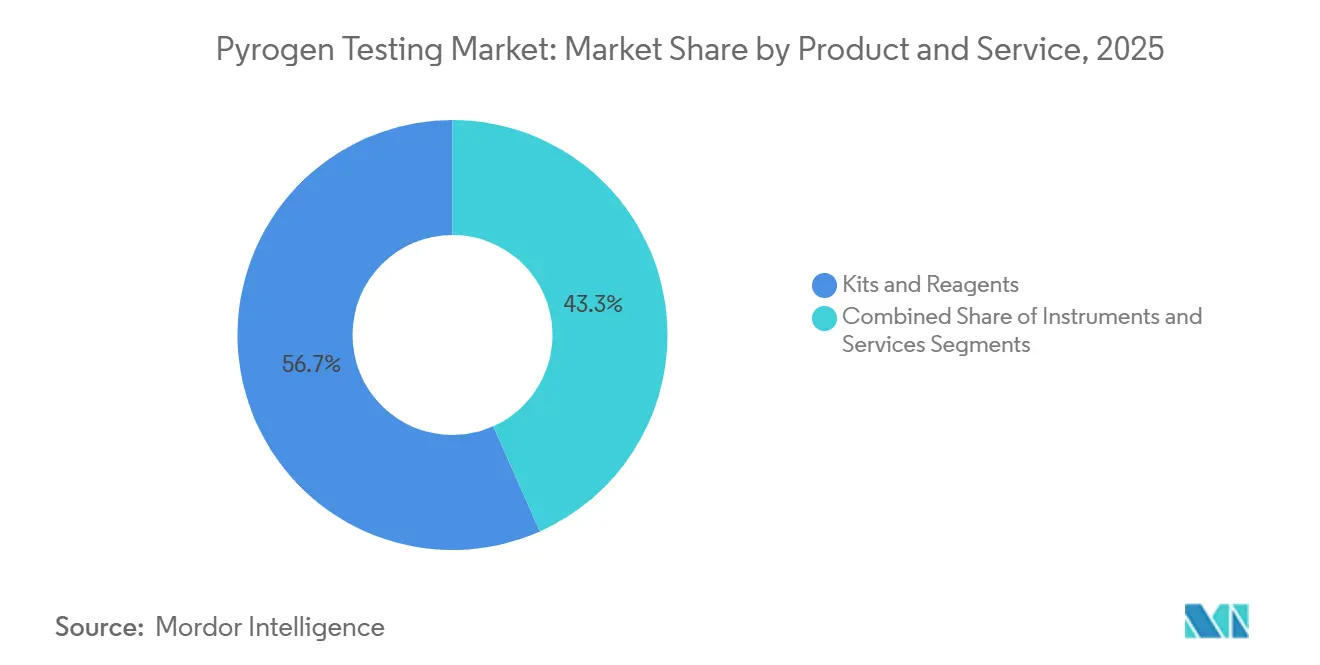
- Por producto y servicio, los kits y reactivos representaron el 56,67% de la participación del mercado de pruebas de pirógenos en 2025, y se espera que los instrumentos crezcan a una CAGR del 13,62% hasta 2031.
- Por tecnología de detección, los ensayos basados en animales representaron el 72,52% de los ingresos en 2025, y los métodos recombinantes y basados en células están en camino de alcanzar una CAGR del 14,77% hasta 2031.
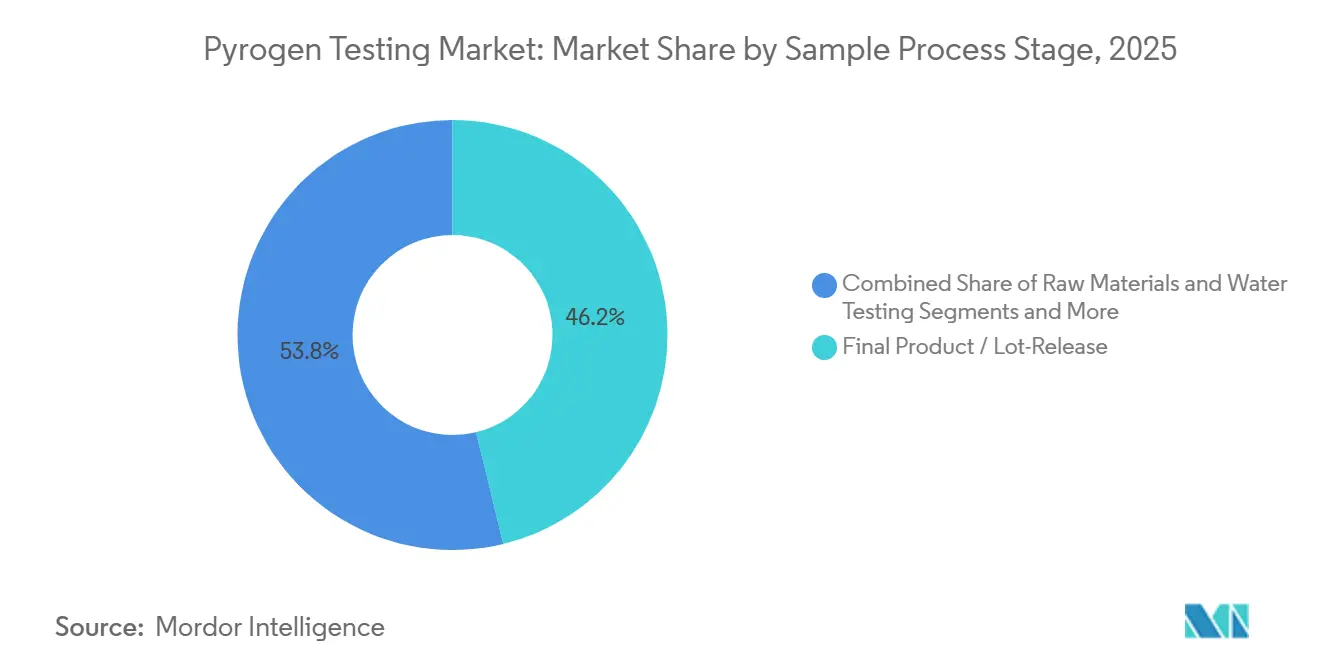
- Por etapa de muestra, las pruebas de producto final y liberación de lotes representaron el 46,21% de los ingresos en 2025, y se proyecta que las pruebas en proceso aumenten a una CAGR del 14,24% en el mismo horizonte.
- Por tipo de prueba, las pruebas LAL representaron el 53,14% de los ingresos en 2025, y se prevé que el Test de Activación de Monocitos registre una CAGR del 15,72% hasta 2031.
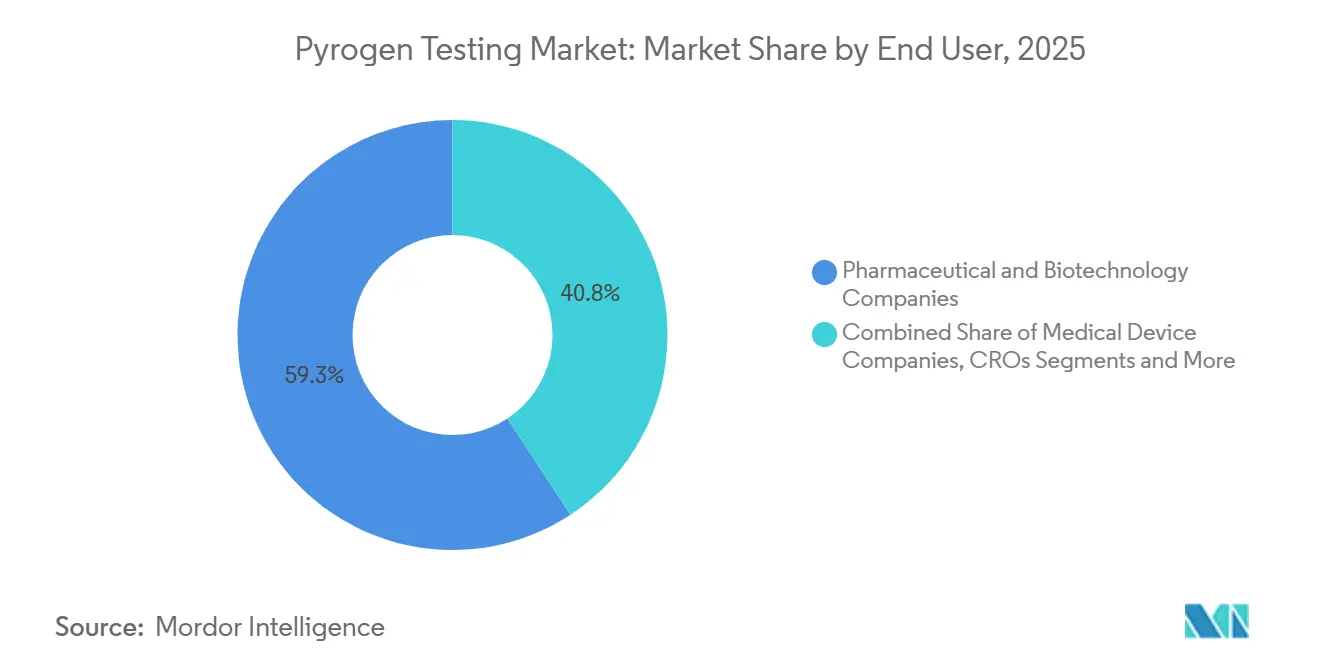
- Por usuario final, las empresas farmacéuticas y de biotecnología generaron el 59,25% de los ingresos en 2025, y los fabricantes de dispositivos médicos están preparados para una CAGR del 13,44% hasta 2031.
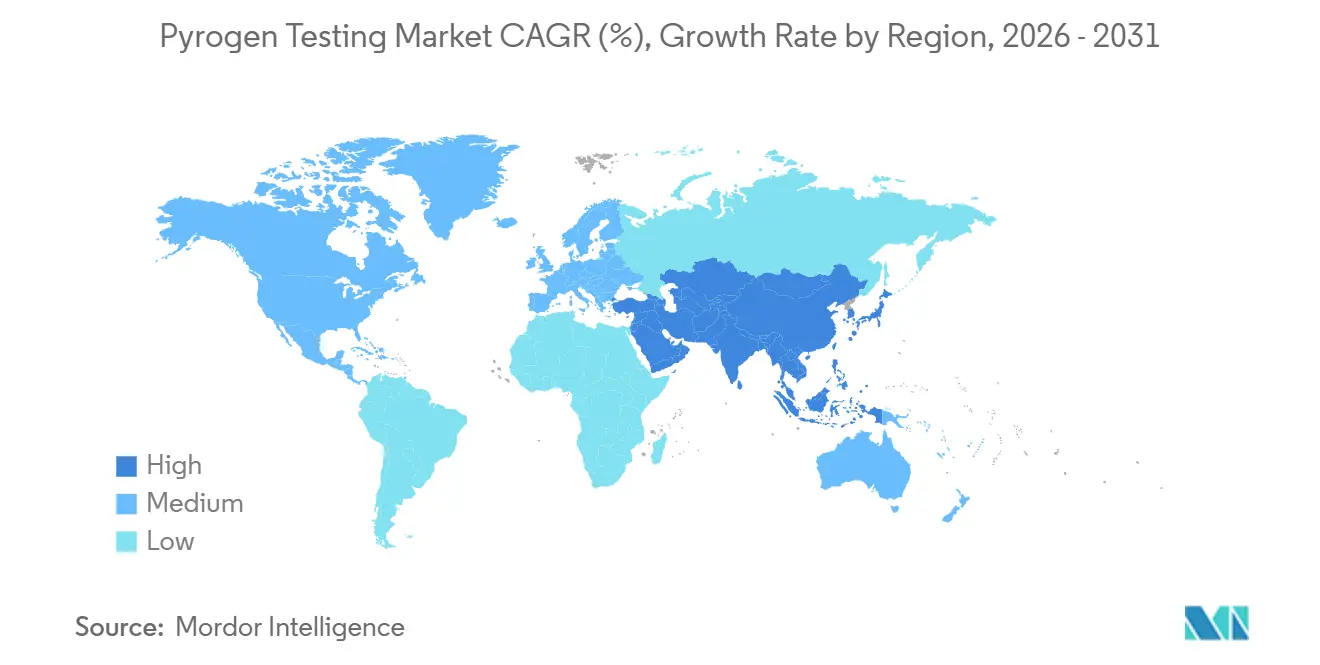
- Por geografía, América del Norte aportó el 39,14% de los ingresos en 2025, y se prevé que Asia-Pacífico registre una CAGR del 13,63% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del pipeline de biológicos y vacunas | +2.3% | América del Norte, Europa, China | Largo plazo (≥ 4 años) |
| Límites de endotoxinas en las revisiones de USP <85>/Ph. Eur. 2.6.14 | +2.1% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Externalización a CROs y CDMOs | +1.8% | Global, más rápido en India y China | Mediano plazo (2-4 años) |
| Analizadores microfluídicos listos para la automatización | +1.6% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Eliminación progresiva de pruebas en conejos en la UE | +1.9% | Europa, con efecto secundario en América del Norte y APAC | Corto plazo (≤ 2 años) |
| Ventajas de costo del rFC chino | +1.4% | Núcleo APAC, con efecto secundario en Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Pipeline de Biológicos y Vacunas
Los reguladores globales aprobaron 46 nuevos medicamentos y 18 biosimilares en 2025, casi todos parenterales, lo que amplía los volúmenes de muestras de control de calidad en cada etapa del bioproceso.[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Aprobaciones de Nuevos Medicamentos del CDER 2025," FDA, fda.gov Múltiples vacunas de ARNm actualizadas para nuevas cepas de COVID-19 incorporaron nuevas líneas de llenado y acabado que exigieron nuevas calificaciones de componentes. Cada anticuerpo monoclonal o terapia con vector viral debe cumplir estrictos límites de ±0,05 UE/mL para la cosecha en la fase ascendente, los grupos en la fase descendente y los viales finales, lo que genera una demanda recurrente en el mercado de pruebas de pirógenos. Los grandes proyectos de capital de Eli Lilly, AstraZeneca y Johnson & Johnson están añadiendo capacidad estéril que comenzará a generar lotes de validación en 2027, consolidando volúmenes de pruebas sostenidos. Los productores de mercados emergentes que buscan el reconocimiento mutuo con las jurisdicciones de la ICH también están actualizando sus infraestructuras de control de calidad, ampliando la huella global del mercado de pruebas de pirógenos.
Límites Obligatorios de Endotoxinas en las Nuevas Revisiones de USP 85 y Ph. Eur. 2.6.14
La actualización de julio de 2025 de la USP reconoce formalmente el rFC como equivalente al LAL una vez demostrada la equivalencia, lo que permite la sustitución del método sin una revalidación completa del expediente.[2]Farmacopea de los Estados Unidos, "Revisión del Capítulo USP <1085> Reconoce el Factor C Recombinante," USP, usp.org En paralelo, la eliminación del método de pirógenos en conejos en Europa, efectiva en julio de 2025, obliga a la adopción inmediata del MAT para los productos destinados a la UE.[3]Dirección Europea para la Calidad de los Medicamentos y Atención Sanitaria, "La Farmacopea Europea Elimina la Prueba de Pirógenos en Conejos," EDQM, edqm.eu Estas políticas armonizadas eliminan la ambigüedad histórica que frenaba las plataformas recombinantes y basadas en células, y comprimen los plazos de cumplimiento para los productos heredados. Los fabricantes de reactivos han respondido con kits MAT de nueva generación que ofrecen una sensibilidad de 0,05 UE/mL, alineándose con los nuevos umbrales farmacopeicos. En conjunto, los cambios normativos refuerzan la base regulatoria del mercado de pruebas de pirógenos.
Externalización a CROs y CDMOs
Los patrocinadores globales están migrando las pruebas de liberación de lotes a laboratorios por contrato para reducir los costos fijos y aprovechar el talento especializado. La incorporación en 2024 por parte de Charles River de servicios de endotoxinas para terapia génica y la expansión del laboratorio GMP de Thermo Fisher en Wisconsin ejemplifican el escalado de capacidad. La externalización también extiende la adopción de analizadores totalmente automatizados que las empresas de biotecnología más pequeñas no podrían justificar internamente, contribuyendo a ampliar tanto los subsegmentos de servicios como de equipos del mercado de pruebas de pirógenos.
Analizadores Microfluídicos Listos para la Automatización
El sistema ENDONEXT de bioMérieux procesa 120 muestras por hora con un 95% de automatización, reduciendo drásticamente el tiempo de intervención manual y las tasas de error. Los diseños basados en cartuchos de Merck eliminan los pasos de preparación de reactivos y permiten las pruebas en la propia sala de llenado y acabado. La integración con el LIMS satisface el 21 CFR Parte 11, reforzando el cumplimiento de la integridad de datos. Los beneficios de rendimiento y cumplimiento posicionan a los analizadores automatizados como el nicho de hardware de más rápido crecimiento dentro del mercado más amplio de pruebas de pirógenos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de validación para MAT y rFC en pymes | -0.8% | Mercados emergentes, pequeños centros de biotecnología | Mediano plazo (2-4 años) |
| Restricciones a la cosecha del cangrejo herradura que limitan el suministro de LAL | -0.9% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Eventos persistentes de Baja Recuperación de Endotoxinas (LER) | -0.6% | Carteras con alto contenido de biosimilares a nivel mundial | Mediano plazo (2-4 años) |
| Reglas divergentes de integridad de datos que complican el retorno de inversión de la automatización | -0.5% | Laboratorios multinacionales en China, India y mercados altamente regulados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Validación para las Pymes
Adaptar una sola línea de biológicos a MAT o rFC puede superar los USD 500.000 en gastos de calificación y documentación, una carga que las empresas más pequeñas suelen absorber mediante la externalización en lugar de capitalizar nuevos laboratorios. Este obstáculo de costos ralentiza la transición del mercado de pruebas de pirógenos en las regiones emergentes donde el acceso a un soporte de validación de bajo costo sigue siendo limitado.
Restricciones a la Cosecha del Cangrejo Herradura
La Comisión de Pesca Marina de los Estados Atlánticos limita las cosechas anuales a entre 500.000 y 700.000 cangrejos, y una mortalidad por sangrado del 15% al 30% genera escaseces episódicas de suministro. Los consiguientes picos de precio del lisado empujan a los usuarios hacia el rFC, pero al mismo tiempo amenazan los calendarios de producción en tiempo real de los fabricantes que no pueden revalidar rápidamente, añadiendo volatilidad al mercado de pruebas de pirógenos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto y Servicio:
Los Instrumentos Impulsan la Próxima Ola de ExpansiónLos kits y reactivos aportaron el 56,67% de los ingresos de 2025, lo que subraya el modelo de maquinilla y cuchillas que ancla el tamaño del mercado de pruebas de pirógenos para los consumibles. Sin embargo, los instrumentos están preparados para una CAGR del 13,62% hasta 2031, a medida que los fabricantes instalan sistemas microfluídicos para combatir la escasez de mano de obra y comprimir los plazos de liberación. Los lectores automatizados se integran perfectamente con el LIMS, satisfaciendo las expectativas de integridad de datos y apoyando los flujos de trabajo de bioprocesamiento continuo. Los cartuchos propietarios garantizan ingresos recurrentes, reforzando la fidelización de proveedores. Los servicios —principalmente las pruebas de liberación de lotes de CRO— siguen siendo atractivos para los clientes de biotecnología en etapa temprana que carecen de control de calidad interno, canalizando volúmenes incrementales hacia el mercado de pruebas de pirógenos.
La disponibilidad de mano de obra y el escrutinio de las pistas de auditoría aceleran los desembolsos de capital para analizadores totalmente integrados, ejemplificados por la plataforma basada en cartuchos de Merck que permite a los no especialistas realizar pruebas directamente en las salas de llenado y acabado. Si bien los consumibles seguirán siendo el mayor grupo de ingresos, la adopción de hardware eleva los precios de venta promedio y amplía la participación en el mercado de pruebas de pirógenos de los proveedores de instrumentos de alto margen.


Por Tecnología de Detección:
Los Métodos Recombinantes y Basados en Células Ganan TerrenoLos ensayos basados en animales representaron el 72,52% de la participación del mercado de pruebas de pirógenos en 2025; sin embargo, se prevé que las plataformas de Factor C recombinante y MAT registren una CAGR del 14,77% hasta 2031. El Capítulo USP <1085>, vigente desde febrero de 2026, ahora permite la sustitución por rFC una vez demostrada la equivalencia, eliminando la última barrera importante para los métodos libres de animales. La eliminación de la prueba en conejos en Europa obliga a adoptar el MAT para todos los productos nuevos y heredados enviados a la UE, comprimiendo los plazos para la validación basada en células.
Los proveedores chinos venden kits de rFC entre un 30% y un 40% por debajo de los precios occidentales del LAL, ampliando la adopción en las instalaciones de APAC y aumentando el tamaño del mercado de pruebas de pirógenos para las soluciones recombinantes. El LAL mantiene su primacía en las BLAs heredadas, pero enfrenta perturbaciones episódicas de suministro cuando se ajustan las cuotas del cangrejo herradura. Los dispositivos de cartuchos rápidos ahora ofrecen resultados cuantitativos en 30 minutos, lo que demuestra que la velocidad y la claridad regulatoria juntas están inclinando la combinación tecnológica lejos del lisado animal.
Por Etapa de Muestra/Proceso:
Las Pruebas en Proceso Aumentan con el Bioprocesamiento ContinuoEl producto final y la liberación de lotes representaron el 46,21% de los ingresos de 2025, lo que subraya su centralidad en la disposición de lotes. Sin embargo, se prevé que las pruebas en proceso escalen a una CAGR del 14,24% hasta 2031, a medida que la cromatografía de múltiples columnas y los reactores de perfusión multiplican los nodos de muestreo por lote, ampliando el tamaño del mercado de pruebas de pirógenos vinculado a los grupos de las fases ascendente y descendente. Los lectores automatizados que manejan 120 muestras por hora permiten el monitoreo en tiempo real en lugar de la confirmación al final del proceso, alineándose con los principios de calidad por diseño.
El cribado de materias primas se está expandiendo a medida que los proveedores de bolsas y tuberías de un solo uso deben certificar bajas cargas de endotoxinas antes del envío. La norma ISO 10993-1:2025 destaca la pirogenicidad como un peligro biológico sistémico, lo que lleva tanto a los fabricantes de dispositivos como de biológicos a adoptar puntos de control más tempranos. Las pruebas de enjuague de dispositivos médicos siguen siendo la porción más pequeña, pero están aumentando a medida que los nuevos estándares de implantes ajustan los límites aceptables de endotoxinas. En general, la migración hacia el muestreo en proceso eleva los volúmenes de pruebas mucho antes de la etapa del vial final.
Por Tipo de Prueba:
El MAT Lidera el Crecimiento, el LAL Mantiene su Posición HeredadaEl LAL aportó el 53,14% de los ingresos de 2025 y sigue profundamente arraigado en las presentaciones históricas. Sin embargo, se prevé que el MAT crezca un 15,72% anual, la tasa más rápida del segmento, tras la entrada en vigor de la prohibición de la prueba en conejos en Europa en julio de 2025. El kit PyroMAT de MilliporeSigma alcanza una sensibilidad de 0,05 UE/mL, satisfaciendo los nuevos umbrales farmacopeicos y garantizando una amplia cobertura de pirógenos.
La adopción del Factor C recombinante se acelera donde convergen las consideraciones de precio y ética, especialmente en APAC. Por el contrario, los ensayos en conejos se reducen en todas partes excepto en los mercados sin prohibiciones explícitas, pero incluso allí el escrutinio ético está aumentando. En conjunto, estos cambios redistribuyen la participación del mercado de pruebas de pirógenos hacia las plataformas libres de animales, dejando al LAL como una línea de base en declive pero aún significativa.
Por Usuario Final:
Farmacéutica y Biotecnología Dominan, los Dispositivos Médicos se AceleranLas empresas farmacéuticas y de biotecnología generaron el 59,25% de los ingresos de 2025, ancladas por los anticuerpos monoclonales, las vacunas de ARNm y los vectores virales que impulsan la liberación de lotes de alta frecuencia. Se proyecta que los fabricantes de dispositivos médicos registren una CAGR del 13,44% hasta 2031, impulsados por las revisiones de la norma ISO 10993 que imponen controles más estrictos de toxicidad sistémica y pirogenicidad.
Las CROs y CDMOs escalan la capacidad más rápidamente porque la externalización reduce los costos fijos para los patrocinadores más pequeños. La adquisición en 2024 por parte de Charles River de servicios de pruebas de vectores virales amplió su cartera de servicios de endotoxinas, reforzando la tendencia hacia centros especializados de control de calidad de terceros. Los laboratorios académicos tienen una participación menor, pero ganan volumen gracias a la investigación de vacunas financiada por el gobierno que ahora requiere documentación a nivel GMP. En conjunto, la farmacéutica y la biotecnología siguen siendo los anclas de volumen, mientras que las empresas de dispositivos inyectan nuevo impulso al crecimiento.
Análisis Geográfico
Mercado de Pruebas de Pirógenos en América del Norte
América del Norte concentró el 39,14% de los ingresos de 2025, impulsada por el denso pipeline biofarmacéutico de los Estados Unidos y las frecuentes aprobaciones de productos parenterales. El reconocimiento formal del rFC por parte de la USP probablemente catalizará las sustituciones de métodos, ampliando las oportunidades de integración de software y equipos en la región. Canadá y México muestran un crecimiento sostenido a medida que se expande el nearshoring del llenado y acabado estéril.
Mercado de Pruebas de Pirógenos en Europa
Europa se posiciona como la segunda región más grande. La eliminación gradual de las pruebas en conejos prevista para julio de 2025 obliga a la adopción del MAT en todo el continente, lo que desencadena la adquisición de equipos y kits. Alemania, el Reino Unido y Francia continúan siendo los principales impulsores de la demanda, mientras que Europa del Este gana participación a través de la externalización de biosimilares.
Mercado de Pruebas de Pirógenos en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico liderará el crecimiento con una CAGR del 13,63% hasta 2031, impulsada por la capacidad doméstica de rFC de China y las crecientes ambiciones de exportación de medicamentos estériles de India. Japón y Corea del Sur complementan el panorama regional con actualizaciones de automatización para compensar el envejecimiento de la fuerza laboral técnica. Oriente Medio y África, junto con América del Sur, siguen siendo mercados incipientes pero atractivos, a medida que las empresas multinacionales y los gobiernos locales colaboran en la construcción de instalaciones GMP, sembrando las bases futuras del mercado de pruebas de pirógenos.

Panorama regulatorio
Las pruebas de pirógenos y endotoxinas en medicamentos parenterales, productos biológicos, vacunas y dispositivos médicos de alto riesgo se rigen por normas farmacopéicas y expectativas regulatorias, con un cambio creciente hacia métodos sin uso de animales. En Estados Unidos, la FDA emitió una guía actualizada "Pyrogen and Endotoxins Testing: Questions and Answers" (Edición 2) en marzo de 2026, reforzando las expectativas sobre la selección adecuada del método, la validación y el control del ciclo de vida para las pruebas alineadas con la USP (incluidas las consideraciones sobre endotoxinas y pirógenos en general) en medicamentos, productos biológicos y dispositivos.
Europa ha avanzado más rápido en la sustitución de animales. Tras el abandono por parte de la Farmacopea Europea de la prueba de pirógenos en conejos, el marco de la Ph. Eur. se centra ahora en alternativas in vitro como el Ensayo de Activación de Monocitos (MAT) como vía sin animales para la detección de pirógenos, e integra opciones recombinantes para las pruebas de endotoxinas bacterianas (por ejemplo, rFC según el capítulo general 2.6.14 de la Ph. Eur.). El EDQM también avanzó en la implementación en los sistemas de control, incluyendo la eliminación de las referencias a la prueba de pirógenos en conejos de las directrices revisadas de Liberación de Lotes por la Autoridad de Control Oficial de la UE (OCABR) en julio de 2026, ajustando los plazos de cumplimiento para las cadenas de suministro de la UE y para los exportadores que atienden a destinos de la UE.
Análisis de la cadena de valor
La cadena de valor comienza con los insumos previos para la ejecución de las pruebas: el suministro de lisado (LAL) vinculado a las limitaciones de recolección del cangrejo herradura, los reactivos recombinantes (rFC o reactivos de cascada recombinante) y los componentes celulares e inmunoensayos para el MAT (líneas celulares de monocitos humanos o componentes derivados de sangre humana además de reactivos ELISA para lecturas de citoquinas). Estos insumos alimentan a los fabricantes de kits y cartuchos, así como a los proveedores de instrumentos y automatización que respaldan flujos de trabajo de mayor rendimiento para endotoxinas y pirógenos y registros electrónicos compatibles con entornos regulados de control de calidad.
En el nivel intermedio, los fabricantes farmacéuticos y biotecnológicos y los productores de dispositivos médicos realizan control de calidad interno para materias primas, lotes en proceso y liberación final de lotes, mientras que una proporción creciente del desarrollo de métodos, la validación o verificación, y la liberación rutinaria de lotes es gestionada por CRO y CDMO con capacidades especializadas en pirogenicidad. Un punto de friccción clave es la validación o verificación específica del producto, que se vuelve más compleja cuando las empresas deben satisfacer tanto los requisitos de la UE, que han eliminado la prueba de pirógenos en conejos de las monografías, como la práctica en EE. UU., donde el MAT se posiciona como un método alternativo que requiere un respaldo sólido específico para cada aplicación; esto aumenta la demanda de reactivos celulares estandarizados, armonización de protocolos y sistemas de datos listos para auditoría en cadenas de suministro multirregionales.
Panorama Competitivo
La competencia está moderadamente fragmentada. Los proveedores históricos de lisado —Associates of Cape Cod, Charles River, Lonza— compiten en sensibilidad y prestigio regulatorio, mientras que bioMérieux, Merck y Sartorius apuntan a dominar la capa de automatización con hardware listo para análisis. Los nuevos participantes chinos ACROBiosystems y Hzymes Biotech aprovechan las ventajas de costo para penetrar en APAC y los mercados emergentes, obligando a los actores establecidos a agrupar consumibles, software y acuerdos de servicio plurianuales. Las fusiones y adquisiciones estratégicas continúan, destacando la adquisición en 2024 por parte de Charles River de servicios de pruebas de vectores virales, que profundizó su huella de control de calidad en terapia génica. Los proveedores capaces de satisfacer tanto el 21 CFR Parte 11 de la FDA como los criterios de registros electrónicos T/CNHAW 0015-2025 de China están mejor posicionados para ganar contratos globales en múltiples sitios, lo que subraya el cumplimiento normativo como un diferenciador crítico en el mercado de pruebas de pirógenos.
Líderes de la Industria de Pruebas de Pirógenos
-
Merck KGaA
-
Lonza Group
-
Charles River Laboratories International Inc.
-
Associates of Cape Cod Inc.
-
Thermo Fisher Scientific Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas de Pirógenos
- Accugen Laboratories Inc.
- Associates of Cape Cod Inc.
- bioMérieux
- Charles River
- Ellab
- Eurofins
- FUJIFILM Wako Pure Chemical Corporation
- Genscript
- Hyglos GmbH
- InvivoGen
- Lonza Group
- Merck KGaA (MilliporeSigma)
- Microcoat Biotechnologie
- Minerva Analytix GmbH
- Nelson Laboratories LLC
- Pacific BioLabs
- Sanquin Reagents B.V.
- Sartorius
- Thermo Fisher Scientific
- WuXi AppTec Co., Ltd.

Oportunidades de mercado y perspectivas futuras
Las acciones farmacopéicas y regulatorias están ampliando el camino comercial para las plataformas sin animales y recombinantes, creando una oportunidad multiproducto en reactivos, cartuchos, instrumentos y servicios de validación. Una señal concreta de tracción multijurisdiccional se produjo en abril de 2026, cuando Associates of Cape Cod informó de la aceptación regulatoria en siete jurisdicciones (incluidas la FDA de EE. UU., la PMDA de Japón y los mercados miembros del Access Consortium) para el caso de uso de pruebas de liberación de Bayer con el reactivo de cascada recombinante (rCR) PyroSmart NextGen para un API de medio de contraste. El resultado de la aprobación respalda la idea de que los enfoques recombinantes pueden superar vías de presentación globales complejas cuando el paquete de validación es adecuado para su propósito.
Otra área de oportunidad visible es la modernización de las pruebas de pirógenos más allá de las endotoxinas, donde los organismos normativos buscan datos de respaldo para las alternativas. La USP inició trabajos hacia un Panel de Expertos sobre Alternativas Modernas a las Pruebas de Pirógenos y emitió una convocatoria de presentaciones (febrero de 2026) para evaluar enfoques in vitro sin animales, como el MAT, lo que aumenta el incentivo para que los proveedores de kits y los laboratorios contratados desarrollen flujos de trabajo de MAT validados y para que los proveedores de instrumentos ofrezcan automatización y captura de datos conforme a la normativa. En este contexto, las ampliaciones de capacidad para los insumos de pruebas de endotoxinas y pirógenos y el control de calidad de mayor rendimiento (incluidas las expansiones vinculadas a la producción de ensayos de endotoxinas) mejoran la seguridad del suministro y ayudan a reducir las barreras de conversión para los fabricantes que enfrentan altos costos de validación interna.
Recent Industry Developments in Mercado de Pruebas de Pirógenos
- Abril de 2026: Associates of Cape Cod anunció que Bayer obtuvo aprobaciones en siete jurisdicciones para las pruebas de liberación de un API de medio de contraste utilizando su reactivo de cascada recombinante (rCR) PyroSmart NextGen, incluidas autorizaciones que involucran a la FDA de EE. UU., la PMDA de Japón y los mercados del Access Consortium. El hito refuerza los argumentos a favor de los reactivos recombinantes como alternativas listas para su presentación regulatoria en los casos en que las empresas necesitan un suministro coherente y sin animales para la distribución global de productos.
- Marzo de 2026: La FDA de EE. UU. publicó una guía actualizada "Pyrogen and Endotoxins Testing: Questions and Answers" (Edición 2), consolidando las expectativas actuales para el control de endotoxinas y pirógenos en medicamentos, productos biológicos y dispositivos. La actualización afina los requisitos de validación y documentación, lo que respalda la inversión en automatización conforme a la normativa, registros electrónicos y transferencia estandarizada de métodos en redes de control de calidad multisitio.
- Septiembre de 2024: Lonza inició una ampliación de su planta de producción de ensayos de endotoxinas en Walkersville, Maryland, incluidas medidas para integrar una fabricación más automatizada. La capacidad adicional en un proveedor importante ayuda a atender las necesidades de continuidad del suministro, a medida que los fabricantes aumentan los volúmenes de pruebas y diversifican su dependencia de insumos derivados de animales.


Mercado de Pruebas de Pirógenos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de pruebas de pirógenos abarca los ingresos generados por pruebas, consumibles, instrumentos y servicios de pruebas externalizados utilizados para detectar pirógenos y endotoxinas en inyectables estériles, productos biológicos, vacunas y dispositivos médicos de alto riesgo, donde la seguridad del paciente y las pruebas de liberación impulsan la demanda rutinaria.
Exclusiones del alcance: excluimos las pruebas de esterilidad rutinarias y los ensayos de endotoxinas realizados para alimentos, monitoreo ambiental general o controles de calidad industriales no médicos.
Descripción general de la segmentación
-
Por Producto y Servicio
- Kits y Reactivos
- Instrumentos
- Servicios
-
Por Tecnología de Detección
- Pruebas Basadas en Animales
- Pruebas Recombinantes / Basadas en Células
- Sistemas Rápidos Integrados en Instrumentos
-
Por Etapa de Muestra / Proceso
- Pruebas de Materias Primas y Agua
- En Proceso (Fase Ascendente y Descendente)
- Producto Final / Liberación de Lotes
- Pruebas de Superficie y Enjuague de Dispositivos Médicos
-
Por Tipo de Prueba
- Pruebas de Lisado de Amebocitos de Limulus (LAL)
- Ensayos de Factor C Recombinante (rFC)
- Test de Activación de Monocitos (MAT)
- Prueba de Pirógenos en Conejos
-
Por Usuario Final
- Empresas Farmacéuticas y de Biotecnología
- Empresas de Dispositivos Médicos
- Organizaciones de Investigación por Contrato (CROs)
- Institutos Académicos y de Investigación
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
-
Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo el contexto de demanda para la producción de productos parenterales y biológicos, y luego vinculándolo a los lugares donde se requieren pruebas de pirógenos y endotoxinas. Hacemos referencia a normas y guías públicas (como métodos y actualizaciones farmacopéicas), junto con fuentes regulatorias abiertas y bases de datos de retiros de productos, para comprender qué desencadena la frecuencia de las pruebas y los cambios de método.
También utilizamos conjuntos de datos de apoyo, como estadísticas comerciales gubernamentales para reactivos e instrumentos de laboratorio relevantes, publicaciones aduaneras y de importación-exportación disponibles públicamente, artículos de revistas revisados por pares sobre la adopción de LAL, rFC y MAT, y publicaciones de asociaciones u organismos normativos que describen las expectativas de las pruebas. Los informes de las empresas, las presentaciones a inversores y la prensa creíble se utilizan para confirmar la cobertura de productos, los perfiles típicos de clientes y la exposición geográfica. Cuando están disponibles, también consultamos suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y registros comerciales a nivel de envío para verificar las tendencias direccionales. Estas fuentes son solo ilustrativas, y se revisaron otros materiales públicos para recopilar, validar y aclarar los insumos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos del modelo que las fuentes documentales no pueden explicar bien, incluyendo con qué frecuencia se realizan las pruebas en la liberación de lotes frente a las etapas en proceso, y con qué rapidez los métodos alternativos están reemplazando a los enfoques tradicionales. Conversamos con una combinación de proveedores de kits y reactivos, partes interesadas en instrumentos y proveedores de servicios, y mantuvimos las conversaciones equilibradas entre América, EMEA y APAC para no pasar por alto las diferencias regionales en materia regulatoria y de fabricación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de alto nivel (CXO): 20% | APAC: 46% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 23% | EMEA: 31% |
| Actores más pequeños: 21% | Gerentes: 57% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que se reconstruye la base de fabricación de productos parenterales y biológicos por región, y luego se convierte en un grupo de demanda de pruebas utilizando tasas de uso verificadas en entrevistas. A partir de ahí, el valor se forma aplicando una escala de precios práctica en kits y reactivos, instrumentos y servicios externalizados, y luego traduciéndolo a USD utilizando supuestos de tiempo coherentes.
Para mantener los totales realistas, se utilizan aproximaciones ascendentes selectivas como verificación, como los ASP muestreados multiplicados por los volúmenes de pruebas estimados para aplicaciones clave, y conversaciones de canal que indican dónde se está sustituyendo la prueba en servicio por laboratorios internos. Los insumos relevantes en este mercado incluyen el rendimiento de lotes de inyectables y biológicos, la división entre liberación de lotes y pruebas en proceso, la combinación de métodos entre LAL, rFC, MAT y pruebas en conejos, la penetración de la automatización y los sistemas rápidos, y el ritmo de las actualizaciones de validación de métodos en los laboratorios de calidad. Cuando una señal ascendente es incompleta para países más pequeños o pruebas de dispositivos de nicho, las brechas se abordan mediante indicadores proxy como la huella de fabricación y la intensidad regulatoria, y luego se ajustan durante la revisión de expertos.
La previsión se realiza mediante un análisis de escenarios respaldado por una regresión multivariante simple, en la que el crecimiento se vincula a las tendencias de producción de productos biológicos, las ampliaciones de capacidad y la sustitución esperada de métodos de pruebas basados en animales por alternativas in vitro. Los supuestos que cambian de un año a otro, como la presión sobre los precios de los kits y la tasa de adopción de instrumentos, se revisan con los encuestados antes de la ejecución final.
Validación de datos y ciclo de actualización
La validación ocurre en capas y no se trata como un paso único al final. Comparamos el resultado modelado con señales independientes, como los patrones de expansión de la fabricación biofarmacéutica, la actividad regulatoria relacionada con las pruebas de calidad y el movimiento comercial de consumibles clave, y luego verificamos si hay saltos regionales pronunciados que no coincidan con las condiciones operativas reales.
Los valores atípicos son revisados por un segundo analista, y se activa una llamada de seguimiento cuando un supuesto genera una gran variación, ya sea en el tamaño del año en curso o en la trayectoria de crecimiento. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como un cambio importante de método, un cambio regulatorio o una restricción de suministro inesperada. Antes de la entrega, el modelo y los insumos clave se vuelven a verificar para que los clientes reciban una visión actualizada alineada con la información más reciente disponible.
Tamaño del mercado de pruebas de pirógenos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para las pruebas de pirógenos pueden diferir incluso cuando el tema parece el mismo, porque los productos incluidos, las etapas de prueba contabilizadas y la forma en que se tratan los servicios no son consistentes entre publicaciones. Las diferencias también provienen de la rapidez con la que se actualizan los supuestos, lo que importa en un mercado donde la sustitución de métodos y la automatización están avanzando.
La principal brecha proviene de si se contabilizan los consumibles de laboratorio adyacentes y los flujos de trabajo más amplios relacionados con las endotoxinas, y luego se incorporan al total como si siempre formaran parte de la demanda regulada de pruebas de pirógenos, mientras que Mordor Intelligence solo contabiliza kits, reactivos, instrumentos y servicios contratados vinculados a la actividad regulada de pruebas en productos parenterales, biológicos, vacunas y dispositivos de alto riesgo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,73 mil millones de USD (2026) | |
| Consultoría Global A | 2,56 mil millones de USD (2025) | Utiliza un alcance combinado de pirógenos y endotoxinas, y comúnmente agrupa consumibles de laboratorio adicionales y flujos de trabajo de prueba más amplios, lo que puede elevar el valor principal frente a un recorte que solo considera pruebas de pirógenos reguladas. |
| Editorial del Sector B | 1,50 mil millones de USD (2025) | Se apoya más en una visión más estrecha centrada en kits y en supuestos de precios de años anteriores, lo que puede subestimar la contribución de los instrumentos y los servicios de pruebas externalizados, especialmente donde la adopción de la automatización se está acelerando. |
En general, la dispersión se explica principalmente por las decisiones de alcance y la forma en que se actualizan con el tiempo la combinación de métodos y los precios. Cuando cada partida se vincula de nuevo a señales de demanda claras, como la intensidad de las pruebas de liberación de lotes, la adopción de métodos y la externalización de servicios, el tamaño de mercado resultante es más fácil de replicar y de explicar en un contexto de toma de decisiones.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de pruebas de pirógenos hoy?
El tamaño del mercado de pruebas de pirógenos alcanzó USD 1,73 mil millones en 2026 y se proyecta que escale a USD 2,99 mil millones en 2031.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico registre una CAGR del 13,63% hasta 2031, el ritmo más rápido a nivel mundial.
¿Qué tecnología está reemplazando las pruebas de pirógenos en conejos en Europa?
El Test de Activación de Monocitos se ha convertido en la alternativa obligatoria, con plena aplicación a partir de julio de 2025.
¿Por qué el Factor C recombinante está ganando popularidad?
Las revisiones farmacopeicas en los Estados Unidos y Europa ahora reconocen el rFC como equivalente al LAL, eliminando las barreras regulatorias previas.
¿Qué desafíos enfrentan los pequeños fabricantes al adoptar MAT o rFC?
Los gastos de validación pueden superar los USD 500.000 por línea de producto, un obstáculo significativo para las pymes con capital limitado.
¿Cómo están abordando los proveedores la escasez de lisado de cangrejo herradura?
Los proveedores están expandiendo las plataformas recombinantes y basadas en cartuchos, mientras que los reguladores fomentan la adopción del rFC para aliviar la presión sobre el suministro.
Última actualización de la página el:



