
Tamaño y Participación del Mercado de Reacción en Cadena de la Polimerasa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 17.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 27.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
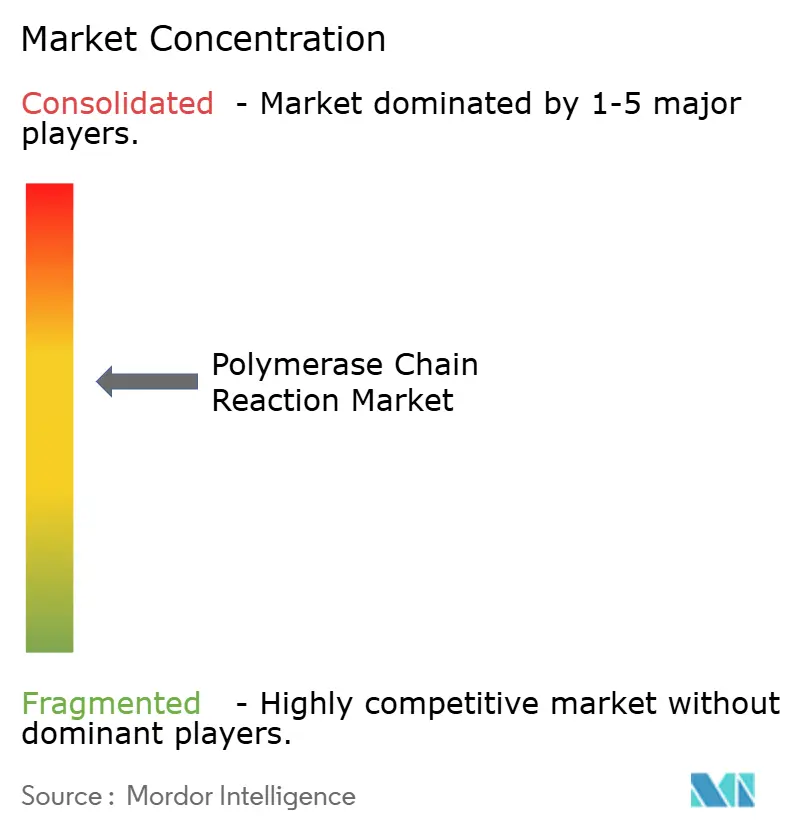
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reacción en Cadena de la Polimerasa por Mordor Intelligence
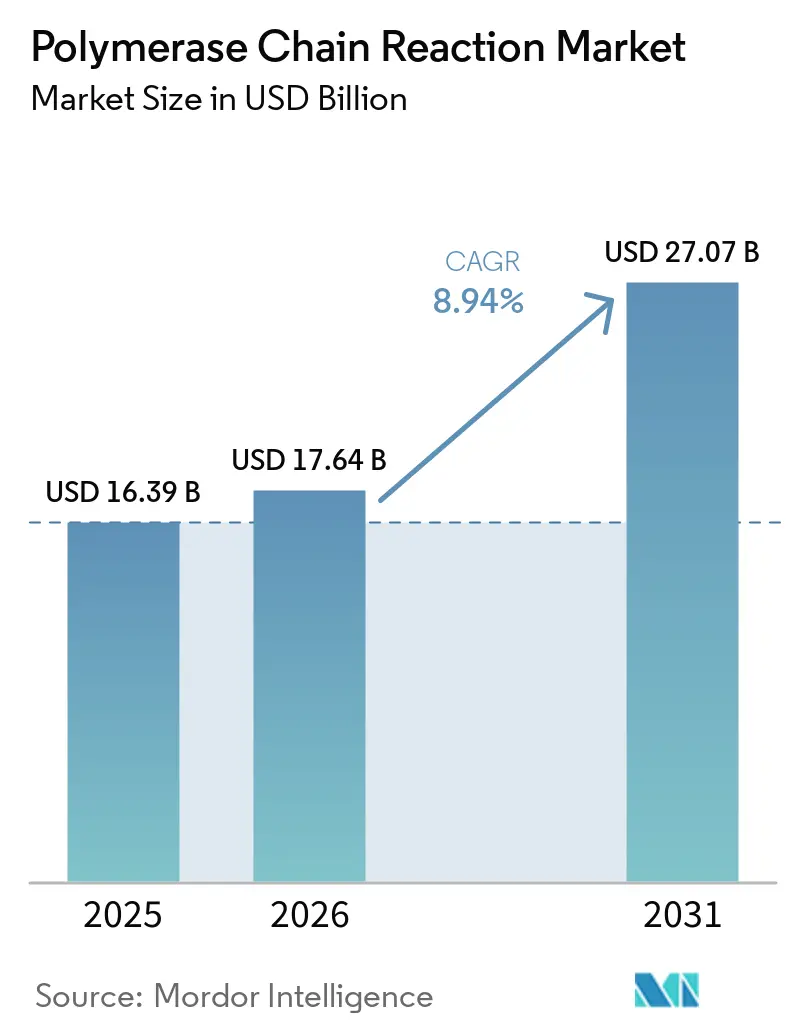
Se espera que el tamaño del Mercado de Reacción en Cadena de la Polimerasa aumente de 16,39 mil millones de USD en 2025 a 17,64 mil millones de USD en 2026 y alcance los 27,07 mil millones de USD para 2031, creciendo a una CAGR del 8,94% durante 2026-2031.
Las redes de laboratorio consolidadas durante la pandemia sustentan ahora de forma permanente los diagnósticos de precisión de rutina, la bioseguridad agrícola y los flujos de trabajo forenses, manteniendo alta la utilización de los instrumentos y ampliando la exposición al mercado final. Los reactivos y consumibles siguen siendo el motor económico, aunque la analítica en la nube y el diseño de ensayos impulsado por inteligencia artificial orientan la diferenciación hacia el software y los servicios que se integran sin problemas con los cicladores heredados. Los instrumentos cuantitativos en tiempo real dominan las bases instaladas, pero la PCR digital está migrando rápidamente hacia los protocolos de biopsia líquida, donde la resolución de molécula única respalda el reembolso premium. El impulso regulatorio, especialmente la norma de 2024 de la FDA sobre pruebas desarrolladas en laboratorio, favorece los kits listos para usar frente a los ensayos a medida, lo que lleva a los laboratorios a reconsiderar las decisiones de fabricar o comprar. Mientras tanto, los gravámenes de sostenibilidad sobre los plásticos de un solo uso en la UE impulsan a los laboratorios hacia sistemas de placas reutilizables, remodelando la demanda de consumibles sin reducir los volúmenes totales de pruebas.
Conclusiones Clave del Informe
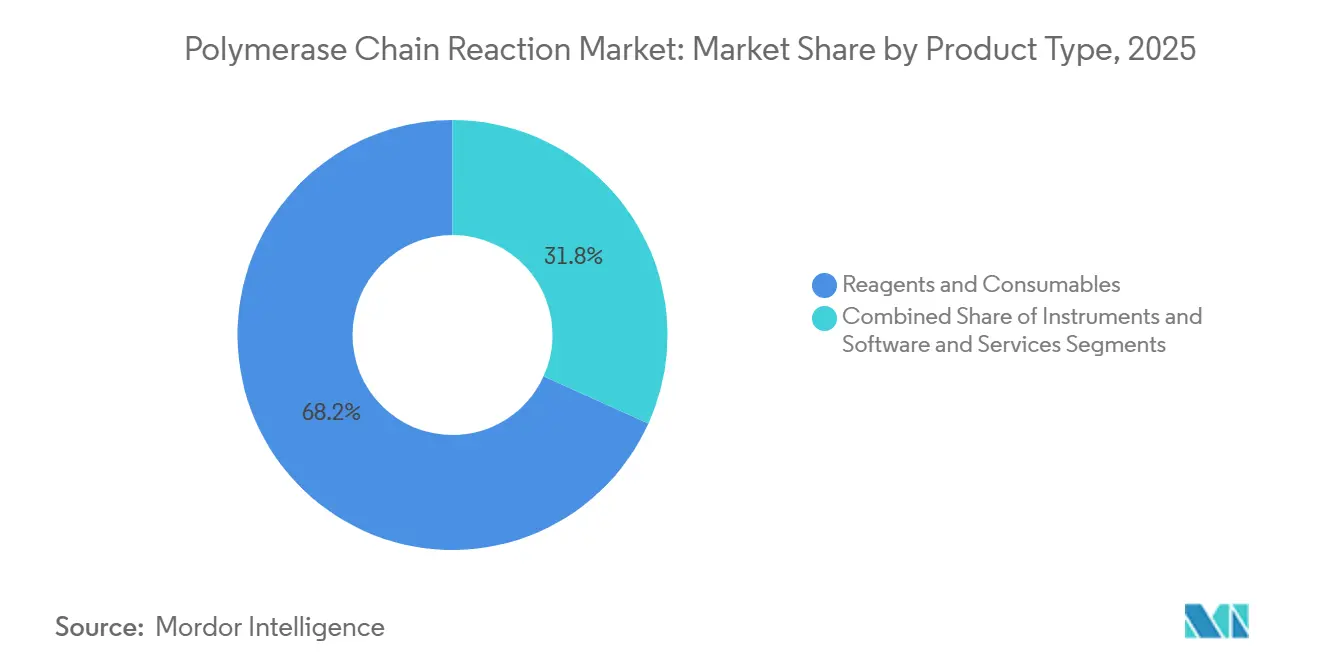
- Por tipo de producto, los reactivos y consumibles lideraron con una participación de ingresos del 68,24% en 2025, mientras que se proyecta que el software y los servicios se expandan a una CAGR del 11,97% hasta 2031.
- Por tecnología, la PCR cuantitativa en tiempo real representó el 54,84% de los ingresos de 2025; se prevé que la PCR digital crezca a una CAGR del 12,73% hasta 2031.
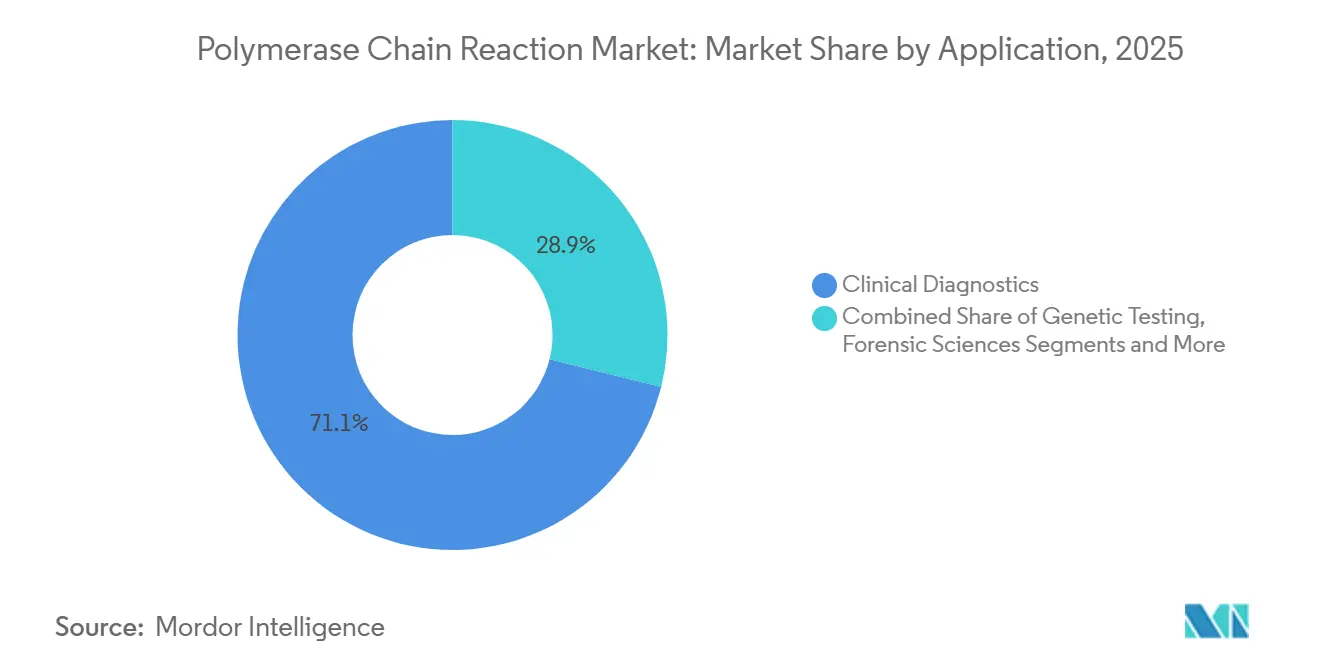
- Por aplicación, el diagnóstico clínico representó el 71,12% de los ingresos de 2025, mientras que las pruebas ambientales y de alimentos están preparadas para una CAGR del 11,42% hasta 2031.
- Por indicación, las enfermedades infecciosas representaron una participación del 42,48% en 2025, aunque se espera que la oncología y la biopsia líquida avancen a una CAGR del 10,53% durante 2026-2031.
- Por usuario final, los laboratorios de referencia diagnóstica captaron una participación de ingresos del 36,22% en 2025; se prevé que las organizaciones de investigación por contrato crezcan a una CAGR del 13,52% durante el período de previsión.
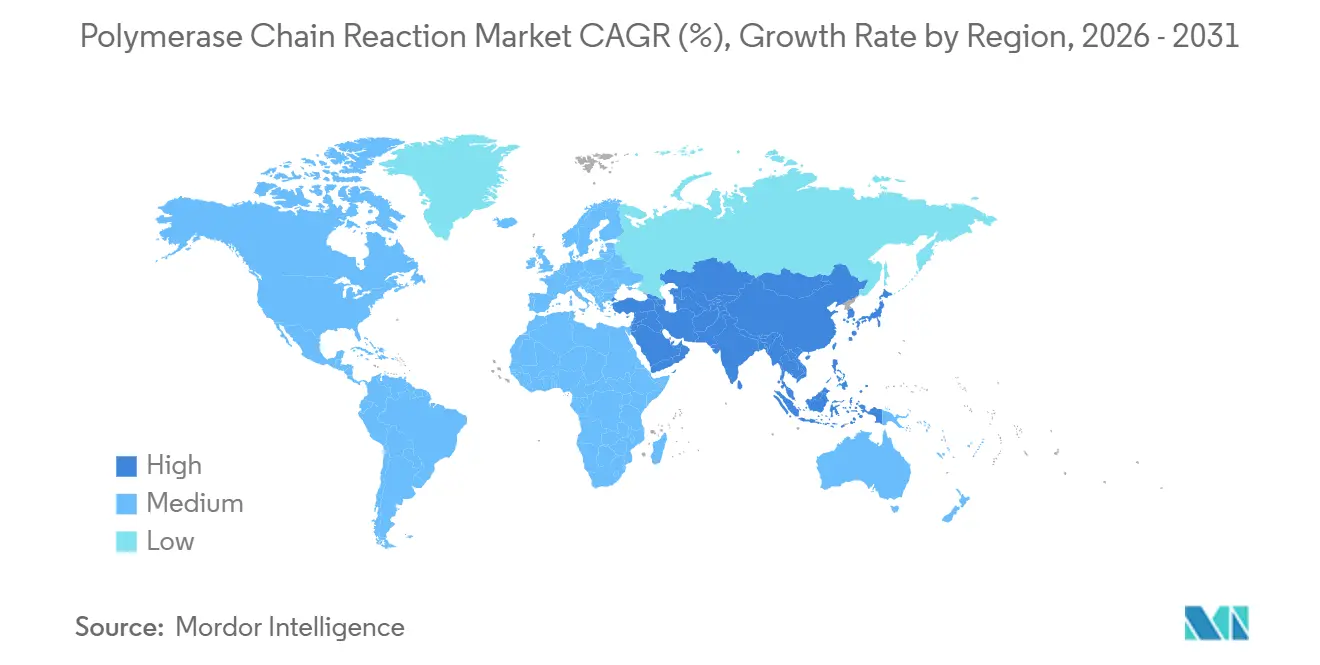
- Por geografía, América del Norte retuvo una participación del 38,41% en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR más rápida del 11,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en las Pruebas de Enfermedades Infecciosas tras el COVID | +1.8% | Global, con demanda máxima en APAC y África Subsahariana | Mediano plazo (2-4 años) |
| Creciente Demanda de Diagnóstico de Oncología y Trastornos Genéticos | +1.5% | América del Norte y UE, en expansión hacia centros urbanos de APAC | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en Plataformas de qPCR y dPCR | +1.3% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Mayor Financiación de I+D en Ciencias de la Vida y Medicina Personalizada | +1.2% | América del Norte, UE, China | Largo plazo (≥ 4 años) |
| Adopción de Diseño de Ensayos Impulsado por IA y Analítica Basada en la Nube | +0.9% | América del Norte y UE como núcleo, adopción gradual en APAC | Largo plazo (≥ 4 años) |
| PCR Microfluídica Desplegable en Campo para Agrobioseguridad | +0.6% | Centros agrícolas de APAC, América Latina, Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en las Pruebas de Enfermedades Infecciosas tras el COVID
La vigilancia de virus respiratorios desarrollada durante la pandemia funciona ahora como una salvaguarda permanente, sosteniendo la demanda en el mercado de reacción en cadena de la polimerasa.[1] El programa de Respuesta a Virus Respiratorios de 3.000 millones de USD de los CDC financia laboratorios estatales para ampliar los paneles de qPCR múltiplex que detectan influenza, SARS-CoV-2 y VSR en una sola ejecución.[2] La autorización de la FDA en enero de 2026 para el cartucho gastrointestinal de seis patógenos de Cepheid demuestra que los sistemas de muestra a resultado pueden rivalizar con los laboratorios centrales en amplitud de menú. Las pruebas descentralizadas redistribuyen por tanto los ingresos hacia los consumibles integrados, manteniendo al mismo tiempo altos los volúmenes totales de reacción. En conjunto, estas fuerzas aseguran una base estable para el mercado de reacción en cadena de la polimerasa, amortiguándolo frente a las caídas cíclicas en los procedimientos electivos.
Creciente Demanda de Diagnóstico de Oncología y Trastornos Genéticos
Los ensayos de PCR de biopsia líquida monitorizan la enfermedad residual mínima y la resistencia a la terapia, validados por la ampliación de la etiqueta de la FDA en marzo de 2025 de la prueba de mutación EGFR cobas v2 de Roche. Las aprobaciones de diagnósticos complementarios vinculan los biomarcadores de PCR a las terapias dirigidas, integrando la tecnología en la economía del desarrollo de fármacos y reforzando el crecimiento del mercado de reacción en cadena de la polimerasa. La ampliación del cribado neonatal para la atrofia muscular espinal y la inmunodeficiencia combinada grave amplía los volúmenes de pruebas rutinarias, mientras que el reembolso desigual impulsa a los proveedores a agrupar ensayos con socios farmacéuticos dispuestos a subvencionar las pruebas para ampliar los grupos de pacientes tratables.
Avances Tecnológicos en Plataformas de qPCR y dPCR
El QXDx AutoDG de Bio-Rad, lanzado en julio de 2025, automatiza la generación de gotitas y reduce el tiempo de manipulación manual a menos de 10 minutos por placa de 96 pocillos. La plataforma QIAcuity de QIAGEN se convirtió en la primera dPCR basada en nanoplaca autorizada por la FDA en marzo de 2025. La detección de seis colores en el LightCycler PRO de Roche permite la cuantificación simultánea de la carga viral, los marcadores del huésped y los controles internos sin pérdida de sensibilidad. La norma ISO 20395:2024 armoniza ahora los criterios de validación, reduciendo el tiempo de comercialización de los ensayos múltiplex.[3] La simplificación del flujo de trabajo significa que la dPCR ya no requiere experiencia de nivel doctoral, lo que impulsa la adopción en centros de oncología comunitarios y aumenta el tamaño del mercado de reacción en cadena de la polimerasa en hospitales de nivel medio.
Adopción de Diseño de Ensayos Impulsado por IA y Analítica Basada en la Nube
El Design Studio AI de Thermo Fisher analiza 10 millones de combinaciones de cebadores en minutos, acortando los ciclos de desarrollo de ensayos y reduciendo las barreras de entrada para los paneles de nicho. La plataforma navify de Roche superpone los resultados de PCR sobre imágenes histológicas, ofreciendo paneles integrados de patología molecular a los que los patólogos acceden de forma remota. Las normas pendientes del Espacio Europeo de Datos de Salud imponen la interoperabilidad pero endurecen los requisitos de consentimiento, lo que impulsa a los proveedores hacia arquitecturas de aprendizaje federado que entrenan algoritmos sin transferir curvas de PCR sin procesar. Estos avances desplazan el valor de los artículos de plástico hacia las suscripciones de software, un cambio que sostiene la expansión de los márgenes dentro del mercado de reacción en cadena de la polimerasa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Consumibles | -1.1% | Mercados emergentes en APAC, MEA, América Latina | Corto plazo (≤ 2 años) |
| Competencia de la Secuenciación de Nueva Generación y la Amplificación Isotérmica | -0.8% | Global, más aguda en los segmentos de oncología e investigación | Mediano plazo (2-4 años) |
| Impuestos de Sostenibilidad sobre los Plásticos de PCR de Un Solo Uso (UE) | -0.5% | Estados miembros de la UE, posible extensión al Reino Unido y Canadá | Corto plazo (≤ 2 años) |
| Límites del RGPD sobre el Intercambio de Datos de PCR en la Nube | -0.4% | UE, con efectos indirectos sobre los biobancos multinacionales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Consumibles
PCR Digital Los instrumentos de PCR digital tienen un precio de lista de entre 80.000 y 150.000 USD, mientras que el servicio anual y los reactivos añaden entre 25.000 y 40.000 USD para los sitios de volumen medio, lo que limita la adopción en las regiones de menores ingresos. Las mezclas maestras genéricas socavan a los reactivos de marca hasta en un 40%, pero las compras agrupadas mantienen a muchos laboratorios en ecosistemas propietarios que resisten la competencia de precios. Las opciones de arrendamiento y alquiler de reactivos distribuyen los costos, pero imponen umbrales mínimos de volumen que penalizan a los laboratorios durante las caídas estacionales de la demanda, limitando la penetración del mercado de reacción en cadena de la polimerasa en las economías fronterizas.
Competencia de la Secuenciación de Nueva Generación y la Amplificación Isotérmica
El TruSight Oncology 500 de Illumina, autorizado por la FDA, perfila 523 genes en tres días a costos que se aproximan a los paneles de PCR dirigida, erosionando la ventaja de la PCR en oncología. Los métodos isotérmicos eliminan los cicladores térmicos, reduciendo los precios de los instrumentos por debajo de los 5.000 USD y abriendo verdaderos nichos de atención en el punto de cuidado. La PCR conserva la velocidad y la precisión de cuantificación para los ensayos de un solo gen, pero los flujos de trabajo híbridos que combinan la secuenciación para el descubrimiento con la PCR para el monitoreo longitudinal están reduciendo las ganancias incrementales de las plataformas de qPCR más antiguas en el mercado de reacción en cadena de la polimerasa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Consumibles Dominan mientras el Software CreceLos reactivos y consumibles produjeron el 68,24% de los ingresos de 2025, reflejando la economía de maquinilla y cuchillas integrada en el mercado de reacción en cadena de la polimerasa. Las mezclas maestras propietarias generan márgenes estables, aunque las alternativas genéricas han captado entre el 12% y el 15% de la participación en las regiones sensibles al precio, comprimiendo los beneficios. Los cartuchos de sistema cerrado garantizan el consumo continuo, pero se enfrentan a impuestos de sostenibilidad en la UE, lo que impulsa un giro hacia programas de reutilización de placas y plásticos biodegradables. El crecimiento de los instrumentos se modera a medida que los ciclos de reemplazo se alargan hasta los 8-10 años, pero la saturación de la base instalada asegura una demanda constante de consumibles.
Se prevé que el software y los servicios crezcan a una CAGR del 11,97% hasta 2031, superando al hardware a medida que los laboratorios priorizan la trazabilidad, el cumplimiento automatizado y la integración de datos en múltiples sitios. Las suscripciones anuales a paneles en la nube de entre 15.000 y 50.000 USD por laboratorio tienen márgenes brutos superiores al 70%, desplazando los grupos de beneficios hacia la informática y reforzando el tamaño general del mercado de reacción en cadena de la polimerasa. Los contratos basados en resultados que cobran por resultado reportable también alinean los incentivos del proveedor con el rendimiento del laboratorio, incorporando flujos de ingresos anuales a largo plazo.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tecnología:
La PCR Digital se Acelera mientras la qPCR se EstabilizaLas plataformas cuantitativas en tiempo real aportaron el 54,84% de los ingresos tecnológicos en 2025, anclando el diagnóstico rutinario gracias a los códigos CPT ampliamente utilizados y la familiaridad de los técnicos. Sin embargo, las actualizaciones incrementales de canales de fluorescencia ya no impulsan reemplazos de flotas a gran escala, dejando el crecimiento de la qPCR cerca de los promedios del mercado clínico. La PCR digital, por el contrario, crecerá a una CAGR del 12,73% hasta 2031, aprovechando la resolución de molécula única que justifica la cobertura premium para las pruebas de enfermedad residual mínima y la vigilancia del rechazo de trasplantes. Los instrumentos híbridos que alternan entre los modos de qPCR y dPCR preservan los presupuestos de capital y garantizan el futuro de los menús, impulsando a los laboratorios conservadores hacia la adopción digital parcial.
La PCR múltiplex se expande a medida que los reguladores aprueban paneles sindrómicos que detectan hasta 22 patógenos, acortando las odiseas diagnósticas y reduciendo el uso empírico de antibióticos. La PCR convencional de punto final persiste en entornos forenses y veterinarios donde la cuantificación es innecesaria y las limitaciones presupuestarias dominan. En conjunto, estos cambios mantienen un mercado de reacción en cadena de la polimerasa saludable incluso cuando el crecimiento de la qPCR se desacelera.
Por Aplicación:
El Diagnóstico Clínico Ancla mientras las Pruebas Ambientales Ganan RitmoEl diagnóstico clínico representó el 71,12% de los ingresos por aplicación en 2025, impulsado por los mandatos persistentes de enfermedades infecciosas y la expansión de los diagnósticos complementarios en oncología. Los hospitales y los laboratorios de referencia dependen de la qPCR para los patógenos respiratorios y gastrointestinales donde los resultados del mismo día guían la terapia. Sin embargo, el escrutinio de los pagadores está aumentando; los pagos agrupados de Medicare redujeron el reembolso de los paneles respiratorios un 12% en 2025, presionando a los laboratorios a buscar ganancias de eficiencia para proteger los márgenes.
Se proyecta que las pruebas ambientales y de alimentos avancen a una CAGR del 11,42% hasta 2031, ya que la Sección 204 de la Ley de Modernización de la Inocuidad Alimentaria exige la trazabilidad basada en PCR para los alimentos de alto riesgo a partir de enero de 2026. Las directivas de aguas residuales de la UE exigen el monitoreo por PCR de los genes de resistencia a los antibióticos para 2027, lo que impulsa las licitaciones municipales para la automatización de placas de 96 pocillos. Los usuarios agrícolas y veterinarios adoptan cicladores portátiles para la inspección fronteriza de la fiebre porcina africana y la influenza aviar, diversificando aún más los ingresos en el mercado de reacción en cadena de la polimerasa.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Indicación:
Las Enfermedades Infecciosas Lideran mientras la Oncología Gana ImpulsoLas enfermedades infecciosas generaron el 42,48% de los ingresos por indicación en 2025, subrayando el papel arraigado de la PCR en las pruebas de tuberculosis, VIH y virus respiratorios múltiples. La vigilancia rutinaria proporciona un consumo constante de consumibles, aunque la compresión de los pagadores señala el riesgo de mercantilización. La oncología y la biopsia líquida se están expandiendo a una CAGR del 10,53%, ayudadas por los paneles de ADN tumoral circulante que se reembolsan entre 500 y 1.500 USD por prueba y el reconocimiento de la FDA de la enfermedad residual mínima medida por PCR como un criterio de valoración válido. El cribado de trastornos genéticos en recién nacidos y los paneles de farmacogenómica para el manejo del dolor añaden volúmenes incrementales, sosteniendo el impulso ascendente del mercado de reacción en cadena de la polimerasa.
Por Usuario Final:
Los Laboratorios de Referencia Dominan, las OIC CrecenLos laboratorios de referencia diagnóstica representaron el 36,22% de los ingresos por usuario final en 2025, aprovechando las economías de escala y la logística nacional que los hospitales no pueden replicar. La acreditación ISO 15189 y el plazo de entrega de 24 horas atraen los envíos complejos de oncología, pero la agrupación de pagadores comprime los márgenes, empujando a los laboratorios hacia los ensayos digitales de alto valor y las herramientas de triaje con IA. Se prevé que las organizaciones de investigación por contrato crezcan a una CAGR del 13,52% hasta 2031, ya que los patrocinadores farmacéuticos externalizan la validación de biomarcadores basada en PCR para comprimir los plazos de desarrollo, obteniendo primas de precio por la entrega de datos en 48 horas. Los hospitales invierten selectivamente en cicladores de punto de cuidado para los servicios de urgencias, pero los bajos volúmenes diarios limitan el retorno de la inversión en configuraciones avanzadas de dPCR, destacando la naturaleza segmentada de la demanda dentro del mercado de reacción en cadena de la polimerasa.
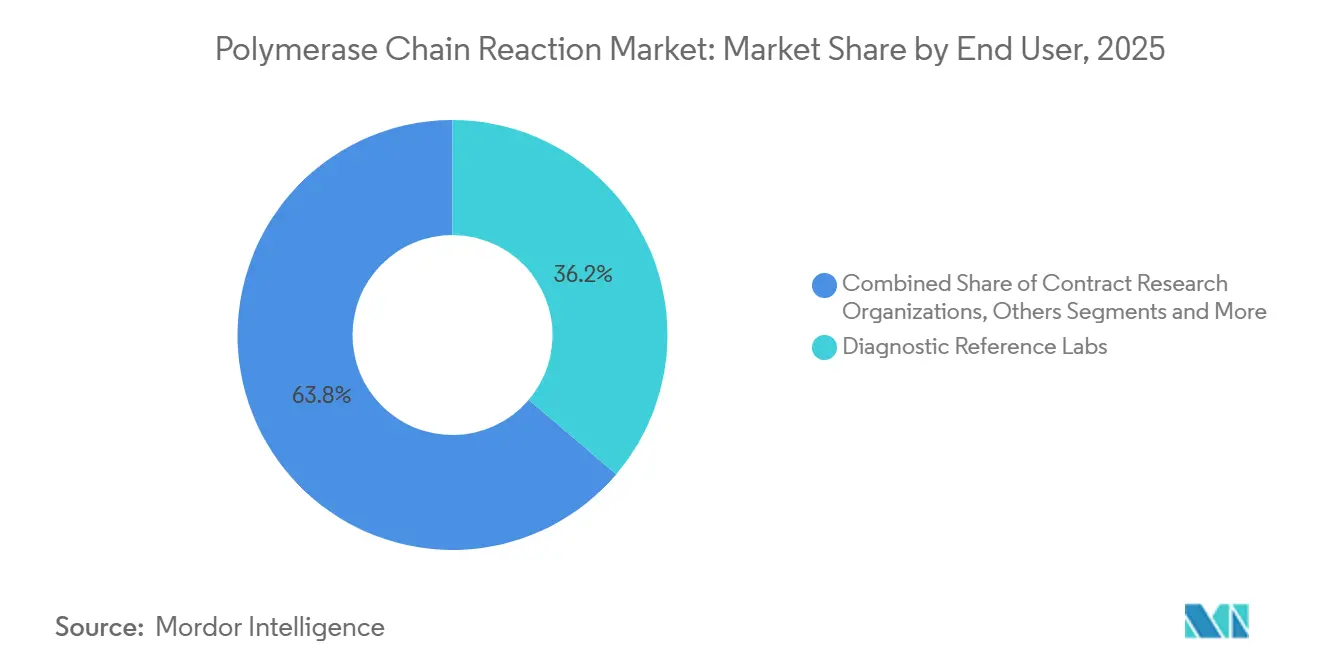
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Reacción en Cadena de la Polimerasa en América del Norte, EMEA, APAC y LATAM
América del Norte retuvo el 38,41% de los ingresos de 2025, la mayor participación regional del mercado de reacción en cadena de la polimerasa a nivel mundial. Las ampliaciones del reembolso de Medicare y más de 260.000 laboratorios certificados por CLIA mantienen una demanda robusta de consumibles. La norma de la FDA sobre pruebas desarrolladas en laboratorio aumenta la demanda de kits prevalidados, mientras que la Estrategia Pancanadiense de Datos de Salud de Canadá estandariza los menús de PCR y la contratación, mejorando el poder de compra en volumen. México destinó 700 millones de USD en 2025 para modernizar los laboratorios moleculares rurales, ampliando la cobertura de enfermedades infecciosas y el consumo de reactivos.
Europa crece de forma constante, pero se enfrenta a gravámenes sobre plásticos del 8-12% en virtud de la Directiva de la UE sobre Plásticos de Un Solo Uso, lo que añade presión de costos para los laboratorios que se aferran a las placas desechables. Alemania y Francia reembolsan la PCR digital para el ADN tumoral circulante, estimulando los volúmenes de pruebas premium, mientras que el Servicio Nacional de Salud del Reino Unido implantó la farmacogenómica basada en PCR en la atención primaria en 2025, reduciendo las reacciones adversas a los medicamentos. Sin embargo, los límites de transferencia de datos del RGPD ralentizan las colaboraciones multinacionales de biobancos, retrasando el entrenamiento de modelos de IA que depende de curvas de PCR agrupadas.
Se proyecta que Asia-Pacífico registre una CAGR del 11,22% hasta 2031, la más rápida a nivel mundial. El programa Healthy China 2030 de China dedica 126.000 millones de USD a la infraestructura de medicina de precisión, incluidos centros regionales de PCR conectados a través de la telemedicina. La Misión Nacional de Salud de India desplegó 1.200 instrumentos GeneXpert en hospitales de distrito entre 2024 y 2025, elevando la cobertura de PCR para tuberculosis al 72%. Japón aprobó el reembolso de la PCR de biopsia líquida para los cánceres colorrectal y gástrico en abril de 2025, añadiendo alrededor de 180.000 pacientes elegibles al año. Corea del Sur agrega los resultados de PCR de 350 hospitales en una nube nacional, mientras que Australia reduce a la mitad los plazos de aprobación de ensayos, acelerando la entrada de proveedores. Fuera de las economías principales, los estados del GCC, Sudáfrica y Brasil invierten en PCR para el control de epidemias, pero la escasez de técnicos y la inestabilidad del suministro eléctrico limitan el rendimiento en partes de África y América Latina, moderando las ganancias en el tamaño del mercado de reacción en cadena de la polimerasa.
Panorama Regulatorio
En los Estados Unidos, las acciones de la FDA están endureciendo el marco de cumplimiento para los diagnósticos basados en PCR mediante actualizaciones de clasificación de dispositivos y modernización del sistema de calidad. La norma final de la FDA sobre pruebas desarrolladas en laboratorio (publicada el 6 de mayo de 2024) inició su eliminación gradual por etapas de la discreción de aplicación el 6 de mayo de 2025, lo que lleva a los laboratorios a reconsiderar las decisiones de fabricar o comprar y aumenta el valor de los kits de PCR prevalidados con presentaciones de dispositivos establecidas.
En cuanto a los requisitos de fabricación y acceso al mercado, el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR), que incorpora por referencia la norma ISO 13485:2016, entró en plena vigencia en febrero de 2026, aumentando el énfasis en la documentación armonizada del sistema de gestión de calidad en las cadenas de suministro globales. Por separado, una nueva clasificación de la FDA para un dispositivo simple de punto de cuidado para detectar directamente los objetivos virales del SARS-CoV-2 (21 CFR 866.3982) entró en vigor el 11 de junio de 2026, reforzando la claridad de la vía regulatoria para ciertos sistemas rápidos de detección de ácidos nucleicos. En Europa, el Reglamento de Diagnóstico In Vitro de la UE (Reglamento (UE) 2017/746) rige los diagnósticos in vitro de PCR y los diagnósticos complementarios, con evaluación de conformidad por organismos notificados y marcos de consulta que involucran a autoridades como la EMA; para los dispositivos de Clase C, un hito clave de transición ocurre antes del 26 de mayo de 2026, lo que determina cómo se mantienen o convierten los ensayos de PCR heredados en expedientes conformes con el Reglamento de Diagnóstico In Vitro.
Análisis de la Cadena de Valor
La cadena de valor de la PCR comienza en la parte superior con insumos bioquímicos especializados (polimerasas recombinantes, dNTPs, tampones, colorantes/sondas y oligonucleótidos), junto con plásticos de grado médico para placas, tubos y cartuchos. La producción de enzimas depende de la fermentación microbiana de alto rendimiento (comúnmente E. coli), y la fabricación de consumibles está expuesta a la concentración del suministro de polipropileno, lo que puede traducirse en plazos de entrega prolongados, especialmente para las placas. Estas limitaciones en la parte superior fluyen hacia la formulación en la parte media, el llenado y acabado, y el envasado, donde la distribución en cadena de frío para las mezclas maestras eleva los costos de entrega y aumenta la complejidad de la distribución global.
En la parte inferior, los fabricantes de equipos originales y los desarrolladores de ensayos integran instrumentos (qPCR y dPCR), kits de ensayo e informática en flujos de trabajo validados que se venden a través de ventas directas, distribuidores y socios de canal que atienden a laboratorios clínicos, laboratorios de referencia, organizaciones de investigación por contrato y clientes de pruebas de alimentos y ambientales. La reciente actividad de asociación destaca un cambio en la cadena de valor hacia paquetes de flujo de trabajo de extremo a extremo y menús codesarrollados: Cepheid amplió una asociación con Oxford Nanopore en abril de 2026 para desarrollar un flujo de trabajo de identificación rápida de patógenos, con un programa de acceso anticipado previsto para el tercer trimestre de 2026, mientras que Countable Labs y Promega anunciaron un acuerdo de comercialización conjunta en junio de 2026 que vincula la extracción (Promega Maxwell) con la instrumentación de PCR. En paralelo, colaboraciones como la de EDGC y Targetnos (mayo de 2026) para validar y comercializar la señal de diagnóstico prenatal no invasivo basada en PCR digital apuntan a un énfasis creciente en aplicaciones clínicas especializadas que requieren diseño coordinado de ensayos, validación y comercialización en múltiples niveles.
Panorama Competitivo
El mercado de reacción en cadena de la polimerasa está consolidado pero sigue siendo contestable. Thermo Fisher presentó 14 patentes de PCR digital en 2024-2025 dirigidas a la multiplexación y la partición automatizada, señalando un intento de erosionar el dominio de las gotitas de Bio-Rad. La integración en 2024 por parte de Roche del sistema ePlex de GenMark amplía su menú de muestra a resultado en los servicios de urgencias. El contrato Sample to Insight de QIAGEN, lanzado en enero de 2025, cobra por resultado reportable, generando flujos de caja de tipo anualidad. Abbott reingresó en los paneles de salud femenina cuando su ensayo Alinity m de infecciones de transmisión sexual obtuvo el estatus CE-IVD en diciembre de 2024, recuperando cuota europea.
Los competidores de nivel medio explotan los espacios en blanco. Las particiones de cristal Naica de Stilla Technologies ofrecen pruebas de enfermedad residual mínima de ultra precisión apreciadas por los centros de oncología. Syndex Bio presentó mcPCR en febrero de 2026, prometiendo la detección de metilación sin conversión con bisulfito, lo que podría acortar los flujos de trabajo de laboratorio. En India, CoSara obtuvo la autorización de la CDSCO para su ciclador de punto de cuidado PCR Pro, combinando la fabricación local con modelos de alquiler de reactivos que socavan a las multinacionales. Los productores de mezclas maestras genéricas en China e India venden con descuentos del 40-50%, obligando a las empresas de marca a diferenciarse mediante soporte técnico y expedientes regulatorios.
La regulación moldea la rivalidad. La norma de la FDA sobre pruebas desarrolladas en laboratorio elimina gradualmente la discreción de aplicación para 2028, obligando a los laboratorios de referencia a comprar kits comerciales o realizar ensayos clínicos completos, una ventaja para los proveedores con carteras listas para usar. La norma ISO 15189:2022 endurece los estándares de documentación, orientando las compras hacia los proveedores que ofrecen plantillas de sistema de calidad listas para usar. Las presiones de sostenibilidad en la UE impulsan proyectos piloto de bloques de PCR de aluminio reutilizables, una tendencia que los titulares monitorean antes de invertir en nuevas herramientas. Mientras tanto, las empresas de secuenciación se cubren lanzando paneles de PCR dirigida, difuminando las líneas tecnológicas e intensificando la competencia entre categorías dentro del mercado de reacción en cadena de la polimerasa.
Líderes de la Industria de Reacción en Cadena de la Polimerasa
-
Abbott Laboratories
-
Thermo Fisher Scientific Inc.
-
Bio-Rad Laboratories
-
F. Hoffmann-La Roche Ltd
-
QIAGEN N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reacción en Cadena de la Polimerasa
- Abbott Laboratories
- Agilent Technologies
- Becton Dickinson & Co.
- bioMérieux
- Bio-Rad Laboratories
- Danaher
- Eppendorf
- Roche
- Fluidigm / Standard BioTools
- Illumina
- LGC Group
- Merck
- New England Biolabs
- Promega Corp.
- QIAGEN
- Revvity Inc
- Stilla Technologies
- Takara Bio
- Thermo Fisher Scientific
Lea el análisis de las empresas de reacción en cadena de la polimerasa

Oportunidades de Mercado y Perspectivas Futuras
Los anclajes regulatorios y de normalización están creando un espacio claro para los proveedores que pueden ofrecer flujos de trabajo de PCR conformes y listos para usar. El QMSR de la FDA (plenamente vigente desde febrero de 2026) aumenta la prima sobre los sistemas de calidad alineados con la norma ISO 13485 para los fabricantes de diagnósticos in vitro, mientras que el marco del Reglamento de Diagnóstico In Vitro de la UE y los requisitos asociados de EUDAMED (con módulos clave que se vuelven obligatorios a partir del 28 de mayo de 2026) refuerzan la demanda de documentación técnica sólida, procesos de poscomercialización y trazabilidad en los kits de PCR, el software y los flujos de trabajo conectados. Junto con los requisitos de evaluación del rendimiento de la norma ISO 20395:2024 para qPCR y dPCR, estos cambios respaldan oportunidades en paneles múltiplex validados, diagnósticos complementarios y la adopción por parte de los laboratorios de capas de software que agilizan la auditabilidad y la estandarización en múltiples sitios.
Las ampliaciones de capacidad y la actividad de asociación también apuntan a dónde se concentra el nuevo gasto. bioMerieux anunció una inversión de 250 millones de EUR (mayo de 2026) en una nueva instalación en La Balme-les-Grottes, Francia, para fabricar diagnósticos moleculares BIOFIRE para el mercado europeo, reforzando el suministro localizado y ampliando la producción para los flujos de trabajo de PCR de muestra a resultado. Integrated DNA Technologies completó en abril de 2026 una expansión en Coralville, Iowa, triplicando la capacidad de síntesis de oligonucleótidos y apoyando el desarrollo de ensayos y los flujos de trabajo moleculares de alto volumen que dependen de cebadores y sondas. Las asociaciones de plataformas y flujos de trabajo, como la de Cepheid y Oxford Nanopore (abril de 2026), junto con las colaboraciones clínicas de dPCR (por ejemplo, los programas de validación de diagnóstico prenatal no invasivo basado en PCR digital), crean oportunidades en soluciones integradas de preparación de muestras a resultado, aplicaciones de dPCR de mayor multiplexación (enfermedad residual mínima en oncología, detección prenatal y de variantes raras) y suscripciones de informática que conectan los resultados de PCR con el apoyo a la decisión clínica y la revisión remota.
Recent Industry Developments in Mercado de Reacción en Cadena de la Polimerasa
- Junio de 2026: Countable Labs y Promega anunciaron un acuerdo de comercialización conjunta que vincula la extracción Promega Maxwell con la instrumentación de PCR, permitiendo flujos de trabajo integrados de preparación de muestras a resultado para pruebas moleculares de alto rendimiento. El acuerdo amplía la automatización de extremo a extremo en los laboratorios moleculares y alinea los consumibles con los ecosistemas de instrumentos, lo que podría impulsar la demanda de kits Maxwell y ensayos de PCR compatibles.
- Mayo de 2026: EDGC y Targetnos anunciaron una colaboración para validar y comercializar la señal de diagnóstico prenatal no invasivo basada en PCR digital, ampliando el acceso a flujos de trabajo de pruebas prenatales de alta sensibilidad. La asociación enfatiza el diseño coordinado de ensayos y la validación en plataformas de PCR digital para permitir pruebas de diagnóstico prenatal no invasivo escalables en entornos clínicos.
- Mayo de 2026: BioMerieux anunció una inversión de 250 millones de EUR en una nueva instalación de fabricación de BIOFIRE en La Balme-les-Grottes, Francia, para apoyar la demanda europea de diagnósticos moleculares de muestra a resultado. El proyecto fortalece las cadenas de suministro localizadas y aumenta la producción para los flujos de trabajo de PCR europeos.


Mercado de Reacción en Cadena de la Polimerasa Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre los ingresos generados por las herramientas de reacción en cadena de la polimerasa utilizadas para amplificar ADN o ARN para pruebas y análisis, en usos clínicos y no clínicos. Incluye los flujos de trabajo principales de PCR que dependen de instrumentos, reactivos y consumibles, y el software y los servicios habilitadores relacionados.
Exclusiones del alcance: Los ingresos por mano de obra de servicios de pruebas de PCR externalizados y los ingresos de plataformas de secuenciación agrupadas están excluidos de los totales del mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Instrumentos
- Reactivos y Consumibles
- Software y Servicios
- Por Tecnología
- PCR Convencional / Estándar
- PCR en Tiempo Real / qPCR
- PCR Digital
- PCR Múltiplex y Otras PCR
- Por Aplicación
- Diagnóstico Clínico
- Pruebas Genéticas
- Descubrimiento de Fármacos e Investigación
- Ciencias Forenses
- Pruebas Ambientales y de Alimentos
- Agrícola y Veterinario
- Por Indicación
- Enfermedades Infecciosas
- Oncología y Biopsia Líquida
- Trastornos Genéticos
- Otras Indicaciones
- Por Usuario Final
- Hospitales y Clínicas
- Laboratorios de Referencia Diagnóstica
- Empresas Farmacéuticas y de Biotecnología
- Institutos Académicos y de Investigación
- Organizaciones de Investigación por Contrato
- Agencias Forenses y de Seguridad
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- GCC
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer los límites de lo que debe contarse y para construir el panorama inicial de la demanda por región y usuario final. Consultamos estadísticas de salud pública y pruebas de laboratorio, como las de los CDC de los EE. UU. y la OMS, junto con bases de datos de dispositivos de la FDA y avisos de seguridad, para comprender en qué medida se adoptaron las plataformas de PCR y cómo evolucionan típicamente los ciclos de productos.
Para mantener los supuestos fundamentados, también revisamos fuentes como los NIH y PubMed para las tendencias de publicación que indican la intensidad de la investigación. Donde estuvo disponible, utilizamos indicadores comerciales y de envío de estadísticas aduaneras para rastrear instrumentos y consumibles clave. Los informes anuales de las empresas, las presentaciones para inversores y la cobertura de prensa de buena reputación se utilizaron para verificar los cambios en la combinación de productos y la dirección de los precios, y luego las bases de datos de pago selectivas para las finanzas y patentes de las empresas ayudaron a validar la cobertura de proveedores y la actividad tecnológica en curso. Estos ejemplos no son exhaustivos, y también consultamos otras fuentes públicas y de pago para apoyar la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
El trabajo primario se centró en verificar los impulsores de la demanda de PCR en diagnóstico e investigación, y luego en someter a prueba de presión los insumos del modelo que la investigación documental no puede confirmar completamente. Hablamos con una combinación de proveedores de instrumentos, partes interesadas en reactivos y consumibles, gerentes de laboratorio, y equipos de adquisición y calidad en APAC, EMEA y las Américas, para validar las tasas de adopción, los ciclos de reemplazo y el movimiento de precios realista por tipo de flujo de trabajo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos: 18% | APAC: 44% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 33% | EMEA: 37% |
| Actores más pequeños: 18% | Gerentes: 49% | Américas: 19% |
Dimensionamiento del Mercado y Previsión
Nuestra lógica de dimensionamiento comienza con una construcción de arriba hacia abajo donde la actividad de laboratorio y la demanda de pruebas se reconstruyen en un grupo de demanda de PCR direccionable, que luego se traduce en gasto utilizando precios a nivel de flujo de trabajo. Corroboramos los resultados mediante aproximaciones selectivas de abajo hacia arriba, como el muestreo de colocaciones de instrumentos, la aplicación de tasas de vinculación típicas de consumibles y la realización de verificaciones de canal sobre los rangos de precios de venta promedio para ajustar los totales donde sea necesario.
Los insumos clave del modelo incluyeron los volúmenes de pruebas moleculares reportados, la proporción de pruebas y protocolos de investigación que dependen de la PCR, la base instalada de instrumentos y el momento de reemplazo, la frecuencia de ejecución promedio en entornos de alto rendimiento, y el uso de consumibles por ejecución (incluidas las diferencias de intensidad de ensayo entre el diagnóstico clínico y la investigación). Para las previsiones, se utilizó el análisis de escenarios para que los casos al alza y a la baja reflejen cambios en la intensidad de las pruebas de enfermedades infecciosas, las señales de financiación de la investigación y el ritmo de automatización del flujo de trabajo que esperan los entrevistados. Donde la visibilidad a nivel de proveedor era escasa en ciertos países, las brechas se manejaron mediante tasas de penetración proxy vinculadas al recuento de laboratorios, las tendencias de importación y los indicadores de gasto en salud e investigación, y luego se verificaron con la retroalimentación de expertos locales.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante múltiples verificaciones para que los resultados finales se mantengan coherentes con las señales del mundo real. Los resultados del modelo se comparan con indicadores independientes como la dirección de los envíos de instrumentos, las tendencias de volumen de pruebas y la capacidad de gasto regional, y luego las grandes variaciones se investigan antes de la aprobación.
Cuando aparece una anomalía, se revisan los supuestos y se vuelve a contactar a los encuestados para confirmar si el problema es de alcance, precio, tiempo o un cambio repentino en la demanda. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como acciones regulatorias, cambios importantes en el reembolso o brotes repentinos. Antes de la entrega, se completa un pase final del analista para que los clientes reciban una visión actualizada alineada con los datos más recientes disponibles.
Tamaño del Mercado de Reacción en Cadena de la Polimerasa de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños del mercado de PCR publicados no siempre coinciden, incluso cuando el tema principal parece idéntico. Las diferencias suelen provenir de lo que se cuenta en la cesta de productos, cómo se tratan los picos de pruebas de la era COVID y con qué rapidez se actualizan los supuestos como los precios y la base instalada.
Algunas fuentes tratan el espacio de PCR como una cesta más estrecha centrada en instrumentos más reactivos y consumibles principales, lo que puede reducir los totales en los primeros años. En Mordor Intelligence, los ingresos por mano de obra de servicios de pruebas de PCR externalizados y los paquetes de plataformas de secuenciación no se cuentan, por lo que el número refleja los ingresos del flujo de trabajo de PCR independiente que pueden rastrearse hasta la colocación de instrumentos, la intensidad de ejecución y el uso de consumibles por usuario final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,39 mil millones de USD (2025) | |
| Consultora Global A | 10,75 mil millones de USD (2025) | Utiliza un alcance de producto más estrecho centrado principalmente en instrumentos y reactivos/consumibles, y también puede suavizar la demanda pospandémica de forma más conservadora, lo que reduce el total a corto plazo en comparación con una construcción de gasto basada en flujos de trabajo. |
| Grupo de Investigación de la Industria B | 10,89 mil millones de USD (2024) | Ancla el dimensionamiento en un año base diferente y a menudo enfatiza la segmentación a nivel de tipo sin separar claramente los aumentos únicos de pruebas de COVID de las tasas de ejecución de laboratorio recurrentes, lo que puede desplazar el punto de partida y la trayectoria de precios implícita. |
En conjunto, la dispersión se explica principalmente por lo que se incluye en el grupo de ingresos contados, el año base seleccionado y la rapidez con que se actualizan los precios y las tasas de uso. Al vincular el total a señales de demanda observables como el volumen de pruebas, el movimiento de la base instalada y la vinculación de consumibles, el modelo se mantiene transparente y repetible incluso cuando ciertos insumos deben ser aproximados.


Preguntas Clave Respondidas en el Informe
¿A qué ritmo se espera que crezca la demanda global de productos de reacción en cadena de la polimerasa hasta 2031?
Se prevé que los ingresos totales avancen a una CAGR del 8,94% de 2026 a 2031, pasando de 17,64 mil millones de USD a 27,07 mil millones de USD.
¿Qué grupo de productos genera los mayores ingresos recurrentes para los laboratorios?
Los reactivos y consumibles proporcionaron el 68,24% de las ventas de 2025, reflejando la economía de maquinilla y cuchillas que impulsa un flujo de caja constante.
¿Por qué la PCR digital está ganando más tracción clínica últimamente?
La resolución de molécula única respalda el reembolso premium en el monitoreo de biopsia líquida, ayudando a los formatos digitales a registrar una CAGR proyectada del 12,73% hasta 2031.
¿Qué regulación está remodelando las decisiones de compra de los laboratorios de referencia en los Estados Unidos?
La norma de 2024 de la FDA que pone fin a la discreción de aplicación para las pruebas desarrolladas en laboratorio impulsa a los laboratorios hacia los kits de PCR comerciales prevalidados.
¿Qué región muestra el crecimiento proyectado más rápido?
Se espera que Asia-Pacífico se expanda a una CAGR del 11,22%, impulsada por la financiación del programa Healthy China 2030 de China y el despliegue nacional de GeneXpert en India.
¿Cómo están afectando las políticas de sostenibilidad a los laboratorios europeos?
La Directiva de la UE sobre Plásticos de Un Solo Uso añade tasas del 8-12% a las placas de PCR desechables, lo que impulsa un cambio hacia bloques reutilizables y cartuchos cerrados.


 Sus datos están seguros y nunca se venden ni se comparten.
