
Tamaño y Participación del Mercado de Externalización de Pruebas Analíticas Farmacéuticas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.09 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.00 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
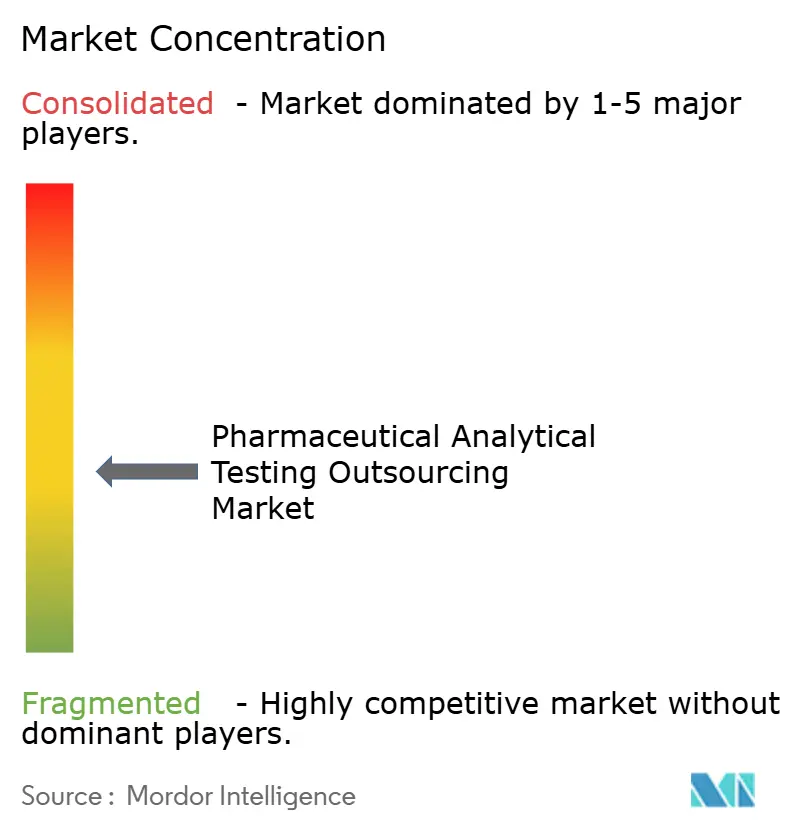
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Externalización de Pruebas Analíticas Farmacéuticas por Mordor Intelligence
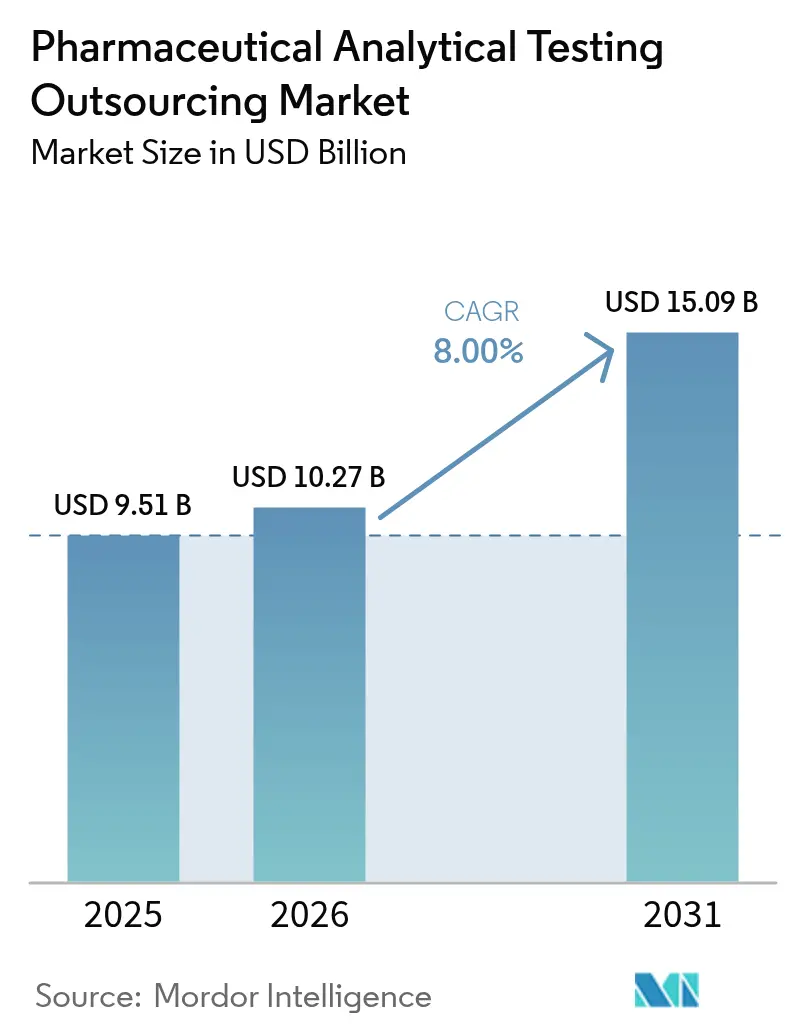
Se espera que el tamaño del mercado de externalización de pruebas analíticas farmacéuticas crezca de USD 9,51 mil millones en 2025 a USD 10,27 mil millones en 2026 y se prevé que alcance USD 15,09 mil millones en 2031 con una CAGR del 8,00% durante el período 2026-2031. Esta expansión está impulsada por el riguroso cumplimiento de las cGMP, un rápido giro hacia los biológicos y una creciente armonización regulatoria que, en conjunto, elevan tanto el volumen como la complejidad del trabajo analítico externalizado. Los fabricantes de medicamentos de gran y mediano tamaño consideran ahora a los laboratorios externos como socios estratégicos que mitigan el riesgo de cumplimiento, aportan conocimientos especializados y ofrecen rapidez sin grandes desembolsos de capital. La continua presión de las auditorías de la FDA, ejemplificada por un aumento interanual del 17% en las observaciones del Formulario 483 durante el ejercicio fiscal 2024, mantiene la gestión de calidad en primer plano y, al mismo tiempo, abre puertas para ofertas de servicios avanzados como los ensayos de extraíbles y lixiviables y de vectores virales. Por el lado de la demanda, los anticuerpos monoclonales, las terapias celulares y las terapias génicas sustentan unas cargas de trabajo bioanaliticas en aceleración, mientras que por el lado de la oferta, las CRO amplían su capacidad mediante nuevas instalaciones GMP, plataformas habilitadas con IA y adquisiciones estratégicas que amplían su alcance geográfico y su profundidad tecnológica.
Conclusiones Clave del Informe
- Por servicios, las pruebas bioanaliticas lideraron el mercado con una participación en los ingresos del 43,78% en 2025 y se prevé que registren la CAGR más rápida del 12,56% hasta 2031.
- Por tipo de prueba, las pruebas de química representaron el 30,80% de la participación en 2025, mientras que se prevé que los extraíbles y lixiviables crezcan más rápidamente con una CAGR del 10,95%.
- Por fase, el lanzamiento comercial y de control de calidad representó el 32,05% del valor de 2025; los servicios de Fase I avanzan a una CAGR del 10,05% hasta 2031.
- Por plataforma tecnológica, los métodos basados en cromatografía dominaron con una participación del 27,00% en 2025, mientras que los bioensayos basados en células se están expandiendo a una CAGR del 11,22%.
- Por modelo de externalización, los contratos de CRO de servicio completo capturaron el 48,90% de la participación en 2025, pero los acuerdos con proveedores de servicios funcionales están creciendo a una CAGR del 9,73%.
- Por usuario final, las empresas farmacéuticas y biofarmacéuticas generaron el 65,70% de los ingresos de 2025; las CDMO/CMO representan el grupo de usuarios finales de más rápido crecimiento con una CAGR del 10,22%.
- Por geografía, América del Norte contribuyó con la mayor participación del 36,90% en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 10,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Externalización de Pruebas Analíticas Farmacéuticas*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mayor cumplimiento global de cGMP | +1.8% | EE. UU., UE, India | Mediano plazo (2-4 años) |
| El giro hacia los biológicos amplía las pruebas complejas | +2.1% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Ahorro de costos y evitación de CAPEX para pequeñas empresas farmacéuticas | +1.4% | Global | Corto plazo (≤ 2 años) |
| Mayor uso de protocolos de Calidad por Diseño | +1.2% | EE. UU., UE, APAC | Mediano plazo (2-4 años) |
| Auditorías remotas habilitadas con IA | +0.9% | Mercados desarrollados | Largo plazo (≥ 4 años) |
| Convergencia regulatoria en ASEAN y LATAM | +1.1% | Núcleo de ASEAN, América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Cumplimiento Global de cGMP y Frecuencia de Auditorías
El mayor escrutinio de la FDA está reformulando las estrategias de cumplimiento, dado que la agencia emitió 561 Formularios 483 en el ejercicio fiscal 2024 con un notable aumento en los hallazgos de programas de estabilidad. Los fabricantes, especialmente en India, canalizan cada vez más las muestras hacia laboratorios externos con registros de inspección impecables: SGS Shanghai registró una inspección de la FDA en 2024 con cero observaciones, lo que refuerza la ventaja de credibilidad de los proveedores especializados. La tendencia se profundiza a medida que el prototipo de Madurez en la Gestión de Calidad de la FDA, puesto en marcha en 2024, orienta a las empresas hacia la validación proactiva de la calidad.[1]Personal del Registro Federal, "Protocolo de Evaluación del Prototipo Voluntario de Madurez en la Gestión de Calidad," Registro Federal, federalregister.gov
El Giro hacia los Biológicos Amplía la Demanda de Pruebas Complejas
Los biológicos superan ahora el 30% de los ingresos por medicamentos con receta, lo que eleva la demanda de ensayos como los de potencia basada en células, inmunogenicidad y eliminación viral que los laboratorios convencionales de moléculas pequeñas no pueden sostener económicamente. Eurofins y SGS han abierto cada uno nuevos centros de biológicos en 2024 para aprovechar esta tendencia. A medida que maduran los proyectos de edición génica y terapia celular, la externalización bioanalitica de extremo a extremo se convierte en misión crítica tanto para las grandes farmacéuticas como para las biotecnológicas virtuales.
Ahorro de Costos y Evitación de CAPEX para Pequeñas Empresas Farmacéuticas
Un solo espectrómetro de masas de alta resolución puede costar USD 1 millón, una barrera formidable para las biotecnológicas en etapa inicial. Los modelos de proveedor de servicios funcionales (FSP), cuya adopción aumentó del 28% en 2018 a casi el 50% en 2023, permiten a los equipos reducidos acceder a recursos especializados solo cuando los necesitan. La reestructuración de Charles River en 2025, orientada a generar ahorros de USD 150 millones, subraya cómo incluso las principales CRO deben afinar sus modelos de prestación de servicios para satisfacer las expectativas de clientes sensibles al presupuesto.
Mayor Adopción de Protocolos de Calidad por Diseño
Los reguladores de ambos lados del Atlántico insisten ahora en que la calidad se diseñe en los procesos, no se inspeccione al final. La actualización de 2025 de la EMA sobre preguntas y respuestas de ICH Q8-Q10 eleva el listón para la comprensión de los procesos, lo que a su vez impulsa la demanda de análisis que respalden la justificación del espacio de diseño.[2]Personal de la Agencia Europea de Medicamentos, "ICH Q8, Q9 y Q10 – Preguntas y Respuestas – Guía Científica," Agencia Europea de Medicamentos, ema.europa.eu Los laboratorios externalizados con capacidades de PAT y modelado estadístico gozan, por tanto, de una ventaja, especialmente tras la guía preliminar de la FDA de 2025 sobre muestreo y controles en proceso que destacó la recopilación de datos en tiempo real.[3] Personal del Registro Federal, "Consideraciones para el Cumplimiento de 21 CFR 211.110; Guía Preliminar para la Industria; Disponibilidad," Registro Federal, federalregister.gov
Análisis del Impacto de las Restricciones del Mercado de Externalización de Pruebas Analíticas Farmacéuticas*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Preocupaciones de seguridad de datos de PI y ciberriesgos | -0.8% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Escasez de habilidades que infla las nóminas de las CRO | -1.1% | Global, aguda en EE. UU. y UE | Mediano plazo (2-4 años) |
| La Ley BIOSECURE de EE. UU. puede limitar los laboratorios con base en China | -0.9% | Centrado en EE. UU., cadena de suministro global | Mediano plazo (2-4 años) |
| Escasez de capacidad para ensayos de vectores virales/biológicos | -1.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Seguridad de Datos de PI y Ciberriesgos
Los desarrolladores de fármacos sitúan la ciberseguridad al mismo nivel que la capacidad científica al seleccionar nuevos socios, ya que la adopción de la nube amplía la superficie de ataque. La Ley contra el Espionaje de China de 2024 añade mayor incertidumbre al ampliar la supervisión estatal del manejo de datos, lo que lleva a algunos auditores europeos a pausar las inspecciones en sitio.
Escasez de Habilidades que Infla las Nóminas de las CRO
Las necesidades de análisis avanzados requieren científicos de datos con dominio de Python y R, pero dicha experiencia es escasa. Las CRO, por tanto, aumentan los salarios e invierten en academias internas, lo que infla las bases de costos y, en última instancia, los precios. Las encuestas del sector muestran que las brechas de talento son más agudas en los roles de automatización y ciberseguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Externalización de Pruebas Analíticas Farmacéuticas
Por Servicios:
Las Pruebas Bioanaliticas Dominan el Auge de las Terapéuticas ComplejasLas pruebas bioanaliticas generaron el 43,78% de los ingresos de 2025, confirmando su condición de pilar central del mercado de externalización de pruebas analíticas farmacéuticas. La CAGR del 12,56% del segmento hasta 2031 refleja la demanda en rápido aumento de ensayos de unión a ligandos, pruebas funcionales basadas en células y caracterización de vectores virales que acompañan a los proyectos de anticuerpos monoclonales y terapias celulares. El desarrollo y la validación de métodos continúa siendo el ancla de los programas en fase inicial, mientras que las pruebas de estabilidad siguen siendo indispensables para las decisiones de vida útil. El cumplimiento de USP 1663/1664 impulsa las asignaciones de extraíbles y lixiviables hacia un crecimiento de dos dígitos, y los servicios de consultoría florecen a medida que los promotores buscan estrategias integradas en lugar de ejecuciones de muestras transaccionales.
Los promotores farmacéuticos reconocen que construir suites bioanaliticas internas comparables consumiría años y capital que prefieren canalizar hacia activos clínicos. Los acuerdos de Eurofins en 2024 con biotecnológicas de nivel medio ilustran cómo las grandes CRO ahora agrupan el diseño de protocolos, la transferencia de ensayos y la redacción regulatoria bajo un mismo techo. Como resultado, los flujos de trabajo bioanaliticos se sitúan sistemáticamente entre los primeros candidatos a la externalización en marcos tanto de FSP como basados en proyectos, preservando el ancho de banda interno para la gestión de la propiedad intelectual y la estrategia clínica.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Prueba:
El Liderazgo de las Pruebas de Química Enfrenta la Disrupción de los Extraíbles y LixiviablesLos ensayos de química tradicionales —identidad, pureza, solventes residuales— aún representaban el 30,80% de la participación en 2025, pero el crecimiento se ha estancado. En contraste, los extraíbles y lixiviables registraron una perspectiva de CAGR del 10,95%, lo que señala cómo el escrutinio del cierre de envases se ha convertido en misión crítica en los programas de biológicos. La microbiología, la calificación de materias primas y la disolución siguen siendo esenciales para comprimidos y genéricos, aunque su expansión va por detrás del mercado general de externalización de pruebas analíticas farmacéuticas.
El historial de treinta años de Intertek en extraíbles y lixiviables, construido en torno a cribados de LC-MS/MS y evaluaciones de riesgo toxicológico, ejemplifica la especialización que los promotores valoran actualmente. La cuantificación precisa de aditivos, oligómeros y residuos de silicona ya no es opcional en los lanzamientos parenterales, lo que obliga a los laboratorios de química a diversificarse o arriesgarse a la comoditización. En consecuencia, varios proveedores de mediano tamaño están invirtiendo en técnicas hifenadas, como GC-MS/MS, para mantenerse relevantes en un contexto de pruebas de biológicos con mayores márgenes.
Por Fase:
El Dominio del Lanzamiento Comercial de Control de Calidad es Desafiado por la Aceleración de la Fase IEl lanzamiento comercial/de control de calidad representó el 32,05% del tamaño del mercado de externalización de pruebas analíticas farmacéuticas en 2025, reflejando los volúmenes de pruebas rutinarias de lotes. Sin embargo, los servicios de Fase I se expandirán más rápidamente, a una CAGR del 10,05%, impulsados por las rondas de financiación biotecnológica y los programas de vía acelerada. El soporte de descubrimiento y la toxicología preclínica se mantienen estables a medida que los promotores comprenden que la realización de análisis exhaustivos en las primeras etapas mitiga el desgaste en las fases tardías.
El ascenso del Reino Unido como centro de estudios de desafío en humanos ofrece un vistazo de cómo los ensayos de fase inicial de alto ritmo dependen de laboratorios externos ágiles capaces de ofrecer un tiempo de respuesta de 24 horas para los criterios de valoración de PK. En el otro extremo, las pruebas comerciales siguen arraigadas en acuerdos de servicios maestros plurianuales que favorecen a los proveedores con presencia global e instrumentación redundante, garantizando la continuidad del negocio y la confianza regulatoria.
Por Plataforma Tecnológica:
El Liderazgo de la Cromatografía Enfrenta la Innovación Basada en CélulasLas plataformas de cromatografía representaron el 27,00% de los ingresos de 2025, un testimonio de su versatilidad en las sustancias activas farmacéuticas. Sin embargo, los bioensayos basados en células crecerán a una CAGR del 11,22% a medida que los reguladores exigen lecturas del mecanismo de acción para los biológicos. La espectrometría de masas sigue siendo indispensable para la elucidación estructural, mientras que los inmunoensayos y la PCR sostienen la liberación de biológicos y las pruebas de potencia.
La introducción de sistemas de cultivo celular completamente automatizados e impulsados por IA como CellXpress.ai reduce la variabilidad de los ensayos y aumenta el rendimiento, otorgando a las CRO nuevas palancas de diferenciación. Los avances paralelos en microfluídica permiten ensayos multiplexados que acortan los plazos de desarrollo y reducen el consumo de muestras. Juntas, estas innovaciones intensifican la carrera por agrupar tecnologías ortogonales —cromatografía para impurezas, bioensayos celulares para la función— dentro de paquetes de datos unificados.
Por Modelo de Externalización:
La Estabilidad de las CRO de Servicio Completo Encuentra la Innovación del FSPLos contratos de servicio completo representaron el 48,90% de la participación en 2025, favorecidos por las grandes farmacéuticas que buscan una responsabilidad integral. Aun así, las estructuras de proveedor de servicios funcionales registrarán una CAGR del 9,73% a medida que los promotores más pequeños seleccionan la experiencia que necesitan sin gastos generales adicionales. La penetración del FSP ya supera el 45% entre los programas de Fase II/III para biotecnológicas emergentes, donde la disciplina presupuestaria es primordial.
Las CRO remodelan sus estados de resultados internos para acomodar los márgenes más reducidos del FSP, a menudo apoyándose en la automatización y centros de entrega próximos. Clinical Leader informa que muchos proveedores heredados ahora dividen las unidades operativas en grupos ágiles dedicados a funciones individuales —validación de métodos, estabilidad o extraíbles y lixiviables— reflejando la demanda de los clientes de mayor granularidad.
Por Usuario Final:
Las Empresas Farmacéuticas Lideran Mientras las CDMO AceleranLas empresas farmacéuticas y biofarmacéuticas generaron el 65,70% de los ingresos de 2025. Sin embargo, las CDMO/CMO superarán ese ritmo a una CAGR del 10,22% a medida que crece la externalización de la fabricación y los análisis vinculados a la producción migran en consecuencia. Los paquetes híbridos de fabricación y pruebas resultan atractivos para los promotores que buscan una transferencia tecnológica fluida y una reducción de los nodos de la cadena de suministro.
Las CMO controlarán más de la mitad de la capacidad global de biológicos para 2028, lo que subraya el mutualismo entre la producción a gran escala de sustancias farmacológicas y el control de calidad externo. Las biotecnológicas virtuales y los spin-outs académicos dependen casi exclusivamente de los laboratorios externos, convirtiendo la precisión en pequeños lotes en un nicho comercial para las CRO regionales que ofrecen niveles de servicio premium.
Análisis Geográfico
Mercado de Externalización de Pruebas Analíticas Farmacéuticas en América del Norte
América del Norte contribuyó con el 36,90% del valor de 2025, sustentada por la estricta supervisión de la FDA y un denso ecosistema de ORC que se extiende desde Boston hasta San Diego. Las deliberaciones en curso sobre la Ley BIOSECURE obligan a los patrocinadores con sede en Estados Unidos a rediseñar sus cadenas de suministro alejándose de China, lo que impulsa el tráfico a corto plazo hacia laboratorios nacionales y canadienses, incluso a costos unitarios más elevados. El corredor Ontario-Quebec de Canadá se beneficia de la proximidad y de normas GMP alineadas, mientras que los clústeres de Baja y Jalisco en México absorben estudios de estabilidad en fases tardías gracias a sus fuerzas laborales bilingües y precios competitivos.
Mercados Europeos en General
Europa sigue siendo la segunda región más grande. Alemania y el Reino Unido sostienen la demanda gracias a su alta intensidad en I+D y a extensas carteras clínicas. La actualización de 2025 de la EMA sobre el cumplimiento de ICH Q8-Q10 impulsa la penetración de la analítica habilitada por PAT, que los proveedores continentales más pequeños se apresuran a adoptar. El sur de Europa gana terreno gracias al creciente volumen de biosimilares, con la región de Lombardía en Italia ampliando su plantilla de laboratorios húmedos en dígitos medios. Suiza y los países nórdicos retienen proyectos de alto valor, en particular ensayos de terapia celular a medida, donde las expectativas regulatorias se alinean con sus avanzadas redes hospitalarias.
Mercado de Externalización de Pruebas Analíticas Farmacéuticas en Asia-Pacífico
Asia-Pacífico es el claro motor de crecimiento, proyectado con una CAGR del 10,12% hasta 2031. China continúa albergando la mayor base de laboratorios instalados; sin embargo, las presiones geopolíticas llevan a los patrocinadores de Estados Unidos y la UE a buscar fuentes secundarias en India, Singapur y Australia. El Genome Valley de Hyderabad en India, sede de nuevos laboratorios de vectores virales, capta contratos abandonados por clientes que salen de China. Mientras tanto, el Comité Directivo de Armonización Regulatoria de la ASEAN simplifica los formatos de expedientes, reduciendo los plazos de lanzamiento en Malasia, Singapur y Filipinas. Japón y Corea del Sur se centran en biológicos de alta complejidad, aprovechando su liderazgo nacional en automatización y robótica para asegurar proyectos de alto valor.
Mercado de Externalización de Pruebas Analíticas Farmacéuticas en América del Sur y Oriente Medio y África
Otras regiones —América del Sur, Oriente Medio y África— representan una porción menor pero creciente, a medida que los incentivos a la fabricación local se expanden. La reforma GMP de Ecuador en 2025 ejemplifica cómo unas normas modernizadas pueden atraer flujos internacionales, siempre que los laboratorios puedan documentar su equivalencia global.


Panorama regulatorio
Los requisitos regulatorios para las pruebas analíticas farmacéuticas subcontratadas están cada vez más vinculados a expectativas armonizadas y basadas en el ciclo de vida para el desarrollo y la validación de métodos en los principales mercados. ICH Q2(R2) (Validación de Procedimientos Analíticos) e ICH Q14 (Desarrollo de Procedimientos Analíticos) entraron en vigor en junio de 2024, impulsando a patrocinadores y laboratorios contratados hacia una validación basada en riesgos, perfiles objetivo analíticos predefinidos y estrategias de control más sólidas. Como resultado, las pruebas subcontratadas están experimentando mayores expectativas de documentación y requisitos más estrictos de integridad de datos.
En la Unión Europea, la EMA puso en vigor en enero de 2026 la Revisión 3 de su guía sobre pruebas de estabilidad para variaciones a una autorización de comercialización, endureciendo las expectativas de evidencia de estabilidad para cambios posteriores a la aprobación y aumentando la utilidad de los programas de estabilidad subcontratados para paquetes de variación conformes. La EMA también adoptó una guía revisada sobre la química de las sustancias activas en febrero de 2026, con fecha de entrada en vigor el 1 de septiembre de 2026, que eleva el estándar de cumplimiento para las pruebas analíticas de CMC de sustancias activas y las justificaciones de métodos asociadas. En Estados Unidos, la FDA finalizó en febrero de 2026 una norma que revoca el 21 CFR 2.19, eliminando el requisito formal de recurrir por defecto a métodos específicos de AOAC International en ciertos contextos de aplicación, lo que respalda la modernización de los enfoques de métodos analíticos cuando están científicamente justificados y adecuadamente validados.
Análisis de la cadena de valor
La cadena de valor comienza con los patrocinadores (empresas farmacéuticas y biofarmacéuticas, biotecnológicas virtuales y CDMOs/CMOs) que definen los requisitos de CMC y bioanalíticos a lo largo del desarrollo y la liberación comercial/de control de calidad, para luego transferir métodos, estándares de referencia y muestras a los proveedores de subcontratación. Las CROs y los laboratorios analíticos especializados realizan el desarrollo de métodos, la validación, las pruebas rutinarias de liberación y estabilidad, y trabajos bioanalíticos complejos, incluidos los ensayos de potencia basados en células y los estudios de extraíbles y lixiviables, con el apoyo de proveedores de instrumentos y consumibles, proveedores de LIMS y eQMS, y empresas de logística para el transporte controlado de muestras. Los datos analíticos alimentan luego las actividades de presentación regulatoria y gestión del ciclo de vida, con entregables formateados conforme a las expectativas del Documento Técnico Común, incluidas las secciones CTD 3.2.S.4.3 para sustancias farmacéuticas y 3.2.P.5.3 para productos farmacéuticos.
La armonización regulatoria bajo ICH Q2(R2) e ICH Q14 aumenta la prima para los laboratorios que pueden respaldar una validación adecuada a la fase y defender las decisiones sobre el ciclo de vida del método durante las inspecciones y la revisión de expedientes. La habilitación digital también funciona como una capa de vinculación entre socios, ya que los proveedores invierten en automatización y flujos de trabajo de datos habilitados por IA para comprimir los ciclos de calificación de proveedores y auditoría, y para reducir la fricción en las transferencias de documentación. La cadena se ve además reconfigurada por la consolidación y las incorporaciones de capacidades en áreas de alta complejidad, incluida la adquisición por parte de Labcorp de una cartera de ensayos oncológicos de BioReference Health en marzo de 2025, y la adquisición por parte de Pace Life Sciences del Centro de Excelencia en Servicios Analíticos de Moléculas Pequeñas de Catalent en Research Triangle Park, Carolina del Norte, en septiembre de 2024.
Panorama Competitivo
El mercado de externalización de pruebas analíticas farmacéuticas presenta una estructura moderadamente consolidada. SGS, Eurofins y Labcorp son los actores clave, mientras que más de 300 proveedores regionales atienden la demanda de nicho o local. La adquisición por parte de Thermo Fisher de la unidad de purificación y filtración de Solventum por USD 4.100 millones en 2025 subraya la carrera por asegurar activos avanzados de bioprocesamiento que se complementen con los servicios analíticos.
La expansión estratégica se centra en la capacidad de biológicos y los sistemas digitales de calidad. La plataforma de auditoría basada en la nube y preparada para IA de Eurofins acorta los ciclos de calificación de proveedores, un diferenciador crítico para las biotecnológicas con presión de tiempo. SGS está ampliando el control de calidad de vectores virales en Lincolnshire y Shanghai, abordando las escaseces señaladas por los promotores de terapias celulares. La adquisición de ensayos de oncología de BioReference Health por parte de Labcorp en marzo de 2025 refuerza aún más los análisis integrales de fármacos contra el cáncer.
Los participantes de nivel medio ganan terreno ofreciendo experiencia boutique —análisis de carbohidratos complejos, caracterización de oligonucleótidos o pruebas de dispositivos de inhalación—, a menudo aprovechando vínculos académicos o financiación regional mediante subvenciones. Aun así, la resiliencia cibernética y la atracción de talento siguen siendo talones de Aquiles críticos, lo que lleva a varios independientes europeos a formar alianzas para compartir servicios de seguridad informática.
Líderes de la Industria de Externalización de Pruebas Analíticas Farmacéuticas
SGS SA
Eurofins Scientific
Pace Analytical Services, Inc.
Labcorp
Intertek Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Externalización de Pruebas Analíticas Farmacéuticas
- SGS
- Eurofins
- LabCorp
- Pace Analytical Services
- Intertek Group
- Thermo Fisher Scientific
- WuXi App Tec
- Charles River
- Boston Analytical
- West Pharmaceutical Services
- Element Materials Technology
- Merck
- KCAS Bio
- BioAgilytix
- Anapharm Bioanalytics
- Syngene International
- ICON
- IQVIA Labs
- Alcami Corp
Lea el análisis de las empresas de externalización de pruebas analíticas farmacéuticas

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es escalar la capacidad regulada para modalidades de alta complejidad y los ensayos que los reguladores examinan más de cerca, incluidos la potencia basada en células, la eliminación viral y la caracterización avanzada de impurezas alineada con los ciclos de vida de ICH Q2(R2) e ICH Q14. Los patrocinadores que aumentan su exposición a biológicos y ejecutan programas acelerados están eligiendo socios que puedan combinar plataformas ortogonales, como cromatografía, espectrometría de masas de alta resolución y métodos moleculares, con paquetes de datos sólidos aptos para presentaciones globales. Esto crea espacio para que las CROs industrialicen estos flujos de trabajo manteniendo la defendibilidad de los métodos.
La infraestructura de liberación comercial y estabilidad también presenta una oportunidad, ya que la proximidad geográfica a la fabricación y las expectativas regulatorias de la UE/EE. UU. dan forma a las decisiones de subcontratación. En julio de 2026, Merck KGaA inauguró una nueva instalación de pruebas BioReliance de 2.000 metros cuadrados y 25 millones de EUR en Darmstadt, Alemania, para pruebas de estabilidad conformes con las GMP y la liberación comercial de sustancias y productos farmacéuticos, reforzando la inversión en capacidad cercana al mercado y lista para inspección que puede absorber la demanda de patrocinadores y CDMOs. Al mismo tiempo, la consolidación y la ampliación de los alcances de los proveedores de servicio completo están ampliando los paquetes de subcontratación abordables que conectan las pruebas analíticas de desarrollo temprano con la liberación de control de calidad y los programas de estabilidad en etapas tardías.
Desarrollos Recientes de la Industria en el Mercado de Externalización de Pruebas Analíticas Farmacéuticas
- Julio de 2026: Eurofins Scientific acordó adquirir el negocio norteamericano de Servicios de Pruebas de Ciencias de la Vida de Element Materials Technology Group Limited por un valor empresarial de 400 millones de USD. El acuerdo amplía la escala de Eurofins en pruebas reguladas de ciencias de la vida en América del Norte y fortalece su capacidad de ofrecer una cobertura más amplia de pruebas analíticas para clientes farmacéuticos y biotecnológicos.
- Mayo de 2026: SGS adquirió Keystone Bioanalytical, un proveedor con sede en Filadelfia enfocado en pruebas bioanalíticas conformes con las GLP para moléculas pequeñas y grandes. La adquisición profundiza la presencia bioanalítica de SGS en América del Norte y respalda los flujos de trabajo de pruebas de desarrollo de fármacos de extremo a extremo, donde los patrocinadores están consolidando sus paneles de proveedores.
- Marzo de 2025: Labcorp cerró la compra de los activos de pruebas oncológicas de BioReference Health. Las capacidades adicionales de ensayos oncológicos amplían el menú de pruebas especializadas de Labcorp y refuerzan las ofertas integradas que conectan el apoyo al desarrollo clínico con los servicios analíticos regulados.


Mercado de Externalización de Pruebas Analíticas Farmacéuticas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por proveedores externos que realizan pruebas analíticas para productos farmacéuticos y biofarmacéuticos, tanto en las etapas de desarrollo como comerciales. Incluye servicios de laboratorio subcontratados utilizados para generar evidencia de calidad, identidad, pureza y seguridad necesaria para la liberación y las presentaciones regulatorias.
Exclusiones del alcance: las pruebas internas realizadas dentro de los laboratorios de los fabricantes de medicamentos, los diagnósticos hospitalarios rutinarios y las pruebas de eficacia clínica quedan excluidos de este dimensionamiento de mercado.
Descripción general de la segmentación
- Por Servicios
- Pruebas Bioanaliticas
- Clínicas
- No Clínicas
- Desarrollo y Validación de Métodos
- Extraíbles y Lixiviables
- Métodos de Impurezas
- Consultoría Técnica
- Pruebas de Estabilidad
- Sustancia Farmacológica
- Acelerada / Fotoestabilidad
- Otros Servicios
- Pruebas Bioanaliticas
- Por Tipo de Prueba
- Pruebas de Química
- Pruebas Microbiológicas
- Extraíbles y Lixiviables
- Pruebas de Materias Primas y Excipientes
- Disolución y Desintegración
- Otros Tipos de Prueba
- Por Fase
- Descubrimiento y Preclínica
- Fase I
- Fase II
- Fase III
- Comercial / Lanzamiento de Control de Calidad
- Por Plataforma Tecnológica
- Basada en Cromatografía
- Espectrometría de Masas
- Espectroscopía (UV/IR/RMN)
- Bioensayos Basados en Células
- Ensayos Moleculares / Inmunológicos (PCR, ELISA)
- Por Modelo de Externalización
- CRO de Servicio Completo
- Proveedor de Servicios Funcionales (FSP)
- Basado en Proyectos (à la carte)
- Por Usuario Final
- Empresas Farmacéuticas y Biofarmacéuticas
- Organizaciones de Desarrollo y Fabricación por Contrato (CDMO/CMO)
- Biotecnología Virtual / Pequeña
- Institutos Académicos y de Investigación
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando dónde se activa el trabajo analítico subcontratado en el ciclo de vida del producto, y qué esperan típicamente ver los reguladores en el paquete de datos. Utilizamos referencias públicas y oficiales, como páginas de orientación de la FDA y comunicaciones de inspección, capítulos generales de la USP, guías de calidad de ICH y materiales de calidad y GMP de la EMA, para anclar el alcance y la terminología de las pruebas. Las señales de cartera y aprobación se verificaron utilizando fuentes como ClinicalTrials.gov y bases de datos públicas de aprobación de medicamentos, y luego se contrastaron con informes anuales, presentaciones a inversores y comunicados de prensa de proveedores de servicios y empresas patrocinadoras.
Para hacer el modelo práctico, también extrajimos datos de apoyo de suscripciones pagas que rastrean las finanzas e inteligencia empresarial, bases de datos de patentes, y noticias y datos financieros. Cuando fue relevante, revisamos el contexto público de comercio y fabricación a través de fuentes como UN Comtrade y estadísticas de la OCDE para verificar la coherencia de la actividad regional. Las fuentes documentales enumeradas aquí son solo ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para verificar qué proporción del gasto en pruebas analíticas se subcontrata realmente, cómo suele variar el precio según la complejidad de la prueba, y dónde aparecen en la práctica las restricciones de capacidad. Conversamos con una combinación de equipos de calidad y CMC del lado del patrocinador, líderes de subcontratación y adquisiciones, y proveedores de servicios de pruebas en las principales regiones, de modo que los supuestos pudieran corregirse antes de fijar los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31 % | Directivos (CXOs): 17 % | APAC: 41 % |
| Nivel medio: 52 % | Líderes funcionales/de unidad: 25 % | EMEA: 33 % |
| Actores más pequeños: 17 % | Gerentes: 58 % | América: 26 % |
Dimensionamiento y previsión del mercado
Nuestra construcción del mercado comienza con un enfoque descendente en el que el conjunto de demanda se reconstruye a partir de los puntos de contacto de pruebas subcontratadas a lo largo del suministro de desarrollo y comercial, y luego se filtra según la proporción que típicamente se asigna a laboratorios externos. Para mantener los totales realistas, se ejecutan en paralelo verificaciones ascendentes selectivas, como el precio por prueba muestreado multiplicado por los volúmenes anuales estimados de pruebas para flujos de trabajo comunes, y consolidaciones de ingresos de un conjunto representativo de proveedores que divulgan líneas de servicio intensivas en pruebas.
Los datos de entrada que más directamente mueven el modelo incluyen la combinación de programas de moléculas pequeñas frente a biológicos, el ritmo de la actividad clínica en etapa avanzada, los volúmenes de estudios de estabilidad vinculados al rendimiento de lotes, la intensidad de las pruebas impulsada por regulación (por ejemplo, validación de métodos y vigilancia de impurezas), y la tasa de adopción de paquetes de mayor complejidad, como extraíbles y lixiviables. Los precios se tratan como un rango en lugar de un único punto, ya que el desarrollo de métodos, la química farmacopeica, la microbiología y el trabajo especializado en impurezas no se mueven de manera uniforme entre sí. Para la previsión, utilizamos principalmente un análisis de escenarios, donde el caso base se guía por las expectativas de expertos sobre la conversión de la cartera, la preferencia de subcontratación y las adiciones de capacidad de laboratorio, y luego se somete a pruebas de tensión con trayectorias regulatorias y de crecimiento de biológicos más rápidas y más lentas. Cuando faltan puntos de referencia ascendentes para geografías más pequeñas, completamos los datos utilizando indicadores de actividad de patrocinadores regionales y luego reverificamos el gasto implícito por programa con la retroalimentación de las entrevistas.
Validación de datos y ciclo de actualización
Después de la primera ejecución del modelo, los resultados se triangulan con señales independientes, como los planes visibles de expansión de la capacidad de laboratorio, el comportamiento de subcontratación de los patrocinadores compartido en las entrevistas, y el gasto en pruebas implícito por programa de desarrollo y por lote comercial. Se realizan verificaciones de varianza en múltiples niveles, incluidos el tipo de servicio, la región y la combinación de usuarios finales, y los saltos inusuales se marcan para una segunda revisión.
Antes de la aprobación final, otro analista repite los cálculos utilizando los mismos datos de entrada para confirmar que el resultado es reproducible, y se activa un nuevo contacto cuando cambia un supuesto clave o una brecha permanece sin resolver. Los informes se actualizan anualmente, y se agregan actualizaciones intermedias cuando ocurren eventos materiales que pueden cambiar la demanda o los precios. Justo antes de la entrega, realizamos una revisión final para asegurarnos de que se hayan reflejado las últimas actualizaciones públicas.
Comparación del dimensionamiento del mercado de subcontratación de pruebas analíticas farmacéuticas de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la subcontratación de pruebas analíticas farmacéuticas a menudo no coinciden porque cada editor define el límite del servicio de manera diferente y luego hace sus propias elecciones sobre el año, el precio y qué se cuenta como trabajo subcontratado. Las diferencias también surgen cuando una estimación se apoya más en divulgaciones de ingresos, mientras que otra se apoya en indicadores indirectos de demanda vinculados a la actividad de desarrollo.
Los mayores impulsores de las diferencias que observamos son si los servicios adyacentes (como la consultoría de calidad más amplia o el soporte de fabricación) se incluyen en la cifra, cómo se trata las pruebas especializadas como extraíbles y lixiviables, y qué inflación y momento de conversión de divisas se utilizan para convertir los ingresos regionales a USD. Algunas fuentes también informan una ventana de previsión más corta o un supuesto de utilización más agresivo, lo que puede inflar la tasa de crecimiento a corto plazo. Cuando el alcance se mantiene limitado a los servicios analíticos subcontratados y el modelo se actualiza con verificaciones de combinación de servicios y precios por región, la dispersión se reduce, que es el enfoque aplicado aquí, y luego se confirma mediante verificaciones de actualización y anomalías al final, por parte de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9.51 mil millones de USD (2025) | |
| Editor del sector A | 2.64 mil millones de USD (2023) | Utiliza un año base anterior y parece aplicar una captura de ingresos más estrecha, lo que puede subestimar las pruebas subcontratadas globales vinculadas a cargas de trabajo de calidad en etapas tardías y comerciales. |
| Publicación especializada B | 8.30 mil millones de USD (2023) | Indica un valor titular sin inclusiones de servicio claras, desglose regional o lógica de precios, lo que puede alterar los totales dependiendo de si las pruebas especializadas y los paquetes subcontratados completos se contabilizan plenamente. |
La tabla muestra que la dispersión se explica principalmente por la elección del año base, cuánto del paquete de pruebas subcontratadas se incluye, y cuán transparentemente se manejan la conversión a USD y los supuestos de precios. Mantenemos la cifra trazable a los desencadenantes de la demanda, como la intensidad de las pruebas clínicas y comerciales, y luego la conciliamos con las señales de ingresos del lado del proveedor para que los clientes puedan volver a ejecutar la lógica a medida que cambian los datos de entrada.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de externalización de pruebas analíticas farmacéuticas?
El mercado está valorado en USD 10,27 mil millones en 2026 y se proyecta que alcance USD 15,09 mil millones en 2031.
¿Qué segmento de servicios genera los mayores ingresos?
Las pruebas bioanaliticas lideran con una participación del 43,78% en 2025 y también son el segmento de más rápido crecimiento con una CAGR del 12,56%.
¿Por qué las pruebas de extraíbles y lixiviables están ganando impulso?
Los requisitos más estrictos de USP 1663/1664 y el auge en el envasado de biológicos impulsan una CAGR del 10,95% para este tipo de prueba.
¿Cómo afectará la Ley BIOSECURE de EE. UU. a las estrategias de externalización?
Los promotores de EE. UU. que reciben fondos federales deben eliminar gradualmente las alianzas con laboratorios chinos para 2032, lo que impulsa la diversificación hacia India, el Sudeste Asiático y proveedores nacionales.
¿Qué ventajas ofrecen los modelos de proveedor de servicios funcionales a los promotores?
Los modelos FSP brindan flexibilidad y control de costos al permitir a los promotores externalizar funciones específicas —como la validación de métodos— sin comprometerse con contratos de servicio completo.
¿Qué región está creciendo más rápido y por qué?
Asia-Pacífico se está expandiendo a una CAGR del 10,12%, impulsada por la convergencia regulatoria, la expansión de la capacidad de fabricación y las estructuras de costos competitivas.
Última actualización de la página el:



