
Tamaño y Participación del Mercado de Tratamiento de Infecciones por Pseudomonas Aeruginosa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.3 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
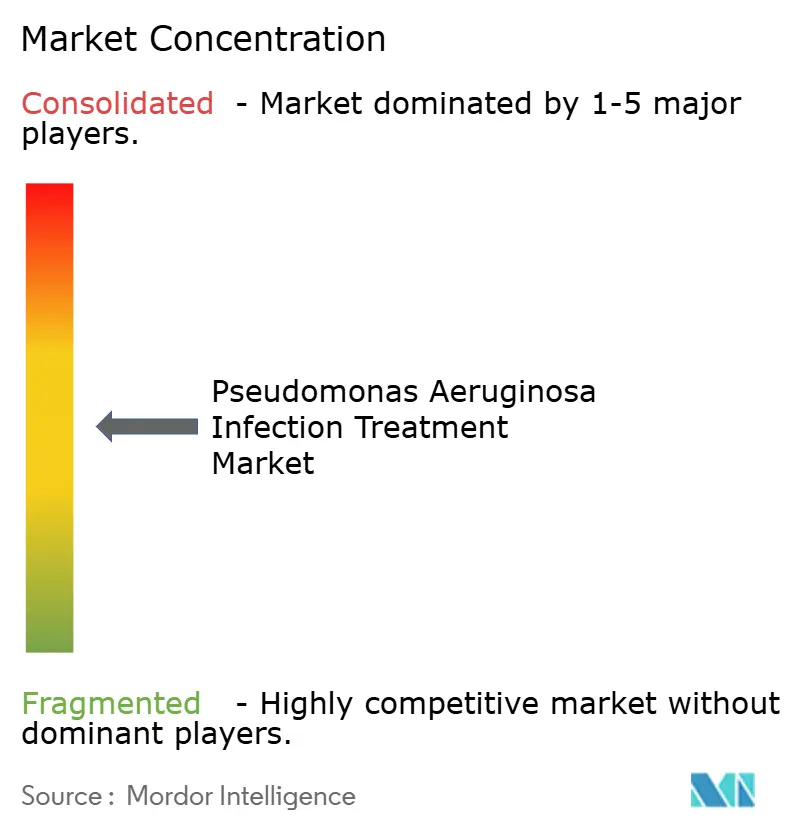
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Infecciones por Pseudomonas Aeruginosa por Mordor Intelligence
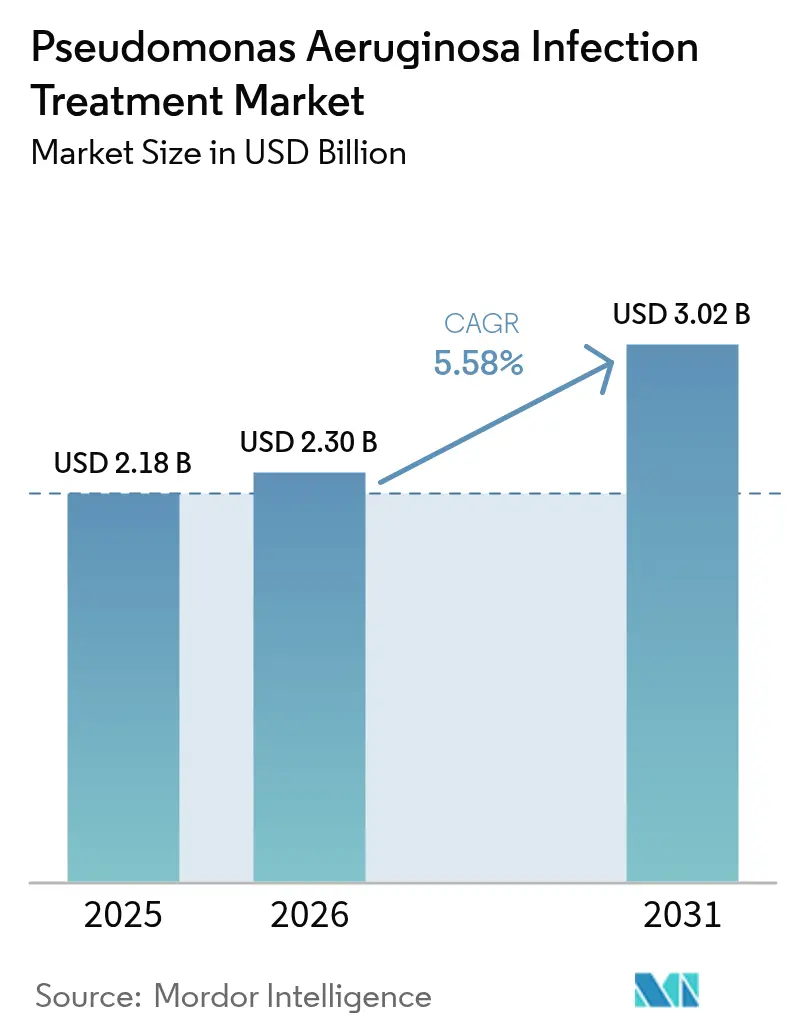
El tamaño del mercado de tratamiento de infecciones por pseudomonas aeruginosa en 2026 se estima en USD 2.300 millones, creciendo desde el valor de 2025 de USD 2.180 millones, con proyecciones para 2031 que muestran USD 3.020 millones, creciendo a una CAGR del 5,58% durante 2026-2031. Esta trayectoria de crecimiento subraya cómo los sistemas de salud se apresuran a contener las infecciones adquiridas en entornos hospitalarios, en particular las causadas por cepas resistentes a los carbapenémicos que ahora representan el 29,7% de los casos de Pseudomonas en hospitales europeos.[1]Centro Europeo para la Prevención y el Control de Enfermedades, "Encuesta de Prevalencia Puntual de Infecciones Asociadas a la Atención Sanitaria y Uso de Antimicrobianos en Hospitales de Cuidados Agudos Europeos 2022-2023," ecdc.europa.eu Una creciente cartera de combinaciones de inhibidores de β-lactámicos/β-lactamasas, el aumento de las inversiones en terapias con fagos y la expansión de los diagnósticos moleculares rápidos impulsan colectivamente la demanda de terapéuticos avanzados. América del Norte continúa dando forma a los protocolos clínicos a través de sólidos programas de administración, mientras que Asia-Pacífico gana impulso gracias al acelerado gasto en atención sanitaria y las redes de vigilancia molecular. La intensidad de la innovación se ve impulsada además por las vías de seguimiento acelerado de la FDA y las subvenciones de CARB-X, ambas de las cuales acortan el tiempo de comercialización de los agentes de próxima generación.
Conclusiones Clave del Informe
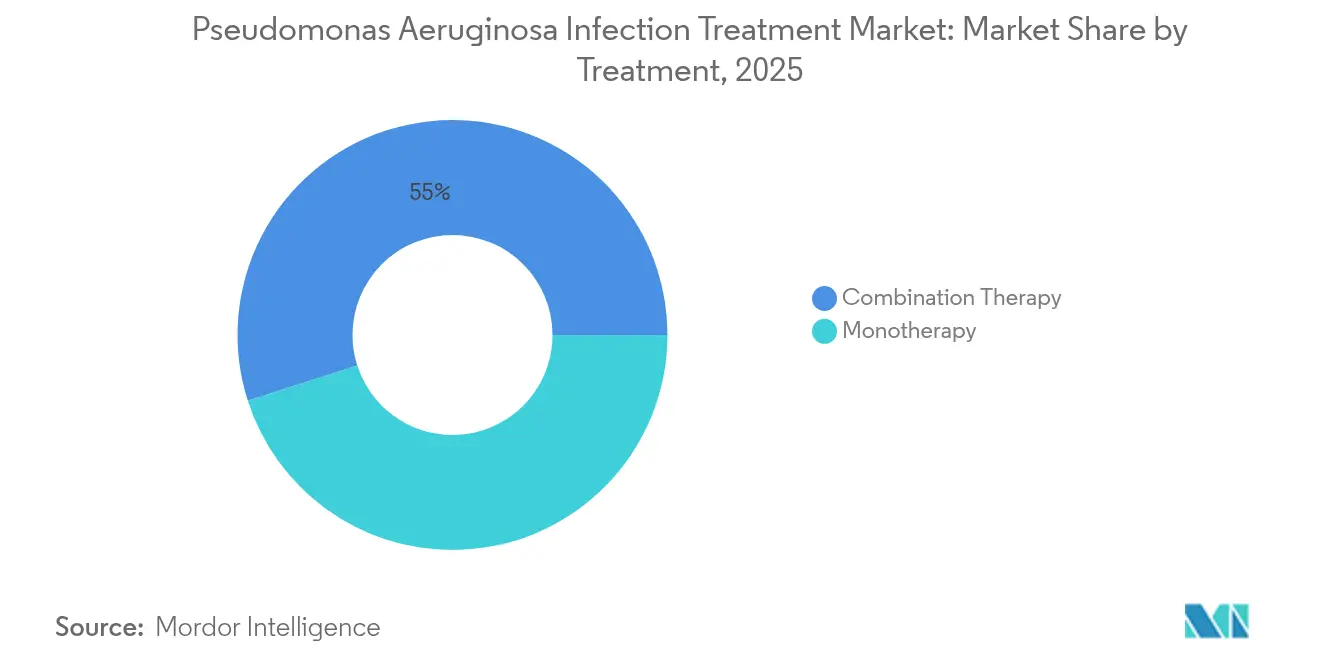
- Por tipo de tratamiento, la terapia combinada lideró con el 54,95% de la participación del mercado de tratamiento de infecciones por Pseudomonas aeruginosa en 2025, y se proyecta que el segmento registre una CAGR del 9,58% hasta 2031.
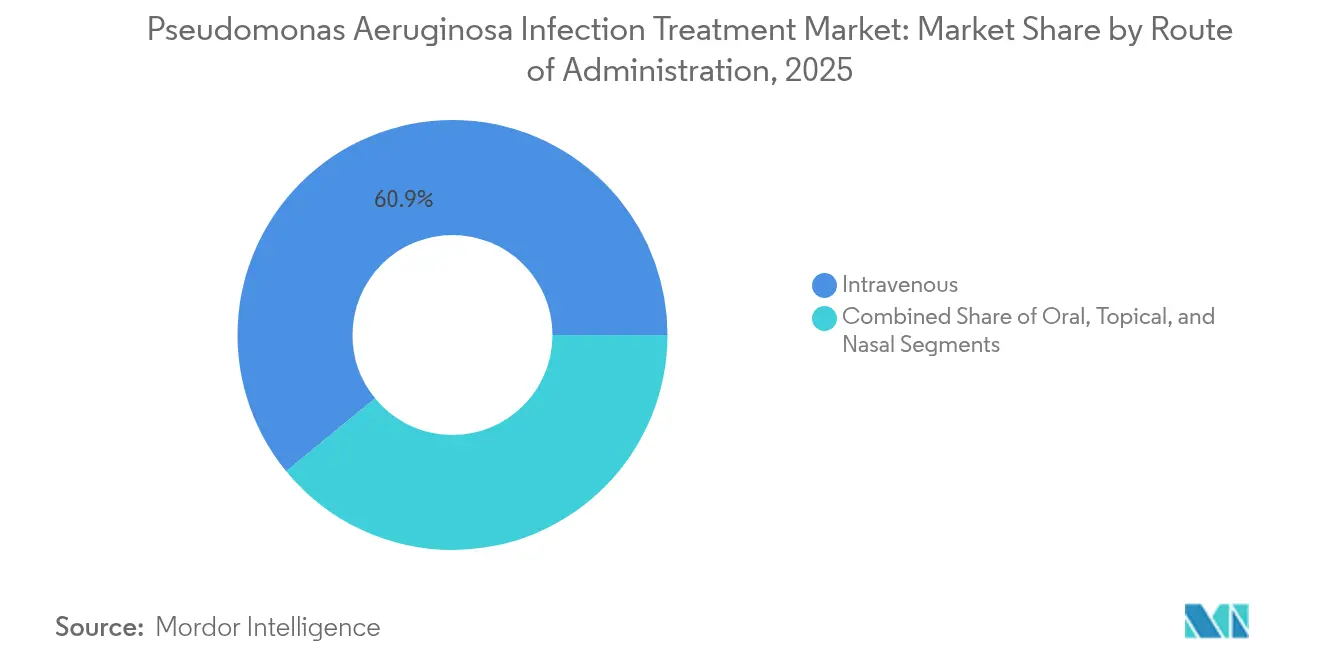
- Por vía de administración, los productos intravenosos representaron el 60,92% del tamaño del mercado de tratamiento de infecciones por Pseudomonas aeruginosa en 2025, mientras que las terapias de inhalación están preparadas para crecer a una CAGR del 7,95%.
- Por canal de distribución, las farmacias hospitalarias contribuyeron con el 63,98% de los ingresos en 2025; se prevé que las farmacias en línea/por correo registren la CAGR más rápida del 8,89% hasta 2031.
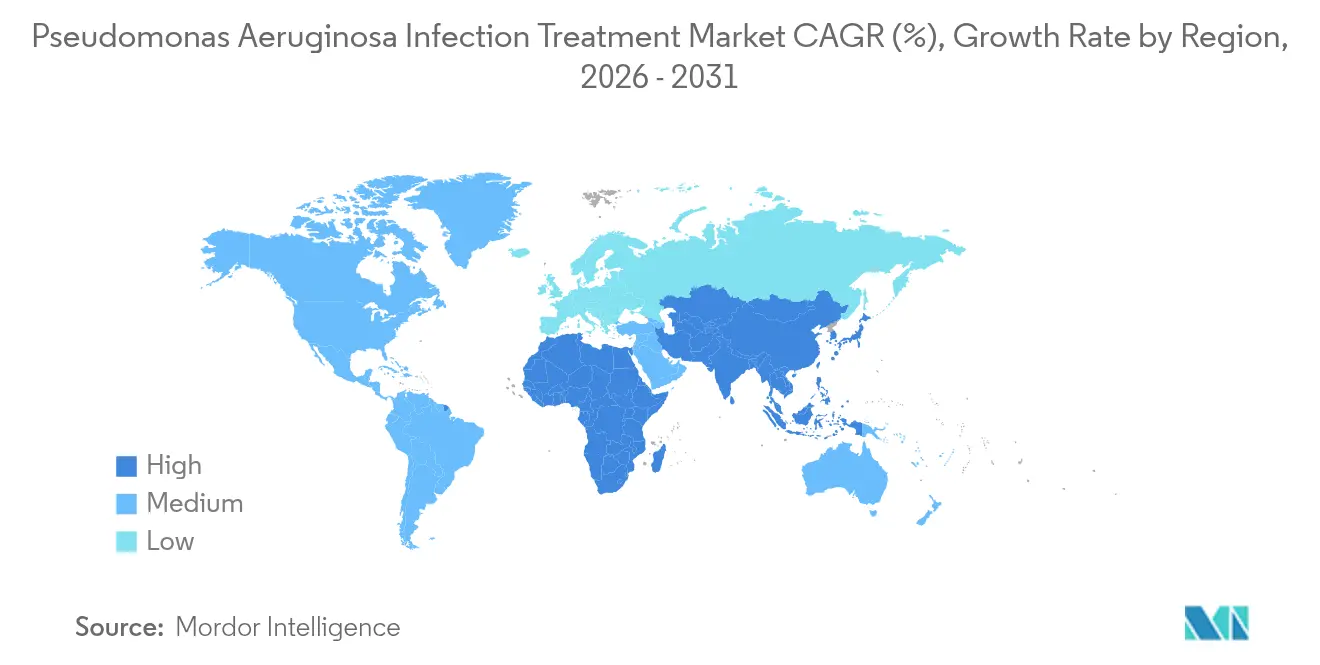
- Por región, América del Norte contribuyó con el 34,02% de los ingresos en 2025; se prevé que Asia-Pacífico registre la CAGR más rápida del 8,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Prevalencia de Infecciones Adquiridas en Entornos Hospitalarios | +1.2% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Inversión en I+D en Fármacos Antipseudomonales | +0.8% | América del Norte y la UE como núcleo, con expansión a APAC | Largo plazo (≥ 4 años) |
| Aumento de la Carga de Enfermedades Pulmonares Crónicas (FQ, EPOC) | +1.0% | Global, con impacto concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Incentivos Regulatorios para Plataformas de Fagos y Antibióticos Novedosos | +0.6% | Marcos regulatorios de América del Norte y la UE | Mediano plazo (2-4 años) |
| Adopción de Nanoformulaciones Inhaladas que Mejoran la Adherencia | +0.9% | Global, adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de los Diagnósticos Moleculares Rápidos | +0.7% | APAC como núcleo, con expansión hacia MEA | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Infecciones Adquiridas en Entornos Hospitalarios
Los entornos hospitalarios crean un reservorio casi ideal para Pseudomonas aeruginosa, especialmente donde las unidades de cuidados intensivos dependen de la ventilación mecánica y los catéteres invasivos. La vigilancia europea indica más de 3,5 millones de infecciones asociadas a la atención sanitaria al año, que provocan más de 90.000 muertes, de las cuales el 71% involucran organismos resistentes a los antibióticos. La neumonía asociada al ventilador sigue siendo un subconjunto crítico, con una mortalidad que asciende al 35,1% en los episodios de resistencia extensa a los fármacos.[2]Diogo Mendes Pedro, "Pseudomonas aeruginosa con Resistencia Extensa a los Fármacos: Características Clínicas y Tratamiento con Ceftazidima/Avibactam y Ceftolozano/Tazobactam en un Centro Hospitalario Universitario de Atención Terciaria en Portugal," Frontiers in Microbiology, frontiersin.orgEstas estadísticas impulsan a los hospitales a favorecer protocolos de doble agente capaces de atravesar biopelículas y abordar la resistencia adaptativa.
Creciente Inversión en I+D en Fármacos Antipseudomonales
Los consorcios de financiación como CARB-X han canalizado capital significativo hacia mecanismos novedosos, ejemplificado por el apoyo a los inhibidores de metaloenzimas de Forge Therapeutics y la plataforma de fagos modificados de Phico Therapeutics. La Ley GAIN ha otorgado 147 designaciones de productos para enfermedades infecciosas calificadas, acelerando los ciclos de revisión para agentes innovadores.[3]Administración de Alimentos y Medicamentos de los Estados Unidos, "Generación de Incentivos para Antibióticos Ahora Requerida por la Sección 805 de la Ley de Seguridad e Innovación de la Administración de Alimentos y Medicamentos," Departamento de Salud y Servicios Humanos de los Estados Unidos, fda.govLas asociaciones como la de Eli Lilly con OpenAI ilustran cómo la inteligencia artificial sustenta ahora las cadenas de descubrimiento de compuestos líderes.
Aumento de la Carga de Enfermedades Pulmonares Crónicas (FQ, EPOC)
La colonización persistente es habitual en las vías respiratorias de la fibrosis quística, donde las densas biopelículas reducen la penetración sistémica de los antibióticos. La investigación del microbioma muestra que las especies de Bacteroides moderan las cascadas inflamatorias, lo que sugiere intervenciones probióticas adyuvantes. Los modelos animales de EPOC demuestran que los antibióticos transportados por nanopartículas reducen las cargas bacterianas pulmonares y amortiguan la inflamación de manera más eficaz que las formulaciones estándar.[4]Bob Yirka, "Agente Antibacteriano Transportado por Nanopartículas Utilizado para Tratar la EPOC en Ratones," Phys.org, phys.org A medida que los moduladores de CFTR prolongan la esperanza de vida, los algoritmos terapéuticos deben conciliar los regímenes inhalados crónicos con los umbrales de tolerancia sistémica.
Incentivos Regulatorios para Plataformas de Fagos y Antibióticos Novedosos
La vía QIDP de la FDA reduce los tiempos de revisión y otorga extensiones de exclusividad de 5 años, mientras que la Iniciativa de Medicamentos Innovadores de Europa fomenta diseños de ensayos adaptativos que se ajustan a los criterios de valoración específicos de la microbiología. Dichos marcos ayudaron a avanzar EMBLAVEO desde la presentación hasta la aprobación en menos de 12 meses.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida Aparición de Resistencia a Múltiples Fármacos | -1.8% | Global, con mayor impacto en Asia-Pacífico y MEA | Corto plazo (≤ 2 años) |
| Alto Costo de los Antibióticos de Nueva Generación | -1.1% | Global, impacto desproporcionado en países de ingresos bajos y medios | Mediano plazo (2-4 años) |
| Brechas en la Cadena de Frío para Productos Inhalados Liposomales en Países de Bajos Ingresos | -0.7% | África Subsahariana, Sudeste Asiático, América Latina | Largo plazo (≥ 4 años) |
| Protocolos más Estrictos de Administración Antimicrobiana en Sistemas de Salud de Altos Ingresos | -0.9% | Mercados principales de América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Aparición de Resistencia a Múltiples Fármacos
La plasticidad genética impulsa una rápida adaptación, con centros terciarios portugueses que reportan una prevalencia del 3,7% de resistencia extensa a los fármacos y una mortalidad del 35,1%. La pérdida de la porina OprD confiere resistencia a los carbapenémicos, aunque la resistencia completa a múltiples fármacos requiere vías entrelazadas de eflujo y β-lactamasas que obligan a los médicos a recurrir a agentes duales.
Alto Costo de los Antibióticos de Nueva Generación
Los precios elevados chocan con ventanas de reembolso limitadas, especialmente en hospitales públicos de regiones de ingresos bajos y medios, donde la disponibilidad de antibióticos esenciales puede caer al 23,76%. La salida de empresas farmacéuticas de los mercados emergentes, ejemplificada por las partidas de GSK y Sanofi de Nigeria, restringe aún más el acceso a antimicrobianos de calidad y aumenta la dependencia de medicamentos de calidad inferior que aceleran el desarrollo de la resistencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tratamiento:
Los Protocolos de Combinación Impulsan la Gestión de la ResistenciaLos regímenes de combinación representaron el 54,95% del mercado de tratamiento de infecciones por Pseudomonas aeruginosa en 2025 y avanzan a una CAGR del 9,58% hasta 2031. Este dominio está anclado en sólidas evidencias de Fase 3 que muestran que ceftolozano-tazobactam más amikacina supera a la monoterapia en infecciones resistentes a los carbapenémicos. Se espera que el tamaño del mercado de tratamiento de infecciones por Pseudomonas aeruginosa para la terapia combinada alcance USD 2.070 millones en 2031, respaldado por mecanismos sinérgicos que bloquean el eflujo, desactivan las β-lactamasas y alteran las matrices de biopelículas. Incluso cuando las monoterapias siguen siendo fundamentales para los aislados completamente susceptibles y determinadas indicaciones ambulatorias, los híbridos de próxima generación como aztreonam/avibactam o cefepima/enmetazobactam están redefiniendo los umbrales clínicos para una cobertura adecuada. Los cócteles de fagos y antibióticos amplían aún más el arsenal clínico, aprovechando los bacteriófagos para perforar biopelículas y transportar antibióticos hacia microcolonias protegidas.
Un examen más profundo revela cómo los protocolos de doble agente también mitigan las interrupciones en la cadena de suministro. Los hospitales amortiguan las escaseces de un solo fármaco almacenando combinaciones versátiles que abarcan múltiples mecanismos, moderando así la tasa de escasez un 42% mayor observada con los antimicrobianos. Mientras tanto, los comités de administración favorecen las combinaciones que ofrecen una actividad bactericida rápida, acortan las estancias hospitalarias y reducen los costos posteriores asociados con el soporte prolongado en la UCI. Estas ventajas clínicas y económicas explican por qué el mercado de tratamiento de infecciones por Pseudomonas aeruginosa continúa gravitando hacia estrategias de doble agente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Vía de Administración:
La Inhalación Gana Impulso a Través de la InnovaciónLas formulaciones intravenosas retuvieron el 60,92% de los ingresos en 2025, impulsadas por su indispensabilidad en el manejo de la sepsis y la profilaxis quirúrgica. No obstante, los productos de inhalación superan a todas las demás vías con una CAGR del 7,95%. Se prevé que el tamaño del mercado de tratamiento de infecciones por Pseudomonas aeruginosa del segmento inhalado supere los USD 670 millones en 2031, impulsado por sistemas de polvo seco habilitados por nanotecnología que logran una fracción de partículas finas del 40%, ideal para la deposición en las zonas profundas del pulmón. Las cohortes de bronquiectasias crónicas y fibrosis quística defienden la administración inhalada porque las dosis localizadas alcanzan concentraciones en las vías respiratorias 50 veces superiores a las de las infusiones sistémicas, al tiempo que reducen el riesgo de nefrotoxicidad.
Los avances tecnológicos incluyen adyuvantes de nanopartículas de plata que reducen las dosis de antibióticos requeridas y complejos de ácido hialurónico diseñados para el moco viscoso de la fibrosis quística. La confianza regulatoria se desarrolla en paralelo: los ensayos PROMIS confirmaron que el colistimetato sódico inhalado reduce significativamente la frecuencia de exacerbaciones durante 12 meses. A medida que mejora la portabilidad de los dispositivos y los regímenes de dosificación se reducen de tres veces al día a una vez al día, la adherencia del paciente está destinada a aumentar, reforzando el papel de la vía inhalada dentro del mercado más amplio de tratamiento de infecciones por Pseudomonas aeruginosa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
La Transformación Digital Remodela los Patrones de AccesoLas farmacias hospitalarias representaron el 63,98% de la participación del mercado de tratamiento de infecciones por Pseudomonas aeruginosa en 2025, lo que refleja la necesidad de acceso in situ a agentes de amplio espectro y de combinación en entornos de cuidados críticos. Estos establecimientos integran a los farmacéuticos clínicos con los equipos de administración y mantienen controles de inventario en tiempo real que mantienen los medicamentos recién aprobados, como EXBLIFEP y EMBLAVEO, disponibles de inmediato. Su papel integrado dentro de los hospitales también apoya los ajustes rápidos de dosis para pacientes sépticos y minimiza los retrasos en el tratamiento. Las farmacias minoristas desempeñan un papel complementario al dispensar terapias de seguimiento inhaladas y orales que permiten altas más tempranas y reducen los costos de hospitalización.
Las farmacias en línea y por correo son el canal de más rápido crecimiento, avanzando a una CAGR del 8,89% hasta 2031, a medida que las plataformas de salud digital amplían la prescripción remota y el seguimiento de la adherencia. Estos distribuidores ofrecen logística con control de temperatura que protege los productos inhalados liposomales o de nanopartículas, una capacidad cada vez más valiosa dado que la tasa de escasez de los antimicrobianos es un 42% mayor en comparación con otros medicamentos. Los recordatorios de recarga automatizados y los datos de inhaladores conectados ayudan a los médicos a monitorear la fidelidad de la dosificación en casos crónicos, especialmente en pacientes con fibrosis quística y bronquiectasias. A medida que se extienden los modelos de atención híbrida, el mercado de tratamiento de infecciones por Pseudomonas aeruginosa depende cada vez más de los canales digitales para cerrar las brechas de última milla y salvaguardar la terapia ininterrumpida.
Análisis Geográfico
Mercado de Tratamiento de Infecciones por Pseudomonas Aeruginosa en América del Norte
América del Norte mantiene una sólida participación del 34,02% en los ingresos gracias a hospitales con amplia financiación, mandatos agresivos de gestión antimicrobiana y la adopción temprana de medicamentos con designación QIDP. La vigilancia de la Administración de Salud de los Veteranos de la región muestra perfiles de resistencia cambiantes a lo largo de 14 años, lo que impulsa actualizaciones continuas de protocolos y cambios en las prioridades del formulario. Estados Unidos aceleró las aprobaciones de EXBLIFEP y EMBLAVEO en menos de un año, reforzando un entorno regulatorio pragmático que acelera la innovación. Las reformas de salud provinciales de Canadá enfatizan el reembolso rápido de diagnósticos, mientras que México codifica cada vez más la gestión antimicrobiana en los programas nacionales de acreditación, otorgando al mercado de tratamiento de infecciones por Pseudomonas aeruginosa un sólido margen de crecimiento regional.
Mercado de Tratamiento de Infecciones por Pseudomonas Aeruginosa en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, registrando un CAGR del 8,55% a medida que los ministerios de salud amplían la cobertura universal y los laboratorios moleculares. La resistencia a los carbapenémicos alcanza una media del 31,3% en toda la región, lo que requiere una inversión sólida en diagnósticos rápidos e investigación con fagos. Japón ejemplifica la alineación con las mejores prácticas, con un 78,8% de adherencia a las guías de neutropenia febril que priorizan las combinaciones de inhibidores de β-lactamasas. La red nacional de vigilancia de China integra ahora el seguimiento genómico en tiempo real, mientras que India equilibra su papel como proveedor mundial de antibióticos con iniciativas de control de calidad para reducir las exportaciones de productos deficientes.
Mercado de Tratamiento de Infecciones por Pseudomonas Aeruginosa en Europa
Europa presenta una oportunidad estable pero considerable. La vigilancia coordinada del ECDC vincula el uso de antimicrobianos con la resistencia, lo que orienta las actualizaciones de las guías clínicas que favorecen las estrategias de cambio rápido a la vía oral y las infusiones prolongadas a dosis altas. La alineación regulatoria permitió a la Comisión Europea aprobar EMBLAVEO para opciones limitadas por patógeno, lo que ilustra una política receptiva a la evidencia clínica. La mayor carga de resistencia en el sur de Europa impulsa la adopción de terapias combinadas, mientras que los países escandinavos aprovechan el bajo consumo de antibióticos para mantener niveles de resistencia comparativamente más bajos. En general, el mercado de tratamiento de infecciones por Pseudomonas aeruginosa se mantiene preparado para ganancias sostenidas en los bastiones de Europa occidental y un crecimiento acelerado en las economías en transición de Europa central y oriental.

Panorama regulatorio
La regulación para las terapias contra la infección por Pseudomonas aeruginosa está determinada por vías antibacterianas aceleradas y controles de uso vinculados a la administración prudente en los principales mercados. En Estados Unidos, las aprobaciones de la FDA y los marcos de incentivos que incluyen beneficios de tipo QIDP continúan respaldando una revisión más rápida y una exclusividad más prolongada para los antiinfecciosos elegibles, lo que se alinea con el cambio del mercado hacia combinaciones más nuevas de beta-lactámicos e inhibidores de beta-lactamasas y otros productos centrados en la resistencia.
Acciones recientes refuerzan esta dirección. En mayo de 2026, la FDA de EE. UU. aprobó ZAYNICH (cefepima y zidebactam) de Wockhardt para infecciones urinarias complicadas en adultos (incluida la pielonefritis), con patógenos susceptibles que incluyen P. aeruginosa, y la aprobación de la DCGI en India siguió el 27 de mayo de 2026. En Europa, las autorizaciones de comercialización de la EMA en marzo de 2024 (EXBLIFEP, cefepima/enmetazobactam) y abril de 2024 (EMBLAVEO, aztreonam/avibactam) ampliaron el arsenal hospitalario para infecciones gramnegativas difíciles. En diciembre de 2025, el CHMP respaldó una ampliación de indicación para Recarbrio en adultos con opciones de tratamiento limitadas, lo que refuerza cómo las vías respaldadas por reguladores abordan una necesidad no cubierta elevada.
Análisis de la cadena de valor
La cadena de valor abarca el descubrimiento y la evaluación preclínica (incluida la inhibición de beta-lactamasas, la disrupción de biopelículas y las modalidades no antibióticas), el desarrollo clínico y la presentación regulatoria, la fabricación a escala (inyectables estériles y formulaciones de inhalación), y la adquisición y administración lideradas por hospitales. Las grandes farmacéuticas y los desarrolladores especializados en antiinfecciosos dependen de CRO, colaboradores académicos y consorcios vinculados a subvenciones (por ejemplo, CARB-X mencionado en el contexto del informe) para avanzar activos contra P. aeruginosa multirresistente. Al mismo tiempo, los comités de administración prudente y los formularios siguen siendo guardianes clave que influyen en la secuenciación del tratamiento y en la combinación entre monoterapia y regímenes combinados.
La fabricación y la distribución difieren según la vía de administración. Los antibióticos intravenosos se mueven a través de redes estériles de llenado-acabado hacia las farmacias hospitalarias, que representaron el canal líder en 2025, mientras que las terapias inhaladas añaden requisitos de compatibilidad de dispositivos y cadena de frío para ciertas formulaciones avanzadas. Se produjo una inflexión concreta del lado de la oferta en genéricos inhalados en octubre de 2025, cuando The Ritedose Corporation recibió la aprobación de la FDA para fabricar una solución genérica de tobramicina para inhalación, ampliando las opciones de suministro en EE. UU. para la infección crónica por P. aeruginosa en fibrosis quística. La innovación aguas arriba también alimenta futuras vías de comercialización, ya que MicrobiotiX inició un estudio de Fase 1 en Corea (NCT07492771) el 15 de junio de 2026 para MP101, un cóctel de bacteriófagos evaluado como complemento a los antibióticos estándar en neumonía aguda por P. aeruginosa. El programa destaca una creciente especialización en la producción de biológicos y fagos, junto con las operaciones clínicas necesarias para llevar a cabo estos estudios.
Panorama Competitivo
El mercado de tratamiento de infecciones por Pseudomonas aeruginosa está moderadamente fragmentado, con los principales actores compitiendo en plataformas de inhibidores de β-lactámicos/β-lactamasas, formulaciones inhaladas y carteras de bacteriófagos. La adquisición de Qpex Biopharma por parte de Shionogi subraya una tendencia de consolidación orientada a combinar activos en etapa de descubrimiento con músculo de comercialización global. AbbVie, Pfizer y Roche persiguen inhibidores de β-lactamasas diferenciados adaptados a las metalo-β-lactamasas y a las infecciones intraabdominales difíciles de tratar.
La intensidad competitiva también se manifiesta en la innovación en sistemas de administración. Armata y BiomX avanzan ambas en cócteles de fagos inhalados dirigidos a bronquiectasias crónicas y fibrosis quística, cada una armada con incentivos de medicamentos huérfanos que otorgan siete años de exclusividad en los Estados Unidos. En paralelo, el sistema DUPLEX de B. Braun simplifica la logística de preparación hospitalaria al empaquetar conjuntamente piperacilina-tazobactam en infusores listos para usar, mitigando la carga de trabajo de enfermería y el riesgo de contaminación.
El alcance geográfico sigue siendo fundamental. El regreso de GSK al ámbito de los antibióticos a través de gepotidacin destaca una cartera renovada que combina la inhibición novedosa de la topoisomerasa con la fortaleza de distribución existente. Mientras tanto, la aprobación de la FDA para cefepima/enmetazobactam de Allecra amplía los formularios hospitalarios de los Estados Unidos justo cuando comienzan los lanzamientos europeos. Las asociaciones estratégicas, las designaciones de medicamentos huérfanos y el descubrimiento habilitado por inteligencia artificial impulsan colectivamente a los competidores a agudizar la diferenciación, lo que sugiere que el mercado de tratamiento de infecciones por Pseudomonas aeruginosa verá una amplitud continua de la cartera en lugar de un escenario de ganador único.
Líderes de la Industria de Tratamiento de Infecciones por Pseudomonas Aeruginosa
Teva Pharmaceutical Industries Ltd
Johnson & Johnson
Pfizer Inc
Merck & Co Inc
AbbVie Inc. (Allergan)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Infecciones por Pseudomonas Aeruginosa
- Abbvie
- Teva Pharmaceutical Industries
- Pfizer
- Lupin
- AstraZeneca
- Merck
- Bristol-Myers Squibb
- Johnson & Johnson
- Neopharma
- CARB-X
- Sanofi
- Shionogi & Co.
- GlaxoSmithKline
- Novartis
- Roche
- Basilea Pharmaceutica
- Insmed
- Zambon S.p.A.
- Cipla
- Hikma Pharmaceuticals
Lea el análisis de las empresas de tratamiento de infecciones por pseudomonas aeruginosa

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se concentra donde la resistencia, la biología de las biopelículas y la colonización respiratoria recurrente limitan los resultados con antibióticos convencionales, particularmente en cohortes de enfermedad pulmonar crónica (fibrosis quística, bronquiectasia, EPOC) y en infecciones adquiridas en el hospital con opciones limitadas. La necesidad se refuerza por el hecho de que las cepas resistentes a carbapenémicos representan el 29,7% de los casos de Pseudomonas en hospitales europeos (encuesta del ECDC 2022-2023 citada en el contexto del informe), lo que aumenta la demanda de terapias que combinen una amplia cobertura gramnegativa con mecanismos de ruptura de resistencia y respalda la adopción de protocolos combinados que ya lideran los ingresos del mercado.
La oportunidad a corto plazo también se manifiesta en la ampliación de la elección terapéutica y la amplitud de modalidades. Las aprobaciones de mayo de 2026 para ZAYNICH (cefepima y zidebactam) de Wockhardt en Estados Unidos e India añaden una nueva opción intravenosa relevante para la cobertura de P. aeruginosa en infecciones urinarias complicadas, lo que mejora la profundidad del formulario hospitalario para patógenos gramnegativos difíciles de tratar. En el lado pulmonar crónico, la aprobación de la FDA en octubre de 2025 que permite a The Ritedose Corporation fabricar una solución genérica de tobramicina para inhalación respalda un acceso más amplio a la terapia antipseudomonal inhalada en la fibrosis quística. El impulso clínico en alternativas a los antibióticos clásicos también sigue siendo visible a través de evidencia publicada en etapas tempranas para cócteles de fagos (por ejemplo, resultados de ensayos de BiomX en 2025) e investigación de 2026 sobre fragmentos de anticuerpos codificados por ARNm en modelos de infección pulmonar por P. aeruginosa multirresistente. En conjunto, estos avances indican margen de comercialización en biológicos complementarios (enfoques de fagos y antivirulencia), una entrega inhalada mejorada y mayor resiliencia del suministro, y flujos de trabajo de administración prudente vinculados a diagnósticos rápidos que respaldan movimientos más tempranos hacia la terapia dirigida.
Recent Industry Developments in Mercado de Tratamiento de Infecciones por Pseudomonas Aeruginosa
- Julio de 2026: Omnix Medical anunció que el primer paciente recibió dosis en un ensayo de Fase II de su compuesto antimicrobiano principal OMN6. Aunque el programa se dirige principalmente a Acinetobacter baumannii, la empresa ha hecho referencia a pruebas in vitro previas de un compuesto relacionado contra Pseudomonas aeruginosa, lo que refleja la continua inversión del sector en nuevos mecanismos relevantes para patógenos gramnegativos difíciles.
- Mayo de 2026: Wockhardt recibió la aprobación de la FDA de EE. UU. para ZAYNICH (cefepima y zidebactam), un antibiótico intravenoso para infecciones urinarias complicadas en adultos, incluida la pielonefritis, con patógenos susceptibles que incluyen Pseudomonas aeruginosa. El producto también recibió la aprobación de la DCGI en India el 27 de mayo de 2026, ampliando el acceso en dos jurisdicciones regulatorias importantes y añadiendo una nueva opción hospitalaria alineada con estrategias de terapia combinada utilizadas contra infecciones gramnegativas resistentes.
- Diciembre de 2024: Armata Pharmaceuticals informó resultados positivos preliminares de la Fase 2 Tailwind para el AP-PA02 inhalado en pacientes con bronquiectasia sin fibrosis quística. La actualización respaldó la validación clínica de enfoques multifágicos en entornos de enfermedad pulmonar crónica por P. aeruginosa, reforzando la diversificación de la cartera más allá de los antibióticos tradicionales.


Mercado de Tratamiento de Infecciones por Pseudomonas Aeruginosa Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por el tratamiento farmacológico utilizado para controlar o eliminar infecciones causadas por Pseudomonas aeruginosa en entornos hospitalarios y ambulatorios, capturados en el punto en que las terapias se compran y administran.
Exclusiones del alcance: las pruebas diagnósticas, los consumibles de control de infecciones y los servicios hospitalarios generales quedan excluidos, incluso cuando influyen en la selección del tratamiento.
Descripción general de la segmentación
- Por Tratamiento
- Monoterapia
- Terapia Combinada
- Por Vía de Administración
- Intravenosa
- Oral
- Inhalación / Nasal
- Tópica
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea / por Correo
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el punto de partida clínico y epidemiológico, y luego convertirlo en una población tratada direccionable por región principal. Se utilizaron fuentes públicas para el contexto de carga de enfermedad y resistencia, incluidas las actualizaciones de vigilancia de los CDC y los informes de HAI, materiales de resistencia antimicrobiana de la OMS, artículos del NIH y PubMed sobre la carga y los patrones de resistencia de P. aeruginosa, y etiquetas de medicamentos de la FDA con indicaciones y dosificaciones aprobadas, lo que ayudó a mantener los supuestos fundamentados.
Para anclar el lado comercial, revisamos informes anuales de empresas y presentaciones para inversores sobre carteras de antibióticos, presentaciones de productos donde estaban disponibles, y notas de distribución y acceso de publicaciones de farmacia hospitalaria y formularios. Se utilizaron de forma selectiva estados financieros de empresas de pago y suscripciones de inteligencia, junto con una base de datos de patentes de pago, para examinar el momento de la cartera de proyectos y verificar el contexto de ingresos informado. Estos ejemplos no son exhaustivos, y también se revisaron otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se llevaron a cabo conversaciones primarias con médicos especialistas en enfermedades infecciosas, farmacéuticos hospitalarios, partes interesadas en microbiología o administración prudente, y roles comerciales vinculados al acceso y la contratación de antibióticos. Las respuestas de los encuestados nos ayudaron a validar la división de casos tratados por entorno (UCI frente a no UCI), la duración típica de la terapia, el comportamiento de cambio tras los resultados de cultivo, y cómo la resistencia y las directrices locales influyen en la selección de medicamentos en las principales regiones.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 13% | APAC: 41% |
| Nivel medio: 61% | Líderes funcionales/de unidad: 37% | EMEA: 34% |
| Actores más pequeños: 14% | Gerentes: 50% | América: 25% |
Dimensionamiento y previsión del mercado
El modelo principal utiliza una construcción de arriba hacia abajo, de prevalencia a cohorte tratada, donde la incidencia de infección, la combinación de hospitalización y los patrones de resistencia se convierten en un grupo de demanda terapéutica y luego se valoran utilizando el costo de tratamiento ajustado por región. Debido a que el recorrido del paciente no es idéntico entre países, aplicamos factores de corrección para las tasas de pruebas de cultivo, la proporción de terapia empírica y la desescalada tras los resultados de susceptibilidad. Luego, sometimos a prueba de estrés los totales principales con verificaciones selectivas de abajo hacia arriba.
Para el lado de abajo hacia arriba, utilizamos volúmenes de terapia muestreados para las principales clases de fármacos, días típicos de régimen (DOT) y costos aproximados por día para confirmar que el gasto implícito por entorno era direccionalmente consistente. Las huellas clave del mercado incluyeron la carga de infecciones adquiridas en el hospital, la proporción de resistencia a carbapenémicos, los días de cama en UCI, la adopción de combinaciones más nuevas de beta-lactámicos e inhibidores de beta-lactamasas, y el equilibrio entre las vías intravenosa e inhalada en casos de uso de enfermedad pulmonar crónica. Las previsiones se desarrollaron utilizando análisis de escenarios vinculados a las tendencias de resistencia, los cambios en las directrices y el momento de entrada de nuevos productos, y luego se refinaron utilizando el consenso de expertos sobre los obstáculos de acceso y la progresión de precios esperada. Donde existían brechas de datos a nivel de país, aplicamos análogos regionales con una combinación de casos y una intensidad de administración prudente similares, y volvimos a verificar los resultados utilizando los comentarios de las entrevistas.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples pasadas, comenzando con verificaciones unitarias sobre la incidencia, las proporciones tratadas y los supuestos de precios, seguidas de verificaciones de varianza frente a señales independientes como las tendencias de consumo de antibióticos y los indicadores de utilización hospitalaria. Se investigaron los valores atípicos, y cuando persistía una discrepancia, volvíamos a contactar a los encuestados o ampliábamos las verificaciones documentales hasta que el factor subyacente quedara claro.
Antes de la aprobación final, el modelo y la narrativa pasan por una revisión analítica de varios pasos para garantizar que los supuestos sean coherentes entre regiones y a lo largo de los años. El informe se actualiza anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, como aprobaciones importantes, advertencias de seguridad o cambios significativos en la resistencia. Se completa una revisión final de datos justo antes de la entrega para que los clientes reciban la visión más actual disponible.
El tamaño del mercado de tratamiento de la infección por Pseudomonas aeruginosa de Mordor Intelligence medido frente a otras estimaciones publicadas
Las cifras de mercado publicadas para esta área terapéutica pueden variar ampliamente, incluso cuando los estudios parecen cubrir la misma infección, porque los productos contabilizados, el nivel de precios y el año base pueden diferir entre fuentes. La variación también proviene de si las estimaciones se basan más en la epidemiología, en la captura de ingresos, o en un gasto antiinfeccioso más amplio agrupado en categorías más generales.
Los ingresos por diagnósticos y los suministros de prevención de infecciones están fuera del alcance de Mordor Intelligence, lo que mantiene el modelo centrado en el valor del tratamiento farmacológico en lugar del gasto hospitalario más amplio que puede inflar los totales. También aparecen brechas cuando un editor utiliza ingresos a precio de fábrica frente a precios a nivel de pagador, aplica una adopción más rápida para nuevos agentes sin verificar el acceso al formulario, o utiliza un crecimiento agresivo de la resistencia para expandir demasiado rápido el grupo tratado, lo que puede desplazar los puntos de partida del año 2025 y del año 2026.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,30 mil millones de USD (2026) | |
| Consultora Global A | 2,65 mil millones de USD (2025) | Utiliza un año base diferente y una construcción de ingresos de estilo precio de fábrica, y puede combinar las ventas de medicamentos con servicios relacionados, lo que cambia la capa de precios frente al costo de la terapia en el punto de uso. |
| Editorial del sector B | 2,64 mil millones de USD (2025) | Se ancla en una base de 2025 y una ventana de previsión más larga, y puede asumir una expansión más rápida en las cohortes tratadas a partir de las tendencias de resistencia sin el mismo nivel de ajustes de administración prudente y acceso a nivel de país. |
La tabla muestra que la dispersión se debe principalmente a un problema de alineación de año y alcance, seguido de cómo se convierten los pacientes tratados y los precios en ingresos. Cuando las entradas se mantienen trazables a la incidencia de infección, las proporciones tratadas, la combinación de vías y los costos de terapia realistas, el tamaño resultante es más fácil de replicar y más fácil de explicar durante las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de tratamiento de infecciones por Pseudomonas aeruginosa?
El mercado se sitúa en USD 2.300 millones en 2026 y se proyecta que alcance USD 3.020 millones en 2031 a una CAGR del 5,58% durante 2026-2031.
¿Qué modalidad de tratamiento lidera las ventas globales?
Los regímenes de combinación dominan con el 54,95% de los ingresos de 2025 y se expanden a una CAGR del 9,58% hasta 2031 debido a su rendimiento superior frente a las cepas resistentes a múltiples fármacos.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La alta prevalencia de resistencia a los carbapenémicos, el aumento del gasto en atención sanitaria y la rápida adopción de diagnósticos impulsan colectivamente una CAGR regional del 8,55%.
¿Cómo están cambiando las terapias de inhalación el panorama del tratamiento?
Los polvos secos habilitados por nanotecnología y los aerosoles liposomales ofrecen altas concentraciones locales del fármaco con menos efectos sistémicos, sustentando una CAGR del 7,95% para los productos inhalados.
¿Qué obstáculos limitan el acceso más amplio a los nuevos antibióticos?
Los altos costos de adquisición de medicamentos y los requisitos de cadena de frío crean brechas de acceso, especialmente en los países de ingresos bajos y medios, donde la disponibilidad de medicamentos esenciales ya está limitada.
Última actualización de la página el:



