
Tamaño y Cuota del Mercado de Cultivos Protectores
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 477.67 Millones de dólares |
| Tamaño del Mercado (2031) | 817.63 Millones de dólares |
| Growth Rate (2026 - 2031) | 11.34 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cultivos Protectores por Mordor Intelligence
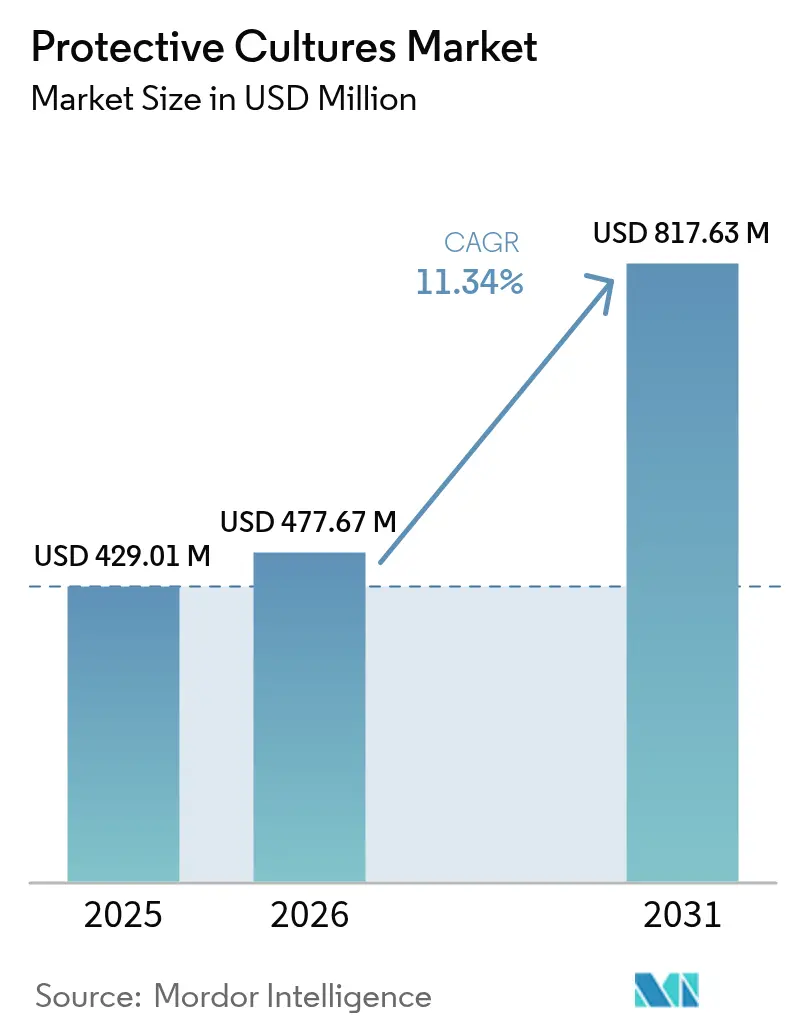
El tamaño del mercado de cultivos protectores fue valorado en USD 429,01 millones en 2025 y se estima que crecerá desde USD 477,67 millones en 2026 hasta alcanzar USD 817,63 millones en 2031, a una CAGR del 11,34% durante el período de previsión (2026-2031). Esta trayectoria de crecimiento refleja la convergencia de las demandas de los consumidores por etiquetas limpias, las presiones regulatorias a favor de la conservación natural y los avances tecnológicos en los métodos de estabilización microbiana. El aumento en el tamaño del mercado de cultivos protectores durante el período pone de manifiesto un giro estructural desde los conservantes sintéticos hacia la bioprotección microbiana. La creciente demanda de productos de etiqueta limpia, la mayor aceptación regulatoria de los antimicrobianos naturales y los continuos avances en las tecnologías de estabilización de cepas sustentan colectivamente esta expansión. La rápida innovación en formulaciones, la mayor disponibilidad de cepas aprobadas por los reguladores y la penetración más profunda en los segmentos emergentes de alimentos de conveniencia amplían aún más las oportunidades disponibles tanto en aplicaciones tradicionales como en nuevas. La creciente conciencia de los consumidores sobre la seguridad y la conservación de los alimentos ha acelerado la adopción de cultivos protectores en diversos productos alimenticios. Los fabricantes están invirtiendo significativamente en investigación y desarrollo para mejorar la eficacia y la estabilidad de las cepas de cultivos protectores. El creciente enfoque en la extensión de la vida útil manteniendo la calidad del producto ha convertido a los cultivos protectores en un componente esencial en los sistemas de conservación de alimentos. La expansión de los segmentos de alimentos listos para consumir en los mercados en desarrollo ha creado oportunidades de crecimiento adicionales para las aplicaciones de cultivos protectores.
Conclusiones Clave del Informe
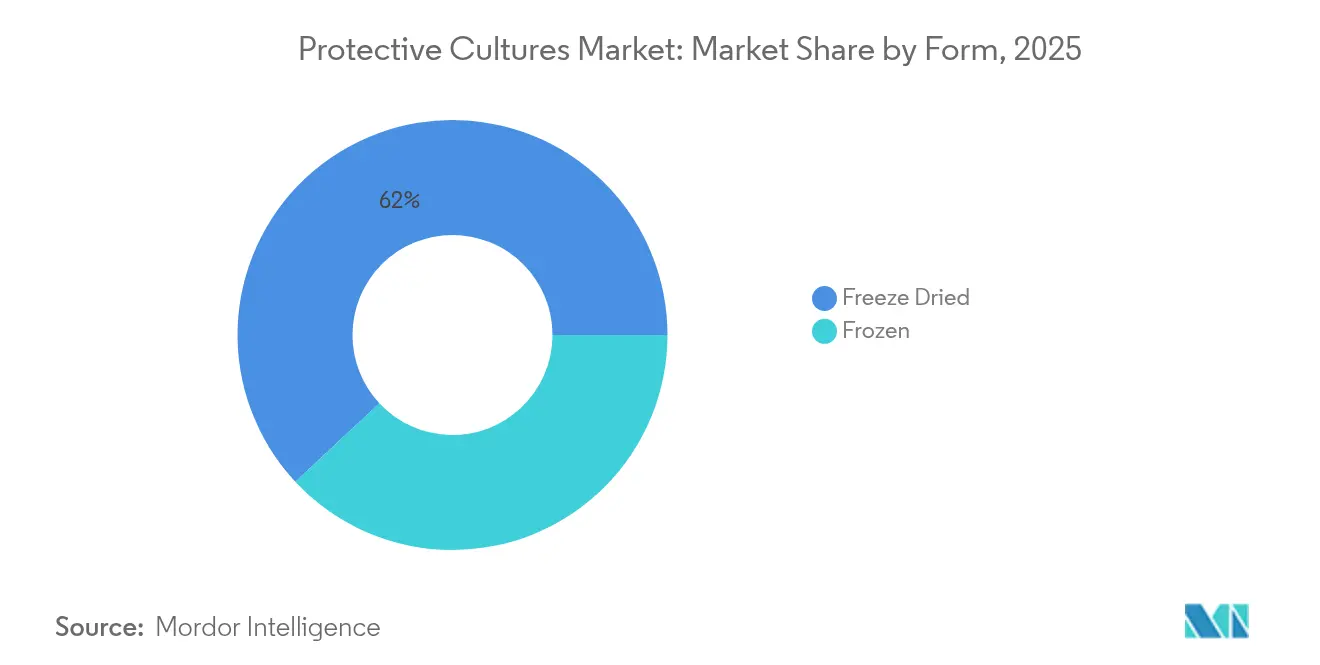
- Por forma, los cultivos liofilizados lideraron con una cuota de ingresos del 61,95% en 2025, mientras que se proyecta que los cultivos congelados crezcan a una CAGR del 12,95% hasta 2031.
- Por microorganismo, las cepas bacterianas representaron el 44,62% de la cuota del mercado de cultivos protectores en 2025; los cultivos de levaduras registran el ritmo de previsión más rápido con una CAGR del 12,35%.
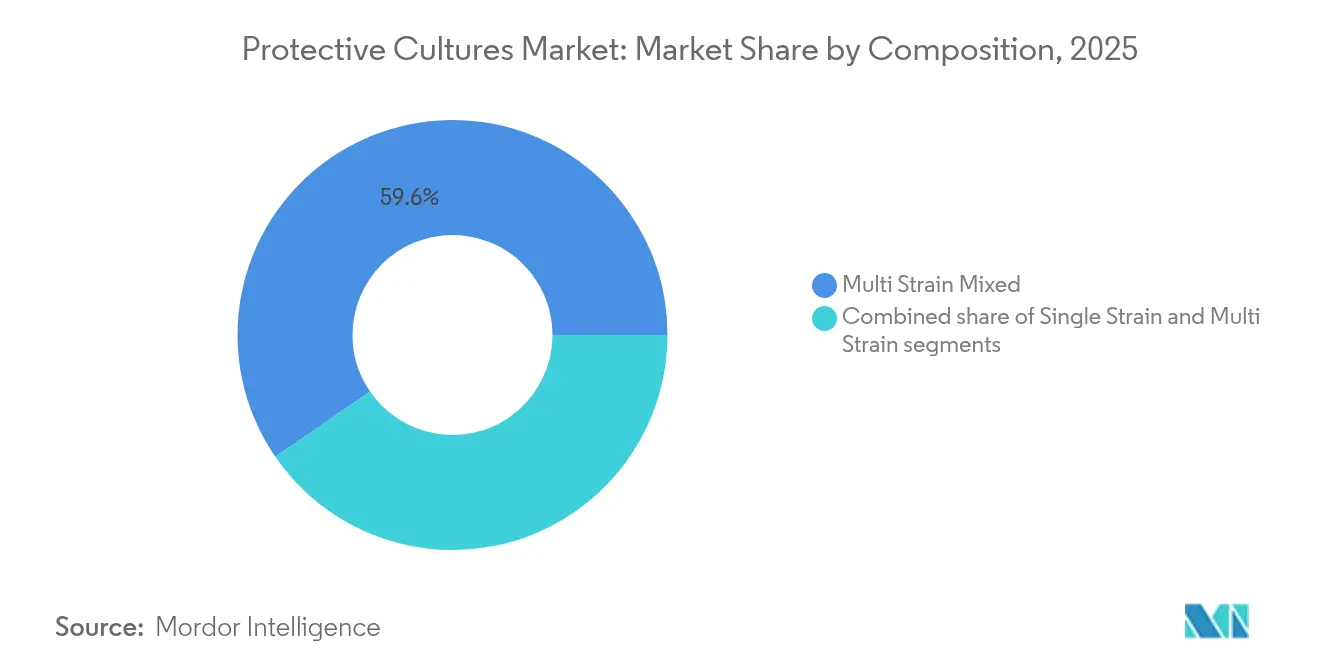
- Por composición, las mezclas multicepa representaron una cuota del 59,58% en 2025 y se prevé que aumenten a una CAGR del 12,02% hasta 2031.
- Por aplicación, los productos lácteos contribuyeron con el 42,38% de los ingresos en 2025, mientras que las alternativas de origen vegetal están destinadas a expandirse a una CAGR del 12,72% hasta 2031.
- Por geografía, América del Norte capturó una cuota del 32,05% en 2025; Asia-Pacífico representa la trayectoria regional más rápida con una CAGR del 12,08% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente demanda de soluciones de conservación naturales y de etiqueta limpia | +2.8% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la producción láctea y necesidad de mayor vida útil | +2.1% | Núcleo en Asia-Pacífico, con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Expansión de los mercados de comidas listas para consumir y alimentos de conveniencia | +1.9% | Global, con ganancias tempranas en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mayor conciencia del consumidor sobre la seguridad alimentaria y los estándares de calidad | +1.6% | Global | Mediano plazo (2-4 años) |
| Creciente popularidad de los alimentos fermentados y funcionales | +1.4% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Creciente enfoque en prácticas de producción alimentaria sostenible | +1.2% | Europa, América del Norte, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de soluciones de conservación naturales y de etiqueta limpia
El rechazo de los consumidores a los aditivos sintéticos impulsa la adopción de cultivos protectores, ya que los consumidores consideran aceptables los ingredientes de conservación natural a pesar de las preocupaciones sobre una vida útil más corta. Este cambio de preferencia crea ventajas competitivas para los fabricantes que implementan con éxito soluciones bioprotectoras sin comprometer la calidad o la seguridad del producto. Los organismos reguladores apoyan cada vez más esta transición, como lo evidencian las exenciones de tolerancia de la Administración de Alimentos y Medicamentos de los Estados Unidos para múltiples cepas de Bacillus, incluidas B. subtilis CH4000 y variantes de B. licheniformis, eliminando las barreras regulatorias para las aplicaciones de conservación natural [1]Fuente: Agencia de Protección Ambiental de los Estados Unidos, "Exención de varias especies de Bacillus", www.epa.gov. La tendencia de etiqueta limpia beneficia especialmente a las formulaciones multicepa, que ofrecen una eficacia antimicrobiana superior manteniendo la transparencia de los ingredientes. Los líderes del mercado aprovechan esta demanda desarrollando mezclas de cultivos que extienden la vida útil más allá de los conservantes convencionales, abordando la expectativa fundamental del consumidor de naturalidad y funcionalidad. Las tecnologías avanzadas de fermentación permiten a los productores optimizar las combinaciones de cepas para matrices alimentarias específicas, creando propuestas de valor diferenciadas en segmentos de mercado competitivos.
Expansión de la producción láctea y necesidad de mayor vida útil
La expansión del sector lácteo mundial requiere soluciones de conservación innovadoras, especialmente en los mercados emergentes donde las limitaciones de la infraestructura de cadena de frío amplifican los riesgos de deterioro. El sector lácteo de Queensland, que contribuye con USD 13.000 millones a la economía regional con un valor en granja de USD 4.000 millones, ejemplifica este desafío a través de innovaciones como la tecnología patentada de Naturo que extiende la vida útil de la leche fresca a 60 días sin tratamiento térmico [2]Fuente: Gobierno de Queensland, "Iniciativas a nivel estatal que destacan tecnologías que prolongan la vida útil de la leche refrigerada", www.qld.gov.au. Este avance tecnológico demuestra la importancia estratégica de los cultivos protectores para abordar las ineficiencias de la cadena de suministro y reducir el desperdicio de alimentos. Los cultivos bioprotectores HOLDBAC de IFF se dirigen específicamente a las aplicaciones lácteas, manteniendo la frescura del producto más allá de las fechas de consumo preferente tradicionales y apoyando los objetivos de sostenibilidad de los fabricantes. En agosto de 2024, la adopción de cultivos protectores en la industria láctea se acelera a través de asociaciones de fermentación de precisión, ejemplificadas por la colaboración de Fonterra con Superbrewed Food para desarrollar ingredientes proteicos postbióticos con un contenido proteico del 85% y mayor estabilidad. Estos desarrollos posicionan a los cultivos protectores como componentes esenciales en la optimización de la cadena de valor láctea, especialmente para los fabricantes que apuntan a redes de distribución extendidas y mercados de exportación.
Expansión de los mercados de comidas listas para consumir y alimentos de conveniencia
Los segmentos de comidas listas para consumir impulsan la innovación en cultivos protectores a través de complejos desafíos de conservación que involucran múltiples componentes alimentarios y variadas condiciones de almacenamiento. Este rendimiento antimicrobiano aborda los requisitos críticos de seguridad alimentaria para los productos listos para consumir, al tiempo que apoya el posicionamiento de etiqueta limpia. Los fabricantes de alimentos de conveniencia adoptan cada vez más cultivos protectores multicepa para abordar diversos riesgos de patógenos en sus carteras de productos, aprovechando los avances tecnológicos en la estabilidad de los cultivos y la prevención de la contaminación cruzada. El crecimiento del sector se correlaciona con las tendencias de urbanización y los cambios en los estilos de vida de los consumidores, creando una demanda sostenida de soluciones de conservación que mantengan la calidad del producto a lo largo de los canales de distribución extendidos. La integración avanzada de envases con cultivos protectores, incluidos indicadores sensibles al pH para el monitoreo de frescura en tiempo real, representa una convergencia tecnológica emergente que aborda los desafíos de seguridad de los alimentos de conveniencia. Estas innovaciones posicionan a los cultivos protectores como habilitadores críticos para la expansión del mercado de alimentos de conveniencia, especialmente en las economías emergentes donde el desarrollo de la infraestructura de cadena de frío va a la zaga del crecimiento de la demanda de los consumidores.
Mayor conciencia del consumidor sobre la seguridad alimentaria y los estándares de calidad
Los marcos regulatorios enfatizan cada vez más los controles preventivos de seguridad alimentaria, creando oportunidades de mercado para las aplicaciones de cultivos protectores que abordan el análisis de peligros y los controles preventivos basados en riesgos. El período de comentarios extendido de la Administración de Alimentos y Medicamentos de los Estados Unidos para la orientación sobre controles preventivos refleja la complejidad regulatoria en torno a los estándares de seguridad alimentaria, lo que impacta las estrategias de adopción de cultivos protectores [3]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "Avisos GRAS para nuevas cepas", www.fda.gov. La conciencia del consumidor impulsa la demanda de métodos de conservación transparentes, con cultivos protectores que ofrecen mecanismos antimicrobianos verificables a través de la exclusión competitiva y la producción de metabolitos. Las actualizaciones integrales de las normas de seguridad alimentaria de China, incluidas 50 Normas Nacionales de Seguridad Alimentaria nuevas o revisadas, demuestran la alineación regulatoria global que apoya la expansión del mercado de cultivos protectores [4] Fuente: Departamento de Agricultura de los Estados Unidos,"50 Normas Nacionales de Seguridad Alimentaria actualizadas en 2025", www.usda.gov. La conciencia sobre la seguridad alimentaria influye especialmente en las aplicaciones de carne y mariscos, donde los cultivos protectores abordan las preocupaciones sobre patógenos resistentes a los antibióticos mientras mantienen los atributos de calidad del producto.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Altos costos de producción de cultivos protectores | -1.8% | Global, con mayor impacto en los mercados en desarrollo | Corto plazo (≤ 2 años) |
| Desafíos para mantener la estabilidad de los cultivos y prevenir la contaminación cruzada | -1.4% | Global | Mediano plazo (2-4 años) |
| Prolongadas aprobaciones de seguridad para nuevas cepas | -1.1% | Global, con variaciones regionales | Largo plazo (≥ 4 años) |
| Incertidumbre regulatoria o variación entre regiones | -0.9% | Global, con mayor impacto en los mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de producción de cultivos protectores
Las presiones sobre los costos de producción limitan la adopción de cultivos protectores, especialmente en los segmentos de mercado sensibles al precio donde los conservantes sintéticos mantienen ventajas de costo. El requisito de infraestructura de fermentación especializada, incluidas las condiciones de atmósfera controlada y los sistemas de prevención de contaminación, crea importantes barreras de inversión de capital para la entrada al mercado. Las tecnologías de conservación avanzadas, como la liofilización ultrarrápida, reducen el tiempo de procesamiento y logran la máxima viabilidad celular, pero requieren inversiones sustanciales en equipos. Los métodos de pretratamiento por superenfriamiento mejoran la vida útil de los cultivos liofilizados mediante la optimización del grosor de los exopolisacáridos y logran altas tasas de viabilidad, pero añaden complejidad y costos al procesamiento. Estas presiones de costos impactan especialmente a los fabricantes más pequeños y a las aplicaciones en mercados emergentes, donde la sensibilidad al precio limita la adopción de soluciones de conservación premium. Si bien las asociaciones estratégicas entre productores de cultivos y fabricantes de alimentos a través de colaboraciones de fermentación de precisión ofrecen una posible mitigación de costos mediante inversiones en infraestructura compartida y economías de escala, los desafíos de costos de producción siguen siendo barreras significativas para la penetración del mercado en categorías de alimentos competitivas en precio.
Desafíos para mantener la estabilidad de los cultivos y prevenir la contaminación cruzada
El mercado de cultivos protectores enfrenta desafíos de distribución debido a la necesidad de mantener la estabilidad de los cultivos a lo largo de las cadenas de suministro, lo que afecta la eficacia del producto y la adopción en el mercado. Los sistemas de control de calidad deben prevenir la contaminación cruzada, especialmente en las formulaciones multicepa donde preservar las propiedades individuales de cada cepa mientras se previenen las interacciones microbianas es crucial. Si bien la tecnología de congelación isocórica ayuda a mantener las estructuras celulares al prevenir el daño por formación de cristales de hielo y preserva las cualidades nutricionales y sensoriales mientras reduce la presencia microbiana, requiere equipos especializados y optimización de procesos. La expansión del mercado en las economías emergentes sigue siendo limitada debido a problemas de estabilidad en regiones que carecen de una infraestructura adecuada de cadena de frío. El marco de Presunción Cualificada de Seguridad de la Autoridad Europea de Seguridad Alimentaria proporciona directrices de evaluación de estabilidad con actualizaciones cada seis meses para reflejar los cambios regulatorios. Aunque las tecnologías avanzadas de envasado y almacenamiento en atmósfera controlada podrían mejorar la estabilidad, los altos costos de implementación y los requisitos técnicos restringen la adopción, especialmente entre los actores más pequeños del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
El Dominio de los Liofilizados se Enfrenta a la Innovación de los CongeladosLos cultivos liofilizados mantienen el liderazgo del mercado con una cuota del 61,95% en 2025, lo que refleja la infraestructura establecida y las características de estabilidad comprobadas en diversas aplicaciones alimentarias. Sin embargo, los cultivos congelados demuestran un potencial de crecimiento superior con una CAGR del 12,95% hasta 2031, impulsado por los avances tecnológicos en criopreservación y la reducción de los requisitos energéticos. Las innovaciones en liofilización ultrarrápida reducen significativamente el tiempo de procesamiento manteniendo una alta viabilidad celular, abordando las limitaciones tradicionales de la liofilización de ciclos de procesamiento prolongados y alto consumo energético. Los métodos de pretratamiento por superenfriamiento mejoran la longevidad de los cultivos liofilizados mediante la expresión de proteínas protectoras y la optimización de exopolisacáridos, logrando tasas de viabilidad durante períodos de almacenamiento prolongados.
Las aplicaciones de cultivos congelados se benefician de requisitos de manejo simplificados y menor complejidad de rehidratación, lo que resulta especialmente ventajoso para los sistemas automatizados de procesamiento de alimentos. La tecnología de congelación isocórica representa métodos de conservación emergentes que mantienen la calidad de los alimentos sin daño por cristales de hielo, ofreciendo ventajas potenciales para las aplicaciones de conservación de cultivos. La segmentación por forma refleja tendencias más amplias de la industria hacia la eficiencia del procesamiento y la conservación de energía, con cultivos congelados posicionados para capturar cuota de mercado a través de ventajas operativas y mejoras tecnológicas. Las consideraciones sobre la infraestructura de distribución influyen en la selección de la forma, con cultivos liofilizados que mantienen ventajas en regiones con capacidades limitadas de cadena de frío, mientras que las alternativas congeladas ganan terreno en los mercados desarrollados con redes de refrigeración robustas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Microorganismo:
El Liderazgo Bacteriano es Desafiado por la Innovación de las LevadurasLas cepas bacterianas dominan con una cuota de mercado del 44,62% en 2025, aprovechando las aplicaciones establecidas en la conservación de productos lácteos y cárnicos a través de la producción de ácido láctico y los mecanismos de exclusión competitiva. Los cultivos a base de levaduras exhiben un crecimiento acelerado con una CAGR del 12,35% hasta 2031, impulsado por la expansión de las aplicaciones en alternativas de origen vegetal y bebidas fermentadas. Las especies de Bacillus ganaron aceptación en el mercado a través de aprobaciones regulatorias, ya que varias cepas recibieron exenciones de tolerancia de la Administración de Alimentos y Medicamentos de los Estados Unidos y el estatus GRAS para aplicaciones alimentarias. Las bacterias ácido lácticas siguen siendo la opción dominante debido a su eficacia comprobada contra los patógenos transmitidos por los alimentos. Por ejemplo, Latilactobacillus sakei logró una reducción de más de 5 logaritmos de Listeria monocytogenes en condiciones optimizadas.
Las aplicaciones de mohos siguen siendo especializadas pero demuestran potencial de crecimiento en categorías específicas de alimentos fermentados, especialmente en los mercados asiáticos donde las prácticas de fermentación tradicionales impulsan la aceptación. La adquisición de Omega Yeast Labs por parte de AB Mauri en agosto de 2024 ejemplifica el posicionamiento estratégico en los mercados de levaduras especiales, combinando capacidades tecnológicas globales con el desarrollo innovador de cepas. La segmentación por microorganismo refleja la convergencia tecnológica entre las aplicaciones de fermentación tradicionales y los requisitos modernos de bioconservación, con cultivos bacterianos que mantienen posiciones de mercado establecidas mientras las innovaciones en levaduras capturan oportunidades de aplicación emergentes.
Por Composición:
Las Formulaciones Multicepa Impulsan la InnovaciónLas composiciones multicepa mixtas dominan con una cuota de mercado del 59,58% en 2025 y mantienen el liderazgo con un crecimiento de CAGR del 12,02%, lo que refleja estrategias de formulación sofisticadas que optimizan la eficacia antimicrobiana en diversas matrices alimentarias. Las aplicaciones de cepa única sirven a requisitos de conservación especializados donde la focalización específica de patógenos o las restricciones regulatorias limitan la complejidad de la formulación. Las formulaciones multicepa aprovechan los mecanismos antimicrobianos sinérgicos, combinando la producción de ácidos orgánicos, la exclusión competitiva y la actividad de bacteriocinas para lograr un rendimiento de conservación superior en comparación con las aplicaciones de cepas individuales. La línea de productos Delvo Guard de DSM-Firmenich ejemplifica la innovación multicepa, ofreciendo cultivos protectores de etiqueta limpia específicamente formulados para aplicaciones lácteas con capacidades de bioprotección mejoradas.
Las metodologías avanzadas de selección de cepas permiten una optimización precisa de la formulación para categorías de alimentos específicas, abordando diversos desafíos de conservación mientras se mantienen los atributos de calidad del producto. Las composiciones multicepa mixtas demuestran ventajas particulares en sistemas alimentarios complejos donde múltiples mecanismos de conservación mejoran la eficacia antimicrobiana general y extienden la vida útil más allá de las capacidades de las cepas individuales. La segmentación por composición refleja la maduración de la industria hacia soluciones de bioconservación sofisticadas que abordan diversos riesgos de patógenos mientras apoyan el posicionamiento de etiqueta limpia. La aceptación regulatoria de las formulaciones multicepa a través del marco de Presunción Cualificada de Seguridad de la Autoridad Europea de Seguridad Alimentaria facilita la expansión del mercado, con actualizaciones bienales que reflejan la evolución continua de la evaluación de seguridad. Las asociaciones estratégicas entre productores de cultivos y fabricantes de alimentos impulsan la innovación en formulaciones, aprovechando la experiencia combinada para desarrollar soluciones específicas para cada aplicación que optimizan el rendimiento de conservación mientras cumplen con los requisitos regulatorios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Dominio Lácteo se Enfrenta a la Disrupción de los Productos de Origen VegetalLas aplicaciones lácteas tradicionales mantienen una cuota de mercado del 42,38% en 2025, lo que refleja los requisitos de conservación establecidos y la eficacia comprobada de los cultivos en la producción de leche, queso y yogur. Las alternativas de origen vegetal emergen como el segmento de más rápido crecimiento con una CAGR del 12,72% hasta 2031, impulsado por la expansión de los mercados de proteínas alternativas y los desafíos de conservación especializados. Las tecnologías de fermentación mejoran la calidad de los productos de origen vegetal a través de una mejor digestibilidad, la reducción de factores antinutricionales y características sensoriales mejoradas, con bacterias ácido lácticas que demuestran una eficacia particular en las aplicaciones a base de legumbres. En mayo de 2024, las asociaciones de fermentación de precisión, ejemplificadas por la colaboración de New Culture con CJ CheilJedang para la producción de mozzarella sin ingredientes de origen animal, demuestran la convergencia tecnológica que apoya la expansión del mercado de origen vegetal.
Las aplicaciones de carne, aves de corral y mariscos se benefician de la capacidad de los cultivos protectores para abordar las preocupaciones sobre patógenos resistentes a los antibióticos mientras mantienen la calidad del producto, con compuestos antimicrobianos naturales como la legumina de caupí que extiende la vida útil de la carne de res de 6 a 12 días. Los segmentos de comidas listas para consumir impulsan la innovación a través de complejos desafíos de conservación que involucran múltiples componentes alimentarios, con cultivos protectores que ofrecen soluciones que abordan diversos riesgos de patógenos mientras apoyan la expansión del mercado de alimentos de conveniencia. Otras aplicaciones incluyen bebidas fermentadas, productos de panadería y alimentos especiales, cada uno con requisitos de conservación únicos que impulsan el desarrollo de cultivos especializados.
Análisis Geográfico
Mercado de Cultivos Protectores en América del Norte y Asia-Pacífico
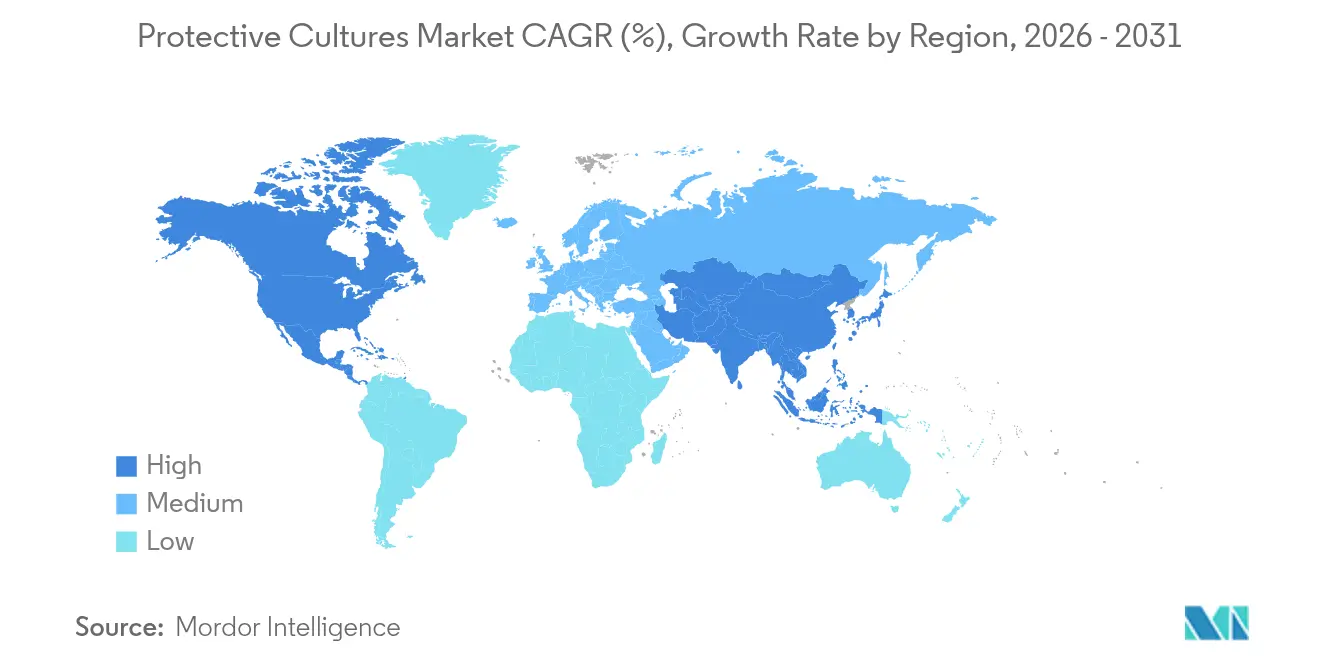
América del Norte concentra el 32,05% de la cuota de mercado en 2025, apoyándose en marcos regulatorios consolidados, una infraestructura avanzada de procesamiento de alimentos y una sólida aceptación por parte de los consumidores de soluciones de conservación naturales. La región se beneficia de una orientación integral de la FDA sobre las aplicaciones de cultivos protectores y de un amplio reconocimiento GRAS para cepas bacterianas, lo que facilita el desarrollo del mercado y la innovación de productos. Asia-Pacífico demuestra el mayor potencial de crecimiento, con una CAGR del 12,08% hasta 2031, impulsado por la expansión de las industrias de procesamiento de alimentos, las tendencias de urbanización y la creciente conciencia de los consumidores sobre los estándares de inocuidad alimentaria. Las actualizaciones integrales de las normas de seguridad alimentaria de China, incluidas las nuevas regulaciones para alimentos enlatados y materiales en contacto con alimentos, crean marcos regulatorios que respaldan la adopción de cultivos protectores, según el Departamento de Agricultura de los Estados Unidos.
Mercado de Cultivos Protectores en Europa
Europa mantiene una presencia significativa en el mercado gracias a estrictas regulaciones de seguridad alimentaria y a la preferencia de los consumidores por ingredientes naturales, con el marco de Presunción Cualificada de Seguridad de la EFSA que proporciona claridad regulatoria para las aplicaciones de cultivos protectores. Los sólidos sectores de procesamiento lácteo y cárnico de la región incorporan activamente cultivos protectores para mejorar la vida útil y la seguridad de los productos. Los fabricantes de alimentos europeos adoptan cada vez más estas soluciones para cumplir con los requisitos de etiquetado limpio y reducir el uso de conservantes químicos. La integración de cultivos protectores se alinea con el enfoque de la región en prácticas de producción alimentaria sostenibles, apoyando el crecimiento del mercado a través de consideraciones medioambientales y de salud.
Mercado de Cultivos Protectores en Oriente Medio y África y América del Sur
La segmentación geográfica refleja distintos niveles de madurez regulatoria, desarrollo de infraestructura y aceptación por parte de los consumidores, con mercados consolidados que aportan estabilidad mientras que las regiones emergentes ofrecen oportunidades de crecimiento. América del Sur y Oriente Medio y África muestran tasas de adopción crecientes debido a la expansión de las capacidades de procesamiento de alimentos y a la modernización de las técnicas de conservación. Estas regiones muestran un interés particular en los cultivos protectores para alimentos fermentados tradicionales y productos lácteos, impulsado por la creciente conciencia de los consumidores sobre la inocuidad alimentaria. El desarrollo de la infraestructura de cadena de frío y la implementación de estándares avanzados de seguridad alimentaria en estos mercados crean nuevas oportunidades para las aplicaciones de cultivos protectores.
Nota: Las cuotas de segmento de todos los segmentos individuales estarán disponibles tras la adquisición del informe

Panorama regulatorio
Los cultivos protectores no se rigen por un único marco normativo global dedicado. Por el contrario, las aprobaciones y los requisitos de documentación varían según la región y el uso previsto, con marcos de seguridad de microorganismos e higiene alimentaria que actúan como principales referencias. En la Unión Europea, la evaluación de seguridad de los microorganismos utilizados en la cadena alimentaria y de piensos se sustenta en los mecanismos de la EFSA, en particular el enfoque de Presunción Cualificada de Seguridad (QPS), junto con las obligaciones más amplias establecidas en el Reglamento (CE) N.º 178/2002. La EFSA también actualizó sus herramientas a finales de 2025 y principios de 2026 mediante una guía actualizada para la caracterización de microorganismos en evaluaciones de riesgo de productos regulados y actualizaciones de la lista de agentes biológicos recomendados por el sistema QPS, lo que afecta la manera en que los proveedores justifican la identidad de la cepa, la seguridad y las condiciones de uso previstas.
En los Estados Unidos, la vía principal para muchas cepas e ingredientes derivados de microorganismos utilizados en alimentos es el marco GRAS de la FDA, respaldado por recursos de la FDA como su lista parcial de microorganismos y el proceso de notificación GRAS (incluyendo ejemplos de notificaciones presentadas para cepas específicas en 2024 y 2025). Junto con las vías regulatorias, los organismos de la industria y de normalización ofrecen puntos de referencia para la implementación: la EFFCA emitió criterios para la evaluación de seguridad de cultivos alimentarios (2024), y las normas ISO (incluida la ISO 27205 para cultivos iniciadores de productos lácteos fermentados) respaldan las expectativas de identidad y calidad que complementan, sin sustituir, las determinaciones de seguridad. En conjunto, las orientaciones y el posicionamiento QPS de la EFSA, la práctica GRAS de la FDA y las referencias de asociaciones comerciales y normas dan forma a los expedientes, el etiquetado y los requisitos de calificación de clientes que los proveedores de cultivos protectores deben cumplir en los principales mercados.
Panorama Competitivo
El mercado de cultivos protectores exhibe una consolidación moderada, lo que indica el dominio de los actores establecidos mientras se mantienen oportunidades para los participantes especializados y los innovadores tecnológicos. Los principales actores incluyen Novo Holdings A/S, International Flavors & Fragrances Inc., DSM-Firmenich AG y Lallemand Inc. Los líderes del mercado aprovechan las amplias bibliotecas de cepas, las capacidades avanzadas de fermentación y las redes de distribución globales para mantener ventajas competitivas en diversos segmentos de aplicación. La inversión continua en investigación y desarrollo permite a las empresas ampliar sus colecciones de cepas. La implementación de tecnologías de cribado de alto rendimiento acelera la identificación de nuevas cepas protectoras. El establecimiento de centros de innovación regionales fortalece la presencia en el mercado y las relaciones con los clientes.
El posicionamiento estratégico enfatiza la diferenciación tecnológica a través de asociaciones de fermentación de precisión, ejemplificadas por las principales colaboraciones entre fabricantes de alimentos establecidos y empresas de biotecnología para el desarrollo de nuevos cultivos. La integración de la inteligencia artificial mejora los procesos de selección y optimización de cepas. El desarrollo de soluciones de conservación personalizadas satisface los requisitos específicos de la industria. La formación de alianzas estratégicas acelera la comercialización de soluciones innovadoras de cultivos protectores.
Las dinámicas competitivas emergentes incluyen empresas emergentes de biotecnología que introducen nuevos mecanismos de conservación, como las proteínas insípidas de Bountica, que utilizan principios de inmunidad nutricional para combatir los patógenos alimentarios. Los patrones de adopción tecnológica enfatizan los sistemas automatizados de producción de cultivos, la integración avanzada de envases y las capacidades de monitoreo de calidad en tiempo real que mejoran la eficacia del producto y reducen los riesgos de contaminación. La estrategia regulatoria se vuelve cada vez más crítica a medida que las empresas navegan por los diversos requisitos de aprobación en los mercados globales, con el reconocimiento GRAS y el estatus de Presunción Cualificada de Seguridad de la Autoridad Europea de Seguridad Alimentaria que proporcionan ventajas competitivas para el acceso al mercado y la aceptación de los clientes. Las adquisiciones estratégicas, ejemplificadas por la compra de Omega Yeast Labs por parte de AB Mauri, demuestran tendencias de consolidación dirigidas a capacidades especializadas y expansión del acceso al mercado.
Líderes de la Industria de Cultivos Protectores
Novo Holdings A/S
International Flavors & Fragrances Inc.
DSM-Firmenich AG
Lallemand Inc.
Sacco System
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Cultivos Protectores
- Novo Holdings A/S
- International Flavors & Fragrances Inc.
- DSM-Firmenich AG
- Lallemand Inc.
- Sacco System
- M FOOD GROUP GMBH (Meat Cracks Technologie GmbH)
- Bioprox Cultures
- Biochem SRL
- THT S.A.
- NIZO
- Dairy Connection Inc.
- Latte Ingredients
- Vivolac.
- ALCE srl
- Moguntia Food Group
- BioSource Cultures and Flavors, Inc.
- Proquiga Biotech, SA
- Aristomenis D. Fika & SA
- Dalton Biotecnologie Srl
- LB Bulgaricum

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde los fabricantes necesitan un control medible del deterioro y de los patógenos, manteniendo al mismo tiempo un posicionamiento de etiqueta limpia. Esto es especialmente relevante en productos lácteos, cárnicos y listos para consumir. La actualización de 2026 de la EFSA a la lista de agentes biológicos recomendados por el sistema QPS y la guía de la EFSA de 2025 sobre caracterización de microorganismos proporcionan puntos de referencia más consistentes para la documentación de cepas en Europa, lo que puede respaldar los flujos de trabajo de calificación de proveedores. La EFFCA también actualizó en 2026 su guía sobre seguridad, calidad y etiquetado de cultivos alimentarios, reforzando enfoques estándar para la identificación de cepas y los métodos analíticos que pueden utilizarse en la validación de fábrica y en las auditorías de clientes, un factor práctico que facilita la ampliación del uso de cultivos protectores entre productores con múltiples plantas.
El principal espacio en blanco de producto y proceso se centra en el rendimiento y la robustez específicos de cada matriz. El trabajo técnico de 2026 que destaca la optimización metabolómica de Lactiplantibacillus plantarum para la biopreservación antifúngica en productos lácteos de etiqueta limpia apunta a una innovación centrada en perfiles de metabolitos específicos, no solo en categorías amplias de organismos, lo que puede favorecer resultados más predecibles de inhibición de moho y vida útil. Dado que la eficacia depende de la cepa y de la matriz alimentaria, los proveedores y fabricantes de alimentos tienen margen para diferenciarse mediante sistemas de cultivo específicos para cada aplicación (mezclas multicepa, rotaciones y diseños basados en obstáculos) y mediante paquetes de validación alineados con las orientaciones de seguridad y etiquetado, especialmente a medida que los controles de seguridad alimentaria siguen orientándose hacia enfoques preventivos y una capacidad de proceso documentada.
Recent Industry Developments in Mercado de Cultivos Protectores
- Marzo de 2026: Lallemand Specialty Cultures anunció el refuerzo de su gama bioprotectora LALCULT Protect para aplicaciones cárnicas y lácteas, posicionando la gama frente a los requisitos europeos para el control de Listeria monocytogenes. Esto respalda a los procesadores que buscan herramientas bioprotectoras acordes con los planes de higiene y los objetivos de vida útil, en un contexto de mayor rigor regulatorio sobre criterios de patógenos, incluidos los cambios vigentes desde el 1 de julio de 2026 en virtud del Reglamento (CE) N.º 2073/2005.
- Septiembre de 2025: dsm-firmenich lanzó cuatro nuevas rotaciones de cultivos Dairy Safe para quesos semiduros, duros y de estilo continental, incluidas cepas productoras de nisina e inmunes a la nisina diseñadas para inhibir bacterias de deterioro como Clostridia tyrobutyricum. El lanzamiento amplía las opciones comerciales para los productores de queso a la hora de gestionar el hinchamiento tardío y otros riesgos de deterioro, manteniendo resultados de producción consistentes en distintos estilos de queso.
- Noviembre de 2024: Novo Holdings anunció un acuerdo para adquirir Benchmark Genetics, una empresa noruega de genética acuícola, por hasta 260 millones de GBP. Aunque no se trata del lanzamiento de un producto de cultivo protector, la transacción indica una asignación continua de capital hacia plataformas de salud planetaria y tecnología biológica, lo que puede influir en los ecosistemas de innovación biológica adyacentes relevantes para las soluciones microbianas en alimentos y cadenas de valor relacionadas.


Mercado de Cultivos Protectores Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado abarca los cultivos protectores de grado alimentario utilizados para ayudar a controlar los organismos de deterioro y mejorar la vida útil en alimentos envasados y fermentados. El dimensionamiento se recoge como el valor de ventas de estos cultivos suministrados a aplicaciones alimentarias en todas las regiones.
Exclusiones del alcance: este alcance excluye los cultivos iniciadores no protectores que se utilizan únicamente para sabor o textura, así como aplicaciones no alimentarias como la farmacéutica y la alimentación animal.
Descripción general de la segmentación
- Por Forma
- Liofilizados
- Congelados
- Por Tipo de Microorganismo
- Levaduras
- Mohos
- Bacterias
- Por Composición
- Cepa Única
- Multicepa
- Multicepa Mixta
- Por Aplicación
- Productos Lácteos
- Carne, Aves de Corral y Mariscos
- Comidas Listas para Consumir
- Alternativas de Origen Vegetal
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer la base fáctica sobre cómo se producen, aprueban y adoptan los cultivos protectores en los alimentos, antes de modelar las cifras. Nos basamos en fuentes públicas como la FDA de EE. UU., publicaciones de la EFSA, el Servicio de Inocuidad e Inspección de los Alimentos del USDA y referencias del Codex Alimentarius para comprender el posicionamiento de seguridad y los límites de uso (por ejemplo, cuándo un cultivo se trata como ingrediente frente a un auxiliar de procesamiento).
Para fundamentar las señales de demanda, revisamos conjuntos de datos gubernamentales e intergubernamentales como FAOSTAT y UN Comtrade para rastrear la producción y los flujos comerciales de productos lácteos, cárnicos y de mariscos procesados que suelen alinearse con el uso de soluciones bioprotectoras. También utilizamos revistas de microbiología alimentaria revisadas por pares, informes anuales de empresas y presentaciones a inversores, y prensa de reputación para mapear lanzamientos de productos e incrementos de capacidad. Cuando estuvo disponible, utilizamos una suscripción de pago para datos financieros de empresas y bases de datos de patentes para verificar los niveles de actividad en cepas relevantes y métodos de estabilización. Las fuentes aquí listadas son ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con proveedores de ingredientes, especialistas en fermentación y aplicaciones, equipos de calidad y regulación en fabricantes de alimentos, y distribuidores seleccionados. Utilizamos estas conversaciones para confirmar las tasas de inclusión habituales, los rangos de precios por formato (congelado frente a liofilizado), los patrones de adopción por aplicación y el ritmo práctico al que se está ampliando la preservación de etiqueta limpia en APAC, EMEA y las Américas.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXOs): 13% | APAC: 52% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 32% | EMEA: 30% |
| Actores más pequeños: 17% | Gerentes: 55% | Américas: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo, en la que se utilizaron datos de producción y comercio de alimentos procesados para reconstruir un conjunto de demanda realista para las aplicaciones que suelen utilizar cultivos protectores, y luego se tradujo en valor utilizando tasas de inclusión y precios habituales por formato. Una vez establecida esta estructura, verificamos los totales mediante aproximaciones selectivas de abajo hacia arriba, incluidas señales de ingresos de proveedores, comprobaciones de canal sobre el movimiento de volumen y precios de venta promedio muestreados multiplicados por volúmenes estimados, y luego se ajustaron las brechas donde la divulgación es limitada.
Los principales insumos utilizados en el modelo incluyeron la producción de lácteos envasados y fermentados, los volúmenes de procesamiento de carne y mariscos, las tendencias de crecimiento de productos listos para consumir, el desplazamiento de la cuota hacia la preservación de etiqueta limpia y las diferencias en la combinación de formatos que modifican los precios (el liofilizado suele tener una estructura de precios distinta al congelado). Para la previsión, se aplicó un análisis de escenarios en torno a la velocidad de adopción y la evolución de precios, y los escenarios se alinearon con lo que los entrevistados esperaban en cuanto a la confianza regulatoria y los plazos de reformulación impulsados por la vida útil. Cuando los datos de abajo hacia arriba eran incompletos, los actores o regiones faltantes se trataron mediante proxies escalados de forma conservadora vinculados a la intensidad del procesamiento de alimentos y bandas de precios validadas.
Validación de datos y ciclo de actualización
Los resultados se verificaron cruzadamente frente a señales independientes, como el crecimiento regional de alimentos procesados, la actividad observable de productos en aplicaciones clave y el gasto implícito por tonelada de producción alimentaria relevante. Las variaciones se marcaron, investigaron y revisaron en más de una ronda de análisis, de modo que los valores atípicos de una sola fuente de datos no dominaran la visión final.
El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos significativos, como grandes ampliaciones de capacidad, cambios regulatorios o movimientos importantes de precios en los formatos de cultivo. Antes de la publicación, se completa una revisión final para que las cifras entregadas reflejen los datos públicos más recientes disponibles y la retroalimentación más reciente de expertos recontactados.
Tamaño del mercado de cultivos protectores según Mordor Intelligence frente a otras estimaciones publicadas
Es normal ver diferentes valores de mercado para los cultivos protectores porque los estudios a menudo trazan de manera distinta la línea de lo que se considera un cultivo protector y qué usos alimentarios se incluyen. El año utilizado como base, la forma en que se promedia el precio entre los formatos congelado y liofilizado, y el ritmo asumido de adopción en productos cárnicos y listos para consumir también pueden modificar el total.
Las principales diferencias suelen provenir de los límites del alcance y de la lógica del conjunto de demanda. Algunas estimaciones parecen incluir cultivos microbianos más amplios o ingredientes de biopreservación adyacentes, mientras que otras aplican una adopción optimista sin vincularla a los volúmenes de alimentos procesados ni a tasas de inclusión realistas. El momento de conversión de divisas y la frecuencia de actualización también son relevantes, ya que incluso pequeños cambios en los precios según la combinación de formatos pueden desplazar un tamaño de mercado basado en valor.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 429,01 millones de USD (2025) | |
| Editor de Investigación de la Industria A | 900,00 millones de USD (2025) | Esta estimación parece utilizar un límite más amplio que puede incluir ingresos de cultivos microbianos más generales, más allá de los casos de uso protectores, y no está claramente vinculada a tasas de inclusión a nivel de aplicación en productos lácteos, cárnicos y listos para consumir. |
| Proveedor de Datos Sindicados B | 142,00 millones de USD (2024) | Esta estimación se basa en un año base anterior y puede reflejar un alcance contabilizado más estrecho y precios realizados más bajos, lo cual puede ocurrir cuando la combinación de formatos y la adopción regional no se capturan por completo en el modelo de valor. |
La diferencia entre los valores publicados se explica principalmente por la rigurosidad con la que se define la categoría y si la adopción está anclada a la producción de alimentos procesados con dosificación y precios prácticos. Al monitorear las señales de producción por aplicación y actualizar las bandas de precios por formato, Mordor Intelligence mantiene la estimación alineada con el conjunto de demanda de uso protector y evita contabilizar categorías de cultivos adyacentes que no funcionan como auxiliares de preservación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de cultivos protectores para 2031?
Se espera que el tamaño del mercado de cultivos protectores alcance USD 817,63 millones para 2031, basándose en una tasa de crecimiento anual compuesta del 11,34% desde 2026.
¿Qué aplicaciones alimentarias se benefician más de los cultivos protectores?
Los productos lácteos lideran con una cuota de mercado del 42,38%, seguidos de las aplicaciones de carne/aves de corral y las alternativas de origen vegetal.
¿Cómo se comparan los cultivos protectores liofilizados y congelados?
Los cultivos liofilizados dominan con una cuota de mercado del 61,95% debido a la estabilidad a temperatura ambiente y la infraestructura establecida, mientras que los cultivos congelados crecen más rápido (CAGR del 12,95%) gracias al manejo simplificado, la menor complejidad de rehidratación y los avances tecnológicos en criopreservación.
¿Qué regiones muestran el mayor potencial de crecimiento para los cultivos protectores?
Asia-Pacífico lidera el crecimiento con una CAGR del 12,08% hasta 2031, impulsado por la urbanización, la expansión de las industrias de procesamiento de alimentos y la creciente conciencia sobre la seguridad alimentaria.
Última actualización de la página el:



