
Tamaño y Participación del Mercado de Aditivos Antimicrobianos para Alimentos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.03 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.35 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aditivos Antimicrobianos para Alimentos por Mordor Intelligence
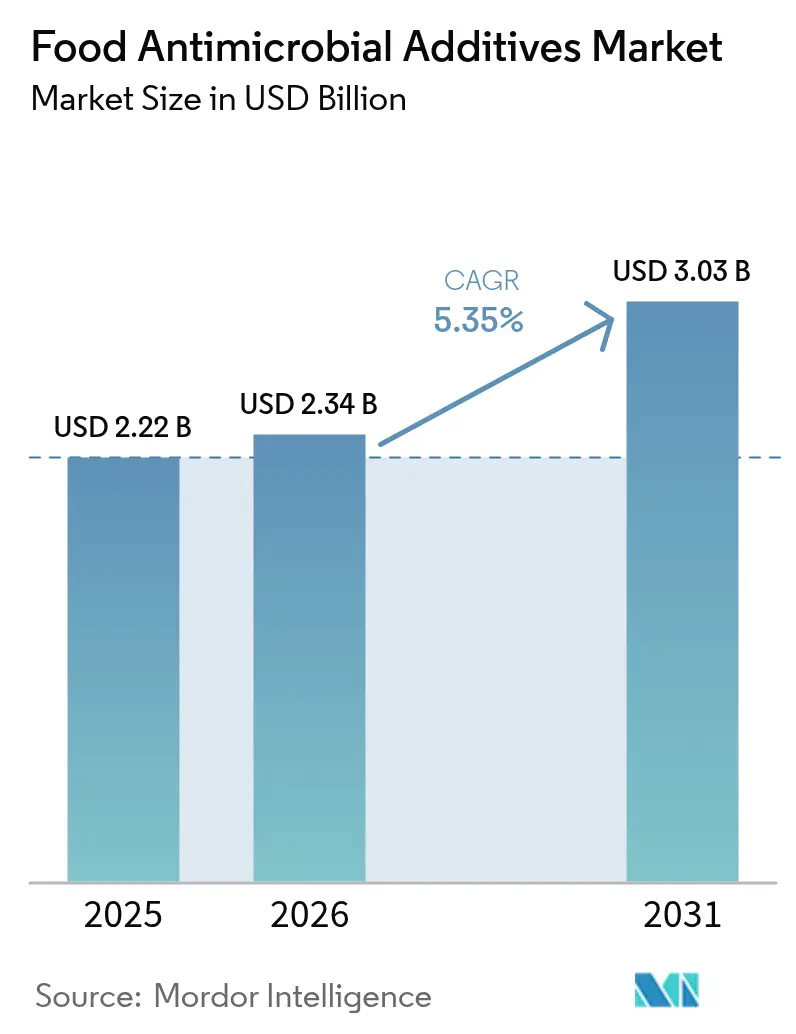
El tamaño del mercado de aditivos antimicrobianos para alimentos fue valorado en USD 2,22 mil millones en 2025 y se estima que crecerá desde USD 2,34 mil millones en 2026 hasta alcanzar USD 3,03 mil millones en 2031, a una CAGR del 5,35% durante el período de pronóstico (2026-2031). Impulsado por los avances tecnológicos en conservación y una mayor demanda de seguridad durante los ciclos de distribución extendidos, el mercado de aditivos antimicrobianos para alimentos está experimentando un crecimiento constante. Si bien las variantes sintéticas actualmente poseen la mayor participación, las alternativas naturales están ganando terreno rápidamente. Este cambio se atribuye en gran medida a la tendencia de etiqueta limpia y a innovaciones como los sistemas de bacteriocinas y los extractos derivados de la fermentación, que han mejorado la eficacia de estas opciones naturales. Las formas en polvo dominan el mercado, valoradas por su flexibilidad de formulación y escalabilidad. Los productos cárnicos y derivados constituyen las aplicaciones primarias, aunque los segmentos emergentes están alcanzando rápidamente. América del Norte es el mercado más grande, pero se anticipa el crecimiento más pronunciado en Oriente Medio y África. Las presiones regulatorias están empujando a los fabricantes hacia prácticas antimicrobianas más estrictas y acelerando la aprobación de nuevos compuestos. Además, las tecnologías de encapsulación no solo refuerzan el rendimiento funcional, sino que también protegen las cualidades sensoriales, allanando el camino para productos rentables que conectan con los consumidores. En conjunto, estas tendencias sientan las bases para una expansión del mercado sostenible e impulsada por la innovación.
Conclusiones Clave del Informe
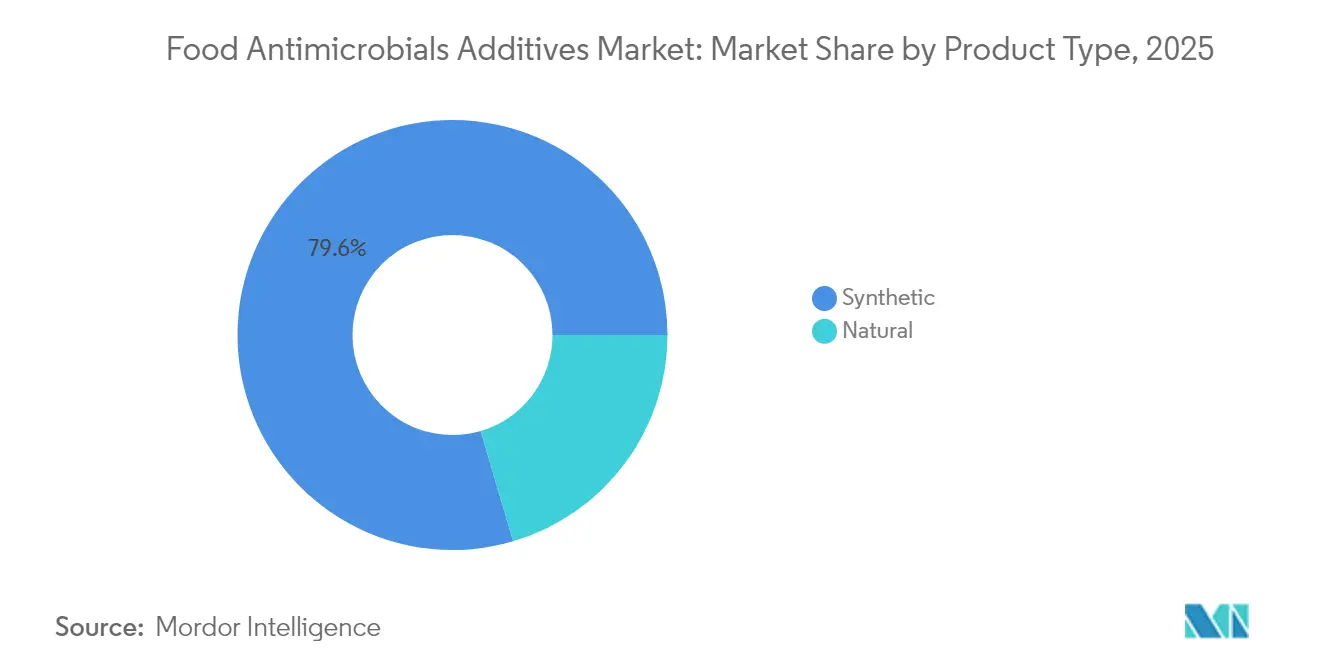
- Por tipo de producto, el segmento de antimicrobianos sintéticos representó el 79,55% de la participación del mercado de aditivos antimicrobianos para alimentos en 2025, mientras que el segmento natural avanza a una CAGR del 6,97% hasta 2031.
- Por forma, el segmento de polvo representó el 49,02% del tamaño del mercado de aditivos antimicrobianos para alimentos en 2025 y se está expandiendo a una CAGR del 6,79% de 2026 a 2031.
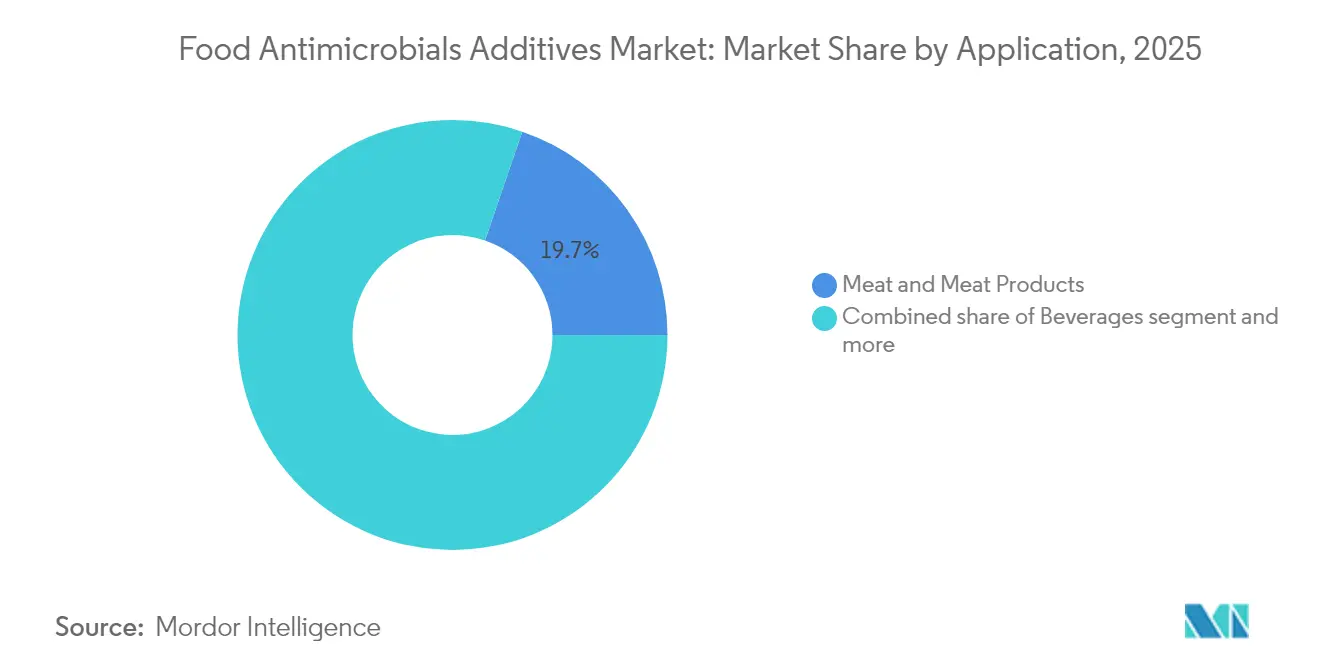
- Por aplicación, los productos cárnicos y derivados lideraron con una participación de ingresos del 19,74% en 2025; el segmento de bebidas registra el crecimiento más rápido con una CAGR del 5,90%.
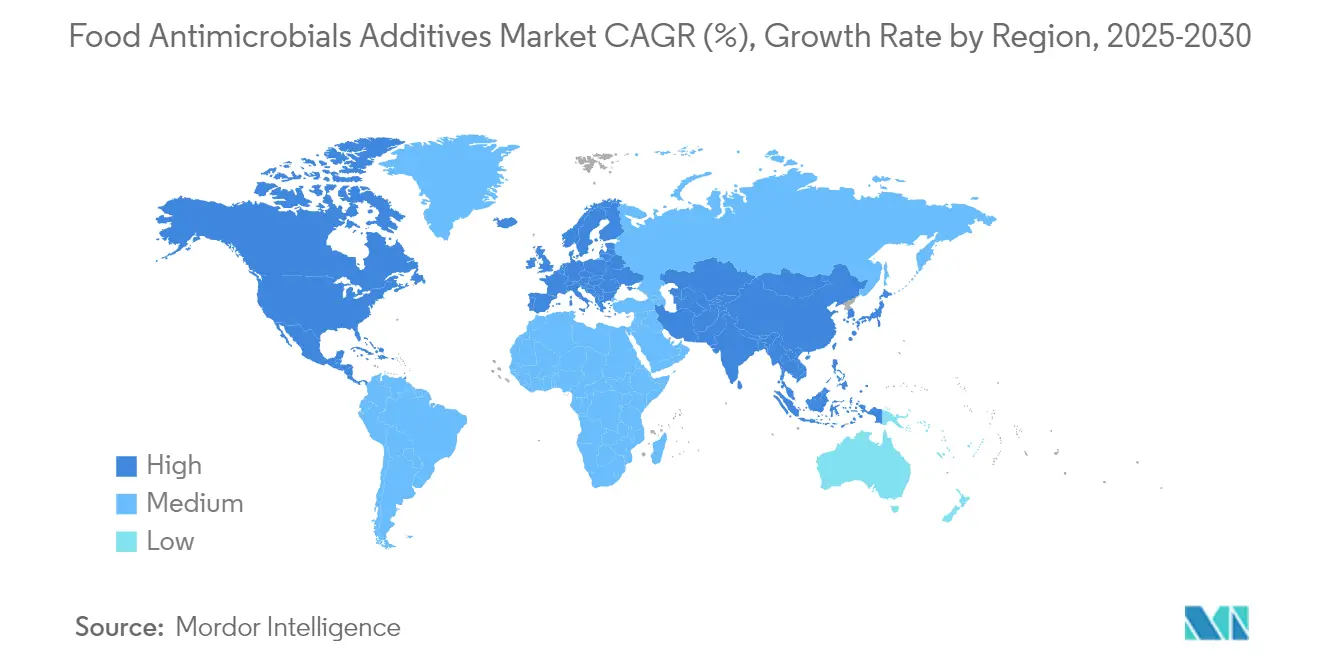
- Por geografía, América del Norte concentró el 28,90% de la participación del mercado de aditivos antimicrobianos para alimentos en 2025, mientras que la región de Oriente Medio y África registra la CAGR proyectada más alta del 6,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda en el sector de procesamiento de carne | +1.2% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mayor concienciación sobre enfermedades transmitidas por alimentos entre los consumidores | +0.9% | Global, particularmente en mercados desarrollados | Corto plazo (≤ 2 años) |
| Adopción creciente en alimentos de origen vegetal y alternativas lácteas | +0.7% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda creciente de técnicas de procesamiento mínimo | +0.6% | Global, liderado por segmentos premium | Largo plazo (≥ 4 años) |
| Innovación en tecnología de envases activos | +0.5% | Mercados desarrollados, con expansión hacia economías emergentes | Largo plazo (≥ 4 años) |
| Demanda en auge de productos alimentarios con vida útil extendida | +0.8% | Global, acelerado en canales de comercio electrónico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda en el Sector de Procesamiento de Carne
La demanda de aditivos antimicrobianos en la industria del procesamiento de carne está en aumento, impulsada por el creciente consumo mundial de productos cárnicos procesados y listos para consumir. Los consumidores buscan ahora opciones cárnicas más seguras, de alta calidad y con etiqueta limpia, lo que impulsa la adopción de tecnologías avanzadas de conservación antimicrobiana. América del Norte —en particular Estados Unidos y México— continúa liderando esta tendencia debido al alto consumo per cápita de carne y a una infraestructura de procesamiento madura. Según las proyecciones del USDA, se espera que el consumo per cápita de carne en Estados Unidos alcance los 82,5 kg para 2033, con el consumo de aves en aumento de 38,3 kg en 2023 a 43,8 kg, cerdo en 22,6 kg y vacuno en 16,0 kg. Solo en 2024, el consumo de aves aumentó un 1% hasta 4,94 millones de toneladas métricas, el de cerdo un 3% hasta 2,7 millones de toneladas métricas, y el de vacuno un 3% hasta 2,2 millones de toneladas métricas [1]Departamento de Agricultura de los Estados Unidos, El consumo de carne en México, liderado por las aves de corral, continuará aumentando durante la próxima década, según las proyecciones del USDA,
usda.gov. Las medidas regulatorias, como los protocolos antimicrobianos actualizados del USDA para aves de corral orientados a reducir la Salmonella, también están impulsando la demanda de soluciones más eficaces y naturales. Los principales proveedores han respondido con innovaciones a medida: la línea Purac de Corbion ofrece sistemas a base de ácido láctico y vinagre para carnes procesadas; los antimicrobianos de etiqueta limpia de Kerry Group, como PreservR y Provian K, utilizan vinagre e ingredientes fermentados; y la línea BactoCEASE® de Kemin aplica vinagre tamponado y extractos vegetales para la conservación de embutidos.
Mayor Concienciación sobre Enfermedades Transmitidas por Alimentos entre los Consumidores
La concienciación de los consumidores sobre los patógenos transmitidos por los alimentos ha alcanzado niveles sin precedentes, impulsada por incidentes de contaminación de alto perfil y una mayor comunicación sobre seguridad alimentaria. Esta mayor concienciación influye en las decisiones de compra, con consumidores que prefieren productos que incorporen una protección antimicrobiana probada, especialmente en alimentos listos para consumir donde los riesgos de contaminación son más elevados. Los aditivos antimicrobianos naturales, incluidos la nisina y la natamicina, han ganado prominencia en productos cárnicos y quesos listos para consumir, ya que inhiben eficazmente los microorganismos alterantes y patógenos al tiempo que respaldan las declaraciones de etiqueta limpia. Si bien el suministro de alimentos de Estados Unidos mantiene altos estándares de seguridad, las preocupaciones sobre patógenos emergentes y la resistencia a los antibióticos impulsan el monitoreo continuo de la industria. Las modernas tecnologías de conservación implementan un enfoque de múltiples barreras combinando antimicrobianos tradicionales con compuestos más nuevos. Estos incluyen derivados de ácidos orgánicos, como lactatos y sorbatos, junto con extractos derivados de plantas como el cítrico y el romero, que proporcionan una protección antimicrobiana eficaz al tiempo que satisfacen las preferencias de seguridad de los consumidores.
Adopción Creciente en Alimentos de Origen Vegetal y Alternativas Lácteas
El crecimiento de los alimentos de origen vegetal y las alternativas lácteas presenta tanto oportunidades como desafíos en el mercado de aditivos antimicrobianos. Estos productos requieren métodos de conservación mejorados a lo largo de la distribución minorista y las cadenas de frío para mantener la seguridad y la estabilidad en estantería. Las formulaciones de origen vegetal son particularmente susceptibles al deterioro microbiano debido a su contenido natural de azúcares, altos niveles de humedad y la limitada presencia de conservantes sintéticos. Esto ha aumentado la demanda de aditivos antimicrobianos naturales y de etiqueta limpia, incluidos extractos vegetales, ácidos orgánicos e ingredientes a base de fermentación que abordan tanto los requisitos de conservación como las preferencias de los consumidores por la transparencia y la sostenibilidad. Los datos de adopción por parte de los consumidores demuestran la importancia del mercado. En Estados Unidos, el 53% de los consumidores ha consumido productos cárnicos de origen vegetal, con un 24% consumiéndolos al menos mensualmente como usuarios habituales u ocasionales a partir de 2024 [2]Fuente: The Good Food Institute, "Carne de Origen Vegetal en los EE. UU.," The Good Food Institute, gfi.org. Esta base de consumidores exige que los fabricantes aumenten la producción manteniendo una vida útil extendida sin comprometer los estándares de etiqueta limpia. Las alternativas lácteas, incluidas la leche de avena, la leche de almendra y los productos de queso vegano, muestran un crecimiento sustancial del mercado, pero requieren un control microbiano preciso para garantizar la seguridad y la estabilidad durante la distribución. Las alternativas cárnicas de origen vegetal, producidas a partir de legumbres, cereales y aceites, requieren una protección antimicrobiana significativa, ya que carecen de los mecanismos de conservación naturales presentes en los productos de origen animal.
Demanda Creciente de Técnicas de Procesamiento Mínimo
Las tecnologías de procesamiento avanzadas están transformando las aplicaciones antimicrobianas en la conservación de alimentos, respondiendo a la demanda de los consumidores de productos nutritivos y seguros. Los métodos de procesamiento a alta temperatura durante corto tiempo y a temperatura ultraalta mejoran el control microbiano mientras mantienen los compuestos bioactivos de manera más eficaz que la pasteurización convencional. Las técnicas de conservación no térmicas, incluido el plasma frío, los campos eléctricos pulsados y los tratamientos por ultrasonido, proporcionan protección antimicrobiana sin comprometer los nutrientes sensibles al calor. Los métodos mejorados de encapsulación de antimicrobianos naturales, en particular los sistemas de administración de nisina con portadores a base de emulsión, aumentan la efectividad de la conservación al tiempo que respaldan los objetivos de procesamiento mínimo. Las preferencias de los consumidores influyen significativamente en esta transición. El Consejo Internacional de Información Alimentaria (IFIC, por sus siglas en inglés) informa que en 2024, el 79% de los adultos en Estados Unidos evaluó los niveles de procesamiento de alimentos y bebidas antes de comprarlos, vinculando los alimentos ultraprocesados con problemas de salud, incluidos ciertos tipos de cáncer, enfermedades cardiovasculares y diabetes tipo 2 [3]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta de Alimentos y Salud del IFIC 2024," Food Insight, foodinsight.org. Estas preferencias de los consumidores impulsan la demanda del mercado de productos que conserven las características frescas y el valor nutricional mientras garantizan la seguridad microbiológica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aprobaciones regulatorias estrictas | -0.8% | Global, particularmente estrictas en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Sabor u olor desagradable de algunos antimicrobianos | -0.6% | Global, mercados impulsados por el consumidor | Mediano plazo (2-4 años) |
| Impacto negativo en la textura y el color del producto | -0.4% | Global, segmentos de productos premium | Mediano plazo (2-4 años) |
| Problemas de compatibilidad con matrices alimentarias | -0.5% | Global, mercados de formulaciones complejas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aprobaciones Regulatorias Estrictas
Los procesos de aprobación regulatoria para nuevos compuestos antimicrobianos presentan barreras significativas de entrada al mercado. Los cambios regulatorios recientes han incrementado estos desafíos. El Reglamento (UE) 2024/2597 de la Comisión Europea, que actualiza las especificaciones del ácido sórbico y el sorbato de potasio, requiere documentación extensa e incluye períodos de cumplimiento transitorios. La FDA ha establecido directrices más estrictas para las determinaciones Generalmente Reconocidas como Seguras (GRAS, por sus siglas en inglés) y ha aumentado los requisitos de vigilancia poscomercialización, elevando los costes de cumplimiento para los fabricantes. De manera similar, las enmiendas de Canadá a las regulaciones de aditivos alimentarios a través de SOR/2024-244 han creado desafíos de cumplimiento inmediatos que afectan los plazos de lanzamiento de productos. Los requisitos de estudios toxicológicos y evaluaciones de impacto ambiental afectan particularmente a los compuestos antimicrobianos naturales, ya que los marcos regulatorios existentes, diseñados para productos químicos sintéticos, pueden no abordar eficazmente los nuevos mecanismos de conservación.
Sabor u Olor Desagradable de Algunos Antimicrobianos
Los desafíos sensoriales dificultan la adopción de aditivos antimicrobianos en productos alimentarios. Ciertos compuestos pueden afectar negativamente al sabor, aroma o textura. Por ejemplo, el benzoato de sodio presenta problemas de seguridad y sensoriales, especialmente en bebidas, debido a su sabor pronunciado y su potencial para formar benceno al mezclarse con vitamina C, una preocupación conocida para la salud. Aunque los antimicrobianos a base de aceites esenciales son eficaces para controlar patógenos, sus pronunciados sabores requieren costosas tecnologías de encapsulación para enmascarar las notas indeseables, lo que a su vez limita la escalabilidad y aumenta los costes de producción. Sin embargo, los portadores a base de emulsión para compuestos como la nisina han demostrado ser eficaces, permitiendo una integración sin problemas en matrices alimentarias sin sacrificar el sabor ni la calidad. Estos portadores mejoran la estabilidad y funcionalidad de los antimicrobianos, haciéndolos más adaptables para diversas aplicaciones alimentarias. En consecuencia, la industria está pivotando hacia los antimicrobianos derivados de la fermentación. Estos no solo ofrecen conservación natural, sino que también garantizan una mínima perturbación sensorial, alineándose con las aspiraciones de productos de etiqueta limpia y funcionales. Los antimicrobianos derivados de la fermentación están ganando terreno debido a su capacidad para satisfacer la demanda de los consumidores de soluciones de conservación de alimentos naturales y sostenibles, al tiempo que mantienen la integridad del producto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Alternativas Naturales Ganan ImpulsoLos antimicrobianos naturales están experimentando un crecimiento del mercado a una CAGR del 6,97% hasta 2031, mientras que los compuestos sintéticos mantienen una participación del 79,55% del mercado en 2025. La nisina muestra un potencial significativo en la conservación de productos lácteos, ya que sus formulaciones de nanopartículas eliminan eficazmente el Staphylococcus aureus resistente a la meticilina y el E. coli O157:H7 en el yogur sin afectar las cualidades sensoriales. Los sistemas de conservación a base de vinagre están aumentando en las formulaciones de etiqueta limpia, utilizando las propiedades antimicrobianas del ácido acético para satisfacer la demanda de los consumidores de ingredientes familiares y soluciones naturales.
Los antimicrobianos sintéticos continúan liderando el mercado debido a su eficacia probada y menores costes en múltiples aplicaciones. Los benzoatos representan la mayor categoría sintética, principalmente debido a su uso generalizado en bebidas y productos alimentarios. Los sorbatos muestran un crecimiento constante en aplicaciones de panadería, con regulaciones que permiten hasta 1.000 mg/kg en productos de panadería para la extensión de la vida útil y la conservación. Los propionatos se utilizan cada vez más en productos a base de cereales, mientras que los lactatos y acetatos crecen en el procesamiento de carne, donde el control del pH mejora la efectividad de la conservación. Si bien los compuestos sintéticos mantendrán el dominio del mercado hasta 2031, las tasas de crecimiento más altas de las alternativas naturales indican un cambio gradual en la dinámica del mercado a medida que disminuyen sus costes de producción y mejora su eficiencia.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Forma:
El Dominio del Polvo Refleja Ventajas de ManejoEn 2025, las formulaciones en polvo dominaron el mercado de aditivos antimicrobianos para alimentos, capturando el 49,02% de la participación total. Su ventaja proviene del manejo superior, la formulación flexible y la mayor estabilidad de almacenamiento. Los polvos como la nisina y la natamicina, comúnmente utilizados en queso procesado, productos horneados y carnes curadas, se mezclan sin problemas con los ingredientes secos sin perder su eficacia antimicrobiana. Los sistemas de polvo encapsulado permiten una liberación controlada de compuestos volátiles, minimizando los efectos sensoriales. Con avances tecnológicos como el secado por atomización y la integración de nanotecnología, se prevé que los polvos mantengan su liderazgo, con una CAGR proyectada del 6,79% hasta 2031.
Las formulaciones líquidas, a pesar de una menor participación de mercado, están experimentando un sólido crecimiento en aplicaciones de alta humedad como bebidas, aderezos para ensaladas, frutas frescas cortadas y productos lácteos. Formulaciones como el arginato de laurilo (LAE), los propionatos y las mezclas de extracto de cítrico garantizan una rápida disolución y distribución uniforme, logrando un control microbiano eficaz. Si bien carecen de la estabilidad de almacenamiento de los polvos, su idoneidad para aplicaciones de uso inmediato impulsa la demanda. A medida que estos líquidos se abren paso en formulaciones especializadas, su contribución al mercado continúa aumentando.
Por Aplicación:
Los Productos Cárnicos Lideran en Medio de la DiversificaciónEn 2025, la carne y los productos cárnicos ostentan la mayor participación de mercado con un 19,74%. Este dominio se debe en gran medida a los estrictos requisitos de control de patógenos y los mandatos regulatorios, especialmente los orientados a reducir la Salmonella en el procesamiento de aves de corral. Tales regulaciones están catalizando la adopción de sistemas antimicrobianos avanzados, subrayando el compromiso de la industria con la seguridad alimentaria y el cumplimiento normativo. Mientras tanto, el segmento de bebidas está emergiendo como la categoría de más rápido crecimiento, con una CAGR del 5,90%. El creciente atractivo de las alternativas de origen vegetal y las bebidas funcionales impulsa este auge. Además, existe una pronunciada demanda de ingredientes de etiqueta limpia y productos con vida útil extendida. Esta tendencia está impulsando el mayor uso de antimicrobianos naturales y de origen biológico. En el ámbito de la panadería y la confitería, los sistemas antimicrobianos especializados son fundamentales para lograr una vida útil extendida, especialmente en entornos de baja humedad.
La conservación de productos lácteos está recurriendo cada vez más a soluciones antimicrobianas naturales, en particular los fermentados de bacterias lácticas. Estas soluciones no solo prolongan la vida útil, sino que también resuenan con la creciente inclinación de los consumidores hacia los productos lácteos probióticos y funcionales. El segmento de aperitivos y alimentos salados está cosechando los frutos de las innovaciones adaptadas a sus múltiples formatos de producto y estilos de envasado. Técnicas como los antimicrobianos aplicados en superficie y el envasado en atmósfera modificada (EAM) están reforzando la estabilidad en estantería, al tiempo que satisfacen las demandas de conveniencia y frescura. Un tema recurrente en todas las categorías de alimentos es la alineación de los protocolos de seguridad alimentaria con el creciente apetito de los consumidores por ingredientes naturales y aptos para etiqueta. Esta alineación es un catalizador significativo para el crecimiento de las aplicaciones antimicrobianas, garantizando la calidad del producto, el cumplimiento regulatorio y la alineación con las expectativas cambiantes de los consumidores centradas en la seguridad, la funcionalidad y los atributos de etiqueta limpia.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Aditivos Antimicrobianos para Alimentos en América del Norte
En 2025, América del Norte ostenta una participación dominante del 28,90% en el mercado de aditivos antimicrobianos para alimentos, respaldada por una estricta supervisión regulatoria y una infraestructura de procesamiento de alimentos bien consolidada. Las cadenas de suministro maduras de la región, combinadas con la experiencia técnica, han impulsado la adopción proactiva de tecnologías avanzadas de conservación, incluidos los antimicrobianos encapsulados. Esto ha facilitado su integración en una amplia variedad de categorías de alimentos. Además, a medida que los consumidores demandan cada vez más productos de etiqueta limpia y mínimamente procesados, los fabricantes se inclinan hacia soluciones antimicrobianas naturales que se alinean con los estándares de seguridad y regulatorios.
Mercado de Aditivos Antimicrobianos para Alimentos en MEA
La región de Oriente Medio y África (MEA) se encuentra en un rápido ascenso, con la tasa de crecimiento más rápida del sector y un CAGR proyectado del 6,95% hasta 2031. Esta expansión está impulsada por mejoras en las capacidades de procesamiento de alimentos, una mayor conciencia sobre la seguridad alimentaria y una creciente inclinación de los consumidores hacia ofertas de etiqueta limpia y de origen vegetal. Asimismo, las inversiones gubernamentales en seguridad alimentaria e infraestructura, combinadas con avances en tecnologías de nanoencapsulación, están allanando el camino para un uso más amplio y eficaz de los aditivos antimicrobianos en diversos productos alimenticios.
Mercado de Aditivos Antimicrobianos para Alimentos en Europa y APAC
Europa y Asia-Pacífico presentan una variada dinámica de crecimiento. Europa consolida su posición en el mercado mediante regulaciones rigurosas, innovaciones pioneras en seguridad alimentaria y un enfoque centrado en la sostenibilidad que promueve los antimicrobianos naturales y los envases ecológicos. En contraste, la narrativa de crecimiento de Asia-Pacífico es multifacética: mientras que economías consolidadas como Japón y Australia están a la vanguardia adoptando tecnologías antimicrobianas de última generación, mercados emergentes como India y China están sentando las bases con mejoras esenciales en materia de seguridad alimentaria. Esta compleja interacción regional no solo influye en la trayectoria global de la adopción de antimicrobianos, sino que también subraya las significativas contribuciones de ambas regiones a la innovación y el consumo.

Panorama regulatorio
El entorno regulatorio para los aditivos antimicrobianos alimentarios se está endureciendo mediante expectativas más estrictas de evaluación de riesgos y medidas más amplias de gestión responsable de antimicrobianos. En la Unión Europea, la EFSA revisó su guía para la evaluación de riesgos de las solicitudes de aditivos alimentarios en virtud del Reglamento (CE) n.º 1333/2008, y el enfoque actualizado entrará en vigor el 20 de julio de 2026. El cambio eleva el nivel de exigencia para los expedientes que respaldan tanto los conservantes sintéticos como los principios activos más recientes derivados de la fermentación o de extractos vegetales.
Los reguladores en las Américas también están ajustando las expectativas de cumplimiento que afectan a la selección de aditivos y al tiempo de llegada al mercado. En los Estados Unidos, la supervisión de la FDA sigue basándose en los marcos de aditivos alimentarios y GRAS del 21 CFR Parte 170, mientras que acciones federales independientes en febrero de 2026 abordaron determinados componentes de formulación antimicrobiana para usos en contacto con alimentos mediante una exención de tolerancia de la EPA para surfactantes inertes específicos. En Brasil, el MAPA emitió la Ordenanza SDA/MAPA n.º 1.617 en abril de 2026, restringiendo determinados aditivos antimicrobianos promotores del crecimiento, lo que refuerza la presión aguas abajo sobre las cadenas de suministro de carne y de origen animal, con efectos en cadena sobre la elección de sistemas conservantes para los procesadores que abastecen canales de exportación regulados.
Análisis de la cadena de valor
La cadena de valor abarca las materias primas iniciales, la fabricación de ingredientes, la formulación, la distribución y el apoyo a la aplicación en las plantas alimentarias. Los aditivos antimicrobianos sintéticos (por ejemplo, benzoatos, sorbatos, propionatos, lactatos y acetatos) dependen de insumos petroquímicos y de productos químicos básicos, y se producen en grandes instalaciones químicas multiuso en los Estados Unidos, Europa y China, para luego suministrarse a los fabricantes de alimentos mediante contratos directos y distribuidores. Los antimicrobianos naturales (como la nisina y la natamicina) dependen más de sustratos de fermentación y de capacidad de bioprocesos concentrada en algunas partes de Europa, con etapas posteriores que incluyen secado, mezcla, encapsulación y sistemas de dosificación estandarizados diseñados para gestionar los impactos sensoriales.
Los principales puntos de friccción se concentran en los plazos regulatorios y de validación, así como en la capacidad especializada de ensayo. Los nuevos registros de instalaciones y las evaluaciones de seguridad pueden alargar los plazos de aprobación, y la capacidad limitada de laboratorios externos para estudios de desafío puede retrasar la calificación de sistemas naturales y de etiqueta limpia, en particular cuando se requieren datos de eficacia específicos para la aplicación. Las empresas están respondiendo regionalizando la capacidad y mejorando la fiabilidad del suministro para los formatos en polvo, incluyendo la puesta en marcha por parte de Galactic de una nueva línea de conservantes antimicrobianos en polvo en su planta de Guzhen, China, en julio de 2025 (torre de secado por aspersión y mezcladora), al mismo tiempo que amplían el servicio técnico y el apoyo de modelización para acelerar la formulación y el escalado en las plantas de los clientes.
Panorama Competitivo
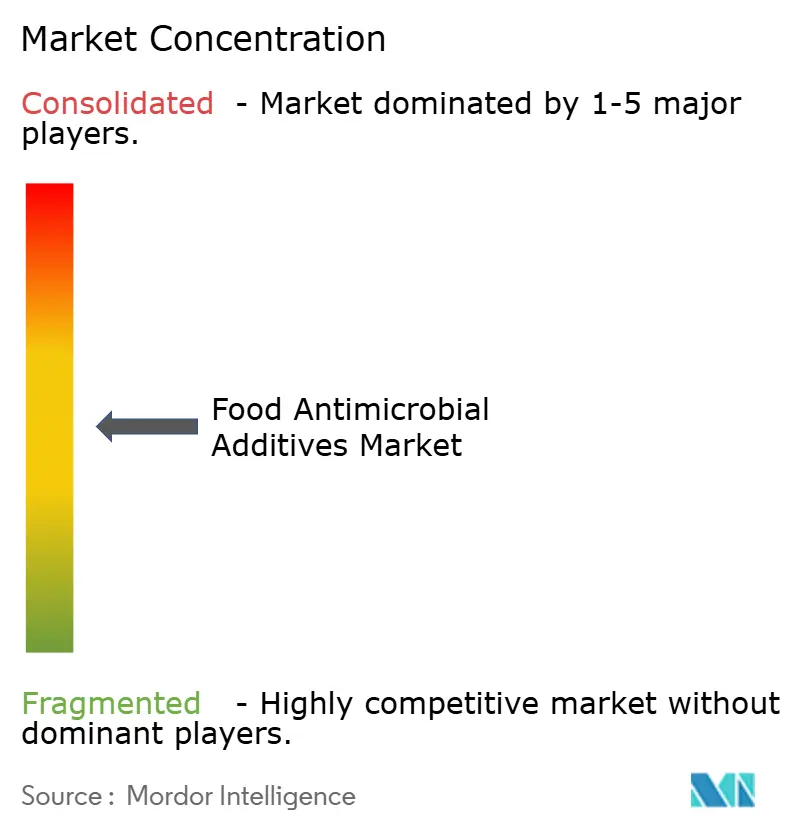
El mercado de aditivos antimicrobianos para alimentos está moderadamente fragmentado, aunque los actores clave mantienen una presencia concentrada. Esta dinámica permite tanto a las corporaciones multinacionales como a los proveedores de ingredientes especializados competir por el dominio, a menudo a través de la diferenciación técnica y la experiencia en aplicaciones específicas. Liderando la carga se encuentran gigantes del mercado como International Flavors & Fragrances Inc., DSM-Firmenich AG, Novonesis (anteriormente Chr. Hansen Holding A/S), Kerry Group plc y Handary S.A. Estos actores aprovechan la integración vertical, fusionando el abastecimiento de materias primas con el procesamiento especializado. Esta estrategia no solo optimiza los costes, sino que también garantiza una calidad constante en un espectro de compuestos antimicrobianos.
Las empresas están incrementando las inversiones en tecnologías de encapsulación y sistemas de liberación controlada. Estos avances tienen como objetivo reforzar la eficacia antimicrobiana al tiempo que minimizan cualquier efecto adverso sobre el sabor o la textura. Por ejemplo, el innovador enfoque de Kerry Group con mezclas de vinagre microencapsulado. Su trabajo ha extendido notablemente la vida útil de los productos cárnicos de etiqueta limpia, al tiempo que reduce los sabores no deseados y mejora el atractivo sensorial.
A medida que la industria evoluciona, surgen nuevas oportunidades de crecimiento en áreas como la conservación de alimentos de origen vegetal y los sistemas de envasado activo. Aquí, los métodos antimicrobianos tradicionales se están adaptando para ajustarse a nuevas matrices alimentarias, impulsados por una oleada en la demanda de los consumidores de envases sostenibles y ecológicos. Para mantenerse a la vanguardia en este panorama competitivo, las empresas están adoptando una estrategia de doble enfoque. Están ampliando sus ofertas de antimicrobianos sintéticos para satisfacer las demandas industriales, al tiempo que canalizan inversiones en alternativas naturales. Este enfoque dual se alinea perfectamente con el pivote de la industria hacia alimentos de etiqueta limpia y mínimamente procesados.
Líderes de la Industria de Aditivos Antimicrobianos para Alimentos
International Flavors & Fragrances Inc.
DSM-firmenich AG
Kerry Group plc
Handary S.A.
Novonesis (Chr. Hansen Holding A/S)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aditivos Antimicrobianos para Alimentos
- DSM-Firmenich
- International Flavors & Fragrances Inc. (IFF)
- Novonesis (Chr. Hansen Holding A/S)
- Kerry Group plc
- Handary S.A.
- Kemin Industries, Inc.
- Tate & Lyle PLC
- Lamirsa Group
- Galactic S.A.
- Sacco S.r.l.
- Jungbunzlauer Suisse AG
- Mayasan Makarna Gıda Sanayi ve Ticaret A.S.
- Celanese Corporation
- SIVEELE B.V.
- Chihon Biotechnology Co., Ltd.
- Zhengzhou Bainafo Bioengineering Co., Ltd.
- Zhejiang Silver-Elephant Bioengineering Co., Ltd.
- Zhejiang Zhonghui Food Technology Co., Ltd.
- Shandong Aoweite Biotechnology Co., Ltd.
- Shandong Freda Biotechnology Co., Ltd.

Oportunidades de mercado y perspectivas futuras
Las oportunidades son más fuertes donde los fabricantes necesitan conservación de etiqueta limpia mientras extienden la vida útil a través de ciclos de distribución más largos y matrices alimentarias más complejas, especialmente en el procesamiento de carne, lácteos, bebidas y alimentos de origen vegetal. Los sistemas antimicrobianos naturales (cultivos derivados de fermentación, bacteriocinas y mezclas a base de vinagre) se están adoptando como alternativas de sabor controlado frente a los conservantes convencionales, y las tecnologías de encapsulación y liberación controlada en polvo se utilizan para reducir los sabores no deseados en aplicaciones como carnes listas para comer y lácteos fermentados.
Un espacio en blanco visible es el cambio de un suministro de conservantes tipo commodity hacia plataformas de bioprotección integradas que combinan ingredientes con datos, servicios de microbiología y producción adaptada al propósito. En abril de 2026, Novonesis adquirió una instalación de producción en Rayong, Tailandia (por aproximadamente 50 millones de USD) para reforzar sus capacidades de fermentación, mientras que Kerry inauguró un centro ampliado de fabricación biotecnológica en Carrigaline, Irlanda, en abril de 2026 para escalar la producción biotecnológica destinada a clientes lácteos globales. Paralelamente a estos movimientos de capacidad, los proveedores de soluciones se están diferenciando mediante herramientas predictivas que ayudan a los clientes a seleccionar sistemas antimicrobianos y validar la vida útil, incluyendo los modelos de Corbion utilizados para simular el crecimiento de patógenos y optimizar las estrategias de conservación.
Recent Industry Developments in Mercado de Aditivos Antimicrobianos para Alimentos
- Junio de 2026: IFF lanzó un nuevo cultivo para queso posicionado para mejorar la eficiencia energética e hídrica en la producción de quesos semiduros. Al combinar el rendimiento del cultivo con resultados de procesamiento vinculados a la sostenibilidad, la oferta apoya a los fabricantes lácteos que equilibran bioprotección, rendimiento y restricciones de recursos en las plantas industriales.
- Septiembre de 2025: dsm-firmenich lanzó nuevas rotaciones de sus soluciones de cultivo todo en uno Dairy Safe para quesos semiduros, duros y de estilo continental, haciendo hincapié en la bioprotección mediante mayores concentraciones de nisina y una mayor robustez frente a bacteriófagos. El lanzamiento refuerza el desplazamiento hacia estrategias antimicrobianas basadas en cultivos que reducen la dependencia de conservantes de adición directa, al mismo tiempo que apoyan el posicionamiento de etiqueta limpia.
- Julio de 2024: La Comisión Europea emitió el Reglamento (UE) 2024/2597, que actualiza las especificaciones del ácido sórbico y el sorbato de potasio, introduciendo nuevas expectativas de documentación con períodos de cumplimiento transitorios. El cambio refuerza el trabajo continuo de especificación y gestión de calidad para conservantes sintéticos de uso extendido en panadería y otras aplicaciones sensibles a la vida útil.


Mercado de Aditivos Antimicrobianos para Alimentos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingredientes que se añaden intencionalmente a las formulaciones de alimentos y bebidas para ralentizar o detener el crecimiento de bacterias, levaduras y mohos, de modo que la vida útil y la seguridad puedan mantenerse durante el período de almacenamiento indicado en la etiqueta.
Exclusiones del alcance: excluimos los agentes antimicrobianos utilizados únicamente en envases en contacto con alimentos, los productos químicos de limpieza y saneamiento, y los revestimientos antimicrobianos de superficies.
Descripción general de la segmentación
- Por Tipo de Producto
- Natural
- Nisina
- Natamicina
- Vinagre
- Otros
- Sintético
- Benzoatos
- Nitritos
- Sorbatos
- Propionatos
- Lactatos
- Acetatos
- Otros
- Natural
- Por Forma
- Polvo
- Líquido
- Otros
- Por Aplicación
- Panadería y Confitería
- Productos Lácteos
- Aperitivos y Salados
- Bebidas
- Carne y Productos Cárnicos
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- España
- Países Bajos
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza estableciendo un límite claro de lo que se considera un aditivo antimicrobiano de uso alimentario, y luego construyendo una base de hechos sobre los factores de demanda y los límites regulatorios por región. Consultamos fuentes abiertas y de reputación reconocida, como la FDA de EE. UU. (incluidos los listados del CFR), las opiniones de la Comisión Europea y la EFSA, las normas del Codex Alimentarius, y las publicaciones de la FAO y la OMS sobre seguridad alimentaria y conservación. Cuando los flujos comerciales son relevantes para un país, revisamos las estadísticas de importación-exportación y aduaneras para entender de dónde proceden los ingredientes conservantes y cómo puede evolucionar el precio.
Posteriormente, se utilizan informes anuales de empresas, presentaciones para inversores, fichas técnicas de productos y coberturas informativas para trazar la presencia de los proveedores y el enfoque de aplicación típico en carnes, lácteos, panadería, bebidas y snacks. También se analizan bases de datos de patentes para ver dónde se concentra la innovación (por ejemplo, soluciones basadas en fermentación o derivadas de plantas) y qué químicas se están reformulando. Se utilizan de forma selectiva una base de datos de suscripción de pago para datos financieros de empresas y una base de datos de importación-exportación a nivel de envíos para cubrir vacíos donde las divulgaciones públicas son escasas. Las fuentes documentales mencionadas anteriormente son solo ilustrativas, y seguimos recurriendo a otras referencias públicas para la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que construimos a partir de datos públicos, especialmente en torno a los rangos de precio de venta medio, los niveles de dosificación típicos y dónde se produce la sustitución entre opciones naturales y sintéticas. Hablamos con una combinación de proveedores de aditivos, mezcladores y distribuidores, fabricantes de alimentos y especialistas técnicos en APAC, EMEA y las Américas, de modo que las hipótesis se verifiquen frente a diferentes permisos regulatorios y prácticas de formulación.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 18% | APAC: 51% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 30% | EMEA: 31% |
| Actores más pequeños: 18% | Gerentes: 52% | Américas: 18% |
Dimensionamiento y previsión del mercado
El modelo principal se construye utilizando un enfoque descendente en el que los indicadores de producción y consumo de alimentos se traducen en un conjunto de demanda de conservantes, aplicando la penetración de uso y las tasas de inclusión típicas en las principales categorías de alimentos. Para mantener totales realistas, luego los corroboramos con aproximaciones ascendentes selectivas, como verificaciones con proveedores y canales, y precios de venta medio muestreados multiplicados por volúmenes inferidos, y cualquier discrepancia importante se reconcilia antes de finalizar.
Los principales insumos utilizados en el modelo incluyen las tendencias de producción de alimentos envasados, los cambios en la combinación de productos de larga duración, los patrones de cadena de frío y almacenamiento, los permisos regulatorios por región (qué está permitido y en qué límites) y el movimiento de precios observado para las químicas antimicrobianas comunes. En la práctica, los niveles de dosificación y la intensidad de formulación varían según la aplicación, por lo que se ajustan por tipo de aplicación, como carne y aves frente a panadería o lácteos, y luego se revisan de nuevo en las conversaciones primarias. Cuando la visibilidad ascendente es limitada para proveedores más pequeños, gestionamos la brecha utilizando rangos de precio de venta medio y bandas de volumen anclados a señales comerciales y validados por múltiples encuestados.
Para la previsión, se utiliza un análisis de escenarios de modo que el modelo pueda separar el crecimiento del caso base de una adopción más rápida o más lenta de soluciones antimicrobianas de etiqueta limpia, y de las fluctuaciones en los precios de las materias primas que se trasladan al precio final de los aditivos. Estos escenarios se vinculan con las expectativas de los expertos sobre la rapidez con que avanzarán los ciclos de reformulación y cómo las medidas regulatorias podrían ampliar o reducir el conjunto abordable.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación a través de tres capas: indicadores documentales, retroalimentación primaria y verificaciones de consistencia interna dentro del modelo. Si una región estimada muestra un salto repentino que no está respaldado por señales de producción alimentaria, comercio o precios, revisamos los factores determinantes y corregimos la hipótesis o documentamos por qué se mantiene.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas en varias etapas para verificar de manera coherente los insumos, las unidades y las conversiones. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales como cambios regulatorios, movimientos abruptos en los costos de insumos o cambios importantes en los patrones de producción de alimentos. Justo antes de la entrega, realizamos una revisión final de las cifras y las hipótesis clave para que los clientes reciban la visión más actual disponible en el momento de la publicación.
Dimensionamiento del mercado de aditivos antimicrobianos para alimentos de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para este mercado pueden variar más de lo que los compradores esperan, porque el límite es fácil de extender hacia áreas adyacentes y porque las decisiones de precios y de moneda pueden cambiar el total incluso cuando los volúmenes son similares. Las diferencias también surgen cuando una estimación se ancla a un año base distinto, o cuando la previsión asume una adopción más rápida de soluciones naturales sin verificar la rapidez con la que los fabricantes de alimentos pueden reformular.
Un factor común de discrepancia es el alcance, donde algunas estimaciones incluyen agentes antimicrobianos utilizados en envases o aplicaciones de superficie, mientras que otras mantienen el recuento limitado a los aditivos mezclados en alimentos y bebidas. Otro factor es la forma en que se proyectan los precios de venta medios, ya que las químicas conservantes no se mueven todas al mismo ritmo y el momento del tipo de cambio puede alterar el valor en USD. Debido a que el modelo actualiza los insumos de precios y de tipo de cambio con una periodicidad definida y los verifica nuevamente con entrevistas de formulación y adquisiciones antes de cerrar el año, Mordor Intelligence informa un valor para 2026 que puede situarse por debajo de estimaciones de alcance más amplio y por encima de definiciones más estrechas que subestiman los sistemas naturales de mayor valor.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2.34 mil millones de USD (2026) | |
| Editorial Sectorial A | 3.60 mil millones de USD (2024) | Utiliza un año base de 2024 y parece aplicar un alcance más amplio de conservantes que puede incorporar funciones antimicrobianas adyacentes y una contabilidad de aplicaciones más amplia, lo que eleva el total respecto a un límite centrado únicamente en la formulación alimentaria. |
| Editorial Sectorial B | 2.45 mil millones de USD (2024) | Incluye usos finales que se extienden hacia el envasado de alimentos y otros contextos no relacionados con la formulación, y está anclado a un año diferente, por lo que la comparación directa se ve afectada por el alcance y el momento antes de aplicar cualquier hipótesis de crecimiento. |
La dispersión en la tabla se explica principalmente por lo que se cuenta como parte del mercado, además del año y las hipótesis de precios utilizadas para expresar los valores en USD. Al mantener la regla de inclusión vinculada a los aditivos dentro de las recetas de alimentos y bebidas, y al validar el precio de venta medio y la intensidad de uso con profesionales del sector, obtenemos una cifra que es más fácil de rastrear hasta factores claros y de reproducir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de aditivos antimicrobianos para alimentos?
El mercado generó USD 2,34 mil millones en 2026 y se proyecta que alcance USD 3,03 mil millones en 2031.
¿Qué tipo de producto tiene la mayor participación?
Los antimicrobianos sintéticos dominaron con una participación del 79,55% en 2025, aunque el segmento natural está creciendo más rápido a una CAGR del 6,97%.
¿Por qué las formulaciones en polvo son tan prevalentes?
Proporcionan una estabilidad de almacenamiento superior, menores costes de transporte y una dosificación sencilla, logrando una participación del 49,02% de los ingresos de 2025 y una CAGR proyectada del 6,79%.
¿Qué región se espera que crezca más rápido?
La región de Oriente Medio y África muestra la CAGR proyectada más alta del 6,95% hasta 2031, impulsada por la expansión de la capacidad de procesamiento y los programas de seguridad alimentaria.
Última actualización de la página el:



