
Tamaño y Cuota del Mercado de Servicios de Chárter de Jets Privados
Análisis del Mercado de Servicios de Chárter de Jets Privados por Mordor Intelligence
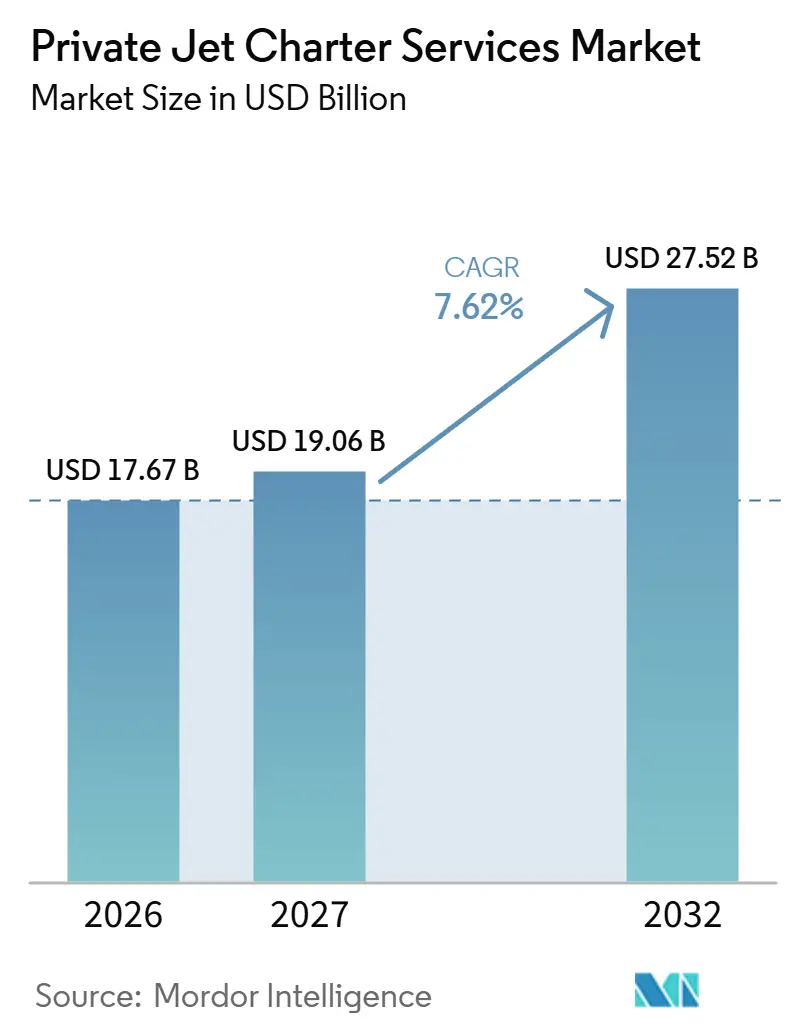
Se proyecta que el tamaño del mercado de servicios de chárter de jets privados se expanda desde 17,67 mil millones de USD en 2026 y 19,06 mil millones de USD en 2027 hasta 27,52 mil millones de USD en 2032, registrando una CAGR del 7,62% entre 2027 y 2032.
La expansión de la riqueza y los programas de acceso recurrente amplían la base potencial de clientes para la aviación privada. En los Estados Unidos, los proveedores de chárter conectan la flexibilidad de itinerarios con aeronaves que los operadores autorizados pueden suministrar. La guerra entre Estados Unidos e Israel contra Irán, que comenzó en febrero de 2026, perturbó el espacio aéreo del Golfo y generó una demanda urgente de salidas en Oriente Medio. Los compromisos de flota y las respuestas de reserva digital hacen que la disponibilidad confirmada de aeronaves sea fundamental para convertir estas diferentes necesidades en viajes corporativos y personales. Los operadores expuestos a los costes de combustible y a las normas europeas sobre carbono deben recuperar los costes de itinerario sin disuadir a los clientes, por lo que una mayor demanda de viajes no se traduce automáticamente en viajes pagados adicionales.
Conclusiones Clave del Informe
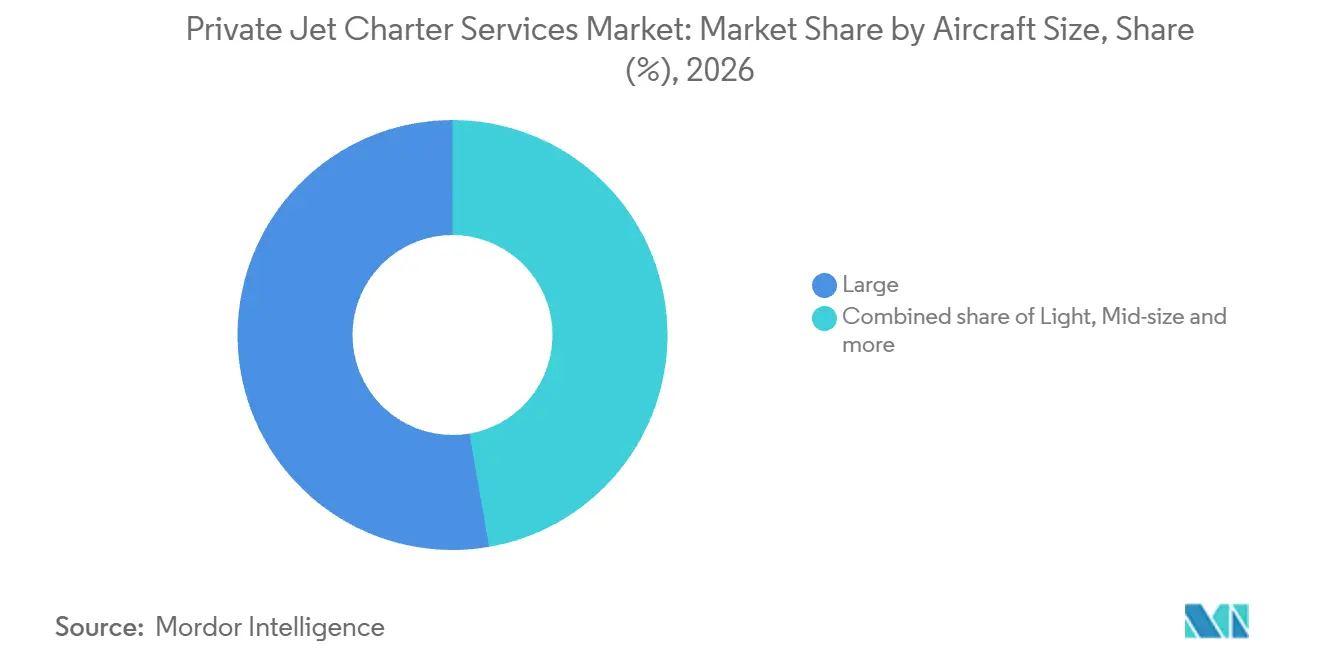
- Por tamaño de aeronave, los jets grandes representaron una participación del 52,72% en el mercado de servicios de chárter de jets privados en 2026, mientras que se prevé que los jets ligeros sean los de mayor crecimiento, con una CAGR del 7,7% entre 2027 y 2032.
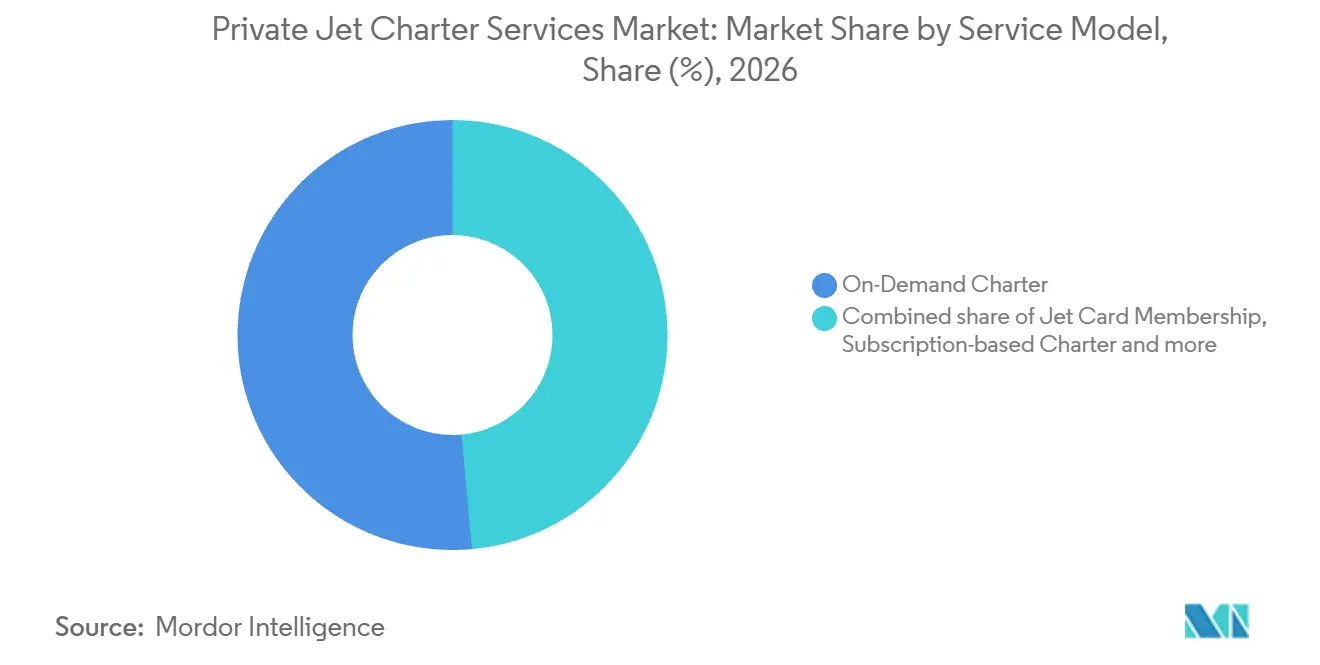
- En cuanto a los modelos de servicio, el chárter bajo demanda representó una participación del 51,44% del tamaño del mercado de servicios de chárter de jets privados en 2026, y se proyecta que el chárter por suscripción sea el de mayor crecimiento, con una CAGR del 9,4% entre 2027 y 2032.
- Por tipo de vuelo, los vuelos internacionales representaron el 52,93% del mercado en 2026 y también se prevé que sean los de mayor crecimiento, con una CAGR del 9,3% entre 2027 y 2032.
- En cuanto a los usuarios finales, las empresas y pymes representaron el 44,89% del mercado en 2026, con el sector deportivo y de entretenimiento proyectado como el de mayor crecimiento, con una CAGR del 8,85% entre 2027 y 2032.
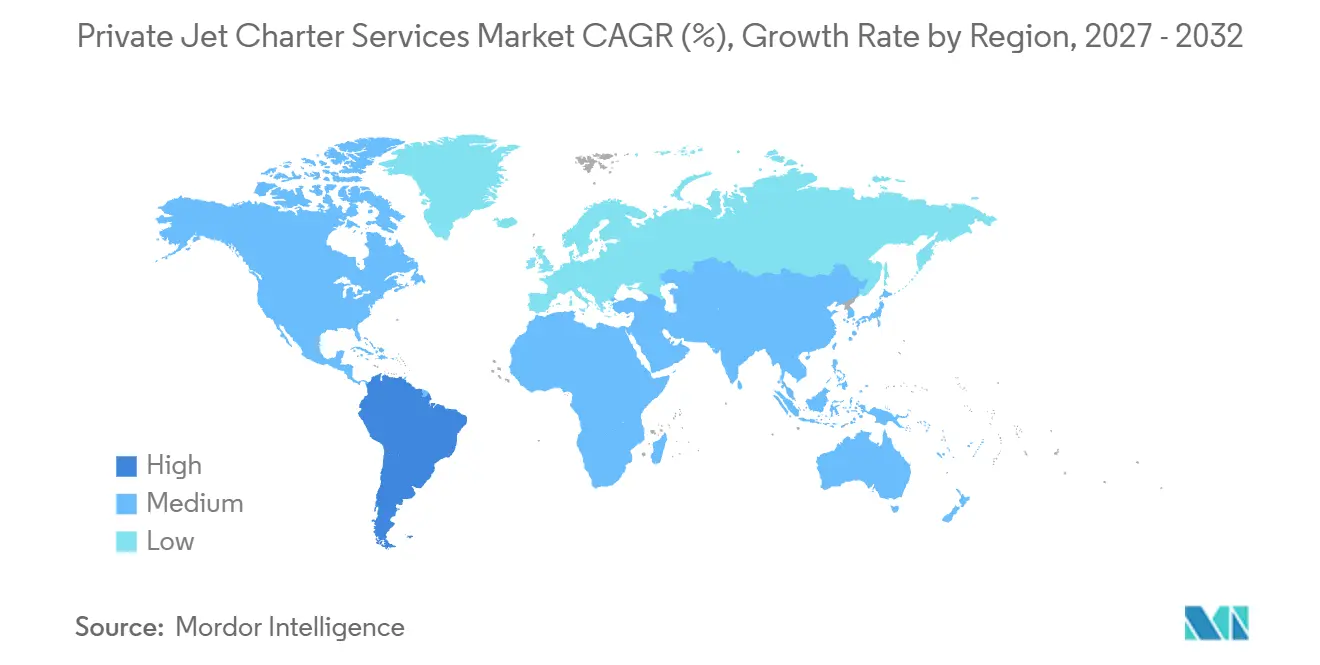
- Entre las regiones, América del Norte tuvo la mayor participación con el 81,93% del mercado en 2026, mientras que se proyecta que América del Sur sea la de mayor crecimiento, con una CAGR del 9,55% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento acelerado de individuos ultra-ricos a nivel global (UHNWIs) | +3% | América del Norte, Europa y Asia | Mediano plazo (2-4 años) |
| Mayor demanda de alternativas de viaje flexibles en la era pospandémica | +2.7% | Estados Unidos, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Proliferación de modelos de tarjeta de vuelo, suscripción y membresía | +2.5% | Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de algoritmos de precios y reservas en tiempo real habilitados por IA | +1.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente preferencia de los clientes por chárteres compatibles con combustible de aviación sostenible (SAF) | +0.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Expansión de aeropuertos secundarios e infraestructura FBO en mercados emergentes | +1.1% | República Dominicana y Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento acelerado de individuos ultra-ricos a nivel global (UHNWIs)
La expansión de la población ultraacaudalada ofrece a los proveedores de chárter una base potencial de clientes más amplia dentro de una categoría estrechamente asociada con la aviación privada. Altrata estimó que la población mundial con un patrimonio neto de 30 millones de USD o más creció un 14,4% hasta alcanzar 556.850 personas en 2025. Asia representó 141.890 de estos individuos en 2025, con una población que creció un 15,8% respecto a 2024.[1] Altrata también caracterizó la aviación privada y los superyates como un dominio casi exclusivo de los ultraacaudalados. Asia representó una participación del 25,5% de la población UHNW global en 2025. La población UHNW de Asia creció un 15,8% frente al 14,4% a nivel mundial, por lo que los proveedores que buscan nuevos clientes ultraacaudalados se enfrentan a un grupo de mayor crecimiento en Asia que en el total global.
Mayor demanda de alternativas de viaje flexibles en la era pospandémica
El valor comercial de los vuelos bajo demanda radica en hacer coincidir un itinerario individual con un servicio autorizado y no programado. La Administración Federal de Aviación (FAA) autoriza a los titulares de certificados de la Parte 135 a prestar servicios aéreos bajo demanda y no programados en los Estados Unidos. WINGX informó de un incremento acumulado en la actividad global de jets de negocios bajo la Parte 135 desde el 1 de enero hasta el 2 de agosto de 2026. Los vuelos chárter de la Parte 135 en América del Norte totalizaron 417.314 salidas en el primer semestre de 2025, un 4,2% más que en el primer semestre de 2024 y un 27,4% más que en el primer semestre de 2019, según datos de WINGX. La actividad por encima del nivel prepandemia ofrece a los titulares de certificados una base sostenida de salidas no programadas para atender mediante acuerdos viaje a viaje.
Proliferación de modelos de tarjeta de jet, suscripción y membresía
Los modelos de suscripción generan una señal de demanda más sólida cuando una base de membresía en expansión va acompañada de mayor actividad de vuelo. Vista Global (Vista), el grupo de aviación privada que ofrece su Programa basado en suscripción a través de su marca VistaJet, reportó un crecimiento interanual del 12% en su base global de Miembros del Programa en 2025.[2] Vista también reportó un 16% más de horas activas del Programa a nivel global en 2025 que en 2024. La comparación de horas refleja el uso real del acceso vendido a través del Programa. Dado que Vista no opera aeronaves por sí misma y los operadores con licencia realizan sus vuelos, un crecimiento más rápido en horas de vuelo que en inscripciones incrementa el volumen de capacidad de operadores que el grupo debe asegurar.
Adopción de algoritmos de precios y reservas en tiempo real habilitados por IA
Las herramientas de reserva basadas en inteligencia artificial (IA) pueden facilitar la adquisición de servicios de chárter cuando las opciones de aeronaves en tiempo real se conectan directamente con la disponibilidad confirmada del operador. En agosto de 2025, PrivateJet.com lanzó Wilbur para ofrecer a los clientes de aviación de negocios estimaciones de precios en tiempo real y opciones de aeronaves, con un asistente humano en vivo gestionando la cotización. EnterJet informó que su asistente de IA Celeste completó una reserva de chárter de jet privado después de que un miembro eligiera entre opciones de aeronaves en tiempo real. El asistente obtuvo disponibilidad y precios de los operadores en tiempo real, con las reservas resolviéndose contra la disponibilidad confirmada por el operador. Celeste había sido lanzado a un grupo selecto de miembros antes de una implementación más amplia. Las estimaciones de Wilbur y las opciones de aeronaves en tiempo real de Celeste pueden acortar el camino desde la consulta hasta una opción utilizable, mientras que las cotizaciones de Wilbur pasan por un asistente en vivo y las reservas de Celeste se resuelven contra la disponibilidad confirmada por el operador.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de los gastos operativos y presiones sobre los precios del chárter | -1.4% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos de cumplimiento ambiental más estrictos y ampliación de los gravámenes sobre el carbono | -1% | Países de la Unión Europea | Mediano plazo (2-4 años) |
| Creciente escasez de tripulaciones de vuelo cualificadas en aviación de negocios | -0.6% | Estados Unidos y Europa | Mediano plazo (2-4 años) |
| Posibles incrementos en las primas de seguros de aviación para operadores de chárter afectados por siniestros tras incidentes de seguridad | -0.4% | América del Norte, Europa y Australia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de los gastos operativos y presiones sobre los precios del chárter
Los costes de combustible limitan los precios del chárter porque los operadores que trasladan los incrementos de combustible a los clientes corren el riesgo de perder actividad de vuelo. Wheels Up Experience Inc. informó que el gasto en combustible de aeronaves representó el 14% de su coste total consolidado de ingresos en 2025.[3] Basándose en su consumo de 2025, un hipotético incremento del 10% en los precios medios del combustible de aeronaves habría aumentado su gasto anual en combustible en aproximadamente 9 millones de USD. Wheels Up advirtió que incrementos sostenidos en los precios del combustible o las consiguientes reducciones en la actividad de vuelo podrían afectar negativamente a la retención de miembros, al uso del Fondo de Membresía, a la actividad de chárter y a los esfuerzos de ventas. El operador se enfrenta a la elección entre asumir una mayor parte de la carga de costes y exponer la actividad de vuelo futura a cargos más elevados para los clientes.
Mandatos de cumplimiento ambiental más estrictos y ampliación de los gravámenes sobre el carbono
El cumplimiento ambiental limita la economía del chárter a través de costes de emisiones separados y restricciones a la flexibilidad en la compra de combustible. La Comisión Europea eliminó gradualmente las asignaciones gratuitas del Sistema de Comercio de Emisiones de la Unión Europea (EU ETS) para los operadores de aeronaves cubiertos en 2026, tras las reducciones de 2024 y 2025. Para 2025, ReFuelEU cubrió a los operadores que superaron 500 salidas comerciales de pasajeros o 52 salidas comerciales de carga desde aeropuertos de la Unión en 2024. En cada aeropuerto de la Unión, los operadores que cumplían los requisitos debían repostar al menos el 90% del combustible que necesitaban allí anualmente. Para un operador de chárter por encima del umbral de 500 vuelos y dentro del ámbito del EU ETS, los precios deben contemplar las compras de derechos de emisión junto con el límite mínimo anual del 90% de repostaje específico por aeropuerto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Aeronave:
Los Operadores de Chárter Amplían Capacidad para Misiones DiferenciadasLos jets grandes representaron una participación del 52,72% del tamaño del mercado de servicios de chárter de jets privados en 2026. En 2025, Qatar Executive recibió 2 Gulfstream G700, llevando su flota total a 24 aeronaves. Gulfstream describe el G700 como su aeronave de cabina más grande. En el caso de Qatar Executive, la entrega de 2 G700 llevó la flota a 24 aeronaves, lo que ilustra cómo el acceso chárter a la cabina más grande de Gulfstream se amplía mediante pequeñas incorporaciones a la flota de un operador.
Se prevé que los jets ligeros sean el segmento de mayor crecimiento, registrando una CAGR del 7,7% entre 2027 y 2032. Para el 11 de octubre de 2026, Waltzing Matilda Aviation había incorporado un Embraer Phenom 300 de 7 plazas a su flota de chárter bajo demanda en Hanscom Field en Bedford, Massachusetts. La aeronave estaba destinada a atender a clientes de chárter de la Costa Este. La incorporación llevó la flota de la Parte 135 de Waltzing Matilda Aviation a 5 aeronaves, por lo que la expansión de jets ligeros puede profundizar el servicio en una base regional existente.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Servicio:
La Gestión de Viajes y el Acceso Recurrente Crean Obligaciones DiferentesEl chárter bajo demanda representó una participación del 51,44% en el mercado de servicios de chárter de jets privados en 2026. Air Charter Service gestionó más de 430 vuelos chárter en el Phenom 300 en 2025. La aeronave fue el tipo de jet privado más popular de la empresa ese año. Air Charter Service gestionó estos vuelos para sus clientes, con operadores asociados que suministraron y operaron las aeronaves. El uso reiterado del Phenom 300 por parte de Air Charter Service convierte el acceso a ese tipo de aeronave a través de operadores asociados en una dependencia específica de cumplimiento.
Se prevé que el chárter por suscripción sea el segmento de mayor crecimiento, registrando una CAGR del 9,4% entre 2027 y 2032. Vista informó que la membresía al Programa de suscripción de VistaJet en Asia-Pacífico aumentó un 26% interanual en el primer semestre de 2025. VistaJet declara que su Programa ofrece a los miembros acceso garantizado a su flota de aeronaves para viajes globales durante todo el año. Los miembros adquieren una garantía de acceso, por lo que la obligación del proveedor va más allá de inscribir clientes hasta satisfacer sus solicitudes de aeronaves.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vuelo:
Los Servicios Transfronterizos Conectan Rutas de Largo Radio y RegionalesLos vuelos internacionales representaron el 52,93% del mercado en 2026 y se prevé que registren una CAGR del 9,3% entre 2027 y 2032, convirtiéndolos en el segmento más grande y de mayor crecimiento. Los vuelos de jet privado de VistaJet desde África hacia Asia aumentaron un 42% en 2025. En mayo de 2026, VistaJet informó de una creciente demanda de largo radio a medida que los empresarios y emprendedores malayos operaban con mayor frecuencia entre Asia, Europa, Oriente Medio y América del Norte. Para un proveedor que atiende a estos viajeros malayos, la oportunidad comercial abarca múltiples tramos regionales de sus viajes de negocios.
Las rutas regionales también ofrecen a los proveedores de servicios internacionales la oportunidad de desarrollar profundidad dentro de una red de vuelos más amplia. Los vuelos de Vista entre Hong Kong y Shanghái se situaron entre sus 3 rutas regionales más concurridas a lo largo de 2025, siguiendo de cerca los viajes de ida y vuelta entre Hong Kong y Tokio. El servicio recurrente en pares de ciudades establecidos ofrece al proveedor una base para competir en disponibilidad de rutas dentro de su oferta internacional más amplia.
Por Usuario Final:
Las Cuentas Corporativas y los Programas Deportivos Generan Necesidades de Viaje DiferenciadasLas empresas y pymes representaron el 44,89% del mercado en 2026, formando el segmento más grande. En Wheels Up, las ventas del Fondo de Membresía corporativo crecieron un 35% interanual en el cuarto trimestre de 2025. El canal corporativo de la empresa creció más de un 8% interanual en el segundo trimestre de 2026 entre las ofertas de membresía y chárter combinadas. Un proveedor que desarrolla cuentas corporativas puede, por tanto, conectar el acceso prepagado con el cumplimiento del chárter.
Se prevé que el sector deportivo y de entretenimiento sea el segmento de mayor crecimiento, registrando una CAGR del 8,85% entre 2027 y 2032. Los miembros del programa de fútbol americano de Texas A&M realizaron 39 viajes en jet privado en el ejercicio fiscal 2025. De esos viajes, 15 fueron registrados explícitamente para reclutamiento, fines médicos o conferencias como días de medios. Con 15 de los 39 viajes registrados para reclutamiento, fines médicos o conferencias, una parte de los vuelos privados de este programa apoya actividades más allá de los propios viajes de competición.
Análisis Geográfico
Mercado de Servicios de Chárter de Jets Privados en América del Norte
América del Norte representó una participación del 81,93% del tamaño del mercado de servicios de chárter de jets privados en 2026. En noviembre de 2025, Axis Jet, con sede en California, anunció un segundo Cessna Citation X para su flota de chárter gestionado, operado bajo el certificado de la Parte 135 de la FAA de su empresa hermana Modesto Executive Air Charter, Inc. Los datos de WINGX situaron la participación de América del Norte en el tráfico global de jets de negocios en el 72% en 2025. La expansión anunciada por Axis Jet ilustra cómo las aeronaves gestionadas pueden acceder a esa base de vuelos a través del certificado de la Parte 135 de un operador hermano.
Mercado de Servicios de Chárter de Jets Privados en América del Sur
Se prevé que América del Sur sea la geografía de mayor crecimiento, registrando una CAGR del 9,55% entre 2027 y 2032. El operador brasileño Líder Aviação incorporó un Gulfstream G450 a su flota autorizada para chárter el 11 de febrero de 2025. Avi-Go informó que los vuelos de jets de negocios aumentaron un 45% en Brasil y un 42% en Colombia entre enero y agosto de 2025 en comparación con el mismo período de 2024, en operaciones privadas, de chárter y corporativas. La oportunidad de chárter radica en atender la porción de chárter pagado de esta base de vuelos en expansión con aeronaves autorizadas.
En Europa, Sparfell obtuvo un Certificado de Operador Aéreo de Luxemburgo en 2025 y puso a disposición un Gulfstream G500 para chárter desde París-Le Bourget. Su certificación luxemburguesa y su disponibilidad de chárter en París ilustran cómo un operador puede desarrollar presencia regulatoria y acceso a clientes en diferentes países. La oficina de Singapur de Air Charter Service gestionó más chárteres en su negocio en los primeros 9 meses de 2025 que un año antes, incrementando la carga de trabajo de gestión de este canal de Asia-Pacífico. La guerra entre Estados Unidos e Israel contra Irán perturbó el espacio aéreo del Golfo desde febrero de 2026, y Air Charter Service informó que las solicitudes de aviones privados en marzo estuvieron entre un 200% y un 300% por encima de lo habitual, ya que las personas buscaban salir de Oriente Medio. Las salidas urgentes durante perturbaciones hacen que la capacidad de aeronaves desplegables sea más determinante que el volumen de solicitudes entrantes.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un operador que entra y presta servicios de chárter de jets privados. Los solicitantes de la Parte 135 en los Estados Unidos deben demostrar generalmente el uso exclusivo de una aeronave adecuada mediante propiedad o un arrendamiento que cubra 6 meses continuos desde la certificación. Este compromiso de recursos ilustra por qué los marcos de entrada afectan a la capacidad que un operador puede incorporar a las operaciones de vuelo, junto con las obligaciones organizativas que debe mantener.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | Australia | Brasil |
|---|---|---|---|---|
| Autoridad principal | Administración Federal de Aviación | Autoridad de Aviación Civil | Autoridad de Seguridad de la Aviación Civil (CASA) | Agência Nacional de Aviação Civil (ANAC) |
| Instrumentos o directrices clave | 14 CFR Parte 135; transición del sistema de solicitud inicial | Reglamento del Reino Unido (UE) n.º 965/2012 y normas aplicables de licencias y aeronavegabilidad | Reglamento de Seguridad de la Aviación Civil de 1998, Parte 119; transición condicional CASA EX17/26 | RBAC 135 Enmienda 15, en vigor desde el 9 de enero de 2026; RBAC 119 |
| Efecto comercial | Base, aeronave adecuada, manuales y recursos de formación aplicables antes de la certificación | Operaciones limitadas por el alcance aprobado del certificado de operador aéreo (AOC) y las aprobaciones aplicables de licencias y aeronavegabilidad | Mantener sistemas de gestión de la seguridad y formación; alivio procesal condicional para incorporaciones elegibles de directivos | Certificación para aviones cubiertos con hasta 19 asientos de pasajeros y hasta 3.400 kilogramos de carga de pago |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
La calificación Media de los Estados Unidos refleja los compromisos de aeronaves y organizativos, con la transición del sistema de solicitudes del 30 de septiembre de 2026 que apoya la continuidad del marco operativo subyacente. La calificación Media del Reino Unido y su perspectiva de continuidad se basan en el alcance operativo aprobado del AOC y las obligaciones aplicables de aeronavegabilidad continua y licencias. La calificación Media de Australia y la perspectiva Sin cambios reflejan las obligaciones continuas de gestión de la seguridad, con aprobación ordinaria a menos que las incorporaciones elegibles de directivos de seguridad cumplan el plazo del 1 de diciembre de 2026 de EX17/26 para los documentos especificados, el formulario aprobado y el contenido de la exposición de gestión de la seguridad. La calificación Media de Brasil y la perspectiva de continuidad reflejan una ruta de certificación actual delimitada por la configuración de la aeronave, lo que hace que el alcance aprobado de aviones sea central para el servicio ofrecido a través de esa ruta.
Etapas de la Cadena de Valor
La comparación sigue el suministro de aeronaves, la gestión del chárter, la preparación del viaje y la entrega del vuelo para mostrar dónde los proveedores capturan valor. Jetex coordina la planificación de vuelos, los permisos y los servicios de despacho, y cuenta con asociaciones con más de 600 proveedores de combustible certificados. La entrega de aeronaves crea el activo de capacidad, mientras que la gestión, la coordinación de apoyo y la preparación de la aeronave conectan ese activo con el viaje del cliente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro y entrega de aeronaves | Fabricantes de aeronaves como Embraer y el segmento Textron Aviation de Textron Inc. | Ventas de aeronaves | Plazos de entrega antes de que la aeronave pueda entrar en servicio | Escalonar la incorporación de flota y mantener capacidad alternativa |
| Gestión del chárter | Intermediarios de chárter como Air Charter Service Group Limited | Ingresos por intermediación de chárter al inicio del vuelo según la política de 2025 | Disponibilidad del operador entre la gestión y la salida | Confirmar el transportista y la preparación del viaje al coordinar el itinerario del cliente |
| Preparación y apoyo del viaje | Coordinadores de apoyo al vuelo como Jetex | Honorarios por servicios de apoyo al vuelo | Coordinación de permisos, despacho y combustible antes de la salida | Utilizar un plan de viaje compartido con responsabilidades de apoyo confirmadas |
| Entrega del vuelo y preparación de la aeronave | Operadores de flota integrados como NetJets Inc. | Ingresos por servicio de vuelo | Tiempo de aeronave dividido entre vuelo y mantenimiento | Planificar las visitas a centros de servicio en torno a las rotaciones de vuelo |
| Fuente: Mordor Intelligence | ||||
En sus estados financieros de 2025, Air Charter Service Group reconoció los ingresos por intermediación de chárter cuando comenzaba un vuelo. NetJets opera sus aeronaves y centros de servicio, lo que ilustra cómo un proveedor de vuelos puede integrar el trabajo de preparación dentro de su red operativa. Para un intermediario con ese hito, la preparación de la aeronave afecta al camino desde un viaje reservado hasta los ingresos de intermediación devengados. Cuando un intermediario depende de otra empresa para operar el viaje, el valor capturado en una etapa puede depender del trabajo de preparación realizado en otra.
Panorama Competitivo
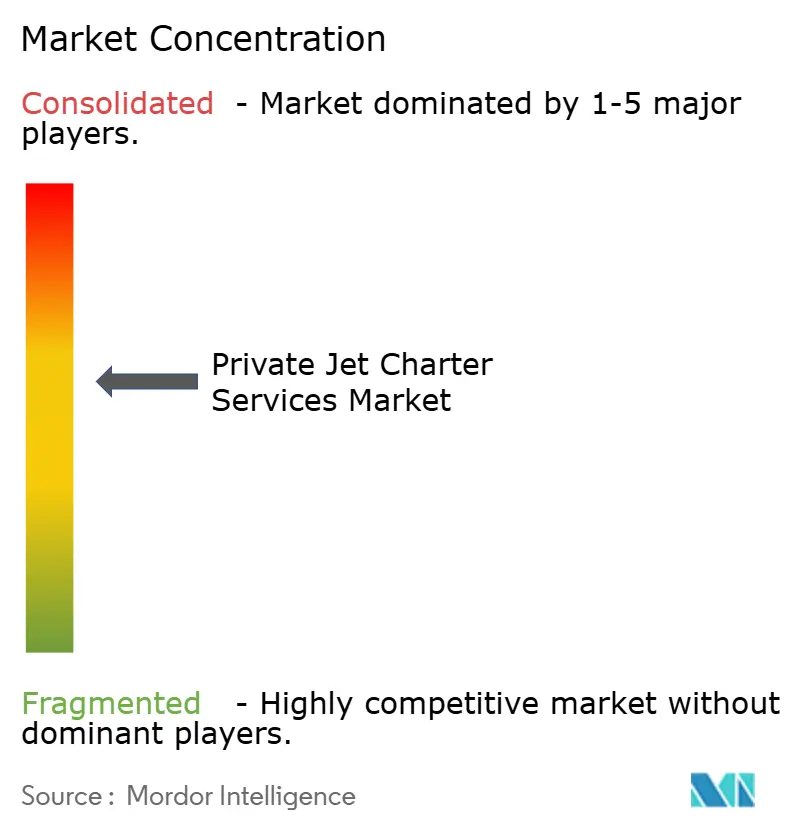
La competencia está moderadamente consolidada, combinando proveedores con flota propia con intermediarios de chárter que gestionan capacidad de aeronaves de terceros. NetJets Inc. y VistaJet Group Holding Limited compiten como proveedores de aviación privada, con VistaJet reportando un crecimiento interanual del 39% en las horas vendidas en Europa en el primer semestre de 2025. Air Charter Service Group Limited gestiona vuelos como intermediario utilizando operadores de aeronaves de terceros. Flexjet LLC adquiere jets de negocios para su flota de aviación privada, haciendo de los compromisos de suministro de aeronaves parte de su posición competitiva. Wheels Up Experience Inc. describió su asociación con Delta en 2025 como la conexión de la aviación privada con los viajes comerciales premium para clientes individuales y corporativos, por lo que su estrategia de distribución abarca ambos tipos de vuelo.
La diferenciación del servicio y la expansión de la flota requieren compromisos diferentes de los proveedores establecidos. En diciembre de 2025, NetJets acordó con Starlink equipar aproximadamente 600 aeronaves de su flota global con Wi-Fi de alta velocidad para finales de 2026. El 18 de septiembre de 2026, Embraer entregó el primer Praetor 600E a Flexjet, convirtiendo a Flexjet en el cliente de lanzamiento de flota del jet de negocios super-mediano. El acuerdo de conectividad apunta al servicio a bordo, mientras que la entrega del Praetor 600E añade capacidad super-mediana a la flota, por lo que la integración tecnológica y el acceso a las entregas son requisitos distintos para los proveedores que buscan igualar estas ofertas.
Air Charter Service informó de un creciente número de contratos de chárter de jets privados y un incremento del 26% en los ingresos por jets privados en el primer semestre de su ejercicio fiscal que comenzó el 1 de febrero de 2026. La empresa atribuyó el incremento de ingresos a aeronaves de mayor tamaño promedio y sectores más largos. En los Estados Unidos, los titulares de certificados de la Parte 135 son responsables del control operativo y deben incluir los nombres y cargos de las personas autorizadas a ejercerlo en sus manuales requeridos. Los intermediarios de chárter aéreo deben revelar el nombre corporativo del transportista operador y su propia capacidad de contratación antes de celebrar un contrato de vuelo específico. En los chárteres en los Estados Unidos, los titulares de certificados asumen la responsabilidad operativa mientras que los intermediarios hacen explícitas las relaciones con los transportistas antes de contratar, por lo que los dos modelos compiten con obligaciones diferentes ante el comprador.
Líderes de la Industria de Servicios de Chárter de Jets Privados
-
NetJets Inc.
-
VistaJet Group Holding Limited
-
Air Charter Service Group Limited
-
Flexjet LLC
-
Wheels Up Experience Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Chárter de Jets Privados Empresas cubiertas en este informe
- NetJets Inc.
- Flexjet LLC
- VistaJet Group Holding Limited
- Wheels Up Experience Inc.
- flyExclusive
- XO Global LLC
- Jet Linx Aviation, LLC
- GAMA Aviation Plc
- Air Charter Service Group Limited
- PrivateFly Limited
- Sentient Jet
- Paramount Business Jets
- GlobeAir AG
- Luxaviation Group
- Jetex FZE
- RoyalJet Group
- Deer Jet
- Club One Air
- Metrojet Limited
- Executive Jets Asia Pte. Ltd.
- Magellan Jets
- FXAIR
- Flapper Tecnologia S.A.
- Global Jet Centre
- InsiJets Ltd.
- OJets Pte. Ltd.
- Jettly Inc.
- Prime Jet LLC
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el chárter corporativo selectivo con diferentes formas de servicio de misión recurrente para mostrar cómo los compromisos de aeronaves pueden adaptarse a las necesidades del comprador. Honeywell informó en 2025 que los departamentos de vuelo corporativos utilizaban el chárter de forma selectiva junto con aeronaves propias y la propiedad fraccionada mientras optimizaban los costes operativos. La expresión de interés (EOI) permanente de la División de Adquisiciones de la ONU de marzo de 2026 invitó a los operadores a registrarse para chárteres recurrentes a largo plazo y de reserva, incluidos jets ligeros con capacidad para menos de 20 pasajeros. La contratación directa con operadores requiere tanto el registro corporativo/financiero como el técnico/operativo, y la EOI permanente está abierta hasta el 11 de enero de 2027.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Complemento de flota corporativa | Uso selectivo del chárter dentro de la optimización de costes corporativos de 2025 | Departamentos de vuelo corporativos | Vender chárter específico por misión como complemento a una flota propia | Demostrar el valor específico del viaje frente a las alternativas propias y fraccionadas | Operadores e intermediarios de chárter |
| Capacidad de misión de reserva en jets ligeros | Servicio de reserva y jets ligeros incluidos en la ruta de registro de la ONU | Misiones de campo de la ONU, principalmente en África y Oriente Medio | Reservar disponibilidad definida de jets ligeros para llamadas de reserva de misión | Equilibrar la disponibilidad de reserva con otras misiones pagadas | Operadores de jets ligeros cualificados |
| Servicios de misión de jets ligeros a largo plazo | Chárter a largo plazo incluido en la ruta de proveedor permanente de la ONU | Misiones de la ONU que buscan servicio aéreo continuo | Ofrecer un jet ligero con apoyo para una asignación de misión sostenida | Mantener la disponibilidad de aeronaves durante el período del contrato | Operadores cualificados con capacidad de despliegue sostenido |
| Fuente: Mordor Intelligence | |||||
La apertura central es posicionar capacidad de jets ligeros cualificados para las necesidades de misión recurrentes de la ONU. Cada compromiso de disponibilidad reserva tiempo de aeronave que de otro modo podría apoyar viajes de chárter individuales. La duración del contrato y la promesa de servicio determinan, por tanto, cuánto de la misma flota permanece disponible para otros clientes.
Desarrollos recientes de la industria en Mercado de Servicios de Chárter de Jets Privados
- Sep 2026: Embraer entregó el primer Praetor 600E a Flexjet el 18 de septiembre, convirtiendo a Flexjet en el cliente de lanzamiento de flota del jet de negocios super-mediano.
- Ago 2026: Wheels Up informó que la demanda interanual se más que duplicó para sus aeronaves Phenom y Challenger a medida que su flota controlada de esas aeronaves se expandió de 22 a 40.
- Abr 2026: Vista dio la bienvenida a su primer Bombardier Global 8000 a su flota, incorporando la aeronave a sus servicios de aviación privada a través de operadores con licencia.
Mercado de Servicios de Chárter de Jets Privados Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de servicios de chárter de jets privados mide el gasto anual de los clientes en la gestión y entrega de vuelos chárter privados en aeronaves de negocios de ala fija, incluidas las reservas de viajes y los programas de acceso a vuelos prepagados. Cubre estos servicios a nivel global.
Exclusiones del alcance: Se excluyen las ventas de aeronaves, el arrendamiento puro de aeronaves o los intereses de propiedad fraccionada sin servicio de vuelo chárter, los servicios independientes de aeropuerto y FBO, y el mantenimiento y la formación independientes vendidos por separado de la entrega de vuelos chárter.
Descripción General de la Segmentación
- Por Tamaño de Aeronave
- Ligero
- Mediano
- Grande
- Por Modelo de Servicio
- Chárter Bajo Demanda
- Membresía de Tarjeta de Jet
- Chárter por Suscripción
- Integración de Chárter Fraccionado
- Chárter de Vuelta Vacía/Compartido
- Por Tipo de Vuelo
- Nacional
- Corta Distancia
- Larga Distancia
- Internacional
- Corta Distancia
- Larga Distancia
- Nacional
- Por Usuario Final
- Empresas y Pymes
- HNWI/Particulares
- Deportes y Entretenimiento
- Gobierno y ONG
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La Administración Federal de Aviación (FAA) explica que la Parte 135 autoriza el servicio aéreo bajo demanda y no programado, y describe los requisitos operativos y de seguridad utilizados para distinguir la actividad de chárter autorizada. La Agencia Europea de Seguridad Aérea (EASA) proporciona material de certificación de operadores aéreos y normas operativas, mientras que la Asociación Nacional de Aviación de Negocios (NBAA) ofrece contexto de aviación de negocios que ayuda a interpretar el uso de aeronaves y las operaciones de los clientes. Estas fuentes, como el material de certificación de la FAA, las normas de operaciones aéreas de la EASA, las publicaciones de la NBAA y las divulgaciones de los operadores, ayudan a definir los servicios de vuelo elegibles y a contrastar los impulsores del mercado con las condiciones de flota y operativas.
Los registros de empresas, informes anuales, materiales para inversores y prensa de aviación de reputación pueden aclarar los ingresos por chárter, los términos de los programas de acceso, las incorporaciones de flota y la actividad regional, con las medidas reportadas por las empresas mantenidas distintas de los totales del mercado en su conjunto. Dicha evidencia se contrasta con la información pública de actividad de aviación y regulatoria para identificar diferencias de cobertura y explicar movimientos inusuales. Estas fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y una encuesta breve cubrirían operadores de chárter, intermediarios y proveedores de programas de membresía, gestores de aeronaves y flota, y compradores de viajes corporativos en APAC, EMEA y las Américas. Los encuestados revisarían la interpretación de fuentes secundarias sobre los modelos de acceso a vuelos, la disponibilidad de aeronaves, los precios y la demanda por tamaño de aeronave, modelo de servicio, tipo de vuelo, usuario final y región. Los datos contradictorios o faltantes se seguirían con los responsables funcionales pertinentes y se reconciliarían con indicadores independientes de actividad, flota y financieros antes de su inclusión en las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos ejecutivos (CXO): 20% | APAC: 28% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores menores: 20% | Gerentes: 45% | Américas: 40% |
Dimensionamiento del Mercado y Previsión
Una estimación descendente del gasto anual global de los clientes en servicios de vuelo chárter privado se dividiría entre tamaño de aeronave, modelo de servicio, tipo de vuelo doméstico e internacional, usuario final y región. El modelo rastrearía los sectores de chárter pagado y las horas de vuelo como indicadores de actividad, los ingresos medios por sector y clase de aeronave como indicadores de rendimiento, la disponibilidad y utilización de la flota como indicadores de capacidad, y la membresía y los vuelos de programas de acceso recurrente como indicadores de demanda. La actividad regional de jets de negocios y el despliegue de flota ayudarían a localizar los ingresos resultantes. Las participaciones de los segmentos se construirían a partir de la combinación de estos indicadores de servicio y cliente observados, y luego se contrastarían con los ingresos reportados por operadores e intermediarios sin doble contabilización de los pagos entre ellos. Una regresión multivariante podría relacionar los ingresos por chárter con los indicadores de actividad, rendimiento, capacidad y programas recurrentes, con análisis de escenarios para los costes de combustible y operativos, la adopción de modelos de acceso y la demanda regional que configuran las perspectivas para 2027-2032. Las verificaciones ascendentes selectivas multiplicarían el volumen de chárter muestreado por la tarifa observada o los ingresos por sector y consolidarían los ingresos de chárter divulgados de operadores representativos. Las brechas en datos comparables de vuelos, precios o programas se acotan con la actividad regional y los resultados documentados de las empresas, y luego se contrastan con los encuestados primarios a nivel de variable.
Ciclo de Validación de Datos y Actualización
Los analistas triangularían los ingresos modelados con señales independientes de actividad de vuelo, flota, precios e ingresos de empresas, verificarían la consistencia aritmética de los totales de segmentos y regiones, e investigarían valores atípicos o variaciones materiales respecto al movimiento histórico antes de la aprobación. Una discrepancia desencadenaría verificaciones de fuentes y, cuando el operador, intermediario o comprador responsable pueda aclarar una definición o período, se volvería a contactar al encuestado. Los datos no resueltos se revisarían únicamente cuando la evidencia corroborante respalde un cambio. El conjunto de datos se actualizaría anualmente, se revisaría entre publicaciones tras eventos materiales de flota, regulatorios o de demanda, y se sometería a una revisión previa a la entrega para verificar fechas de fuentes, cálculos y consistencia.
Tamaño del Mercado de Servicios de Chárter de Jets Privados de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado de servicios de chárter de jets privados mide el gasto anual de los clientes en la gestión y entrega de vuelos chárter privados en aeronaves de negocios de ala fija, incluidas las reservas de viajes y los programas de acceso a vuelos prepagados. El modelo rastrearía los sectores de chárter pagado y las horas de vuelo como indicadores de actividad, los ingresos medios por sector y clase de aeronave como indicadores de rendimiento, la disponibilidad y utilización de la flota como indicadores de capacidad, y la membresía y los vuelos de programas de acceso recurrente como indicadores de demanda.
Los principales factores de brecha se abordan mediante un límite de transacción consistente, datos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularían los ingresos modelados con señales independientes de actividad de vuelo, flota, precios e ingresos de empresas, verificarían la consistencia aritmética de los totales de segmentos y regiones, e investigarían valores atípicos o variaciones materiales respecto al movimiento histórico antes de la aprobación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 19,06 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercados A | 27,88 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 46,3% superior al valor de este informe para 2027 de 19,1 mil millones de USD, 1 año después. |
| Consultora Global B | 15,02 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 21,2% inferior al valor de este informe para 2027 de 19,06 mil millones de USD, 2 años después. Su previsión publicada sube desde la base de 2025 hasta 2032, lo que es coherente con un valor más bajo en años anteriores. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangularían los ingresos modelados con señales independientes de actividad de vuelo, flota, precios e ingresos de empresas, verificarían la consistencia aritmética de los totales de segmentos y regiones, e investigarían valores atípicos o variaciones materiales respecto al movimiento histórico antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de Servicios de Chárter de Jets Privados?
Se proyecta que el tamaño alcance los 19,06 mil millones de USD en 2027 y los 27,52 mil millones de USD en 2032, registrando una CAGR del 7,62% entre 2027 y 2032.
¿Qué impulsa la demanda de servicios de chárter de jets privados?
La expansión de la riqueza y los programas de acceso recurrente sostienen la demanda. Altrata informó de un crecimiento del 14,4% en la población ultraacaudalada global en 2025, y la base de Miembros del Programa de Vista creció un 12% ese año.
¿Qué tamaño de aeronave lidera la demanda de chárter de jets privados?
Los jets grandes representaron el 52,72% del mercado en 2026. Se prevé que los jets ligeros sean los de mayor crecimiento, con una CAGR del 7,7% entre 2027 y 2032.
¿Qué empresas compiten en los servicios de chárter de jets privados?
NetJets Inc., VistaJet Group Holding Limited, Air Charter Service Group Limited, Flexjet LLC y Wheels Up Experience Inc. son participantes principales.
¿Cuál es una restricción importante para los servicios de chárter de jets privados?
Los costes operativos pueden limitar los precios. Wheels Up informó que el combustible representó el 14% de su coste total consolidado de ingresos en 2025.
¿Qué región lidera los servicios de chárter de jets privados y dónde es más rápido el crecimiento?
América del Norte representó el 81,93% del mercado en 2026. Se prevé que América del Sur sea la de mayor crecimiento, con una CAGR del 9,55% entre 2027 y 2032.