
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
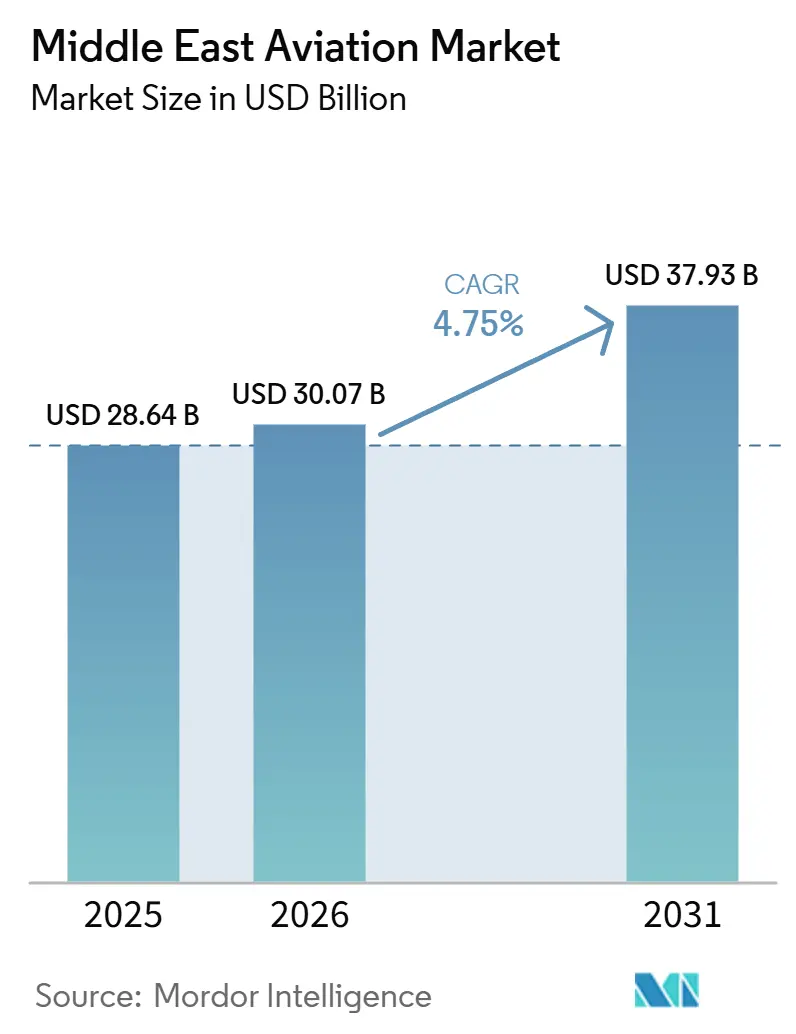
| Tamaño del mercado en el año base (2025) | 28.64 Mil millones de dólares |
| Tamaño del Mercado (2026) | 30.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 37.93 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.75 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aviación de Oriente Medio por Mordor Intelligence
Se espera que el tamaño del mercado de aviación de Oriente Medio crezca de 28,64 mil millones de USD en 2025 a 30,07 mil millones de USD en 2026 y se prevé que alcance los 37,93 mil millones de USD para 2031 a una CAGR del 4,75% durante 2026-2031. La modesta tasa de crecimiento, en comparación con el salto del 9,4% en el tráfico de pasajeros en 2024, señala un cambio en la creación de valor desde el volumen puro hacia flotas de mayor rendimiento, la expansión de los rendimientos de carga y las fuentes de ingresos auxiliares premium. La elevada actividad de renovación de flotas, la rápida expansión de los centros de sexta libertad y la acelerada penetración de las aerolíneas de bajo coste (LCC) continúan dando forma a la intensidad competitiva. Los compromisos soberanos con la producción de combustible de aviación sostenible (SAF) y la infraestructura aeroportuaria de próxima generación están consolidando el papel del mercado de aviación de Oriente Medio como puente de conectividad, al tiempo que protegen a los operadores frente a futuros regímenes de fijación de precios del carbono. Sin embargo, las primas de riesgo geopolítico, la escasez de mano de obra cualificada y la liberalización desigual de los servicios aéreos siguen siendo frenos significativos para la expansión de los márgenes. La monetización de la carga, especialmente los flujos de comercio electrónico urgentes, ofrece un potencial alcista a corto plazo, pero también expone los rendimientos a rápidas adiciones de capacidad.
Conclusiones Clave del Informe
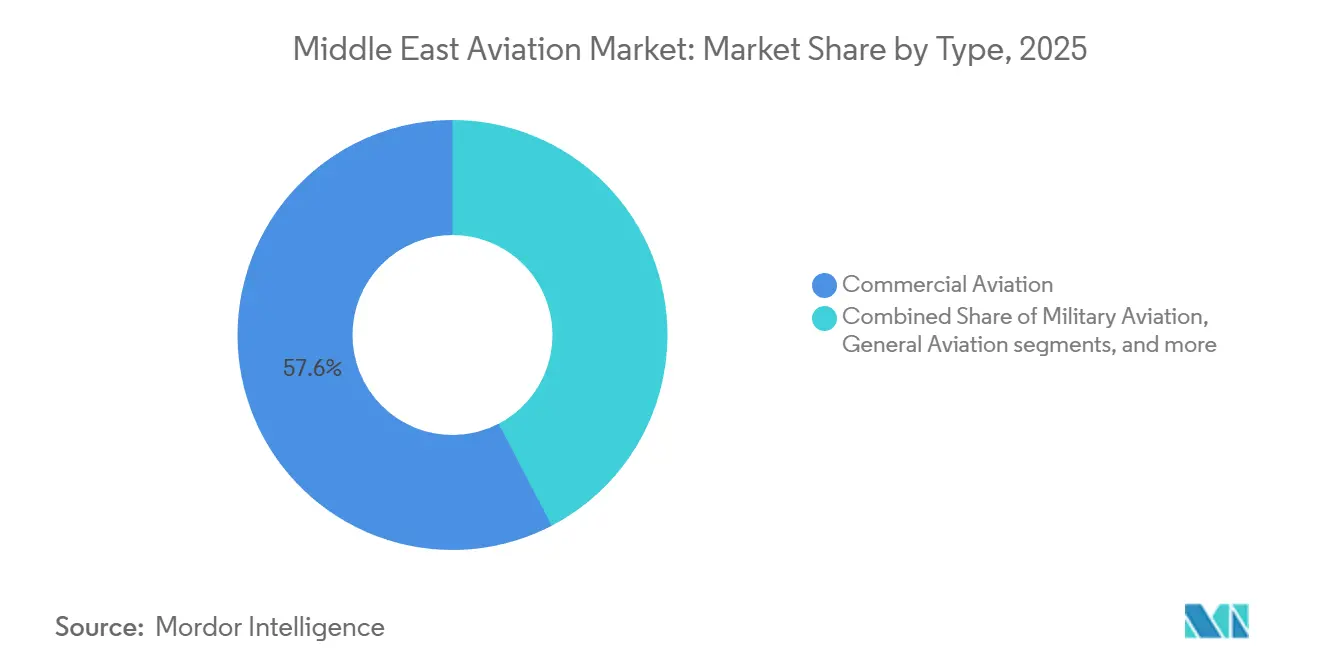
- Por tipo, la aviación comercial lideró con una participación del 57,64% del mercado de aviación de Oriente Medio en 2025. Se prevé que la movilidad aérea avanzada crezca a una CAGR del 8,45% hasta 2031.
- Por propulsión, los motores turbofán representaron el 66,42% del tamaño del mercado de aviación de Oriente Medio en 2025, mientras que se proyecta que los sistemas híbrido-eléctricos crezcan a una CAGR del 7,21% hasta 2031.
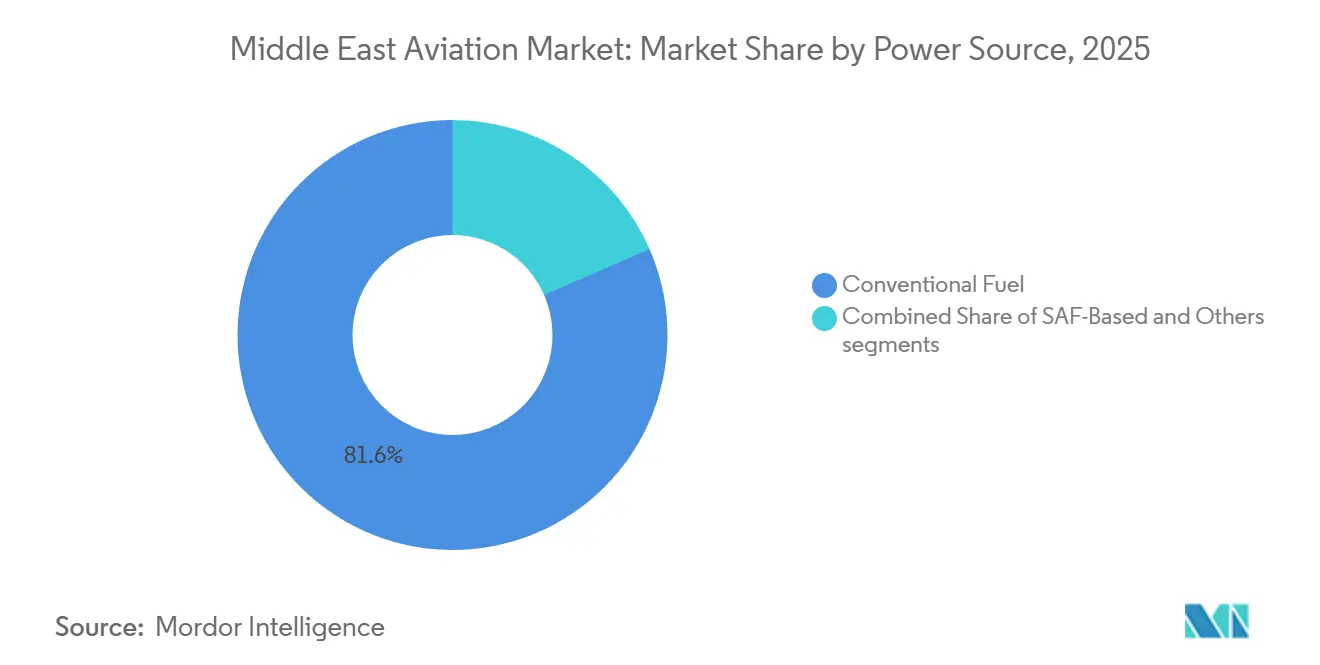
- Por fuente de energía, el combustible de aviación convencional retuvo una participación del 81,55% en 2025; se proyecta que las soluciones basadas en SAF crezcan a una CAGR del 8,12% hasta 2031.
- Por instalación, la instalación de fábrica representó el 67,32% de la participación de mercado en 2025; se proyecta que la modernización crezca a una CAGR del 6,56% hasta 2031.
- Por geografía, Arabia Saudita representó el 27,22% del mercado de aviación de Oriente Medio en 2025, mientras que se prevé que Qatar crezca a una CAGR del 6,74% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recuperación resiliente del tráfico internacional de pasajeros que apoya la demanda regional | +1.2% | Emiratos Árabes Unidos, Arabia Saudita | Corto plazo (≤ 2 años) |
| Estrategias de renovación de flota centradas en la eficiencia de combustible y la optimización de emisiones | +0.9% | Emiratos Árabes Unidos, Qatar, Arabia Saudita | Mediano plazo (2-4 años) |
| Expansión estratégica de los centros de sexta libertad por parte de los grandes operadores del Golfo | +0.8% | Emiratos Árabes Unidos, Qatar, Omán, Kuwait | Largo plazo (≥ 4 años) |
| Adopción acelerada de modelos de negocio de aerolíneas de bajo coste | +0.7% | Arabia Saudita, Emiratos Árabes Unidos, Kuwait | Mediano plazo (2-4 años) |
| Inversión respaldada por el Estado en infraestructura aeroportuaria de próxima generación | +1.0% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Largo plazo (≥ 4 años) |
| Crecimiento del transporte aéreo de carga impulsado por el comercio electrónico regional y la integración logística | +0.6% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Recuperación Resiliente del Tráfico Internacional de Pasajeros que Apoya la Demanda Regional
Los factores de carga alcanzaron el 80,8% en 2024, superando el promedio global del 78,2%, ya que las rutas internacionales se recuperaron por encima de los niveles de referencia de 2019. Los operadores de centros se benefician de los flujos de sexta libertad que redirigen a los viajeros entre Europa, Asia y África. Se espera que una visa unificada del GCC, que comenzará en 2026, desbloquee 12 millones de viajes adicionales de ocio y negocios, facilitando la planificación de itinerarios de varios países.[1] Los ingresos por pasajero aún deben aumentar entre un 3% y un 4% cada año para igualar la CAGR del 4,75%, ya que el impulso del tráfico por sí solo es insuficiente. Las perturbaciones geopolíticas, como los incidentes marítimos en el Mar Rojo, desvían temporalmente la carga hacia el transporte aéreo; sin embargo, el pico de demanda se disipa una vez que las rutas marítimas vuelven a la normalidad. Los operadores, por tanto, enfatizan las cabinas premium y los servicios auxiliares para sostener la expansión del rendimiento.
Estrategias de Renovación de Flota Centradas en la Eficiencia de Combustible y la Optimización de Emisiones
Emirates reforzó su cartera de pedidos del B777-9 a 270 unidades en diciembre de 2025, con el objetivo de lograr ahorros de combustible del 20–25% respecto a los grandes aviones de fuselaje ancho de generaciones anteriores.[2] Etihad destinó 1.000 millones de USD a la modernización de las flotas A320 y B787, reduciendo el consumo de combustible en un 15% por asiento-kilómetro. Estos movimientos se alinean con el requisito de crecimiento neutro en carbono de CORSIA a partir de 2027, según la OACI. La dependencia regional del combustible de aviación convencional, sin embargo, expone a los operadores a la volatilidad del crudo Brent, que promedió entre 95 y 105 USD por barril en 2024. El SAF cuesta entre dos y cuatro veces más que el Jet A-1, por lo que los objetivos de mezcla obligatorios y los incentivos soberanos a la producción son fundamentales para cerrar la brecha de precios.
Expansión Estratégica de los Centros de Sexta Libertad por Parte de los Grandes Operadores del Golfo
La expansión de Al Maktoum International de Dubái por 35.000 millones de USD aumentará la capacidad anual a 260 millones de pasajeros para 2033, con cinco pistas y 400 puertas de embarque. El acuerdo de 150 unidades del A321neo de Flydubai diversifica su plataforma de fuselaje estrecho, apuntando a sectores intra-Asia de menor densidad. Qatar Airways planea operar en 190 ciudades para 2030, respaldada por 188 aviones de fuselaje ancho en su cartera de pedidos. Los acuerdos bilaterales liberales dentro del GCC respaldan esta escala, pero los regímenes proteccionistas en Egipto, Jordania e Irak limitan el alcance de la quinta libertad y restringen el potencial del tráfico de conexión. La infraestructura, por tanto, supera a la apertura regulatoria en los mercados adyacentes.
Adopción Acelerada de Modelos de Negocio de Aerolíneas de Bajo Coste
Los operadores de bajo coste representaron el 29% de la capacidad regional de asientos en abril de 2025, lo que representa un aumento interanual del 8,1% en la participación de mercado. Flynas ha ampliado su flota a 80 aeronaves y aspira a alcanzar 105 en 2027, aprovechando la demanda doméstica vinculada a los objetivos turísticos de la Visión 2030. La incursión de Air Arabia en Asia Central demuestra que las aerolíneas de bajo coste están ganando tarifas un 30-50% por debajo de las tarifas de servicio completo. La rentabilidad depende de una utilización diaria que supere las 11 horas y de ingresos auxiliares que se aproximen al 22% de los ingresos totales. Las restricciones de franjas horarias en Riad y Yeda siguen favoreciendo a la aerolínea nacional, limitando la expansión de las aerolíneas de bajo coste en temporada alta.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevadas primas de riesgo geopolítico que aumentan las cargas de seguros operativos | -0.6% | Irak, Yemen, espacio aéreo adyacente a Irán | Corto plazo (≤ 2 años) |
| Escasez regional de pilotos cualificados y personal de mantenimiento certificado | -0.5% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Mediano plazo (2-4 años) |
| Limitada liberalización bilateral del transporte aéreo más allá de los acuerdos intra-CCG | -0.3% | Egipto, Jordania, Irak, Líbano | Largo plazo (≥ 4 años) |
| Volatilidad del precio del combustible de aviación y acceso restringido a instrumentos de cobertura efectivos | -0.4% | Regional, aerolíneas más pequeñas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevadas Primas de Riesgo Geopolítico que Aumentan las Cargas de Seguros Operativos
Las primas de riesgo de guerra aumentaron entre un 150% y un 200% en 2024 tras las tensiones en el Mar Rojo y entre Irán e Israel, lo que generó desvíos que añadieron entre 200 y 400 USD por hora de vuelo.[3] Las pólizas de casco y responsabilidad civil tienen una vigencia de 12 a 18 meses, lo que obliga a las aerolíneas medianas a renegociar las tarifas con el doble de frecuencia. Las aseguradoras exigen garantías equivalentes al 20–30% del valor del casco para flotas más antiguas, lo que reduce el capital de trabajo de operadores como Iraqi Airways y Mahan Air. Las primas más elevadas se traducen en recargos en los billetes, pero la demanda de ocio sensible al precio limita la traslación de costes, comprimiendo los márgenes.
Escasez Regional de Pilotos Cualificados y Personal de Mantenimiento Certificado
Boeing proyecta que se necesitarán 60.000 pilotos en la región para 2042, pero las academias solo produjeron 1.200 graduados en 2024.[4] Los centros de formación de Emirates y Qatar amplían su capacidad, pero persisten las carencias de simuladores e instructores. Las vacantes de mantenimiento en los sectores de aviónica y planta motriz se aproximan al 20%, a pesar de la expansión de 200 técnicos de Lufthansa Technik en Abu Dabi. Las aerolíneas más pequeñas captan tripulaciones con primas salariales del 20–30%, lo que socava las ventajas de costes de las LCC y ralentiza el crecimiento de la flota.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Aviación Comercial Ancla los Ingresos, la Movilidad Aérea Avanzada Gana ImpulsoLos servicios comerciales representaron el 57,64% de los ingresos de 2025, respaldados por los grandes operadores del Golfo que operan aviones de fuselaje ancho de alta capacidad. Esta representa la mayor participación del mercado de aviación de Oriente Medio. El crecimiento se modera a medida que los flujos maduros de largo recorrido enfrentan presión sobre los rendimientos por la incursión de las LCC y los volátiles costes de combustible. No obstante, las modernizaciones de cabinas premium y la monetización de la bodega de carga sostienen la rentabilidad.
La movilidad aérea avanzada (AAM), con un crecimiento del 8,45% de CAGR, está redefiniendo los desplazamientos urbanos de menos de 100 kilómetros. El ensayo del Hajj en Arabia Saudita transportó a 12.000 peregrinos mediante eVTOLs EHang EH216-S a entre 80 y 100 USD por un trayecto de 50 kilómetros, confirmando el potencial comercial de la tecnología. La participación de NEOM de 175 millones de EUR (204,52 millones de USD) en Volocopter y el plan de empresa conjunta saudí de Archer crean ecosistemas de fabricación doméstica. Estas iniciativas elevan la conectividad de las ciudades conectadas y diversifican el futuro mercado de aviación de Oriente Medio.



Por Tecnología de Propulsión:
El Turbofán Lidera, las Modernizaciones Híbridas Eléctricas se AceleranLos motores turbofán representaron el 66,42% del mercado de aviación de Oriente Medio en 2025, gracias a las plataformas GTF de Pratt & Whitney y LEAP de CFM que reducen el consumo de combustible entre un 15-20% en comparación con los modelos anteriores. Este dominio ancla la participación del mercado de aviación de Oriente Medio en propulsión. Rolls-Royce y Saudia probarán sistemas híbridos eléctricos en 10 B787 en 2027, con el objetivo de lograr un ahorro de combustible del 10-12% en misiones de medio alcance. La CAGR del 7,21% de la tecnología híbrida eléctrica está impulsada por la economía de la modernización y objetivos de carbono más estrictos.
Las turbohélices aún sirven al 22% de las flotas de menos de 100 asientos, especialmente en los aeropuertos secundarios de Omán. Los turboejes dominan los helicópteros offshore y médicos, mientras que los turborreactores persisten en los aviones de negocios más antiguos. Los motores de pistón equipan las aeronaves de entrenamiento en las academias sauditas. La propulsión totalmente eléctrica sigue siendo experimental, aunque el taxi EH216-S muestra una viabilidad temprana en nichos específicos. Las normas de certificación presentadas por la OACI en 2024 exigen pruebas de resistencia de 10.000 horas, lo que retrasará la entrada de los aviones de fuselaje estrecho híbridos eléctricos hasta 2028-2030.
Por Fuente de Energía:
El Combustible Convencional Prevalece, la Escalada del SAF Requiere Alivio de CostesEl combustible convencional mantuvo una participación del 81,55% en 2025, respaldado por el suministro maduro de refinación y los precios vinculados al Brent cercanos a USD 2,80-3,20 por galón. El SAF creció un 8,12% anualmente, impulsado por el acuerdo de suministro de 3 millones de galones de Neste de Emirates mezclado al 30% y el acuerdo de 25 millones de galones de Gevo de Qatar Airways a partir de 2028. Los Emiratos Árabes Unidos aspiran a lograr una producción anual de 700 millones de litros en 2030, con el objetivo de abastecer entre el 8-10% de la demanda nacional.
La prima de precio del 60-90% del SAF disuade la adopción voluntaria; la adopción, por tanto, depende de mandatos o de la fijación de precios del carbono. El hidrógeno y los combustibles sintéticos siguen en desarrollo, con Airbus esperando que no haya ningún avión comercial propulsado por hidrógeno antes de 2035. La planta de hidrógeno verde de USD 5.000 millones de NEOM aspira a producir combustible de aviación en 2030, aunque persisten los obstáculos de distribución y certificación.

Por Configuración:
La Instalación Original Domina, la Modernización Extiende la Vida Útil de los Activos ante los Retrasos en las EntregasLas opciones de instalación de fábrica representaron el 67,32% de los ingresos en 2025, ya que los fabricantes de equipos originales entregaron nuevas aeronaves equipadas con motores GE9X, alas de material compuesto y cabinas ligeras. Esta categoría captura la mayor parte del tamaño del mercado de aviación de Oriente Medio en la etapa de instalación. La demanda de modernización crece a un 6,56% anual porque las colas de entrega de fuselajes estrechos suelen extenderse entre seis y ocho años. El programa de Etihad instala winglets Sharklet en los aviones A320, reduciendo el consumo de combustible en un 4% y ampliando el alcance en 100 millas náuticas.
La economía de la modernización funciona bien en los A320 de 12 años de antigüedad, cuyo coste de actualización es significativamente inferior al de un nuevo A320neo. Los mandatos de cumplimiento también impulsan las actualizaciones; se espera que 450 aeronaves regionales añadan equipos ADS-B Out para 2025 bajo los requisitos de la EASA. El sitio de Lufthansa Technik en Abu Dabi gestiona 120 revisiones pesadas al año, frente a las 80 anteriores, aprovechando este acumulado de trabajo. Aun así, la eficiencia de combustible de las nuevas construcciones sigue siendo superior, manteniendo la demanda de instalación de fábrica una vez que se alivien los cuellos de botella en el suministro.
Análisis Geográfico
Mercado de Aviación de Arabia Saudita
Arabia Saudita contribuyó con el 27,22% de los ingresos de 2025, la mayor participación nacional en el mercado de aviación de Oriente Medio. La Visión 2030 tiene como objetivo atraer 150 millones de visitantes para 2030, respaldada por un pedido de 121 aeronaves de Saudia y la expansión de Flynas. Sin embargo, las preferencias regulatorias de franjas horarias para Saudia en los aeropuertos clave restringen el crecimiento máximo de las aerolíneas de bajo coste.
Mercado de Aviación de Oriente Medio
Los Emiratos Árabes Unidos dependen de la expansión de Al Maktoum por 35.000 millones de USD y de la Terminal Midfield de Abu Dabi para reforzar su condición de hub. Emirates mantiene una cartera de pedidos de 270 unidades del B777X, mientras que Etihad incorpora 32 aeronaves de fuselaje ancho, inyectando conjuntamente 18 millones de asientos adicionales para 2028. Qatar registra la CAGR proyectada más alta, del 6,74%, aprovechando la capacidad de 53 millones de pasajeros del Aeropuerto Internacional Hamad y una cartera de pedidos de 188 aeronaves de fuselaje ancho. Un acuerdo de 25 millones de galones de SAF y un nuevo centro de formación abordan simultáneamente las limitaciones de combustible y mano de obra. Israel mantiene su postura de defensa mediante la expansión de su flota de F-35, a pesar de las elevadas primas de seguros. Kuwait, Omán y el resto de Oriente Medio en su conjunto aportan el 28% de los ingresos, con nuevos pedidos de aeronaves de fuselaje estrecho y rutas de turbohélice que cubren las deficiencias en ciudades secundarias, incluso cuando las sanciones dificultan a algunos operadores.
Panorama regulatorio
La supervisión de la aviación civil en Oriente Medio se sustenta en reguladores nacionales que se alinean estrechamente con las Normas y Métodos Recomendados (SARPS) de la OACI. En los Emiratos Árabes Unidos, la Autoridad General de Aviación Civil (GCAA) opera a través de las Regulaciones de Aviación Civil (CARs), la Autoridad General de Aviación Civil de Arabia Saudita (GACA) administra las GACARs, y la Autoridad de Aviación Civil de Catar (QCAA) rige la certificación y las operaciones nacionales. A nivel regional, el Plan Regional de Seguridad de la Aviación de Oriente Medio de la OACI (MID-RASP 2023-2025) proporciona un marco común de mejora de la seguridad que favorece la convergencia de las prioridades de supervisión, mientras que las licencias, aprobaciones y requisitos operativos diarios siguen siendo específicos de cada estado.
La reciente actividad normativa en los Emiratos Árabes Unidos pone de relieve la rapidez con la que pueden cambiar los requisitos de cumplimiento a través de Decisiones de Seguridad y circulares. En febrero de 2026, la GCAA emitió la Decisión de Seguridad 2026-03 para suspender temporalmente las operaciones de sistemas de aeronaves no tripuladas (drones) y aeronaves ligeras deportivas en el espacio aéreo de los Emiratos Árabes Unidos por motivos de seguridad nacional, afectando la actividad civil de UAS. La GCAA también emitió la Decisión de Seguridad 2026-06 con disposiciones de flexibilidad de aeronavegabilidad (hasta el 4 de mayo de 2026) para aeronaves varadas y cambios de auditoría y procedimiento relacionados que afectan a las AMO y CAMO. En abril de 2026, una guía aclaró que los pseudo-pilotos basados en IA utilizados en la simulación de ATC pueden adoptarse dentro de la gobernanza existente de seguridad y formación sin necesidad de una nueva aprobación regulatoria específica.
Análisis de la cadena de valor
La cadena de valor de la aviación en Oriente Medio va desde los fabricantes de aeronaves y motores (OEM) hasta los proveedores de nivel inferior, la distribución de componentes y la logística, el mantenimiento en línea y el MRO pesado, y los servicios aeroportuarios y de navegación aérea, terminando con los usuarios finales, entre los que se incluyen las aerolíneas, los operadores de defensa, la aviación de negocios y los operadores emergentes de UAS y AAM. La demanda regional sigue apoyándose en aeronaves, motores y rotables de alto valor importados, mientras que los esfuerzos de localización avanzan a través de clústeres de zonas francas y programas de participación industrial. Dubai South ha desarrollado, a través de Mohammed bin Rashid Aerospace Hub (MBRAH), una zona de Cadena de Suministro Aeroespacial (1,29 millones de pies cuadrados) para ubicar de forma conjunta MRO, formación y fabricación, y los promotores industriales sauditas han puesto en marcha clústeres de aviación como el centro de aviación Modon Oasis de MODON, de 1,2 millones de metros cuadrados, en Jeda, cerca del Aeropuerto Internacional Rey Abdulaziz.
La economía descendente está condicionada por la disponibilidad de piezas y el rendimiento de las reparaciones, especialmente para las aerolíneas y los MRO independientes. A principios de 2026, los ciclos de adquisición de repuestos posventa se alargaron a medida que los fabricantes de piezas priorizaron la producción de OEM frente a los repuestos, lo que llevó a los MRO regionales a ampliar su abastecimiento más allá de los canales tradicionales de OEM y a utilizar plataformas digitales de inventario para localizar aviónica y herramientas restringidas. La localización también está avanzando hacia plataformas de defensa y misionizadas a través de paquetes de trabajo específicos. Esto incluye el acuerdo entre el Tawazun Council y Airbus para fabricar tanques removibles del compartimento de carga del C295 en los Emiratos Árabes Unidos (con EPI/EDGE Group como proveedor único), así como los marcos de colaboración entre Airbus y Mubadala para paquetes de trabajo industrial del A400M que desarrollan la capacidad local de aeroestructuras y sostenimiento.
Panorama Competitivo
Concentración del Mercado
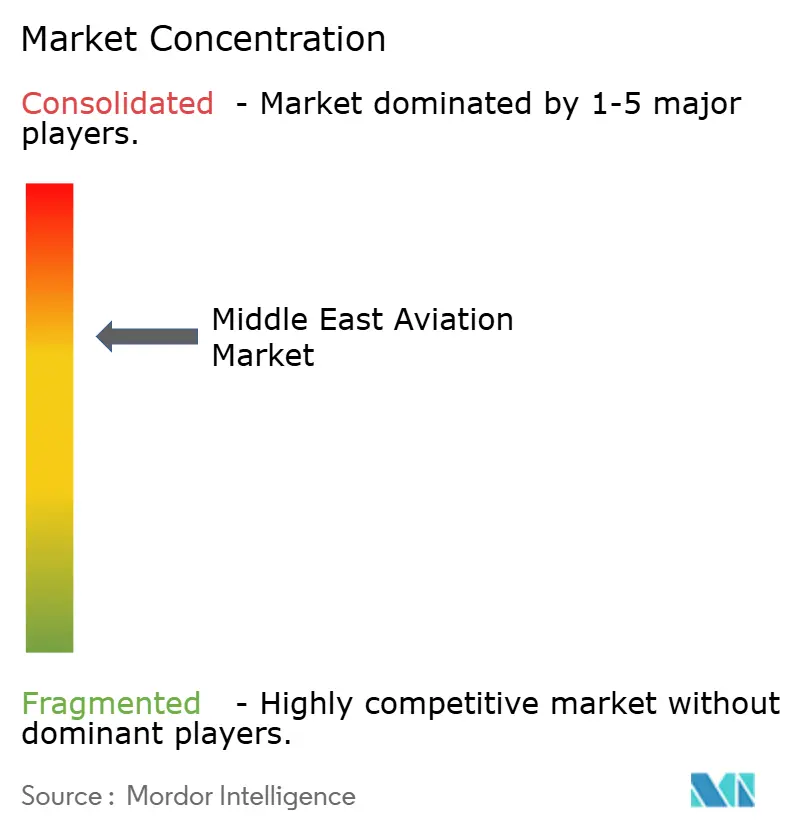
Airbus SE y The Boeing Company aseguran conjuntamente un número significativo de pedidos de aeronaves comerciales. Sin embargo, el poder de fijación de precios del duopolio se erosiona a medida que Emirates negoció descuentos del 40-45% en su acuerdo del B777-9, un nivel generalmente reservado para los clientes de lanzamiento. En la aviación de negocios, Bombardier, Dassault y Textron comparten las entregas a compradores de patrimonio neto ultraalto, aunque ningún fabricante regional ha logrado penetrar en el segmento todavía, a pesar de sus ambiciones industriales bajo la Visión 2030.
La competencia en defensa diverge. Lockheed Martin y Boeing dominan los contratos de cazas de alto valor, pero las empresas regionales como Baykar de Turquía y EDGE Group de los Emiratos Árabes Unidos ahora controlan entre el 30-35% de las adquisiciones de vehículos no tripulados, entrenadores y aeronaves de ataque ligero. La participación global del 60% de Baykar en UCAV se basa en los probados despliegues del TB2 en zonas de conflicto, y su caza no tripulado Kizilelma logró la primera interceptación de misil más allá del alcance visual por un UCAV en noviembre de 2025. EDGE integra armas de precisión en plataformas importadas, señalando el deseo de avanzar en la cadena de valor mediante la transferencia de tecnología.
Existen oportunidades de espacio en blanco para aviones regionales de 100-150 asientos optimizados para sectores de 2.000-3.000 km, propulsión híbrida eléctrica para aeronaves de menos de 100 asientos y drones de carga autónomos capaces de gestionar misiones de 500-1.000 km. Los proveedores de motores GE Aerospace, Rolls-Royce plc y Pratt & Whitney pueden diferenciarse en arquitecturas listas para SAF al 100%, incluso cuando los fabricantes de equipos originales se centran en fuselajes de material compuesto para reducir el consumo de combustible. En general, el mercado de aviación de Oriente Medio fomenta un campo competitivo bifurcado: concentrado en los fabricantes de equipos originales comerciales, pero cada vez más disputado en defensa y tecnologías emergentes.
Líderes de la Industria de Aviación de Oriente Medio
-
The Boeing Company
-
Lockheed Martin Corporation
-
Bombardier Inc.
-
Israel Aerospace Industries Ltd.
-
Airbus SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aviación en Oriente Medio Empresas cubiertas en este informe
- Airbus SE
- The Boeing Company
- Embraer S.A.
- Avions de Transport Régional GIE
- General Dynamics Corporation
- Bombardier Inc.
- Dassault Aviation SA
- Textron Inc.
- Leonardo S.p.A.
- Turkish Aerospace Industries Inc.
- Israel Aerospace Industries Ltd.
- EDGE Group PJSC
- Baykar Makine Sanayi ve Ticaret A.S.
- Calidus, LLC
- Pilatus Aircraft Ltd.
- Cirrus Design Corporation
- Lockheed Martin Corporation
Lea el análisis de las empresas de mercado de aviación en oriente medio
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la capacidad de MRO a gran escala y la localización de la reparación de motores, a medida que las flotas del Golfo se expanden, los retrasos en las entregas prolongan el tiempo en servicio de las aeronaves y el aumento de la utilización incrementa la intensidad de las visitas al taller. En mayo de 2026, Emirates inició la construcción de un complejo de ingeniería de 5.100 millones de USD en Dubai South. Sanad también anunció un Centro de Excelencia para la Reparación de Motores de Aeronaves de 480 millones de AED (130 millones de USD) en Al Ain, reforzando el impulso hacia el mantenimiento pesado y la capacidad de motores en la región para familias de motores de fuselaje ancho y de próxima generación. En conjunto, estas inversiones crean espacio para la reparación de componentes, la capacidad de bancos de pruebas, las herramientas y la capacidad certificada que pueden reducir los tiempos de respuesta y limitar la dependencia de redes de reparación no regionales.
También existen oportunidades en la digitalización operativa y en el desarrollo de infraestructuras de próxima generación. Se está impulsando la modernización de la gestión del tráfico aéreo mediante IA y herramientas basadas en datos para aumentar la capacidad del espacio aéreo y reducir los costes por retrasos en los principales centros aeroportuarios. La planificación de infraestructuras de AAM también se está volviendo más estructurada, incluida la publicación por parte de LYNEports de un Concepto de Operaciones de AAM centrado en el CCG en junio de 2026, para apoyar los flujos de trabajo relacionados con los vertipuertos y la preparación operativa. La demanda vinculada a la sostenibilidad aparece cada vez más en los contratos, incluido mayo de 2026, cuando DHL Express firmó un acuerdo de compra a 10 años por 250.000 toneladas de SAF procedentes de una planta SAF One prevista en Baréin (entregas a partir de 2028). Esto crea una vía más clara para los servicios de la cadena de suministro de SAF, la mezcla logística y las ofertas de tipo "book-and-claim" vinculadas a usuarios de aviación y logística exprés.
Desarrollos recientes de la industria en Mercado de Aviación en Oriente Medio
- Junio de 2026: Boeing entregó los primeros dos aviones de pasajeros 787-9 Dreamliner a Riyadh Air. La entrega impulsa el desarrollo de la flota aérea de Arabia Saudita y añade capacidad de fuselaje ancho a corto plazo con aeronaves de bajo consumo que pueden respaldar la expansión de la red de larga distancia y la conectividad de los centros de conexión.
- Mayo de 2026: Emirates inició la construcción de un complejo de ingeniería de 5.100 millones de USD en Dubai South. El proyecto amplía la capacidad regional de mantenimiento pesado y respalda un tiempo de respuesta más rápido y capacidades internas más profundas para las grandes flotas comerciales a medida que aumentan la utilización y la actividad de modernización.
- Julio de 2024: Arabia Saudita encargó cuatro aeronaves adicionales Airbus A330 Multi Role Tanker Transport (MRTT) para la Real Fuerza Aérea Saudita, con trabajos de conversión previstos para comenzar en 2026. El pedido refuerza el flujo de aviación de defensa y respalda la demanda de sostenimiento e integración de sistemas de misión junto con la modernización de la flota comercial.
Mercado de Aviación en Oriente Medio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de aviación en Oriente Medio se define como el valor de las ventas de aeronaves y tecnología relacionada con aeronaves en la región, abarcando plataformas de ala fija y ala rotatoria, además de sistemas aéreos no tripulados y aeronaves de movilidad aérea avanzada.
Exclusiones del alcance: Excluye el desarrollo de infraestructura aeroportuaria, los ingresos por servicios de aerolíneas, y el MRO y otros servicios de aviación que se encuentran fuera de las ventas de aeronaves y tecnología a bordo.
Descripción General de la Segmentación
- Por Tipo
- Aviación Comercial
- Fuselaje Estrecho
- Fuselaje Ancho
- Aviones Regionales
- Aviación Militar
- Combate
- Transporte
- Misión Especial
- Helicópteros
- Aviación General
- Aviones de Negocios
- Helicópteros Comerciales
- Sistemas Aéreos No Tripulados
- Civil y Comercial
- Defensa y Gobierno
- Movilidad Aérea Avanzada (MAA)
- eVTOL
- Movilidad Aérea Urbana (MAU)
- Aviación Comercial
- Por Tecnología de Propulsión
- Turbohélice
- Turbofán
- Motor de Pistón
- Turboeje
- Turborreactor
- Híbrido Eléctrico
- Eléctrico
- Por Fuente de Energía
- Combustible Convencional
- Basado en SAF
- Otros
- Por Configuración
- Instalación Original
- Modernización
- Por Geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Qatar
- Israel
- Kuwait
- Omán
- Resto de Oriente Medio
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con datos públicos que explican el nivel de actividad de vuelo existente, cómo están cambiando las flotas y cuál es la dirección de las políticas en todo Oriente Medio. Se consultaron fuentes como publicaciones de la ICAO y la IATA, comunicados de las autoridades nacionales de aviación civil, estadísticas de tráfico de operadores aeroportuarios, y divulgaciones de flotas y pedidos provenientes de informes anuales de aerolíneas y presentaciones para inversores.
Para convertir esas señales en insumos del modelo, se depuraron y alinearon series temporales más antiguas a fin de utilizar las mismas definiciones año tras año, y luego se verificaron con actualizaciones de medios de comunicación y asociaciones de reconocida credibilidad. Cuando estuvieron disponibles, se revisaron bases de datos de patentes para comprender los cambios en propulsión y fuentes de energía, y se utilizó selectivamente una base de datos de envíos de importación y exportación a nivel de embarque para verificar de forma razonable los movimientos de aeronaves y subsistemas principales por país. Estas fuentes de investigación documental son meramente ilustrativas, y también se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés el límite del alcance y los supuestos de precios y entrega que las fuentes documentales raramente revelan con claridad. Se consultó con partes interesadas de aerolíneas y arrendamiento, compradores del sector defensa y proveedores a lo largo de la cadena de aeronaves y tecnología a bordo. Los aportes se equilibraron entre los principales centros de demanda de Oriente Medio antes de fijar los insumos finales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | CXOs: 15% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 39% |
| Actores menores: 15% | Gerentes: 46% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que las incorporaciones de flota, los ciclos de reemplazo y los canales de entrega se convierten en valor mediante supuestos de precios promedio y combinación de productos relevantes para la región, ajustados luego por la proporción de ala fija, ala rotatoria, UAS y AAM que realmente se adquiere en Oriente Medio. Los totales se corroboraron con verificaciones selectivas ascendentes, como el muestreo de precios de programas de aeronaves, verificaciones de proveedores y canales, y una consolidación simple de volumen por precio de venta promedio para un conjunto limitado de categorías de plataformas.
Los insumos clave que dieron forma al modelo incluyeron la capacidad y dirección del tráfico de las aerolíneas, el tamaño y perfil de antigüedad de la flota activa, los pedidos en firme y los calendarios de entrega, el ritmo de adquisiciones de defensa, y los cambios en la combinación de propulsión y fuentes de energía (incluido el ritmo de adopción basada en SAF donde afecta al contenido de retrofitting y equipamiento de línea). Cuando un punto de verificación ascendente presentaba brechas, se completaron con supuestos de combinación conservadores y luego se volvieron a probar en llamadas de seguimiento hasta que el rango se redujo.
Los pronósticos se desarrollaron mediante análisis de escenarios, dado que el calendario de entrega de aeronaves y las decisiones de adquisición pueden variar con las condiciones de política y financiamiento. Los pesos de los escenarios fueron guiados por el consenso de expertos sobre el realismo de las entregas a corto plazo, con análisis de sensibilidad sobre la progresión del precio de venta promedio, la combinación de plataformas y las tasas de retrofitting.
Ciclo de Validación de Datos y Actualización
Los resultados se validaron mediante múltiples verificaciones, comenzando con desgloses por país y por tipo que deben conciliarse con el total regional. Las variaciones significativas desencadenaron una segunda revisión de los factores subyacentes, seguida de una nueva verificación específica con entrevistados seleccionados cuando los supuestos no podían sustentarse con señales públicas.
Antes de la aprobación final, otro analista revisa el modelo para detectar definiciones inconsistentes, problemas de temporalidad cambiaria y errores de cambio brusco en las líneas de tendencia. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada disponible.
Comparación del Tamaño del Mercado de Aviación en Oriente Medio de Mordor Intelligence con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la aviación en Oriente Medio frecuentemente no coinciden porque cada fuente delimita el mercado a su manera y luego utiliza diferentes supuestos de temporalidad y precios. Las diferencias suelen aparecer en torno a qué se contabiliza como valor de aviación, cómo se tratan los servicios adyacentes y qué año se utiliza para la alineación de divisas e inflación.
Al rastrear los canales de entrega, el calendario de reemplazo de flotas y la combinación de plataformas a nivel de país, Mordor Intelligence mantiene la estimación vinculada a las ventas de aeronaves y tecnología a bordo, mientras que algunas fuentes incorporan el valor de servicios aeroportuarios o de aerolíneas, o utilizan una definición más amplia de servicios de aviación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 28,64 mil millones de USD (2025) | |
| Consultora Regional A | 23,70 mil millones de USD (2025) | Utiliza una construcción de demanda más estrecha que puede subestimar los segmentos de defensa y emergentes como UAS y AAM, y puede aplicar supuestos de realización de entregas más conservadores para el año. |
| Editorial del Sector B | 26,73 mil millones de USD (2025) | Con frecuencia sigue un enfoque de aviación más amplio que puede desplazar el valor entre ventas de aeronaves y servicios, y puede diferir en la progresión del precio de venta promedio y en la temporalidad de la divisa del año base utilizada para la conversión. |
En conjunto, la dispersión se explica principalmente por los límites del alcance y por la forma en que el calendario de entregas y los precios promedio se trasladan al año base. Nuestro enfoque se mantiene reproducible porque cada total puede rastrearse hasta factores de volumen claros, supuestos de combinación y un pequeño conjunto de verificaciones de validación que son prácticas de volver a ejecutar a medida que se dispone de nuevos datos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aviación de Oriente Medio en 2026?
El mercado de aviación de Oriente Medio se sitúa en USD 30,07 mil millones en 2026 y se proyecta que alcance USD 37,93 mil millones en 2031, registrando una CAGR del 4,75%.
¿Qué segmento se está expandiendo más rápidamente en los cielos de Oriente Medio?
La movilidad aérea avanzada (MAA) exhibe la CAGR más alta, del 8,45% hasta 2031, a medida que Arabia Saudita escala los taxis aéreos autónomos.
¿Qué participación de los ingresos regionales sigue ostentando el combustible de aviación convencional?
El combustible convencional representa el 81,55% de la combinación de fuentes de energía de 2025 a pesar de los avances del SAF.
¿Por qué las modernizaciones híbridas eléctricas están ganando atención?
El sistema híbrido eléctrico ofrece ahorros de combustible del 10-12% y apoya el cumplimiento de CORSIA al tiempo que mitiga los retrasos en la entrega de nuevas aeronaves.
¿Qué país es el mercado de aviación de más rápido crecimiento en la región?
Se prevé que Qatar registre una CAGR del 6,74% hasta 2031, impulsada por la expansión del Aeropuerto Internacional Hamad y una cartera de pedidos de 188 aviones de fuselaje ancho.