
Tamaño y Participación del Mercado de Software de Gestión de Datos en el Punto de Atención
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
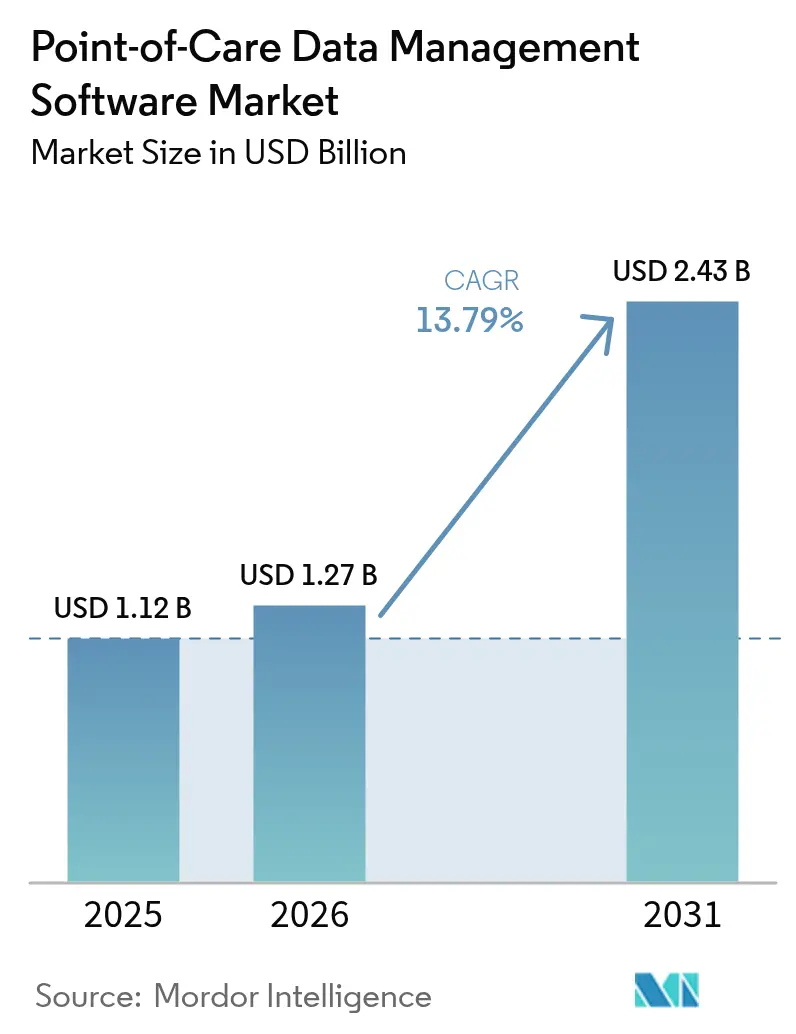
| Tamaño del Mercado (2026) | 1.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.43 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.79 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Gestión de Datos en el Punto de Atención por Mordor Intelligence
Se espera que el tamaño del mercado de software de gestión de datos en el punto de atención crezca de USD 1,12 mil millones en 2025 a USD 1,27 mil millones en 2026 y se prevé que alcance USD 2,43 mil millones en 2031 a una CAGR del 13,79% durante el período 2026-2031. Esta brisk expansión surge del giro de los sistemas de salud hacia el diagnóstico en tiempo real, una mayor financiación gubernamental para la conectividad flexible y una creciente preferencia por el reembolso basado en resultados. La migración a la nube, el análisis impulsado por IA y el middleware que vincula cientos de tipos de dispositivos son ahora criterios de compra centrales. Los proveedores capaces de combinar software, servicios y salvaguardas de ciberseguridad están en posición de capturar cuota de mercado a medida que los hospitales estandarizan los flujos de trabajo de datos y los programas de atención domiciliaria escalan. La consolidación entre los grandes incumbentes coexiste con innovadores de nicho, creando un panorama de concentración moderada preparado para una actividad de operaciones sostenida.[1]Institutos Nacionales de Salud, "Red de Investigación de Tecnologías en el Punto de Atención," nih.gov
Conclusiones Clave del Informe
- Por modo de implementación, las soluciones en las instalaciones representaron el 51,62% de la participación del mercado de software de gestión de datos en el punto de atención en 2025, mientras que se proyecta que las plataformas en la nube registren la CAGR más rápida del 15,88% hasta 2031.
- Por usuario final, los hospitales y las unidades de cuidados críticos lideraron con una participación en los ingresos del 46,15% en 2025, mientras que la atención domiciliaria registra la CAGR más alta del 14,71% hasta 2031.
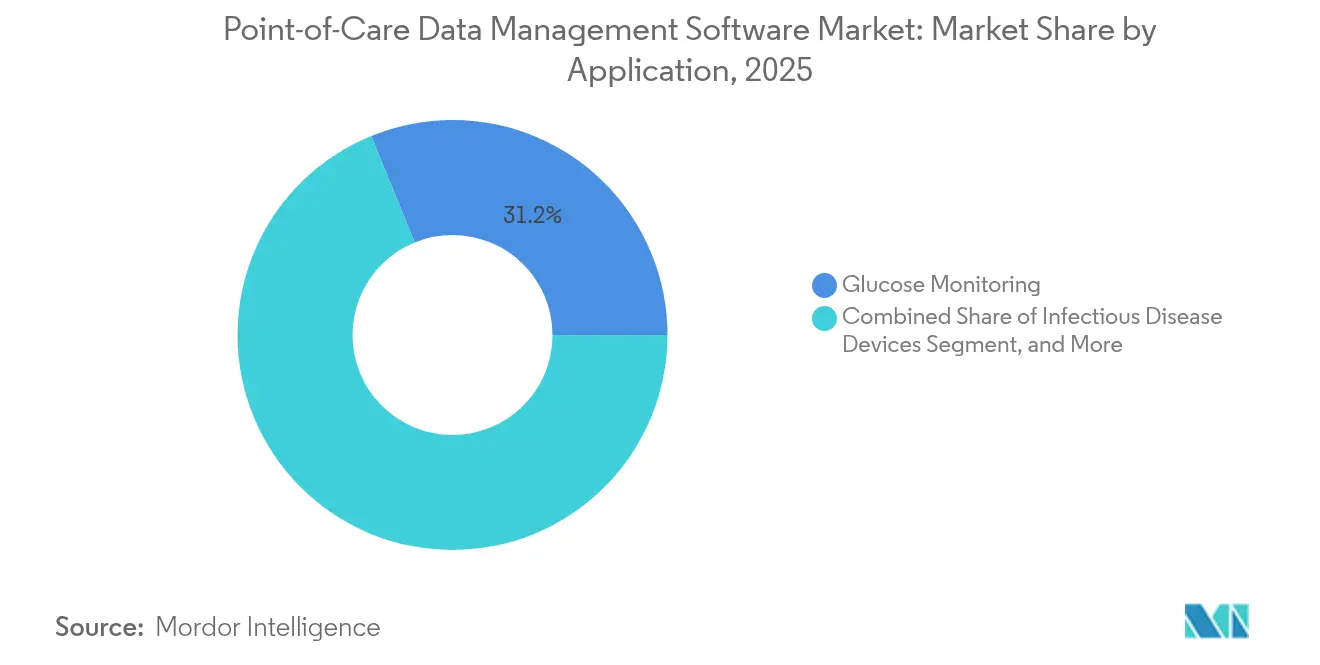
- Por aplicación, el monitoreo de glucosa representó el 31,17% del tamaño del mercado de software de gestión de datos en el punto de atención en 2025; los dispositivos de prueba de enfermedades infecciosas se están acelerando a una CAGR del 15,46% en el mismo horizonte.
- Por componente, el middleware capturó el 39,61% de la participación en 2025, aunque se proyecta que los servicios se expandan a una CAGR del 16,07% a medida que los compradores buscan soporte integral.
- Por geografía, América del Norte se mantuvo dominante con una participación del 38,21% en 2025, pero se prevé que Asia Pacífico crezca con mayor rapidez a una CAGR del 16,52% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Innovación en Soluciones de Conectividad Flexible e Interfaces | +2.30% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de los Presupuestos de Infraestructura Sanitaria | +2.10% | Núcleo en Asia Pacífico, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Iniciativas de Financiación Gubernamental para las Pruebas en el Punto de Atención | +1.80% | América del Norte y Europa, emergente en Asia Pacífico | Corto plazo (≤ 2 años) |
| Cambio de los Pagadores hacia el Reembolso Basado en Resultados | +1.60% | América del Norte y Europa como mercados primarios, Asia Pacífico limitado | Mediano plazo (2-4 años) |
| Módulos de Análisis Impulsados por IA para la Administración de Antimicrobianos | +1.40% | Global, con liderazgo regulatorio en América del Norte | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Cumplimiento en Ciberseguridad | +1.20% | Global, con requisitos estrictos en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Innovación en Soluciones de Conectividad Flexible e Interfaces
Los sistemas de salud están exigiendo middleware interoperable que vincule más de 200 dispositivos distintos de punto de atención a través de API FHIR R4 estandarizadas, una capacidad impulsada por la Regla Final de Interoperabilidad y Acceso al Paciente de los Centros de Servicios de Medicare y Medicaid.[2]Centros de Servicios de Medicare y Medicaid, "Regla Final de Interoperabilidad y Acceso al Paciente," cms.gov Los proveedores tratan ahora la conectividad como infraestructura central, no como código adicional, para evitar silos de datos y acelerar la toma de decisiones clínicas. La llegada del 5G y los nodos de computación en el borde reducen la latencia para las implementaciones nativas en la nube, lo que permite a los operadores multisede armonizar los flujos de trabajo en instalaciones dispersas. El Programa de Precertificación de Software de Salud Digital de la FDA eleva aún más la conectividad al incorporarla en la revisión regulatoria, creando un incentivo para el monitoreo continuo del rendimiento. Como resultado, los compradores priorizan la profundidad del middleware y las hojas de ruta de interfaces a prueba de futuro al adjudicar contratos.
Expansión de los Presupuestos de Infraestructura Sanitaria
Los gobiernos invirtieron USD 200 mil millones en proyectos de infraestructura sanitaria en 2024, destinando fondos considerables a plataformas digitales que incluyen software de gestión de datos en el punto de atención.[4]Organización Mundial de la Salud, "Repositorio de Datos del Observatorio Mundial de la Salud," who.int Programas como la Misión Nacional de Salud Digital de India y China Saludable 2030 canalizan el presupuesto hacia la modernización de las tecnologías de la información, abriendo puertas a los proveedores capaces de cumplir las normas de localización de datos específicas de cada país. Las alianzas público-privadas a menudo incorporan cláusulas de software en licitaciones de construcción, convirtiendo efectivamente la tecnología opcional en equipamiento obligatorio. A medida que los nuevos hospitales y centros de diagnóstico entran en funcionamiento, especifican conjuntos de análisis que alimentan los paneles de atención basada en valor, garantizando que la adquisición de software se alinee con los calendarios de construcción. Este auge del gasto amplía la base direccionable en las economías de ingresos medios y mejora la visibilidad de los ingresos para los proveedores mediante contratos de mantenimiento a largo plazo.
Iniciativas de Financiación Gubernamental para las Pruebas en el Punto de Atención
Organismos federales como los Institutos Nacionales de Salud y la Autoridad de Investigación y Desarrollo Biomédico Avanzado inyectaron USD 3,2 mil millones en programas de diagnóstico rápido, con cada subvención exigiendo la compatibilidad de la gestión de datos desde el primer día. Solo la cartera RADx respaldó 19 plataformas en 2024, todas las cuales requieren captura de datos en tiempo real para los expedientes regulatorios y la integración en los flujos de trabajo clínicos. Las convocatorias de financiación recompensan explícitamente el análisis mejorado por IA que acorta los tiempos de diagnóstico, orientando las hojas de ruta del software hacia perspectivas predictivas. Los donantes internacionales, incluido el Fondo Mundial, ahora incorporan criterios de salud digital en las subvenciones, por lo que los proveedores alineados con las plantillas de subvención obtienen una posición de ventaja temprana en los mercados de menores ingresos. Las vías de revisión simplificadas para los prototipos financiados por el gobierno también reducen el tiempo de comercialización, impulsando las ganancias de la CAGR en el horizonte del pronóstico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Implementación e Integración | -2.80% | Global, con impacto agudo en los mercados emergentes | Corto plazo (≤ 2 años) |
| Amenazas a la Privacidad de los Datos y la Ciberseguridad | -1.90% | Global, con complejidad regulatoria en Europa y América del Norte | Mediano plazo (2-4 años) |
| Ecosistema de Firmware de Dispositivos Legados Fragmentado | -1.50% | Global, con concentración en los mercados sanitarios consolidados | Mediano plazo (2-4 años) |
| Escasez de Personal de TI Cualificado en Instalaciones Rurales | -1.30% | Zonas rurales de América del Norte y Europa, emergente en Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Implementación e Integración
Las implementaciones integrales tienen un costo de entre USD 500.000 y USD 2 millones por instalación, un obstáculo que frena la adopción en hospitales más pequeños o rurales donde el 40% de los puestos de TI permanecen vacantes. La heterogeneidad de los sistemas heredados incrementa la codificación de interfaces y el rediseño de flujos de trabajo, extendiendo a menudo los plazos más allá de los ciclos presupuestarios. El costo total de propiedad se amplía cuando entran en el cálculo el mantenimiento anual, la formación del personal y las suscripciones de actualización. Para las instalaciones con bajos volúmenes de pacientes, los modelos de recuperación de la inversión siguen siendo débiles, lo que las empuja hacia la financiación mediante subvenciones o las opciones de Software como Servicio con facturación escalonada. Los proveedores capaces de ofrecer ofertas modulares alojadas en la nube a precios de entrada más bajos pueden desbloquear la demanda reprimida y contrarrestar este freno sobre la CAGR.
Amenazas a la Privacidad de los Datos y la Ciberseguridad
Los ciberataques al sector sanitario aumentaron un 93% en 2024, con un costo promedio de USD 4,88 millones por brecha, cifra que incluye multas por incumplimiento de la Ley de Portabilidad y Responsabilidad del Seguro Médico y restituciones legales. Los sistemas de punto de atención multiplican los puntos de contacto en la red, creando una superficie de ataque más amplia que a menudo supera la capacidad de monitoreo interno. Los marcos de cumplimiento como ISO 27001 y las reglas de seguridad actualizadas de la Ley de Portabilidad y Responsabilidad del Seguro Médico obligan a realizar análisis continuos de vulnerabilidades, cifrado y registro de auditorías, lo que añade gastos recurrentes y alarga los ciclos de adquisición. Los proveedores arriesgan daños a su reputación y penalizaciones de los pagadores cuando las brechas comprometen los contratos basados en resultados, por lo que evalúan a los proveedores en cuanto a la madurez de sus posturas de seguridad y los protocolos de respuesta a incidentes, factores que pueden prolongar las decisiones de compra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Implementación:
La Migración a la Nube Gana Terreno en Medio de los Bastiones HeredadosLas implementaciones en las instalaciones aún representaron el 51,62% de los ingresos en 2025, lo que refleja el predominio histórico de los servidores internos para la custodia directa de los datos. Sin embargo, las soluciones en la nube avanzan a un ritmo del 15,88% de CAGR, impulsadas por sólidas ventajas de recuperación ante desastres, aplicación automática de parches y almacenamiento elástico. El enfoque híbrido actúa como puente de transición: muchos sistemas mantienen los módulos sensibles a la latencia en las instalaciones mientras trasladan el análisis a nubes conformes con la Ley de Portabilidad y Responsabilidad del Seguro Médico. Las cadenas multisede valoran los paneles centrados en la nube que sincronizan las métricas de rendimiento entre campus, reduciendo la infraestructura duplicada. La orientación reciente de la FDA que equipara las configuraciones de nube validadas con las instalaciones locales tranquiliza aún más a los directores de información, impulsando las órdenes de compra hacia los modelos de Software como Servicio. Los ahorros derivados del aplazamiento de la renovación del hardware a menudo financian mejoras de ciberseguridad, acelerando la curva de migración.
Los proveedores de nube exhiben credenciales FedRAMP y HITRUST para ganar cuentas federales y académicas, erosionando la ventaja inicial de los incumbentes en las instalaciones. El aumento de las amenazas de ransomware también hace imperativos los respaldos fuera del sitio, una característica predeterminada en muchos contratos de nube. Por el contrario, los institutos de investigación que manejan datos genómicos aún prefieren los clústeres locales para maximizar el rendimiento computacional. Incluso aquí, las cargas de trabajo en contenedores permiten capacidad adicional en la nube durante los períodos de mayor demanda, mostrando un futuro donde las arquitecturas híbridas de límites difusos dominan. Con el tiempo, los precios basados en servicios desplazan el enfoque del proveedor de las licencias perpetuas a las hojas de ruta orientadas a la retención, repletas de módulos de IA y mercados de API que monetizan la participación en el ecosistema.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Usuario Final:
La Atención Domiciliaria Remodela Rápidamente los Patrones de DemandaLos hospitales y las unidades de cuidados críticos retuvieron la mayor participación del 46,15% en 2025, respaldados por los objetivos de rendimiento del servicio de urgencias y los mandatos de tiempo de respuesta del laboratorio. No obstante, los programas de atención domiciliaria registran una CAGR del 14,71%, respaldados por la expansión del programa Hospital en el Hogar de Medicare y la dinámica de una población en envejecimiento. Los analizadores portátiles y los equipos de telemedicina alimentan la necesidad de paneles ligeros basados en navegador a los que los cuidadores acceden desde las residencias de los pacientes. Los centros de diagnóstico integran reglas de verificación automática para manejar el aumento de la carga de muestras, mientras que las clínicas se apoyan en los datos del punto de atención para acortar los ciclos de visita en el marco de los planes de pago capitado.
Los operadores de atención domiciliaria se enfrentan a la variabilidad de la calidad de la banda ancha, lo que impulsa el interés en la arquitectura de almacenamiento y reenvío que sincroniza cuando se restablece la conectividad. Los hospitales continúan invirtiendo en middleware de toda la empresa que señala las desviaciones en el control de calidad y consolida los datos del inventario de reactivos, mejorando la eficiencia de la cadena de suministro. Las clínicas ambulatorias adoptan modelos de servicios compartidos, con licencias de análisis centralizado pero manteniendo autonomía sobre los grupos de dispositivos locales. La creciente categoría "otros" que abarca los sitios de atención a largo plazo y salud ocupacional crea oportunidades para interfaces de usuario modulares adaptadas a los flujos de trabajo no hospitalarios, ampliando los ingresos direccionables.
Por Aplicación:
Las Pruebas de Enfermedades Infecciosas se Disparan ante los Mandatos de AdministraciónEl monitoreo de glucosa representó el 31,17% de la participación en 2025, impulsado por los sensores de glucosa continua y los programas de salud poblacional orientados a la diabetes. Sin embargo, los dispositivos de enfermedades infecciosas están escalando con mayor rapidez a una CAGR del 15,46%, ya que la administración de la resistencia a los antimicrobianos pasa de la política a la práctica. Los laboratorios ahora dependen de software que envía automáticamente los datos de susceptibilidad a los formularios hospitalarios, habilitando alertas de prescripción en tiempo real. El monitoreo de la coagulación ocupa un nicho estable en las clínicas cardíacas y de anticoagulación, mientras que el análisis de orina sigue siendo un elemento de alto volumen para el cribado rutinario.
Los paneles cardiometabólicos se benefician de los contratos de bienestar corporativo que reembolsan en función de los objetivos de biomarcadores, requiriendo tarjetas de puntuación casi instantáneas. Los marcadores tumorales, aunque de menor tamaño, se benefician de la financiación de la medicina de precisión que exige la captura de datos longitudinales vinculados a los regímenes de tratamiento. Los ensayos respiratorios y moleculares emergentes se incluyen en el grupo "otros", cada uno con indicadores de control de calidad únicos y requisitos previos para la presentación de expedientes regulatorios. Los proveedores capaces de preconfigurar plantillas de informes específicas para cada aplicación reducen la fricción de la adopción y se diferencian en la puntuación de las solicitudes de propuesta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Componente:
El Aumento en los Servicios Señala la Maduración del MercadoEl middleware lideró con el 39,61% en 2025, destacando su papel como la capa sináptica que une los analizadores dispares con los sistemas de historia clínica electrónica. Sin embargo, la línea de servicios avanza a una CAGR del 16,07%, reflejando el deseo de los compradores de contar con mapeo de flujos de trabajo práctico, formación y soporte las 24 horas, los 7 días de la semana. Las plataformas de software ahora compiten en soporte de decisiones con IA incorporada, explicaciones de resultados en lenguaje natural e interfaces de usuario móviles en primer lugar.
Los hospitales que subcontratan la integración obtienen presupuestos predecibles, pero esperan una optimización continua de los indicadores clave de rendimiento, empujando a los proveedores hacia acuerdos de servicios gestionados. Los complementos de consultoría incluyen auditorías de ciberseguridad y asistencia en la documentación ISO 13485, lo que ilustra la creciente complejidad del cumplimiento normativo. El propio middleware se vuelve más contextual, activando alertas cuando los coeficientes de control de calidad se desvían o los lotes de reactivos se aproximan a su vencimiento, desplazando así el valor desde la simple conectividad hacia la inteligencia accionable. Los paquetes de suscripción que combinan software y servicios aseguran, por tanto, ingresos más estables y profundizan la fidelización de los clientes.
Análisis Geográfico
Mercado de Software de Gestión de Datos en el Punto de Atención de América del Norte
América del Norte mantuvo una participación del 38,21% en 2025, respaldada por las subvenciones de los NIH, el programa DRIVe de BARDA y la madura penetración de los sistemas de historia clínica electrónica. Los hospitales de Estados Unidos implementan análisis de datos para cumplir con las métricas de calidad de Medicare Advantage, mientras que los sistemas provinciales de Canadá financian mejoras de acceso rural que dependen de la interoperabilidad del middleware. Los flujos de capital de riesgo y las vías predecibles de la FDA convierten a la región en un banco de pruebas para módulos con inteligencia artificial avanzada, proporcionando a los proveedores ciclos de retroalimentación tempranos.
Mercado de Software de Gestión de Datos en el Punto de Atención de Asia Pacífico
Asia Pacífico está proyectada para crecer a una CAGR del 16,52%, la más rápida a nivel mundial. El presupuesto de digitalización sanitaria de China de 15.000 millones de USD se canaliza hacia hospitales de nivel de condado que demandan paneles de control alojados en la nube. La Misión Digital Ayushman Bharat de India impone la interoperabilidad, orientando a los compradores hacia software que cumple con los estándares. Japón aprovecha la Sociedad 5.0 para respaldar proyectos piloto de atención a personas mayores que combinan kits de monitoreo domiciliario con análisis centralizados. Singapur actúa como centro regional de implementación, exportando experiencia a todo el Sudeste Asiático. El mosaico de regulaciones favorece a las plataformas que ofrecen controles flexibles de soberanía de datos e interfaces multilingües.
Mercado de Software de Gestión de Datos en el Punto de Atención de EMEA y América del Sur
Europa exhibe una adopción constante impulsada por la regulación. La Ley de Atención Sanitaria Digital de Alemania financia la modernización de los sistemas informáticos hospitalarios, mientras que la campaña NHS Digital del Reino Unido impulsa a todos los centros de atención aguda hacia un estándar de interoperabilidad compartido. Francia y España aprovechan los fondos de recuperación de la UE para la modernización de la telemedicina y los sistemas informáticos de laboratorio. Las estrictas normas del RGPD exigen la gestión integrada del consentimiento y el cifrado, lo que prolonga los ciclos de implementación pero refuerza la confianza. Los proveedores que prevalidan las plantillas de cumplimiento normativo obtienen ventajas en las licitaciones. América del Sur, Oriente Medio y África se sitúan por detrás en cuota de mercado, pero registran un crecimiento de mediados de la adolescencia a medida que los proyectos público-privados estipulan equipos digitales desde el inicio.


Panorama regulatorio
El software de gestión de datos en el punto de atención se encuentra en la intersección del software de dispositivos médicos, el soporte de decisiones clínicas (CDS) y las normas de interoperabilidad de TI en salud. En los Estados Unidos, la FDA emitió una guía final revisada sobre software de soporte de decisiones clínicas en enero de 2026 (seguida de una reunión pública en marzo de 2026) que aclara cómo ciertas funciones de CDS pueden quedar fuera de la definición de dispositivo médico según la 21st Century Cures Act. Esto aumenta la importancia de mapear con precisión el uso previsto y la funcionalidad de los módulos de análisis integrados en las plataformas de datos POC.
Los controles de calidad e ingeniería de software siguen configurando la contratación y la calificación de proveedores. El Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR) en 21 CFR Parte 820 entró en vigor en febrero de 2026, armonizando las expectativas de sistemas de calidad con la norma ISO 13485:2016 y reforzando la disciplina documental para los proveedores que entregan módulos regulados. A nivel mundial, IEC 62304 e ISO 14971 son la base del ciclo de vida del software y la gestión de riesgos para el desarrollo y el control de cambios. En Europa, el Reglamento IVDR de la UE (Reglamento 2017/746) aplica una evaluación caso por caso, en la que el software que interpreta o calcula parámetros clínicos para decisiones diagnósticas puede regularse como un IVD, mientras que el software limitado al almacenamiento, visualización o transmisión puede quedar fuera de la clasificación IVD.
Panorama Competitivo
El mercado de software de gestión de datos en el punto de atención muestra una concentración moderada: las multinacionales de primer nivel tienen un alcance considerable, aunque los especialistas locales siguen prosperando. Siemens Healthineers, Abbott y Danaher desarrollan ecosistemas de extremo a extremo, adquiriendo a menudo empresas de nicho para cubrir vacíos de funcionalidades, como se observó en la adquisición de Varian por parte de Siemens por USD 16,4 mil millones. Su escala propicia precios en paquete de dispositivos, middleware y soporte.
Los nuevos competidores aprovechan los microservicios nativos de la nube, las alertas antimicrobianas impulsadas por IA y los marcos de seguridad de confianza cero para atraer nuevas implementaciones. Explotan la deuda técnica de los incumbentes, especialmente en los conjuntos de soluciones en las instalaciones heredadas que adoptan con lentitud las API abiertas. La postura de ciberseguridad ahora funciona también como palanca de ventas; las plataformas con auditorías ISO 27001 y SOC 2 Tipo II acortan los ciclos de adquisición en América del Norte y Europa.
Las presiones del reembolso basado en resultados favorecen a los proveedores que correlacionan los datos de los dispositivos con la reducción de la duración de la estancia o las readmisiones, lo cual puede validarse en las negociaciones con los pagadores. Las alianzas estratégicas con gigantes de los sistemas de historia clínica electrónica o empresas de telecomunicaciones 5G también emergen como elementos diferenciadores, aportando canales de distribución integrados. A medida que continúa la consolidación, las valoraciones de las adquisiciones complementarias tienden al alza, empujando a los innovadores hacia salidas premium o nichos especializados como el análisis de la atención domiciliaria.
Líderes de la Industria de Software de Gestión de Datos en el Punto de Atención
Siemens Healthineers AG + (Conworx)
Abbott Point of Care Inc. + (Alere)
Danaher Company (HemoCue y Radiometer Medical ApS)
Roche Diagnostics Corporation
TELCOR Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Software de Gestión de Datos en el Punto de Atención
- Siemens Healthineers AG (Conworx)
- Abbott Point of Care Inc. (Alere Inc.)
- Danaher Corporation (HemoCue AB and Radiometer Medical ApS)
- F. Hoffmann-La Roche Ltd
- TELCOR Inc.
- Orchard Software Corporation
- Randox Laboratories Ltd
- Thermo Fisher Scientific Inc.
- EKF Diagnostics Holdings plc
- HORIBA Ltd
- Nova Biomedical Corporation
- Sysmex Corporation
- Werfen S.A.
- Alcor Scientific Inc.
- PTS Diagnostics LLC
- Masimo Corporation
- Becton, Dickinson and Company
- Beckman Coulter Inc.
- Medtronic plc
Lea el análisis de las empresas de software de gestión de datos en el punto de atención

Oportunidades de mercado y perspectivas futuras
La interoperabilidad basada en normas crea un espacio de oportunidad a corto plazo para capas de conectividad neutrales respecto al proveedor que reducen el trabajo de interfaz personalizado en flotas de dispositivos de múltiples proveedores. Una señal concreta es el lanzamiento en mayo de 2026 del Caliper FHIR Accelerator de HL7 International, organizado para mejorar la manera en que se intercambian y utilizan los datos de dispositivos médicos y personales de salud. Esto refuerza la integración alineada con FHIR como criterio de compra junto con la conectividad heredada, impulsando la demanda hacia conectores de dispositivos reutilizables, mapeos FHIR R4 y herramientas de gobernanza como identidad, registros de auditoría y gestión de datos consciente del consentimiento, en particular para redes hospitalarias que operan parques mixtos de punto de atención.
El análisis integrado en el flujo de trabajo y la captura de datos de dispositivos de alta agudeza dentro de entornos de EHR también representan un carril práctico de expansión, respaldado por implementaciones y asociaciones específicas. En 2026, Medasense Biometrics habilitó la documentación de datos de monitoreo del dolor en los EHR hospitalarios mediante la integración con Philips Capsule MDIP (julio de 2026), y Bayside Health completó una integración basada en FHIR de DoseMeRx con Oracle Health Foundation EHR en varios hospitales (julio de 2026). Estas implementaciones reducen la entrada manual de datos y normalizan los datos de dispositivos o dosificación para uso clínico. En paralelo, los requisitos de programas estadounidenses que vinculan la generación de informes de desempeño y la interoperabilidad con TI en salud certificada, incluidos los requisitos de MIPS de CMS para el período de desempeño de 2026 y el ciclo SVAP de 2026 de ONC que permite versiones de normas actualizadas a partir del 29 de agosto de 2026, aumentan los incentivos para que los proveedores de gestión de datos en el punto de atención mantengan el ritmo de las expectativas de interfaz certificadas y empaqueten servicios que ayuden a los proveedores a operacionalizar el cumplimiento.
Recent Industry Developments in Mercado de Software de Gestión de Datos en el Punto de Atención
- Marzo de 2026: Abbott amplió el acceso a su cartera de Precision Oncology mediante la integración con la plataforma en la nube OncoEMR de Flatiron Health, permitiendo la solicitud digital de pruebas y la entrega de resultados dentro de los flujos de trabajo de oncología. La integración refuerza el cambio hacia la incorporación de datos diagnósticos e informes directamente dentro de sistemas clínicos especializados en lugar de depender de portales independientes. También eleva las expectativas de una interoperabilidad más estrecha entre los flujos de trabajo de pruebas, la gestión de resultados y los procesos posteriores de decisión clínica.
- Abril de 2025: Abbott anunció la integración de los datos de glucosa de FreeStyle Libre con el registro médico electrónico de Epic, permitiendo a los clínicos ver la información de monitoreo de glucosa dentro de los flujos de trabajo de atención establecidos. Esta integración respalda una adopción más amplia de los flujos de datos de punto de atención y cercanos al paciente al reducir la reconciliación manual y mejorar la continuidad entre entornos hospitalarios y ambulatorios. También incrementa la presión competitiva sobre las plataformas de gestión de datos para mantener una conectividad robusta con los EHR y funciones de gobernanza para el monitoreo longitudinal.
- Mayo de 2024: Radiometer anunció una asociación comercial con Etiometry para integrar la plataforma de inteligencia clínica de Etiometry con los diagnósticos de cuidados agudos de Radiometer, consolidando los resultados de gases en sangre y los parámetros fisiológicos junto con el análisis. La asociación destaca la dirección del mercado hacia la combinación de resultados diagnósticos de punto de atención con capas de inteligencia clínica utilizadas en entornos de alta agudeza. Subraya la demanda de arquitecturas de gestión de datos capaces de alimentar datos de dispositivos casi en tiempo real hacia entornos avanzados de análisis y soporte de decisiones junto a la cama del paciente.


Mercado de Software de Gestión de Datos en el Punto de Atención Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el software utilizado para capturar, transmitir, gestionar y validar los resultados de pruebas en el punto de atención (POCT), de modo que puedan integrarse en los registros de laboratorio y clínicos y utilizarse para la generación de informes y el soporte de decisiones.
Exclusiones del alcance: Esta estimación excluye los instrumentos y consumibles de POCT, y también excluye los sistemas de TI hospitalarios generales que no están diseñados específicamente para la conectividad y gobernanza de datos de POCT.
Descripción general de la segmentación
- Por Modo de Implementación
- Basado en la Nube
- En las Instalaciones
- Híbrido
- Por Usuario Final
- Hospitales / Unidades de Cuidados Críticos
- Centros de Diagnóstico
- Clínicas / Pacientes Ambulatorios
- Atención Domiciliaria
- Otros Usuarios Finales
- Por Aplicación
- Dispositivos de Enfermedades Infecciosas
- Monitoreo de Glucosa
- Monitoreo de la Coagulación
- Análisis de Orina
- Monitoreo Cardiometabólico
- Marcadores Tumorales
- Hematología
- Otras Aplicaciones de Punto de Atención
- Por Componente
- Plataforma de Software
- Middleware
- Servicios
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental se utilizó para establecer límites de mercado claros y construir rangos de entrada prácticos antes de hablar con expertos. Consultamos normas y bases de evidencia públicas de salud y TI, incluidas las bases de datos públicas de la FDA para el contexto de los dispositivos, materiales de CMS para la orientación de reembolso, documentación de los CDC para casos de uso de pruebas de enfermedades infecciosas y materiales de HL7 para comprender las expectativas de interoperabilidad.
Para anclar las señales de adopción, también revisamos fuentes como las estadísticas de salud de la OCDE, las directrices de laboratorio hospitalario disponibles públicamente, la literatura revisada por pares sobre control de calidad y conectividad de POCT, y divulgaciones periódicas como informes anuales y presentaciones a inversores de grupos relevantes de software y diagnósticos. Se utilizaron suscripciones de pago de manera selectiva para datos financieros e inteligencia de empresas, búsquedas de patentes y verificaciones de importación y exportación a nivel de envíos cuando ayudaron a validar supuestos direccionales. Estos ejemplos no son exhaustivos, y también se utilizaron fuentes públicas adicionales para la recopilación de datos, la verificación cruzada y la aclaración de definiciones.
Entrevistas primarias y encuestas
El trabajo primario se centró en cómo se compra, se fija el precio y se renueva el software de conectividad de POCT en hospitales, redes de diagnóstico y entornos ambulatorios, ya que la estructura del contrato puede desplazar el momento del reconocimiento de ingresos. Hablamos con una combinación de ejecutivos enfocados en software, líderes de producto e interoperabilidad, y gerentes operativos (incluidos coordinadores de laboratorio y POCT) para confirmar qué se cuenta como gestión de datos de POCT frente a módulos adyacentes de LIS, middleware o EMR. Para la cobertura global, equilibramos las discusiones entre sistemas de salud maduros y de adopción rápida, de modo que los supuestos pudieran probarse frente a las realidades locales de flujo de trabajo y regulatorias.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 12% | APAC: 41% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 33% | EMEA: 32% |
| Actores más pequeños: 17% | Gerentes: 55% | Américas: 27% |
Dimensionamiento y previsión de mercado
El dimensionamiento parte de una construcción descendente del conjunto de demanda que reconstruye cuántos sitios de POCT necesitan conectividad y con qué frecuencia se generan y se enrutan los resultados hacia los registros clínicos, lo que luego se traduce en el gasto esperado en plataformas de software, middleware y servicios. Después corroboramos los totales utilizando aproximaciones ascendentes selectivas, como el muestreo de tamaños típicos de contrato por tipo de sitio y su comparación con una agregación de los ingresos observables de los proveedores cuando las divulgaciones lo permiten.
Las entradas clave que dieron forma al modelo incluyeron la base instalada de analizadores de POCT por entorno de atención, la proporción de sitios conectados a flujos de trabajo de LIS y EMR, la división entre implementaciones en la nube y locales, la lógica de precios típica (suscripción frente a licencia perpetua más mantenimiento) y la intensidad de servicios para implementación e integración. Cuando las entradas primarias variaban por región, los supuestos se normalizaron utilizando la conversión de divisas en un momento coherente y luego se probaron frente a los patrones de adquisición locales. Las previsiones se produjeron mediante un análisis de escenarios que vincula los factores anteriores con el ritmo de adopción, los ciclos de presupuesto de TI y los requisitos de integración, y luego se refinaron con base en el consenso de expertos sobre lo que es realista dentro de la ventana de previsión. Cuando un rastro ascendente estaba incompleto (por ejemplo, ingresos privados no divulgados), llenamos los vacíos utilizando rangos conservadores para los ASP y las tasas de adopción, y luego volvimos a verificar los resultados frente a indicadores del lado de la demanda.
Validación de datos y ciclo de actualización
La validación se gestionó mediante múltiples verificaciones para que los resultados sean rastreables a señales de mercado reales y no solo a un supuesto. Comparamos los resultados del modelo con indicadores independientes, como programas públicos de digitalización, mandatos de interoperabilidad, señales de crecimiento en la utilización de POCT en las guías de atención publicadas y cambios observados en la contratación de software, y luego revisamos cualquier valor atípico antes de la aprobación final.
Se utilizó una segunda revisión de analista para poner a prueba las conversiones de divisas, las progresiones de precios y la división entre los ingresos de plataforma y de servicios, y se activaron llamadas de seguimiento cuando los comentarios de las entrevistas divergían de manera significativa de los rangos basados en investigación documental. El informe se actualiza en un ciclo anual, con actualizaciones intermedias cuando eventos importantes cambian los presupuestos, la regulación o la adopción tecnológica. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la vista más actualizada.
Comparación de la estimación de Mordor Intelligence del mercado de software de gestión de datos en el punto de atención con otras estimaciones publicadas
Los valores de mercado publicados para el software de gestión de datos de POCT pueden variar porque la categoría se sitúa junto a LIS, middleware y TI clínica más amplia, y cada editor traza la línea de manera diferente. Las diferencias también provienen de cómo se cronometran los ingresos por suscripción, cómo se tratan los servicios y si la conversión de divisas está alineada con un punto coherente del año.
En nuestro trabajo, se aplica un ciclo de actualización estricto a las progresiones de precios y el momento de la conversión de divisas, y luego los totales se vuelven a verificar utilizando señales de estructura de contrato y combinación de implementación. Como resultado, la cifra de 2026 utilizada aquí difiere de las cifras que se basan en puntos de precio más antiguos o un alcance de TI más amplio, que es la elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,27 mil millones de USD (2026) | |
| Editor Comercial A | 1,00 mil millones de USD (2023) | Utiliza un año base anterior y un horizonte más largo, y el alcance no está claramente separado de los módulos de TI de salud adyacentes, lo que puede comprimir o expandir el valor inicial según lo que se incluya. |
| Rastreador de la Industria B | 0,78 mil millones de USD (2024) | Cubre los sistemas de gestión de datos en el punto de atención utilizando una definición más estrecha y un enfoque de segmentación diferente, y puede subestimar los servicios y las implementaciones intensivas en integración que elevan los ingresos en despliegues hospitalarios empresariales. |
La dispersión en los valores publicados se debe principalmente a las decisiones sobre los límites (solo software frente a sistemas más amplios), además de cómo se reconocen los ingresos recurrentes y los servicios a lo largo de los años. Al mantener coherentes los precios, la combinación de implementación y el momento de la conversión de divisas, y luego verificar de forma cruzada con señales de adopción del lado de la demanda, la estimación se mantiene transparente y repetible para la toma de decisiones.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de software de gestión de datos en el punto de atención en 2026?
El mercado se sitúa en USD 1,27 mil millones en 2026 y está en camino de alcanzar USD 2,43 mil millones en 2031.
¿Cuál es la CAGR esperada para las plataformas de datos en el punto de atención hasta 2031?
Se proyecta que los ingresos de la industria crezcan a una tasa de crecimiento anual compuesta del 13,79% hasta 2031.
¿Qué modelo de implementación está creciendo con mayor rapidez?
Las implementaciones basadas en la nube muestran el crecimiento más rápido, avanzando a una CAGR del 15,88% a medida que los hospitales trasladan las cargas de trabajo fuera de sus instalaciones.
¿Por qué se considera Asia Pacífico la región de crecimiento más atractiva?
Los impulsos gubernamentales de digitalización, incluyendo Ayushman Bharat de India y China Saludable 2030 de China, impulsan una CAGR del 16,52% para la región.
¿Qué segmento de aplicación se está expandiendo con mayor rapidez?
Los dispositivos de prueba de enfermedades infecciosas lideran el crecimiento, aumentando a una CAGR del 15,46% respaldados por las políticas de administración de antimicrobianos.
¿Cuáles son las principales barreras para la adopción?
Los altos costos de integración y los requisitos de cumplimiento en ciberseguridad siguen siendo los principales obstáculos para los posibles compradores.
Última actualización de la página el:



