
Tamaño y Participación del Mercado de Fotoiniciadores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.31 % |
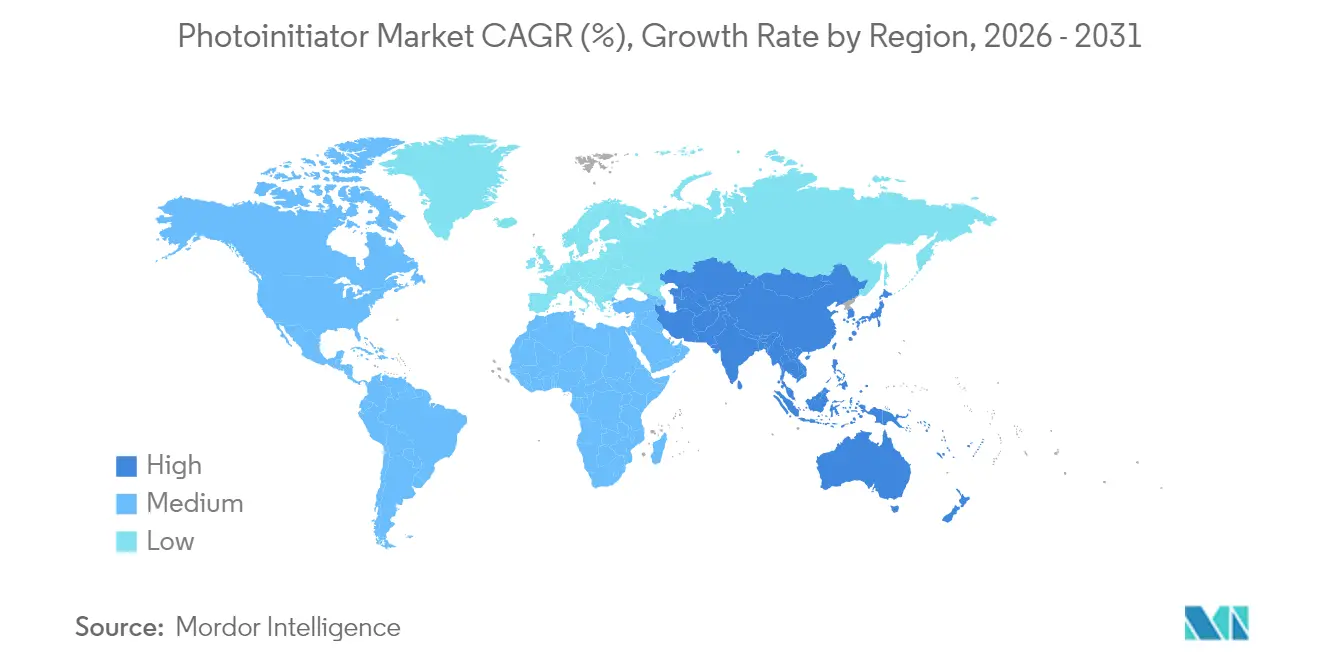
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
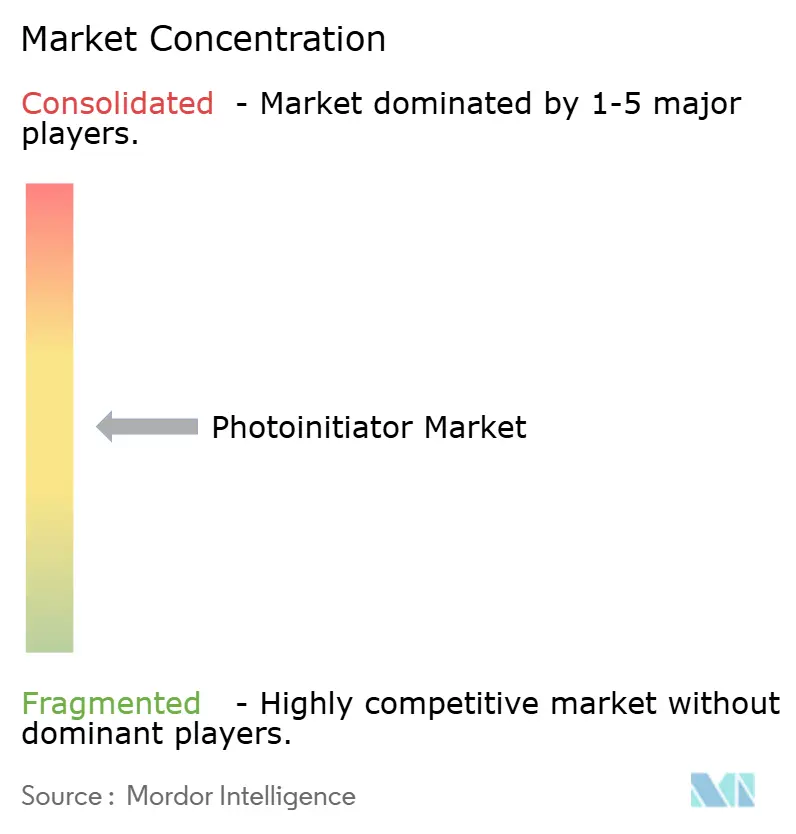
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fotoiniciadores por Mordor Intelligence
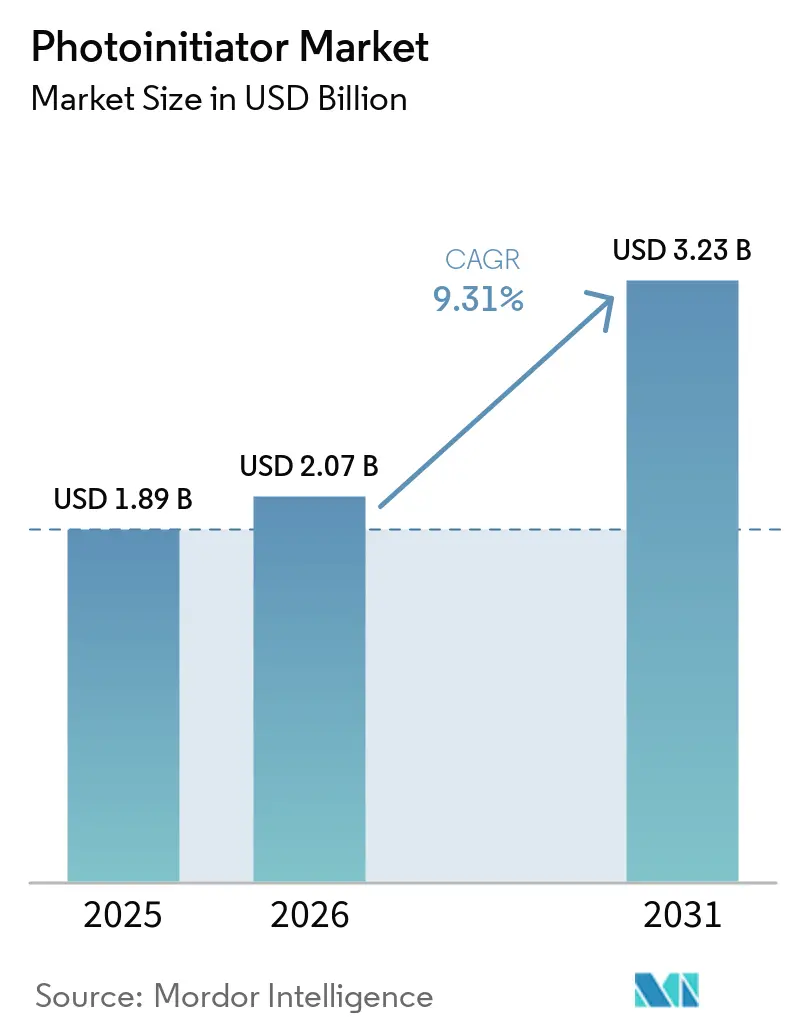
El tamaño del Mercado de Fotoiniciadores se valoró en 1,89 mil millones de USD en 2025 y se estima que crecerá desde 2,07 mil millones de USD en 2026 hasta alcanzar 3,23 mil millones de USD en 2031, a una CAGR del 9,31% durante el período de pronóstico (2026-2031). Los procesos de curado centrados en LED están reemplazando las lámparas de mercurio de amplio espectro, por lo que los formuladores están rediseñando los paquetes de fotoiniciadores para absorber eficientemente en longitudes de onda de 365 nm a 405 nm. La demanda también se está expandiendo a medida que el curado UV migra desde recubrimientos e impresión hacia el ensamblaje de electrónica, la impresión 3D y los dispositivos biomédicos. Los fabricantes que dominan la compatibilidad con LED, la baja migración y el cumplimiento normativo se diferencian ahora en el mercado, mientras que la volatilidad de las materias primas para los óxidos de acilfosfina añade presión sobre los costos. Asia Pacífico sigue siendo el centro neurálgico de fabricación, manteniendo el mercado de fotoiniciadores estrechamente vinculado a las cadenas de suministro regionales de electrónica y embalaje.
Conclusiones Clave del Informe
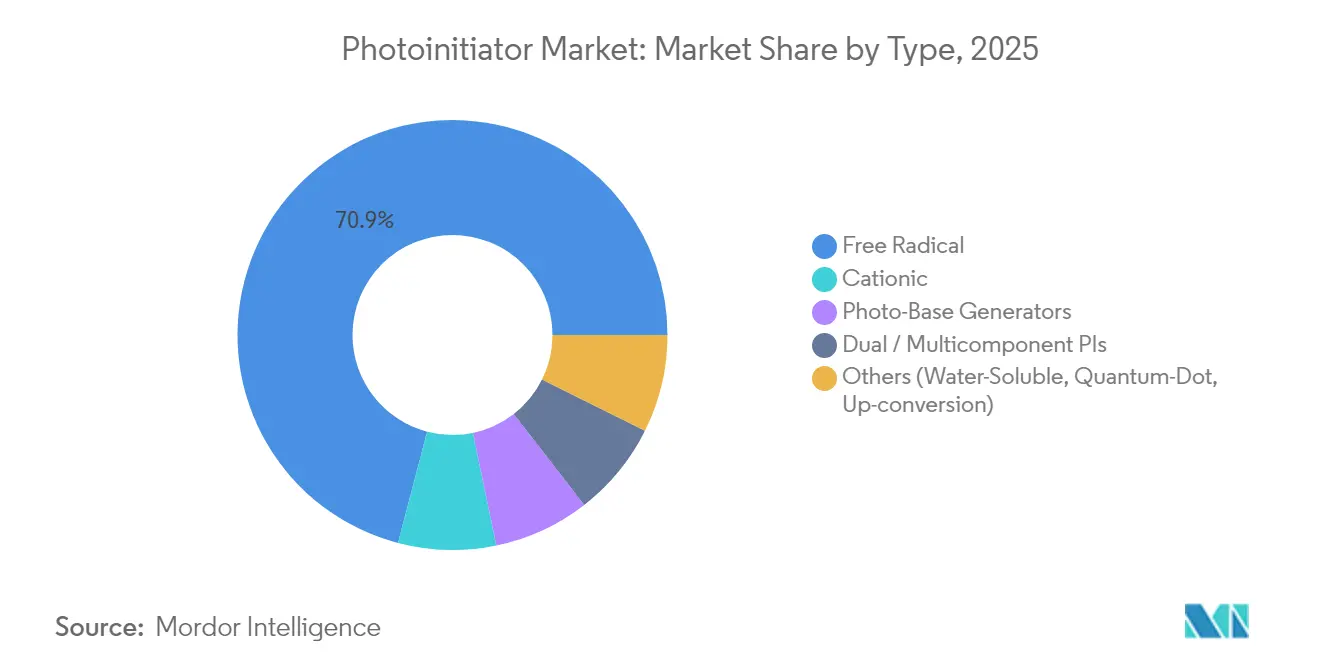
- Por tipo, los fotoiniciadores de radicales libres representaron el 70,92% de la participación del mercado de fotoiniciadores en 2025, y el segmento registra una CAGR del 10,12% hasta 2031.
- Por fuente de luz, las lámparas de mercurio UV representaron el 54,60% del tamaño del mercado de fotoiniciadores en 2025, pero los sistemas UV-LED registran el crecimiento más rápido con una CAGR del 9,98%.
- Por aplicación, los recubrimientos aportaron una participación de ingresos del 43,78% en 2025, mientras que se proyecta que la impresión 3D y la fabricación aditiva se expandirán a una CAGR del 10,05%.
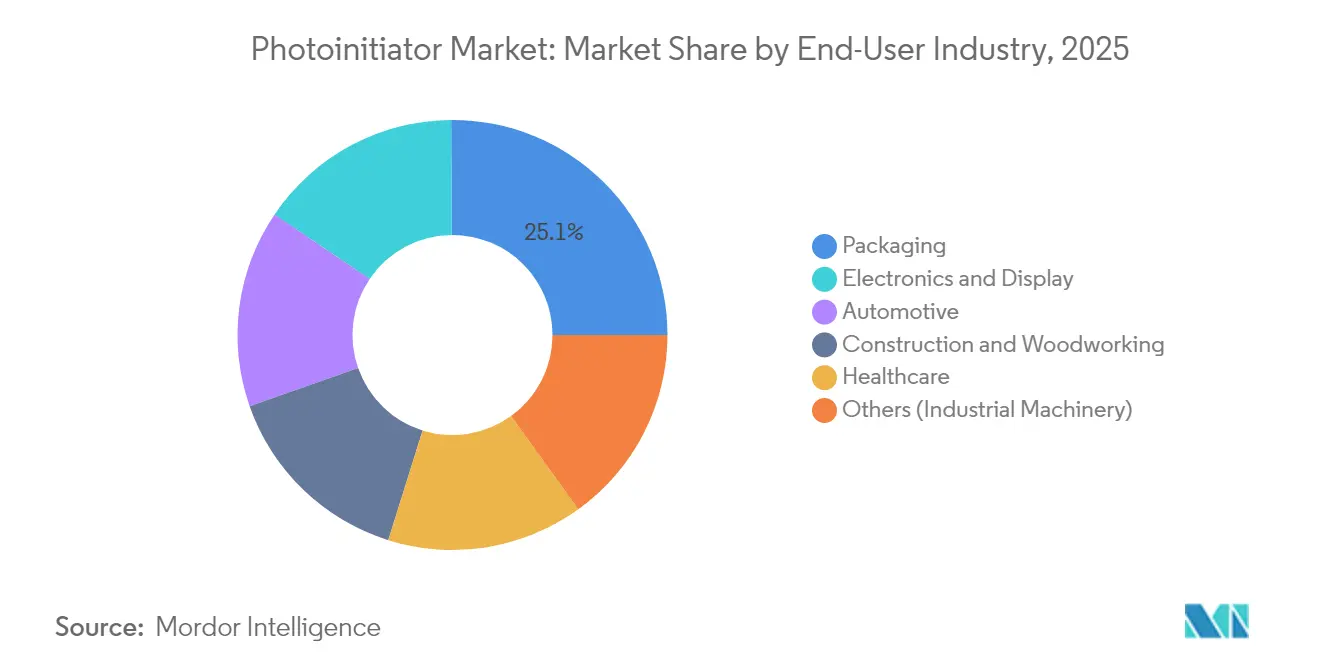
- Por industria de usuario final, el embalaje capturó el 25,10% del tamaño del mercado de fotoiniciadores en 2025, mientras que las aplicaciones de electrónica y pantallas lideran el crecimiento con una CAGR del 10,74%.
- Por geografía, Asia Pacífico controló el 39,55% de la participación del mercado de fotoiniciadores en 2025 y se espera que ascienda a una CAGR del 11,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Demanda creciente de impresión y embalaje UV-LED | +2.8% | Global, con concentración en Asia Pacífico y Europa | Mediano plazo (2-4 años) |
| Expansión de fotopolímeros para impresión 3D | +2.1% | América del Norte y Europa, con expansión hacia Asia Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de aplicaciones de curado por luz dental y biomédico | +1.6% | Global, con segmentos premium en mercados desarrollados | Mediano plazo (2-4 años) |
| Impulso regulatorio hacia recubrimientos industriales libres de COV | +1.4% | América del Norte y UE, con efecto indirecto en Asia Pacífico | Corto plazo (≤ 2 años) |
| Curado UV en línea en ensamblaje de electrónica de alta velocidad | +1.2% | Núcleo de Asia Pacífico, con expansión hacia México y Europa del Este | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Impresión y Embalaje UV-LED
Las unidades UV-LED emiten luz de banda estrecha a 365-405 nm con mayor densidad de fotones, por lo que los convertidores de embalaje deben cambiar a iniciadores como el bis(2,4,6-trimetilbenzoil)-fenilfosfina óxido (BAPO) que muestran una fuerte absorción en esa ventana y fotoblanquean rápidamente para curaciones profundas. El cumplimiento en contacto con alimentos intensifica la necesidad de grados de baja migración, y la dirección regulatoria en los Estados Unidos y la Unión Europea continúa restringiendo los límites de COV, acelerando el cambio hacia LED[1]. Los proveedores que invierten temprano en formulaciones listas para LED obtienen un estatus preferencial en las renovaciones de salas de impresión en líneas de etiquetas y embalaje flexible.
Expansión de Fotopolímeros para Impresión 3D
Las impresoras de procesamiento de luz digital (DLP) y estereolitografía (SLA) ingresan ahora a volúmenes de fabricación, exigiendo iniciadores que funcionen en resinas pigmentadas, de alta viscosidad o rellenas de cerámica sin sacrificar la fidelidad dimensional. Los paquetes de transferencia de carga solubles en agua permiten construcciones de hidrogel compatibles con células, mientras que las formulaciones de BAPO de baja carga (0,1-0,5 % en peso) proporcionan propiedades mecánicas más sólidas y tiempos de capa más rápidos que los sistemas de canforquinona de generaciones anteriores.
Crecimiento de Aplicaciones de Curado por Luz Dental y Biomédico
Los composites dentales están dejando de usar la canforquinona de tinte amarillo en favor de los óxidos de acilfosfina como TPO y BAPO que curan bajo LED de 405 nm y mantienen los tonos neutros. Sin embargo, los estudios de citotoxicidad muestran una variación notable: BAPO presenta la mayor puntuación en estrés celular, mientras que MBF y TPOL registran perfiles más seguros, lo que lleva a los formuladores a equilibrar la cinética de curado y la biocompatibilidad. Los iniciadores basados en germanio ofrecen menor toxicidad y absorción desplazada al rojo, pero siguen siendo costosos y de nicho.
Impulso Regulatorio hacia Recubrimientos Industriales Libres de COV
Las normas de América del Norte y Europa para recubrimientos arquitectónicos y de mantenimiento ahora limitan los COV de manera tan estricta que los sistemas UV de 100% sólidos se han convertido en la regla para los componentes metálicos y plásticos. Los acrilatos de poliuretano impulsados por BAPO cumplen los umbrales de corrosión y resistencia al rayado sin disolventes, mientras que los recubrimientos UV acuosos basados en tiol-eno logran el curado completo a la luz solar con solo un 3% en peso de carga de iniciador. Los sistemas asistidos por nanopartículas de conversión ascendente también abren el curado en el infrarrojo cercano para secciones de más de 2,5 cm de espesor.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Preocupaciones de toxicidad en derivados de benzofenona y TPO | -1.8% | Global, con aplicación más estricta en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Aumento de los precios de las materias primas para los óxidos de acilfosfina | -1.2% | Global, con impacto particular en los mercados asiáticos sensibles al costo | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de precursores especiales de fotoiniciadores | -0.8% | Global, con riesgo de concentración en proveedores químicos especializados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Toxicidad en Derivados de Benzofenona y TPO
Health Canada ha catalogado la benzofenona como tóxica en el Anexo 1, citando posibles impactos renales y hepáticos, y los reguladores estudian medidas similares para los derivados de TPO, lo que impulsa a los convertidores a reducir gradualmente los grados sospechosos[2]. Para anticiparse, los formuladores exploran estructuras de benzoxazin-2-ona que mantienen altos rendimientos cuánticos evitando al mismo tiempo los factores desencadenantes de clasificación.
Aumento de los Precios de las Materias Primas para los Óxidos de Acilfosfina
Una base mundial de productores reducida para los intermediarios organofosfóricos significa que las interrupciones o los picos de flete se trasladan directamente a los precios del BAPO o el TPO-L. Las acciones comerciales sobre los insumos de sistemas epoxi durante 2024 añadieron mayor volatilidad, por lo que los mezcladores de resinas comenzaron a probar variantes líquidas de BAPO que facilitan la manipulación y la dosificación, aunque siguen cotizando con prima.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio de los Radicales Libres Impulsa la InnovaciónLos iniciadores de radicales libres generaron el 70,92% del mercado de fotoiniciadores en 2025 y se proyecta que crecerán a una CAGR del 10,12% hasta 2031. Su compatibilidad con sistemas de acrilato y metacrilato sustenta los recubrimientos, las tintas y las resinas para impresión 3D en todas las regiones. Los iniciadores catiónicos conservan nichos en el encapsulado de electrónica y los recubrimientos de fibra óptica que requieren baja contracción, mientras que los generadores de fotobase emergentes resuelven los problemas de inhibición por oxígeno en aplicaciones de alta flexibilidad.
El diseño guiado por estructura genera ahora variantes de óxido de acildifenilfosfina (ADPO) que absorben fuertemente a 395 nm pero liberan subproductos de amarillamiento menores que los grados BAPO de generaciones anteriores. Los sistemas de dos componentes que combinan sales de yodonio con fotosensibilizadores de meta-terfenilo amplían aún más las posibilidades de luz visible. Como resultado, el tamaño del mercado de fotoiniciadores para grados de radicales libres podría superar los USD 2,24 mil millones en 2031 si la adopción continúa en su curva actual.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Compatibilidad con Fuente de Luz:
La Transición hacia LED Se AceleraAunque las lámparas de mercurio todavía ocupan el 54,60% de las líneas de curado instaladas, los módulos LED anclan ahora las nuevas inversiones y registrarán una CAGR del 9,98%. Su funcionamiento frío, el ciclo de encendido y apagado instantáneo y su menor consumo energético resuenan con los convertidores bajo mandatos de reducción de carbono. El cambio obliga a los formuladores a adaptar los picos de absorción: los híbridos de cumarina-yodonio responden a 365 nm, las α-dicetonas de carbazolilo funcionan bajo 405 nm-460 nm y las estrategias de conversión ascendente desbloquean el curado a longitudes de onda de 780 nm.
En cinco años, se espera que el tamaño del mercado de fotoiniciadores vinculado a plataformas LED supere la demanda de lámparas de mercurio, aunque las líneas heredadas seguirán funcionando hasta que las lámparas lleguen al final de su vida útil. Los proveedores que equilibren carteras de doble plataforma amortigüen la volatilidad de los ingresos durante esta transición.
Por Aplicación:
El Liderazgo de los Recubrimientos Enfrenta la Disrupción de la Impresión 3DLos recubrimientos representaron el 43,78% del mercado de fotoiniciadores en 2025 y siguen siendo el eje principal de generación de ingresos. Los acabados transparentes para automóviles, las latas metálicas y los suelos de madera aprovechan el curado UV para el rendimiento, la durabilidad y el cumplimiento de los COV. Los sustratos metálicos se benefician especialmente a medida que las películas de acrilato al 100% alcanzan la dureza total en segundos y proporcionan una resistencia superior al astillado.
Sin embargo, la impresión 3D registra el mayor impulso con una CAGR del 10,05%. La participación del mercado de fotoiniciadores para procesos aditivos puede seguir siendo de un solo dígito, aunque las líneas SLA y DLP a escala de producción exigen iniciadores capaces de curar suspensiones pigmentadas o rellenas de cerámica sin deformación. Los paquetes de tres componentes activados por safranina ofrecen alta resolución y baja contracción, posicionándolos para moldes aeroespaciales y dentales.
Por Industria de Usuario Final:
El Crecimiento de la Electrónica Supera la Base del EmbalajeEl embalaje representó el 25,10% del mercado de fotoiniciadores en 2025 gracias a las etiquetas, los cartones plegables y las películas flexibles que dependen de tintas de curado rápido. Sin embargo, la electrónica y las pantallas superarán a todos los demás sectores con una CAGR del 10,74%. Las fábricas de semiconductores especifican iniciadores de ultra-alta pureza con contenido iónico controlado para proteger los rendimientos de las obleas, y los fabricantes de pantallas necesitan formulaciones que eviten la migración bajo operación de alto brillo.
Los dispositivos médicos y los productos dentales ocupan un nicho premium que exige el cumplimiento de la norma ISO 10993 y curaciones con luz azul para minimizar la carga térmica sobre los tejidos. El crecimiento automotriz se origina en el vidrio unido por UV, el encapsulado de baterías y los interiores resistentes al rayado, extendiendo la penetración de los fotoiniciadores más allá de los acabados transparentes exteriores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Fotoiniciadores en APAC
Asia Pacífico controló el 39,55% del mercado de fotoiniciadores en 2025 y debería registrar una CAGR del 11,02% hasta 2031. China ancla la producción de PCB y pantallas, Japón refina grados de alta pureza para fabricantes de fotorresistentes, y Corea del Sur impulsa la demanda desde líneas avanzadas de memoria y OLED. El tamaño del mercado de fotoiniciadores en Asia podría superar los 1,28 mil millones de USD en 2031, a medida que los convertidores regionales invierten en modernizaciones de LED para reducir el consumo energético.
Mercado de Fotoiniciadores en América del Norte
América del Norte se centra en nichos de alto valor y regulados —composites aeroespaciales, productos desechables para el sector sanitario y gráficos especiales— donde el rendimiento importa más que el coste. El giro de BASF hacia el acrilato de etilo de base biológica sustenta una tendencia más amplia de incorporar monómeros renovables en sistemas UV, y los límites de migración de la Administración de Alimentos y Medicamentos de los Estados Unidos orientan la selección de fotoiniciadores.
Mercado de Fotoiniciadores en Europa
Europa prioriza el cumplimiento de REACH y los objetivos de economía circular. Los fabricantes de automóviles con sede en Alemania y Francia adoptan recubrimientos UV para acortar los ciclos de horneado y reducir la huella de CO₂. El escrutinio legislativo sobre la benzofenona, el TPO y los posibles disruptores endocrinos mantiene a los formuladores europeos en una vía rápida hacia estructuras más seguras. En consecuencia, la región invierte fuertemente en I+D de fotoiniciadores cuánticos y de base biológica.
Panorama regulatorio
La supervisión regulatoria europea sigue anclada en los procesos de evaluación y restricción de sustancias de ECHA REACH, que pueden afectar la disponibilidad de fotoiniciadores tradicionales de bajo peso molecular como la benzofenona y el tioxantona de isopropilo debido a inquietudes de migración en envases en contacto con alimentos. En 2025, las políticas arancelarias de EE. UU. y las contramedidas comerciales aumentaron la incertidumbre en los costos de importación y llevaron a los productores a reexaminar sus estrategias de producción regional.
Más allá de REACH, marcos globales como TSCA y OSHA continúan exigiendo pruebas rigurosas y reformulaciones, lo que eleva los costos de cumplimiento para las cetonas aromáticas y los fotoiniciadores de óxido de fosfina.
Análisis de la cadena de valor
La cadena de valor comienza con intermedios petroquímicos y organofosforados que alimentan la síntesis de las principales químicas de fotoiniciadores, como cetonas aromáticas, tioxantonas y óxidos de acilfosfina. Los fabricantes de fotoiniciadores suministran luego grados estándar y mezclas personalizadas a los formuladores de tintas, recubrimientos, adhesivos y resinas de impresión 3D curables por UV, que son transformados por impresores y recubridores e incorporados en usos finales que abarcan el envasado, la electrónica y pantallas, la automoción, la construcción y la salud.
Los plazos de entrega para los grados estándar rondan entre 4 y 8 semanas, y se extienden de 12 a 18 semanas para formulaciones especiales o personalizadas.
Panorama Competitivo
El mercado de fotoiniciadores permanece moderadamente concentrado. BASF, Arkema e IGM Resins poseen sólidas carteras que abarcan grados de radicales libres, catiónicos y especiales para LED. La adquisición de Lambson por parte de Arkema por EUR 45 millones en 2019 fortaleció su catálogo de composites e impresión 3D. BASF aprovecha la integración ascendente de monómeros para amortiguar los picos de materias primas, mientras que IGM Resins se diferencia a través de la producción regional y las mezclas personalizadas.
Los proveedores asiáticos como Changzhou Tronly y Tianjin Jiuri compiten intensamente en iniciadores de radicales libres de commodities, beneficiando a los convertidores sensibles al costo. Los nuevos participantes especializados apuntan a formulaciones seguras en migración o dispersables en agua; el lanzamiento en 2023 de un iniciador compatible con agua por parte de Everlight Chemical ilustra esta estrategia de nicho. Las solicitudes de propiedad intelectual en iniciadores basados en acilgermanio y carburo indican una cartera de soluciones de luz visible preparadas para desafiar a los titulares.
Líderes de la Industria de Fotoiniciadores
-
Arkema
-
IGM Resins
-
Tianjin Jiuri New Materials Co. Ltd
-
BASF
-
ADEKA Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fotoiniciadores Empresas cubiertas en este informe
- ADEKA Corporation
- Allnex GmbH
- Arkema
- BASF
- Changzhou Tronly New Electronic Materials Co., Ltd.
- Clariant AG
- Covestro AG
- DOUBLE BOND CHEMICAL IND. CO., LTD
- Environ Speciality Chemicals Pvt. Ltd.
- Eutec Chemicals Co. Ltd.
- Evershine Chemical Industries
- IGM Resins
- New Sun Poly Tec Co. Ltd
- Polynaisse (Shanghai Baorun Chemical Co., Ltd.)
- Rahn AG
- TCI Chemical Co.
- Tianjin Jiuri New Materials Co. Ltd
- Zhejiang Yangfan New Materials Co. Ltd
Oportunidades de mercado y perspectivas futuras
Los formuladores están avanzando hacia fotoiniciadores autocurables y poliméricos para aplicaciones sensibles en contacto con alimentos y en el sector médico, como se refleja en Photomer SC91 de iGM Resins y Omnipol BL 582, orientados a una baja migración y una mayor velocidad de proceso. Las químicas de curado optimizadas para LED también continúan impulsando la evolución de las formulaciones, y Asia-Pacífico se mantiene tanto como centro de demanda como polo de producción para la electrónica y el envasado.
A medida que la distribución se expande hacia India y otros canales regionales, los proveedores pueden respaldar ciclos de calificación más rápidos y ofrecer servicio técnico local para sistemas compatibles con UV-LED.
Desarrollos recientes de la industria en Mercado de Fotoiniciadores
- Julio de 2026: una parte del proyecto de 18.340 t/año de materiales de fotocurado e intermedios de fotorresistencia en Shandong Jiuri Chemical Technology Co. Ltd. ha entrado en fase de producción. Tianjin Jiuri New Materials Co. Ltd. informó la actualización, lo que indica un fortalecimiento de las cadenas de suministro locales para materiales curables por UV relacionados con la electrónica.
- Febrero de 2026: Arkema y Senior firmaron un memorando de entendimiento para colaborar en materiales de baterías de próxima generación, incluidos recubrimientos de separadores y tecnologías relacionadas con adhesivos. La colaboración se alinea con las necesidades más amplias de desarrollo de adhesivos y recubrimientos curables por UV en las cadenas de suministro de electrificación.
- Diciembre de 2025: IGM Resins anunció una asociación de distribución exclusiva con IDCC Global Chem Private Limited para India, vigente a partir del 1 de enero de 2026. El acuerdo respalda una calificación más rápida de los clientes y soporte técnico para formulaciones curables por UV en una base de conversión en crecimiento.
Mercado de Fotoiniciadores Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado se define como los ingresos generados por fotoiniciadores utilizados para desencadenar la polimerización en sistemas de curado UV y UV-LED en tintas, recubrimientos, adhesivos y formulaciones relacionadas, y se mide en términos de valor global en USD.
Exclusiones del alcance: El dimensionamiento excluye equipos UV, lámparas y resinas/oligómeros, a menos que el valor sea específicamente atribuible al contenido de fotoiniciadores.
Descripción General de la Segmentación
- Por Tipo
- Radicales Libres
- Catiónico
- Generadores de Fotobase
- IFs Duales / Multicomponentes
- Otros (Solubles en Agua, Quantum-Dot, Conversión Ascendente)
- Por Compatibilidad con Fuente de Luz
- Lámparas de Mercurio UV
- UV-LED (UVA)
- LED Visible / Luz Azul
- Infrarrojo Cercano (Asistido por Conversión Ascendente)
- Por Aplicación
- Adhesivos y Selladores
- Tintas de Impresión
- Recubrimientos
- Impresión 3D / Fabricación Aditiva
- Otros
- Por Industria de Usuario Final
- Embalaje
- Automotriz
- Construcción y Carpintería
- Atención Sanitaria
- Electrónica y Pantallas
- Otros (Maquinaria Industrial)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del mapa de demanda para el curado UV y luego lo vincula al consumo de fotoiniciadores por aplicación. Utilizamos fuentes públicas como las estadísticas de productos químicos y minerales del USGS, los datos de comercio de UN Comtrade, los registros de importaciones y aranceles de la Comisión de Comercio Internacional de los EE. UU., los expedientes de la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) y los recursos de sustancias químicas de la EPA para anclar el suministro, la dirección del flujo comercial y los puntos de presión regulatoria.
Para establecer supuestos realistas de precios y mezcla, también revisamos informes anuales de empresas y presentaciones para inversores, bases de datos de patentes y artículos técnicos de revistas que cubren el curado por radiación y la química de polímeros. Cuando es necesario, se utilizan suscripciones de pago para estados financieros de empresas y bases de datos de importaciones/exportaciones a nivel de envíos para verificar la escala de los productores y las señales de abastecimiento regional. Esta lista es meramente ilustrativa y se consultaron otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales sobre la rapidez con que el UV-LED está reemplazando las lámparas de mercurio, y cómo eso modifica la carga, las mezclas y los precios de los fotoiniciadores en los contratos reales. Hablamos con una combinación de partes interesadas en materias primas, formuladores y usuarios finales en los principales centros de fabricación, y luego verificamos nuevamente cualquier variación amplia con preguntas de seguimiento antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 13% | APAC: 47% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 43% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 44% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda de curado UV se reconstruye por aplicación utilizando indicadores de producción y comercio, y luego se traduce en valor de fotoiniciadores utilizando tasas de inclusión típicas en formulaciones y rangos de precios regionales. Corroboramos esos totales con verificaciones selectivas de abajo hacia arriba, incluida una consolidación de los ingresos visibles de los proveedores donde existen divulgaciones, y una lógica de precio de venta promedio por volumen muestreada a partir de conversaciones con el canal, que luego se utilizan para ajustar los valores atípicos.
Los insumos clave del modelo incluyen las tendencias de producción de tintas y recubrimientos curables con UV, el ritmo de adopción del UV-LED por parte de las líneas de impresión y recubrimiento industrial, las tasas promedio de carga de fotoiniciadores por familia química, la sustitución impulsada por la regulación hacia grados de baja migración y el movimiento de precios regional vinculado a los intermedios clave. Dado que varios factores impulsores se mueven juntos, el pronóstico se ejecuta mediante análisis de escenarios con un pequeño conjunto de variables acordadas (como la penetración del UV-LED, los volúmenes de impresión de embalajes y la progresión del precio de venta promedio). Los escenarios se calibran según lo que los entrevistados esperan como el camino más probable. Cuando falta un dato de abajo hacia arriba para un país o una aplicación de nicho, la brecha se maneja mediante ratios de proxy utilizando una intensidad de uso final similar y una exposición comercial comparable, y luego se revisa frente a las señales de demanda regional.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples verificaciones que buscan discrepancias entre el valor modelado y las señales independientes, como los movimientos comerciales, los anuncios de capacidad y las tendencias de demanda de productos curables con UV en el mercado final. Cualquier salto brusco se investiga y los supuestos se verifican nuevamente con llamadas actualizadas cuando la variación no puede explicarse por el precio, la mezcla o un evento puntual.
Antes de la aprobación final, el modelo pasa por una revisión entre pares, y los números finales se inspeccionan nuevamente para verificar el momento de la conversión de divisas, la consistencia de las unidades y la lógica interanual. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando hay cambios materiales, como acciones regulatorias o un cambio importante en la capacidad. Justo antes de la entrega, realizamos un pase final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Fotoiniciadores de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los fotoiniciadores pueden variar porque las reglas de conteo no siempre son las mismas, incluso cuando el título parece idéntico. Las diferencias generalmente provienen de lo que se incluye en el alcance, cómo se traduce la transición UV-LED en demanda y cómo se convierten y normalizan los precios entre regiones.
Cuando el modelo se actualiza, el momento de la conversión de divisas y la forma en que los precios de venta promedio se escalonan a lo largo del año pueden mover materialmente el valor del año en curso, especialmente porque las fluctuaciones de materias primas y los cambios en la mezcla de grados son comunes en este espacio. La verificación principal que mantiene la estimación vinculada al comportamiento de compra real es que el conjunto de demanda de productos curables con UV y las tasas de carga de fotoiniciadores implícitas se revalidan durante el ciclo de actualización, una elección impulsada por la actualización aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,07 mil millones de USD (2026) | |
| Editorial del Sector A | 0,61 mil millones de USD (2025) | A menudo representa una definición más estrecha centrada en fotoiniciadores comerciales vendidos para usos selectos de curado UV, y puede excluir el consumo cautivo y las mezclas especiales de mayor valor, lo que reduce el valor reportado. |
| Investigación Independiente B | 2,23 mil millones de USD (2025) | Utiliza un año base diferente y puede asumir una expansión más rápida del precio de venta promedio o un mayor incremento de volumen impulsado por UV-LED sin el mismo nivel de verificación cruzada frente a las señales de producción de impresión y recubrimientos en el mercado final, lo que eleva el punto de partida. |
La comparación muestra que las brechas más amplias se explican por los límites del alcance y los mecanismos de año y precio utilizados para traducir los volúmenes en valor en USD. Al mantener el conjunto de demanda vinculado a la actividad del uso final y luego verificar nuevamente los supuestos de precio y carga durante las actualizaciones, el número final permanece rastreable a un pequeño conjunto de insumos repetibles en lugar de factores de escala puntuales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fotoiniciadores?
El tamaño del Mercado de Fotoiniciadores se valoró en 1,89 mil millones de USD en 2025 y se estima que crecerá desde 2,07 mil millones de USD en 2026 hasta alcanzar 3,23 mil millones de USD en 2031, a una CAGR del 9,31% durante el período de pronóstico (2026-2031).
¿Qué está impulsando el rápido crecimiento del mercado de fotoiniciadores?
La transición hacia el curado LED de alta eficiencia energética, la expansión de las aplicaciones de impresión 3D y las estrictas regulaciones de COV impulsan colectivamente la demanda en recubrimientos, embalaje y electrónica.
¿Por qué son importantes los fotoiniciadores compatibles con LED?
Las lámparas LED emiten luz de banda estrecha, por lo que los iniciadores deben absorber intensamente a 365 nm-405 nm para garantizar curaciones rápidas y completas cumpliendo al mismo tiempo los objetivos de ahorro energético.
¿Qué problemas normativos afectan la selección de fotoiniciadores?
Las restricciones sobre la benzofenona y las emisiones de COV impulsan a los formuladores hacia sistemas UV curables de baja migración, no tóxicos y sin disolventes.