
Tamaño y Participación del Mercado de Gestión de Beneficios Farmacéuticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 692.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 897.16 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Beneficios Farmacéuticos por Mordor Intelligence
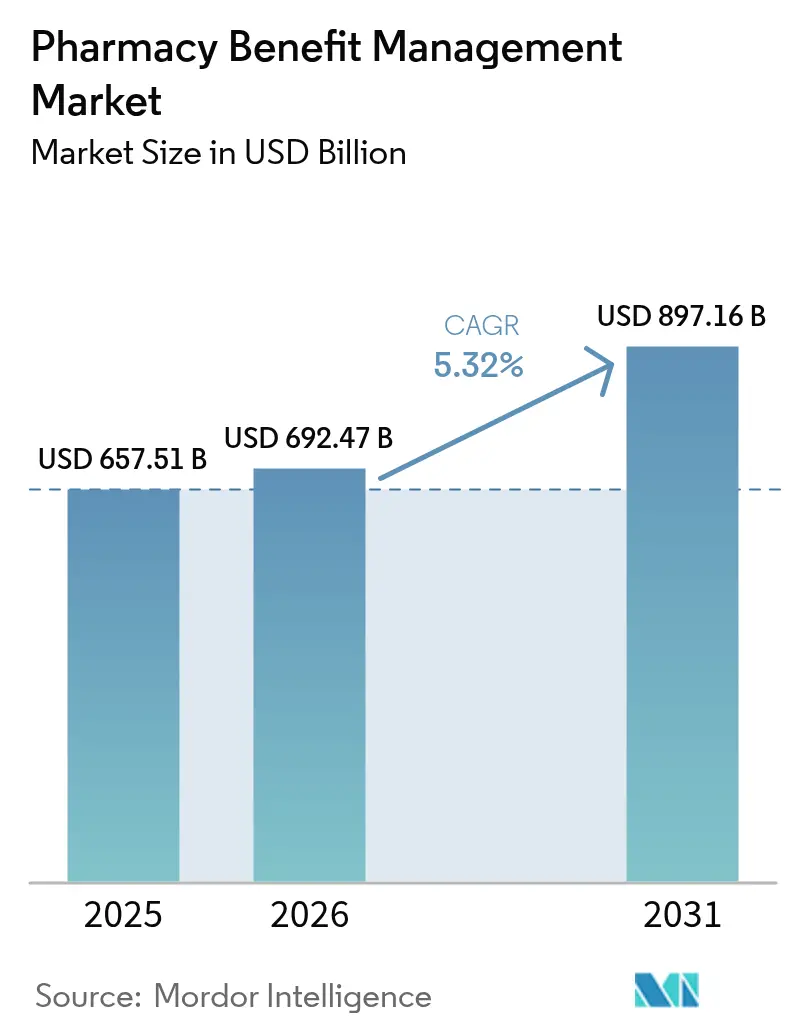
Se espera que el tamaño del mercado de gestión de beneficios farmacéuticos crezca de USD 657,51 mil millones en 2025 a USD 692,47 mil millones en 2026 y se prevé que alcance USD 897,16 mil millones en 2031 a una CAGR del 5,32% durante 2026-2031. El creciente gasto en medicamentos recetados —actualmente el 27,0% de los desembolsos médicos de los empleadores— subraya la creciente dependencia de las organizaciones de gestión de beneficios farmacéuticos (PBM) para el control de costos. El auge también refleja la creciente utilización de medicamentos especializados, el mayor escrutinio de los empleadores sobre los contratos de beneficios y las inversiones tecnológicas que optimizan los flujos de trabajo de reclamaciones y autorización previa. América del Norte lidera el mercado de Gestión de Beneficios Farmacéuticos con una participación de ingresos del 46,3%, mientras que Asia Pacífico registra el crecimiento más rápido a medida que se amplía la cobertura en China e India. La intensidad competitiva sigue siendo alta a medida que las organizaciones de gestión de beneficios farmacéuticos verticalmente integradas consolidan su poder de compra, incluso cuando los nuevos participantes transparentes erosionan los modelos basados en reembolsos.
Conclusiones Clave del Informe
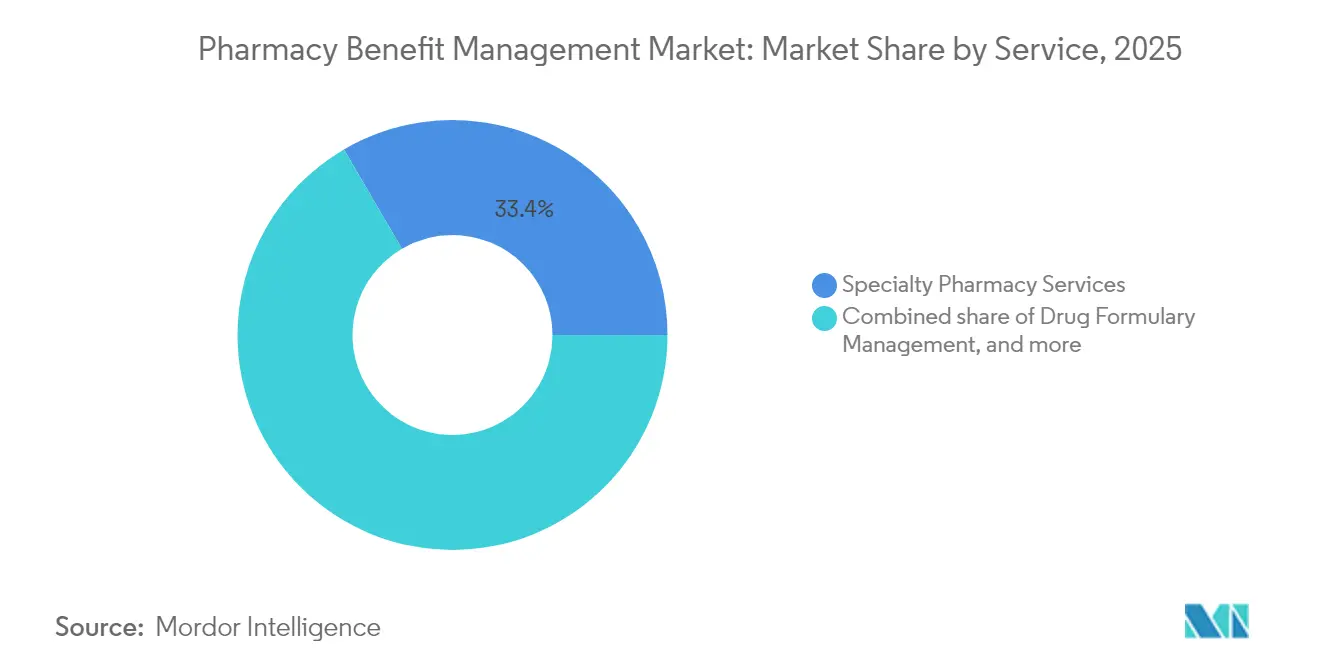
- Por servicio, los servicios de farmacia especializada lideraron con una participación de ingresos del 33,42% en 2025, mientras que el procesamiento de reclamaciones y la adjudicación se proyecta a una CAGR del 7,12% hasta 2031.
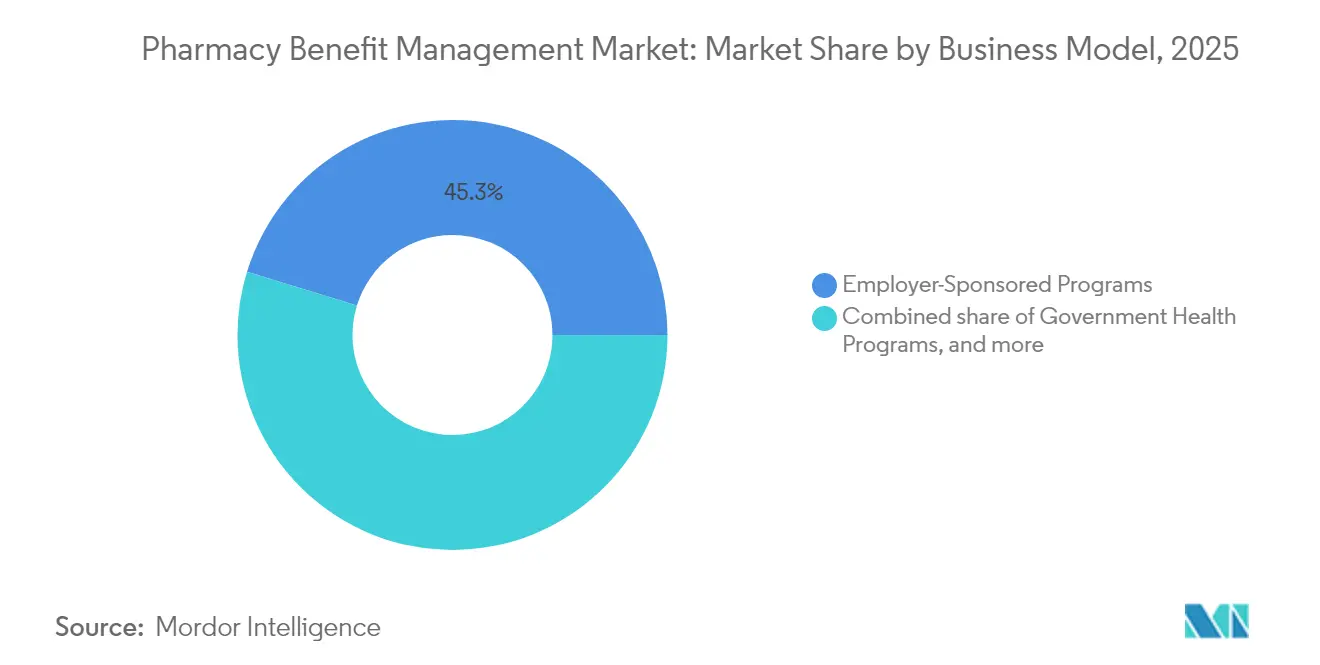
- Por modelo de negocio, los programas patrocinados por empleadores controlaron el 45,25% de la participación del mercado de gestión de beneficios farmacéuticos en 2025; los programas de salud gubernamentales muestran el aumento más rápido con una CAGR del 6,45% hasta 2031.
- Por usuario final, las organizaciones de gestión de beneficios farmacéuticos y las farmacias minoristas conjuntamente mantuvieron una participación del 75,00% en 2025; se proyecta que las farmacias de pedido por correo se expandan a una CAGR del 7,78% hasta 2031.
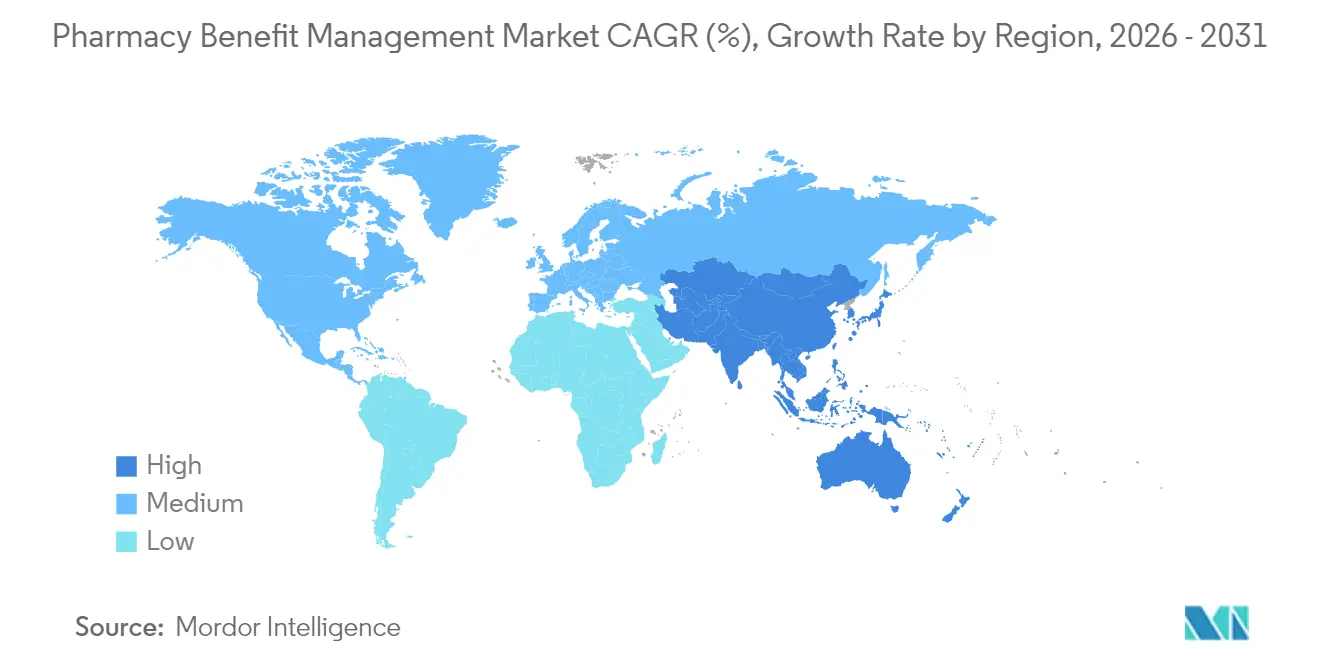
- Por región, América del Norte dominó con el 45,88% en 2025, mientras que se espera que Asia Pacífico registre una CAGR del 7,29%, elevando la región a USD 159,86 mil millones en 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Gestión de Beneficios Farmacéuticos*
| Análisis del Impacto de los Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de los costos de medicamentos especializados | +1.9% | Global | Largo plazo (≥ 4 años) |
| Expansión de los fondos de cobertura pública y privada | +1.3% | América del Norte, Asia Pacífico | Mediano plazo (2-4 años) |
| Transición hacia beneficios farmacéuticos basados en valor | +1.1% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Transformación digital y automatización de flujos de trabajo | +0.9% | Global | Corto plazo (≤ 2 años) |
| Creciente demanda de transparencia de costos y modelos de precios de transferencia directa | +1.0% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Consolidación e integración vertical en la cadena de suministro de medicamentos | +0.8% | América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada del Gasto en Medicamentos Recetados y Complejidad Terapéutica
Los medicamentos especializados representaron el 54% del gasto hospitalario en medicamentos en 2025, presionando a los pagadores a adoptar modelos de gestión de beneficios farmacéuticos que integren experiencia clínica con controles de utilización. La popularidad de los agonistas del receptor GLP-1 para la diabetes y la obesidad podría elevar esa clase terapéutica hacia USD 100 mil millones en cinco años, lo que requiere reglas de formulario más estrictas y ediciones de terapia escalonada. Los canales de oncología y los medicamentos huérfanos aumentan la complejidad, mientras que la multimorbilidad impulsa la polifarmacia en todos los grupos etarios. Las organizaciones de gestión de beneficios farmacéuticos que implementan análisis avanzados pueden coordinar regímenes, detectar duplicaciones y negociar contratos basados en indicaciones que equilibren los resultados con la asequibilidad. Estas presiones respaldan una demanda sostenida de soluciones del mercado de Gestión de Beneficios Farmacéuticos hasta 2030.
Expansión de los Fondos de Cobertura de Salud Pública y Privada
Se prevé que Medicare Parte D alcance el 36% del gasto en medicamentos en los Estados Unidos para 2032, frente a los niveles de 2024. La Ley de Reducción de la Inflación limita los costos de bolsillo de la Parte D en USD 2.000 para 18,7 millones de afiliados a partir de 2025. Los empleadores comerciales están simultáneamente relicitando contratos, con el 52% explorando nuevos socios de gestión de beneficios farmacéuticos en un plazo de tres años. A medida que los fondos de cobertura se amplían, las organizaciones de gestión de beneficios farmacéuticos que dominan las diversas reglas de formulario, los mandatos de vacunación y las obligaciones de reporte obtienen ventajas de escala. El crecimiento continuo de la inscripción en Ayushman Bharat de India y el seguro de empleados urbanos de China añade vientos de cola regionales, mejorando las perspectivas del mercado de Gestión de Beneficios Farmacéuticos.
Transición hacia Beneficios Farmacéuticos Basados en Valor y Vinculados a Resultados
Los modelos de reembolso basados en desempeño están superando la fase piloto, con el 54% de los ejecutivos esperando al menos un incremento del 50% en los contratos basados en resultados para 2025. Las organizaciones de gestión de beneficios farmacéuticos aplican análisis predictivos para estratificar el riesgo de los afiliados, activar intervenciones de adherencia y cuantificar los costos aguas abajo evitados. La evidencia del mundo real complementa los datos de ensayos clínicos controlados aleatorizados (ECA) en las evaluaciones de medicamentos, informando los precios basados en indicaciones y los mecanismos de ahorro compartido. Las métricas transparentes mejoran la confianza de los empleadores y pueden moderar los llamamientos legislativos para una supervisión más estricta de las organizaciones de gestión de beneficios farmacéuticos. Los diseños basados en valor también alientan a los fabricantes a respaldar las promesas clínicas con garantías de reembolso o sustitución, reforzando la innovación en el mercado de Gestión de Beneficios Farmacéuticos.
Transformación Digital y Automatización de Flujos de Trabajo en las Operaciones de Gestión de Beneficios Farmacéuticos
El setenta y siete por ciento de los líderes del sector salud clasifican la inteligencia artificial como una prioridad tecnológica principal para 2025. Los motores de reclamaciones nativos en la nube aceleran las aprobaciones de autorización previa, detectan fraudes y reducen los costos promedio de adjudicación por prescripción. La plataforma Judi Health de Capital Rx unifica las reclamaciones médicas y farmacéuticas, eliminando los silos de datos que inflan el costo total de atención. La automatización libera a los farmacéuticos para la asesoría clínica, aumenta el rendimiento en las instalaciones de pedidos por correo y proporciona a los empleadores paneles de control de gasto en tiempo casi real. Estos avances respaldan la previsión de CAGR del 7,5% para los servicios de Procesamiento de Reclamaciones y profundizan la ventaja digital del mercado de Gestión de Beneficios Farmacéuticos.
Análisis del Impacto de las Restricciones del Mercado de Gestión de Beneficios Farmacéuticos*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación del escrutinio legislativo y regulatorio | −1.4% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Erosión de la economía de los reembolsos por competencia de biosimilares y genéricos | −1.1% | Global | Largo plazo (≥ 4 años) |
| Litigios y presión sobre márgenes derivados de la reforma de farmacias independientes y DIR | −1.0% | América del Norte | Corto plazo (≤ 2 años) |
| Barreras de privacidad de datos e interoperabilidad que limitan los análisis avanzados | −0.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación del Escrutinio Legislativo y Regulatorio de las Prácticas de Gestión de Beneficios Farmacéuticos
Las legislaturas estatales presentaron 34 proyectos de ley específicos sobre gestión de beneficios farmacéuticos para la sesión de 2025, que abarcan prohibiciones de precios diferenciales y derechos de auditoría. El informe provisional de enero de 2025 de la Comisión Federal de Comercio (FTC) afirmó que los tres grandes capturaron USD 7.300 millones en márgenes excesivos de genéricos especializados entre 2017 y 2022. Las propuestas federales, como la Ley de Pacientes Antes que Monopolios, separarían a las organizaciones de gestión de beneficios farmacéuticos de las aseguradoras y los afiliados de farmacia, lo que representa un riesgo estructural para las empresas verticalmente integradas. Los costos de cumplimiento y las renegociaciones de contratos pueden reducir los márgenes y ralentizar los canales de adquisición, moderando la expansión del mercado de Gestión de Beneficios Farmacéuticos a corto plazo.
Erosión de la Economía de los Reembolsos por Competencia de Biosimilares y Genéricos
Los biosimilares del Humira inundaron los formularios en 2025, erosionando los fondos de reembolso que sustentaban las fuentes de ingresos de las organizaciones de gestión de beneficios farmacéuticos. La brecha entre el precio bruto y el neto de los medicamentos de marca alcanzó USD 334 mil millones en 2023, pero se está reduciendo a medida que los pagadores redirigen los reembolsos al alivio de las primas. La autoridad de negociación de precios de Medicare limita el apalancamiento de los reembolsos en las terapias de alto gasto, mientras que los empleadores presionan por modelos de transferencia directa como CostVantage de CVS Health, que cede el 100% de los reembolsos para 2028. Las organizaciones de gestión de beneficios farmacéuticos deben cultivar ingresos alternativos —programas clínicos, análisis de datos y honorarios administrativos opcionales— reduciendo la dependencia de los reembolsos y redefiniendo la economía a largo plazo del mercado de Gestión de Beneficios Farmacéuticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Gestión de Beneficios Farmacéuticos
Por Servicio:
El Procesamiento de Reclamaciones Impulsa la Transformación DigitalLos Servicios de Farmacia Especializada capturaron el 33,42% de los ingresos de 2025 a medida que los biológicos complejos proliferaron en oncología y atención de enfermedades raras. Los equipos de atención unificados, la logística de cadena de frío y el coaching de adherencia definen esta línea de servicio de alto contacto, anclando el liderazgo en el tamaño del mercado de Gestión de Beneficios Farmacéuticos entre las categorías de servicio. Se proyecta que el Procesamiento de Reclamaciones y la Adjudicación crezca a una CAGR del 7,12% hasta 2031, impulsado por motores de reclamaciones habilitados con inteligencia artificial que reducen las tasas de error y detectan el gasto ineficiente. El lanzamiento en febrero de 2025 de Judi Health™ por parte de Capital Rx ejemplifica el cambio hacia plataformas integradas y nativas en la nube que concilian las reclamaciones médicas y farmacéuticas en tiempo real.
La Gestión de Formularios de Medicamentos continúa pivotando desde cuadrículas de niveles de precios hacia cuadros de mando centrados en resultados que ponderan la evidencia del mundo real y las métricas reportadas por los pacientes. El Diseño de Planes de Beneficios y Consultoría ayuda a los empleadores a evaluar los programas de maximización de copagos y las exclusiones de cobertura de los agonistas del receptor GLP-1 a medida que esa clase obtiene indicaciones para el control del peso. En conjunto, estos servicios de asesoría complementan los ingresos basados en transacciones y respaldan una adopción más amplia de acuerdos de transferencia directa transparentes en todo el mercado de Gestión de Beneficios Farmacéuticos.


Por Modelo de Negocio:
Los Programas Gubernamentales Reconfiguran la Dinámica del MercadoLos Programas Patrocinados por Empleadores mantuvieron una participación de mercado del 45,25% en 2025, reflejando el papel central del seguro de salud vinculado al empleo en el sistema de salud de los Estados Unidos. El mayor enfoque de los altos directivos en la inflación de medicamentos orienta la demanda hacia los precios de transferencia directa, las exclusiones de formulario y las garantías basadas en valor que limitan las sorpresas presupuestarias. Se prevé que el tamaño del mercado de Gestión de Beneficios Farmacéuticos para los Programas de Salud Gubernamentales avance a una CAGR del 6,45%, impulsado por la expansión de Medicaid y el límite de gastos de bolsillo en Medicare Parte D.
La Gestión de Seguros de Salud Comerciales combina planes patrocinados por proveedores y productos de intercambio, lo que requiere que las organizaciones de gestión de beneficios farmacéuticos sincronicen las reglas de beneficios en todos los niveles metálicos. Los Programas de Tarjetas de Descuento Directas al Consumidor proliferan a través de aplicaciones digitales que publican precios basados en el Costo de Adquisición Promedio Nacional (NADAC) y ofrecen ventajas de entrega por correo. El movimiento Cost Plus de Mark Cuban subraya el apetito del consumidor por precios en efectivo transparentes, impulsando a los actores establecidos a modernizar los diseños de beneficios dentro del mercado más amplio de Gestión de Beneficios Farmacéuticos.
Por Usuario Final:
Las Farmacias de Pedido por Correo Aceleran el CrecimientoLas Organizaciones de Gestión de Beneficios Farmacéuticos y las Farmacias Minoristas conjuntamente controlaron el 75,00% de los ingresos por dispensación en 2025, reflejando las redes de tiendas duraderas y la propiedad verticalmente integrada. La participación de mercado de Gestión de Beneficios Farmacéuticos de las Farmacias de Pedido por Correo está en camino de expandirse más rápidamente, con una CAGR del 7,78%, ya que la entrega a domicilio se alinea con los programas de adherencia en atención crónica y los incentivos de suministro por 90 días de Medicare. El análisis de la Comisión Federal de Comercio (FTC) muestra que las farmacias de pedido por correo propiedad de organizaciones de gestión de beneficios farmacéuticos recibieron reembolsos hasta 200 veces más altos que las independientes para determinados productos oncológicos, intensificando el debate de políticas.
Los sistemas hospitalarios persiguen la acreditación de farmacia especializada para capturar márgenes de infusión y coordinar paquetes basados en valor. Los actores de telesalud combinan la prescripción virtual con centros de dispensación automatizados, ampliando el acceso y reforzando la dirección omnicanal del mercado de Gestión de Beneficios Farmacéuticos.
Análisis Geográfico
Mercado de Gestión de Beneficios Farmacéuticos en América del Norte
América del Norte lideró con el 45,88% de los ingresos de 2025, impulsada por la intensidad del gasto en medicamentos en EE. UU. y la profunda penetración de la gestión de beneficios farmacéuticos. El oligopolio de las tres principales gestoras de beneficios farmacéuticos de la región impulsa el activismo político, evidenciado en los 170 proyectos de ley estatales presentados en 2024 para frenar la fijación de precios diferencial y los reembolsos indebidos según Bloomberg Law. Las disposiciones de la Ley de Reducción de la Inflación que entran en vigor en 2025 reconfiguran la matemática de los formularios, lo que impulsa la reescritura de contratos y el desplazamiento de los flujos de reembolso dentro del mercado de gestión de beneficios farmacéuticos.
Mercado de Gestión de Beneficios Farmacéuticos en EMEA y América del Sur
Asia Pacífico registra una perspectiva de CAGR del 7,29%, la más rápida a nivel mundial. Se proyecta que China por sí sola alcanzará los 159,86 mil millones de USD para 2031, impulsada por la creciente prevalencia de enfermedades crónicas y las medidas políticas para centralizar la adquisición masiva de medicamentos. El crecimiento de India proviene del esquema de Incentivos Vinculados a la Producción y la expansión de los puntos de venta genéricos Jan Aushadhi a 10.500 para marzo de 2025. El enfoque de Japón en la I+D biofarmacéutica y el reembolso basado en el valor puede impulsar la adopción de medicamentos especializados, ampliando el alcance de los servicios similares a la gestión de beneficios farmacéuticos a pesar de los obstáculos demográficos. Europa mantiene un volumen considerable bajo las normas de precios de referencia y los marcos de evaluación de tecnologías sanitarias. Las negociaciones AMNOG de Alemania y el Esquema Voluntario del Reino Unido para la Fijación de Precios de Medicamentos de Marca presionan a las gestoras de beneficios farmacéuticos para demostrar compensaciones de costos más allá de las concesiones en el precio de lista. Oriente Medio y África y América del Sur contribuyen con cuotas modestas, pero muestran una demanda acelerada a medida que se implementan los modelos de seguro médico obligatorio. La adquisición unificada de medicamentos de alto costo en Brasil subraya el apetito de la región por la gestión centralizada de beneficios dentro del mercado global de gestión de beneficios farmacéuticos.

Panorama regulatorio
Los PBM enfrentan una mayor supervisión en los Estados Unidos, con agencias federales y legisladores enfocados en las prácticas de fijación de precios e integración vertical que determinan el gasto en medicamentos de empleadores y del gobierno. En enero de 2025, la Comisión Federal de Comercio (FTC) emitió un informe provisional del personal en el que alegaba que los tres PBM más grandes generaron 7,3 mil millones de USD en sobreprecios por dispensación de genéricos especializados entre 2017 y 2022, lo que dio impulso a las medidas de transparencia, los derechos de auditoría y las restricciones al spread pricing.
En el ámbito de Medicare, CMS finalizó los cambios de política y técnicos para el Año Contractual 2026, vigentes desde el 3 de junio de 2025, para poner en marcha las actualizaciones de la Parte D, incluido el Plan de Pago de Recetas de Medicare, que permite a los beneficiarios distribuir los gastos de bolsillo en cuotas mensuales. En febrero de 2026, la Ley de Asignaciones Consolidadas de 2026 introdujo reformas federales para los PBM que desvinculan la compensación de los PBM de la Parte D de Medicare de los precios de los medicamentos o de los descuentos, al mismo tiempo que empujan a los acuerdos comerciales hacia una transferencia más completa de los descuentos (rebates), endureciendo las expectativas de cumplimiento y presentación de informes para los PBM y los patrocinadores de planes.
Análisis de la cadena de valor
La cadena de valor de los PBM comienza con los patrocinadores de planes y los pagadores, incluidos los empleadores, los patrocinadores de planes de la Parte D de Medicare, las organizaciones de atención administrada de Medicaid y las aseguradoras de salud comerciales, quienes establecen los objetivos de los beneficios y delegan la administración a los PBM. En ese modelo operativo, los PBM gestionan la contratación de formularios y descuentos con los fabricantes, la contratación de redes con farmacias minoristas y especializadas, y programas clínicos como la gestión de utilización y las intervenciones de adherencia, respaldados por infraestructura de procesamiento y adjudicación de reclamaciones; la dispensación se realiza a través de canales minoristas, de venta por correo y de farmacia especializada, cada vez más dentro de grupos integrados verticalmente vinculados a aseguradoras y activos farmacéuticos.
La monetización y el flujo de caja dependen de las tarifas administrativas, la fijación de precios por spread y/o transferencia directa (pass-through), y los descuentos y otras remuneraciones de los fabricantes, mientras que los datos y análisis respaldan la autorización previa, la detección de fraudes y los programas vinculados a resultados. Las acciones regulatorias están cambiando los incentivos y las transferencias a lo largo de la cadena: la Ley de Asignaciones Consolidadas de 2026 apunta a la desvinculación de la compensación y a la transferencia de descuentos, mientras que el Departamento de Trabajo de EE. UU. propuso requisitos de divulgación de tarifas de PBM centrados en ERISA en enero de 2026, aumentando la necesidad de informes más estandarizados para los fiduciarios de los empleadores. El escrutinio de la FTC y las acciones relacionadas que involucran a grandes entidades afiliadas a PBM también elevan las expectativas de transparencia, influyendo en los términos de contratación entre los PBM, las farmacias y los patrocinadores de planes.
Panorama Competitivo
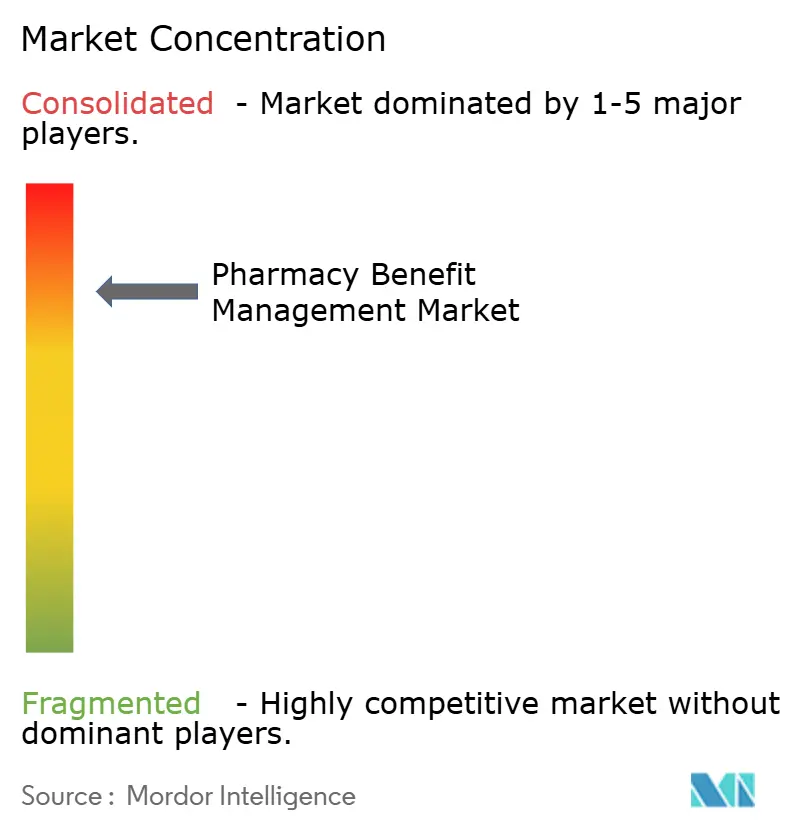
El mercado de Gestión de Beneficios Farmacéuticos sigue siendo altamente concentrado: CVS Caremark, Express Scripts y OptumRx procesaron aproximadamente el 80% de las reclamaciones de los Estados Unidos en 2024. La integración vertical vincula a estas organizaciones de gestión de beneficios farmacéuticos con aseguradoras y farmacias minoristas o de pedido por correo, reforzando el poder de negociación pero generando preocupaciones sobre conflictos de interés. La Asociación Médica Americana (American Medical Association) señaló el posible riesgo anticompetitivo en mercados donde las dos principales organizaciones de gestión de beneficios farmacéuticos gestionan el 80-90% de las prescripciones[3]Asociación Médica Americana, "Nuevo Análisis de la AMA sobre la Consolidación en los Mercados de Gestión de Beneficios Farmacéuticos", ama-assn.org.
Las prioridades estratégicas enfatizan las economías de escala, el control de redes de medicamentos especializados y las inversiones en lagos de datos que impulsan las intervenciones predictivas de adherencia. CVS informó que el 75% de los afiliados comerciales adoptaron dos o más funciones de su suite TrueCost a finales de 2024, lo que indica tracción para los modelos de transferencia directa basados en honorarios. Express Scripts avanza en los canales de farmacia digital, mientras que OptumRx integra conjuntos de datos de salud conductual para mejorar la seguridad de los medicamentos.
Las organizaciones de gestión de beneficios farmacéuticos emergentes —Capital Rx, SmithRx, Navitus— ganan participación a través de precios de red transparentes y honorarios fijos bajos. El índice de Costo de Adquisición Promedio Nacional de Capital Rx alimenta un modelo de cámara de compensación que alinea los costos de adquisición con las facturas de los clientes, atrayendo el interés de los planes Blues regionales. Las empresas emergentes prueban bots de autorización previa impulsados por inteligencia artificial y motores de cupones para consumidores, ampliando el embudo de innovación del mercado de Gestión de Beneficios Farmacéuticos.
El escrutinio regulatorio agudiza el riesgo competitivo. El informe de enero de 2025 de la Comisión Federal de Comercio (FTC) podría impulsar remedios estructurales, mientras que las audiencias del Congreso examinan las disparidades de reembolso de las farmacias de pedido por correo. Los actores establecidos están diversificándose hacia la infusión domiciliaria, las terapéuticas digitales y la alineación de atención primaria para compensar la compresión de márgenes, señalando una era de reposicionamiento adaptativo.
Líderes de la Industria de Gestión de Beneficios Farmacéuticos
Optum Inc.
CVS Health (Caremark)
Express Scripts (Cigna Evernorth)
Humana Pharmacy Solutions
Prime Therapeutics LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Gestión de Beneficios Farmacéuticos Incluidas en este Informe
- Optum
- CVS Health (Caremark)
- Express Scripts (Cigna Evernorth)
- Humana Pharmacy Solutions
- Prime Therapeutics LLC
- Elevance Health (CarelonRx)
- Centene Corp. (Envolve Health)
- MedImpact Healthcare Systems
- Magellan Rx Management
- SS&C Technologies Inc.
- Elixir Rx Solutions LLC
- Abarca Health
- Navitus Health Solutions
- Benecard Services LLC
- ProCare Rx
- CaptureRx
- ClearScript (Fairview)
- Change Healthcare (Optum Insight)
- Kroger Prescription Plans
Lea el análisis de las empresas de gestión de beneficios farmacéuticos

Oportunidades de mercado y perspectivas futuras
La contratación centrada en la transparencia es un espacio en blanco actual, ya que los patrocinadores de planes responden a las reformas federales y al escrutinio de aplicación que limitan la economía impulsada por descuentos y spreads. La Ley de Asignaciones Consolidadas de 2026 establece una vía de cumplimiento hacia la transferencia de descuentos, tarifas y remuneraciones alternativas para los contratos celebrados o renovados a partir del 3 de agosto de 2028, y el Departamento de Trabajo de EE. UU. propuso normas de divulgación de tarifas bajo ERISA en enero de 2026, aumentando la demanda de informes auditables de los PBM para los fiduciarios de empleadores autoasegurados. En paralelo, los grandes actores establecidos se están moviendo hacia modelos basados en tarifas, incluida Optum Rx, que introdujo un modelo de atención farmacéutica transparente basado en tarifas en mayo de 2026, lo que crea oportunidades para los PBM y proveedores de plataformas que puedan operacionalizar precios desvinculados, divulgaciones estandarizadas y paneles de control en tiempo real para clientes.
La modernización tecnológica también es una oportunidad comercial a corto plazo, ya que los PBM y los pagadores invierten en motores de reclamaciones nativos de la nube y en una integración más estrecha de los datos médicos y farmacéuticos para reducir la fricción administrativa y respaldar los beneficios farmacéuticos basados en el valor. El lanzamiento de Judi Health de Capital Rx en febrero de 2025 refleja la demanda de procesamiento unificado de reclamaciones médicas y farmacéuticas, y combinaciones como la de Abarca Health y LucyRx (anunciada en junio de 2026) apuntan al apetito de los compradores por plataformas de PBM modernas que puedan escalar a través de programas comerciales y gubernamentales. Con los medicamentos especializados representando el 54% del gasto hospitalario en medicamentos en 2025 y los empleadores reportando que los medicamentos con receta representan el 27,0% de los desembolsos médicos, los PBM que combinan servicios de farmacia especializada con contratación vinculada a resultados, intercambio de datos interoperable y estructuras de precios auditables tienen una diferenciación más clara bajo la trayectoria política actual.
Desarrollos Recientes de la Industria en el Mercado de Gestión de Beneficios Farmacéuticos
- Julio de 2026: CVS Caremark anunció un acuerdo con la Comisión Federal de Comercio de EE. UU. para resolver asuntos en curso relacionados con la transparencia y la asequibilidad en las prácticas de los PBM. Los compromisos aumentaron el énfasis en la presentación de informes y una economía más clara en las prácticas de contratación de descuentos y redes, reforzando el cambio del mercado hacia modelos de contratación de PBM auditables.
- Mayo de 2026: Optum Rx introdujo un modelo de atención farmacéutica transparente y basado en tarifas que se alejó de los enfoques vinculados a los precios de lista de medicamentos o al volumen de recetas. El programa también describió una transición de las compras grupales hacia tarifas de servicio fijas para finales de 2027, apoyando una adopción más amplia de las construcciones de precios de transferencia directa y desvinculados en todos los segmentos de clientes.
- Marzo de 2024: Prime Therapeutics y Capital Rx formaron una alianza estratégica destinada a mejorar la eficiencia del procesamiento de reclamaciones y aumentar la transparencia. La asociación fortaleció el posicionamiento competitivo de las plataformas de PBM modernas y nativas de la nube al combinar la escala orientada a los pagadores con capacidades de adjudicación y datos más nuevas.


Mercado de Gestión de Beneficios Farmacéuticos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los servicios prestados para gestionar los beneficios de medicamentos con receta para los patrocinadores de planes, incluido el apoyo al diseño de beneficios, el procesamiento de reclamaciones, la gestión de redes y los programas de acceso a medicamentos (como el apoyo a la venta por correo y la farmacia especializada).
Exclusiones del alcance: las tarjetas de descuento independientes que no gestionan un beneficio de prescripción completo quedan excluidas del tamaño de este mercado.
Descripción general de la segmentación
- Por Servicio
- Servicios de Farmacia Especializada
- Gestión de Formularios de Medicamentos
- Diseño de Planes de Beneficios y Consultoría
- Otros Servicios
- Por Modelo de Negocio
- Programas de Salud Gubernamentales
- Programas Patrocinados por Empleadores
- Gestión de Seguros de Salud Comerciales
- Programas de Tarjetas de Descuento Directas al Consumidor
- Por Usuario Final
- Organizaciones de Gestión de Beneficios Farmacéuticos (Interna y Externa)
- Farmacias de Pedido por Correo
- Farmacias Minoristas
- Otros Usuarios Finales
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG (Consejo de Cooperación del Golfo)
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos mapeando cómo se administran y pagan los beneficios de prescripción en los principales sistemas de salud, ya que los ingresos de los PBM pueden contabilizarse de manera diferente según el tipo de pagador y el país. Para el entorno de demanda, nos referimos a indicadores públicos de salud y prescripción de fuentes como las Estadísticas de Salud de la OCDE, los Centros de Servicios de Medicare y Medicaid de EE. UU. (CMS), la FDA de EE. UU. (aprobaciones de medicamentos y paneles públicos relacionados) y el Banco Mundial (contexto macro y de gasto en salud). También utilizamos señales de política y estructura de mercado de fuentes como el Registro Federal de EE. UU. y materiales públicos de asociaciones de farmacias y pagadores para comprender las tendencias de diseño de beneficios y las prácticas de gestión de utilización.
En el lado de la oferta y lo comercial, revisamos las presentaciones de las empresas, los informes anuales, las transcripciones de las llamadas de resultados y las presentaciones para inversores con el fin de captar los cambios en la combinación de servicios (especializados, por correo, descuentos y tarifas administrativas) y la exposición geográfica. Se utiliza selectivamente una suscripción de pago para datos financieros e inteligencia corporativa a fin de estandarizar las líneas de ingresos reportadas, y se utiliza una base de datos de patentes para rastrear temas tecnológicos vinculados a la adjudicación de reclamaciones y las herramientas de redes de farmacias. Las fuentes documentales mencionadas anteriormente son ilustrativas y no exhaustivas, y también revisamos otros documentos y conjuntos de datos públicos durante la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba cómo se reconocen los ingresos y qué se agrupa en los contratos de PBM, ya que un mismo contrato puede incluir administración, spread, descuentos y servicios farmacéuticos de diferentes maneras. Hablamos con una combinación de partes interesadas de patrocinadores de planes, líderes de beneficios del lado del pagador, roles operativos de PBM y participantes del canal farmacéutico en regiones clave, de modo que nuestras suposiciones sobre penetración, lógica de precios y límites de servicio puedan validarse y luego ajustarse.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 14% | APAC: 49% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 41% | EMEA: 30% |
| Actores más pequeños: 16% | Gerentes: 45% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye principalmente mediante una estructura descendente en la que las señales de gasto en salud y prescripción se reconstruyen en un conjunto direccionable de administración de beneficios de prescripción, y luego se ajustan según cuánta actividad se gestiona mediante contratación de tipo PBM por región. Corroboramos los totales con aproximaciones ascendentes selectivas, como comprobaciones muestreadas de precio y volumen para los conjuntos de servicios principales y verificaciones cruzadas con divulgaciones públicas de ingresos donde los informes son comparables.
Se utilizan algunas variables prácticas como insumos del modelo y se tratan como impulsores direccionales en lugar de medidas perfectas. Estas incluyen el crecimiento del volumen de recetas y los cambios de mezcla hacia medicamentos especializados, la proporción de vidas aseguradas bajo beneficios farmacéuticos administrados, los indicadores de comportamiento de descuentos y rebajas reflejados en los comentarios de los pagadores, la penetración de la venta por correo y el cumplimiento especializado, y los cambios de política que afectan los requisitos de reembolso y transparencia. Cuando los datos a nivel de país son escasos, cubrimos las lagunas con referencias regionalmente similares que se validan mediante entrevistas, y aplicamos rangos conservadores para que el modelo no reaccione de forma exagerada ante picos puntuales.
Para la previsión, nos basamos en un análisis de escenarios respaldado por suavizado exponencial sobre los impulsores subyacentes, ya que el mercado es sensible a la regulación, los cambios de contratación y las oleadas de adopción de medicamentos especializados. La visión prospectiva se ancla en la utilización esperada, el endurecimiento del diseño de beneficios y el ritmo del crecimiento especializado, y luego se revisa con los encuestados primarios para confirmar que la dirección y la magnitud son realistas.
Validación de datos y ciclo de actualización
Validamos los resultados triangulando el modelo con señales independientes, incluido el movimiento del gasto en salud a nivel regional, la dirección de la utilización de recetas y la intensidad de servicio implícita discutida en las actualizaciones públicas de pagadores y canales. Los valores atípicos se señalan, y los impulsores se vuelven a verificar para que el momento de conversión de divisas, el riesgo de doble contabilización y los elementos inusuales puntuales no se incorporen a los totales finales.
Antes de la aprobación final, el trabajo se revisa en etapas por otro analista, seguido de una verificación final de coherencia entre los supuestos y las tasas de crecimiento.
Los informes se actualizan anualmente, y se activan actualizaciones provisionales cuando se producen eventos importantes, como cambios significativos de política, grandes movimientos de contratos o cambios en las expectativas del pipeline de medicamentos especializados. Justo antes de la entrega, realizamos una rápida revisión de datos para garantizar que la información pública más reciente se refleje en la narrativa y en las cifras del mercado.
Estimación de Mordor Intelligence del mercado de gestión de beneficios farmacéuticos en comparación con otras estimaciones publicadas
Los valores publicados del mercado de PBM pueden parecer muy dispares porque algunas fuentes tratan el mercado principalmente como un conjunto de ingresos de EE. UU., mientras que otras intentan expresar un valor global en el que las estructuras de contratación y las convenciones de informes difieren. Las diferencias también surgen de si la estimación cuenta solo las tarifas de administración de beneficios o también incluye la economía farmacéutica dentro de modelos integrados.
Las señales de vidas cubiertas, la dirección de la utilización de recetas y los totales del gasto público de los pagadores se utilizan como comprobaciones de límite, y estas comprobaciones son las que vinculan la estimación de Mordor Intelligence a un conjunto global definido de actividad de PBM en el que las tarjetas de descuento independientes no se contabilizan y los paquetes de contratos se normalizan antes de totalizar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 692,47 mil millones de USD (2026) | |
| Publicación Especializada del Sector A | 680,00 mil millones de USD (2029) | Esta cifra está enmarcada para los Estados Unidos y utiliza un año de previsión posterior, por lo que refleja un límite geográfico y una temporalidad diferentes a los de una estimación global de 2026. |
| Preimpresión Académica B | 600,00 mil millones de USD (2024) | Esta cifra se describe como superior a un umbral y no separa claramente qué se contabiliza dentro de los paquetes de contratación de los PBM, lo que puede alterar los totales según las inclusiones. |
En conjunto, la dispersión se explica principalmente por la geografía y por qué partes del paquete contractual se consideran valor de PBM. Al anclar el modelo en señales observables de utilización y gasto, y luego normalizar lo que está dentro del alcance antes de realizar la previsión, la estimación se mantiene más fácil de rastrear hasta un conjunto repetible de insumos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de Gestión de Beneficios Farmacéuticos?
El mercado alcanzó USD 692,47 mil millones en 2026 y se proyecta que crezca a USD 897,16 mil millones en 2031 a una CAGR del 5,32%.
¿Por qué son tan importantes los medicamentos especializados para las organizaciones de gestión de beneficios farmacéuticos?
Los medicamentos especializados representan el 54,0% del gasto hospitalario en medicamentos en 2025, por lo que los pagadores dependen de las organizaciones de gestión de beneficios farmacéuticos para una gestión clínica personalizada y la negociación de precios.
¿Qué tan concentrado está el sector de gestión de beneficios farmacéuticos en los Estados Unidos?
CVS Caremark, Express Scripts y OptumRx procesaron aproximadamente el 80% de las reclamaciones de prescripciones en los Estados Unidos en 2024.
¿Qué impacto tendrá la Ley de Reducción de la Inflación en las organizaciones de gestión de beneficios farmacéuticos?
A partir de 2025, los costos de bolsillo de la Parte D están limitados en USD 2.000 y las negociaciones de precios para medicamentos seleccionados alterarán las estructuras de reembolso, reconfigurando los modelos de ingresos de las organizaciones de gestión de beneficios farmacéuticos.
¿Qué segmento de servicio se está expandiendo más rápidamente?
Se prevé que el Procesamiento de Reclamaciones y la Adjudicación crezca un 7,12% anual hasta 2031 a medida que las plataformas de inteligencia artificial optimizan la toma de decisiones en tiempo real.
¿Qué región verá el crecimiento más rápido en gestión de beneficios farmacéuticos?
Se proyecta que Asia Pacífico registre una CAGR del 7,29%, con solo China en camino de alcanzar USD 159,86 mil millones en 2031.
Última actualización de la página el:



