
Tamaño y Cuota del Mercado de Terapéuticos con Péptidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 49.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 70.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.16 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
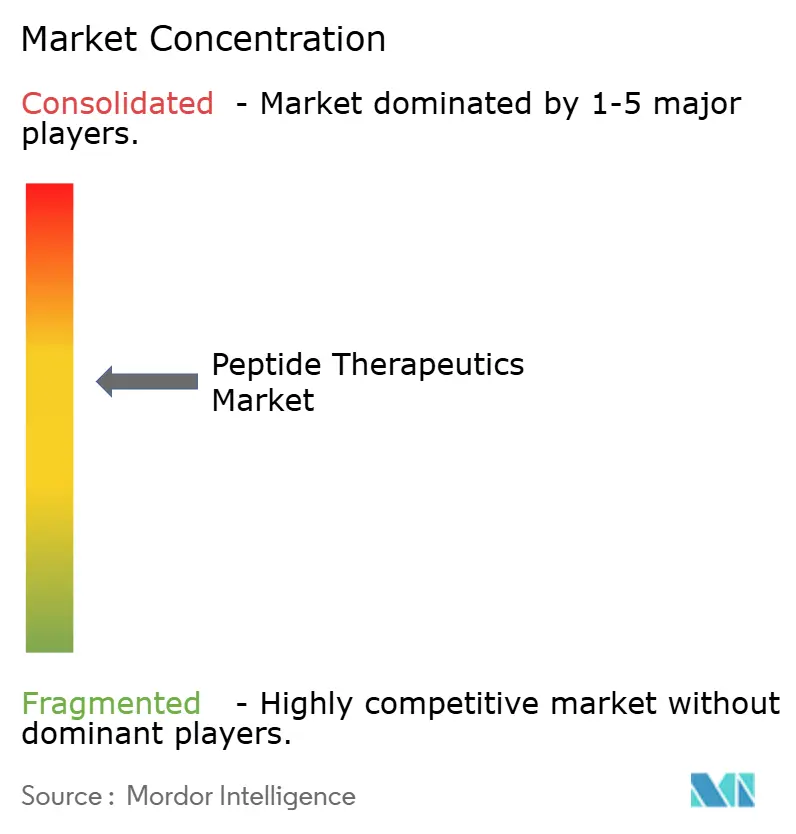
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapéuticos con Péptidos por Mordor Intelligence
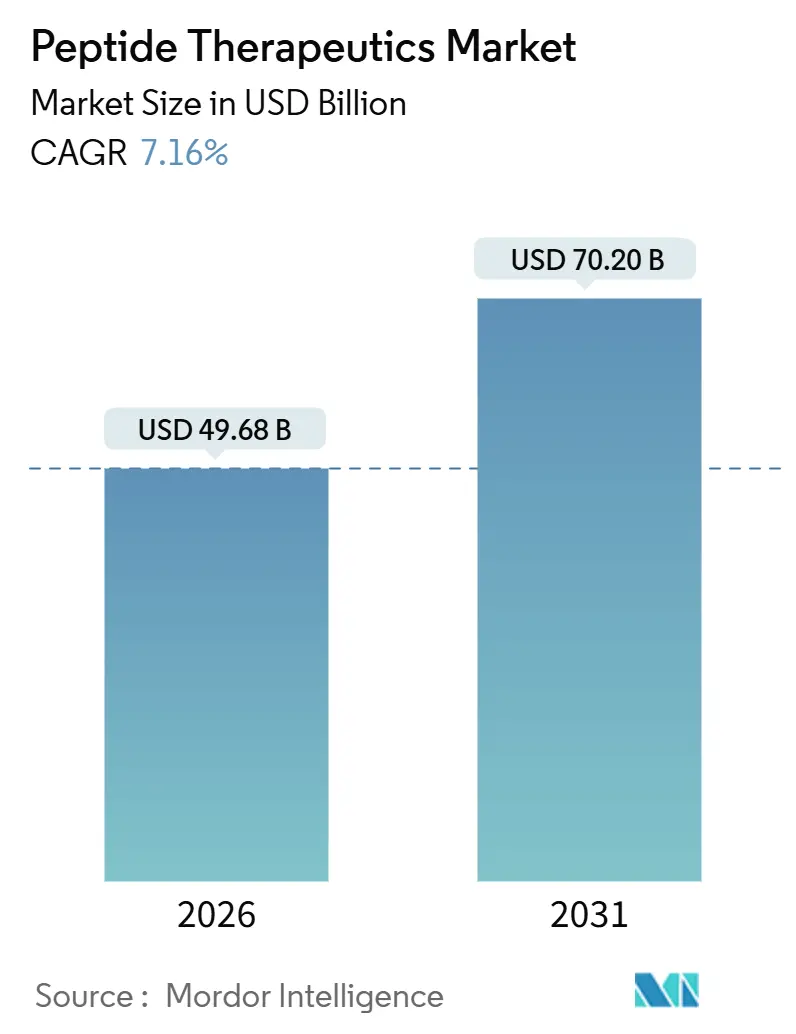
El tamaño del Mercado de Terapéuticos con Péptidos se estima en 49.680 millones de USD en 2026, y se espera que alcance los 70.200 millones de USD en 2031, a una CAGR del 7,16% durante el período de previsión (2026-2031).
Los avances en los agonistas del receptor GLP-1, los péptidos multiagonistas y el descubrimiento asistido por IA están reposicionando los péptidos como el motor central de crecimiento de los canales de fármacos post-biológicos. La financiación de las grandes farmacéuticas, ejemplificada por acuerdos de miles de millones de dólares de Novo Nordisk, Roche y Novartis, está acelerando la traslación clínica, mientras que los incentivos de relocalización en los Estados Unidos y Europa están reconfigurando las instalaciones de fabricación. La expresión recombinante, la SPPS de flujo continuo y las plataformas de síntesis híbrida están reduciendo el coste de producción para secuencias largas, y las vías regulatorias de vía rápida para enfermedades raras están comprimiendo el tiempo de comercialización. Al mismo tiempo, las directrices más estrictas sobre impurezas y los cuellos de botella en el suministro de resinas especiales mantienen elevados los costes de control de calidad, lo que sostiene las primas de precio para las formulaciones de marca.
Conclusiones Clave del Informe
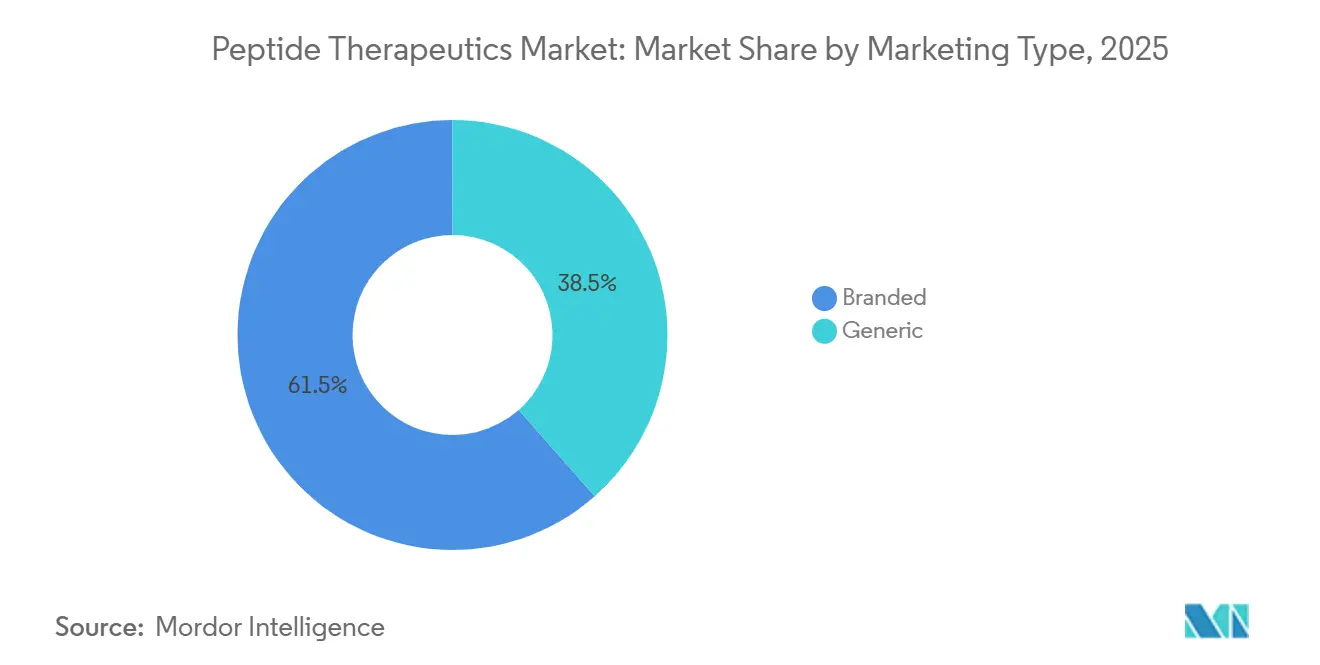
- Por tipo de comercialización, los péptidos de marca representaron el 61,55% de la cuota del mercado de terapéuticos con péptidos en 2025, mientras que los péptidos genéricos avanzan a una CAGR del 8,25% hasta 2031.
- Por aplicación, la oncología lideró con una cuota de ingresos del 35,53% en 2025; se proyecta que los trastornos gastrointestinales se expandirán a una CAGR del 11,85% hasta 2031.
- Por vía de administración, los productos parenterales representaron el 80,63% de los volúmenes de 2025, mientras que las formulaciones orales avanzan a una CAGR del 12,87% hasta 2031.
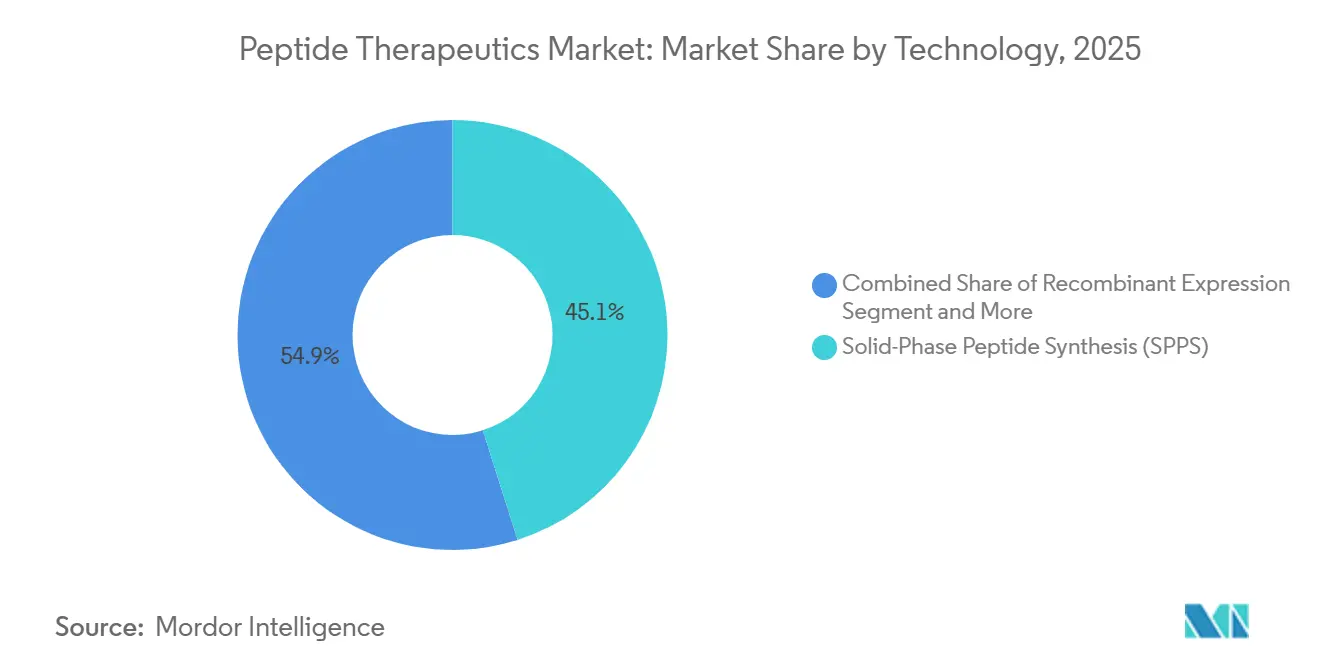
- Por tecnología, la síntesis de péptidos en fase sólida representó el 45,13% del tamaño del mercado de terapéuticos con péptidos en 2025, y la expresión recombinante aumenta a una CAGR del 13,7% hasta 2031.
- Por usuario final, los hospitales y clínicas representaron el 42,24% de la cuota en 2025, mientras que las empresas farmacéuticas y de biotecnología crecen a una CAGR del 12,51% hasta 2031.
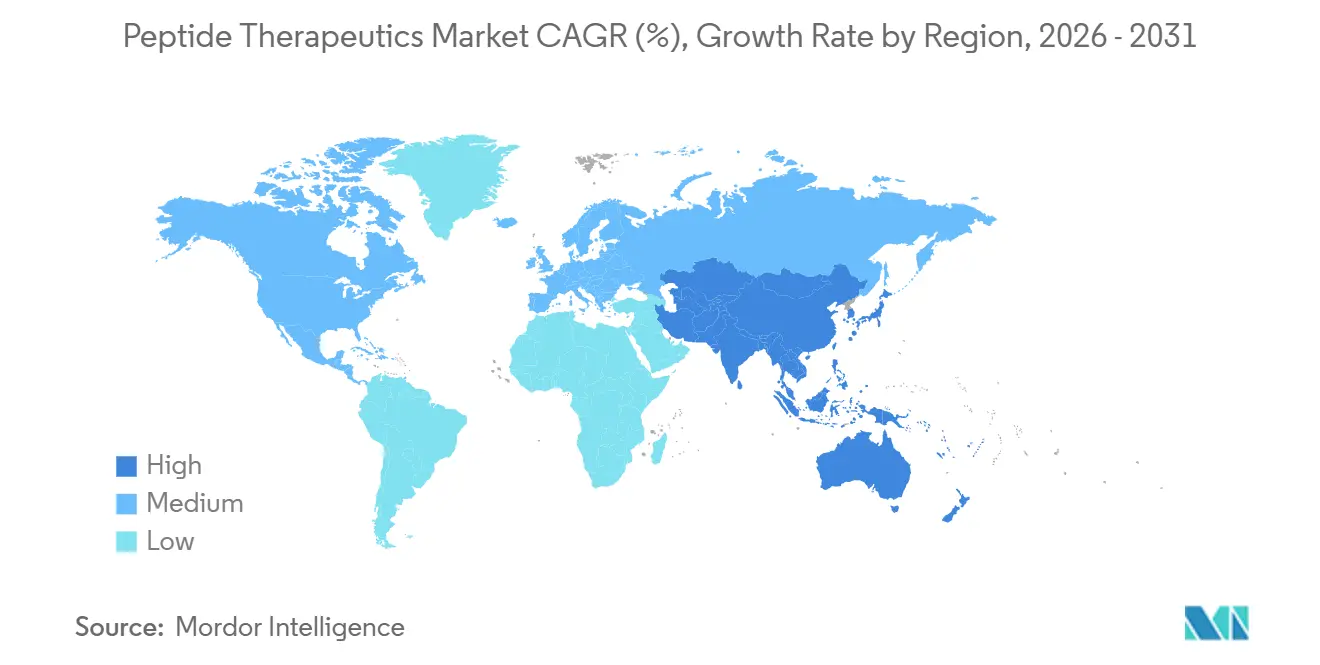
- Por geografía, América del Norte aportó el 38,34% de los ingresos globales de 2025, aunque se proyecta que Asia-Pacífico liderará el crecimiento con una CAGR del 12,81% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la prevalencia del cáncer y las enfermedades metabólicas | +1.8% | Global, mayor incidencia en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aumento de la financiación de las grandes farmacéuticas en los canales de desarrollo de GLP-1 y multiagonistas | +2.1% | Global, concentrado en los centros de I+D de América del Norte y Europa | Mediano plazo (2-4 años) |
| Maduración de las plataformas de síntesis en fase sólida e híbridas | +1.2% | Clústeres de fabricación en América del Norte y Europa en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Vías regulatorias de vía rápida para péptidos de enfermedades raras | +0.9% | América del Norte y Europa, emergentes en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento en el descubrimiento asistido por IA de macro-péptidos cíclicos | +0.7% | Global, liderado por los centros de innovación de América del Norte y Japón | Largo plazo (≥ 4 años) |
| Relocalización impulsada por aranceles de organizaciones de fabricación por contrato de péptidos en EE. UU./UE | +0.5% | América del Norte y Europa, efecto indirecto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia del Cáncer y las Enfermedades Metabólicas
La oncología y los trastornos metabólicos comparten cada vez más un conjunto de herramientas terapéuticas, ya que la terapia con radionúclidos de receptores de péptidos y los agonistas de GLP-1 demuestran un potencial modificador de la enfermedad en ambas áreas. La aprobación de la FDA de elamipretida para el síndrome de Barth y la expansión continua de la PRRT validan los péptidos en cánceres raros donde las moléculas pequeñas carecen de especificidad[1]. Los agonistas duales como tirzepatida redujeron la HbA1c hasta en un 2,59% y lograron pérdida de peso en el 88% de los pacientes en Fase 3, situando los péptidos hacia el uso de primera línea en la diabetes tipo 2. La biología computacional está ampliando el embudo de descubrimiento; el algoritmo Peptide Predictor de 2025 descubrió BRP, un péptido antiobesidad más allá del eje de las incretinas. Los péptidos representan ahora el 18% de los canales globales de Fase 2/3, y los resultados de REDEFINE 1 de Novo Nordisk con CagriSema subrayan aún más la reducción multifactorial del riesgo en la enfermedad cardiometabólica. Estos logros clínicos están redirigiendo los presupuestos de I+D fuera de las moléculas pequeñas y reforzando la demanda a largo plazo del mercado de terapéuticos con péptidos.
Aumento de la Financiación de las Grandes Farmacéuticas en los Canales de Desarrollo de GLP-1 y Multiagonistas
Las transacciones récord destacan cómo los líderes farmacéuticos tratan los péptidos como activos defensivos frente a los inminentes acantilados de patentes. El acuerdo anticipado de Zealand Pharma por valor de 1.650 millones de USD con Roche valora petrelintida en 12 veces los ingresos de la empresa en 2024. La asociación de 285 millones de USD de Novo Nordisk para TransCon Semaglutida muestra a los innovadores pagando por regímenes de dosificación mensual que se espera obtengan preferencia en los formularios. El acuerdo de 180 millones de USD de PeptiDream con Novartis para conjugados de radioligandos demostró que las plataformas de descubrimiento temprano ahora pueden obtener múltiplos de etapa avanzada. Las colaboraciones en etapas más tempranas, incluido un acuerdo de 1.000 millones de USD de Genentech para conjugados de péptidos-ARNi, señalan que el capital fluye a lo largo del continuo de desarrollo. A medida que los plazos de adquisición se comprimen, las empresas de biotecnología más pequeñas con bibliotecas de péptidos validadas pueden lograr valoraciones premium rápidamente, un patrón que apoya la expansión sostenida del mercado de terapéuticos con péptidos.
Maduración de las Plataformas de Síntesis en Fase Sólida e Híbridas
La adopción en la industria de la SPPS de flujo continuo y las rutas híbridas de fase líquida está reduciendo la intensidad de masa del proceso hasta en un 50%, satisfaciendo las expectativas de inversores y reguladores para una fabricación más ecológica. La síntesis enzimática elimina los grupos protectores, pero sigue estando limitada a secuencias cortas, mientras que la SPPS-LPPS híbrida y los reactores de flujo ya soportan péptidos de más de 50 aminoácidos en las instalaciones de Lonza y Bachem. La guía de la FDA publicada en 2024 acepta formalmente la fabricación continua para APIs de péptidos, acelerando la inversión de las organizaciones de desarrollo y fabricación por contrato en reactores avanzados. Los fabricantes de genéricos son los que más se benefician, ya que la SPPS optimizada redujo el coste del API de liraglutida de Hikma en un 35% frente al proceso del innovador[3]. Estas eficiencias permiten precios competitivos en el mercado de terapéuticos con péptidos sin erosionar los márgenes.
Vías Regulatorias de Vía Rápida para Péptidos de Enfermedades Raras
Los programas de aprobación acelerada en los Estados Unidos, Europa y Japón están reduciendo los plazos para las terapias con péptidos para enfermedades raras. La FDA concedió el estatus de medicamento huérfano a 47 candidatos a péptidos en 2024, frente a 32 en 2023, lo que subraya un enfoque creciente en afecciones que afectan a menos de 200.000 pacientes en EE. UU. La viabilidad comercial quedó destacada cuando elamipretida obtuvo la aprobación para el síndrome de Barth, un trastorno ultrarraro con aproximadamente 300 pacientes, y los pagadores aceptaron costes anuales de tratamiento superiores a 500.000 USD. En Europa, el esquema PRIME de la Agencia Europea de Medicamentos aceleró 12 programas de péptidos en 2024, reduciendo las duraciones de los estudios de Fase 3 en aproximadamente nueve meses. La PMDA de Japón introdujo en 2024 una vía condicional que permite la comercialización basada en datos de Fase 2, una vía ya utilizada por PeptiDream y Takeda. En conjunto, estos mecanismos permiten a los desarrolladores obtener ingresos antes, financiar la optimización del proceso y posteriormente buscar etiquetas más amplias una vez obtenidas las aprobaciones iniciales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inestabilidad proteolítica y baja biodisponibilidad oral | -1.3% | Global, más aguda en el trabajo de formulación oral | Largo plazo (≥ 4 años) |
| Alto coste de fabricación cGMP frente a APIs de moléculas pequeñas | -1.1% | Global, pronunciado en regiones de alto coste | Mediano plazo (2-4 años) |
| Nuevas directrices de impurezas que elevan el gasto en control de calidad | -0.6% | Europa, América del Norte, con efecto en cascada hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez a mediados de 2025 de resinas y reactivos especiales | -0.4% | Global, severa en los sitios de SPPS de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Inestabilidad Proteolítica y Baja Biodisponibilidad Oral
Los péptidos son naturalmente susceptibles a la degradación enzimática, lo que restringe los candidatos orales viables a un subconjunto reducido. Rybelsus de Novo Nordisk alcanza apenas el 1% de biodisponibilidad y requiere una dosis de 14 mg para igualar una inyección de 1 mg. El octreótido oral habilitado por TPE de Mycapssa alcanza el 0,9% de biodisponibilidad y aún necesita dosificación dos veces al día. Las soluciones basadas en dispositivos como RaniPill inyectan mecánicamente el fármaco en la pared intestinal, pero introducen obstáculos de fabricación y aceptación por parte del paciente. Los potenciadores de formulación añaden hasta un 50% en coste de desarrollo y extienden los plazos clínicos hasta 18 meses. En consecuencia, la administración oral sigue siendo una oportunidad significativa pero limitada dentro del mercado de terapéuticos con péptidos.
Alto Coste de Fabricación cGMP Frente a APIs de Moléculas Pequeñas
Un kilogramo de API de péptido cGMP puede costar entre tres y cinco veces más que un equivalente de molécula pequeña, en gran parte debido a una intensidad de masa del proceso cercana a 13.000 kg de residuos por kg de producto[2]. La directriz de la EMA de 2025 ahora exige la elaboración del perfil de impurezas hasta el 0,05% para péptidos largos, lo que añade hasta 100.000 USD por lote en costes de control de calidad. La expresión recombinante puede proporcionar un ahorro del 50% para péptidos de más de 40 aminoácidos, pero su aplicabilidad está limitada por las restricciones de plegamiento del huésped. La escasez en 2025 de resinas Wang y 2-clorotritilo elevó los precios de las materias primas en un 40%, comprimiendo aún más los márgenes de las organizaciones de desarrollo y fabricación por contrato. Estas presiones económicas restringen la penetración genérica amplia y confinen la industria de terapéuticos con péptidos a indicaciones que admiten precios premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Comercialización:
Los Genéricos Capitalizan la Expiración de PatentesEl mercado de terapéuticos con péptidos para péptidos de marca representó el 61,55% de cuota en 2025. Los titulares de marca defienden su posición mediante estrategias de ciclo de vida como la colaboración de TransCon Semaglutida de Novo Nordisk y la adquisición de los derechos de petrelintida por parte de Roche. Sin embargo, se proyecta que las formulaciones genéricas crecerán a una CAGR del 8,25% de 2026 a 2031, impulsadas por la aprobación de la FDA de liraglutida genérica y un canal de ANDA para exenatida y dulaglutida.
Los fabricantes de genéricos enfrentan mayores cargas de comparabilidad porque los estudios de bioequivalencia cuestan entre 5 y 10 millones de USD y la variabilidad de los lotes de SPPS dificulta la validación. Sin embargo, empresas como Biocon y Dr. Reddy's aprovechan la expresión recombinante para fijar el precio de las insulinas biosimilares entre un 15 y un 30% por debajo de las marcas de referencia, manteniéndose rentables, lo que refuerza el impulso en el subsegmento genérico del mercado de terapéuticos con péptidos.
Por Aplicación:
Los Péptidos Gastrointestinales se AceleranLa oncología mantuvo el 35,53% de la cuota del mercado de terapéuticos con péptidos en 2025 gracias a productos de PRRT como Lutathera, pero los trastornos gastrointestinales se expandirán a una CAGR del 11,85% hasta 2031. La adquisición de apraglutida por parte de Takeda por 900 millones de USD y el programa en curso de glepaglutida de Zealand Pharma ilustran el fuerte apetito de los patrocinadores por los análogos de GLP-2 en el síndrome de intestino corto.
Las ventas de 450 millones de USD de teduglutida en 2024 verifican la viabilidad comercial, mientras que los candidatos duales GLP-1/GLP-2 de seguimiento avanzan para la enfermedad inflamatoria intestinal. En otros ámbitos, las vacunas de péptidos como galinpepimut-S de SELLAS alcanzan la Fase 3 en leucemia, destacando la profundidad de innovación de la oncología incluso cuando su tasa de crecimiento se modera.
Por Vía de Administración:
La Administración Oral Gana TerrenoLas inyecciones parenterales representaron el 80,63% de los volúmenes de 2025, garantizando una exposición fiable y una biodisponibilidad casi completa. En contraste, las formulaciones orales, lideradas por Rybelsus, crecen a una CAGR del 12,87%, lo que señala la preferencia del paciente por la dosificación sin agujas a pesar de los mayores requisitos en miligramos.
La demanda de licencias para la tecnología del potenciador de absorción SNAC y los enfoques de dispositivos como RaniPill muestran un interés creciente, aunque solo los péptidos con perfiles fisicoquímicos específicos o soluciones de administración mecánica pueden superar el umbral de viabilidad oral. Esta dualidad persistirá como un punto de innovación destacado en el mercado de terapéuticos con péptidos.
Por Tecnología:
La Expresión Recombinante EscalaLa síntesis de péptidos en fase sólida contribuyó con el 45,13% del tamaño del mercado de terapéuticos peptídicos en 2025, pero la expresión recombinante avanza a una CAGR del 13,7%, lo que refleja un costo de bienes entre un 30 y un 50% menor para secuencias largas. E. coli y Pichia pastoris siguen siendo los huéspedes dominantes, mientras que los sistemas CHO gestionan péptidos que requieren modificaciones postraduccionales.
Los procesos continuos de SPPS en flujo y los procesos híbridos LPPS-SPPS reducen los residuos entre un 40 y un 50%, aunque la intensidad de capital mantiene la adopción concentrada entre los principales CDMOs. La síntesis enzimática es prometedora, pero sigue siendo precomercial debido a las limitaciones de especificidad enzimática.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Usuario Final:
Los Innovadores Internalizan el Desarrollo TempranoLos hospitales y clínicas mantuvieron el 42,24% de los ingresos en 2025, anclados por los productos inyectables que requieren administración profesional. Las empresas farmacéuticas y de biotecnología son los usuarios finales de mayor crecimiento a una CAGR del 12,51%, ya que empresas como Novartis y Eli Lilly refuerzan la química de péptidos interna para acortar los ciclos de optimización de candidatos.
Los institutos académicos se benefician de herramientas de IA como el algoritmo PepMimic, que reduce las barreras de descubrimiento, generando spin-offs universitarias que pueden licenciar o autodesarrollar candidatos, ampliando así la base de partes interesadas dentro de la industria de terapéuticos con péptidos.
Análisis Geográfico
Mercado de Terapéuticos con Péptidos de América del Norte
América del Norte mantuvo una participación del 38,34% en 2025, impulsada por las designaciones de vía rápida de la FDA y un crédito fiscal de fabricación del 25% que respaldó la planta de Portsmouth de Lonza por 475 millones de USD y las instalaciones Vista de Bachem por 190 millones de USD. Estados Unidos captura aproximadamente el 70% de los ingresos regionales, dada la tolerancia de los pagadores a costos anuales de terapia superiores a 10.000 USD. Canadá y México añaden contribuciones de dígito medio, con México desempeñando un papel de nearshoring en la producción de API orientada a la demanda estadounidense.
Mercado de Terapéuticos con Péptidos de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, registrando una CAGR del 12,81% hasta 2031. Las vías aceleradas de China permitieron el lanzamiento de biosimilares GLP-1 nacionales, y WuXi Biologics amplió la capacidad de fermentación en 5.000 litros en 2024. Biocon y Dr. Reddy's de India aprovechan la expresión recombinante para análogos de insulina vendidos en Europa y el Sudeste Asiático, mientras que PeptiDream de Japón sustenta la innovación regional con bibliotecas de péptidos de un billón de miembros. Corea del Sur y Australia aportan oportunidades emergentes en CDMO y reembolso.
Mercado de Terapéuticos con Péptidos de Europa
El crecimiento en Europa está moderado por la directriz de impurezas de la EMA de 2025, que elevó los costos de control de calidad hasta 100.000 USD por lote. Alemania lidera la producción regional a través de la expansión de PolyPeptide por 150 millones de USD; sin embargo, los costos laborales y energéticos siguen siendo entre un 20% y un 30% más altos que en Asia-Pacífico. Las designaciones PRIME para 12 programas de péptidos en 2024 acortan los plazos europeos, pero los fabricantes asumen gastos adicionales de cumplimiento normativo, lo que modera la CAGR regional.
Panorama regulatorio
Los requisitos regulatorios para los productos terapéuticos peptídicos se están endureciendo en torno a los controles de CMC, la caracterización de impurezas y las expectativas de farmacología clínica en los principales mercados. En la Unión Europea, la Guía de la Agencia Europea de Medicamentos (EMA) sobre el Desarrollo y Fabricación de Péptidos Sintéticos entró en vigor el 1 de junio de 2026. Establece expectativas más explícitas para la fabricación, caracterización, especificaciones y controles analíticos, incluyendo umbrales de notificación, identificación y calificación para impurezas relacionadas con péptidos.
En los Estados Unidos, la FDA mantiene a la vista las expectativas de desarrollo específicas de péptidos a través de su guía sobre Consideraciones de Farmacología Clínica para Productos Farmacéuticos Peptídicos, mientras que la supervisión de la preparación magistral sigue siendo un tema activo para las sustancias farmacéuticas peptídicas a granel. La FDA programó una reunión del Comité Asesor de Preparación Magistral en Farmacia para el 23-24 de julio de 2026 con el fin de evaluar siete sustancias farmacéuticas peptídicas a granel para su posible inclusión en la lista 503A, lo que refuerza la importancia de un posicionamiento regulatorio claro entre el suministro preparado magistralmente y las vías de medicamentos peptídicos aprobados.
Panorama Competitivo
Los principales originadores, Eli Lilly, Bristol-Myers Squibb Company y otros, controlaron un porcentaje significativo de los ingresos globales en 2025, lo que indica una concentración moderada. Los originadores extienden la vida de la franquicia con formulaciones de próxima generación, como lo evidencian la TransCon Semaglutida de Novo Nordisk y la adquisición de petrelintida por parte de Roche. Las organizaciones de desarrollo y fabricación por contrato, incluyendo Lonza, Bachem, PolyPeptide y Cambrex, cada una con cuotas de un solo dígito medio, compiten por construir capacidad en América del Norte y Europa para satisfacer la demanda de relocalización.
Las plataformas impulsadas por IA son fuerzas disruptivas. El PDPS de PeptiDream obtuvo 180 millones de USD por adelantado de Novartis y 40 millones de USD de Genentech, demostrando que los motores de descubrimiento pueden monetizarse antes de la prueba de concepto clínica. Los competidores genéricos como Hikma y Biocon ganan cuota a través de lanzamientos de péptidos biosimilares que socavan los precios de marca hasta en un 30%. El liderazgo tecnológico en expresión recombinante y SPPS de flujo continuo probablemente ampliará la brecha entre las organizaciones de desarrollo y fabricación por contrato a escala y los actores más pequeños.
Las oportunidades de espacios en blanco incluyen péptidos orales más allá de las incretinas, secuencias de penetración celular con penetración en el sistema nervioso central y conjugados de péptidos-oligonucleótidos para el silenciamiento génico. El artículo de PepMimic de octubre de 2025 mostró una tasa de éxito nanomolar del 8%, lo que señala que las herramientas computacionales pueden replicar o superar grandes bibliotecas propietarias a menor coste, erosionando una ventaja histórica e intensificando la rivalidad en el mercado de terapéuticos con péptidos.
Líderes de la Industria de Terapéuticos con Péptidos
-
Eli Lilly and Company
-
Amgen Inc.
-
Bristol-Myers Squibb Company
-
AstraZeneca PLC
-
GSK plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terapéuticos con Péptidos Empresas cubiertas en este informe
- AmbioPharm Inc.
- Amgen
- AstraZeneca
- Bachem Holding
- Bristol-Myers Squibb
- Cambrex Corp.
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- Ever Neuro Pharma
- Ferring Pharmaceuticals
- GlaxoSmithKline
- Ipsen
- Lonza Group
- Novartis
- Novo Nordisk
- PeptiDream Inc.
- Pfizer
- PolyPeptide Group AG
- Sanofi
- SELLAS Life Sciences Group
- Takeda Pharmaceuticals
- Teva Pharmaceutical Inds. Ltd.
- Zealand Pharma
Oportunidades de mercado y perspectivas futuras
La expansión de capacidad de CDMO y API sigue siendo un espacio blanco clave en todas las geografías, particularmente a medida que la demanda se concentra en categorías de péptidos de alto volumen como GLP-1 y secuencias más largas y complejas que aumentan la presión sobre el rendimiento de SPPS, la purificación y las pruebas de liberación. Los anuncios de 2026 muestran una expansión multirregional, incluyendo la expansión de 68,000 pies cuadrados de AmbioPharm en North Augusta, Carolina del Sur (marzo de 2026) para síntesis SPPS, LPPS e híbrida flexible, la expansión de Lupin Manufacturing Solutions en Dabhasa, India (marzo de 2026) para escalar bloques de construcción de péptidos y capacidades de CRDMO, y Space Peptides (Taizhou) aprobando una inversión de capital (abril de 2026) para elevar la capacidad anual de SPPS a más de 70,000 litros y la producción anual a más de 30 toneladas. Inversiones más grandes y de mayor horizonte también refuerzan la vinculación entre el pipeline y el suministro, como el anuncio de Eli Lilly de una instalación de API de 6.000 millones de USD en Huntsville, Alabama (diciembre de 2025) y CordenPharma iniciando un programa de instalación de péptidos greenfield superior a 500 millones de EUR en Muttenz, Suiza (marzo de 2025) diseñado para una capacidad de reactor SPPS superior a 5,000 litros.
Las estrategias de seguimiento y de ciclo de vida amplían la oportunidad en torno a la diferenciación analítica, el control de impurezas y los paquetes de comparabilidad para las vías 505(j) y 505(b)(2), donde la inmunogenicidad específica de péptidos y la calificación de impurezas siguen siendo elementos determinantes. FDA-CDER-2026-0083, un esfuerzo de investigación de la FDA para determinar los límites de calificación de impurezas relacionadas con péptidos de productos de seguimiento, señala un mayor enfoque en los umbrales de impurezas vinculados a la inmunogenicidad, impulsando la demanda de caracterización avanzada, análisis ortogonales y estrategias de control robustas. También respalda modelos de servicio integrados (API, desarrollo analítico y, en algunos casos, modalidades adyacentes) a medida que los patrocinadores buscan menos transferencias desde la fase avanzada hasta el suministro comercial.
Desarrollos recientes de la industria en Mercado de Terapéuticos con Péptidos
- Junio de 2026: Hanmi Pharmaceutical anunció un acuerdo de licencia exclusiva con Eli Lilly and Company que cubre el desarrollo, la fabricación y la comercialización de sonefpeglutide (un análogo de GLP-2 de acción prolongada) en todo el mundo, excluyendo Corea. El acuerdo fortalece el acceso de las grandes farmacéuticas a activos peptídicos diferenciados de acción prolongada en indicaciones gastrointestinales, donde la comodidad de dosificación y la escalabilidad de la fabricación son fundamentales para la adopción.
- Diciembre de 2025: Eli Lilly anunció una inversión de 6.000 millones de USD para construir una nueva instalación de fabricación de ingredientes farmacéuticos activos en Huntsville, Alabama. El proyecto se alinea con las prioridades de relocalización nacional y resiliencia del suministro, y respalda la ampliación de la capacidad de péptidos y API relacionados para áreas terapéuticas de alta demanda.
- Julio de 2024: El Registro Federal de EE. UU. publicó un aviso de 2024 relevante para las actividades del programa de la FDA que incluyen iniciativas que dan forma a las consideraciones de desarrollo y fabricación para productos farmacéuticos regulados. Para los desarrolladores y fabricantes de péptidos, este tipo de acción federal refuerza la modernización continua de las expectativas regulatorias que influye en la planificación de cumplimiento, la documentación y las estrategias de control del ciclo de vida.
Mercado de Terapéuticos con Péptidos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de terapéuticos peptídicos, tal como se dimensiona aquí, incluye los ingresos generados por medicamentos basados en péptidos utilizados para prevenir, gestionar o tratar enfermedades, a través de canales de prescripción y entornos de atención estándar. El valor se registra a nivel global en dólares estadounidenses corrientes, con base en señales de ventas y utilización vinculadas a medicamentos peptídicos.
Exclusiones del alcance: Excluye herramientas de investigación de péptidos, servicios de descubrimiento y péptidos no terapéuticos utilizados únicamente con fines de laboratorio o industriales.
Descripción General de la Segmentación
- Por Tipo de Comercialización
- De Marca
- Genérico
- Por Aplicación
- Oncología
- Trastornos Metabólicos
- Trastornos Cardiovasculares
- Enfermedades Infecciosas
- Trastornos Gastrointestinales
- Trastornos del Sistema Nervioso Central
- Por Vía de Administración
- Parenteral
- Oral
- Pulmonar y Nasal
- Transdérmico e Implantable
- Por Tecnología
- Síntesis de Péptidos en Fase Sólida (SPPS)
- Síntesis de Péptidos en Fase Líquida (LPPS)
- Química Híbrida y de Flujo
- Expresión Recombinante
- Por Usuario Final
- Hospitales y Clínicas
- Institutos de Investigación
- Empresas Farmacéuticas y de Biotecnología
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza estableciendo los límites del mercado y creando una base de hechos coherente sobre la carga de enfermedades, las aprobaciones y los patrones de gasto en salud que influyen en la demanda de medicamentos peptídicos. Revisamos fuentes públicas como la Organización Mundial de la Salud, las bases de datos públicas de la FDA de los Estados Unidos y la EMA, registros de ensayos clínicos como ClinicalTrials.gov, los indicadores de salud del Banco Mundial y las estadísticas de salud de la OCDE, que nos ayudan a construir y verificar un conjunto de demanda realista.
Para traducir esa base de hechos en insumos de mercado, también utilizamos informes anuales de empresas, presentaciones para inversores, presentaciones regulatorias y comentarios de resultados para comprender la adopción de terapias, la presión sobre los precios y los cambios en la cartera de productos. En paralelo, consultamos suscripciones de pago utilizadas para información financiera e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes, principalmente para confirmar cronogramas, titularidad y verificar la exposición de ingresos reportada. Las fuentes documentales enumeradas son ilustrativas, y también se utilizan otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales con personas que observan los patrones de prescripción y la dinámica de acceso al mercado en tiempo real, junto con expertos de equipos comerciales enfocados en manufactura, distribucin y áreas terapéuticas. Dado que se trata de un mercado global, los insumos están equilibrados entre APAC, EMEA y las Américas, de modo que las curvas de adopción regional y las diferencias de precios se reflejen antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 19% | APAC: 47% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 33% | EMEA: 29% |
| Actores más pequeños: 22% | Gerentes: 48% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la prevalencia de enfermedades, la población tratada, la combinación de terapias y los patrones de acceso y reembolso a nivel regional se utilizan para reconstruir un conjunto de demanda realista para los medicamentos peptídicos, que luego se expresa en dólares estadounidenses mediante lógica de precios y utilización. Para mantener los totales fundamentados, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como divulgaciones de ingresos a nivel de producto muestreadas, verificaciones de canal sobre el movimiento de volúmenes y verificaciones puntuales de precio de venta promedio por volumen para indicaciones de alta adopción.
Algunos insumos relevantes en este mercado incluyen las aprobaciones de medicamentos peptídicos y las expansiones de etiqueta, la progresión del pipeline clínico y las tasas de discontinuación, la combinación de vías de administración (inyectable frente a oral), la capacidad de manufactura y la intensidad de externalización para APIs peptídicos, y la dinámica regional de precios y licitaciones que puede desplazar los precios netos realizados. Cuando una perspectiva de abajo hacia arriba presenta brechas, las cubrimos utilizando rangos de adopción conservadores validados mediante entrevistas, y luego reconciliamos con señales independientes de gasto en salud y adopción de terapias.
El pronóstico se ejecuta principalmente mediante análisis de escenarios, dado que las aprobaciones, el comportamiento de los pagadores y el momento de la competencia pueden cambiar la demanda rápidamente. Los escenarios están anclados en el consenso de las entrevistas en torno al momento del lanzamiento, la velocidad de adopción y la progresión del precio neto, y luego se integran en un caso central para el pronóstico publicado.
Ciclo de Validación y Actualización de Datos
La validación ocurre en capas, de modo que el modelo no se acepta simplemente porque produce un resultado limpio. Los analistas comparan los totales con señales independientes como el crecimiento de la clase terapéutica, la dirección del gasto en salud regional y los puntos de inflexión conocidos derivados de aprobaciones y pérdidas de exclusividad, e investigan cualquier variación significativa antes de la aprobación final.
Cada supuesto principal se revisa nuevamente durante las verificaciones internas, y se vuelve a contactar a los encuestados cuando un número parece fuera de patrón o cuando un nuevo evento cambia la trayectoria esperada. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se realiza una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Dimensionamiento del Mercado de Terapéuticos Peptídicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los terapéuticos peptídicos pueden variar ampliamente, incluso cuando el nombre del tema parece el mismo, porque los límites y las reglas de conteo no son consistentes. Las diferencias suelen provenir de lo que se incluye como péptido terapéutico, cómo se tratan los ingresos de productos de marca y genéricos, y si el alcance se mantiene estrictamente dentro de los ingresos por medicamentos o se amplía hacia servicios adyacentes.
Al rastrear la combinación de vías de administración, el momento de las aprobaciones y el movimiento del precio neto, Mordor Intelligence mantiene el modelo vinculado a señales de demanda medibles para los medicamentos peptídicos, en lugar de ampliar el total a través de categorías adyacentes definidas de manera imprecisa. Un segundo factor que genera brechas es el momento, ya que algunas estimaciones utilizan un año base diferente o una ventana de conversión de divisas distinta, y otras aplican rampas de lanzamiento sin verificar el acceso y las realidades de reembolso en las distintas regiones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 49,68 mil millones de USD (2026) | |
| Consultora Global A | 140,86 mil millones de USD (2025) | Utiliza un límite de ingresos más amplio que puede incorporar un conjunto más extenso de terapias similares a péptidos y productos biológicos relacionados, y ancla el tamaño en un año base diferente, lo que desplaza los supuestos de precios y adopción. |
| Editorial del Sector B | 46,60 mil millones de USD (2025) | Aplica un tratamiento más estrecho de terapias y geografía en el dimensionamiento de su año base, y puede subestimar los lanzamientos en etapa avanzada cuando el momento del pipeline y las restricciones de acceso no se validan con verificaciones a nivel regional. |
La tabla muestra que la mayor parte de la dispersión se explica por las elecciones de alcance y año base, no por pequeñas diferencias matemáticas. Cuando el mercado se mantiene dentro de ingresos de medicamentos peptídicos claramente definidos y se verifica con señales de adopción y precios, el tamaño resultante es más fácil de rastrear, actualizar y defender a lo largo del tiempo.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de terapéuticos con péptidos en 2026 y cuál es su valor esperado en 2031?
El tamaño del mercado de terapéuticos con péptidos es de 49.680 millones de USD en 2026 y se proyecta que alcance los 70.200 millones de USD en 2031 a una CAGR del 7,16%.
¿Qué área de aplicación está creciendo más rápido dentro de los terapéuticos con péptidos?
Los trastornos gastrointestinales lideran el crecimiento con una CAGR del 11,85% hasta 2031, impulsados por análogos de GLP-2 como apraglutida y glepaglutida.
¿Por qué los sistemas de expresión recombinante están ganando cuota en la fabricación de péptidos?
La expresión recombinante reduce el coste de producción entre un 30 y un 50% para péptidos de más de 40 aminoácidos y admite escalas de fermentación de 10.000 litros, superando las estructuras de coste tradicionales de la SPPS.
¿Cuáles son las principales restricciones que limitan las formulaciones orales de péptidos?
La degradación proteolítica y la baja permeabilidad intrínseca restringen la biodisponibilidad oral a aproximadamente el 1%, lo que requiere dosis altas o soluciones de administración basadas en dispositivos que elevan los costes de desarrollo.
¿Cómo está influyendo la política comercial en las ubicaciones de fabricación de péptidos?
Los créditos fiscales y la legislación de bioseguridad de EE. UU. más los incentivos de relocalización europeos están impulsando a las organizaciones de desarrollo y fabricación por contrato como Lonza, Bachem y Samsung Biologics a ampliar la capacidad en América del Norte y Europa.