
Tamaño y Participación del Mercado de Medicina de Precisión
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 125.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 237.28 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
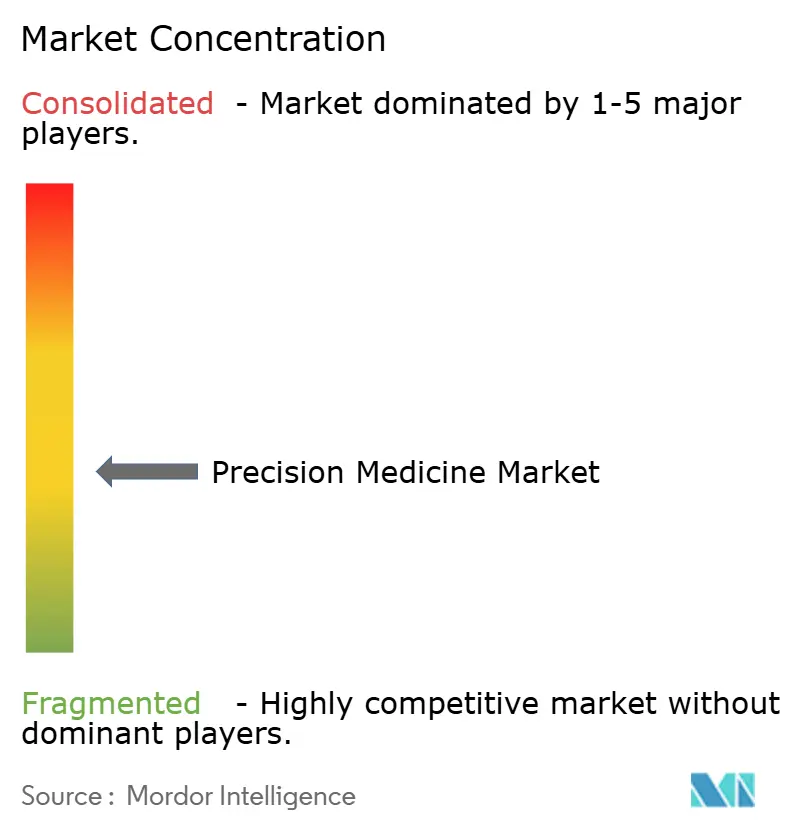
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicina de Precisión por Mordor Intelligence
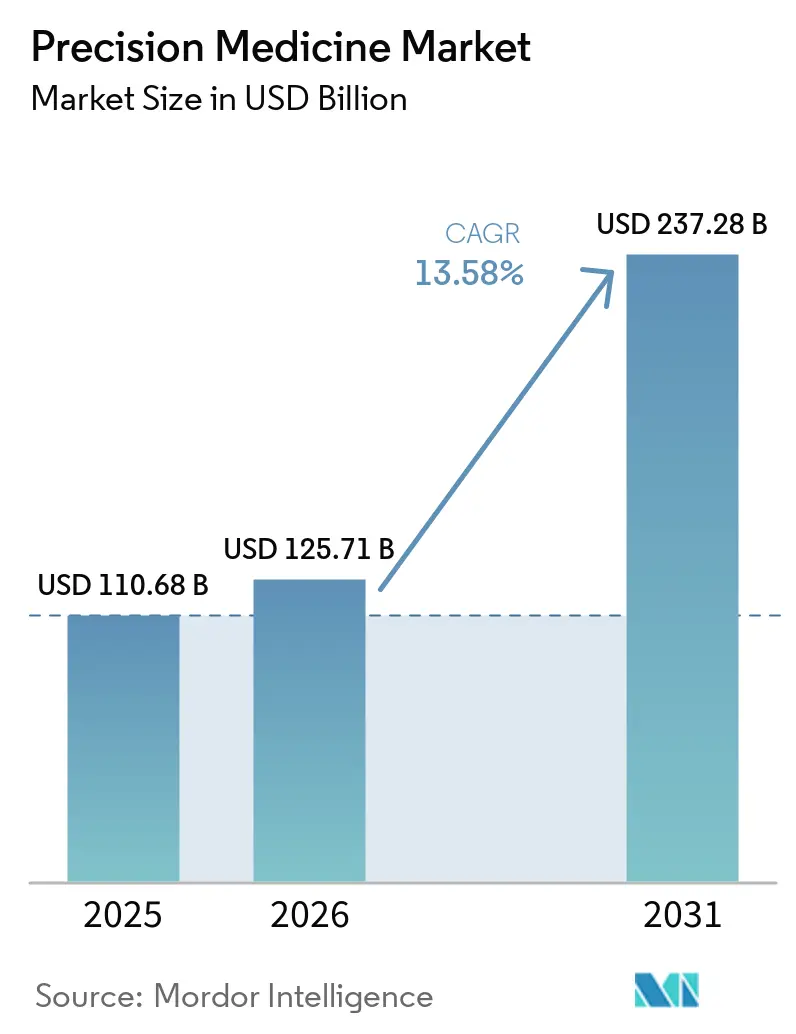
Se proyecta que el tamaño del Mercado de Medicina de Precisión se expanda desde 110,68 mil millones de USD en 2025 y 125,71 mil millones de USD en 2026 hasta 237,28 mil millones de USD en 2031, registrando una CAGR del 13,58% entre 2026 y 2031.
Las aprobaciones de biomarcadores de precisión se están acelerando porque los reguladores ahora evalúan los datos en tiempo real, reduciendo los ciclos de revisión y otorgando a los pares fármaco-diagnóstico una ventana comercial más temprana. El impulso de la industria se ve reforzado por las iniciativas genómicas nacionales que reducen los costos de descubrimiento, por las herramientas de diagnóstico basadas en IA que se actualizan continuamente utilizando datos del mundo real, y por la reducción de los tiempos de ciclo de síntesis de oligonucleótidos que permiten producir vacunas personalizadas el mismo día. La competencia se está bifurcando entre integradores de plataformas que monetizan datos a escala y proveedores de herramientas especializadas que ofrecen análisis de primer nivel. Mientras tanto, las divergentes normas de soberanía de datos crean tanto costos de cumplimiento como oportunidades de arbitraje regional.
Conclusiones Clave del Informe
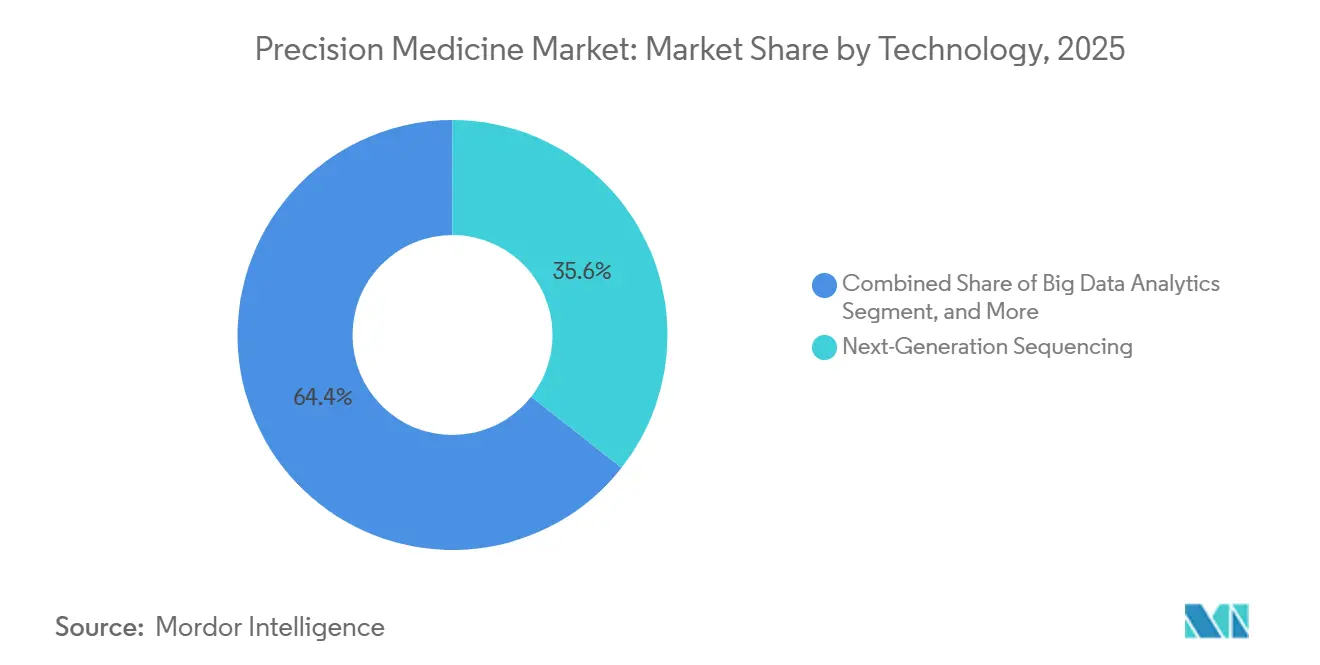
- Por tecnología, la secuenciación de próxima generación representó el 35,55% de la participación del mercado de medicina de precisión en 2025; las herramientas de IA y aprendizaje automático se están expandiendo a una CAGR del 17,85% hasta 2031.
- Por aplicación, la oncología lideró con el 40,53% de los ingresos en 2025, mientras que se prevé que los trastornos raros y genéticos se expandan a una CAGR del 15,75% hasta 2031.
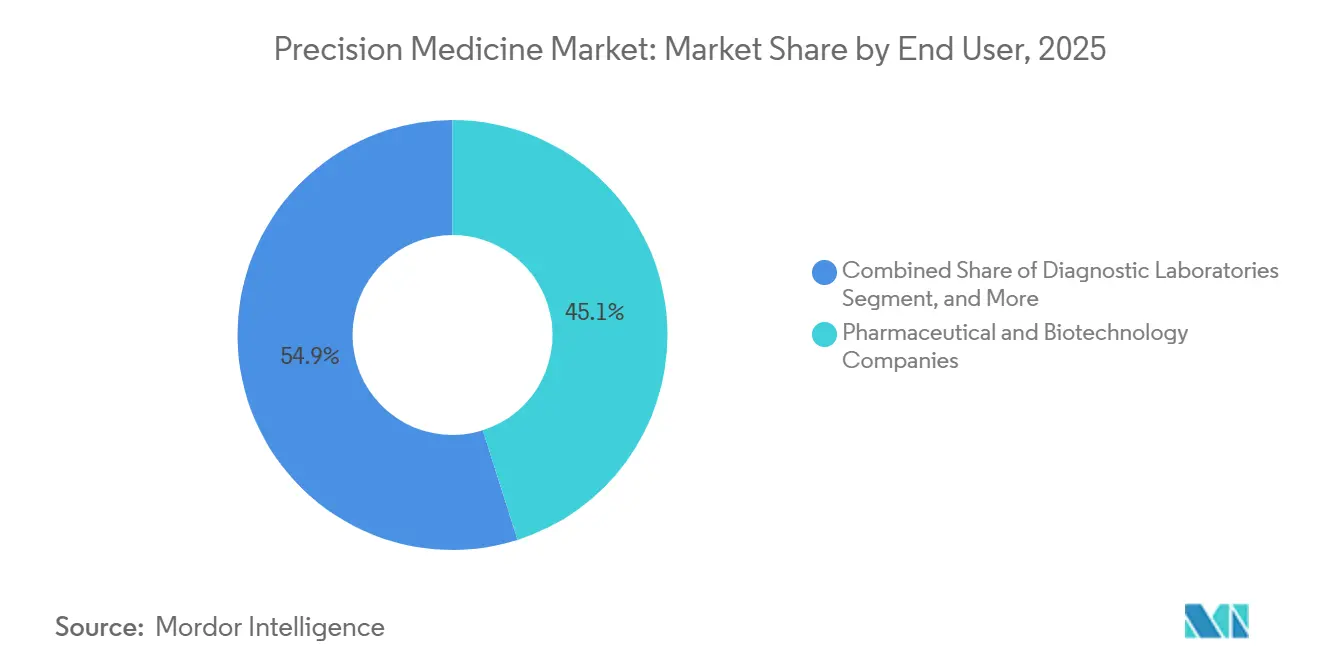
- Por usuario final, las empresas farmacéuticas y de biotecnología representaron el 45,15% del gasto en 2025; los entornos de atención domiciliaria avanzan a una CAGR del 15,82% hasta 2031.
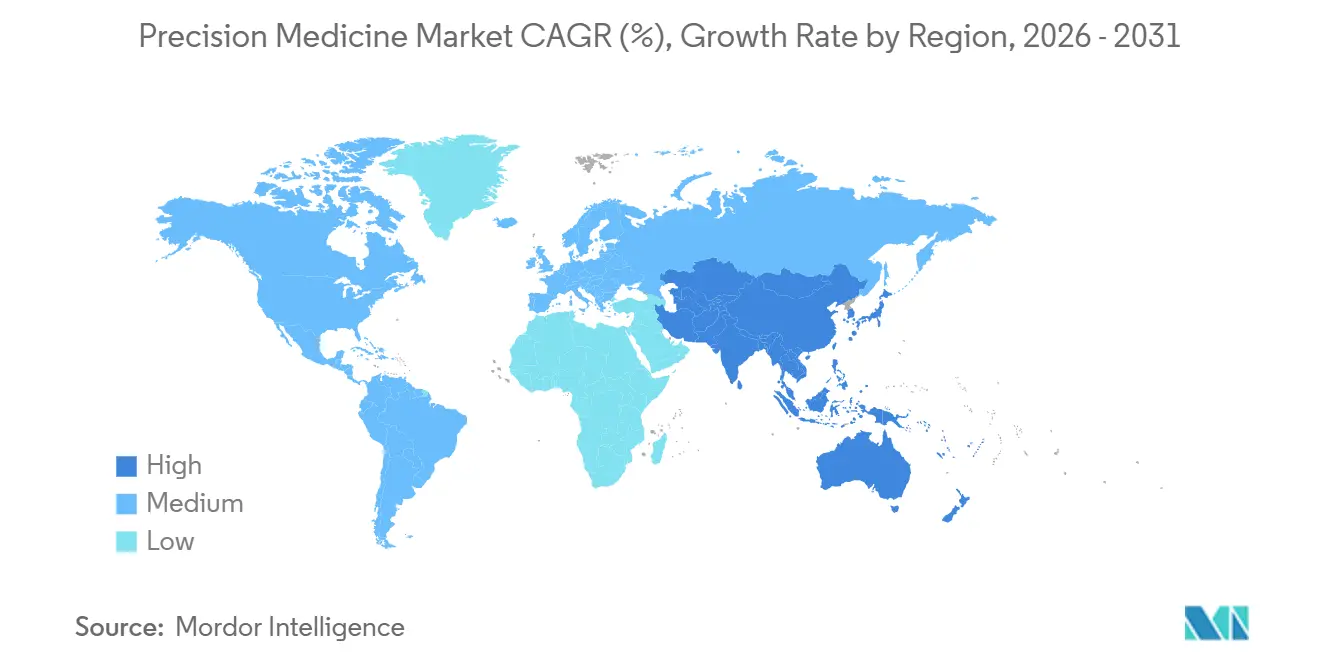
- Por geografía, América del Norte representó el 42,55% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 14,72% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Iniciativas Genómicas Nacionales que Aceleran la Financiación de I+D | +2.3% | Global, con concentración en EE. UU., Reino Unido, China, India, Japón | Mediano plazo (2-4 años) |
| Integración de la IA y el Aprendizaje Automático en la Genómica | +3.2% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Avances en Biología del Cáncer que Amplían el Proceso de Biomarcadores | +2.7% | Global, liderado por EE. UU. y Europa | Mediano plazo (2-4 años) |
| Rápida Reducción de los Tiempos de Ciclo de Síntesis de Oligonucleótidos que Permite Terapias en el Mismo Día | +1.4% | América del Norte y Europa, emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Surgimiento de Biobancos Digitales que Monetizan Datos Genómicos Multiétnicos | +1.1% | Global, liderazgo temprano en EE. UU., Reino Unido, China | Largo plazo (≥ 4 años) |
| Revisión de Oncología en Tiempo Real de la FDA que Acorta los Ciclos de Aprobación | +1.9% | América del Norte, con efecto secundario en la UE y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Iniciativas Genómicas Nacionales que Aceleran la Financiación de I+D
Los programas genómicos respaldados por el gobierno reducen el riesgo del descubrimiento de biomarcadores al proporcionar cohortes grandes y bien fenotipadas. La publicación de 500.000 exomas del Biobanco del Reino Unido en 2024 permite a los desarrolladores de fármacos realizar validaciones de dianas in silico antes de la inversión clínica[1]. India secuenció a 10.000 individuos de 99 grupos étnicos, revelando 135 millones de variantes ausentes en los conjuntos de datos occidentales y abriendo vías de licenciamiento para terapias específicas para la población del sur de Asia, diversificando aún más la oportunidad del mercado global de medicina de precisión. Japón inscribió a 200.000 ciudadanos para generar puntuaciones de riesgo poligénico que alimentarán productos de suscripción de precisión. En los Estados Unidos, el banco de trabajo en la nube del programa All of Us procesó 18.500 consultas de investigación en 2025, el 42% de las cuales provenían de académicos no estadounidenses, lo que demuestra que el diseño de acceso abierto multiplica el conocimiento sin aumentos lineales en los costos[2]. La Iniciativa de Medicina de Precisión de China, con un valor de 9.200 millones de USD, está financiando biobancos provinciales, convirtiendo su entorno de datos en el más grande fuera de los EE. UU.
Integración de la IA y el Aprendizaje Automático en la Genómica
La claridad regulatoria ha convertido los algoritmos adaptativos en diagnósticos convencionales. La guía de la FDA emitida en enero de 2024 permite que los dispositivos con algoritmos bloqueados actualicen sus modelos utilizando evidencia del mundo real sin necesidad de un nuevo 510(k), lo que reduce los costos de mantenimiento y mantiene la sensibilidad por encima del 95%. Paige AI recibió autorización ese mismo año para un modelo de clasificación del cáncer de próstata que se vuelve a entrenar trimestralmente. BGI implementó software basado en inteligencia artificial en 300 hospitales chinos, reduciendo el tiempo de diagnóstico de enfermedades raras de 45 días a 7 días. Foundation Medicine incorporó inteligencia artificial generativa para inferir la carga mutacional tumoral a partir de datos de panel, eliminando la secuenciación del exoma completo y reduciendo los costos en un 40%. La OPI de Tempus AI por 6,1 mil millones de USD subraya la confianza de los inversores en plataformas nativas de datos que integran capas clínicas, de imagen y de ómica, reforzando la confianza en modelos escalables en todo el mercado de medicina de precisión. La adopción se ve reforzada por la expansión de la cobertura de los pagadores para la secuenciación de próxima generación, reafirmando la posición de la oncología como el inquilino ancla del mercado de software de medicina de precisión.
Avances en Biología del Cáncer que Amplían el Proceso de Biomarcadores
Los diagnósticos multianalito están fragmentando la oncología en microsegmentos con reembolsos reducidos pero lucrativos. La FDA autorizó 23 diagnósticos complementarios en 2024, 14 de los cuales requieren paneles de secuenciación de próxima generación en lugar de ensayos de un solo gen. Tagrisso de AstraZeneca obtuvo una extensión de indicación para una mutación encontrada en el 2% de los cánceres de pulmón, lo que ilustra las estructuras de alto precio alcanzables cuando las cohortes están definidas molecularmente. La adquisición de RayzeBio por parte de Bristol Myers Squibb por 4.100 millones de USD añade activos radiofarmacéuticos que combinan el fármaco y los diagnósticos de imagen en una única propuesta de valor. La adopción de la biopsia líquida se disparó después de que Shield de Guardant se convirtiera en el primer ensayo de detección colorrectal basado en sangre para adultos de riesgo promedio, ampliando la población analizable de 150.000 pacientes a 50 millones de individuos asintomáticos.
Revisión de Oncología en Tiempo Real de la FDA que Acorta los Ciclos de Aprobación
La vía de Revisión de Oncología en Tiempo Real redujo la aprobación media a 4,3 meses en 2025, frente a los 10 meses anteriores, al permitir que los revisores examinen datos continuos. Mirati utilizó la Revisión de Oncología en Tiempo Real para llevar adagrasib al mercado seis meses antes, registrando 180 millones de USD en ventas del primer año, un 40% por encima de las previsiones. Novartis se asoció con Illumina en un panel pancancerígeno que acompañará a todas las terapias dirigidas presentadas bajo la Revisión de Oncología en Tiempo Real, estandarizando las pruebas de biomarcadores en el lanzamiento. La Agencia Europea de Medicamentos replicó el esquema con la vía PRIME, limitando la revisión a 150 días.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones Fragmentadas de Datos Multi-Ómica Transfronterizos | -1.6% | Global, agudo en los flujos UE-Asia y EE. UU.-China | Largo plazo (≥ 4 años) |
| Alto Costo y Accesibilidad Limitada a las Pruebas Genéticas | -1.8% | Mercados emergentes, zonas rurales en economías desarrolladas | Mediano plazo (2-4 años) |
| Escasez de Genetistas Clínicos que Limita la Capacidad de Interpretación | -1.1% | Global, más grave en EE. UU. y Europa | Mediano plazo (2-4 años) |
| Aumento de los Ciberataques a las Nubes Genómicas que Elevan los Riesgos de Responsabilidad | -0.7% | Global, agudizado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Fragmentadas de Datos Multi-Ómica Transfronterizos
Las normas chinas de 2024 sobre Recursos Genéticos Humanos exigen que las empresas extranjeras mantengan los genomas chinos en territorio nacional, lo que genera una costosa duplicación de infraestructura y retrasa los ensayos multinacionales en toda la industria de medicina de precisión. El RGPD de la UE prohíbe las transferencias a jurisdicciones no adecuadas, lo que obliga a los biobancos estadounidenses a negociar cláusulas estándar que añaden costos legales[3]. Illumina registró 45 millones de USD en gastos de cumplimiento y retrasos de ocho meses en el lanzamiento en Europa durante 2025. La Ley de Protección de Datos Personales Digitales de India de 2024 exige el almacenamiento local de información genómica sensible, lo que obliga a nuevos gastos en centros de datos para los laboratorios internacionales, limitando la adopción clínica más amplia y ralentizando la expansión equitativa en toda la industria de medicina de precisión.
Alto Costo y Accesibilidad Limitada a las Pruebas Genéticas
La secuenciación bajó a 600 USD por genoma en 2025, pero la interpretación clínica oscila entre 1.200 y 3.000 USD, lo que sitúa las pruebas fuera del alcance de los segmentos de pago directo en las economías de ingresos medios-altos[4]. Solo 212 nuevos genetistas clínicos fueron certificados a nivel mundial en 2024, lo que genera tiempos de espera de seis meses para los pacientes rurales en EE. UU. La reestructuración de 23andMe en 2025, que redujo el 40% de su personal, subraya el desafío de mantener ofertas directas al consumidor cuando el costo de adquisición de clientes supera el valor de vida del cliente. Incluso en los mercados ricos, persisten las brechas de cobertura: Medicare reembolsa las pruebas de cáncer hereditario, pero excluye las puntuaciones de riesgo poligénico para enfermedades cardíacas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La IA Transforma la Economía de la InterpretaciónLa secuenciación de próxima generación generó el 35,55% de los ingresos del mercado de medicina de precisión en 2025, respaldada por una base instalada de 25.000 secuenciadores de Illumina y ofertas agresivas de bajo costo de BGI. Se prevé que los análisis basados en IA superen a todas las demás categorías con una CAGR del 17,85%, beneficiándose del plan de control de cambios simplificado de la FDA. Las plataformas de grandes datos están migrando hacia arquitecturas nativas en la nube, como lo ilustra la valoración de Tempus AI y la adopción generalizada del banco de trabajo federado All of Us. Los diagnósticos complementarios siguen siendo esenciales, pero enfrentan presión de agrupación que traslada el reconocimiento de ingresos hacia flujos de regalías terapéuticas. La proteómica y la metabolómica añaden capas ortogonales que aumentan el poder predictivo; el panel de 7.000 proteínas de SomaLogic reduce los falsos positivos en la puntuación poligénica en un 30%.


Por Aplicación:
El Dominio de la Oncología Oculta la Velocidad de los Trastornos RarosLa oncología representó el 40,53% de los ingresos por aplicación en 2025, a medida que la cobertura de Medicare se amplió y 17 terapias vinculadas a biomarcadores entraron al mercado estadounidense. Sin embargo, los trastornos raros y genéticos exhiben la tasa de crecimiento más rápida con una CAGR del 15,75%, impulsada por terapias génicas como Lyfgenia, que tiene un precio de 3,1 millones de USD y requiere pruebas genéticas confirmatorias. El impulso de la neurología se basa en los diagnósticos del Alzheimer combinados con fármacos dirigidos al amiloide, mientras que la cardiología combina la detección de riesgo poligénico con la dosificación farmacogenómica, utilizada actualmente por el 15% de las prácticas de cardiología en EE. UU. Los enfoques de precisión para enfermedades infecciosas solo están disponibles comercialmente para infecciones adquiridas en hospitales; los usos metabólicos siguen centrados en el cribado neonatal, lo que refuerza colectivamente el dominio estructural de la oncología en el mercado de medicina de precisión.
Por Usuario Final:
La Disrupción de la Atención Domiciliaria Desafía a los Laboratorios EstablecidosLas empresas farmacéuticas y de biotecnología representaron el 45,15% del gasto en 2025 debido a los programas obligatorios de diagnóstico complementario. Los canales de atención domiciliaria están creciendo a una CAGR del 15,82% a medida que los kits de ascendencia y bienestar eluden los laboratorios hospitalarios. Sin embargo, la paradoja del costo por cliente de 23andMe demuestra que la escala por sí sola no garantiza la rentabilidad. Los laboratorios de diagnóstico combaten la compresión del reembolso reduciendo los precios de los paneles, como lo evidencia la oferta farmacogenética de 99 USD de Labcorp.
Análisis Geográfico
Mercado de Medicina de Precisión en América, APAC y EMEA
América del Norte representó el 42,55% de los ingresos del mercado de medicina de precisión en 2025, impulsada por la elaboración de perfiles integrales, el reembolso y el conjunto de datos All of Us. Canadá estandarizó la cobertura de 12 pares fármaco-gen en 2025, acelerando la adopción a nivel nacional. Sin embargo, se prevé que Asia-Pacífico registre el crecimiento más rápido, con una CAGR del 14,72%, impulsado por la iniciativa multimillonaria de China y el rápido despliegue de la IA, que redujo el tiempo de respuesta diagnóstico de 45 días a 7 días. La cohorte de 10.000 genomas de India introduce 135 millones de variantes novedosas, mientras que el enfoque cardiovascular de Japón apunta a productos de suscripción respaldados por aseguradoras. Australia logra una cobertura pública del 90% en pruebas de enfermedades raras, pero sigue siendo limitada en volumen por el tamaño de su población. Europa muestra variabilidad intrarregional: el Reino Unido redujo los diagnósticos de enfermedades raras a 14 días bajo el NHS, mientras que Alemania aún lidia con 16 pagadores estatales. El plan de 100.000 genomas de Arabia Saudita lidera el Medio Oriente, mientras que la capacidad de Sudáfrica se limita a tres laboratorios de secuenciación de grado clínico. América del Sur avanza lentamente; Brasil cubre las pruebas de cáncer hereditario, pero no los ensayos pan-ómicos.

Panorama regulatorio
Los reguladores están formalizando las vías para las terapias individualizadas y basadas en biomarcadores, junto con diagnósticos impulsados por software que se actualizan con el tiempo. En febrero de 2026, la FDA de EE. UU. publicó una guía preliminar sobre el uso de un Marco de Mecanismo Plausible para apoyar el desarrollo de terapias individualizadas para afecciones genéticas específicas con una causa biológica conocida. Este marco busca alinear las expectativas probatorias para poblaciones ultra-raras, manteniendo al mismo tiempo un umbral estructurado de beneficio-riesgo.
En Europa, la Agencia Europea de Medicamentos (EMA) continúa poniendo en marcha vías de calificación para las nuevas metodologías utilizadas en el desarrollo de la medicina de precisión. En junio de 2026, la EMA actualizó su guía procedimental sobre la Calificación de nuevas metodologías (QoNM), vinculando explícitamente la calificación de métodos y las consideraciones de software relacionadas con un marco de cumplimiento en evolución que incluye la Ley de IA de la UE junto con el MDR y el IVDR. El marco actualizado mantiene las estrategias multi-ómicas, de biomarcadores y los métodos habilitados por IA vinculados a vías de calificación y de dispositivos definidas, en lugar de una validación ad hoc.
Panorama Competitivo
El mercado de medicina de precisión muestra una concentración moderada: los cinco principales actores mantuvieron una participación significativa de los ingresos globales en 2025, demasiado baja para el dominio pero suficientemente alta para influir en los estándares. La ventaja de hardware de Illumina se está erosionando a medida que BGI y Element Biosciences lanzan genomas por menos de 500 USD que socavan los precios heredados. Las empresas de plataformas como Tempus AI agregan datos clínicos, de imagen y ómicos para el modelado predictivo, mientras que los especialistas como Guardant Health se centran en biopsias líquidas que ahora apuntan a poblaciones de detección tras la autorización de Shield por la FDA en 2024. Los líderes en IA presentan volúmenes crecientes de patentes. Illumina presentó 47 patentes de aprendizaje automático en 2024, frente a 12 el año anterior. Las ventajas del pionero se acumulan en las empresas que obtienen designaciones de Dispositivo Innovador, lo que reduce la entrada al mercado en aproximadamente 18 meses. Queda espacio en blanco en la farmacogenómica, donde la penetración de las pruebas precede a las variantes accionables en solo 1 de cada 10 recetas en EE. UU.
Líderes de la Industria de Medicina de Precisión
-
Pfizer Inc.
-
Thermo Fisher Scientific Inc.
-
Novartis AG
-
Qiagen N.V.
-
Illumina Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medicina de Precisión
- 23andMe Holding Co.
- Adaptive Biotechnologies Corp.
- Agilent Technologies
- AstraZeneca
- BGI Genomics Co. Ltd.
- Biogen
- Bristol-Myers Squibb
- Caris Life Sciences
- CRISPR Therapeutics AG
- Roche
- Flatiron Health
- Foundation Medicine Inc.
- Guardant Health
- Illumina
- Laboratory Corp. of America Holdings (Labcorp)
- Merck
- Myriad Genetics
- Novartis
- Personalis Inc.
- Pfizer
- QIAGEN
- Tempus Labs Inc.
- Thermo Fisher Scientific

Oportunidades de mercado y perspectivas futuras
Las señales políticas y de infraestructura pública están ampliando el alcance abordable de la medicina de precisión, superando el uso especializado hacia programas de escala poblacional y un intercambio de datos más estandarizado. En mayo de 2026, la Asamblea Mundial de la Salud respaldó una resolución sobre medicina de precisión y encargó a la OMS el desarrollo de una Estrategia Global sobre Medicina de Precisión, lo que establece un foro más claro para las hojas de ruta de implementación nacional que conectan la genómica, la IA y las prioridades de acceso equitativo.
El espacio comercial en blanco se está ampliando en la detección temprana del cáncer y en la capa operativa que convierte la multi-ómica en flujos de trabajo clínicos desplegables, incluidos la automatización, la secuenciación distribuida y los paquetes de evidencia que respaldan el reembolso. La evidencia incluye a GRAIL, que informó los resultados del ensayo NHS-Galleri en la reunión anual de ASCO de mayo de 2026, con una reducción reportada del 14% en los diagnósticos en Estadio IV para un grupo predefinido de cánceres, junto con múltiples lanzamientos y resultados de 2026 (por ejemplo, Roche presentando la plataforma de secuenciación AXELIOS 1 en junio de 2026, y Caris Life Sciences lanzando la prueba de sangre de detección temprana de múltiples cánceres Caris Detect en julio de 2026). Al mismo tiempo, los modelos de acceso a datos y colaboración se están volviendo más centrales para el descubrimiento de fármacos, ilustrado por el acuerdo multianual de Helix con AstraZeneca en julio de 2026 para proporcionar acceso a las cohortes GenoSphere para investigación genómica.
Recent Industry Developments in Mercado de Medicina de Precisión
- Julio de 2026: Novartis acordó adquirir Myricx Bio por 1.100 millones de USD por adelantado más pagos por hitos, para añadir una clase diferenciada de carga útil de conjugado anticuerpo-fármaco (inhibidor de N-miristoiltransferasa, NMTi) a su motor de innovación oncológica. La adquisición respalda los programas de desarrollo de fármacos que dependen de la selección de pacientes basada en biomarcadores y refuerza la demanda de pruebas complementarias y flujos de trabajo integrados de datos traslacionales.
- Mayo de 2026: Roche firmó un acuerdo definitivo de fusión para adquirir PathAI por 750 millones de USD por adelantado más hitos, con el objetivo de integrar capacidades de patología digital habilitadas por IA en Roche Diagnostics. El acuerdo fortalece el vínculo entre el diagnóstico basado en tejidos y el desarrollo de terapias, apoyando un descubrimiento de biomarcadores de mayor rendimiento y un soporte de decisiones más estandarizado impulsado por la patología en ensayos oncológicos y en la práctica clínica.
- Abril de 2026: Thermo Fisher Scientific anunció una colaboración estratégica con Precision Health Research, Singapore (PRECISE) para avanzar en el estudio PRECISE-SG100K, una iniciativa de biobanco a escala poblacional dirigida a más de 100.000 participantes. La asociación amplía la generación de datos de proteómica y genómica a escala de cohorte, respaldando el desarrollo de evidencia multi-ómica que sustenta los biomarcadores de medicina de precisión y la validación en el mundo real.


Mercado de Medicina de Precisión Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos generados por tecnologías y soluciones de medicina de precisión que respaldan el diagnóstico a nivel del paciente, la estratificación y las decisiones de tratamiento dirigido, incluidos los servicios relacionados utilizados en entornos clínicos y de investigación.
Exclusiones del alcance: Se excluyen las vías de atención generales no personalizadas y las herramientas amplias de tecnología de la información sanitaria que no se utilizan principalmente para facilitar las decisiones de medicina de precisión.
Descripción General de la Segmentacin
- Por Tecnología
- Análisis de Grandes Datos
- Bioinformática
- Secuenciación de Próxima Generación (NGS)
- IA y Aprendizaje Automático
- Diagnósticos Complementarios
- Genómica
- Proteómica
- Metabolómica
- Epigenómica
- Transcriptómica
- Por Aplicación
- Oncología
- Neurología (Sistema Nervioso Central)
- Inmunología
- Cardiología
- Enfermedades Infecciosas
- Respiratorio
- Trastornos Raros y Genéticos
- Trastornos Metabólicos
- Otras Indicaciones
- Por Usuario Final
- Empresas Farmacéuticas y de Biotecnología
- Laboratorios de Diagnóstico
- Hospitales y Clínicas
- Institutos Académicos y de Investigación
- Organizaciones de Investigación por Contrato
- Empresas de Tecnología de la Información Sanitaria y Bioinformática
- Entornos de Atención Domiciliaria
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la identificación de señales de demanda que pueden rastrearse de manera consistente entre países y áreas de enfermedad. Se utilizaron fuentes públicas como las bases de datos de la FDA de los Estados Unidos para aprobaciones y referencias de diagnósticos complementarios, publicaciones de los CDC y los NIH sobre carga de enfermedad y programas de genómica, e indicadores de la OCDE y el Banco Mundial para el contexto del gasto en salud.
Para evitar construir el modelo sobre una única fuente de datos limitada, también se revisaron fuentes como materiales de la OMS, ClinicalTrials.gov para la dirección del pipeline, y revistas científicas revisadas por pares que analizan la adopción de la secuenciación y las prácticas de pruebas de biomarcadores. Los informes anuales de las empresas, las presentaciones para inversores, las transcripciones de llamadas de resultados, los sitios web de asociaciones y la prensa de renombre se utilizaron para verificar los cambios de estrategia, las narrativas de precios y las adiciones de capacidad. En paralelo, se utilizaron suscripciones de pago seleccionadas para obtener información financiera e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para reforzar la cobertura donde las divulgaciones públicas eran escasas. Estos ejemplos son ilustrativos, y también se consultaron otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos documentales sobre qué se contabiliza como ingresos de medicina de precisión y qué se trata mejor como gasto sanitario adyacente. Se consultó con una combinación de proveedores de pruebas, partes interesadas en la prestación de atención médica, equipos de farmacéuticas y biotecnología, y especialistas en tecnología y servicios, y luego se utilizaron esos aportes para ajustar las tasas de adopción, la progresión de precios y los cambios en la combinación en las principales regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 16% | APAC: 41% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 25% | EMEA: 36% |
| Actores más pequeños: 20% | Gerentes: 59% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El modelo central utiliza un enfoque de arriba hacia abajo en el que los grupos de pacientes tratados y la intensidad de las pruebas se reconstruyen por indicación y luego se traducen en valor utilizando los precios típicos de pruebas y soluciones en cada región. Una vez establecida esa base, los totales se corroboraron con aproximaciones selectivas de abajo hacia arriba, como verificaciones de volumen muestreado multiplicado por el precio de venta promedio para los flujos de trabajo de pruebas clave, junto con conversaciones con proveedores y canales para ajustar la utilización en el mundo real.
Algunos de los insumos prácticos utilizados en el modelo incluyen la penetración de las pruebas oncológicas y de enfermedades raras, el cambio en la combinación entre la secuenciación y otros métodos moleculares avanzados, la vinculación de los diagnósticos complementarios con la adopción de terapias, el movimiento del precio de venta promedio para los paneles de pruebas y el ritmo de adopción clínica en hospitales y laboratorios de diagnóstico. Donde la visibilidad de abajo hacia arriba era incompleta, las brechas se manejaron aplicando rangos conservadores para la adopción y los precios, y luego reduciéndolos mediante la retroalimentación primaria sobre los patrones de utilización y compra.
Para el pronóstico, se utilizó el análisis de escenarios porque el mercado es sensible a las aprobaciones regulatorias, los cambios en el reembolso y la velocidad de las actualizaciones de las guías clínicas. Los escenarios se anclaron a las opiniones de consenso recopiladas durante las entrevistas sobre la rapidez con que se espera que las pruebas genómicas y las vías de tratamiento basadas en biomarcadores se expandan en las regiones y los entornos de atención.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes, como aprobaciones públicas y referencias de diagnósticos, el impulso de los ensayos clínicos por área de enfermedad y la capacidad general de gasto en salud, para garantizar que las cifras se mantuvieran realistas. Las grandes variaciones desencadenaron una revisión más profunda de los factores determinantes, seguida de una nueva verificación de los supuestos subyacentes y, cuando fue necesario, de un nuevo contacto con los participantes de la industria para obtener aclaraciones.
Antes de la aprobación final, los resultados pasan por revisiones analíticas de múltiples etapas en las que se prueban los valores atípicos, se vuelve a ejecutar la lógica de cálculo y se comparan los supuestos clave entre regiones para garantizar la coherencia. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en las políticas o cambios significativos en la adopción. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado de Medicina de Precisión de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la medicina de precisión a menudo difieren porque la línea de alcance se traza de manera diferente, y los factores de demanda elegidos pueden llevar el modelo en direcciones distintas. Las mayores variaciones suelen provenir de lo que se contabiliza como ingresos de medicina de precisión frente al gasto sanitario adyacente, además de la rapidez con que se asume que los precios y la adopción evolucionan.
La principal brecha proviene de si los ingresos amplios de medicamentos y la prestación generalizada de atención se agrupan en el total, y de cómo Mordor Intelligence contabiliza la medicina de precisión solo cuando los ingresos están vinculados a la estratificación de pacientes y las señales de apoyo a la toma de decisiones dirigidas (como la intensidad de las pruebas de biomarcadores y la adopción de flujos de trabajo basados en secuenciación), en lugar de tratar todo el valor de la terapia especializada como dentro del alcance.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 125,71 mil millones de USD (2026) | |
| Consultora Global A | 119,03 mil millones de USD (2025) | Utiliza un año base diferente y frecuentemente combina categorías adicionales de productos y medicamentos en la definición, lo que puede comprimir la brecha entre el valor impulsado por diagnósticos y los ingresos terapéuticos más amplios. |
| Editorial Especializada B | 87,91 mil millones de USD (2025) | Aplica un enfoque de ingresos al precio de fábrica y una captura de uso final más estrecha, lo que puede subestimar los servicios posteriores y el gasto en flujos de trabajo clínicos que aún respaldan la toma de decisiones en medicina de precisión. |
La diferencia entre las tres cifras se explica principalmente por el momento (2025 frente a 2026) y por lo que se incluye como valor de medicina de precisión frente a atención adyacente. Cuando el modelo se vincula a señales de uso claras como la penetración de pruebas, la combinación de secuenciación y la vinculación de diagnósticos complementarios, el total resultante es más fácil de rastrear y reproducir a medida que llegan nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de medicina de precisión en 2031?
Se prevé que alcance los 237,28 mil millones de USD en 2031 basándose en una CAGR del 13,58% desde 2026.
¿Qué segmento tecnológico crece más rápido dentro de la medicina de precisión?
Las herramientas de IA y aprendizaje automático avanzan a una CAGR del 17,85%, superando a todas las demás tecnologías.
¿Por qué se considera Asia-Pacífico la región más dinámica para la medicina de precisión?
La iniciativa nacional de 9.200 millones de USD de China y la rápida adopción de la interpretación habilitada por IA impulsan la CAGR del 14,72% de la región.
¿Cómo afectó la Revisión de Oncología en Tiempo Real de la FDA a las aprobaciones de fármacos?
La vía redujo el tiempo medio de aprobación a 4,3 meses en 2025, reduciendo aproximadamente a la mitad los plazos anteriores.
¿Qué área de aplicación más allá de la oncología muestra un crecimiento notable?
Los trastornos raros y genéticos se están expandiendo a una CAGR del 15,75% a medida que las terapias génicas de alto valor llegan al mercado.


 Sus datos están seguros y nunca se venden ni se comparten.
