
Tamaño y Participación del Mercado de Penicilina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.41 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
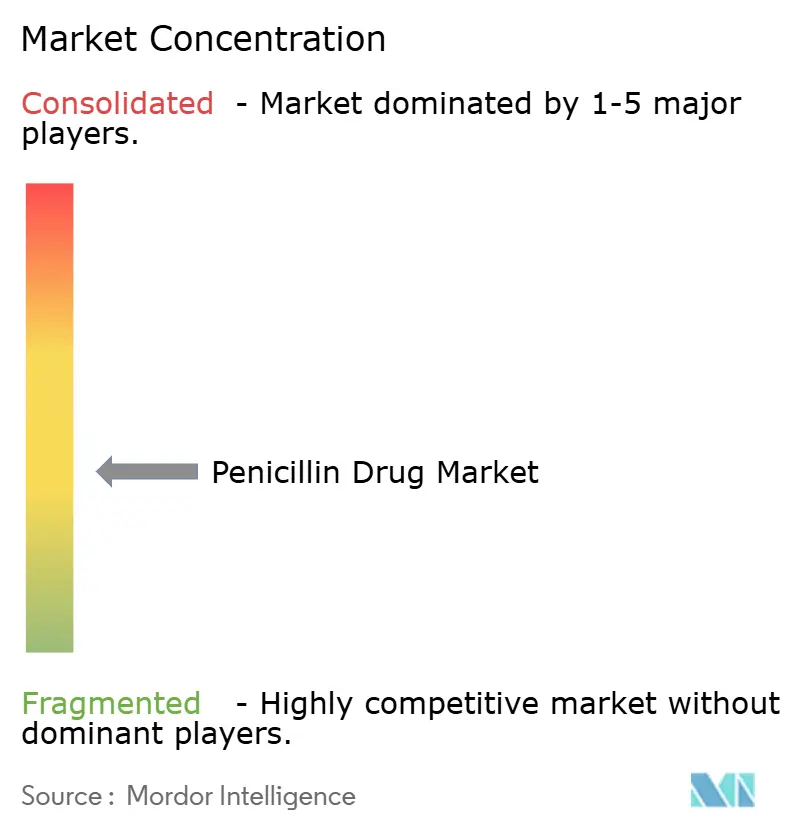
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Penicilina por Mordor Intelligence
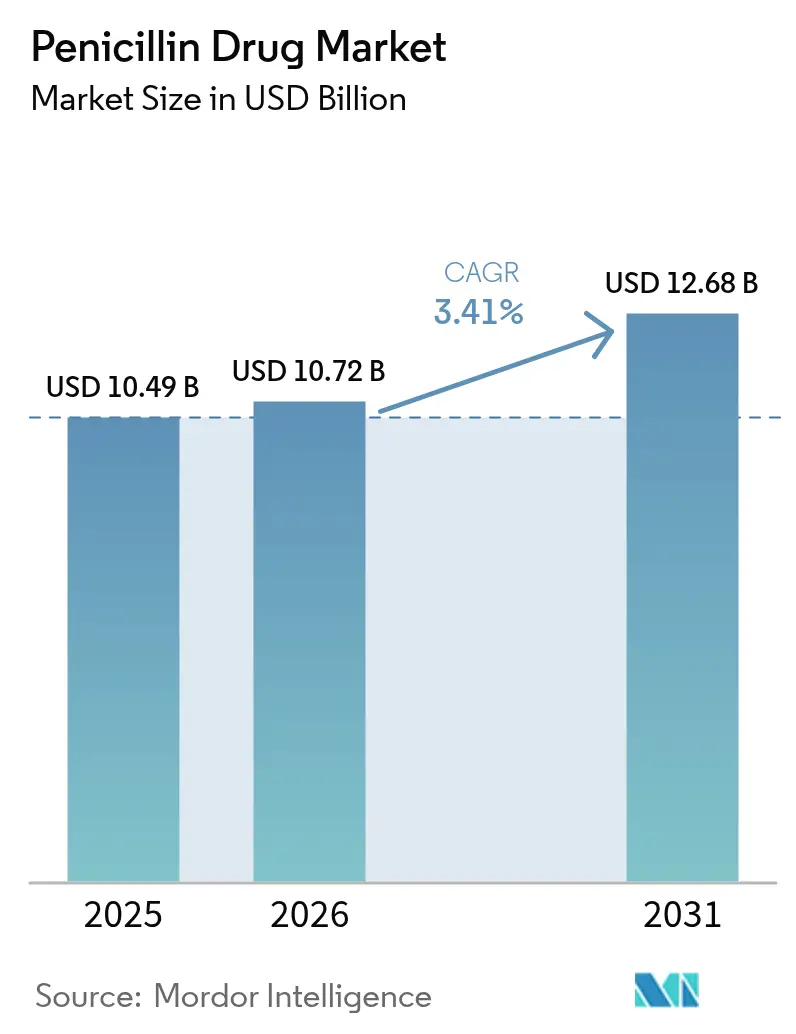
Se proyecta que el tamaño del Mercado de Penicilina se expanda desde USD 10,49 mil millones en 2025 y USD 10,72 mil millones en 2026 hasta USD 12,68 mil millones en 2031, registrando una CAGR del 3,41% entre 2026 y 2031.
Una confluencia de infecciones comunitarias persistentes, adquisiciones orientadas a la reducción de costos en economías emergentes e innovación incremental en la inhibición de β-lactamasas continúa sustentando una demanda estable. Los hospitales están actualizando sus formularios hacia combinaciones de espectro extendido que contrarrestan el auge de los patógenos productores de β-lactamasas de espectro extendido, mientras que las farmacias comunitarias en el Reino Unido y Australia ya inician terapia oral con amoxicilina, acelerando la automedicación. El Precio Mínimo de Importación (MIP) de USD 35 por kilogramo sobre penicilina a granel establecido por India en enero de 2026 ha comenzado a reconfigurar las estructuras de costos asiáticas, favoreciendo a los productores nacionales frente a las importaciones chinas.[1]Personal de la Oficina de Información de Prensa, "Precio Mínimo de Importación sobre Penicilina a Granel", Oficina de Información de Prensa, pib.gov.in Al mismo tiempo, la fermentación habilitada por inteligencia artificial está reduciendo los costos variables hasta en un 11% en instalaciones avanzadas.[2]Zhang Li, "Optimización de la Fermentación de Penicilina Impulsada por IA", Biotecnología e Ingeniería Bioquímica, wiley.com Como contrapeso a estos aspectos positivos, la resistencia antimicrobiana continúa erosionando la eficacia de primera línea, y los nuevos agentes β-lactámicos/inhibidores de β-lactamasas, con precios un orden de magnitud superiores a los de las moléculas tradicionales, están canibalizando los volúmenes de alta complejidad en América del Norte y Europa.
Conclusiones Clave del Informe
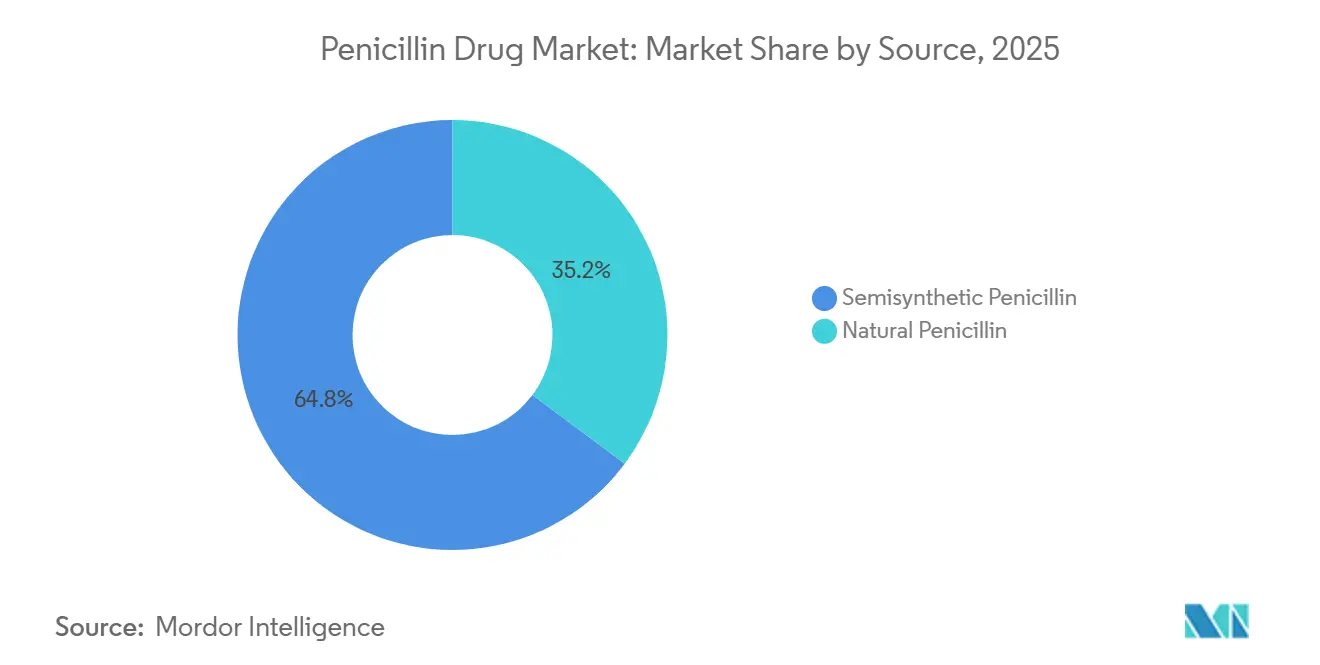
- Por fuente, la penicilina semisintética captó el 64,78% de las ventas de 2025 y también es la categoría de fuente de mayor crecimiento con una CAGR del 5,26% hasta 2031, lo que refleja la demanda sostenida de aminopenicilinas en la atención comunitaria.
- Por tipo de producto, la aminopenicilina lideró con el 41,63% de los ingresos de 2025, mientras que se proyecta que las combinaciones de inhibidores de β-lactamasa registren la CAGR más alta, del 5,88%, hasta 2031.
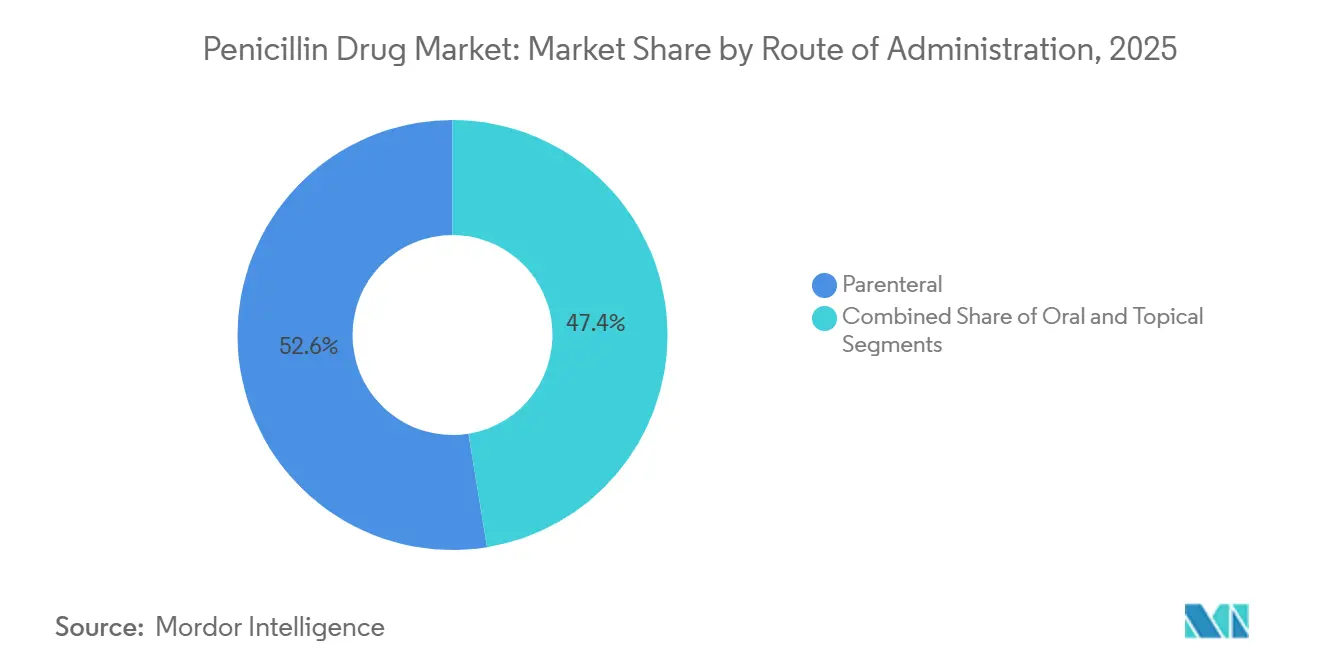
- Por vía de administración, las formulaciones parenterales retuvieron una participación del 52,56% en 2025, mientras que se prevé que las formulaciones orales se expandan a una CAGR del 7,32% hasta 2031.
- Por espectro de actividad, los agentes de amplio espectro representaron el 46,82% de los ingresos de 2025, pero se espera que las penicilinas de espectro extendido crezcan más rápido, al 6,44%, hasta 2031.
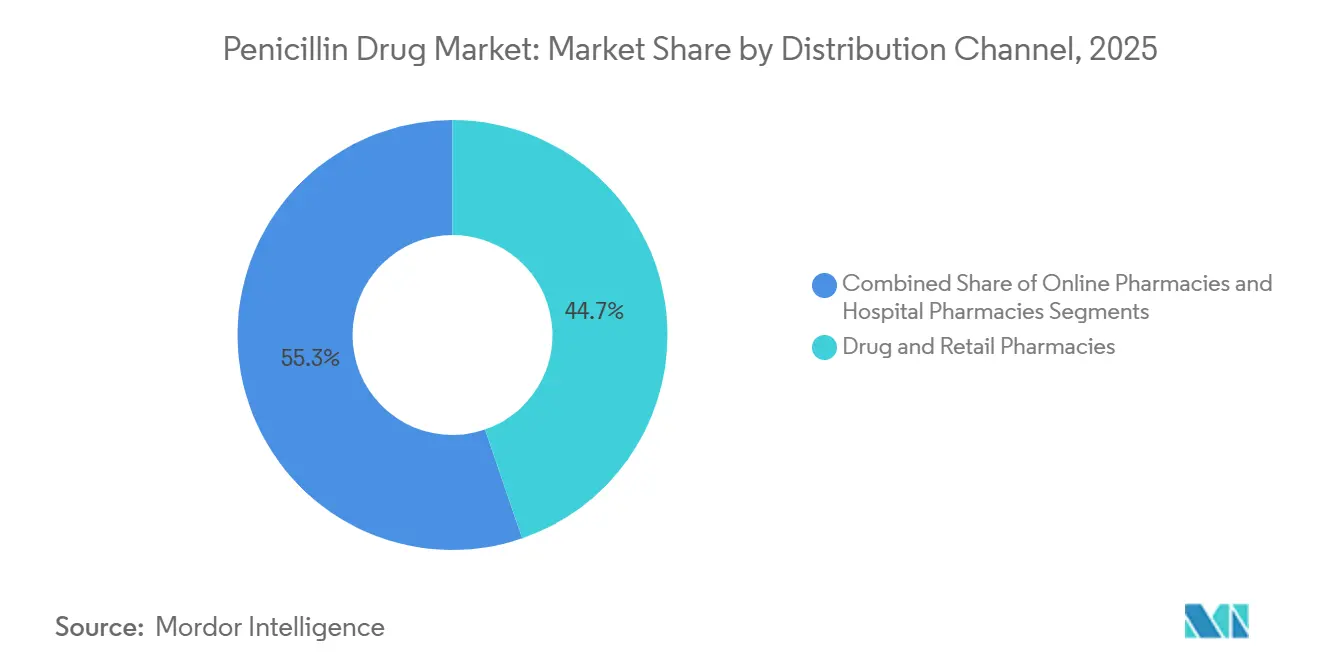
- Por canal de distribución, las farmacias de venta al público y minoristas representaron el 44,74% de los volúmenes de 2025, mientras que las farmacias en línea están preparadas para avanzar a una CAGR del 7,82% hasta 2031.
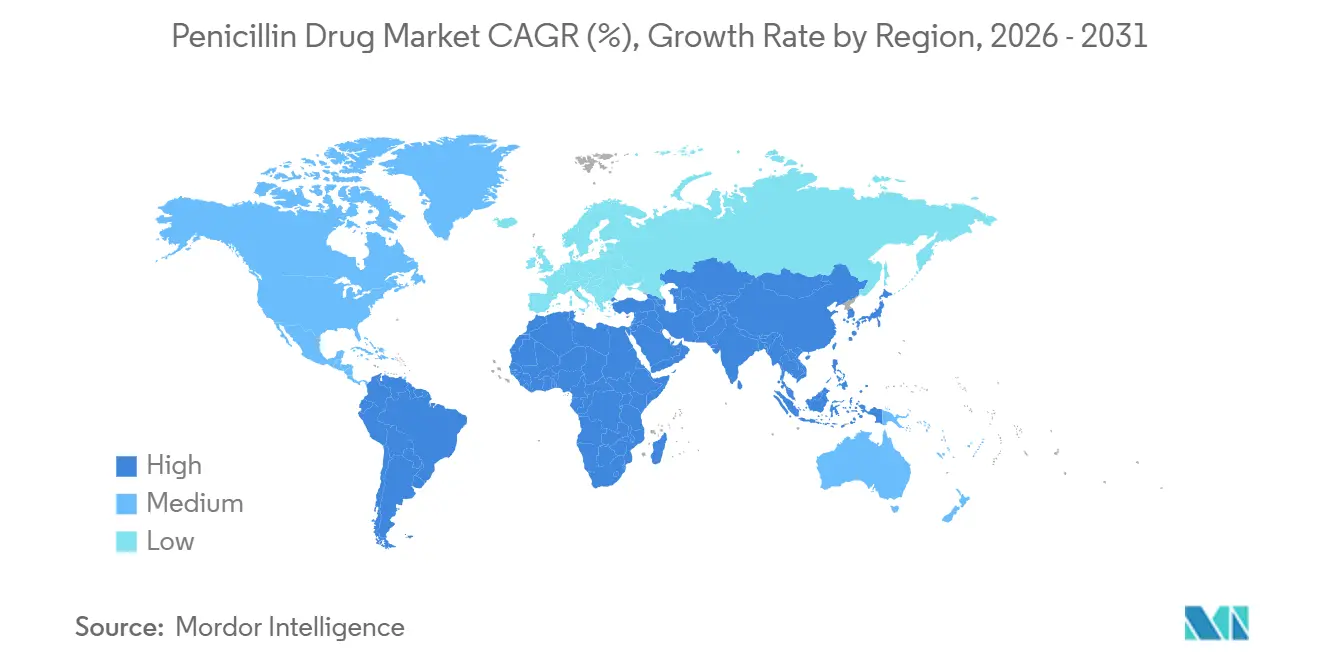
- Por geografía, Asia-Pacífico lideró con el 34,57% de las ventas de 2025, mientras que se proyecta que la región de Oriente Medio y África registre el crecimiento más rápido, con una CAGR del 6,36% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Infecciones Bacterianas | +0.8% | Global | Mediano plazo (2–4 años) |
| Demanda Creciente de Genéricos Asequibles en Mercados Emergentes | +0.7% | Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano a Largo plazo (2–4+ años) |
| Incentivos Gubernamentales para la Producción Nacional de IFA | +0.5% | India, China, ASEAN | Mediano plazo (2–4 años) |
| Iniciativas de Farmacia como Primer Punto de Atención que Impulsan la Dispensación Comunitaria | +0.4% | Reino Unido, Australia, Canadá | Corto a Mediano plazo (≤4 años) |
| Eficiencias de Costos en Fermentación Habilitadas por IA | +0.3% | Global | Largo plazo (≥4 años) |
| Programas de Profilaxis con Penicilina para la Cardiopatía Reumática | +0.4% | África Subsahariana, Asia Meridional, Islas del Pacífico | Mediano a Largo plazo (2–4+ años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Infecciones Bacterianas
Las infecciones respiratorias, del tracto urinario y de la piel representan ahora más del 70% de las prescripciones de penicilina, y su incidencia está aumentando con los niveles de contaminación del aire urbano en megaciudades como Delhi y Yakarta.[3]Personal de la Organización Mundial de la Salud, "Sistema Mundial de Vigilancia de la Resistencia a los Antimicrobianos y su Uso 2025", Organización Mundial de la Salud, who.int La amoxicilina sigue siendo el tratamiento empírico de referencia para la neumonía no complicada, mientras que el envejecimiento demográfico en los países de la OCDE triplica la incidencia de infecciones del tracto urinario en mayores de 65 años. Las temporadas de gripe continúan generando neumonías bacterianas secundarias; las prescripciones de amoxicilina-clavulanato en Estados Unidos aumentaron un 18% durante la temporada de gripe 2024-2025. Estas tendencias consolidan la relevancia de la penicilina en la atención ambulatoria, especialmente donde la microbiología diagnóstica es escasa.
Demanda Creciente de Genéricos Asequibles en Mercados Emergentes
Los precios por dosis de entre USD 0,10 y 0,50 mantienen a las penicilinas genéricas en la cima de las listas de medicamentos esenciales en regiones donde los pagos de bolsillo superan el 40% del gasto total en salud. India exportó 42.000 toneladas métricas de IFA de penicilina en 2024, con el 60% destinado al África subsahariana y al Sudeste Asiático. Brasil aprobó 37 nuevos registros de genéricos en 2025, el mayor número en siete años. Las cápsulas de amoxicilina chinas se comercializaban a USD 8 por 1.000 unidades a principios de 2026, un tercio menos que en 2023, lo que sustenta los volúmenes en los puntos de venta de farmacias rurales.
Incentivos Gubernamentales para la Producción Nacional de IFA
El esquema de Incentivos Vinculados a la Producción de India destinó USD 830 millones a intermediarios nacionales de penicilina, reduciendo la dependencia de las importaciones chinas al 55% a finales de 2025. La planta de campo verde de Aurobindo en Andhra Pradesh añade 15.000 toneladas métricas de capacidad, la mayor inversión en un solo sitio en una década a nivel mundial. El mandato de China en 2025 de que el 30% de los antibióticos de los hospitales públicos provengan de IFA nacionales ha impulsado las expansiones de CSPC y NCPC. Incentivos similares aparecen en el borrador de la Ley de Medicamentos Críticos de la Unión Europea.
Iniciativas de Farmacia como Primer Punto de Atención que Impulsan la Dispensación Comunitaria
El programa Farmacia como Primer Punto de Atención del Reino Unido permitió a los farmacéuticos dispensar antibióticos orales para siete infecciones menores sin receta médica, emitiendo 1,2 millones de tratamientos con penicilina en su primer año. El cambio normativo de Australia en 2025 permite a los farmacéuticos iniciar tratamiento con amoxicilina para infecciones del tracto urinario, desviando 300.000 visitas anuales al médico de cabecera. Los primeros proyectos piloto canadienses muestran una reducción de 14 horas en el tiempo hasta el tratamiento para la sinusitis aguda.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la Resistencia Antimicrobiana (RAM) | -0.9% | Global, aguda en Asia Meridional y Europa Meridional | Largo plazo (≥4 años) |
| Costos de Cumplimiento de BPF y Regulaciones Estrictas | -0.5% | Global, más severo para las pymes | Corto a Mediano plazo (≤4 años) |
| Volatilidad en el Suministro de Materias Primas para Fermentación | -0.3% | América del Norte, Europa | Corto plazo (≤2 años) |
| Adopción de Nuevas Combinaciones β-Lactámico/IβL que Canibalizan la Demanda | -0.4% | América del Norte, Europa Occidental | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Resistencia Antimicrobiana (RAM)
La no susceptibilidad a la penicilina en Streptococcus pneumoniae alcanzó el 18,3% en la Unión Europea en 2024, un aumento de 3,6 puntos porcentuales respecto a 2020. Los datos de India muestran que el 42% de las infecciones del tracto urinario comunitarias por Escherichia coli albergan ahora genes de β-lactamasas de espectro extendido, dejando a la amoxicilina sin efecto. Las muertes en Estados Unidos vinculadas a neumococos resistentes a la penicilina ascienden a 3.600 anuales. Los programas de uso racional de antibióticos han respondido restringiendo el uso empírico de penicilina en las unidades de cuidados intensivos, recortando los volúmenes de mayor margen.
Costos de Cumplimiento de BPF y Regulaciones Estrictas
Las cartas de advertencia de la FDA a plantas de IFA de penicilina aumentaron a 14 en 2024-2025, frecuentemente por fallos asépticos que provocaron costosos cierres. La revisión del Anexo 1 de Europa exige ahora tecnología de aisladores para procesos estériles, una actualización de USD 5,4 millones por línea. Los exportadores indios gastaron USD 120 millones en mejoras de cumplimiento solo en 2024, reduciendo los márgenes operativos en 3 puntos porcentuales. Las empresas más pequeñas que no pueden financiar dicho gasto de capital están abandonando el mercado, concentrando la producción entre los principales actores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
La Semisintética Mantiene el LiderazgoLas variantes semisintéticas generaron el 64,78% de las ventas de 2025, y su CAGR del 5,26% mantiene al mercado de penicilina por delante de los derivados naturales. La amoxicilina y la ampicilina juntas cubren más del 60% de las prescripciones, mientras que la penicilina-G benzatínica sostiene los programas de cardiopatía reumática. La expansión del 20% de la capacidad de Sandoz para el ácido 6-aminopenicilánico en 2024 subraya la inversión continua.
La penicilina natural sigue siendo fundamental para la sífilis y la fiebre reumática, pero las limitaciones de la fermentación y la menor innovación limitan el potencial de crecimiento. No obstante, la profilaxis financiada por donantes garantiza un nicho estable, particularmente en África y el Sudeste Asiático.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto:
Los Inhibidores de β-Lactamasa se AceleranLas aminopenicilinas representaron el 41,63% de los ingresos de 2025, aunque las combinaciones de inhibidores de β-lactamasa crecen más rápido, al 5,88%. La aprobación de la EMA en 2025 de una opción de amoxicilina-clavulanato de alta dosis debería mejorar la adherencia. La piperacilina-tazobactam continúa dominando el uso antipseudomonal en las unidades de cuidados intensivos, mientras que agentes de espectro extendido como la ticarcilina-clavulanato aprovechan la demanda de uso racional de antibióticos para regímenes que ahorran carbapenémicos.
Por Vía de Administración:
Las Formulaciones Orales Crecen RápidamenteLas formulaciones orales están creciendo al 7,32% a medida que los farmacéuticos comunitarios en el Reino Unido y Australia dispensan antibióticos sin receta médica. Las suspensiones pediátricas representan el 40% de los volúmenes orales; el comprimido dispersable de amoxicilina de Cipla alcanzó rápidamente una participación doméstica del 8% en India. Los regímenes orales de alta dosis muestran perfiles farmacocinéticos suficientes para casos seleccionados de meningitis. Sin embargo, los agentes parenterales siguen siendo indispensables para las infecciones hospitalarias graves.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Espectro de Actividad:
El Espectro Extendido Gana TerrenoLas combinaciones de espectro extendido se expanden al 6,44% a medida que los hospitales persiguen objetivos de uso racional de carbapenémicos. La piperacilina-tazobactam demostró no inferioridad frente al meropenem para infecciones del torrente sanguíneo por β-lactamasas de espectro extendido, reforzando su posicionamiento. Los agentes de espectro estrecho perduran para la faringitis y la sífilis, pero enfrentan inercia prescriptora hacia una cobertura más amplia.
Por Canal de Distribución:
Disrupción en LíneaLas farmacias de venta al público y minoristas aún suministran el 44,74% de los volúmenes de penicilina de 2025, pero las plataformas en línea crecen al 7,82% tras el cambio normativo de e-farmacia en India y una aprobación similar en Brasil. Los canales hospitalarios permanecen protegidos para las terapias parenterales adquiridas mediante licitaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Medicamentos de Penicilina en Asia-Pacífico
Asia-Pacífico captó el 34,57% de las ventas de 2025, con los incentivos de MIP y API de India inclinando la producción hacia los actores locales, mientras que las directrices de prescripción más estrictas de China redujeron el volumen empírico de penicilina, pero mejoraron las métricas de adecuación. La demografa de superenvejecimiento de Japón mantiene alta la incidencia de infecciones urinarias y neumonía. Los poderes de prescripción de los farmacéuticos australianos refuerzan la adopción comunitaria.
Mercado de Medicamentos de Penicilina en América del Norte y Europa
Los diagnósticos rápidos de estreptococo en los Estados Unidos impulsan un retorno a la penicilina-V de espectro reducido, incluso cuando Alemania negoció recortes del 15% en los precios de los genéricos. El programa Pharmacy First del Reino Unido mantiene el crecimiento oral a pesar del descenso general de los antibióticos, mientras que Francia y España redujeron los volúmenes de penicilina en dos dígitos mediante campañas de concienciación.
Mercado de Medicamentos de Penicilina en Oriente Medio y África
Oriente Medio y África muestran el ritmo más rápido con un 6,36%. La Visión 2030 de Arabia Saudita financia 120 nuevos centros de atención primaria y 20 hospitales terciarios, ampliando el acceso a los antibióticos. Las e-farmacias vinculadas a la telemedicina en los Emiratos Árabes Unidos aceleran la dispensación oral sin visitas presenciales. El modelo de profilaxis de Ruanda ofrece un esquema replicable para los países vecinos.
Mercado de Medicamentos de Penicilina en América del Sur
América del Sur se está recuperando a medida que Brasil agiliza las aprobaciones de genéricos y Argentina normaliza los flujos de importación. Las 37 registraciones de genéricos de Brasil en 2025 amplían la cobertura de Farmácia Popular a combinaciones de alta dosis.

Panorama regulatorio
Los medicamentos con penicilina operan bajo estrictos regímenes de control de calidad y contaminación, con requisitos de BPM que condicionan el diseño de las instalaciones y los costos operativos. En Estados Unidos, la norma 21 CFR 211.176 exige controles para prevenir y detectar la contaminación cruzada por penicilina en productos que no la contienen. Esto refuerza la necesidad de sistemas de manejo de aire segregados y líneas de fabricación dedicadas para penicilina. En abril de 2026, la FDA de EE. UU. emitió una guía preliminar, Establishing Impurity Specifications for Antibiotics, que establece enfoques para definir los límites de impurezas de antibióticos fabricados por fermentación y semisíntesis. La guía afecta directamente a los expedientes de la clase de penicilinas y a la forma en que los fabricantes planifican las pruebas de liberación.
A nivel internacional, los marcos de calidad orientados a las adquisiciones y las expectativas ambientales relacionadas con la RAM se están endureciendo. En junio de 2026, el Comité de Expertos de la OMS en Especificaciones para las Preparaciones Farmacéuticas publicó su quincuagésimo noveno informe, que actualiza las expectativas de garantía de calidad farmacéutica y regulatorias que influyen en la fabricación de antibióticos multifuente y en la preparación para inspecciones. Al mismo tiempo, la AMR Industry Alliance actualizó su Antibiotic Manufacturing Standard en mayo de 2025 para alinearlo con las directrices de la OMS sobre emisiones de fabricación y gestión de residuos, aumentando el enfoque en el cumplimiento de los controles de descarga de API de antibióticos en las bases de suministro globales.
Análisis de la cadena de valor
La cadena de valor de la penicilina abarca desde las materias primas y los servicios de fermentación, pasando por la fermentación en fase inicial para producir Penicilina-G, la conversión a intermediarios clave como el ácido 6-aminopenicilánico (6-APA), y la síntesis de API en fases posteriores, como amoxicilina y ampicilina. Luego pasa a la formulación de formas de dosificación orales y parenterales, seguida de la distribución a través de licitaciones hospitalarias, mayoristas, farmacias minoristas y farmacias en línea. La concentración en fases iniciales sigue siendo una limitación estructural. La evidencia indica que China controla alrededor del 90% de la capacidad global de 6-APA, con solo un número reducido de plantas calificadas en todo el mundo, lo que expone a proveedores y compradores a riesgos de reducción de precios y disrupción del suministro. Estas dinámicas elevan el valor de la integración vertical y la calificación multirregional tanto para los fabricantes de API como para los de dosis terminadas.
En fases posteriores, los formuladores de marca y genéricos dependen de embalajes regulados, cadena de frío o almacenamiento controlado para determinados inyectables, y del cumplimiento de farmacovigilancia y administración de antimicrobianos en los mercados finales. El reequilibrio del suministro centrado en la India es visible a través de grandes inversiones en fermentación, incluida la puesta en marcha por parte de Aurobindo Pharma (a través de Lyfius Pharma) de una importante planta de Penicilina-G en Kakinada, mientras que Europa mantiene alternativas limitadas en fases iniciales, con Centient Pharmaceuticals mencionada como un importante productor de Penicilina-G fuera de China. La política también influye en la economía de la cadena de valor. En junio de 2026, los legisladores estadounidenses reintrodujeron el concepto de la PASTEUR Act para pagos tipo suscripción destinados a apoyar a los desarrolladores de antibióticos, lo que señala una experimentación continua con incentivos de tipo "pull" que pueden afectar las decisiones de inversión vinculadas a la resiliencia de la fabricación y el suministro.
Panorama Competitivo
El mercado de penicilina indica una concentración moderada. Los actores indios y chinos de IFA disfrutan de ventajas de costos del 30-40% gracias a la fermentación a gran escala. La planta de campo verde de Aurobindo en 2024 subraya las barreras de capital para la entrada. La formulación aguas abajo sigue siendo fragmentada, aunque plataformas digitales como PharmEasy están probando antibióticos de marca propia que comprimen la capa mayorista.
La diferenciación gira en torno a los inhibidores de nueva generación, la sostenibilidad y las cadenas de suministro digitales. Sandoz redujo el uso de glucosa en un 6% mediante el control de procesos con IA, defendiendo la participación europea frente a importaciones más baratas. Los comprimidos dispersables pediátricos de Cipla ilustran nichos de formulación no atendidos. Los participantes del mercado que combinan liderazgo en costos con excelencia regulatoria y distribución omnicanal están mejor posicionados para superar al mercado de penicilina.
Líderes de la Industria de Penicilina
Pfizer Inc.
Aurobindo Pharma Ltd.
Centrient Pharmaceuticals
GlaxoSmithKline plc
Sandoz
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medicamentos de Penicilina
- Abbott Laboratories
- Aurobindo Pharma Ltd.
- Bayer
- Cipla
- CSPC Zhongrun Pharmaceutical
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Johnson & Johnson
- Lupin
- North China Pharmaceutical Group
- Pfizer
- Sandoz Group
- Sanofi
- Sinopharm Weiqida Pharmaceutical
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- The United Laboratories

Oportunidades de mercado y perspectivas futuras
Los programas de resiliencia del suministro y las respuestas a la escasez de medicamentos esenciales están creando espacios de oportunidad para las API y formulaciones de penicilina de anclaje regional, especialmente a medida que los compradores de licitaciones reevalúan el riesgo de fuente única. India es un ejemplo. Lyfius Pharma (subsidiaria de Aurobindo Pharma) inauguró una gran planta de fabricación de Penicilina-G en Kakinada en octubre de 2024 en el marco del esquema Production Linked Incentive. En febrero de 2026, Aurobindo comunicó un plan de aceleración con el objetivo de alcanzar 10.000 toneladas métricas anuales en un plazo de 12 meses, con una ambición a más largo plazo de 15.000 toneladas métricas. Este tipo de aumento de escala en fases iniciales incrementa las opciones para las cadenas nacionales de 6-APA y aminopenicilinas, respaldando genéricos competitivos en costos y atendiendo las preocupaciones de los compradores sobre la continuidad del suministro.
En Europa, el énfasis político en los medicamentos esenciales se está traduciendo en mecanismos de adquisición y apoyo industrial que favorecen el abastecimiento diversificado de sustancias activas críticas. En mayo de 2026, el Parlamento Europeo alcanzó un acuerdo sobre medidas para abordar la escasez de medicamentos esenciales, incluido el apoyo a proyectos estratégicos y prácticas de adquisición que amplían las bases de suministro. Ese resultado ofrece una vía más clara para que las inversiones en la red europea de antibióticos compitan más allá de las licitaciones al precio más bajo. Las inversiones en fabricación también refuerzan este cambio, incluido el inicio por parte de Boryung de la construcción para ampliar su planta de fabricación de penicilina en Ansan, Corea del Sur, en noviembre de 2025, lo que sugiere que las ampliaciones de capacidad de antibióticos esenciales siguen activas en múltiples regiones y pueden abrir nuevas oportunidades de contratación tanto para API como para formas de dosificación terminadas.
Recent Industry Developments in Mercado de Medicamentos de Penicilina
- Febrero de 2026: Aurobindo Pharma anunció planes para aumentar la producción de Penicilina-G en su planta de Kakinada, Andhra Pradesh, a más de 10.000 toneladas métricas anuales en un plazo de 12 meses. Esta ampliación fortalece las opciones de suministro en fases iniciales con base en India para intermediarios y API derivados de penicilina, respaldando estrategias de abastecimiento regional ante los riesgos de concentración en intermediarios clave.
- Noviembre de 2025: Boryung comenzó la construcción para ampliar su planta de fabricación de penicilina en Ansan, Corea del Sur. El proyecto añade capacidad de producción regional para antibióticos esenciales y respalda los esfuerzos de adquisición que priorizan la continuidad del suministro y la diversificación de las huellas de fabricación.
- Marzo de 2024: Sandoz puso en marcha completamente una nueva planta de fabricación de formas de dosificación terminadas de penicilina en su sede de Kundl, Austria, como parte de un programa de inversión europeo más amplio en antibióticos que supera los 250 millones de EUR. La capacidad adicional europea de dosis terminadas mejora la disponibilidad local de terapias clave con penicilina y ayuda a reducir la dependencia de largas líneas de suministro internacionales para medicamentos esenciales.


Mercado de Medicamentos de Penicilina Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado abarca los ingresos de los medicamentos antibacterianos de la clase de las penicilinas utilizados en la atención sanitaria humana, contabilizados en las formulaciones y vías de administración habituales y monitoreados en las principales geografías.
Exclusiones del alcance: excluimos el uso de penicilina exclusivamente veterinario y las clases de antibióticos que no son penicilinas, y tampoco contabilizamos los ingresos de pruebas diagnósticas ni de servicios hospitalarios.
Descripción general de la segmentación
- Por Fuente
- Penicilina Natural
- Penicilina Semisintética
- Por Tipo de Producto
- Aminopenicilina
- Resistente a Penicilinasa
- Antipseudomonal
- Combinaciones de Inhibidores de β-Lactamasa
- Espectro Extendido
- Por Vía de Administración
- Oral
- Parenteral
- Tópica
- Por Espectro de Actividad
- Espectro Estrecho
- Amplio Espectro
- Espectro Extendido
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias de Venta al Público y Minoristas
- Farmacias en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a establecer el contexto de la demanda y a construir los parámetros iniciales para volúmenes, precios y dinámicas regionales. Consultamos fuentes de salud pública y vigilancia, como la OMS y sus actualizaciones GLASS, los CDC de EE. UU. y los informes del ECDC, para comprender la carga de infecciones y la orientación en materia de administración de antimicrobianos que puede limitar o desplazar el uso.
También se revisaron señales comerciales y de oferta, utilizando fuentes como UN Comtrade, publicaciones aduaneras nacionales y comunicaciones de la FDA de EE. UU. sobre escasez de medicamentos. Estas fuentes ayudan a explicar las variaciones temporales en la disponibilidad y la sustitución. Además, utilizamos informes anuales de empresas, presentaciones a inversores y prensa reputada para verificar el enfoque de cartera y la huella de fabricación. Cuando estuvo disponible, también utilizamos una suscripción de pago para datos financieros de empresas y otra para el análisis comercial a nivel de envíos, con el fin de respaldar la validación. Estas fuentes son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas e internas para recopilar, verificar y aclarar los datos.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas para poner a prueba los supuestos de la investigación documental, especialmente en los casos en que los datos públicos disponibles a nivel de molécula son escasos. Conversamos con una combinación de fabricantes, distribuidores, actores de farmacia hospitalaria y clínicos, de modo que los patrones de tratamiento, la combinación de canales y el comportamiento de precios pudieran validarse en las principales regiones antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 20% | APAC: 39% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 28% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 52% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda de tratamiento se reconstruye a partir de señales de incidencia de infecciones, patrones de prescripción habituales para afecciones susceptibles de tratamiento con penicilina, y la división entre entornos hospitalarios y ambulatorios. Luego convertimos ese conjunto de demanda en ventas utilizando supuestos de dosificación y presentación. Una vez conformado el conjunto de demanda, se aplica el precio utilizando rangos de precio de venta promedio a nivel regional que reflejan la vía de administración y la combinación de canales.
Para mantener los totales realistas, corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, como indicaciones de ingresos de fabricantes y distribuidores, verificaciones de volumen a nivel de muestra de presentación, y movimientos de importación o exportación como control direccional en los casos en que el comercio es significativo. Los insumos utilizados en el modelo incluyen restricciones de uso de penicilina derivadas de programas de administración de antimicrobianos, periodos de escasez y pedidos pendientes, sustitución por otros betalactámicos, cambios en la penetración de genéricos, y cambios en la participación de las farmacias en línea en las recetas minoristas dispensadas. Cuando existen vacíos a nivel de país, se utilizan proporciones proxy de mercados comparables, ajustadas posteriormente tras la retroalimentación de expertos.
Para la previsión, utilizamos análisis de escenarios de modo que se puedan reflejar diferentes trayectorias de patrones de resistencia, intensidad de administración de antimicrobianos y continuidad del suministro sin sobreajustar los datos. Los supuestos se finalizan solo después de que las perspectivas a corto plazo (los próximos 12 a 24 meses) coincidan con la dirección compartida por los actores del canal y los encuestados clínicos, y luego se extiende la trayectoria a más largo plazo utilizando impulsores de demanda estables y una progresión de precios realista.
Validación de datos y ciclo de actualización
Los resultados se comprueban con señales independientes, como avisos públicos de escasez, la dirección de los flujos comerciales y el crecimiento general de la categoría de antibióticos. Luego revisamos línea por línea las variaciones más importantes para identificar su causa. Si un país muestra un aumento inesperado, volvemos a verificar la combinación de vías de administración, la dosificación implícita por ciclo de tratamiento y los supuestos de precio antes de aceptar el resultado del modelo.
Se sigue un proceso de revisión de varios pasos en el que otro analista replica los cálculos clave y verifica la coherencia de los insumos. Cualquier pregunta pendiente da lugar a un nuevo contacto con encuestados primarios seleccionados. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos materiales, como una disrupción prolongada del suministro, medidas regulatorias importantes o un cambio claro en las directrices de prescripción. Antes de la entrega, realizamos una revisión final para que los clientes reciban la visión más actualizada disponible en ese momento.
Comparación del tamaño del mercado de medicamentos con penicilina de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para los medicamentos con penicilina pueden diferir porque los distintos grupos no siempre contabilizan los mismos productos, canales y usos finales, e incluso el mismo año puede medirse con diferentes momentos de precios y tipo de cambio. Las diferencias también surgen de cómo se tratan las escaseces, cómo se clasifican los productos combinados y con qué frecuencia se actualizan los supuestos subyacentes.
Las principales brechas suelen aparecer en torno al alcance y la lógica de precios. Algunas cifras incluyen la cadena de suministro más amplia de penicilina o el consumo veterinario, mientras que otras utilizan precios de lista que sobreestiman los precios de venta realizados en mercados con alta presencia de genéricos. Este efecto puede amplificarse cuando la combinación regional no se valida con verificaciones de canal.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,49 mil millones de USD (2025) | |
| Publicación especializada A | 10,15 mil millones de USD (2024) | Utiliza un año base anterior y a menudo se basa en el crecimiento de mercado declarado sin mostrar cómo se conciliaron las escaseces, la combinación de canales y la erosión de precios de los genéricos en la serie de ingresos. |
| Editorial sectorial B | 11,00 mil millones de USD (2024) | Combina señales de gasto en penicilina de mercados adyacentes y aplica supuestos de precios amplios, lo que puede inflar los totales cuando los ingresos veterinarios o de la cadena de suministro no se separan claramente de las ventas de medicamentos para uso humano. |
La dispersión en la tabla se debe en gran medida a qué se contabiliza y a cómo se traduce el precio en ingresos realizados por región. La demanda de penicilina exclusivamente veterinaria queda fuera del alcance de Mordor Intelligence, lo que reduce el total en comparación con las cifras que combinan el uso humano y animal. El resto de los ingresos se mantiene coherente mediante rangos de precios específicos por canal y verificaciones cruzadas con señales de disrupción del suministro.


Preguntas Clave Respondidas en el Informe
¿Cuál será el volumen de ventas globales de penicilina en 2031?
Se prevé que el mercado de penicilina alcance USD 12,68 mil millones en 2031, lo que refleja una CAGR del 3,41% desde 2026.
¿Qué tipo de producto está creciendo más rápido?
Se proyecta que las combinaciones de inhibidores de β-lactamasa, como la amoxicilina-clavulanato, crezcan al 5,88% hasta 2031.
¿Por qué las formulaciones orales están ganando participación?
Los programas de farmacia como primer punto de atención en el Reino Unido y Australia permiten a los farmacéuticos iniciar la terapia, impulsando el crecimiento oral a una CAGR del 7,32%.
¿Qué impacto tiene el Precio Mínimo de Importación de India?
El MIP de USD 35 por kg sobre la penicilina a granel, vigente en 2026, desplaza el abastecimiento hacia los productores nacionales de IFA y podría elevar la participación de producción de India al 35% para 2029.
¿Qué tan grave es la resistencia antimicrobiana para la penicilina?
La no susceptibilidad en Streptococcus pneumoniae ha alcanzado el 18,3% en la Unión Europea, lo que lleva a los hospitales a restringir el uso empírico de penicilina en entornos de alto riesgo.
¿Qué región crecerá más rápido?
Se proyecta que Oriente Medio y África, respaldados por las inversiones de la Visión 2030 de Arabia Saudita y la expansión de la tele-farmacia en el Golfo, crezcan a una CAGR del 6,36%.
Última actualización de la página el:



