
Tamaño y Participación del Mercado de Antibióticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 57.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 70.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.07 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
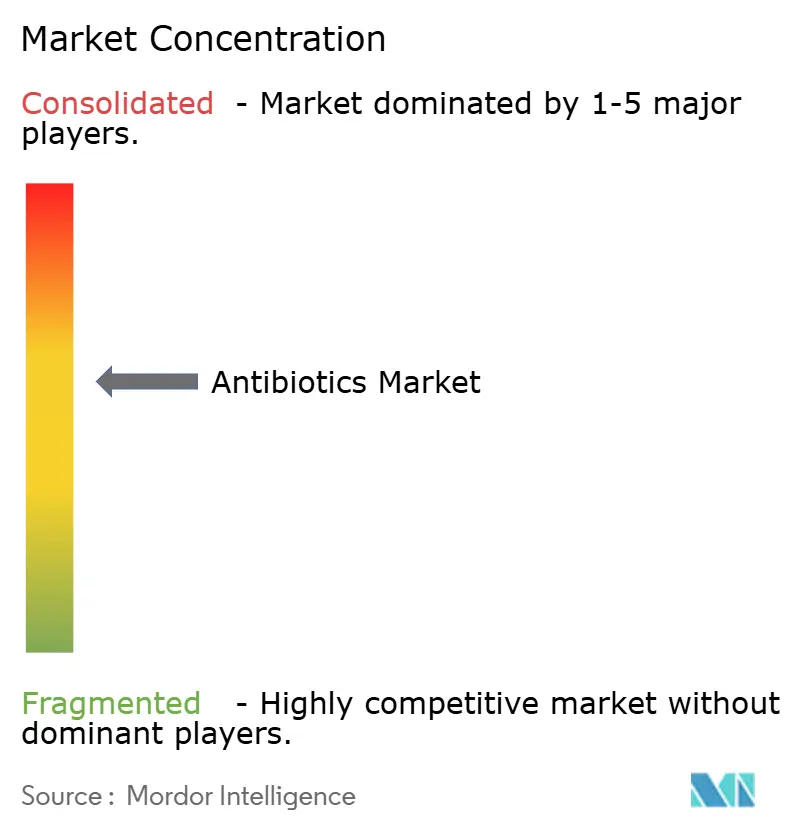
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Antibióticos por Mordor Intelligence
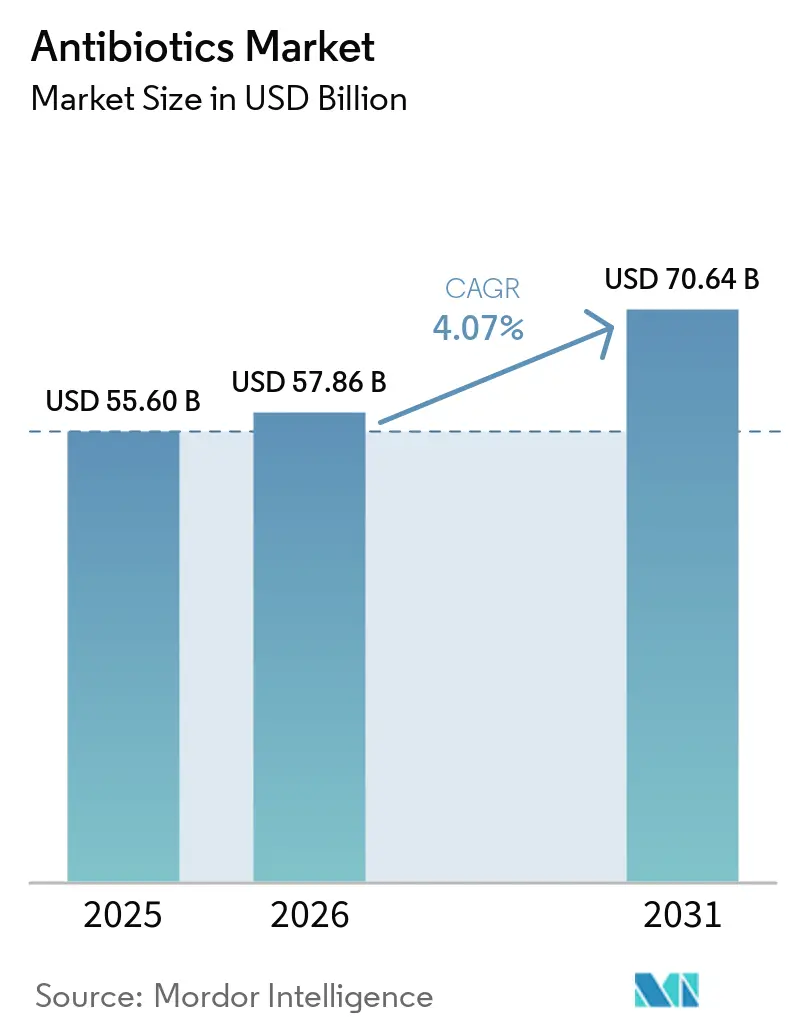
El tamaño del Mercado de Antibióticos fue valorado en 55,60 mil millones de USD en 2025 y se estima que crecerá desde 57,86 mil millones de USD en 2026 hasta alcanzar los 70,64 mil millones de USD en 2031, a una CAGR del 4,07% durante el período de pronóstico (2026-2031).
La demanda está desplazándose hacia combinaciones de inhibidores de β-lactamasa y agentes de espectro reducido favorecidos por la gestión racional de antibióticos, incluso cuando los fármacos de amplio espectro siguen siendo indispensables para el tratamiento empírico. Las aprobaciones regulatorias como la de cefepima-enmetazobactam en 2024 y aztreonam-avibactam en 2025 confirman que la innovación incremental en torno a estructuras heredadas es el foco de I+D a corto plazo. La adopción de fluoroquinolonas continúa a pesar de las advertencias en recuadro negro debido a su papel en los regímenes de tuberculosis multirresistente, mientras que las políticas de los pagadores que recompensan la gestión racional están impulsando a los hospitales a documentar la desescalada guiada por cultivos en un plazo de 48 horas. A nivel regional, América del Norte mantiene el liderazgo en ingresos gracias a los altos precios unitarios, pero Asia-Pacífico registra el crecimiento de volumen más rápido a medida que el reembolso público se expande en India y China.
Conclusiones Clave del Informe
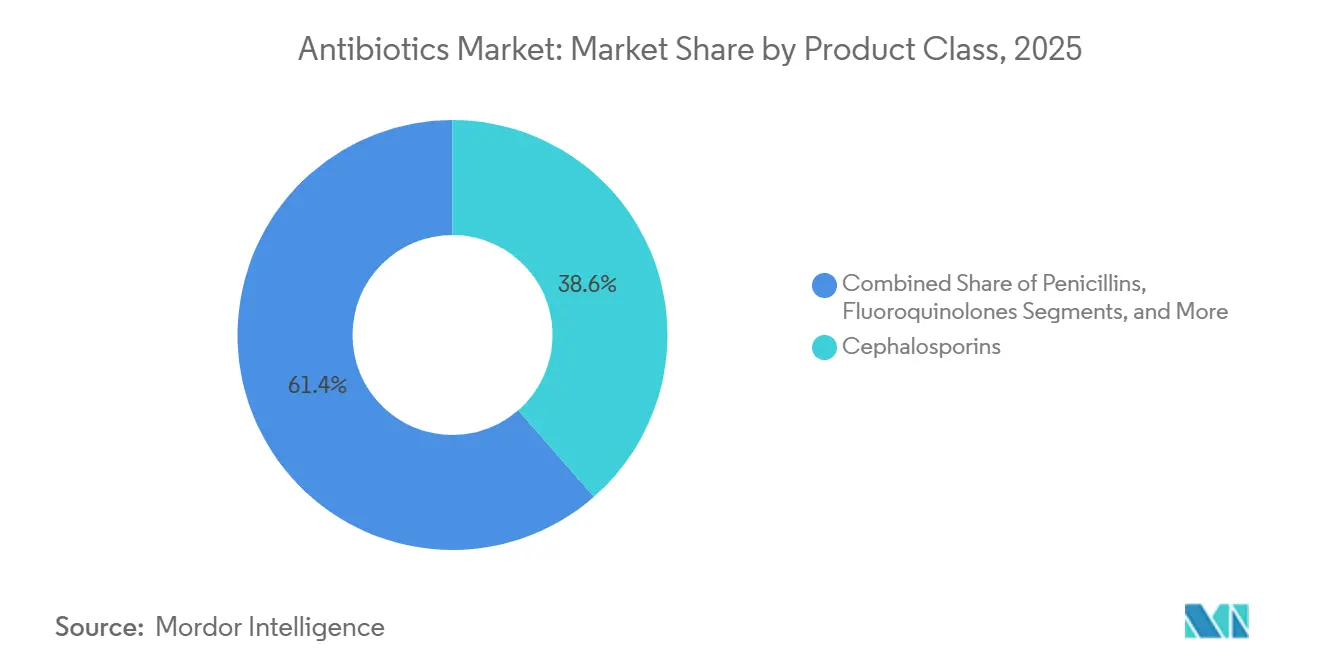
- Por clase de producto, las cefalosporinas lideraron con una participación de ingresos del 38,56% en 2025, mientras que las fluoroquinolonas avanzan a una CAGR del 5,25% hasta 2031.
- Por espectro, los agentes de amplio espectro representaron el 65,53% de la participación del mercado de antibióticos en 2025, mientras que los fármacos de espectro reducido se expanden a una CAGR del 4,85% hasta 2031.
- Por vía de administración, las formulaciones orales captaron el 56,63% del tamaño del mercado de antibióticos en 2025 y se proyecta que los formatos tópicos crecerán a una CAGR del 4,87% durante 2026-2031.
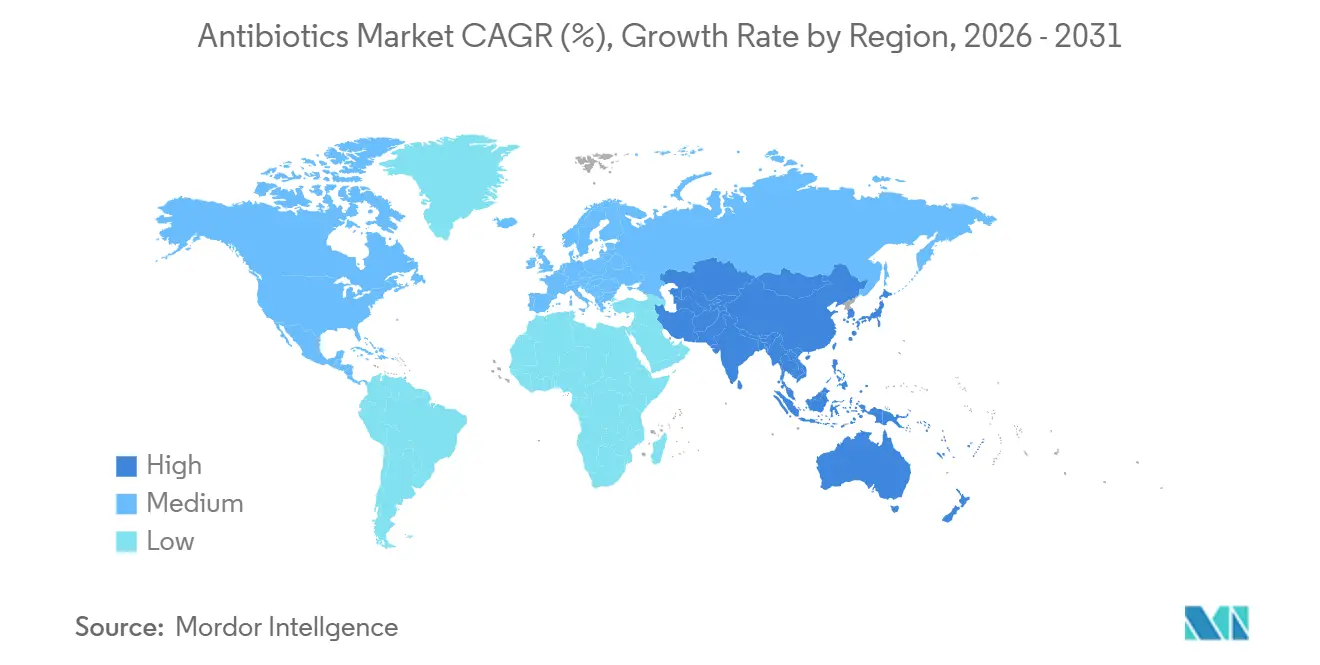
- Por geografía, América del Norte tuvo una participación de ingresos del 33,13% en 2025, mientras que se prevé que Asia-Pacífico registre la CAGR más rápida del 4,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Resistencia antimicrobiana en escalada que exige innovación continua en antibióticos y almacenamiento estratégico | +1.2% | Asia Meridional, África Subsahariana, Europa del Este | Largo plazo (≥ 4 años) |
| Aumento de la incidencia de infecciones adquiridas en hospitales en entornos de atención terciaria en economías emergentes | +0.9% | India, China, Indonesia, Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de la cobertura universal de salud y el reembolso público de antibióticos esenciales en regiones de alta carga | +0.8% | India, China, ASEAN, África Subsahariana | Mediano plazo (2-4 años) |
| Avances tecnológicos en combinaciones de inhibidores de β-lactamasa y nuevas modalidades que mejoran los resultados | +0.6% | Estados Unidos, UE, Japón | Corto plazo (≤ 2 años) |
| Creciente enfoque en la preparación ante pandemias y las reservas nacionales estratégicas de antibióticos | +0.4% | Estados Unidos, UE, Australia, CCG | Corto plazo (≤ 2 años) |
| Auge de plataformas de descubrimiento de fármacos habilitadas por IA que acortan los ciclos de I+D de antibióticos | +0.3% | Estados Unidos, UE, Reino Unido, Suiza | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Resistencia Antimicrobiana en Escalada que Exige Innovación Continua en Antibióticos y Almacenamiento Estratégico
Las infecciones por Enterobacteriaceae resistentes a carbapenémicos presentan ahora tasas de mortalidad por caso superiores al 40%, lo que lleva a los gobiernos a mantener reservas estratégicas de 30 días de colistina y tigeciclina[1]. BARDA destinó 500 millones de USD a CARB-X en 2024, pero solo dos de los 11 candidatos financiados alcanzaron la Fase II a mediados de 2025, lo que subraya los cuellos de botella en la traslación. La lista AWaRe de la OMS añadió seis nuevos agentes de Reserva en 2024, estabilizando la demanda mediante acuerdos de compra anticipada al tiempo que comprimía los márgenes. Los hospitales de EE. UU. deben documentar el inventario de la categoría de Reserva bajo las reglas actualizadas del Almacén Nacional Estratégico, creando volúmenes base predecibles. Estas políticas en conjunto respaldan una absorción constante pero regulada de nuevos fármacos.
Aumento de la Incidencia de Infecciones Adquiridas en Hospitales en Entornos de Atención Terciaria en Economías Emergentes
Un estudio multicéntrico indio de 2024 registró tasas de infección del sitio quirúrgico del 12,3% frente al referente del 4,1% en países de ingresos altos, con MRSA aislado en el 38% de las muestras. Las salas superpobladas y el cumplimiento de la higiene de manos inferior al 50% intensifican la prescripción empírica de antibióticos de amplio espectro. China reportó neumonía en UCI a 18 casos por 1.000 días-paciente en 2025, frente a 14 en 2023, impulsada por el envejecimiento de la población y el uso de ventiladores. La vigilancia de Vietnam en 2024 encontró que el 22% de las infecciones del torrente sanguíneo involucraban E. coli positiva para ESBL, lo que desplazó las guías hacia los carbapenémicos. La acreditación de Joint Commission International se está extendiendo en el Sudeste Asiático, pero el cumplimiento fuera de los centros certificados sigue siendo inconsistente.
Expansión de la Cobertura Universal de Salud y el Reembolso Público de Antibióticos Esenciales en Regiones de Alta Carga
India amplió el reembolso de Ayushman Bharat a 12 antibióticos esenciales más en 2024, elevando la contratación pública en un 23% interanual. El JKN de Indonesia aumentó las tarifas de ceftriaxona en un 18% en 2024 para evitar escasez en 14 provincias. Los acuerdos de adquisición conjunta de Africa CDC en 2025 redujeron los precios hasta en un 40%, aunque aumentaron la exposición a un único proveedor. El piloto de pago por desempeño de Tailandia en 2025 vincula los bonos hospitalarios a un menor uso inapropiado de fluoroquinolonas, lo que demuestra que el diseño del reembolso puede ampliar el acceso y reforzar la gestión racional.
Avances Tecnológicos en Combinaciones de Inhibidores de β-Lactamasa y Nuevas Modalidades que Mejoran los Resultados
La cefepima-enmetazobactam logró una curación del 87% en ensayos de infección complicada del tracto urinario frente al 73% de la piperacilina-tazobactam, justificando un costo mayorista de 3.200 USD por un ciclo de 10 días. El aztreonam-avibactam combina un monobactámico con un inhibidor de serina-β-lactamasa para neutralizar las metalo-β-lactamasas, cubriendo una brecha crítica de resistencia. La gepotidacina, aprobada en marzo de 2025, es la primera nueva clase oral en dos décadas, aunque su espectro grampositivo limita su adopción. A pesar de contratiempos como la terminación anticipada de la Fase III del tebipenem por problemas con el comparador, la innovación incremental continúa ampliando las opciones de tratamiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Patógenos multirresistentes que superan los plazos de desarrollo comercial | -0.7% | Asia Meridional, África Subsahariana, América Latina | Largo plazo (≥ 4 años) |
| Políticas estrictas de gestión racional que limitan el uso de las clases "Vigilancia" y "Reserva" | -0.5% | América del Norte, UE, Australia, Japón | Mediano plazo (2-4 años) |
| Altas tasas de fracaso en ensayos clínicos de fase tardía y bajo retorno de inversión que desincentivan la financiación privada | -0.4% | Estados Unidos, UE | Largo plazo (≥ 4 años) |
| Cadenas de suministro de API concentradas y vulnerables a perturbaciones geopolíticas | -0.3% | Dependencia global de China e India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Patógenos Multirresistentes que Superan los Plazos de Desarrollo Comercial
Los casos estadounidenses de Acinetobacter resistente a carbapenémicos se duplicaron de 8.500 en 2022 a 17.200 en 2024 sin ningún agente nuevo en fase avanzada a la vista[2]. La resistencia a la colistina mediada por plásmidos se extendió a 47 países para 2025, erosionando la última red de seguridad de última línea. El análisis de Pew de 2024 muestra que los programas de antibióticos promedian 13,2 años desde la Fase I hasta la aprobación, más que en oncología, mientras que la resistencia a los antibióticos puede surgir en un plazo de tres años tras el lanzamiento. Las cepas de tuberculosis multirresistente (TB-MDR) resistentes a bedaquilina y delamanid emergieron en 14 naciones para 2025. Un estudio publicado en Clinical Infectious Diseases estimó que el valor actual neto medio de un nuevo antibiótico es de menos 50 millones de USD, lo que desincentiva el capital privado.
Políticas Estrictas de Gestión Racional que Limitan el Uso de las Clases "Vigilancia" y "Reserva"
CMS descuenta el 1% de los pagos de Medicare a los hospitales con uso excesivo de carbapenémicos, reduciendo los días de terapia con carbapenémicos en un 11% en 2024. Las guías de NICE ahora recomiendan el tratamiento de primera línea de espectro reducido para 14 infecciones comunes, relegando las fluoroquinolonas a segunda línea. La ANSM de Francia impuso autorización previa para los fármacos de Reserva en 2025, reduciendo las prescripciones comunitarias en un 19% en seis meses. Australia añadió advertencias en recuadro negro a las fluoroquinolonas en 2024, contribuyendo a una disminución de volumen del 14%. La penalización de reembolso de Japón por profilaxis más allá de las 24 horas tiene como objetivo frenar el uso excesivo de cefalosporinas, que representó el 38% del consumo en atención aguda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Producto:
Las Cefalosporinas Anclan, las Fluoroquinolonas AceleranLas cefalosporinas generaron el 38,56% de los ingresos de 2025, respaldadas por el régimen de administración única diaria de ceftriaxona y su estabilidad a temperatura ambiente, que reducen los costos de la cadena de frío en entornos con recursos limitados. Se proyecta que las fluoroquinolonas crecerán a un 5,25% hasta 2031, impulsadas por su papel indispensable en los protocolos de TB-MDR y su elevada biodisponibilidad oral, que evita la hospitalización en infecciones urinarias complicadas, contribuyendo al crecimiento incremental del mercado de antibióticos. Las penicilinas mantienen su volumen a través de licitaciones públicas, destacando la planta de Penicilina G de 15.000 toneladas de Aurobindo, puesta en marcha en 2024. Los carbapenémicos, aunque de menor volumen, tienen precios premium, pero enfrentan límites de gestión que restringen su uso empírico.
Las advertencias de seguridad sobre fluoroquinolonas emitidas en 2024 no han reducido su adopción en regiones endémicas de tuberculosis, donde las alternativas son escasas. Los macrólidos se mantienen estables gracias a la distribución masiva de azitromicina para el control del tracoma en África, lo que garantiza un tamaño base del mercado de antibióticos para esta clase. Los aminoglucósidos conservan nichos hospitalarios, y las tetraciclinas ganan nuevo interés tras la ampliación de la indicación de eravacicline, aunque su precio de 4.500 USD limita su uso a infecciones graves. En conjunto, la diversificación por clase protege a los fabricantes frente a las caídas impulsadas por la resistencia en cualquier grupo individual.

Por Espectro:
Los Agentes de Amplio Espectro Dominan, las Opciones de Espectro Reducido Ganan Favor en la Gestión RacionalLos fármacos de amplio espectro representaron el 65,53% de los ingresos en 2025, reflejando su alineación con el mandato de tratamiento en una hora de la Campaña Sobreviviendo a la Sepsis. Los agentes de espectro reducido, que crecen a una CAGR del 4,85%, se benefician de la desescalada obligatoria en 48 horas bajo los Elementos Centrales del CDC, posicionándolos para ganancias de participación constantes en el mercado de antibióticos. El equilibrio entre la necesidad empírica y el rigor de la gestión racional sostiene ambos segmentos, asegurando una participación estable del mercado de antibióticos incluso a medida que la política se endurece.
La Penicilina G y la ampicilina están resurgiendo para infecciones estreptocócicas confirmadas, mientras que la actividad reducida de la fidaxomicina justifica un precio de ciclo de 5.400 USD que los pagadores aceptan por la menor recurrencia en C. difficile. Un metaanálisis de JAMA de 2024 encontró que cada hora de retraso en el tratamiento aumenta la mortalidad por choque séptico en un 7,6%, dejando la demanda de amplio espectro estructuralmente intacta. La guía de ensayos adaptativos de la EMA de 2025 puede acelerar las aprobaciones de espectro reducido, remodelando aún más el comportamiento de los prescriptores.
Por Vía de Administración:
Conveniencia Oral Frente a Precisión TópicaLas formulaciones orales representaron el 56,63% de las ventas de 2025, ya que la terapia de reducción escalonada acorta las estancias hospitalarias y libera camas, manteniendo la expansión del mercado de antibióticos. Los antibióticos tópicos, con una CAGR proyectada del 4,87% hasta 2031, se benefician de las guías de la OMS que recomiendan la descolonización nasal con mupirocina antes de cirugías de alto riesgo. Los agentes intravenosos siguen siendo obligatorios para infecciones graves que requieren altos niveles séricos, mientras que la dosificación intramuscular persiste en programas de profilaxis de fiebre reumática con recursos limitados.
Las prescripciones de retapamulina aumentaron un 22% interanual en 2024 a medida que la dermatología recurrió a la terapia tópica para reducir la exposición sistémica. La tobramicina inhalada generó 380 millones de USD en menos de 30.000 pacientes con fibrosis quística, subrayando cómo los precios de enfermedades raras preservan la participación de ingresos. La aprobación de la FDA en 2025 de una vancomicina reformulada con menores reacciones a la infusión apunta a un posicionamiento premium frente a los genéricos de bajo costo.
Análisis Geográfico
Mercado de Antibióticos en América del Norte y Asia-Pacífico
América del Norte aportó el 33,13% de los ingresos de 2025 gracias a los márgenes de Medicare Parte B que fijan el precio de los medicamentos intravenosos hospitalarios entre un 200% y un 300% por encima del costo de salida de fábrica, lo que sustenta una alta participación regional en el mercado de antibióticos. Se espera que Asia-Pacífico registre el CAGR más rápido del 4,51% hasta 2031, a medida que el programa Ayushman Bharat de India y el programa Healthy China 2030 de China digitalizan el reembolso y la gestión del uso de antibióticos, ampliando el tamaño del mercado de antibióticos en naciones densamente pobladas. El envejecimiento de la población de Japón impulsa ingresos hospitalarios constantes por neumonía que sostienen el consumo de ceftriaxona y fluoroquinolonas a pesar de las presiones de gestión del uso.
Mercado de Antibióticos en Europa y el CCG
La demanda en Europa se estabiliza bajo la competencia de genéricos, pero la aprobación pediátrica de ceftazidima-avibactam en Alemania en 2025 abre un nuevo segmento de ingresos. El modelo de suscripción del Reino Unido paga a Shionogi 10 millones de GBP anuales por el acceso a cefiderocol, un experimento que otros sistemas de salud de la UE observan con atención. El CCG invierte fuertemente en nuevos hospitales; el programa de Arabia Saudita de 2,4 mil millones de USD añadió 12.000 camas en 2024, impulsando los volúmenes de formularios[3].
Mercado de Antibióticos en las Américas y África
Sudáfrica centralizó las adquisiciones en 2024, logrando un ahorro del 28% en los costos de adquisición, pero enfrentó problemas de suministro cuando un proveedor clave incumplió a principios de 2025. El SUS de Brasil adquirió 1.800 millones de dosis diarias definidas en 2024, convirtiéndose en el mayor comprador de América del Sur. Una encuesta realizada en Argentina en 2024 mostró que el 41% de las farmacias aún dispensan antibióticos sin receta, lo que socava la gestión del uso y acelera la resistencia. México incorporó meropenem y linezolid a los formularios del IMSS en 2024, aunque las restricciones de financiamiento limitaron las adquisiciones al 60% de la necesidad. La OPS está agilizando el registro regional con el objetivo de reducir el tiempo de aprobación de nuevos medicamentos de 36 meses a 18 meses, pero la implementación se encuentra en una etapa temprana.
Panorama regulatorio
El desarrollo y el uso de antibióticos están cada vez más determinados por políticas de One Health centradas en la RAM y controles de administración más estrictos en los sectores humano y animal. En mayo de 2026, la Asamblea Mundial de la Salud adoptó el Plan de Acción Mundial sobre la Resistencia a los Antimicrobianos (GAP-AMR) 2026-2036 actualizado, que refuerza la vigilancia coordinada, el uso apropiado y la gobernanza multisectorial que afecta a los formularios nacionales, la adquisición y las condiciones de acceso tanto de los antibióticos tradicionales como de los nuevos.
Los reguladores también siguen vinculando las aprobaciones con expectativas de gestión del uso y controles más estrictos sobre los insumos antimicrobianos. En febrero de 2026, la FDA de EE. UU. finalizó la Guía para la Industria n.° 273 sobre la definición de las duraciones de uso de los antimicrobianos médicamente importantes en animales productores de alimentos, y la Unión Europea emitió el Reglamento de Ejecución (UE) 2026/1189, con restricciones que afectan a determinados productos antimicrobianos relacionados con el uso animal y las importaciones a la Unión, aplicable a partir del 3 de septiembre de 2026. En este contexto normativo, aprobaciones de la FDA de EE. UU. como la de Utebzi (tebipenem pivoxil) de GSK y Spero Therapeutics en junio de 2026 para infecciones urinarias complicadas en adultos muestran un impulso regulatorio dentro de un marco más amplio de administración y mitigación de la resistencia.
Panorama Competitivo
El mercado de antibióticos sigue siendo moderadamente concentrado, con los principales actores generando colectivamente ventas significativas en 2025. Pfizer y GSK están desinvirtiendo marcas heredadas de bajo margen para centrarse en activos de alto valor de tipo huérfano, como lo evidencia la exploración de Pfizer de la venta de su unidad hospitalaria en 2024. Los fabricantes indios Aurobindo y Cipla persiguen la integración vertical de API para cubrir el riesgo de suministro, como se observa en la planta de Penicilina G de 24.000 millones de INR de Aurobindo que entró en funcionamiento en 2024. Las asociaciones de descubrimiento habilitadas por IA proliferan, incluido el acuerdo de 43 millones de USD de GSK con Insilico Medicine para superar los obstáculos de permeabilidad en gramnegativos. La guía de fabricación continua en borrador de la FDA de 2024 puede reducir los costos de inyectables estériles entre un 20% y un 30%, pero a finales de 2025 ninguna empresa ha presentado una solicitud bajo la nueva vía.
Los carbapenémicos orales y los emparejamientos de inhibidores de nueva generación para uso ambulatorio representan espacios en blanco, pero la confusión de la Fase III del tebipenem de GlaxoSmithKline muestra que la selección del comparador sigue siendo un obstáculo en el desarrollo. La globalización continua de las cadenas de suministro y la gestión racional digitalizada juntas configuran un entorno competitivo donde tanto la escala como la especialización pueden coexistir.
Líderes de la Industria de Antibióticos
-
Pfizer Inc.
-
Merck & Co., Inc.
-
Bayer AG
-
Sandoz AG
-
GSK plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Antibióticos Empresas cubiertas en este informe
- Abbott Laboratories
- AstraZeneca
- Aurobindo Pharma Ltd.
- Bayer
- Cipla
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- Fresenius
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- Melinta Therapeutics
- Merck
- Sandoz Group
- Otsuka
- Paratek Pharmaceuticals
- Pfizer
- Sanofi
- Shionogi & Co., Ltd.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Oportunidades de mercado y perspectivas futuras
Las oportunidades comerciales surgen donde los modelos de pago, los marcos de acceso y las innovaciones que facilitan la atención ambulatoria coinciden con los requisitos de administración de antimicrobianos. En Estados Unidos, la Ley PASTEUR de 2026 se presentó en la Cámara de Representantes (H.R. 7352) y se reintrodujo en el Senado en junio de 2026, proponiendo contratos de tipo suscripción para antimicrobianos novedosos (con rangos citados de 75 millones de USD a 300 millones de USD por año). Este enfoque aborda el problema del bajo retorno de inversión de los nuevos antibióticos al desvincular los ingresos del volumen, y ofrece a los fabricantes una vía más definida para desarrollar activos diferenciados hospitalarios y contra patógenos resistentes dentro de las limitaciones de administración.
La localización de la cadena de suministro y la ampliación de la capacidad de fermentación constituyen una segunda área de oportunidad, especialmente para las cadenas de valor de betalactámicos vinculadas al consumo de gran volumen. En India, Orchid Pharma celebró en marzo de 2026 la colocación de la primera piedra de una instalación de fermentación de 600 crore de INR en Kathua para producir Ácido 7-Aminocefalosporánico (7-ACA), y Aurobindo Pharma informó en febrero de 2026 avances hacia una capacidad anualizada de 10.000 toneladas métricas de Penicilina-G en Kakinada dentro de 12 meses. Estos proyectos favorecen un acceso más resiliente a los antibióticos esenciales e intermedios, y se alinean con el marco One Health del GAP-AMR 2026-2036 adoptado en la Asamblea Mundial de la Salud en mayo de 2026, que eleva la rendición de cuentas sostenida y a nivel de sistema sobre la RAM en todos los países y sectores.
Desarrollos recientes de la industria en Mercado de Antibióticos
- Junio de 2026: GSK y Spero Therapeutics anunciaron que la FDA de EE. UU. aprobó Utebzi (tebipenem pivoxil) para adultos con infecciones urinarias complicadas, incluida la pielonefritis, posicionándolo como una opción de carbapenem oral para pacientes con opciones de tratamiento oral limitadas o inexistentes. La aprobación amplía las vías de reducción escalonada y ambulatorias para infecciones resistentes, reforzando el enfoque de I+D y comercialización en la extensión de estructuras de betalactámicos tradicionales hacia casos de uso compatibles con la administración de antimicrobianos.
- Mayo de 2026: Wockhardt declaró que la FDA de EE. UU. aprobó ZAYNICH (cefepima y zidebactam) para adultos con infecciones urinarias complicadas, incluida la pielonefritis. La autorización amplía el conjunto de opciones intravenosas de marca centradas en el hospital dirigidas a patógenos gramnegativos difíciles y respalda segmentos premium donde los pagadores y los hospitales priorizan la diferenciación clínica frente a los genéricos de commodity.
- Octubre de 2025: India anunció la nafitromicina como su primer antibiótico descubierto internamente, orientado a patógenos respiratorios resistentes y grupos de pacientes de mayor riesgo. Este hito destaca la creciente actividad de innovación y la ambición de desarrollo local en mercados de alta carga, complementando la expansión del reembolso público y los sistemas de adquisición que influyen en el crecimiento del volumen.
Mercado de Antibióticos Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para este estudio, el mercado de antibióticos abarca los ingresos procedentes de productos farmacéuticos antibacterianos terminados de uso humano, tanto de venta con receta como de venta libre, y a través de vías de administración oral, parenteral y tópica.
Exclusiones del alcance: Los antibióticos veterinarios, los antimicrobianos para alimentación animal, los antimicrobianos probióticos y las ventas de principios activos farmacéuticos (API) a terceros no se contabilizan en el tamaño de este mercado.
Descripción General de la Segmentación
- Por Clase de Producto
- Cefalosporinas
- Penicilinas
- Fluoroquinolonas
- Macrólidos
- Carbapenémicos
- Aminoglucósidos
- Sulfonamidas
- Tetraciclinas
- Otras Clases
- Por Espectro
- Antibióticos de Amplio Espectro
- Antibióticos de Espectro Reducido
- Por Vía de Administración
- Oral
- Intravenosa
- Intramuscular
- Tópica
- Otras Vías
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para delimitar claramente el mercado y construir el primer conjunto de supuestos que posteriormente se someten a prueba. Habitualmente, se obtiene el contexto de políticas y enfermedades de fuentes como la Organización Mundial de la Salud, la FDA de los Estados Unidos, los CDC de los Estados Unidos, la Agencia Europea de Medicamentos y las estadísticas de salud de la OCDE, ya que estas fuentes ayudan a explicar las normas de gestión, las aprobaciones y los patrones de uso.
Además de estas, se revisan informes anuales públicos y presentaciones para inversores de los fabricantes de medicamentos relevantes, comunicados de prensa de fuentes reconocidas y tablas de datos de sitios web de asociaciones, que a menudo aclaran el enfoque terapéutico y la exposición geográfica. Cuando fue necesario, se utilizaron suscripciones a bases de datos de pago para el seguimiento de finanzas e inteligencia empresarial, la monitorización de noticias y finanzas, y bases de datos de patentes para detectar la actividad de desarrollo sin depender de contenido narrativo de pago. Las fuentes aquí mencionadas son meramente ilustrativas, y también se utilizaron otras fuentes públicas para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó mediante entrevistas a expertos y encuestas estructuradas con partes interesadas en roles de fabricación, distribución, farmacia hospitalaria e infectología, con el fin de contrastar los supuestos en términos claros. Dado que se trata de un mercado global, las aportaciones se equilibraron entre APAC, EMEA y las Américas para validar las señales de demanda, la dirección de los precios y las restricciones de acceso, y para cerrar las brechas que la investigación documental no pudo resolver con claridad.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos de nivel C (CXO): 15% | APAC: 45% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 31% | EMEA: 35% |
| Actores menores: 15% | Gerentes: 54% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente en la que la demanda se reconstruye a partir del gasto sanitario a nivel de país y las señales de utilización de antibióticos, y luego se filtra según lo que se contabiliza como una dosis de antibiótico terminada utilizada en humanos. Para mantener los totales dentro de parámetros realistas, los resultados se corroboran con aproximaciones ascendentes selectivas, como puntos de precio de marcas y genéricos muestreados multiplicados por los volúmenes de tratamiento observados, seguidos de verificaciones de canal sobre la combinación hospitalaria frente a la minorista.
Algunos de los insumos que influyen de manera significativa en el modelo incluyen las tasas de prescripción de antibióticos, los ingresos hospitalarios y los volúmenes de procedimientos vinculados a la profilaxis, la presión de gestión que modifica la selección de clases y la duración, el ritmo de genericización y la erosión de precios, y la combinación de vías de administración, dado que los inyectables y el uso hospitalario tienden a tener precios diferentes. Cuando algunos países tienen visibilidad limitada, las brechas se gestionan mediante la aproximación a pares comparables utilizando similitudes de población, acceso a la atención sanitaria y prácticas de tratamiento, y luego se revisan nuevamente con expertos.
Para la previsión, se utiliza un análisis de escenarios respaldado por el suavizado de tendencias en los factores de demanda, de modo que los casos al alza y a la baja puedan reflejar la expansión del acceso, una gestión más estricta y los cambios de precios sin imponer una visión única en línea recta. El panorama final se ajusta únicamente después de que las trayectorias de los factores tengan sentido para los encuestados primarios y no entren en conflicto con la dirección conocida de las políticas y la epidemiología.
Ciclo de Validación y Actualización de Datos
La validación se realiza triangulando los resultados del modelo con señales independientes, como cambios en las guías de prescripción, patrones de resistencia reportados, eventos importantes de aprobación o retirada, y variaciones de precios observables en mercados clave. Cuando los totales o las distribuciones regionales parecen inusuales, primero se verifican los factores determinantes y luego se cuestionan nuevamente los supuestos mediante llamadas de seguimiento o verificaciones documentales específicas.
Antes de la aprobación final, el trabajo pasa por revisiones analíticas de múltiples etapas en las que se realizan verificaciones de varianza a lo largo de años, países y combinaciones de vías de administración para garantizar que el relato y los números sean coherentes. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes, seguidas de una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Antibióticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los antibióticos pueden variar más de lo que los compradores esperan, incluso cuando el nombre del mercado parece el mismo. En nuestra revisión, las diferencias suelen provenir de lo que se incluye como flujo de ingresos de antibióticos, la elección del año base y cómo se proyectan los precios a lo largo de la transición de marcas a genéricos.
Al verificar únicamente las ventas de medicamentos antibióticos terminados de uso humano y actualizar los supuestos por país sobre la combinación de vías de administración y la erosión de precios de los genéricos, Mordor Intelligence evita contabilizar el valor de los principios activos farmacéuticos (API) a terceros y los usos antimicrobianos no humanos, que pueden elevar o reducir los totales dependiendo de cuán ampliamente se definan esos segmentos adyacentes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 57,86 mil millones de USD (2026) | |
| Global Consultancy A | 53,07 mil millones de USD (2024) | Utiliza un año base anterior y una proyección de precios diferente, por lo que el valor implícito para 2026 puede divergir tras ajustar por genericización y combinación de vías de administración. |
| Industry Publisher B | 43,17 mil millones de USD (2025) | Aplica un conjunto de valores contabilizados más estrecho y diferentes supuestos de cobertura de canales, lo que puede reducir los ingresos capturados en mercados donde el uso hospitalario y los inyectables contribuyen más. |
La mayor parte de la dispersión entre los tres valores se explica por el momento del año base y por si el valor de los principios activos farmacéuticos (API) o los usos antimicrobianos adyacentes se integran en el total. Cuando el alcance y los principales factores de precios se mantienen explícitos y se verifican con señales de utilización del mundo real, el número final resulta más fácil de reproducir y de defender en conversaciones de planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de antibióticos en 2031?
Se proyecta que el mercado alcanzará los 70,64 mil millones de USD en 2031, creciendo a una CAGR del 4,07% durante 2026-2031.
¿Qué clase de producto lidera actualmente las ventas globales?
Las cefalosporinas lideran con el 38,56% de los ingresos de 2025.
¿Qué región tiene el pronóstico de crecimiento más rápido hasta 2031?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 4,51% gracias a la expansión de los esquemas de reembolso público en India y China.
¿Por qué las combinaciones de inhibidores de β-lactamasa están ganando impulso?
Restauran la actividad de los β-lactámicos más antiguos frente a organismos resistentes, como lo demuestran las aprobaciones recientes de cefepima-enmetazobactam y aztreonam-avibactam.
¿Cómo afectan las políticas de gestión racional al uso de antibióticos de amplio espectro?
Los hospitales deben documentar la desescalada en un plazo de 48 horas, reduciendo la exposición innecesaria a carbapenémicos y fluoroquinolonas.
¿Cuál es la principal vulnerabilidad de la cadena de suministro de antibióticos?
La dependencia de plantas chinas e indias para las API de β-lactámicos plantea un riesgo de interrupción, lo que lleva a los gobiernos occidentales a subsidiar la producción nacional.