
Tamaño y participación del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT)
Análisis del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT) por Mordor Intelligence
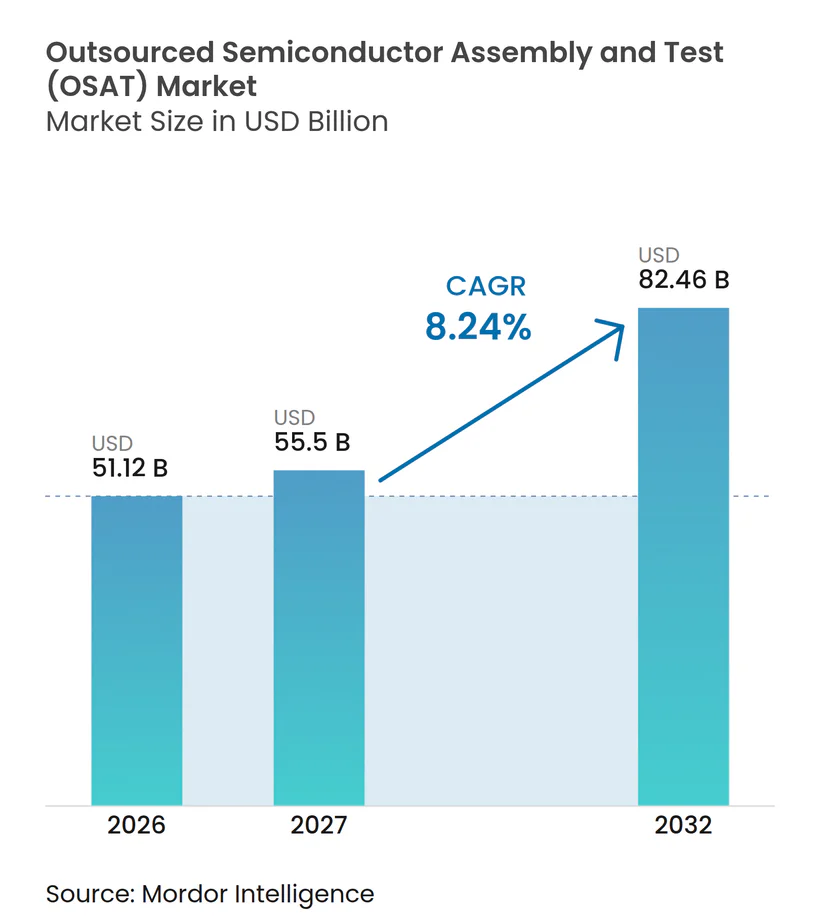
El tamaño del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT) se proyecta que se expanda desde 51,12 mil millones de USD en 2026 y 55,5 mil millones de USD en 2027 hasta 82,46 mil millones de USD en 2032, registrando un CAGR del 8,24% entre 2027 y 2032.
Los programas de inteligencia artificial (IA) y computación de alto rendimiento (HPC) orientan el empaquetado avanzado y los trabajos de prueba hacia proveedores capaces de comprometer capacidad con anticipación. Los aumentos proyectados en el contenido electrónico de los vehículos amplían la demanda potencial junto con el despliegue del 5G, mientras que la capacidad de empaquetado integrado limitada puede generar trabajo externo en Taiwán. Los retrasos en equipos reportados en julio de 2026 en medio de la demanda de infraestructura de IA y la inversión global en fábricas de semiconductores complican la entrega de capacidad. Las exigencias de capital y la calificación de clientes pueden ralentizar la conversión en ingresos por servicios, favoreciendo a los proveedores capaces de financiar y calificar capacidad antes de que la producción del cliente se incremente.
Conclusiones clave del informe
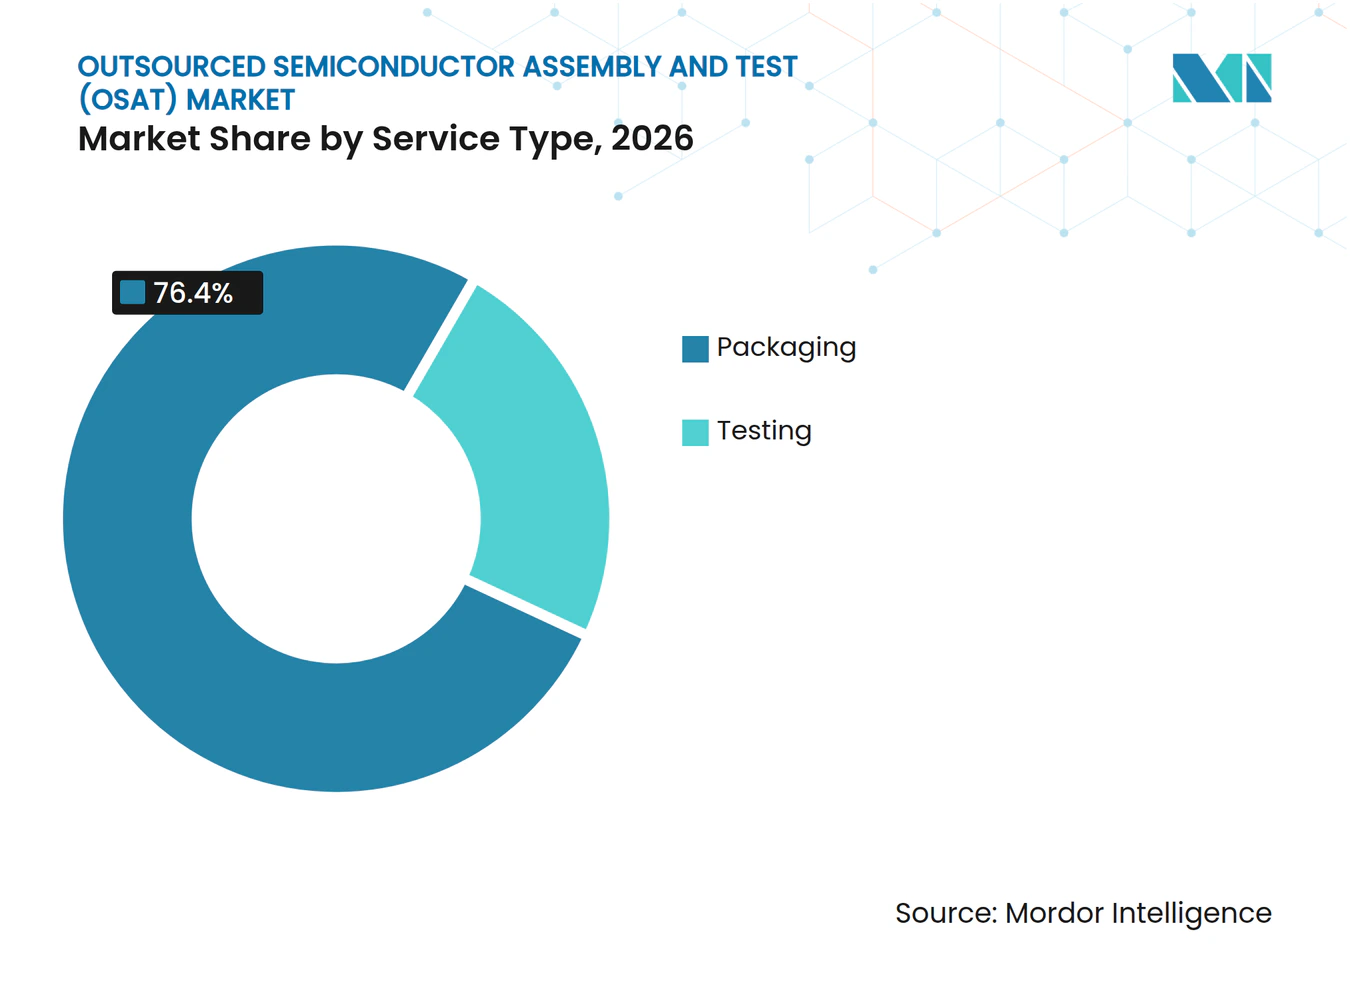
- Los ingresos por servicios estuvieron liderados por el empaquetado, con una participación del 76,4% en el mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT) en 2026, mientras que se prevé que las pruebas sean el segmento de mayor crecimiento con un CAGR del 10,05% entre 2027 y 2032.
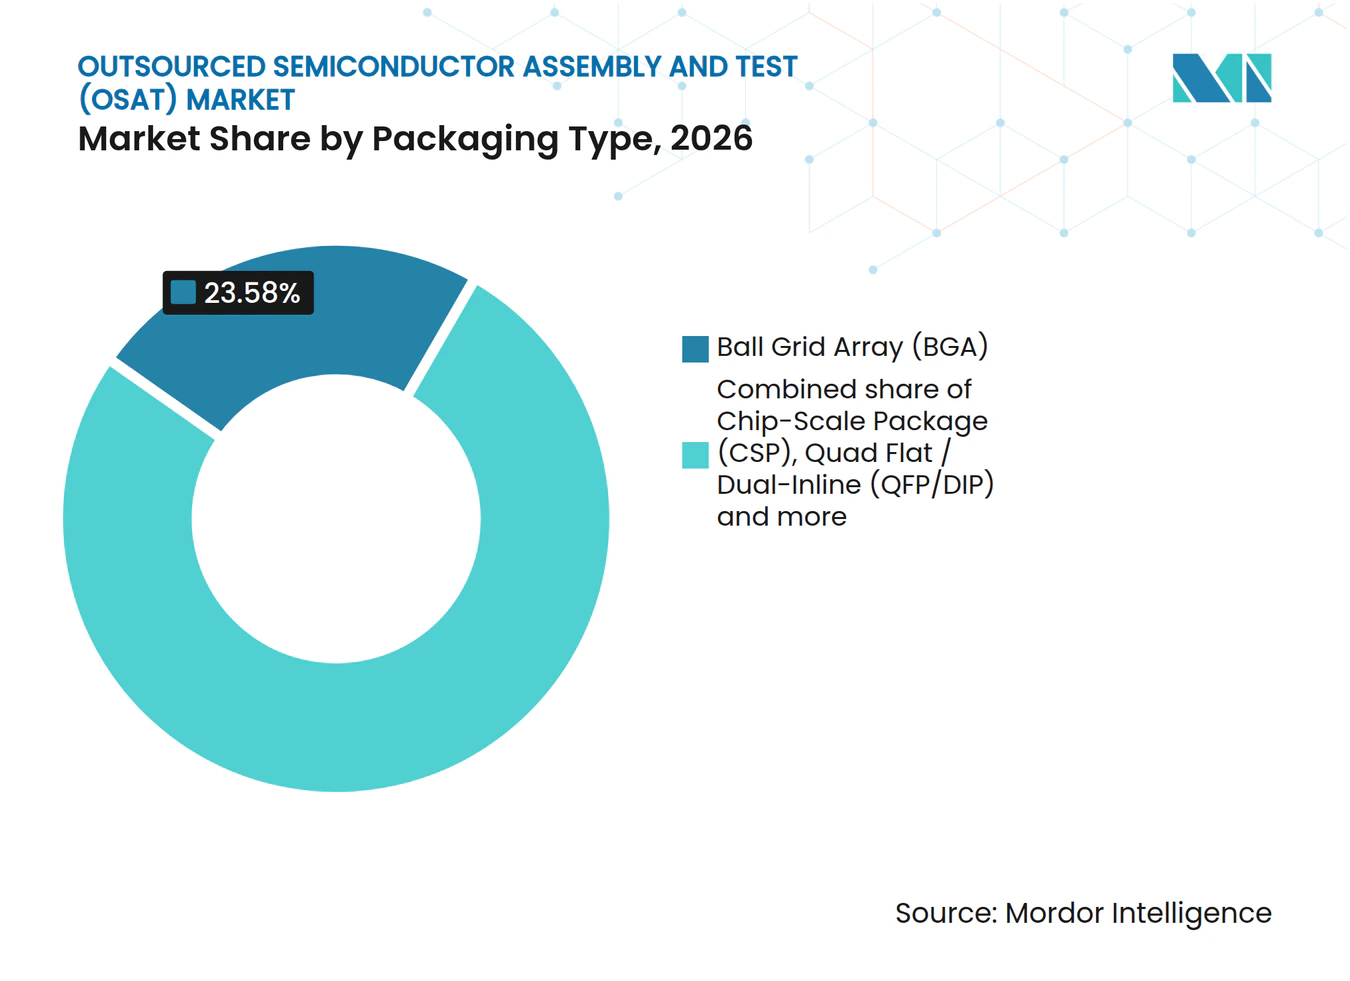
- Entre los tipos de empaquetado, el ball grid array (BGA) lideró con el 23,58% de los ingresos por servicios de empaquetado en 2026, mientras que se proyecta que el empaquetado fan-out sea el segmento de mayor crecimiento con un CAGR del 10,72% entre 2027 y 2032.
- Por aplicación, las comunicaciones representaron el 31,77% del tamaño del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT) en 2026, mientras que se prevé que el sector automotriz sea el segmento de mayor crecimiento con un CAGR del 12,55% entre 2027 y 2032.
- Los ingresos por nodo tecnológico estuvieron liderados por ≥28 nm, con el 45,14% de los ingresos OSAT en 2026, mientras que se prevé que el segmento de 5 nm e inferior crezca más rápido con un CAGR del 13,95% entre 2027 y 2032.
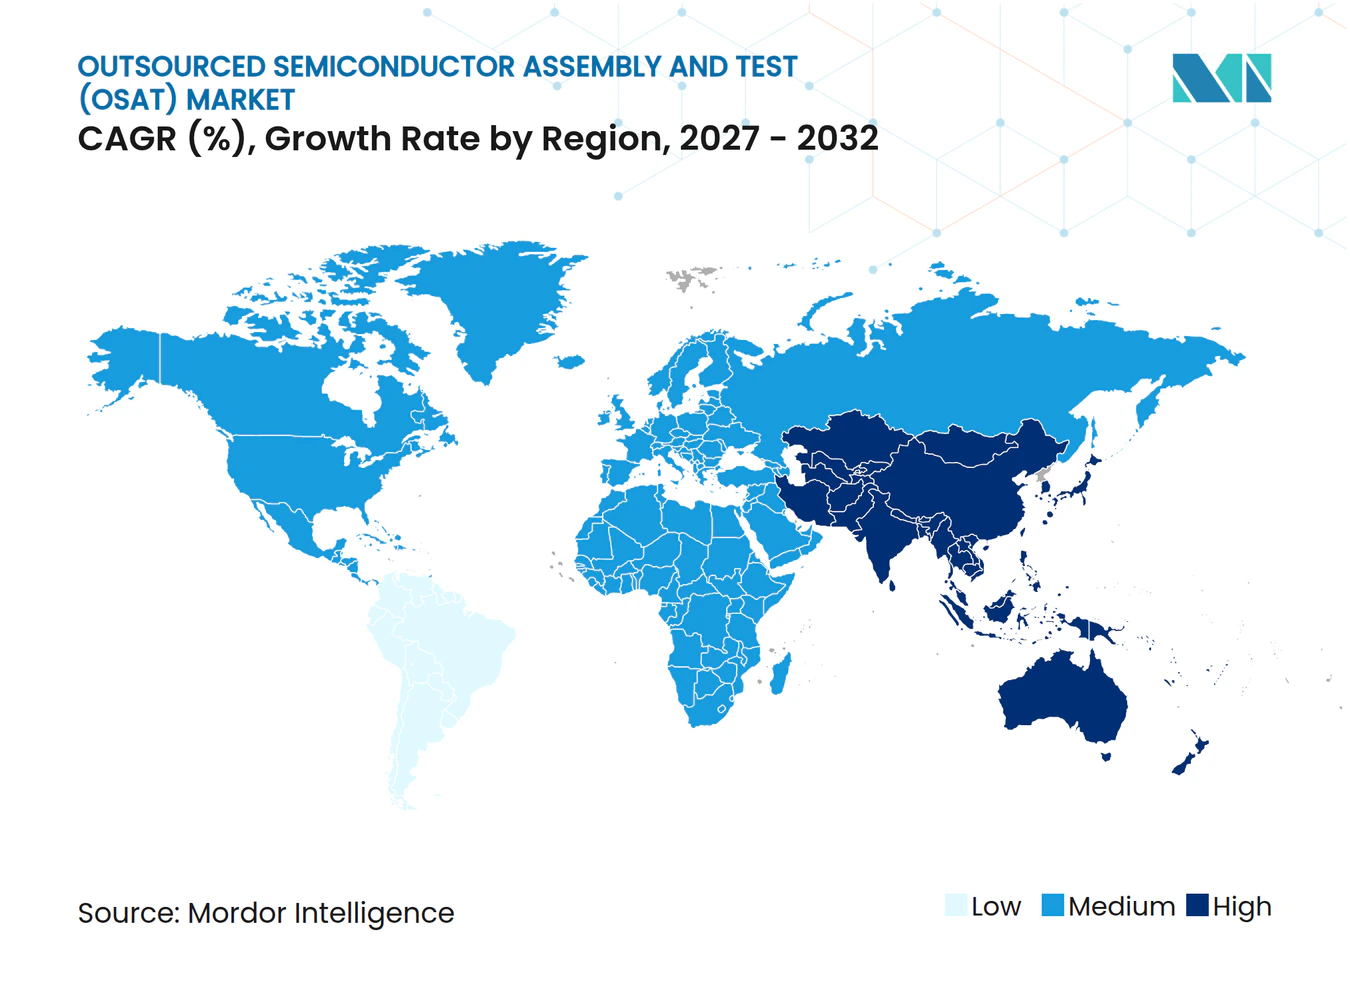
- Geográficamente, Asia-Pacífico fue tanto la región más grande, con el 73,47% de los ingresos OSAT en 2026, como la región de mayor crecimiento, con un CAGR proyectado del 9,1% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente contenido de semiconductores por vehículo | +2.6% | América del Norte, Europa y Asia | Mediano plazo (2-4 años) |
| Demanda impulsada por el 5G de paquetes de RF avanzados | +1.9% | América del Norte, países nórdicos, países del Consejo de Cooperación del Golfo y partes de Asia | Corto plazo (≤ 2 años) |
| Arquitecturas de chiplets de IA/HPC que requieren integración heterogénea | +3.2% | Estados Unidos y Taiwán | Mediano plazo (2-4 años) |
| Escasez de capacidad en fundiciones que impulsa la subcontratación fab-lite | +1.8% | Centros de empaquetado y prueba de Taiwán | Corto plazo (≤ 2 años) |
| Leyes CHIPS de EE. UU. y de la UE que incentivan el desarrollo local de OSAT | +1.2% | Estados Unidos e Italia | Mediano plazo (2-4 años) |
| Mandatos de sostenibilidad que impulsan la adopción del fan-out a nivel de oblea | +0.5% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente contenido de semiconductores por vehículo
La electrónica de vehículos ofrece a los proveedores de empaquetado una oportunidad de demanda tanto a través de la combinación de trenes de potencia como del valor de los semiconductores dentro de las plataformas eléctricas. Infineon estimó facturas de materiales de semiconductores promedio de aproximadamente 750 USD por vehículo de combustión interna y 1.400 USD por vehículo eléctrico de batería en 2025.[1] Proyectó la cifra del vehículo eléctrico de batería en aproximadamente 1.600 USD en 2030. Para los automóviles de alta gama, su estimación para 2030 se extendió hasta aproximadamente 2.500 USD, lo que indica una oportunidad de valor diferenciada dentro de esa previsión. Los proveedores OSAT pueden participar en este contenido electrónico más rico cuando los proveedores de chips subcontratan el ensamblaje y las pruebas asociadas. Asegurar plataformas de vehículos con alto contenido electrónico expondría en consecuencia a un proveedor de servicios a un mayor conjunto de valor de semiconductores sin depender únicamente de una mayor producción de vehículos.
Demanda impulsada por el 5G de paquetes de RF avanzados
El 5G ofrece a los proveedores de empaquetado exposición tanto a la inversión en infraestructura de red como a la expansión de los servicios de dispositivos conectados. Ericsson reportó 162 millones de suscripciones adicionales de 5G a nivel mundial en el primer trimestre de 2026, elevando el total a 3.100 millones. Amkor Technology, Inc. identificó la continua construcción de infraestructura y los dispositivos habilitados para 5G entre las tendencias que impulsan los servicios de empaquetado y prueba subcontratados. El informe de Ericsson de junio de 2026 también identificó una adopción regional desigual del acceso inalámbrico fijo 5G. Ericsson sitúa la mayor adopción de acceso inalámbrico fijo en América del Norte, los países nórdicos, los países del Consejo de Cooperación del Golfo y partes de Asia, localizando la demanda de servicios detrás de la tendencia de infraestructura 5G de Amkor en esos mercados.
Arquitecturas de chiplets de IA/HPC que requieren integración heterogénea
Los programas de IA/HPC están combinando el desarrollo de integración heterogénea con compromisos de capacidad de empaquetado subcontratado a largo plazo. El 23 de julio de 2026, Amkor Technology, Inc. anunció un acuerdo plurianual de 1.500 millones de USD con NVIDIA para empaquetado avanzado y desarrollo de plataformas de IA de próxima generación y computación acelerada.[2] Los socios planearon alinear las hojas de ruta para interconexiones de alta densidad e integración heterogénea, mientras que NVIDIA proporcionaría un pago anticipado para la expansión de capacidad en Estados Unidos. Por separado, Advanced Semiconductor Engineering, Inc. (ASE), miembro de ASE Technology Holding Co., Ltd., realizó la primera palada de tierra en Kaohsiung, Taiwán, el 11 de marzo de 2026. ASE indicó que la instalación planificada de empaquetado y prueba de alta gama serviría a las necesidades de IA/HPC, con finalización prevista para el segundo trimestre de 2028. Combinar hojas de ruta de integración con compromisos de financiamiento de capacidad puede integrar a un proveedor OSAT en el desarrollo de plataformas antes de que sus nuevas instalaciones entren en producción.
Escasez de capacidad en fundiciones que impulsa la subcontratación fab-lite
En julio de 2026, los OSAT taiwaneses, incluidos ASE y Siliconware Precision Industries Co., Ltd. (SPIL), se beneficiaron del desbordamiento de pedidos cuando la capacidad de empaquetado avanzado CoWoS de TSMC estaba insuficientemente abastecida. El cuello de botella otorgó a los proveedores de back-end subcontratados un papel adicional dentro de una cadena de fabricación ya atendida por una fundición integrada. Para los clientes fab-lite, la capacidad de empaquetado externo puede proporcionar otra vía para completar chips cuando los espacios de empaquetado integrado son limitados. La capacidad de procesamiento disponible de un OSAT se vuelve en consecuencia comercialmente relevante junto con su oferta tecnológica, porque ambas son necesarias para aceptar trabajo de desbordamiento. La integración en fundiciones puede por tanto generar negocio de subcontratación a través de sus propias restricciones de capacidad, convirtiendo al mismo productor en competidor y fuente de demanda para los proveedores especializados de empaquetado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración vertical por parte de las principales fundiciones y fabricantes de dispositivos integrados | -1.2% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Intensidad de gasto de capital y largos plazos de entrega de equipos | -1% | Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Controles de exportación geopolíticos sobre herramientas avanzadas | -0.5% | Estados Unidos y China | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada en ingeniería de empaquetado avanzado | -0.3% | Centros de fabricación de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Integración vertical por parte de las principales fundiciones y fabricantes de dispositivos integrados
Cuando una fundición o un fabricante de dispositivos integrados (IDM) retiene el empaquetado y las pruebas dentro de su cadena de producción, el conjunto de servicios externamente direccionable puede reducirse. Un OSAT independiente puede enfrentar competencia por las etapas de procesamiento que un cliente elige colocar fuera de ese flujo integrado. TSMC opera el proceso de empaquetado avanzado CoWoS, situando ese servicio de back-end dentro de la propia oferta de una fundición. Para los proveedores de chips de IA que utilizan este proceso, la fundición puede por tanto actuar tanto como fabricante de obleas como proveedor de empaquetado avanzado. Los proveedores independientes que buscan ese trabajo de empaquetado se enfrentan a una apertura más estrecha cuando el flujo integrado puede acomodarlo, con acceso externo dependiente de los límites de capacidad de la fundición.
Intensidad de gasto de capital y largos plazos de entrega de equipos
La expansión de capacidad crea una restricción financiera cuando un OSAT debe financiar una base de capital mayor mientras absorbe sus gastos operativos. Amkor advirtió que los requisitos continuos de gasto de capital pueden presionar el efectivo y la liquidez en su presentación anual de 2025. La empresa esperaba que la depreciación y los gastos operativos de fábrica asociados con las adiciones de capacidad presionaran el beneficio bruto durante la expansión de la base de capital, al menos en el corto plazo. Estas exposiciones pueden hacer que la capacidad de financiar una expansión sea tan importante como la capacidad técnica de instalar más recursos de empaquetado y prueba. En julio de 2026, un proveedor de equipos de empaquetado de semiconductores para Micron informó que los plazos de entrega de algunos productos habían aumentado aproximadamente un 50%, con algunas entregas que tardaban más de un año. Financiar adiciones de capacidad puede por tanto exponer a los proveedores tanto a presión sobre los beneficios a corto plazo como a retrasos en la entrega de equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Servicio:
La Escala del Empaquetado Respalda la Creciente Demanda de PruebasEl empaquetado representó el 76,4% del tamaño del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT) en 2026. Dentro de este mayor segmento de servicios, ASE Technology Holding Co., Ltd. reportó ingresos de empaquetado no auditados de 2025 de 308.300 millones de TWD (9.830 millones de USD). El grupo también reportó crecimiento en su negocio de empaquetado avanzado de vanguardia en el primer semestre de 2026 en comparación con el primer semestre de 2025. Sus ingresos por empaquetado habían aumentado un 17,8% de 2024 a 2025, vinculando la escala reportada de ASE a la expansión del negocio de servicios.
Se prevé que las pruebas crezcan a un CAGR del 10,05% entre 2027 y 2032, convirtiéndolas en el segmento de servicios de mayor crecimiento. ASE indicó que su negocio de pruebas superó el crecimiento interanual del 35% de sus ingresos principales de empaquetado y prueba en el primer semestre de 2026. El grupo reportó 1.140 millones de USD en gastos de capital en equipos de prueba de un total de 3.400 millones de USD en gastos de capital en equipos totales en 2025. Las pruebas representaron aproximadamente el 11% de los ingresos netos del grupo en 2025 en empaquetado, pruebas, servicios de fabricación electrónica y otras operaciones. Las pruebas absorbieron aproximadamente el 34% de los gastos de capital en equipos de ASE en 2025, alineando su compromiso desproporcionado en equipos con un negocio que posteriormente superó el crecimiento del negocio principal.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Empaquetado:
La Demanda Establecida de BGA se Encuentra con la Expansión del Fan-OutEl ball grid array (BGA) fue el mayor segmento por tipo de empaquetado, representando el 23,58% de los ingresos por servicios de empaquetado en 2026. Tongfu Microelectronics Co., Ltd. reportó que su empaquetado FCBGA de gran tamaño y múltiples chips alcanzó la producción en masa por lotes en 2025. La empresa también reportó el desarrollo de tecnologías clave para estos paquetes y soluciones de gestión térmica, vinculando su hito de producción a un formato específico de flip-chip BGA. Los proveedores que persiguen programas de BGA de múltiples chips de gran tamaño necesitan por tanto conectar la ingeniería de paquetes y gestión térmica con la ejecución de producción en lotes, haciendo de la capacidad de producción parte de la oferta competitiva.
Se proyecta que el empaquetado fan-out (FO-WLP / FO-BGA) crezca a un CAGR del 10,72% entre 2027 y 2032, convirtiéndolo en el segmento de tipo de empaquetado de mayor crecimiento. En mayo de 2025, Deca Technologies e IBM acordaron implementar las tecnologías M-Series y Adaptive Patterning de Deca en la instalación de IBM en Bromont, Quebec. IBM planeó una línea de fabricación de alto volumen centrada en la Tecnología de Interposer Fan-out M-Series de Deca. El sistema en paquete (SiP) proporciona una ruta de integración separada, con Amkor reportando aproximadamente 3.080 millones de USD en ventas de módulos SiP avanzados en 2025 para aplicaciones que incluyen front-end de RF, conectividad, sensores y memoria. En el fan-out, la línea planificada de Bromont de IBM extendería el despliegue del proceso de interposer de Deca a las operaciones de fabricación de IBM, ofreciendo a los proveedores de tecnología fan-out una ruta de crecimiento a través de la implementación en un sitio de empaquetado existente.


Por Aplicación:
La Escala de Comunicaciones se Encuentra con la Expansión AutomotrizLas comunicaciones representaron el 31,77% de la participación del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT) en 2026. Dentro de este mayor segmento de aplicaciones, el negocio de comunicaciones de Amkor, que abarca teléfonos inteligentes y tabletas, representó el 42% de sus ventas netas en el segundo trimestre de 2026. El calendario de los programas de teléfonos inteligentes y tabletas es por tanto especialmente relevante para Amkor, cuya categoría de comunicaciones fue su mayor exposición al mercado final en ese trimestre.
Se prevé que el sector automotriz crezca a un CAGR del 12,55% entre 2027 y 2032, convirtiéndolo en el segmento de aplicaciones de mayor crecimiento. JCET Group Co., Ltd. reportó que los ingresos por electrónica automotriz aumentaron un 25% en el primer semestre de 2026 en comparación con el primer semestre de 2025. El negocio de computación de Amkor, que abarca centros de datos, infraestructura, computadoras personales (PC), portátiles y almacenamiento, representó el 22% de las ventas netas del segundo trimestre de 2026, sin cambios respecto al segundo trimestre de 2025. La electrónica de consumo representó el 14% de las ventas netas de Amkor en el segundo trimestre de 2026, frente al 18% en el segundo trimestre de 2025, en realidad aumentada (RA) y videojuegos, hogar conectado, electrónica del hogar y dispositivos portátiles. El aumento reportado por JCET muestra que el crecimiento de la electrónica de vehículos ya está llegando a los resultados de 2026 de un proveedor de back-end, antes del período de previsión.
Por Nodo Tecnológico:
La Escala de los Nodos Establecidos Complementa la Capacidad AvanzadaEl segmento de ≥28 nm representó el 45,14% de los ingresos OSAT en 2026, convirtiéndolo en el mayor segmento por nodo tecnológico. El 15 de enero de 2026, Silicon Storage Technology (SST), una subsidiaria de Microchip, y United Microelectronics Corporation (UMC) lanzaron el ESF4 embedded SuperFlash de SST en la plataforma 28HPC+ de UMC para controladores automotrices. La plataforma completó la calificación automotriz Grado 1 y utilizó menos pasos de máscara adicionales que las ofertas de eFlash HKMG de 28 nm de otras fundiciones. La calificación automotriz Grado 1 en una plataforma de 28 nm muestra el desarrollo de controladores automotrices con calificación intensiva dentro del grupo de ≥28 nm.
Se proyecta que el segmento de 5 nm e inferior crezca a un CAGR del 13,95% entre 2027 y 2032, convirtiéndolo en el segmento de nodo tecnológico de mayor crecimiento. En su prospecto de junio de 2026, Tongfu Microelectronics reportó capacidad tecnológica y de producción a gran escala para productos de 5 nm dentro de su negocio de empaquetado y prueba de circuitos integrados. La cadena de servicios de la empresa incluye pruebas de chips, ensamblaje y pruebas de productos terminados. Para un proveedor de chips que busca ejecución de back-end en 5 nm, esta combinación crea un posible socio de servicios con capacidad de producción y varios pasos de procesamiento en el mismo negocio. La participación comercial en este nodo puede por tanto depender de conectar la capacidad del nodo con la secuencia de servicios de ensamblaje y prueba que requiere el programa de un cliente.
Análisis geográfico
Mercado de Ensamblaje y Prueba de Semiconductores Subcontratados (OSAT) en Asia-Pacífico
Asia-Pacífico representó el 73,47% de la participación del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT) en 2026 y se prevé que crezca a un CAGR del 9,1% entre 2027 y 2032, convirtiéndola en la región más grande y de mayor crecimiento. El 8 de mayo de 2026, Advanced Semiconductor Engineering, Inc. y WUS Printed Circuit Co., Ltd. anunciaron una instalación planificada de empaquetado FOCoS y FC-BGA en Kaohsiung, Taiwán, para IA, computación en la nube y conducción autónoma. La finalización estaba programada para septiembre de 2029. La red del Grupo UTAC también incluye las fábricas de UTAC Thai Limited en Tailandia y el sitio de fabricación de PT UTAC Manufacturing Services Indonesia en Indonesia. Para los proveedores que atienden la computación avanzada, el proyecto de Taiwán ilustra una ruta de crecimiento a través de la inversión en FOCoS y FC-BGA, complementando la huella establecida de ensamblaje y prueba transfronteriza de la región.
La oportunidad de capacidad de América del Norte incluye un proyecto de campus de empaquetado avanzado y prueba respaldado por clientes en Estados Unidos. En septiembre de 2026, Amkor anunció una expansión de la Fase 2 en Arizona que se espera agregue 60.000 metros cuadrados de espacio de sala limpia después de que los compromisos de los clientes superaran los 33.000 metros cuadrados planificados de la Fase 1. Europa cuenta con un canal de servicios establecido a través de Portugal, donde Amkor proporciona servicios de empaquetado y prueba a través de sus fábricas y otras operaciones. Estas ubicaciones implican diferentes plazos comerciales para los compradores que buscan capacidad regional, con el espacio adicional de Arizona dependiente de la entrega del proyecto y Portugal respaldado por una huella operativa existente.
En América del Sur, el banco de desarrollo brasileño BNDES aprobó financiamiento para HT Micron Semicondutores en São Leopoldo, Brasil, en septiembre de 2026. La empresa del grupo Hana Micron planeó agregar capacidad de ensamblaje, empaquetado y prueba específicamente para dispositivos de memoria LPDDR5X. La operación brasileña de HT Micron atiende a la industria de tecnologías de la información y las comunicaciones a través del empaquetado y prueba de circuitos integrados. En los países del Consejo de Cooperación del Golfo (CCG), el Informe de Movilidad de Ericsson de junio de 2026 atribuye la adopción del acceso inalámbrico fijo 5G a la demanda de alternativas de alta velocidad a la banda ancha fija y a las iniciativas nacionales para áreas desatendidas y ciudades inteligentes. Ese despliegue de telecomunicaciones ofrece a los proveedores de semiconductores orientados a las comunicaciones un contexto de uso final regional.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un operador OSAT que desarrolla capacidad local de empaquetado y prueba. El atractivo comercial depende del acceso a los incentivos aplicables y las condiciones para la calificación de proyectos o empresas. La elegibilidad PADIS de Brasil vincula el empaquetado y las pruebas a la inversión doméstica en investigación y desarrollo (I+D) e innovación, mientras que la lista de 2026 de China cubre las empresas elegibles de empaquetado avanzado y prueba. El tratamiento del crédito a la inversión en Estados Unidos y el ejemplo de ayuda aprobada para empaquetado avanzado de Italia ilustran otras formas de apoyo político condicional.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Italia | China |
|---|---|---|---|---|
| Autoridad principal | Servicio de Impuestos Internos; Oficina de Industria y Seguridad | Ministerio de Ciencia, Tecnología e Innovación | Comisión Europea | Comisión Nacional de Desarrollo y Reforma; Ministerio de Industria y Tecnología de la Información |
| Instrumentos clave o dirección | Crédito a la inversión de la Sección 48D; proceso de opinión consultiva de la lista de OSAT aprobados | Elegibilidad PADIS para corte local de obleas, empaquetado y prueba con inversión requerida en I+D | Marco de ayudas de la Ley Europea de Chips y aprobación de Silicon Box en Novara | Lista anual de incentivos fiscales de 2026 para empresas elegibles de empaquetado avanzado y prueba |
| Efecto comercial | 35% de la inversión calificada para propiedades de fabricación calificadas puestas en servicio después del 31 de diciembre de 2025; mantenimiento de registros para solicitudes de estado de lista aprobada | Impuestos PIS/Pasep y Cofins especificados sobre los ingresos de los vendedores con tasa cero para compras calificadas PADIS elegibles; mínimo anual de I+D doméstico del 5% de la base de ingresos brutos incentivados | Aprobación de ayuda específica por proyecto para capacidad de empaquetado avanzado en Novara | Se requiere elegibilidad, solicitud e inclusión en la lista anual; los beneficiarios del año anterior deben volver a solicitar para 2026 |
| Atractivo actual de la política | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | En consolidación | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
Las propiedades cuya construcción comience después del 31 de diciembre de 2026 no pueden calificar para el crédito en Estados Unidos, lo que respalda una perspectiva de consolidación para los desarrolladores que comiencen más tarde. El alivio fiscal condicional de Brasil y el deber anual de I+D equilibran su atractivo actual, mientras que su revisión de 2029 y al menos 24 meses de adaptación para cualquier reorientación favorecen la continuidad en la planificación comercial. La ayuda específica por proyecto de Italia y la cobertura continua de la propuesta de la Ley de Chips 2.0 de junio de 2026 para empaquetado, ensamblaje y prueba respaldan la continuidad del enfoque político durante el proceso legislativo en curso. El requisito de nueva solicitud de China para 2026 y el poder de ajuste discrecional de criterios mantienen la participación condicional, respaldando la continuidad de la carga de calificación bajo su modelo de lista anual.
Etapas de la Cadena de Valor
La captura de valor se compara entre la asignación de programas de clientes, la ejecución de paquetes y los servicios de prueba eléctrica. Las ventas directas de Amkor a Apple y Qualcomm representaron el 29,8% y el 11,1% de sus ventas netas, respectivamente, en 2025. Esta concentración puede exponer la carga de trabajo de la fábrica de un proveedor a las decisiones tomadas por un pequeño número de grandes clientes en la etapa de asignación de programas. La resiliencia operativa también depende de obtener equipos de empaquetado y prueba a tiempo para satisfacer las necesidades cambiantes de capacidad, una dependencia que Amkor identifica en su negocio.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Asignación de programas y contratación | Compradores de servicios OSAT como Apple y Qualcomm | Ventas de contratos de servicios OSAT | Concentración de ingresos de Amkor en grandes programas de clientes | Ampliar la combinación de clientes y programas |
| Ensamblaje e integración de paquetes | Proveedores de empaquetado como ASE Technology Holding Co., Ltd., JCET Group Co., Ltd. y Amkor Technology, Inc. | Tarifas de servicios de ensamblaje e integración | Dependencia de Amkor de la disponibilidad oportuna de equipos | Coordinar los pedidos de equipos y los planes de entrega de proveedores |
| Prueba y verificación eléctrica | Proveedores de pruebas como ASE Technology Holding Co., Ltd., Chipbond Technology Corporation y Powertech Technology Inc. | Tarifas de servicios de clasificación de obleas y prueba final | Capacidad de clasificación de obleas/prueba final de ASE Technology Holding cerca de su límite en el segundo trimestre de 2026, excluyendo las líneas que entran en servicio | Alinear la puesta en marcha de equipos de prueba con las expansiones de programas |
| Fuente: Mordor Intelligence | ||||
Amkor ofrece servicios de sistema en paquete a nivel de oblea y apilamiento de paquetes 3D, incluidos paquete sobre paquete y ensamblaje cara a cara. ASE reportó en el segundo trimestre de 2026 que sus capacidades de clasificación de obleas y prueba final estaban funcionando cerca de su límite, excluyendo las líneas de equipos que se estaban poniendo en servicio. Cuando un programa combina ensamblaje complejo con pruebas, la capacidad de prueba disponible puede por tanto gobernar la entrega del servicio completo, favoreciendo a los proveedores que ponen en marcha líneas de prueba junto con líneas de empaquetado.
Panorama competitivo
Concentración del Mercado
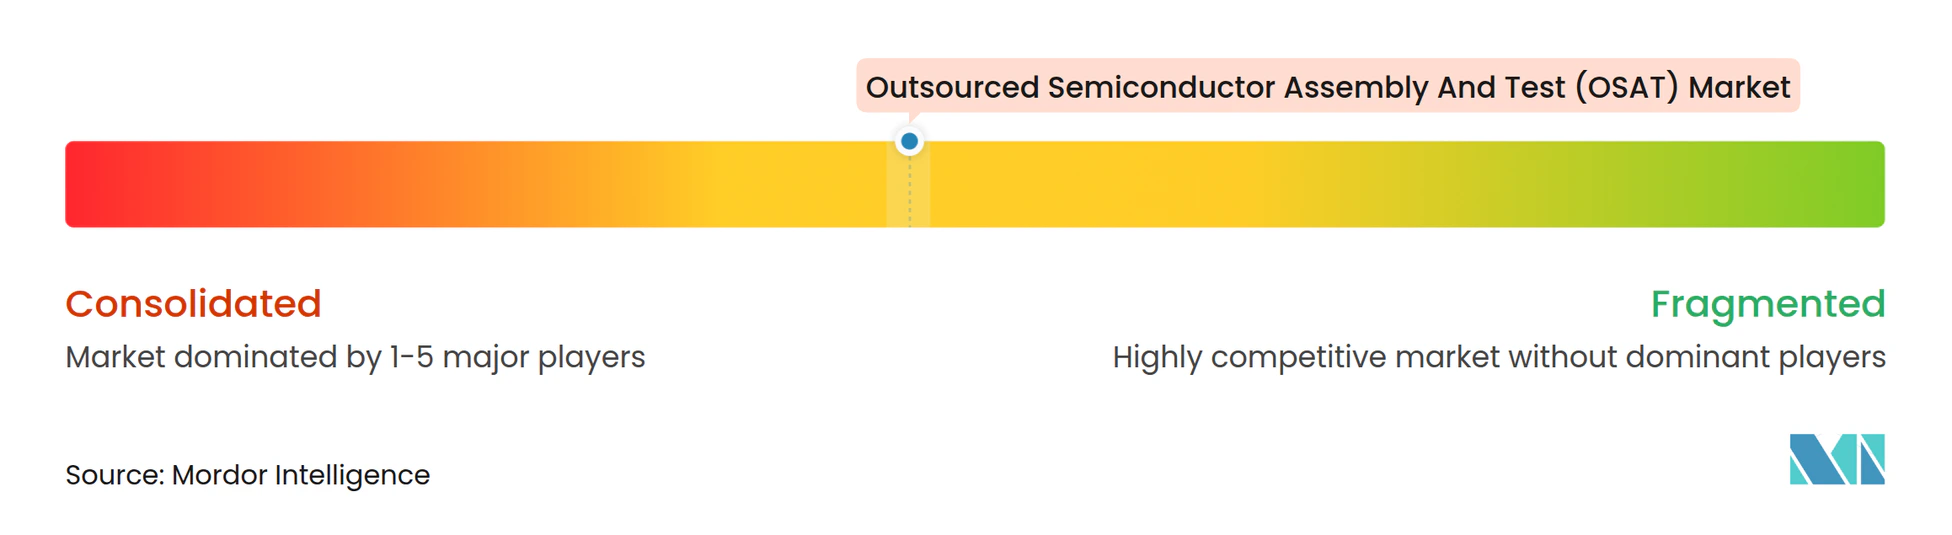
La estructura de proveedores está moderadamente concentrada, combinando grupos diversificados como ASE Technology Holding Co., Ltd. y Amkor Technology, Inc. con proveedores más especializados. Amkor reportó 6.710 millones de USD en ventas netas en 2025, un aumento del 6% respecto a 2024, incluidos 5.560 millones de USD de productos avanzados que abarcan flip-chip, memoria, procesamiento a nivel de oblea y pruebas relacionadas.[3] La combinación de ingresos consolidados de Powertech Technology Inc. en 2025 fue del 67% empaquetado, 22% pruebas y 11% servicios SiP/módulo. ChipMOS Technologies Inc. reportó que los ingresos por productos de memoria aumentaron un 26,6% respecto a 2024 y representaron el 46% de sus ingresos totales en 2025. King Yuan Electronics Co., Ltd. se especializa en pruebas de semiconductores, ofreciendo a los compradores un perfil de servicio diferente al de los grupos liderados por empaquetado.
El negocio Advanced Semiconductor Engineering de ASE Technology Holding anunció el desarrollo de una línea de empaquetado automatizado a nivel de panel el 26 de mayo de 2026. Advanced Semiconductor Engineering esperaba que la línea de 310 mm × 310 mm para plataformas FOCoS y FOCoS-Bridge entrara en producción en el primer semestre de 2027. Powertech completó la compra de una instalación de fábrica en el Parque Científico de Hsinchu, Taiwán, en diciembre de 2025 para respaldar la expansión futura. ASE está desarrollando capacidad de empaquetado a nivel de panel para plataformas FOCoS, mientras que Powertech aseguró espacio de fábrica para expansión futura, por lo que la competencia involucra tanto nuevas líneas de proceso como espacio disponible en planta.
King Yuan Electronics comenzó a operar una instalación a través de su subsidiaria en Singapur en Ang Mo Kio el 22 de mayo de 2026. En su apertura, ofrecía pruebas de sonda de chips, prueba final, burn-in y pruebas a nivel de sistema para la demanda automotriz, de IA de alto rendimiento y de electrónica de computadoras, comunicaciones y consumo en todo el Sudeste Asiático. La Planta 3C de Powertech completó el proceso de Evaluación de Producción más Limpia de Taiwán en 2025, y la Administración de Desarrollo Industrial del Ministerio de Asuntos Económicos emitió su certificado en diciembre de 2025. El certificado se aplica a la Planta 3C, otorgando a Powertech una credencial ambiental específica de planta. La apertura de Singapur de King Yuan amplía la cobertura de pruebas especializadas, mientras que ASE, liderado por empaquetado, anunció una nueva línea de proceso y Powertech adquirió espacio de fábrica para expansión futura.
Líderes de la industria de ensamblaje y prueba de semiconductores subcontratados (OSAT)
-
ASE Technology Holding Co., Ltd.
-
Amkor Technology, Inc.
-
Powertech Technology Inc.
-
ChipMOS Technologies Inc.
-
King Yuan Electronics Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ensamblaje y Prueba de Semiconductores Subcontratados (OSAT) Empresas cubiertas en este informe
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- JCET Group Co., Ltd.
- Siliconware Precision Industries Co., Ltd.
- Powertech Technology Inc.
- King Yuan Electronics Co., Ltd.
- Tongfu Microelectronics Co., Ltd.
- Tianshui Huatian Technology Co., Ltd.
- UTAC Holdings Ltd.
- Unisem (M) Berhad
- Hana Micron Inc.
- ChipMOS Technologies Inc.
- Formosa Advanced Technologies Co., Ltd.
- Chipbond Technology Corporation
- Lingsen Precision Industries, Ltd.
- Suchi Semicon Pvt. Ltd.
- Nepes Corporation
- Silicon Box Pte. Ltd.
- Shinko Electric Industries Co., Ltd.
- Carsem (M) Sdn. Bhd.
- SFA Semicon Co., Ltd.
- STATS ChipPAC Pte. Ltd.
- Orient Semiconductor Electronics, Ltd.
- Integra Technologies LLC
- Amkor Technology Korea, Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan extensiones del trabajo de empaquetado existente con servicios de prueba especializados que abordan los requisitos de computación y electrónica de vehículos. Las ventas del mercado final de computación de Amkor aumentaron un 16% en 2025 respecto a 2024, impulsadas principalmente por dispositivos de PC relacionados con IA e infraestructura de redes. Sus ventas combinadas en los mercados finales automotriz e industrial aumentaron un 8% en el mismo período, principalmente debido al crecimiento del contenido avanzado para sistemas avanzados de asistencia al conductor (ADAS). La ruta comercial es selectiva, ya que Amkor indica que los clientes generalmente requieren que sus servicios complejos de empaquetado y prueba superen una calificación que puede tomar varios meses.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Posibles beneficiarios |
|---|---|---|---|---|---|
| Empaquetado avanzado para PC con IA y redes | Fortaleza en el negocio de PC relacionados con IA e infraestructura de redes de Amkor en 2025 | Proveedores de chips para PC con IA y redes | Calificar ofertas integradas de empaquetado y prueba para programas de computación adicionales | La calificación de clientes de Amkor suele ser prolongada y puede tomar varios meses | Amkor Technology, Inc.; ASE Technology Holding Co., Ltd.; JCET Group Co., Ltd. |
| Empaquetado ADAS y pruebas de fiabilidad | El crecimiento combinado automotriz/industrial de Amkor en 2025 estuvo vinculado principalmente al contenido ADAS | Proveedores de semiconductores ADAS | Desarrollar calificación de empaquetado y prueba de fiabilidad específica por programa | Largos ciclos de diseño y vida útil del producto, calificación estricta, requisitos de tasa de defectos muy baja y altos estándares de fiabilidad | Amkor Technology, Inc. |
| Servicios de prueba dedicados para IA de inferencia | Las perspectivas de Advantest de julio de 2026 para la demanda de pruebas de IA de inferencia superaron su proyección de abril de 2026 | Proveedores de semiconductores de IA de inferencia | Escalonar los compromisos de equipos de prueba dedicados en torno a la preparación del programa | Los equipos de prueba generalmente requieren más capital y tienen plazos de entrega más largos que la mayoría de los equipos de empaquetado | Amkor Technology, Inc.; Powertech Technology Inc. |
| Fuente: Mordor Intelligence | |||||
Las perspectivas de Advantest de julio de 2026 anticipaban el mayor mercado de testers de semiconductores de la historia en 2026, impulsado por el aumento de los volúmenes de producción relacionados con IA y la complejidad de los chips. Amkor también vinculó los requisitos de calificación automotriz, fiabilidad y ciclo de vida del producto a mayores desafíos operativos y costos de inversión. Amkor afirma que los equipos de prueba son generalmente más intensivos en capital que los de empaquetado y tienden a tener plazos de entrega más largos que la mayoría de los equipos de empaquetado. La apertura central es vincular los compromisos de equipos a los hitos de calificación, permitiendo a un OSAT perseguir la demanda de IA y ADAS mientras limita la exposición de capital antes de que un programa esté listo para la producción.
Desarrollos recientes de la industria en Mercado de Ensamblaje y Prueba de Semiconductores Subcontratados (OSAT)
- Sep 2026: JCET Group Co., Ltd. firmó un proyecto de empaquetado avanzado y prueba en Wuxi, China, centrado en la investigación e industrialización del empaquetado 2.5D con interposer de silicio para aplicaciones de IA y HPC.
- Sep 2026: BNDES aprobó financiamiento para HT Micron Semicondutores, una empresa del grupo Hana Micron, para agregar capacidad de ensamblaje, empaquetado y prueba de dispositivos de memoria LPDDR5X en su planta de São Leopoldo en Brasil.
- Sep 2026: Amkor Technology, Inc. anunció la Fase 2 del campus de empaquetado y prueba en Arizona después de que los compromisos de los clientes superaran los 33.000 metros cuadrados de espacio de sala limpia planificados en la Fase 1. La adición planificada de 60.000 metros cuadrados llevaría el campus a aproximadamente 93.000 metros cuadrados y la inversión total planificada del proyecto a aproximadamente 12.000 millones de USD.
Mercado de Ensamblaje y Prueba de Semiconductores Subcontratados (OSAT) Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT) mide los ingresos de terceros provenientes de servicios de empaquetado y prueba de semiconductores subcontratados realizados para fabricantes de semiconductores a nivel mundial. Abarca las tarifas anuales por estos servicios.
Exclusiones del alcance: Se excluyen la fabricación de obleas en fundiciones, el ensamblaje y prueba internos realizados por fabricantes de dispositivos integrados, las ventas de equipos de semiconductores, los materiales de empaquetado e insumos vendidos por separado, y las ventas de dispositivos semiconductores.
Descripción General de la Segmentación
- Por tipo de servicio
- Empaquetado
- Prueba
- Por tipo de empaquetado
- Matriz de rejilla de bolas (BGA)
- Paquete a escala de chip (CSP)
- Cuádruple plano / Doble línea (QFP/DIP)
- Módulo multichip (MCM)
- Empaquetado a nivel de oblea (WLP)
- Empaquetado de tipo fan-out (FO-WLP / FO-BGA)
- Sistema en paquete (SiP)
- Vía a través del silicio (2,5D/3D TSV)
- Chip invertido (FC-BGA / FC-CSP)
- Por aplicación
- Comunicaciones
- Electrónica de consumo
- Automotriz
- Computación y redes
- Industrial
- Otras aplicaciones
- Por nodo tecnológico
- ≥28 nm
- 16/14 nm
- 10/7 nm
- 5 nm y por debajo
- Heredado (90-65 nm)
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- Países Bajos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Taiwán
- Corea del Sur
- Japón
- Singapur
- Malasia
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Israel
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Se revisa la evidencia pública para establecer la demanda de semiconductores, la capacidad de suministro, las ofertas de servicios y los cambios tecnológicos, utilizando fuentes como las Estadísticas Mundiales de Comercio de Semiconductores (WSTS) para las ventas globales de chips y las tendencias del mercado final, las descripciones públicas de servicios de prueba de Amkor para las definiciones de servicios y capacidades, y las comunicaciones de inversores de las empresas, como los resultados anuales de Amkor y el anuncio de asociación de empaquetado avanzado, para los ingresos por servicios, los planes de capital y los programas de clientes. Estas fuentes informan los indicadores de demanda y las verificaciones de capacidad regional, mientras que las divulgaciones de las empresas ayudan a distinguir los ingresos por servicios OSAT de las ventas de dispositivos, equipos e insumos.
Los informes anuales de las empresas, las presentaciones a inversores y los informes especializados de semiconductores de buena reputación proporcionan verificaciones adicionales sobre la combinación de servicios, las adiciones de capacidad, la utilización y la demanda de los clientes. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a ejecutivos, líderes de líneas de servicio y regionales, y gerentes operativos de proveedores OSAT grandes, medianos y más pequeños, junto con especialistas en adquisiciones de semiconductores, empaquetado y prueba. Los encuestados revisarían las estimaciones secundarias de ingresos por servicios subcontratados, la combinación de empaquetado y prueba, la capacidad, los precios y la demanda regional, y explicarían las diferencias materiales en definiciones o plazos. Cuando la evidencia sea incompleta, los analistas registrarían la brecha, buscarían aclaración de los encuestados relevantes y triangularían la respuesta con los informes, las divulgaciones de instalaciones y los indicadores de mercado antes de utilizarla.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 60% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 15% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
La estimación global se construye de arriba hacia abajo a partir de las tarifas anuales que los fabricantes de semiconductores pagan a los proveedores independientes por empaquetado y prueba, y luego se verifica selectivamente con los totales de ingresos de los proveedores y el precio de servicio muestreado multiplicado por la actividad subcontratada estimada. El modelo rastrea las ventas de semiconductores por mercado final, la propensión de los clientes a subcontratar, la capacidad y utilización de OSAT, la combinación de servicios de empaquetado y prueba, y la complejidad del paquete o la adopción de paquetes avanzados. Estos indicadores conectan la demanda de chips y la capacidad de back-end disponible con los ingresos por servicios y su composición. Las participaciones de segmento se derivan de las divulgaciones de los proveedores, las capacidades de servicio y paquete, la exposición a aplicaciones, la combinación de nodos y las huellas de instalaciones regionales. Cuando la evidencia directa del segmento es incompleta, la combinación comparable de proveedores y la evidencia de instalaciones respaldan las participaciones solo cuando describen la actividad relevante. Las previsiones utilizan análisis de escenarios en torno a la demanda, la subcontratación y las expansiones de capacidad, con verificaciones basadas en tendencias frente a la trayectoria de mercado observada. Los encuestados primarios probarían si cada impulsor y su dirección son comercialmente plausibles, mientras que los insumos no resueltos se mantienen como rangos y se verifican con la evidencia de proveedores y canales.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon la estimación con las divulgaciones independientes de los proveedores, las señales de ventas y capacidad de la industria, y luego investigaron las variaciones materiales por año, alcance del servicio, geografía y base de la fuente. Un segundo analista revisa el mapeo de fuentes, los cálculos, las participaciones de segmento y los impulsores de previsión, y el analista principal resuelve las anomalías antes de la aprobación. Cuando el período de reporte de una fuente difiere del año del modelo, el analista retiene su año original y documenta la alineación. Se activa el recontacto cuando la explicación de un encuestado entra en conflicto con un informe, una divulgación posterior u otra señal independiente. El modelo se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales cambian la demanda o la capacidad, y recibe una revisión fresca de fuentes y cálculos antes de la entrega.
Estimación del Mercado OSAT de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT) mide los ingresos de terceros provenientes de servicios de empaquetado y prueba de semiconductores subcontratados realizados para fabricantes de semiconductores a nivel mundial.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El modelo rastrea las ventas de semiconductores por mercado final, la propensión de los clientes a subcontratar, la capacidad y utilización de OSAT, la combinación de servicios de empaquetado y prueba, y la complejidad del paquete o la adopción de paquetes avanzados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 55.500 millones de USD (2027) | |
| Consultora Global A | 46.500 millones de USD (2025) | En su base de 2025, esta estimación es un 16,2% inferior al valor de 2027 de este informe de 55.500 millones de USD, 2 años después. Esta estimación es un 16,2% inferior al valor de 2027, con su año base anterior y su trayectoria de crecimiento publicada situándola antes de la estimación posterior. |
| Consultora Global B | 45.200 millones de USD (2025) | En su base de 2025, esta estimación es un 18,6% inferior al valor de 2027 de este informe de 55.500 millones de USD, 2 años después. Esta estimación es un 18,6% inferior al valor de 2027, coherente con su menor tasa de previsión declarada durante el período publicado. |
Los analistas de Mordor Intelligence triangulan la estimación con las divulgaciones independientes de los proveedores, las señales de ventas y capacidad de la industria, y luego investigan las variaciones materiales por año, alcance del servicio, geografía y base de la fuente.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de ensamblaje y prueba de semiconductores subcontratados (OSAT) y sus perspectivas de crecimiento?
Se proyecta que el mercado crezca desde 55.500 millones de USD en 2027 hasta 82.460 millones de USD en 2032, a un CAGR del 8,24% entre 2027 y 2032.
¿Qué impulsa la demanda de empaquetado y prueba de chips subcontratados?
La integración de IA/HPC, el despliegue del 5G y el crecimiento proyectado en el contenido de electrónica de vehículos respaldan la demanda. Infineon proyectó aproximadamente 1.600 USD en contenido de semiconductores por vehículo eléctrico de batería en 2030.
¿Qué servicio de empaquetado o prueba de chips tiene la mayor participación?
El empaquetado representó el 76,4% de los ingresos OSAT en 2026. Se prevé que las pruebas crezcan a un CAGR del 10,05% entre 2027 y 2032.
¿Qué empresas son los principales proveedores de servicios OSAT?
ASE Technology Holding Co., Ltd., Amkor Technology, Inc., Powertech Technology Inc., ChipMOS Technologies Inc. y King Yuan Electronics Co., Ltd. son los principales proveedores de servicios.
¿Qué puede limitar la expansión de los servicios avanzados de empaquetado y prueba?
Las exigencias de capital y los requisitos de calificación pueden ralentizar el desarrollo de capacidad. Amkor Technology, Inc. indicó que los clientes generalmente requieren una calificación que puede tomar varios meses.
¿Qué región lidera la industria OSAT?
Asia-Pacífico representó el 73,47% de los ingresos OSAT en 2026 y se proyecta que sea la región de mayor crecimiento con un CAGR del 9,1% entre 2027 y 2032.