
Tamaño y Cuota del Mercado de Centros de Datos del Norte de Virginia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
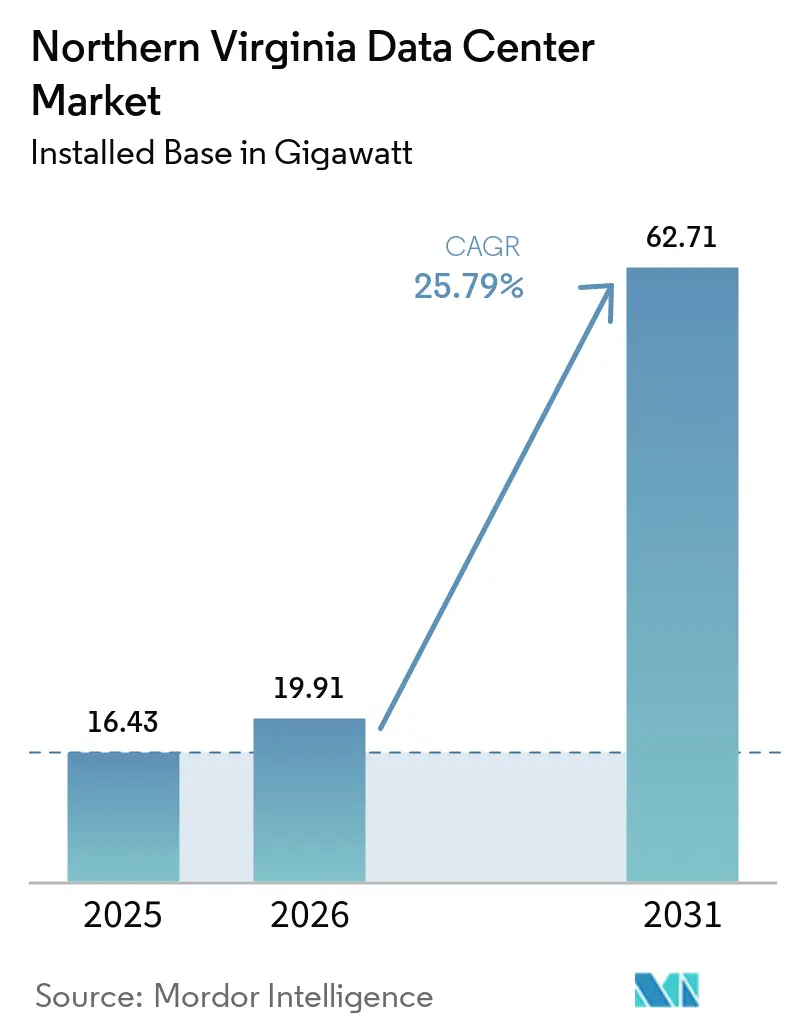
| Tamaño del mercado en el año base (2025) | 16.43 gigavatio |
| Volumen del Mercado (2026) | 19.91 gigavatio |
| Volumen del Mercado (2031) | 62.71 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 25.79 % |
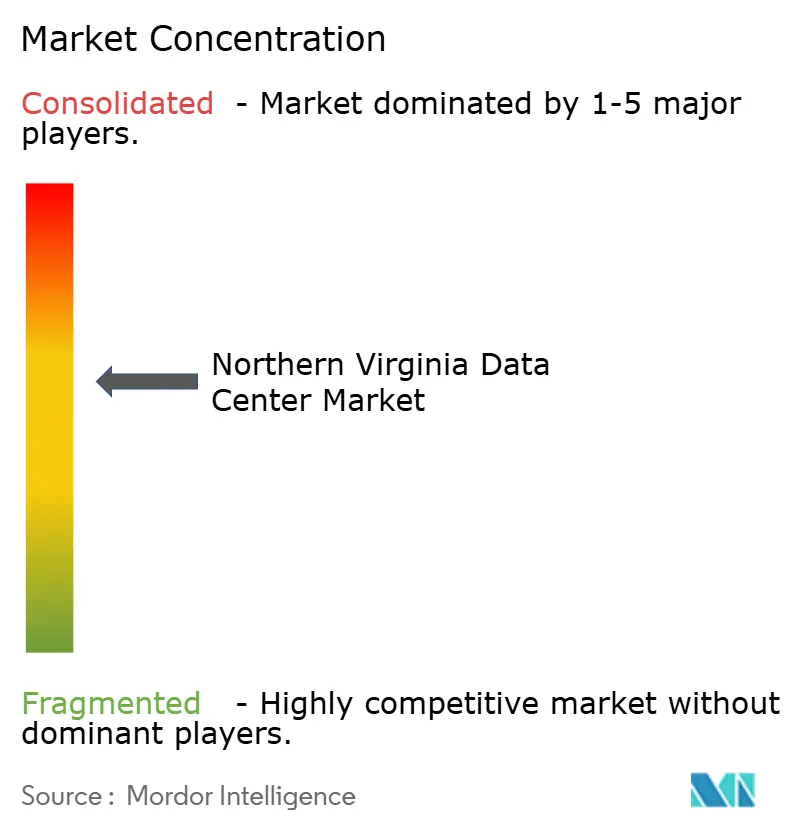
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos del Norte de Virginia por Mordor Intelligence
El tamaño del Mercado de Centros de Datos del Norte de Virginia en términos de base instalada se proyecta que se expanda desde 16,43 gigavatios en 2025 y 19,91 gigavatios en 2026 hasta 62,71 gigavatios en 2031, registrando un CAGR del 25,79% entre 2026 y 2031.
El sostenido gasto de capital a escala hiper, la densidad de fibra óptica en niveles récord y un régimen fiscal que exime a los equipos de centros de datos de los impuestos sobre ventas y uso sustentan esta trayectoria de crecimiento constante. Aproximadamente el 70% del tráfico global de internet ya pasa por instalaciones ubicadas en los condados de Loudoun, Prince William y Fairfax, lo que otorga a los operadores ventajas de interconexión sin igual y refuerza el ciclo virtuoso que atrae a nuevos participantes. La energía sigue siendo la principal restricción: los centros de datos consumieron el 25% de la mezcla eléctrica de Virginia en 2025 y podrían representar el 46% para 2030, lo que impulsa un rápido giro hacia acuerdos de compra de energía de múltiples gigavatios, generación in situ y almacenamiento en baterías. La escasez de terrenos dentro del corredor tradicional de Ashburn está acelerando el desplazamiento hacia instalaciones de varios pisos y condados secundarios, e intensificando las guerras de ofertas por parcelas ya zonificadas para infraestructura digital.
Conclusiones Clave del Informe
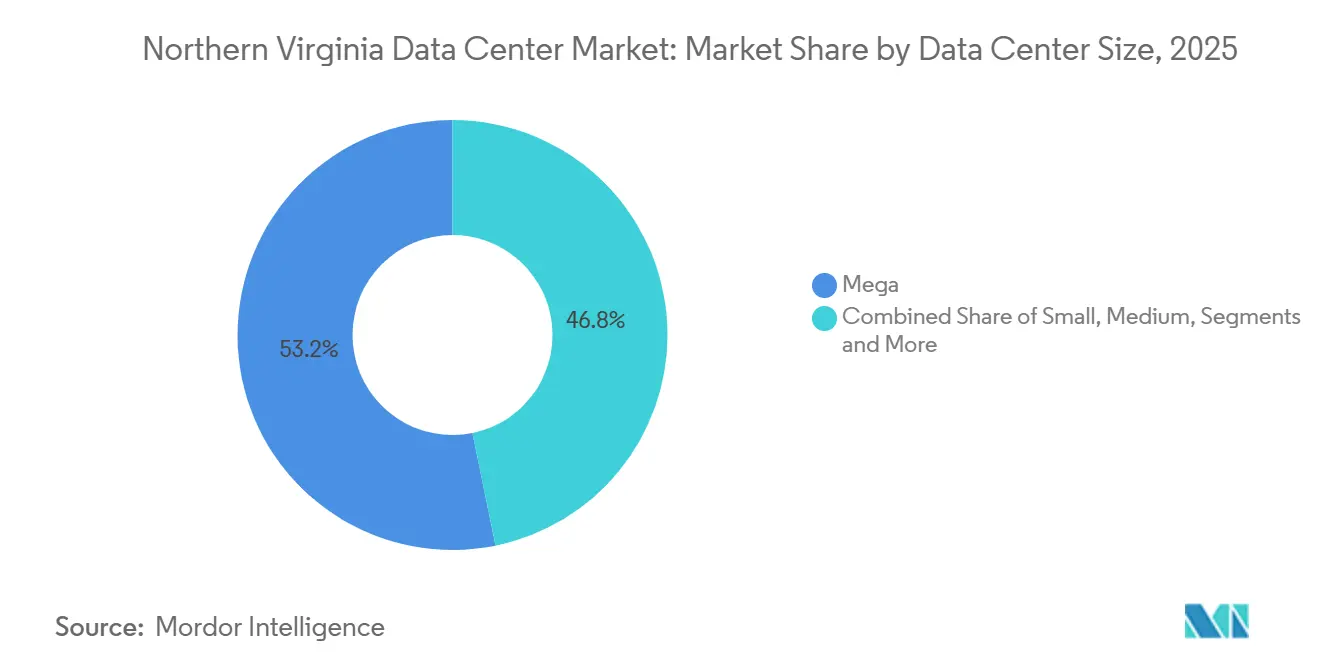
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 53,20% de la cuota del mercado de centros de datos del Norte de Virginia en 2025; se proyecta que las instalaciones grandes registren la CAGR más rápida del 26,45% hasta 2031.
- Por tipo de nivel, los sitios de Nivel 3 concentraron el 77,90% del tamaño del mercado de centros de datos del Norte de Virginia en 2025, mientras que los despliegues de Nivel 4 tienen previsto crecer a una CAGR del 27,12% hasta 2031.
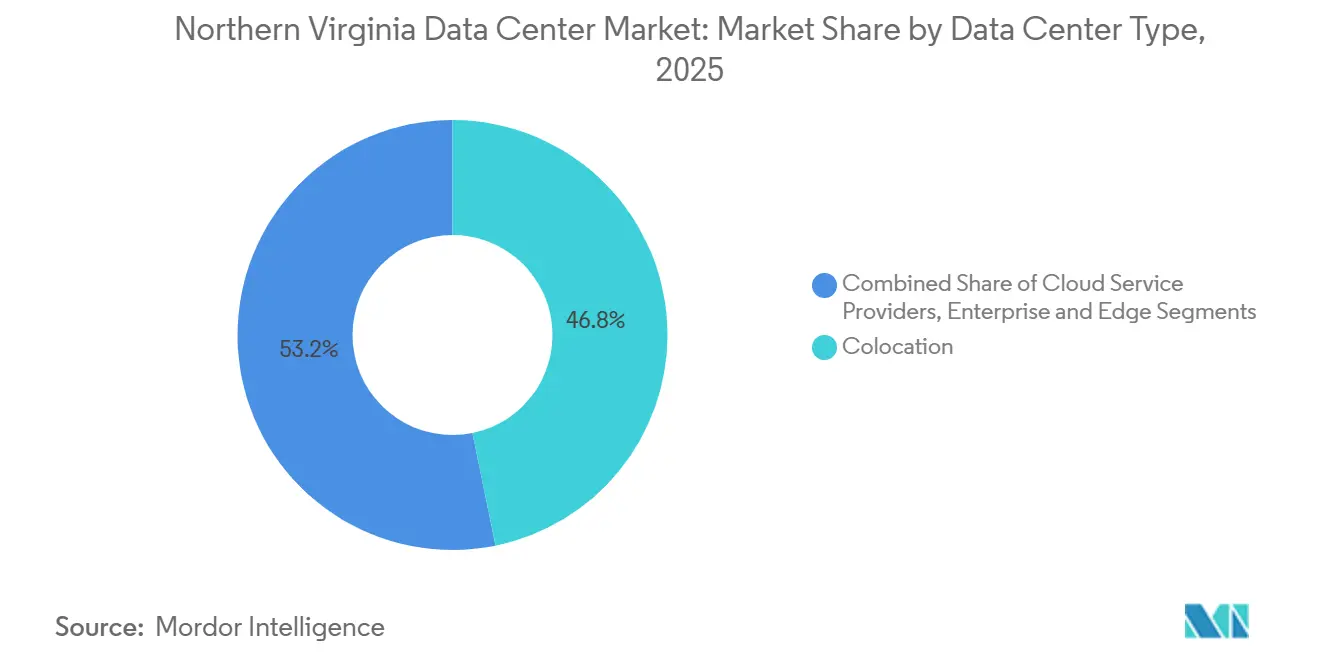
- Por tipo de centro de datos, las instalaciones de colocación representaron el 46,80% del tamaño del mercado de centros de datos del Norte de Virginia en 2025; los proveedores de servicios en la nube avanzarán a una CAGR del 26,05% hasta 2031.
- Por usuario final, la Nube y TI representaron más del 46,30% del tamaño del mercado de centros de datos del Norte de Virginia en 2025; el sector BFSI avanzará a una CAGR del 27,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida expansión de la nube en hiperescala | +11.2% | Núcleo del Norte de Virginia, con desbordamiento hacia los condados de Stafford y Caroline | Mediano plazo (2-4 años) |
| Densidad de fibra óptica e interconexión en niveles récord | +2.8% | Epicentro de Ashburn, extendiéndose a lo largo del corredor de Dulles | Largo plazo (≥ 4 años) |
| Incentivos fiscales y exenciones de impuestos sobre ventas y uso | +1.6% | Todo el estado de Virginia, con beneficios concentrados en el Norte de Virginia | Largo plazo (≥ 4 años) |
| Auge de clústeres de IA/ML y GPU | +5.1% | Norte de Virginia, con clústeres emergentes en el área de Richmond | Corto plazo (≤ 2 años) |
| Demanda corporativa de disponibilidad 24×7 (perimetral y latencia) | +3.4% | Área metropolitana de Washington D.C., zonas de proximidad a agencias federales | Mediano plazo (2-4 años) |
| Transición hacia acuerdos de compra de energía sostenible/renovable | +2.3% | Norte de Virginia, con abastecimiento renovable de proyectos en todo el estado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de la Nube en Hiperescala
Amazon Web Services operó más de 50 instalaciones en el Norte de Virginia en 2024, y Microsoft tiene proyectos en curso que totalizan casi 4 millones de ft² en Manassas, lo que subraya la escala a la que los hiperescaladores prefieren concentrar capacidad.[1] La concentración favorece la interconexión de baja latencia y las economías de escala, pero amplifica la dependencia regional de la red eléctrica de Dominion Energy. Los proveedores tradicionales de colocación están rediseñando sus campus; la plataforma de Digital Realty en Ashburn por sí sola soporta ahora 632 MW de capacidad de carga de TI. El cableado intensificado entre campus y las subestaciones dedicadas se han convertido en características habituales de los proyectos, y las reservas de energía para bloques de 100 MW ya no son excepcionales. Sin embargo, la moratoria de Dominion en 2024 sobre nuevas conexiones puso de relieve cómo la congestión de transmisión puede frenar incluso a las empresas con mayor capacidad financiera.
Densidad de Fibra Óptica e Interconexión en Niveles Récord
El legado de MAE-East sitúa a Ashburn en el centro de 337 puntos de interconexión activos en 16 sitios de Equinix, creando métricas de latencia que pocos centros metropolitanos globales pueden igualar. Esta densa red obliga a cualquier proveedor de nube o inteligencia artificial que necesite tiempos de ida y vuelta inferiores al milisegundo a ubicarse dentro del mismo radio de cobertura de fibra, lo que refuerza la escalada de precios del suelo. Propuestas como el campus de 362 acres de Active Infrastructure en Leesburg combinan energías renovables detrás del medidor con bucles de fibra locales, ilustrando un enfoque combinado para el riesgo de la red y el valor de la conectividad. La combinación de bucles de fibra oscura, salas de encuentro y conexiones de retorno por cable submarino continúa elevando la indispensabilidad de la región para el tráfico de la red troncal global.
Incentivos Fiscales y Exenciones de Impuestos sobre Ventas y Uso
El programa de exenciones de Virginia catalizó 24.000 millones de USD en inversiones calificadas durante el ejercicio fiscal 2023.[3] El mecanismo otorga a los operadores una exención total sobre servidores, equipos de red y equipos de acondicionamiento de energía a cambio de compromisos de capital de 150 millones de USD más 50 puestos de trabajo, umbrales que los operadores de hiperescala superan con facilidad. La renovación legislativa hasta 2035 proporciona la certeza política tan valorada durante los ciclos de planificación de campus que pueden abarcar una década. No obstante, el condado de Prince William elevó el gravamen local sobre centros de datos de 2,15 USD a 3,70 USD por cada 100 USD de valor tasado en 2024, lo que indica que la política fiscal podría endurecerse si los beneficios para la comunidad no compensan las externalidades percibidas.
Auge de Clústeres de IA/ML y GPU
Los clústeres de entrenamiento de GPU requieren densidades a nivel de bastidor entre 10 y 20 veces superiores a las de las pilas de aplicaciones heredadas, lo que obliga a los operadores a modernizar sus instalaciones para incorporar refrigeración líquida y circuitos de retorno de agua fría. La refrigeración directa al chip de CyrusOne reduce el consumo de energía hasta en un 25% mientras soporta cargas superiores a 100 kW por bastidor. Cerebras Systems planea seis centros de datos en Estados Unidos para finales de 2025, con el 85% de la capacidad desplegada comprometida con cargas de trabajo de inferencia de inteligencia artificial en el Norte de Virginia. El auge de la inteligencia artificial también está acelerando la adopción del Nivel 4, ya que los ciclos de entrenamiento continuo no pueden tolerar tiempos de inactividad planificados. Si bien los diseños avanzados elevan la utilización de las instalaciones, cada despliegue añade carga adicional a las líneas de transmisión congestionadas de Dominion Energy, convirtiendo las granjas de baterías locales y las microrredes en un elemento de diseño definitorio en la próxima oleada de construcción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Restricciones de la red de Dominion Energy | -4.8% | Núcleo del Norte de Virginia, afectando a los condados de Loudoun y Prince William | Corto plazo (≤ 2 años) |
| Moratorias de uso del suelo y zonificación en Loudoun/Prince William | -2.9% | Condado de Loudoun principalmente, con efectos secundarios en Prince William | Mediano plazo (2-4 años) |
| Escalada de costos de construcción y equipos de energía | -1.7% | Impacto regional en todo el Norte de Virginia | Corto plazo (≤ 2 años) |
| Restricciones de uso del agua para refrigeración avanzada | -4.4% | Condados de Fairfax y Loudoun, áreas bajo supervisión de la autoridad del agua | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de la Red de Dominion Energy
El Plan de Recursos Integrados de Dominion para 2024 proyecta un aumento del 85% en la carga durante 15 años, lo que requiere 3,4 GW de energía eólica marina, 12 GW solar y 4,5 GW de almacenamiento solo para mantener la suficiencia del suministro. Las pausas temporales en las conexiones hasta enero de 2026 crearon un mercado bifurcado donde los proyectos con derecho a energía se negocian con prima, mientras que los sitios de nueva construcción esperan en la cola. PJM Interconnection recibió 92 ofertas para mejoras de transmisión que podrían alcanzar los 51.000 millones de USD, lo que pone de relieve la magnitud de la remediación necesaria. Los desarrolladores solicitan cada vez más turbinas de gas in situ, almacenamiento en baterías o acuerdos de compra de energía renovable combinados con alimentadores dedicados para mitigar la incertidumbre en las conexiones. Sin embargo, estas soluciones alternativas añaden complejidad a la construcción y pueden enfrentar un escrutinio adicional en los permisos.
Moratorias de Uso del Suelo y Zonificación en Loudoun/Prince William
El condado de Loudoun eliminó las aprobaciones de centros de datos por derecho propio en marzo de 2025, llevando cada nuevo proyecto a audiencias públicas y revisiones de excepciones especiales.[2] El condado de Prince William archivó la propuesta de Amazon cerca de la Escuela Secundaria Gainesville a finales de 2024, mientras que el condado de Fairfax introdujo retranqueos residenciales de 200 pies y prohibió los centros de datos a menos de una milla de las estaciones de metro. Estos cambios ralentizan los plazos de habilitación entre 12 y 24 meses y aumentan los costos de mantenimiento de las reservas de suelo. Están impulsando a los operadores con alta demanda de capacidad a explorar los condados de Stafford, Caroline y Culpeper, donde los códigos de zonificación siguen siendo permisivos y el suelo industrial es abundante. Como resultado, el mercado de centros de datos del Norte de Virginia se está expandiendo hacia el sur a lo largo de la I-95, aumentando el kilometraje de las líneas de transmisión y añadiendo carga al capital de Dominion.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Impulsan la Consolidación del MercadoLas instalaciones de escala hiper representaron el 53,20% de la cuota del mercado de centros de datos del Norte de Virginia en 2025 y se expandirán a un CAGR del 26,45% hasta 2031. The Grove at Gainesville se extiende a lo largo de un cuarto de milla y requiere energía para 150.000 hogares, lo que ilustra las economías que los operadores logran al escalar plantas de climatización, generadores y operaciones de seguridad. Las instalaciones de gran y mediano tamaño siguen asegurando contratos de arrendamiento de empresas que valoran la diversidad geográfica, aunque la gravedad de capital de los campus de múltiples gigavatios está atrayendo la inversión hacia el extremo superior de la curva de escala.
El diseño de escala hiper también orienta la construcción hacia superestructuras de acero de varios pisos que optimizan el escaso terreno disponible, pero elevan la complejidad mecánica. El Campus Tecnológico de Stafford de 1 GW de STACK INFRASTRUCTURE subraya esta tendencia, abarcando 500 acres y albergando 19 edificios diseñados para enfriamiento líquido y reservas de baterías de 300 MW. Dada su capacidad proyectada, el campus por sí solo representa el 7% del mercado de centros de datos del Norte de Virginia en 2030. El creciente escrutinio de las comunidades puede moderar el ritmo, pero la lógica económica de agregar capacidad cerca de los cruces de fibra garantiza que las megainstalaciones seguirán siendo el factor de forma definitorio.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Nivel:
Dominio del Nivel 3 con Aceleración del Nivel 4Los sitios de Nivel 3 representaron el 77,90% del tamaño del mercado de centros de datos del Norte de Virginia en 2025, equilibrando el tiempo de actividad y el costo para la mayoría de las cargas de trabajo empresariales. Los clústeres de IA y las cargas de trabajo reguladas están impulsando la demanda del Nivel 4, que superará al mercado general con un CAGR del 27,12% hasta 2031. Los trabajos de entrenamiento continuo que duran semanas o meses no toleran interrupciones, lo que lleva a los diseñadores hacia la redundancia mecánica N+2 y las rutas de alimentación eléctrica con mantenimiento simultáneo.
CyrusOne lidera las actualizaciones al Nivel 4, combinando el enfriamiento directo al chip con sistemas de rechazo de calor que reducen el consumo de agua mientras mantienen densidades de bastidor de 100 kW. Los estudios de casos de inversión revelan que los alquileres del Nivel 4 tienen primas del 25% sobre el Nivel 3, aunque los operadores aún acumulan ahorros mediante la reducción de penalizaciones por tiempo de inactividad. A medida que las expectativas de fiabilidad amplían la brecha de capacidades, las instalaciones de Nivel 1 y Nivel 2 se retirarán a roles de nicho, como sitios de recuperación ante desastres, donde la eficiencia de capital supera la disponibilidad de cinco nueves.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran el CrecimientoLa colocación retuvo el 46,80% del tamaño del mercado de centros de datos del Norte de Virginia en 2025, pero el segmento de proveedores de servicios en la nube está en camino de registrar el CAGR más sólido del 26,05% hasta 2031. Los hiperescaladores como el programa de construcción de Amazon de 11.000 millones de USD en el condado de Louisa ilustran la preferencia por la propiedad total y el control del diseño. La colocación mayorista y minorista sigue atrayendo a nubes de nivel medio y empresas que requieren variedad de interconexión sin la carga de gasto de capital de un edificio dedicado.
La industria de centros de datos del Norte de Virginia se está adaptando ofreciendo arrendamientos flexibles de carcasa con alimentación eléctrica, conductos preposicionados para enfriamiento por inmersión y medición granular a medida que los inquilinos persiguen objetivos de sostenibilidad. La colocación minorista sigue siendo estable para las cargas de trabajo sujetas a cumplimiento normativo que necesitan capacidad bajo demanda, mientras que los corredores mayoristas anclan salas de 20 a 50 MW buscadas por proveedores de contenido regionales. Los operadores que integren paneles solares in situ y enfriamiento con agua reciclada asegurarán diferenciación a medida que los cuadros de mando ESG se unan a la latencia y el precio en las decisiones de adquisición.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Dominio de la Nube y TI con Aceleración del Sector BFSIEl segmento de Nube y TI ostenta la mayor cuota de mercado, representando más del 46,30% del inventario activo. Los hiperescaladores continúan construyendo grandes campus en los condados de Loudoun y Prince William para respaldar la infraestructura de nube global. La fuerte demanda de grandes clústeres de inteligencia artificial y redes de negociación de alta frecuencia también impulsa el crecimiento en los segmentos de Nube y TI y BFSI, que se espera registren las CAGR más elevadas. Se proyecta que las cargas de trabajo impulsadas por inteligencia artificial crezcan a una CAGR del 27,45% hasta 2031. Esta expansión está ejerciendo una presión significativa sobre la capacidad de la red eléctrica local, con densidades de bastidores que aumentan de más de 30 kW a más de 100 kW. En respuesta, los operadores están asegurando asignaciones de energía con años de anticipación y expandiéndose más allá de Ashburn.
En comparación, los sectores de Gobierno, Telecomunicaciones, Medios de Comunicación y Manufactura/Comercio Electrónico requieren una infraestructura más especializada en lugar de capacidad a gran escala. Las agencias federales y los contratistas de defensa necesitan instalaciones conformes con FedRAMP y entornos SCIF con aislamiento de red cerca de Washington D.C. Las plataformas de telecomunicaciones, medios de comunicación y comercio electrónico, por su parte, utilizan configuraciones de colocación híbrida que combinan salas de interconexión de redes de borde de alta densidad en edificios de operadoras urbanas con instalaciones de almacenamiento mayorista de menor costo. Estas configuraciones respaldan la transmisión en tiempo real, las redes de distribución de contenidos (CDN) y la logística automatizada de la cadena de suministro.
Análisis Geográfico
El condado de Loudoun alberga más de 160 instalaciones activas en más de 31 millones de ft², lo que lo convierte en el clúster de infraestructura digital más denso del planeta. Esta concentración otorga al mercado de centros de datos del norte de Virginia eficiencias de interconexión y de mano de obra sin igual, aunque también amplifica las disputas locales de zonificación y el riesgo de congestión eléctrica. El condado de Prince William podría superar a Loudoun en superficie una vez que se aprueben los permisos correspondientes, con proyectos planificados que superan los 80 millones de ft². El condado de Fairfax soporta cargas de trabajo orientadas al sector gubernamental que se benefician de la proximidad a los campus federales y a las agencias del Capitolio.
La huella regional equivalió al 13% de la capacidad operativa mundial en 2025, lo que pone de relieve la importancia sistémica de sus redes de fibra óptica y sus centros de operadores de telecomunicaciones. La adquisición por parte de Amazon de 100 acres en Leesburg y la iniciativa de 500 acres de STACK INFRASTRUCTURE en Stafford demuestran un giro hacia los condados periféricos, donde los precios del suelo y el sentimiento de la comunidad son más favorables. Dicha expansión obliga a empresas de servicios públicos como la Cooperativa Eléctrica del Norte de Virginia a reconfigurar las topologías de las subestaciones rurales, dado que los clientes del sector de centros de datos representarán el 95% de las ventas de energía de NOVEC para 2032.
Las limitaciones de la red eléctrica siguen concentrándose en la columna vertebral de transmisión de Dominion, por lo que los operadores solicitan cada vez con mayor frecuencia alimentadores privados provenientes de nuevas granjas solares en el sur de Virginia. El tamaño del mercado de centros de datos del norte de Virginia atribuible a los condados de Stafford, Caroline y Culpeper podría superar los 2,14 GW para 2031, absorbiendo la demanda que Ashburn y Manassas no pueden acomodar dentro de los límites de zonificación. Si bien el traslado de cargas de trabajo fuera del núcleo urbano reduce la fricción inmediata en materia de suelo, alarga las rutas de retorno y añade complejidad a las estrategias de replicación sincrónica.
Panorama regulatorio
El desarrollo de centros de datos en el norte de Virginia está determinado por la regulación estatal de servicios públicos, la política fiscal estatal y los controles de uso del suelo a nivel condal. La Comisión de Corporaciones del Estado de Virginia (SCC) ha sido un punto de referencia clave a medida que Dominion Energy gestiona la fiabilidad de la red ante el crecimiento de grandes cargas, incluido el proceso de agrupación de conexiones (connection batching) introducido en mayo de 2025 que limita las aprobaciones a aproximadamente 2-3 GW por año. En cuanto al uso del suelo, el condado de Loudoun eliminó en marzo de 2025 las aprobaciones por derecho (by-right) para centros de datos, desplazando los nuevos proyectos hacia revisiones de excepción especial y audiencias públicas que pueden extender los plazos de titulación.
También están tomando forma nuevas normas orientadas a asignar el costo y el riesgo de cargas eléctricas muy grandes. El caso SCC PUR-2025-00058 estableció la clase de tarifa GS-5 de Dominion Energy para grandes usuarios de energía (25 MW o más con altos factores de carga), vigente a partir del 1 de enero de 2027, y cambios legislativos como la enmienda al Código de Virginia 56-234(D) (vigente a partir del 1 de enero de 2027) y la HB 1151 (2026) brindan herramientas adicionales a las empresas de servicios públicos para gestionar las obligaciones de servicio y la fiabilidad para nuevos clientes de gran tamaño. En conjunto, estas medidas aumentan el valor de la coordinación temprana con las empresas de servicios públicos, la estrategia de reserva de energía y la selección de emplazamientos en Loudoun, Prince William y condados secundarios, a medida que los operadores planifican programas de construcción de varios años.
Análisis de la cadena de valor
La cadena de valor de los centros de datos del norte de Virginia comienza con la identificación de emplazamientos y la titulación (zonificación condal, excepciones especiales y condiciones comunitarias), y luego avanza hacia la planificación de interconexión con la empresa de servicios públicos, que cada vez más determina las rutas críticas del proyecto. La planificación de transmisión y generación de varios años de Dominion Energy, incluido su plan de capital de 50.000 millones de USD para 2025-2029 con importantes mejoras de 500 kV y 230 kV, es una dependencia ascendente fundamental para la entrega de los campus. La complejidad de los permisos también se extiende más allá de las aprobaciones locales, con procesos ambientales y de obras civiles, incluida la supervisión del Cuerpo de Ingenieros del Ejército de EE. UU. cuando surgen impactos en humedales o cursos de agua debido a las expansiones.
En el lado de la entrega y las operaciones, los desarrolladores y operadores coordinan la construcción y adquisición de equipos (equipos eléctricos, sistemas de acondicionamiento de energía, plantas de refrigeración y controles), y luego ponen en marcha las instalaciones para inquilinos de colocación hyperscale, mayorista o minorista. Dado que la incertidumbre en la conexión sigue siendo una restricción, la cadena de valor incorpora cada vez más generación en el sitio, capacidad de respaldo permitida sustancial, almacenamiento en baterías y alimentadores dedicados para mejorar la certeza de los plazos y la resiliencia operativa. Con el tiempo, la gestión de instalaciones se orienta hacia la optimización de la gestión de energía, la preparación para refrigeración líquida en racks de IA de alta densidad y servicios de interconexión vinculados a la densa presencia de operadores de telecomunicaciones (carriers) en Ashburn.
Panorama Competitivo
Un puñado de operadores de campus establecidos —Equinix, Digital Realty, CoreSite, CyrusOne, STACK Infrastructure y Vantage— controlan la mayor parte de los nodos primarios de interconexión, aunque el campo sigue abierto para los innovadores capaces de asegurar suelo y energía. Los operadores de hiperescala sesgan la concentración de la demanda: en 2024, Amazon, Microsoft y Google representaron el 38% de la carga de TI puesta en servicio en el mercado de centros de datos del Norte de Virginia. Equinix se asoció con GIC y CPP Investments en una empresa de 15.000 millones de USD para aumentar la capacidad de hiperescala, lo que subraya el peso del capital soberano y de pensiones en la financiación de campus.
El préstamo verde de 900 millones de USD de STACK señala una creciente preferencia por los instrumentos vinculados a la sostenibilidad, y la captación de deuda de 13.000 millones de USD de Vantage a principios de 2025 ilustra aún más el apetito por las carteras orientadas a la escala vantage-dc.com. La escasez de suelo fomenta los contratos de construcción a medida que transfieren el riesgo de diseño a los promotores a cambio de certeza de ingresos a largo plazo. Los especialistas en mercados secundarios como Iron Mountain han gastado 113 millones de USD por una parcela de 40 acres en Prince William que ya cuenta con un derecho de energía de 300 MW, con el objetivo de capturar valor del enrutamiento de interconexión restringido insidenova.com.
La diferenciación tecnológica proviene ahora de patentes de refrigeración líquida, tanques de inmersión y software de gestión de energía que orquesta el almacenamiento en baterías durante los recortes de la red. El plano preparado para hidrógeno de Active Infrastructure refleja la urgencia de desligar la expansión del campus de las ventanas de cuota de Dominion. A medida que los ciclos de innovación se acortan, los operadores con equipos de ingeniería internos capaces de iterar diseños de cadenas de energía ganan contratos de arrendamiento más rápido que aquellos que dependen de empresas externas de ingeniería, adquisiciones y construcción.
Líderes de la Industria de Centros de Datos del Norte de Virginia
-
Digital Realty Trust, Inc.
-
Equinix, Inc.
-
Amazon Web Services, Inc.
-
Vantage Data Centers, LLC
-
CyrusOne LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos del Norte de Virginia Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Microsoft Corporation
- Digital Realty Trust Inc.
- QTS Realty Trust, LLC
- Meta
- CyrusOne LLC
- STACK INFRASTRUCTURE
- CloudHQ LLC
- Equinix Inc.
- Aligned Data Centers
- Google LLC
- Menlo Equities LLC
- Vantage Data Centers Management Company, LLC
- NTT DATA GROUP Corporation
- Iron Mountain Information Management, LLC
- CoreSite
- Cologix, Inc.
- Yondr Group
- Corscale, LLC
- Csquare (Phoenix Infrastructure LLC)
- PowerHouse Data Centers
- DataBank Holdings Ltd.
Oportunidades de mercado y perspectivas futuras
El espacio disponible más visible en el norte de Virginia es la capacidad con derechos de energía asignados, terrenos fuera del corredor más saturado de Ashburn con titulación más rápida, y diseños adecuados para la densidad de IA/GPU. La evidencia del mercado sigue apuntando a una dinámica de absorción ajustada, con 1.102 MW registrados en 2025 y un 96% de la oferta programada para 2026 reportada como prearrendada a fines de 2025, lo que respalda las oportunidades para los desarrolladores que puedan asegurar la interconexión y entregar carcasas energizadas (powered shells) en plazos predecibles. Los cambios en la política condal, incluida la decisión de Loudoun de marzo de 2025 de abandonar las aprobaciones por derecho, también crean espacio para condados secundarios y para proyectos que incorporen beneficios comunitarios, retiros y mitigaciones de diseño en sus estrategias de titulación.
La reciente actividad de despliegue de capital y consolidación refuerza dónde están poniendo énfasis a corto plazo los operadores. En junio de 2026, Digital Realty acordó adquirir las participaciones de fondos gestionados por Blackstone en tres centros de datos del norte de Virginia por 3.500 millones de USD (288 MW), lo que destaca un enfoque para que inversores y operadores busquen escala mediante recapitalizaciones y consolidación de propiedad en activos existentes y arrendados. Al mismo tiempo, los hyperscalers continúan asegurando grandes emplazamientos, incluida una compra reportada en junio de 2026 por parte de Amazon de un terreno de 270 acres en el condado de Prince William por unos 700 millones de USD, lo que respalda el argumento a favor del acaparamiento de tierras (land banking) combinado con planes de energía listos a nivel de servicios públicos. A medida que los procesos de agrupación (batching) de Dominion y las nuevas estructuras de tarifas para grandes cargas avanzan hacia 2027, las soluciones que combinan alimentadores dedicados, generación o almacenamiento en el sitio y modernizaciones de refrigeración de alta eficiencia ofrecen una vía práctica para añadir capacidad en condiciones más restrictivas de red y permisos.
Desarrollos recientes de la industria en Mercado de Centros de Datos del Norte de Virginia
- Julio de 2026: Equinix adquirió 34,5 acres en el condado de Loudoun para una posible expansión futura de instalaciones IBX. La expansión de la capacidad hyperscale en el norte de Virginia refuerza la presencia de Equinix y el acceso a un ecosistema denso en interconexión. El acaparamiento de tierras respalda la interconexión a gran escala y el crecimiento futuro de la capacidad.
- Junio de 2026: Digital Realty acordó adquirir las participaciones de propiedad de fondos gestionados por Blackstone en tres centros de datos del norte de Virginia por 3.500 millones de USD. La consolidación de activos hyperscale en sitios clave del norte de Virginia fortalece el control de Digital Realty sobre la capacidad y el apalancamiento. La operación asegura el control de ingresos a largo plazo y ventajas de escala en los activos de Manassas y Sterling.
- Mayo de 2026: Equinix inauguró el centro de datos DC12 en su campus de Ashburn, con planes de expandirse hasta 3.000 gabinetes. La incorporación de capacidad a corto plazo amplía la densidad de interconexión en el centro de Ashburn. Esto fortalece la posición competitiva y refuerza la presencia en el ecosistema del norte de Virginia.
Mercado de Centros de Datos del Norte de Virginia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como la capacidad de centros de datos operativa y comprometida ubicada en el Norte de Virginia, expresada como carga de TI instalada, que refleja la capacidad de energía disponible para operar equipos de TI dentro de las instalaciones.
Exclusiones del alcance: Se excluyen las redes de telecomunicaciones generales, el gasto en hardware de TI de usuarios finales fuera de los centros de datos, y las ampliaciones de generación y transmisión de electricidad que se encuentran fuera del perímetro del centro de datos.
Descripción General de la Segmentación
- Por Tamaño de Centro de Datos
- Pequeño
- Mediano
- Grande
- Hiperescala
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tipo de Centro de Datos
- Proveedores de Servicios en la Nube (CSP)
- Empresarial, Modular y Perimetral
- Colocación
- No Utilizado
- Utilizado
- Tipo de Colocación
- Minorista
- Mayorista
- Usuario Final
- Nube y TI
- Telecomunicaciones
- Medios y Entretenimiento
- Gobierno
- Servicios Bancarios, Financieros y de Seguros
- Manufactura
- Comercio Electrónico
- Otro Usuario Final
- Tipo de Colocación
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para mapear la oferta, la demanda y las restricciones de los centros de datos del Norte de Virginia en una visión de capacidad coherente antes de finalizar el modelo de mercado. Se recopilan datos públicos y oficiales verificables, como las estadísticas de electricidad de la Administración de Información Energética de los Estados Unidos (EIA), las series de construcción y económicas del Censo de los Estados Unidos, los expedientes de la Comisión Estatal de Corporaciones de Virginia (VIRGINIA SCC) y los portales de planificación y permisos de los condados del Norte de Virginia.
Para fundamentar la actividad del mercado, también se revisan referencias técnicas e industriales no restringidas por suscripción de pago, como las publicaciones del Consejo Tecnológico del Norte de Virginia, los recursos de energía y emisiones de la Agencia de Protección Ambiental de los Estados Unidos (EPA) y artículos revisados por pares sobre energía y enfriamiento en centros de datos. Los archivos de las empresas, los comunicados de prensa y las presentaciones para inversores ayudan a confirmar los plazos y los factores desencadenantes de la puesta en servicio, y se utilizan selectivamente suscripciones de pago para información financiera e inteligencia empresarial, noticias y datos financieros, y contratos y licitaciones globales cuando mejoran el seguimiento de proyectos. Estas fuentes documentales son meramente ilustrativas, y se utilizan referencias adicionales para recopilar datos, verificar cifras y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Se utilizan entrevistas con expertos y encuestas a propietarios de centros de datos, operadores de colocación, empresas de servicios públicos, promotores, intermediarios y grandes usuarios activos en el Norte de Virginia. Los encuestados ayudan a evaluar la vacancia, los MW entregados y planificados, las tarifas de arrendamiento, los plazos de entrega de energía, la utilización y los supuestos de construcción, con verificaciones de seguimiento cuando los cambios reportados entran en conflicto con la evidencia local. Estas conversaciones completan los datos faltantes de las instalaciones del Norte de Virginia y triangulan el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directores ejecutivos: 18% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 23% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una reconstrucción descendente de la carga de TI instalada para el Norte de Virginia utilizando el inventario activo y el pipeline comprometido conocido, que luego se traducen a términos comparables en GW. Para mantener los totales realistas, se corroboran con verificaciones ascendentes selectivas, como divulgaciones de energía a nivel de sitio muestreadas, verificaciones de canal sobre MW entregados por año y señales de absorción trianguladas a partir de conversaciones de arrendamiento.
Los insumos clave utilizados en el dimensionamiento y el pronóstico incluyen: inventario total reportado y capacidad disponible, absorción neta e intensidad de prearrendamiento, disponibilidad de energía de las empresas de servicios públicos y plazos de conexión, cambios típicos en la densidad de bastidores que modifican los MW por pie cuadrado, y el ritmo de nuevas construcciones y ampliaciones capturado a través de permisos e hitos públicos de proyectos. Cuando un proyecto tiene detalles incompletos, se completan las brechas utilizando rangos conservadores de carga de TI basados en el tipo de instalación y la densidad esperada, y luego se vuelve a evaluar el impacto durante la validación.
Para el pronóstico, se recurre al análisis de escenarios respaldado por retroalimentación primaria, dado que los plazos de entrega de energía y la disponibilidad de terrenos pueden modificar la rampa a corto plazo incluso cuando la demanda es sólida. Los supuestos se actualizan para las entregas año por año y los patrones de estabilización, de modo que el crecimiento no tenga que seguir una curva uniforme cuando los calendarios de puesta en servicio reales son irregulares.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican mediante múltiples pasadas, comenzando con pruebas de consistencia de unidades (MW a GW), verificaciones de alineación temporal en los años de entrega y verificaciones de razonabilidad frente a señales independientes como la estrechez de la vacancia y el ritmo de construcción anunciado. Cuando una varianza es grande, se revisan los factores subyacentes, se reabre la lista de proyectos y luego se vuelve a contactar a expertos seleccionados para confirmar si el cambio es estructural o temporal.
Antes de la aprobación final, otro analista revisa el modelo y los supuestos para garantizar la coherencia de la lógica de cálculo, las conversiones y las fuentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en las normas de las empresas de servicios públicos, grandes retrasos en proyectos o nuevas restricciones a nivel de condado. Justo antes de la entrega, se realiza una actualización final para que los clientes reciban la visión más reciente y actualizada.
Dimensionamiento del Mercado de Centros de Datos del Norte de Virginia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para el Norte de Virginia aún pueden parecer muy dispares porque algunas fuentes confunden lo que se está midiendo y también agrupan diferentes partes del ecosistema en un solo número. Las diferencias suelen provenir de si una cifra refleja la carga de TI instalada frente a la capacidad arrendada, si los proyectos planificados se contabilizan como comprometidos y cómo se trata el cronograma cuando la entrega de energía se retrasa.
Algunas cifras externas convierten la actividad de arrendamiento, los metros cuadrados o incluso el impacto económico más amplio de Virginia en un único valor en USD. Para Mordor Intelligence, el dimensionamiento principal del mercado se reporta como carga de TI instalada en GW únicamente para el Norte de Virginia, y el calendario de los proyectos se mantiene actualizado mediante nuevos contactos cuando aparecen grandes cambios en la cola de servicios públicos o importantes retrasos en la puesta en servicio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 20.320 millones de USD (2026) | |
| Proveedor de Datos de la Industria A | 4.040 millones de USD (2025) | Utiliza el inventario total en MW como indicador aproximado y a menudo refleja la oferta entregada en un momento determinado, lo que puede subestimar el pipeline comprometido y no normaliza las diferencias en la presentación de informes de carga de TI. |
| Informe de la Industria B | 13.900 millones de USD (2032) | Expresa un valor de mercado más amplio en USD a lo largo de un horizonte más extenso, y el alcance puede incluir gastos relacionados más allá de la carga de TI instalada, lo que hace que la cifra no sea directamente comparable con el dimensionamiento basado en capacidad. |
La dispersión se explica principalmente por la elección de unidades y el alcance, ya que las instantáneas de inventario en MW y los valores del ecosistema en USD responden a preguntas diferentes a las del crecimiento de la carga de TI instalada. Al mantener el modelo vinculado a las adiciones de capacidad, el calendario de puesta en servicio y las restricciones validadas localmente, la estimación permanece trazable a pasos repetibles que un comprador puede conciliar año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es la capacidad proyectada del mercado de centros de datos del Norte de Virginia para 2031?
Se prevé que el mercado alcance los 62,71 GW de carga de TI instalada para 2031, creciendo a un CAGR del 25,79%.
¿Por qué los centros de datos mega dominan la nueva construcción?
Los campus mega reducen los costos unitarios de energía, refrigeración y seguridad, y se alinean con los bloques de arrendamiento de hiperescala que a menudo requieren 100 MW o más de capacidad contigua.
¿Cómo se están abordando las restricciones de energía?
Dominion Energy planea elevar la capacidad contratada de centros de datos a 40 GW, mientras que los operadores despliegan generación in situ y almacenamiento en baterías para superar los cuellos de botella en la transmisión.
¿Qué segmento crece más rápido dentro del mercado?
Los proveedores de servicios en la nube muestran el CAGR proyectado más alto del 26,05% hasta 2031, ya que los hiperescaladores prefieren instalaciones propias sobre la colocación de terceros.
¿Qué cambios regulatorios afectan a las nuevas construcciones?
El condado de Loudoun ahora exige permisos de excepción especial para cada centro de datos, mientras que los condados cercanos han introducido retranqueos por ruido y límites de zonificación, extendiendo los plazos de los proyectos.
¿Cómo ha alterado la inteligencia artificial el diseño de las instalaciones?
Las cargas de trabajo de inteligencia artificial impulsadas por GPU requieren refrigeración líquida y mayores densidades de bastidor, lo que impulsa modernizaciones y actualizaciones al Nivel 4 para mantener las operaciones de entrenamiento continuo.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Energía para Centros de Datos Sistemas de energía en el mercado global, abarcando componente, nivel (tier) y tamaño de instalación.
- Mercado de Centros de Datos Hyperscale Sitios hyperscale en todo el mundo, desglosados por componente y nivel (tier).
- Mercado de Energía Solar Fotovoltaica In Situ para Centros de Datos Demanda global de energía solar in situ, dividida por tamaño de instalación y nivel.
- Mercado de Centros de Datos Hyperscale de Estados Unidos Los sitios hyperscale de EE. UU., divididos por tipo de instalación, componente y nivel.
- Mercado de Energía para Centros de Datos de Tailandia Los sistemas de energía de Tailandia, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Refrigeración de Centros de Datos de India Demanda de refrigeración en India, abarcando tipo de instalación, nivel y tecnología de refrigeración.