
Tamaño y Participación del Mercado de Servicios de Imágenes Médicas Móviles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 17.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.13 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.07 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
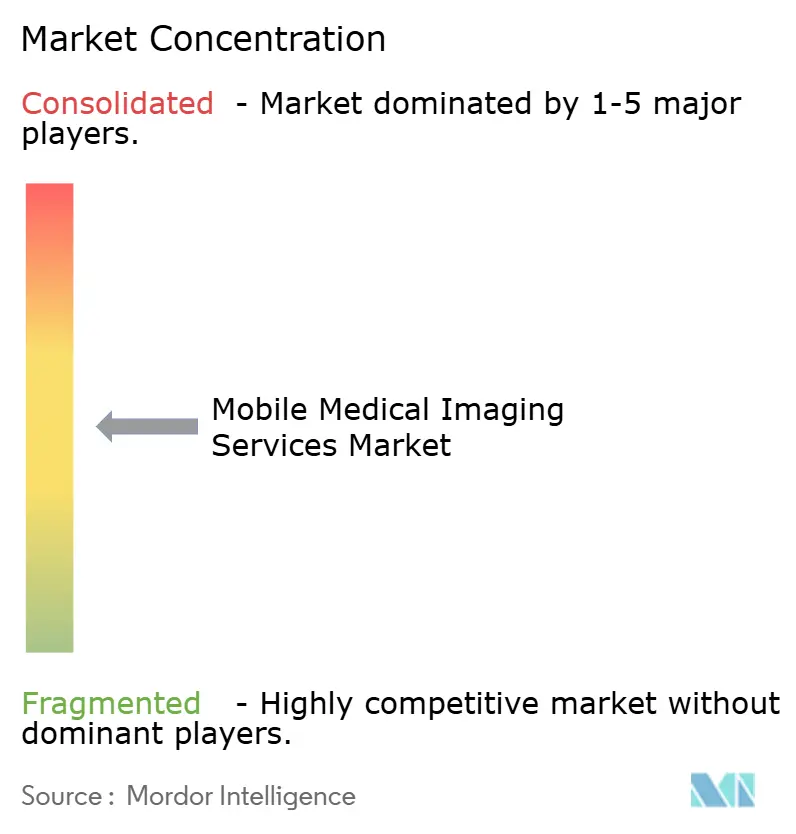
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Imágenes Médicas Móviles por Mordor Intelligence
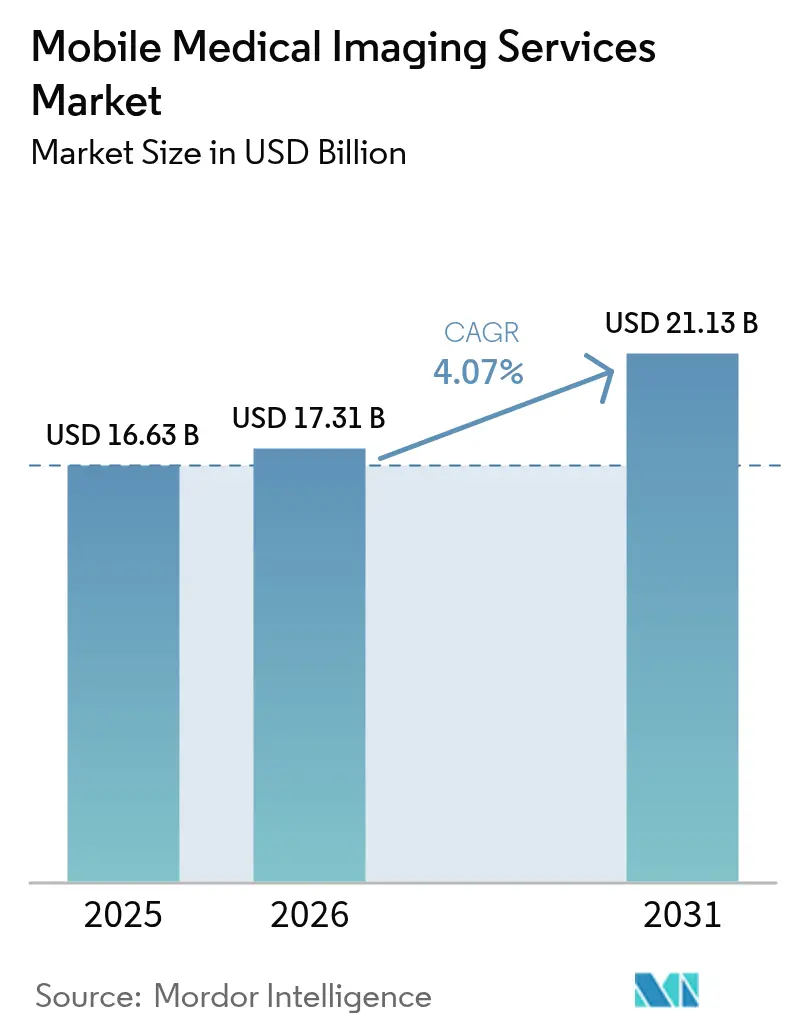
Se espera que el tamaño del mercado de Servicios de Imágenes Médicas Móviles crezca de USD 16.630 millones en 2025 a USD 17.310 millones en 2026 y se prevé que alcance USD 21.130 millones en 2031 a una CAGR del 4,07% durante el período 2026-2031. La amplia descentralización de la atención, la miniaturización tecnológica y las reformas favorables de reembolso mantienen la demanda en aumento, mientras que el diagnóstico en el punto de atención continúa desplazando los estudios en instalaciones fijas. La imágenes por resonancia magnética conserva la mayor participación en los ingresos, aunque la tomografía por emisión de positrones/TC se expande con mayor rapidez a medida que los procedimientos de cardiología y oncología migran hacia plataformas móviles. Las estrategias de los proveedores integran ahora el escaneo a pie de cama en los programas de hospital en el hogar, reduciendo los costos de transporte y mejorando la adherencia de los pacientes. El crecimiento es más pronunciado en las regiones que combinan regulación favorable, carga de enfermedades crónicas e inversiones en infraestructura, particularmente en América del Norte y Asia-Pacífico. Las restricciones de personal en curso, los mandatos de ciberseguridad y los desembolsos de capital en equipos moderan el impulso general, pero no han descarrilado la trayectoria ascendente más amplia del mercado de servicios de imágenes médicas móviles.
Conclusiones Clave del Informe
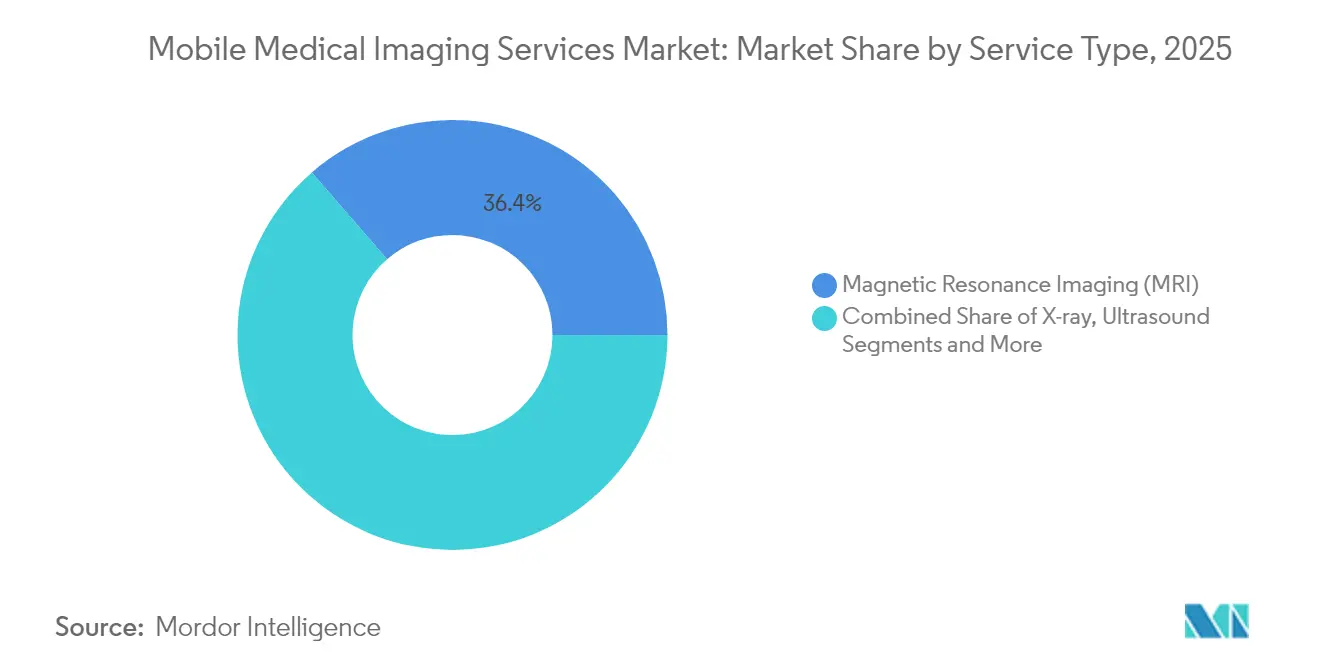
- Por tipo de servicio, las imágenes por resonancia magnética lideraron con el 36,35% de la participación del mercado de servicios de imágenes médicas móviles en 2025, mientras que se proyecta que PET/CT crezca a una CAGR del 5,61% hasta 2031.
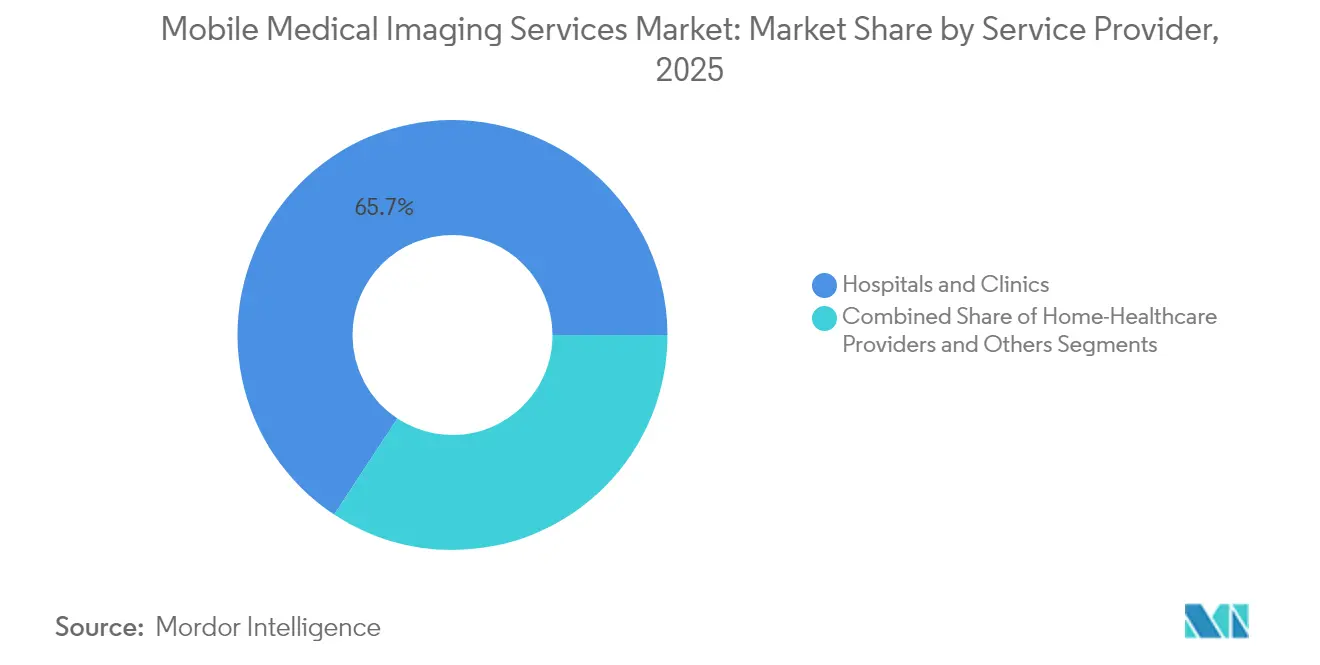
- Por proveedor de servicios, los hospitales y clínicas representaron el 65,72% de los ingresos en 2025; los proveedores de atención médica domiciliaria avanzan a una CAGR del 5,55% hasta 2031.
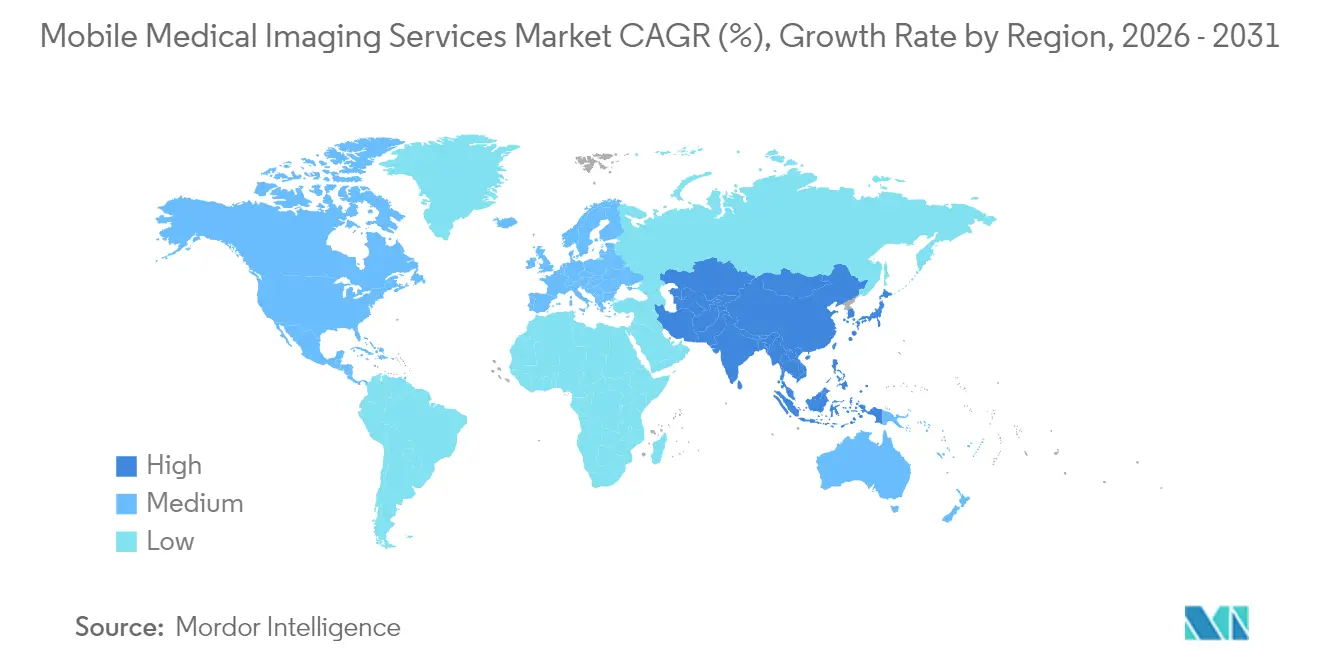
- Por geografía, América del Norte capturó el 40,18% de los ingresos en 2025, mientras que Asia-Pacífico es la región de crecimiento más rápido con una CAGR del 5,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Demanda de Tecnología y Servicios de Imágenes Portátiles | +1.2% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Creciente Carga de Enfermedades Crónicas | +0.8% | Global, particularmente pronunciado en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Avances Tecnológicos | +1.0% | América del Norte y la UE liderando, Asia-Pacífico siguiendo | Corto plazo (≤ 2 años) |
| Expansión de los Códigos de Reembolso de "Hospital en el Hogar" | +0.9% | América del Norte, con programas piloto en la UE | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura Sanitaria | +0.7% | Núcleo de Asia-Pacífico, con repercusión en Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Creciente Adopción de la Telemedicina y la Telerradiología | +0.6% | Global, acelerado en zonas rurales y desatendidas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Demanda de Tecnología y Servicios de Imágenes Portátiles
Los escáneres portátiles llegan ahora a clínicas rurales, ambulancias y unidades de cuidados intensivos sin sacrificar la calidad de imagen. La autorización de la FDA en 2024 del NeuroLF PET cerebral de Positrigo y la IRM Swoop mejorada con inteligencia artificial de Hyperfine confirmaron la confianza regulatoria en los formatos ultracompactos. Las plataformas de ultrasonido de mano como Exo Iris logran ahorros de costos de hasta el 80% en comparación con los sistemas de carro y caben en el bolsillo de un médico, fomentando el uso cotidiano en atención primaria.[1]Fuente: Exo, "Aplicaciones de Iris Autorizadas por la FDA," explore.exo.inc Los proveedores también señalan reducciones en los tiempos de traslado de pacientes que reducen el riesgo de eventos adversos durante episodios de cuidados críticos. Las capacidades en el punto de atención acortan los ciclos de diagnóstico, mejorando los resultados para accidentes cerebrovasculares y traumatismos. En conjunto, estos cambios amplían el mercado de servicios de imágenes médicas móviles al abrir entornos que antes se consideraban inalcanzables.
Creciente Carga de Enfermedades Crónicas
Las mayores incidencias de enfermedades cardiovasculares, cáncer y diabetes mantienen los volúmenes de estudios en aumento año tras año. Las imágenes de perfusión miocárdica por PET crecieron un 25% entre 2018 y 2023, lo que refleja la preferencia de los cardiólogos por las evaluaciones en el lugar que aceleran la intervención. Las unidades de mamografía móvil dirigidas al cribado poblacional reducen las cargas de desplazamiento para las personas mayores y mejoran el cumplimiento de los chequeos anuales. La imágenes frecuentes de las complicaciones del pie diabético mediante ultrasonido portátil proporcionan una identificación temprana del tejido isquémico, reduciendo las tasas de amputación. Estos imperativos clínicos refuerzan la expansión estructural del mercado de servicios de imágenes médicas móviles, especialmente en las regiones con poblaciones envejecidas.
Avances Tecnológicos
Los algoritmos de inteligencia artificial integrados en los escáneres reducen el tiempo de interpretación en aproximadamente un 30%, mientras que los detectores de conteo de fotones reducen la dosis de radiación y mejoran la resolución. Las estaciones de trabajo en la nube descargan el procesamiento, permitiendo que las furgonetas y los carros permanezcan livianos y energéticamente eficientes. Las bobinas de gradiente miniaturizadas en las unidades de IRM de próxima generación eliminan la necesidad de salas blindadas, permitiendo a los proveedores desplazar los sistemas a las salas de urgencias. En conjunto, estas mejoras aumentan la productividad de los radiólogos y amplían el espectro de aplicaciones, consolidando la competitividad de los primeros adoptantes en el mercado de servicios de imágenes médicas móviles.
Expansión de los Códigos de Reembolso de "Hospital en el Hogar"
El Calendario de Honorarios del Médico de Medicare de 2025 otorga paridad para la supervisión remota de procedimientos diagnósticos, eliminando los desincentivos financieros de larga data. Los aseguradores privados han replicado la política, incorporando los estudios móviles en los paquetes de atención domiciliaria. Los proveedores están aprovechando la oportunidad lanzando flotas de imágenes integrales que acompañan a enfermeros y equipos de atención virtual al domicilio de los pacientes. Estos reembolsos aceleran la difusión de los servicios en los municipios suburbanos y rurales, reforzando la visibilidad de los ingresos para las partes interesadas en el mercado de servicios de imágenes médicas móviles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital de las Configuraciones e Escáneres Móviles | -0.8% | Global, con impacto particular en los proveedores más pequeños | Mediano plazo (2-4 años) |
| Obstáculos de Cumplimiento en Materia de Exposición a la Radiación | -0.5% | Global, con aplicación más estricta en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Mandatos de Ciberseguridad para Puntos de Acceso Móviles | -0.4% | Global, con mayor enfoque en América del Norte | Corto plazo (≤ 2 años) |
| Escasez de Técnicos Móviles Certificados | -0.9% | Global, más aguda en América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital de las Configuraciones e Escáneres Móviles
Los sustanciales requisitos de capital para los equipos de imágenes móviles crean barreras significativas para la entrada y expansión en el mercado. La adquisición de un PET/CT móvil puede costar entre USD 1,5 millones y 3 millones, mientras que la IRM móvil frecuentemente supera los USD 2 millones.[2]Fuente: Medco Blue, "¿Cuánto cuesta comprar una IRM móvil?", medcoblue.com Las tarifas de alquiler de remolques de TC se acercan a los USD 30.000 por mes, sin incluir los gastos de transporte y blindaje. Las unidades reacondicionadas ofrecen ahorros del 20 al 40%, pero la disponibilidad es limitada y pueden quedarse atrás en las actualizaciones de inteligencia artificial. Las restricciones financieras impactan especialmente en los mercados rurales y desatendidos donde los servicios de imágenes médicas móviles son más necesarios, pero la viabilidad económica es más desafiante.
Escasez de Técnicos Móviles Certificados
La aguda escasez de técnicos de imágenes calificados restringe severamente el crecimiento del mercado. Las tasas de vacantes de técnicos en radiología escalaron al 18,1% en 2024 a medida que las jubilaciones superaron el ingreso de egresados. Las asignaciones móviles demandan habilidades adicionales como el montaje de equipos y la seguridad del trabajador en solitario, lo que eleva los salarios entre un 15 y un 25% por encima de los roles en instalaciones fijas. Las agencias de personal cubren las brechas, pero incrementan los gastos generales, limitando el alcance geográfico de los operadores más pequeños y restringiendo el crecimiento de la capacidad dentro del mercado de servicios de imágenes médicas móviles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Dominio de la IRM en Medio de la Aceleración del PET/CTLas imágenes por resonancia magnética conservaron el 36,35% de los ingresos en 2025, sustentadas por sistemas portátiles que prescinden de la necesidad de salas blindadas y criógenos fijos. La versatilidad de la modalidad en neurología, ortopedia y cardiología consolida su papel predominante dentro del mercado de servicios de imágenes médicas móviles. Sin embargo, el PET/CT está ganando impulso a una CAGR del 5,61%, impulsado por los crecientes estudios de perfusión cardíaca y el diagnóstico de oncología de precisión. Los volúmenes de estudios PET aumentaron un 10,2% interanual en 2023, lo que indica una demanda contenida de imágenes metabólicas en tiempo real en entornos ambulatorios.
El ultrasonido se beneficia de los transductores de mano que cuestan una fracción de los sistemas de carro, democratizando el acceso para los médicos de atención primaria. Los rayos X portátiles siguen siendo un recurso indispensable en las unidades de cuidados críticos y hogares de ancianos debido a su velocidad y baja dosis de radiación. Un nicho de categoría «Otros» —que abarca la TC de conteo de fotones y la tomografía de coherencia óptica— ilustra el conjunto de herramientas de próxima generación destinadas a ampliar el tamaño del mercado de servicios de imágenes médicas móviles para estudios especializados durante la próxima década.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Proveedor de Servicios:
Los Sistemas Hospitalarios Lideran Mientras la Atención Domiciliaria se AceleraLos hospitales y clínicas generaron el 65,72% de los ingresos de 2025, convirtiendo los flujos de referencia existentes en capacidad de imágenes a pie de cama. Las redes de prestación integradas incorporan flotas móviles en las vías de emergencia y trasplante, aprovechando las economías de escala y simplificando la documentación de cumplimiento. Estos operadores establecidos también aprovechan sus presupuestos de capital para renovar los escáneres con regularidad, manteniendo los estándares de calidad que refuerzan la confianza de los pacientes en el mercado de servicios de imágenes médicas móviles.
Los proveedores de atención médica domiciliaria son el segmento de más rápido crecimiento, avanzando a una CAGR del 5,55% hasta 2031 a medida que el reembolso por paridad legitima el diagnóstico en el hogar. DispatchHealth y actores similares despachan técnicos en radiología junto con enfermeros practicantes, permitiendo evaluaciones agudas que anteriormente requerían traslados a urgencias. Una categoría separada de «Otros» abarca franquicias de atención de urgencias, centros de telemedicina y proveedores especializados de imágenes móviles, cada uno ocupando micronichos basados en la geografía o la especialización en modalidades. El impulso en estos grupos ilustra cómo la diversificación de los tipos de proveedores impulsa el mercado de servicios de imágenes médicas móviles en su conjunto.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Servicios de Imágenes Médicas Móviles en América del Norte
América del Norte retuvo el 40,18% de los ingresos de 2025 gracias a las tempranas autorizaciones de la FDA, la innovación en reembolsos del CMS y las consolidadas redes de telerradiología. Las entradas de capital de capital privado en cadenas de imágenes como RadNet y RAYUS han reforzado los ciclos de renovación de equipos y acelerado las adquisiciones de flotas. La escasez de mano de obra representa un obstáculo; sin embargo, los programas educativos están ampliando el tamaño de las cohortes para moderar las tasas de vacantes futuras. En general, el tamaño del mercado de servicios de imágenes médicas móviles en América del Norte está destinado a crecer de manera constante hasta 2030, a medida que los proyectos piloto de hospitalización domiciliaria se conviertan en líneas de servicio convencionales.
Mercado de Servicios de Imágenes Médicas Móviles en Asia-Pacífico
Asia-Pacífico representa la región de mayor crecimiento, con una CAGR del 5,88%, impulsada por la creciente prevalencia de enfermedades crónicas y el gasto a gran escala en infraestructura. Los gobiernos de China, India e Indonesia están subvencionando clínicas modulares equipadas con escáneres de atención en el punto de servicio para reducir las brechas entre zonas urbanas y rurales. Los licenciantes de tecnología como Hyperfine y Positrigo han firmado acuerdos de distribución en múltiples países que acortan los retrasos en la adopción. Los fabricantes nacionales también están ampliando la producción de unidades de ultrasonido y rayos X de bajo costo, lo que fomenta precios competitivos que amplían el mercado de servicios de imágenes médicas móviles en las provincias de menores ingresos.
Mercado de Servicios de Imágenes Médicas Móviles en EMEA y América del Sur
Europa, Oriente Medio y África, y América del Sur muestran trayectorias mixtas vinculadas a diferentes entornos de reembolso y a la volatilidad cambiaria. La adhesión de la Unión Europea a las nuevas normas del Reglamento de Dispositivos Médicos ha prolongado los ciclos de certificación de productos, pero también ha generado confianza en la calidad de los dispositivos. Los proyectos de ciudades sanitarias en Oriente Medio posicionan las flotas móviles como soluciones provisionales mientras se construyen instalaciones permanentes. Las tasas de adopción en América Latina dependen de asociaciones de financiamiento público-privado que compensan las barreras de inversión de capital. En conjunto, estos desarrollos reflejan un giro global hacia el diagnóstico descentralizado que amplía la presencia del mercado de servicios de imágenes médicas móviles.

Panorama regulatorio
La regulación de los servicios de imagenología médica móvil está determinada por la autorización de comercialización de dispositivos, la seguridad radiológica y las licencias de servicios portátiles. En Estados Unidos, la FDA trasladó la supervisión del sistema de calidad al Quality Management System Regulation (QMSR), con vigencia a partir del 2 de febrero de 2026, incorporando por referencia la norma ISO 13485:2016. Las funciones de software relacionadas con imagenología siguen gestionándose bajo los marcos de dispositivos y salud digital de la FDA, mientras que las normas de CMS para proveedores de rayos X portátiles (42 CFR Part 486, Subpart C) vinculan la participación en el reembolso al cumplimiento de los requisitos estatales y locales de licenciamiento e inspección aplicables. Para los operadores móviles que actúan en varios estados, esas restricciones de licenciamiento e inspección actúan como un factor limitante en la práctica.
Las restricciones operativas específicas de cada jurisdicción también afectan el despliegue de flotas y la planificación de rutas. Varios estados de EE. UU. mantienen limitaciones explícitas sobre cuándo puede usarse la radiografía móvil, incluidas normas que exigen su uso móvil cuando el traslado a instalaciones fijas resulta impracticable, como se refleja en requisitos estatales como los de Nevada e Iowa. La protección radiológica también se aplica mediante códigos estatales, por ejemplo, las disposiciones del Ohio Administrative Code para el registro y control de equipos de rayos X. En Europa, el acceso al mercado para los sistemas de imagenología móvil sigue rigiéndose por el Reglamento de Dispositivos Médicos de la UE (Reglamento (UE) 2017/745), y el avance hacia EUDAMED añade tareas de cumplimiento operativo para fabricantes y titulares de certificados, a medida que el uso de módulos se vuelve exigible en 2026.
Panorama Competitivo
El sector permanece moderadamente fragmentado, con especialistas regionales compitiendo junto a redes hospitalarias nacionales. La compra por parte de RadNet de iCAD, proveedor de inteligencia artificial para mama, por USD 103 millones ilustra la integración vertical que incorpora la analítica más profundamente en los flujos de trabajo. La adquisición por parte de GE HealthCare de Intelligent Ultrasound por USD 51 millones amplía su cartera de inteligencia artificial en ultrasonido, señalando la continua convergencia entre proveedores de equipos y software.
Las alianzas estratégicas se centran en la habilitación de la nube y la inteligencia artificial. GE HealthCare y Amazon Web Services cooperan en herramientas de imágenes de inteligencia artificial generativa que prometen un triaje más rápido y la generación automática de informes, elevando el listón tecnológico para todos los participantes. El capital privado está acelerando las consolidaciones: la oferta de Affinity Equity Partners de USD 658 millones por un grupo de imágenes diagnósticas refleja la demanda de beneficios de escala en la gestión de adquisiciones y cumplimiento. Estos movimientos consolidan la participación de mercado, pero queda un amplio espacio para los nuevos participantes ágiles, especialmente en los bolsillos rurales desatendidos donde la industria de servicios de imágenes médicas móviles continúa evolucionando.
La competencia depende cada vez más de los modelos de fuerza laboral y las credenciales de ciberseguridad. Los operadores que pueden reclutar técnicos certificados y mantener registros sin brechas obtienen contratos hospitalarios con mayor facilidad. Los programas de mantenimiento impulsados por inteligencia artificial y el diagnóstico remoto reducen el tiempo de inactividad, mejorando las tasas de utilización. En última instancia, la diferenciación descansa en la integración perfecta de hardware, software, personal y conocimiento en materia de reembolsos, temas que definirán las posiciones de liderazgo dentro del mercado de servicios de imágenes médicas móviles durante los próximos cinco años.
Líderes de la Industria de Servicios de Imágenes Médicas Móviles
Akumin Inc (Alliance Healthcare Services)
DMS Health Technologies
Front Range Mobile Imaging
Accurate Imaging Inc
Cobalt Imaging Center
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Imágenes Médicas Móviles
- Akumin Inc (Alliance HealthCare Services)
- TridentCare
- DMS Health Technologies
- Cobalt Imaging Center
- Accurate Imaging
- InHealth Group Ltd
- RAYUS Radiology
- Star Equity Holdings (Digirad)
- Front Range Mobile Imaging
- Interim Diagnostic Imaging
- Atlantic Mobile Imaging
- MD Laboratory
- Shared Medical Services
- RadNet Mobile Solutions
- Mobile xUSA
- OnSite Imaging (US)
Lea el análisis de las empresas de servicios de imágenes médicas móviles

Oportunidades de mercado y perspectivas futuras
El reembolso de la atención hospitalaria en el hogar y el diagnóstico basado en el hogar generan espacio para proveedores de imagenología móvil que pueden operar modalidades portátiles en hogares, centros de atención posaguda y vías ambulatorias sin depender de salas fijas. Una señal de política es la presentación de la H.R. 2477 en el 119.º Congreso de EE. UU., que propone la cobertura de Medicare para pruebas de ultrasonido en el hogar. De aprobarse, se alinearía con la descentralización más amplia de la atención y fomentaría modelos de servicio que combinan flujos de despacho con teleradiología.
La convergencia entre tecnología y modelos de servicio también está cambiando la forma en que los proveedores monetizan su base instalada. Las actualizaciones definidas por software que amplían la capacidad de los activos de imagenología existentes, incluido el software autorizado por la FDA que permite imágenes 3D en sistemas estándar de rayos X con brazo en C (Provect AI, 2026), respaldan entornos móviles y ambulatorios donde añadir un equipo de TC resulta prohibitivo por su costo. La demanda de escala también se manifiesta a través de la consolidación y de contratos de externalización de larga duración, incluida la expansión de medneo en el Reino Unido mediante la adquisición de activos de imagenología móvil de Ramsay Health Care UK y un acuerdo exclusivo de imagenología móvil de varios años (2026). Estos acuerdos apuntan a una demanda continua de cobertura nacional de flotas y niveles de servicio estandarizados, que los operadores regionales más pequeños pueden abordar mediante la especialización en modalidades (por ejemplo, la mamografía móvil) o mediante cobertura de red basada en asociaciones.
Recent Industry Developments in Mercado de Servicios de Imágenes Médicas Móviles
- Julio de 2026: medneo adquirió los activos de resonancia magnética y tomografía computarizada móviles de Ramsay Health Care UK y firmó un contrato exclusivo de imagenología móvil por seis años. El acuerdo amplía la presencia de flota de medneo y añade demanda recurrente mediante un acuerdo de servicio de larga duración, lo que aumenta la presión competitiva sobre los operadores móviles regionales en el Reino Unido.
- Julio de 2025: un tribunal federal se negó a desestimar reclamos por negligencia e incumplimiento de contrato vinculados a una filtración de datos que involucraba a DMS Health Technologies. El fallo mantiene activa la exposición a litigios y refuerza la ciberseguridad y los controles de puntos finales como prioridades de contratación para los proveedores de imagenología móvil que atienden sitios distribuidos.
- Noviembre de 2024: Akumin anunció una alianza estratégica plurianual y multimodal con United Imaging y designó su ubicación en Plantation, Florida, como Centro de Excelencia nacional. La asociación mejora el acceso a equipos multimodales y estandariza los protocolos operativos, lo que respalda ciclos de renovación de flota más rápidos y una cobertura de modalidades más amplia para la prestación de servicios móviles.


Mercado de Servicios de Imágenes Médicas Móviles Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado de servicios de imagenología médica móvil abarca los ingresos obtenidos por la prestación de imagenología diagnóstica en el lugar donde se encuentra el paciente, utilizando unidades móviles y personal clínico, en lugar de derivar al paciente a un departamento de imagenología fijo. Incluye la prestación de servicios en las modalidades habituales utilizadas para evaluaciones diagnósticas en hospitales, clínicas y centros de atención.
Exclusiones del alcance: excluimos las ventas de equipos y software de imagenología comercializados como productos, y excluimos la imagenología puramente interna de los hospitales que no se presta como un servicio móvil.
Descripción general de la segmentación
- Por Tipo de Servicio
- Rayos X
- Ultrasonido
- Imágenes por Resonancia Magnética (IRM)
- PET/CT
- Otros
- Por Proveedor de Servicios
- Hospitales y Clínicas
- Proveedores de Atención Médica Domiciliaria
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con la definición del alcance del servicio y el contexto de la demanda, seguida de la recopilación de indicadores de referencia que señalan el uso de imagenología fuera de los sitios fijos de atención. Se revisaron fuentes públicas para obtener contexto sobre la capacidad y utilización del sistema de salud, como los conjuntos de datos de los CDC, los cuadros de tarifas y paneles de utilización de CMS, las OECD Health Statistics, los perfiles de gasto sanitario de la OMS y los recursos del OIEA sobre acceso a la imagenología diagnóstica.
Para traducir esas señales en un modelo de mercado, también revisamos sitios web de proveedores, informes anuales y presentaciones para inversionistas, notas de política de reembolso y coberturas de prensa de reputación reconocida, con el fin de comprender la combinación de modalidades, los cambios en el lugar de atención y las limitaciones en la prestación de servicios. Cuando estuvieron disponibles, se utilizaron suscripciones de pago para datos financieros y noticias de empresas, bases de datos de patentes y vistas de importación-exportación a nivel de envíos para verificar cronologías y señales de movimiento de equipos coherentes con los despliegues móviles. Las fuentes documentales aquí mencionadas son ilustrativas, y se utilizaron referencias públicas y de pago adicionales para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos documentales, especialmente en torno a la utilización por unidad móvil, el precio medio contratado, las limitaciones de personal y cómo cambia la combinación de modalidades según el entorno de atención. Hablamos con proveedores de servicios, administradores de hospitales y clínicas, líderes de operaciones de radiología y expertos del canal de distribución en las principales regiones, de modo que el modelo refleja el comportamiento de contratación y derivación acorde con la forma en que realmente se compran y programan los servicios, no solo promedios publicados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 16% | APAC: 42% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 35% | EMEA: 33% |
| Actores más pequeños: 17% | Gerentes: 49% | América: 25% |
Dimensionamiento y previsión del mercado
Nuestro dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda de procedimientos de imagenología se reconstruye a partir de la actividad por lugar de atención y el uso de modalidades, y luego se asigna a la proporción que se atiende de manera práctica mediante la prestación móvil. Ese conjunto de demanda se convierte en valor utilizando puntos de precio que reflejan el paquete de servicio (prestación del estudio, personal, transporte y montaje, y soporte básico de informes cuando corresponde), y luego se reconcilia por región.
Para mantener el modelo fundamentado, algunos insumos se trataron como palancas primarias, como la proporción de imagenología trasladada a entornos ambulatorios y de atención a largo plazo, la base de unidades móviles instaladas y activas, el promedio de estudios por unidad según la modalidad, los rangos de tarifas de reembolso y contratadas, y las variaciones de utilización vinculadas a la disponibilidad de personal y a las expectativas de tiempo de respuesta. Luego se aplicaron verificaciones de abajo hacia arriba de forma selectiva, utilizando consolidaciones de proveedores, precios de contratos muestreados y lógica de capacidad (unidades multiplicadas por franjas de estudio viables) para validar los totales y abordar las brechas donde el recuento de unidades o las divulgaciones de utilización son desiguales según el país.
Para la previsión, se utilizó el análisis de escenarios de modo que las perspectivas puedan reflejar distintas velocidades de adopción de la atención descentralizada, cambios en el reembolso y desplazamientos en la combinación de modalidades (por ejemplo, resonancia magnética frente a ultrasonido y rayos X). Las trayectorias de las variables se revisaron con los insumos de las entrevistas, y las previsiones finales se establecieron solo después de que las tendencias implícitas de utilización y precios se mantuvieran coherentes con lo que los profesionales indicaron como factible año tras año.
Validación de datos y ciclo de actualización
La validación se realiza por capas para que los valores atípicos no pasen inadvertidos por el modelo. Comparamos los resultados de mercado con señales independientes, como las tendencias de los procedimientos de imagenología, la utilización por entorno de atención y los anuncios de expansión de proveedores, y luego verificamos si los precios implícitos y la productividad por unidad resultan realistas para cada modalidad.
Si aparecen grandes variaciones por región o modalidad, se revisan los supuestos y se vuelve a contactar a los expertos para confirmar si la variación es un verdadero cambio de mercado o un artefacto del modelo. Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas centradas en comprobaciones aritméticas, coherencia entre secciones y sensibilidad a las variables clave. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes modifican los precios, el reembolso o la disponibilidad de servicios, y se completa una revisión final previa a la entrega para que la versión publicada esté actualizada.
Tamaño del mercado de servicios de imagenología médica móvil de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los servicios de imagenología médica móvil a menudo difieren porque el alcance del servicio no es idéntico entre las fuentes, y porque los precios y la utilización no se actualizan al mismo tiempo. El momento de la conversión de divisas, el tratamiento de precios de servicios agrupados frente a desagregados, y la rapidez con que se reflejan las nuevas señales de reembolso pueden mover la cifra final en un margen apreciable.
En este estudio, el valor de 2026 se mantiene alineado con verificaciones recientes de precios y con una sincronización coherente del tipo de cambio, y la utilización por unidad se vuelve a probar cuando se reportan nuevas restricciones de capacidad o personal de los proveedores, razón por la cual la cadencia de actualización y los puntos de control de validación integrados en Mordor Intelligence respaldan dónde se ubica la estimación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 17,31 mil millones de USD (2026) | |
| Editor del Sector A | 6,22 mil millones de USD (2025) | Utiliza una definición más restringida, más cercana a la imagenología móvil como subconjunto, y el valor del año base está determinado por paquetes de precios diferentes y un conjunto de supuestos de utilización más antiguo, lo que puede subestimar los ingresos por prestación de servicios móviles completos. |
| Boletín de Medios B | 2,20 mil millones de USD (2026) | A menudo refleja un alcance direccionable más reducido y precios de servicio conservadores, y puede combinar una cobertura limitada de modalidades con una sincronización simplificada de divisas, lo que reduce la comparabilidad con una construcción de servicios global completa. |
En general, la dispersión en las cifras publicadas se explica principalmente por lo que cada fuente considera un servicio móvil, cómo se definen los límites de modalidad y de uso final, y si los precios y el tipo de cambio se actualizan cerca del año de dimensionamiento. Al vincular el modelo a indicadores de demanda claros (cambios en el entorno de los procedimientos, capacidad de unidades activas y estudios realistas por unidad) y luego validar la lógica de precios mediante verificaciones primarias, el valor final se mantiene trazable y repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es la CAGR prevista para el mercado de servicios de imágenes médicas móviles hasta 2031?
Se espera que el mercado se expanda a una CAGR del 4,07% entre 2026 y 2031.
¿Qué tipo de servicio lidera actualmente la mayor participación en los ingresos?
Las imágenes por resonancia magnética lideran con el 36,35% de los ingresos en 2025.
¿Por qué el PET/CT es la modalidad de crecimiento más rápido?
El crecimiento está impulsado por la creciente demanda de imágenes de perfusión cardíaca y oncología, lo que se traduce en una CAGR del 5,61% hasta 2031.
¿Cómo influyen las reformas de reembolso en la adopción?
La paridad de Medicare para el diagnóstico remoto y la alineación de los pagadores privados permiten a los proveedores desplegar flotas móviles sin penalizaciones en los ingresos, acelerando la adopción en los entornos de atención médica domiciliaria.
¿Cuál es el principal desafío operativo para los proveedores?
La escasez de técnicos certificados, con tasas de vacantes que superan el 18%, es el principal cuello de botella, lo que eleva los costos laborales y limita la expansión de las flotas.
¿Qué región ofrece el mayor potencial de crecimiento?
Se proyecta que Asia-Pacífico logre el crecimiento regional más rápido a una CAGR del 5,88%, impulsado por la expansión de la infraestructura sanitaria y el envejecimiento de la población.
Última actualización de la página el:



