
Tamanho e Participação do Mercado de Serviços Móveis de Imagem Médica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 17.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.13 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.07 % |
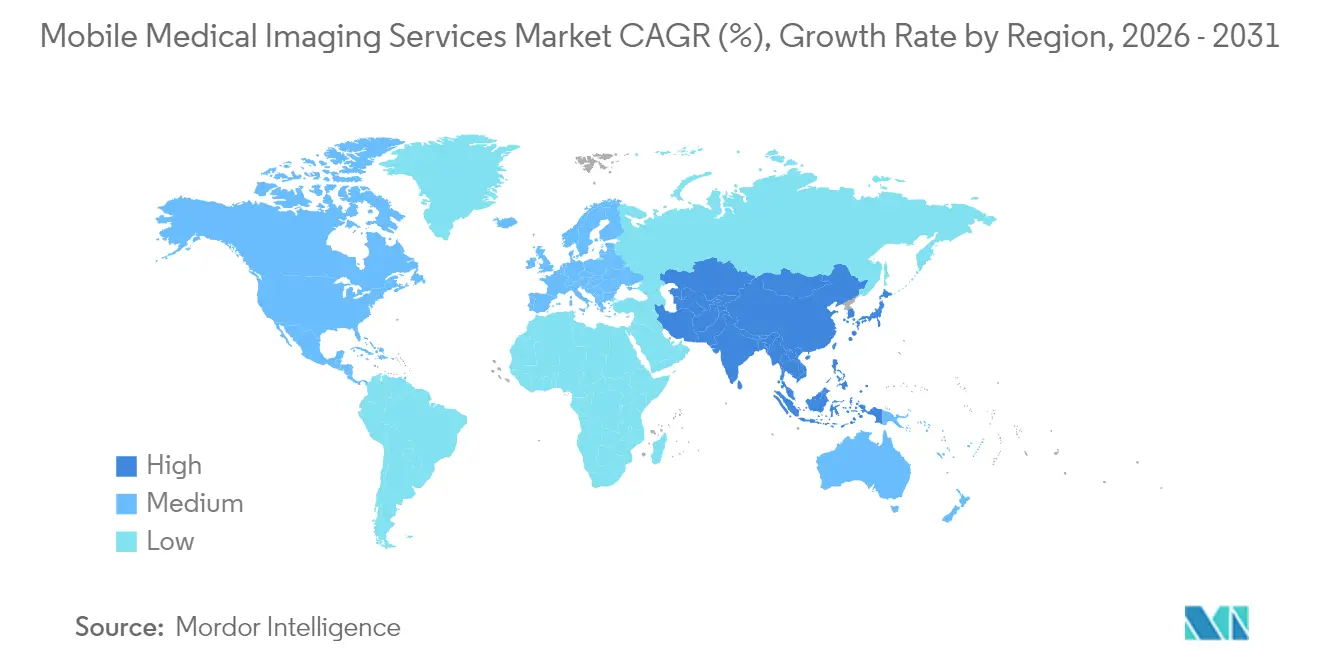
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
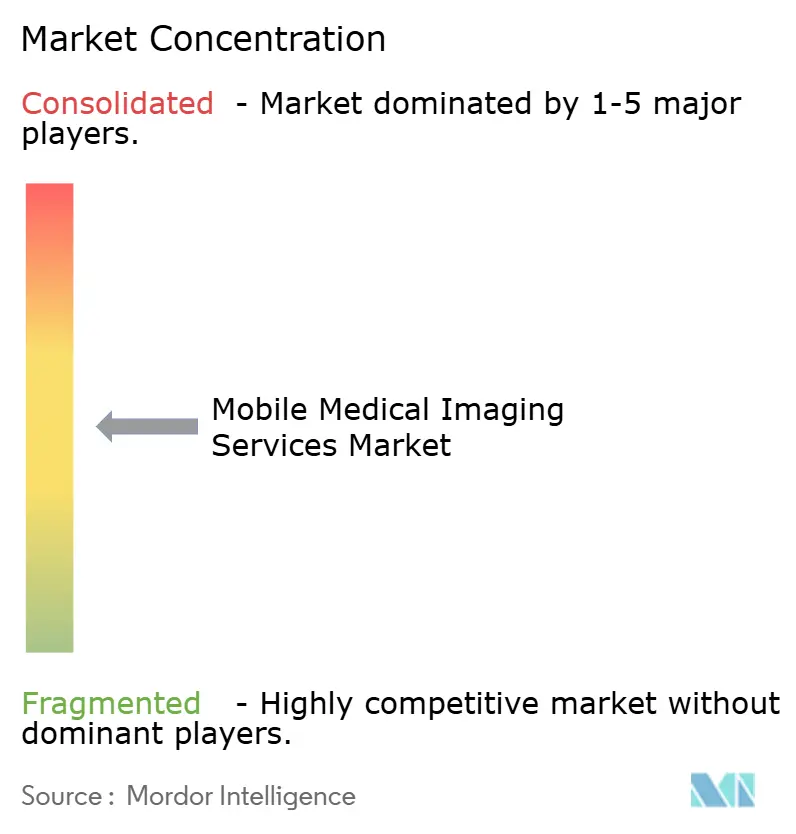
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Móveis de Imagem Médica pela Mordor Intelligence
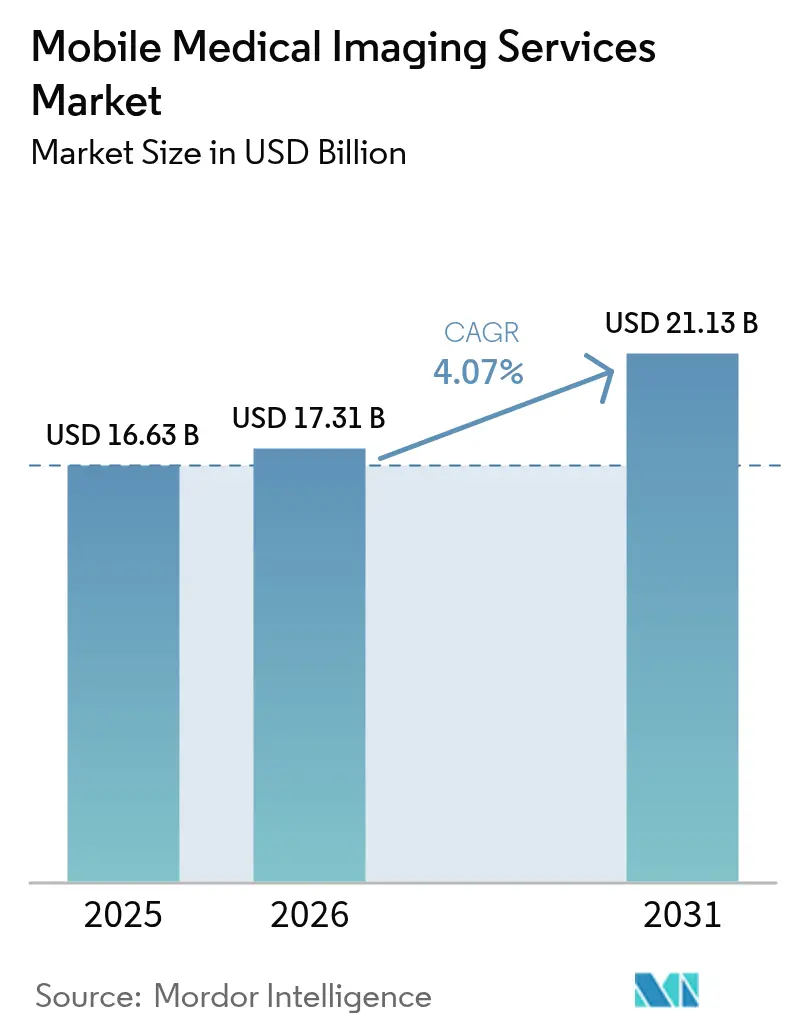
Espera-se que o tamanho do mercado de Serviços Móveis de Imagem Médica cresça de USD 16,63 bilhões em 2025 para USD 17,31 bilhões em 2026, com previsão de atingir USD 21,13 bilhões até 2031 a um CAGR de 4,07% no período de 2026 a 2031. A ampla descentralização dos cuidados de saúde, a miniaturização tecnológica e as reformas favoráveis de reembolso mantêm a demanda em crescimento, enquanto os diagnósticos no ponto de atendimento continuam a substituir os exames realizados em instalações fixas. A ressonância magnética mantém a maior participação em receita, embora a tomografia por emissão de pósitrons/TC esteja se expandindo mais rapidamente à medida que os procedimentos cardíacos e oncológicos migram para plataformas móveis. As estratégias dos prestadores agora integram exames à beira do leito em programas de hospital domiciliar, reduzindo os custos de transporte e aumentando a adesão dos pacientes. O crescimento é mais pronunciado em regiões que combinam regulamentação favorável, carga de doenças crônicas e investimentos em infraestrutura, particularmente na América do Norte e na Ásia-Pacífico. As restrições contínuas de mão de obra, os mandatos de segurança cibernética e os investimentos de capital em equipamentos moderam o impulso geral, mas não desviaram a trajetória ascendente mais ampla do mercado de serviços móveis de imagem médica.
Principais Conclusões do Relatório
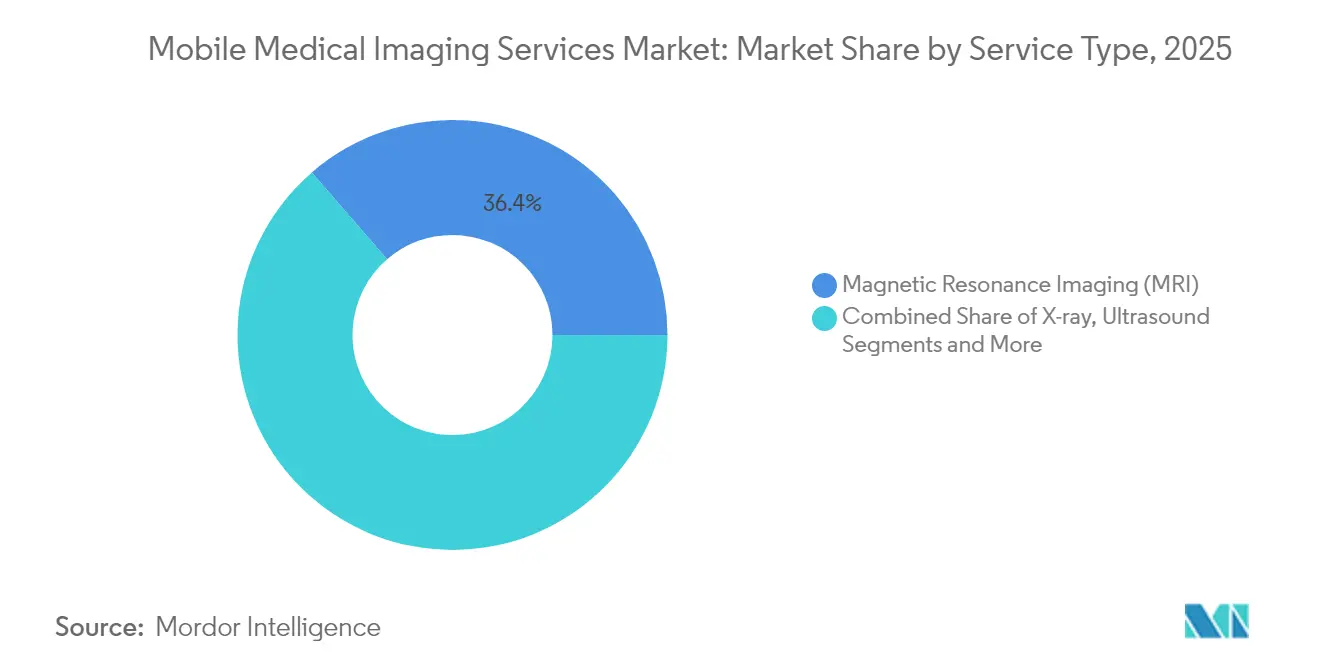
- Por tipo de serviço, a ressonância magnética liderou com 36,35% da participação do mercado de serviços móveis de imagem médica em 2025, enquanto o PET/TC está projetado para crescer a um CAGR de 5,61% até 2031.
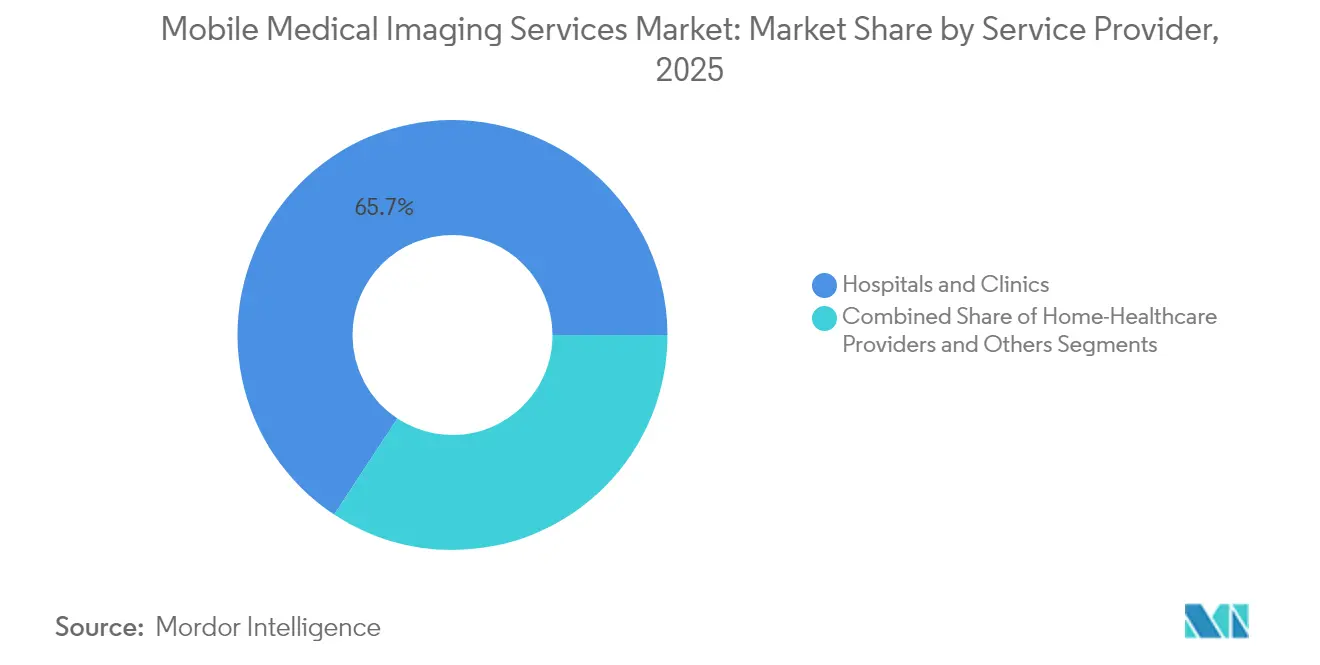
- Por prestador de serviços, hospitais e clínicas detinham 65,72% da receita em 2025; os prestadores de cuidados de saúde domiciliários estão avançando a um CAGR de 5,55% até 2031.
- Por geografia, a América do Norte capturou 40,18% da receita em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 5,88% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento da Demanda por Tecnologia e Serviços de Imagem Portáteis | +1.2% | Global, com adoção antecipada na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Crescente Carga de Doenças Crônicas | +0.8% | Global, particularmente pronunciada na Ásia-Pacífico e na América do Norte | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos | +1.0% | América do Norte e UE liderando, Ásia-Pacífico seguindo | Curto prazo (≤ 2 anos) |
| Expansão dos Códigos de Reembolso de "Hospital Domiciliar" | +0.9% | América do Norte, com programas-piloto na UE | Médio prazo (2 a 4 anos) |
| Expansão da Infraestrutura de Saúde | +0.7% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América Latina | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Telemedicina e Telerradiologia | +0.6% | Global, acelerada em áreas rurais e carentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Tecnologia e Serviços de Imagem Portáteis
Os scanners portáteis agora chegam a clínicas rurais, ambulâncias e unidades de terapia intensiva sem sacrificar a qualidade da imagem. A aprovação pela FDA em 2024 do PET cerebral NeuroLF da Positrigo e da RM Swoop com aprimoramento de IA da Hyperfine confirmou a confiança regulatória nos formatos ultracompactos. Plataformas de ultrassonografia portáteis, como o Exo Iris, alcançam até 80% de economia de custos em comparação com sistemas em carrinho e cabem no bolso de um clínico, promovendo o uso cotidiano na atenção primária à saúde.[1]Fonte: Exo, "Aplicações do Iris com Aprovação da FDA", explore.exo.inc Os prestadores também observam reduções nos tempos de transferência de pacientes que diminuem o risco de eventos adversos durante episódios de cuidados críticos. As capacidades de diagnóstico no ponto de atendimento encurtam os ciclos de diagnóstico, melhorando os desfechos para acidente vascular cerebral e trauma. Em conjunto, essas mudanças ampliam o mercado de serviços móveis de imagem médica ao abrir ambientes antes considerados inalcançáveis.
Crescente Carga de Doenças Crônicas
A maior incidência de doenças cardiovasculares, câncer e diabetes mantém os volumes de exames em crescimento ano após ano. A imagem de perfusão miocárdica por PET cresceu 25% entre 2018 e 2023, refletindo a preferência dos cardiologistas por avaliações no local que aceleram a intervenção. As unidades móveis de mamografia destinadas ao rastreamento populacional reduzem os deslocamentos dos idosos e melhoram a adesão aos exames anuais. A imagem frequente das complicações do pé diabético por ultrassonografia portátil proporciona a identificação precoce de tecido isquêmico, reduzindo as taxas de amputação. Esses imperativos clínicos reforçam a expansão estrutural do mercado de serviços móveis de imagem médica, particularmente em regiões com populações envelhecidas.
Avanços Tecnológicos
Os algoritmos de inteligência artificial integrados aos scanners reduzem o tempo de interpretação em aproximadamente 30%, enquanto os detectores de contagem de fótons reduzem a dose de radiação e aprimoram a resolução. As estações de trabalho em nuvem aliviam o processamento, permitindo que vans e carrinhos permaneçam leves e energeticamente eficientes. As bobinas de gradiente miniaturizadas em unidades de RM de próxima geração eliminam a necessidade de salas blindadas, permitindo que os prestadores movam os sistemas para as áreas de emergência. Em conjunto, essas atualizações aumentam a produtividade dos radiologistas e ampliam o espectro de aplicações, consolidando a competitividade dos pioneiros no mercado de serviços móveis de imagem médica.
Expansão dos Códigos de Reembolso de "Hospital Domiciliar"
A Tabela de Honorários Médicos do Medicare de 2025 concede paridade para supervisão remota de procedimentos diagnósticos, eliminando obstáculos financeiros de longa data. As seguradoras privadas espelharam a política, integrando exames móveis em pacotes de cuidados domiciliários. Os prestadores estão capitalizando ao lançar frotas de imagem completas que acompanham enfermeiros e equipes de cuidados virtuais às residências dos pacientes. Esses reembolsos aceleram a difusão dos serviços em municípios suburbanos e rurais, reforçando a visibilidade de receita para as partes interessadas no mercado de serviços móveis de imagem médica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alto Custo de Capital das Instalações Móveis e dos Equipamentos de Imagem | -0.8% | Global, com impacto particular em prestadores de menor porte | Médio prazo (2 a 4 anos) |
| Barreiras de Conformidade com a Exposição à Radiação | -0.5% | Global, com fiscalização mais rigorosa na UE e na América do Norte | Longo prazo (≥ 4 anos) |
| Mandatos de Segurança Cibernética para Terminais Móveis | -0.4% | Global, com foco intensificado na América do Norte | Curto prazo (≤ 2 anos) |
| Escassez de Tecnólogos Móveis Certificados | -0.9% | Global, mais aguda na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital das Instalações Móveis e dos Equipamentos de Imagem
Os substanciais requisitos de capital para equipamentos de imagem móvel criam barreiras significativas à entrada e expansão no mercado. A aquisição de um PET/TC móvel pode custar entre USD 1,5 milhão e USD 3 milhões, enquanto a RM móvel frequentemente ultrapassa USD 2 milhões.[2]Fonte: Medco Blue, "Quanto Custa Comprar uma RM Móvel?", medcoblue.com As taxas de aluguel de trailers de TC se aproximam de USD 30.000 por mês, excluindo despesas de transporte e blindagem. As unidades recondicionadas oferecem economias de 20% a 40%, mas a disponibilidade é limitada e podem ficar aquém em atualizações de IA. As restrições financeiras afetam particularmente os mercados rurais e carentes, onde os serviços de imagem médica móvel são mais necessários, mas a viabilidade econômica é mais desafiadora.
Escassez de Tecnólogos Móveis Certificados
A aguda escassez de tecnólogos de imagem qualificados restringe gravemente o crescimento do mercado. As taxas de vagas de tecnólogos radiologistas subiram para 18,1% em 2024, à medida que as aposentadorias superaram o ingresso de recém-formados. As atribuições em unidades móveis exigem habilidades adicionais, como instalação de equipamentos e segurança para trabalhadores isolados, elevando os salários de 15% a 25% acima dos cargos em instalações fixas. As agências de recrutamento preenchem as lacunas, mas aumentam os custos operacionais, limitando o alcance geográfico dos operadores de menor porte e restringindo o crescimento de capacidade dentro do mercado de serviços móveis de imagem médica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Dominância da RM em Meio à Aceleração do PET/TCA ressonância magnética manteve 36,35% da receita em 2025, sustentada por sistemas portáteis que dispensam a necessidade de salas blindadas e criogênios fixos. A versatilidade da modalidade em neurologia, ortopedia e cardiologia consolida seu papel de liderança no mercado de serviços móveis de imagem médica. O PET/TC, no entanto, está ganhando impulso a um CAGR de 5,61%, impulsionado pelo aumento dos estudos de perfusão cardíaca e pelos diagnósticos de oncologia de precisão. Os volumes de exames por PET cresceram 10,2% ano a ano em 2023, indicando demanda reprimida por imagem metabólica em tempo real em ambientes ambulatoriais.
A ultrassonografia se beneficia de transdutores portáteis que custam uma fração dos sistemas em carrinho, democratizando o acesso para médicos de atenção primária. O Raio-X portátil continua sendo um recurso indispensável em enfermarias de cuidados intensivos e casas de repouso devido à sua rapidez e baixa dose de radiação. Um nicho de "Outros" — cobrindo TC de contagem de fótons e tomografia de coerência óptica — ilustra o pipeline de ferramentas de próxima geração destinadas a ampliar o tamanho do mercado de serviços móveis de imagem médica para exames especializados ao longo da próxima década.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Prestador de Serviços:
Sistemas Hospitalares Lideram enquanto os Cuidados Domiciliários AceleramHospitais e clínicas geraram 65,72% da receita de 2025, convertendo os fluxos de encaminhamento existentes em capacidade de imagem à beira do leito. As redes integradas de prestação de serviços incorporam frotas móveis em fluxos de emergência e transplante, capturando economias de escala e simplificando a documentação de conformidade. Esses operadores estabelecidos também aproveitam os orçamentos de capital para renovar regularmente os equipamentos, mantendo padrões de qualidade que reforçam a confiança dos pacientes no mercado de serviços móveis de imagem médica.
Os prestadores de cuidados de saúde domiciliários são o segmento de crescimento mais rápido, avançando a um CAGR de 5,55% até 2031, à medida que o reembolso com paridade legitima os diagnósticos domiciliários. A DispatchHealth e players similares enviam tecnólogos radiologistas junto com enfermeiros especializados, permitindo avaliações de casos agudos que anteriormente exigiam transferências para serviços de urgência. Uma categoria separada de "Outros" abrange franquias de pronto-atendimento, centros de telemedicina e fornecedores dedicados de imagem móvel, cada um ocupando micronichos com base em geografia ou especialização em modalidade. O impulso nesse conjunto de grupos ilustra como a diversificação dos tipos de prestadores impulsiona o mercado mais amplo de serviços móveis de imagem médica.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de Serviços de Imagem Médica Móvel na América do Norte
A América do Norte reteve 40,18% da receita de 2025 com base nas aprovações antecipadas da FDA, na inovação de reembolso do CMS e nas redes estabelecidas de telerradiologia. Os aportes de capital de private equity em redes de imagem como RadNet e RAYUS reforçaram os ciclos de renovação de equipamentos e aceleraram as aquisições de frotas. A escassez de mão de obra representa um obstáculo, mas os programas educacionais estão ampliando o tamanho das turmas para moderar as taxas de vagas futuras. No geral, o tamanho do mercado de serviços de imagem médica móvel na América do Norte está definido para crescer de forma constante até 2030, à medida que os projetos-piloto de hospital em casa se convertem em linhas de serviço convencionais.
Mercado de Serviços de Imagem Médica Móvel na Ásia-Pacífico
A Ásia-Pacífico representa a região de crescimento mais rápido, com um CAGR de 5,88%, impulsionado pela crescente prevalência de doenças crônicas e pelos gastos em infraestrutura em larga escala. Os governos da China, Índia e Indonésia estão subsidiando clínicas modulares equipadas com scanners de ponto de atendimento para reduzir as disparidades entre áreas urbanas e rurais. Licenciadores de tecnologia como Hyperfine e Positrigo assinaram acordos de distribuição em vários países que reduzem os atrasos na adoção. Os fabricantes domésticos também estão ampliando a produção de unidades de ultrassom e raios X com boa relação custo-benefício, promovendo preços competitivos que ampliam o mercado de serviços de imagem médica móvel nas províncias de menor renda.
Mercado de Serviços de Imagem Médica Móvel na EMEA e América do Sul
A Europa, o Oriente Médio e África, e a América do Sul apresentam trajetórias mistas vinculadas a diferentes contextos de reembolso e à volatilidade cambial. A adesão da União Europeia às novas regras do MDR prolongou os ciclos de certificação de produtos, mas também gerou confiança na qualidade dos dispositivos. Os projetos de cidades de saúde no Oriente Médio posicionam as frotas móveis como soluções provisórias enquanto as instalações permanentes são construídas. As taxas de adoção na América Latina dependem de parcerias de financiamento público-privado que compensam as barreiras de capital. Em conjunto, esses desenvolvimentos refletem uma mudança global em direção ao diagnóstico descentralizado, que amplia a presença do mercado de serviços de imagem médica móvel.

Panorama regulatório
A regulamentação dos serviços de imagem médica móvel é moldada pela autorização de comercialização de dispositivos, pela segurança radiológica e pelo licenciamento de serviços portáteis. Nos Estados Unidos, a FDA transferiu a supervisão do sistema de qualidade para a Quality Management System Regulation (QMSR), com vigência a partir de 2 de fevereiro de 2026, incorporando a ISO 13485:2016 por referência. As funções de software relacionadas a imagem continuam a ser tratadas sob as estruturas de dispositivos e saúde digital da FDA, enquanto as regras da CMS para fornecedores de raio-X portátil (42 CFR Parte 486, Subparte C) vinculam a participação no reembolso ao cumprimento dos requisitos estaduais e locais de licenciamento e inspeção aplicáveis. Para operadores móveis com atuação em múltiplos estados, essas restrições de licenciamento e inspeção funcionam como um fator prático de controle de acesso.
Restrições operacionais específicas de cada jurisdição também afetam a implantação de frotas e o planejamento de rotas. Vários estados dos EUA mantêm limitações explícitas sobre quando o raio-X móvel pode ser usado, incluindo regras que exigem o uso móvel quando a transferência para instalações fixas é impraticável, como refletido em exigências estaduais como as de Nevada e Iowa. A proteção radiológica também é aplicada por meio de códigos estaduais, por exemplo, disposições do Ohio Administrative Code para registro e controles de raio-X. Na Europa, o acesso ao mercado para sistemas de imagem móvel continua sendo regido pelo Regulamento de Dispositivos Médicos da UE (Regulamento (UE) 2017/745), e a transição para o EUDAMED adiciona tarefas operacionais de conformidade para fabricantes e detentores de certificados à medida que o uso de módulos se torna exigível em 2026.
Cenário Competitivo
O setor permanece moderadamente fragmentado, com especialistas regionais competindo ao lado de redes hospitalares nacionais. A aquisição pela RadNet da iCAD, fornecedora de IA para mamografia, por USD 103 milhões ilustra a integração vertical que incorpora análises mais profundas nos fluxos de trabalho. A aquisição pela GE HealthCare da Intelligent Ultrasound por USD 51 milhões expande seu portfólio de IA em ultrassonografia, sinalizando a convergência contínua entre fabricantes de equipamentos e fornecedores de software.
As alianças estratégicas concentram-se na habilitação por nuvem e inteligência artificial. A GE HealthCare e a Amazon Web Services cooperam no desenvolvimento de ferramentas de imagem com IA generativa que prometem triagem mais rápida e geração automática de laudos, elevando o padrão tecnológico para todos os participantes. O private equity está acelerando as consolidações: a oferta de USD 658 milhões da Affinity Equity Partners por um grupo de imagem diagnóstica reflete a demanda por benefícios de escala em aquisições e gestão de conformidade. Essas movimentações consolidam a participação de mercado, mas ainda há espaço considerável para novos entrantes ágeis, especialmente em bolsões rurais carentes onde o setor de serviços móveis de imagem médica continua evoluindo.
A concorrência depende cada vez mais de modelos de gestão de força de trabalho e credenciais de segurança cibernética. Os operadores capazes de recrutar tecnólogos certificados e manter registros sem violações conquistam contratos hospitalares com maior facilidade. Os cronogramas de manutenção orientados por IA e os diagnósticos remotos reduzem o tempo de inatividade, melhorando as taxas de utilização. Em última análise, a diferenciação reside na integração perfeita de hardware, software, recursos humanos e expertise em reembolso — temas que definirão as posições de liderança no mercado de serviços móveis de imagem médica ao longo dos próximos cinco anos.
Líderes do Setor de Serviços Móveis de Imagem Médica
Akumin Inc (Alliance Healthcare Services)
DMS Health Technologies
Front Range Mobile Imaging
Accurate Imaging Inc
Cobalt Imaging Center
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Imagem Médica Móvel
- Akumin Inc (Alliance HealthCare Services)
- TridentCare
- DMS Health Technologies
- Cobalt Imaging Center
- Accurate Imaging
- InHealth Group Ltd
- RAYUS Radiology
- Star Equity Holdings (Digirad)
- Front Range Mobile Imaging
- Interim Diagnostic Imaging
- Atlantic Mobile Imaging
- MD Laboratory
- Shared Medical Services
- RadNet Mobile Solutions
- Mobile xUSA
- OnSite Imaging (US)

Oportunidades de mercado e perspectivas futuras
O reembolso de hospital em casa e os diagnósticos domiciliares abrem espaço para prestadores de serviços de imagem móvel que possam operar modalidades portáteis em residências, locais de pós-agudos e vias ambulatoriais sem depender de suítes fixas. Um sinal de política é a introdução do H.R. 2477 no 119º Congresso dos EUA, que propõe cobertura do Medicare para exames de ultrassom domiciliares. Se adotado, isso se alinharia à descentralização mais ampla do cuidado e incentivaria modelos de serviço que combinam fluxos de despacho com teleradiologia.
A convergência entre tecnologia e modelos de serviço também está mudando a forma como os prestadores monetizam sua base instalada. Atualizações definidas por software que ampliam a capacidade de ativos de imagem já existentes, incluindo software autorizado pela FDA que permite imagem 3D em sistemas de raio-X de arco em C padrão (Provect AI, 2026), dão suporte a ambientes móveis e ambulatoriais em que adicionar TC é proibitivo em termos de custo. A demanda por escala também está se manifestando por meio de consolidação e contratos de terceirização de longa duração, incluindo a expansão da medneo no Reino Unido por meio da aquisição de ativos de imagem móvel da Ramsay Health Care UK e um acordo exclusivo plurianual de imagem móvel (2026). Esses negócios apontam para uma demanda contínua por cobertura nacional de frota e níveis de serviço padronizados, que operadores regionais menores podem buscar por meio de especialização em modalidade (por exemplo, mamografia móvel) ou por meio de cobertura de rede baseada em parcerias.
Recent Industry Developments in Mercado de Serviços de Imagem Médica Móvel
- Julho de 2026: a medneo adquiriu os ativos de RM e TC móveis da Ramsay Health Care UK e firmou um contrato exclusivo de imagem móvel de seis anos. O negócio amplia a presença da frota da medneo e adiciona demanda recorrente por meio de um acordo de serviço de longa duração, aumentando a pressão competitiva sobre operadores móveis regionais no Reino Unido.
- Julho de 2025: um tribunal federal recusou-se a arquivar reivindicações de negligência e quebra de contrato ligadas a uma violação de dados envolvendo a DMS Health Technologies. A decisão mantém a exposição a litígios ativa e reforça os controles de cibersegurança e de endpoint como prioridades contratuais para prestadores de serviços de imagem móvel que atendem locais distribuídos.
- Novembro de 2024: a Akumin anunciou uma aliança estratégica plurianual e multimodal com a United Imaging e designou sua unidade em Plantation, Flórida, como um Centro de Excelência nacional. A parceria melhora o acesso a equipamentos multimodais e padroniza os manuais operacionais, apoiando ciclos mais rápidos de renovação de frota e maior cobertura de modalidades para a prestação de serviços móveis.


Mercado de Serviços de Imagem Médica Móvel Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de serviços de imagem médica móvel abrange a receita obtida com a prestação de exames de imagem diagnóstica no local do paciente, usando unidades móveis e equipe clínica, em vez de encaminhar o paciente a um departamento de imagem fixo. Inclui a prestação de serviços nas modalidades comumente usadas em investigações diagnósticas em hospitais, clínicas e instituições de cuidado.
Exclusões de escopo: excluímos as vendas de equipamentos e softwares de imagem comercializados como produtos, e excluímos serviços de imagem puramente internos de hospitais que não são prestados como serviço móvel.
Visão geral da segmentação
- Por Tipo de Serviço
- Raio-X
- Ultrassonografia
- Ressonância Magnética (RM)
- PET/TC
- Outros
- Por Prestador de Serviços
- Hospitais e Clínicas
- Prestadores de Cuidados de Saúde Domiciliários
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a definição do limite do serviço e do contexto de demanda, seguida pela coleta de indicadores âncora que sinalizam o uso de imagem fora de locais fixos de atendimento. Fontes públicas foram revisadas para obter contexto sobre capacidade e utilização em saúde, como conjuntos de dados do CDC, tabelas de honorários e painéis de utilização da CMS, Estatísticas de Saúde da OCDE, perfis de despesas em saúde da OMS, e recursos da IAEA sobre acesso a exames de imagem diagnóstica.
Para traduzir esses sinais em um modelo de mercado, também revisamos sites de prestadores, relatórios anuais e apresentações a investidores, notas de política de reembolso e cobertura de imprensa confiável para entender o mix de modalidades, as mudanças no local de atendimento e as restrições de prestação de serviço. Quando disponíveis, assinaturas pagas de dados financeiros e notícias de empresas, bases de dados de patentes e visões de importação-exportação em nível de remessa foram usadas para verificar cronologias e sinais de movimentação de equipamentos alinhados a implantações móveis. As fontes documentais listadas aqui são ilustrativas, e referências públicas e pagas adicionais foram usadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para testar a robustez das suposições documentais, especialmente em torno da utilização por unidade móvel, precificação média contratada, restrições de pessoal e como o mix de modalidades muda conforme o ambiente de cuidado. Conversamos com prestadores de serviços, administradores de hospitais e clínicas, líderes de operações de radiologia e especialistas do lado dos canais em várias regiões, de modo que o modelo reflita o comportamento de contratação e encaminhamento alinhado à forma como os serviços são realmente comprados e agendados, e não apenas médias publicadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos: 16% | Ásia-Pacífico: 42% |
| Nível médio: 57% | Líderes funcionais/de unidade: 35% | EMEA: 33% |
| Empresas menores: 17% | Gerentes: 49% | Américas: 25% |
Dimensionamento e Previsão de Mercado
Nosso dimensionamento começa com uma construção top-down, na qual a demanda por procedimentos de imagem é reconstruída a partir da atividade por local de atendimento e do uso de modalidades, sendo então alocada à parcela que é praticamente atendida por meio de prestação móvel. Essa base de demanda é convertida em valor usando pontos de preço que refletem o pacote de serviço (execução do exame, pessoal, transporte e instalação, e suporte básico de laudo, quando aplicável), sendo então conciliada por região.
Para manter o modelo fundamentado, alguns insumos foram tratados como alavancas primárias, como a parcela de exames deslocada para ambientes ambulatoriais e de cuidado de longo prazo, a base instalada e ativa de unidades móveis, a média de exames por unidade por modalidade, faixas de reembolso e taxas contratadas, e oscilações de utilização ligadas à disponibilidade de pessoal e expectativas de prazo de entrega. Verificações bottom-up foram então aplicadas seletivamente, usando consolidações de prestadores, amostragem de preços contratuais e lógica de capacidade (unidades multiplicadas por vagas de exame utilizáveis) para validar totais e lidar com lacunas onde as contagens de unidades ou as divulgações de utilização são desiguais por país.
Para a previsão, foi usada análise de cenários para que as perspectivas possam refletir diferentes velocidades de adoção do cuidado descentralizado, mudanças no reembolso e alterações no mix de modalidades (por exemplo, RM em comparação com ultrassom e raio-X). As trajetórias variáveis foram revisadas com base nos dados das entrevistas, e as previsões finais foram definidas somente depois que as tendências implícitas de utilização e precificação se mostraram consistentes com o que os profissionais afirmaram ser viável ano a ano.
Validação de Dados e Ciclo de Atualização
A validação é feita em camadas para que valores atípicos não passem despercebidos pelo modelo. Comparamos os resultados de mercado com sinais independentes, como tendências de procedimentos de imagem, utilização por ambiente de cuidado e anúncios de expansão de prestadores, e então verificamos se a precificação implícita e a produtividade por unidade parecem realistas para cada modalidade.
Se surgirem grandes variações por região ou modalidade, as suposições são revisadas e os especialistas são recontatados para confirmar se a variação é uma verdadeira mudança de mercado ou um artefato de modelagem. Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas focadas em verificações aritméticas, consistência entre seções e sensibilidade a variáveis-chave. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram preços, reembolso ou disponibilidade de serviço, e uma revisão final antes da entrega é concluída para que a visão publicada esteja atualizada.
Tamanho do Mercado de Serviços de Imagem Médica Móvel da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para serviços de imagem médica móvel frequentemente diferem porque o limite do serviço não é idêntico entre as fontes, e porque a precificação e a utilização não são atualizadas ao mesmo tempo. O momento da conversão cambial, o tratamento da precificação de serviços agrupados versus desagrupados, e a rapidez com que novos sinais de reembolso são refletidos podem alterar o número final em uma margem perceptível.
Neste estudo, o valor de 2026 é mantido alinhado com verificações recentes de preços e com um cronograma cambial consistente, e a utilização por unidade é reavaliada quando novas restrições de capacidade ou de pessoal de prestadores são reportadas, motivo pelo qual a cadência de atualização e os pontos de verificação embutidos na Mordor Intelligence sustentam onde a estimativa se posiciona.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,31 bilhões de USD (2026) | |
| Editora do Setor A | 6,22 bilhões de USD (2025) | Usa uma definição mais restrita, mais próxima da imagem móvel como um subconjunto, e o valor do ano-base é moldado por pacotes de precificação diferentes e por um conjunto de suposições de utilização mais antigo, o que pode subestimar a receita completa de prestação de serviços móveis. |
| Boletim de Mídia B | 2,20 bilhões de USD (2026) | Frequentemente reflete um escopo endereçável menor e precificação de serviço conservadora, e pode combinar cobertura limitada de modalidades com um cronograma cambial simplificado, o que reduz a comparabilidade com uma construção completa de serviços globais. |
No geral, a dispersão nos números publicados é explicada principalmente pelo que cada fonte considera como serviço móvel, pela forma como os limites de modalidade e uso final são definidos, e se a precificação e o câmbio são atualizados próximos ao ano de dimensionamento. Ao vincular o modelo a indicadores de demanda claros (mudanças no ambiente de procedimentos, capacidade ativa de unidades e exames realistas por unidade) e, em seguida, validar a lógica de preços por meio de verificações primárias, o valor final permanece rastreável e reprodutível.


Principais Perguntas Respondidas no Relatório
Qual é o CAGR previsto para o mercado de serviços móveis de imagem médica até 2031?
Espera-se que o mercado se expanda a um CAGR de 4,07% entre 2026 e 2031.
Qual tipo de serviço atualmente detém a maior participação em receita?
A ressonância magnética lidera com 36,35% da receita em 2025.
Por que o PET/TC é a modalidade de crescimento mais rápido?
O crescimento é impulsionado pela crescente demanda por imagem de perfusão cardíaca e oncológica, resultando em um CAGR de 5,61% até 2031.
Como as reformas de reembolso estão influenciando a adoção?
A paridade do Medicare para diagnósticos remotos e o alinhamento das seguradoras privadas permitem que os prestadores implantem frotas móveis sem penalidades de receita, acelerando a adoção em ambientes de cuidados de saúde domiciliários.
Qual é o principal desafio operacional para os prestadores?
A escassez de tecnólogos certificados, com taxas de vagas superiores a 18%, é o principal gargalo, elevando os custos de mão de obra e limitando a expansão das frotas.
Qual região oferece o maior potencial de crescimento?
Projeta-se que a Ásia-Pacífico alcance o crescimento regional mais rápido, com um CAGR de 5,88%, impulsionado pela expansão da infraestrutura de saúde e pelo envelhecimento da população.
Página atualizada pela última vez em:



