
Tamaño y Cuota del Mercado de Lubricantes para Minería
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
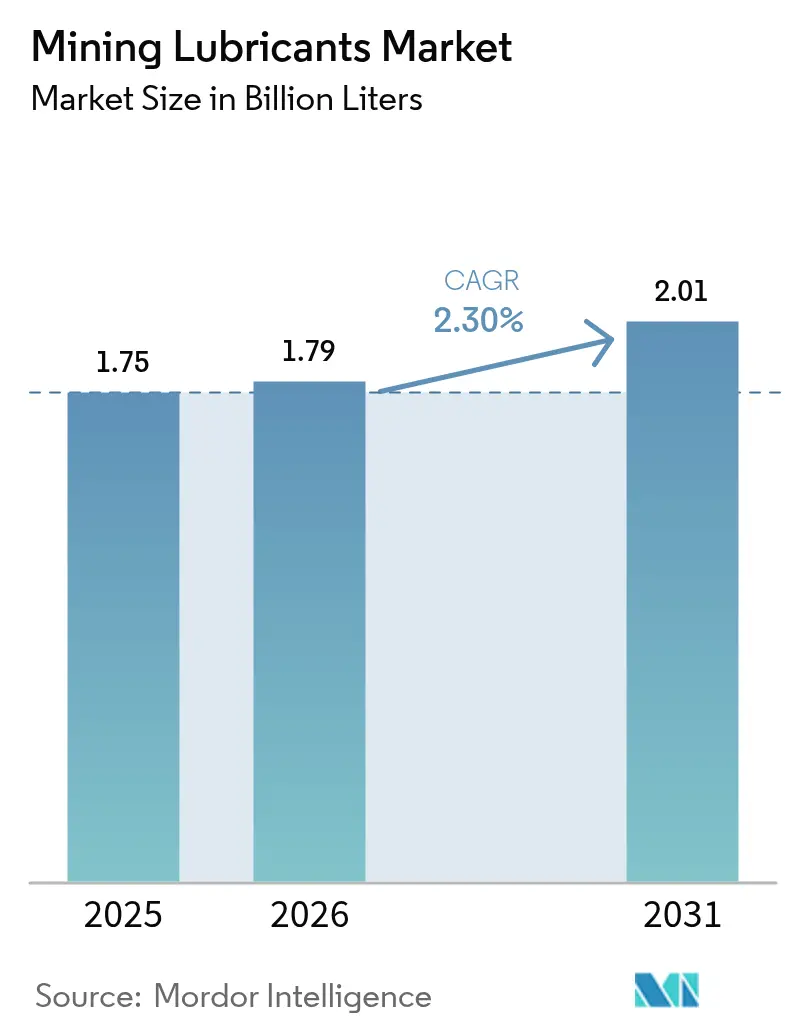
| Volumen del Mercado (2026) | 1.79 Mil millones de litros |
| Volumen del Mercado (2031) | 2.01 Mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 2.30 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
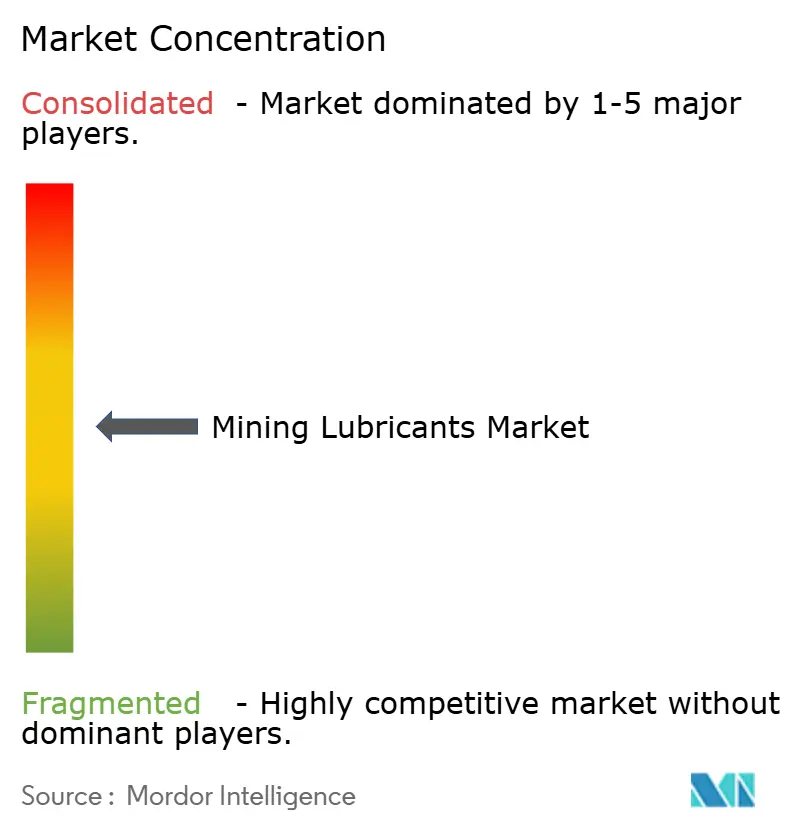
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lubricantes para Minería por Mordor Intelligence
El tamaño del Mercado de Lubricantes para Minería fue valorado en 1,75 mil millones de litros en 2025 y se estima que crecerá desde 1,79 mil millones de litros en 2026 hasta alcanzar los 2,01 mil millones de litros en 2031, a una CAGR del 2,30% durante el período de previsión (2026-2031). Esta trayectoria constante refleja el aumento de la producción minera equilibrado por un mayor uso de eficientes sistemas de lubricación centralizada, intervalos de drenaje más prolongados y formulaciones sintéticas premium que moderan el consumo volumétrico. La demanda está anclada en flotas de acarreo autónomo que requieren lubricación siempre activa guiada por sensores, mientras que las normativas medioambientales en biomas frágiles aceleran la adopción de aceites biodegradables. Las expansiones de minas ricas en carbón en Asia-Pacífico y América del Norte sustentan los volúmenes de referencia, pero el monitoreo de condiciones en tiempo real que reduce los cambios innecesarios modera el crecimiento. Las estrategias competitivas se inclinan, por tanto, hacia servicios de valor añadido, soporte de mantenimiento predictivo y fluidos de mayor rendimiento, por encima de las ventas de volumen puro.
Conclusiones Clave del Informe
- Por base, el aceite mineral representó el 66,58% del tamaño del Mercado de Lubricantes para Minería en 2025, mientras que los aceites sintéticos registran la CAGR más rápida del 3,03% hasta 2031.
- Por tipo de producto, el aceite de motor lideró con una cuota de ingresos del 41,88% en 2025, mientras que los fluidos hidráulicos y de transmisión avanzan juntos a una CAGR del 2,91% durante el mismo período.
- Por geografía, Asia-Pacífico mantuvo el 39,28% de la cuota del Mercado de Lubricantes para Minería en 2025; se proyecta que la región registre la CAGR más rápida del 3,68% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de actividades mineras ricas en carbón | +0.8% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Adiciones rápidas de capacidad en minas de roca dura | +0.6% | Global, concentrado en Australia, Chile | Mediano plazo (2-4 años) |
| Equipos modernos de alta potencia que impulsan la intensidad de lubricación | +0.5% | Global, liderado por América del Norte, Australia | Largo plazo (≥ 4 años) |
| Acarreo autónomo que requiere lubricación centralizada inteligente | +0.4% | América del Norte, Australia | Largo plazo (≥ 4 años) |
| Impulso medioambiental hacia lubricantes biodegradables en biomas frágiles | +0.3% | Global, con énfasis en regiones árticas y de selva tropical | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Actividades Mineras Ricas en Carbón
Las expansiones de minas de carbón amplían las horas de operación de las flotas y elevan las cargas de lubricantes a medida que los productores en Australia, China, India y Estados Unidos mantienen estable la producción de carbón térmico a pesar de la presión de la descarbonización. Australia duplicó la inversión en el sector minero para incrementar la capacidad de mineral de hierro y carbón, reforzando la demanda volumétrica de aceites de motor de servicio pesado y grasas utilizadas en dragas y camiones de acarreo[1]. La producción de arenas petrolíferas canadienses se elevó a 1,9 millones de b/d a finales de 2024, y los proyectos de eliminación de cuellos de botella aumentaron la capacidad de mejora a 600.000 b/d, impulsando las necesidades de lubricantes para condiciones de temperatura extrema y alta contaminación. Los equipos de mayor envergadura en las minas de carbón dependen de lubricantes de alto rendimiento con intervalos de servicio más prolongados para reducir las paradas no programadas. Sin embargo, las incertidumbres de la demanda mundial de carbón vinculadas a la descarbonización del sector eléctrico pueden limitar la longevidad de este impulsor.
Adiciones Rápidas de Capacidad en Minas de Roca Dura
Los nuevos yacimientos de cobre, oro y tierras raras despliegan equipos automatizados de alta presión que operan a mayor profundidad bajo tierra, intensificando la complejidad de los lubricantes. Los operadores instalan palas hidráulicas provistas de sensores y cajas de engranajes de alta relación que requieren aceites sintéticos con superior estabilidad térmica. La hoja de ruta de excavación de cero emisiones de Liebherr, con el objetivo de lograr sistemas libres de combustibles fósiles para 2030, ilustra el cambio hacia trenes de tracción eléctricos e híbridos que aún dependen de lubricantes personalizados para transmisiones y conjuntos de rodamientos. Las plataformas de mantenimiento predictivo suministran datos en tiempo real de fricción y temperatura para optimizar los intervalos de cambio, reduciendo el desperdicio y salvaguardando el tiempo de actividad. A medida que las expansiones de roca dura proliferan en los cinturones cupríferos chilenos y los campos auríferos del oeste de Australia, los lubricantes especializados que gestionan cargas elevadas y picos de temperatura alcanzan precios premium.
Equipos Modernos de Alta Potencia que Impulsan la Intensidad de Lubricación
Los camiones de acarreo de clase ultragrande superan ahora los 4.400 hp, como lo ilustra el motor QSK95 de Cummins, amplificando los volúmenes de cárter y las temperaturas de operación. Los motores de la Serie 4000 de MTU ofrecen ganancias de productividad del 15% y ahorros de combustible del 12%, pero demandan aceites con mayor resistencia a la oxidación. La mayor potencia impulsa la adopción de lubricantes sintéticos que mantienen la viscosidad y la resistencia de la película bajo choque térmico. Los fabricantes de equipos especifican cada vez más formulaciones semisintéticas o totalmente sintéticas, acelerando la premiumización del Mercado de Lubricantes para Minería. La necesidad de mantener una combustión conforme con las emisiones también eleva los requisitos de detergentes y dispersantes en los aceites de motor, reforzando la brecha tecnológica entre los fluidos minerales convencionales y los sintéticos avanzados.
Acarreo Autónomo que Requiere Lubricación Centralizada Inteligente
Los camiones y perforadoras sin conductor dependen de unidades de lubricación centralizada automatizadas equipadas con sensores IoT que dosifican cantidades precisas durante la operación. Estos sistemas retiran a los trabajadores de zonas peligrosas, mejoran la consistencia y permiten la lubricación mientras el equipo está en funcionamiento, reduciendo el tiempo de inactividad. Las plataformas de análisis de datos analizan métricas de vibración, carga y condición del aceite para predecir la reposición de lubricante, extendiendo la vida útil de los componentes y alineando el servicio con los programas de producción. A medida que las minas despliegan flotas autónomas en Pilbara (Australia) y los cinturones auríferos de Nevada, la demanda se orienta hacia grasas y aceites de larga duración capaces de funcionar durante meses sin revisiones manuales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio del petróleo que infla los costes de la base | -0.4% | Global | Corto plazo (≤ 2 años) |
| Escasez de suministro de base Grupo II por racionalización de refinerías | -0.3% | Global, aguda en Europa, Asia | Mediano plazo (2-4 años) |
| Intervalos de drenaje más largos por monitoreo de condiciones en tiempo real | -0.5% | América del Norte, Europa, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Petróleo que Infla los Costes de la Base
Los productores de lubricantes enfrentan presión sobre los márgenes cuando los precios del petróleo crudo suben, ya que las bases del Grupo II siguen los parámetros de referencia del petróleo. La conversión por parte de Shell de un hidrocraqueador alemán a 300.000 t/año de bases del Grupo III mejora la resiliencia del suministro regional y reduce las emisiones de carbono en 620.000 t/año, pero los traslados de costes a los operadores mineros siguen siendo inevitables[2]. Los mineros compensan la volatilidad adoptando el mantenimiento basado en condiciones que reduce el consumo de aceite, presionando a los proveedores para que equilibren los precios con soporte técnico de valor añadido. Los sintéticos premium cubren parcialmente las oscilaciones de márgenes mediante un mayor valor por litro.
Intervalos de Drenaje más Largos por Monitoreo de Condiciones en Tiempo Real
Los viscosímetros en línea, como el SPL571 de Cambridge Applied Systems, miden de forma continua la degradación del aceite, lo que permite a los operadores ampliar los drenajes de forma segura y reducir las adquisiciones de lubricantes. Las plataformas predictivas que integran análisis de vibración y ferrografía ayudan a las minas a prevenir fallos y optimizar la vida útil del aceite, con ahorros que a veces superan el millón de USD por pala anualmente. Si bien estos beneficios elevan la demanda de formulaciones de alto rendimiento capaces de resistir ciclos más largos, también reducen estructuralmente las ventas volumétricas, lo que obliga a los proveedores a centrarse en contratos de servicio y garantías de rendimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Base:
Los Aceites Sintéticos Erosionan el Dominio MineralLos aceites minerales mantuvieron el 66,58% de la cuota del Mercado de Lubricantes para Minería en 2025 gracias a las ventajas de coste y al suministro consolidado. Sin embargo, las variantes sintéticas se aceleran a una CAGR del 3,03% hasta 2031, a medida que la maquinaria de alta potencia, los yacimientos más profundos y los extremos ambientales superan las capacidades de los minerales. La porción sintética del tamaño del Mercado de Lubricantes para Minería se beneficia de la viscosidad estable, la resistencia a la oxidación y los drenajes prolongados que reducen el tiempo de inactividad por servicio. El despliegue de soluciones sintéticas y semisintéticas de servicio pesado por parte de Chevron subraya el respaldo de los fabricantes de equipos originales (OEM) para fluidos de mayor duración que ofrecen ganancias en eficiencia de combustible. Los lubricantes bio-based siguen siendo un nicho, pero crecen donde los permisos medioambientales exigen una estricta biodegradabilidad, especialmente en minas del Ártico, el Amazonas e islas.
La naturaleza premium de los sintéticos estrecha el diferencial de coste frente a las alternativas minerales a medida que se amplían los intervalos de drenaje, mejorando la economía del ciclo de vida. Combinado con el acarreo autónomo, la superior retención de película de los sintéticos reduce los fallos en rodamientos, justificando un precio inicial más elevado y orientando la adquisición hacia contratos basados en el rendimiento que recompensan el tiempo de actividad.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Producto:
Los Aceites de Motor Lideran, los Fluidos Especializados se AceleranLos aceites de motor capturaron el 41,88% del tamaño del Mercado de Lubricantes para Minería en 2025, dado que casi todos los camiones de acarreo, cargadores y palas funcionan con motores diésel de alta potencia. El aumento de la potencia y los límites más estrictos de NOx requieren formulaciones con propiedades elevadas de detergente, antidesgaste y control de hollín. El grupo motopropulsor QSK95 de 4.400 hp de Cummins especifica sintéticos de bajo contenido en SAPS, lo que ilustra la demanda de los OEM de aceites premium que protegen los cojinetes del turbocompresor y controlan el pulido del cilindro.
Los fluidos hidráulicos y los aceites de transmisión registran la CAGR más rápida del 2,91% hasta 2031 a medida que aumenta la complejidad de los equipos. Las perforadoras de control remoto y los camiones de tracción eléctrica utilizan sistemas hidráulicos y de engranajes de alta precisión que necesitan fluidos con mejoradores de viscosidad estables al cizallamiento, tolerancia al agua e inhibidores de corrosión del cobre. Las grasas para sistemas centralizados aumentan junto con el acarreo autónomo, con los complejos de sulfonato de calcio preferidos por su resistencia al lavado con agua. Los aceites bio-hidráulicos ganan cuota en zonas medioambientalmente sensibles donde aumentan las penalizaciones por derrames.
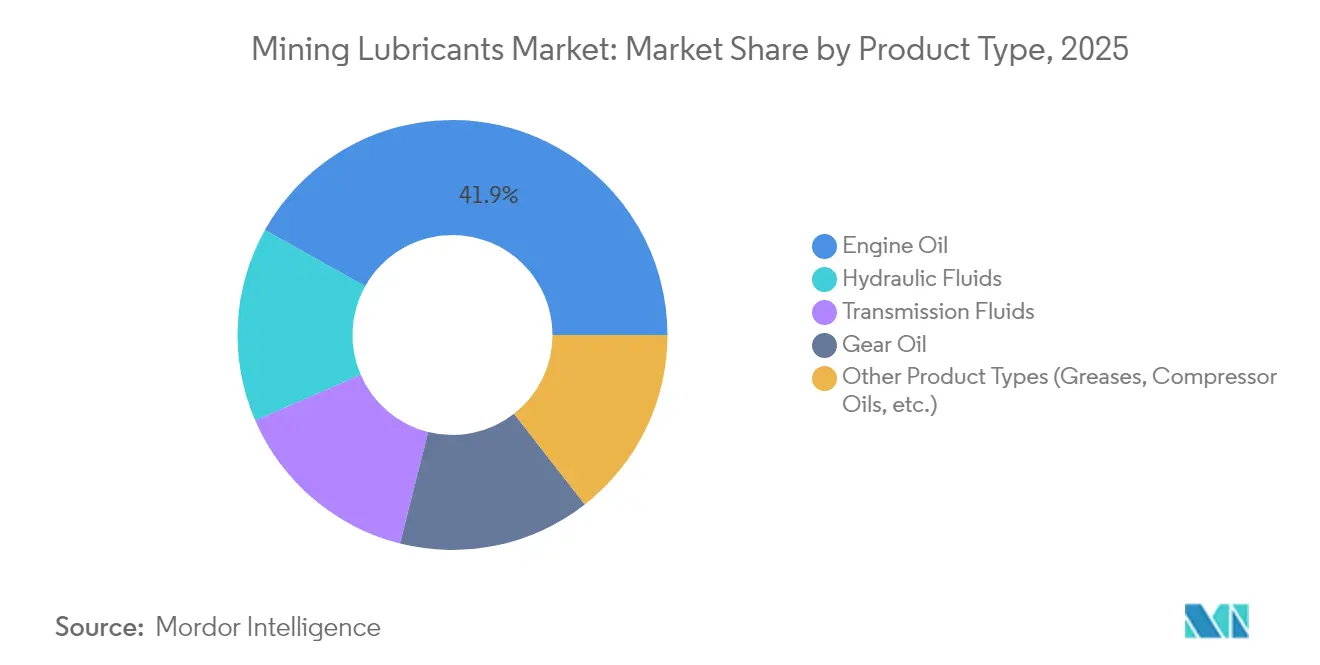
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercado de Lubricantes para Minería en Asia-Pacífico
La participación del 39,28% de Asia-Pacífico en el mercado de lubricantes para minería en 2025 refleja la enorme producción mineral de Australia, Indonesia e India. La inversión continua mantiene el flujo de exportaciones de mineral de hierro y carbón desde Pilbara y Kalimantan, sosteniendo la demanda a pesar de la desaceleración inmobiliaria de China. El Banco de la Reserva de Australia señaló una duplicación de los gastos de capital en minería que sustenta los volúmenes de lubricantes. La planta de grasas de Shell en Tailandia triplicó su capacidad hasta 15.000 t/año, convirtiéndose en la mayor del Sudeste Asiático y consolidando el suministro regional. La expansión de 20.000 b/d de aceite base de ExxonMobil en Singapur suministra grados EHC avanzados y refuerza la seguridad de materias primas. Si bien la demanda de importaciones de China se modera, el crecimiento urbano de India contribuye a compensarla, anclando una CAGR del 3,68% hasta 2031.
Mercado de Lubricantes para Minería en América del Norte
América del Norte sigue siendo tecnológicamente avanzada, con flotas autónomas en las arenas petrolíferas canadienses y minas de cobre estadounidenses que impulsan la adopción de lubricación vinculada al IoT. La empresa conjunta de Shell-Whitmore ofrece soluciones de confiabilidad llave en mano que abarcan grasas, aceites y hardware de suministro automatizado, mejorando el tiempo de actividad operacional para los operadores mineros. La producción récord de 1,9 millones de b/d en arenas petrolíferas en 2024 y los aumentos de capacidad de las plantas de mejoramiento se traducen en una demanda estable de lubricantes en operaciones de frío extremo. El escrutinio ambiental fomenta el uso de fluidos biodegradables en regiones adyacentes a cursos de agua, impulsando la adopción de aceites sintéticos y bioaceites en nichos específicos.
Mercado de Lubricantes para Minería en Europa
La menor huella minera de Europa limita los volúmenes, pero lidera en cumplimiento ambiental, impulsando la adopción temprana de lubricantes certificados con la Etiqueta Ecológica de la UE. El proyecto de aceite base de Shell en Alemania cubrirá el 40% de la demanda nacional y el 9% de los requisitos de la UE, aliviando la escasez de suministro del Grupo III y reduciendo las emisiones. Las minas escandinavas e ibéricas incorporan monitoreo avanzado de condiciones que extiende los intervalos de drenaje, subrayando el cambio de litros vendidos a tiempo de actividad garantizado. El enfoque de la región en la circularidad y la reducción de carbono posiciona a los sintéticos de alto rendimiento y los bioaceites para el crecimiento, a pesar de la producción minera general estancada.


Panorama regulatorio
Las formulaciones y el manejo de lubricantes para minería están cada vez más determinados por la regulación de sustancias químicas y las etiquetas de desempeño ambiental, particularmente donde los riesgos de derrames y escorrentía son elevados. En la Unión Europea, REACH (CE N.º 1907/2006) impulsa el registro de sustancias y la divulgación de SVHC, mientras que los criterios de la Ecoetiqueta de la UE para lubricantes (con el manual de usuario de la Comisión Europea actualizado en julio de 2024) ofrece una vía de alineación con procesos de adquisición y permisos para productos biodegradables y de baja toxicidad utilizados cerca de cursos de agua y hábitats sensibles.
Los reguladores y organismos de normalización también están intensificando el escrutinio sobre químicas de aditivos específicas y restricciones de partículas que pueden afectar hidráulicos de grado minero, grasas y aplicaciones de pérdida total. El informe de la OCDE de junio de 2025 sobre PFAS y alternativas en aceites hidráulicos y lubricantes refleja un enfoque cada vez más intenso en la gestión de riesgos relacionados con PFAS y las discusiones de sustitución, complementado por los flujos de trabajo de ECHA en el marco de REACH. A nivel de proveedores, la documentación de cumplimiento actualizada se ha vuelto más visible en el mercado, por ejemplo la declaración de cumplimiento REACH de CONDAT de febrero de 2026, que respalda la debida diligencia de los clientes y los requisitos de licitación en sitios regulados.
Análisis de la cadena de valor
La cadena de valor de los lubricantes para minería comienza con la producción de aceite base (principalmente Grupo I/II/III) y el suministro de aditivos (detergentes, dispersantes, antidesgaste, EP, mejoradores de VI), seguido de mezclado, control de calidad, envasado y distribución a las minas a través de contratos de suministro directo, distribuidores y modelos de servicio en sitio. Dado que los lubricantes terminados típicamente contienen entre aproximadamente el 75% y el 98% de aceite base, la disponibilidad y el precio del aceite base repercuten rápidamente en los costos de los lubricantes para minería y en las decisiones de abastecimiento, especialmente para los sintéticos premium que dependen de materias primas del Grupo III y PAO.
Dos cuellos de botella recurrentes aparecen en los patrones de adquisición: corredores de suministro de aceite base concentrados y una cobertura de distribución de aditivos desigual entre regiones. ILMA advirtió sobre una crisis de suministro de aceite base en mayo de 2026, y los informes de la industria vincularon la interrupción del estrecho de Ormuz del 28 de febrero de 2026 con una menor disponibilidad de aceites base Grupo III de origen en el Golfo Pérsico en los mercados importadores. El suministro de aditivos y especialidades también se está reforzando mediante nuevas alianzas de distribución, como la asociación exclusiva de distribución en Norteamérica de ProFluids de mayo de 2025 con Yasho Industries para aditivos de grasas y lubricantes, y el acuerdo de distribución de Kangtai de junio de 2025 con Redox en toda Australia y Nueva Zelanda, que mejora el acceso local a paquetes de aditivos para motores, engranajes, transmisiones e industriales utilizados en formulaciones de grado minero.
Panorama Competitivo
El Mercado de Lubricantes para Minería presenta una fragmentación moderada. Shell, BP (Castrol), ExxonMobil, TotalEnergies y Chevron aprovechan la integración vertical desde el refinado de bases hasta la mezcla de lubricantes terminados y los servicios técnicos in situ. La empresa Shell-Whitmore amplía la cobertura ferroviaria y de acarreo con conocimientos combinados en grasas y alcance de distribución. La revisión de BP de su unidad Castrol señala una reconfiguración de la cartera hacia fluidos para movilidad eléctrica y lubricantes industriales de alto margen. TotalEnergies expande su gama pesada Quartz con variantes biodegradables dirigidas a minas de la UE.
La tecnología es el principal campo de batalla: las plataformas de monitoreo de condiciones habilitadas para IoT, el análisis de aceite basado en la nube y las formulaciones biodegradables crean diferenciación. Los proveedores agrupan el suministro de lubricantes con análisis de vibración, formación y gestión de inventarios, trasladando los contratos de compras de productos básicos a garantías de rendimiento. La seguridad de la base da forma al liderazgo en costes; la expansión de ExxonMobil en Singapur y el proyecto alemán de Shell aíslan ambos las operaciones de la escasez del Grupo II/III, estabilizando los márgenes y apoyando el lanzamiento de productos premium. Los nuevos participantes centrados en aceites bio-based se abren paso en nichos especializados, pero enfrentan barreras de escala en la distribución global.
Líderes de la Industria de Lubricantes para Minería
-
ExxonMobil Corporation
-
BP p.l.c.
-
Chevron Corporation
-
Shell plc
-
TotalEnergies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lubricantes para Minería
- BP p.l.c.
- Chevron Corporation
- China Petrochemical Corporation (Sinopec)
- Engen Petroleum (PTY) LTD
- Exxon Mobil Corporation
- Freudenberg
- FUCHS
- Gulf Oil International
- Idemitsu Kosan Co.,Ltd.
- LUKOIL
- Petro-Canada Lubricants Inc.
- PetroChina Company Limited
- Quaker Houghton
- Shell plc
- Suncor Energy Inc.
- TotalEnergies
- Valvoline

Oportunidades de mercado y perspectivas futuras
Las oportunidades se centran en lubricantes con desempeño comprobado y listos para cumplimiento normativo, así como en modelos de servicio que reducen el tiempo de inactividad mientras cumplen requisitos de documentación ambiental y química más estrictos. A medida que las minas amplían los sistemas de lubricación autónomos y centralizados, incluso en el Pilbara de Australia, los proveedores que combinan lubricantes con análisis de aceite, reabastecimiento habilitado por sensores y programas de confiabilidad pueden diferenciarse más allá del precio por litro. El cambio de cambios basados en el tiempo a la lubricación basada en condiciones, respaldado por el monitoreo en línea y marcos de gestión como ICML 55.1, también crea espacio para aceites de motor premium, fluidos hidráulicos estables al corte y grasas resistentes al agua especificadas en función de objetivos medibles de limpieza y desgaste, como los códigos de limpieza ISO 4406 utilizados para hidráulicos y sistemas de engranajes de alta velocidad.
Una segunda oportunidad es el avance acelerado hacia lubricantes biodegradables y ambientalmente aceptables para operaciones cercanas a entornos hídricos y de suelo sensibles, donde la gestión del riesgo de derrames y las condiciones de los permisos determinan la selección de productos. Los criterios de la Ecoetiqueta de la UE para lubricantes y la mayor atención a la química de PFAS, destacada por la OCDE en 2025 y respaldada por procesos relacionados con ECHA bajo REACH, están impulsando a minas y proveedores hacia vías de sustitución documentadas y declaraciones SVHC más claras. La actividad real del mercado que respalda este cambio incluye el enfoque de la industria en grasas conformes con EAL y sistemas espesantes de origen biológico, junto con proveedores que publican declaraciones de cumplimiento actualizadas, como la comunicación REACH de CONDAT de febrero de 2026, que ayuda a los equipos de adquisiciones a validar la química y la adecuación regulatoria en operaciones mineras multisitio.
Recent Industry Developments in Mercado de Lubricantes para Minería
- Marzo de 2026: CITGO Petroleum Corporation lanzó la grasa Mystik JT-6 Heavy Duty SynBlend 460 Moly Plus #2 para aplicaciones de servicio severo, posicionando el producto para equipos de minería y construcción donde la carga de choque y la protección contra el desgaste son fundamentales. El lanzamiento amplía la oferta de proveedores en grasas de alta carga utilizadas en pasadores, bujes y puntos de lubricación centralizada, respaldando programas de mantenimiento centrados en la disponibilidad operativa.
- Julio de 2025: Shell Lubricants completó la adquisición de una participación accionaria del 100% en Raj Petro Specialities Pvt. Ltd. de Brenntag Group. El acuerdo amplió la presencia de productos y manufactura de Shell en lubricantes especializados y mejora su capacidad para atender a usuarios industriales finales, incluidos clientes mineros que buscan formulaciones a medida y fiabilidad de suministro local.
- Marzo de 2024: ExxonMobil continuó avanzando en su programa de inversión de aproximadamente 900 crore de INR (110 millones de USD) para establecer una planta de fabricación de lubricantes en el Área Industrial de Isambe en Raigad, bajo la Corporación de Desarrollo Industrial de Maharashtra. El proyecto refuerza la capacidad regional de mezcla y suministro de lubricantes terminados, respaldando tiempos de entrega más cortos y una mejor cobertura de servicio para los centros de demanda industrial que incluyen la minería.


Mercado de Lubricantes para Minería Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de lubricantes para minería abarca los lubricantes utilizados para reducir el desgaste, el calor y la fricción en equipos mineros durante actividades de extracción, transporte, trituración y procesamiento, en operaciones de superficie y subterráneas.
Exclusiones de alcance: Esta cuantificación excluye combustibles, refrigerantes, componentes de sistemas hidráulicos y lubricantes industriales generales utilizados fuera de los sitios mineros.
Descripción general de la segmentación
- Por Base
- Aceite Mineral
- Otras Bases (Aceites Sintéticos, Bio-based, etc.)
- Por Tipo de Producto
- Aceite de Motor
- Aceite de Engranajes
- Fluidos Hidráulicos
- Fluidos de Transmisión
- Otros Tipos de Producto (Grasas, Aceites para Compresor, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la elaboración de un mapa de demanda vinculado a la actividad minera, el uso de equipos y los patrones de consumo de lubricantes por región. Se utilizaron fuentes públicas para establecer las cifras y definiciones básicas, incluidas las estadísticas de producción mineral del USGS, las series de diésel y energía industrial de la Administración de Información Energética, los ministerios nacionales de minería y los servicios geológicos, y los portales de datos de comercio aduanero para aceites base y aditivos.
Para ajustar los supuestos, revisamos informes anuales de empresas y presentaciones a inversionistas en busca de exposición a productos lubricantes e industriales, junto con publicaciones de asociaciones mineras y actualizaciones de reguladores de seguridad y medio ambiente que afectan las especificaciones de lubricantes y las normas de eliminación. Las bases de datos de patentes se consultaron de manera selectiva para rastrear los cambios hacia formulaciones sintéticas y biodegradables en ciclos de trabajo severos. Se utilizó una suscripción de pago para datos financieros y noticias de empresas para verificar cambios en la huella operativa y señales de grandes expansiones mineras. Estas fuentes son solo ilustrativas, y se utilizaron muchas otras referencias para recopilar, verificar y aclarar los datos.
Entrevistas primarias y encuestas
Se llevaron a cabo conversaciones primarias con proveedores de lubricantes, participantes de aceite base y aditivos, distribuidores y equipos de mantenimiento responsables de la disponibilidad operativa de equipos en los sitios mineros. Utilizamos estos aportes para confirmar los intervalos de cambio, la mezcla de productos habitual (motor, engranajes, hidráulico y grasas) y cómo varía el consumo con la utilización de la flota, el rendimiento del mineral procesado y el clima. Dado que el trabajo es global, la retroalimentación se equilibró entre APAC, EMEA y las Américas para captar las prácticas operativas y las necesidades de cumplimiento regionales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos ejecutivos: 14% | APAC: 41% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 40% | EMEA: 34% |
| Actores más pequeños: 14% | Gerentes: 46% | Américas: 25% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento se construyó utilizando un enfoque descendente en el que los indicadores de actividad minera se tradujeron en un conjunto de demanda de lubricantes, que luego se filtró a través de tasas de uso realistas. Los insumos clave incluyeron el número de minas activas y las tendencias de producción por minerales principales, la base instalada y la utilización de flotas de equipos pesados, los intervalos de cambio de lubricante y las capacidades promedio de cárter, la intensidad de turnos, y el ritmo de adopción de productos sintéticos y biodegradables en ubicaciones sensibles.
Después de formar los totales regionales, utilizamos aproximaciones ascendentes selectivas para mantener el modelo anclado, incluidos precios por litro muestreados por tipo de producto, verificaciones de canal sobre el consumo anual típico por mina grande, y controles de coherencia del lado de los proveedores sobre las cuotas por categoría. Cuando los datos directos eran escasos para países mineros más pequeños, cubrimos las brechas utilizando relaciones proxy con la producción mineral y la intensidad de equipos, seguido de una revisión de expertos para evitar un suavizado excesivo.
Para los pronósticos, se aplicó un análisis de escenarios en torno a los ciclos de inversión minera y las oscilaciones de utilización, guiado luego por el consenso de expertos sobre variables como las perspectivas de precios de metales, la presión regulatoria sobre los biodegradables y las estrategias de mantenimiento que extienden los intervalos de cambio. Esto mantuvo las perspectivas explicables en términos prácticos, sin depender de un único conjunto de datos difícil de obtener.
Validación de datos y ciclo de actualización
Se realizaron verificaciones en múltiples pasos para que los valores finales se mantuvieran coherentes con las señales reales del sector minero. Los resultados se compararon con indicadores independientes como el crecimiento de la producción minera, comentarios sobre envíos de equipos, tendencias de formulación de lubricantes y movimientos comerciales de aceite base y aditivos, según correspondiera.
Si un país o tipo de producto mostraba un pico o caída inusual, revisamos los factores determinantes, verificamos nuevamente los supuestos y volvimos a contactar a algunos encuestados cuando la variación no podía explicarse por estacionalidad o cierres de minas conocidos. Antes de la aprobación final, el modelo y los conocimientos escritos pasaron por una segunda revisión de analista para detectar brechas lógicas e incoherencias de unidades o divisas. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se completa una revisión final antes de la entrega para que los clientes reciban la última visión actualizada.
Tamaño del mercado de lubricantes para minería de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los lubricantes para minería pueden variar ampliamente porque los estudios no siempre miden el mismo alcance, incluso cuando el título suena idéntico. Las diferencias generalmente provienen de la unidad de medida, la combinación de categorías de productos incluidas y la forma en que el precio y la demanda se convierten en un único valor anual.
Las grasas y otros tipos menores de lubricantes se incluyen dentro del alcance de Mordor Intelligence solo cuando se utilizan directamente en el mantenimiento de equipos mineros, lo cual es una razón por la que aparece la diferencia cuando otros editores incorporan el uso de lubricación industrial adyacente. Otros factores comunes de brecha son la tasa asumida de cambio hacia sintéticos, la forma en que se modelan las extensiones de los intervalos de cambio, y si el momento de conversión de divisas y la inflación se aplican de manera coherente entre regiones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,79 mil millones de USD (2026) | |
| Consultora global A | 4,00 mil millones de USD (2024) | Utiliza un modelo de ingresos que parece incluir un gasto más amplio de lubricación de equipos pesados y mezcla el reporte de valor con el de volumen, lo que puede inflar los totales cuando el uso de equipos mineros y no mineros no se separa claramente. |
| Editorial del sector B | 3,15 mil millones de USD (2025) | El año base y los supuestos de precios se establecen en torno a una premiumización más rápida, y la definición de mercado se presenta a un nivel más alto, lo que puede incorporar una combinación de productos más amplia y una progresión de ASP más agresiva. |
La comparación muestra que las mayores diferencias provienen de la alineación de alcance y de cómo se traduce el volumen en valor entre regiones y tipos de lubricantes. Al vincular el modelo a la actividad minera, la utilización de equipos y reglas de consumo prácticas, nuestra estimación se mantiene trazable a insumos que se pueden verificar y actualizar de manera repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Lubricantes para Minería?
El mercado se situó en 1,79 mil millones de litros en 2026 y se proyecta que alcance los 2,01 mil millones de litros en 2031.
¿Qué región lidera el Mercado de Lubricantes para Minería?
Asia-Pacífico lidera con una cuota de mercado del 39,28% y se prevé que crezca a una CAGR del 3,68% hasta 2031.
¿Qué segmento de base está creciendo más rápidamente?
Los aceites sintéticos se expanden a una CAGR del 3,03% a medida que los equipos de alta potencia y autónomos demandan fluidos de larga duración y alto rendimiento.
¿Por qué se están alargando los intervalos de drenaje en las aplicaciones mineras?
Los sistemas de monitoreo de condiciones en tiempo real y de mantenimiento predictivo proporcionan datos precisos sobre el estado del aceite, lo que permite ampliar de forma segura los intervalos de drenaje y reducir el desperdicio de lubricantes.


 Sus datos están seguros y nunca se venden ni se comparten.

