
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
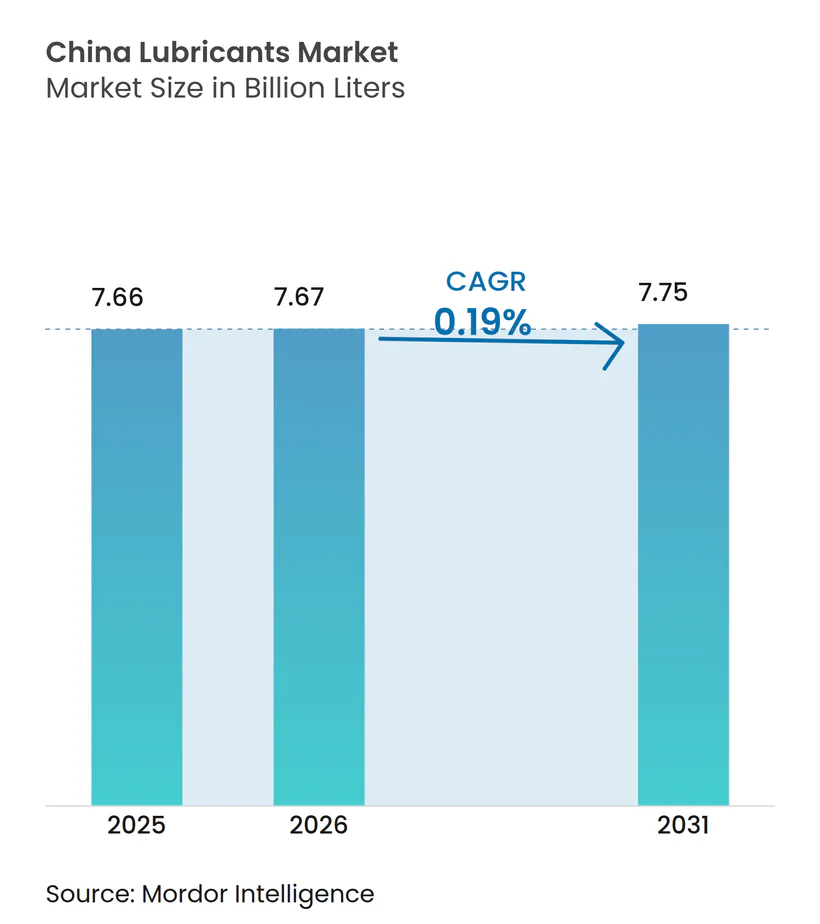
| Tamaño del mercado en el año base (2025) | 7.66 Mil millones de litros |
| Volumen del Mercado (2026) | 7.67 Mil millones de litros |
| Volumen del Mercado (2031) | 7.75 Mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 0.19 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Asia
- Bangladés
- Brasil
- Bulgaria
- Canadá
- Catar
- Chile
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- Estados Unidos
- Europa
- Filipinas
- Francia
- India
- Indonesia
- Irak
- Italia
- Japón
- Jordania
- Kenia
- Malasia
- Marruecos
- Medio Oriente
- México
- Nigeria
- Noruega
- Pakistán
- Polonia
- Reino Unido
- Rusia
- Singapur
- Sri Lanka
- Sudáfrica
- Sudeste Asiático
- Tailandia
- Vietnam
Análisis del Mercado de Lubricantes de China por Mordor Intelligence
El tamaño del mercado de lubricantes de China fue valorado en 7,66 mil millones de litros en 2025 y se estima que crecerá desde 7,67 mil millones de litros en 2026 hasta alcanzar 7,75 mil millones de litros en 2031, a una CAGR del 0,19% durante el período de previsión (2026-2031). El crecimiento del mercado de lubricantes de China se mantiene plano debido a que la rápida adopción de vehículos eléctricos erosiona los volúmenes de aceite de motor de gasolina, incluso cuando el gasto en infraestructura sostiene la demanda de fluidos industriales y para uso intensivo. La presión competitiva aumenta a medida que los refinadores estatales integran la producción de aceite base corriente arriba con la distribución corriente abajo, mientras que las grandes multinacionales impulsan los sintéticos premium. Las extensiones de garantía de los fabricantes de equipos originales (OEM), los intervalos de drenaje más prolongados y las regulaciones de doble carbono aceleran la penetración de los productos sintéticos. El comercio electrónico amplía el alcance geográfico, pero magnifica los riesgos de falsificación, lo que lleva a los propietarios de marcas a invertir en tecnologías de trazabilidad.
Conclusiones Clave del Informe
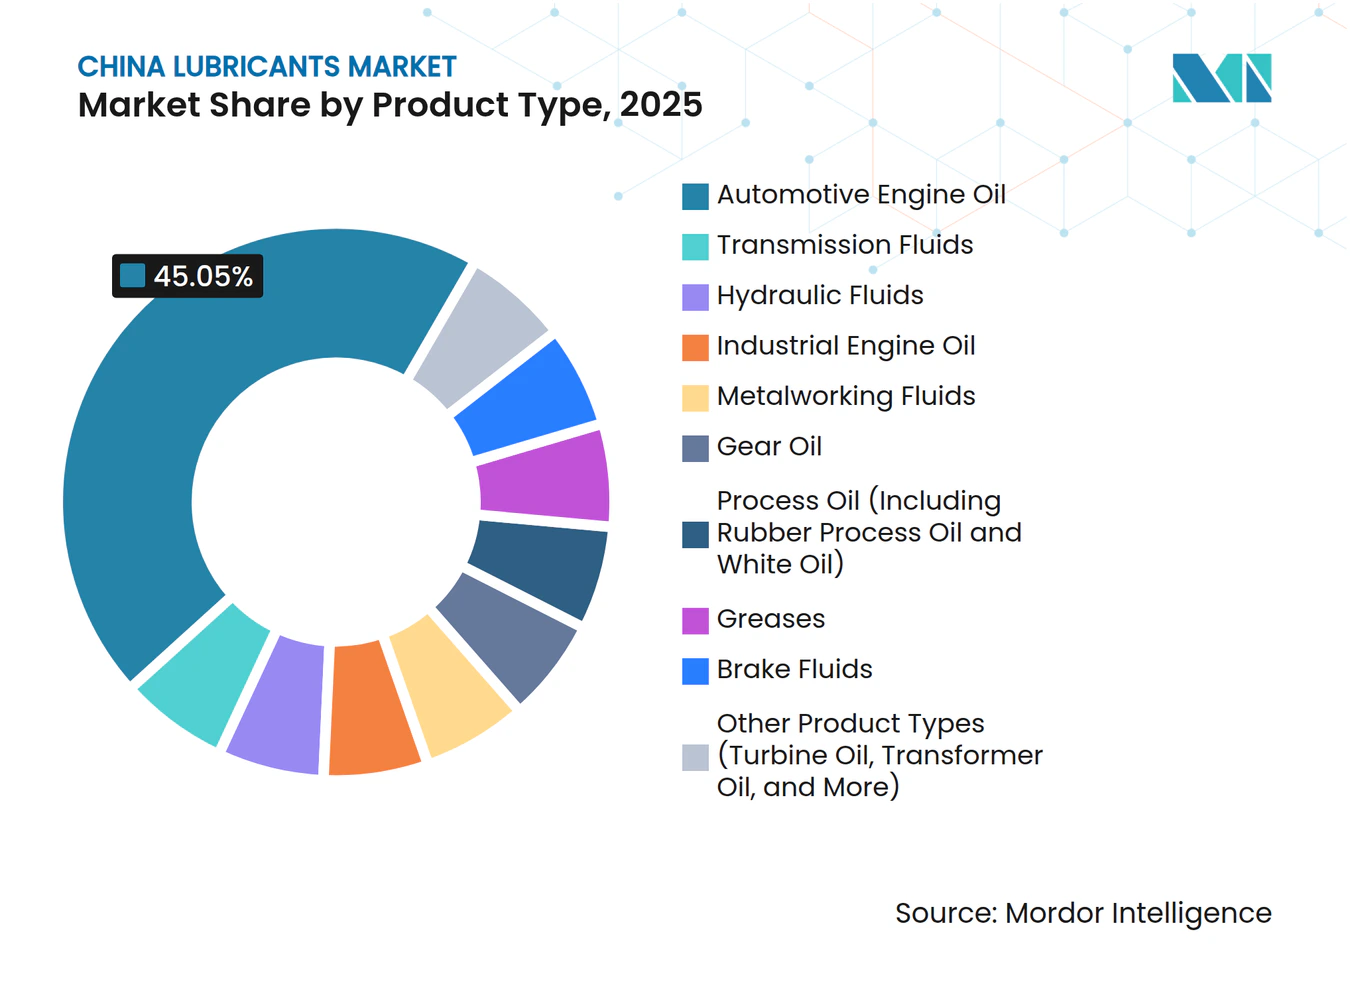
- Por tipo de producto, el Aceite de Motor Automotriz lideró con una cuota de ingresos del 45,05% en 2025, mientras que se prevé que los Fluidos de Transmisión registren una CAGR del 1,03% hasta 2031.
- Por industria de usuario final, el segmento Automotriz mantuvo el 57,90% de la cuota del mercado de lubricantes de China en 2025; se prevé que los Equipos Pesados se expandan a una CAGR del 1,10% hasta 2031.
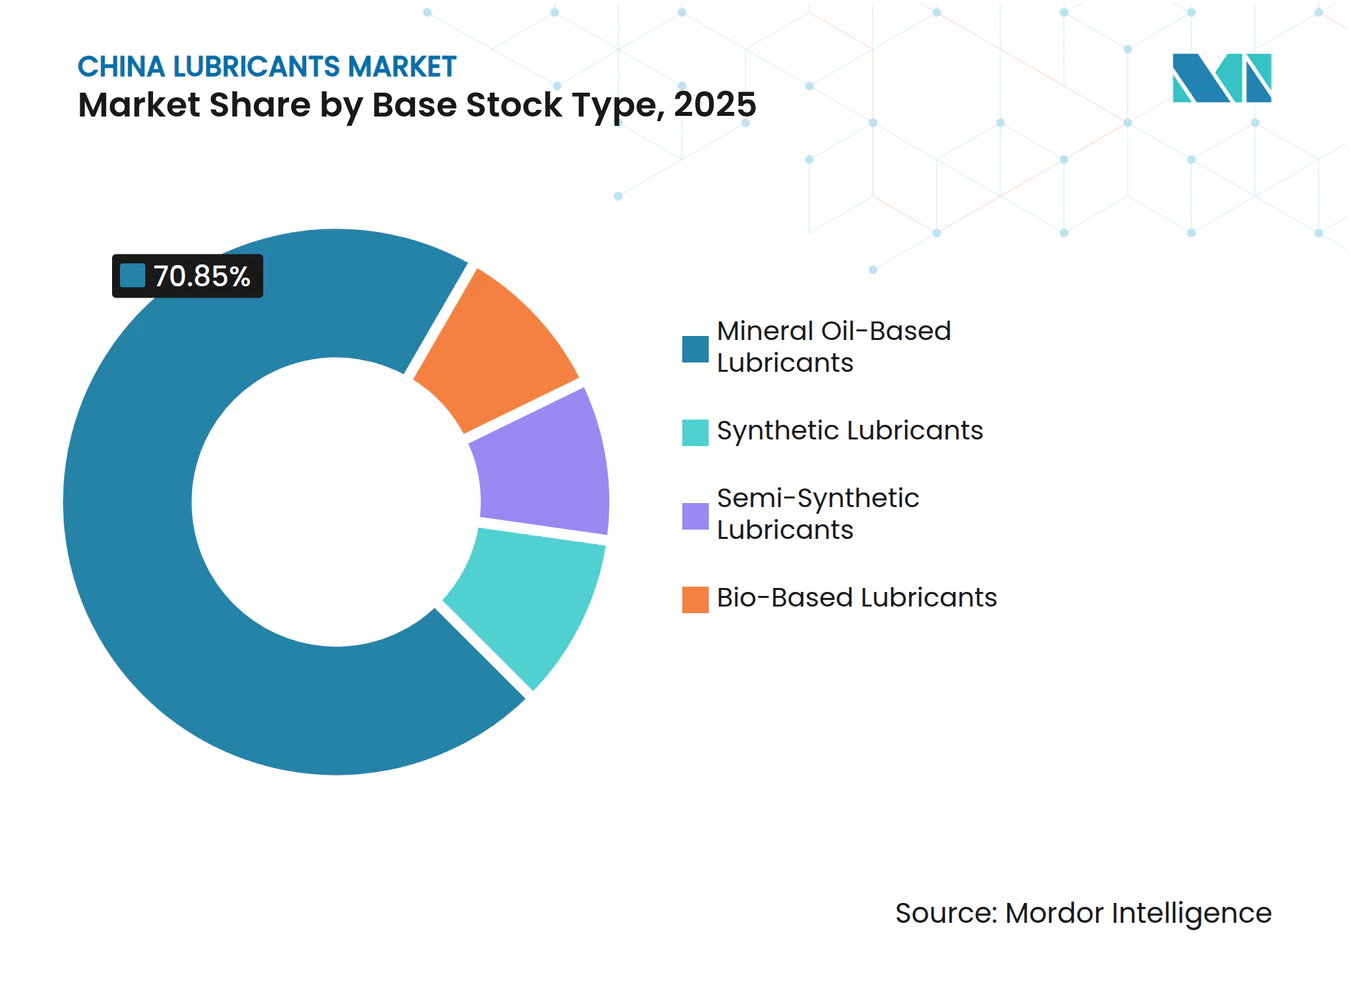
- Por tipo de base stock, los fluidos de Base Mineral representaron el 70,85% del tamaño del mercado de lubricantes de China en 2025, y los Lubricantes Sintéticos avanzan a una CAGR del 1,34% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Lubricantes de China
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Recuperación del parque de camiones diésel en la logística post-COVID | + 0.3% | Nacional, con concentración en corredores industriales | Corto plazo (≤ 2 años) |
| La reactivación de proyectos domésticos de aceite base mejora la estabilidad del suministro | + 0.2% | Nacional, particularmente en el noreste y este de China | Mediano plazo (2-4 años) |
| La extensión de garantías OEM impulsa la demanda de sintéticos premium de drenaje prolongado | + 0.15% | Nacional, con enfoque en el segmento premium en ciudades de Nivel 1 | Mediano plazo (2-4 años) |
| Explosión de canales de comercio electrónico para HDMO y PCMO | + 0.1% | Nacional, con aceleración de la penetración rural | Corto plazo (≤ 2 años) |
| La política acelerada de "doble carbono" impulsa la adopción de biolubricantes | + 0.1% | Nacional, con programas piloto en zonas industriales clave | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Recuperación del Parque de Camiones Diésel Estabiliza la Demanda de Lubricantes Comerciales
Los registros de camiones diésel de servicio pesado aumentaron a principios de 2025 a medida que la actividad logística volvió a la normalidad, sustentando una demanda estable de aceites de motor de alta viscosidad y fluidos de transmisión[1]. Los proyectos de infraestructura incrementaron las importaciones de aceite base desde Singapur en un 15% en febrero de 2025, destacando la correlación positiva entre la actividad de construcción y el consumo de lubricantes. Sin embargo, la adopción de camiones de GNL en el transporte de larga distancia reduce los volúmenes convencionales de lubricantes diésel, dado que los motores de gas requieren formulaciones diferentes e intervalos de servicio más prolongados. La división resultante incentiva a los proveedores a desarrollar fluidos adaptados tanto para motores diésel como para vehículos de combustibles alternativos. Los propietarios de flotas priorizan el costo total de propiedad, favoreciendo los sintéticos que permiten drenajes extendidos y menor tiempo de inactividad.
Reactivación de la Producción Doméstica de Aceite Base Reduce la Dependencia de las Importaciones
Las refinerías propiedad de PetroChina y Sinopec reactivaron sus unidades de aceite base, que habían estado inactivas durante 2020-2022, reduciendo su dependencia de las importaciones provenientes de Singapur y Corea del Sur[2]. La materia prima de crudo doméstico ofrece ventajas en costos y acorta las cadenas de suministro para los mezcladores locales. La utilización promedio de las refinerías cayó al 75% en 2024, lo que paradójicamente mejoró los márgenes de aceite base, ya que la menor competencia por la materia prima alivió la presión sobre los precios. Una mayor estabilidad del suministro permite a los mezcladores chinos reducir los requisitos de capital de trabajo asociados con los inventarios importados. Los menores costos domésticos podrían hacer que los aceites base chinos sean competitivos en el Sudeste Asiático, abriendo nuevas vías de exportación.
Las Extensiones de Garantía OEM Aceleran la Adopción de Lubricantes Sintéticos
Los fabricantes de automóviles han extendido los períodos de garantía a 8-10 años, exigiendo el uso de sintéticos para minimizar los reclamos de garantía. Los aceites premium a base de PAO y éster ahora admiten intervalos de 15.000-20.000 kilómetros, superando significativamente los 5.000-7.500 kilómetros que suelen alcanzar los aceites minerales. Shell avanzó en fluidos electrónicos derivados de GTL para vehículos eléctricos, atendiendo las necesidades térmicas y eléctricas de los nuevos sistemas de propulsión. Los intervalos más prolongados reducen la sensibilidad del consumidor al precio, ayudando a los proveedores a capturar mayores márgenes por litro vendido. Los estándares nacionales GB en ascenso refuerzan esta tendencia al especificar objetivos de rendimiento que solo pueden alcanzarse con formulaciones sintéticas.
La Penetración del Comercio Electrónico Transforma la Distribución al Tiempo que Habilita las Falsificaciones
Las plataformas en línea permiten a las marcas de lubricantes llegar directamente a mecánicos rurales y consumidores que realizan mantenimiento por cuenta propia, reduciendo así los márgenes de los distribuidores. Sin embargo, los productos falsificados proliferan en los canales de mercado en línea, socavando el valor de la marca y comprimiendo los precios auténticos. Los proveedores legítimos implementan trazabilidad mediante códigos QR y sellos a prueba de manipulaciones para proteger a los consumidores. Equilibrar el alcance y el riesgo requiere una gestión sólida de los canales y educación al consumidor. Los reguladores van a la zaga del cambio hacia el comercio minorista digital, creando brechas de cumplimiento que son aprovechadas por sofisticadas redes de falsificación.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La rápida penetración de los vehículos eléctricos de batería (BEV) reduce el mercado de aceite de motor de combustión interna (ICE) | -0.4% | Nacional, con aceleración en ciudades de Nivel 1 y regiones costeras | Mediano plazo (2-4 años) |
| Los intervalos de drenaje OEM más prolongados reducen los volúmenes de reposición de servicio | -0.25% | Nacional, con impacto en segmentos automotrices premium y mercados urbanos | Corto plazo (≤ 2 años) |
| La volatilidad del crudo comprime los márgenes de los mezcladores | -0.15% | Nacional, con impacto particular en los mezcladores independientes | Corto plazo (≤ 2 años) |
| Las falsificaciones persistentes socavan el poder de fijación de precios de las marcas | -0.1% | Nacional, concentrado en canales de comercio electrónico y mercados rurales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Adopción de Vehículos Eléctricos Acelera la Destrucción de la Demanda de Lubricantes para Motores de Combustión Interna
Los vehículos eléctricos de batería superaron el 40% de las ventas de automóviles nuevos a principios de 2025, desplazando el consumo anual de aceite de motor en 4-5 litros por vehículo y reduciendo las proyecciones de demanda de gasolina. El consumo de productos refinados disminuyó un 1,7% en 2024, lo que señala un cambio estructural más que una caída cíclica [SINOLUB.COM]. Las grandes petroleras respondieron convirtiendo las estaciones de servicio en centros de energía mixta con carga para vehículos eléctricos, pero este giro no puede reemplazar el volumen de lubricantes perdido. La reducción en la producción de gasolina también restringe el suministro de aceite base para segmentos no automotrices, influyendo en la dinámica de precios en todo el mercado de lubricantes de China.
Los Intervalos de Drenaje Extendidos Comprimen los Volúmenes del Mercado de Servicios
Las formulaciones sintéticas que permiten intervalos de drenaje de 15.000-20.000 kilómetros reducen la necesidad anual de lubricante por vehículo hasta en un 50%. Los talleres de cambio de aceite rápido que dependen del tráfico frecuente de cambios de aceite enfrentan presión sobre sus ingresos, lo que desencadena una consolidación hacia cadenas más grandes. Los diseños avanzados de motores con tolerancias más estrechas reducen el soplado de aceite y la contaminación, disminuyendo aún más la demanda de recarga. Los proveedores deben trasladar su enfoque desde los grados minerales de alta rotación hacia los sintéticos de menor volumen y mayor margen para equilibrar los ingresos. Las regulaciones de emisiones fomentan el uso de aceites de baja viscosidad, lo que mejora la economía de combustible y refuerza la tendencia de drenaje extendido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Transición de Aceites de Motor a Fluidos Especializados
El aceite de motor automotriz representó el 45,05% de la cuota del mercado de lubricantes de China en 2025, pero enfrenta un declive a medida que aumenta la adopción de vehículos de nueva energía. Se prevé que los Fluidos de Transmisión crezcan a una CAGR del 1,03%, impulsados por la adopción más amplia de cajas de cambios automáticas y fluidos dedicados para ejes electrónicos. Los Fluidos Hidráulicos y las Grasas sirven a la maquinaria de construcción, que se beneficia de los programas de infraestructura. Los Fluidos de Frenos muestran una demanda estable en plataformas de motor de combustión interna y vehículos eléctricos, aunque los intervalos más prolongados limitan el crecimiento del volumen. El Aceite de Engranajes se beneficia de la minería y los equipos pesados que requieren formulaciones de presión extrema.
Los sistemas de propulsión eléctrica de batería requieren fluidos de gestión térmica y dieléctricos, en lugar de aceite de motor, desplazando la combinación de productos hacia sintéticos especiales. El Aceite de Motor Industrial se dirige a la generación de energía y motores marinos donde la electrificación sigue siendo limitada. Los Aceites de Proceso y los Fluidos para Trabajo de Metales se correlacionan con la producción manufacturera, registrando ganancias moderadas a medida que China actualiza su capacidad industrial. Los Aceites de Turbina y de Transformador se benefician de las instalaciones de energía renovable. La evolución de la cartera indica cómo el tamaño del mercado de lubricantes de China se redistribuye desde los aceites de motor de automóviles de pasajeros en declive hacia fluidos industriales de nicho y fluidos para vehículos eléctricos.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final: Los Equipos Pesados se Convierten en el Ancla de Crecimiento
El sector Automotriz representó el 57,90% del tamaño del mercado de lubricantes de China en 2025, pero su volumen se contrae a medida que aumenta la penetración de los vehículos eléctricos. Se proyecta que los Equipos Pesados se expandan a una CAGR del 1,10% hasta 2031, impulsados por las inversiones en infraestructura y la extracción de recursos. La demanda Marina crece de forma sostenida con los proyectos de construcción naval y eólica marina que requieren aceites de cilindro y engranajes. El consumo Aeroespacial se expande con la recuperación de la aviación comercial y las nuevas iniciativas espaciales que necesitan grasas de alta temperatura.
Los usuarios industriales en generación de energía, metalurgia y petróleo y gas mantienen una necesidad estable de lubricantes, protegidos del impacto directo de la electrificación. Los equipos de minería demandan fluidos de presión extrema y contribuyen a una offtake estable de aceite base. Los proyectos de ferrocarril urbano y de alta velocidad aumentan el uso de fluidos hidráulicos en maquinaria de construcción. En conjunto, estas tendencias posicionan a los sectores de equipos pesados e industrial como los principales estabilizadores de volumen para el mercado de lubricantes de China.
Por Tipo de Base Stock: Los Sintéticos Capturan el Valor Premium
Los productos de base mineral aún dominaron con el 70,85% de la cuota del mercado de lubricantes de China en 2025 debido a su eficiencia en costos. Los Lubricantes Sintéticos registran la CAGR más rápida del 1,34%, impulsados por las estrictas especificaciones OEM e incentivos de doble carbono. Los fluidos Semisintéticos ofrecen un equilibrio costo-rendimiento para segmentos sensibles al precio. Los lubricantes biobasados, aunque pequeños, ganan terreno bajo exenciones fiscales extendidas hasta 2027.
Los requisitos de rendimiento como baja volatilidad, alta estabilidad a la oxidación y propiedades dieléctricas apoyan la adopción de materiales sintéticos en aplicaciones de vehículos eléctricos y automatización industrial. Los base stocks de PAO y éster abordan intervalos de drenaje más prolongados, estabilidad a altas temperaturas y eficiencia energética. Los aceites base reciclados respaldados por alivio de impuestos especiales crean un suministro circular doméstico que mejora las credenciales de sostenibilidad. A medida que se extiende la adopción de sintéticos, los volúmenes de aceite mineral disminuirán, pero las aplicaciones diversificadas en equipos pesados e industrias de proceso mantienen la demanda base.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Las provincias orientales, que comprenden Jiangsu, Zhejiang y Guangdong, generan la mayor cuota del mercado de lubricantes de China, impulsadas por la presencia de densos clusters manufactureros que consumen aceites industriales y fluidos para trabajo de metales. Los centros del norte, como Hebei y Shanxi, dependen del acero y la energía, impulsando la demanda de aceites de turbina y engranajes. Las regiones occidentales, incluidas Xinjiang y Mongolia Interior, experimentan tasas de crecimiento más altas debido a que los proyectos de minería e infraestructura utilizan aceites hidráulicos y de motor de servicio pesado.
Las ciudades costeras de Nivel 1 adoptan los vehículos eléctricos de batería más rápido, lo que resulta en una caída en las ventas de aceite de motor de automóviles de pasajeros en Shanghái, Pekín y Shenzhen. Las ciudades más pequeñas del interior y los condados rurales todavía dependen de los vehículos de motor de combustión interna, preservando la demanda de lubricantes automotrices convencionales. Los puertos del sur apoyan los lubricantes marinos a través de las rutas de navegación y los desarrollos de energía eólica marina que requieren aceites de engranajes e hidráulicos. Los corredores logísticos de la Franja y la Ruta desde Yunnan hacia el Sudeste Asiático impulsan el tráfico transfronterizo de camiones, sustentando la demanda de aceites diésel de servicio pesado.
Las variaciones de política regional influyen en la combinación de productos. Las regulaciones ambientales costeras exigen aditivos bajos en azufre y fósforo, favoreciendo las formulaciones sintéticas y biobasadas. Las provincias interiores priorizan el costo y, por lo tanto, mantienen su dominio en el sector del aceite mineral. Las refinerías domésticas de aceite base concentradas en Liaoning y Shandong acortan las líneas de suministro para los mercados del noreste, mientras que las provincias del suroeste dependen de los stocks de Grupo III importados a través de terminales costeras. La penetración del comercio electrónico aumenta más rápido en las ciudades más pequeñas, creando nuevos nodos de distribución para las marcas de lubricantes.
El tamaño del mercado de lubricantes de China muestra diferentes sensibilidades regionales: las regiones costeras experimentan un volumen de aceite de motor en declive pero una demanda creciente de sintéticos especiales, mientras que las regiones del interior sostienen el consumo de aceite mineral a granel. Los mercados en el Delta del Río de las Perlas pivotan hacia fluidos térmicos para vehículos eléctricos, mientras que las bases petroquímicas de la Bahía de Bohai amplían las capacidades de Grupo II y Grupo III. Las zonas económicas emergentes a lo largo del Río Yangtsé promueven iniciativas de manufactura verde que incentivan los lubricantes bajos en carbono. Este mosaico subraya la necesidad de estrategias regionalmente adaptadas por parte de los proveedores.
Panorama regulatorio
El mercado de lubricantes de China opera dentro de un marco de cumplimiento cada vez más orientado a normas y enfocado en la seguridad, en el que la Administración Estatal para la Regulación del Mercado (SAMR) y su sistema de estandarización (SAC) desempeñan un papel central. Un punto de inflexión clave para el aceite de motor es la implementación, el 1 de julio de 2026, de las normas nacionales actualizadas GB 11121-2025 (aceites para motores de gasolina) y GB 11122-2025 (aceites para motores diésel). Estas reemplazan las versiones de 2006 y endurecen los requisitos de rendimiento y formulación en los grados de gama masiva y premium.
Los requisitos de gestión química también están cobrando mayor relevancia para las cadenas de suministro de lubricantes y aditivos. La Ley de la República Popular China sobre la Seguridad de las Sustancias Químicas Peligrosas entró en vigor el 1 de mayo de 2026, elevando la seguridad de las sustancias químicas peligrosas de normas administrativas a ley nacional, con supervisión multidepartamental y un mayor énfasis en la gestión de seguridad de ciclo completo para la mezcla, el almacenamiento, el transporte y la distribución. Paralelamente, el Ministerio de Ecología y Medio Ambiente emitió medidas reforzadas de supervisión de cadena completa para sustancias controladas, vigentes desde el 1 de marzo de 2026, lo que eleva las expectativas de cumplimiento en torno a determinadas químicas de aditivos y controles de inventario utilizados en las formulaciones de lubricantes.
Análisis de la cadena de valor
La cadena de valor de los lubricantes en China comienza con el suministro de aceite base y materia prima aguas arriba, procedente de refinadores estatales integrados, en la que PetroChina y Sinopec operan tanto como productores de aceite base como principales distribuidores aguas abajo a través de redes nacionales. El valor intermedio se genera mediante mezcladores y proveedores de aditivos a través de la formulación, las pruebas, el envasado y el aseguramiento de la calidad, cada vez más vinculados a las normas nacionales GB para aceites de motor y a las especificaciones de los OEM que favorecen los fluidos sintéticos y especiales.
Aguas abajo, la distribución abarca el comercio minorista en estaciones de servicio, las ventas directas industriales, los talleres, las cuentas de flotas y los canales de comercio electrónico, que amplían el alcance a la vez que incrementan las exigencias de trazabilidad y lucha contra la falsificación. Las asociaciones recientes apuntan a una integración más estrecha entre proveedores de aditivos, proveedores de aceite base y ecosistemas de OEM o servicios: Infineum y Rianlon (enero de 2026) alinearon la fabricación de componentes de aditivos con la red de suministro global de Infineum, mientras que ExxonMobil (China) Investment y BYD (enero de 2026) acordaron codesarrollar lubricantes para motores híbridos enchufables. En cuanto a aceites base, FUCHS Lubricants (China) y Sinopec (marzo de 2025) ampliaron la cooperación en torno a los aceites base del Grupo III y aditivos, y los flujos de exportación se han convertido en un mecanismo de equilibrio, ya que las exportaciones chinas de aceites base y lubricantes alcanzaron un nivel récord en mayo de 2026, respaldadas por una amplia capacidad nacional y disponibilidad de materia prima.
Panorama Competitivo
Concentración del Mercado
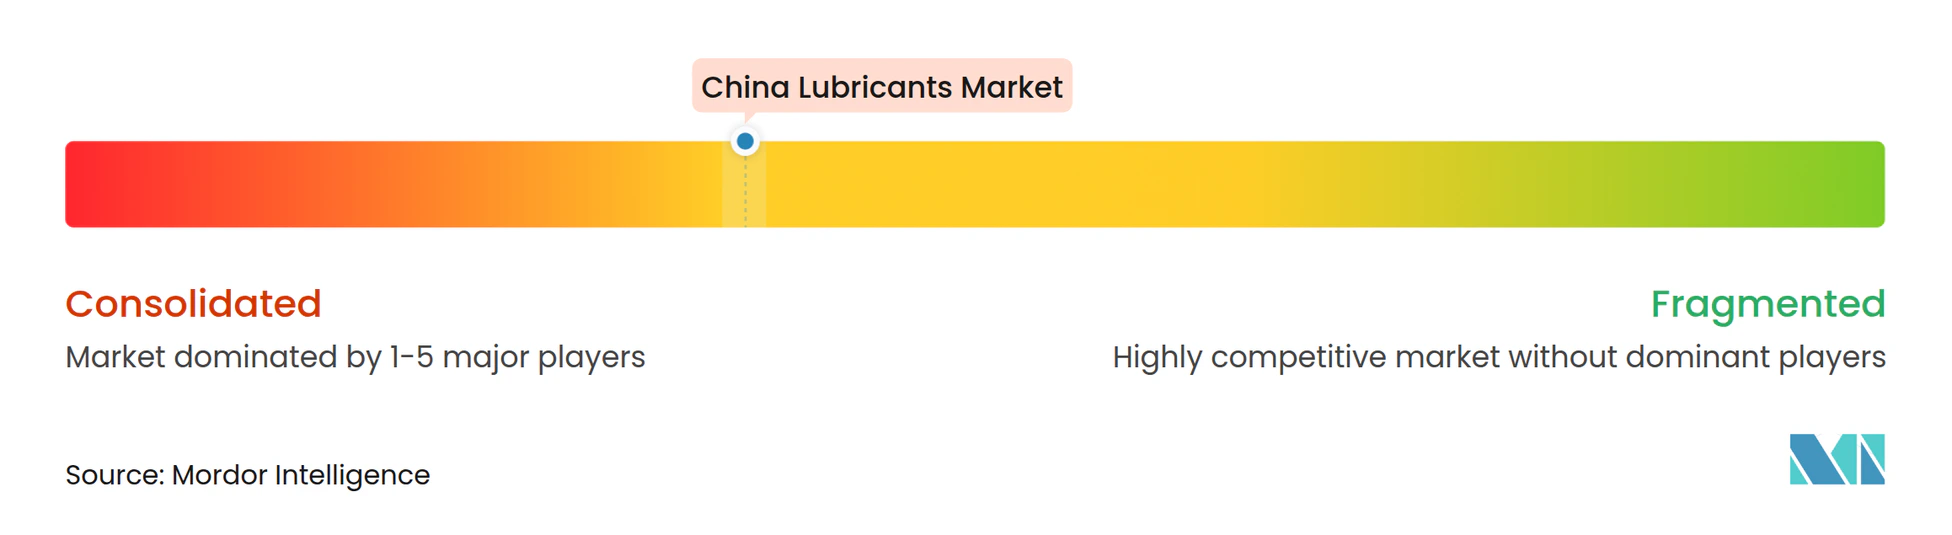
El mercado de lubricantes de China está moderadamente consolidado, con las cinco principales empresas ocupando una cuota de mercado significativa. El mercado de lubricantes de China exhibe una estructura dual, que combina el dominio corriente arriba por parte de los refinadores estatales con la competencia premium corriente abajo por parte de las grandes multinacionales. PetroChina y Sinopec controlan la mayor parte de la producción de aceite base y las redes nacionales de estaciones de combustible, otorgándoles una ventaja significativa en escala y logística. Su modelo integrado respalda una fijación de precios agresiva en los grados de commodities mientras que realiza ventas cruzadas de lubricantes a través de puntos de venta minoristas y contratos de suministro industrial. Las empresas internacionales se diferencian mediante tecnología y fortaleza de marca en fluidos sintéticos y especiales. Las empresas independientes domésticas invierten en investigación y desarrollo para producir lubricantes de alto rendimiento para aplicaciones industriales de nicho. Estas empresas aprovechan el conocimiento local y las operaciones ágiles para asegurar contratos en los sectores de minería y construcción. Los titulares de marcas combaten a los falsificadores incorporando trazabilidad mediante códigos QR y asociándose con los mercados en línea para su aplicación. La mayor supervisión regulatoria sobre emisiones y carbono impulsa a todos los actores a ampliar sus carteras de baja viscosidad y biobasadas, diferenciándose a través de argumentos de sostenibilidad.
Líderes de la Industria de Lubricantes de China
-
PetroChina Company Limited
-
Sinopec (China Petrochemical Corporation)
-
Shell plc
-
ExxonMobil Corporation
-
ZHONGTIAN PETROCHEMICAL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El avance hacia especificaciones de lubricantes específicas para China abre espacio para formulaciones conformes y optimizadas localmente, así como ciclos de renovación de productos más cortos. La implementación el 1 de julio de 2026 de las normas GB 11121-2025 y GB 11122-2025 formaliza umbrales de rendimiento actualizados para los aceites de motor de gasolina y diésel, lo que respalda la demanda de tecnología de aditivos, capacidad de pruebas y una coordinación más estrecha entre proveedores de aditivos y mezcladores locales, en particular para productos de intervalo de cambio prolongado y baja viscosidad vinculados a las necesidades de emisiones China Etapa 6/6B.
Los lubricantes industriales y especiales ofrecen oportunidades más directas de crecimiento y mejora de la combinación de productos junto con la transición automotriz. Las señales de capacidad e inversión apuntan a un ecosistema más amplio de especialidades y aditivos en clústeres manufactureros clave: DuPont inició obras en noviembre de 2025 en una planta de lubricantes especiales MOLYKOTE en Zhangjiagang (Jiangsu), y Kunlun Lubrication puso en marcha en enero de 2026 un proyecto de base de fabricación de aditivos para lubricantes en Suzhou, Anhui (660 millones de CNY). Los esfuerzos de canal y localización también se están convirtiendo en una vía más visible hacia la premiumización, como muestran asociaciones como la de Lubrizol con Zhejiang Kuaizhun Auto Service Network Technology (julio de 2026), que vincula el diseño de formulaciones con las condiciones operativas chinas. Al mismo tiempo, las exportaciones récord de mayo de 2026 muestran a los productores nacionales utilizando los mercados externos como salida de capacidad y como forma de ampliar su base de clientes más allá de China.
Desarrollos recientes del sector
- Junio de 2026: PetroChina Lubricant Company validó el aceite para compresores de aire tipo éter-éster Kunlun KUC22 durante 8.000 horas en compresores centrífugos Ingersoll Rand. La homologación respalda la sustitución de lubricantes de compresores de alta gama importados y refuerza el posicionamiento de PetroChina en la lubricación de equipos industriales y energéticos, donde la fiabilidad y la larga vida útil son decisivas.
- Abril de 2026: Sinopec Lubricant Company reveló un aumento interanual del 24% en las ventas internacionales de lubricantes en el primer trimestre de 2026 y destacó un incremento en las ventas en el extranjero durante el período del "14.º Plan Quinquenal". La actualización subraya el impulso de Sinopec por escalar su huella de exportación y canales en el extranjero, lo que puede reconfigurar la intensidad competitiva para los proveedores que atienden cuentas industriales marítimas y transfronterizas.
- Octubre de 2024: Chevron Oronite anunció una inversión para ampliar las capacidades de producción de aditivos para lubricantes en China. El movimiento respalda formulaciones de mayor rendimiento alineadas con requisitos más estrictos de los OEM y acelera la localización del suministro de aditivos para aceites de motor sintéticos y lubricantes especiales.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los lubricantes consumidos en China para usos automotrices e industriales, medidos como lubricantes terminados suministrados a los puntos de uso final a través de ventas directas y canales de distribución.
Exclusiones del alcance: Se excluyen los aceites de proceso y los productos químicos especiales no lubricantes vendidos para el procesamiento de caucho, plásticos o industria en general, en lugar de para el control de fricción y desgaste.
Descripción General de la Segmentación
- Por Tipo de Producto
- Aceite de Motor Automotriz
- Aceite de Motor Industrial
- Fluidos de Transmisión
- Aceite de Engranajes
- Fluidos de Frenos
- Fluidos Hidráulicos
- Grasas
- Aceite de Proceso (Incluyendo Aceite de Proceso para Caucho y Aceite Blanco)
- Fluidos para Trabajo de Metales
- Aceite de Turbina
- Aceite de Transformador
- Otros Tipos de Productos
- Por Industria de Usuario Final
- Automotriz
- Vehículos de Pasajeros
- Vehículos Comerciales
- Motocicletas
- Marina
- Aeroespacial
- Equipos Pesados
- Construcción
- Minería
- Agricultura
- Industrial
- Generación de Energía
- Metalurgia y Trabajo de Metales
- Textiles
- Petróleo y Gas
- Otras Industrias de Uso Final
- Automotriz
- Por Tipo de Base Stock
- Lubricantes de Base Mineral
- Lubricantes Sintéticos
- Lubricantes Semisintéticos
- Lubricantes Biobasados
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza construyendo el contexto de demanda para China y luego verificándolo con algunas series de datos públicos estables. Se revisaron estadísticas gubernamentales y oficiales, como las de la Oficina Nacional de Estadísticas de China para señales de producción industrial, datos de comercio exterior de Aduanas de China para movimientos de aceites base y aditivos, e indicadores de flota y logística del estilo del Ministerio de Transporte donde estuvieron disponibles en publicaciones públicas.
También se utilizaron fuentes de acceso libre, como la Agencia Internacional de Energía para la dirección macro de combustibles y movilidad, documentos de SAE y API para categorías de rendimiento de aceites de motor que influyen en las tendencias de actualización e intervalos de cambio, y artículos técnicos revisados por pares que describen cambios en la formulación (de mineral a sintético, grados de viscosidad y tasas de tratamiento de aditivos). Los informes anuales de empresas, presentaciones para inversores y cobertura de prensa confiable se utilizaron para contrastar anuncios de capacidad y cambios en los canales. Se consultó selectivamente una suscripción de pago para información de mercado específica de lubricantes con el fin de validar rangos de precios y mapeo de productos clave. Estas fuentes no son exhaustivas, y se utilizaron otros documentos públicos para la recopilación de datos, validación y aclaración de la investigación según fue necesario.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para confirmar lo que los indicadores documentales no pueden mostrar con claridad, especialmente la mezcla de formulaciones, los precios en los canales y el comportamiento real de los intervalos de cambio por uso final. Se mantuvo contacto con un conjunto equilibrado de participantes entre mezcladores, proveedores de aceites base, contactos del ecosistema de aditivos, distribuidores y grandes usuarios finales. Luego se contrastaron los supuestos en los principales cinturones industriales de China y las provincias con mayor actividad de transporte, de modo que los patrones de demanda regional no quedaran promediados.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 16% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 20% | Gerentes: 48% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando una lógica descendente y ascendente, donde la descendente parte del conjunto de actividad de uso final de China y lo convierte en demanda de lubricantes a través de la intensidad de uso. En la práctica, el parque vehicular por tipo, la dirección de la producción industrial, la actividad de construcción y minería, y la división entre carga OEM y carga de servicio se tradujeron en consumo de lubricantes utilizando intervalos de cambio, tamaños de cárter y tasas de reemplazo que fueron validados mediante entrevistas.
Esos totales se corroboraron utilizando aproximaciones ascendentes selectivas, como el precio muestreado por litro por canal, verificaciones de volumen a partir del rendimiento de los distribuidores y consolidaciones de proveedores para algunos grandes grupos de uso final. Donde la información ascendente era incompleta (por ejemplo, distribución provincial más pequeña), se utilizó un relleno de brechas basado en provincias comparables por mezcla de flota y estructura industrial, y luego se verificó el resultado con expertos que observan directamente los patrones de compra.
Para el pronóstico, nos apoyamos en el análisis de escenarios con una vinculación de estilo de regresión simple a las variables que mueven la demanda de manera más consistente en China, incluida la evolución del parque de vehículos de combustión interna, la penetración de vehículos eléctricos, la actividad de carga pesada, la mezcla de producción manufacturera y el ritmo de actualización sintética que cambia el valor por litro. El panorama final se ajustó solo cuando los insumos primarios mostraron un cambio direccional consistente, como intervalos de cambio más largos o un movimiento más rápido hacia categorías de mayor rendimiento.
Ciclo de Validación de Datos y Actualización
Los resultados se verificaron a través de múltiples capas para detectar saltos inusuales de manera temprana y mantener los supuestos rastreables a señales observables. Se comparó la demanda modelada con indicadores independientes, como señales de consumo aparente, dirección del comercio y la producción para insumos clave, y el movimiento de participación esperado entre usos automotrices e industriales, y luego se investigó cualquier variación más allá de una banda razonable.
Antes de la aprobación final, el trabajo pasa por etapas de revisión analítica que incluyen verificaciones de fórmulas, controles de coherencia interanual y activadores de recontacto cuando una variable importante se mueve, como un cambio repentino en el precio del aceite base o un cambio de especificación impulsado por regulación. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Lubricantes de China de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para los lubricantes de China pueden parecer muy dispares porque algunas se construyen en litros, otras en valor, y el puente entre ambas depende en gran medida de la mezcla de productos asumida y la trayectoria de precios. Las diferencias también aparecen cuando los analistas eligen diferentes años base, utilizan diferentes momentos de conversión de divisas, o tratan la carga OEM y la demanda de posventa con diferentes niveles de detalle.
Los aceites de proceso y los fluidos industriales adyacentes son comúnmente agrupados dentro de los lubricantes por algunos editores, pero quedan fuera del alcance de Mordor Intelligence. Esto mantiene la estimación de 2025 en línea con un volumen de lubricantes terminados de 7,66 mil millones de litros y evita inflar los totales con casos de uso no lubricantes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,66 mil millones de litros (2025) | |
| Trade Journal A | 105,10 mil millones de USD (2024) | Reportado como valor de mercado en moneda local, lo que puede incorporar una mezcla de productos diferente, supuestos de precios minoristas distintos y un año diferente, por lo que no es directamente comparable con una línea base basada en volumen sin un puente claro de litros a valor. |
| Industry Publisher B | 65,80 mil millones de USD (2025) | Estimación de valor con supuestos de crecimiento plurianuales que dependen de la escalada de precios y la cobertura de categorías, y no muestra las verificaciones intermedias que reconcilian el consumo aparente con la intensidad de uso final. |
La tabla destaca principalmente una discrepancia de unidades, ya que la línea base está anclada en el consumo físico y las otras dos cifras se expresan como valor. Al mantener el alcance ajustado y forzar al modelo a reconciliar la actividad de uso final, los intervalos de cambio y la lógica de precios en los canales, podemos explicar el total del mercado en pasos que un cliente puede repetir y someter a pruebas de estrés.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen actual del mercado de lubricantes de China?
El tamaño del mercado de lubricantes de China alcanzó 7,67 mil millones de litros en 2026 y se proyecta que alcance 7,75 mil millones de litros en 2031.
¿A qué velocidad se espera que crezca el mercado?
El mercado registra una CAGR muy baja del 0,19% de 2026 a 2031, ya que la adopción de vehículos eléctricos compensa las ganancias industriales.
¿Qué categoría de producto crecerá más rápido?
Se prevé que los Fluidos de Transmisión aumenten a una CAGR del 1,03%, respaldados por las transmisiones automáticas y los requisitos de ejes electrónicos.
¿Qué industria de usuario final muestra el mayor potencial de crecimiento?
Los Equipos Pesados son el segmento de usuario final de más rápido crecimiento con una CAGR del 1,10% impulsada por la inversión en infraestructura y la minería.
¿Qué impulsa el cambio hacia los lubricantes sintéticos?
Las garantías OEM más prolongadas, las regulaciones de doble carbono y las necesidades de rendimiento impulsan los lubricantes sintéticos a una CAGR del 1,34% hasta 2031.
¿Cómo afecta la adopción de vehículos eléctricos a la demanda de lubricantes?
Cada vehículo eléctrico de batería elimina 4-5 litros de necesidad anual de aceite de motor, lo que lleva a una disminución de los volúmenes de lubricantes automotrices a pesar de las nuevas oportunidades de fluidos especiales.