
Tamaño y Participación del Mercado de Soluciones de Energía Militar
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.99 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.24 % |
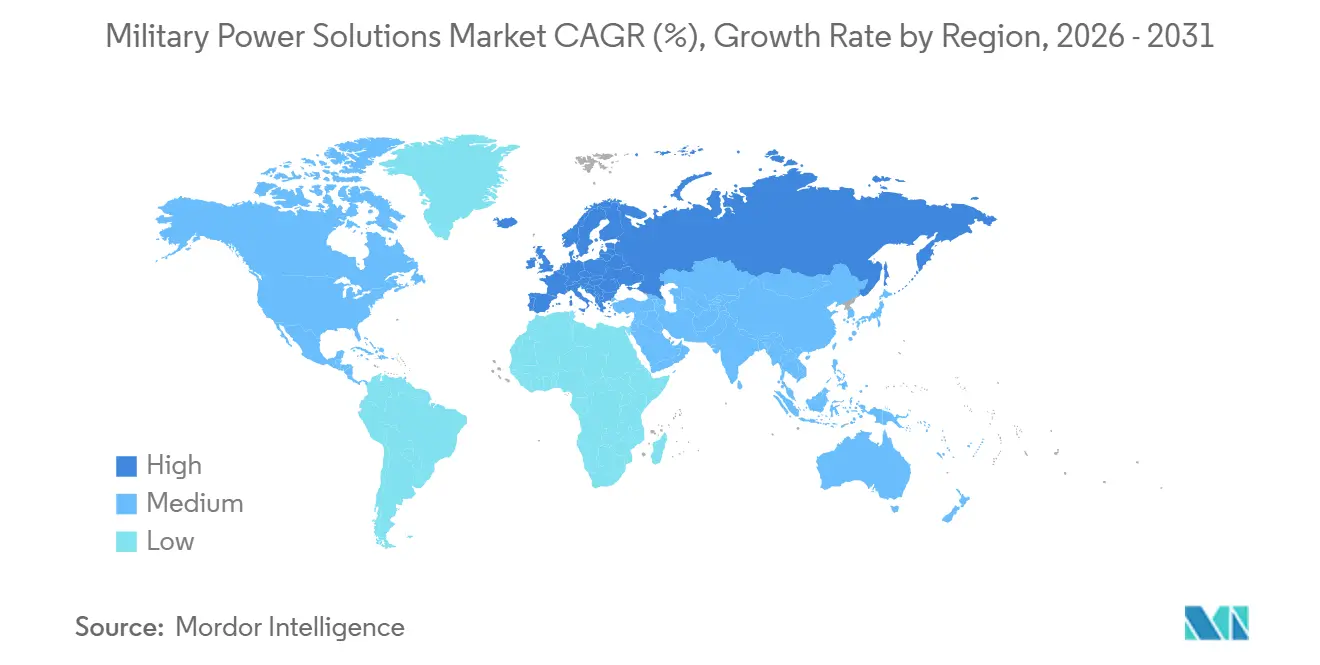
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
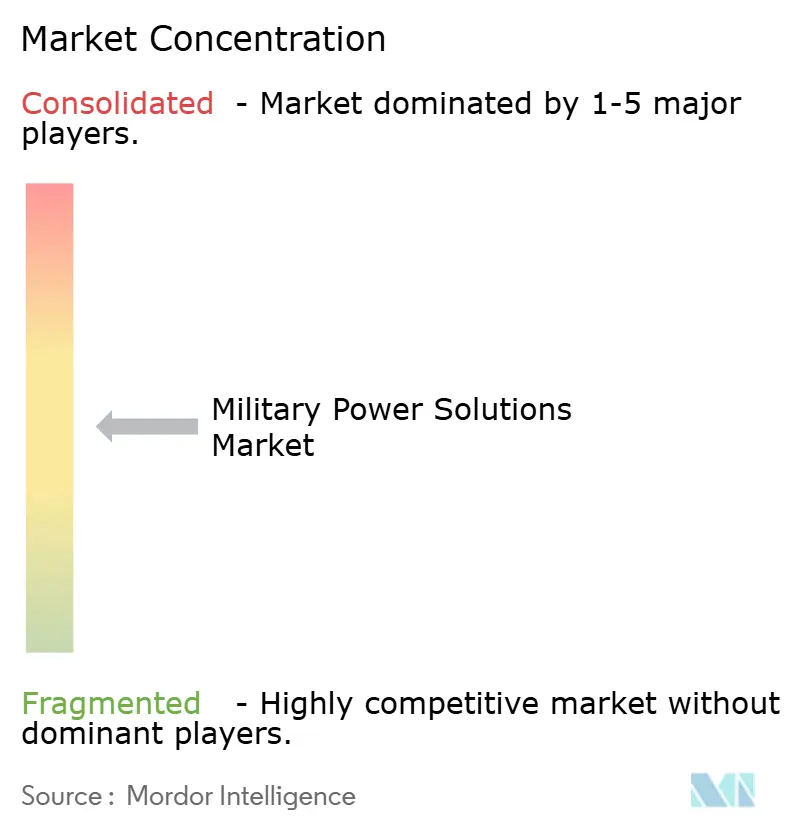
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Soluciones de Energía Militar por Mordor Intelligence
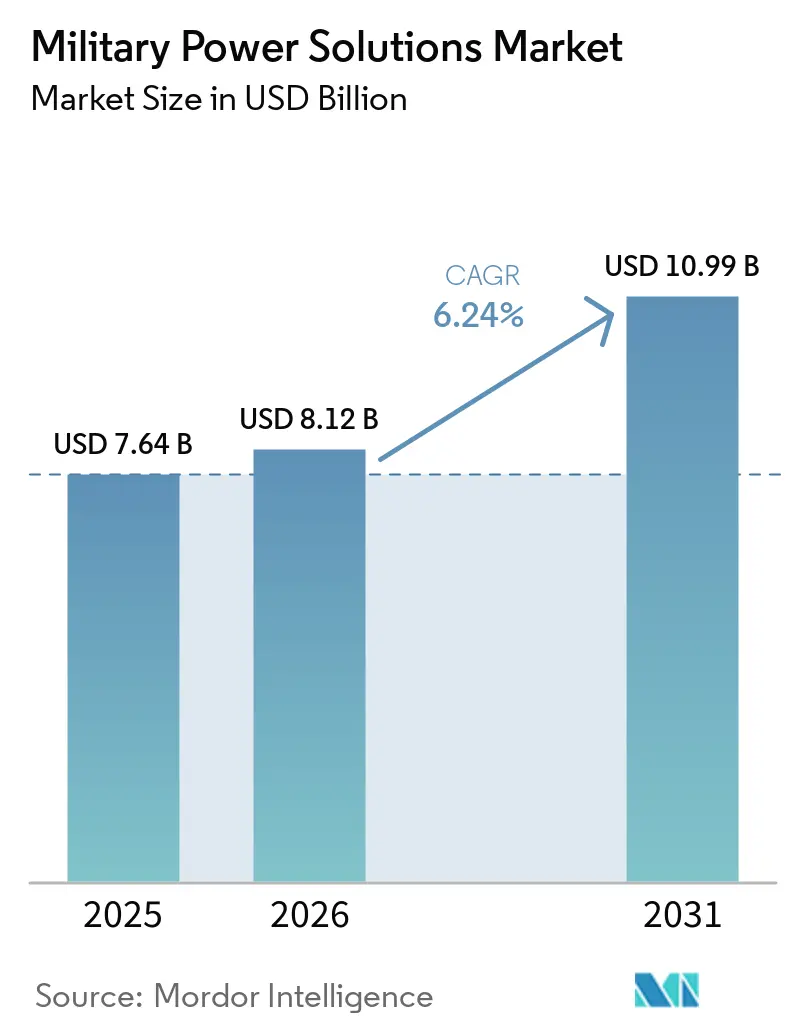
El tamaño del mercado de soluciones de energía militar fue valorado en 7,64 mil millones de USD en 2025 y se prevé que crezca desde 8,12 mil millones de USD en 2026 hasta 10,99 mil millones de USD en 2031, registrando una CAGR del 6,24% entre 2026 y 2031. La modernización de la defensa está incrementando la necesidad de generación, almacenamiento, conversión y gestión de energía confiables en las fuerzas desplegadas. El Departamento de Defensa de los Estados Unidos (DoD) solicitó 848,30 mil millones de USD en financiamiento discrecional para el año fiscal 2026, incluyendo 13,40 mil millones de USD para sistemas autónomos y operados de forma remota y 20,30 mil millones de USD para ciencia y tecnología.[1] El mercado también está respaldado por la expansión de las cargas eléctricas provenientes de sistemas no tripulados, sensores, guerra electrónica (GE) y programas de energía dirigida. Los proveedores que pueden combinar hardware calificado con un abastecimiento nacional o aliado confiable están mejor posicionados para los próximos programas de adquisición. El mercado de soluciones de energía militar está avanzando más allá de la demanda de reemplazo rutinario, ya que las plataformas requieren actualizaciones de energía a lo largo de su vida operativa.
Conclusiones Clave del Informe
- Por tipo, las soluciones de energía no portátiles representaron el 71,90% de la participación del mercado de soluciones de energía militar en 2025 y se prevé que crezcan a una CAGR del 7,46% hasta 2031.
- Por fuente de energía, los generadores representaron el 55,30% de la participación del mercado en 2025, mientras que otras fuentes de energía se proyecta que crezcan a una CAGR del 6,97% hasta 2031.
- Por componente, la generación y el almacenamiento de energía representaron el 70,60% de la participación del mercado de soluciones de energía militar en 2025 y se proyecta que crezcan a una CAGR del 7,48% hasta 2031.
- Por dominio, los sistemas terrestres representaron el 62,40% de la participación del mercado en 2025 y se proyecta que crezcan a una CAGR del 7,59% hasta 2031.
- Por geografía, América del Norte representó el 38,60% de la participación del mercado en 2025, mientras que se proyecta que Europa crezca a una CAGR del 7,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la modernización de la defensa y electrificación de las plataformas militares | +1.80% | Global, con mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Rápida expansión de sistemas no tripulados y electrónica de misión de alta demanda energética | +1.50% | Global, con América del Norte y Asia-Pacífico a la cabeza | Corto plazo (≤ 2 años) |
| Despliegue de sistemas de energía dirigida y de guerra electrónica que impulsan requisitos de alta potencia | +1.20% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda de energía móvil y portátil en operaciones expedicionarias | +0.60% | Global, con Oriente Medio, África y Asia-Pacífico operativamente importantes | Corto plazo (≤ 2 años) |
| Creciente adopción de microrredes tácticas para fortalecer la resiliencia energética en el campo de batalla | +0.80% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Impulso estratégico hacia cadenas de suministro de energía para la defensa seguras y soberanas | +0.70% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Modernización de la Defensa y Electrificación de las Plataformas Militares
El mercado de soluciones de energía militar se beneficia a medida que las fuerzas armadas reemplazan las funciones hidráulicas y neumáticas por actuación eléctrica en plataformas terrestres, navales y aéreas. La solicitud de presupuesto de los Estados Unidos para el año fiscal 2026 incluye 20,30 mil millones de USD para ciencia y tecnología y 2,90 mil millones de USD para microelectrónica. Los actuadores eléctricos y el equipo de misión incrementan la necesidad de generación, almacenamiento, convertidores y controles térmicos. Esto puede crear una brecha de capacidad en las plataformas que permanecen en servicio. Se estima que los estados miembros de la Unión Europea gastarán 454 mil millones de EUR (aproximadamente 495 mil millones de USD) en defensa en 2026. Las actualizaciones resultantes pueden incrementar la demanda de reemplazos regulares y favorecer a los proveedores calificados que se integran con los sistemas heredados.
Rápida Expansión de Sistemas No Tripulados y Electrónica de Misión de Alta Demanda Energética
El mercado de soluciones de energía militar está siendo moldeado por un número creciente de plataformas no tripuladas y sistemas de misión de alta demanda energética. La solicitud de presupuesto de los Estados Unidos para el año fiscal 2026 asigna 9,40 mil millones de USD para vehículos aéreos no tripulados (VANT), dentro de un total de 13,40 mil millones de USD para sistemas autónomos y operados de forma remota. Estos sistemas requieren carga, procesamiento de datos, comunicaciones y mantenimiento en el borde operacional. Un análisis del Ejército de los Estados Unidos indicó que el procesamiento de sistemas robóticos podría requerir hasta 12 MW para un equipo de combate de brigada para 2040. El Proyecto Odin utiliza equipos inteligentes conformes con MIL-STD-3071 para mejorar la visibilidad del consumo de energía. Los proveedores que combinan funciones de monitoreo y control con hardware pueden tener una ventaja.
Despliegue de Sistemas de Energía Dirigida y de Guerra Electrónica que Impulsan Requisitos de Alta Potencia
El mercado de soluciones de energía militar está respaldado por armas de energía dirigida (AED) y sistemas de guerra electrónica que necesitan una producción eléctrica alta y constante. El DoD tiene como objetivo aumentar las capacidades de energía dirigida de aproximadamente 150 kW a 500 kW para finales de la década de 2020. Estos sistemas necesitan enfriamiento y acondicionamiento, lo que puede requerir cambios en la generación, el almacenamiento y la distribución. Los láseres a bordo de buques deben operar junto con la propulsión, los sensores y otras cargas de misión. Los vehículos terrestres enfrentan límites comparables de potencia de exportación, lo que favorece los trenes de potencia híbridos, el almacenamiento y la gestión térmica. Los proveedores deben calificar las soluciones con anticipación porque los calendarios de desarrollo de nuevas plataformas son prolongados.
Creciente Demanda de Energía Móvil y Portátil en Operaciones Expedicionarias
Los sistemas portátiles siguen siendo importantes para el mercado de soluciones de energía militar porque las unidades expedicionarias operan lejos de las bases fijas. El personal desmontado y las unidades dispersas requieren electricidad para alimentar radios, sensores, sistemas contra vehículos no tripulados y aeronaves pequeñas. Esto genera demanda de baterías ligeras y de fácil reemplazo en campo, generadores compactos, cargadores y equipos de gestión. La necesidad crece cuando la generación basada en vehículos no puede llegar a las unidades de vanguardia. La guía del Ejército de los Estados Unidos trata la generación, el almacenamiento y la distribución como funciones conectadas en operaciones de combate a gran escala. Los módulos portátiles estandarizados pueden ayudar a los usuarios a reducir las necesidades de reabastecimiento y gestionar un uso más amplio del equipo electrónico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto | |
|---|---|---|---|---|
| Dependencia de minerales críticos que genera vulnerabilidades en el suministro y el costo de baterías | -1.00% | Global, con los Estados Unidos y la UE más expuestos | Mediano plazo (2-4 años) | |
| Estrictos requisitos de calificación militar que generan altos costos de desarrollo y ciclo de vida | -0.80% | Global, más pronunciado en América del Norte y Europa | Largo plazo (≥ 4 años) | |
| Desafíos de gestión térmica y seguridad que limitan el despliegue de baterías de alta energía | -0.50% | Global | Mediano plazo (2-4 años) | |
| Desafíos de integración con plataformas heredadas y prolongados plazos de adquisición de defensa | -0.40% | América del Norte y Europa | Largo plazo (≥ 4 años) | |
| Fuente: Mordor Intelligence | ||||
Estrictos Requisitos de Calificación Militar que Generan Altos Costos de Desarrollo y Ciclo de Vida
El mercado de soluciones de energía militar tiene altas barreras de entrada porque el equipo debe cumplir con exigentes normas de calificación militar. Las baterías y el equipo de energía son evaluados en cuanto a durabilidad, compatibilidad electromagnética, seguridad y rendimiento. La Oficina del Programa de Baterías del Ejército de los Estados Unidos requiere inspecciones de calificación y autorización de la Lista de Productos Calificados antes de la adjudicación del contrato. Las pruebas pueden añadir años y costos antes de que los productos comerciales entren al servicio militar. Los requisitos de ciberseguridad generan cargas adicionales, particularmente para los proveedores más pequeños. Estas barreras favorecen a las empresas con sistemas de calidad de defensa establecidos y pueden retrasar la adopción de tecnologías de baterías emergentes como las de estado sólido, litio-azufre y otras.
Dependencia de Minerales Críticos que Genera Vulnerabilidades en el Suministro y el Costo de Baterías
La disponibilidad de minerales críticos restringe el mercado de soluciones de energía militar porque las baterías avanzadas requieren materiales con un suministro global concentrado. El testimonio ante el Senado de los Estados Unidos en 2026 indicó que el país seguía siendo completamente dependiente de las importaciones de grafito de grado para baterías. Las restricciones a la exportación pueden elevar los costos de las baterías y extender los plazos de entrega para el grafito, el cobalto, las tierras raras y los componentes relacionados. Las nuevas minas e instalaciones de procesamiento requieren largos períodos de desarrollo, por lo que los cambios de política no pueden asegurar el suministro de inmediato. Los fabricantes deben recurrir a la planificación de inventarios, acuerdos de suministro, sustitución de materiales y reciclaje, al tiempo que cumplen con estrictos requisitos de calificación. Esta incertidumbre puede retrasar las adquisiciones y alentar a los compradores a aprobar múltiples proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
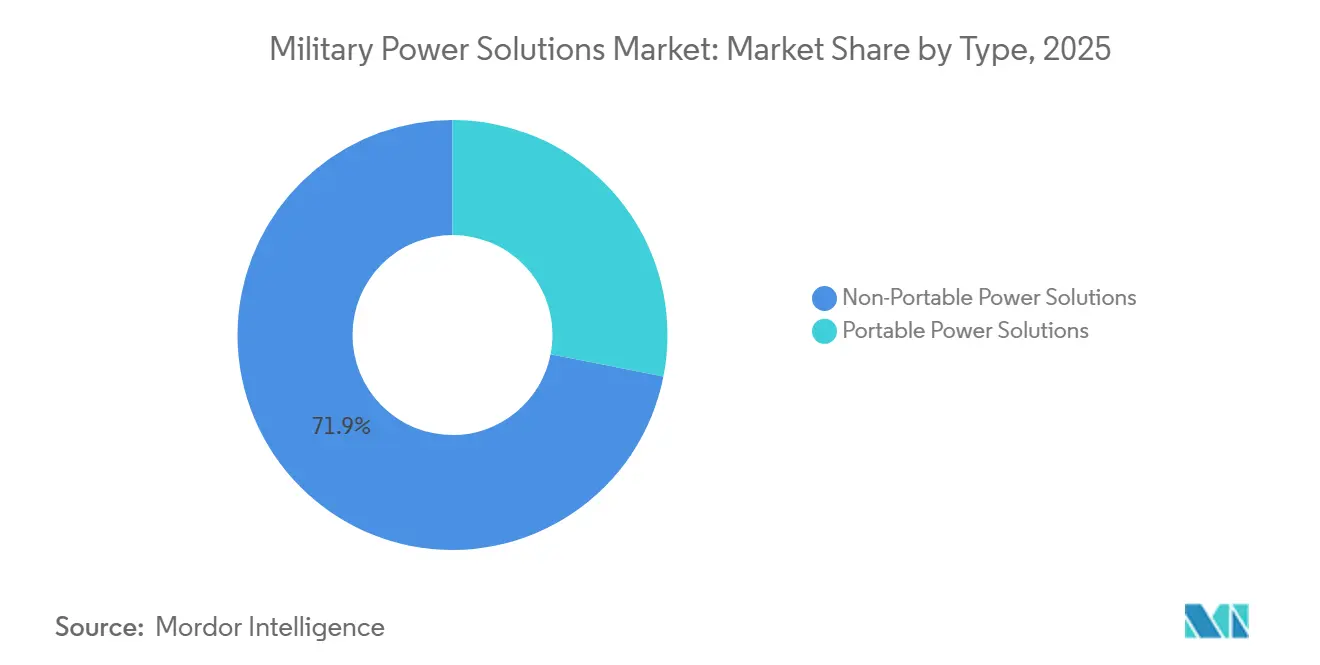
Los Sistemas No Portátiles Lideran la Demanda Actual y el Crecimiento FuturoLas soluciones de energía no portátiles representaron el 71,90% de la participación del mercado en 2025 y se proyecta que se expandan a una CAGR del 7,46% hasta 2031. El segmento incluye equipos integrados en vehículos, a bordo de buques e instalaciones fijas que forman la base de la infraestructura energética militar. Su posición refleja la base instalada de vehículos, buques, bases y otros sistemas que requieren energía continua. Las cargas eléctricas de sensores, comunicaciones, guerra electrónica y sistemas de protección activa respaldan la demanda de equipos de mayor capacidad. Las actualizaciones de vehículos y buques pueden ocurrir durante los ciclos de mantenimiento y modernización.
El tamaño del mercado de soluciones de energía militar para sistemas no portátiles también está respaldado por microrredes de sitio fijo y a nivel de formación. Estos sistemas requieren generación, almacenamiento, acondicionamiento y distribución integrados que operen bajo condiciones militares. Las soluciones portátiles representaron el 28,10% restante de la demanda y respaldaron equipos usados por soldados, pequeños sistemas no tripulados, comunicaciones y sensores remotos. Sus usuarios priorizan el bajo peso, la resistencia, el acceso a la carga y el reemplazo en campo. La guía del Ejército de los Estados Unidos trata la generación, el almacenamiento y la distribución portátiles como funciones logísticas conectadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Energía:
Los Generadores Mantienen su Escala Mientras Otras Fuentes Crecen Más RápidoLos generadores representaron el 55,30% de la participación del mercado en 2025 porque las fuerzas aliadas cuentan con infraestructura diésel establecida, proveedores calificados y sistemas de soporte en campo. Proporcionan energía principal para bases, vehículos, equipos tácticos y operaciones remotas. El DoD de los Estados Unidos adjudicó a Cummins un contrato de 500 millones de USD en diciembre de 2025 para conjuntos de generadores móviles de 500 kW suministrados a Polonia a través de ventas militares al exterior (FMS). Los generadores también pueden proporcionar capacidad despachable dentro de las microrredes junto con sistemas de almacenamiento y solar. La categoría sigue siendo central para el mercado de soluciones de energía militar.
Se proyecta que otras fuentes de energía crezcan a una CAGR del 6,97% hasta 2031, la tasa más alta en la segmentación. Este grupo incluye celdas de combustible, sistemas solares híbridos y sistemas basados en hidrógeno que ofrecen menores firmas acústicas y térmicas. SFC Energy recibió un contrato de 42,70 millones de EUR (48,07 millones de USD) en mayo de 2026 para suministrar sistemas móviles de celdas de combustible en Ucrania. Las baterías respaldan la vigilancia silenciosa, la robótica y los vehículos no tripulados, incluido el producto Hawker ARMASAFE iON-X de EnerSys, conforme con MIL-PRF-32565C.[2] Estas fuentes conllevan diferentes compensaciones en cuanto a combustible, carga, mantenimiento y firma.
Por Componente:
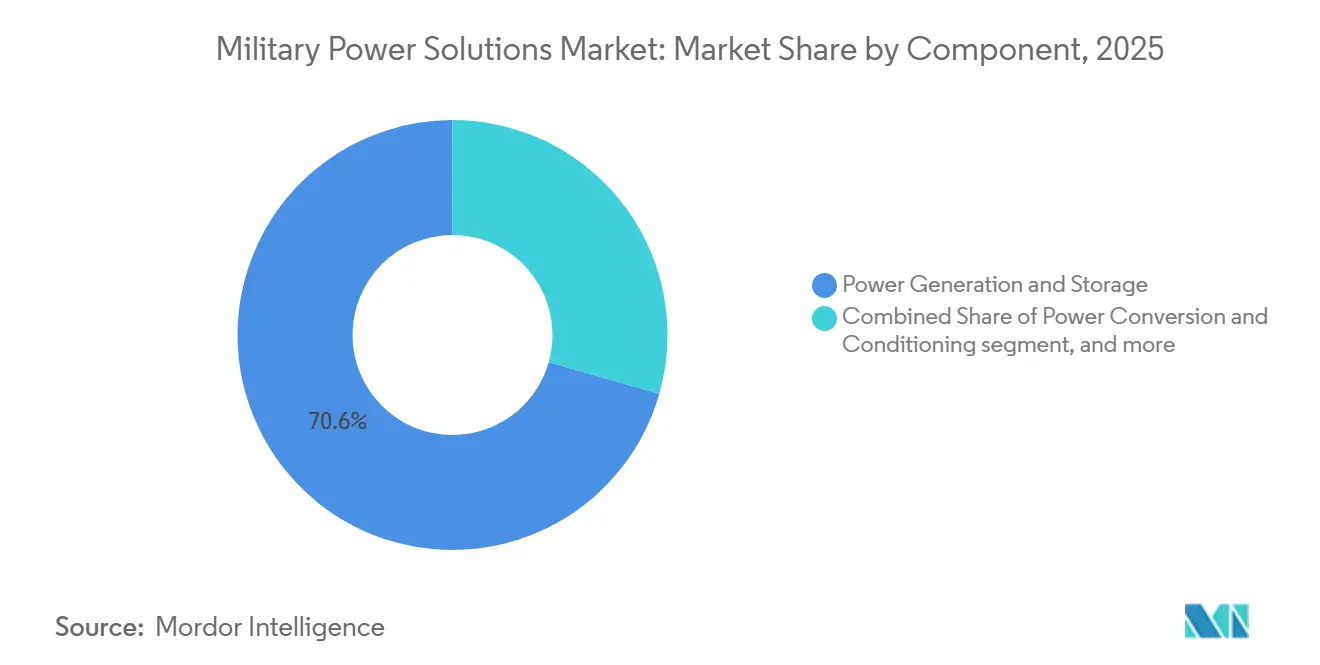
La Generación y el Almacenamiento Siguen Siendo el Área Central de AdquisiciónLa generación y el almacenamiento de energía representaron el 70,60% de la participación del mercado en 2025 y se prevé que crezcan a una CAGR del 7,48% hasta 2031. La categoría produce o almacena la energía utilizada por las cargas militares. Los sistemas de energía dirigida, las microrredes tácticas y las flotas de vehículos no tripulados dependen de una generación y un almacenamiento confiables. Las baterías, los generadores y las celdas de combustible también requieren carga, combustible, mantenimiento y soporte durante el ciclo de vida. Esto convierte a la generación y el almacenamiento en la categoría central para los componentes.
La conversión y el acondicionamiento de energía siguen siendo esenciales para los radares, la guerra electrónica, las comunicaciones y las cargas de procesamiento que necesitan voltaje estable y respuesta rápida. Los convertidores e inversores robustos deben cumplir con los requisitos electromagnéticos, de peso y de espacio. La distribución y la gestión de energía están ganando valor a medida que los usuarios buscan visibilidad sobre el consumo. El Proyecto Odin utiliza equipos inteligentes para entregar datos de energía a través del entorno de mando y control (C2) del Ejército. El mercado de soluciones de energía militar está, en consecuencia, desplazando parte de su valor hacia capacidades de control integradas.
Por Dominio:
Los Sistemas Terrestres Proporcionan Volumen Mientras los Sistemas Navales y Aéreos Demandan Mayor RendimientoLos sistemas terrestres representaron el 62,40% de la participación del mercado en 2025 y se proyecta que crezcan a una CAGR del 7,59% hasta 2031. La categoría abarca vehículos blindados, vehículos tácticos, defensa aérea terrestre, sensores remotos y equipos desplegables. Su escala refleja tanto la gran flota global de plataformas terrestres como la creciente demanda de drones, sistemas contra drones y puestos de mando. Las microrredes tácticas y la logística de baterías añaden demanda en formaciones ampliamente dispersas. MIL-STD-3071 respalda equipos interoperables para estos sistemas.
Los sistemas navales tienen menores volúmenes unitarios pero los mayores requisitos de energía por plataforma para propulsión, sensores, comunicaciones, sistemas de combate y posibles armas láser. Esto genera demanda de generación, almacenamiento, conversión, enfriamiento y gestión de carga integrados. Los sistemas aéreos enfrentan estrictos límites de peso, espacio, temperatura y fiabilidad, al tiempo que respaldan radar, guerra electrónica, controles de vuelo y procesamiento. Los equipos con actuación eléctrica elevan aún más las cargas eléctricas de las aeronaves. El mercado de soluciones de energía militar debe satisfacer estas necesidades sin reducir el rendimiento de la misión.
Análisis Geográfico
Mercado de Soluciones de Energía Militar en América del Norte
América del Norte concentró el 38,60% de la cuota de mercado en 2025. La escala de adquisiciones de los Estados Unidos impulsa la demanda de sistemas de generación, baterías, electrónica de potencia y sistemas de gestión. La solicitud de presupuesto para el ejercicio fiscal 2026 incluye 13,40 mil millones de USD para sistemas autónomos y operados de forma remota. EnerSys está desarrollando capacidad de celdas de litio conformes con la normativa estadounidense para clientes de los sectores aeroespacial y de defensa. La demanda en América del Norte combina nuevos sistemas, actualizaciones, modernización naval, estrictas normas de calificación y política industrial doméstica.
Mercado de Soluciones de Energía Militar en Europa
Se proyecta que Europa crecerá a una CAGR del 7,78% hasta 2031, la tasa regional más alta en el mercado de soluciones de energía militar. El gasto militar europeo alcanzó 864 mil millones de USD en 2025, el nivel más alto registrado para la región por el SIPRI. La OTAN informó que los aliados europeos y Canadá incrementaron el gasto básico en defensa en casi un 20% en términos reales durante 2025. Este gasto respalda la adquisición de vehículos, generadores, baterías y microrredes. El contrato de celdas de combustible de SFC Energy en mayo de 2026 para Ucrania ilustra el papel de la demanda respaldada por los gobiernos.
Mercado de Soluciones de Energía Militar en Asia-Pacífico, América del Sur y Oriente Medio y África
Asia-Pacífico ha mantenido una demanda a largo plazo a medida que India, China, Corea del Sur y Japón modernizan sus fuerzas armadas. India asignó INR 2,19 lakh crore, equivalente a 26,10 mil millones de USD, para el gasto de capital en defensa en el ejercicio fiscal 2026-27.[3] China estableció un presupuesto oficial de defensa para el ejercicio fiscal 2026 de RMB 1,91 billones (276,70 mil millones de USD). América del Sur, Oriente Medio y África son mercados más pequeños en cuanto a la demanda de equipos de apoyo FMS.
Panorama Competitivo
Segmento Terrestre en el Mercado de Soluciones de Energía Militar
El mercado de soluciones de energía militar está moderadamente consolidado entre los proveedores de primer nivel. EnerSys, Cummins, Saft Groupe SAS, Caterpillar, RTX Corporation, EaglePicher Technologies y Rolls-Royce suministran baterías, generadores, electrónica de potencia o equipos relacionados. Los especialistas en celdas de combustible de tamaño mediano y los fabricantes de baterías compiten por aplicaciones más específicas. El estado de calificación es un factor importante porque los compradores de defensa requieren fiabilidad comprobada, cumplimiento normativo y manejo seguro de información controlada. Los largos historiales de productos pueden respaldar adquisiciones repetidas.
EnerSys está desarrollando capacidad de celdas domésticas conformes para clientes de aeroespacial y defensa que requieren abastecimiento con base en los Estados Unidos. Cummins aseguró un contrato del Ejército de los Estados Unidos por 500 millones de USD para conjuntos de generadores móviles suministrados a Polonia a través de FMS. SFC Energy aseguró un pedido de 42,70 millones de EUR (48,07 millones de USD) para celdas de combustible móviles en Ucrania. Estos movimientos se centran en el suministro conforme, la escala de producción y la energía de baja firma. Los grandes proveedores y los especializados pueden, por tanto, ocupar diferentes posiciones en el panorama de adquisiciones.
El software de gestión de energía está ganando relevancia a medida que las microrredes tácticas y las cargas eléctricas dinámicas se vuelven más comunes. MIL-STD-3071 proporciona un marco para sistemas de energía táctica interoperables. La generación y el almacenamiento híbridos pueden satisfacer las cargas máximas al tiempo que limitan las firmas acústicas o térmicas. El suministro calificado de baterías de fuentes no adversarias también se está convirtiendo en un requisito competitivo.
Líderes de la Industria de Soluciones de Energía Militar
-
RTX Corporation
-
Caterpillar Inc.
-
Saft Groupe SAS
-
Cummins Inc.
-
EnerSys
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Soluciones de Energía Militar Empresas cubiertas en este informe
- EnerSys
- Cummins Inc.
- Saft Groupe SAS
- RTX Corporation
- EaglePicher Technologies, LLC
- SFC Energy AG
- Denchi Group Ltd.
- Concorde Battery Corporation
- Rolls-Royce Holdings PLC
- L3Harris Technologies, Inc.
- Advanced Conversion Technology, Inc.
- Epsilor-Electric Fuel Ltd.
- Caterpillar Inc.
- Eniquest Pty Ltd.
- Galvion Ltd.
Desarrollos recientes de la industria en Mercado de Soluciones de Energía Militar
- Mayo de 2026: SFC Energy AG aseguró su mayor pedido en la historia de la empresa, un contrato de 42,70 millones de EUR (48,07 millones de USD) para suministrar sistemas avanzados de celdas de combustible móviles para despliegue militar y civil en Ucrania, financiado a través de la Iniciativa de Habilitación de Alemania. El contrato desencadenó una revisión al alza de la guía de ingresos de SFC para el año fiscal 2026 a 163–175 millones de EUR (aproximadamente 190–204 millones de USD) y su guía de EBITDA a 29–34 millones de EUR (aproximadamente 34–40 millones de USD).
- Julio de 2026: EnerSys actualizó los planes para su instalación de fabricación de celdas de litio orientada a la defensa en Greenville, Carolina del Sur, refinando su estrategia para atender a clientes de aeroespacial y defensa que requieren producción con base en los Estados Unidos y conforme con las entidades de preocupación extranjera, respaldada por una subvención revisada de 150 millones de USD del Departamento de Energía.
- Diciembre de 2025: Cummins Power Generation ganó un contrato de precio fijo firme de 500 millones de USD del Ejército de los Estados Unidos para conjuntos de generadores eléctricos móviles montados en patín de 500 kW para Polonia, a ser entregados a través de FMS.
Alcance del Informe Global del Mercado de Soluciones de Energía Militar
Las soluciones de energía militar son sistemas de energía eléctrica especializados diseñados para operar de manera confiable en entornos de combate y defensa extremos, robustos y sin conexión a la red. A diferencia de la electrónica comercial estándar, estos sistemas soportan choques severos, vibraciones, temperaturas extremas y polvo, al tiempo que suministran energía ininterrumpida para operaciones de misión crítica.
El mercado de soluciones de energía militar está segmentado por tipo, fuente de energía, componente, dominio y geografía. Por tipo, el mercado está segmentado en soluciones de energía portátiles y soluciones de energía no portátiles. Por fuente de energía, el mercado está segmentado en baterías, generadores y otras fuentes de energía (incluidas celdas de combustible y sistemas híbridos). Por componente, el mercado está segmentado en generación y almacenamiento de energía, conversión y acondicionamiento de energía, y distribución de energía. Por dominio, el mercado está segmentado en terrestre, aéreo y naval. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de soluciones de energía militar en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Portátil |
| No Portátil |
| Baterías |
| Generadores |
| Otras Fuentes |
| Aire |
| Tierra |
| Mar |
| América del Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América Latina | Brasil |
| Resto de América Latina | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Israel | |
| Resto de Oriente Medio y África |
| Por Tipo | Portátil | |
| No Portátil | ||
| Por Fuente | Baterías | |
| Generadores | ||
| Otras Fuentes | ||
| Por Plataforma | Aire | |
| Tierra | ||
| Mar | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América Latina | Brasil | |
| Resto de América Latina | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Israel | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de soluciones de energía militar para 2031?
Se proyecta que el mercado de soluciones de energía militar alcance los 10,99 mil millones de USD para 2031, creciendo a una CAGR del 6,24% hasta 2031.
¿Qué tipo lidera la demanda de soluciones de energía militar?
Las soluciones de energía no portátiles lideraron con una participación del 71,90% en 2025 y también se proyecta que crezcan a una CAGR del 7,46% hasta 2031.
¿Por qué las celdas de combustible están ganando uso en aplicaciones de defensa?
Las celdas de combustible pueden proporcionar energía de baja firma para vigilancia, comunicaciones, sistemas no tripulados y despliegues remotos.
¿Qué componente representa la mayor participación del gasto en energía militar?
La generación y el almacenamiento de energía representaron el 70,60% de la participación en 2025 y se proyecta que crezcan a una CAGR del 7,48% hasta 2031.
¿Qué región está creciendo más rápido hasta 2031?
Se proyecta que Europa se expanda a una CAGR del 7,78%, respaldada por una inversión sostenida en defensa y programas de modernización.
¿Qué limita la adopción de baterías militares avanzadas?
Los requisitos de calificación, el riesgo en el suministro de minerales críticos, la gestión térmica y la integración con plataformas heredadas pueden retrasar la adopción.