
Tamaño y Cuota del Mercado de Gases Industriales de Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
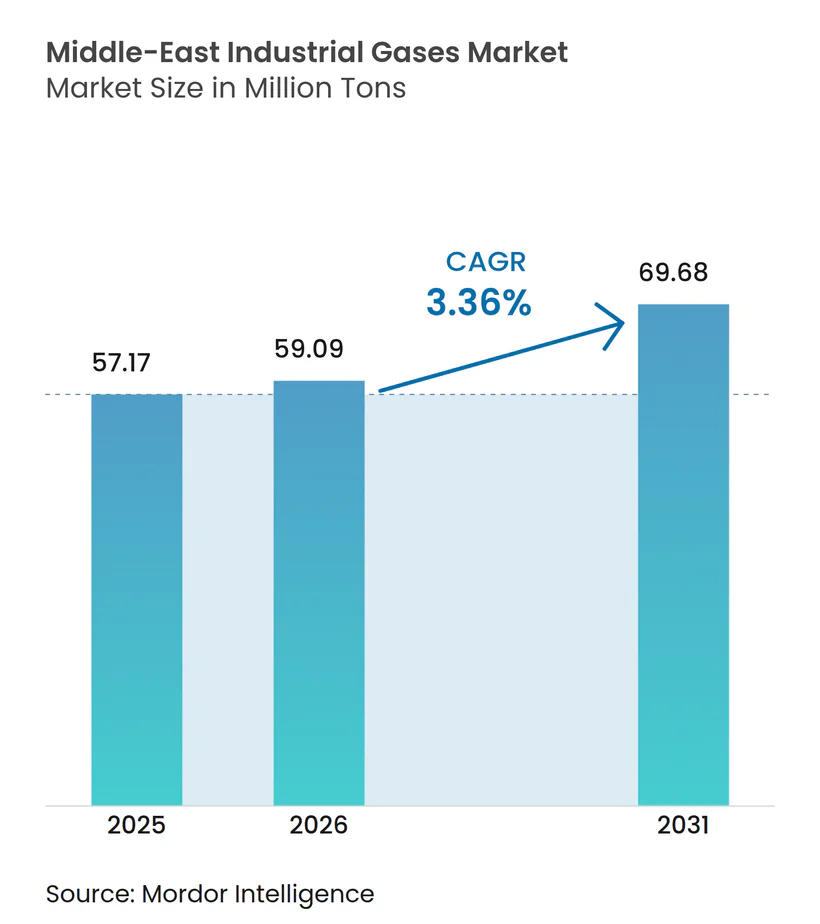
| Tamaño del mercado en el año base (2025) | 57.17 Millones de toneladas |
| Volumen del Mercado (2026) | 59.09 Millones de toneladas |
| Volumen del Mercado (2031) | 69.68 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.36 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gases Industriales de Oriente Medio por Mordor Intelligence
Se espera que el tamaño del Mercado de Gases Industriales de Oriente Medio crezca de 57,17 millones de toneladas en 2025 a 59,09 millones de toneladas en 2026, y se prevé que alcance 69,68 millones de toneladas en 2031 a una CAGR del 3,36% durante el período 2026-2031. El sólido gasto de capital en petroquímicos, hidrógeno verde y nuevos hospitales sustenta la expansión sostenida. El impulso inversor en hidrocarburos de extracción y transporte intermedio, estimado en 730.000 millones de USD hasta 2030, mantiene boyante la demanda de gases de separación y purificación. Las estrategias de diversificación orientadas a la fabricación de semiconductores, la conservación de alimentos y los centros logísticos añaden nuevos corredores de consumo, mientras que las estrictas normas de seguridad y los crecientes estándares de eficiencia energética llevan a las empresas a optar por contratos de generación in situ y tecnologías bajas en carbono. El panorama competitivo se mantiene moderadamente concentrado a medida que las multinacionales aprovechan acuerdos de suministro a largo plazo, aunque los planes nacionales de hidrógeno y captura de carbono dejan espacio para los innovadores.
Conclusiones Clave del Informe
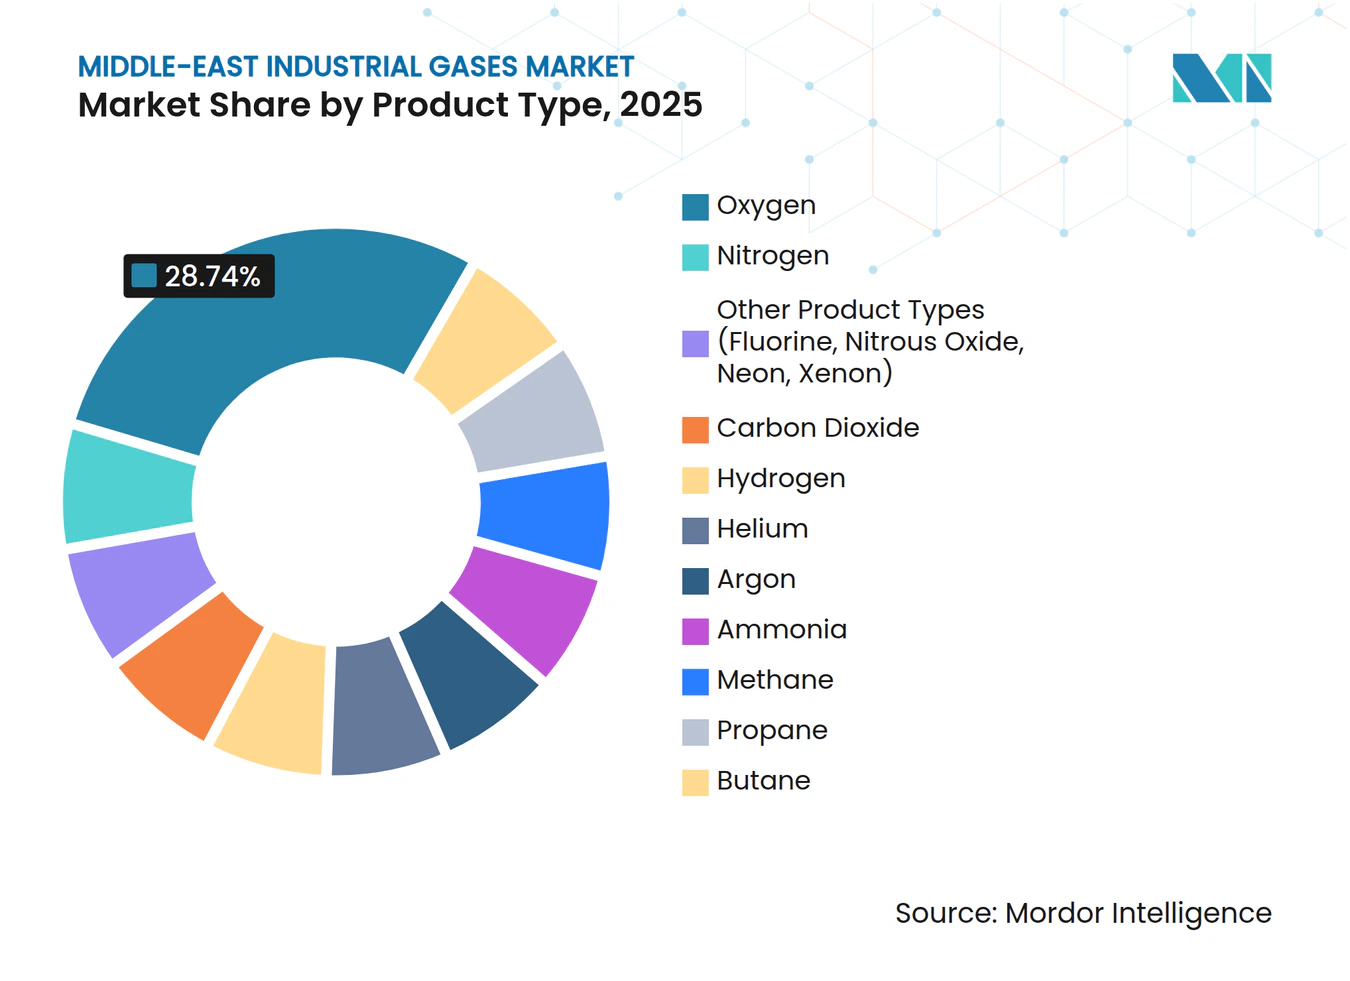
- Por tipo de producto, el oxígeno lideró con el 28,74% de la cuota del mercado de gases industriales de Oriente Medio en 2025, mientras que el nitrógeno se proyecta que se expandirá a una CAGR del 4,44% hasta 2031.
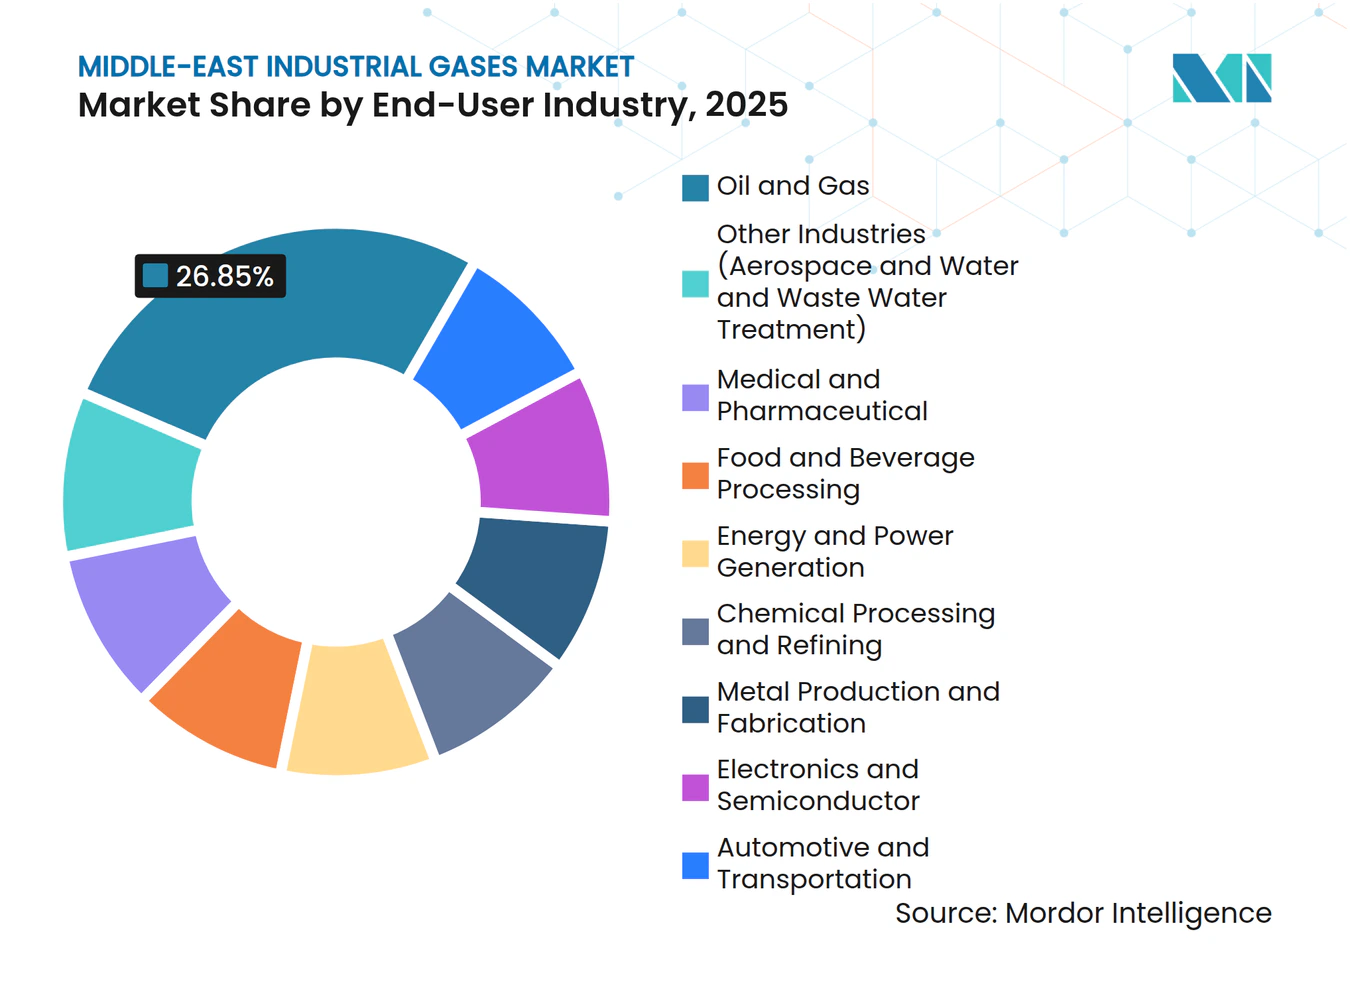
- Por industria de usuario final, el sector de petróleo y gas representó el 26,85% del tamaño del mercado de gases industriales de Oriente Medio en 2025, mientras que las aplicaciones médicas y farmacéuticas registran la CAGR más alta del 4,59% hasta 2031.
- Por geografía, Arabia Saudita comandó el 34,78% de la cuota del mercado de gases industriales de Oriente Medio en 2025, mientras que los EAU muestran la CAGR más rápida del 4,72% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de operaciones de extracción y transporte intermedio de petróleo y gas | +1.2% | Arabia Saudita, EAU, Qatar, Kuwait | Mediano plazo (2-4 años) |
| Ampliación del flujo de inversión de capital (CAPEX) regional en petroquímicos y refinerías | +0.9% | Arabia Saudita, EAU, Qatar | Largo plazo (≥ 4 años) |
| Acelerada construcción de infraestructura sanitaria | +0.6% | Global | Corto plazo (≤ 2 años) |
| Auge de los megaproyectos de hidrógeno verde respaldados por el gobierno | +0.8% | Arabia Saudita, EAU, Omán | Largo plazo (≥ 4 años) |
| Los grandes gigaproyectos de construcción impulsan los gases de soldadura y corte | +0.4% | Arabia Saudita, EAU | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Operaciones de Extracción y Transporte Intermedio de Petróleo y Gas
La recuperación mejorada, el tratamiento de gas ácido y los nuevos trenes de GNL están incrementando el uso de nitrógeno de alta pureza, hidrógeno y CO₂. Saudi Aramco y ADNOC agregan plantas de separación que inyectan nitrógeno para el mantenimiento de presión e hidrógeno para el hidrocraqueado, multiplicando la intensidad de gas por barril procesado. Qatar prevé que su producción alcance 244.000 millones de m³ en 2030 con 83.000 millones de m³ adicionales de necesidades de gas industrial, equivalente al 57% del crecimiento previsto[1]. Los proyectos en alta mar, como Hail y Ghasha, requieren 1,5 millones de toneladas de CO₂ capturado al año, agudizando la demanda de unidades de purificación. Las actividades continuas de extracción se trasladan así en cascada hacia contratos de suministro in situ a lo largo de toda la cadena de valor.
Ampliación del Flujo de Inversión de Capital (CAPEX) Regional en Petroquímicos y Refinerías
Proyectos como el complejo Amiral de 11.000 millones de USD en Arabia Saudita integran la refinación con la química, incrementando la demanda de gas por unidad de materia prima[2]. El complejo tiene como objetivo 1,65 millones de toneladas de etileno anuales, lo que requiere grandes volúmenes de nitrógeno para inertización, oxígeno para oxidación e hidrógeno para hidrocraqueo. Las nuevas construcciones desplazan las carteras de productos hacia polímeros especializados, que necesitan gases de pureza ultraelevada en la composición y el control de calidad. Los módulos de captura de carbono dentro de estas plantas incrementan la demanda de equipos de purificación y compresión, alineando los objetivos medioambientales con la eficiencia operativa.
Acelerada Construcción de Infraestructura Sanitaria (Gases Medicinales)
Los proyectos de hospitales y clínicas de Oriente Medio incorporan tuberías centralizadas de gas y grandes instalaciones de almacenamiento a granel. Los ingresos regionales de Air Liquide aumentaron un 7,1% en el primer semestre de 2024 hasta alcanzar 553 millones de EUR, impulsados por el oxígeno medicinal y las mezclas especiales. Gulf Cryo Med Gas amplió los contratos de suministro que cumplen con las normas de la Farmacopea Europea y estadounidense. Las lecciones de la pandemia impulsan los mandatos de almacenamiento y la planificación de redundancia, manteniendo elevada la demanda de cilindros portátiles y tanques de vacío aislados. El crecimiento del turismo médico en los EAU y Arabia Saudita sostiene además la expansión del volumen de óxido nitroso y helio para diagnóstico por imagen.
Auge de los Megaproyectos de Hidrógeno Verde Respaldados por el Gobierno
La planta de NEOM, valorada en 8.400 millones de USD, ha alcanzado el 80% de su construcción y producirá 600 toneladas de hidrógeno diarias en 2026. Omán destinó entre 40.000 y 60.000 millones de USD para corredores de hidrógeno, incluidas tuberías compartidas y desalinización. El complejo planificado del Sur del Sinaí en Egipto, de 17.000 millones de USD, tiene como objetivo 400.000 toneladas anuales. Estas iniciativas crean una gran demanda cautiva de nitrógeno, argón y oxígeno dentro de los sistemas de electrólisis, licuefacción y conversión de amoníaco, consolidando el suministro a largo plazo para los productores de gas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las regulaciones de Medio Ambiente, Salud y Seguridad (EH&S) y costos de cumplimiento | -0.7% | Global | Corto plazo (≤ 2 años) |
| Volatilidad del precio del petróleo crudo que frena las nuevas inversiones industriales | -0.5% | Arabia Saudita, EAU, Kuwait, Qatar | Mediano plazo (2-4 años) |
| Escasa infraestructura regional de captura y purificación de CO₂ | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Regulaciones de Medio Ambiente, Salud y Seguridad (EH&S) y Costos de Cumplimiento
Las legislaciones regionales se están alineando con los estándares internacionales, exigiendo revisiones detalladas del impacto ambiental y estrictos límites de quema de gas. La Ley Federal 24 de los EAU exige la notificación de emisiones desde la cuna hasta la tumba, y las imágenes de satélite muestran que los reguladores intensifican la aplicación contra la ventilación ilegal. Las investigaciones de la BBC descubrieron penachos tóxicos sobre varias instalaciones del Golfo, lo que impulsó una adopción más rápida de sistemas de combustión sellada y captura de alta eficiencia. Alcanzar una pureza de CO₂ superior al 99% para almacenamiento eleva los costos de capital y operación para los pequeños proveedores, fomentando la consolidación entre empresas con una sólida infraestructura de cumplimiento normativo.
Volatilidad del Precio del Petróleo Crudo que Frena las Nuevas Inversiones Industriales
Las oscilaciones de precios reconfiguran el crecimiento del PIB y las prioridades presupuestarias en las economías productoras, influyendo en los ciclos de inversión de capital de refinerías, metales y proyectos energéticos que consumen gases a granel. Estudios académicos que abarcan Arabia Saudita, EAU, Kuwait y Qatar confirman un vínculo a largo plazo entre la varianza del precio del petróleo, la inflación y la inversión. La competitividad petroquímica se erosiona durante las recesiones cuando los productores de base nafta en otras regiones obtienen ventaja de costos, como lo demuestra la pérdida de 320 millones de USD de SABIC en el primer trimestre de 2025. La volatilidad, por tanto, retrasa algunos proyectos de eliminación de cuellos de botella y aplaza la nueva demanda de gases industriales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Dominio del Oxígeno en Medio del Auge Tecnológico del NitrógenoEl oxígeno representó el 28,74% de la cuota del mercado de gases industriales de Oriente Medio en 2025, impulsado por las acerías, los petroquímicos y la fundición de aluminio. El nitrógeno está destinado a crecer más rápido a una CAGR del 4,44% hasta 2031, gracias a su mayor uso en el envasado de alimentos, la soldadura electrónica y la inertización para la recuperación de petróleo. Los volúmenes de dióxido de carbono aumentan con la recuperación mejorada de petróleo y la carbonatación de bebidas, mientras que el hidrógeno se ve impulsado por las mejoras en refinerías y los electrocombustibles. El argón apoya la soldadura durante la construcción de los gigaproyectos, y la demanda de helio proviene de la resonancia magnética y la litografía para semiconductores. La construcción de licuefacción de helio de Air Liquide en Qatar tiene como objetivo aliviar la escasez crónica. Linde puso en marcha 59 pequeñas plantas de nitrógeno y oxígeno in situ en 2024, destacando un cambio hacia la producción distribuida que estrecha la integración con los clientes.
La evolución del segmento muestra un giro desde el suministro de productos básicos impulsado por el volumen hacia la demanda de especialidades impulsada por la pureza. La construcción, la energía y los bienes de consumo conforman las ventas de oxígeno y dióxido de carbono, mientras que los combustibles limpios, la electrónica y los alimentos envasados inclinan el crecimiento hacia el nitrógeno y el hidrógeno. El mercado de gases industriales de Oriente Medio continúa profundizando los modelos in situ que proporcionan un suministro constante y certeza de costos para los usuarios finales.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
El Liderazgo del Petróleo y Gas Desafiado por la Aceleración SanitariaEl petróleo y el gas mantuvieron el 26,85% del tamaño del mercado de gases industriales de Oriente Medio en 2025, respaldado por las expansiones de GNL y el procesamiento de gas ácido. La demanda médica y farmacéutica registra una CAGR del 4,59% hasta 2031, a medida que los hospitales mejoran sus redes de oxígeno canalizado y sus reservas de emergencia. Los petroquímicos y la refinación siguen siendo grandes compradores de hidrógeno, nitrógeno y monóxido de carbono a medida que los complejos integrados se expanden. Las líneas de electrónica y semiconductores en Arabia Saudita y los EAU necesitan gases de pureza ultraelevada, incrementando la demanda de nitrógeno a granel y mezclas de dopantes a nivel de trazas.
Los procesadores de alimentos y bebidas amplían el uso de nitrógeno para el envasado en atmósfera modificada que reduce el deterioro. El crecimiento de la construcción sostiene las ventas de gases de soldadura, y los proyectos de energía renovable requieren gases de calibración para el monitoreo. Las plantas de tratamiento de agua adoptan la aireación mejorada con oxígeno, y los laboratorios ambientales analizan los gases de combustión para cumplir límites de emisión más estrictos. El impulso de diversificación dentro de las economías regionales distribuye así la demanda de gases industriales entre los sectores tradicionales y emergentes, reduciendo la dependencia del petróleo crudo.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Gases Industriales de Arabia Saudita
Arabia Saudita capturó el 34,78% de la cuota del mercado de gases industriales de Oriente Medio en 2025 gracias a los concentrados clústeres petroquímicos de Jubail y Yanbu. La Visión 2030 impulsa la demanda a través de la planta de hidrógeno verde de NEOM y las líneas de fabricación de semiconductores que requieren gases de alta pureza. Las extensas redes de tuberías reducen los costos de distribución y respaldan las inversiones en unidades criogénicas de separación de aire. La continua integración de refinerías y los proyectos de hidrógeno azul garantizan un consumo base resiliente.
Mercado de Gases Industriales de Oriente Medio
Se prevé que los Emiratos Árabes Unidos crezcan a una CAGR del 4,72%, el ritmo más rápido de la región, a medida que desarrollan parques tecnológicos, turismo de salud y manufactura avanzada. Los proyectos de gas de ADNOC por 13.000 millones de USD y la capacidad de 9,6 millones de toneladas de Ruwais LNG amplían la demanda de nitrógeno, helio e hidrógeno. Las zonas francas estratégicas y los puertos de clase mundial convierten a los Emiratos Árabes Unidos en un centro de distribución, facilitando la entrega de última milla de cilindros y cisternas a granel en todo Oriente Medio y África. Qatar se centra en el GNL y los productos petroquímicos, con la producción del Campo Norte encaminada a alcanzar los 142 millones de toneladas para 2030. El proyecto Amoniaco-7 integra la captura de carbono, generando necesidades de compresión de CO₂ de alta pureza. Kuwait se beneficia de nuevos activos petroquímicos y de su primera planta de recuperación de CO₂, que procesa 280 toneladas al día. Israel aprovecha los descubrimientos de gas en alta mar y la expansión tecnológica, mientras que Omán canaliza inversiones hacia grandes valles de hidrógeno verde dotados de infraestructura compartida. Los diversos planes económicos de estos países anclan así el crecimiento futuro del mercado de gases industriales de Oriente Medio.
Panorama regulatorio
La producción, almacenamiento, transporte y uso final de gases industriales en Oriente Medio están condicionados por el endurecimiento de la normativa de seguridad, la comunicación de riesgos químicos y los controles de emisiones. Esto está impulsando a los proveedores a fortalecer su capacidad de cumplimiento y a formalizar los procedimientos operativos en las instalaciones de los clientes. En los EAU, una Resolución del Gabinete emitida en julio de 2026 estableció políticas obligatorias de seguridad y prevención para instalaciones de gases industriales, reforzando las expectativas sobre los controles de las instalaciones y la gobernanza operativa para productores y distribuidores que atienden a grandes conglomerados industriales.
Los esfuerzos de armonización regional también afectan a los requisitos de etiquetado y manipulación de gases y mezclas de gases. El CCG, a través de su trabajo de normalización, notificó a la OMC en mayo de 2024 un proyecto de norma (GSO2654:2023) alineado con la 7.ª revisión del Sistema Globalmente Armonizado (SGA), que eleva el nivel de exigencia en materia de clasificación, etiquetado y prácticas de fichas de datos de seguridad para las cadenas de suministro de cilindros y líquido a granel. En Arabia Saudita, el Ministerio de Energía supervisa las licencias y las normas de seguridad conforme a la Ley de Distribución de Gas Seco y Petróleo Licuado de julio de 2025, mientras que organismos como la Middle East Gases Association (MEGA) apoyan la cooperación técnica y la armonización de normas para operaciones transfronterizas con expectativas de seguridad coherentes.
Análisis de la cadena de valor
La cadena de valor de los gases industriales en Oriente Medio abarca desde las materias primas y los servicios (energía, agua y aire), pasando por la producción (unidades de separación de aire para oxígeno, nitrógeno y argón; generación y purificación de hidrógeno; captura y purificación de CO2), hasta la distribución mediante gasoductos, logística de líquidos a granel y cilindros. En los principales polos petroquímicos y de refinación como Jubail y Yanbu, predominan los modelos de suministro in situ y por gasoducto debido a la demanda continua de gran volumen y a la economía de integrar las unidades de separación de aire y de hidrógeno con los complejos de los clientes. Los canales comerciales de líquidos y cilindros atienden a clientes diversificados de manufactura, construcción, laboratorios y atención sanitaria.
Aguas abajo, los usuarios finales suelen contratar suministro in situ a largo plazo (construir-poseer-operar) o suministro comercial, según la estabilidad del volumen, los requisitos de pureza y las restricciones de seguridad del sitio. Gulf Cryo señala la integración vertical en la región al vincular la captura de CO2 con la purificación y las aplicaciones industriales, lo que refleja un cambio hacia la obtención de fuentes cautivas y la mejora de la fiabilidad del suministro en lugares donde la infraestructura de CO2 es escasa. MEGA apoya la alineación de normas y la cooperación práctica entre las grandes empresas multinacionales de gases y los proveedores regionales, incluidas las prácticas de manipulación transfronteriza de cilindros, la formación y la cultura de seguridad que sustentan un suministro ininterrumpido.
Panorama Competitivo
Concentración del Mercado
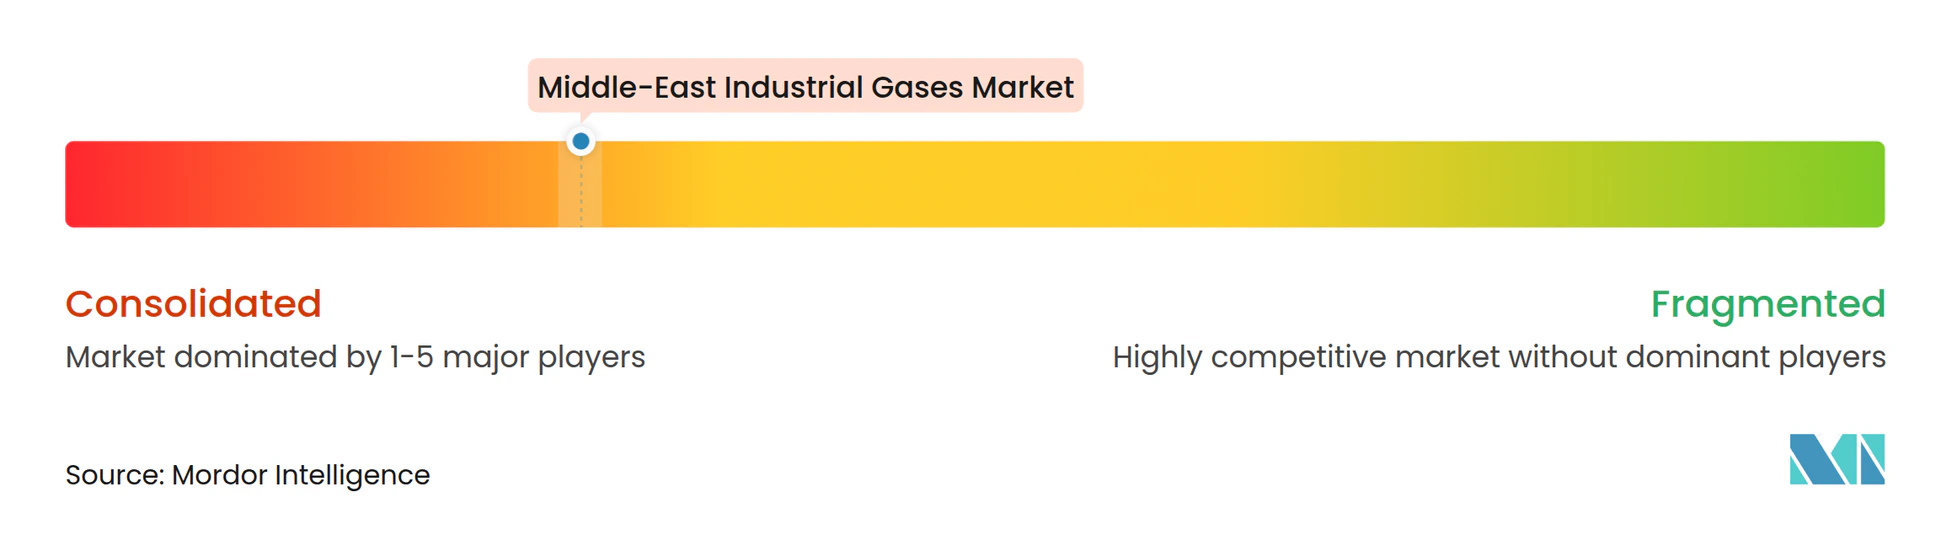
El mercado de gases industriales de Oriente Medio está altamente concentrado. Air Liquide, Linde y Air Products operan plataformas de servicios integrados que combinan el suministro de gas, el diseño de plantas y la experiencia operativa, consolidando acuerdos plurianuales de tipo «tomar o pagar». Air Products adquirió los negocios de Air Liquide en los EAU y Baréin para ganar escala en los segmentos a granel y comerciales. Gulf Cryo mantiene sólidas asociaciones locales y adapta soluciones para los segmentos sanitarios y de especialidades.
Las empresas conjuntas estratégicas sustentan los proyectos de alto gasto de capital, ya que los socios comparten el riesgo y aseguran la materia prima. La alianza de Gulf Cryo con Aramco en pruebas de hidrógeno con menor contenido de carbono señala el apetito regional por moléculas más limpias. El liderazgo tecnológico importa, ya que las empresas implementan gemelos digitales, separación por membranas y ciclos criogénicos de alta eficiencia energética que reducen el costo por tonelada y mejoran los indicadores de cumplimiento.
La diferenciación competitiva depende ahora también de la preparación en materia de ESG. Los proveedores capaces de certificar moléculas bajas en carbono o proporcionar integración de energía renovable in situ ganan licitaciones para contratos de hidrógeno verde y captura de carbono. Si bien las barreras para los gases a granel tradicionales siguen siendo elevadas, los nichos especializados en torno a la electrónica, la biotecnología y los combustibles verdes ofrecen puntos de entrada para actores ágiles que puedan cumplir los estrictos umbrales de pureza y sostenibilidad.
Líderes de la Industria de Gases Industriales de Oriente Medio
-
Linde PLC
-
Air Liquide
-
AHG
-
Air Products and Chemicals Inc.
-
Gulf Cryo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gases Industriales de Oriente Medio Empresas cubiertas en este informe
- AHG
- Air Liquide
- Air Products and Chemicals Inc.
- BASF
- Buzwair Industrial Gases Factories
- Dubai Industrial Gases
- EIG
- Gulf Cryo
- Iwatani Corporation
- Linde PLC
- Messer SE & Co. KGaA
- PURE GAS SUPPLY LLC
- SABIC
- Sipchem Company
Lea el análisis de las empresas de mercado de gases industriales de oriente medio
Oportunidades de mercado y perspectivas futuras
Los grandes programas de descarbonización y moléculas limpias están ampliando la demanda abordable más allá de los gases a granel tradicionales, en particular donde los proyectos necesitan ofertas integradas que cubran el suministro de oxígeno y nitrógeno, hidrógeno, y captura y purificación de CO2. El Proyecto NEOM Green Hydrogen ofrece un corredor de demanda concreto para gases industriales y servicios relacionados en la producción de hidrógeno y la conversión de amoníaco aguas abajo. En junio de 2026, Air Products declaró que estaba finalizando un acuerdo de comercialización y distribución con Yara International para amoníaco renovable procedente de NEOM, lo que pone de relieve cómo las cadenas de valor de amoníaco limpio orientadas a la exportación requieren un soporte fiable de nitrógeno, oxígeno y gases especiales durante la construcción, la puesta en marcha y las operaciones.
También existen espacios en blanco en las redes regionales de obtención, purificación y aprovechamiento de CO2, donde la presión de cumplimiento y los objetivos de descarbonización industrial elevan el valor de las ofertas integradas frente al suministro de materias primas independiente. Gulf Cryo y EMSTEEL Group anunciaron una asociación en mayo de 2026 para desarrollar una cadena de valor integrada de CCUS para la descarbonización del acero, lo que indica que los clientes están involucrando a los proveedores de gases en soluciones de CO2 de extremo a extremo. En paralelo, la densificación de redes comerciales y las expansiones de gasoductos siguen siendo áreas de oportunidad prácticas a medida que las zonas industriales se amplían; por ejemplo, Air Liquide se reunió con actores egipcios en abril de 2026 en torno a la expansión de las inversiones en gases industriales y energía limpia, incluidas conversaciones sobre la localización de la fabricación de equipos y la ampliación de la infraestructura de gasoductos. Estos esfuerzos respaldan niveles de servicio más altos para la industria pesada, la atención sanitaria y los proyectos emergentes de combustibles limpios.
Desarrollos recientes de la industria en Mercado de Gases Industriales de Oriente Medio
- Junio de 2026: GASCO completa la adquisición de una participación del 50 % en JACKO Gases para ampliar su cartera de gases industriales y médicos en Arabia Saudita. El acuerdo refuerza la capacidad de gas in situ y regional, ampliando la cartera de productos y la presencia en gases hospitalarios e industriales. Mitiga la concentración de la cadena de suministro y amplía las capacidades regionales de distribución y servicio para los gases industriales en Oriente Medio.
- Septiembre de 2025: Linde completa la adquisición de Airtec, aumentando su participación a más del 90 % y ampliando su presencia regional en gases industriales y especiales en el CCG. El movimiento señala una consolidación del mercado regional de gases industriales en el CCG. Refuerza la densidad de la red y la seguridad del suministro en todo el CCG, permitiendo soluciones de gas in situ y comerciales más integradas.
- Abril de 2025: Borouge adjudica un contrato FEED a Linde Engineering para modernizar el cracker de etano EU2, añadiendo una capacidad de 230.000 tpa. Expansión de la capacidad de cracker de etano en los EAU en beneficio del sector de poliolefinas. Impulsa la diversificación de materias primas y la capacidad de nuevas instalaciones en línea con el crecimiento regional de plásticos y la demanda de gas in situ para el procesamiento.
Mercado de Gases Industriales de Oriente Medio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los gases industriales suministrados a los usuarios finales en todo Oriente Medio, contabilizados como volúmenes producidos o entregados a través de suministro comercial, cilindros envasados y contratos de generación in situ.
Exclusiones del alcance: Los ingresos procedentes de equipos de manejo de gases, tanques criogénicos y servicios de ingeniería posteriores quedan excluidos, salvo que estén directamente incluidos en un contrato de suministro de gases industriales.
Descripción General de la Segmentación
- Por Tipo de Producto
- Nitrógeno
- Oxígeno
- Dióxido de Carbono
- Hidrógeno
- Helio
- Argón
- Amoníaco
- Metano
- Propano
- Butano
- Otros Tipos de Producto (Flúor, Óxido Nitroso, Neón, Xenón)
- Por Industria de Usuario Final
- Procesamiento Químico y Refinación
- Electrónica y Semiconductores
- Procesamiento de Alimentos y Bebidas
- Petróleo y Gas
- Producción y Fabricación de Metales
- Médico y Farmacéutico
- Automotriz y Transporte
- Generación de Energía y Electricidad
- Otras Industrias (Aeroespacial y Tratamiento de Aguas y Aguas Residuales)
- Por Geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Qatar
- Kuwait
- Israel
- Resto de Oriente Medio
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer el contexto por país y por uso final, y posteriormente para verificar las tendencias de volumen frente a la actividad industrial visible en la región. Se consultaron fuentes públicas y oficiales, como oficinas nacionales de estadística y ministerios de energía, tablas comerciales de UN Comtrade, series macroeconómicas del Banco Mundial y el FMI, y publicaciones de organismos energéticos y petroquímicos como la AIE y la OPEP, cuando resultó pertinente.
Para vincular la demanda con la tracción industrial real, también se revisaron las divulgaciones de plantas y proyectos (acero, refinación, petroquímica y grandes hospitales), las regulaciones medioambientales y de seguridad que afectan al manejo de oxígeno y nitrógeno, así como los informes anuales y presentaciones para inversores de las empresas en lo relativo a ampliaciones de capacidad y comentarios operativos. Algunas suscripciones de pago se utilizaron exclusivamente para datos financieros de empresas, seguimiento de contratos y licitaciones, y verificaciones de importaciones y exportaciones a nivel de envíos donde los datos públicos eran escasos. Estas fuentes documentales son ilustrativas y no exhaustivas, y se utilizaron numerosas referencias adicionales para recopilar datos, validar supuestos y aclarar cuestiones abiertas durante la investigación.
Entrevistas Primarias y Encuestas
Las entrevistas primarias se centran en confirmar cómo se mueven los volúmenes a través de los modos de suministro, y en cómo se estructura la fijación de precios cuando está indexada a la energía, las materias primas y la distancia de entrega. Se mantuvo conversaciones con participantes de toda la cadena: productores, distribuidores, roles de suministro vinculados a EPC y grandes usuarios en refinación, petroquímica, metales y sanidad, y las respuestas se equilibraron entre los principales centros de demanda de Oriente Medio.
Los aportes de las entrevistas se utilizaron para validar los rangos de utilización de las unidades de separación de aire, la pureza típica y las pérdidas, los cambios en la combinación in situ frente a comercial, y cómo los nuevos proyectos de hidrógeno, GNL y acero modifican los perfiles de consumo anual por país.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos de nivel C (CXO): 17% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 29% |
| Actores menores: 17% | Gerentes: 54% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye mediante una reconstrucción de la demanda de arriba hacia abajo, en la que la producción industrial y las carteras de proyectos se traducen en grupos de consumo de gases por país, ajustados posteriormente según el modo de suministro (comercial, envasado e in situ) y las pérdidas típicas. Tras formar los totales regionales, se corroboran con verificaciones selectivas de abajo hacia arriba, como la verificación muestral de la capacidad y utilización de plantas, comprobaciones de sentido en el canal de distribución y una acumulación limitada de volumen por aplicación para grandes usuarios.
Los insumos clave utilizados en el modelo incluyen las ampliaciones de capacidad de las unidades de separación de aire y las bandas de utilización, las tasas de operación de acero y petroquímica, el rendimiento de refinerías y procesamiento de gas, las señales de demanda de oxígeno hospitalario y el ritmo de puesta en marcha de nuevos proyectos que modifican las curvas de consumo. Cuando la cobertura directa de abajo hacia arriba fue incompleta, las brechas se gestionaron utilizando factores de intensidad proxy por unidad de producción y validando posteriormente los volúmenes implícitos en llamadas de seguimiento.
La previsión se basa en un análisis de escenarios respaldado por el ajuste de tendencias sobre la actividad industrial histórica, y se refina con la retroalimentación primaria sobre los plazos realistas de los proyectos y los patrones de aceleración. La fijación de precios se gestiona con cuidado cuando se requieren conversiones de valor, utilizando elementos indexados (energía, logística y duración del contrato) en lugar de asumir un precio de venta promedio uniforme para todos los modos de suministro.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se verifican frente a señales independientes, como la dirección de la producción industrial por país, las ampliaciones de capacidad anunciadas y los movimientos de importación y exportación de gases envasados, cuando corresponde. Cuando los resultados parecen desalineados, se reabren los factores subyacentes, lo que desencadena verificaciones de varianza sobre la utilización, las fechas de inicio de proyectos y los supuestos de intensidad de la demanda antes de finalizar las cifras.
Se sigue un proceso de revisión interna en múltiples etapas, en el que los supuestos y cálculos son verificados por otro analista y luego reconciliados con los factores narrativos. El informe se actualiza anualmente, y las actualizaciones intermedias se completan cuando ocurren eventos materiales (por ejemplo, retrasos importantes en proyectos, paradas o cambios de política). Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada basada en las publicaciones públicas más recientes y la retroalimentación de expertos.
Tamaño del Mercado de Gases Industriales de Oriente Medio de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los gases industriales de Oriente Medio suelen variar porque los autores no siempre utilizan la misma unidad de medida, el mismo límite para lo que se considera gases industriales ni el mismo momento para los supuestos de divisas y precios.
Las mayores discrepancias suelen derivarse de mezclar valor y volumen en la misma narrativa, contabilizar categorías adyacentes como equipos y servicios de ingeniería, y aplicar un precio combinado único que no refleja los contratos indexados in situ frente a las entregas en cilindros y a granel. Una diferencia derivada de la actualización también aparece cuando los reajustes de precios vinculados al coste de la energía y el momento de la conversión de divisas se tratan de forma diferente, y cuando los últimos retrasos en la puesta en marcha se incorporan o no a la previsión. Aquí es donde Mordor Intelligence alinea el modelo con las actualizaciones de proyectos públicos más recientes y las verifica mediante llamadas de validación de seguimiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 59,09 millones de toneladas (2026) | |
| Publicación Especializada del Sector A | 7,50 mil millones de USD (2024) | Utiliza una perspectiva de ingresos e incluye segmentos más amplios (incluidos gases energéticos, especiales y médicos), por lo que el alcance es más amplio que un dimensionamiento de volumen de gases industriales puros y no es directamente comparable sin una reconciliación de unidades y límites. |
| Consultora Regional B | 11,78 mil millones de USD (2026) | Reporta una cifra de valor que probablemente combina el suministro comercial e in situ con una única vía de precio de venta promedio, lo que puede sobreestimar los totales cuando el traspaso indexado del coste de la energía y la fijación de precios específica por contrato no se separan por modo de suministro. |
La dispersión entre fuentes se explica principalmente por la elección de la unidad y lo que se incluye en el alcance, seguido de cómo se actualizan los supuestos de precios y temporalidad. Al mantener los pasos trazables hasta la utilización de plantas, las señales de producción industrial y las aceleraciones de proyectos, la estimación se mantiene reproducible incluso cuando algunos insumos deben ser aproximados y luego confirmados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de gases industriales de Oriente Medio?
El mercado se sitúa en 59,09 millones de toneladas en 2026 y continúa expandiéndose de forma sostenida.
¿Qué segmento de producto tiene la mayor cuota del mercado regional?
El oxígeno lidera con una cuota del 28,74%, impulsado por la siderurgia, el procesamiento petroquímico y la fabricación de metales.
¿Qué industria de usuario final está creciendo más rápidamente?
Las aplicaciones médicas y farmacéuticas registran el mayor crecimiento con una CAGR del 4,59% gracias a las mejoras en infraestructura sanitaria.
¿Qué país de Oriente Medio se espera que registre el crecimiento de mercado más rápido?
Se prevé que los EAU logren la expansión más rápida con una CAGR del 4,72% hasta 2031.