
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
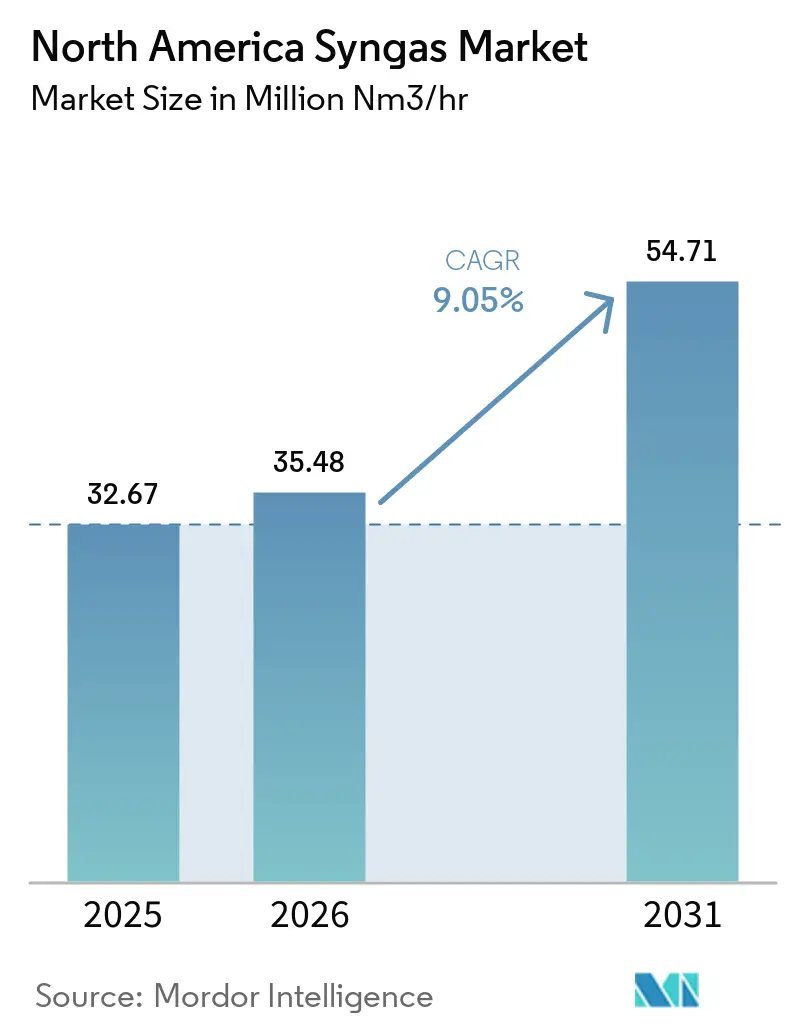
| Tamaño del mercado en el año base (2025) | 32.67 Millones de metros cúbicos normales métricos por hora |
| Volumen del Mercado (2026) | 35.48 Millones de metros cúbicos normales métricos por hora |
| Volumen del Mercado (2031) | 54.71 Millones de metros cúbicos normales métricos por hora |
| Tasa de crecimiento (2026 - 2031) | 9.05 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de gas de síntesis de América del Norte por Mordor Intelligence
Se espera que el tamaño del Mercado de Gas de Síntesis de América del Norte crezca de 32,67 millones de metros cúbicos normales métricos por hora (mm nm³/h) en 2025 a 35,48 millones de metros cúbicos normales métricos por hora (mm nm³/h) en 2026, y se prevé que alcance 54,71 millones de metros cúbicos normales métricos por hora (mm nm³/h) en 2031 a una CAGR del 9,05% durante 2026-2031. El mercado de gas de síntesis de América del Norte tiene la capacidad de reformado con vapor de metano y gasificación concentrada a lo largo de la Costa del Golfo de EE. UU. El gas de esquisto de bajo costo, las redes establecidas de gasoductos industriales y los grandes complejos petroquímicos respaldan las operaciones de los productores. El programa de Centros Regionales de Hidrógeno Limpio del Departamento de Energía de EE. UU., dotado con 7.000 millones de USD, asigna capital a la infraestructura de hidrógeno, apoyando la demanda de hidrógeno derivado del gas de síntesis. La economía de los proyectos depende de la obtención de acuerdos de compra, la implementación de soluciones de gestión del carbono y el acceso a la infraestructura industrial existente. Estas condiciones favorecen los desarrollos que utilizan tecnologías probadas y se conectan con clientes establecidos.
Conclusiones Clave del Informe
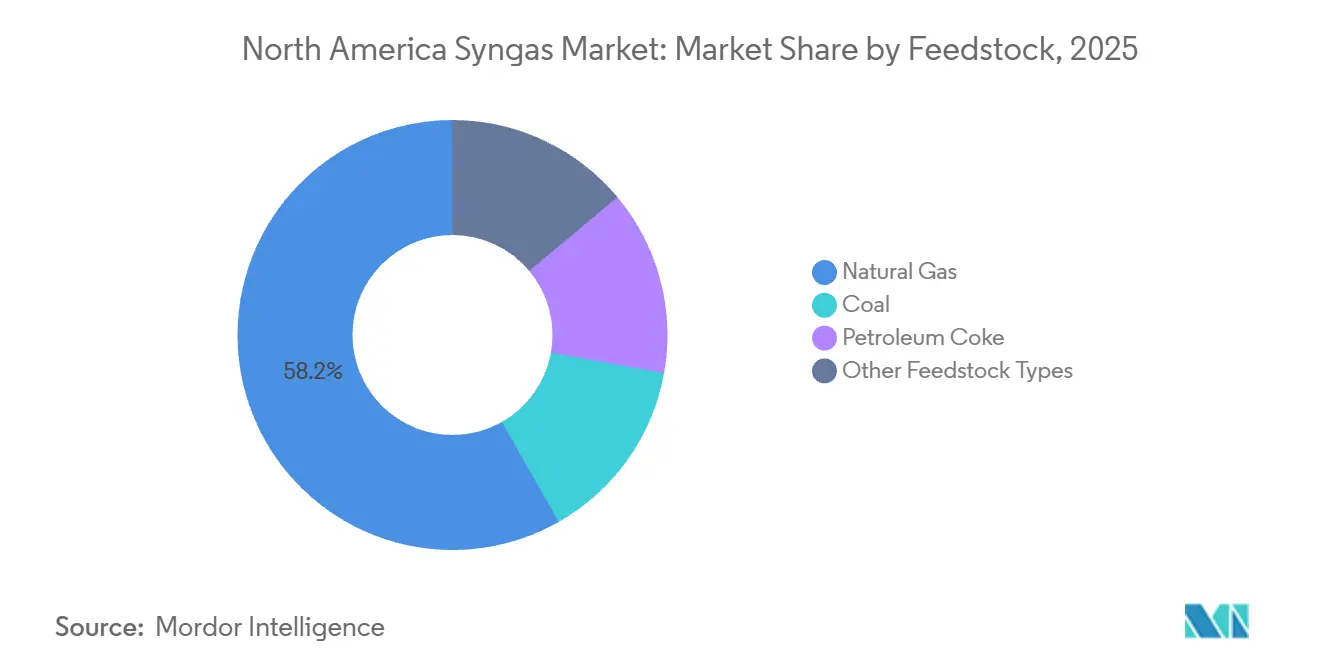
- Por materia prima, el gas natural representó el 58,23% de la cuota del mercado de syngas de América del Norte en 2025 y se prevé que crezca a una CAGR del 10,12% hasta 2031.
- Por tecnología, la gasificación representó el 38,17% del tamaño del mercado de syngas de América del Norte en 2025 y se prevé que se expanda a una CAGR del 9,83% hasta 2031.
- Por tipo de gasificador, los gasificadores de lecho fluidizado lideraron con una cuota de mercado del 41,54% en 2025, mientras que se prevé que los gasificadores de flujo arrastrado registren la CAGR más alta del 10,47% hasta 2031.
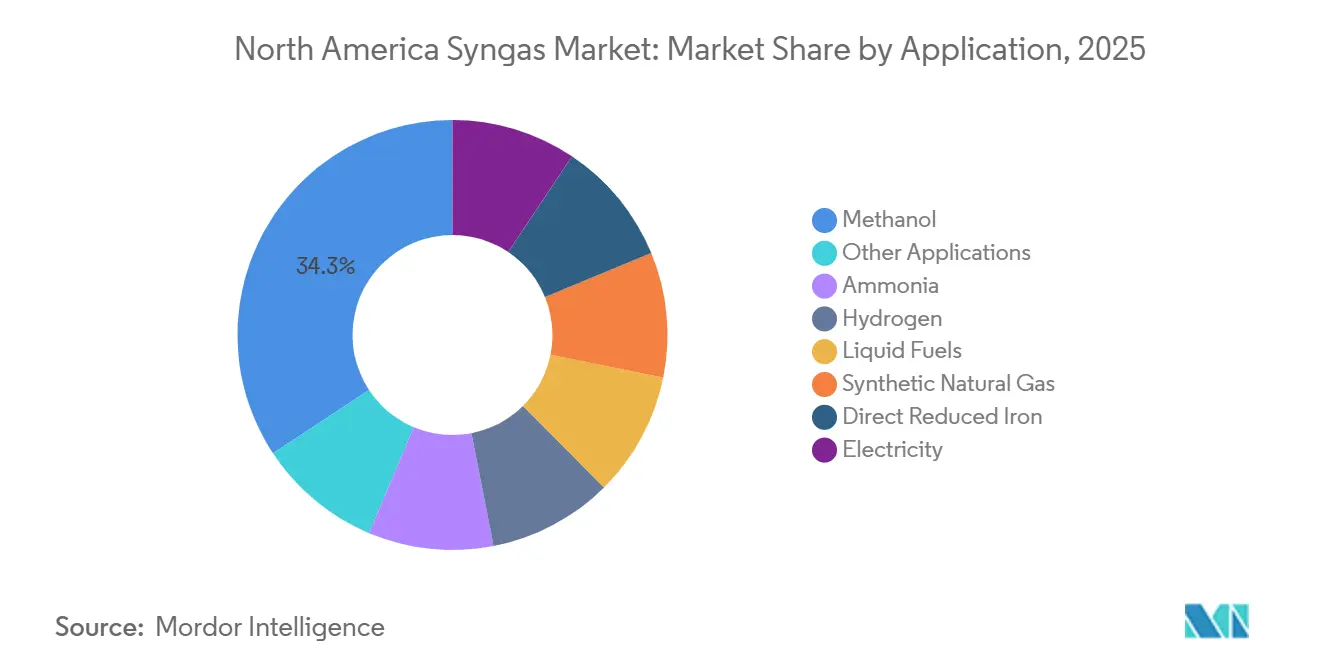
- Por aplicación, el metanol capturó una cuota de mercado del 34,26% en 2025, mientras que se prevé que el hidrógeno avance a una CAGR del 11,21% hasta 2031.
- Por geografía, los Estados Unidos concentraron el 72,69% de la demanda regional en 2025 y se prevé que registren la CAGR más alta del 10,43% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Inversión en Centros de Hidrógeno Limpio | +2.6% | Costa del Golfo de EE. UU., Cuenca de los Apalaches, Noroeste del Pacífico | Mediano plazo (2-4 años) |
| Aumento de la Demanda de Metanol y Amoníaco | +2.1% | Costa del Golfo de EE. UU., Praderas Canadienses | Mediano plazo (2-4 años) |
| Flexibilidad de Materias Primas y Disponibilidad de Gas Natural | +1.8% | Cuenca Pérmica de EE. UU., Marcellus, Haynesville, Cuenca Sedimentaria del Oeste de Canadá | Corto plazo (≤ 2 años) |
| Proyectos de Reformado y Gasificación Preparados para Captura de Carbono | +1.5% | Costa del Golfo de EE. UU., Alberta | Largo plazo (≥ 4 años) |
| Reutilización de la Infraestructura Existente de Gas de Síntesis en la Costa del Golfo | +0.9% | Corredor industrial de Texas y Luisiana | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Inversión en Centros de Hidrógeno Limpio
El programa H2Hubs del Departamento de Energía de EE. UU., dotado con 7.000 millones de USD, apoya el mercado de gas de síntesis de América del Norte al conectar a productores, compradores y proveedores de infraestructura a través de redes regionales. La infraestructura compartida y los acuerdos de compra coordinados pueden mejorar las condiciones de financiamiento para los activos adyacentes de reformado con vapor de metano y gasificación. Los corredores de la Costa del Golfo y el Atlántico Medio están vinculados a las cadenas de valor del hidrógeno, el metanol y el amoníaco que utilizan gas de síntesis. El centro de los Apalaches mantiene el apoyo federal en 2026, aunque los proyectos individuales han enfrentado cambios en sus cronogramas. La participación en los centros puede atraer capital privado al proporcionar acceso a clientes, infraestructura de transporte y socios de proyectos. La oportunidad es más relevante donde los desarrolladores pueden combinar la demanda relacionada con los centros con la infraestructura existente de gas natural y dióxido de carbono.
Aumento de la Demanda de Metanol y Amoníaco
El metanol y el amoníaco son las principales aplicaciones de uso final del gas de síntesis en el mercado de gas de síntesis de América del Norte, y ambos productos están vinculados a la demanda de combustible marítimo y de exportación. Johnson Matthey informó que se esperaba que la demanda mundial de metanol creciera casi un 3,5% anual, respaldada en parte por pedidos de buques de doble combustible y por los requisitos de descarbonización del transporte marítimo[1]. Methanex completó su adquisición de 2.050 millones de USD del negocio de metanol de OCI Global en junio de 2025, añadiendo instalaciones en Beaumont, Texas, con una capacidad combinada de casi 3,7 millones de toneladas por año. Linde comprometió más de 400 millones de USD en infraestructura de separación de aire para el proyecto de amoníaco bajo en carbono Blue Point en Luisiana en 2025. Estas inversiones posicionan a Texas y Luisiana como ubicaciones donde convergen el suministro de gas natural, los clientes industriales y las instalaciones de exportación. También aumentan la demanda de suministro de gas de síntesis y de credenciales de productos bajos en carbono.
Flexibilidad de Materias Primas y Disponibilidad de Gas Natural
El gas natural sigue siendo la principal materia prima en el mercado de gas de síntesis de América del Norte, respaldado por cuencas de suministro y redes de procesamiento en todo Estados Unidos y Canadá. La investigación financiada por el Departamento de Energía de EE. UU. sobre el reformado por conmutación de gas estimó costos de producción de hidrógeno de 1,61-1,64 USD por kilogramo, al tiempo que permite tasas de captura de dióxido de carbono más altas que los casos de referencia de reformado con vapor de metano. Esta vía permite la producción basada en gas natural mientras las plantas persiguen una producción con menor contenido de carbono. Los operadores de la Costa del Golfo también pueden combinar gas natural con coque de petróleo en ciertas aplicaciones de gasificación, reduciendo la dependencia de un único insumo de materias primas. Los sistemas de múltiples materias primas pueden procesar gas natural, coque de petróleo, carbón, biomasa o flujos de residuos cuando el equipo requerido y los sistemas de limpieza están disponibles. Esta flexibilidad se aplica en las regiones de refinería, donde el coque de petróleo disponible localmente puede apoyar la economía de los sitios integrados.
Proyectos de Reformado y Gasificación Preparados para Captura de Carbono
El reformado autotérmico con captura de carbono está influyendo en el diseño de proyectos a gran escala en el mercado de gas de síntesis de América del Norte. El crédito fiscal 45Q puede proporcionar hasta 85 USD por tonelada de dióxido de carbono capturado y almacenado permanentemente por instalaciones industriales, apoyando la producción con gestión del carbono. El Laboratorio Nacional de Tecnología Energética identificó el reformado autotérmico con hasta el 95% de captura de dióxido de carbono como una vía considerada durante su taller de gasificación de 2024. Topsoe fue seleccionado en mayo de 2026 para suministrar su tecnología SynCOR para el proyecto de metanol azul Sandpiper Chemicals en Texas City, Texas, que tiene como objetivo una producción de 3.000 toneladas por día a partir de 2030. La integración del reformado, la captura de carbono y la síntesis posterior en un único paquete con licencia puede reducir los riesgos de interfaz para los desarrolladores. La obtención de permisos de almacenamiento sigue siendo un factor, ya que los retrasos en el acceso a la capacidad de secuestro de dióxido de carbono pueden posponer proyectos técnicamente maduros.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Complejidad del Financiamiento de Proyectos | -1.8% | Costa del Golfo de EE. UU., Canadá | Mediano plazo (2-4 años) |
| Retrasos en Permisos e Interconexión | -1.2% | Mercados estatales de EE. UU., Texas, Luisiana y la región de los Apalaches | Mediano plazo (2-4 años) |
| Incertidumbre en la Política de Gestión del Carbono e Hidrógeno | -1.0% | Estados Unidos, con repercusiones en Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Complejidad del Financiamiento de Proyectos
Las grandes instalaciones de gas de síntesis requieren una inversión de capital significativa, acuerdos de compra asegurados, garantías de rendimiento tecnológico y, para las configuraciones bajas en carbono, acceso al almacenamiento de dióxido de carbono. Los proyectos de metanol e hidrógeno basados en reformado con vapor de metano o reformado autotérmico pueden requerir entre 2.000 millones y 9.000 millones de USD en capital comprometido. En junio de 2026, Air Products discontinuó su Complejo de Energía Limpia de Luisiana y registró un cargo previo a impuestos de 2.900 millones de USD. La decisión refleja el impacto de los rendimientos del proyecto y los riesgos de ejecución en los desarrollos a gran escala, a pesar de la escala y el apoyo de las políticas. La adquisición de grandes reformadores autotérmicos y unidades de eliminación de gas ácido puede requerir de dos a tres años, lo que limita la capacidad de los desarrolladores para recuperarse de las ventanas de financiamiento perdidas. Los proyectos con clientes comprometidos y activos integrados tienen un camino más claro hacia las decisiones de inversión final que los desarrollos que dependen de múltiples contrapartes no comprometidas.
Retrasos en Permisos e Interconexión
Los plazos de permisos e interconexión pueden retrasar la adición de nueva capacidad de gas de síntesis, incluso cuando la disponibilidad de materias primas y la demanda de los clientes son suficientes. Los desarrolladores deben coordinar los permisos de aire, las aprobaciones de sitios, las conexiones de gasoductos, el acceso a la energía y, cuando corresponda, los permisos para el transporte y almacenamiento de dióxido de carbono. El mercado de gas de síntesis de América del Norte enfrenta estas restricciones en los corredores industriales con un desarrollo planificado significativo de baja emisión de carbono. Las Academias Nacionales señalaron que la infraestructura de utilización y gestión del dióxido de carbono requiere una planificación coordinada entre los sitios de captura, los sistemas de transporte y los usos finales[2]. Los retrasos en los permisos pueden aumentar los costos al extender los compromisos de ingeniería y equipos antes de que los proyectos generen ingresos. Los sitios en zonas industriales consolidadas y los parques industriales establecidos pueden favorecer ciclos de desarrollo más cortos para los proyectos aplicables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por segmento
Por Materia Prima:
El Gas Natural Apoya la Capacidad Existente y los Insumos Circulares Ganan AtenciónEl gas natural representó el 58,23% del mercado de gas de síntesis de América del Norte en 2025 y se proyecta que se expanda a una CAGR del 10,12% hasta 2031. El suministro de las cuencas Pérmica, Haynesville y Marcellus apoya la economía del reformado con vapor de metano para los productores de metanol e hidrógeno. La industria de gas de síntesis de América del Norte también utiliza la infraestructura establecida de procesamiento y distribución de gas. El gas natural proporciona una opción de materia prima flexible, lo que permite a los operadores ajustar las mezclas con coque de petróleo para gestionar los costos operativos y la composición del gas de síntesis. El coque de petróleo sigue siendo adecuado para los sistemas de flujo arrastrado porque las refinerías de la Costa del Golfo proporcionan un suministro local. El carbón tiene una participación menor, incluyendo en la Planta de Combustibles Sintéticos de las Grandes Llanuras en Dakota del Norte, que el Laboratorio Nacional de Tecnología Energética identifica como la única instalación de carbón a gas natural sintético del país.
Otras materias primas están ganando relevancia a medida que las empresas exploran el uso circular de flujos de subproductos químicos. En 2024, BASF fue seleccionada para negociar 75 millones de USD en financiamiento del Departamento de Energía de EE. UU. para un proyecto en Freeport, Texas, para convertir subproductos químicos líquidos reciclados en gas de síntesis de menor contenido de carbono mediante gasificación por plasma y energía renovable. BASF declaró que el proyecto tiene como objetivo una reducción de hasta el 90% en las emisiones de dióxido de carbono en comparación con la incineración de gas natural existente. Dichos proyectos pueden convertir flujos residuales en materias primas utilizables en grandes complejos químicos. Los estándares de evaluación del ciclo de vida, incluida la norma ISO 14040, están adquiriendo relevancia a medida que los compradores evalúan la intensidad de carbono del metanol y el amoníaco. Estos criterios pueden aumentar el atractivo de las materias primas que reducen los residuos y respaldan las afirmaciones de productos con menores emisiones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Gasificación Lidera Mientras el Reformado Autotérmico se ExpandeLa gasificación representó el 38,17% del mercado de gas de síntesis de América del Norte en 2025 y se proyecta que crezca a una CAGR del 9,83% hasta 2031. La tecnología puede procesar una amplia gama de materias primas, incluidos coque de petróleo, carbón, biomasa y flujos de residuos. Esta flexibilidad apoya a los productores que buscan ajustar la selección de materias primas en función de la disponibilidad local y las condiciones de costos. La gasificación también puede integrarse con sistemas de captura de carbono para proyectos que apuntan a menores emisiones de carbono. La industria de gas de síntesis de América del Norte continúa utilizando el reformado con vapor en grandes complejos de metanol e hidrógeno, donde la experiencia operativa y el equipo instalado siguen siendo importantes. La gasificación mantiene una ventaja en proyectos que requieren mayor flexibilidad de materias primas o gas de síntesis de alta pureza.
El reformado autotérmico se utiliza en instalaciones de escala mundial que combinan la producción de hidrógeno o metanol con la captura de carbono. El taller de 2024 del Laboratorio Nacional de Tecnología Energética identificó el reformado autotérmico con hasta el 95% de captura de dióxido de carbono como una vía prioritaria. La plataforma SynCOR de Topsoe fue seleccionada para el proyecto de Texas City de Sandpiper Chemicals, que se encuentra en la etapa de ingeniería y diseño de la fase inicial y tiene como objetivo el inicio de operaciones en 2030. El reformado con vapor sigue siendo relevante en Canadá, donde los proyectos de hidrógeno azul pueden utilizar gas natural de la Cuenca Sedimentaria del Oeste de Canadá y acceder a los incentivos disponibles para el hidrógeno limpio. Otras tecnologías de producción incluyen la oxidación parcial, el reformado de biomasa y la gasificación asistida por plasma. Aunque estas tecnologías actualmente tienen un papel combinado limitado, los proyectos de demostración pueden ampliar su aplicación comercial.
Por Tipo de Gasificador:
La Capacidad de Lecho Fluidizado Lidera y el Flujo Arrastrado Crece Más RápidoLos gasificadores de lecho fluidizado representaron el 41,54% de la capacidad regional en 2025, lo que refleja su uso establecido con carbón, coque de petróleo, biomasa y materias primas de residuos mixtos. Su configuración modular puede apoyar adiciones incrementales de capacidad en sitios industriales. Se proyecta que los gasificadores de flujo arrastrado crezcan a una CAGR del 10,47% hasta 2031. Estas unidades operan a altas temperaturas y presiones, produciendo gas de síntesis para aplicaciones de metanol e hidrógeno. También proporcionan una relación hidrógeno-monóxido de carbono adecuada para estas aplicaciones y menor deslizamiento de metano. Los sistemas de lecho fijo siguen siendo operativos, pero se proyecta que experimenten un crecimiento más limitado, ya que los nuevos proyectos priorizan diseños con captura de carbono integrada.
Una investigación publicada en Fuel en 2026 encontró que la optimización del torbellino en gasificadores de flujo arrastrado presurizados puede aumentar la conversión de char al 99,9% en condiciones modeladas. Una mayor conversión puede mejorar el rendimiento del gas de síntesis por unidad de materia prima y apoyar la economía de las unidades a gran escala. Cerilon GTL ND firmó un acuerdo de licencia de tecnología con Topsoe y Sasol en junio de 2026 para su planta planificada de gas a líquidos en el condado de Williams, Dakota del Norte. El proyecto combina la tecnología de gas de síntesis de Topsoe con la tecnología Fischer-Tropsch de baja temperatura de Sasol. Las herramientas digitales de rendimiento pueden mejorar el control sobre las complejas operaciones de los gasificadores, apoyando el uso de datos de proceso para mejorar la conversión, la confiabilidad y la calidad de la producción.
Por Aplicación:
El Metanol es la Mayor Salida y el Hidrógeno Tiene el Crecimiento Más RápidoEl metanol representó el 34,26% del consumo de gas de síntesis en 2025, convirtiéndolo en la mayor aplicación en el mercado de gas de síntesis de América del Norte. Las instalaciones de metanol de la región se benefician de la disponibilidad de gas de esquisto y del acceso a la infraestructura de exportación de la Costa del Golfo. La demanda del transporte marítimo puede complementar el consumo del sector químico a medida que los operadores encargan buques capaces de utilizar combustible de metanol. INEOS Acetyls y Sandpiper Chemicals anunciaron su proyecto de metanol bajo en carbono de 1.700 millones de USD en Texas City en abril de 2026. El proyecto entró en la etapa de ingeniería y diseño de la fase inicial en el segundo trimestre de 2026, con una decisión de inversión final prevista para 2027 y producción inicial anticipada para 2030. Estos desarrollos indican que los productores orientados a la exportación consideran cada vez más la certificación de productos bajos en carbono.
Se proyecta que el hidrógeno crezca a una CAGR del 11,21% hasta 2031, lo que representa la tasa de crecimiento más rápida entre las aplicaciones. El hidrotratamiento en refinerías de EE. UU. proporciona una base de demanda establecida, mientras que los proyectos bajos en carbono pueden añadir nuevos volúmenes. El amoníaco también se beneficia de la demanda de fertilizantes y de las exportaciones planificadas a compradores asiáticos y europeos. El compromiso de Linde con Blue Point ilustra la relación entre los grandes sistemas de separación de aire, la producción de amoníaco y el hidrógeno derivado del gas de síntesis. Los combustibles lquidos, el gas natural sintético, el hierro de reducción directa, la generación de energía y los productos químicos especiales representan áreas de aplicación adicionales. Su potencial de crecimiento dependerá de la economía de los proyectos, el apoyo de las políticas y la disponibilidad de insumos bajos en carbono.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Gas de Síntesis del Golfo de México y Dakota del Norte
Estados Unidos mantuvo una participación del 72,69% en el mercado de gas de síntesis de América del Norte en 2025 y se proyecta que registre la CAGR más alta del 10,43% hasta 2031. Texas y Luisiana ofrecen acceso a gas natural, grandes instalaciones químicas, terminales de aguas profundas y redes de gas industrial. Estos factores posicionan a la Costa del Golfo como una ubicación clave de inversión para la producción de metanol, hidrógeno y amoníaco. La decisión de Air Liquide en 2026 sobre Bay City indica cómo los parques industriales existentes pueden respaldar capacidad adicional de gas de síntesis. El proyecto Cerilon en Dakota del Norte también indica que los recursos de gas natural pueden respaldar proyectos fuera de la Costa del Golfo. Estados Unidos combina activos operativos con ubicaciones para la producción con gestión de carbono.
Mercado de Gas de Síntesis de Canadá
Canadá es el segundo país más grande de la región, con un perfil de mercado moldeado por su estrategia de hidrógeno limpio y su base de recursos. El Crédito Fiscal Federal de Inversión en Hidrógeno Limpio proporciona apoyo reembolsable que oscila entre el 15% y el 40%, en función de la intensidad de carbono del ciclo de vida de los proyectos elegibles. El gas natural de la Cuenca Sedimentaria del Oeste de Canadá respalda las vías de hidrógeno azul, mientras que la energía hidroeléctrica apoya la producción de hidrógeno renovable. Los centros en Edmonton, Vancouver y el sur de Ontario atienden diferentes aplicaciones industriales y energéticas. El acuerdo de suministro a largo plazo de Linde para el proyecto Path2Zero de Dow en Fort Saskatchewan incluye un complejo de reformado autotérmico y recuperación de gas residual del cracker. El apoyo fiscal y los recursos diversificados pueden favorecer un desarrollo geográficamente distribuido en comparación con Estados Unidos.
Mercado de Gas de Síntesis de México
México posee la menor participación en el mercado de gas de síntesis de América del Norte y enfrenta restricciones en materia de materias primas. El país depende en gran medida del gas natural importado, lo que limita la capacidad de los proyectos domésticos para asegurar suministros estables de materias primas. El propuesto Plan de Reactivación Petroquímica y de Fertilizantes 2026-2030 tiene como objetivo la rehabilitación de instalaciones de PEMEX, incluidos activos en la cadena de valor amoníaco-urea. Si la rehabilitación y los acuerdos de suministro avanzan, la iniciativa podría generar demanda adicional de gas de síntesis. Las discusiones comerciales en el marco del Tratado entre Estados Unidos, México y Canadá también podrían afectar el flujo de productos químicos y materias primas en la región. El papel de México dependerá de si las mejoras en infraestructura y la disponibilidad de gas natural doméstico avanzan al mismo ritmo que las inversiones petroquímicas planificadas.
Panorama competitivo
Concentración del Mercado
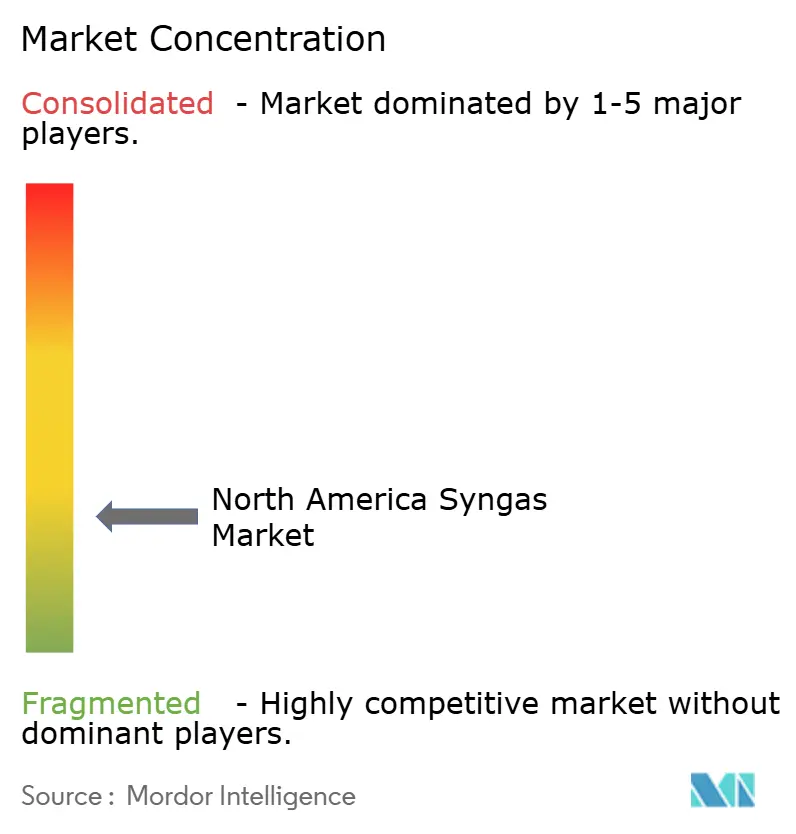
El mercado de gas de síntesis de América del Norte está fragmentado. Topsoe, KBR, Johnson Matthey, Technip Energies y MAIRE compiten en la concesión de licencias de tecnología. Los productores compiten a través de acuerdos de suministro a largo plazo, mientras que los licenciantes se diferencian a través del diseño de procesos, catalizadores, paquetes de ingeniería y garantías de rendimiento. La integración de la captura de carbono y las capacidades de reformado autotérmico son diferenciadores clave. Las empresas que combinan estos elementos en un paquete de proyecto integrado pueden reducir el riesgo de ejecución para los desarrolladores.
La decisión de inversión final de Air Liquide para una nueva unidad de gas de síntesis en el sitio de OQ Chemicals en Bay City indica cómo los productores utilizan ubicaciones industriales establecidas para expandir el suministro. La selección de Topsoe para el proyecto de metanol azul Sandpiper en Texas City refleja el papel de los proveedores de tecnología en los desarrollos a gran escala con gestión del carbono. El acuerdo de Linde para suministrar gases industriales para la instalación de amoníaco bajo en carbono Blue Point indica el papel de la capacidad de separación de aire en la cadena de valor del proyecto. Estas iniciativas combinan la propiedad de activos, el acceso a la tecnología y la exposición posterior. Su viabilidad comercial depende de costos competitivos de materias primas y de una demanda confiable de los clientes.
Los participantes más pequeños y nuevos persiguen sistemas modulares, materias primas circulares y equipos especializados. La asociación entre Topsoe, Synergen Green Energy y Shaw Group para desarrollar instalaciones modulares de amoníaco verde en Texas ofrece una alternativa a las grandes plantas de tren único. El proyecto de gasificación por plasma de BASF en Freeport evalúa si los flujos de subproductos químicos pueden servir como una fuente interna de gas de síntesis con menor contenido de carbono. El cumplimiento normativo y el acceso a sitios industriales establecidos también afectan los cronogramas de los proyectos.
Líderes de la industria de gas de síntesis de América del Norte
-
Air Products and Chemicals, Inc.
-
Linde PLC
-
Air Liquide
-
Methanex Corporation
-
Shell plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Syngas de América del Norte Empresas cubiertas en este informe
- Air Liquide
- Air Products and Chemicals, Inc.
- BASF
- Honeywell International Inc.
- Johnson Matthey
- KBR, Inc.
- Linde PLC
- MAIRE S.p.A.
- Methanex Corporation
- Sasol
- Shell plc
- Siemens Energy
- Technip Energies N.V.
- thyssenkrupp AG
- Topsoe
Lea el análisis de las empresas de syngas de américa del norte
Desarrollos recientes de la industria en Mercado de Syngas de América del Norte
- Julio de 2026: Air Liquide y OQ Chemicals confirmaron una decisión de inversión final para una unidad de gas de síntesis de propósito específico en Bay City, Texas. La preparación del sitio comenzó en el tercer trimestre de 2026, con la finalización del proyecto prevista para finales de 2028. La unidad utilizará la recirculación de CO₂ para reducir las emisiones netas del sitio y ampliar la capacidad para la producción de propionaldehído, propanol y butanol.
- Junio de 2026: Cerilon GTL ND Inc. firmó un acuerdo definitivo de licencia de tecnología con Topsoe y Sasol para la producción de hidrógeno, el reformado de gas y la conversión Fischer-Tropsch en su planta planificada de gas a líquidos en el condado de Williams, Dakota del Norte. La instalación combinará la tecnología de gas de síntesis SynCOR de Topsoe con el proceso Fischer-Tropsch de baja temperatura de Sasol.
Alcance del informe del mercado de gas de síntesis de América del Norte
El gas de síntesis es una mezcla de gas combustible compuesta principalmente de hidrógeno y monóxido de carbono, con cantidades menores de dióxido de carbono y metano. Sirve como materia prima intermedia para la producción de productos químicos, combustibles y energía.
El mercado de gas de síntesis de América del Norte está segmentado por materia prima, tecnología, tipo de gasificador, aplicación y geografía. Por materia prima, el mercado está segmentado en carbón, gas natural, coque de petróleo y otros tipos de materias primas. Por tecnología, el mercado está segmentado en reformado con vapor, gasificación y otras tecnologías de producción. Por tipo de gasificador, el mercado está segmentado en lecho fijo, lecho fluidizado y flujo arrastrado. Por aplicación, el mercado está segmentado en metanol, amoníaco, hidrógeno, combustibles líquidos, gas natural sintético, hierro de reducción directa, electricidad y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el gas de síntesis en 3 países de la región. Los tamaños y pronósticos del mercado se proporcionan en términos de Volumen (MM Nm³/H).
Resumen de la segmentación
Materia prima
| Carbón |
| Gas natural |
| Petróleo |
| Coque de petróleo |
| Biomasa |
Tecnología
| Reformado con vapor |
| Oxidación parcial |
| Reformado autotérmico |
| Reformado combinado o en dos etapas |
| Gasificación de biomasa |
Tipo de gasificador
| Lecho fijo |
| Flujo arrastrado |
| Lecho fluidizado |
Aplicación
| Generación de energía | |
| Productos químicos | Metanol |
| Amoníaco | |
| Productos químicos oxo | |
| n-Butanol | |
| Hidrógeno | |
| Éter dimetílico | |
| Combustibles líquidos | |
| Combustibles gaseosos |
Geografía
| Estados Unidos |
| Canadá |
| México |
| Resto de América del Norte |
| Materia prima | Carbón | |
| Gas natural | ||
| Petróleo | ||
| Coque de petróleo | ||
| Biomasa | ||
| Tecnología | Reformado con vapor | |
| Oxidación parcial | ||
| Reformado autotérmico | ||
| Reformado combinado o en dos etapas | ||
| Gasificación de biomasa | ||
| Tipo de gasificador | Lecho fijo | |
| Flujo arrastrado | ||
| Lecho fluidizado | ||
| Aplicación | Generación de energía | |
| Productos químicos | Metanol | |
| Amoníaco | ||
| Productos químicos oxo | ||
| n-Butanol | ||
| Hidrógeno | ||
| Éter dimetílico | ||
| Combustibles líquidos | ||
| Combustibles gaseosos | ||
| Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del Mercado de Gas de Síntesis de América del Norte?
Se espera que el tamaño del Mercado de Gas de Síntesis de América del Norte crezca de 32,67 millones de metros cúbicos normales métricos por hora (mm nm³/h) en 2025 a 35,48 millones de metros cúbicos normales métricos por hora (mm nm³/h) en 2026 y se prevé que alcance 54,71 millones de metros cúbicos normales métricos por hora (mm nm³/h) en 2031 a una CAGR del 9,05% durante 2026-2031.
¿Qué materia prima lidera la producción de gas de síntesis en América del Norte?
El gas natural lideró con una participación del 58,23% en 2025 y se proyecta que crezca a una CAGR del 10,12% hasta 2031.
¿Qué aplicación utiliza más gas de síntesis en América del Norte?
El metanol fue la mayor aplicación, representando el 34,26% del consumo en 2025.
¿Qué tipo de gasificador se espera que crezca más rápido?
Se espera que los gasificadores de flujo arrastrado crezcan a una CAGR del 10,47% hasta 2031 porque pueden proporcionar gas de síntesis de alta pureza para la síntesis posterior.