
Tamaño y cuota del mercado de plásticos biodegradables de Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
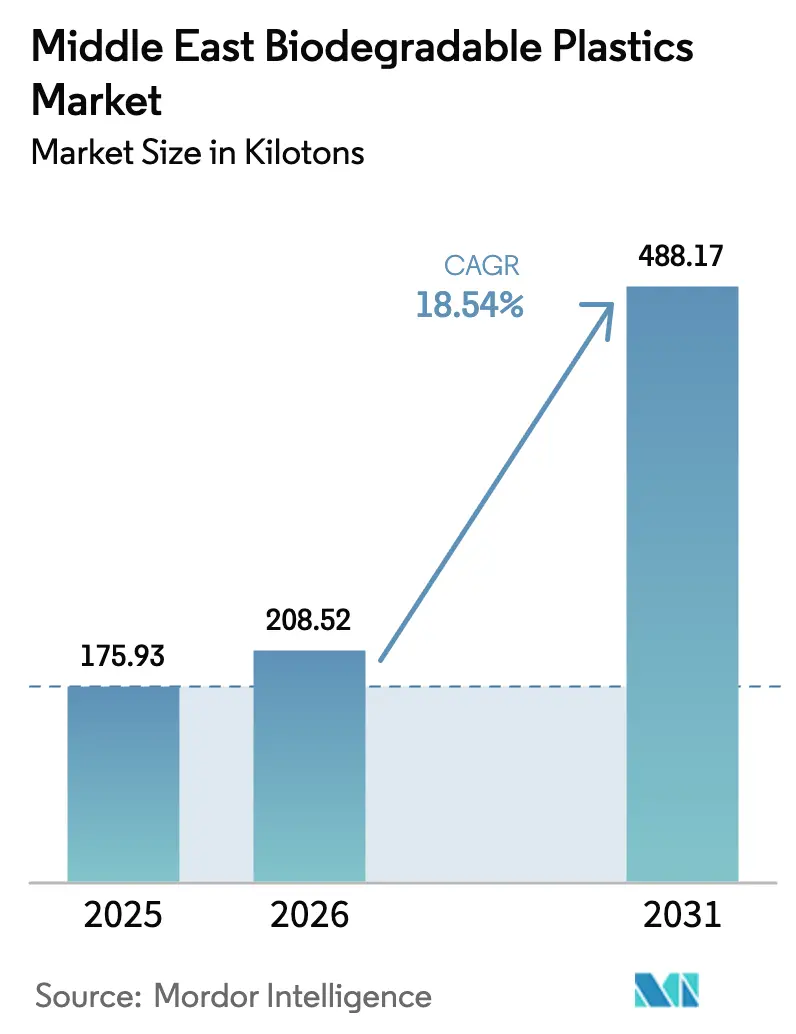
| Tamaño del mercado en el año base (2025) | 175.93 kilotones |
| Volumen del Mercado (2026) | 208.52 kilotones |
| Volumen del Mercado (2031) | 488.17 kilotones |
| Growth Rate (2026 - 2031) | 18.54 % |
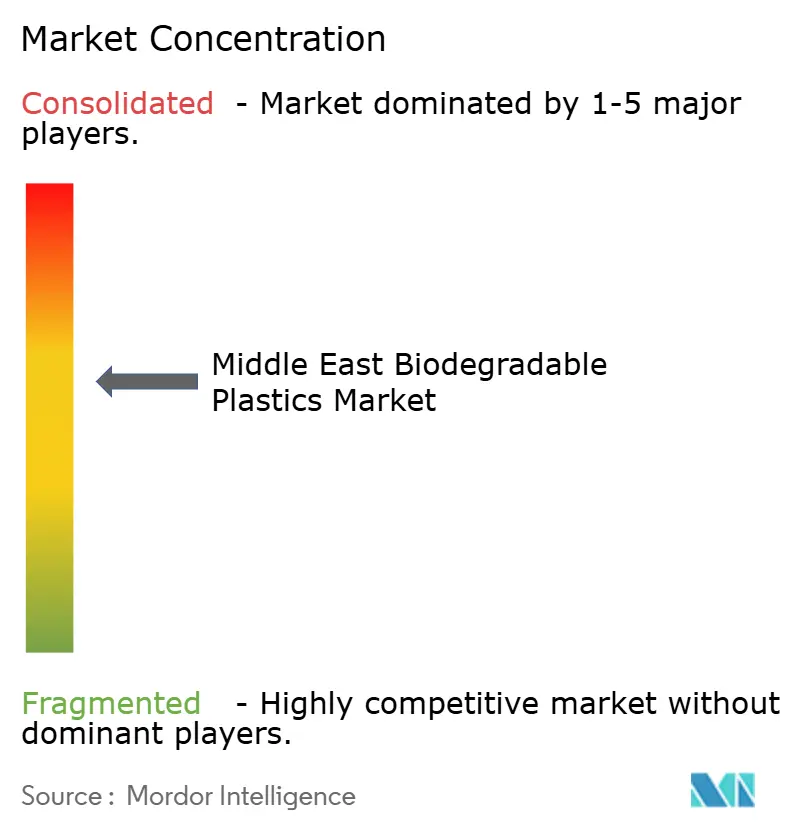
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de plásticos biodegradables de Oriente Medio por Mordor Intelligence
El tamaño del mercado de plásticos biodegradables de Oriente Medio se valoró en 175,93 kilotoneladas en 2025 y se estima que crecerá desde las 208,52 kilotoneladas en 2026 hasta alcanzar las 488,17 kilotoneladas en 2031, a una CAGR del 18,54% durante el período de previsión (2026-2031). Las prohibiciones legisladas sobre plásticos de petróleo de un solo uso, los mandatos soberanos de economía circular y los estándares de adquisición minorista impulsan la demanda, mientras que las inversiones locales en biorrefinería acortan los plazos de entrega del suministro y mitigan el riesgo de flete vinculado a la divisa. Los cuadros de mando de sostenibilidad corporativa de las cadenas de hipermercados aceleran la sustitución, y las encuestas a consumidores muestran una creciente disposición a pagar una prima por envases con etiqueta ecológica en los centros urbanos del CCG. Los márgenes de los convertidores dependen de la paridad del costo de la resina: los poliésteres biodegradables aún mantienen una prima del 20–50% sobre el polietileno básico, aunque las importaciones desde Asia se enfrentan a retrasos en los trayectos y recargos de flete que reducen la diferencia. La preparación de la infraestructura sigue siendo el factor impredecible; solo un puñado de proyectos de compostaje industrial en Dubái y Riad operan a escala piloto, por lo que la certeza sobre el fin de vida útil varía según la ciudad y el grado de polímero.
Conclusiones clave del informe
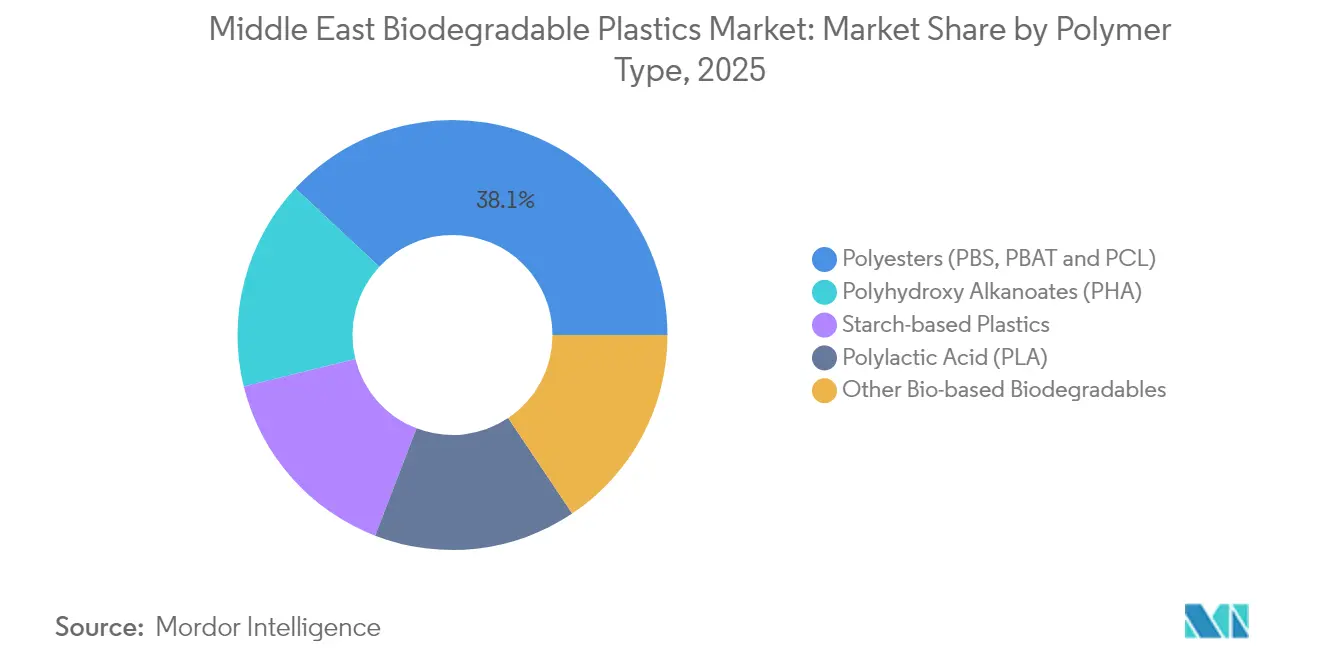
- Por tipo de polímero, los poliésteres capturaron el 38,05% de la cuota del mercado de plásticos biodegradables de Oriente Medio en 2025, mientras que se prevé que los polihidroxialcanoatos (PHA) se expandan a una CAGR del 19,34% hasta 2031.
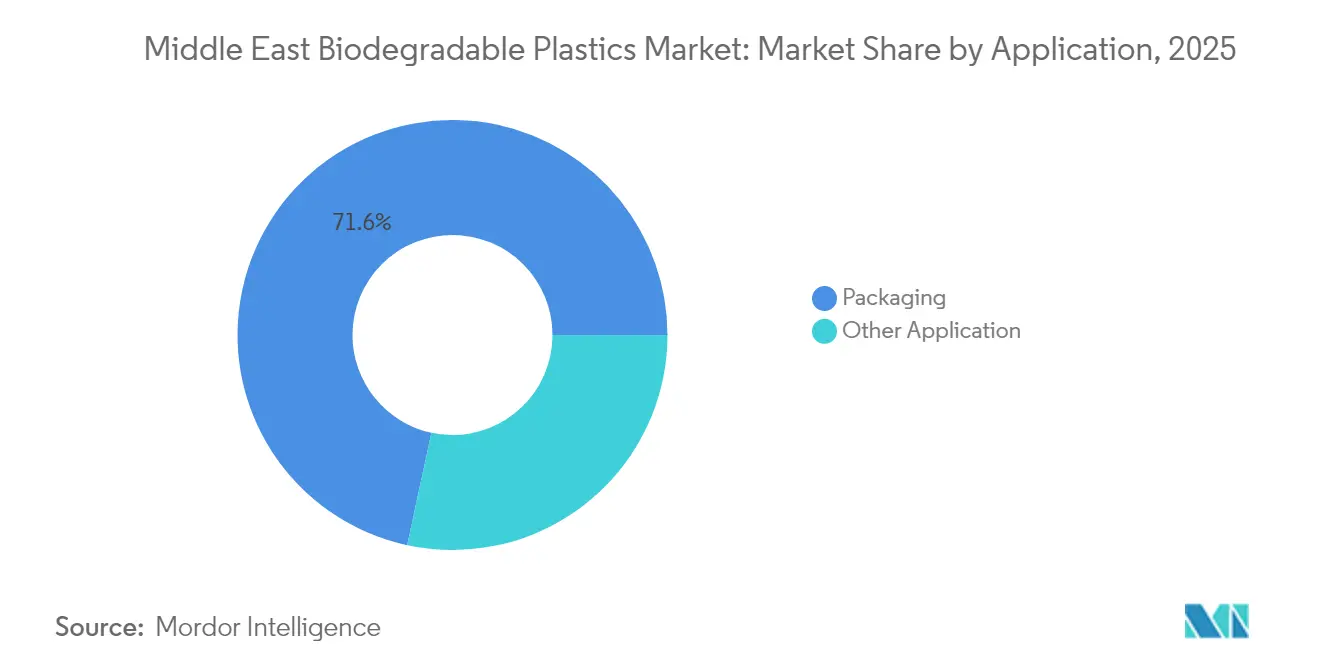
- Por aplicación, los envases representaron el 71,62% del tamaño del mercado de plásticos biodegradables de Oriente Medio en 2025, mientras que se proyecta que otras aplicaciones crezcan a una CAGR del 19,01% entre 2026 y 2031.
- Por geografía, Arabia Saudita representó el 41,10% del volumen regional en 2025, mientras que se proyecta que los Emiratos Árabes Unidos crezcan a una CAGR del 19,43% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Prohibiciones gubernamentales sobre plásticos de un solo uso (EAU, Arabia Saudita) | +4.5% | EAU (Dubái, Abu Dabi), Arabia Saudita (Riad, Yeda), con efecto secundario en Catar y Omán | Corto plazo (≤ 2 años) |
| Objetivos de sostenibilidad corporativa del sector de bienes de consumo de movimiento rápido (FMCG) y el comercio minorista | +3.2% | En todo el CCG, concentrado en los centros minoristas de los EAU y Arabia Saudita | Mediano plazo (2-4 años) |
| Creciente demanda de los consumidores de envases ecológicos | +2.8% | Centros urbanos del CCG (Dubái, Riad, Doha), con expansión hacia ciudades secundarias | Mediano plazo (2-4 años) |
| Proyectos de compostaje industrial en el CCG | +2.5% | EAU (Dubái, Abu Dabi), Arabia Saudita (clúster de Riad), sitios piloto en Catar | Largo plazo (≥ 4 años) |
| Visión 2030 de Arabia Saudita financiando biorrefinerías | +3.0% | Arabia Saudita (clústeres industriales en la Provincia Oriental, Yubail), con transferencia tecnológica regional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las prohibiciones gubernamentales sobre plásticos de un solo uso impulsan la demanda de sustitución
Dubái hizo cumplir su prohibición de plásticos de un solo uso en junio de 2024, y Carrefour EAU informó una caída del 70% en el uso de bolsas durante el primer trimestre de cumplimiento[1]Gulf Business, "Carrefour registra una caída del 70% en bolsas de un solo uso," gulfbusiness.com. Arabia Saudita está introduciendo regulaciones similares a través del Centro Nacional de Gestión de Residuos, que tiene como objetivo lograr una desviación del 90% de los vertederos para 2040 y destina capital para ampliar la capacidad de compostaje en los cinco mayores clústeres urbanos. Las auditorías minoristas y los puntos de control de importación, en lugar de los gravámenes a los productores, garantizan el cumplimiento, por lo que la presión de costos se traslada hacia los convertidores. Los grandes propietarios de marcas de bienes de consumo de movimiento rápido (FMCG) absorben la prima de resina a cambio de diferenciación en etiquetas, pero los pequeños convertidores tienen dificultades con los bloqueos de flujo de caja. La trayectoria de política apunta a futuras prohibiciones de envases rígidos y artículos de servicio de alimentos una vez que aumente el rendimiento del compostaje.
Los objetivos de sostenibilidad corporativa reconfiguran las especificaciones de adquisición
Majid Al Futtaim eliminó gradualmente los plásticos de un solo uso en su división Lifestyle en 2024 y tiene la intención de extender esta política a todas sus propiedades en 2025, exigiendo a los proveedores que obtengan resinas certificadas según ISO 14855 o EN 13432. Lulu Group está llevando a cabo pruebas piloto con envolturas de película comestible que se desintegran en agua caliente, un recurso de marketing que también funciona como cobertura de cumplimiento normativo. El Luminy PLA de TotalEnergies Corbion presenta una huella de carbono de cuna a puerta un 85% menor en comparación con los plásticos de origen petrolero, y su grado de contenido 100% reciclado presenta una huella negativa, lo que proporciona a los responsables de adquisiciones una narrativa de ciclo de vida lista para usar. Los contratos de arrendamiento con certificación Green Star en centros comerciales vinculan las calificaciones de los inquilinos a materiales sostenibles, lo que introduce métricas ecológicas en las cadenas de suministro de los centros comerciales y señala que las cláusulas de sostenibilidad pronto serán estándar en las propiedades comerciales del CCG.
Creciente disposición de los consumidores a pagar por productos con etiqueta ecológica
Un estudio de Ipsos reveló que el 82% de los consumidores de los EAU están dispuestos a ceder ante los beneficios ambientales, aunque muchos siguen sin saber con certeza qué pasos concretos pueden dar. Las promociones minoristas cierran la brecha de conocimiento: los descuentos de Julio Sin Plástico en bolsas de yute en Carrefour impulsaron la adopción de bolsas reutilizables, y los programas de tarjetas de fidelización convierten la intención ecológica en ventas medibles. La paridad de rendimiento es fundamental; las primeras mezclas de almidón fallaron las pruebas de humedad, pero las mezclas de próxima generación de PLA-PBS mantienen la integridad de barrera en la logística desértica. Las categorías de alimentos saludables premium ahora presentan bolsas completamente compostables sin pérdida de volumen, lo que demuestra que los consumidores urbanos aceptarán un diferencial de precio del 5–7% a medida que disminuyan las preocupaciones sobre el rendimiento.
La infraestructura de compostaje industrial determina la viabilidad del fin de vida útil
Arabia Saudita ha destinado más de 840 instalaciones de tratamiento de residuos para 2040; sin embargo, solo una fracción serán plantas de compostaje con el tiempo de residencia requerido para la conversión de PLA o PBAT. Los centros comerciales de Dubái operan digestores de alimentos que convierten los residuos de cocina en agua gris y fertilizante, pero no alcanzan el umbral de 58 °C requerido para la descomposición de polímeros de grado ISO. Sin sitios adecuados, las películas biodegradables pueden ingresar a las vías de generación de metano en vertederos o contaminar las corrientes de reciclaje de PET, lo que socava la narrativa ecológica. El debate político se centra ahora en los esquemas de responsabilidad extendida del productor que trasladarían los gastos de capital de los municipios a los vendedores de resinas, pero los grupos de presión petroquímicos abogan por marcos tecnológicamente neutros que otorguen igual peso al reciclaje químico.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Prima de costo sobre los plásticos de origen petrolero | -2.5% | En todo el CCG, más pronunciada en los segmentos sensibles al precio (envases básicos, películas agrícolas) | Corto plazo (≤ 2 años) |
| Infraestructura limitada de compostaje y reciclaje en la región | -2.0% | Todas las geografías de Oriente Medio, con brechas de infraestructura más severas fuera de los centros urbanos de los EAU y Arabia Saudita | Mediano plazo (2-4 años) |
| Influencia del grupo de presión petroquímico en las políticas | -1.5% | Arabia Saudita, EAU (donde el sector petroquímico representa una parte significativa del PIB y el empleo) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La prima de costo limita la adopción en segmentos sensibles al precio
Las resinas biodegradables se venden con un margen del 20–50% sobre el polietileno y el polipropileno virgen debido a los altos costos de materia prima y el menor rendimiento de las líneas de producción. Los gigantes de bienes de consumo de movimiento rápido (FMCG) absorben la diferencia para cumplir los objetivos de ESG, pero los envasadores de productos básicos que sirven a artículos de bajo margen no pueden. En ausencia de subsidios de responsabilidad extendida del productor, el mercado tiende a orientarse hacia categorías premium y programas piloto de hospitalidad en lugar del comercio minorista masivo. Los distribuidores intentan mitigar los costos de flete mediante la transshipment desde Asia en lotes a granel; sin embargo, las tarifas spot en la ruta del Extremo Oriente al Golfo siguen siendo volátiles. La capacidad local de PLA, una vez operativa, reducirá la prima al ahorrar en fletes y aranceles; hasta entonces, el precio sigue siendo la principal barrera.
La infraestructura de compostaje limitada crea incertidumbre sobre el fin de vida útil
Los túneles de compostaje piloto en Riad y Dubái manejan residuos alimentarios mixtos, pero carecen de certificaciones de polímeros, por lo que la mayoría de los envases compostables aún existen en el comercio minorista, frecuentemente mezclados con las corrientes de bolsas negras. Discover Applied Sciences informa que los pilotos de despolimerización enzimática tienen dificultades con la contaminación de materias primas y la escasez de operadores calificados. Si los envases no se degradan, la confianza del consumidor se erosiona, y los recicladores se quejan de la contaminación entre polímeros, presionando a los reguladores para que desaceleren los mandatos de biodegradables. Las licitaciones municipales de Arabia Saudita para plantas de compostaje indican ventanas de puesta en marcha entre 2028 y 2030, lo que señala un retraso de varios años entre la política y la implementación de la infraestructura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de polímero:
dominio de los poliésteres, PHA en ascensoLos poliésteres aseguraron el 38,05% de la cuota del mercado de plásticos biodegradables de Oriente Medio en 2025, porque el PBS y el PBAT se integran perfectamente en las líneas de película existentes, y los convertidores valoran su resistencia en la logística extrema del verano del Golfo. El segmento también se beneficia de las cadenas de suministro de la ASEAN que entregan grados ya compuestos con estatus de contacto alimentario. La síntesis local de polibutileno succinato sigue siendo limitada, pero los grandes productores de resinas de PET contemplan la eliminación de cuellos de botella para procesar biosuccinato.
Se prevé que el PHA experimente el crecimiento más rápido con una CAGR del 19,34%. Su biodegradabilidad marina resulta adecuada para las zonas de turismo costero sometidas a presión para reducir la acumulación de plásticos. Emirates Biotech ha señalado su interés en la expansión de copolímeros de PHA una vez que sus líneas de PLA estén estabilizadas, lo que refleja el apetito del convertidor por resinas que se degradan en agua de mar. Sin embargo, los rendimientos de fermentación están por debajo del PLA, lo que mantiene los precios del PHA en niveles de prima. Las asociaciones tecnológicas con especialistas en enzimas apuntan a aumentar los rendimientos y hacer que el PHA sea viable para artículos de alto volumen, como envolturas de pajillas y películas para aperitivos, a finales de la década de 2020.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación:
envases dominan, otros usos se aceleranLos envases representaron el 71,62% del tamaño del mercado de plásticos biodegradables de Oriente Medio en 2025, impulsados por las prohibiciones de bolsas y los cuadros de mando de los minoristas. Las mezclas de PLA-PBAT con barrera mejorada están reemplazando ahora las bandejas de PET para ensaladas y fiambres, mientras que las pruebas de PLA estereocomplementario termoestable avanzan para envases de productos lácteos. Los consumidores recompensan estos cambios con aumentos medibles en la cesta de la compra en los pasillos de productos orgánicos. La mayoría de las campañas de concienciación de los usuarios siguen vinculando los cargos por bolsa a la reforestación de manglares, reforzando el cambio de comportamiento.
Otras aplicaciones crecen a una CAGR del 19,01%, influenciadas por la horticultura en invernadero. Las películas de acolchado degradables en el suelo ahorran a los agricultores el costo de recuperación de películas de PE de 150–200 USD por hectárea. Los cultivadores de dátiles de Arabia Saudita están realizando pruebas con gránulos de fertilizante recubiertos de PHA que liberan micronutrientes a medida que el recubrimiento se descompone. La adopción de vajilla de servicio desechable aumentó en los hoteles premium que atienden a turistas con conciencia ecológica; sin embargo, las tapas de vasos de café siguieron estando dominadas por importaciones de papel revestido de PLA hasta que los termoformadores locales dominaron las mezclas de PCL de alto flujo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Plásticos Biodegradables de Arabia Saudita
Arabia Saudita representó una participación del 41,10% en el mercado de plásticos biodegradables de Oriente Medio en 2025, beneficiándose de la asignación de 20 mil millones de USD del sector de residuos en el marco de la Visión 2030, una población de 35 millones de habitantes y objetivos de política que apuntan a una desviación del 90% de los vertederos. Solo Riad produce 25,8 millones de toneladas de residuos al año y planea establecer 80 centros de tratamiento, seis de los cuales incluirán túneles de compostaje. Los marcos de contratación pública recompensan el contenido nacional, por lo que los fabricantes de resinas con presencia local aseguran compromisos de compra anticipados. Sin embargo, las licitaciones municipales agrupan las plantas de compostaje con los digestores anaeróbicos, lo que ralentiza los ciclos de adjudicación.
Mercado de Plásticos Biodegradables de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos son la geografía de mayor crecimiento, con una CAGR del 19,43%. La prohibición de bolsas de transporte en Dubái en junio de 2024 redujo los volúmenes de un solo uso en un 70% en un trimestre en Carrefour y estableció el modelo de referencia para la regulación de seguimiento de Abu Dabi. Kezad ha atraído compromisos por valor de 40 millones de USD para polímeros biodegradables, incluida una línea de PLA de 30.000 toneladas por año de Emirates Biotech, cuya puesta en marcha está prevista para principios de 2028. Las cadenas minoristas, como Majid Al Futtaim, incorporan cláusulas de sostenibilidad en los contratos de arrendamiento, lo que garantiza que la sustitución de envases se extienda a los inquilinos.
Mercados del Resto de Oriente Medio
Los mercados del resto de Oriente Medio siguen siendo fragmentados. La industria hotelera de Catar impulsa una demanda de nicho, pero su reducida población limita el volumen. Omán se posiciona como un centro de anhídrido maleico con una planta de 50.000 toneladas por año en Salalah que abastece las cadenas de poliéster. Las sanciones limitan el acceso de Irán a la tecnología de fermentación occidental, aunque los laboratorios académicos están pilotando mantillo de mezcla de almidón para huertos de pistachos. Kuwait y Baréin siguen las normas del GCC antes de actuar, por lo que los picos de adopción probablemente se rezagarán respecto a los de Arabia Saudita y los EAU por varios años.
Panorama regulatorio
La adopción de plásticos biodegradables en Oriente Medio está siendo determinada por una combinación de restricciones nacionales sobre plásticos de un solo uso y expectativas de conformidad a nivel regional. En los EAU, Dubái aplicó una restricción sobre bolsas de compra en junio de 2024 y ha ido añadiendo fases adicionales que amplían el alcance de los artículos incluidos, lo que aumenta la demanda de alternativas compostables o degradables certificadas tanto por parte de los convertidores como de los minoristas. En Arabia Saudita, la Organización Saudí de Normas, Metrología y Calidad (SASO) ha emitido una regulación técnica para productos plásticos degradables, que incluye restricciones a los plásticos oxo-degradables, mientras que el Centro Nacional de Gestión de Residuos está avanzando en objetivos de desvío de residuos que influyen en las especificaciones de adquisición y envasado.
A nivel del CCG, la Organización de Normalización del CCG (GSO) aprobó la norma GSO ISO 17088:2023 (mayo de 2023), que proporciona un marco alineado con el compostaje industrial para plásticos compostables y respalda la calificación transfronteriza de productos y los requisitos de licitación. En todo el CCG, los compradores y los puntos de control de importación solicitan cada vez más certificaciones de compostabilidad de terceros, comúnmente alineadas con EN 13432 o ASTM D6400, junto con documentación de cumplimiento de contacto con alimentos y declaraciones libres de PFAS para determinadas categorías de envasado. Grupos industriales, incluida la Asociación de Petroquímica y Química del Golfo (GPCA), también han presionado por una clasificación armonizada de residuos y el reconocimiento mutuo de los esquemas de certificación, lo que apunta hacia una dirección política que recompensa la trazabilidad y la claridad del fin de vida junto con la sustitución de materiales.
Análisis de la cadena de valor
La cadena de valor regional sigue estando liderada por las importaciones en la etapa inicial, con el suministro de resina para PLA y otros grados biodegradables procedente comúnmente de productores globales establecidos e introducido a través de distribuidores locales y socios de compuestos. Un ejemplo concreto es TotalEnergies Corbion, que suministra Luminy PLA desde su planta de 75.000 toneladas anuales en Rayong, Tailandia, y respalda el acceso regional a través de socios de distribución como Multi Trade Group. El servicio técnico y el desarrollo de aplicaciones son proporcionados típicamente por proveedores globales de materiales, incluido BASF, que mantiene centros técnicos en ciudades clave del CCG, ayudando a los convertidores a calificar grados de película y termoformado bajo el cumplimiento local y las especificaciones de los minoristas.
En la etapa intermedia, los convertidores regionales (películas, bolsas y artículos de servicio de alimentos) adaptan las líneas existentes para poliésteres biodegradables y mezclas de PLA, y la adopción depende del rendimiento en la logística de climas cálidos, así como de la preparación en materia de certificación. La demanda en la etapa final se concentra en el envasado minorista y de bienes de consumo de rápido movimiento, donde los mandatos de adquisición combinan cada vez más las declaraciones de compostabilidad con la documentación. Al mismo tiempo, los requisitos de contenido reciclado, en particular el rPET, están aumentando a medida que los objetivos de circularidad se amplían más allá de los biodegradables. Las vías de fin de vida siguen siendo desiguales, con compostaje industrial limitado a proyectos piloto en centros como Dubái y Riad, mientras que las iniciativas de reciclaje químico se encuentran en etapas iniciales de desarrollo en los EAU, involucrando a entidades como DUBAL Holding, Quantafuel y BASF. Esto crea una ruta de circularidad paralela que puede competir con, o complementar, las propuestas de valor basadas en la compostabilidad según la infraestructura local y los sistemas de recolección.
Panorama competitivo
El mercado de plásticos biodegradables de Oriente Medio está moderadamente consolidado. Los actores globales dominan la resina de nivel superior. Grandes empresas mundiales como BASF ofrecen centros de servicio técnico en Dubái y Riad. En el nivel posterior, más de 70 pequeños convertidores compiten en la fabricación por contrato de películas, enfrentando presión sobre el capital de trabajo a medida que los plazos de entrega de resinas se alargan. Los distribuidores importadores enfrentan márgenes más reducidos una vez que las plantas regionales comiencen a operar, lo que impulsa cambios estratégicos: algunos firman acuerdos de compra plurianuales para asegurar volúmenes, mientras que otros se diversifican hacia PHA o recubrimientos de biomasa. Los convertidores locales se protegen asegurando contratos de suministro de doble fuente que cubren tanto materias primas biodegradables como de PET reciclado, manteniendo así agilidad frente a las fluctuaciones de política.
Líderes del sector de plásticos biodegradables de Oriente Medio
BASF
TotalEnergies Corbion
Al Bayader International
ECOWAY GLOBAL L.L.C.
Avani Eco
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plásticos Biodegradables de Oriente Medio
- BASF
- Al Bayader International
- Al-Habib Polymers
- Avani Eco
- Avient Corporation
- Cargill Incorporated
- Eastman Chemical Company
- EcoPlast Solutions
- ECOWAY GLOBAL L.L.C.
- Green Packaging Industries
- KiSabz (Maadiran)
- NatureWorks LLC
- Planet Green
- Plastcom Middle East FZC
- TotalEnergies Corbion
Lea el análisis de las empresas de mercado de plásticos biodegradables de oriente medio

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave en la región es el desarrollo de sistemas de fin de vida verificables que puedan traducir las especificaciones de envasado compostable en resultados de desvío medibles. El compostaje industrial piloto en Dubái y Riad subraya la demanda de formatos compostables certificados, pero la brecha entre la disponibilidad de productos y la capacidad de procesamiento certificada aún varía de ciudad a ciudad, lo que limita la confianza en los resultados de fin de vida y crea oportunidades para ofertas integradas que combinen materiales conformes con la logística de recolección y la calificación de procesadores. Los esfuerzos regionales para ampliar la capacidad de gestión de residuos, incluido el lanzamiento por parte de la Alianza para Terminar con los Residuos Plásticos (AEPW) de un programa nacional en todo el CCG, respaldan además proyectos que puedan demostrar clasificación, tratamiento e informes trazables para las corrientes compostables.
Otra oportunidad se centra en localizar las capacidades de fabricación y conversión de materiales en la etapa final para reducir la dependencia de productos terminados importados y acortar los plazos de entrega para las categorías de envasado obligatorias. Omán está construyendo su ecosistema de polímeros a productos a través de la puesta en marcha por parte de OQ del Programa de Polímeros Ladayn en la Ciudad Industrial de Suhar, que incluye una inversión de 40 millones de OMR en nueve proyectos de fabricación en la etapa final, un modelo que puede aplicarse a formatos biodegradables y compostables a medida que se endurecen las especificaciones de los compradores. En Arabia Saudita, la puesta en marcha de la primera planta de rPET del Reino en Jeddah (Creative Recycling by Bariq) indica que los propietarios de marcas están adquiriendo soluciones compostables y de contenido reciclado en paralelo, creando espacio para estrategias de envasado híbridas y carteras de doble material entre convertidores y distribuidores. Las plataformas de distribución y servicio técnico también siguen siendo una vía práctica de escalado, como lo demuestra la asociación de TotalEnergies Corbion con Multi Trade Group (septiembre de 2025) para ampliar el acceso a Luminy PLA en los EAU, Arabia Saudita y el resto de Oriente Medio.
Recent Industry Developments in Mercado de Plásticos Biodegradables de Oriente Medio
- Junio de 2026: Al Bayader International anunció una inversión de 50 millones de USD (180 millones de AED) para desarrollar un centro integrado de fabricación y logística de 678.000 pies cuadrados en el National Industries Park (NIP) en Dubái, con inicio de construcción en 2026 y operaciones previstas para principios de 2028. La expansión fortalece la distribución regional de la empresa y mejora su capacidad para suministrar materiales de envasado biodegradables a los mercados del CCG. El proyecto señala un impulso estratégico para localizar la logística de extremo a extremo para plásticos sostenibles.
- Noviembre de 2025: Emirates Biotech lanzó la gama de productos de biopolímero Embio PLA en los EAU. La introducción amplía la oferta de bioplásticos de los EAU y posiciona a Emirates Biotech como proveedor regional de grados de PLA para aplicaciones de envasado. Este movimiento respalda la sustitución de los plásticos convencionales en segmentos clave del CCG.
- Septiembre de 2025: RA International firmó un acuerdo de distribución con la empresa sueca Gaia Biomaterials para introducir Biodolomer, un material compostable, en la región del CCG, con vigencia a partir del 1 de septiembre de 2025. La asociación amplía los polímeros compostables disponibles para los fabricantes locales y acelera el acceso al mercado en todo el Golfo. Fortalece el papel de RA International como distribuidor regional de soluciones de plásticos sostenibles.


Mercado de Plásticos Biodegradables de Oriente Medio Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado abarca las resinas y compuestos de plástico biodegradable consumidos en todo Oriente Medio para la fabricación de productos finales diseñados para biodegradarse en condiciones adecuadas, principalmente en envasado y usos relacionados.
Exclusiones del alcance: excluimos los plásticos convencionales de base fósil que solo son reciclables, y también excluimos los productos que son de base biológica pero no biodegradables.
Descripción general de la segmentación
- Por tipo de polímero
- Plásticos a base de almidón
- Ácido poliláctico (PLA)
- Polihidroxialcanoatos (PHA)
- Poliésteres (PBS, PBAT y PCL)
- Otros biodegradables de base biológica
- Por aplicación
- Envases
- Otras aplicaciones
- Por geografía
- Emiratos Árabes Unidos
- Arabia Saudita
- Catar
- Irán
- Resto de Oriente Medio
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando las señales de oferta y demanda que se pueden verificar en datos públicos antes de fijar cualquier modelo. Nos basamos en fuentes como oficinas nacionales de estadística en el Golfo, flujos comerciales de UN Comtrade, aduanas y calendarios arancelarios, y publicaciones de reguladores o municipios sobre economía circular que hacen referencia a las restricciones de plásticos de un solo uso y a los objetivos de compostaje.
Para que los datos sean utilizables, las señales anteriores se leen junto con informes de empresas y presentaciones para inversores, comunicados de asociaciones sectoriales y cobertura de prensa confiable sobre incorporaciones de capacidad y cambios en la política de envasado. Cuando existe una brecha en la visibilidad financiera de empresas privadas, también utilizamos suscripciones de pago centradas en datos financieros e inteligencia empresarial, y una base de datos de envíos de importación y exportación a nivel de embarque para verificaciones direccionales de los movimientos de resinas y compuestos. Estas fuentes documentales son ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para verificación y aclaración cruzada.
Entrevistas primarias y encuestas
Las entrevistas primarias y las encuestas se utilizan para poner a prueba el panorama documental y convertir las señales de política y comercio en supuestos realistas de adopción y precios. Normalmente hablamos con proveedores de resinas y compuestos, convertidores, compradores de envasado, distribuidores y partes interesadas en la gestión de residuos en los principales mercados de Oriente Medio, para que el modelo refleje lo que realmente se está comprando y sustituyendo.
Estas conversaciones ayudan a validar dónde se concentra la demanda (por ejemplo, envasado para servicio de alimentos frente a otros usos), cómo interpretan los compradores las declaraciones de compostabilidad y biodegradabilidad, y con qué rapidez se espera que se reduzcan las primas de precio bajo el abastecimiento local y la aplicación de políticas.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 14% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 17% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye principalmente mediante un enfoque descendente, en el que las bolsas de demanda de envasado y otros usos finales se reconstruyen utilizando indicadores regionales de consumo, patrones comerciales y tasas de sustitución observadas para materiales biodegradables. Los totales se corroboran luego con aproximaciones ascendentes selectivas, como verificaciones de rendimiento muestreadas de convertidores y una lógica de precio de venta promedio por volumen para las familias de resinas más visibles, lo que nos ayuda a ajustar por sobreconteo y bolsas no cubiertas.
Algunos insumos sostienen el modelo en este mercado. El momento de la política para las restricciones de plásticos de un solo uso y la intensidad de su aplicación importan porque desplazan la adopción más rápido que las campañas de concienciación. Se realiza un seguimiento de la dependencia de las importaciones frente a la capacidad de compuestos local o cercana, porque esto cambia los costos de desembarque y la disponibilidad. La combinación de aplicaciones también es importante, ya que los volúmenes de película y envasado flexible se mueven de manera diferente a los formatos rígidos, y la preparación para el fin de vida (compostaje industrial y proyectos piloto de recolección) influye en qué grados aceptan los compradores.
Para las previsiones, utilizamos análisis de escenarios guiados por opiniones de expertos sobre tres aspectos: el ritmo de ejecución de la política, el movimiento esperado de la prima de la resina y los ciclos de calificación de los convertidores. Cuando una verificación ascendente no puede cubrir a convertidores más pequeños o al comercio informal, la brecha se gestiona mediante supuestos de penetración acotados por los flujos de importación y la retroalimentación de adquisición de los compradores, y luego se revisan de nuevo antes de finalizar la serie temporal.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes, de modo que ninguna serie de datos determine el resultado por sí sola. Comparamos los volúmenes modelados y los precios implícitos con la dirección de los datos comerciales, los movimientos de capacidad informados y la retroalimentación de las entrevistas, y luego volvemos a verificar cualquier cambio brusco que no se alinee con hitos de política o ciclos de adquisición conocidos.
Antes de la aprobación final, las cifras pasan por revisiones de analistas en varias etapas, en las que se cuestionan y revisan los supuestos si la sensibilidad parece poco realista. Si aparecen grandes variaciones por país o por aplicación, se vuelve a contactar a los encuestados para confirmar qué cambió, y el modelo se recalibra. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, y se completa una revisión final antes de la entrega para que los clientes reciban la vista más actualizada.
Tamaño del mercado de plásticos biodegradables de Oriente Medio de Mordor Intelligence comparado con otras estimaciones publicadas
Las estimaciones publicadas para este mercado a menudo difieren porque el alcance no es coherente, y porque algunos estudios informan valor y otros informan volumen. Las diferencias también provienen de la rapidez con la que se supone que se difunde la adopción impulsada por políticas en el envasado, de cómo se proyecta que cambien las primas de precio de la resina, y de cómo se tratan en el año base las cadenas de suministro con gran dependencia comercial.
Algunas cifras externas incorporan los plásticos biodegradables en un conjunto más amplio de ingresos de bioplásticos o de Oriente Medio y África, lo que aumenta naturalmente la cifra principal. En las estimaciones de Mordor Intelligence, el dimensionamiento se informa en volumen únicamente para Oriente Medio, y los recuentos se mantienen vinculados al consumo de resina biodegradable en lugar de mezclarse con categorías más amplias de base biológica no biodegradable.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 175,93 millones de USD (2025) | |
| Editor de la Industria A | 5,60 mil millones de USD (2025) | Reportado como un mercado de ingresos para un alcance más amplio, con aplicaciones adicionales y acumulaciones de precios que pueden incluir definiciones de producto no comparables, lo que lo hace mucho mayor que una visión de volumen de consumo. |
| Editorial Regional B | 1,71 mil millones de USD (2024) | Cubre Oriente Medio y África juntos y utiliza un enfoque de ingresos con su propio año base y supuestos de precios, por lo que la expansión geográfica y las elecciones de moneda o precio de venta promedio pueden modificar el resultado. |
La dispersión en la tabla se explica principalmente por dos elementos: el alcance y la unidad de medida. Cuando el mercado se mantiene como el consumo de Oriente Medio de resinas biodegradables y se verifica frente a señales de adopción y comercio, el tamaño resultante es más fácil de rastrear a pasos claros y de actualizar a medida que cambian las políticas, los precios y la demanda de uso final.


Preguntas clave respondidas en el informe
¿Qué volumen alcanza el mercado de plásticos biodegradables de Oriente Medio para 2031?
Se proyecta que el mercado alcance las 488,17 kilotoneladas para 2031, impulsado por una demanda sostenida de políticas y comercio minorista.
¿Qué tipo de polímero crece más rápido hasta 2031?
Se prevé que los polihidroxialcanoatos (PHA) registren una CAGR del 19,34%, impulsados por sus credenciales de biodegradabilidad marina.
¿Por qué el crecimiento de los EAU supera al de la región?
La prohibición de bolsas de porteo de Dubái, la capacidad local de resinas de Kezad y los mandatos de adquisición minorista impulsan el volumen de los EAU a una CAGR del 19,43%.
¿Cómo afecta la preparación de la infraestructura a la adopción?
La capacidad limitada de compostaje industrial retrasa la validación del fin de vida útil, frenando la adopción masiva a pesar de las sólidas señales de política.
¿Cuál es la principal barrera de costo?
Las resinas biodegradables tienen una prima del 20–50% sobre los plásticos de origen petrolero, lo que supone un desafío para los convertidores en aplicaciones de envases de bajo margen.
Última actualización de la página el:



