
Tamaño y Participación del Mercado de Servicios de Entrega Médica por Dron
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 32.68 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Entrega Médica por Dron por Mordor Intelligence
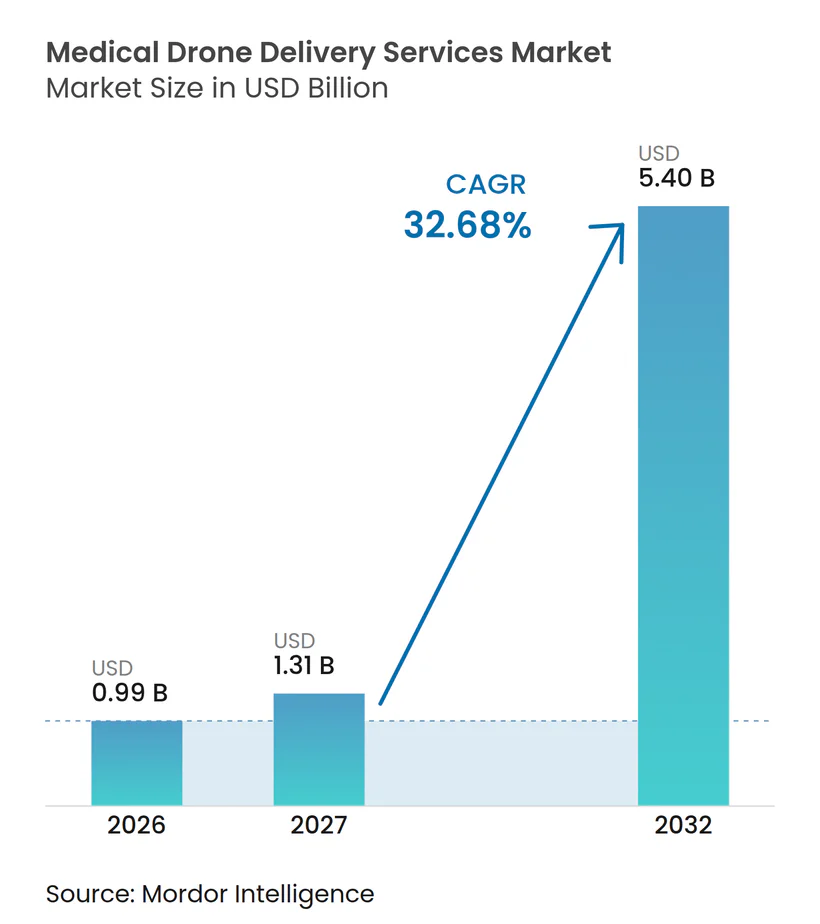
El tamaño del Mercado de Servicios de Entrega Médica por Dron fue valorado en 0,99 mil millones de USD en 2026 y se estima que crecerá desde 1,31 mil millones de USD en 2027 hasta alcanzar 5,40 mil millones de USD en 2032, a una CAGR del 32,68% durante el período de pronóstico (2027-2032).
La convergencia de fuerzas, las aprobaciones rutinarias de operaciones BVLOS, los mandatos nacionales de salud pública y la economía de la atención hospitalaria domiciliaria han transformado el servicio de proyectos piloto a infraestructura logística de misión crítica. En el corto plazo, las regulaciones basadas en el desempeño, como la propuesta Parte 108 de la FAA y la hoja de ruta por fases de BVLOS de la CAA del Reino Unido, reducen la fricción de cumplimiento, permitiendo a los operadores pasar de exenciones de ruta única a redes autónomas de múltiples instalaciones. Los sistemas hospitalarios que combinan telesalud con activadores automáticos de inventario ahora tratan a los drones como el mensajero predeterminado para cargas útiles de pequeños lotes y tiempo crítico, especialmente componentes sanguíneos y biológicos de alto valor. La economía de plataforma también favorece los diseños de ala fija y VTOL híbrido que amplían el alcance a 100 km mientras triplican la capacidad de lanzamiento diario, desbloqueando modelos de concentrador y radio que igualan los niveles de utilización de las aerolíneas. Finalmente, los flujos de capital se están acelerando a medida que los municipios financian programas de despacho de DEA y kits de trauma, y las redes africanas respaldadas por donantes demuestran que la demanda predecible convierte a los drones en una alternativa de menor costo a las flotas de vehículos todoterreno.
Conclusiones Clave del Informe
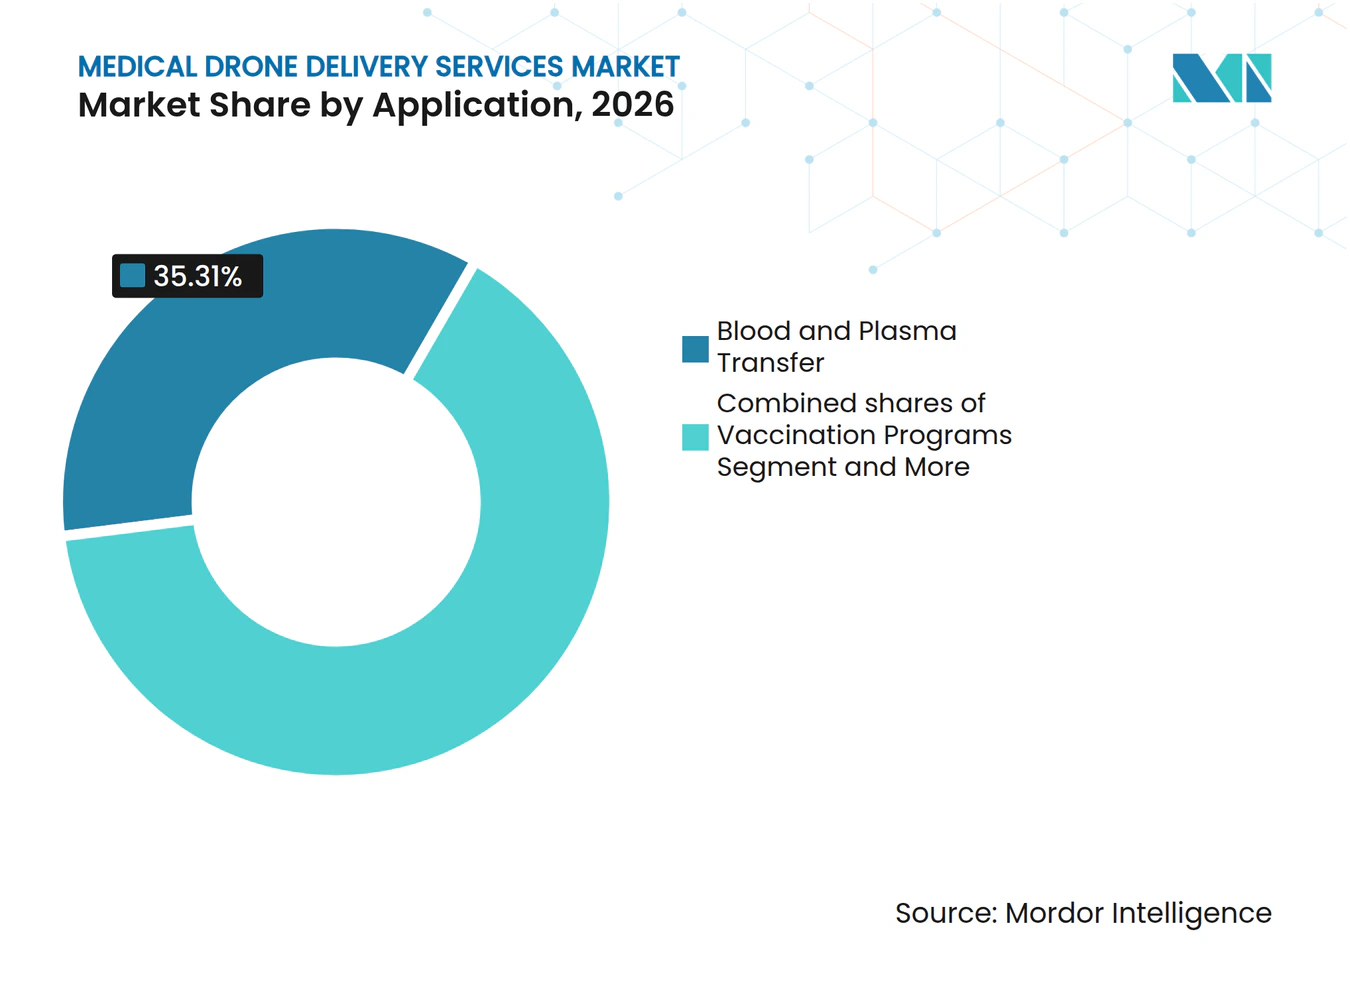
- Por aplicación, la transferencia de sangre y plasma lideró el mercado de servicios de entrega médica por dron con el 35,31% de la participación de mercado en 2026, mientras que el transporte de órganos y tejidos avanza a una CAGR del 33,64% hasta 2032.
- Por plataforma, los sistemas de ala fija capturaron el 45,21% del mercado en 2026; el VTOL híbrido es la configuración de mayor crecimiento, con una CAGR del 34,31% hasta 2032.
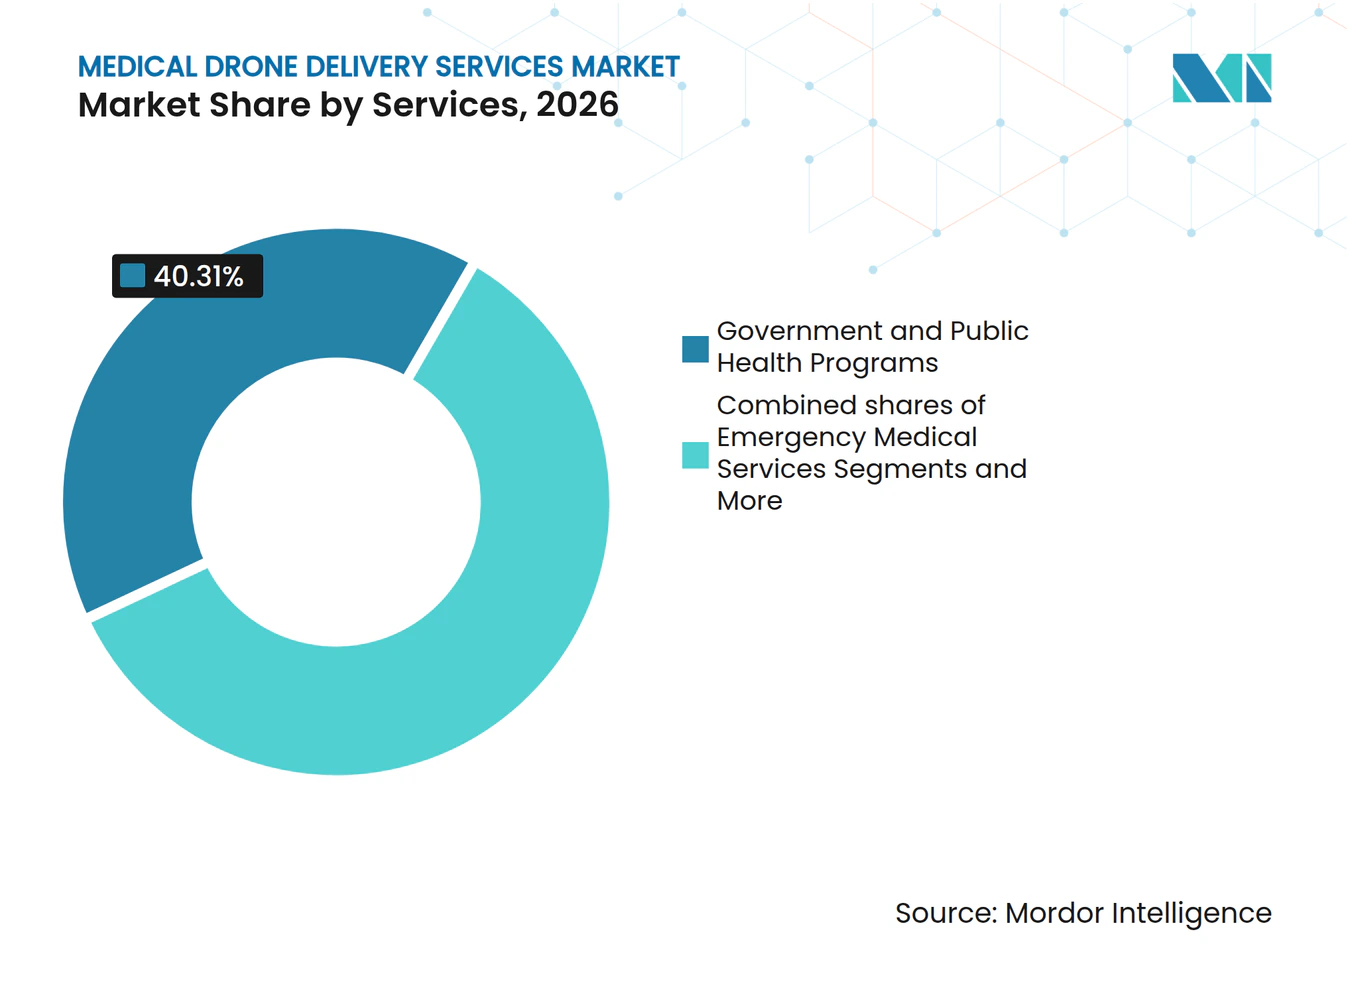
- Por usuario final, los programas gubernamentales y de salud pública concentraron una participación del 40,31% en 2026; las redes de servicios médicos de emergencia son las de mayor crecimiento, con una CAGR del 34,94%.
- Por modelo de entrega, la ruta B2B de instalación a instalación representó el 49,56% del mercado de servicios de entrega médica por dron en 2026, y el B2C de atención domiciliaria y hospitalaria en el hogar está proyectado para crecer a una CAGR del 34,41% hasta 2032.
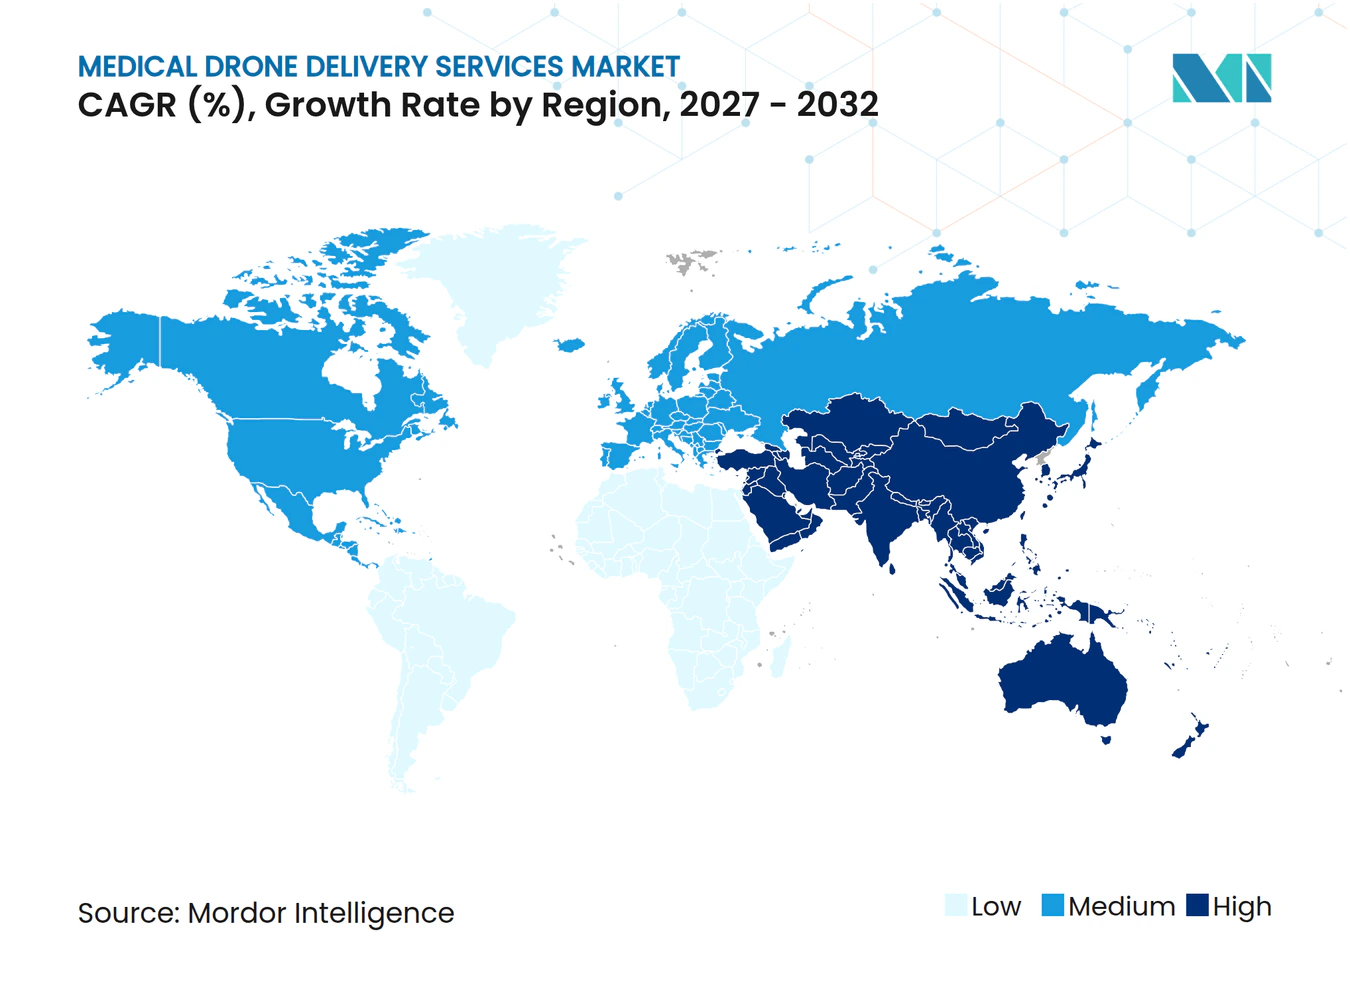
- Por geografía, América del Norte retuvo una participación del 39,23% en 2026; se prevé que Asia-Pacífico crezca a una CAGR del 35,61%, la más rápida entre todas las regiones.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas nacionales de salud pública que adoptan la logística rutinaria de drones | +8.2% | África Subsahariana, Asia del Sur, con repercusión en América Latina | Mediano plazo (2-4 años) |
| Normalización de BVLOS que permite operaciones de uno a muchos y escala | +9.5% | América del Norte, Europa, Australia | Corto plazo (≤ 2 años) |
| Atención hospitalaria domiciliaria y telesalud que impulsan el cumplimiento de recetas en pequeños lotes | +5.1% | América del Norte, Europa Occidental | Mediano plazo (2-4 años) |
| Última milla de cadena de frío para vacunas y biológicos sensibles a la temperatura | +4.3% | Global, con concentración en regiones tropicales y remotas | Largo plazo (≥ 4 años) |
| Integración con sistemas hospitalarios/LIS/ERP para reabastecimiento automatizado | +3.7% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Los servicios UTM/ADSP reducen la fricción del espacio aéreo y el costo operativo | +6.8% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Programas Nacionales de Salud Pública que Adoptan la Logística Rutinaria de Drones
Las redes financiadas por el gobierno en Ghana, Ruanda e India han pasado de las demostraciones a la adquisición institucional, reduciendo el desperdicio de vacunas hasta en un 80% y el desperdicio de sangre en un 67%, logrando cobertura nacional en cinco años. Estos resultados demuestran que el mercado de servicios de entrega médica por dron puede desplazar a las flotas terrestres cuando la demanda es predecible, las carreteras son deficientes y la urgencia clínica es alta. La guía de cadena de frío ultracongelada de la OMS de 2024 legitima aún más los drones para las campañas de ARNm, proporcionando una plantilla para la asignación presupuestaria. Por lo tanto, los ministerios están incorporando los drones en sus partidas de servicios esenciales de salud, garantizando volúmenes de vuelo constantes que sustentan la sostenibilidad comercial.
Normalización de BVLOS que Permite Operaciones de Uno a Muchos y Escala
La propuesta de norma estadounidense Parte 108 y la hoja de ruta 2025 de la CAA del Reino Unido codifican los criterios de desempeño para la detección y evasión, los enlaces de mando y control, y la evaluación del riesgo aéreo, convirtiendo los permisos exclusivos por exención en certificaciones repetibles. La aprobación BVLOS de DroneUp en 2024 le permitió atender múltiples farmacias de Walmart desde un solo concentrador, reduciendo los costos laborales por entrega en un 60%. En Europa, las regulaciones del espacio U obligan a la visibilidad electrónica en 27 países, permitiendo a los operadores transfronterizos tratar a la Unión Europea como un mercado único. Estos marcos alineados aceleran el mercado de servicios de entrega médica por dron porque la expansión de rutas ahora escala mediante actualizaciones de software en lugar de nuevas exenciones.
Atención Hospitalaria Domiciliaria y Telesalud que Impulsan el Cumplimiento de Recetas en Pequeños Lotes
La ampliación del reembolso de Medicare en 2025 incrementó la población de atención hospitalaria domiciliaria en un 40%, creando ventanas de entrega a nivel horario que los mensajeros terrestres no pueden cumplir de manera económica. Walmart, CVS y los sistemas de salud regionales recurrieron entonces a los drones para antibióticos, anticoagulantes y biológicos, logrando tiempos de entrega inferiores a 30 minutos en los proyectos piloto de Dallas-Fort Worth. Los buzones seguros y las notificaciones basadas en HL7 FHIR cierran la brecha de los últimos 50 metros, mientras que los reguladores estatales están finalizando la guía de espacio aéreo residencial, desbloqueando una mayor escala B2C.
Última Milla de Cadena de Frío para Vacunas y Biológicos Sensibles a la Temperatura
La carga útil de monitoreo de temperatura aprobada por la FDA de UPS Flight Forward mantiene las vacunas entre –80 °C y –60 °C durante seis horas, cumpliendo con los estándares de Buenas Prácticas de Distribución y cadena de custodia. La combinación de materiales de cambio de fase más refrigeración Peltier activa de Zipline entregó cinco millones de dosis ultracongeladas en Ghana sin una sola desviación[1]. Estas pruebas reducen el desperdicio en zonas tropicales donde los retrasos en carretera y la refrigeración inconsistente erosionan la potencia, otorgando a la industria de servicios de entrega médica por dron una clara ventaja sobre los mensajeros en furgoneta durante los brotes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las aprobaciones complejas y cambiantes de BVLOS/espacio aéreo limitan las operaciones rutinarias | -5.4% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Restricciones climáticas, de carga útil y de densidad energética de baterías | -3.8% | Global, con mayor impacto en climas extremos | Largo plazo (≥ 4 años) |
| Restricciones de ruido comunitario y aceptación en áreas densas | -2.1% | América del Norte urbana, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Economía unitaria sensible a la intensidad laboral hasta que las operaciones de uno a muchos sean rutinarias | -4.2% | Global, particularmente en mercados de alto costo laboral | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aprobaciones Complejas y Cambiantes de BVLOS/Espacio Aéreo que Limitan las Operaciones Rutinarias
Incluso con la elaboración de normas en curso, los operadores aún navegan ciclos de certificación de 12 a 24 meses bajo exenciones de la FAA y SORA de EASA, deprimiendo el retorno sobre la inversión entre un 40% y un 60% en comparación con los corredores preaprobados. Las empresas más pequeñas carecen del capital para soportar quemas de varios años, inclinando el mercado de servicios de entrega médica por dron hacia los titulares bien financiados hasta que maduren los portales de aprobación automatizados.
Restricciones Climáticas, de Carga Útil y de Densidad Energética de Baterías
La mayoría de los drones se detienen con vientos superiores a 20 nudos o con lluvia intensa, reduciendo la disponibilidad entre un 20% y un 60% según el clima [2]. Los límites de carga útil de 3,5 kg para el Zipline P2 excluyen órganos de mayor tamaño, mientras que los límites de densidad energética de las baterías de iones de litio mantienen la autonomía de los multirrotores cerca de los 45 minutos. Las baterías de estado sólido podrían duplicar el alcance, pero es poco probable que la certificación comercial se produzca antes de 2028, lo que limita la amplitud del servicio a corto plazo dentro del mercado de servicios de entrega médica por dron.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Transferencia de Sangre Ancla la UtilizaciónLa transferencia de sangre controla la mayor participación del mercado de servicios de entrega médica por dron, con el 35,31% en 2026, ya que los protocolos de trauma en la hora dorada y los casos de hemorragia obstétrica exigen reposición en menos de una hora [3]. La red de Ruanda entregó tres cuartas partes de la sangre nacional fuera de Kigali por vía aérea en 2024, reduciendo a la mitad la mortalidad y disminuyendo drásticamente el desperdicio. Los programas de vacunación ocupan el segundo lugar, aprovechando los corredores de drones de ultrafrío respaldados por la OMS hacia clínicas remotas. Las muestras de diagnóstico ganan impulso a medida que los tiempos de respuesta de laboratorio inciden en los resultados oncológicos y cardíacos, y los envíos de desfibriladores externos automáticos de emergencia registran el mayor crecimiento en volumen, dado que los municipios apuntan a ganancias del 10% en la supervivencia por paro cardíaco.
Sin embargo, el foco de crecimiento se está desplazando hacia los envíos de órganos y tejidos, que se proyecta que se expandirán a una CAGR del 33,64% hasta 2032, la tasa más rápida entre todas las aplicaciones en el tamaño del mercado de servicios de entrega médica por dron. Las células de nueva generación como el Wingcopter 198 pueden transportar hasta 6 kg y admiten misiones de triple entrega, lo que permite a las redes de trasplante probar traslados de córneas, injertos de piel y médula ósea cumpliendo al mismo tiempo los requisitos de cadena de frío. El impulso también proviene de la aprobación de la FDA en 2024 para registradores de temperatura de batería en drones, un cambio que proporciona a los equipos de adquisición hospitalaria el rastro documental necesario para órganos de alto valor.



Por Plataforma:
El Ala Fija Domina la Economía de AlcanceLos diseños de ala fija concentraron el 45,21% de la participación de plataforma en 2026 y siguen estableciendo el estándar de costo por tonelada-kilómetro en rutas rurales de tipo hub-and-spoke, con algunas rutas que registran mayor autonomía que los multirrotores con paquetes de baterías idénticos. El P2 Zip de Zipline vuela 100 km con cargas útiles de 3,5 kg, dando servicio a decenas de clínicas desde una única base y elevando las tasas de utilización lo suficiente como para reducir los costos por entrega a un solo dígito. Sin embargo, el mercado de servicios de entrega médica por dron está siendo influenciado cada vez más por las plataformas VTOL híbridas, que se prevé que crezcan a una CAGR del 34,31% hasta 2032, a medida que los operadores buscan una flota única capaz de aterrizar en azoteas urbanas reducidas y al mismo tiempo alcanzar puestos rurales distantes.
El Wingcopter 198 ejemplifica este atractivo híbrido: despega verticalmente, navega 75 km con una carga útil de 6 kg y puede realizar tres entregas secuenciales sin recargar, un perfil que ya se utiliza en los sistemas de salud pública de Malaui e Irlanda.
Por Usuario Final:
Los Programas Gubernamentales Lideran, el SEM se AceleraLos programas gubernamentales y de salud pública sustentan el 40,31% del volumen de 2026, impulsados por el financiamiento de donantes y la contratación a nivel de la ONU que trata a los drones como infraestructura en lugar de pilotos. Estos contratos aíslan a los operadores de la volatilidad de la demanda de los consumidores y establecen cláusulas de volumen mínimo a cinco años. Las aplicaciones de servicios médicos de emergencia, aunque más pequeñas, registran una CAGR del 34,94% porque cada minuto que se reduce en el tiempo de respuesta salva años de vida valorados en seis cifras. La red de desfibriladores externos automáticos de Suecia y los vuelos de kits de trauma de Carolina del Norte validan el retorno social de la inversión que justifica el gasto público, un efecto halo que se extiende por los municipios de la OCDE.
Los hospitales, farmacias, laboratorios y bancos de sangre siguen hojas de ruta de integración digital diferenciadas, pero todos convergen en el despacho automatizado una vez que los vínculos con los sistemas ERP y LIS maduran. El mercado de servicios de entrega médica por dron, por tanto, equilibra la cobertura rural impulsada por políticas con los corredores metropolitanos impulsados por la economía, creando capas de ingresos complementarias en lugar de silos competitivos.

Por Modelo de Entrega:
El B2B de Instalación a Instalación Captura la EconomíaLas rutas B2B de instalación a instalación representaron el 49,56% de los ingresos de 2026 gracias a los movimientos predecibles y de alta frecuencia entre hospitales, laboratorios y bancos de sangre, lo que permite a los operadores realizar miles de vuelos al año desde una única plataforma y superar a las furgonetas de mensajería en costo y tiempo de respuesta.
Los reguladores también autorizan estas rutas con mayor rapidez porque ambos extremos del vuelo se encuentran en propiedades controladas sin sobrevuelo residencial, lo que simplifica las evaluaciones de riesgo y las cotizaciones de seguros. Sin embargo, las misiones B2C y de atención hospitalaria en el hogar están ganando velocidad, proyectadas para registrar una CAGR del 34,41% a medida que el cambio normativo de Medicare en 2025 amplió en un 40% el grupo elegible de atención aguda en el hogar.
Análisis Geográfico
Mercado de Servicios de Entrega Médica por Dron en América del Norte
América del Norte generó los mayores ingresos regionales, con una participación del 39,23%, respaldada por operadores certificados bajo la Parte 135 y programas estatales de salud rural. El despliegue de 2024 en Carolina del Norte conecta los Apalaches con centros terciarios en menos de una hora, confirmando la ventaja comparativa de los drones frente a las sinuosas carreteras de montaña. El piloto de 2025 del Departamento de Asuntos de Veteranos de EE. UU. añade peso federal y podría escalar a 50 centros para 2027. La primera aprobación BVLOS de Canadá en ese mismo año da servicio a comunidades indígenas, mientras que México explora corredores de prueba desde los distritos médicos de Guadalajara hasta clínicas regionales.
Mercado de Servicios de Entrega Médica por Dron en Asia-Pacífico
Asia-Pacífico registra las perspectivas más pronunciadas, expandiéndose a una CAGR del 35,61% hasta 2032. Las enmiendas a las Normas de Drones de India de 2024 permiten a Skye Air Mobility replicar los éxitos de Telangana en 19 estados, mientras que las zonas piloto de baja altitud respaldadas por la CAAC en Shenzhen y Hangzhou prueban corredores urbanos a escala de megaciudad. Japón resuelve las brechas en la atención médica insular mediante vuelos de ANA y Yamato, replicando la red de Queensland aprobada por la CASA en Australia.
Mercado de Servicios de Entrega Médica por Dron en EMEA y América Latina
Europa se beneficia de la aplicación del espacio U en 2024. El NHS del Reino Unido reduce significativamente los tiempos de tránsito de patología con las rutas de Apian, Alemania financia pilotos interestatales de muestras de órganos e Irlanda adopta híbridos Wingcopter para médicos de cabecera rurales a través del HSE. Oriente Medio y África albergan las redes nacionales de drones más antiguas; los seis centros de Ghana, la cobertura nacional de Ruanda y los corredores de muestras de radioterapia de Kenia demuestran una resiliencia durante todo el año, incluso durante los monzones. América Latina va a la zaga, pero la ANAC de Brasil está elaborando normas BVLOS, lo que apunta a nuevas fronteras para el mercado de servicios de entrega médica por dron.
Panorama Competitivo
Concentración del Mercado
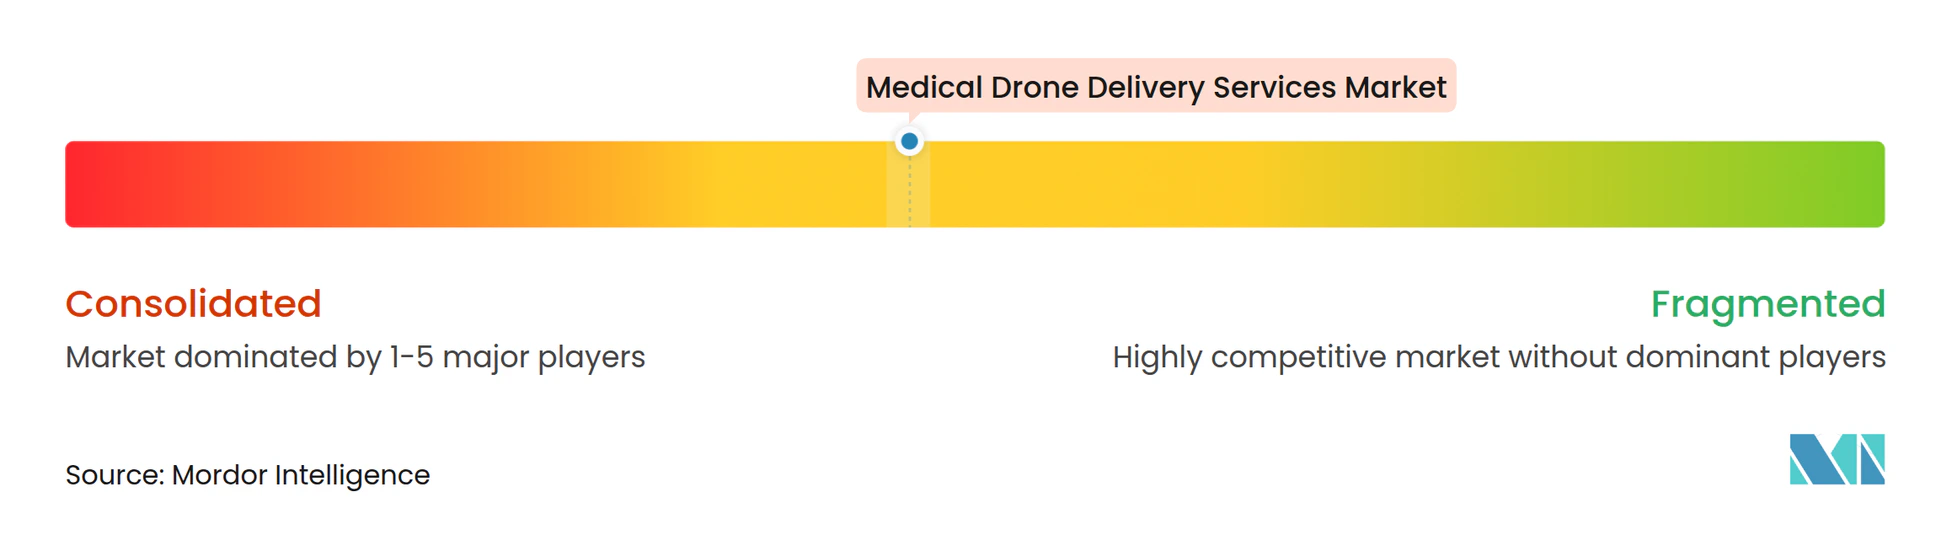
Prevalece una concentración moderada: Zipline, Wing, Matternet, Wingcopter y UPS Flight Forward forman el quinteto superior, controlando conjuntamente la mayoría de los ingresos globales. Zipline por sí solo realiza más de 700 vuelos diarios en cinco naciones, aprovechando la Plataforma 2 para multiplicar por 10 el rendimiento del punto de atraque y alcanzar los 100 km. Wing, respaldada por Alphabet, acapara el B2C suburbano con entregas de precisión en suspensión. Matternet asegura grupos hospitalarios europeos a través de API nativas de ERP, mientras que el híbrido de triple entrega de Wingcopter aparece en Irlanda y Malaui. UPS integra los drones en su cadena de frío principal, ofreciendo a las cadenas de farmacias la simplicidad de una sola factura.
Los competidores más pequeños prosperan gracias al arbitraje geográfico. Swoop Aero domina las islas del Pacífico, TechEagle aprovecha las licitaciones regionales de India, y Skye Air Mobility asegura la exclusividad a nivel de distrito antes de que lleguen los grandes actores globales. La diferenciación tecnológica ahora gira en torno a la certificación de detección y evasión, la densidad de las baterías y la integración fluida con los sistemas de tecnología de la información hospitalaria. Los operadores capaces de superar antes los estándares de la Parte 108 o SORA de EASA están en posición de capturar contratos de larga cola a medida que el BVLOS rutinario se convierte en un requisito básico para el mercado de servicios de entrega médica por dron.
Líderes de la Industria de Servicios de Entrega Médica por Dron
-
Zipline
-
Wing
-
Matternet
-
Wingcopter
-
UPS Flight Forward
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Entrega Médica con Drones Empresas cubiertas en este informe
- Apian
- Avy
- DHL Parcelcopter
- Drone Delivery Canada
- Jedsy
- Matternet
- MissionGO
- RigiTech
- Skye Air Mobility
- Skyports Drone Services
- Spright (Air Methods)
- Swoop Aero
- TechEagle
- UPS Flight Forward
- Vayu
- Wing
- Wingcopter
- Zipline
Desarrollos recientes de la industria en Mercado de Servicios de Entrega Médica con Drones
- Enero de 2026: Zipline aseguró USD 600 millones en nueva financiación para acelerar su despliegue en los Estados Unidos, con el objetivo de añadir servicio en al menos cuatro estados adicionales, incluidos concentradores de alto volumen planificados para Houston y Phoenix.
- Diciembre de 2025: Meituan Drone inauguró las primeras rutas médicas programadas de drones en Shanghái, reduciendo los tiempos de tránsito para suministros de sangre y muestras de diagnóstico que se mueven entre los hospitales de la ciudad.
- Enero de 2025: Arrive AI unió fuerzas con Skye Air Mobility para extender su plataforma autónoma y segura de entrega por dron a nivel nacional en toda India.
Alcance del Informe Global del Mercado de Servicios de Entrega Médica por Dron
Según el alcance del informe, los servicios de entrega médica por dron representan un avance transformador en la logística sanitaria, utilizando vehículos aéreos no tripulados (VANT) para transportar suministros críticos como vacunas, productos sanguíneos, medicamentos y muestras de diagnóstico. Estos servicios son especialmente vitales para salvar las brechas geográficas en áreas remotas o desatendidas donde la infraestructura vial tradicional suele ser inadecuada o intransitable debido a las condiciones climáticas estacionales y el terreno difícil.
El mercado de servicios de entrega médica por dron está segmentado por aplicación, tipo de plataforma, modelo de servicio, modelo de entrega y geografía. Por aplicación, el mercado está segmentado en transferencia de sangre y plasma, programas de vacunación, medicamentos/productos farmacéuticos, transporte de órganos y tejidos, muestras de diagnóstico y logística de laboratorio, kits de emergencia/DEA/antídoto. Por tipo de plataforma, el mercado está segmentado en multirrotor, ala fija y VTOL híbrido. Por modelo de servicio, el mercado está segmentado en hospitales y sistemas de salud, servicios médicos de emergencia/ambulancia, bancos de sangre y centros de transfusión, programas gubernamentales y de salud pública, farmacias y distribuidores, y redes de laboratorios/patología. Por modelo de entrega, B2B de instalación a instalación, B2C para el hogar y atención hospitalaria domiciliaria, y despacho de emergencia al lugar del incidente. Geográficamente, el mercado está segmentado en América del Norte, Europa, la región de Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Transferencia de Sangre y Plasma |
| Programas de Vacunación |
| Medicamentos/Productos Farmacéuticos |
| Transporte de Órganos y Tejidos |
| Muestras de Diagnóstico y Logística de Laboratorio |
| Kits de Emergencia/DEA/Antídoto |
| Multirrotor |
| Ala Fija |
| VTOL Híbrido |
| Hospitales y Sistemas de Salud |
| Servicios Médicos de Emergencia (SEM)/Ambulancia |
| Bancos de Sangre y Centros de Transfusión |
| Programas Gubernamentales y de Salud Pública |
| Farmacias y Distribuidores |
| Redes de Laboratorios/Patología |
| B2B de Instalación a Instalación |
| B2C para el Hogar y Atención Hospitalaria Domiciliaria |
| Despacho de Emergencia al Lugar del Incidente |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Aplicación | Transferencia de Sangre y Plasma | |
| Programas de Vacunación | ||
| Medicamentos/Productos Farmacéuticos | ||
| Transporte de Órganos y Tejidos | ||
| Muestras de Diagnóstico y Logística de Laboratorio | ||
| Kits de Emergencia/DEA/Antídoto | ||
| Por Tipo de Plataforma | Multirrotor | |
| Ala Fija | ||
| VTOL Híbrido | ||
| Por Modelo de Servicio | Hospitales y Sistemas de Salud | |
| Servicios Médicos de Emergencia (SEM)/Ambulancia | ||
| Bancos de Sangre y Centros de Transfusión | ||
| Programas Gubernamentales y de Salud Pública | ||
| Farmacias y Distribuidores | ||
| Redes de Laboratorios/Patología | ||
| Por Modelo de Entrega | B2B de Instalación a Instalación | |
| B2C para el Hogar y Atención Hospitalaria Domiciliaria | ||
| Despacho de Emergencia al Lugar del Incidente | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿A qué velocidad está creciendo la demanda de servicios de entrega médica por dron?
Se prevé que los ingresos globales aumenten de 1,31 mil millones de USD en 2027 a 5,40 mil millones de USD en 2032, con una CAGR del 32,68%.
¿Qué caso de uso lidera los volúmenes de vuelo actuales?
Las transferencias de sangre y plasma concentraron una participación del 35,31% en 2026 y seguirán expandiéndose debido a la urgencia de la atención de trauma y los riesgos de desabastecimiento en zonas rurales.
¿Qué región se expande más rápidamente?
Asia-Pacífico registra las perspectivas más rápidas con una CAGR del 35,61% hasta 2032, impulsada por las regulaciones liberales de India y los ensayos urbanos de China.
¿Por qué los drones de ala fija dominan las rutas largas?
Vuelan 100 km con cargas útiles de 3 a 6 kg a un menor costo energético, lo que permite que un único sitio de lanzamiento dé servicio a decenas de clínicas.