
Tamaño y Participación del Mercado de Productos para Servicios de Emergencias Médicas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 35.49 Mil millones de dólares |
| Tamaño del Mercado (2031) | 49.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.67 % |
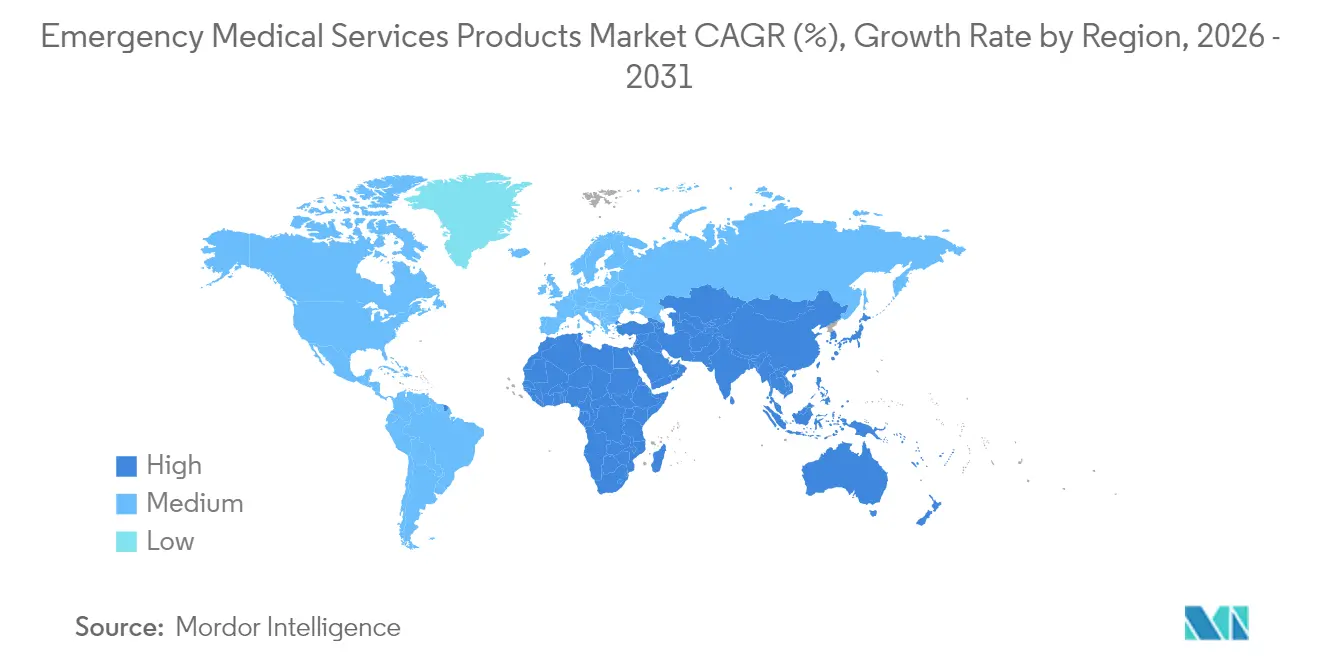
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
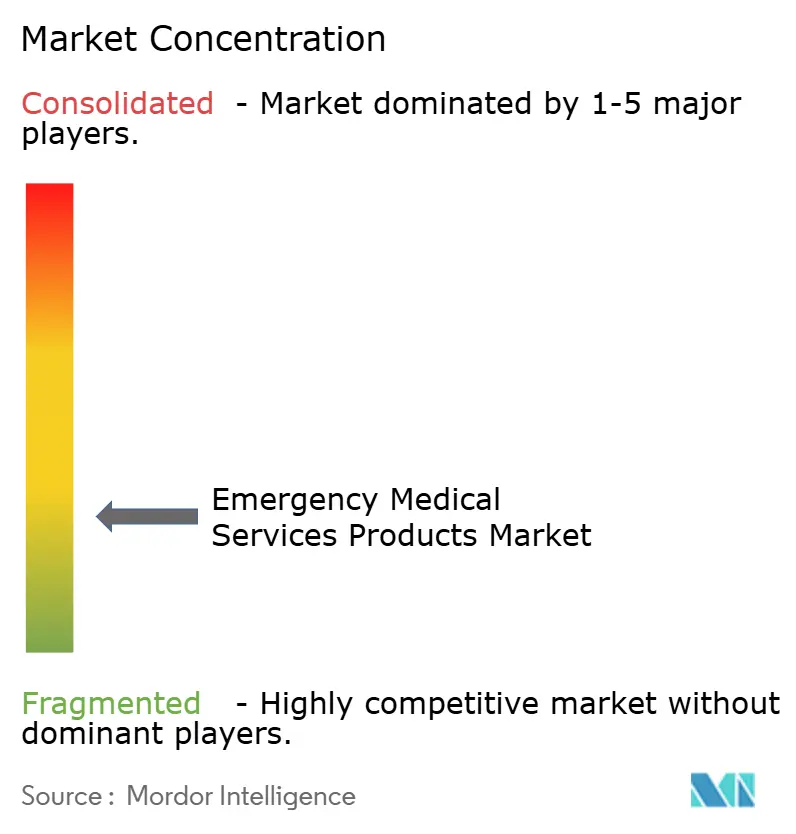
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos para Servicios de Emergencias Médicas por Mordor Intelligence
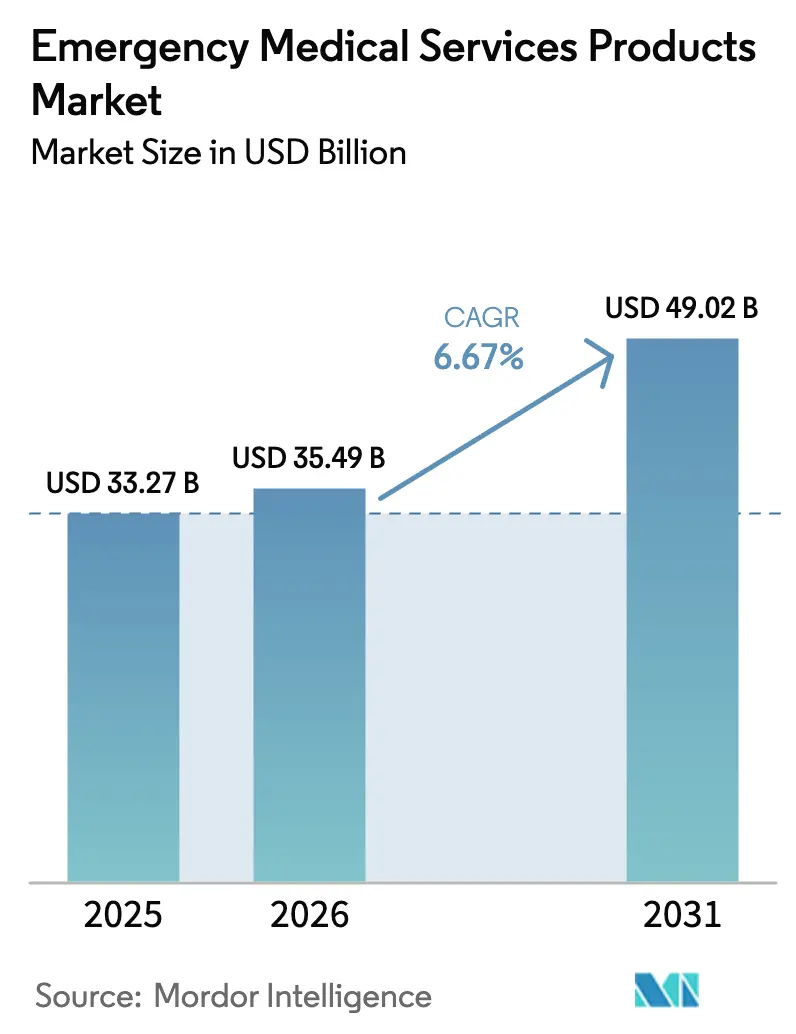
El tamaño del Mercado de Productos para Servicios de Emergencias Médicas en 2026 se estima en USD 35,49 mil millones, creciendo desde el valor de 2025 de USD 33,27 mil millones con proyecciones para 2031 que muestran USD 49,02 mil millones, creciendo a una CAGR del 6,67% durante 2026-2031.
La demanda surge de la confluencia del envejecimiento de la población, el aumento de la incidencia de enfermedades crónicas y la tecnología que integra inteligencia artificial en monitores portátiles y desfibriladores. La orientación de triaje impulsada por IA acorta ahora los tiempos de evaluación en el lugar del incidente, aliviando la carga de trabajo del paramédico durante las críticas escaseces de personal en distritos rurales. Los programas de paramedicina comunitaria, que envían médicos para atender a pacientes en el hogar, han reducido las visitas a urgencias en un 17%, lo que subraya el cambio del mercado del transporte reactivo a la atención proactiva. Los mandatos para desfibriladores de acceso público, ejemplificados por el requisito de DEA en escuelas de Maryland en 2024, aceleran la adopción de equipos en entornos no sanitarios. Simultáneamente, el envejecimiento de las flotas de ambulancias en los países de la OCDE genera ciclos de reemplazo recurrentes que favorecen los sistemas de soporte vital integrados y conectados a la nube. Estas dinámicas sostienen colectivamente una base de ingresos sólida y geográficamente diversificada para el mercado de productos para servicios de emergencias médicas durante el horizonte de previsión.
Conclusiones Clave del Informe
- Por tipo de producto, los sistemas de soporte vital y reanimación de emergencia representaron una participación de ingresos del 35,12% en 2025, mientras que los compresores torácicos automatizados mostraron el mayor impulso, con una CAGR del 7,72% hasta 2031.
- Por aplicación, la atención cardíaca representó un dominante 42,10% de la participación del mercado de productos para servicios de emergencias médicas en 2025, mientras que se proyecta que la respuesta ante desastres y víctimas en masa se expandirá a una CAGR del 9,62% hasta 2031.
- Por usuario final, los hospitales y centros de trauma representaron el 59,05% del tamaño del mercado de productos para servicios de emergencias médicas en 2025; los centros quirúrgicos ambulatorios avanzan a una CAGR del 10,06% durante el período de perspectiva.
- Por geografía, América del Norte lideró con una participación de ingresos del 36,78% en 2025, mientras que Asia Pacífico fue la región de más rápido crecimiento, con una CAGR del 8,97%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Incidencia de Enfermedades Crónicas y Lesiones | +1.8% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Envejecimiento de Vehículos y Equipos de Servicios de Emergencias Médicas en Regiones de la OCDE | +1.2% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Mandatos Gubernamentales para Desfibriladores de Acceso Público | +1.0% | América del Norte, Europa, con expansión a Asia Pacífico | Mediano plazo (2-4 años) |
| Expansión de Programas de Paramedicina Comunitaria Basados en Hospitales | +0.9% | América del Norte como núcleo, expansión a Europa y Asia Pacífico | Largo plazo (≥ 4 años) |
| Aumento de Desastres por Condiciones Meteorológicas Extremas que Impulsan Kits Preposicionados | +0.7% | Global, con énfasis en regiones propensas a desastres | Corto plazo (≤ 2 años) |
| Dispositivos de Triaje Habilitados con IA para Apoyo a la Toma de Decisiones en el Lugar del Incidente | +0.6% | América del Norte y Europa como adoptantes tempranos, Asia Pacífico siguiendo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia de Enfermedades Crónicas y Lesiones
Los casos cardiovasculares, diabéticos y de trauma continúan aumentando, con eventos cardíacos que por sí solos impulsan el 42,64% de los despliegues de productos de servicios de emergencias médicas. Los monitores portátiles que transmiten constantes vitales cifradas directamente a los registros hospitalarios mejoran la continuidad de la atención para estos pacientes. Las unidades de paramedicina comunitaria que gestionan enfermedades crónicas en el hogar reducen los costos de tratamiento hasta en un 30%, reforzando la demanda de dispositivos robustos y multiparamétricos. Los modelos de hospital en el hogar, ahora aprobados para el 10% de las poblaciones de pacientes hospitalizados, dependen de tecnología de grado de campo con precisión de grado hospitalario.[1]Asociación Americana de Hospitales, "Guía de Expansión del Hospital en el Hogar," aha.org Los equipos capaces de autocalibración garantizan la funcionalidad en regiones que carecen de técnicos biomédicos, impulsando aún más el mercado de productos para servicios de emergencias médicas.
Envejecimiento de Vehículos y Equipos de Servicios de Emergencias Médicas en Regiones de la OCDE
Las ambulancias suelen tener una vida útil de 12 años, pero la electrónica necesita renovarse cada 5-7 años para mantenerse en cumplimiento normativo. Esta previsibilidad crea ciclos de reemplazo que favorecen las consolas de telemedicina integradas frente a los dispositivos heredados. Las ambulancias eléctricas introducen restricciones únicas de gestión de energía, impulsando la demanda de ventiladores y desfibriladores de bajo consumo. El doble etiquetado bajo las normas de la FDA y la UKCA eleva los costos de cumplimiento, por lo que los proveedores seleccionan cada vez más plataformas que pueden actualizarse por software de forma remota para cumplir con los estándares cambiantes. Los módulos de comunicación habilitados por satélite garantizan el flujo de datos en áreas que carecen de redes celulares estables, reforzando la adopción en geografías dispersas.
Mandatos Gubernamentales para Desfibriladores de Acceso Público
Los estatutos promulgados en estados como Maryland obligan a la instalación de DEA en escuelas, oficinas y centros de transporte, ampliando la base de clientes más allá de los compradores tradicionales de servicios de emergencias médicas.[2]ZOLL Medical Corporation, "Guía de Cumplimiento de DEA Escolar," zoll.com Los requisitos paralelos de Europa bajo la legislación de dispositivos actualizada reflejan este impulso. Cada nuevo despliegue genera un flujo de ingresos recurrente: los parches deben reemplazarse cada 2-4 años y las baterías cada 3-5 años. Los programas de formación pública demandan maniquíes y plataformas de simulación, abriendo vías de ingresos secundarias para los fabricantes ya presentes en el mercado de productos para servicios de emergencias médicas.
Expansión de Programas de Paramedicina Comunitaria Basados en Hospitales
Los sistemas de salud ahora integran a los equipos de servicios de emergencias médicas en modelos de atención basada en valor que recompensan las admisiones evitadas. Los programas en los Estados Unidos reportan un 17% menos de visitas a urgencias, validando la lógica económica de equipar a los equipos de campo con diagnósticos avanzados. Los paramédicos llevan ecógrafos portátiles, analizadores de sangre en el punto de atención y tabletas de triaje mejoradas con IA. Estas herramientas recopilan datos longitudinales que los hospitales utilizan para análisis predictivos, creando un efecto de volante que continúa impulsando el mercado de productos para servicios de emergencias médicas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Capital y Aprobaciones Regulatorias Complejas | -1.4% | Global, con énfasis en mercados emergentes | Largo plazo (≥ 4 años) |
| Interrupciones en la Cadena de Suministro de Subconjuntos Electrónicos Críticos | -1.1% | Global, con impacto particular en la fabricación de Asia Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Talento de Técnicos Biomédicos en Áreas Rurales | -0.8% | Regiones rurales de América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Escrutinio sobre Plásticos de Un Solo Uso en Desechables de Servicios de Emergencias Médicas | -0.5% | Europa principalmente, expandiéndose a América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Aprobaciones Regulatorias Complejas
Obtener la autorización de la FDA para dispositivos con IA integrada puede extender los plazos de desarrollo en tres años y añadir entre USD 10 y 15 millones a los costos unitarios, disuadiendo a los nuevos participantes y ralentizando el despliegue en entornos con recursos limitados. El Reglamento de Dispositivos Médicos de la UE exige archivos técnicos paralelos, duplicando la documentación. Las agencias de servicios de emergencias médicas más pequeñas a menudo dependen de subvenciones municipales para modernizar sus flotas, pero los techos presupuestarios aún obligan a una adquisición escalonada. El resultado es una brecha de adopción entre los programas urbanos de referencia y los servicios rurales con recursos limitados, lo que limita el mercado de productos para servicios de emergencias médicas en los segmentos sensibles al precio.
Interrupciones en la Cadena de Suministro de Subconjuntos Electrónicos Críticos
La escasez de semiconductores ha alargado los plazos de entrega de componentes a 52 semanas, lo que ha llevado a empresas como Stryker a diversificar las fuentes de placas de circuito impreso y aumentar los inventarios de reserva.[3]Stryker Corporation, "Actualización Operativa sobre la Diversificación de la Cadena de Suministro," stryker.com La volatilidad del flete añade una presión de costos adicional. Las revisiones de diseño que sustituyen chips escasos por equivalentes fácilmente disponibles requieren nuevas notificaciones regulatorias, retrasando los envíos. El efecto dominó es particularmente severo para las empresas emergentes que dependen de entregas justo a tiempo, amortiguando las perspectivas de crecimiento a corto plazo dentro del mercado de productos para servicios de emergencias médicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
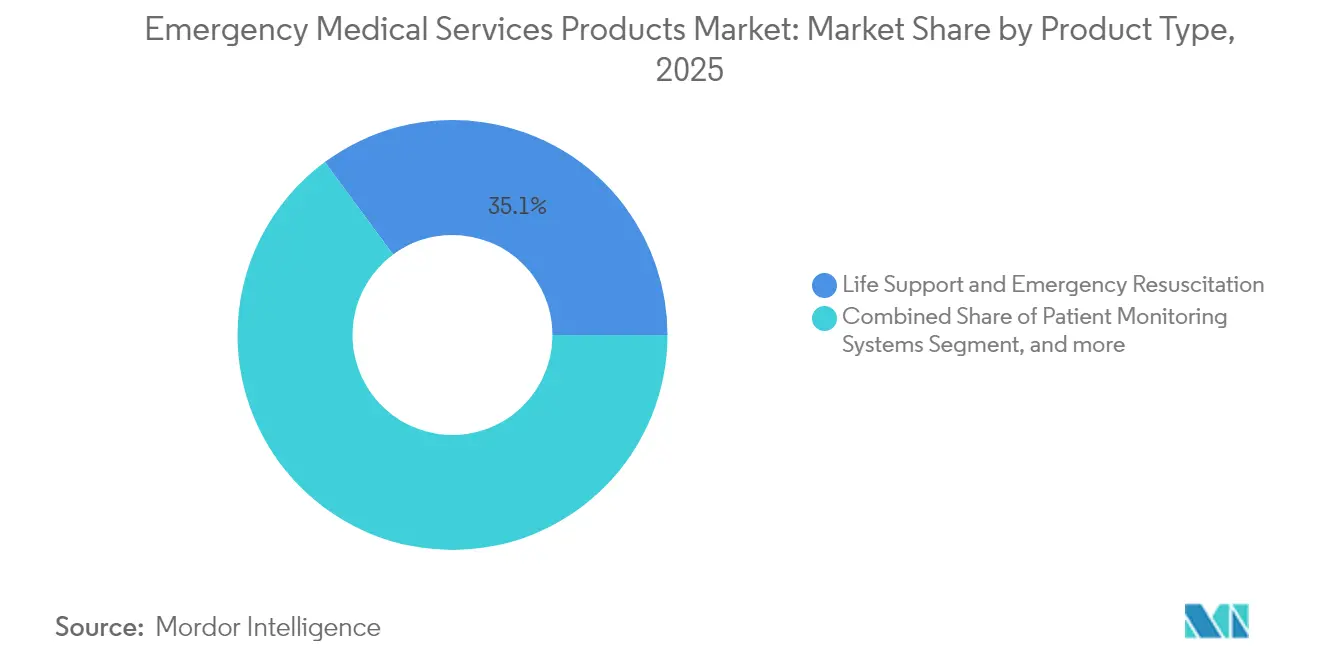
El Dominio del Soporte Vital se Encuentra con la Innovación en AutomatizaciónEl equipo de Soporte Vital y Reanimación de Emergencia retuvo una participación del 35,12% del mercado de productos para servicios de emergencias médicas en 2025. La adopción está anclada en el papel indispensable de los desfibriladores, ventiladores y monitores multiparamétricos durante la hora dorada de la atención. Los dispositivos de RCP mecánica están transformando la práctica porque mantienen compresiones consistentes durante el transporte cuando la técnica manual a menudo se deteriora. La evidencia clínica que respalda las plataformas LUCAS 3 y AutoPulse ha desencadenado políticas de adquisición en múltiples agencias de servicios de emergencias médicas estatales de los Estados Unidos. Esta tendencia está destinada a impulsar los compresores torácicos automatizados a una CAGR del 7,72%.
Los consumibles para el cuidado de heridas están bajo escrutinio debido a las crecientes restricciones sobre los plásticos de un solo uso. Fabricantes como Verathon respondieron introduciendo polímeros de base biológica que reducen las huellas de carbono de la cuna a la puerta en un 74% en comparación con los equivalentes a base de petróleo. Los equipos de manejo de pacientes se benefician del envejecimiento demográfico, mientras que la demanda de equipos de protección personal persiste en medio de la vigilancia continua ante patógenos. Los módulos de administración de medicamentos y manejo de vías respiratorias ahora incorporan indicaciones de audio que orientan la dosificación correcta y la colocación del tubo, minimizando el error del operador en circunstancias de alto estrés. En conjunto, estas subcategorías amplían las soluciones disponibles y sustentan la trayectoria resiliente del mercado de productos para servicios de emergencias médicas.


Por Aplicación:
El Liderazgo en Atención Cardíaca es Desafiado por la Preparación ante DesastresLa atención cardíaca capturó el 42,10% de los ingresos en 2025 del mercado de productos para servicios de emergencias médicas. La alta prevalencia de colesterol, los estilos de vida sedentarios y el envejecimiento de la población sostienen este dominio. La desfibrilación en el lugar del incidente dentro de los tres minutos triplica las probabilidades de supervivencia, una estadística que continúa priorizando los dispositivos de intervención cardíaca en las agendas de gasto municipal. Sin embargo, la respuesta ante desastres y víctimas en masa se está expandiendo a una CAGR del 9,62%. La frecuencia de condiciones meteorológicas extremas y los conflictos geopolíticos mantiene los kits de respuesta curados en demanda permanente, especialmente en territorios sísmicamente activos y propensos a conflictos.
El equipo de gestión de traumatismos y lesiones registra una adquisición constante, respaldada por campañas públicas de control del sangrado. Los dispositivos de atención respiratoria disfrutan de un renovado interés debido a las nuevas preocupaciones sobre la calidad del aire tras consecutivas temporadas de incendios forestales. Las aplicaciones especializadas, como la reanimación pediátrica, siguen siendo nichos pequeños pero críticos, atrayendo a actores con ventiladores ultracompactos y herramientas de dosificación. El panorama de riesgos en evolución garantiza un crecimiento equilibrado en todos los casos de uso y continúa diversificando el mercado de productos para servicios de emergencias médicas.
Por Usuario Final:
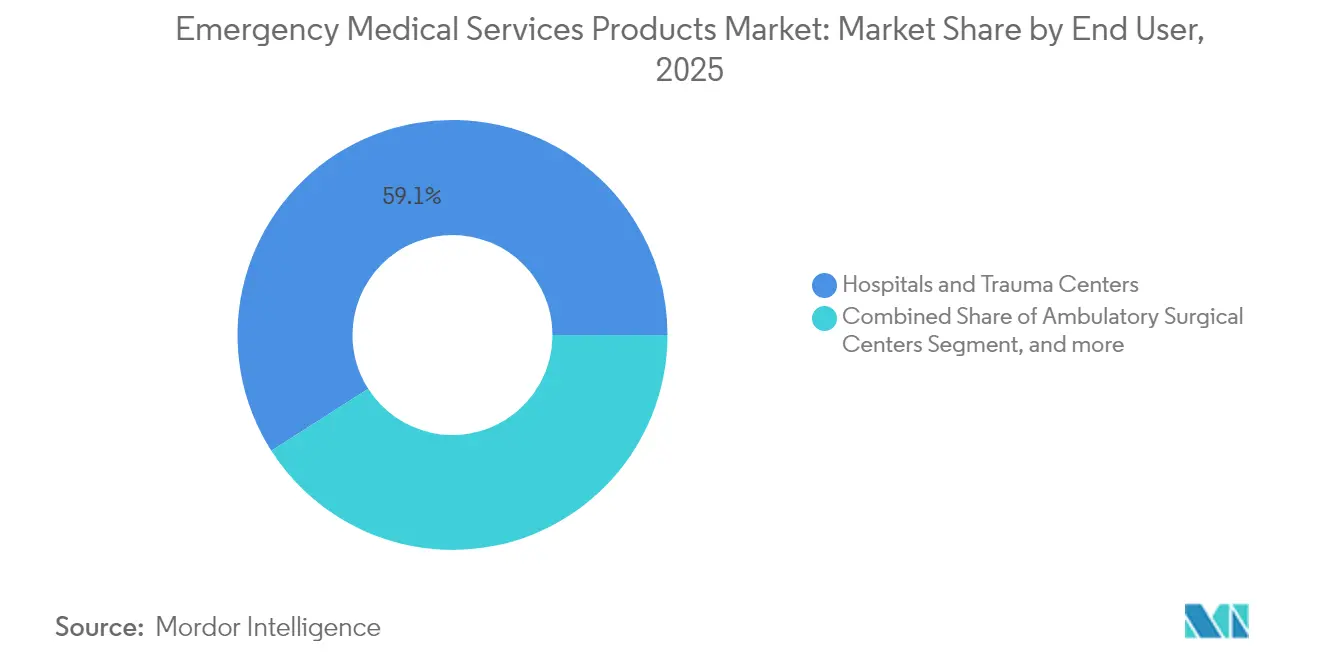
La Concentración Hospitalaria Enfrenta la Disrupción AmbulatoriaLos hospitales y centros de trauma representaron el 59,05% del gasto en 2025, reflejando su papel como centros regionales que coordinan tanto el transporte terrestre como el aéreo. El grupo mantiene un ciclo de actualización tecnológica que prioriza la interoperabilidad con los registros electrónicos de salud. Sin embargo, los centros quirúrgicos ambulatorios están ganando terreno, respaldados por volúmenes de procedimientos que son entre un 40-60% más baratos que los equivalentes hospitalarios, y se proyecta que crecerán un 25% para 2030. Estos centros requieren carros de emergencia listos para usar y ventiladores portátiles para estabilizar complicaciones repentinas, impulsando una CAGR del 10,06% en las adquisiciones.
Las agencias municipales de servicios de emergencias médicas, los departamentos de bomberos y los equipos de voluntarios operan con presupuestos fijos, lo que fomenta la adquisición masiva de dispositivos modulares que comparten baterías y consumibles. Los sitios industriales, los estadios deportivos y las instituciones educativas adoptan DEA fáciles de usar equipados con instrucciones animadas, garantizando la confianza de los no profesionales. De manera acumulativa, esta base de usuarios en expansión fortalece la diversidad de ingresos del mercado de productos para servicios de emergencias médicas.
Análisis Geográfico
Mercado de Productos para Servicios de Emergencias Médicas en América del Norte
América del Norte concentró el 36,78% del mercado de productos para servicios de emergencias médicas en 2025, impulsada por un reembolso estable y redes maduras de atención a traumatismos. Más de 320 hospitales estadounidenses cuentan con la aprobación del CMS para programas de hospitalización domiciliaria, lo que impulsa la inversión en sistemas de telemetría habilitados para banda ancha. Canadá amplía la cobertura de ambulancias con enlace satelital hacia territorios remotos, mientras que México aprovecha el turismo médico para comparar sus equipos con estándares internacionales. La sustitución en curso de radios analógicas por protocolos digitales seguros estimula aún más el gasto en toda la región.
Mercado de Productos para Servicios de Emergencias Médicas en Europa
Europa combina una demanda estable con una complejidad regulatoria significativa. El Reglamento de Dispositivos Médicos de la UE exige datos detallados sobre eficacia clínica, lo que prolonga los plazos de lanzamiento pero garantiza la seguridad. Alemania y Francia mantienen la adquisición de monitores con capacidad de inteligencia artificial, mientras que el Reino Unido gestiona presentaciones duales ante el MDR y el UKCA. Los sistemas nórdicos exhiben una tele-EMS integral, integrando camillas inteligentes que pesan a los pacientes y ajustan los parámetros del ventilador durante el traslado. Europa del Sur, en busca de soluciones rentables, experimenta con modelos de arrendamiento que distribuyen los desembolsos de capital a lo largo del ciclo de vida de los contratos.
Mercado de Productos para Servicios de Emergencias Médicas en Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 8,97% hasta 2031. La expansión de la red de emergencias rurales de China canaliza subvenciones hacia la entrega de DEA asistida por drones en aldeas remotas. India, actualmente la nación más poblada del mundo, combina su dinámico sector hospitalario privado con la modernización de ambulancias públicas para mantener la acreditación ante aseguradoras globales. Japón pilota la robótica en la RCP extracorpórea rápida, mientras que Corea del Sur integra la cobertura 5G para transmitir ecografías de alta definición desde ambulancias en movimiento. Las economías emergentes de la ASEAN coinvierten en centros de formación regionales para estandarizar las competencias de los paramédicos, asegurando un flujo continuo de consumibles y equipos médicos duraderos. Este mapa de crecimiento multicapa consolida el papel de Asia como motor incremental del mercado de productos para servicios de emergencias médicas.

Panorama regulatorio
Los productos de servicios médicos de emergencia (EMS) se regulan principalmente como dispositivos médicos, por lo que el acceso al mercado depende de los requisitos del sistema de calidad y de posmercado, no solo de la evidencia clínica y de seguridad. En Estados Unidos, la FDA implementó el Reglamento del Sistema de Gestión de Calidad (QMSR), vigente a partir del 2 de febrero de 2026, que sustituye al antiguo Reglamento del Sistema de Calidad y eleva el estándar de gestión integrada del riesgo en el diseño, la fabricación y las acciones correctivas, lo cual es especialmente relevante para los dispositivos de EMS de alta complejidad y con gran contenido electrónico, como los monitores y desfibriladores. Las expectativas de ciberseguridad de la FDA para las presentaciones previas a la comercialización de dispositivos se actualizaron en febrero de 2026 para alinearse con este marco, lo que aumenta la carga de cumplimiento para los equipos de campo conectados, vinculados a la nube y actualizables mediante software.
En Europa, el Reglamento de Dispositivos Médicos (MDR) de la UE continúa impulsando exigencias más profundas en materia de documentación técnica y evidencia clínica. El uso obligatorio de EUDAMED a partir del 28 de mayo de 2026 añade otra capa operativa para los fabricantes que comercializan productos de EMS en el mercado de la UE. En el caso de las herramientas de EMS habilitadas por IA, la superposición regulatoria ha aumentado: la Ley de Inteligencia Artificial de la UE (Reglamento (UE) 2024/1689) se cruza con el MDR, y la guía MDCG 2025-6 aclara las expectativas en torno a las actividades de conformidad relacionadas con la IA para dispositivos médicos. Estos cambios refuerzan la ventaja de los fabricantes con infraestructuras maduras de calidad, ciberseguridad y regulación, mientras que amplían los plazos y aumentan los costos para los proveedores más pequeños que incorporan capacidades de triaje y monitorización con IA en flujos de trabajo de EMS regulados.
Panorama Competitivo
El mercado de productos para servicios de emergencias médicas sigue siendo fragmentado. Stryker, Medtronic y GE HealthCare dominan el equipo de alta complejidad combinando una confianza de marca de larga data con hojas de ruta de software de IA. La adquisición de Inari Medical por parte de Stryker por USD 4.900 millones en 2024 amplió su cartera de emergencias vasculares, mientras que Medtronic profundizó sus vínculos con empresas de análisis en la nube para enriquecer los paneles de monitoreo remoto. GE HealthCare aprovecha su base instalada en imágenes hospitalarias para vender de forma cruzada monitores de transporte que comparten interfaces de usuario con máquinas estacionarias.
El capital privado ha intensificado su presencia, ejemplificado por la adquisición de la división de Atención de Emergencias de Philips por parte de Bridgefield Capital en enero de 2025. La escisión subraya la creencia de los patrocinadores financieros de que la escala y la consolidación de la cadena de suministro pueden desbloquear la expansión de márgenes en un mercado potencial de USD 26.000 millones. Mientras tanto, los competidores de nivel medio se diferencian a través de materiales ecológicos. Los desechables de biopolímero de Verathon resuenan con los clientes europeos que buscan reducir los residuos de plástico de un solo uso. Las empresas emergentes se centran en soluciones exclusivamente de IA, pero muchas se asocian con actores establecidos para acceder a la infraestructura regulatoria.
La resiliencia de la cadena de suministro está emergiendo como una ventaja competitiva decisiva. Stryker diversifica el abastecimiento de circuitos impresos en tres continentes, reduciendo el riesgo de escasez de chips. ZOLL integra chips de procesamiento en el borde que reducen la dependencia de la nube, proporcionando orientación ininterrumpida en zonas de desastre. Los actores con fabricación verticalmente integrada y talento de software interno están mejor posicionados para navegar un panorama que recompensa cada vez más la interoperabilidad, la seguridad de los datos y la gestión ambiental en el mercado de productos para servicios de emergencias médicas.
Líderes de la Industria de Productos para Servicios de Emergencias Médicas
GE Healthcare
Medtronic
3M
Stryker Corporation
McKesson Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos para Servicios de Emergencias Médicas
- Mckesson
- Medline Industries
- Stryker
- ICU Medical
- Cardinal Health
- Beckton Dickinson
- GE Healthcare
- Medtronic
- 3M
- B. Braun
- Zoll Medical
- Koninklijke Philips
- Hill-Rom Holdings Inc. (Baxter)
- Johnson & Johnson
- Laerdal Medical
- Teleflex
- Hamilton Medical
- Getinge
- Smiths Group
- Mölnlycke Health Care
Lea el análisis de las empresas de productos para servicios de emergencias médicas

Oportunidades de mercado y perspectivas futuras
La interoperabilidad y los ecosistemas de monitorización integrados representan un espacio en blanco clave para los proveedores de EMS que necesitan conectar la captura de signos vitales prehospitalarios con los flujos de trabajo hospitalarios, dentro de las restricciones persistentes de personal y de vías de atención más digitalizadas, como la paramedicina comunitaria y la atención hospitalaria en el hogar. Un ejemplo concreto es la expansión, en marzo de 2026, de la alianza estratégica global entre Medtronic y GE HealthCare para integrar los parámetros de monitorización de Medtronic (Nellcor, Microstream, INVOS, BIS) en las plataformas de monitorización de GE HealthCare. Esto refuerza las hojas de ruta de los proveedores centradas en la consolidación de parámetros, interfaces de usuario estandarizadas y continuidad de datos entre entornos de atención, respaldando oportunidades para monitores de transporte listos para EMS y pasarelas que reducen la variabilidad de dispositivos en las flotas y simplifican la capacitación, el mantenimiento y las auditorías de calidad.
La disponibilidad de capital y la resiliencia de la cadena de suministro también respaldan la modernización de los consumibles y dispositivos duraderos de EMS, especialmente donde los ciclos de equipos envejecidos coinciden con restricciones de adquisición. En junio de 2026, McKesson cerró una inversión estratégica de 1.250 millones de USD con Apollo Funds para una participación minoritaria en su negocio de Soluciones Médico-Quirúrgicas (valorado en 13.000 millones de USD), lo que pone de relieve el interés de los inversores en la distribución a escala y la fiabilidad del suministro de productos médicos de primera línea. Al mismo tiempo, la presión de los plazos de entrega para subconjuntos electrónicos críticos, con tiempos de entrega de componentes que se extienden hasta 52 semanas en el sector, mantiene la atención en el doble abastecimiento, la acumulación de inventario y el diseño orientado a la disponibilidad. Esta combinación crea oportunidades para los proveedores que ofrecen plataformas de EMS estandarizadas y reparables, con actualizaciones de software seguras y estrategias de componentes más estables en múltiples geografías.
Recent Industry Developments in Mercado de Productos para Servicios de Emergencias Médicas
- Julio de 2026: Medtronic completó la adquisición de SPR Therapeutics, Inc. por 650 millones de USD, ampliando el acceso a terapias mínimamente invasivas y no opioides de estimulación de nervios periféricos. El acuerdo fortalece la cartera de neuromodulación de Medtronic y amplía las capacidades de manejo del dolor crónico, posicionando a la empresa para captar la creciente demanda de soluciones de alivio del dolor sin opioides.
- Julio de 2026: Stryker Corporation anunció el lanzamiento comercial en EE. UU. del Mako RPS (Sistema de Potencia Robótica) para procedimientos de reemplazo total de rodilla, introduciendo Mako Handheld Robotics. El lanzamiento expande el ecosistema de cirugía asistida por robot de Stryker y podría acelerar la adopción del reemplazo de rodilla de precisión en el mercado de alto volumen de EE. UU.
- Junio de 2026: GE HealthCare recibió la autorización 510(k) de la Administración de Alimentos y Medicamentos (FDA) de EE. UU. para MIM Contour ProtégéAI+ 2.0, un software de autocontorno habilitado por IA para la planificación de radioterapia. La autorización fortalece el flujo de trabajo de oncología radioterápica de GE HealthCare al permitir una planificación de tratamiento más rápida y posibles ganancias de rendimiento, apoyando la planificación asistida por IA en entornos oncológicos.


Mercado de Productos para Servicios de Emergencias Médicas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los productos utilizados en la atención de emergencia prehospitalaria y el transporte de pacientes, incluidos los equipos y consumibles que normalmente se almacenan en las ambulancias y utilizan los equipos de respuesta a emergencias, así como los artículos relacionados de uso clínico adquiridos para la preparación de los EMS.
Exclusiones del alcance: excluimos la venta de vehículos ambulancia, los servicios de personal y despacho, la capacitación y la mayoría de las compras de equipos hospitalarios a largo plazo que no están vinculadas a casos de uso de EMS.
Descripción general de la segmentación
- Por Tipo de Producto
- Soporte Vital y Reanimación de Emergencia
- Desfibriladores
- Ventiladores
- Laringoscopios
- Compresores Torácicos Automatizados
- Otros Sistemas
- Sistemas de Monitoreo de Pacientes
- Consumibles para el Cuidado de Heridas
- Apósitos y Vendajes
- Suturas y Grapas
- Agentes Hemostáticos
- Otros Consumibles
- Equipos de Manejo de Pacientes
- Camas Médicas
- Sillas de Ruedas y Scooters
- Camillas y Equipos de Traslado
- Otros Equipos
- Control de Infecciones y Equipos de Protección Personal
- Desinfectantes y Agentes de Limpieza
- Equipos de Protección Personal
- Suministros de Filtración de Aire y Aislamiento
- Otros Suministros
- Administración de Medicamentos y Manejo de Vías Respiratorias
- Dispositivos de Acceso Intraóseo
- Mascarillas de Válvula de Bolsa
- Bombas de Infusión
- Otros Productos
- Soporte Vital y Reanimación de Emergencia
- Por Aplicación
- Atención Cardíaca
- Gestión de Traumatismos y Lesiones
- Atención Respiratoria
- Respuesta ante Desastres y Víctimas en Masa
- Otras Aplicaciones
- Por Usuario Final
- Hospitales y Centros de Trauma
- Agencias de Servicios de Emergencias Médicas y Departamentos de Bomberos
- Centros Quirúrgicos Ambulatorios
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la estructura inicial del modelo y, posteriormente, para establecer límites en torno a los volúmenes, los precios y la adopción por geografía. Las fuentes públicas nos ayudan a interpretar factores desencadenantes de la demanda, como la carga de incidentes de emergencia, el envejecimiento de la población y el enfoque de las políticas en la preparación para la primera respuesta, antes de finalizar los desgloses detallados del mercado.
Las fuentes consultadas incluyen estadísticas y publicaciones de libre acceso, como los indicadores de lesiones y atención de emergencia de los CDC, los conjuntos de datos de salud y atención de emergencia de la OMS, las estadísticas de salud de la OCDE, los datos de población de la ONU, y las comunicaciones de seguridad y avisos de retiro de dispositivos médicos de la FDA. También revisamos informes anuales de empresas, presentaciones a inversores y prensa especializada de buena reputación en busca de indicios sobre la combinación de productos y cambios en los canales, junto con suscripciones pagas para datos financieros e inteligencia empresarial, bases de datos de patentes y datos comerciales de importación y exportación a nivel de envíos para verificar los movimientos de la oferta. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes durante el proceso de investigación para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba lo que los datos documentales no podían explicar del todo, especialmente el comportamiento de las agencias de EMS y los canales de distribución cuando los presupuestos se ajustan o cuando los protocolos cambian. Conversamos con una combinación de fabricantes, distribuidores, equipos de adquisición de EMS y expertos clínicos en las principales regiones, de modo que los supuestos finales reflejen patrones de pedido reales y precios de venta promedio (ASP) razonables en lugar de precios de lista.
Los aportes de estas conversaciones se utilizaron para confirmar los ciclos de reemplazo, el comportamiento en licitaciones, la agrupación de productos (kits frente a artículos individuales) y la trayectoria de adopción de los dispositivos de monitorización de cuidados críticos y reanimación en las ambulancias, lo que luego nos ayudó a ajustar el modelo antes de finalizar los totales del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 15% | APAC: 46% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 31% | EMEA: 30% |
| Actores más pequeños: 17% | Gerentes: 54% | Américas: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se elaboró mediante un enfoque descendente, en el que el conjunto de la demanda se reconstruye a partir de la actividad de los EMS y las necesidades de preparación por región, y luego se relaciona con el consumo de productos y las normas de abastecimiento de equipos en ambulancias y unidades de respuesta. Dado que los datos públicos rara vez muestran el gasto en productos de forma directa, el modelo utiliza puentes prácticos, como señales de la flota de ambulancias y el volumen de llamadas, los conjuntos de equipos esperados por vehículo y la frecuencia de reemplazo, que luego se traducen en valor mediante rangos de ASP.
Para asegurar que los totales se mantuvieran realistas, también realizamos aproximaciones ascendentes selectivas utilizando indicios de ingresos de los proveedores, verificaciones de canal con distribuidores, y ASP muestreados multiplicados por unidades estimadas para categorías de alto valor como desfibrilación, ventilación y monitorización de pacientes, seguido de una verificación de consistencia frente a consumibles más pequeños, como los artículos de cuidado de heridas y control de infecciones. Cuando la visibilidad del volumen de productos era limitada en ciertos países, las brechas se abordaron utilizando ratios proxy de mercados comparables y ajustando luego según los comentarios primarios sobre los niveles de abastecimiento y la madurez de adquisición.
Para la elaboración de pronósticos, nos basamos en análisis de escenarios respaldados por opiniones de expertos sobre ciclos presupuestarios y actualizaciones de protocolos, y luego aplicamos curvas de tendencia para algunos insumos que mueven de manera significativa el mercado. Las variables clave monitoreadas incluyen la carga de incidentes de emergencia y traumatismos, la proporción de población envejecida, la financiación de los EMS y el ritmo de las licitaciones, los ciclos de reemplazo de dispositivos de capital, y la evolución del ASP impulsada por las mejoras de funciones y el cambio de mezcla hacia kits de soporte vital avanzado.
Validación de datos y ciclo de actualización
Los resultados del modelo se verificaron frente a señales independientes, como la dirección del gasto regional en EMS, los patrones de adquisición observados en licitaciones, y si la demanda unitaria implícita se ajustaba a una actividad realista de flotas y llamadas. Cuando surgieron grandes variaciones, se revisaron los supuestos, se debatieron internamente los valores atípicos y se iniciaron conversaciones de seguimiento con entrevistados seleccionados para confirmar qué cambió y por qué.
Antes de la aprobación final, el trabajo pasa por una revisión de analistas en varias etapas, de modo que los totales por categoría, los desgloses regionales y los factores de crecimiento se mantengan coherentes con el rastro de evidencia. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan los precios, la disponibilidad del suministro o los patrones de demanda. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actual que pueda respaldarse con insumos trazables.
Tamaño del mercado de productos de servicios médicos de emergencia de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los productos de EMS pueden diferir porque los equipos eligen distintos momentos, límites de alcance y lógicas de precios, y estas decisiones se acumulan a lo largo de muchas líneas de producto. En este mercado, la dispersión suele estar impulsada por si la estimación contabiliza únicamente la demanda de productos prehospitalarios o también incluye compras hospitalarias adyacentes, y por si los valores se expresan en moneda constante o en moneda corriente.
Una diferencia motivada por la actualización surge cuando los precios se actualizan utilizando el comportamiento de adquisición del año en curso, el momento de conversión de divisas y ASP realistas netos de los descuentos de canal habituales y los efectos de las licitaciones, lo cual se vuelve a verificar con los comentarios de los distribuidores y los patrones de reemplazo de dispositivos, antes de fijar la cifra final para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 35.49 mil millones de USD (2026) | |
| Publicación Comercial A | 31.00 mil millones de USD (2024) | Utiliza un año base anterior y puede subestimar la inflación de ASP de periodos posteriores y el cambio de mezcla hacia dispositivos de monitorización y reanimación de mayor valor, lo que puede reducir el valor cuando se compara con un momento de conversión de moneda posterior. |
| Plataforma del Sector B | 7.96 mil millones de USD (2024) | Parece aplicar un alcance de producto más limitado que probablemente capta solo determinadas categorías de dispositivos, lo que puede omitir un gasto importante en consumibles y manejo de pacientes que normalmente se incluye en las adquisiciones de EMS. |
En conjunto, las diferencias se deben principalmente a lo que se contabiliza como demanda de productos exclusivamente de EMS, y a cómo se tratan los precios y la moneda a lo largo de los años. Al mantener el alcance vinculado al uso prehospitalario, actualizar los insumos de ASP con comportamientos de compra validados y reconciliar los totales con señales de demanda independientes, la estimación final se mantiene práctica de auditar y más fácil de reutilizar para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de productos para servicios de emergencias médicas?
Se valora en USD 35,49 mil millones en 2026 y se prevé que crezca hasta USD 49,02 mil millones para 2031.
¿Qué categoría de producto lidera los ingresos del mercado?
Los dispositivos de soporte vital y reanimación de emergencia representan el 35,12% de las ventas de 2025, liderados por desfibriladores y ventiladores.
¿Por qué los compresores torácicos automatizados están ganando terreno?
Los estudios clínicos demuestran que la RCP mecánica consistente mejora la supervivencia, respaldando una CAGR del 7,72% para este segmento.
¿Qué región se está expandiendo más rápidamente?
Asia Pacífico está creciendo a una CAGR del 8,97% debido a las mejoras de infraestructura y al aumento de la inversión en atención médica.
¿Cómo influyen los mandatos de desfibriladores de acceso público en la demanda?
La legislación que exige DEA en escuelas y lugares de trabajo amplía las instalaciones e impulsa ingresos constantes por consumibles.
¿Qué desafíos obstaculizan el crecimiento del mercado?
Los altos costos regulatorios y las interrupciones en la cadena de suministro de semiconductores pueden retrasar el lanzamiento de productos e inflar los precios.
Última actualización de la página el:



