
Tamaño y Participación del Mercado de Automatización Médica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 25.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 37.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.35 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automatización Médica por Mordor Intelligence
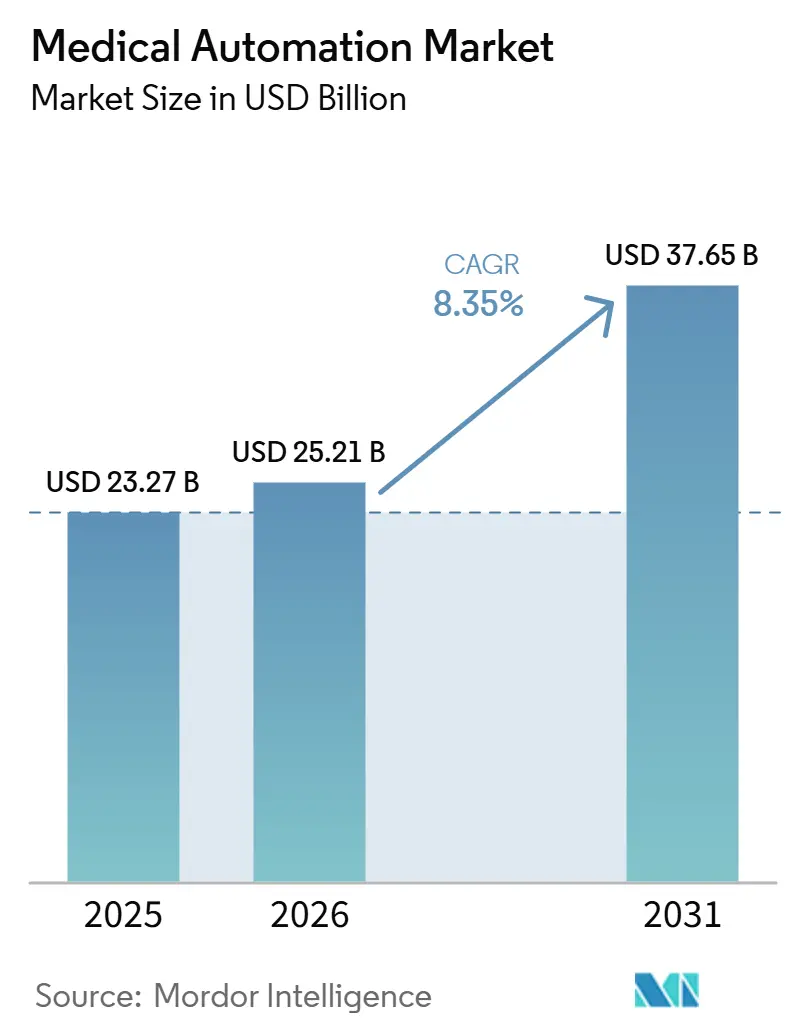
Se espera que el tamaño del Mercado de Automatización Médica aumente de 23,27 mil millones de USD en 2025 a 25,21 mil millones de USD en 2026 y alcance los 37,65 mil millones de USD en 2031, creciendo a una CAGR del 8,35% durante 2026-2031.
El mercado está siendo impulsado por brechas persistentes de personal que están convirtiendo la automatización de una herramienta de productividad en un requisito de continuidad en la prestación de atención médica. El mercado de automatización médica también se está beneficiando del uso más amplio de sistemas de inteligencia artificial que conectan los flujos de trabajo de imágenes, laboratorio y cirugía bajo una sola capa operativa. La presión por la seguridad en la medicación está ampliando la demanda en hospitales, entornos ambulatorios y farmacias, donde se están utilizando plataformas de dispensación automatizada y farmacia digital para reducir la exposición a errores. El campo competitivo se está volviendo más activo a medida que las grandes empresas de tecnología médica amplían sus canales regulatorios y de productos en cirugía, imágenes y patología, lo que reduce el espacio disponible que antes tenían los proveedores especializados en una sola área. El crecimiento aún enfrenta limitaciones porque los presupuestos de capital hospitalario están bajo presión y la integración con los sistemas heredados continúa ralentizando el despliegue fuera de los sistemas de salud grandes y bien financiados.
Conclusiones Clave del Informe
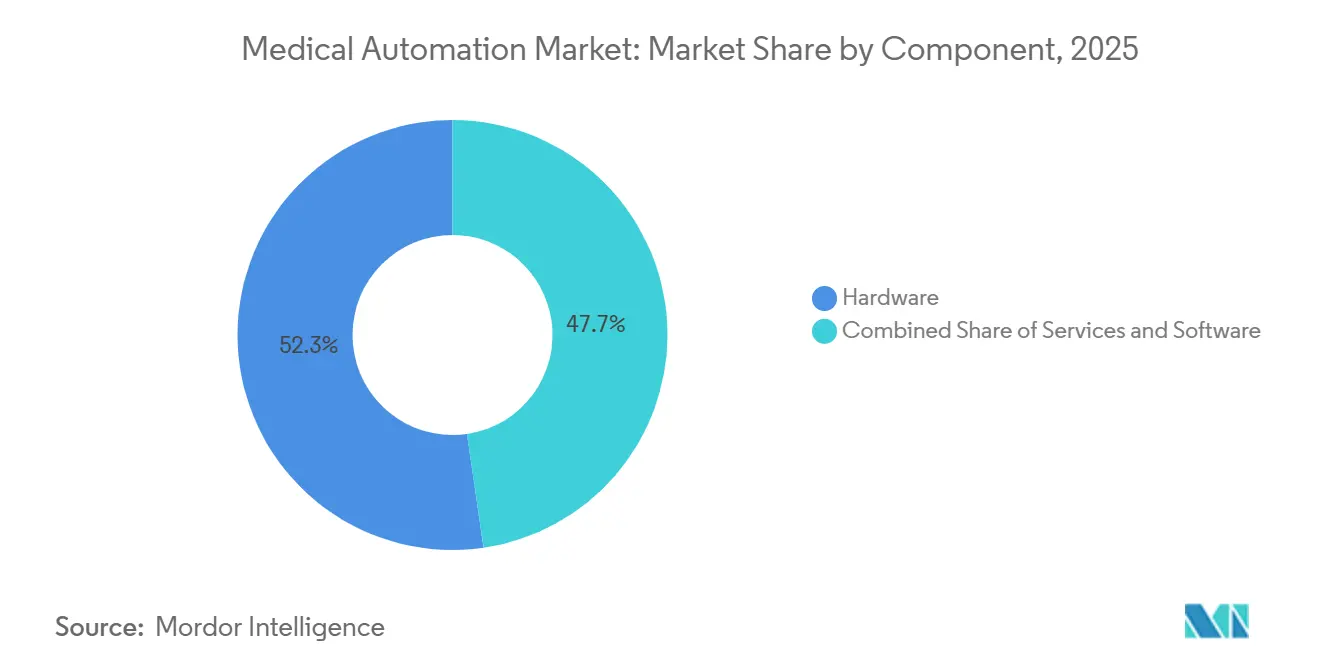
- Por componente, el hardware lideró con una participación de ingresos del 52,31% en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 10,38% hasta 2031.
- Por tipo de aplicación, la Automatización Terapéutica representó el 53,24% del tamaño del mercado de automatización médica en 2025, mientras que la Automatización de Laboratorio y Farmacia avanza a una CAGR del 11,52% hasta 2031.
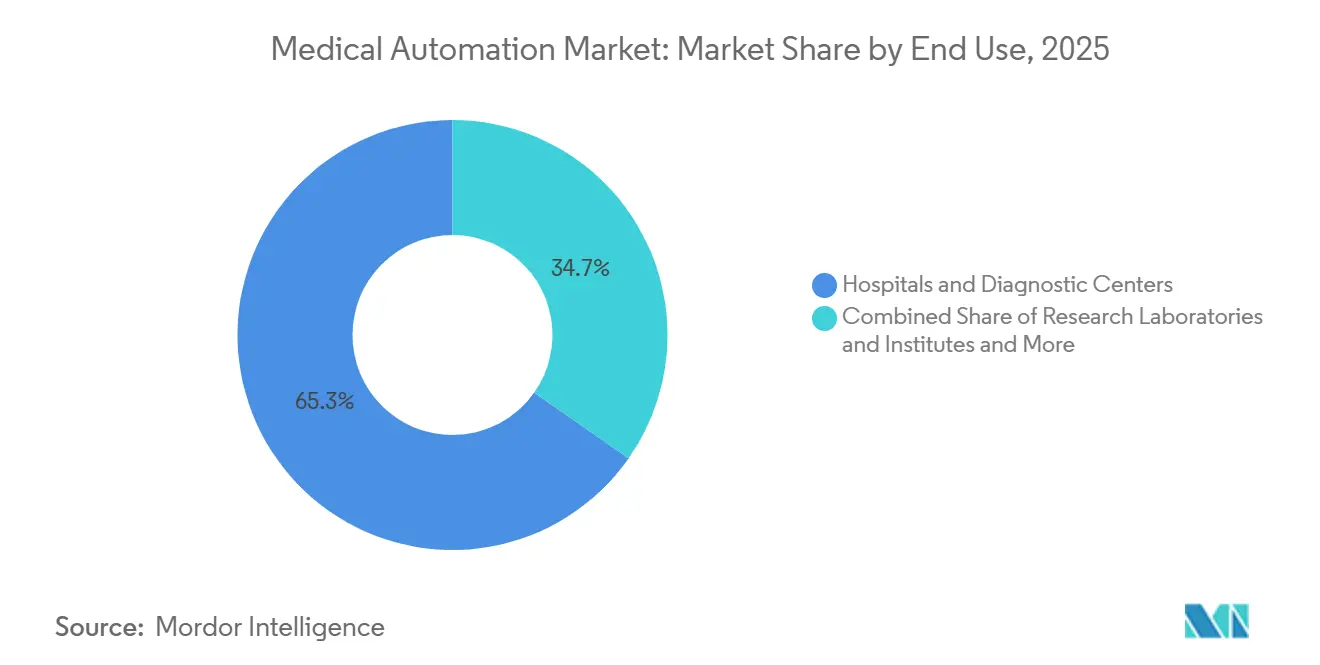
- Por uso final, los Hospitales y Centros de Diagnóstico mantuvieron una participación de ingresos del 65,26% en 2025, mientras que las farmacias registraron la CAGR proyectada más alta del 12,55% hasta 2031.
- Por geografía, América del Norte representó una participación del 42,62% en 2025, mientras que se espera que Asia-Pacífico se expanda a una CAGR del 11,15% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Personal en Operaciones Clínicas | +2.0% | Global | Corto plazo (≤ 2 años) |
| Creciente Sensibilidad a los Errores en los Flujos de Trabajo de Medicación y Procedimientos | +1.2% | Global | Mediano plazo (2-4 años) |
| Orquestación de Flujos de Trabajo Habilitada por Inteligencia Artificial en Imágenes, Laboratorio y Cirugía | +1.8% | Global | Corto plazo (≤ 2 años) |
| Demanda de Modernización No Planificada de Automatización en Infraestructura Hospitalaria Envejecida | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la Automatización Quirúrgica y de Laboratorio | +1.5% | Global | Mediano plazo (2-4 años) |
| Presión de Costos sobre los Proveedores de Atención Médica | +0.8% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Personal en Operaciones Clínicas
La escasez de personal se ha convertido en una base de demanda estructural para el mercado de automatización médica, especialmente donde los hospitales necesitan una prestación de atención estable con menos médicos disponibles. Los sistemas de salud ahora tratan las adquisiciones de automatización como protección contra el riesgo de personal en lugar de proyectos de eficiencia opcionales. En los Estados Unidos, las proyecciones de personal continúan apuntando a déficits de médicos y enfermeras durante la próxima década, lo que mantiene la automatización en lo más alto de las agendas ejecutivas[1]. Ese cambio modifica la conversación presupuestaria porque la automatización se revisa cada vez más junto con las necesidades de resiliencia y continuidad del servicio. Los proveedores que presentan sus plataformas como herramientas de apoyo al personal están ganando mejor tracción en el mercado de automatización médica que los proveedores que las posicionan únicamente como mejoras de productividad.
Orquestación de Flujos de Trabajo Habilitada por Inteligencia Artificial en Imágenes, Laboratorio y Cirugía
La orquestación mediante inteligencia artificial está llevando el mercado de automatización médica más allá de las herramientas de uso único y hacia sistemas que gestionan múltiples flujos de trabajo clínicos de forma conjunta. Los proveedores están utilizando este cambio para construir ingresos recurrentes a través de software, análisis y gestión de flujos de trabajo empresariales en lugar de depender únicamente de las ventas de dispositivos. Roche declaró que su ecosistema digital navify superó las 1.500 instalaciones clínicas en 2025, mientras que el Orquestador de Inteligencia Artificial Edison de GE HealthCare está diseñado para unificar las aplicaciones de inteligencia artificial en los flujos de trabajo de radiología. Un artículo de Nature de 2026 describió agentes autónomos de inteligencia artificial médica que pueden interactuar con entornos de historias clínicas electrónicas a través de estándares FHIR para coordinar la programación, el diagnóstico y la documentación. Los proveedores ya presentes en entornos de imágenes, laboratorio y cirugía están mejor posicionados para capturar esta demanda en el mercado de automatización médica porque el valor de la orquestación aumenta con la amplitud de la integración.
Expansión de la Automatización Quirúrgica y de Laboratorio
La expansión en la automatización quirúrgica y de laboratorio está reforzando el mercado de automatización médica al ampliar la base instalada y al aumentar el número de flujos de trabajo que pueden automatizarse dentro de un mismo sistema de salud. Intuitive Surgical reportó 10,1 mil millones de USD en ingresos en 2025, más de 3,1 millones de procedimientos da Vinci y más de 140.000 biopsias pulmonares Ion, lo que demuestra que la automatización está escalando tanto en casos de uso de tratamiento como en los adyacentes al diagnóstico. Intuitive Surgical también invirtió más de 1 mil millón de USD en I+D en 2025, y su plataforma da Vinci 5 fue instalada en más de 1.200 sistemas a finales de año[2]. Roche recibió la autorización 510(k) de la FDA en marzo de 2026 para las unidades analíticas cobas c 703 y cobas ISE neo, diseñadas para laboratorios de alto rendimiento que enfrentan escasez de personal y cargas de pruebas más elevadas. A medida que los hospitales preparan espacio para quirófanos robóticos y líneas de laboratorio modulares, el mercado de automatización médica está generando demanda relacionada en construcción, integración de sistemas y soporte posterior a la instalación.
Creciente Sensibilidad a los Errores en los Flujos de Trabajo de Medicación y Procedimientos
La reducción de errores en la dispensación y los procedimientos es ahora un desencadenante directo de compra para el mercado de automatización médica, especialmente en flujos de trabajo de medicación de alto volumen donde la exposición a responsabilidades es elevada. BD lanzó la Solución de Dispensación Pyxis Pro y la Plataforma de Atención Conectada Incada en Europa en abril de 2026, utilizando análisis de inventario de medicamentos habilitado por inteligencia artificial y amplio soporte de idiomas para fortalecer la gestión de medicamentos. El Ejecutivo de Servicios de Salud de Irlanda acordó en junio de 2026 implementar CareFlow Pharmacy en hospitales públicos, con 9 sitios en funcionamiento y 12 más programados para 2026. Estos movimientos muestran que la automatización de farmacias se está extendiendo más allá de los gabinetes aislados y hacia plataformas nacionales o empresariales conectadas. La robótica de preparación intravenosa sigue siendo una de las áreas más urgentes dentro del mercado de automatización médica porque el riesgo de contaminación, la complejidad del proceso y la exposición a responsabilidades son elevados en las operaciones de farmacia estéril.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital para Suites de Automatización Integrada | -1.5% | Global, más agudo en sistemas de salud pequeños y medianos | Mediano plazo (2-4 años) |
| Fricción de Interoperabilidad con Sistemas Hospitalarios Heredados | -1.1% | Global | Largo plazo (≥ 4 años) |
| Retraso en la Validación Clínica y la Aprobación Médico-Legal | -0.9% | Global | Largo plazo (≥ 4 años) |
| Preocupaciones sobre Privacidad de Datos, Ciberseguridad y Responsabilidad | -0.7% | América del Norte y la UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital para Suites de Automatización Integrada
La alta intensidad de capital sigue siendo el límite a corto plazo más claro en el mercado de automatización médica, especialmente para los hospitales comunitarios, rurales y de nivel medio. La Asociación Americana de Hospitales informó que los gastos hospitalarios aumentaron un 5,1% en 2024 mientras que la inflación general fue del 2,9%, y también señaló que la antigüedad media de la infraestructura de instalaciones hospitalarias aumentó más de un 10% en los 2 años anteriores. Esa presión reduce el margen para grandes adquisiciones de automatización incluso cuando la necesidad clínica es clara. También empuja a los proveedores más pequeños hacia despliegues por fases, alcances más reducidos o decisiones diferidas en lugar de suites integradas completas. Los proveedores están respondiendo con modelos de suscripción y servicios gestionados, pero el mercado de automatización médica aún enfrenta ciclos de decisión más lentos donde las normas de contratación son estrictas y la disponibilidad de capital es limitada.
Fricción de Interoperabilidad con Sistemas Hospitalarios Heredados
La fricción de interoperabilidad con los sistemas hospitalarios heredados continúa ralentizando el mercado de automatización médica porque las herramientas de automatización no pueden ofrecer su valor completo cuando los datos permanecen bloqueados en arquitecturas más antiguas. Muchos proveedores aún operan con flujos de trabajo propietarios, adopción parcial de estándares e interfaces fragmentadas que complican la automatización entre departamentos. El cambio hacia la conectividad basada en FHIR está mejorando las perspectivas a largo plazo, pero sigue siendo un esfuerzo de varios años para los sistemas de salud con profundas dependencias heredadas. La guía de ciberseguridad de la FDA emitida en junio de 2025 y el Reglamento del Sistema de Gestión de Calidad vigente desde el 2 de febrero de 2026 aumentaron la carga de documentación y validación para los dispositivos médicos conectados y el software. Los proveedores sin interoperabilidad nativa y un diseño sólido de ciberseguridad probablemente enfrentarán una menor competitividad en las adquisiciones en el mercado de automatización médica a medida que los compradores exijan pruebas de integración más profundas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Lidera los Ingresos Mientras que los Servicios Elevan el Valor RecurrenteEl hardware mantuvo el 52,31% de la participación del mercado de automatización médica en 2025, lo que refleja el alto valor de los sistemas quirúrgicos robóticos, los gabinetes de dispensación automatizada y los instrumentos de laboratorio de alto rendimiento que se están instalando en los entornos de atención médica. Intuitive Surgical instaló 1.721 sistemas da Vinci en 2025, y su base instalada superó los 11.100 sistemas a finales de año, lo que muestra cómo el hardware continúa definiendo la escala de ingresos en el mercado de automatización médica. Estas instalaciones construyen la base instalada que respalda los ingresos posteriores de software, mantenimiento y análisis. El software sigue siendo importante porque los proveedores desean capas de control interoperables que puedan gestionar la automatización en redes de múltiples sitios.
Los servicios son el componente de más rápido crecimiento del mercado de automatización médica con una CAGR del 10,38% durante 2026 a 2031, lo que muestra dónde se está expandiendo más rápidamente los ingresos posteriores al despliegue. Los servicios gestionados, la monitorización remota, el análisis de inteligencia artificial y las suscripciones a plataformas están creciendo porque los proveedores están vinculando estas ofertas a las bases de hardware instaladas. Este modelo mejora la retención y la calidad del margen para los proveedores, al tiempo que ofrece a los prestadores una forma de ampliar la funcionalidad después del despliegue inicial. Eso mantiene a los servicios en el centro de la captura de valor futuro en la industria de automatización médica a medida que los sistemas de salud buscan apoyo más allá de la capa de hardware.


Por Tipo de Aplicación:
Los Sistemas Terapéuticos Mantienen la Mayor Base de IngresosLa Automatización Terapéutica representó el 53,24% del tamaño del mercado de automatización médica en 2025, respaldada por el alto valor contractual y el largo ciclo de reemplazo de los sistemas quirúrgicos asistidos por robots. Intuitive Surgical reportó un crecimiento total de procedimientos del 19% en 2025, y los procedimientos internacionales da Vinci superaron 1,1 millones con un crecimiento del 23%, lo que respalda la profundidad de la demanda terapéutica. El segmento se beneficia de una economía de procedimientos duradera y de la creciente disposición de los hospitales a ampliar las capacidades mínimamente invasivas. Eso mantiene a los sistemas terapéuticos en el centro de la generación de ingresos en el mercado de automatización médica.
La Automatización de Laboratorio y Farmacia es el tipo de aplicación de más rápido crecimiento con una CAGR del 11,52% durante 2026 a 2031. El crecimiento en este segmento está siendo impulsado por mayores volúmenes de diagnóstico, un manejo más complejo de medicamentos especializados y expectativas más estrictas sobre la precisión en la dispensación[3]. La automatización de imágenes también está avanzando a medida que los proveedores añaden inteligencia de flujo de trabajo, y los ejemplos incluyen el Ciartic Move de conducción autónoma de Siemens Healthineers y la autorización ProtégéAI+ 2.0 de GE HealthCare en junio de 2026. La combinación de una gran base terapéutica y un crecimiento más rápido en la automatización de laboratorio y farmacia otorga al mercado de automatización médica una demanda más equilibrada entre las funciones clínicas.
Por Uso Final:
Los Hospitales Mantienen la Escala Mientras las Farmacias Crecen Más RápidoLos Hospitales y Centros de Diagnóstico mantuvieron el 65,26% del mercado de automatización médica en 2025, lo que refleja su escala y su necesidad de gestionar conjuntamente los flujos de trabajo de cirugía, imágenes, cuidados intensivos y laboratorio. Las grandes instituciones siguen siendo los principales compradores porque pueden absorber costos iniciales más elevados y porque manejan suficiente volumen para justificar la automatización integrada. Los Laboratorios e Institutos de Investigación forman un grupo secundario importante donde la genómica, la oncología y las pruebas de alto rendimiento requieren un manejo de precisión y procesamiento automatizado. Esto convierte la escala institucional en una condición de demanda central en todo el mercado de automatización médica.
Las farmacias son el segmento de uso final de más rápido crecimiento en el mercado de automatización médica con una CAGR del 12,55% durante 2026 a 2031. El crecimiento está siendo respaldado por modelos de llenado centralizado, la complejidad de la dispensación de medicamentos especializados y una adopción más amplia de plataformas de farmacia conectada. Eso cambia el argumento de valor porque la automatización de farmacias puede respaldar la expansión de ingresos además de la reducción de errores, especialmente donde se están expandiendo los modelos de cumplimiento especializado y distribuido. La industria de automatización médica está, por lo tanto, viendo cómo las farmacias pasan de ser una función de apoyo a ocupar una posición más estratégica en el gasto en automatización.
Análisis Geográfico
Mercado de Automatización Médica de América del Norte y Europa
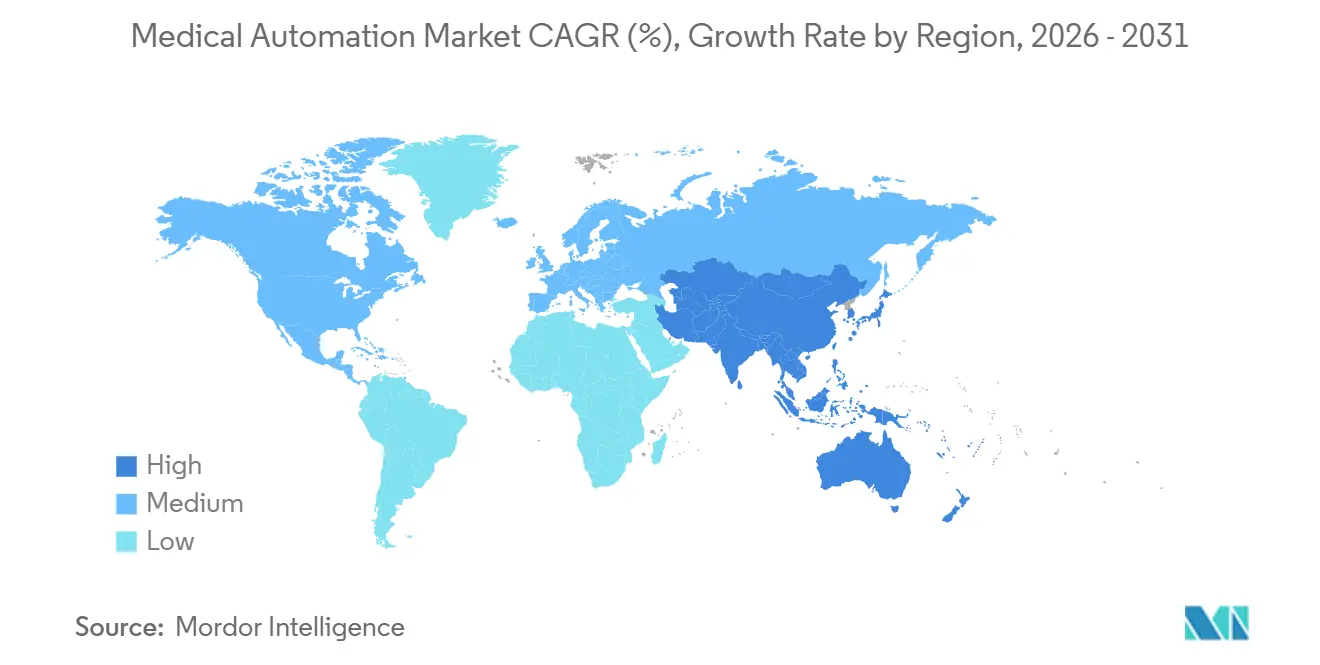
América del Norte concentró el 42,62% de la cuota del mercado de automatización médica en 2025, manteniéndose como el mayor contribuyente regional gracias a la capacidad de capital hospitalario, el reembolso consolidado y una amplia base instalada. Estados Unidos sigue siendo el principal motor regional, ya que los grandes sistemas de salud continúan financiando cirugía robótica, automatización de imágenes y automatización de farmacia, incluso cuando los hospitales más pequeños se mantienen más selectivos. La guía de ciberseguridad de la FDA y el QMSR ahora orientan las adquisiciones de manera más directa, dado que los dispositivos conectados requieren una documentación más sólida en materia de calidad, software y ciclo de vida. Europa sigue siendo una región avanzada pero desigual, con Europa Occidental mostrando condiciones de adopción más sólidas que Europa Meridional y Oriental. El lanzamiento de Pyxis Pro por parte de BD en abril de 2026, la asociación entre BD y Sinteco en marzo de 2026, la iniciativa IMARA en Estrasburgo en marzo de 2026 y el despliegue nacional de CareFlow Pharmacy en Irlanda demuestran que la automatización de medicamentos, logística y quirófanos continúa ganando respaldo institucional en toda Europa.
Mercado de Automatización Médica en Asia-Pacífico
Asia-Pacífico es el segmento regional de más rápido crecimiento del mercado de automatización médica, con una CAGR del 11,15% durante el período 2026-2031. La región se beneficia de la inversión en hospitales de nueva construcción, programas de modernización respaldados por el Estado y el desarrollo de capacidades domésticas en tecnología médica. China concentró la mayor cuota regional en 2025, impulsada por el gasto en hospitales inteligentes, iniciativas de diagnóstico habilitadas por inteligencia artificial y la fabricación local de robótica, mientras que India es el mercado nacional de más rápido crecimiento dentro de la región. Estas condiciones están ampliando la adopción más allá de los sistemas quirúrgicos importados, hacia conjuntos de automatización más amplios en redes hospitalarias en proceso de modernización. Japón sigue siendo un mercado maduro de alto valor para la automatización de laboratorios y farmacias, lo que aporta estabilidad a la demanda regional mientras los sistemas más nuevos escalan en otros mercados.
Mercado de Automatización Médica en Oriente Medio, África y América del Sur
Oriente Medio y África se encuentra en una etapa más temprana dentro del mercado de automatización médica, aunque los países del GCC están vinculando activamente el gasto en automatización hospitalaria a agendas más amplias de transformación del sistema de salud. Arabia Saudita y los Emiratos Árabes Unidos lideran esa actividad regional, mientras que Sudáfrica sigue siendo un ancla clave en la demanda subsahariana de automatización de laboratorios e imágenes. América del Sur está liderada por Brasil y seguida por Argentina, donde las redes de hospitales privados de alta gama utilizan la cirugía robótica y la automatización de laboratorios como herramientas competitivas, a pesar de las presiones cambiarias y de reembolso. Estas regiones son más pequeñas en la actualidad, pero amplían la base direccionable a largo plazo del mercado de automatización médica a medida que mejoran la infraestructura y el acceso al capital.

Panorama Competitivo
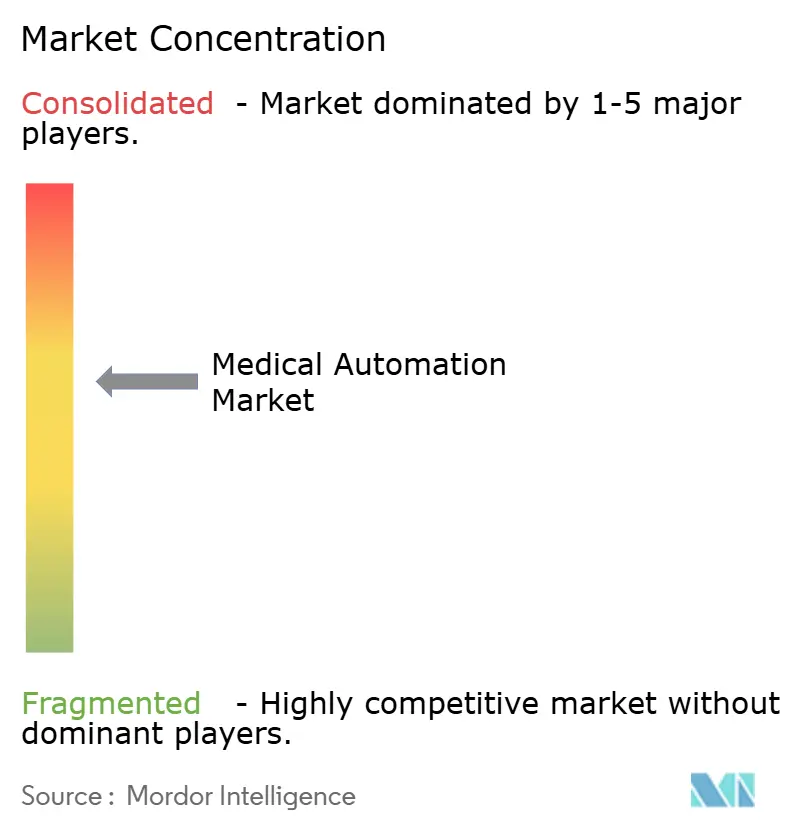
El mercado de automatización médica tiene una estructura competitiva de dos niveles, con un nivel superior concentrado y un campo más amplio de competidores especializados y regionales. Intuitive Surgical, Siemens Healthineers, GE HealthCare, Roche Diagnostics, Becton Dickinson, Medtronic y Stryker forman el nivel superior más sólido en cirugía, imágenes, laboratorio y automatización de farmacias. Intuitive Surgical mantuvo la posición más consolidada en robótica quirúrgica de tejidos blandos tras reportar 10,1 mil millones de USD en ingresos en 2025, más de 3,1 millones de procedimientos y un gasto en I+D superior a 1 mil millón de USD. La autorización de la FDA de Medtronic en diciembre de 2025 para Hugo en procedimientos urológicos y sus presentaciones de junio de 2026 para cirugía general y ginecológica marcaron un desafío importante a esa posición. La presentación de OTTAVA de Johnson & Johnson en 2026 añade otro participante a gran escala con los recursos para competir en distribución, servicio y relaciones hospitalarias con múltiples productos.
La competencia también se está ampliando fuera de la cirugía a medida que los proveedores construyen posiciones más sólidas en imágenes, patología y gestión de medicamentos en todo el mercado de automatización médica. La adquisición planificada de PathAI por parte de Roche en mayo de 2026 combinaría su base de diagnóstico instalada con capacidades de patología digital impulsadas por inteligencia artificial. GE HealthCare recibió la autorización 510(k) de la FDA en junio de 2026 para MIM Contour ProtégéAI+ 2.0, lo que fortalece su papel en la automatización del flujo de trabajo de oncología radioterápica. Stryker introdujo el sistema robótico de mano Mako RPS en lanzamiento limitado en febrero de 2026, lo que muestra que la automatización ortopédica también está avanzando hacia nuevos formatos de dispositivos. Estos movimientos reducen el espacio para los proveedores de una sola modalidad y respaldan una competencia de plataformas más amplia en todo el mercado de automatización médica.
Por debajo del nivel superior, el mercado de automatización médica todavía incluye un nivel medio fragmentado de empresas de robótica especializada, proveedores regionales y participantes liderados por software. La demanda de espacios no cubiertos sigue siendo más fuerte en la robótica para centros de cirugía ambulatoria, soluciones modulares para hospitales comunitarios y capas de orquestación nativas de inteligencia artificial que pueden funcionar con diferentes marcas de hardware. El lanzamiento de Agent Studio por parte de Viz.ai en marzo de 2026 refleja esta dirección centrada en el software al permitir que los sistemas de salud construyan y escalen sus propias rutas de atención de inteligencia artificial sobre los flujos de trabajo existentes. Eso deja al mercado de automatización médica competitivo, pero no completamente consolidado, porque los líderes en escala son sólidos mientras que los nuevos participantes aún tienen espacio en modalidades específicas y entornos de atención.
Líderes de la Industria de Automatización Médica
-
Intuitive Surgical, Inc.
-
Siemens Healthineers AG
-
GE HealthCare Technologies Inc.
-
Medtronic plc
-
Koninklijke Philips N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Automatización Médica Empresas cubiertas en este informe
- Accuray
- Baxter
- Beckton Dickinson
- Boston Scientific
- Danaher
- GE HealthCare Technologies Inc.
- Intuitive Surgical, Inc.
- Johnson & Johnson
- Koninklijke Philips
- Medtronic
- Olympus
- Omnicell
- Oracle Health
- Roche
- Siemens Healthineers
- Stryker
- Swisslog Healthcare
- Tecan Group
- Terumo

Desarrollos recientes de la industria en Mercado de Automatización Médica
- Junio de 2026: Medtronic presentó solicitudes 510(k) ante la FDA para incorporar su sistema Hugo RAS en cirugía general y cirugía ginecológica en los Estados Unidos. Las presentaciones se realizaron después de que el sistema recibiera la autorización de la FDA para procedimientos urológicos en diciembre de 2025 y colocaron a Medtronic en una posición más sólida para competir en dos de las especialidades quirúrgicas de tejidos blandos de mayor volumen.
- Junio de 2026: El Hospital Surrey Memorial en Columbia Británica, Canadá, realizó su primer procedimiento asistido por robot utilizando el sistema da Vinci Xi. El Hospital Royal Columbian planea añadir un segundo sistema Xi para el otoño de 2026, apoyando una expansión por fases del acceso a cirugía mínimamente invasiva en toda Columbia Británica.


Alcance del Informe del Mercado Global de Automatización Médica
Según el alcance del informe, la automatización médica es el uso de tecnología, software y maquinaria para realizar tareas y procesos dentro de los entornos de atención médica con una intervención humana mínima. Su objetivo es mejorar la eficiencia, la precisión y la seguridad en los procedimientos médicos, el diagnóstico, la gestión de pacientes y las funciones administrativas.
El mercado de automatización médica está segmentado por componente en hardware, software y servicios; por tipo de aplicación en automatización de imágenes, automatización terapéutica, automatización de laboratorio y farmacia, y otros tipos de aplicación; por uso final en hospitales y centros de diagnóstico, laboratorios e institutos de investigación, farmacias y otros usos finales; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Automatización de Imágenes |
| Automatización Terapéutica |
| Automatización de Laboratorio y Farmacia |
| Otros Tipos de Aplicación |
| Hospitales y Centros de Diagnóstico |
| Laboratorios e Institutos de Investigación |
| Farmacias |
| Otros Usos Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Aplicación | Automatización de Imágenes | |
| Automatización Terapéutica | ||
| Automatización de Laboratorio y Farmacia | ||
| Otros Tipos de Aplicación | ||
| Por Uso Final | Hospitales y Centros de Diagnóstico | |
| Laboratorios e Institutos de Investigación | ||
| Farmacias | ||
| Otros Usos Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de automatización médica para 2031?
Se proyecta que el mercado de automatización médica alcance los 37,65 mil millones de USD en 2031 desde los 25,21 mil millones de USD en 2026, a una CAGR del 8,35%.
¿Qué región lidera el gasto en automatización médica actualmente?
América del Norte lideró con una participación del 42,62% en 2025, respaldada por la capacidad de capital hospitalario, la profundidad del reembolso y una amplia base instalada.
¿Qué área de aplicación genera más ingresos?
La Automatización Terapéutica lideró con el 53,24% de los ingresos en 2025, impulsada por los sistemas quirúrgicos asistidos por robots y la economía duradera de los procedimientos.
¿Qué área de aplicación está creciendo más rápido?
La Automatización de Laboratorio y Farmacia es el tipo de aplicación de más rápido crecimiento, con una CAGR del 11,52% hasta 2031.
¿Por qué las farmacias se están volviendo más importantes en el gasto en automatización?
Las farmacias están creciendo a una CAGR del 12,55% hasta 2031 porque los modelos de llenado centralizado, la complejidad de los medicamentos especializados y las plataformas de medicación conectada se están expandiendo.
¿Cuál es el mayor desafío que frena la adopción?
La alta intensidad de capital sigue siendo el freno más claro, especialmente para los hospitales comunitarios y de nivel medio que enfrentan presupuestos más ajustados y ciclos de adquisición más lentos.


 Sus datos están seguros y nunca se venden ni se comparten.
