
Tamaño y Participación del Mercado de Streaming de Medios
Análisis del Mercado de Streaming de Medios por Mordor Intelligence
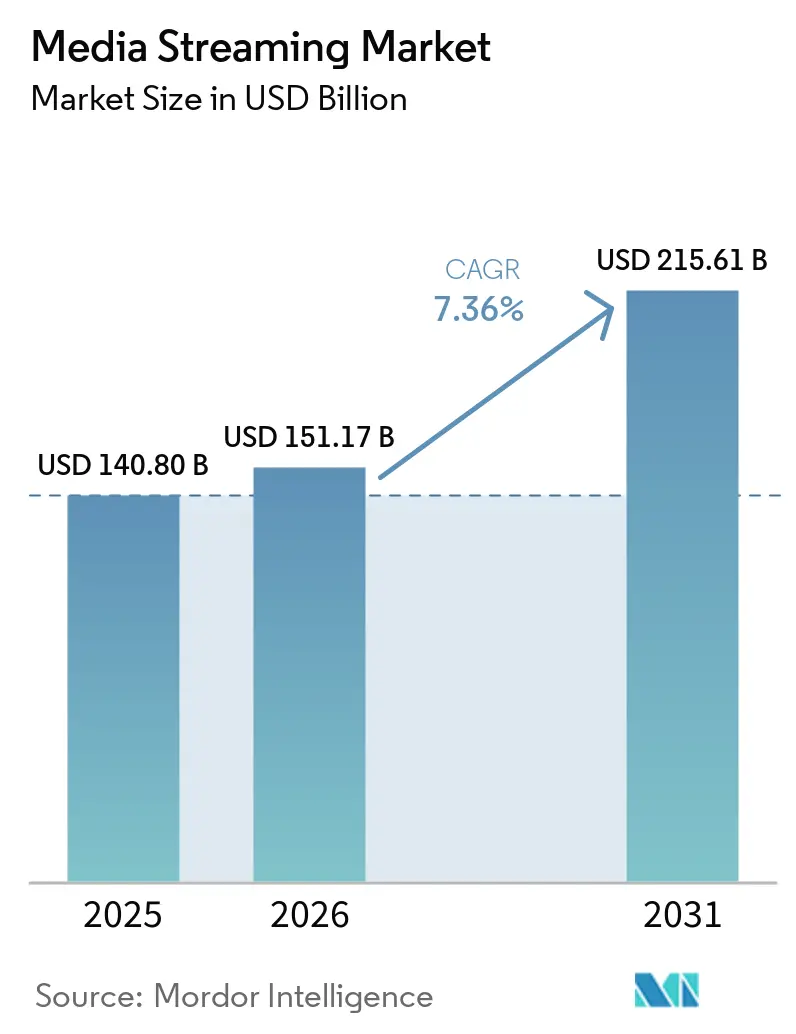
Se proyecta que el tamaño del mercado de streaming de medios se expanda desde 151,2 mil millones de USD en 2026 y 162,3 mil millones de USD en 2027 hasta 228,7 mil millones de USD para 2032, registrando un CAGR del 7,1% entre 2027 y 2032.
La conectividad asequible en Indonesia puede ampliar la audiencia potencial para el video de pago, mientras que los deportes exclusivos ayudan a diferenciar las ofertas de suscripción. La entrega en el borde de la red respalda esa propuesta al acercar la capacidad de los eventos a los espectadores. La publicidad añade otra vía de monetización, y los compromisos de contenido fijo hacen que los ingresos obtenidos de esa visualización sean comercialmente importantes. Los derechos territoriales pueden retrasar la conversión de un acuerdo de contenido mundial en una oferta disponible en cada país. Combinar el acceso móvil asequible con derechos territoriales utilizables puede distribuir los costos fijos de programación entre una audiencia de pago más amplia.
Conclusiones Clave del Informe
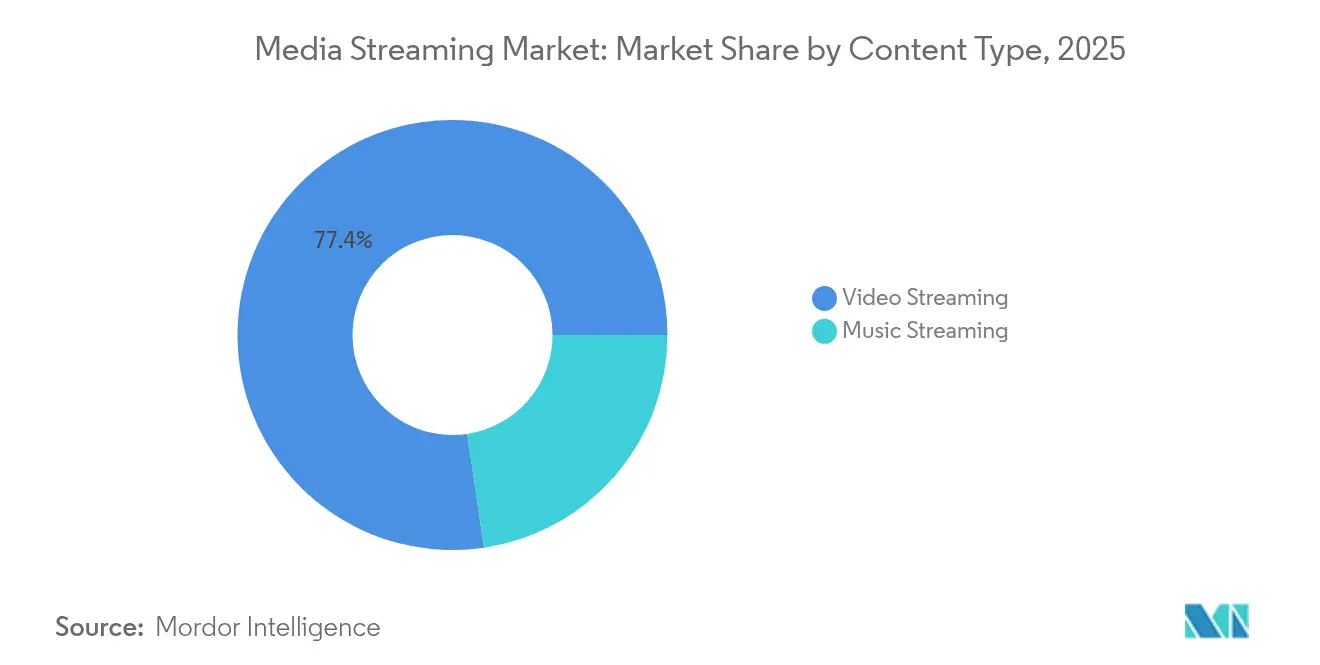
- Por tipo de contenido, el streaming de video representó una participación del 77,13% en el mercado de streaming de medios en 2026, mientras que se prevé que el streaming de música crezca más rápido con un CAGR del 8,15% entre 2027 y 2032.
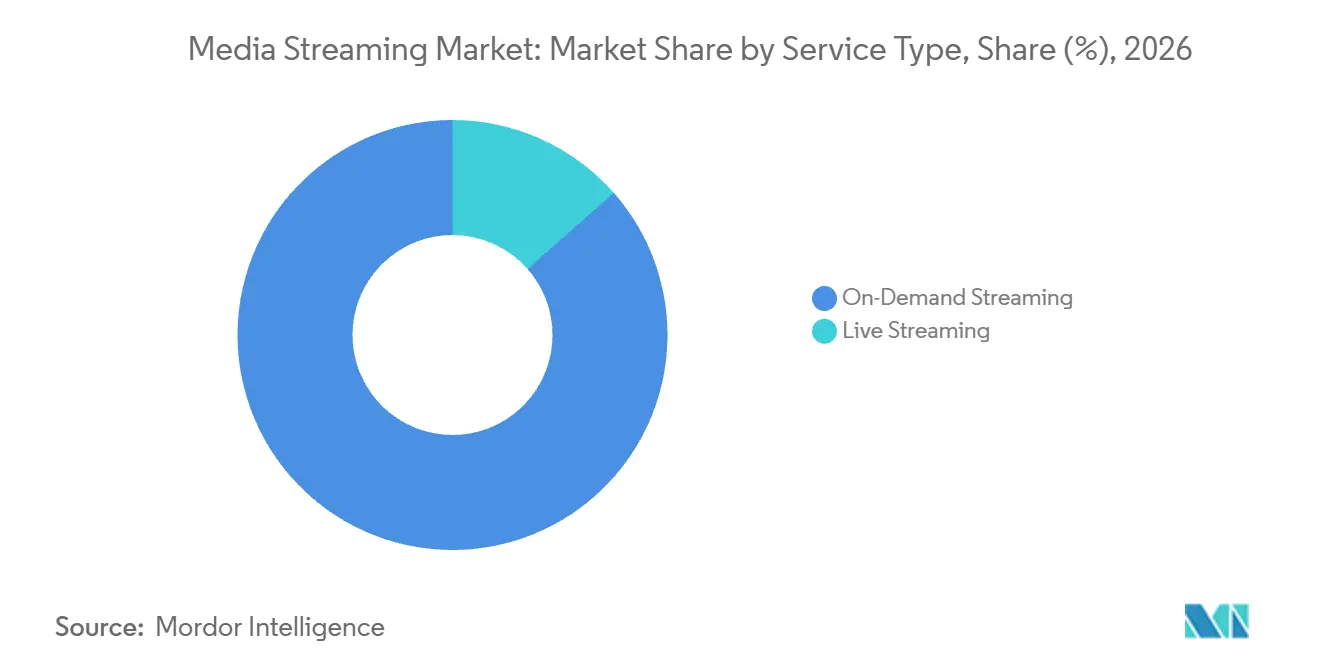
- Por tipo de servicio, el streaming bajo demanda representó una participación del 86,5% en el tamaño del mercado de streaming de medios en 2026, y se prevé que el streaming en vivo crezca más rápido con un CAGR del 9,2% entre 2027 y 2032.
- Dentro de la combinación de modelos de ingresos, los servicios de suscripción (SVOD/AVOD/híbrido) lideraron con el 62,39% de los ingresos en 2026, mientras que el streaming con soporte publicitario (AVOD/FAST) se prevé que crezca más rápido con un CAGR del 8,15% entre 2027 y 2032.
- Por calidad de streaming, el HD representó el 54,28% de los ingresos en 2026, mientras que se prevé que el 8K crezca más rápido con un CAGR del 17,4% entre 2027 y 2032.
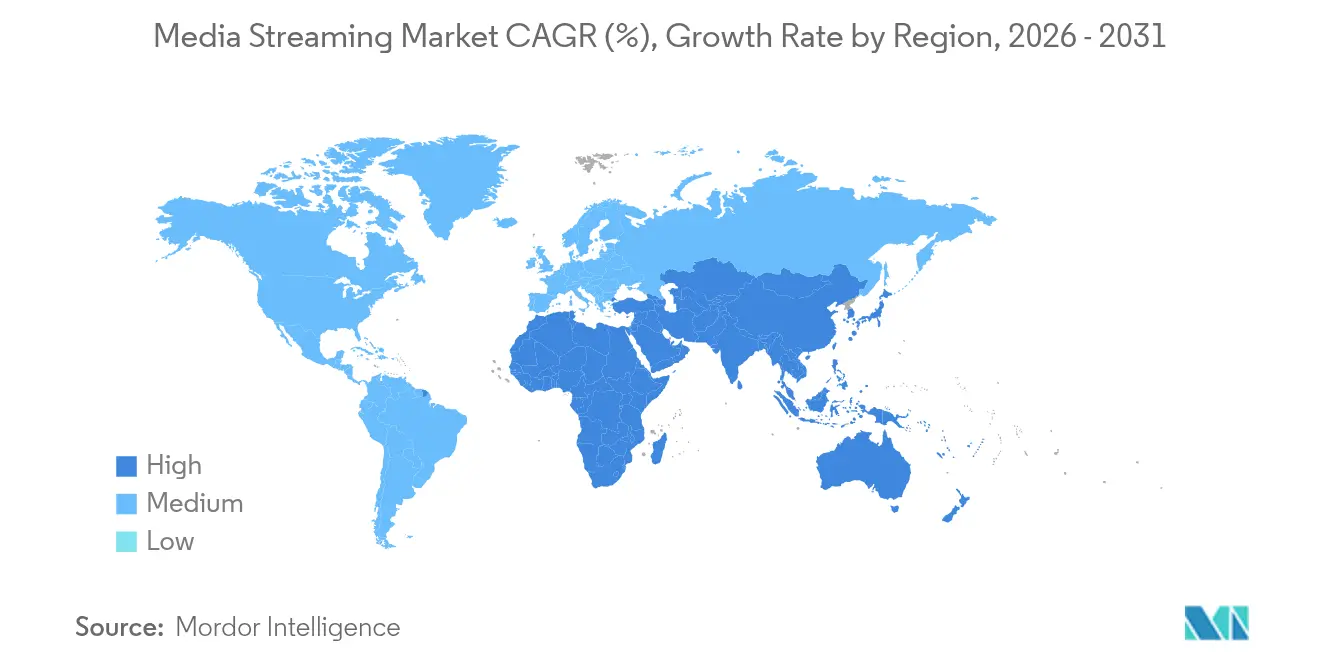
- Por geografía, América del Norte representó el 34,11% de los ingresos en 2026, y se prevé que Asia-Pacífico crezca más rápido con un CAGR del 8,75% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de Planes de Datos 5G de Bajo Costo en Asia-Pacífico | +2.2% | Asia-Pacífico, incluida Indonesia | Mediano plazo (2-4 años) |
| Expansión de Plataformas SVOD hacia Ciudades de Nivel II/III en América del Norte y Europa | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Guerras por Derechos Deportivos Exclusivos que Impulsan Precios Premium | +2% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Integración de CDN Nativa en la Nube y Cómputo en el Borde para Transmisiones en Vivo de Latencia Ultra Baja | +1.6% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Auge de los Canales FAST (Televisión Gratuita con Publicidad) que Impulsan el Inventario Publicitario | +1.3% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Agrupación de Servicios de Telecomunicaciones y Medios que Genera Fidelización de Suscriptores | +1.1% | India y Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Planes de Datos 5G de Bajo Costo en Asia-Pacífico
Las tarifas de 5G para consumidores pueden ampliar la audiencia a la que puede llegar una oferta de streaming al limitar el gasto en conectividad asociado a la visualización. La Autoridad Reguladora de Telecomunicaciones de India (TRAI) informó que el ingreso promedio por GB de datos inalámbricos en India cayó un 5,07% entre los trimestres de marzo y junio de 2026. Entre abril y junio de 2026, el 5G transportó aproximadamente el 44,36% del volumen de datos inalámbricos de India, totalizando 37.448 petabytes. Como ejemplo de precio en Indonesia, Telkomsel ofrece un paquete 5G de 6 GB con validez de 30 días por IDR 40.000 (2,22 USD). Su alternativa de 15 GB tiene la misma validez y cuesta IDR 50.000 (2,78 USD). Con el 5G transportando un tráfico sustancial en India, los menores costos de datos pueden ampliar la audiencia capaz de sostener la visualización repetida de video junto con una suscripción.
Expansión de Plataformas SVOD en Ciudades de Nivel II/III en América del Norte y Europa
Para un hogar en una ciudad más pequeña de Estados Unidos o Europa, una oferta SVOD se vuelve utilizable cuando un paquete de banda ancha de cable o telecomunicaciones proporciona tanto conectividad como acceso a la suscripción. La expansión más allá de los grandes centros metropolitanos puede depender, por tanto, de la capacidad del distribuidor local para conectar ese hogar al servicio de pago. Un operador de streaming puede ampliar el acceso a un catálogo ya licenciado para el país del hogar, vinculando suscripciones adicionales a la misma oferta de programación territorial. Empaquetar ese acceso junto con la banda ancha le da al distribuidor una propuesta combinada de conexión y entretenimiento para vender. Cada hogar de pago adicional puede entonces contribuir a los costos de programación territorial, aportando valor a la distribución en ciudades pequeñas sin necesidad de un catálogo local separado.
Guerras por Derechos Deportivos Exclusivos que Impulsan Precios Premium
Los derechos deportivos exclusivos ofrecen a los operadores de streaming una forma de hacer valiosa una suscripción para acceder a una competición específica. En agosto de 2025, Paramount (ahora Skydance Corporation) acordó un contrato de 7 años con la UFC con un valor anual promedio de 1.100 millones de USD, asignando los derechos exclusivos de streaming en Estados Unidos a Paramount+ a partir de 2026. El acuerdo incluyó transmisiones simultáneas por CBS para peleas estelares seleccionadas y acceso para los suscriptores de Paramount+ sin cargo adicional. ESPN lanzó por separado su plan directo al consumidor Unlimited en agosto de 2025 a 29,99 USD mensuales, cubriendo más de 47.000 eventos en vivo al año.[1] Estas ofertas muestran cómo los deportes pueden sustentar un portafolio de pago mientras los operadores eligen diferentes formas de empaquetar el acceso. En ambas ofertas, la suscripción era la unidad de venta, lo que permite que los derechos respalden el acceso recurrente a lo largo de un calendario de eventos.
Integración de CDN Nativa en la Nube y Computación en el Borde para Streams en Vivo de Latencia Ultrabaja
El streaming en vivo convierte la ubicación de la capacidad de entrega en un asunto comercial porque un evento debe llegar a los espectadores mientras está ocurriendo. El 28 de septiembre de 2026, Comcast y Fastly describieron la ejecución del software de entrega de Fastly en la red de Comcast en Estados Unidos para los deportes en vivo de Peacock de NBCUniversal y otras transmisiones de alta demanda.[2] El enfoque utiliza las ubicaciones de cómputo en el borde distribuidas de Comcast para acercar la infraestructura de entrega a los espectadores. Para un operador de streaming, esto convierte la red de acceso en un recurso de entrega potencial en lugar de simplemente la conexión de transporte final. En el momento del anuncio, NBCUniversal era subsidiaria de Comcast y operadora de Peacock, manteniendo la capacidad de red y el servicio de streaming dentro de un mismo grupo corporativo junto con el papel del software de Fastly. Los momentos deportivos en vivo más importantes de Peacock otorgan un valor particular a la capacidad en el borde porque el sistema de entrega debe acomodar a los espectadores que llegan para el mismo evento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de los Costos de Licencias de Contenido que Comprime los Márgenes | -1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Gestión Fragmentada de Derechos que Obstaculiza las Ventanas de Lanzamiento Global | -0.8% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Latencia Persistente en la Última Milla en Economías Emergentes | -0.6% | Zonas rurales de Nigeria | Mediano plazo (2-4 años) |
| Mayor Escrutinio Regulatorio sobre Privacidad de Datos y Localización | -0.4% | República de India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de los Costos de Licencias de Contenido que Comprime los Márgenes
Los mayores costos de derechos deportivos elevan el umbral de ingresos que debe superar un operador de streaming antes de que un evento exclusivo pueda contribuir a las ganancias. En su informe anual de 2025, Warner Bros. Discovery informó una presión al alza sobre los costos de programación deportiva de terceros en los últimos años en medio de una creciente competencia por las licencias. Netflix advirtió por separado que los compromisos de contenido plurianuales, en gran medida de costo fijo, podrían perjudicar los márgenes si el rendimiento no cumplía las expectativas y podrían ser difíciles de reducir rápidamente cuando los flujos de caja operativos cayeran. Al 30 de septiembre de 2026, sus obligaciones totales de contenido de streaming ascendían a 25,22 mil millones de USD, incluidos los pasivos reconocidos y las obligaciones fuera del balance.[3] Los compromisos anteriores pueden limitar el margen para financiar otro paquete de derechos, convirtiendo la expansión de contenido en una decisión sobre nuevos precios de licencias y obligaciones derivadas de decisiones de programación anteriores.
Gestión Fragmentada de Derechos que Obstaculiza las Ventanas de Lanzamiento Global
Los derechos territoriales pueden impedir que un servicio de streaming convierta la demanda de una película en una oferta de visualización disponible. Netflix señala que los derechos regionales pueden no estar disponibles para la venta o ser exclusivos de otra plataforma. Eso limita el catálogo que un servicio de video puede monetizar incluso cuando su tecnología de distribución puede llegar al espectador. En enero de 2026, Netflix y Sony Pictures Entertainment anunciaron una licencia global de Pago-1 para las películas de Sony después de las ventanas teatrales y de entretenimiento doméstico, con un despliegue escalonado previsto para más adelante en 2026 y disponibilidad completa a principios de 2029. Un acuerdo mundial, por tanto, no crea necesariamente un lanzamiento mundial simultáneo. Para los operadores de streaming, la restricción restante es el intervalo entre la obtención de una licencia amplia y la adquisición de derechos utilizables en cada territorio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Contenido:
Escala del Video y Monetización de la MúsicaEl streaming de video representó una participación del 77,13% en el tamaño del mercado de streaming de medios en 2026. Nielsen midió el streaming en el 49% del total de la visualización televisiva diaria en Estados Unidos entre personas de 2 años o más en julio de 2026. Esto otorga a las plataformas de video un lugar dentro de la sesión televisiva, donde la tarea comercial es captar la atención ya dirigida hacia la programación en streaming. El acceso de pago y la publicidad pueden monetizar esa atención a través de diferentes ofertas de servicio, por lo que la escala de visualización respalda varias propuestas de ingresos. El límite competitivo incluye, en consecuencia, la elección realizada dentro de una sesión de visualización, junto con la decisión de suscribirse a una plataforma en particular.
El streaming de música es el segmento de mayor crecimiento, con un CAGR previsto del 8,15% entre 2027 y 2032. Luminate informó que las transmisiones de audio musical bajo demanda a nivel mundial aumentaron un 9,8% hasta 2,8 billones en el primer semestre de 2026. La IFPI registró un crecimiento del 8,8% en los ingresos globales por suscripción de streaming de música grabada durante 2025. El aumento de la actividad de escucha y los ingresos de la música grabada respaldan una vía comercial basada en la escucha repetida y el acceso recurrente, con los servicios y los proveedores de derechos de grabación participando en diferentes puntos de la cadena de pago. Convertir el aumento del recuento de transmisiones en suscripciones ofrece a los servicios de música una ruta de crecimiento que también financia a los propietarios del repertorio de música grabada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Por Tipo de Servicio:
Uso del Catálogo y la Vida Continua del Contenido en VivoEl streaming bajo demanda representó una participación del 86,5% en el mercado de streaming de medios en 2026. La película animada original de Netflix, Swapped, registró 131 millones de visualizaciones en el primer semestre de 2026. Un título bajo demanda puede acumular visualizaciones a lo largo de diferentes sesiones, dando al distribuidor oportunidades repetidas de utilizar el mismo activo de programación. Eso hace que el valor del catálogo dependa en parte de si los espectadores siguen encontrando títulos que valga la pena seleccionar después del lanzamiento inicial. Para una película terminada, el descubrimiento en el catálogo puede extender su vida útil más allá del período de lanzamiento inicial.
El streaming en vivo es el segmento de mayor crecimiento, con un CAGR previsto del 9,2% entre 2027 y 2032. YouTube informó un promedio de más de 600 millones de espectadores registrados que veían contenido en vivo, incluidos archivos, cada día en agosto de 2026. La combinación de sesiones en vivo y visualización posterior ofrece a los operadores más de un período en el que conectar un evento con su audiencia. Un archivo de eventos extiende la oferta en vivo hacia sesiones de visualización posteriores, por lo que su función comercial no tiene que terminar con la transmisión.

Por Modelo de Ingresos:
Acceso Recurrente y Alcance Financiado por PublicidadLos servicios de suscripción (SVOD/AVOD/híbrido) fueron el segmento más grande, con el 62,39% de los ingresos de la industria en 2026. Netflix superó los 325 millones de membresías de pago durante el cuarto trimestre de 2025. Esa base de compradores convierte la relación de acceso continuo en un activo comercial central, con el operador recibiendo pago por una oferta de servicio en lugar de solo por una ocasión de visualización individual. Una oferta híbrida puede combinar esa relación de pago con publicidad, dando a una plataforma rutas de ingresos separadas a partir de la misma propuesta general de visualización. La ventaja es una relación de pago recurrente directa que puede retener valor incluso cuando la monetización se extiende más allá de la cuota de suscripción.
La publicidad (AVOD/FAST) es el segmento de mayor crecimiento, con un CAGR previsto del 8,15% entre 2027 y 2032. En agosto de 2026, Tubi, el servicio de streaming gratuito de Fox Corporation, reportó 110 millones de usuarios activos mensuales. Sus ingresos trimestrales reportados aumentaron un 35% interanual en esa actualización de agosto. Esto combina una audiencia accesible sin suscripción de pago con un servicio que genera ingresos, convirtiendo la visualización gratuita en un canal comercial en lugar de simplemente una muestra promocional. El crecimiento depende, por tanto, menos de convertir a cada espectador en un plan de pago que de hacer coincidir la visualización accesible con la demanda de los anunciantes.
Por Calidad de Streaming:
Cobertura HD y Diferenciación de Membresía 8KEl HD fue el segmento más grande, representando el 54,28% de los ingresos de la industria en 2026. Kayo transmitió los 63 partidos de la Copa Mundial de Clubes FIFA 2025 en vivo y en HD en Australia. La cobertura completa del torneo muestra cómo un formato de imagen definido puede formar parte de una oferta de programación comercial sustancial. Para el distribuidor, esto respalda una opción de calidad consistente a lo largo de un calendario de eventos en lugar de limitarla a programación seleccionada. Un torneo completo en HD permite al distribuidor combinar la amplitud de cobertura y un estándar de visualización definido en una sola propuesta de programación.
El 8K es el segmento de mayor crecimiento, con un CAGR previsto del 17,4% entre 2027 y 2032. En su informe anual del ejercicio fiscal 2025, iQIYI señaló que era uno de los pocos servicios de video en línea de China continental que ofrecía calidad 4K/8K simultánea a través de eXave MAX, un privilegio del servicio de membresía. La disponibilidad limitada entre los competidores y el acceso por membresía otorgan a la calidad de imagen un papel potencial en la diferenciación del servicio de pago. Los operadores podrían utilizar esa capacidad para fortalecer una oferta de suscripción mientras continúan obteniendo ingresos del paquete más amplio de contenido y visualización. Dado que iQIYI ofrece calidad 4K/8K simultánea como privilegio de membresía, la primera prueba comercial del 8K es si ayuda a retener a los miembros de pago.
Análisis Geográfico
Mercado de Transmisión de Medios en Streaming de América del Norte
América del Norte representó una participación del 34,11% en el tamaño del mercado de streaming de medios en 2026. La encuesta de Pew a 9.397 adultos estadounidenses, realizada del 14 al 20 de abril de 2025, fue ponderada para representatividad nacional y encontró que el 83% afirmó ver servicios de streaming. Con la mayoría de los adultos estadounidenses ya utilizando el streaming, llegar a usuarios por primera vez ofrece una vía de expansión más estrecha que en un entorno con menor adopción. Para los operadores que atienden a esa audiencia establecida en Estados Unidos, ganar más tiempo de visualización y relaciones de pago de mayor valor ofrece una ruta de crecimiento más allá de añadir espectadores por primera vez.
Mercado de Streaming de Medios en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con un CAGR del 8,75% entre 2027 y 2032. En junio de 2025, el 91% de los adultos australianos utilizó un servicio en línea para ver video en la semana anterior, según datos de encuestas de la Autoridad Australiana de Comunicaciones y Medios. En India, JioHotstar promedió 451 millones de usuarios activos mensuales en el ejercicio fiscal 2025-26, un 48% más que el año anterior, según informó Reliance Industries. Esa mayor audiencia activa le da a la plataforma más relaciones de visualización que monetizar a través del acceso de pago o la publicidad, siempre que su contenido sostenga ese uso. India ilustra una ruta de crecimiento por expansión de audiencia junto con la base de visualización semanal establecida de Australia.
La composición del catálogo de América del Sur queda ilustrada por el hallazgo de ANCINE de que las obras brasileñas representaron el 6,3% de los títulos en las 5 plataformas VOD de mayor audiencia de Brasil en agosto de 2025, incluido el 3,4% de obras independientes. Europa cuenta con un ejemplo establecido de visualización de pago en España, donde el 65,7% de los hogares con conexión a internet utilizó una plataforma audiovisual en línea de pago a finales de 2025. En Oriente Medio, una encuesta de 2025 a 1.222 ciudadanos saudíes de 18 años o más identificó a Shahid y Netflix como las plataformas con las mayores bases de usuarios. En África, la NTRA de Egipto midió 43,7 millones de horas de visualización en línea de películas y series de televisión en un día de 2026, un 67% por encima del mismo día en 2025. La profundidad del catálogo puede distinguir una oferta brasileña, el uso establecido de plataformas en España y Arabia Saudita eleva la necesidad de diferenciación, y la comparación de un día en Egipto indica una mayor demanda de visualización en el día medido.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un operador comercial de streaming de video para consumidores que atiende a audiencias domésticas. Un proveedor enfrenta diferentes decisiones operativas cuando un requisito se aplica al lanzamiento del servicio, al contenido con restricción de edad o a la recopilación de datos personales de un menor. Esas distinciones hacen que la actividad aplicable y la audiencia sean centrales para la evaluación comercial.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Reino Unido | India | Emiratos Árabes Unidos | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | ANPD para la protección digital de menores | Ofcom | Ministerio de Información y Radiodifusión para contenido OTT | Autoridad Nacional de Medios dentro de su competencia federal | FPB, la autoridad de clasificación cinematográfica |
| Instrumentos o directrices clave | Regla COPPA enmendada, en vigor desde el 23 de junio de 2025; cumplimiento general desde el 22 de abril de 2026 | Ley 15.211/2025, en vigor desde el 17 de marzo de 2026; Decreto 12.880/2026 | Ley de Comunicaciones de 2003; códigos de Nivel 1 del propuesto Proyecto de Ley de Medios de 2024 para servicios de alta audiencia calificados y servicios de radiodifusión pública especificados | Reglas de TI de 2021, Parte III; Reglas de Protección de Datos Personales Digitales (DPDP) 3, 5 a 16, 22 y 23 programadas para el 13 de mayo de 2027, según corresponda | Decreto-Ley Federal N.° 55 de 2023 y el marco de la autoridad sucesora | Reglamentos de 2022 sobre clasificación de películas en línea |
| Efecto comercial | Consentimiento parental verificable antes de recopilar, usar o divulgar datos personales de menores de 13 años, incluidos cambios materiales en las prácticas; se aplican la cobertura dirigida a menores o de conocimiento real y las excepciones a la regla | Verificación de edad confiable en cada acceso a contenido especificado inapropiado o prohibido para menores de 18 años; la autodeclaración está prohibida | Los servicios de programas bajo demanda calificados notifican antes del lanzamiento e informan el cierre o cambios significativos | El contenido prohibido por la ley no debe transmitirse; quejas del editor y del organismo de autorregulación con supervisión del Gobierno Central; esfuerzos razonables de accesibilidad cuando sea factible | Licencia o permiso de la autoridad competente para la actividad OTT/VOD en el país, con estándares de contenido mediático | Los distribuidores registrados presentan películas en línea no clasificadas, con excepciones para el contenido del Consejo de Prensa y los anuncios de la Junta Reguladora de Publicidad; el FPB puede acreditar autoclasificadores previa solicitud y pago de tasas, sujeto a las directrices de la Junta, auditoría y clasificaciones existentes |
| Atractivo actual de la política | Alta | Baja | Media | Media | Media | Media |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
La calificación de Estados Unidos refleja la cobertura definida de datos de menores y la fecha de cumplimiento general aprobada de abril de 2026, mientras que los códigos propuestos de contenido y accesibilidad de Nivel 1 del Reino Unido apuntan hacia obligaciones adicionales tras las consultas que cerraron en agosto de 2026. India tiene una incorporación gradual programada para el 13 de mayo de 2027 para las reglas DPDP especificadas junto con sus obligaciones de contenido, mientras que el traspaso de autoridad de los Emiratos Árabes Unidos el 1 de enero de 2026 preservó las regulaciones no conflictivas hasta que sean reemplazadas. La calificación Baja de Brasil refleja la verificación de edad confiable en cada acceso a contenido especificado inapropiado para la edad, con el calendario de la ANPD que programa acciones de cumplimiento para los proveedores cubiertos a partir de enero de 2027. Las obligaciones de clasificación de 2022 de Sudáfrica sustentan las calificaciones Media y Sin cambios porque el compromiso legislativo planificado del FPB para 2026/27 y el retiro del 1 de octubre de 2026 de la ICASA y la reemisión planificada de la investigación dejan esas obligaciones en vigor.
Etapas de la Cadena de Valor
La comparación sigue el contenido de streaming desde la licencia hasta el procesamiento y la entrega, y luego hasta las ventas de suscripción y publicidad. Los licenciantes y los proveedores de infraestructura pueden capturar ingresos sin ser propietarios de la relación final con el espectador, lo que le da a cada etapa una dependencia comercial diferente. Lionsgate Studios Corp. licencia contenido a plataformas digitales por tarifas fijas, reconociendo los ingresos después de la entrega cuando comienza la ventana de explotación territorial.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Licencia de contenido | Licenciantes de contenido como Lionsgate Studios Corp. | Licencias de plataformas digitales a tarifa fija | Sincronización de la entrega y la ventana de explotación territorial | Coordinar la entrega de contenido con las ventanas de explotación utilizables |
| Preparación y procesamiento de medios | Proveedores de flujos de trabajo de medios como Amazon Web Services | Cargos por servicios de medios de pago por uso | Capacidad de procesamiento y transporte en torno a los lanzamientos | Programar la preparación y escalar la capacidad basada en el uso |
| Entrega de contenido | Proveedores de CDN de terceros como Fastly | Cargos de ancho de banda por uso y región | Costos de entrega que escalan con el tráfico | Alinear los compromisos de ancho de banda con el tráfico observado |
| Acceso por suscripción | Operadores de suscripción de streaming como The Walt Disney Company a través de Disney+ y Hulu | Ingresos por suscripción | Convertir una oferta de programación en acceso de pago recurrente | Alinear los términos de acceso con una propuesta de visualización sostenida |
| Monetización publicitaria | Operadores de streaming financiados por publicidad como Alphabet Inc. a través de YouTube y The Walt Disney Company a través de Disney+ y Hulu | Ventas publicitarias | Dependencia de la demanda de los anunciantes en todos los casos de uso | Mantener ofertas de publicidad de respuesta directa y de marca |
| Fuente: Mordor Intelligence | ||||
Netflix opera Open Connect como su propia CDN global para sus series y películas, mientras que la externalización de la entrega crea un flujo de ingresos de ancho de banda separado para un proveedor. Para el trimestre finalizado el 27 de junio de 2026, Disney+ y Hulu, excluyendo Fubo y Hulu with Live TV, generaron 4,72 mil millones de USD en ingresos por suscripción y 851 millones de USD en ingresos por publicidad de streaming. Las suscripciones generaron más de 5 veces los ingresos publicitarios de esos servicios ese trimestre, convirtiendo el acceso de pago en el canal de captura de valor más grande en este ejemplo. Una mayor integración cambiaría el límite de las operaciones de entrega mientras dejaría las ventanas de derechos y la conversión de la visualización en pagos como restricciones comerciales separadas.
Panorama Competitivo
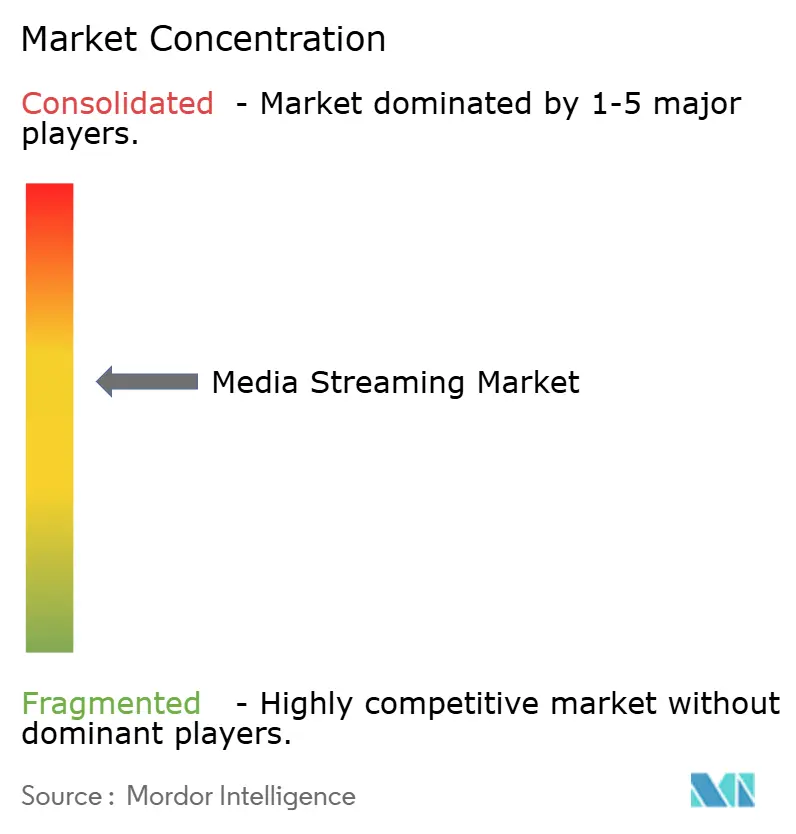
La competencia se concentra en torno a varios grandes negocios de plataformas, mientras que el audio, el video y la publicidad ofrecen formas distintas de competir. Spotify Technology S.A. reportó 300 millones de suscriptores Premium en el segundo trimestre de 2026, un 9% más interanual. Apple Inc. opera servicios de streaming de video y música, mientras que Amazon.com Inc. compite a través de la oferta con soporte publicitario de Prime Video. Tencent Holdings Ltd. aporta una posición centrada en China a través de Tencent Video y Tencent Music, cuyos servicios de música incluyen QQ Music. Estas diferentes combinaciones de servicios hacen que la escala sea valiosa en el acceso de pago a la música, las suscripciones de video y la visualización financiada por anunciantes, creando varias posiciones competitivas dentro de la misma industria.
AT&T Inc. completó la venta de su participación restante del 70% en DIRECTV a TPG el 2 de julio de 2025. El 6 de octubre de 2026, Skydance Corporation (anteriormente Paramount Skydance Corporation) completó su adquisición de Warner Bros. Discovery, reuniendo 2 servicios de streaming globales bajo la empresa combinada. TPG sucede a AT&T en DIRECTV, y Skydance controla HBO Max (anteriormente Max) a través del negocio que AT&T separó en 2022. Los rivales se enfrentan, en consecuencia, a un propietario capaz de coordinar 2 servicios de streaming con un portafolio de estudio y programación combinado más grande.
Las reglas de distribución añaden una dimensión competitiva más allá de la propiedad del contenido y la escala de audiencia para los servicios que llegan a los usuarios a través del ecosistema de aplicaciones de otra empresa. En mayo de 2025, Apple aprobó la actualización de iOS de Spotify en Estados Unidos con precios de suscripción y enlaces de compra Premium tras una resolución judicial de abril. Mostrar un precio y un enlace de compra dentro de la aplicación iOS de Estados Unidos le da a Spotify más control sobre cómo convierte a los oyentes en suscriptores Premium. Ese control depende de las reglas establecidas por Apple como distribuidor. En Estados Unidos, el posicionamiento regulatorio puede dar forma a la ruta desde la audiencia de una aplicación hasta el acceso de pago, incluso sin un cambio en el catálogo.
Líderes del Sector de Streaming de Medios
-
Spotify Technology S.A.
-
Apple Inc. (Apple TV+, Apple Music)
-
Amazon.com Inc. (Prime Video, Amazon Music)
-
Tencent Holdings Ltd. (Tencent Video, QQ Music)
-
AT&T Inc. (Max / HBO, DirecTV Stream)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transmisión de Medios Empresas cubiertas en este informe
- Netflix Inc.
- Spotify Technology S.A.
- Apple Inc. (Apple TV+, Apple Music)
- Amazon.com Inc. (Prime Video, Amazon Music)
- Alphabet Inc. (YouTube, YouTube Music)
- Tencent Holdings Ltd. (Tencent Video, QQ Music)
- The Walt Disney Company (Disney+, ESPN+)
- AT&T Inc. (Max / HBO, DirecTV Stream)
- Comcast Corp. (Peacock, NOW TV)
- Roku Inc.
- Deezer S.A.
- Baidu Inc. (iQIYI, Qian Qian Music)
- British Broadcasting Corporation (BBC iPlayer)
- Hulu LLC
- Pandora Media LLC
- Skydance Corporation (Paramount+)
- Sony Group Corp. (Crunchyroll, Sony LIV)
- MultiChoice Group Ltd. (Showmax)
- FuboTV Inc.
- DAZN Group Ltd.
Oportunidades Clave para los Participantes del Mercado
La comparación considera las oportunidades de publicidad en streaming para marcas de amplio alcance, compradores de rendimiento locales y anunciantes que coordinan campañas entre países. Netflix anunció en octubre de 2026 que su nivel publicitario entraría en 15 nuevos países en 2027, con un primer tramo en marzo que cubriría 9 países de EMEA, Colombia, Perú y Nueva Zelanda. En junio de 2026, AdExchanger informó que algunos anunciantes de rendimiento que buscaban segmentación local o mejor atribución trasladaron el gasto programático hacia plataformas con mayor calidad de datos, mientras que Netflix podría ser adecuado para compradores más grandes que buscan alcance masivo. Las oportunidades difieren en si la ventaja del vendedor proviene de la amplitud de la audiencia, la relevancia local o la coherencia entre campañas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Campañas de streaming de amplio alcance | La expansión planificada del nivel publicitario añade cobertura de países | Grandes anunciantes de marca | Empaquetar el alcance con informes explícitos de frecuencia y visualización completada | Informes de contexto de contenido menos detallados descritos en junio de 2026 | Netflix y anunciantes de marca |
| Campañas de rendimiento con segmentación local | La demanda reportada de una segmentación local más sólida diferencia las ofertas de streaming | Anunciantes de rendimiento locales y medianos | Priorizar ubicaciones con segmentación local verificada y medición de resultados | Limitaciones de segmentación local y calidad de datos reportadas por los compradores | Servicios de streaming con mayor calidad de datos y anunciantes locales |
| Campañas de streaming coordinadas entre mercados | Los lanzamientos de países programados amplían la cobertura potencial de las campañas | Anunciantes que compran en varios países | Escalonar las ubicaciones en torno a la disponibilidad por país y los informes comparables | Brechas de atribución multiplataforma reportadas en junio de 2026 | Anunciantes regionales y vendedores de publicidad en streaming |
| Fuente: Mordor Intelligence | |||||
Vender el alcance del streaming frente a un objetivo que los informes disponibles puedan evaluar realmente es la apertura central. Las campañas de conciencia de marca amplia y las campañas de conversión atribuibles localmente plantean diferentes exigencias al mismo inventario. Los operadores pueden preservar el valor de una audiencia grande haciendo explícita esa distinción, mientras que los rivales centrados en el rendimiento pueden competir con los datos necesarios para conectar la exposición con los resultados.
Desarrollos recientes de la industria en Mercado de Transmisión de Medios
- Oct 2026: Netflix anunció planes para introducir su nivel publicitario en 15 nuevos países durante 2027, con el primer tramo programado para marzo de 2027 en 9 países de EMEA, Colombia, Perú y Nueva Zelanda.
- Oct 2026: Skydance Corporation completó su adquisición de Warner Bros. Discovery, reuniendo 2 servicios de streaming globales bajo un mismo propietario corporativo.
- Sep 2026: Amazon lanzó un paquete de Prime Video en Estados Unidos que combina AMC+, BritBox, MGM+, PBS Masterpiece y STARZ.
Mercado de Transmisión de Medios Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de streaming de medios mide los ingresos anuales por suscripción y publicidad del contenido de audio y video transmitido por internet a usuarios de todo el mundo. Abarca servicios en vivo y bajo demanda en todos los formatos y niveles de calidad de streaming.
Exclusiones del alcance: Se excluyen las ventas de medios físicos no transmitidos y las descargas sin conexión adquiridas principalmente para propiedad permanente, los servicios de acceso a internet de banda ancha y móvil, los servicios de nube, CDN y cómputo en el borde vendidos por separado, y los derechos de licencia de contenido vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Contenido
- Streaming de Video
- Streaming de Música
- Por Tipo de Servicio
- Streaming en Vivo
- Streaming Bajo Demanda
- Por Modelo de Ingresos
- Suscripción (SVOD/AVOD/Híbrido)
- Publicidad (AVOD/FAST)
- Por Calidad de Streaming
- SD
- HD
- 4K / UHD
- 8K
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- México
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio y África
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Se utilizan evidencias públicas como las estimaciones de conectividad de la Unión Internacional de Telecomunicaciones para enmarcar el acceso a internet direccionable, los datos de la Federación Internacional de la Industria Fonográfica sobre suscripciones de streaming de música de pago e ingresos de música grabada, la medición de visualización televisiva de Nielsen para rastrear el uso de video en streaming, y las tablas de ingresos de la Asociación de la Industria de Grabación de América para distinguir los ingresos de música por suscripción y con soporte publicitario. Estos indicadores informan las verificaciones de demanda, combinación de formatos y monetización, mientras que sus diferentes unidades y cobertura geográfica se conservan al interpretarlos.
Los archivos de empresas, informes anuales, presentaciones para inversores y cobertura de prensa de reputación proporcionan información complementaria sobre ingresos de streaming reportados, suscripciones, niveles publicitarios, paquetes, compromisos de contenido y lanzamientos geográficos. Las fuentes nombradas no son exhaustivas y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa estructurado de entrevistas y encuestas buscaría aportaciones de líderes de finanzas y estrategia de servicios de streaming, ejecutivos de contenido y publicidad, socios de distribución y especialistas regionales de mercado en todo el mercado global. Las preguntas pondrían a prueba las estimaciones secundarias de atribución de ingresos, tratamiento de suscripciones agrupadas, reconocimiento de publicidad, combinación de servicios y geografía, y luego resolverían las brechas comparando la información reportada de forma independiente por las empresas, los indicadores públicos y las explicaciones de los encuestados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | APAC: 40% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
Una estimación descendente de los ingresos anuales por suscripción y publicidad en el streaming global de audio y video se verifica con acumulaciones seleccionadas de proveedores y canales, y con el ingreso promedio por suscriptor o anunciante muestreado multiplicado por el volumen activo. Los ingresos por suscripción, los ingresos publicitarios, las cuentas de pago, el alcance de la audiencia y el acceso a internet anclan el valor, prueban la monetización y restringen la base alcanzable. Los ingresos se separan por tipo de contenido, tipo de servicio, modelo de ingresos, nivel de calidad y geografía, con participaciones de segmento extraídas de divulgaciones relevantes de empresas e indicadores de mercado, y los ingresos híbridos contados una vez por fuente de pago. La regresión multivariante puede relacionar el valor anual con el crecimiento de cuentas de pago, la monetización publicitaria, el uso de la audiencia y la conectividad, mientras que el análisis de escenarios ajusta por precios, agrupación, derechos deportivos, adopción del nivel publicitario y madurez regional. Las observaciones escasas se complementan con tendencias divulgadas por las empresas y escenarios acotados, y se pediría a los encuestados primarios que verifiquen la dirección y relevancia de las previsiones a nivel de variables antes de que las brechas no resueltas se reconcilien mediante verificaciones independientes descendentes y selectivas ascendentes.
Ciclo de Validación y Actualización de Datos
Cada estimación se triangula con las divulgaciones de las empresas, los indicadores públicos relevantes y las verificaciones selectivas de canales, registrando las diferencias en la base de ingresos, la atribución de paquetes y la cobertura geográfica antes de la comparación. Los analistas verifican las fechas de las fuentes, las unidades, los ingresos duplicados, los totales de participación, las tasas de crecimiento y los valores atípicos, investigan las variaciones materiales y vuelven a contactar a una fuente apropiada cuando las definiciones, los períodos reportados o la atribución permanecen poco claros. Un segundo analista revisa los insumos y cálculos reconciliados antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales cambian los precios, los derechos, la regulación o la cobertura de la plataforma, y recibe una revisión previa a la entrega actualizada.
Tamaño del Mercado de Streaming de Medios de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de streaming de medios mide los ingresos anuales por suscripción y publicidad del contenido de audio y video transmitido por internet a usuarios de todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los ingresos se separan por tipo de contenido, tipo de servicio, modelo de ingresos, nivel de calidad y geografía, con participaciones de segmento extraídas de divulgaciones relevantes de empresas e indicadores de mercado, y los ingresos híbridos contados una vez por fuente de pago.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 162,3 mil millones de USD (2027) | |
| Consultora Global A | 184,3 mil millones de USD (2025) | En su base de 2025, esta estimación es un 13,6% superior al valor de este informe para 2027 de 162,3 mil millones de USD, 2 años después. Las categorías de contenido y pago más amplias pueden elevar la estimación en relación con el límite de suscripción y publicidad de audio/video. |
| Consultora Global B | 124,3 mil millones de USD (2025) | En su base de 2025, esta estimación es un 23,4% inferior al valor de este informe para 2027 de 162,3 mil millones de USD, 2 años después. La cobertura exclusiva de video excluye los ingresos del streaming de música. |
Para Mordor Intelligence, cada estimación se triangula con las divulgaciones de las empresas, los indicadores públicos relevantes y las verificaciones selectivas de canales, registrando las diferencias en la base de ingresos, la atribución de paquetes y la cobertura geográfica antes de la comparación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de streaming de medios?
El tamaño se proyecta en 162,3 mil millones de USD en 2027 y 228,7 mil millones de USD para 2032, con un CAGR del 7,1% entre 2027 y 2032.
¿Qué respalda la demanda de servicios de streaming de pago?
La asequibilidad de los datos móviles y las ofertas deportivas respaldan la demanda. El paquete 5G de 6 GB con validez de 30 días de Telkomsel en Indonesia cuesta IDR 40.000 (2,22 USD).
¿Qué formato de contenido lidera los ingresos de streaming?
El streaming de video lideró con el 77,13% de los ingresos en 2026.
¿Qué empresas compiten en los servicios de streaming?
Los competidores incluyen Spotify, Apple, Amazon y Tencent. Skydance adquirió Warner Bros. Discovery en octubre de 2026.
¿Qué restricción financiera puede frenar la expansión de los servicios de streaming?
Los compromisos de contenido fijo pueden limitar la flexibilidad a corto plazo. Netflix reportó 25,22 mil millones de USD en obligaciones de contenido de streaming al 30 de septiembre de 2026, incluidas obligaciones reconocidas y no reconocidas.
¿Qué región lidera los ingresos de streaming y cuál crece más rápido?
América del Norte representó el 34,11% de los ingresos en 2026. Se prevé que Asia-Pacífico crezca más rápido con un CAGR del 8,75% entre 2027 y 2032.