
Tamaño y Participación del Mercado de Medios y Entretenimiento
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
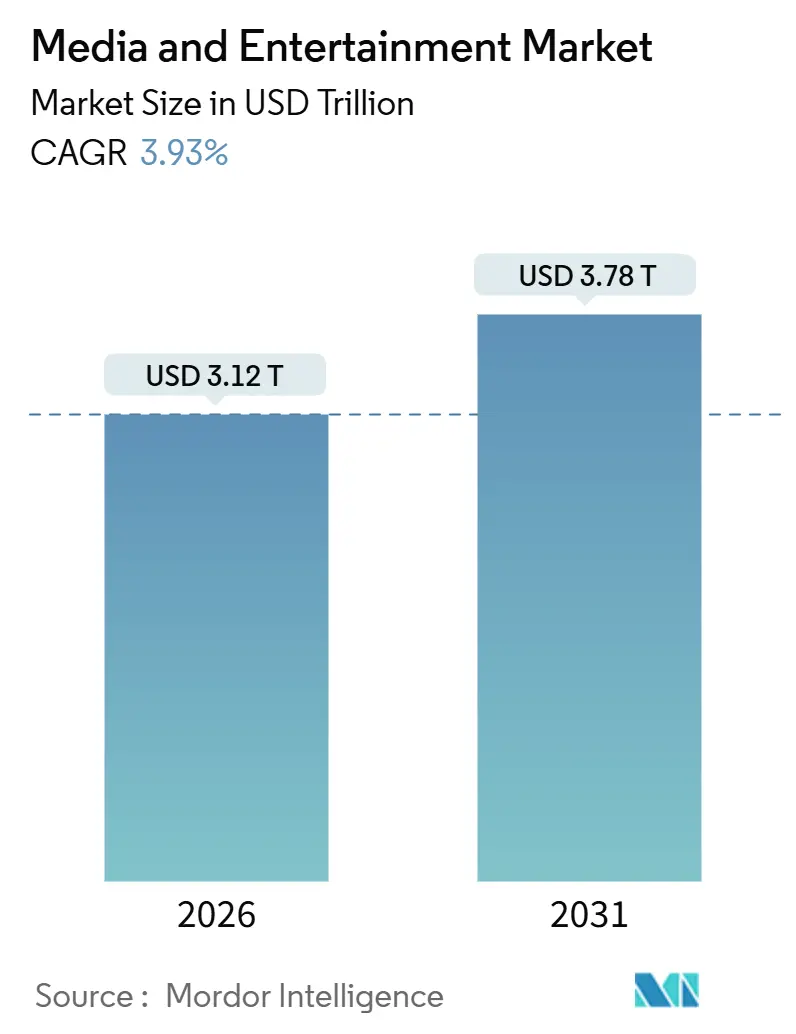
| Tamaño del Mercado (2026) | 3.12 Billones de dólares |
| Tamaño del Mercado (2031) | 3.78 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.93 % |
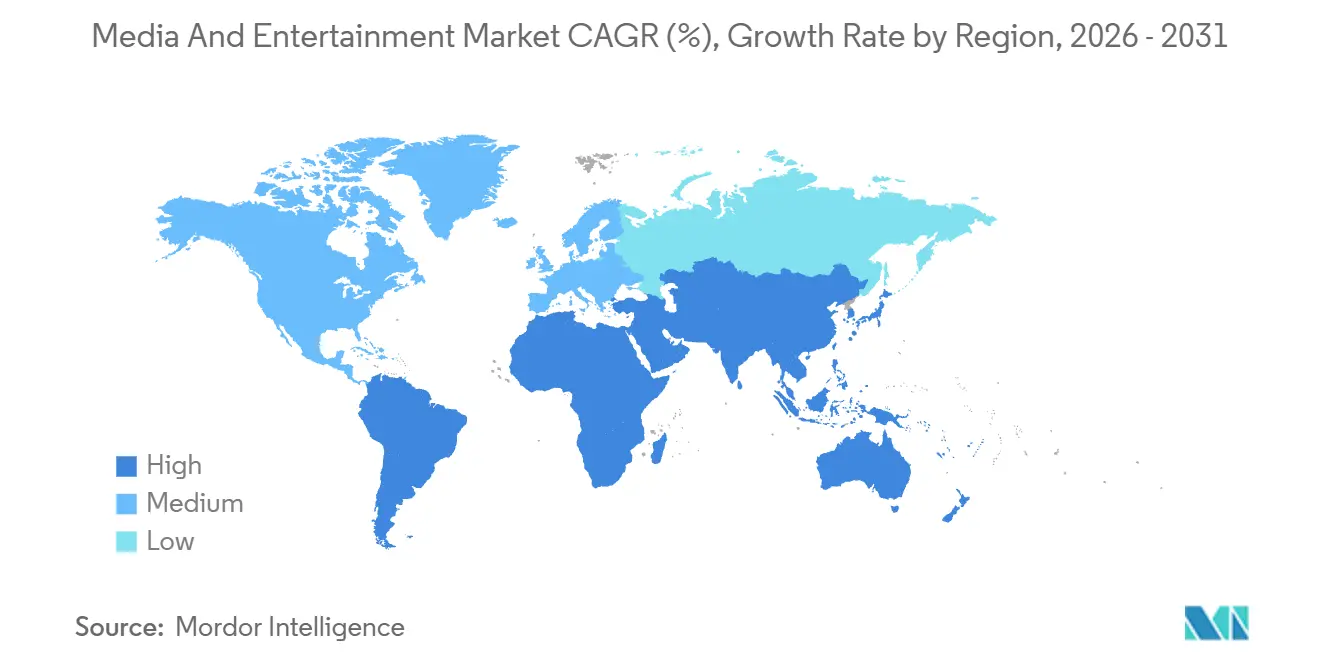
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
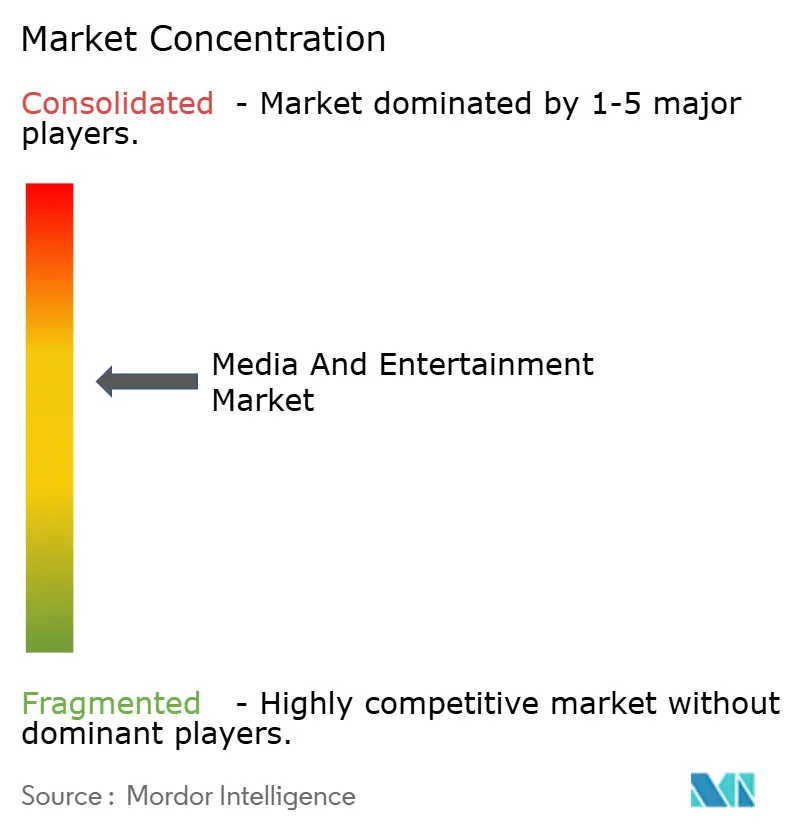
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medios y Entretenimiento por Mordor Intelligence
El tamaño del mercado de medios y entretenimiento se situó en 3,12 billones de USD en 2026 y se proyecta que alcance los 3,78 billones de USD en 2031, lo que refleja una CAGR del 3,93% durante el período de previsión. El crecimiento se sustenta en el giro desde los medios impresos tradicionales y la radiodifusión lineal hacia el streaming, la publicidad en televisión conectada y la personalización impulsada por inteligencia artificial. Los grandes anunciantes están trasladando sus presupuestos hacia el vídeo direccionable a medida que la saturación de teléfonos inteligentes, las velocidades 5G y la penetración de televisores inteligentes amplían las audiencias. La fatiga digital en América del Norte está impulsando los niveles híbridos con publicidad, mientras que India, China y Brasil incorporan nuevos usuarios a un ritmo más rápido que las regiones maduras. Mientras tanto, la producción definida por software, la reducción de los costes de localización y los platós virtuales permiten a los estudios más pequeños igualar los valores de producción de los operadores establecidos, intensificando la competencia en toda la cadena de valor.
Conclusiones Clave del Informe
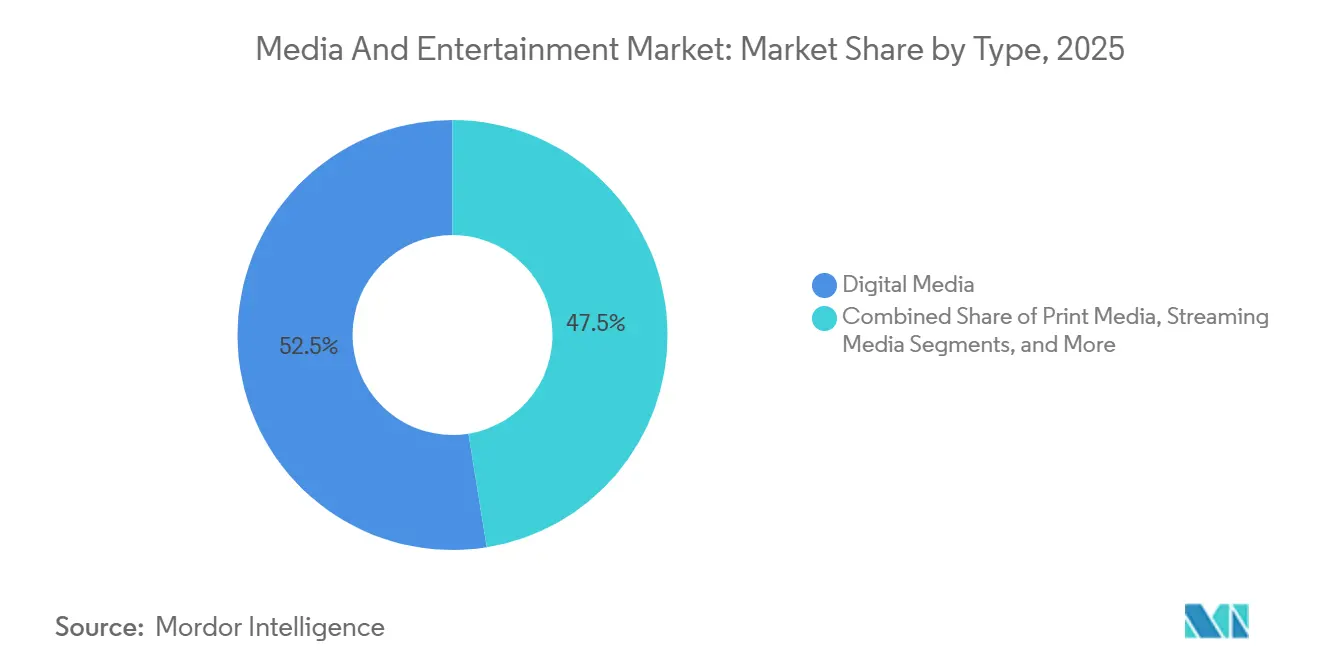
- Por tipo de contenido, los medios digitales lideraron con una cuota de ingresos del 52,54% en 2025, mientras que las plataformas de streaming avanzan a una CAGR del 4,77% hasta 2031.
- Por modelo de ingresos, la publicidad representó el 47,82% de la facturación de 2025, aunque las suscripciones registran el crecimiento más rápido con una CAGR del 4,81% hasta 2031.
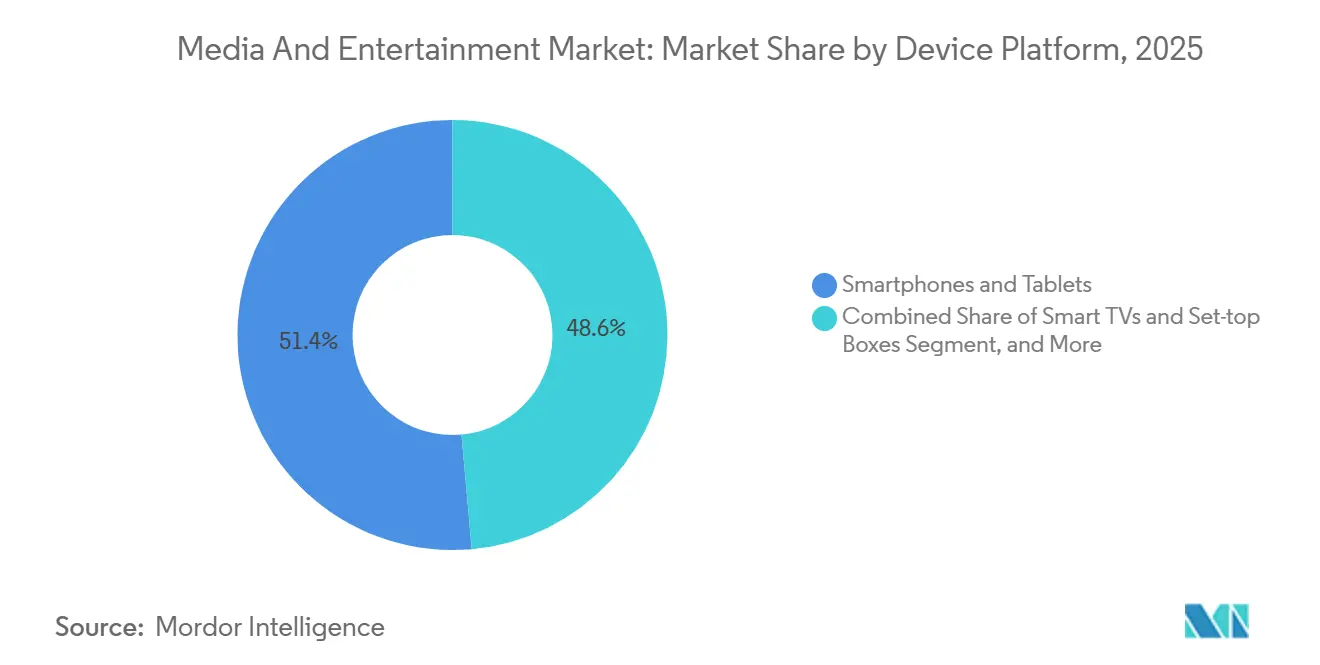
- Por plataforma de dispositivo, los teléfonos inteligentes y las tabletas concentraron el 51,43% de los ingresos de 2025, pero los televisores inteligentes y los decodificadores crecen a una CAGR del 4,69%.
- Por geografía, América del Norte mantuvo el 39,87% de la cuota del mercado de medios y entretenimiento en 2025, mientras que Asia-Pacífico está en camino de registrar la CAGR más rápida del 5,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación del consumo de vídeo móvil habilitado por 5G en Asia | +0.8% | Núcleo de Asia-Pacífico, con efectos secundarios en Oriente Medio | Mediano plazo (2-4 años) |
| Aumento del gasto publicitario en televisión conectada por parte de marcas minoristas y de bienes de consumo envasados de Estados Unidos | +0.7% | América del Norte, adopción temprana en Europa | Corto plazo (≤ 2 años) |
| Rápida adopción de canales FAST en Europa | +0.6% | Europa, con expansión hacia América del Sur | Mediano plazo (2-4 años) |
| Doblaje en idiomas locales basado en inteligencia artificial generativa que amplía el alcance de las plataformas de vídeo por internet en Oriente Medio | +0.5% | Oriente Medio y África, Asia-Pacífico como mercado secundario | Largo plazo (≥ 4 años) |
| Surgimiento de estudios de producción virtual que reducen los costes de creación de contenido | +0.4% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Monetización mediante publicidad en videojuegos en títulos de deportes electrónicos móviles | +0.3% | Asia-Pacífico dominante, América del Norte como mercado secundario | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación del Consumo de Vídeo Móvil Habilitado por 5G en Asia
Asia-Pacífico superó los 1.700 millones de conexiones 5G en 2025, reduciendo la latencia por debajo de los 20 milisegundos y convirtiendo el móvil en la pantalla principal para el video. Los operadores indios incluyeron streaming ilimitado en planes de datos de bajo costo, elevando las aplicaciones de video corto en idiomas regionales al 40% de los usuarios activos diarios. Los creadores hiperlocaliz ados eludieron a los intermediarios tradicionales, mientras que el gasto en publicidad programática de video móvil alcanzó los 28.000 millones de USD en 2025, un salto del 35% interanual. Los dispositivos 5G asequibles con precios inferiores a 200 USD abrieron ciudades de segundo y tercer nivel donde la penetración de banda ancha fija es baja, proporcionando nuevas vías de crecimiento para el mercado de medios y entretenimiento. Los dispositivos 5G asequibles están ampliando el acceso al streaming y otros servicios en el mercado de medios en general.
Aumento del Gasto Publicitario en Televisión Conectada por Parte de Marcas Minoristas y de Bienes de Consumo Envasados de Estados Unidos
El gasto en televisión conectada en Estados Unidos alcanzó los 26.600 millones de USD en 2025, con el sector minorista y el de bienes de consumo envasados aportando el 38% de los dólares incrementales, ya que los datos de compra propios impulsaron tasas de conversión entre tres y cinco veces superiores a las de la televisión lineal.[1] Netflix, Disney+ y Amazon lanzaron niveles con publicidad, añadiendo un 60% más de inventario premium y permitiendo a las marcas llegar a los usuarios que han abandonado la televisión por cable a nivel del hogar. Los estándares de medición multiplataforma del Comité Conjunto de la Industria calmaron las preocupaciones sobre la atribución, desplazando los presupuestos de forma estructural hacia la televisión conectada.
Rápida Adopción de Canales FAST en Europa
Los canales FAST (televisión gratuita con publicidad) reclamaron el 35% de las horas de streaming en España a finales de 2025, a medida que los espectadores combatían la fatiga de las suscripciones. Samsung TV Plus, Rakuten TV y Pluto TV lanzaron más de 400 canales localizados en Alemania, Francia y el Reino Unido, impulsando los ingresos publicitarios europeos de FAST hasta los 1.800 millones de EUR (2.000 millones de USD) en 2025. Las normas más flexibles de cuotas de contenido de la UE y una penetración de televisores inteligentes en los hogares superior al 60% permiten a los canales FAST seguir captando gasto del inventario lineal en declive.
Doblaje en Idiomas Locales Basado en Inteligencia Artificial Generativa que Amplía el Alcance de las Plataformas de Vídeo por Internet en Oriente Medio
La síntesis de voz neuronal redujo los costes de doblaje entre un 60% y un 70% en 2025, lo que permitió a Amazon Prime Video añadir pistas en árabe a 200 títulos y obtener un nivel de participación equivalente al de los doblajes humanos. En mercados donde el dominio del inglés es inferior al 40%, la disposición a pagar aumenta entre un 25% y un 30% cuando el audio está disponible en el idioma nativo. Al escalar el doblaje con inteligencia artificial, las plataformas desbloquean el crecimiento en regiones donde la disponibilidad de contenido supera a la sensibilidad al precio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor escrutinio regulatorio de la UE sobre los anuncios digitales segmentados | -0.5% | Europa, con efectos secundarios en América del Norte | Corto plazo (≤ 2 años) |
| La piratería y la retransmisión ilegal que limitan los ingresos medios por usuario de las plataformas de vídeo por internet premium en Asia-Pacífico | -0.4% | Asia-Pacífico dominante, emergente en África | Mediano plazo (2-4 años) |
| Escasez en la cadena de suministro de chips gráficos de nueva generación para medios inmersivos | -0.3% | Global, aguda en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de los costes de adquisición de contenido que erosiona la rentabilidad del streaming | -0.4% | Global, concentrado entre las plataformas de suscripción | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Escrutinio Regulatorio de la UE sobre los Anuncios Digitales Segmentados
La Ley de Servicios Digitales impuso el consentimiento explícito de adhesión voluntaria, reduciendo las audiencias de vídeo direccionable entre un 15% y un 20% e incrementando los costes de cumplimiento, como el gasto anual de 500 millones de EUR (565 millones de USD) de Meta. Las bajas tasas de consentimiento en Alemania y Francia reducen la eficiencia de conversión, empujando a los anunciantes hacia la segmentación contextual, que ofrece rendimientos más débiles y ralentiza la expansión de los ingresos del mercado de medios y entretenimiento en Europa.
La Piratería y la Retransmisión Ilegal que Limitan los Ingresos Medios por Usuario de las Plataformas de Vídeo por Internet Premium en Asia-Pacífico
Las transmisiones no autorizadas privaron a las plataformas legítimas de 9.000 millones de USD en ingresos potenciales en 2025, con entre el 40% y el 50% de los consumidores en India, Indonesia y Filipinas accediendo a contenido ilícito cada mes. Los bajos ingresos medios por usuario de entre 2 y 4 USD limitan la inversión en contenido, y las órdenes de bloqueo de sitios web son eludidas habitualmente mediante VPN, atrapando a las plataformas en un equilibrio de bajo margen y frenando el potencial de monetización del mercado de medios y entretenimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Plataformas de Streaming Superan al Legado DigitalEl streaming registró la CAGR más rápida del 4,77%, mientras que los medios digitales mantuvieron el 52,54% de la cuota de ingresos en 2025. Los medios impresos continuaron su declive a medida que las aplicaciones de noticias para dispositivos móviles erosionaban la circulación, mientras que los videojuegos y los deportes electrónicos generaron ingresos móviles de dos dígitos en Asia-Pacífico. La realidad virtual representó menos del 2% del mercado de medios y entretenimiento a pesar de los 15.000 millones de USD en inversiones de Meta, Apple y Sony. Los ingresos publicitarios de los pódcast superaron los 2.500 millones de USD en 2025, lo que subraya el apetito de los anunciantes por el audio de alto nivel de participación.
El mercado de medios y entretenimiento para el streaming está preparado para expandirse a medida que los formatos bajo demanda se alinean con las audiencias más jóvenes, mientras la televisión tradicional lidia con un público envejecido. La fatiga de las suscripciones está orientando a los hogares más conscientes del coste hacia los niveles con publicidad, y las franquicias de alto nivel migran del pago por visión a las ofertas en paquete, presionando los modelos transaccionales pero reforzando la fidelización de las plataformas híbridas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Ingresos:
Los Niveles Híbridos Equilibran el Crecimiento y el RiesgoLa publicidad representó el 47,82% de los ingresos en 2025, aunque las suscripciones se expanden más rápidamente con una CAGR del 4,81%. El tamaño del mercado de medios y entretenimiento vinculado a los niveles híbridos está creciendo a medida que el plan con publicidad de Netflix alcanzó los 40 millones de usuarios mensuales. Los gigantes del sector están agrupando videojuegos, merchandising y eventos en directo en torno a propiedades intelectuales destacadas. Disney obtuvo 5.000 millones de USD en ingresos por licencias en 2025.
Los operadores que dependen exclusivamente de la publicidad enfrentan riesgos cíclicos cuando las condiciones macroeconómicas se deterioran, mientras que los servicios exclusivamente por suscripción luchan contra la cancelación cuando los catálogos de contenido se reducen. Una cartera equilibrada protege los flujos de caja, con la publicidad subvencionando los niveles de entrada y las extensiones de propiedad intelectual profundizando la monetización. La futura regulación sobre la transparencia algorítmica, especialmente en Europa, podría inclinar la balanza de nuevo al limitar la optimización del rendimiento publicitario. [2]
Por Plataforma de Dispositivo:
Los Televisores Inteligentes Ascienden a Medida que los Móviles se EstabilizanLos teléfonos inteligentes y las tabletas respaldaron el 51,43% de los ingresos de 2025, aunque los televisores inteligentes y los decodificadores están creciendo a una CAGR del 4,69% a medida que la demanda de publicidad en televisión conectada se acelera y los televisores 4K se vuelven más asequibles. La penetración de televisores inteligentes en los hogares superó el 60% en América del Norte, [3] consolidando la pantalla grande como un espacio publicitario de primer nivel. La participación del mercado de medios y entretenimiento que se desplaza hacia los televisores inteligentes también eleva el CPM promedio para el video premium.
La relevancia de las PC para el entretenimiento puro está disminuyendo, aunque la visualización de esports y el aprendizaje en línea sostienen una demanda de nicho. Las consolas de videojuegos cumplen una doble función como centros de contenido, con más de la mitad de los propietarios transmitiendo video semanalmente. En el mercado de entretenimiento móvil, otros socios de contenido incluyen Amazon Prime Video, Hotstar, SonyLiv y YouTube. El hardware de RV y RA registró envíos de 5 millones de unidades en 2025, lo que sugiere una paulatina incorporación al mercado masivo; sin embargo, la base instalada sigue siendo demasiado pequeña para redirigir una participación significativa del gasto de los consumidores desde los dispositivos establecidos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Medios y Entretenimiento de América del Norte
América del Norte retuvo el 39,87% de la cuota del mercado de medios y entretenimiento en 2025, impulsada por 26,6 mil millones de USD en publicidad de televisión conectada y una penetración de suscripciones que supera las tres cuartas partes de los hogares con banda ancha. Sin embargo, la saturación está limitando las altas netas, y los reguladores están examinando las prácticas de privacidad de datos. México es un punto brillante a medida que el 5G se expande, mientras que las restricciones al uso compartido de contraseñas impulsaron el recuento de suscriptores de pago en Estados Unidos.
Mercado de Medios y Entretenimiento de Asia-Pacífico
Asia-Pacífico se encuentra en una trayectoria de CAGR del 5,03%, impulsada por los 300 millones de usuarios de 5G de India, los 45 mil millones de USD en ingresos de videojuegos móviles de China y la creciente clase media del Sudeste Asiático. Las plataformas chinas nacionales dominan a través de contenido localizado e integración social, mientras que los participantes extranjeros enfrentan límites de propiedad. Japón y Corea del Sur cuentan con un alto gasto per cápita, y Australia refleja la dinámica de Estados Unidos pero a menor escala.
Mercado de Medios y Entretenimiento de EMEA y América del Sur
Europa registra un progreso constante impulsado por la adopción de canales FAST, aunque la Ley de Servicios Digitales y la Ley de Mercados Digitales pesan sobre los rendimientos de la publicidad segmentada. El Reino Unido, Alemania y Francia encabezan los rankings de ingresos, aunque Polonia y Rumanía ofrecen un crecimiento más rápido desde bases más bajas. América del Sur, liderada por los 80 millones de suscriptores de OTT de Brasil, se beneficia de los paquetes de telecomunicaciones y los contenidos originales locales. Oriente Medio y África se rezagan en infraestructura de pagos, aunque el doblaje con inteligencia artificial y el dinero móvil están reduciendo las barreras, con la Visión 2030 de Arabia Saudita acelerando la inversión en entretenimiento digital.
Panorama regulatorio
La regulación se está endureciendo en los ámbitos del streaming, la publicidad y la responsabilidad de las plataformas, y Europa destaca por sus normas más estrictas sobre publicidad dirigida y consentimiento bajo la Ley de Servicios Digitales. Estos cambios han reducido las audiencias de video direccionables y aumentado los costos de cumplimiento para las grandes plataformas. En el Reino Unido, los pasos de implementación vinculados a la Media Act 2024 están sometiendo a los servicios de video a la carta más grandes (más de 500.000 usuarios en el Reino Unido) a una mayor supervisión de Ofcom, incluidos nuevos estándares de contenido y códigos relacionados con la accesibilidad. Esto eleva el umbral de cumplimiento para los operadores OTT que históricamente funcionaban bajo marcos de video a la carta más flexibles.
En América del Norte, la política también está avanzando en la estructura del mercado y la financiación de contenido local. En julio de 2026, la Comisión Federal de Comunicaciones de EE. UU. anunció una votación prevista para el 6 de agosto de 2026 con el fin de derogar el límite del 39% de propiedad nacional de radiodifusión, pasando de un límite de alcance fijo a una revisión caso por caso y reabriendo el debate sobre la consolidación entre grupos de radiodifusión. En Canadá, el CRTC estableció en mayo de 2026 un marco que exige a los servicios de streaming en línea con más de 100 millones de CAD en ingresos anuales canadienses contribuir con el 25% de esos ingresos para apoyar el contenido canadiense e indígena. Ese requisito afecta directamente la economía unitaria de los streamers globales y sus estrategias locales de encargo y licenciamiento de contenido.
Análisis de la cadena de valor
La cadena de valor va desde la ideación y adquisición de derechos hasta la producción y posproducción (incluidos efectos visuales y localización), el empaquetado y la distribución a través de plataformas de streaming, transmisión lineal, video social y videojuegos. La monetización sigue mediante publicidad, modelos de suscripción, transaccionales, y licenciamiento y merchandising.
La entrega se gestiona cada vez más a través de dos canales interconectados: el movimiento de archivos multimedia de gran tamaño (comúnmente mediante almacenamiento en la nube y herramientas de transferencia acelerada) y la gestión de metadatos y derechos. Juntas, estas funciones determinan la capacidad de descubrimiento, las recomendaciones y la elaboración precisa de informes de publicidad y regalías entre territorios. Los cuellos de botella se manifiestan sobre todo en las operaciones de entrega transfronterizas y en herramientas fragmentadas, donde sistemas desconectados todavía tienen dificultades para rastrear versiones complejas, autorizaciones y entregas a socios. Esto genera acumulaciones de trabajo y retrabajo cuando los volúmenes se disparan. Los intermediarios de plataformas también influyen en la economía, especialmente en los flujos de suscripción gestionados a través de facturación de terceros, donde las tiendas de aplicaciones móviles pueden quedarse con entre el 15% y el 30% de los ingresos por suscripción. Como resultado, los streamers y editores están orientando cada vez más a los usuarios hacia la facturación directa, los paquetes o las asociaciones con operadores. La diferenciación competitiva se está desplazando hacia la producción definida por software, la localización y el doblaje habilitados por IA, y la inserción dinámica de publicidad, lo que puede acortar el tiempo de salida al mercado y mejorar el rendimiento del inventario de televisión conectada y FAST.
Panorama Competitivo
Aproximadamente el 45% de los ingresos globales de 2025 estaba en manos de las 10 principales empresas, lo que apunta a una concentración moderada. Los gigantes tecnológicos utilizan la escala en la nube y las recomendaciones de inteligencia artificial para erosionar las ventajas competitivas de los estudios, mientras que los especialistas regionales prosperan gracias a la proximidad lingüística y cultural. TikTok de ByteDance superó los 1.000 millones de usuarios diarios, monetizando mediante anuncios en el feed y comercio electrónico.
La producción virtual, el doblaje con inteligencia artificial y la inserción dinámica de anuncios son diferenciadores clave que impulsan aumentos de dos dígitos en la participación y la retención. La complejidad regulatoria, especialmente en Europa, favorece a los operadores establecidos más grandes que pueden absorber los costes de cumplimiento, mientras que los nuevos participantes navegan por normas fragmentadas a un coste relativo más elevado.
La agilidad del modelo de negocio distingue ahora a los líderes resilientes de los competidores centrados en la escala. El acuerdo de Netflix con la Copa Mundial Femenina de la FIFA pone de relieve su giro hacia los deportes en directo premium, impulsando el crecimiento de la publicidad y las suscripciones. El nivel de Prime Video con publicidad de Amazon utiliza datos de comercio electrónico propios para atraer presupuestos de marca. La integración de Hulu por parte de Disney reduce los costes de marketing y la cancelación de suscripciones, demostrando los beneficios de la agrupación de servicios. La fusión de Paramount con Skydance y la consolidación de Crunchyroll por parte de Sony enfatizan la integración vertical para monetizar la propiedad intelectual y destacan la importancia de la solidez del balance para financiar contenido de gran presupuesto.
Líderes de la Industria de Medios y Entretenimiento
-
News Corporation
-
Comcast Corporation
-
Walt Disney Company
-
Warner Bros. Discovery, Inc.
-
Paramount Global
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medios y Entretenimiento Empresas cubiertas en este informe
- News Corporation
- Comcast Corporation
- Walt Disney Company
- Warner Bros. Discovery, Inc.
- Paramount Global
- Netflix, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- Apple Inc.
- Sony Group Corporation
- Tencent Holdings Ltd.
- Bertelsmann SE and Co. KGaA
- ByteDance Ltd.
- Axel Springer SE
- Reliance Industries Ltd.
- Roku, Inc.
- WPP plc
- Omnicom Group Inc.
- Publicis Groupe
- Spotify Technology S.A.
- Electronic Arts Inc.
- Nintendo Co., Ltd.
- Activision Blizzard, Inc.
Oportunidades de mercado y perspectivas futuras
Las oportunidades se están concentrando en enfoques que pueden reducir los costos de la cadena de suministro de contenido mientras mejoran la calidad de la monetización, particularmente en el video con publicidad (televisión conectada y FAST) y la localización a gran escala. Europa ofrece un espacio en blanco visible para el crecimiento de FAST, respaldado por un uso observado, con canales FAST que alcanzan el 35% de las horas de streaming en España a finales de 2025, y plataformas como Samsung TV Plus, Rakuten TV y Pluto TV que amplían sus alineaciones de canales localizados en los principales mercados. Esa expansión respalda inventario publicitario adicional en un momento en que las normas más estrictas sobre publicidad dirigida están aumentando el valor del alcance y la colocación contextual.
En Oriente Medio y África, el doblaje y la localización impulsados por IA son una palanca concreta vinculada al costo y la disponibilidad. La síntesis de voz neuronal reduce los costos de doblaje entre un 60% y un 70% en 2025, y Amazon Prime Video está ampliando la disponibilidad en árabe a cientos de títulos, mejorando la interacción en los casos en que el audio nativo cambia la disposición a pagar. La inversión en infraestructura y capacidad de producción también está creando espacio para nuevos formatos y modelos operativos. En julio de 2026, ByteDance inició la construcción de un gran complejo de centros de datos en Ceará, Brasil, y Meta detalló una importante expansión de su campus de centros de datos en Richland Parish, Luisiana, reforzando un movimiento hacia una mayor capacidad de cómputo para recomendaciones, personalización y flujos de IA generativa que sustentan los productos de streaming, video social y publicidad. En el lado de la producción, Netflix alcanzó un hito de construcción en junio de 2026 en el centro de producción Fort Monmouth en Nueva Jersey, lo que indica una continua expansión de estudios que puede respaldar un mayor rendimiento y ciclos de producción más cortos. Al mismo tiempo, la piratería y la retransmisión ilegal continúan limitando la monetización en Asia-Pacífico, con una fuga de ingresos significativa en 2025 que genera demanda de una aplicación más sólida contra la piratería, marcas de agua y niveles híbridos de bajo precio más atractivos para convertir a los espectadores en suscriptores legítimos o usuarios con publicidad.
Desarrollos recientes de la industria en Mercado de Medios y Entretenimiento
- Julio de 2026: La Comisión Federal de Comunicaciones de EE. UU. anunció una votación prevista para el 6 de agosto de 2026 con el fin de derogar el límite del 39% de propiedad nacional de televisión, reemplazando un límite de alcance fijo por un enfoque de revisión caso por caso. Un cambio normativo de este tipo altera las restricciones de consolidación para los grupos de radiodifusión y puede reconfigurar el poder de negociación en materia de contenido, derechos deportivos e inventario publicitario nacional.
- Junio de 2026: Comcast anunció planes para separarse en dos empresas independientes que cotizan en bolsa mediante una escisión libre de impuestos de NBCUniversal y Sky de sus operaciones centradas en conectividad. El movimiento crea una entidad de medios global más enfocada para contenido, publicidad y asociaciones de distribución, mientras que el negocio restante se centra en la economía de banda ancha e inalámbrica y las prioridades de inversión.
- Mayo de 2026: El CRTC estableció un nuevo marco que exige a los servicios de streaming en línea con más de 100 millones de CAD en ingresos anuales canadienses contribuir con el 25% de los ingresos al contenido canadiense e indígena. Esto aumenta el costo efectivo de operar en Canadá para las grandes plataformas globales e influye en las decisiones sobre encargo local, licenciamiento y fijación de precios para los niveles con publicidad y de suscripción.
Mercado de Medios y Entretenimiento Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado rastrea el valor de los contenidos y servicios de medios y entretenimiento que llegan a los usuarios finales a través de modelos de ingresos financiados por publicidad, por suscripción y por transacción, en los principales formatos como video, audio, juegos, publicaciones y entretenimiento en vivo.
Exclusiones del alcance: Las ventas de hardware/dispositivos, las tarifas de transporte de telecomunicaciones y los ingresos de infraestructura pura no se contabilizan en el dimensionamiento de este mercado.
Descripción General de la Segmentación
- Por Tipo
- Medios Impresos
- Periódicos
- Revistas
- Vallas Publicitarias
- Pancartas, Folletos y Volantes
- Otros Medios Impresos
- Medios Digitales
- Televisión
- Música y Radio
- Señalización Electrónica
- Publicidad Móvil
- Pódcast
- Otros Medios Digitales
- Medios de Streaming
- Streaming de Vídeo por Internet
- Streaming en Directo
- Videojuegos y Deportes Electrónicos
- Contenido de Realidad Virtual / Realidad Aumentada
- Medios Impresos
- Por Modelo de Ingresos
- Publicidad
- Suscripción
- Pago por Visión / Transaccional
- Licencias y Merchandising
- Por Plataforma de Dispositivo
- Teléfonos Inteligentes y Tabletas
- Televisores Inteligentes y Decodificadores
- PC y Portátiles
- Consolas de Videojuegos
- Visores de Realidad Virtual / Realidad Aumentada
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una visión clara de qué se contabiliza como ingresos de medios y entretenimiento y qué no, para luego mapear esos grupos de ingresos por regiones. Para ello, consultamos conjuntos de datos públicos y documentos explicativos como las oficinas nacionales de estadística, la Oficina de Análisis Económico de los Estados Unidos para líneas seleccionadas de gasto en medios, el Instituto de Estadística de la UNESCO para indicadores culturales, la Unión Internacional de Telecomunicaciones para el contexto de conectividad y el Banco Mundial para series macroeconómicas y de población.
También revisamos informes anuales de empresas, presentaciones para inversores y transcripciones de resultados para comprender la combinación de ingresos y la dirección de precios en áreas como suscripciones, publicidad y compras basadas en transacciones. Cuando están disponibles, se consultan bases de datos de patentes para verificar la dirección de adopción de formatos inmersivos y experiencias de realidad extendida. Para el mantenimiento del mercado, se utiliza una suscripción de pago a servicios de información financiera y de inteligencia empresarial, además de noticias y datos financieros, para identificar acciones corporativas y cambios en los informes que pueden distorsionar la comparabilidad interanual. Estos ejemplos son ilustrativos, y también se consultaron muchas otras fuentes públicas y propietarias para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba la lógica de ingresos, los movimientos de precios y la forma en que el contenido se monetiza a través de rutas publicitarias, de suscripción y transaccionales. Hablamos con una combinación de propietarios de contenido, distribuidores, operadores de plataformas y proveedores de servicios adyacentes, y luego validamos los supuestos en Asia-Pacífico, EMEA y las Américas para que los sesgos regionales no se filtren en los totales globales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos: 21% | Asia-Pacífico: 44% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 32% | EMEA: 31% |
| Actores más pequeños: 21% | Gerentes: 47% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que las líneas de ingresos publicadas e indicadores proxy se utilizan para reconstruir el grupo de demanda por ruta de monetización y región, y luego se reconcilian en un único número de mercado. Para mantener los resultados prácticos, corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, como el ingreso promedio por usuario muestreado para suscripciones, verificaciones de la dirección de carga publicitaria y CPM para contenido financiado por publicidad, y volumen multiplicado por precio promedio para categorías transaccionales donde existen señales públicas creíbles.
Los insumos se eligen porque pueden rastrearse cada año sin depender de datos internos de plataformas. Los ejemplos incluyen la dirección del gasto publicitario en los principales canales, la penetración de suscripciones y señales de abandono, las tendencias de precios y agrupación de servicios (incluidos los ajustes anuales de precios), el ritmo de lanzamiento de contenido y el impulso de asistencia a eventos en vivo, y la capacidad general de gasto del consumidor vinculada al PIB y la población. Los pronósticos utilizan análisis de escenarios respaldados por los comentarios de las entrevistas, donde el caso base está determinado por el ritmo esperado de aumentos de precios, la recuperación de la demanda publicitaria y los cambios de participación entre pantallas; luego se aplican casos a la baja y al alza cuando esos factores se mueven más rápido o más lento de lo esperado. Cuando la verificación cruzada de abajo hacia arriba es escasa para un área de nicho, la brecha se maneja mediante supuestos de penetración conservadores y luego se vuelve a probar en la validación antes de la aprobación final.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante un conjunto de verificaciones cruzadas que buscan la coherencia lógica entre el valor de mercado modelado y las señales independientes, incluida la capacidad de gasto macroeconómico, la intensidad publicitaria regional y los movimientos de precios de suscripción. Las anomalías se investigan revisando la adecuación de la definición, el momento de la conversión de divisas y los eventos puntuales; luego los supuestos se ajustan solo cuando pueden defenderse con al menos dos puntos de datos de respaldo.
Antes de finalizar los números, el modelo es revisado paso a paso por otro analista para detectar desviaciones en las fórmulas y superposiciones de categorías, y se vuelve a contactar a los expertos si aparece una variación importante respecto a la dirección esperada de la industria. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios de política, fusiones importantes o ajustes bruscos de precios. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista actualizada más reciente.
Estimación del Panorama del Mercado de Medios y Entretenimiento de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para el panorama de medios y entretenimiento a menudo no coinciden, incluso cuando el período de tiempo parece similar. Las diferencias suelen provenir de qué flujos de ingresos se incluyen, cómo se tratan los valores de publicidad y suscripción en los distintos formatos, y cómo se gestionan el momento de la conversión de divisas y la inflación.
Algunas cifras publicadas amplían el alcance al combinar líneas de gasto adyacentes como conectividad, hardware de dispositivos o gastos generales en tecnología de consumo, lo que puede elevar los totales incluso si el uso de medios es el verdadero foco. En Mordor Intelligence, el recuento se limita a los ingresos por contenido y servicios en los modelos financiados por publicidad, por suscripción y transaccionales, con las ventas de hardware, las tarifas de transporte de telecomunicaciones y los ingresos de infraestructura pura excluidos, de modo que el número permanezca vinculado a la actividad monetizada de medios y entretenimiento.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,12 billones de USD (2026) | |
| Consultora Global A | 2,90 billones de USD (2024) | Utiliza una instantánea de ingresos anclada dos años antes, y el resumen público no aclara las inclusiones a nivel de categoría ni cómo se normalizan los ajustes de precios y el momento de la conversión de divisas entre regiones. |
| Casa de Investigación de la Industria B | 2,87 billones de USD (2025) | A menudo se presenta como un grupo amplio de ingresos de entretenimiento y medios, con divulgación limitada en la vista pública sobre si la tecnología adyacente, los traspasos de distribución o las reventas se compensan de manera consistente entre segmentos. |
En las tres cifras, la diferencia se explica principalmente por la alineación del año y por cuánto gasto adyacente se permite en el total. Al mantener el alcance vinculado al contenido y los servicios monetizados y luego someter a prueba de estrés los factores clave como la intensidad publicitaria, los precios de suscripción y la demanda transaccional, nuestra estimación resulta más fácil de rastrear y reproducir cuando el mercado cambia.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de medios y entretenimiento?
El mercado fue valorado en 3,12 billones de USD en 2026 y se prevé que alcance los 3,78 billones de USD en 2031.
¿A qué velocidad crecen los ingresos del streaming en comparación con los canales digitales tradicionales?
Se proyecta que las plataformas de streaming crezcan a una CAGR del 4,77% hasta 2031, superando la CAGR general del mercado del 3,93%.
¿Qué región ofrece las oportunidades de crecimiento más rápidas?
Asia-Pacífico está en camino de registrar una CAGR del 5,03% a medida que la adopción del 5G, los videojuegos móviles y el contenido localizado amplían la base de mercado potencial.
¿Por qué están ganando terreno los niveles híbridos de suscripción con publicidad?
Los niveles híbridos combinan precios de entrada más bajos con publicidad, equilibrando la diversificación de ingresos y reduciendo la cancelación de suscripciones, especialmente en los mercados maduros.
¿Qué tecnologías están dando forma a la competencia futura?
El doblaje impulsado por inteligencia artificial, los estudios de producción virtual y la inserción dinámica de anuncios están reduciendo los costes de producción y aumentando la participación, ayudando a los nuevos participantes a desafiar a los operadores establecidos.