
Tamaño y Participación del Mercado de Streaming de Música
Análisis del Mercado de Streaming de Música por Mordor Intelligence
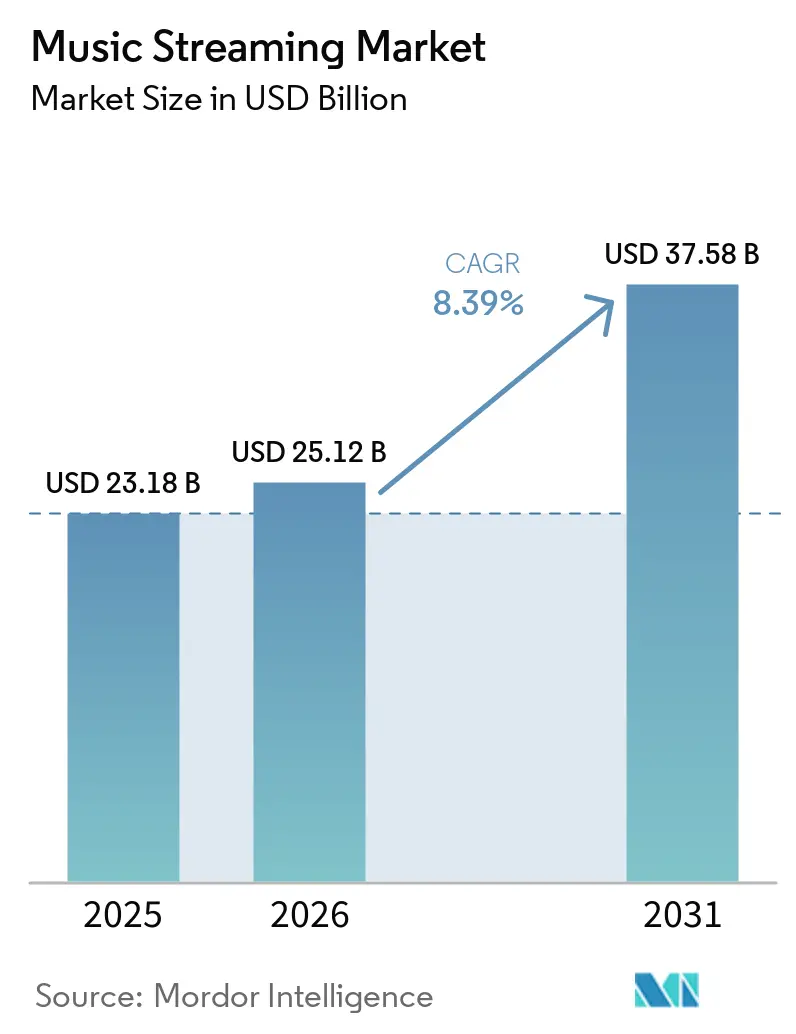
El tamaño del mercado de streaming de música se proyecta que se expanda desde 25,12 mil millones de USD en 2026 y 27,23 mil millones de USD en 2027 hasta 40,23 mil millones de USD en 2032, registrando un CAGR del 8,12% entre 2027 y 2032.
La expansión depende de convertir el creciente consumo en el nivel de pago en relaciones de acceso duraderas, al tiempo que se generan ingresos de audiencias que utilizan varios formatos de contenido. El empaquetado móvil en Indonesia puede situar la música dentro de una decisión de conectividad más amplia, mientras que el audio sin pérdidas en Alemania ofrece a los servicios de pago otra base para la diferenciación. Esas vías favorecen las ofertas que combinan distribución con una razón clara para pagar o mantenerse comprometido. Sin embargo, los mínimos de licencias y los permisos territoriales pueden hacer que las ofertas más amplias sean costosas o más lentas de activar. Los servicios que combinan derechos territoriales con una razón de calidad superior o en paquete para suscribirse pueden convertir un acceso más amplio en demanda de pago.
Conclusiones Clave del Informe
- Por servicio, el streaming bajo demanda tuvo una participación del 77,93% en el mercado de streaming de música en 2026, mientras que el streaming en vivo es el segmento de mayor crecimiento con un CAGR proyectado del 14,65% entre 2027 y 2032.
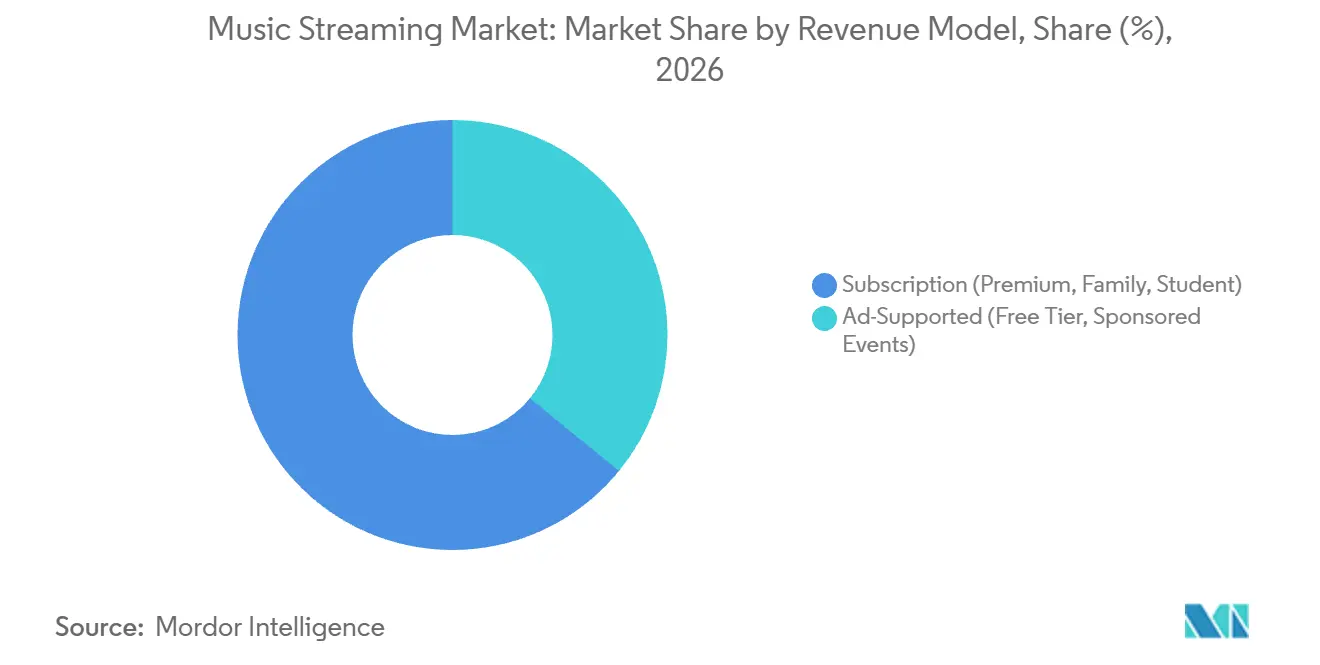
- Dentro de los modelos de ingresos, las suscripciones representaron una participación del 64,1% en el tamaño del mercado de streaming de música en 2026, y el acceso con publicidad es el segmento de mayor crecimiento con un CAGR proyectado del 8,4% entre 2027 y 2032.
- Las plataformas basadas en aplicación lideraron con el 80,84% de los ingresos del mercado en 2026, mientras que el acceso web / basado en navegador es el segmento de mayor crecimiento con un CAGR proyectado del 9,6% entre 2027 y 2032.
- En cuanto a los tipos de contenido, el audio tuvo el 73,53% de los ingresos del mercado en 2026, y el video es el segmento de mayor crecimiento con un CAGR proyectado del 11,2% entre 2027 y 2032.
- Los consumidores individuales lideraron la demanda de usuarios finales con el 60,31% de los ingresos del mercado en 2026, mientras que el uso comercial es el segmento de mayor crecimiento con un CAGR proyectado del 13,1% entre 2027 y 2032.
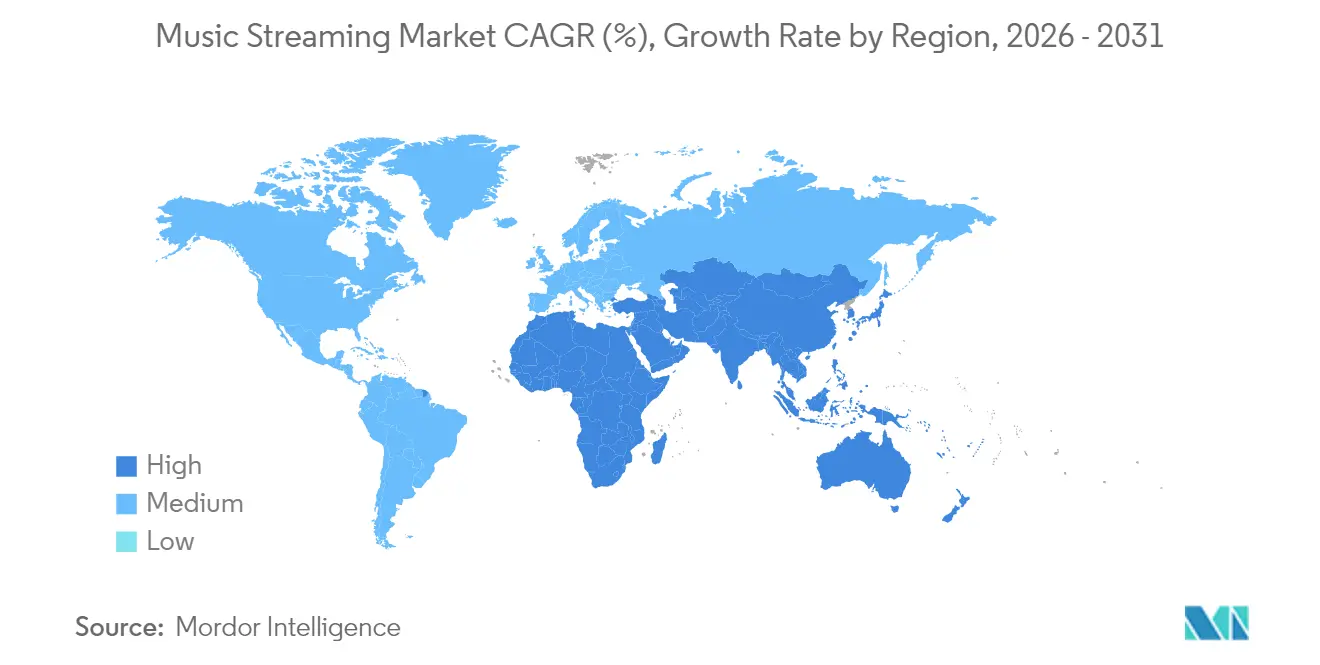
- En términos geográficos, América del Norte representó el 32,58% de los ingresos del mercado en 2026, y Oriente Medio y África es la geografía de mayor crecimiento con un CAGR proyectado del 16,2% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento Explosivo de las Suscripciones de Pago en Mercados Emergentes, Particularmente en el Sudeste Asiático | +3% | Sudeste Asiático, particularmente Indonesia | Mediano plazo (2-4 años) |
| Integración de Podcasts y Audio No Musical que Impulsa el Tiempo Promedio de Escucha en América del Norte | +2.4% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Planes de Streaming Incluidos en Paquetes de Telecomunicaciones que Amplían la Base Direccionable en África y Oriente Medio | +2% | Oriente Medio y Norte de África | Mediano plazo (2-4 años) |
| 5G y Computación en el Borde que Permiten la Adopción de Audio sin Pérdidas y Audio Espacial en Europa | +1.6% | Alemania, los Países Bajos y Suecia | Mediano plazo (2-4 años) |
| Personalización Curada por IA que Aumenta la Retención de Usuarios y el ARPU en Mercados Maduros | +1.3% | Francia, Alemania, Italia y Corea del Sur | Mediano plazo (2-4 años) |
| Expansión de las Integraciones de Automóviles Conectados que Acelera la Escucha durante el Trayecto | +0.9% | Estados Unidos, Canadá, Reino Unido, India, Brasil y Sudáfrica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Explosivo de las Suscripciones de Pago en Mercados Emergentes, Particularmente en el Sudeste Asiático
El creciente consumo en el nivel de pago crea una apertura de distribución para los servicios de música en Indonesia. Las transmisiones de música premium bajo demanda aumentaron un 19,7% en 2025 en comparación con 2024, frente a un crecimiento global del 7% en las transmisiones premium bajo demanda. Telkomsel introdujo los planes de pospago Halo Optima el 8 de septiembre de 2026, con Spotify entre las opciones de servicios digitales seleccionables y beneficios que varían según el paquete. Para el proveedor de streaming, la inclusión en una oferta de pospago proporciona una vía de acceso junto con la compra de conectividad móvil. Dado que el plan incluye a Spotify junto a Netflix, Prime Video, Vidio y YouTube Premium, el servicio de música compite por la elección de beneficios del cliente dentro del paquete.
Integración de Podcasts y Audio No Musical que Impulsa el Tiempo Promedio de Escucha en América del Norte
Los podcasts ofrecen a los servicios de streaming de América del Norte formas adicionales de generar ingresos a partir de la atención dentro de las relaciones de pago y financiadas por publicidad. Spotify lanzó su Programa de Socios en Estados Unidos y Canadá en enero de 2025 para creadores elegibles que alojan contenido en la plataforma. Ofreció pagos por la participación en video Premium junto con la monetización publicitaria en Spotify Free y otras plataformas de podcasts. Por separado, Spotify informó que las horas de streaming mensuales por usuario en EE. UU. aumentaron más del 20% durante los 5 años hasta 2025. Recompensar a los creadores por la participación Premium conecta la programación de palabra hablada con el servicio de pago, mientras que la publicidad proporciona otra vía de ingresos. La vía publicitaria multiplataforma puede respaldar los ingresos de los creadores a partir de la distribución más allá de Spotify, por lo que la monetización no requiere que cada oyente de podcasts pase a Premium.
Planes de Streaming Incluidos en Paquetes de Telecomunicaciones que Amplían la Base Direccionable en África y Oriente Medio
La distribución a través de telecomunicaciones permite a un servicio de música llegar a los oyentes a través de una relación de conectividad existente. Anghami mantuvo integraciones con 45 operadores de telecomunicaciones en todo Oriente Medio y Norte de África en 2025, con ofertas de paquetes de datos entre sus acuerdos de distribución. Por separado, la dirección de KIPCO informó que los suscriptores de Anghami crecieron un 44% durante los 2 años hasta el segundo trimestre de 2026. Para una plataforma que utiliza este canal, un acuerdo con un operador crea acceso a la distribución, mientras que la activación de un suscriptor convierte esa relación en uso del servicio. Para un oyente que ya compra datos móviles, un derecho incluido en el paquete puede situar el acceso a la música dentro de la compra de conectividad, reduciendo la necesidad de una transacción de servicio separada.
5G y Computación en el Borde que Permiten la Adopción de Audio sin Pérdidas y Audio Espacial en Europa
Los servicios de streaming europeos pueden competir en calidad de escucha de pago junto con la expansión del alcance de la conectividad. El 5G básico cubría el 96,8% de los hogares de la UE en 2025, según la Comisión Europea. En ese contexto de infraestructura, Spotify puso el audio sin pérdidas a disposición de los usuarios Premium en más de 50 mercados antes del 6 de octubre de 2025, incluidos Alemania, los Países Bajos y Suecia.[1] La apertura comercial reside en ofrecer a los suscriptores en Alemania, los Países Bajos y Suecia un beneficio de calidad dentro de un plan Premium establecido, en lugar de requerir una suscripción separada.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos de Licencias de Contenido que Comprimen los Márgenes de las Plataformas de Nivel Medio | -1.2% | Oriente Medio y Norte de África | Corto plazo (≤ 2 años) |
| Regímenes de Derechos de Autor Regionales Fragmentados que Retrasan el Lanzamiento de Catálogos Transfronterizos | -0.9% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Baja Disposición a Pagar Suscripciones en América Latina y África que Limita el Crecimiento del ARPU | -0.6% | África Subsahariana, particularmente Nigeria | Mediano plazo (2-4 años) |
| Intensificación de las Disputas de Regalías de Artistas sobre los Modelos Centrados en los Fans | -0.3% | Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Licencias de Contenido que Comprimen los Márgenes de las Plataformas de Nivel Medio
Las garantías mínimas de contenido pueden dejar a un servicio de streaming pagando más de lo que de otro modo calcularían sus licencias musicales. En su presentación del ejercicio fiscal 2025, Anghami informó que algunos acuerdos incluían garantías anuales mínimas, típicamente renegociadas anualmente y generalmente recuperadas frente a los costos calculados mensualmente. Si una garantía no se recuperaba en su totalidad, elevaría los costos de contenido y reduciría el margen bruto, aunque los saldos no recuperados no habían sido significativos en el momento de la presentación. Ese mecanismo separa el pago mínimo del cálculo variable de la licencia. Para una plataforma de nivel medio, la expansión del catálogo respaldada por garantías puede, por tanto, comprometer pagos antes de que los cálculos subyacentes justifiquen el importe total. Un límite mínimo vinculante de pago de contenido limita la flexibilidad de costos, porque los costos de licencia calculados más bajos no necesariamente producen una reducción equivalente en lo que paga la plataforma.
Regímenes de Derechos de Autor Regionales Fragmentados que Retrasan el Lanzamiento de Catálogos Transfronterizos
Una plataforma de streaming puede llegar a un país antes de que cada lanzamiento esté autorizado para llegar a sus oyentes allí. Para Apple Music, un lanzamiento no se activa en un territorio hasta que el acuerdo correspondiente termina de procesarse, incluso cuando un proveedor ya ha añadido derechos territoriales. Spotify también atribuye las variaciones en su catálogo de música y podcasts entre países y a lo largo del tiempo a los permisos de los titulares de derechos. Estas condiciones convierten la autorización de contenido en un obstáculo de expansión separado de la distribución del propio servicio. Para el 4 de febrero de 2025, Audiomack había puesto a disposición el catálogo completo de los artistas de Warner Music Group en los 47 nuevos países cubiertos por su licencia ampliada.[2] Los lanzamientos fuera de los permisos pertinentes aún necesitan autorización territorio por territorio antes de poder generar ingresos por escucha.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
Escala bajo Demanda y Participación en VivoEl streaming bajo demanda representó una participación del 77,93% en el tamaño del mercado de streaming de música en 2026. Las transmisiones de audio globales bajo demanda alcanzaron los 5,1 billones en 2025, un 9,6% más que en 2024, según Luminate. La escucha repetida respalda un negocio de acceso en el que el repertorio licenciado puede atender solicitudes durante todo el período de servicio. Para los operadores de streaming, el producto comercial es la disponibilidad continua de música en lugar de una compra separada vinculada a cada reproducción. El aumento del volumen de reproducciones no necesariamente crea otra suscripción, por lo que un proveedor puede ganar actividad de escucha sin un aumento correspondiente en las cuentas de pago.
El streaming en vivo es el segmento de mayor crecimiento, con un CAGR proyectado del 14,65% entre 2027 y 2032. Tencent Music comparte parte de los ingresos por regalos virtuales generados durante las transmisiones en vivo de los artistas con los artistas y sus agencias de talentos. Este acuerdo vincula una parte de la compensación del artista a la participación directa de los fans durante la transmisión. Para los operadores, eso crea una relación comercial que involucra a la audiencia, al artista y a la agencia, en lugar de solo el acceso al repertorio. Para un servicio en vivo en crecimiento, la capacidad de un artista para generar gasto de los fans importa directamente a los ingresos de una manera que el tamaño de la audiencia por sí solo no captura.
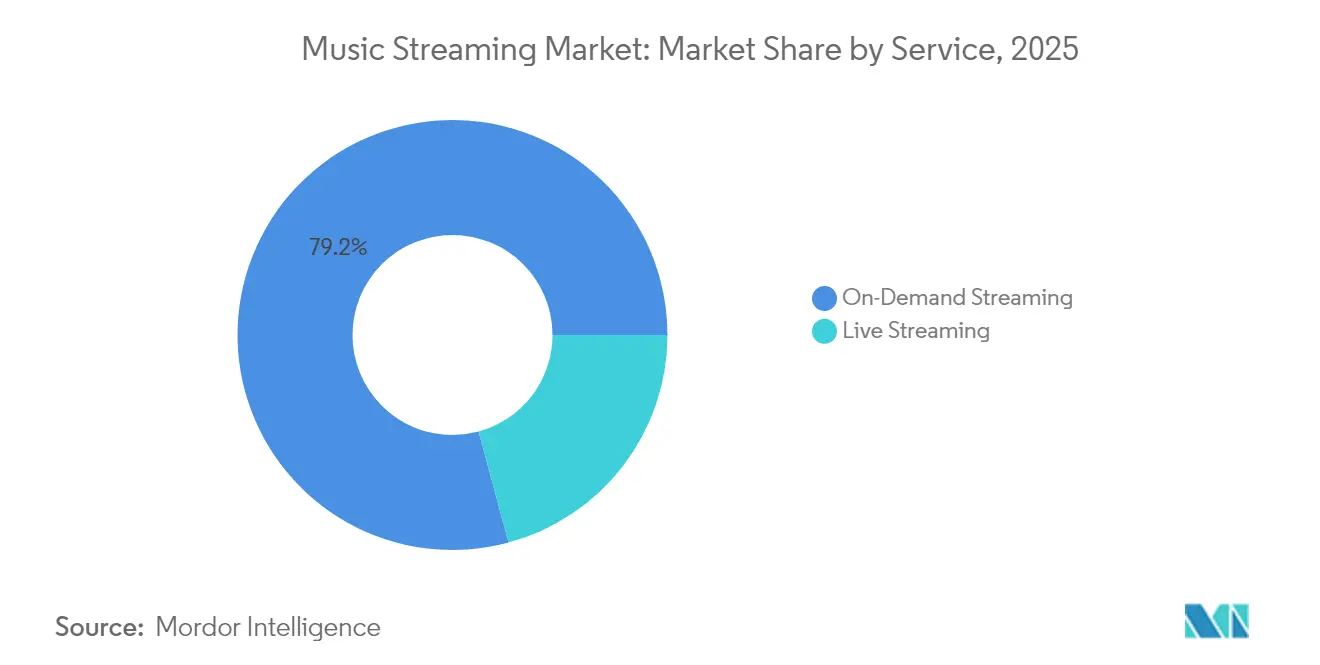
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Ingresos:
Acceso Recurrente y Alcance para AnunciantesLas suscripciones representaron una participación del 64,1% en el mercado de streaming de música en 2026. La IFPI informó de 837 millones de usuarios de cuentas de suscripción de streaming de pago en todo el mundo en 2025. Las ofertas Premium, familiar y para estudiantes sitúan la agrupación de clientes en el centro del diseño de suscripciones, ofreciendo a los proveedores varias formas de presentar el acceso de pago. Los niveles para hogares y estudiantes pueden extender el acceso de pago a diferentes grupos de clientes, haciendo que el número de oyentes alcanzados sea distinto del número de suscripciones vendidas.
El acceso con publicidad a través de niveles gratuitos y eventos patrocinados es el segmento de mayor crecimiento, con un CAGR proyectado del 8,4% entre 2027 y 2032. Spotify informó de 494 millones de usuarios activos mensuales en su servicio de audio con publicidad en el segundo trimestre de 2026, un 14% más que en el segundo trimestre de 2025. La dirección indicó que su tecnología implementada facilitaba a los anunciantes llegar a usuarios comprometidos. Los ingresos con publicidad reportados crecieron un 1% durante el mismo período, con ciertas actividades trasladadas a Premium a partir del 1 de enero de 2026 y períodos anteriores reclasificados. Una audiencia de nivel gratuito más amplia ofrece a los anunciantes un mayor alcance potencial, pero vender campañas dirigidas a esa audiencia es el paso que convierte el crecimiento de oyentes en ingresos publicitarios.

Por Plataforma:
Aplicaciones Dedicadas y Acceso desde el NavegadorLos servicios basados en aplicación tuvieron el 80,84% de los ingresos del mercado en 2026, convirtiéndolos en el segmento más grande. Wiseapp Retail estimó 9,49 millones de usuarios de la aplicación YouTube Music en Corea del Sur en junio de 2026 a partir de una muestra de más de 80.000 usuarios de teléfonos inteligentes coreanos con Android e iOS. Una audiencia de esta escala ofrece a un operador de aplicación un canal para presentar el acceso a música de pago y financiado por publicidad dentro de la interfaz dedicada, integrando distribución y monetización en la misma interacción con el cliente.
El streaming web / basado en navegador es el segmento de mayor crecimiento, con un CAGR proyectado del 9,6% entre 2027 y 2032. En un ordenador compartido o gestionado por un empleador donde la instalación está restringida, un oyente puede utilizar un navegador aprobado sin añadir una aplicación de música personal. Para esta audiencia, el acceso está condicionado por el control del dispositivo, lo que hace que una oferta web sea relevante incluso cuando se prefiere una aplicación en otros contextos. Un servicio puede atender esa condición con una sesión de pago o financiada por publicidad vinculada a la cuenta del oyente. Preservar el acceso a través de un cambio de dispositivo crea una ocasión de escucha adicional que un proveedor puede monetizar sin captar una nueva cuenta.
Por Tipo de Contenido:
Escala de Audio y Visualización dentro del Acceso de PagoEl audio tuvo la mayor participación de segmento con el 73,53% en 2026. Luminate informó de 2,8 billones de transmisiones de audio globales bajo demanda en el primer semestre de 2026, frente a los 2,5 billones del primer semestre de 2025. El papel comercial del audio reside en ofrecer música como producto de escucha sin requerir una relación de visualización para cada uso. Un mayor consumo de audio ofrece a los proveedores más escucha que monetizar, haciendo de la renovación de suscripciones y las ventas publicitarias las pruebas comerciales de ese crecimiento de volumen.
El video es el segmento de mayor crecimiento, con un CAGR proyectado del 11,2% entre 2027 y 2032. Spotify informó en mayo de 2026 que más de dos tercios de sus suscriptores Premium habían visto videos musicales en el servicio. Eso crea un uso de visualización dentro de una relación de música de pago existente, haciendo que la amplitud de formato sea relevante para el producto de suscripción. Los podcasts y otro contenido de palabra hablada ofrecen otro uso, ilustrado por el total acumulado de Spotify de más de 500 millones de espectadores de podcasts en video para mayo de 2026, un aumento de casi el 50% interanual. Estas experiencias de visualización pueden fortalecer diferentes relaciones de contenido dentro del mismo servicio, dando al operador razones para desarrollar la actuación musical y la programación de palabra hablada por separado.
Por Usuario Final:
Alcance al Consumidor y Demanda en Espacios ComercialesLos consumidores individuales fueron el segmento más grande, representando el 60,31% de los ingresos del mercado en 2026. Spotify informó de 300 millones de suscriptores Premium para su servicio de música, podcasts y audiolibros en el segundo trimestre de 2026, un 9% más que en el segundo trimestre de 2025. Esa base de suscriptores le dio a Spotify un alcance sustancial de audiencia de pago en su servicio de audio más amplio. Para los proveedores, la relación relevante se centra en el derecho del suscriptor a utilizar el servicio, con la escucha entregada dentro de ese acuerdo de acceso continuo. Las 24 millones de altas netas durante ese año muestran por qué la captación de consumidores puede ampliar el alcance de pago sustancialmente incluso a la escala de Spotify.
El uso comercial en fitness, comercio minorista, hostelería y otros entornos es el segmento de mayor crecimiento, con un CAGR proyectado del 13,1% entre 2027 y 2032. En marzo de 2026, Deezer indicó que UGC, Dunkin' y Converse ya estaban utilizando Deezer para Profesionales para transmitir música con licencia completa en espacios físicos de negocios. El propósito de compra es el uso de música en un entorno comercial compartido, lo que ofrece a los proveedores un conjunto de demanda definido por las instalaciones y el uso empresarial. Un servicio especializado puede, en consecuencia, conectar la oferta de acceso con la necesidad del local de presentar música a los clientes. Un cliente empresarial puede respaldar el acceso a la música en múltiples instalaciones, haciendo de la expansión dentro de un cliente existente una oportunidad de ventas diferenciada.
Análisis Geográfico
Mercado de Música en Streaming de América del Norte
América del Norte representó el 32,58% del tamaño del mercado de streaming de música en 2026. Las unidades de suscripción de streaming de música de pago premium en EE. UU. totalizaron 111,1 millones en el primer semestre de 2026, un 5,5% más que en el primer semestre de 2025, según la RIAA.[3] Los 5,8 millones de unidades premium añadidas desde el primer semestre de 2025 sitúan más derechos de servicio dentro de una relación de pago, lo que ofrece a los servicios de música con licencia una base de demanda en expansión dentro de un canal de suscripción premium establecido en EE. UU.
Mercado de Streaming de Música en Oriente Medio y África
Oriente Medio y África es la geografía de mayor crecimiento, con un CAGR proyectado del 16,2% entre 2027 y 2032. Los ingresos de música grabada del África Subsahariana crecieron un 15,2% en 2025 hasta los 120 millones de USD. En mayo de 2026, Anghami se unió a StreamPass de Samsung Electronics MENA como su socio exclusivo de streaming de música en el lanzamiento, ofreciendo más de 100 millones de canciones y podcasts en árabe e internacionales. StreamPass proporcionó acceso en los últimos dispositivos de Samsung en toda la región MENA, incluidos Egipto, Marruecos, Jordania, Irak y Líbano. El programa de dispositivos de Samsung ofrece a Anghami una vía de distribución en varios países, con el potencial de activar oyentes a través de un canal de hardware compartido.
En América del Sur, Azerion se convirtió en el socio exclusivo de monetización de audio y video de Deezer en Brasil en junio de 2025, mientras que Spotify informó en noviembre de 2025 que los videos musicales también estaban disponibles para los oyentes de la versión gratuita en Colombia. En Europa, Deezer se asoció en el primer semestre de 2025 con Fitness Park, cuyo presidente informó de 400 clubes en 2025, incluidos 300 en Francia y 100 a nivel internacional. En Corea del Sur, Spotify anunció la reproducción de música en NAVER Maps en diciembre de 2025 y Premium Basic sin costo adicional con la membresía de pago NAVER+. Sony Music Iberia describe a Portugal y España como un puente cultural y lingüístico entre América Latina y Europa. Universal Music Group describe el repertorio de raíces locales de Tailandia llegando a audiencias en el extranjero, lo que hace que el desarrollo de artistas locales sea relevante para los servicios que atienden tanto a oyentes locales como internacionales.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un servicio de música con licencia establecido que ofrece audio y video musical y recauda ingresos por suscripción o publicidad. El gravamen de Francia se aplica a los ingresos imponibles cubiertos por encima de un umbral anual por servicio, mientras que los procedimientos de JASRAC en Japón rigen el uso comercial de las composiciones que gestiona. La ley de derechos de autor de Arabia Saudita de 2026 protege la autoridad de los autores para autorizar la comunicación en línea y la disponibilidad bajo demanda. Estos marcos afectan al repertorio que un servicio puede ofrecer y a la administración o los cargos vinculados a su uso comercial.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Francia | Japón | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Colectivo de Licencias Mecánicas; Jueces de Regalías de Derechos de Autor | ECAD | Dirección General de Finanzas Públicas | JASRAC, para sus composiciones gestionadas | Autoridad Saudita de Propiedad Intelectual |
| Instrumentos o dirección clave | Licencia general del Artículo 115; 37 CFR 210.27; procedimiento de tarifas 2028-2032 | Reglamento de Recaudación de ECAD, Artículo 43(VII); licencia de ejecución pública | Artículo 1609 sexdecies C del CGI; ámbito del gravamen sobre contenido musical | Licencia comercial J-TAKT; tarifa provisional de video centrada en música hasta el 31 de marzo de 2027 | Ley de Derechos de Autor de 2026, Artículo 9(1)(f); proyecto de reglamento de gestión colectiva |
| Efecto comercial | Los titulares de licencias generales informan y pagan mensualmente, con un informe anual | Licencia de pago y archivos mensuales de streaming de audio; metadatos adicionales si es posible | Los recaudadores de ingresos cubiertos presentan y pagan electrónicamente con procedimientos de IVA por encima del umbral anual por servicio | Las transmisiones comerciales calificadas agregan el uso mensualmente e informan el uso y los ingresos trimestralmente | Autorización del autor para la comunicación en línea y la disponibilidad bajo demanda de obras protegidas |
| Atractivo actual de la política | Medio | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las calificaciones medias de EE. UU. y Arabia Saudita reflejan obligaciones de licencia estructuradas, mientras que sus procesos de fijación de tarifas y de proyecto de gestión colectiva respaldan direcciones neutrales a la espera de cambios específicos en las obligaciones de los operadores. La calificación media y la dirección neutral de Brasil reflejan la licencia de ejecución pública de pago y la continuidad de los informes mensuales de música entre las regulaciones de mayo y agosto de 2026. La calificación baja de Francia refleja el gravamen del recaudador cubierto y la carga de presentación, mientras que la propuesta de 2027 mantendría el límite de los ingresos del CNM junto con el marco operativo de presentación. La perspectiva de endurecimiento de Japón refleja el fin el 31 de marzo de 2027 de una tasa provisional del 2,1% sobre los ingresos mensuales por cuotas de información y publicidad para transmisiones de video centradas en música, sujeta a tarifas mínimas, con el 2,8% indicado como tasa estándar.
Etapas de la Cadena de Valor
La captura de valor se compara entre el suministro de derechos, la infraestructura informática y el servicio que vende el acceso al streaming. La presentación de Spotify de 2025 identificó obligaciones de regalías con filiales de sellos de Universal Music Group, Sony Music Entertainment y Warner Music Group, además del representante de sellos independientes Merlin. Los derechos de composición en EE. UU. añaden una relación separada, con Spotify pagando tarifas de licencia a ASCAP, BMI, GMR y SESAC, que recaudan y distribuyen regalías a los titulares de derechos de autor. Estos acuerdos separan el suministro de derechos musicales del producto de acceso orientado al cliente, por lo que escalar la distribución también requiere asegurar los permisos y pagos detrás del repertorio.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Licencia de derechos de grabación | Proveedores de derechos de grabación como las filiales de sellos de Universal Music Group y las filiales de sellos de Sony Music Entertainment | Regalías de grabación y obras audiovisuales | Asegurar los permisos de repertorio necesarios para la oferta | Negociar la cobertura del repertorio antes de ampliar el acceso |
| Computación en la nube y almacenamiento | Proveedores de infraestructura en la nube como Google Cloud Platform | Cargos por uso de computación | Esfuerzo de migración tras la integración con un proveedor | Preparar la portabilidad y probar las rutas de recuperación antes de cambiar de infraestructura |
| Acceso al streaming y monetización | Operadores de servicios de streaming como Spotify Technology S.A. | Ingresos por suscripciones y ventas publicitarias | Convertir el acceso disponible en uso de pago o publicidad vendida | Adaptar las ofertas de acceso y el inventario publicitario a la relación de escucha |
| Fuente: Mordor Intelligence | ||||
La venta de suscripciones y los compromisos de infraestructura operan sobre bases comerciales diferentes. En 2025, Spotify vendió suscripciones principalmente de forma directa a los usuarios finales, mientras que los socios de telecomunicaciones podían incluir el acceso en paquetes o cobrar pagos bajo tarifas negociadas por suscriptor. Al 31 de diciembre de 2025, también informó de su acuerdo de servicio con Google Cloud Platform entre las obligaciones de compra no cancelables y los acuerdos de servicio con compromisos de gasto mínimo. La expansión de suscripciones liderada por socios deja, por tanto, al operador de streaming responsable de conciliar los ingresos negociados por suscriptor con los derechos y compromisos en la nube necesarios para respaldar el servicio.
Panorama Competitivo
Los grandes proveedores, incluidos Spotify Technology S.A., Apple Inc., Amazon.com, Inc., Tencent Music Entertainment Group y Alphabet Inc. (YouTube Music), compiten junto a servicios de música especializados. Apple indicó que Apple Music alcanzó máximos históricos en audiencia y nuevos suscriptores en 2025. Los usuarios de YouTube Music generaron más de 450 millones de instancias de descubrimiento de un artista nuevo para ellos en julio de 2026. Tencent Music informó de 7,61 mil millones de CNY (1,12 mil millones de USD) en ingresos por servicios relacionados con la música en el segundo trimestre de 2026, una categoría renombrada en el primer trimestre de 2026 para incluir el audio de formato largo. Las posiciones reportadas de los líderes reflejan, por tanto, diferentes fortalezas en la captación de oyentes, el descubrimiento de artistas y la amplitud de audio.
La adquisición y el acceso a actuaciones muestran diferentes formas de ampliar la oferta de un proveedor más allá de una relación de catálogo estándar. Tencent Music completó su adquisición de Ximalaya el 18 de mayo de 2026, consolidando los resultados de la plataforma adquirida desde esa fecha. En septiembre de 2025, Amazon Music anunció una transmisión en vivo exclusiva mundial del concierto de residencia final de Bad Bunny en Puerto Rico el 20 de septiembre a través de su aplicación, Prime Video y Twitch. Para los oyentes, estos enfoques pueden diferenciar el acceso a través de un portafolio de audio más amplio o una actuación específica en el tiempo, mientras que los competidores más pequeños se enfrentan a la elección entre construir una amplitud comparable y concentrarse en un conjunto más reducido de relaciones con la audiencia.
Spotify informó de 777 millones de usuarios activos mensuales en el segundo trimestre de 2026, un 12% más que en el segundo trimestre de 2025. Spotify y Warner Music Group habían anunciado un acuerdo plurianual de música grabada y publicación en febrero de 2025, que incluía paquetes diferenciados planificados y un modelo de licencia de publicación directa en países adicionales, incluidos los Estados Unidos. Warner Chappell Music fue el licenciante de publicación designado. La Dirección General de Finanzas Públicas de Francia exige a los recaudadores de ingresos imponibles bajo demanda de música y video musical por encima del umbral anual por servicio que declaren y paguen el gravamen electrónicamente bajo los procedimientos del IVA. Para un servicio que combina música y video, la expansión del producto debe tener en cuenta quién recauda los ingresos imponibles en Francia, así como quién controla los derechos subyacentes.
Líderes de la Industria del Streaming de Música
-
Spotify Technology S.A.
-
Apple Inc.
-
Amazon.com, Inc.
-
Tencent Music Entertainment Group
-
Alphabet Inc. (YouTube Music)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
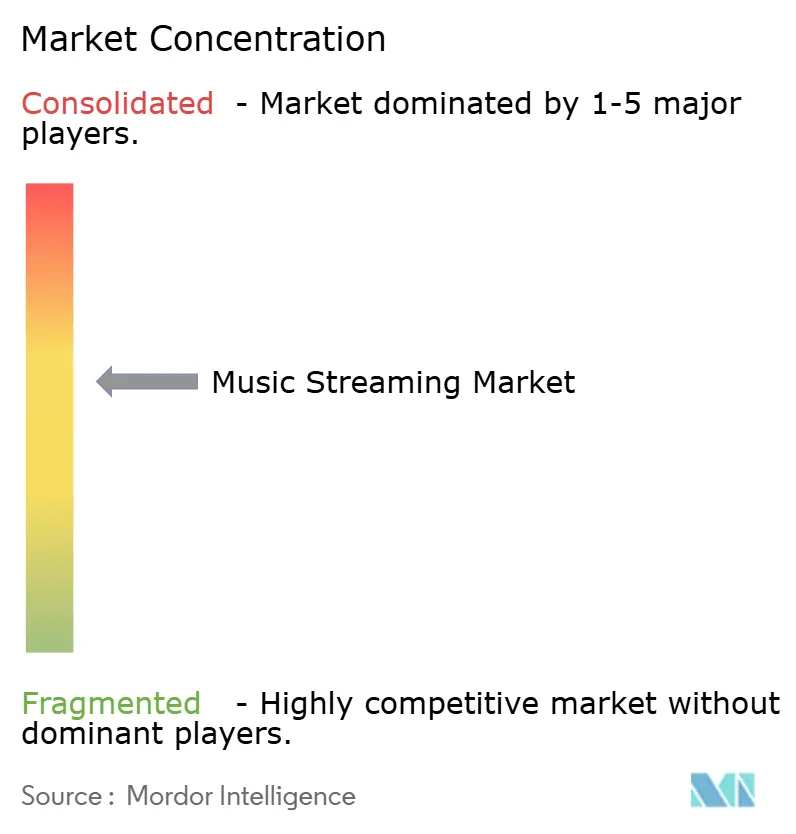
Mercado de Streaming de Música Empresas cubiertas en este informe
- Spotify Technology S.A.
- Apple Inc.
- Amazon.com, Inc.
- Tencent Music Entertainment Group
- Alphabet Inc. (YouTube Music)
- Pandora Media, LLC (Sirius XM Holdings)
- Deezer S.A.
- TIDAL Music AS (Block Inc.)
- iHeartMedia, Inc.
- Saavn Media Ltd. (JioSaavn)
- SoundCloud Ltd.
- Anghami Inc.
- Boomplay (Transsion Holdings)
- Yandex Music LLC
- Bandcamp
- Kakao Entertainment Corporation (Melon)
- LINE MUSIC Corporation
- JOOX (Tencent Holdings)
- NetEase Cloud Music
- Audiomack
- ByteDance
- Gaana (Entertainment Network (India) Ltd.)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades más claras comparan el pago directo por acceso exclusivo a podcasts con posibles complementos de música con licencia para usuarios de streaming de pago. Spotify comenzó a implementar las Membresías de podcasts en 34 mercados el 20 de octubre de 2026, permitiendo a los programas elegibles ofrecer contenido y experiencias exclusivas. La elegibilidad requiere alojar el contenido en Spotify para Creadores o Megaphone, al menos 3 episodios publicados, 100 oyentes o espectadores y 100 horas de consumo en Spotify en los 30 días anteriores. Spotify y Universal Music Group anunciaron acuerdos de licencia en mayo de 2026 para una herramienta de versiones y remixes con inteligencia artificial generativa que involucra a artistas y compositores participantes, con un complemento Premium de pago planificado para agosto de 2026.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Jugada recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Podcasts de audio de pago exclusivos | Los creadores de membresías retienen el 90% de los ingresos generados | Oyentes de podcasts que buscan audio exclusivo | Empaquetar una serie de audio recurrente y diferenciada detrás de la membresía | Mantener suficiente escucha para cumplir los umbrales de participación | Creadores de audio elegibles y Spotify |
| Membresías de fans de podcasts en video | La elegibilidad de membresía incluye audiencias basadas en espectadores | Espectadores de podcasts en video que buscan un acceso más cercano al programa | Desarrollar contenido exclusivo liderado por video y experiencias para fans | Convertir la visualización en demanda de pago recurrente | Creadores de podcasts en video elegibles y Spotify |
| Complementos de música creada por fans con licencia | Los acuerdos de música grabada y publicación permiten una herramienta de pago planificada | Oyentes de música Premium interesados en versiones y remixes | Preparar el repertorio de participación voluntaria y una oferta de acceso con precio separado | Disponibilidad del producto planificado y límites del repertorio participante | Spotify, Universal Music Group y artistas y compositores participantes |
| Fuente: Mordor Intelligence | |||||
La apertura central es obtener un pago adicional por una relación específica con un programa o canción. Las membresías de podcasts proporcionan una vía operativa, mientras que la herramienta de música con licencia estaba planificada para agosto de 2026. Los proveedores tienen, por tanto, una decisión concreta de conversión de audiencia para el acceso a podcasts y una decisión de preparación de repertorio para el posible complemento de música. Dado que las Membresías están abiertas únicamente a los programas que cumplen los requisitos de alojamiento, episodios, audiencia y horas de escucha, los programas calificados pueden activar la vía de podcasts ahora, dejando el complemento de música planificado como la construcción a más largo plazo.
Desarrollos recientes de la industria en Mercado de Streaming de Música
- Oct 2026: Spotify comenzó a implementar las Membresías de pago en 34 mercados, permitiendo a los creadores de podcasts elegibles ofrecer a sus fans contenido y experiencias exclusivas.
- Oct 2026: Believe y Spotify firmaron un acuerdo de licencia para la próxima herramienta de remixes de fans de Spotify, que cubre a los artistas y sellos participantes de Believe y TuneCore.
- Oct 2026: Deezer anunció una actualización HiFi para streaming sin pérdidas en formato FLAC de hasta 24 bits/192 kHz para suscriptores de pago elegibles sin costo adicional, sujeto a disponibilidad según mercado, pista y dispositivo.
Mercado de Streaming de Música Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de streaming de música mide los ingresos anuales de los servicios digitales que ofrecen música con licencia, video musical, podcasts y otro contenido de palabra hablada bajo demanda o en vivo. Abarca el acceso por suscripción y con publicidad a través de aplicaciones y reproductores web o de navegador para usuarios individuales y comerciales en todo el mundo.
Exclusiones del alcance: Se excluyen las ventas de música física, la radio terrestre, los servicios de streaming exclusivamente de video, el alojamiento de podcasts y la mercancía de artistas.
Descripción General de la Segmentación
- Por Servicio
- Streaming bajo Demanda
- Streaming en Vivo
- Por Modelo de Ingresos
- Suscripción (Premium, Familiar, Estudiantil)
- Con Soporte Publicitario (Nivel Gratuito, Eventos Patrocinados)
- Por Plataforma
- Basada en Aplicación
- Web / Basada en Navegador
- Por Tipo de Contenido
- Audio
- Video
- Podcast y Otras Palabras Habladas
- Por Usuario Final
- Individual (Consumidores)
- Comercial (Fitness, Comercio Minorista, Hospitalidad, Otros)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como el Informe Global de Música 2026 de la Asociación de la Industria A y sus datos de la industria proporcionan ingresos de música grabada, formato de streaming y contexto regional. Las estadísticas de TIC y comercio electrónico de Eurostat rastrean las suscripciones de streaming de música de pago, mientras que los informes de ingresos de la RIAA muestran las tendencias de streaming de pago, gratuito y otros en los Estados Unidos. La cobertura de la OMPI sobre licencias musicales y derechos de autor ayuda a los analistas a interpretar los costos de derechos y las condiciones de acceso regional junto con esos indicadores de mercado.
Los analistas pueden utilizar presentaciones públicas de empresas, materiales de resultados y prensa empresarial de reputación para contrastar las tendencias divulgadas de suscripción, publicidad, paquetes y licencias con los datos de asociaciones y oficiales. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Los analistas deben buscar entrevistas estructuradas con ejecutivos y líderes funcionales de servicios de streaming grandes, medianos y pequeños, así como con especialistas en licencias, publicidad, acceso comercial a la música y distribución regional en APAC, EMEA y las Américas. Las guías de entrevista deben poner a prueba las interpretaciones de fuentes secundarias sobre la economía de suscripciones y publicidad, paquetes, combinación de contenido, alcance de canales y diferencias regionales, registrando la base y el período detrás de cada respuesta. Las aportaciones contradictorias o faltantes deben reconciliarse con indicadores públicos independientes, utilizando preguntas de seguimiento específicas para resolver las brechas materiales antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 18% | APAC: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 33% |
| Actores más pequeños: 20% | Gerentes: 47% | Américas: 27% |
Dimensionamiento del Mercado y Previsión
Un modelo de arriba hacia abajo debe estimar los ingresos anuales globales de los servicios de streaming procedentes de suscripciones, publicidad y patrocinios, y acceso comercial, y luego verificar el total con evidencia de proveedores y canales muestreados. Los indicadores principales incluyen cuentas de pago e ingresos medios por usuario, audiencias de nivel gratuito y rendimiento publicitario, alcance de clientes comerciales, penetración de paquetes, y adopción y precios regionales. En conjunto, distinguen el crecimiento de usuarios de la monetización y respaldan los cortes por servicio, modelo de ingresos, plataforma, contenido, usuario final y geografía. Las participaciones de segmento deben seguir las divulgaciones de ingresos disponibles y la evidencia de combinación de servicios, utilizando recuentos de clientes, cobertura de canales y patrones de precios como verificaciones donde no se publican divisiones directas de ingresos. La regresión multivariante puede proyectar los principales impulsores de ingresos, con análisis de escenarios utilizado cuando las condiciones de licencia, precios o paquetes hacen que las relaciones históricas sean inestables. Los analistas deben comparar las proyecciones con verificaciones selectivas de abajo hacia arriba multiplicando volúmenes muestreados de suscriptores o cuentas comerciales por los ingresos observados por cuenta, luego cubrir las observaciones faltantes con indicadores públicos de países y registrar el período y la cobertura de cada aportación. Las entrevistas con expertos en la materia deben poner a prueba la razonabilidad de los supuestos a nivel de variable sin reemplazar la evidencia medida.
Ciclo de Validación y Actualización de Datos
Los analistas deben triangular las divulgaciones de proveedores, las estadísticas de asociaciones y oficiales, y los indicadores de canales, luego investigar anomalías y variaciones materiales verificando definiciones, períodos, monedas e ingresos duplicados. Un segundo analista debe revisar la trazabilidad de las fuentes, las fórmulas, las conciliaciones de segmentos y los valores atípicos antes de la aprobación, con recontacto activado por conflictos de fuentes no resueltos o cambios materiales en las condiciones de licencia, precios o paquetes. El modelo debe actualizarse anualmente, revisarse entre ciclos tras eventos materiales del mercado y verificarse nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Streaming de Música de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de streaming de música mide los ingresos anuales de los servicios digitales que ofrecen música con licencia, video musical, podcasts y otro contenido de palabra hablada bajo demanda o en vivo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales incluyen cuentas de pago e ingresos medios por usuario, audiencias de nivel gratuito y rendimiento publicitario, alcance de clientes comerciales, penetración de paquetes, y adopción y precios regionales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 27,23 mil millones de USD (2027) | |
| Consultora Global A | 36,96 mil millones de USD (2025) | En su base de 2025, esta estimación es un 35,7% superior al valor de este informe para 2027 de 27,23 mil millones de USD, 2 años después. El límite publicado incluye actividades presenciales e híbridas y bienes relacionados vendidos o incluidos en paquetes por los proveedores, más allá de los ingresos por acceso a servicios de streaming digital. |
| Asociación de la Industria A | Más de 22 mil millones de USD (2025) | La cifra publicada corresponde a los ingresos de streaming de música grabada atribuidos a los titulares de derechos, una medida de la cadena de ingresos más estrecha que los ingresos brutos obtenidos por los servicios de streaming. |
Los analistas de Mordor Intelligence deben triangular las divulgaciones de proveedores, las estadísticas de asociaciones y oficiales, y los indicadores de canales, luego investigar anomalías y variaciones materiales verificando definiciones, períodos, monedas e ingresos duplicados.
Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas del tamaño del mercado de streaming de música?
Se proyecta que el tamaño aumente de 27,23 mil millones de USD en 2027 a 40,23 mil millones de USD en 2032, registrando un CAGR del 8,12% entre 2027 y 2032.
¿Qué impulsa la demanda de música en streaming?
Las transmisiones de música premium bajo demanda en Indonesia aumentaron un 19,7% en 2025 frente a 2024. El empaquetado móvil y la monetización de podcasts añaden vías de distribución e ingresos.
¿Qué tipo de servicio tiene la mayor participación en los ingresos del streaming de música?
El streaming bajo demanda representó el 77,93% de los ingresos del streaming de música en 2026, convirtiéndolo en el tipo de servicio más grande.
¿Qué empresas lideran la industria del streaming de música?
Los principales proveedores incluyen Spotify Technology S.A., Apple Inc., Amazon.com, Inc., Tencent Music Entertainment Group y Alphabet Inc. (YouTube Music).
¿Cuál es un desafío comercial clave para las plataformas de streaming?
Las garantías mínimas de contenido pueden elevar los costos de licencia y reducir el margen bruto si no se recuperan en su totalidad, como informó Anghami en su presentación del ejercicio fiscal 2025. Los saldos no recuperados no habían sido significativos en el momento de esa presentación.
¿Qué geografía tiene la previsión de mayor expansión en el streaming de música?
Se proyecta que Oriente Medio y África registre un CAGR del 16,2% entre 2027 y 2032. América del Norte lideró con el 32,58% de los ingresos en 2026.