
Tamaño y Participación del Mercado de Recubrimientos Antiincrustantes Marinos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.08 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recubrimientos Antiincrustantes Marinos por Mordor Intelligence
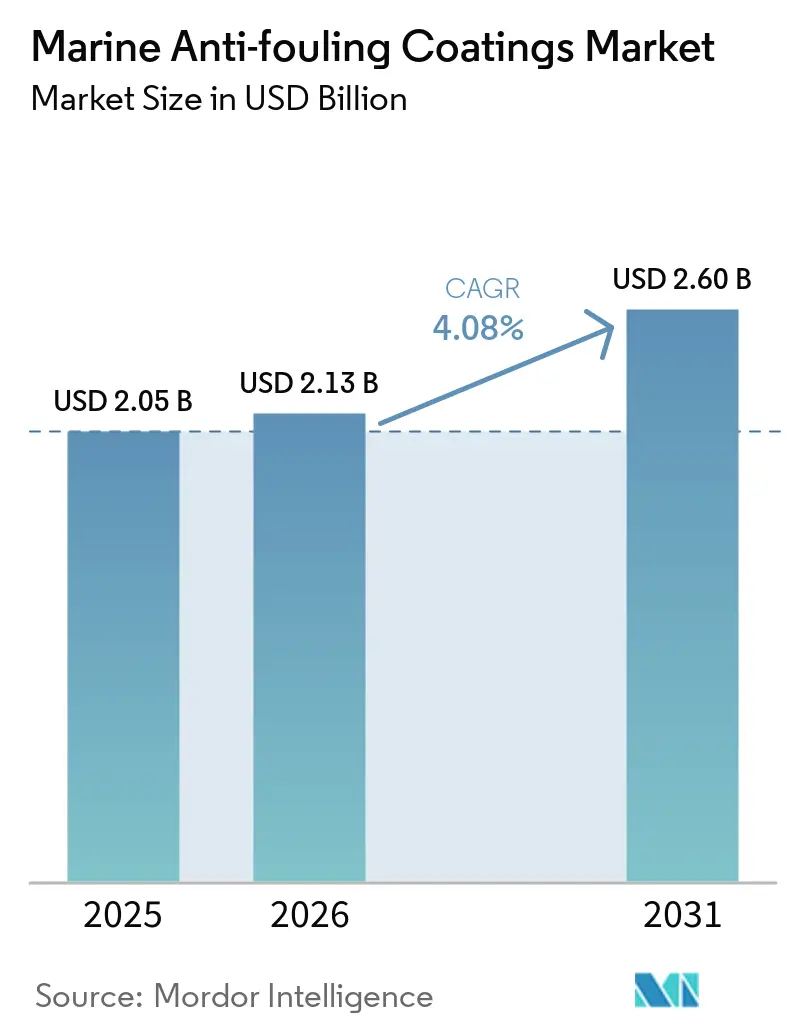
Se proyecta que el tamaño del Mercado de Recubrimientos Antiincrustantes Marinos se expanda desde USD 2,05 mil millones en 2025 y USD 2,13 mil millones en 2026 hasta USD 2,60 mil millones en 2031, registrando una CAGR del 4,08% entre 2026 y 2031. La expansión principal refleja una fuerte demanda derivada de las entregas de buques de nueva construcción en Asia-Pacífico, el aumento de los trabajos de reparación en una flota mercante con una antigüedad media de 22,4 años, y los precios premium de las formulaciones nano-híbridas que reducen el consumo de combustible al mantener los cascos más lisos durante períodos más prolongados. Las redirecciones por el Mar Rojo en 2024-2025 aumentaron las toneladas-milla promedio y expusieron los buques a biomas más cálidos, acortando la vida útil efectiva de los recubrimientos e incrementando los volúmenes de reposición, a pesar de un crecimiento solo moderado del comercio marítimo. Los copolímeros autopolimentables a base de cobre siguen siendo el pilar del mercado de recubrimientos antiincrustantes marinos porque los armadores confían en su eficacia; sin embargo, los límites regulatorios sobre la lixiviación de cobre y la volatilidad de los precios del óxido cuproso están acelerando la migración hacia siliconas de liberación de suciedad, híbridos de grafeno y sistemas autocurantes. La intensidad competitiva ha aumentado a medida que los actores establecidos se integran hacia adelante en la síntesis de resinas para asegurar materias primas, mientras que los formuladores de nicho apuntan a las cimentaciones de parques eólicos marinos y las redes de acuicultura, donde las soluciones no tóxicas obtienen precios premium.
Conclusiones Clave del Informe
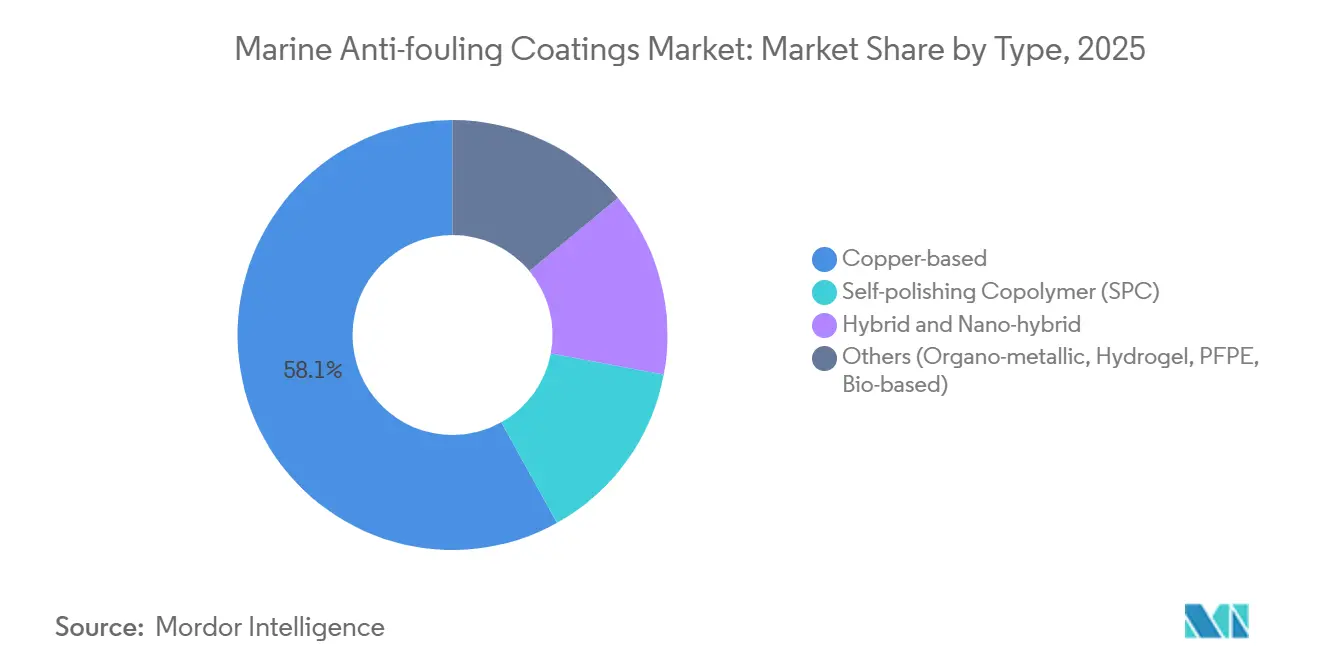
- Por tipo, los recubrimientos a base de cobre lideraron con el 58,08% de la participación del mercado de recubrimientos antiincrustantes marinos en 2025, mientras que las variantes híbridas y nano-híbridas registraron la CAGR más rápida del 4,76% hasta 2031.
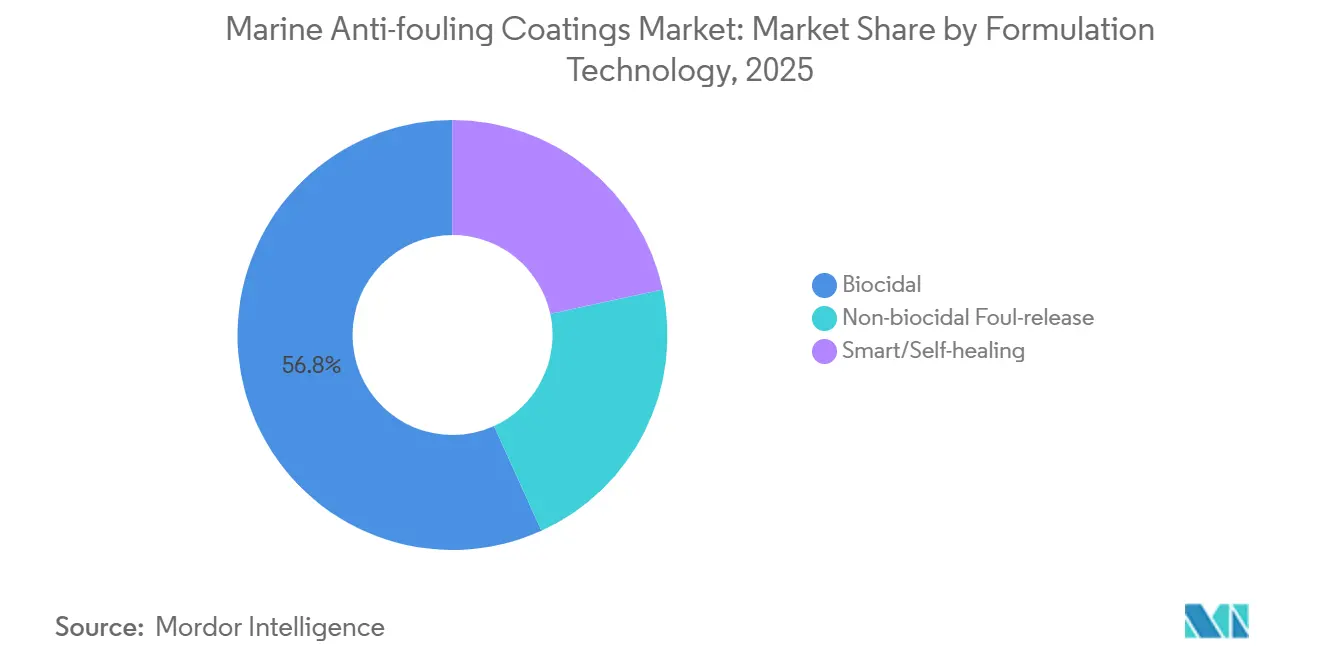
- Por tecnología de formulación, los biocidas representaron el 56,78% del tamaño del mercado de recubrimientos antiincrustantes marinos en 2025; los recubrimientos inteligentes y autocurantes registran la CAGR prevista más alta del 5,02% hasta 2031.
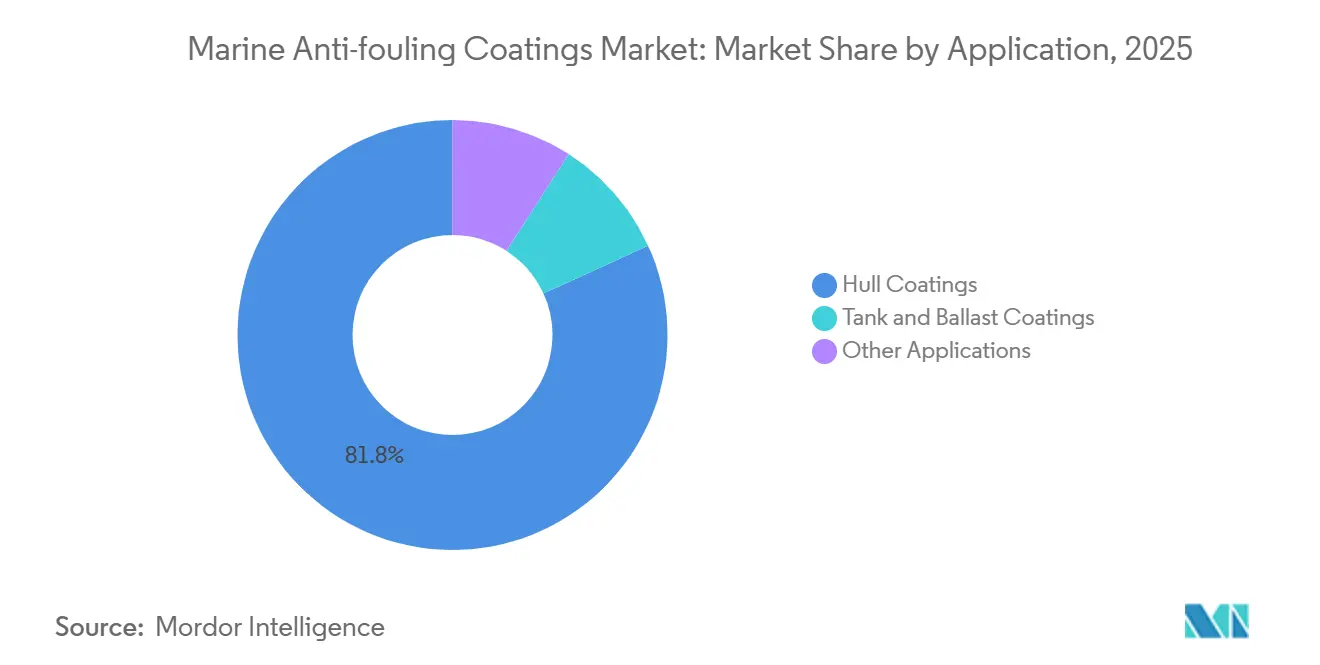
- Por aplicación, los recubrimientos de casco captaron el 81,82% del tamaño del mercado de recubrimientos antiincrustantes marinos en 2025 y avanzan a una CAGR del 4,91% hasta 2031.
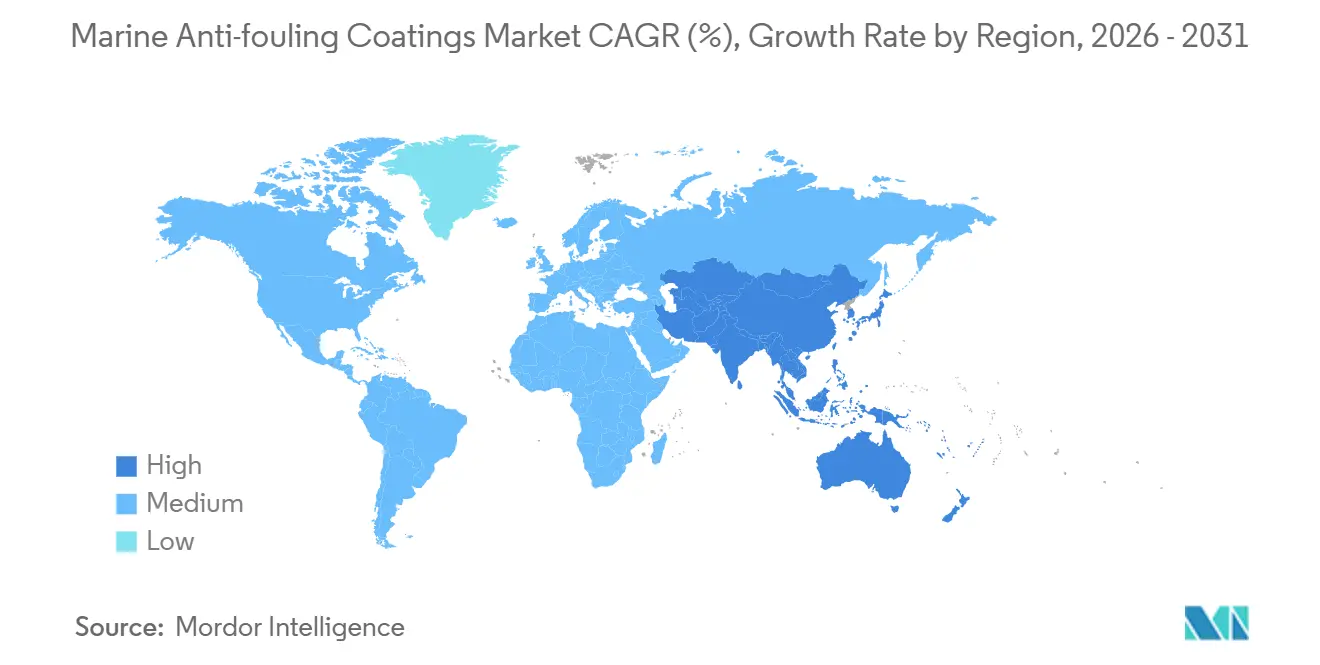
- Por geografía, Asia-Pacífico concentró el 68,90% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 4,66% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido Crecimiento del Comercio Marítimo Global | +1.2% | Global, con concentración en las rutas comerciales de Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Aumento de las Actividades de Reparación y Mantenimiento de Buques | +0.9% | Global, particularmente América del Norte y Europa debido al envejecimiento de las flotas | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Construcción Naval Asiática | +1.1% | Núcleo de Asia-Pacífico (China, Corea del Sur, Japón), con extensión al Sudeste Asiático | Mediano plazo (2-4 años) |
| Aumento de la Producción de Embarcaciones de Recreo y Cruceros | +0.4% | América del Norte y Europa, demanda emergente en Oriente Medio | Corto plazo (≤ 2 años) |
| Demanda de Recubrimientos Furtivos Compatibles con Sonar Militar | +0.3% | América del Norte, Europa, Asia-Pacífico (programas de modernización naval) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Crecimiento del Comercio Marítimo Global
Las redirecciones de contenedores alrededor del Cabo de Buena Esperanza en 2025 alargaron los viajes Asia-Europa en 3.500 millas náuticas e incrementaron las toneladas-milla un 6%, aunque los volúmenes de carga crecieron solo un 0,5%. La mayor exposición a aguas más cálidas acelera el asentamiento de percebes, reduciendo la vida útil de los copolímeros autopolimentables de 60 a 48 meses y provocando varadas en dique seco no programadas. Los operadores respondieron con una estrategia de recubrimiento en dos niveles que aplica una alta carga de cobre durante los primeros 18 meses y luego superpone capas de acabado de liberación de suciedad, elevando el gasto por casco entre un 15% y un 20%, pero evitando la penalización del 40% en consumo de combustible por incrustaciones severas. El cambio hacia buques portacontenedores ultragrandes de 24.000 TEU amplía la superficie recubierta más rápido que la capacidad de carga, sosteniendo el crecimiento en volumen del mercado de recubrimientos antiincrustantes marinos[1]. La diversificación de las rutas comerciales, en particular las rutas intra-asiáticas, está distribuyendo la demanda de reparación hacia centros en Singapur, Dubái y Santos, aumentando las oportunidades de mezcla justo a tiempo para los proveedores.
Aumento de las Actividades de Reparación y Mantenimiento de Buques
La antigüedad media de la flota alcanzó los 22,4 años en 2024, la más alta en dos décadas, después de que los armadores aplazaran el desguace ante los elevados precios de las nuevas construcciones. Los cascos más antiguos sufren la formación de microfisuras que obligan a retoques cada 30-36 meses, duplicando efectivamente la demanda potencial de recubrimientos para reparación. Los astilleros chinos y del Sudeste Asiático captaron el 60% del trabajo de reparación global en 2024-2025, lo que permite a los formuladores preposicionar inventario y ofrecer ajustes en el contenido de cobre adaptados a las futuras regiones de navegación. Los combustibles con mayor contenido de azufre quemados en motores de generaciones anteriores aceleran la corrosión en los tanques de lastre, extendiendo las necesidades antiincrustantes más allá de los cascos exteriores. Estas dinámicas sostienen ciclos de reposición continuos que sustentan el mercado de recubrimientos antiincrustantes marinos incluso a medida que aumentan las entregas de nuevas construcciones.
Expansión de la Capacidad de Construcción Naval Asiática
China entregó el 54,6% del tonelaje global en 2024 y la cartera de pedidos de Corea del Sur, valorada en USD 120 mil millones, se extiende hasta 2035, consolidando el dominio regional. Los contratos de nueva construcción incluyen recubrimientos, y los astilleros firman acuerdos de suministro plurianuales con dos o tres grandes proveedores para asegurar precios y servicio técnico. Los buques de diseño ecológico que cumplen con la Fase 3 del Índice de Eficiencia Energética de Diseño de la Organización Marítima Internacional favorecen los recubrimientos nano-híbridos que reducen la rugosidad del casco un 5% y el consumo de combustible entre un 3% y un 4%, justificando primas del 25%-30%. Los astilleros emergentes en Vietnam e Indonesia se centran en buques de tamaño mediano donde la velocidad de entrega es prioritaria, abriendo cuota de mercado para los formuladores regionales. En conjunto, la capacidad asiática mantiene el mercado de recubrimientos antiincrustantes marinos anclado en Asia-Pacífico durante la próxima década.
Aumento de la Producción de Embarcaciones de Recreo y Cruceros
La producción de embarcaciones de recreo en Estados Unidos y Europa representó el 70% de las unidades globales en 2025, impulsada por el turismo costero y la propiedad privada. Las carteras de pedidos de cruceros ascendieron a 60 buques con entregas concentradas en 2026-2027, cada uno con especificaciones de recubrimientos que combinan estética y resistencia a las incrustaciones. Los puertos deportivos en California y el Mediterráneo limitan el vertido de cobre, orientando las embarcaciones de recreo hacia sistemas de siliconas de liberación de suciedad a pesar de los intervalos de mantenimiento más cortos. Los recubrimientos transparentes al sonar para domos de sonar naval se alinean con las adquisiciones de fragatas y corbetas, haciendo crecer este nicho entre un 8% y un 10% anual. Aunque menores en volumen, los segmentos de recreo y defensa elevan los precios de venta promedio en el mercado de recubrimientos antiincrustantes marinos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prohibiciones Estrictas de Biocidas | -0.6% | Europa, América del Norte, con adopción gradual en Asia-Pacífico | Mediano plazo (2-4 años) |
| Volatilidad en los Precios del Óxido Cuproso | -0.4% | Global, con impacto agudo en Asia-Pacífico debido a la concentración de la cadena de suministro | Corto plazo (≤ 2 años) |
| Adopción Acelerada de Robots de Limpieza de Casco sin Recubrimiento | -0.3% | Europa y América del Norte inicialmente, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones Estrictas de Biocidas
El Convenio AFS, ahora ratificado por 95 estados, restringe la liberación de cobre, mientras que la Unión Europea redujo los límites de lixiviación de 200 μg cm² día⁻¹ a 150 μg cm² día⁻¹ en 2024, obligando a reformular o abandonar el mercado a las pinturas con alto contenido de cobre. California impone límites aún más estrictos, prohibiendo efectivamente los recubrimientos de alta carga en puertos deportivos. Las alternativas de liberación de suciedad no biocidas cuestan entre un 40% y un 60% más y añaden dos o tres días a los calendarios de dique seco, ajustando los presupuestos[2]. Los armadores que operan a nivel global deben especificar conforme a las normas más estrictas o gestionar inventarios regionales, lo que en ambos casos aumenta la complejidad. La trayectoria regulatoria acelera el uso de capas híbridas donde una imprimación biocida delgada se sitúa bajo una capa de acabado de silicona, pero los ensayos en mar de varios años ralentizan la adopción masiva.
Volatilidad en los Precios del Óxido Cuproso
Los precios del óxido cuproso oscilaron un 30% entre el primer trimestre de 2024 y el tercer trimestre de 2025 tras las interrupciones en minas chilenas y los retrasos en fundiciones indonesias. Las grandes empresas cubren la mitad de sus necesidades mediante coberturas, pero aun así ajustan los precios de lista trimestralmente, mientras que las empresas más pequeñas vieron sus márgenes reducirse entre 200 y 300 puntos básicos en 2025, lo que impulsó la consolidación. Los elevados costes del cobre empujan a los compradores hacia alternativas de base biológica, aunque los rendimientos actuales de los biopolímeros están aún lejos de la escala comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Cobre Persiste Mientras los Híbridos Ganan TerrenoLos recubrimientos a base de cobre mantuvieron el 58,08% de la participación del mercado de recubrimientos antiincrustantes marinos en 2025 y siguen dominando las especificaciones de nuevas construcciones porque su coste de USD 8-12 por litro es inferior al de los nano-híbridos y ofrece una protección probada de cinco años. Los recubrimientos híbridos y nano-híbridos registran una CAGR del 4,76% hasta 2031, ya que los astilleros buscan aplazar el primer recubrimiento dos o tres años y los reguladores reducen progresivamente la lixiviación de cobre. El tamaño del mercado de recubrimientos antiincrustantes marinos para los híbridos se expande, por tanto, más rápido que el de los productos de cobre convencionales, respaldado por nanopartículas de grafeno o sílice que reducen la fricción entre un 20% y un 30% y recortan las facturas de combustible.
Las formulaciones avanzadas —matrices zwitteriónicas, de hidrogel, de PFPE y de base biológica— ocupan nichos pequeños pero estratégicos, como los buques de investigación polar y los monopilotes de parques eólicos marinos, donde la ausencia total de toxicidad es primordial. El PFPE se enfrenta a posibles restricciones por sustancias perfluoroalquiladas y polifluoroalquiladas a partir de 2028, mientras que las pinturas de base biológica cuestan entre un 50% y un 70% más y duran entre 24 y 36 meses, lo que limita su adopción a corto plazo. No obstante, las solicitudes de patentes para estas alternativas crecieron un 40% en 2024-2025, lo que señala el compromiso con la investigación y el desarrollo entre los principales proveedores.
Por Tecnología de Formulación:
Predominio de los Biocidas frente a la Innovación InteligenteLas pinturas biocidas mantuvieron el 56,78% de la participación del mercado de recubrimientos antiincrustantes marinos en 2025, respaldadas por sus ventajas en coste y la familiaridad de los armadores. Los sistemas de liberación de suciedad no biocidas crecen en regiones que limitan el cobre o en buques que navegan a más de 15 nudos, donde el flujo hidrodinámico desprende los organismos; sin embargo, la aplicación exige superficies impecables, lo que restringe su uso a nuevas construcciones y reparaciones con chorro de arena completo.
Los recubrimientos inteligentes y autocurantes se expanden a una CAGR del 5,02% gracias a microcápsulas integradas que liberan agentes de curación ante daños, extendiendo la vida útil a 72 meses y reduciendo las varadas en dique seco no programadas un 30% en los ensayos de 2025. Los gemelos digitales de Wärtsilä integran ahora las lecturas de sensores con los datos de rendimiento de los recubrimientos, permitiendo a los armadores programar el mantenimiento solo cuando la resistencia supera los umbrales establecidos, un servicio que potencia la generación de valor en todo el mercado de recubrimientos antiincrustantes marinos.
Por Aplicación:
El Dominio del Casco Refleja el Riesgo de IncrustaciónLos recubrimientos de casco representaron el 81,82% del tamaño del mercado de recubrimientos antiincrustantes marinos en 2025 y se prevé que crezcan a una CAGR del 4,91% hasta 2031, debido a las penalizaciones por resistencia que pueden incrementar el consumo de combustible en un 15% a lo largo de un ciclo de cinco años. Los propietarios están migrando hacia capas más delgadas de 200-250 micras cada 36 meses en lugar de películas más gruesas cada 60 meses, lo que refuerza la demanda de volumen anual incluso cuando los intervalos de servicio se reducen.
Los recubrimientos de tanques y lastre quedan rezagados porque los propietarios difieren los trabajos interiores hasta las inspecciones especiales de 15 años, prefiriendo anticorrosivos epoxi sobre los antiincrustantes, salvo que los buques operen en aguas salobres. Las cimentaciones de parques eólicos marinos y las redes de acuicultura conforman el subsegmento de mayor crecimiento, aprovechando nanohíbridos que amplían los ciclos de inspección de tres a cinco años y cumplen con los límites de descarga en fiordos y zonas costeras.
Análisis Geográfico
Mercado de Recubrimientos Antiincrustantes Marinos de Asia-Pacífico
Asia-Pacífico controló el 68,90% de la cuota del mercado de recubrimientos antiincrustantes marinos en 2025 y registrará una CAGR del 4,66% hasta 2031, impulsada por la actividad de los astilleros chinos y surcoreanos y por los centros de reparación en Singapur, Busan y Shanghái. La cartera de pedidos de buques metaneros de Corea del Sur y las construcciones especializadas de Japón demandan recubrimientos nanohíbridos premium que cumplan los objetivos del Índice de Diseño de Eficiencia Energética. El programa de incentivos de 3.000 millones de USD de India para impulsar la construcción naval añadirá volúmenes incrementales a partir de 2028.
Mercado de Recubrimientos Antiincrustantes Marinos de América del Norte y Europa
América del Norte muestra tendencias bifurcadas: las normativas libres de cobre en California impulsan a las embarcaciones de recreo hacia recubrimientos antiadherentes de silicona, mientras que los buques de alta mar aún emplean SPCs biocidas. Los recubrimientos furtivos de la Marina de los EE. UU. crean un nicho de alto valor pero clasificado. Europa aplica los límites de cobre más estrictos del mundo en el Báltico y el Mediterráneo, impulsando la demanda de capas híbridas y sistemas robóticos de limpieza de cascos que prolongan la vida útil de los recubrimientos.
Mercado de Recubrimientos Antiincrustantes Marinos de Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África crecen a partir del petróleo y gas en alta mar, la expansión de puertos de contenedores y el transporte marítimo intrarregional. Las FPSOs de presal de Brasil utilizan recubrimientos de doble función que resisten la exposición a hidrocarburos e incrustaciones con primas del 50%-70%. Los centros de dique seco en Dubái y Fujairah atraen trabajos de reparación globales por sus ventajas en costos y tiempos de respuesta, mientras que los astilleros africanos incipientes mezclan localmente materias primas importadas para barcazas fluviales y flotas pesqueras.
Análisis de la cadena de valor
La cadena de valor de los recubrimientos antiincrustantes marinos comienza con proveedores ascendentes de biocidas y aditivos funcionales, incluidos compuestos de cobre y secantes metal-orgánicos, así como aglutinantes de silicona y otros polímeros, solventes, pigmentos e insumos emergentes de base biológica. Proveedores como Umicore (carboxilatos metálicos) y actores bioindustriales como Cargill (componentes de recubrimiento de base biológica) abastecen a fabricantes de resinas e intermedios, y en algunos casos a grandes formuladores de recubrimientos que aseguran cada vez más insumos críticos mediante abastecimiento a más largo plazo e integración selectiva para reducir la exposición a la volatilidad del óxido cuproso.
En el segmento intermedio, la formulación y la fabricación las llevan a cabo especialistas globales en recubrimientos marinos y productores regionales, con carteras que abarcan sistemas autopulimentables biocidas, recubrimientos antiincrustantes de silicona libres de biocidas y químicas híbridas o nanohíbridas. En el segmento posterior, la distribución y el servicio están estrechamente vinculados a los astilleros y las redes de diques secos, donde los recubrimientos se especifican y se aplican durante los ciclos de construcción nueva y reparación por aplicadores aprobados. Los equipos de servicio técnico apoyan la preparación de superficies, el control de la formación de la película y los regímenes de inspección, mientras que la innovación en los procesos de aplicación, como los sistemas de aplicación electrostática en dique seco, se está utilizando para mejorar la eficiencia de transferencia y reducir el exceso de pulverización. Las herramientas de monitoreo de desempeño y los paquetes de datos de pruebas de mar también ayudan a documentar los resultados de eficiencia de combustible y estado del casco para los propietarios que operan bajo requisitos ambientales y operativos cada vez más estrictos. Los puntos de referencia incluyen la guía de la OMI de abril de 2025 sobre limpieza en el agua de los buques, que estandariza la compatibilidad de limpieza y la captura de biomasa, y el hito de PPG de su dique seco número 200 utilizando aplicación electrostática, lo que ilustra la escala de la capacidad de servicio integrada en los principales centros de dique seco.
Panorama Competitivo
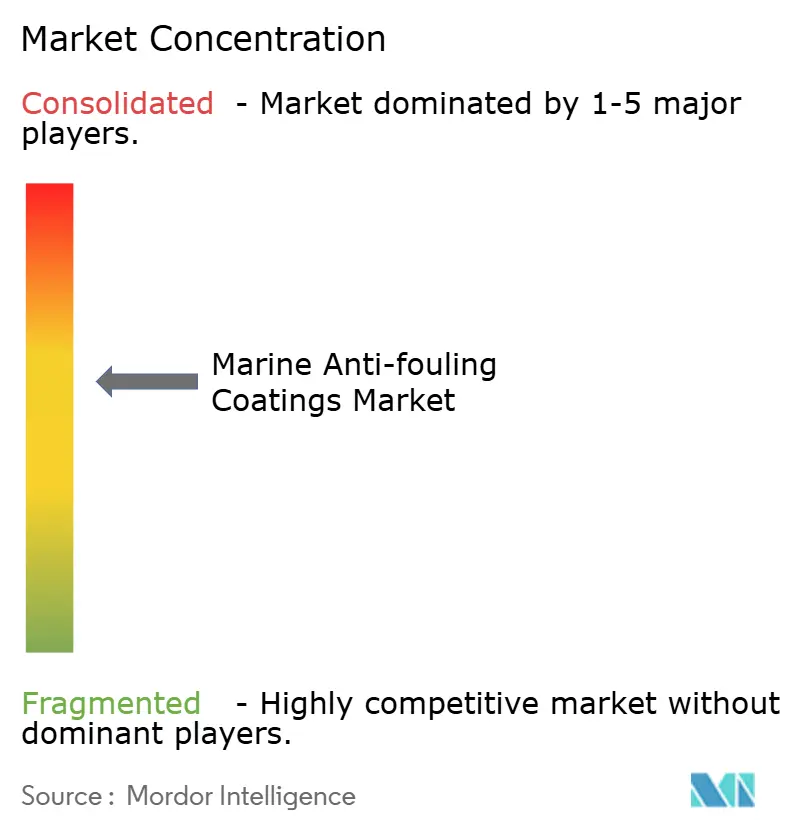
El mercado de recubrimientos antiincrustantes marinos está moderadamente concentrado. Los cinco principales proveedores —Akzo Nobel, Hempel, Jotun, PPG Industries y Chugoku Marine Paints— controlan entre el 50% y el 55% de los ingresos globales, dejando espacio para competidores regionales. Las grandes empresas codesarrollan compuestos de cobre con mineras, operan plataformas de monitoreo de cascos y navegan por más de 50 regímenes regulatorios, erigiendo barreras para los nuevos participantes. Las solicitudes de patentes para grafeno, matrices zwitteriónicas y de inspiración biológica aumentaron un 40% durante 2024-2025, subrayando la carrera por comercializar alternativas no tóxicas antes de la próxima revisión de biocidas de la Organización Marítima Internacional en 2028.
Los especialistas regionales apuntan a buques de navegación interior, redes de acuicultura y embarcaciones de recreo, donde la personalización supera a la escala. Las alianzas de gemelos digitales —el HullSkater de Jotun con la Solución de Operaciones de Flota de Wärtsilä— ofrecen limpieza predictiva que extiende la vida útil de los recubrimientos entre un 20% y un 30% y justifica precios de venta más elevados. Se espera consolidación a medida que la volatilidad del precio del cobre y los costosos ensayos regulatorios favorezcan a los actores verticalmente integrados con distribución global.
Líderes de la Industria de Recubrimientos Antiincrustantes Marinos
-
PPG Industries Inc.
-
Hempel A/S
-
Akzo Nobel N.V.
-
Jotun A/S
-
Chugoku Marine Paints, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recubrimientos Antiincrustantes Marinos Empresas cubiertas en este informe
- Akzo Nobel N.V.
- Altex Coatings Ltd
- Axalta Coating Systems, LLC
- BASF
- Chugoku Marine Paints, Ltd.
- Gruppo Boero
- Hempel A/S
- Jotun A/S
- Kansai Paint Marine Co.,Ltd.
- KCC CORPORATION
- LANXESS
- Nippon Paint Marine Coatings Co., Ltd.
- PPG Industries Inc.
- RPM International Inc.
- The Sherwin-Williams Company
Lea el análisis de las empresas de recubrimientos antiincrustantes marinos
Oportunidades de mercado y perspectivas futuras
Está surgiendo una brecha para sistemas libres de biocidas y de menor toxicidad que puedan cumplir con restricciones más estrictas de descarga y lixiviación, sin dejar de ofrecer beneficios medibles en la resistencia del casco y el mantenimiento. La OMI ha añadido orientación práctica para la gestión de bioincrustaciones a través de aprobaciones como la guía de abril de 2025 sobre limpieza en el agua de la bioincrustación de los buques, que establece expectativas operativas más estandarizadas en torno a la compatibilidad de limpieza, la captura de biomasa retirada y los controles ambientales.
Los proveedores también están afinando su enfoque comercial en sistemas de liberación de incrustaciones a base de silicona e híbridos avanzados, respaldados por implementaciones concretas como la integración de Hempel de Hempaguard NB en un proceso de aplicación de construcción nueva en Yangzijiang Shipyard y la ampliación de PPG de la adopción de SIGMAGLIDE 2390 mediante programas repetidos de dique seco. Una oportunidad adicional es la industrialización de la aplicación y la verificación, donde los proveedores de recubrimientos agregan valor más allá de la venta de pintura al reducir el tiempo en astillero, el retrabajo y el desperdicio de material, a la vez que proporcionan evidencia de desempeño defendible. El hito de PPG de su dique seco número 200 utilizando aplicación electrostática destaca cómo las capacidades de proceso pueden diferenciar a los proveedores en centros de reparación de alto rendimiento, particularmente cuando los propietarios monitorean los resultados de combustible y emisiones bajo el escrutinio relacionado con el CII. Los acuerdos vinculados a grandes flotas y astilleros que aseguran sistemas de recubrimiento en series de construcción nueva de múltiples buques, como el trabajo de Jotun COSCO Marine Coatings con COSCO SHIPPING Bulk para 125 graneleros de nueva construcción, amplían los argumentos a favor de servicios técnicos combinados, monitoreo de condiciones y planificación de mantenimiento del ciclo de vida vinculados a la selección del sistema antiincrustante.
Desarrollos recientes de la industria en Mercado de Recubrimientos Antiincrustantes Marinos
- Junio de 2026: PPG Industries Inc. anunció una expansión importante de su capacidad de aplicación de recubrimientos electrostáticos, agregando una nueva línea de producción para respaldar programas de gran dique seco y reducir los tiempos de ciclo. El desarrollo amplía la capacidad en los principales centros de dique seco y se alinea con el enfoque de los operadores en minimizar el retrabajo y los resultados de emisiones.
- Noviembre de 2025: I-Tech AB firmó un memorando de entendimiento con Guangdong Havey Advanced Materials Technology Co., Ltd. para colaborar en materiales antiincrustantes de próxima generación de alto rendimiento para recubrimientos marinos. La asociación combina el ingrediente birrepelente Selektope de I-Tech con el desarrollo del aglutinante de resina biodegradable de Havey, lo que refleja la inversión activa de los proveedores en alternativas a los enfoques de alta carga de cobre.
- Marzo de 2024: PPG Industries Inc. lanzó PPG NEXEON 810, un recubrimiento marino antiincrustante libre de cobre posicionado para mejorar el desempeño de los buques y respaldar iniciativas de reducción de emisiones. El lanzamiento amplió las opciones libres de cobre para operadores y astilleros que enfrentan límites de descarga locales más estrictos y especificaciones de sostenibilidad de clientes en evolución.
Mercado de Recubrimientos Antiincrustantes Marinos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
En esta metodología, el mercado abarca los productos de recubrimientos antiincrustantes utilizados para prevenir o reducir el crecimiento de organismos marinos en las superficies exteriores sumergidas de embarcaciones y buques, así como en activos marinos similares sumergidos. El dimensionamiento se captura en términos de valor (USD) a través de los principales grupos de demanda por uso final y geografías.
Exclusiones del alcance: este dimensionamiento no incluye recubrimientos protectores industriales no marinos, ni recubrimientos marinos interiores que no se apliquen a superficies exteriores sumergidas.
Descripción General de la Segmentación
- Por Tipo
- A base de cobre
- Copolímero Autopolimentable
- Híbrido y Nano-híbrido
- Otros (Organometálico, Hidrogel, PFPE, Base Biológica)
- Por Tecnología de Formulación
- Biocida
- Liberación de Suciedad No Biocida
- Inteligente/Autocurante
- Por Aplicación
- Recubrimientos de Casco
- Recubrimientos de Tanques y Lastre
- Otras Aplicaciones (Estructuras en Alta Mar, Acuicultura y Activos de Vías Navegables Interiores)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Vietnam
- Malasia
- Indonesia
- Tailandia
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Catar
- Nigeria
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer los límites externos del modelo y para mantener los supuestos realistas antes de que comiencen las entrevistas. Revisamos fuentes públicas como los convenios de la OMI y las actualizaciones sobre sistemas antiincrustantes, las estadísticas comerciales de UN Comtrade para categorías relevantes de recubrimientos y productos químicos, los registros nacionales de buques y las publicaciones de estadísticas de transporte marítimo, así como los resúmenes de carteras de pedidos y entregas de construcción naval de organismos del sector.
Para traducir la actividad en demanda de recubrimientos, también consultamos indicadores de flota de buques y nuevas construcciones, ciclos de varada en dique seco y mantenimiento analizados en publicaciones de puertos y sociedades de clasificación, así como artículos técnicos en revistas científicas revisadas por pares sobre el rendimiento de recubrimientos y la regulación de biocidas. Para el contexto a nivel empresarial, utilizamos informes anuales, presentaciones para inversores y prensa de reconocido prestigio, y también recurrimos a suscripciones de pago para inteligencia financiera corporativa, análisis de noticias y finanzas, y bases de datos de patentes para verificar la dirección de las formulaciones. Las fuentes aquí mencionadas son meramente ilustrativas, y se consultaron muchos otros documentos públicos para recopilar, contrastar y clarificar los datos de entrada.
Entrevistas y Encuestas Primarias
El trabajo primario se centró en convertir los supuestos documentales en un modelo práctico verificando lo que realmente se utiliza en el campo. Hablamos con fabricantes de recubrimientos, aplicadores marinos, astilleros, operadores de buques y expertos del sector para validar la frecuencia de repintado, las opciones típicas de sistemas de recubrimiento y cómo varían los precios según la clase de buque y la región.
Para obtener una visión global del mercado, la cobertura se equilibró entre los principales centros de construcción naval y las grandes flotas operativas, y se realizó un seguimiento adicional cuando los indicadores documentales y los primeros comentarios de las entrevistas no coincidían en la dirección de la demanda.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos de nivel C: 16% | APAC: 42% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 33% | EMEA: 33% |
| Actores menores: 21% | Gerentes: 51% | Américas: 25% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento comienza con una construcción descendente del grupo de demanda que vincula la superficie recubierta direccionable con la actividad de la flota, las entregas de nuevas construcciones y los ciclos de mantenimiento, y luego convierte esto en valor utilizando bandas de precios específicas por región. Una vez elaborado el primer borrador, se corrobora con aproximaciones ascendentes selectivas, como divisiones de ingresos de proveedores muestreados, verificaciones de canal con aplicadores y un puente de volumen a valor utilizando tasas de cobertura típicas y el espesor del sistema de recubrimiento.
Los principales datos de entrada utilizados en el modelo incluyen la actividad de nuevas construcciones y retrofits por categoría de buque, la frecuencia de varada en dique seco y los intervalos de repintado, la exposición promedio de la superficie mojada por bandas de tamaño de buque, el cambio de participación entre sistemas biocidas y de liberación de incrustaciones impulsado por regulaciones, y el movimiento de precios regionales de las principales materias primas que influyen en el precio final del recubrimiento. Cuando las señales ascendentes son incompletas, las brechas se gestionan mediante una asignación de participación conservadora anclada a la intensidad confirmada de flota y astilleros regionales, y luego se ajustan solo después de que los encuestados primarios confirman la dirección.
Los pronósticos se elaboran mediante análisis de escenarios en torno a los ciclos de construcción naval, los días de operación y la cadencia de mantenimiento. Estos escenarios se filtran luego a través de rangos de consenso obtenidos de expertos primarios, de modo que las tasas de crecimiento permanezcan vinculadas a señales observables de flota y astilleros.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican mediante triangulación de señales independientes, y el modelo se revisa por etapas antes de su aprobación final. Comparamos la demanda implícita con los indicadores de crecimiento de la flota y de mantenimiento, y luego revisamos cualquier cambio brusco de un año a otro frente a factores conocidos como el calendario regulatorio, las variaciones en la utilización de astilleros o los shocks en los precios de las materias primas.
Se realizan verificaciones de varianza entre regiones y los principales grupos de aplicación para garantizar que un único supuesto no distorsione el total. Si un dato de entrada clave se desplaza fuera de la banda esperada, el equipo vuelve a contactar con encuestados seleccionados y relee las fuentes públicas de respaldo antes de actualizar la visión final. Los informes se actualizan anualmente, con actualizaciones intermedias cuando un evento relevante modifica las perspectivas de demanda, y se completa una revisión final previa a la entrega para que los clientes reciban los últimos números ajustados.
Estimación del Mercado de Recubrimientos Antiincrustantes Marinos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para los recubrimientos antiincrustantes marinos frecuentemente no coinciden, porque los grupos no contabilizan los mismos elementos y también seleccionan diferentes años base y métodos de fijación de precios. En la práctica, las mayores diferencias suelen provenir de lo que se considera demanda de recubrimientos dentro del alcance, cómo se pondera la nueva construcción frente al mantenimiento, y en qué medida se permite que los precios de venta promedio varíen a lo largo del tiempo.
Algunas cifras publicadas parecen incorporar categorías de recubrimientos marinos adyacentes o aplicar una progresión de precios más elevada que no está claramente vinculada a la actividad de la flota, lo que puede elevar el total incluso cuando los volúmenes son similares. Mordor Intelligence limita el recuento a los recubrimientos antiincrustantes utilizados en superficies exteriores sumergidas y ancla la trayectoria anual a señales de flota y dique seco antes de construir el valor a partir de bandas de precios específicas por región.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,13 mil millones de USD (2026) | |
| Consultora Global A | 2,12 mil millones de USD (2025) | Utiliza un año base diferente y puede aplicar una trayectoria de crecimiento más rápida vinculada a factores de mercado más amplios, lo que puede desplazar los totales incluso cuando el grupo de demanda dentro del alcance parece similar. |
| Consultora Regional B | 2,49 mil millones de USD (2024) | El valor más elevado es coherente con una inclusión más amplia (por ejemplo, contabilizando tipos de recubrimientos marinos adyacentes o un grupo de usuarios finales más amplio) y una construcción de precios menos transparente desde el volumen hasta el valor. |
En conjunto, la dispersión en los valores publicados se explica principalmente por la amplitud del alcance, la selección del año base y la forma en que los precios y los ciclos de repintado se convierten en ingresos. Al mantener los supuestos vinculados a la actividad observable de la flota y la cadencia de mantenimiento, la estimación se mantiene reproducible y es más fácil de auditar cuando los usuarios revisan los datos de entrada año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de recubrimientos antiincrustantes marinos?
El tamaño del mercado de recubrimientos antiincrustantes marinos se sitúa en USD 2,13 mil millones en 2026 y se proyecta que avance a una CAGR del 4,08%, elevando el valor a USD 2,60 mil millones en 2031.
¿Qué región lidera la demanda de recubrimientos antiincrustantes?
Asia-Pacífico representa el 68,90% de los ingresos de 2025 y seguirá siendo el mayor consumidor hasta 2031.
¿Qué tipo de producto tiene la mayor participación de mercado?
Las formulaciones a base de cobre mantienen la mayor participación con el 58,08% de los ingresos de 2025.
¿Qué tecnología crece más rápidamente?
Los recubrimientos inteligentes y autocurantes exhiben la CAGR prevista más rápida del 5,02% a medida que los armadores adoptan estrategias de mantenimiento basadas en gemelos digitales.