
Tamaño y Participación del Mercado de Revestimientos Marinos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
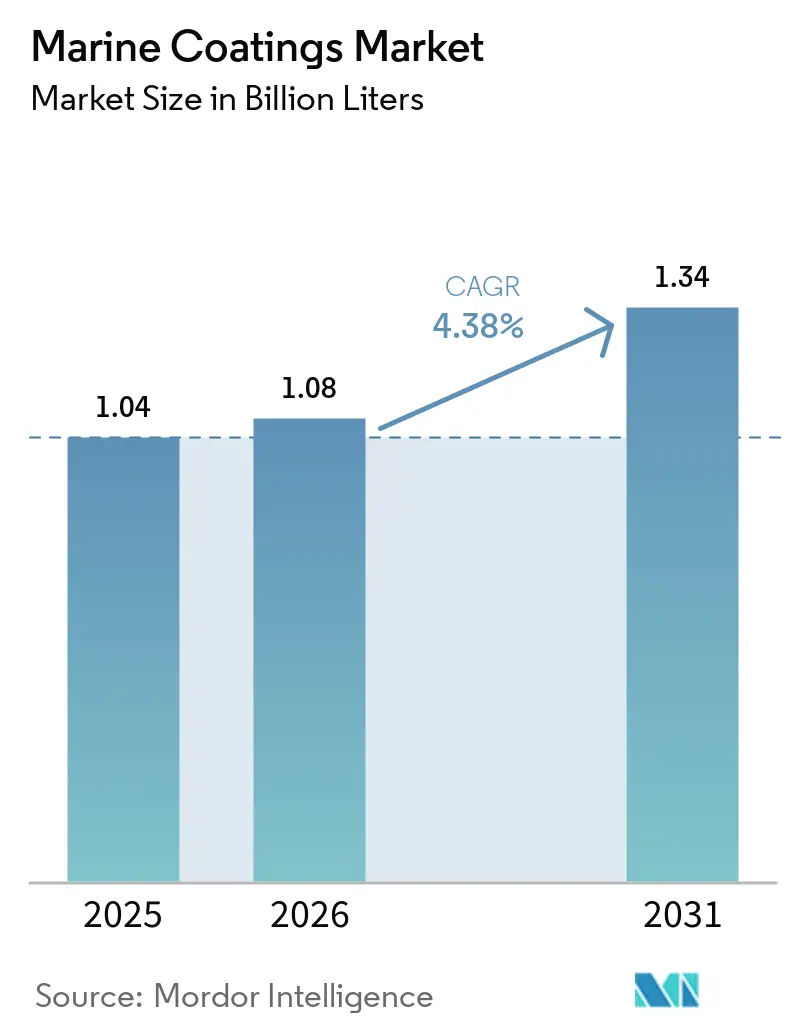
| Volumen del Mercado (2026) | 1.08 Mil millones de litros |
| Volumen del Mercado (2031) | 1.34 Mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 4.38 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Revestimientos Marinos por Mordor Intelligence
Se espera que el tamaño del Mercado de Revestimientos Marinos aumente de 1,04 mil millones de litros en 2025 a 1,08 mil millones de litros en 2026 y alcance 1,34 mil millones de litros en 2031, creciendo a una CAGR del 4,38% durante 2026-2031. Los mandatos de mejora de la eficiencia de combustible, el cambio hacia la propulsión por GNL y los ciclos adicionales de dique seco provocados por el Indicador de Intensidad de Carbono de la OMI son los principales motores de crecimiento. Los astilleros de Asia Pacífico dominan la demanda de revestimientos porque los astilleros chinos entregaron 48,18 millones de toneladas de peso muerto en 2024, mientras que los constructores surcoreanos aseguraron el 61% de los contratos mundiales de GNL ese mismo año. La presión regulatoria también está orientando a los compradores hacia sistemas de liberación de incrustaciones libres de biocidas, tras la retirada del piritionato de zinc por parte de la Agencia Europea de Sustancias y Mezclas Químicas en 2024. La diferenciación competitiva ahora depende de las plataformas digitales de rendimiento del casco, ya que las Hull Skating Solutions de Jotun redujeron el consumo de combustible hasta en un 8% en las flotas piloto de principios de 2026. La volatilidad de las materias primas, especialmente el aumento del 18% en los precios del dióxido de titanio durante el primer semestre de 2025, sigue siendo el principal riesgo para los márgenes.
Conclusiones Clave del Informe
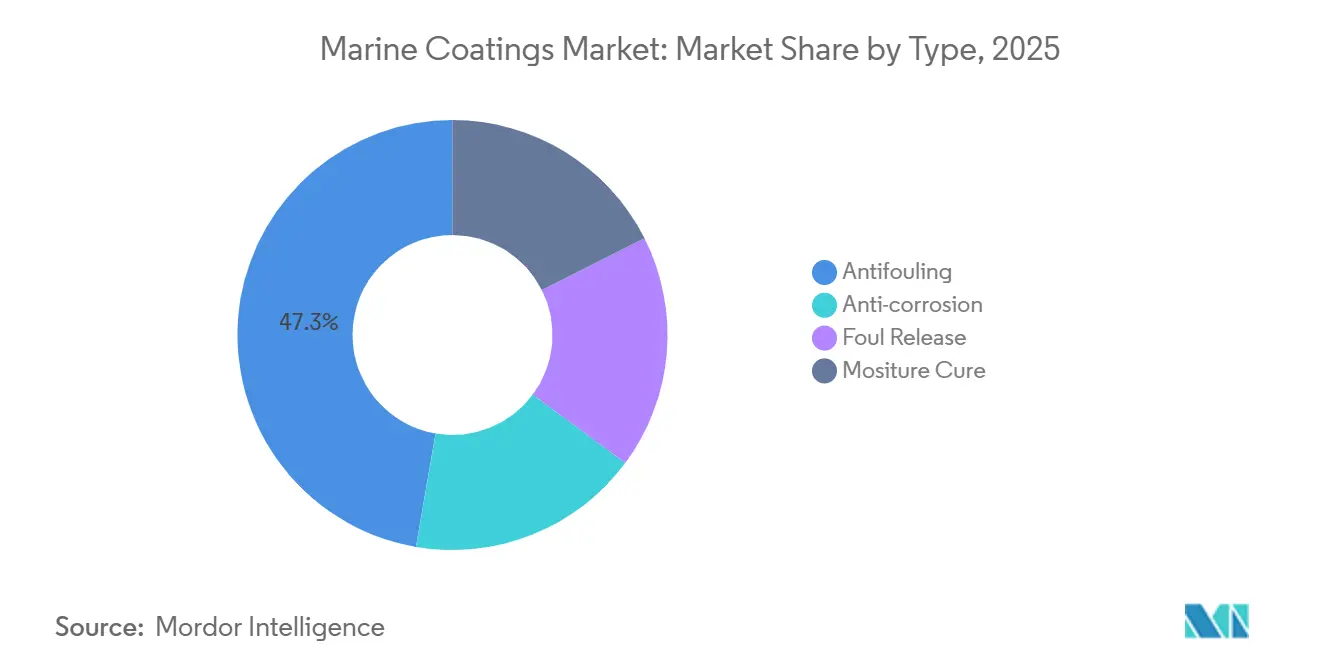
- Los revestimientos antiincrustantes lideraron con un volumen del 47,28% en 2025, mientras que se prevé que los revestimientos de liberación de incrustaciones se expandan a una CAGR del 4,75% hasta 2031.
- Las resinas alquídicas representaron el 54,79% de la participación en el tamaño del mercado de revestimientos marinos en 2025, y las resinas de poliuretano muestran la CAGR más alta del 4,52% hasta 2031.
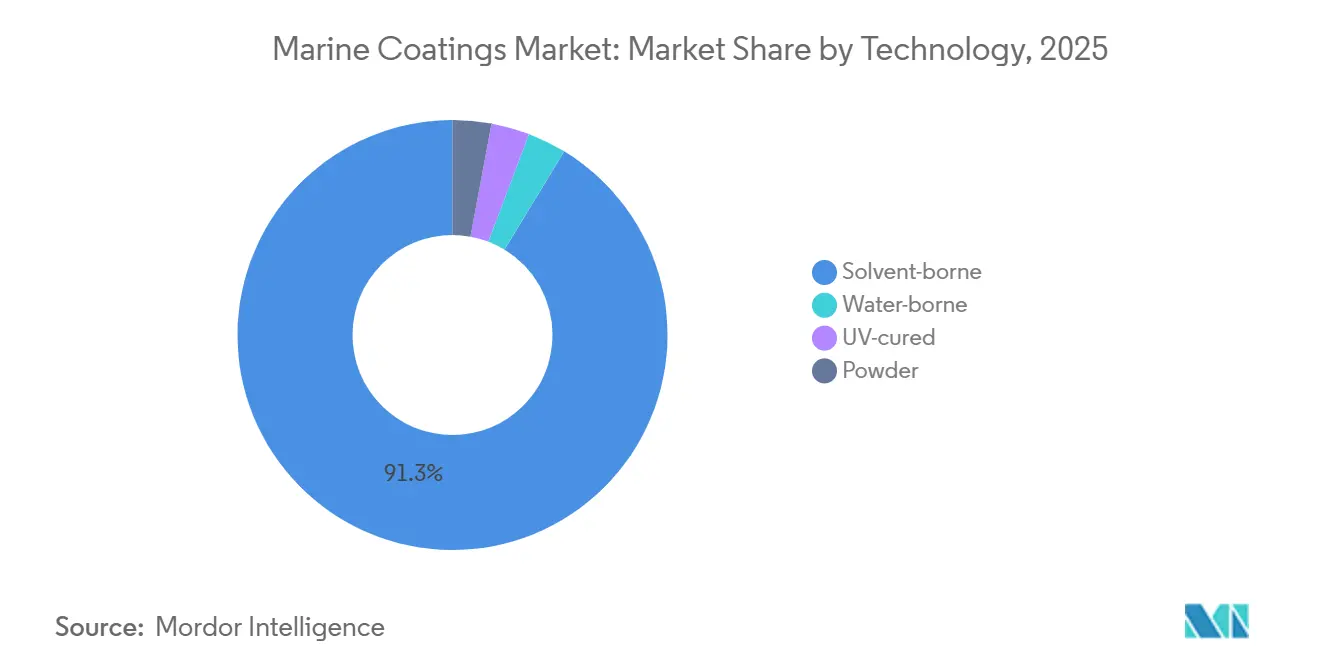
- Los sistemas base solvente representaron el 91,31% de la participación del mercado de revestimientos marinos en 2025, mientras que se proyecta que los sistemas curados por UV crezcan a una CAGR del 4,49% hasta 2031.
- Las aplicaciones OEM marino captaron el 58,84% del volumen en 2025, aunque la demanda del mercado posventa marino avanza a una CAGR del 5,18% entre 2026 y 2031.
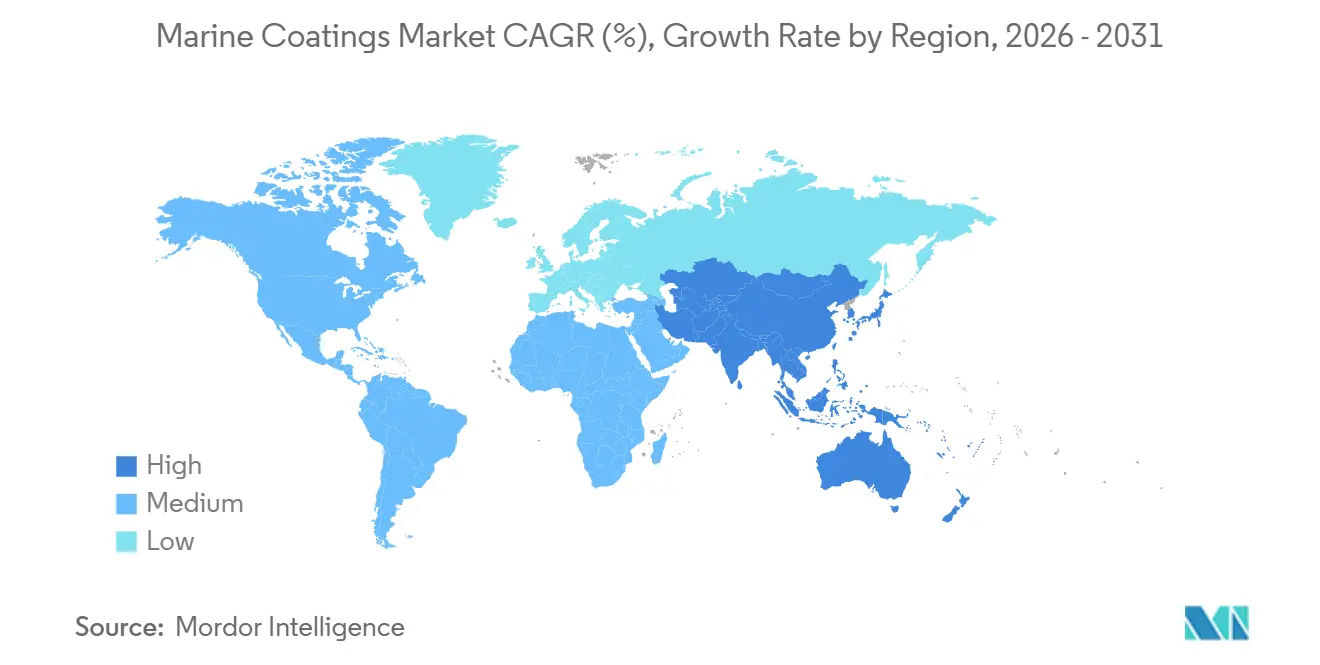
- Asia Pacífico mantuvo el 72,17% del volumen en 2025 y se prevé que registre una CAGR del 4,82% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Revestimientos Marinos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los pedidos de nuevas construcciones de embarcaciones propulsadas por GNL e híbridas | +1.2% | Global, con concentración en Asia Pacífico | Mediano plazo (2-4 años) |
| Aumento de la frecuencia de entrada en dique seco tras la implementación de las calificaciones CII de la OMI | +0.9% | Global | Corto plazo (≤ 2 años) |
| Aceleración de los ciclos de renovación de la flota de cruceros | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de los contratos de mantenimiento de parques eólicos marinos | +0.4% | Europa, con extensión a Asia Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de la financiación de buques vinculada a criterios ESG que premia los revestimientos con bajo contenido de COV | +0.7% | Global, liderado por Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los Pedidos de Nuevas Construcciones de Embarcaciones Propulsadas por GNL e Híbridas
La propulsión por GNL está transformando el mercado de revestimientos marinos a medida que los astilleros se orientan hacia el tonelaje de doble combustible e híbrido para cumplir los objetivos de carbono de la OMI para 2030[1]. DNV registró 87 buques propulsados por GNL con un total de 14,2 millones de toneladas de arqueo bruto pedidos en el primer semestre de 2025, lo que incrementó la demanda de revestimientos de tanques epoxi resistentes a temperaturas criogénicas. Los constructores surcoreanos captaron el 61% de los contratos de GNL de 2024, consolidando el volumen regional. Los operadores también están especificando acabados de liberación de incrustaciones de silicona para minimizar la resistencia hidrodinámica, como lo ejemplifica el BIOCLEAN PLUS de Chugoku Marine Paints, que extiende los intervalos de dique seco a 90 meses. Los primeros adoptantes reportan ahorros de combustible de hasta el 5% en períodos de cinco años, reforzando los argumentos del costo total de propiedad. Este impulso sustenta un flujo constante de pedidos que mantiene la expansión del mercado de revestimientos marinos en el mediano plazo.
Aumento de la Frecuencia de Entrada en Dique Seco tras la Implementación de las Calificaciones CII de la OMI
El Indicador de Intensidad de Carbono califica los buques anualmente de la A a la E. Los buques calificados con D durante tres años consecutivos o con E durante uno enfrentan restricciones operativas, lo que impulsa a los armadores a repintar con mayor frecuencia. Los volúmenes del mercado posventa están, por tanto, aumentando un 5,18% anual, superando el crecimiento general del mercado. El rendimiento de los diques secos de Singapur aumentó un 22% en 2025 a medida que los operadores buscaban la limpieza del casco para mantener calificaciones A o B. El robot digital Hull Skating de Jotun permite la evaluación del casco en tiempo real y reduce el consumo de combustible en un 8% en las flotas de contenedores. Estas herramientas hacen que el mantenimiento predictivo sea una práctica habitual y amplifican la demanda del mercado posventa de revestimientos de alto rendimiento que proporcionan superficies lisas durante ciclos más prolongados.
Aceleración de los Ciclos de Renovación de la Flota de Cruceros
Las líneas de cruceros están acortando los intervalos de remodelación para preservar la estética premium y cumplir con los nuevos límites de emisiones en puertos. Royal Caribbean encargó cuatro embarcaciones en 2025, cada una con especificaciones de recubrimientos superiores de poliuretano con retención de brillo de 15 años. Carnival adelantó los calendarios de dique seco en 2024 para aplicar sistemas de casco con bajo contenido de COV antes de la entrada en vigor de FuelEU. La demanda de poliuretano crece un 4,52% anual debido a su estabilidad de color y resistencia a los rayos UV, cualidades fundamentales para los recubrimientos de cubierta marina en cubiertas de pasajeros. La formulación híbrida Hempaguard X7 de Hempel permite ahora a los operadores de cruceros duplicar los intervalos de atraque de 30 a 60 meses. El poder adquisitivo del segmento de cruceros impulsa, por tanto, el extremo premium del mercado de recubrimientos marinos.
Expansión de los Contratos de Mantenimiento de Parques Eólicos Marinos
Las estructuras eólicas marinas exponen los revestimientos a la inmersión alternada en agua de mar y a la corrosión atmosférica. Hempel ganó en 2025 un contrato plurianual para las cimentaciones de turbinas en el Mar del Norte que deben durar 25 años en condiciones adversas. Las directivas de la UE exigen el 42,5% de energía renovable para 2030, impulsando la capacidad eólica marina instalada por encima de los 76 GW. AkzoNobel está adaptando Intertrac Vision para cables submarinos donde la bioincrustación reduce la eficiencia. Sherwin-Williams introdujo acabados superiores curables por UV que se curan en minutos, permitiendo la reparación de turbinas en el mismo día. Estas innovaciones crean un nuevo canal de ingresos que diversifica el mercado de revestimientos marinos más allá de los cascos de los buques.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las aprobaciones de biocidas en la UE y en los EE. UU. | -0.8% | Europa y América del Norte, con extensión global | Corto plazo (≤ 2 años) |
| Costos volátiles del dióxido de titanio y de las materias primas para epoxi | -0.6% | Global | Corto plazo (≤ 2 años) |
| Escasez de aplicadores cualificados que infla las tarifas laborales | -0.5% | Asia Pacífico y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Aprobaciones de Biocidas en la UE y en los EE. UU.
La Agencia Europea de Sustancias y Mezclas Químicas retiró el piritionato de zinc en 2024, eliminando un componente presente en aproximadamente el 40% de las pinturas antiincrustantes[2]. La reformulación generalmente requiere hasta dos años, lo que genera tensión en el suministro. La Ley de Descargas Incidentales de Embarcaciones de la Agencia de Protección Ambiental de los EE. UU. limita aún más las tasas de lixiviación de cobre, excluyendo efectivamente muchos productos heredados en ciertas aguas. Estas dos resoluciones elevan los gastos de investigación y desarrollo para los sistemas de liberación de incrustaciones de silicona, que son entre un 30% y un 50% más caros que los revestimientos tradicionales, un obstáculo de costos para los armadores en los mercados emergentes. La posible eliminación gradual de los PFAS añadiría otro ciclo de rediseño, prolongando el impacto negativo en la CAGR del mercado de revestimientos marinos.
Costos Volátiles del Dióxido de Titanio y de las Materias Primas para Epoxi
Los derechos antidumping sobre el dióxido de titanio chino elevaron los precios en la UE un 18% en el primer semestre de 2025. Los costos de los insumos de epoxi reflejaron esa volatilidad porque el suministro de bisfenol-A se vio interrumpido en Asia Pacífico. Los principales proveedores como AkzoNobel se cubren con acuerdos de resina a largo plazo, pero los formuladores asiáticos más pequeños asumen costos al contado más elevados. La compresión de márgenes ralentiza la innovación de productos y puede retrasar los lanzamientos en la industria de revestimientos marinos. Las fluctuaciones de precios también complican la fijación de precios contractuales con los astilleros, introduciendo incertidumbre adicional en los ciclos de adquisición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Sistemas Libres de Biocidas Ganan Impulso
Los productos antiincrustantes captaron el 47,28% del volumen en 2025 dentro del tamaño del mercado de revestimientos marinos, confirmando su papel central en las estrategias de ahorro de combustible. La presión regulatoria está impulsando a los armadores hacia los revestimientos de liberación de incrustaciones, cuya CAGR del 4,75% los convierte en el subsegmento de más rápida expansión. La plataforma Hull Skating de Jotun combina la química de liberación de incrustaciones de silicona con sensores que optimizan las ventanas de rendimiento, ilustrando el salto tecnológico exigido por las nuevas normas de eficiencia. Los sistemas anticorrosión siguen siendo vitales para los tanques de carga de GNL y los cascos de contenedores, especialmente en los programas de nuevas construcciones asiáticas. Las formulaciones de curado por humedad están ganando participación en las reparaciones en muelle porque se curan mediante la humedad, acelerando el tiempo de rotación durante los ajustados períodos de atraque.
La prohibición del piritionato de zinc por parte de la Agencia Europea de Sustancias y Mezclas Químicas provoca una división del mercado. Las flotas premium adoptan acabados de liberación de incrustaciones de silicona para ahorros de combustible del 5%-8%, mientras que los armadores sensibles al costo se mantienen en los sistemas de cobre aún permitidos en muchas rutas. Las líneas avanzadas de anticorrosión ahora añaden nano-sílice para extender la vida útil. El Sigmaglide 2390 de autoalisado de PPG mejora la rugosidad del casco en un 6%, aumentando las ganancias de eficiencia. Los revestimientos de curado por humedad siguen siendo un nicho debido a su corta vida en el recipiente, pero resuelven trabajos críticos de reparación puntual, equilibrando la combinación de productos en el mercado de revestimientos marinos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Resina: El Poliuretano Gana Terreno por su Estabilidad ante los Rayos UV
Los alquídicos aseguraron el 54,79% de la participación del mercado de revestimientos marinos en 2025 gracias a su bajo precio y compatibilidad con los equipos existentes. Sin embargo, los poliuretanos registran la CAGR más alta del 4,52% hasta 2031 al ofrecer una retención de brillo superior en las superestructuras de los cruceros. Los epoxis dominan los imprimadores y los tanques criogénicos gracias a su excelente adherencia en inmersión en agua salada, mientras que los acrílicos se expanden dentro de los sistemas base agua a medida que los reguladores limitan los COV.
Los operadores de cruceros prefieren el poliuretano a pesar de su prima de precio del 20%-30% porque Royal Caribbean especifica una durabilidad cosmética de 15 años en las nuevas construcciones entregadas a partir de 2027. Los márgenes del epoxi sienten la presión de la volatilidad del bisfenol-A, pero el rendimiento mantiene la demanda estable. Los grados de fluoropolímero de nicho mejoran la resistencia química en los buques tanque químicos, aunque las inminentes restricciones sobre los PFAS podrían redirigir la investigación y el desarrollo hacia los epoxis reforzados con cerámica. Estos cambios garantizan que la competencia entre resinas se mantenga dinámica en el mercado de revestimientos marinos.
Por Tecnología: Los Sistemas Base Agua Avanzan Gradualmente
Las líneas base solvente retuvieron el 91,31% del volumen en 2025, demostrando su fiabilidad en los astilleros húmedos de Asia Pacífico. El Intersleek 1100SR de AkzoNobel demuestra que el control de incrustaciones base agua con casi cero COV puede igualar el rendimiento de los sistemas base solvente. Los acabados curados por UV se están expandiendo a una CAGR del 4,49% al permitir trabajos de dique en un solo día.
Los obstáculos para la transición incluyen tiempos de secado más lentos y sensibilidad a la humedad, pero el Jotamastic 90 de ventana más amplia de Jotun reduce la brecha. Los sistemas en polvo permanecen confinados a los accesorios interiores dadas las altas temperaturas de cocción. La gama de revestimientos eólicos marinos curables por UV de Sherwin-Williams muestra cómo la economía del proyecto justifica la inversión inicial en lámparas cuando las penalizaciones por tiempo de inactividad son elevadas. Estos avances sostienen un cambio gradual en la combinación tecnológica a medida que el mercado de revestimientos marinos adopta químicas más limpias.
Por Aplicación: El Mercado Posventa Supera al OEM
Los proyectos OEM absorbieron el 58,84% del volumen en 2025, ya que los astilleros chinos construyeron 48,18 millones de TPM y los astilleros coreanos lideraron los pedidos de GNL. Las condiciones controladas de los astilleros favorecen los epoxis base solvente aplicados en bloques antes del ensamblaje. Sin embargo, la demanda del mercado posventa se está expandiendo a una CAGR del 5,18% porque la calificación CII impulsa a los armadores a repintar para mantener las calificaciones de eficiencia.
El aumento de la antigüedad de la flota, que ahora promedia 21 años, infla los volúmenes de reparación por corrosión. El aumento del 22% en la utilización de los diques de Singapur en 2025 ilustra el giro hacia el mantenimiento proactivo. Las soluciones de alta durabilidad como SEAFLO NEO CF PREMIUM extienden los intervalos de atraque a 90 meses, reduciendo el costo del ciclo de vida. El crecimiento del OEM sigue correlacionado con las carteras de pedidos que aumentaron un 58,8% interanual en 2025. Sin embargo, las señales regulatorias y de financiación mantienen al mercado posventa en la delantera, reforzando un giro estructural en el mercado de revestimientos marinos.
Análisis Geográfico
Asia Pacífico representó el 72,17% del volumen de 2025 y avanza a una CAGR del 4,82% hasta 2031, ya que China mantuvo el 50,5% de las terminaciones mundiales por tonelaje de arqueo bruto compensado. Los astilleros surcoreanos se especializan en buques de transporte de GNL, capturando el nicho de eco-buques de alto valor que demanda revestimientos premium para tanques criogénicos. Los constructores japoneses, aunque de menor tamaño, siguen siendo fundamentales para los buques tanque químicos, donde la fiabilidad del revestimiento es primordial. La adopción de sistemas base agua está creciendo en China porque las regulaciones locales ahora gravan los acabados con alto contenido de COV, un paso que eleva la demanda regional de formulaciones avanzadas.
El perfil de demanda de Europa está liderado por las cimentaciones de parques eólicos marinos y las renovaciones de cruceros. Las directivas de energías renovables de la UE mantienen las instalaciones de turbinas en camino hacia los 76 GW para 2030, impulsando las ventas de anticorrosión de larga duración. La retirada del piritionato de zinc aceleró la adopción de revestimientos de liberación de incrustaciones hasta una penetración del 38,4% en 2025, el triple de la proporción de China. América del Norte refleja a Europa en la presión sobre los COV; la implementación de la VIDA orienta a las líneas de cruceros hacia sistemas de curado rápido y bajo contenido de solventes en las rutas del Caribe.
Oriente Medio invierte en nuevos astilleros para dar servicio a las flotas de buques tanque de petróleo, aumentando la demanda de epoxis anticorrosión de alta temperatura. África sigue siendo incipiente, a excepción de los diques de reparación sudafricanos. América del Sur registra focos de crecimiento en el sector marino de Brasil, pero se rezaga debido a los ciclos económicos. Estos contrastes geográficos confirman curvas de adopción divergentes en el mercado de revestimientos marinos.

Panorama regulatorio
La demanda de revestimientos marinos está estrechamente vinculada al marco de la OMI para controlar los impactos nocivos del antifouling y mejorar la eficiencia operativa. El Convenio Internacional sobre el Control de los Sistemas Antiincrustantes Perjudiciales en los Buques (Convenio AFS) exige inspecciones y certificación para buques de 400 toneladas de arqueo bruto y más, con procedimientos establecidos en las Directrices de 2022 (Resolución MEPC.358(78)). Junto con las restricciones del Convenio AFS sobre compuestos organoestánnicos nocivos, estos requisitos de cumplimiento mantienen a propietarios y astilleros centrados en sistemas aprobados y registros documentados de aplicación en las rutas comerciales mundiales.
En Europa, los criterios medioambientales y las decisiones sobre biocidas siguen dando forma a la formulación y calificación de productos. En febrero de 2026, la Comisión Europea publicó criterios revisados de la Etiqueta Ecológica de la UE para Pinturas y Barnices con límites más estrictos de VOC y SVOC, vigentes hasta el 31 de diciembre de 2032, lo que eleva el nivel exigido para las líneas de productos de bajas emisiones utilizadas en aplicaciones relacionadas con el sector marino. El Reglamento del Reino Unido sobre Marina Mercante (Sistemas Antiincrustantes) de 2024 introdujo un cronograma definido para los sistemas que contienen cybutryne, exigiendo su eliminación o la aplicación de un revestimiento de barrera antes de la fecha más temprana entre la próxima renovación programada o el 31 de diciembre de 2027. En mayo de 2026, la Comisión Europea prorrogó la aprobación de la medetomidina (tipo de producto 21, biocidas antiincrustantes) para evitar interrupciones en el mercado durante la reevaluación, destacando cómo el estatus de la sustancia activa y los plazos de revisión afectan la planificación de reformulación.
Análisis de la cadena de valor
La cadena de valor de los revestimientos marinos abarca insumos petroquímicos y minerales aguas arriba (resinas como intermedios epoxi y poliuretano, disolventes, aditivos y pigmentos, incluido el dióxido de titanio), la formulación y fabricación aguas abajo, y luego la distribución multicanal a través de contratos de suministro OEM a astilleros y redes de posventa que atienden a diques secos y astilleros de reparación. Los grandes proveedores suelen ofrecer servicio técnico junto con el suministro de productos en los astilleros, mientras que la entrega en el mercado de posventa depende de puntos de stock locales y de la capacidad de los aplicadores para cumplir con las estrechas ventanas de atraque, lo que convierte la ejecución del servicio en una parte clave del valor entregado.
Dos limitaciones se han vuelto más visibles a lo largo de la cadena: las exigencias de compatibilidad impulsadas por la regulación y la volatilidad de las materias primas y la logística. En la interfaz de la demanda, las acciones de la OMI en torno a la gestión de la bioincrustación están dando forma a los requisitos de servicio relacionados con la durabilidad del revestimiento y la compatibilidad con la limpieza; por ejemplo, el MEPC 83 (abril de 2025) aprobó la Guía sobre la limpieza en agua de la bioincrustación de los buques (MEPC.1/Circ.918), lo que aumenta la necesidad de que los proveedores proporcionen documentación de productos alineada con las prácticas de limpieza en agua. En el lado de la oferta, las interrupciones que afectan a los insumos derivados del petróleo y los impactos relacionados con el desvío de rutas de transporte han elevado los costos y ampliado los plazos de entrega, lo que impulsa a fabricantes y distribuidores a diversificar el abastecimiento y mantener más inventario de reserva, particularmente para sistemas intensivos en resinas y disolventes utilizados en programas de construcción nueva y mantenimiento.
Panorama Competitivo
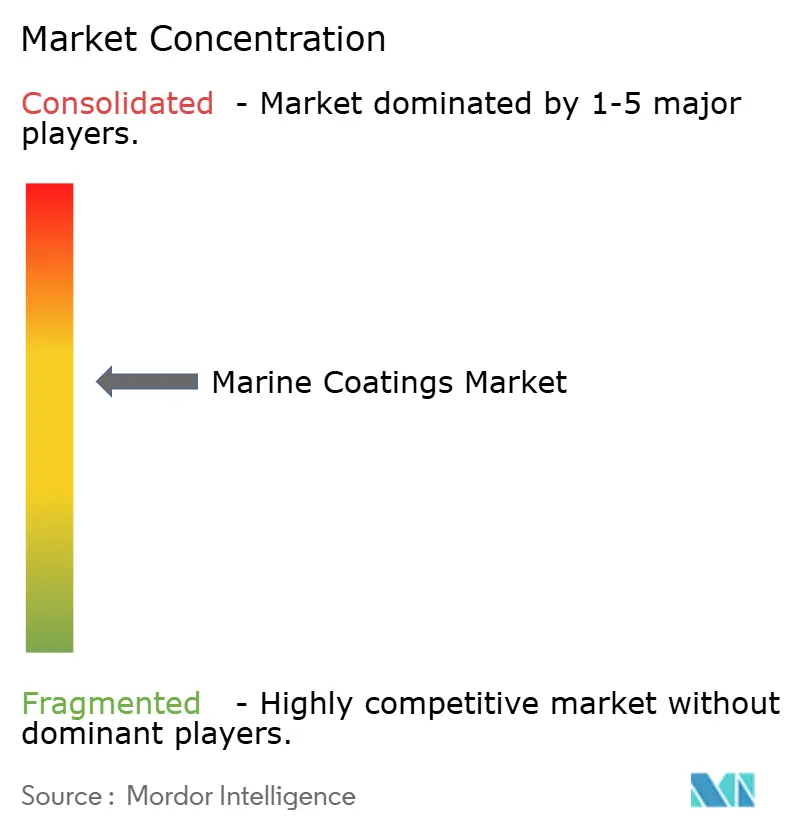
El mercado de revestimientos marinos está moderadamente consolidado. Las Hull Skating Solutions de Jotun combinan revestimientos con análisis de datos, asegurando paquetes de servicio plurianuales que reducen las facturas de combustible en un 8%. El Intertrac Vision habilitado con sensores de AkzoNobel proporciona datos de degradación en tiempo real, permitiendo a los armadores programar revestimientos justo a tiempo. Los formuladores regionales del Sudeste Asiático compiten en rapidez de entrega, pero carecen de capacidad de investigación y desarrollo para los sistemas de silicona de próxima generación.
El contrato de parques eólicos en el Mar del Norte ganado por Hempel en 2025 muestra el espacio en blanco en los revestimientos para infraestructuras de energías renovables. La alianza de capacidad de Chugoku en noviembre de 2025 con un socio coreano tiene como objetivo capturar los volúmenes de nuevas construcciones de GNL. La escasez de aplicadores cualificados abre un nicho para productos tolerantes como el Jotamastic 90, que soporta alta humedad sin defectos. La financiación vinculada a criterios ESG favorece a los proveedores con líneas de bajo contenido de COV certificadas por ISO, reforzando el dominio de los operadores establecidos. El mercado de revestimientos marinos, por tanto, exhibe una concentración moderada con una rivalidad sostenida liderada por la tecnología.
Líderes de la Industria de Revestimientos Marinos
-
AkzoNobel N.V.
-
Jotun
-
PPG Industries Inc.
-
Hempel A/S
-
Nippon Paint Marine Coatings Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es el rápido escalamiento de soluciones de rendimiento gestionadas con biocidas o libres de biocidas que cumplan con controles medioambientales cada vez más estrictos mientras siguen ofreciendo las mejoras de eficiencia del casco que exigen los ciclos de mantenimiento impulsados por el CII. El cronograma de cumplimiento antiincrustante del Reino Unido para el cybutryne (revestimiento de barrera o eliminación antes de la fecha más temprana entre la próxima renovación o el 31 de diciembre de 2027) y la actualización de los criterios de la Etiqueta Ecológica de la UE en febrero de 2026 crean disparadores prácticos de adquisición para sistemas reformulados y de menores emisiones. En paralelo, la guía aprobada por la OMI sobre limpieza en agua (MEPC.1/Circ.918, aprobada en el MEPC 83 en abril de 2025) respalda una adopción más amplia de paquetes de revestimiento y servicio centrados en la compatibilidad con la limpieza y la documentación repetible del rendimiento, reforzando el papel de las plataformas digitales de rendimiento del casco y los programas de mantenimiento en servicio.
Otra oportunidad es el cambio hacia materiales de menor carbono incorporado e insumos certificados de base biológica en familias de productos epoxi y antiincrustantes de gran volumen. En julio de 2025, Chugoku Marine Paints declaró que su CMP NOVA 2000 (Bio), un revestimiento de resina epoxi de base biológica certificado ISCC PLUS, fue adoptado para un nuevo buque tanque de amoníaco licuado cuya finalización está prevista para mayo de 2026, lo que indica el paso de resinas certificadas de base biológica con balance de masa desde proyectos piloto a proyectos especificados en segmentos avanzados de construcción nueva. Por separado, en febrero de 2026, Coppercoat (Aquarius Marine Coatings Ltd) introdujo una base de resina epoxi 100% de origen vegetal para su sistema antiincrustante, lo que indica un rediseño continuo de productos hacia materiales de menor intensidad de CO2. Junto con el enfoque de los propietarios de buques en la contabilidad de combustible y emisiones, estas acciones amplían el espacio abordable para revestimientos marinos certificados de bajo VOC y de resinas alternativas, más allá de las aplicaciones premium de nicho.
Desarrollos recientes del sector
- Junio de 2026: Jotun firmó un memorando de cooperación con COSCO SHIPPING Bulk que abarca 125 graneleros de nueva construcción. El acuerdo fortalece el acceso de Jotun a la demanda de construcción nueva de gran volumen y respalda una especificación más temprana de los sistemas de control de incrustaciones durante la construcción. También aumenta la presión competitiva sobre otros proveedores para asegurar acuerdos a nivel de flota con los principales operadores y astilleros chinos.
- Octubre de 2025: Hempel obtuvo un contrato multianual para revestir cimentaciones de parques eólicos marinos en el mar del Norte utilizando sistemas Hempadur Avantguard. La adjudicación refuerza el desplazamiento de la protección anticorrosiva de grado marino hacia infraestructuras renovables, donde los requisitos de rendimiento de larga duración están estrictamente especificados. También amplía la exposición a mercados finales más allá de los cascos de buques y los ciclos de dique seco.
- Marzo de 2024: La Agencia Europea de Sustancias y Mezclas Químicas retiró la piritiona de zinc, eliminando una sustancia activa utilizada en una gran parte de las pinturas antiincrustantes. La decisión obligó a acelerar los trabajos de reformulación y calificación en las carteras heredadas de productos antiincrustantes, al mismo tiempo que favoreció una adopción más rápida de los sistemas de liberación de incrustaciones a base de silicona en aguas reguladas. También aumentó la importancia de las vías de biocidas aprobadas y la continuidad del suministro para los propietarios de buques que operan en múltiples jurisdicciones.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de recubrimientos marinos abarca los recubrimientos protectores y de rendimiento utilizados en embarcaciones marinas y estructuras marinas relacionadas para reducir la corrosión, la incrustación y el desgaste a lo largo de los ciclos de nueva construcción y mantenimiento.
Exclusiones del alcance: Este dimensionamiento excluye las materias primas y aditivos intermedios vendidos como insumos, así como los recubrimientos protectores industriales no marinos que no están especificados para exposición marina.
Descripción General de la Segmentación
- Por Tipo
- Anticorrosión
- Antiincrustante
- Liberación de Incrustaciones
- Curado por Humedad
- Por Resina
- Epoxi
- Poliuretano
- Acrílico
- Alquídico
- Otros (Fluoropolímero, Poliéster, etc.)
- Por Tecnología
- Base Agua
- Base Solvente
- Curado por UV
- Polvo
- Por Aplicación
- OEM Marino
- Mercado Posventa Marino
- Por Geografía
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Malasia
- Vietnam
- Resto de Asia Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- Asia Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto de la demanda y garantizar que el modelo refleje la actividad marina real en lugar de basarse únicamente en las declaraciones de la industria de recubrimientos. Se consultaron fuentes públicas como publicaciones y avisos de la OMI, revisiones de transporte marítimo de la UNCTAD, indicadores macroeconómicos del Banco Mundial y estadísticas nacionales sobre construcción naval y producción industrial, que ayudan a explicar hacia dónde se dirigen el suministro de embarcaciones y los ciclos de mantenimiento.
Junto a estas fuentes, se revisaron informes anuales, presentaciones para inversores y literatura de productos para comprender el comportamiento de los volúmenes del mercado original y del mercado de posventa de recubrimientos marinos en los distintos sistemas de recubrimiento. Para reforzar las verificaciones cruzadas, se utilizó una suscripción de pago para obtener información financiera e inteligencia empresarial de las compañías cuando fue pertinente, y se revisaron bases de datos de patentes en busca de señales direccionales sobre innovación en antifouling y sistemas de liberación de incrustaciones. Las fuentes aquí enumeradas son ilustrativas, y también se utilizaron otros documentos públicos y conjuntos de datos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y encuestas se utilizaron para evaluar el comportamiento real de compra y para cerrar brechas que los datos públicos no explican completamente, como los intervalos de repintado, las configuraciones típicas de sistemas de recubrimiento y la combinación entre la demanda de nueva construcción y la de dique seco. Se realizaron conversaciones con una combinación de fabricantes, distribuidores, participantes orientados a astilleros, expertos del lado de los aplicadores y usuarios finales, equilibrando la cobertura entre APAC, EMEA y las Américas para que los patrones regionales de construcción naval y mantenimiento de flotas no se generalizaran más allá de la evidencia disponible.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 14% | APAC: 52% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 28% | EMEA: 29% |
| Actores menores: 14% | Gerentes: 58% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El modelo de mercado se construyó utilizando un enfoque de arriba hacia abajo, en el que la producción de construcción naval y las necesidades de mantenimiento de la flota activa se traducen en demanda de recubrimientos, y luego se convierten en valor de mercado utilizando una combinación realista de sistemas y precios. Para mantener los totales fundamentados, se verificaron los resultados con aproximaciones selectivas de abajo hacia arriba, como ingresos de proveedores muestreados, verificaciones de canales de astilleros y diques secos, y supuestos de volumen por clase de embarcación multiplicados por la frecuencia de repintado observada.
Algunos insumos prácticos se trataron como variables clave, incluyendo las entregas de nuevas construcciones y la dirección del libro de pedidos, la frecuencia de dique seco y los ciclos típicos de repintado, el cambio de participación entre sistemas antifouling y de liberación de incrustaciones bajo normativas ambientales, la división entre el mercado original y el de posventa, y la combinación de resinas y tecnologías que modifica el precio de venta promedio. Cuando los puntos de volumen o precio directos no estaban disponibles de forma consistente, las brechas se gestionaron utilizando rangos aproximados obtenidos de entrevistas y luego reduciendo esos rangos mediante verificaciones de consistencia entre regiones.
Para el pronóstico, se utilizó un análisis de escenarios con modelos de tendencia de apoyo (suavizado exponencial en series estables y cambios escalonados donde las normativas o las presiones de eficiencia de combustible impulsan un cambio tecnológico). La dirección final del pronóstico se alineó con lo que los encuestados primarios esperaban en cuanto a la utilización de astilleros, el calendario de mantenimiento y los movimientos de precios a corto plazo.
Ciclo de Validación y Actualización de Datos
Los resultados se triangularon a partir de señales independientes y luego se revisaron en busca de variaciones que no coincidieran con indicadores de actividad conocidos, como entregas de embarcaciones, dirección del rendimiento portuario y tendencias de programación de diques secos. Cuando un segmento o región se alejaba de una banda razonable, se revisaron los supuestos, seguido de una segunda revisión que buscaba errores de conversión de unidades y errores de combinación antes de la aprobación interna.
Los informes se actualizan anualmente, y las actualizaciones intermedias se realizan cuando un evento relevante modifica los supuestos de demanda o precios, como un cambio regulatorio o una variación repentina en el precio de las materias primas que impacta el precio de venta promedio de los recubrimientos. Antes de la entrega, se completa una revisión analítica actualizada para que los clientes reciban la perspectiva más reciente en lugar de una instantánea de un modelo anterior.
Tamaño del Mercado de Recubrimientos Marinos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para recubrimientos marinos suelen variar porque el límite del mercado no se define de la misma manera, y porque algunas estimaciones se basan en diferentes años base o en diferentes combinaciones de demanda del mercado original frente a la demanda de mantenimiento. Las diferencias también aparecen cuando una fuente reporta valor mientras que otra reporta volumen, lo que obliga a realizar supuestos de precios adicionales que pueden modificar los totales.
Al verificar los supuestos de ciclos de repintado y las señales de utilización de astilleros, Mordor Intelligence mantiene el valor de mercado vinculado a la demanda realista del mercado original marino y del mercado de posventa, en lugar de ampliar el alcance hacia recubrimientos protectores industriales adyacentes o aplicar una escalada de precios agresiva sin validación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,80 mil millones de USD (2023) | |
| Consultora Global A | 3,80 mil millones de USD (2024) | Esta estimación parece anclarse en un conjunto de demanda a corto plazo más reducido, lo que puede ocurrir cuando los volúmenes de repintado del mercado de posventa están subponderados frente a la actividad de nueva construcción, y cuando la combinación de sistemas se simplifica para la fijación de precios. |
| Editorial Especializada B | 4,80 mil millones de USD (2023) | Aunque el valor principal coincide, aún pueden existir diferencias en lo que se contabiliza dentro de los recubrimientos marinos, especialmente si los recubrimientos para estructuras offshore y marinas se agrupan de manera diferente, o si la división entre sistemas de liberación de incrustaciones y antifouling se calcula utilizando promedios más amplios. |
En conjunto, la dispersión se explica principalmente por la forma en que cada fuente convierte la actividad marina en demanda y luego traduce esa demanda en valor utilizando la lógica de combinación y precios. Un modelo que sea explícito sobre los ciclos de repintado, el equilibrio entre nueva construcción y mantenimiento, y la combinación tecnológica generalmente produce totales más fáciles de rastrear y reproducir cuando las condiciones del mercado cambian.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de revestimientos marinos en 2031?
Se prevé que el volumen alcance 1,34 mil millones de litros en 2031, creciendo a una CAGR del 4,38% desde 2026.
¿Qué tipo de resina está ganando terreno más rápidamente?
Las resinas de poliuretano se expanden a una CAGR del 4,52% gracias a su superior retención de brillo y resistencia a los rayos UV, lo que atrae a clientes del sector de cruceros y eólico marino.
¿Por qué la demanda del mercado posventa supera a la demanda OEM?
Las calificaciones de Intensidad de Carbono de la OMI impulsan una mayor frecuencia de repintado del casco, elevando los volúmenes del mercado posventa a una CAGR del 5,18% entre 2026 y 2031.
¿Qué segmento tiene la mayor participación en el mercado de revestimientos marinos actualmente?
Los productos antiincrustantes dominan con el 47,28% del volumen en 2025 porque el control de la bioincrustación sigue siendo una necesidad universal de eficiencia de combustible.
¿Cómo están dando forma las regulaciones al desarrollo de productos?
Las restricciones de biocidas y los límites de COV de la UE y los EE. UU. aceleran la investigación y el desarrollo hacia sistemas de liberación de incrustaciones de silicona y base agua que cumplen con normas de emisiones más estrictas.


 Sus datos están seguros y nunca se venden ni se comparten.

