
Tamaño y Participación del Mercado de Encapsulación de Células Vivas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
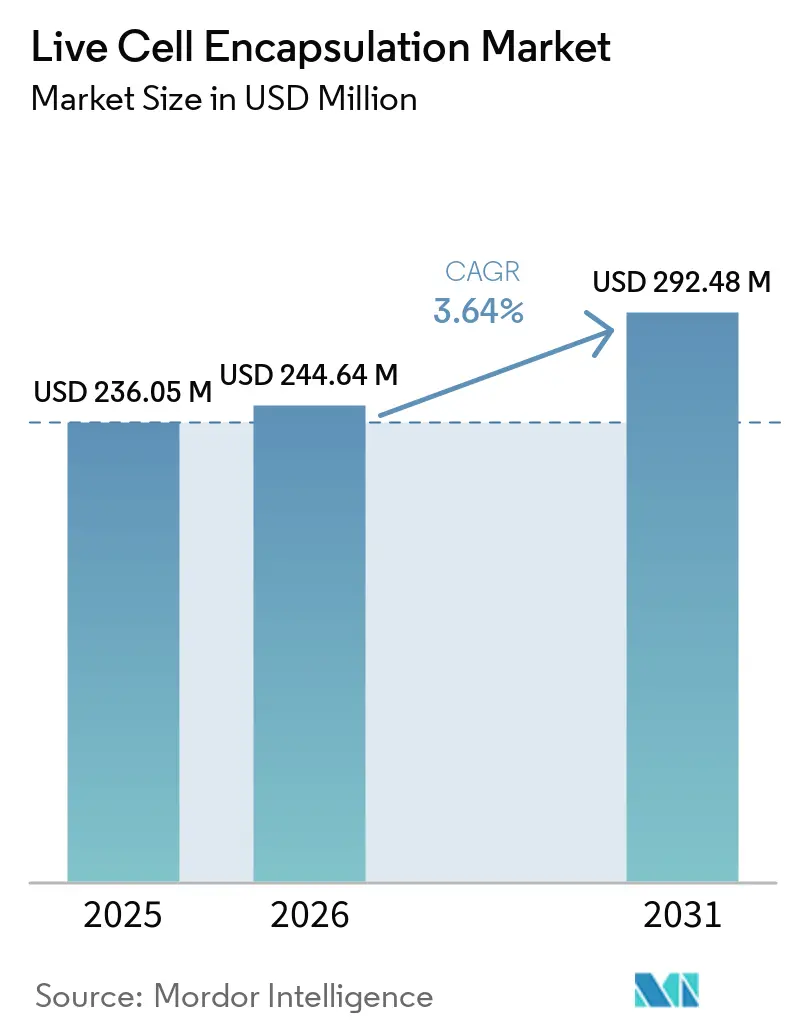
| Tamaño del Mercado (2026) | 244.64 Millones de dólares |
| Tamaño del Mercado (2031) | 292.48 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.64 % |
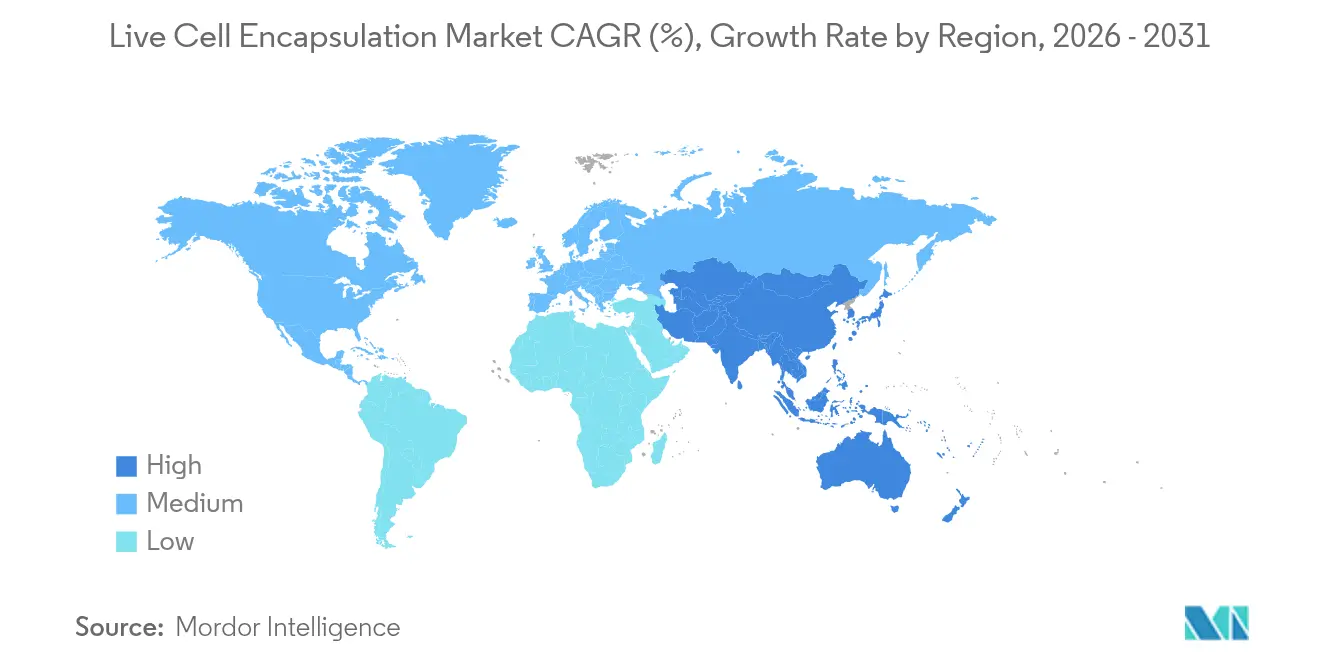
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
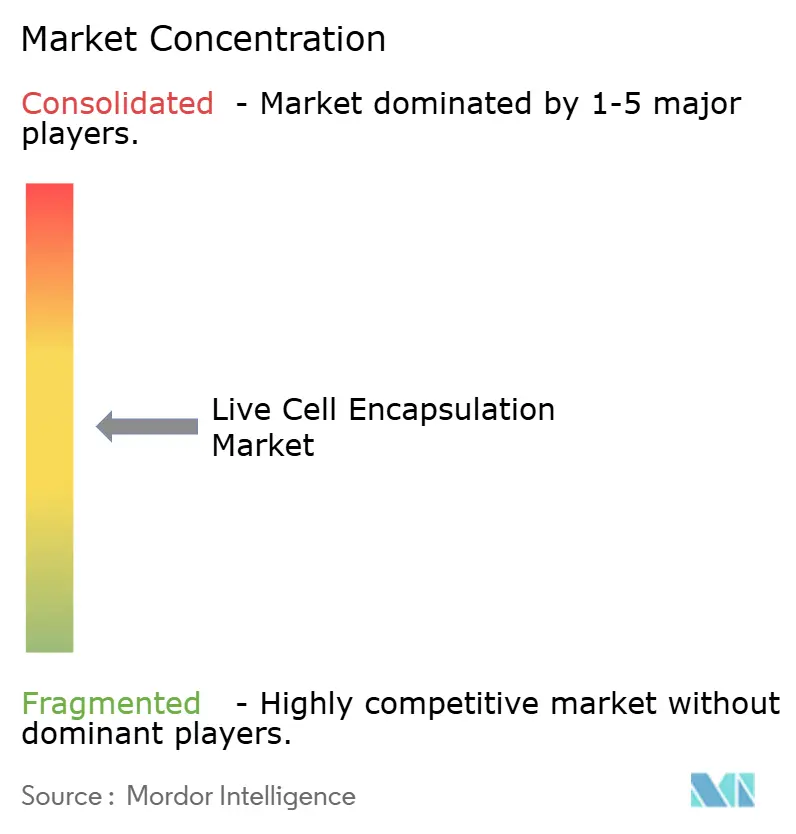
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Encapsulación de Células Vivas por Mordor Intelligence
Se espera que el tamaño del mercado de encapsulación de células vivas crezca de USD 236,05 millones en 2025 a USD 244,64 millones en 2026 y se prevé que alcance USD 292,48 millones en 2031 a una CAGR del 3,64% durante el período 2026-2031. Esta expansión sostenida demuestra la transición del campo desde experimentos de laboratorio hacia productos comerciales regulados, impulsada por aprobaciones históricas como la de NT-501 de Encelto para la telangiectasia macular en 2024 y el continuo avance de VX-880 para la diabetes tipo 1 en ensayos de Fase III. El impulso también proviene de la demanda de los consumidores de alimentos funcionales con declaraciones de propiedades saludables comprobadas, junto con la aceptación regulatoria de probióticos encapsulados en Japón, la Unión Europea y América del Norte. La inversión biofarmacéutica en líneas de producción microfluídicas automatizadas reduce ahora los costos por dosis en un 30–40%, lo que permite a las empresas superar las fases piloto y atender a poblaciones de pacientes más amplias. Mientras tanto, el capital de riesgo y la financiación estratégica continúan fluyendo hacia empresas emergentes que perfeccionan biomateriales, mejoran la uniformidad de las cápsulas o integran sensores de control de calidad en tiempo real. Todos estos factores refuerzan la confianza de los inversores y señalan que el mercado de encapsulación de células vivas está en camino de ocupar un nicho estable tanto en los sectores terapéutico como nutricional.
Las oportunidades clave giran en torno a la prevalencia de enfermedades crónicas, la expansión de las indicaciones clínicas y los avances en polímeros sostenibles. Estados Unidos, Canadá, Alemania y Japón se benefician de marcos regulatorios establecidos que acortan los plazos de aprobación para productos de terapia avanzada, mientras que China y Corea del Sur aprovechan la fabricación rentable y los incentivos fiscales para acelerar el rendimiento de los ensayos clínicos. Las barreras del mercado persisten en forma de suministro limitado de materias primas de grado GMP y altos costos fijos en la fabricación estéril, aunque el auge de la externalización está aliviando gradualmente estas limitaciones. Las plataformas de encapsulación automatizadas equipadas con monitoreo óptico en línea logran ahora eficiencias de captura de células individuales superiores al 79%, lo que se traduce en resultados terapéuticos más predecibles y menores tasas de fallo por lote. Al mismo tiempo, las multinacionales de alimentos y bebidas están ampliando sus líneas de productos premium incorporando probióticos encapsulados que permanecen viables tras la pasteurización, estableciendo una nueva fuente de demanda recurrente para el mercado de encapsulación de células vivas.
Conclusiones Clave del Informe
- Por técnica de fabricación, el goteo electrostático mantuvo una participación de ingresos del 38,12% en 2025, mientras que se prevé que la atomización por disco rotatorio avance a una CAGR del 5,12% hasta 2031.
- Por tipo de polímero, el alginato controló el 42,05% de la participación del mercado de encapsulación de células vivas en 2025; el sulfato de celulosa está en camino de crecer a una CAGR del 6,39% hasta 2031.
- Por aplicación, la administración de fármacos representó el 45,88% del tamaño del mercado de encapsulación de células vivas en 2025, mientras que se proyecta que los probióticos y alimentos funcionales registren una CAGR del 6,42% hasta 2031.
- Por fuente celular, las células alogénicas representaron el 38,21% de la participación de mercado en 2025, pero los programas xenogénicos son los de mayor crecimiento con una CAGR del 5,78% hasta 2031.
- Por escala de encapsulación, la microencapsulación representó el 55,12% de la participación de mercado en 2025, pero la macroencapsulación es la de mayor crecimiento con una CAGR del 5,06% hasta 2031.
- Las empresas de biofarmacéutica y biotecnología impulsaron conjuntamente el 42,95% de la demanda de usuarios finales en 2025, aunque las ORC y las OCC presentan las perspectivas de mayor crecimiento con una CAGR del 6,11% respaldada por las tendencias de externalización.
- Por geografía, América del Norte dominó los ingresos con el 43,12% en 2025; Asia-Pacífico es la región de expansión más rápida, con una CAGR del 4,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de las inversiones público-privadas en investigación biotecnológica | +1.2% | América del Norte, Europa, con extensión hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente carga de enfermedades crónicas y degenerativas | +0.8% | Global, intensificado en economías con envejecimiento poblacional | Largo plazo (≥ 4 años) |
| Avances en biomateriales y tecnologías de encapsulación | +0.7% | América del Norte, Europa, en expansión en Asia-Pacífico | Mediano plazo (2–4 años) |
| Vías regulatorias favorables para terapias avanzadas basadas en células | +0.6% | América del Norte, Europa, emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Incorporación de probióticos encapsulados en alimentos y bebidas funcionales | +0.4% | Global, liderado por los mercados de consumo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de células encapsuladas con dispositivos de administración implantables o portátiles | +0.3% | América del Norte, Europa, fase de adopción temprana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Inversiones Público-Privadas en Investigación Biotecnológica
El capital de riesgo y estratégico continúa fluyendo hacia las plataformas basadas en células. Formation Bio recaudó 372 millones de USD en una ronda Serie D en 2024, y Vertex firmó una licencia con TreeFrog Therapeutics que incluye hasta 215 millones de USD en hitos potenciales[1]. Esta afluencia de fondos ayuda a las empresas a pasar de la prueba de concepto a la ejecución clínica, ejemplificada por 15 nuevos programas de terapia con células encapsuladas que ingresaron a la Fase I en 2024, fortaleciendo el impulso inversor en el mercado de encapsulación de células vivas. Las designaciones aceleradas de la FDA reducen los ciclos de desarrollo de 8 a 10 años a aproximadamente 5 a 7 años, disminuyendo el riesgo y atrayendo más capital. Las subvenciones del programa Horizonte Europa de Europa complementan el capital privado, mientras que los países de Asia-Pacífico incentivan aún más con rebajas fiscales y espacio de laboratorio subsidiado. En conjunto, estas iniciativas amplían el mercado de encapsulación de células vivas al impulsar los canales de I+D y expandir la capacidad de fabricación en múltiples continentes.
Creciente Carga de Enfermedades Crónicas y Degenerativas
Más de 1,1 millones de estadounidenses viven con diabetes tipo 1, lo que crea una sólida justificación para soluciones de reemplazo de células beta que aprovechan cápsulas con protección inmunológica[2]. La degeneración macular asociada a la edad ya afecta a 196 millones de personas en todo el mundo, lo que subraya la necesidad no cubierta que NT-501 aborda actualmente. Los gastos en atención de enfermedades crónicas superan los 3,8 billones de USD anuales en los países de ingresos altos, por lo que los sistemas de salud evalúan cada vez más las terapias celulares que podrían ofrecer una dosificación única o infrecuente en lugar de regímenes de por vida. El envejecimiento demográfico y los cambios en el estilo de vida amplifican estas presiones, expandiendo las poblaciones objetivo para los productos de células encapsuladas dirigidos a indicaciones endocrinas, oftálmicas y neurodegenerativas, y creando nuevas oportunidades en el mercado de encapsulación de células vivas. A medida que aumenta la prevalencia de enfermedades, también crece la disposición de los pagadores a reembolsar terapias que prometen resultados duraderos o curativos, ampliando así el horizonte de ingresos del mercado de encapsulación de células vivas.
Avances en Biomateriales y Tecnologías de Encapsulación
La microfluídica de gotitas ofrece ahora tasas de encapsulación de células individuales superiores al 79%, mejorando la homogeneidad de la dosis y reduciendo el desperdicio[3]. Las fibras ópticas integradas miden el oxígeno y el pH en tiempo real, evitando fallos en los lotes en una etapa temprana del proceso. Las mezclas de alginato modificado y los nanocristales de celulosa aumentan la resistencia mecánica, prolongando la persistencia terapéutica de semanas a meses, mientras que el FibGel de UPM Biomedicals ofrece una opción de hidrogel de nanocelulosa inyectable. La automatización de la fabricación reduce el costo por dosis hasta en un 40%, permitiendo instalaciones de producción a escala que pueden procesar millones de cápsulas por hora. Estas mejoras combinadas transforman lo que antes era un procedimiento artesanal de laboratorio en una plataforma de nivel industrial, ampliando la base de clientes del mercado de encapsulación de células vivas en los ámbitos médico y nutricional.
Vías Regulatorias Favorables para Terapias Avanzadas Basadas en Células
La aprobación por parte de la Administración de Alimentos y Medicamentos de los Estados Unidos de CASGEVY, la primera terapia editada con CRISPR, sienta precedentes para productos biológicos de alta complejidad. Los esfuerzos de armonización entre la Administración de Alimentos y Medicamentos de los Estados Unidos, la Agencia Europea de Medicamentos y la Agencia Reguladora de Medicamentos y Productos Sanitarios reducen ahora los requisitos clínicos redundantes, mientras que la Ley de Productos Farmacéuticos y Dispositivos Médicos de Japón permite la aprobación condicional de productos de medicina regenerativa en un plazo de 2–3 años a partir de los datos fundamentales. Las designaciones de Avance y RMAT atraen financiación de capital de riesgo al acortar el tiempo de comercialización, y las directrices claras sobre trazabilidad de materias primas facilitan la calificación de proveedores. A medida que las normas maduran, el cumplimiento regulatorio pasa de ser un elemento disuasorio a convertirse en un diferenciador competitivo para las empresas con sistemas de calidad sólidos, reforzando el crecimiento en el mercado de encapsulación de células vivas.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad limitada de biomateriales de grado farmacéutico | –0.5% | Global, agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Altos costos de desarrollo y fabricación | –0.4% | Global, pronunciado en regiones sensibles al costo | Mediano plazo (2–4 años) |
| Requisitos estrictos de cumplimiento regulatorio y de calidad | –0.3% | Global, más estricto en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Competencia de alternativas de terapia celular alogénica y editada genéticamente | –0.2% | Global, mayor en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada de Biomateriales de Grado Farmacéutico
Solo alrededor de una docena de proveedores en todo el mundo cumplen con los estándares de la Administración de Alimentos y Medicamentos de los Estados Unidos y la Agencia Europea de Medicamentos para alginato o quitosano de grado encapsulación, lo que genera plazos de entrega de 6–8 semanas y primas de precio del 15–20%. Las interrupciones en el suministro pueden repercutir en todo el mercado de encapsulación de células vivas porque las materias primas representan el 25–30% del costo de los productos terminados. La concentración geográfica en Asia-Pacífico añade exposición al flete y a las divisas. Para mitigar el riesgo, muchos desarrolladores están adoptando estrategias de doble fuente o invirtiendo en líneas de purificación internas, pero la nueva capacidad no estará disponible rápidamente. Hasta entonces, la escasez de materias primas sigue siendo un freno a corto plazo para la expansión.
Altos Costos de Desarrollo y Fabricación
Llevar un producto de células encapsuladas desde el concepto hasta el mercado todavía cuesta entre USD 50 y 80 millones, con construcciones de instalaciones GMP que superan los USD 20 millones y sistemas electrostáticos especializados con precios superiores a USD 500.000 por línea. Los ensayos de control de calidad consumen hasta el 20% del costo de los bienes, y los técnicos especializados perciben primas salariales del 25–30%. Las empresas compensan estos gastos externalizando a organizaciones de desarrollo y fabricación por contrato, adoptando automatización de circuito cerrado y escalando horizontalmente en lugar de verticalmente. Aun así, la intensidad de capital ralentiza la entrada al mercado de los actores más pequeños y modera la CAGR general en el mercado de encapsulación de células vivas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Técnica de Fabricación:
El Dominio Electrostático Enfrenta el Desafío de la AutomatizaciónEl mercado de encapsulación de células vivas continúa dependiendo del goteo electrostático, que capturó el 38,12% de los ingresos en 2025 gracias a la formación precisa de gotas y la larga familiaridad regulatoria. Las ejecuciones GMP demuestran rangos estrechos de diámetro de cápsula que satisfacen las especificaciones de uniformidad de dosis para implantes oculares y endocrinos. Sin embargo, el rendimiento por boquilla sigue siendo moderado, lo que obliga a los fabricantes a desplegar matrices de múltiples boquillas o a hibridar con alimentadores de disco rotatorio para aumentar el volumen. Los desembolsos de capital por unidad electrostática de grado GMP superan los USD 500.000, y cada unidad aún necesita aisladores con filtros HEPA y cambios de medios automatizados para mantener la esterilidad.
La atomización por disco rotatorio, que avanza a una CAGR del 5,12%, ofrece un rendimiento de tres a cinco veces mayor, una ventaja para las líneas de probióticos y alimentos funcionales de alto volumen. Las fuerzas centrífugas uniformes producen diámetros de cápsula inferiores a 200 µm manteniendo una viabilidad ≥ 90%. Los productores integran imágenes en línea para verificar el tamaño de las gotas en tiempo real, lo que permite acciones correctivas rápidas y menores tasas de desperdicio. El goteo simple persiste en entornos académicos porque los costos de equipamiento son bajos, aunque su adopción en la fabricación clínica sigue siendo limitada. Mientras tanto, los métodos de flujo de aire coaxial y ultrasónico encuentran tracción donde las cepas delicadas requieren una cizalladura ultrabaja, especialmente en aplicaciones de bebidas. La microfluídica, aunque actualmente es un nicho, promete una precisión disruptiva para terapias específicas del paciente una vez que mejore la economía unitaria.
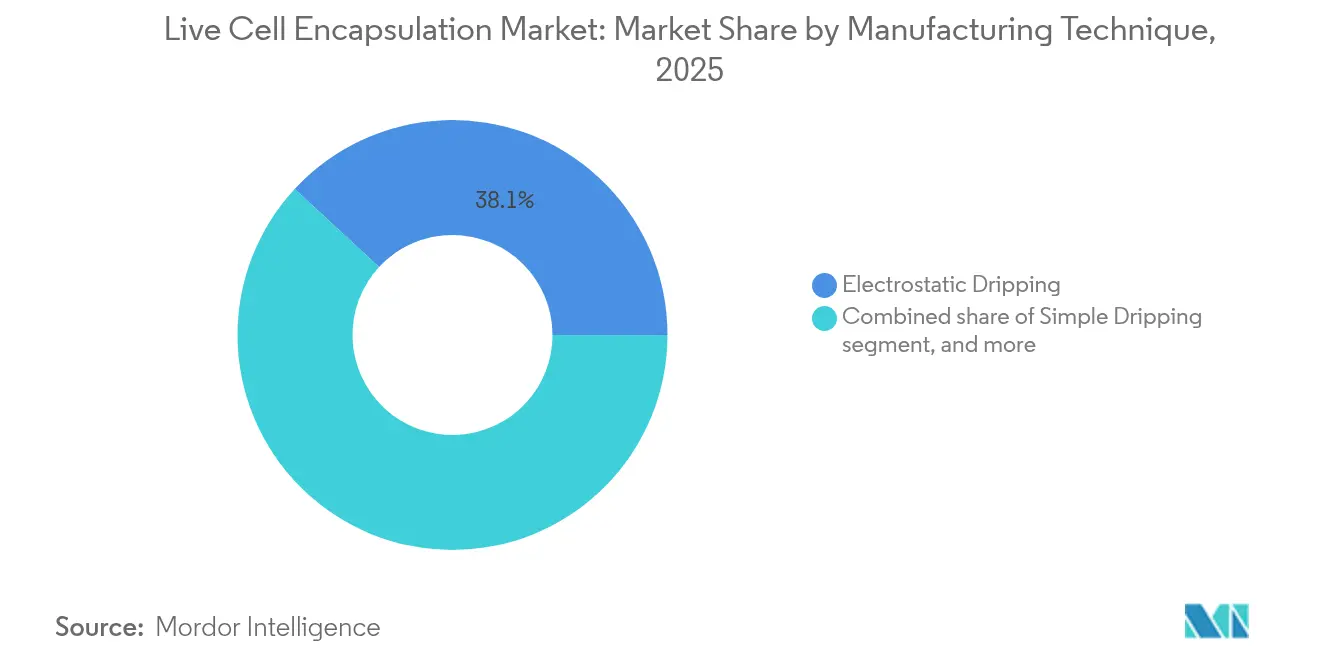
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Polímero:
El Liderazgo del Alginato es Desafiado por la Innovación en CelulosaEl alginato mantuvo una participación de mercado del 42,05% en 2025, respaldado por décadas de datos clínicos y cinéticas de gelificación predecibles. La reticulación con calcio hace que la validación del proceso sea sencilla, y los reguladores están familiarizados con los perfiles de impurezas cuando la purificación GMP está documentada. No obstante, los lotes de alginato varían según la cosecha de algas marinas, lo que genera cambios de viscosidad que complican el control del proceso. Los productores emplean ahora reómetros en línea y añaden estabilizadores mecánicos para reducir la variabilidad de lote a lote, salvaguardando así la consistencia terapéutica.
El sulfato de celulosa es el polímero de mayor crecimiento, con una CAGR del 6,39%, debido a su superior resistencia a la tracción y porosidad controlable que extiende la liberación del fármaco de semanas a meses. Su origen vegetal permite el abastecimiento renovable, alineándose con los objetivos de ESG que las principales farmacéuticas publican en sus informes anuales. Las matrices híbridas combinan alginato con nanocelulosa o quitosano para ajustar las tasas de difusión en implantes pancreáticos o retinianos. Las formulaciones a base de sílice, que representan una participación modesta, se dirigen a entornos de procesamiento severo, como el secado por aspersión a alta temperatura. Los polímeros biodegradables sintéticos también ocupan nichos especializados donde la degradación controlada en el tiempo coincide con los puntos finales terapéuticos. La selección del polímero está, por tanto, más gobernada por las necesidades específicas de la indicación que por el costo de la materia prima, fomentando un panorama diverso dentro del mercado de encapsulación de células vivas.
Por Aplicación:
La Madurez de la Administración de Fármacos Contrasta con el Crecimiento de los ProbióticosLa administración de fármacos mantuvo una participación de ingresos del 45,88% en 2025, respaldada por vías clínicas validadas y resultados tangibles en trastornos oculares, endocrinos y neurológicos. Los hospitales prefieren estos productos porque los esquemas de dosificación están bien comprendidos y a menudo son reembolsados. Sin embargo, la saturación se avecina en los mercados establecidos, lo que lleva a los desarrolladores a buscar dispositivos combinados que integren sensores o válvulas de control remoto para personalizar la dosificación.
Los probióticos y alimentos funcionales representan la aplicación de mayor crecimiento con una CAGR del 6,42%, impulsada por la mentalidad de salud preventiva de los consumidores y por marcos regulatorios como el sistema de Alimentos con Declaraciones de Propiedades Funcionales de Japón, que legitima declaraciones de propiedades saludables bien definidas. La encapsulación ayuda a los cultivos probióticos a sobrevivir la pasteurización y el tránsito gástrico ácido, lo que permite a los comercializadores de alimentos y bebidas ofrecer unidades de mantenimiento de existencias premium a precios un 20–30% más altos. Los segmentos de medicina regenerativa y trasplante celular muestran sólidos canales en diabetes, lesión de médula espinal y reparación corneal, pero generan menores ingresos en la actualidad. La diversificación de la combinación de aplicaciones reduce el riesgo de concentración y establece múltiples vías de crecimiento para el mercado de encapsulación de células vivas.
Por Fuente Celular:
El Dominio Alogénico Encuentra la Innovación XenogénicaLos productos alogénicos capturaron el 38,21% de la participación de mercado en 2025, aprovechando las eficiencias de fabricación por lotes y el cribado estandarizado de donantes que satisface a los reguladores. Los bancos de células criopreservadas facilitan una producción repetible, reduciendo los costos variables por paciente. No obstante, el suministro sigue siendo finito y los riesgos de respuesta inmune persisten a pesar de la encapsulación.
Los enfoques xenogénicos, con una CAGR del 5,78%, atraen interés a medida que los materiales de encapsulación proporcionan ahora un aislamiento inmunológico eficaz. Las células de islotes porcinos, por ejemplo, mantienen la regulación de la glucosa en modelos animales durante seis meses sin inmunosupresión sistémica. Los desarrolladores ven oportunidades para aliviar la escasez de órganos, con más de 100.000 estadounidenses en listas de espera de trasplantes. Los productos autólogos continúan sirviendo a nichos de medicina personalizada, pero son inherentemente costosos y logísticamente complejos. Las líneas celulares modificadas amplían la versatilidad al secretar factores de crecimiento específicos o anticuerpos a demanda. La creciente paleta de fuentes celulares refuerza la resiliencia y amplía el conjunto potencial de pacientes del mercado de encapsulación de células vivas.
Por Escala de Encapsulación:
La Microencapsulación Lidera por su VersatilidadLa microencapsulación capturó el 55,12% de los ingresos en 2025, gracias a su compatibilidad con la administración mínimamente invasiva y las superiores tasas de transferencia de masa. Las plataformas automatizadas logran ahora coeficientes de variación inferiores al 5% para el diámetro de la cápsula, garantizando un control estricto de la dosis. Las altas relaciones superficie-volumen mejoran la difusión de nutrientes, un factor crítico para los implantes densos de células beta que apuntan a la independencia de insulina.
La macroencapsulación, con una CAGR del 5,06%, gana tracción para indicaciones donde se valora la recuperación del dispositivo, como en los ensayos de primera administración en humanos. Los dispositivos de lámina plana o bolsa permiten una mayor carga celular y un monitoreo simplificado, aunque a costa de la implantación quirúrgica. Las arquitecturas híbridas colocan microcápsulas dentro de macrodispositivos, combinando la capacidad de recuperación con la difusión a microescala. La selección de la escala se alinea así con los objetivos clínicos más que con las limitaciones técnicas, subrayando la flexibilidad dentro del mercado de encapsulación de células vivas.
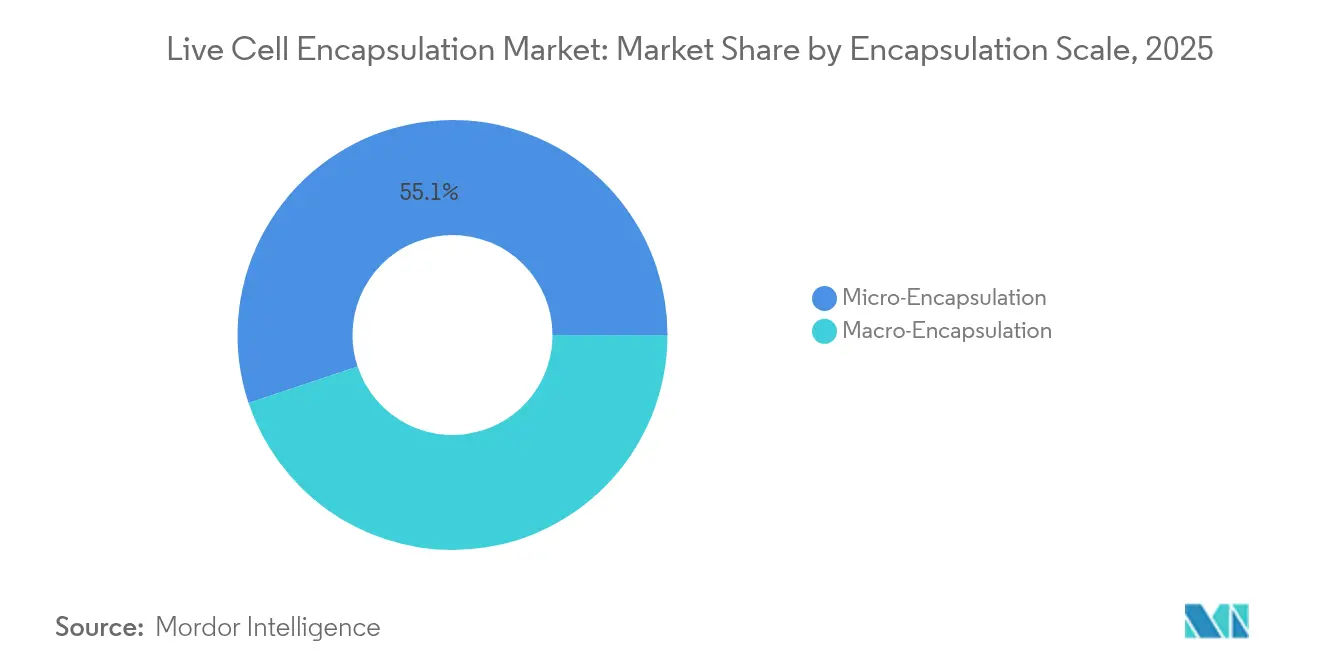
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Liderazgo Biofarmacéutico Enfrenta la Competencia de las ORCLas empresas de biofarmacéutica y biotecnología impulsaron el 42,95% de la demanda en 2025, manteniendo canales internos de I+D y a menudo conservando la fabricación propia para proteger la propiedad intelectual. La adquisición de EsoBiotech por parte de AstraZeneca en marzo de 2025 amplió su conjunto de herramientas de terapia celular in vivo al tiempo que añadió suites conformes con GMP configuradas para productos encapsulados. Sin embargo, la carga financiera de construir instalaciones estériles empuja a muchos patrocinadores hacia la externalización.
Las organizaciones de investigación por contrato y las organizaciones de fabricación por contrato, en expansión a una CAGR del 6,11%, se benefician de las economías de escala. La adquisición por parte de Lonza del sitio de Vacaville de Genentech por USD 1.200 millones convierte una planta de moléculas grandes en un campus de terapia celular de múltiples suites. ViSync Technologies, una empresa conjunta de 2025 entre Hovione e iBET, se centra en el lavado posterior al proceso, el llenado y la criopreservación. Los centros académicos siguen siendo focos de innovación en polímeros, creando empresas emergentes que licencian tecnología a los fabricantes. Las empresas de alimentos y cosméticos se incorporan como nuevos participantes, encargando probióticos personalizados o productos de regeneración dérmica, diversificando aún más la base de clientes del mercado de encapsulación de células vivas.
Análisis Geográfico
Mercado de Encapsulación de Células Vivas en Boston, Área de la Bahía y Research Triangle
América del Norte retuvo el 43,12% de la cuota de ingresos en 2025. El sólido ecosistema de capital de riesgo de la región canaliza capital hacia Kendall Square en Boston, el Área de la Bahía de San Francisco y el Research Triangle de Carolina del Norte. Las vas Breakthrough y RMAT de la FDA fomentan la adopción clínica temprana, mientras que los hitos de reembolso para NT-501 validan la disposición de los pagadores a cubrir las terapias de células encapsuladas cuando los resultados clínicos cumplen los criterios de valoración. Las colaboraciones interestatales agilizan la logística, los registros digitales de lotes y las pruebas de liberación en tiempo real, lo que en conjunto reduce los plazos de entrega para los despliegues nacionales.
Mercado de Encapsulación de Células Vivas en Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento, proyectado a una CAGR del 4,55% hasta 2031. China alberga el 37% de los ensayos mundiales de terapia celular y génica gracias a incentivos de política y subvenciones provinciales que compensan los gastos clínicos. Los gobiernos locales financian infraestructura, mientras que los fabricantes por contrato en Suzhou y Shanghái ofrecen menores costos laborales manteniendo la certificación ISO y cGMP. El régimen de Alimentos con Declaraciones de Propiedades Funcionales de Japón impulsa la demanda de probióticos, y Corea del Sur canaliza subsidios hacia el bioprocesamiento en sistemas cerrados. El ecosistema farmacéutico de India aporta volumen, suministrando componentes de medios y ensamblajes de un solo uso a precios competitivos. Las ventajas de costos y la creciente prevalencia de enfermedades crónicas amplían colectivamente la presencia del mercado de encapsulación de células vivas en toda Asia-Pacífico.
Mercado de Encapsulación de Células Vivas en Europa
Europa presenta un entorno maduro pero impulsado por la innovación. La revisión centralizada de la EMA abarca 27 estados miembros, aunque la divergencia posterior al Brexit exige presentaciones duplicadas para el Reino Unido, lo que introduce una carga administrativa adicional. Alemania, Francia y los países nórdicos respaldan iniciativas de sostenibilidad que impulsan los materiales de encapsulación a base de celulosa, alineando las políticas industriales con los factores ESG. Los consorcios académico-industriales aprovechan la financiación de Horizonte Europa para desarrollar flujos de trabajo de fabricación con bajas emisiones de carbono, lo que refleja el énfasis regional en el bioprocesamiento verde. Aunque el crecimiento es más lento que en Asia-Pacífico, los estrictos estándares de calidad de Europa y su elevado poder adquisitivo mantienen la rentabilidad del mercado de encapsulación de células vivas.
Mercado de Encapsulación de Células Vivas en Oriente Medio, África y América del Sur
En otras regiones, América del Sur, Oriente Medio y África siguen siendo mercados incipientes, pero muestran un potencial de crecimiento de dos dígitos. La orientación de ANVISA de Brasil sobre terapias avanzadas, la inversión en salud de la Visión 2030 de Arabia Saudita y la aspiración de Sudáfrica de convertirse en un centro de biofabricación apuntan a una demanda futura. Sin embargo, la infraestructura limitada de cadena de frío y la incertidumbre en materia de reembolso restringen actualmente el volumen. A mediano plazo, los acuerdos de transferencia de tecnología y el financiamiento multilateral podrían desbloquear una mayor adopción regional, aportando ingresos incrementales al mercado global de encapsulación de células vivas.
Panorama regulatorio
Los productos de encapsulación de células vivas que entran en uso clínico generalmente se ubican dentro de marcos establecidos de productos biológicos y terapias avanzadas, con un cumplimiento que abarca los controles de BPF para medicamentos y las normas de manejo de células y tejidos humanos. En los Estados Unidos, la supervisión de la FDA combina comúnmente las expectativas de 21 CFR 210/211 para la fabricación y el control con los requisitos de 21 CFR 1271 para la elegibilidad de donantes y las prácticas de tejidos, mientras que en la Unión Europea muchos productos basados en células pasan por el marco de medicamentos de terapia avanzada (ATMP) de la EMA y su enfoque de revisión basado en el riesgo.
Un punto de referencia regulatorio a corto plazo es la finalización por parte de la FDA de la guía sobre las flexibilidades de Química, Fabricación y Control (CMC) para productos de terapia celular y génica en mayo de 2026. Esto refuerza las expectativas de BPF apropiadas para cada fase y de comparabilidad basada en el riesgo que afectan los cambios en el proceso de células encapsuladas, la ampliación de escala y las estrategias de control analítico. Las normas internacionales también moldean los sistemas de calidad y la preparación transfronteriza, incluidas la ISO 13022:2012 (gestión de riesgos para el procesamiento de células humanas viables destinadas a productos médicos) y la ISO 23033:2021 (requisitos técnicos para las pruebas analíticas de productos de terapia celular). Estas normas ofrecen puntos de referencia concretos para el riesgo, las pruebas y la trazabilidad cuando las empresas califican polímeros, establecen especificaciones de liberación y validan las operaciones de encapsulación aséptica.
Panorama Competitivo
El mercado de encapsulación de células vivas está moderadamente fragmentado. Ningún actor individual controla más del 10% de los ingresos mundiales, y los cinco principales probablemente acumulan entre el 35 y el 40%. La diferenciación se centra en polímeros propietarios, diseños de chips microfluídicos y suites automatizadas de control de calidad. Las solicitudes de patentes superan ahora las 200 anuales, aunque la mayoría cubre avances incrementales como nuevos reticulantes o algoritmos de detección en línea, en lugar de avances radicales.
La consolidación se acelera. La adquisición de EsoBiotech por parte de AstraZeneca en marzo de 2025 añade capacidad de encapsulación in vivo para oncología, mientras que la participación mayoritaria de Alcon en Aurion Biotech introduce al gigante de la oftalmología en las terapias de células endoteliales corneales. La licencia con hitos de Vertex con TreeFrog Therapeutics asegura el acceso a la encapsulación microfluídica de alto rendimiento para programas de diabetes, ilustrando cómo las grandes farmacéuticas a menudo optan por la concesión de licencias en lugar del desarrollo interno para mitigar el riesgo.
Las organizaciones de desarrollo y fabricación por contrato escalan agresivamente. La adquisición de Vacaville por parte de Lonza convierte una planta de anticuerpos monoclonales de acero inoxidable en una instalación de terapia celular multiproducto que cuenta con aisladores cerrados y líneas automatizadas de llenado y acabado ajustadas para microcápsulas. La compra de CRYOPDP por parte de DHL refuerza la logística de ultrafrío, abordando un cuello de botella crítico para la distribución global de productos vivos. Empresas emergentes como Dolomite y Sphere Fluidics aprovechan la ingeniería de precisión para capturar una participación de nicho en la encapsulación de células individuales para oncología personalizada, mientras que UPM Biomedicals entra con experiencia en polímeros renovables. El resultado es una competencia dinámica, donde las farmacéuticas establecidas, las biotecnológicas ágiles y los proveedores de servicios especializados compiten por posicionarse en el creciente mercado de encapsulación de células vivas.
Líderes de la Industria de Encapsulación de Células Vivas
-
ViaCyte Inc.
-
Living Cell Technologies Limited.
-
Sigilon Therapeutics Inc.
-
Sernova Corp.
-
PharmaCyte Biotech Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Encapsulación de Células Vivas Empresas cubiertas en este informe
- ViaCyte Inc.
- Living Cell Technologies Ltd.
- Sigilon Therapeutics Inc.
- Sernova Corp.
- PharmaCyte Biotech
- Neurotech Pharmaceuticals Inc.
- Blacktrace Holdings
- Büchi Labortechnik AG
- Atelerix
- Kadimastem Ltd.
- Austrianova Pte Ltd.
- Stem Cell Therapies Australia Pty
- Microfluidic ChipShop GmbH
- Sphere Fluidics Ltd.
- Merck
- 3P Innovation Ltd.
- BICO Group AB
- Corning
- Lonza Group
- Charles River
Lea el análisis de las empresas de encapsulación de células vivas
Oportunidades de mercado y perspectivas futuras
La simplificación de la fabricación y la economía de escala siguen siendo un área en blanco central en la encapsulación de células vivas, ya que muchos programas clínicos y comerciales todavía dependen de sistemas microfluídicos especializados y de alta precisión para gotas, intensivos en capital. Un ejemplo concreto de 2026 es el flujo de trabajo de incorporación en gel con plantilla de emulsión (Emulsion-Templated Gel-Embedding, ETE) reportado por la Universidad de Tokio (junio de 2026). El enfoque se describe como un método libre de microfluídica que utiliza herramientas de laboratorio simples para generar más de 100.000 microcápsulas de hidrogel uniformes en un único flujo de trabajo, lo que apunta a una vía más accesible para el desarrollo de procesos y una iteración más rápida sobre la uniformidad y el rendimiento de las cápsulas.
En el lado de las aplicaciones, la diabetes tipo 1 y las indicaciones relacionadas con trasplantes siguen impulsando la innovación en materiales y dispositivos en torno a la inmunoaislación y el transporte de oxígeno, donde las limitaciones de hipoxia y difusión de nutrientes aún restringen la durabilidad, en particular en formatos de macroencapsulación. Los sistemas de encapsulación con nombre para el trasplante de islotes pancreáticos, incluido Adoshell presentado en un evento de la ADA 2026, y la investigación en curso sobre materiales portadores de oxígeno y arquitecturas de barrera respaldan oportunidades para proveedores de polímeros de alto rendimiento, diseños permeables al oxígeno y paquetes de pruebas analíticas que se ajusten a las expectativas de CMC en evolución. Al mismo tiempo, las oportunidades se extienden a los alimentos funcionales regulados, donde la encapsulación ayuda a proteger la viabilidad durante el procesamiento y el tránsito gástrico, respaldando la demanda de líneas de microencapsulación escalables y pruebas estandarizadas de viabilidad y estabilidad para respaldar un posicionamiento conforme en las principales regiones.
Desarrollos recientes de la industria en Mercado de Encapsulación de Células Vivas
- Mayo de 2026: La FDA de los EE. UU. finalizó la guía sobre las flexibilidades de CMC para productos de terapia celular y génica, reforzando los enfoques de BPF apropiados para cada fase y de comparabilidad basada en el riesgo para los cambios de fabricación. Esto influye directamente en los desarrolladores de células encapsuladas a medida que ajustan polímeros, pasos de formación de cápsulas o estrategias de ampliación de escala sin descarrilar el avance clínico. La actualización también aumenta el valor de los paquetes robustos de control analítico y trazabilidad que pueden justificar la evolución del proceso durante el desarrollo.
- Abril de 2025: Atelerix firmó un acuerdo de distribución exclusivo con MineBio para ampliar su alcance en China. El acuerdo refuerza el acceso a canales para soluciones de cadena de frío y manejo celular que respaldan los flujos de trabajo de células vivas, incluidos los formatos encapsulados sensibles a las condiciones de transporte y manejo. También refleja un impulso más amplio para localizar las vías de comercialización en Asia-Pacífico junto con la creciente actividad de terapia celular en la región.
- Diciembre de 2024: Lonza anunció una reestructuración estratégica para salir del negocio de cápsulas y centrarse en los servicios CDMO. Al reasignar recursos hacia el desarrollo y la fabricación por contrato, la empresa reforzó la subcontratación como una vía para los patrocinadores que enfrentan altos costos fijos en la producción estéril y las operaciones de llenado y acabado. Este cambio respalda un entorno de mercado en el que la capacidad, los sistemas de calidad y los servicios de fabricación de extremo a extremo se convierten en diferenciadores para llevar los programas de células encapsuladas más allá de la escala piloto.
Mercado de Encapsulación de Células Vivas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado registra los ingresos generados por las tecnologías y materiales utilizados para encapsular células vivas en estructuras protectoras a microescala para flujos de trabajo de investigación y terapéuticos, donde la encapsulación favorece la viabilidad celular, la liberación controlada o el aislamiento inmunológico.
Exclusiones del alcance: Excluye los consumibles generales de cultivo celular y los formatos de administración sin encapsulación que no forman una capa de polímero o material encapsulante alrededor de las células.
Descripción General de la Segmentación
- Por Técnica de Fabricación
- Goteo Simple
- Goteo Electrostático
- Flujo de Aire Coaxial
- Atomización por Disco Rotatorio
- Otras Técnicas de Fabricación
- Por Tipo de Polímero
- Alginato
- Quitosano
- Sílice
- Sulfato de Celulosa
- Otros Tipos de Polímero
- Por Aplicación
- Administración de Fármacos
- Medicina Regenerativa
- Trasplante Celular
- Probióticos y Alimentos Funcionales
- Otras Aplicaciones
- Por Fuente Celular
- Autóloga
- Alogénica
- Xenogénica
- Modificada Genéticamente
- Por Escala de Encapsulación
- Microencapsulación
- Macroencapsulación
- Por Usuario Final
- Empresas de Biofarmacéutica y Biotecnología
- Centros Académicos e Institutos de Investigación
- Organizaciones de Investigación por Contrato y Organizaciones de Fabricación por Contrato
- Otros Usuarios Finales
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con fuentes científicas y de salud públicas que nos ayudan a mapear el conjunto de demanda y el ritmo de adopción en el mundo real, tales como registros del NIH y PubMed, aprobaciones de la FDA y la EMA y registros de ensayos clínicos, e indicadores de salud e I+D de la OCDE y el Banco Mundial. También utilizamos bases de datos de patentes y revistas científicas arbitradas seleccionadas para comprender qué técnicas de encapsulación y biomateriales están avanzando desde el uso en laboratorio hacia una fabricación reproducible.
En el ámbito comercial, nos apoyamos en informes anuales de empresas, presentaciones para inversores y comunicados de prensa para capturar lanzamientos de productos, expansiones de capacidad y áreas de enfoque estratégico vinculadas a los flujos de trabajo de encapsulación. Utilizamos una suscripción de pago para información financiera e inteligencia empresarial con el fin de estandarizar las señales de ingresos y la combinación de negocios donde los informes públicos son irregulares. Estas fuentes documentales son meramente ilustrativas, y se consultaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizaron llamadas primarias y encuestas con una combinación de proveedores de tecnología, especialistas en biomateriales y usuarios finales en programas de medicina regenerativa, administración de fármacos y trasplante celular. Los aportes de los encuestados se utilizaron para confirmar las tasas de uso típicas por técnica, los cambios esperados hacia la producción automatizada y microfluídica, y cómo evolucionan los precios a medida que los proyectos pasan del uso en investigación al uso regulado. Dado que se trata de un mercado global, las respuestas se equilibraron entre las principales regiones para someter a prueba de estrés los supuestos que resultaban demasiado optimistas o demasiado conservadores.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos de nivel C: 14% | APAC: 42% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 36% | EMEA: 34% |
| Actores menores: 14% | Gerentes: 50% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El modelo central utiliza una construcción de arriba hacia abajo en la que las señales de actividad de procedimientos y programas se convierten en un conjunto de demanda realista para los insumos de encapsulación, y luego se traducen en valor utilizando bandas de precios típicas por técnica y tipo de polímero. En la encapsulación de células vivas, los anclajes prácticos incluyen la actividad de ensayos clínicos y las aprobaciones relacionadas con terapias celulares, la combinación de aplicaciones (administración de fármacos, medicina regenerativa y trasplante celular), y la distribución de técnicas de fabricación que generan diferentes estructuras de rendimiento y costos.
Para mantener los totales fundamentados, los resultados se corroboran mediante verificaciones selectivas de abajo hacia arriba, como el muestreo de puntos de precio de productos, la aplicación de supuestos de volumen a flujos de trabajo de uso final conocidos, y la comprobación de coherencia de las señales de ingresos de proveedores cuando son claramente atribuibles. Las variables clave del modelo utilizadas como insumos incluyen los programas clínicos activos que emplean enfoques de células encapsuladas, la adopción de alginato y otros polímeros en producciones a escala comercial, las tasas esperadas de pérdida de rendimiento y retrabajo en las etapas de encapsulación, la progresión del precio de venta promedio a medida que los compradores pasan de lotes de investigación a una producción más controlada, y la intensidad de financiamiento a nivel regional para terapias avanzadas. Cuando falta un dato para geografías más pequeñas o técnicas de nicho, se cubren las brechas utilizando ratios de referencia de mercados similares y luego se vuelven a probar esos ratios con la retroalimentación de expertos.
Para el pronóstico, se utiliza el análisis de escenarios, que luego se reduce a un caso base utilizando la direccionalidad compartida por los encuestados sobre el calendario de ampliación de capacidad y los hitos regulatorios a corto plazo. Ese caso base se verifica adicionalmente con indicadores macroeconómicos como las tendencias de gasto en I+D y el crecimiento del pipeline de terapias, de modo que los cambios año a año sean explicables.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante varias verificaciones para que los números no dependan de un único supuesto. Comparamos los totales modelados con señales independientes como el impulso de ensayos y aprobaciones, los patrones de financiamiento regional y los rangos de precios observados para materiales y flujos de trabajo de encapsulación, y luego se investigan los valores atípicos antes de la aprobación final. Si aparece una varianza significativa, se vuelve a verificar la serie de insumos, se revisan los factores de conversión y se vuelve a contactar a expertos seleccionados para confirmar si el cambio es estructural o puntual.
El informe se actualiza anualmente, y se realizan ajustes intermedios cuando ocurren eventos materiales, como decisiones regulatorias significativas, adiciones importantes de capacidad o cambios bruscos en la disponibilidad de biomateriales. Antes de la entrega, se completa una revisión final por parte del analista para que los clientes reciban una visión actualizada alineada con la información pública más reciente y la retroalimentación del campo.
Comparación del Dimensionamiento del Mercado de Encapsulación de Células Vivas de Mordor Intelligence con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la encapsulación de células vivas suelen variar porque el límite contabilizado no es el mismo entre los estudios, y la conversión de la actividad científica en ingresos puede manejarse de diferentes maneras. Las diferencias suelen provenir de lo que se incluye en torno a los biomateriales y servicios, qué año se trata como base y cómo se proyectan los precios a lo largo del tiempo.
Las señales de actividad de ensayos clínicos y regulatorias, junto con las verificaciones de adopción a nivel de técnica provenientes de entrevistas, son la evidencia utilizada para mantener la estimación de Mordor Intelligence para 2026 vinculada a la demanda específica de encapsulación en lugar de a la cadena de herramientas más amplia de terapia celular. Otro factor común que genera brechas es la expansión del alcance, donde algunas estimaciones parecen incorporar flujos de trabajo de laboratorio adyacentes o un gasto más amplio en procesamiento celular, y luego aplican expectativas de crecimiento más rápido sin volver a probar esos supuestos frente al rendimiento de fabricación realista y la adopción regional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 244,64 millones de USD (2026) | |
| Consultora Global A | 382,30 millones de USD (2025) | Utiliza una captura de ingresos más amplia que probablemente incluye el procesamiento adyacente de terapia celular y el gasto en herramientas habilitadoras, y también refleja un año base diferente que puede inflar las comparaciones cuando los supuestos de precios y volumen no están alineados al mismo período. |
| Editorial del Sector B | 320,00 millones de USD (2024) | El año base anterior y la segmentación de alto nivel pueden generar dependencia de promedios combinados, que pueden no separar las técnicas de encapsulación y los tipos de polímeros que tienen rendimientos y precios muy diferentes, lo que lleva a un total agregado más elevado. |
La dispersión en la tabla se explica mejor por los límites del alcance y la alineación del año base, seguidos de la rapidez con que se permite que los precios y la adopción aumenten en el pronóstico. Nuestro enfoque se mantiene trazable porque la lógica de dimensionamiento está anclada a señales de demanda observables y luego se verifica con controles prácticos de precio y volumen que pueden repetirse en cada ciclo de actualización.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño esperado del mercado de encapsulación de células vivas para 2031?
Se prevé que el mercado de encapsulación de células vivas alcance USD 292,48 millones en 2031, creciendo a una CAGR del 3,64%.
¿Qué técnica de fabricación domina actualmente el mercado de encapsulación de células vivas?
El goteo electrostático mantiene la mayor participación con el 38,12% gracias a su escalabilidad comprobada y familiaridad regulatoria.
¿Por qué Asia-Pacífico es la región de mayor crecimiento?
Las reformas políticas favorables, la extensa actividad de ensayos clínicos en China y el marco de apoyo de Japón para los alimentos funcionales impulsan una CAGR regional del 4,55%.
¿Qué segmento de aplicación se expande más rápidamente?
Los probióticos y alimentos funcionales registran el mayor crecimiento con una CAGR del 6,42% porque la encapsulación mejora la supervivencia de los probióticos y permite declaraciones de propiedades saludables bajo la evolución de las regulaciones alimentarias.
¿Cómo se mitigan los altos costos de producción?
Los actores de la industria externalizan cada vez más a organizaciones de desarrollo y fabricación por contrato especializadas, adoptan automatización que reduce los costos por lote hasta en un 40% y buscan la integración vertical para asegurar biomateriales de grado GMP.
¿Cuáles son los materiales clave utilizados en la encapsulación hoy en día?
El alginato sigue siendo el polímero líder, mientras que el sulfato de celulosa y los hidrogeles de nanocelulosa están ganando impulso debido a su superior resistencia mecánica y perfil de sostenibilidad.