
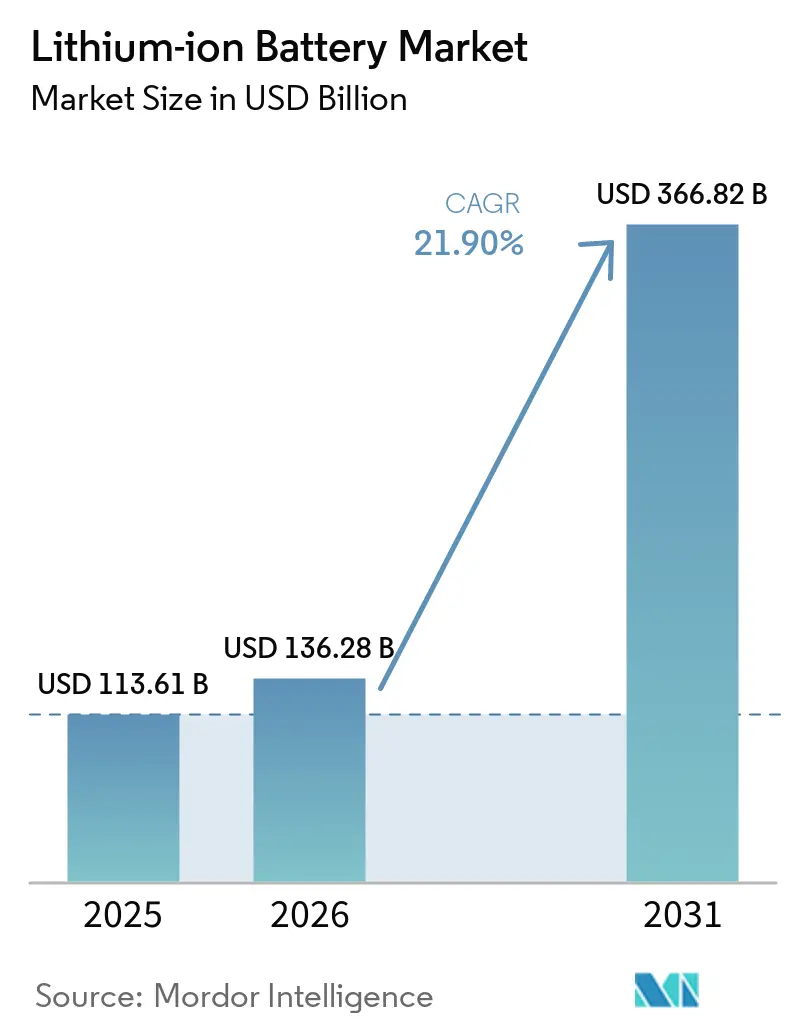
Análisis del Mercado de Baterías de Iones de Litio por Mordor Intelligence
Se espera que el tamaño del mercado de baterías de iones de litio aumente de 136,3 mil millones de USD en 2026 a 166,1 mil millones de USD en 2027 y alcance los 438,1 mil millones de USD para 2032, creciendo a una CAGR del 21,4% durante 2027-2032.
La demanda de las plataformas de vehículos eléctricos (VE) y los proyectos de almacenamiento en red crea requisitos diferenciados para las celdas y los sistemas de baterías completos. En China, la política de fabricación y la inversión en bases de producción pueden ampliar la capacidad de suministro en una gama más amplia de aplicaciones de baterías. Las baterías de bolsa sirven tanto para aplicaciones vehiculares como estacionarias, vinculando la producción de celdas con programas automotrices y clientes de almacenamiento a nivel de proyecto. Los fabricantes responden ampliando la producción regional y utilizando la integración de sistemas para llegar a los clientes de almacenamiento. Los fabricantes de celdas que pueden suministrar tanto celdas para vehículos como sistemas de almacenamiento integrados pueden atender cualquiera de los dos canales, mientras que los mayores costos de aditivos para electrolitos y materias primas para ánodos en China presionan los márgenes de los proveedores.
Conclusiones Clave del Informe
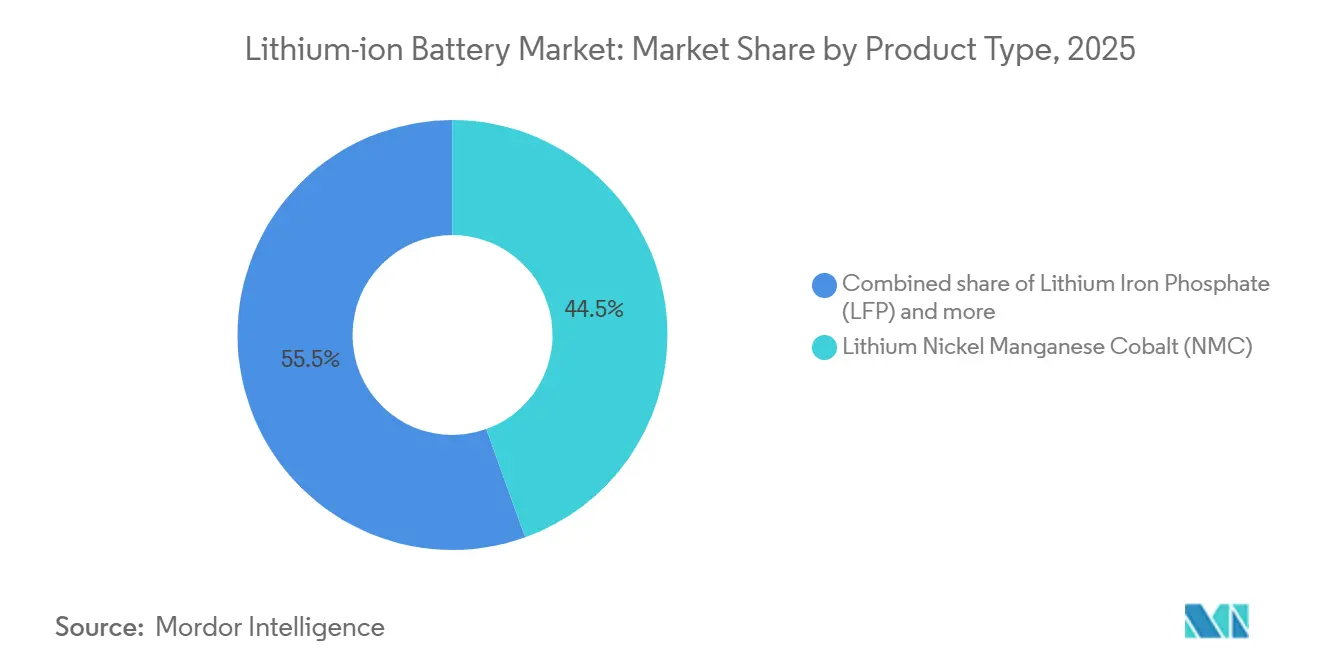
- Por tipo de producto, el litio níquel manganeso cobalto (NMC) lideró con una participación del 44,42% en el mercado de baterías de iones de litio en 2026, mientras que el litio hierro fosfato (LFP) tiene previsto crecer más rápido con una CAGR del 23% durante 2027-2032.
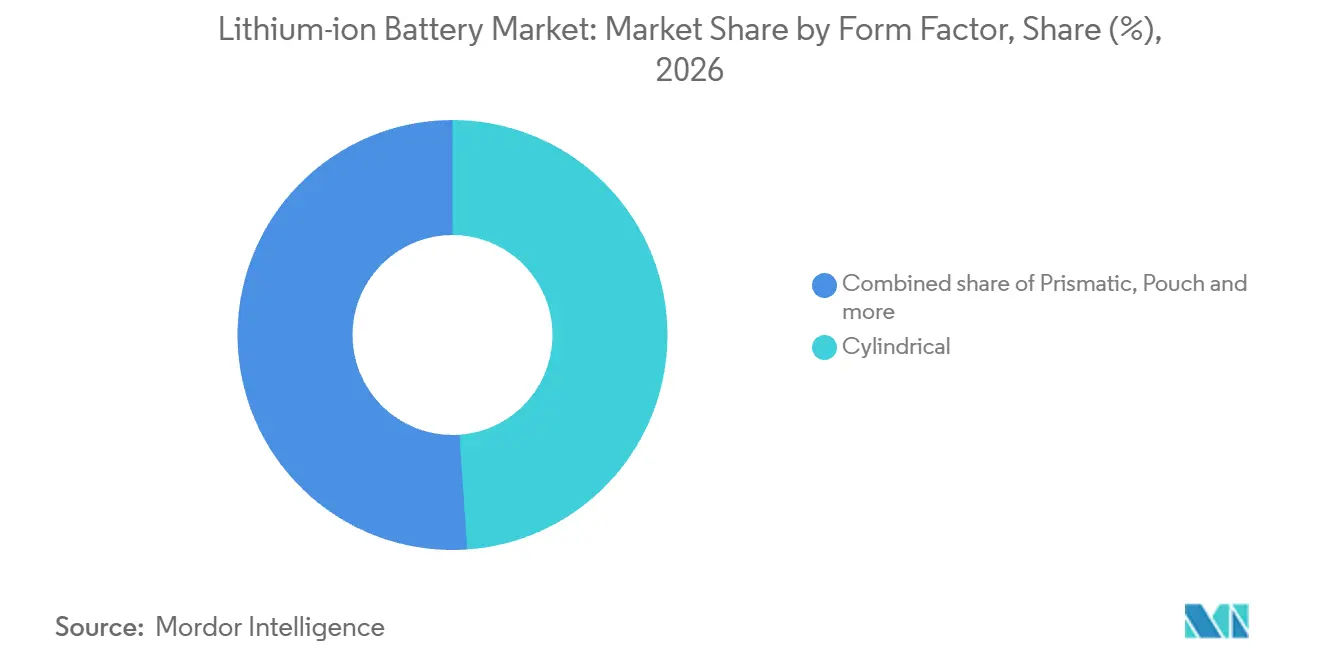
- En cuanto a los factores de forma, las celdas cilíndricas mantuvieron una participación del 48,9% del tamaño del mercado de baterías de iones de litio en 2026, con las baterías tipo bolsa previstas para crecer más rápido con una CAGR del 22,2% durante 2027-2032.
- Dentro de las categorías de capacidad de potencia, las baterías con una capacidad de 3.000 a 10.000 mAh lideraron con el 35,36% de los ingresos del mercado en 2026, mientras que las que superan los 60.000 mAh tienen previsto crecer más rápido con una CAGR del 27,4% durante 2027-2032.
- Para las industrias de uso final, las aplicaciones automotrices mantuvieron el 55,37% de los ingresos de la industria de baterías de iones de litio en 2026, y el almacenamiento estacionario de energía tiene previsto crecer más rápido con una CAGR del 28,9% durante 2027-2032.
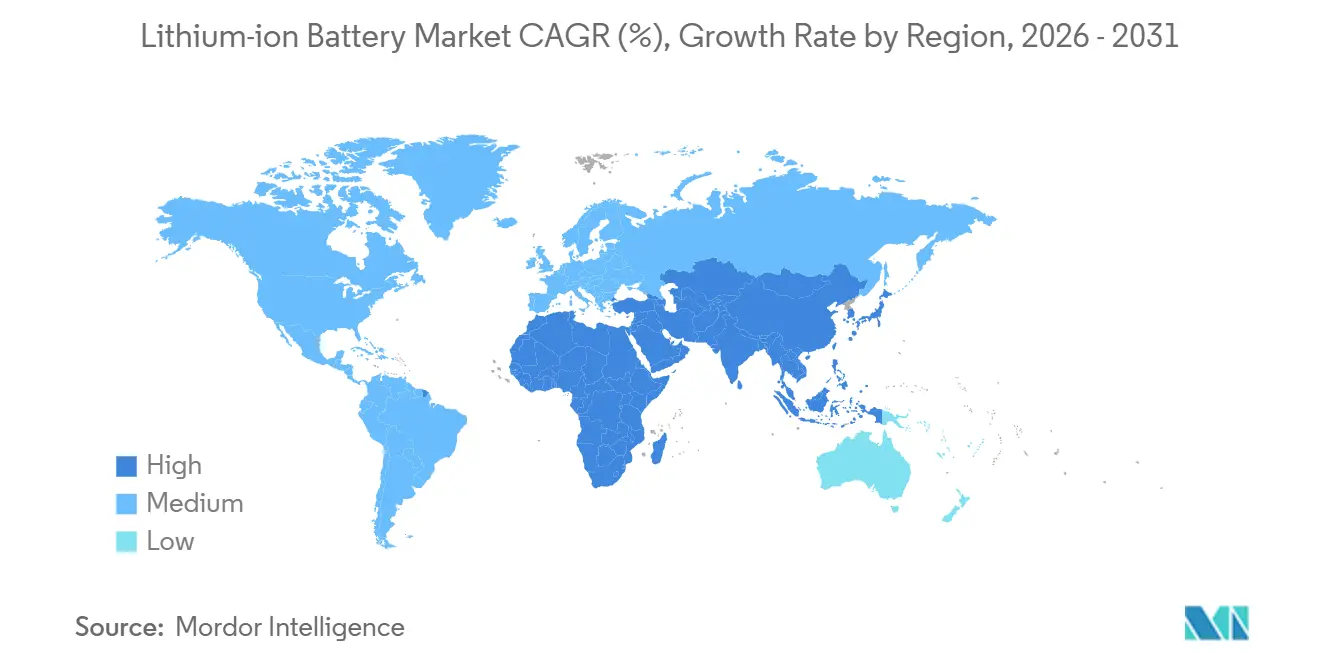
- Geográficamente, Asia-Pacífico lideró con el 57,65% de los ingresos del mercado en 2026 y tiene previsto ser la región de más rápido crecimiento con una CAGR del 30,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Baterías de Alta Densidad Energética en Plataformas de Vehículos Eléctricos de Largo Alcance | +8.8% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Política Industrial de China ("Fabricado en China 2025") que Acelera la Construcción de Gigafábricas Domésticas de Iones de Litio | +7.4% | Delta del Río Yangtze, Gran Área de la Bahía Guangdong-Hong Kong-Macao | Largo plazo (≥ 4 años) |
| Rápida Implementación de Licitaciones de Almacenamiento de Energía en Baterías a Escala de Servicios Públicos en los Estados Unidos | +5.8% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Migración del Respaldo Estacionario de Centros de Datos de VRLA a Iones de Litio en los Países Nórdicos | +0.9% | Países Nórdicos (Europa) | Corto plazo (≤ 2 años) |
| Objetivos de Gases de Efecto Invernadero de la OMI Marítima que Impulsan la Adopción de Iones de Litio de Grado Marino en Europa | +0.6% | Europa, incluida Dinamarca | Mediano plazo (2-4 años) |
| Cambio de los Fabricantes de Equipos Originales hacia la Química LFP para Vehículos Eléctricos de Entrada de Bajo Costo en India | +0.5% | India (región de Asia-Pacífico) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Baterías de Alta Densidad Energética en Plataformas de Vehículos Eléctricos de Largo Alcance
Las plataformas de vehículos eléctricos de largo alcance convierten la energía útil de la batería dentro de un paquete vehicular restringido en una fuente de diferenciación comercial. El alcance promedio ponderado por ventas globales de automóviles eléctricos de batería aumentó aproximadamente un 10% entre 2020 y 2025, mientras que el alcance promedio se estabilizó en los últimos años. Dentro de una plataforma de largo alcance, una mayor energía por unidad de masa de batería puede respaldar un objetivo de desplazamiento determinado con menos peso de batería. Cuando los compradores desean mayor alcance dentro de un paquete vehicular fijo, la energía de la celda por kilogramo y por litro determina cuánto alcance puede ofrecer una plataforma. Esto crea un canal de demanda potencial para celdas de mayor densidad a través del diseño de programas vehiculares individuales. Por lo tanto, un proveedor de celdas convierte una ventaja de densidad en volumen únicamente cuando es seleccionado para un programa de vehículo de largo alcance.
Política Industrial de China ("Fabricado en China 2025") que Acelera la Construcción de Gigafábricas Domésticas de Iones de Litio
En la industria de baterías de iones de litio, los productores de celdas chinos enfrentan una agenda de políticas que vincula los clústeres de fabricación con aplicaciones más amplias de baterías en sectores posteriores de la cadena de valor. Un plan emitido por 7 ministerios en septiembre de 2026 establece una agenda más amplia para la industria de nuevas baterías, con objetivos de crecimiento y aplicación hasta 2030. [1] El plan también busca fortalecer los clústeres de fabricación de baterías de litio mediante el desarrollo regional diferenciado, conectando las capacidades de producción con las ventajas industriales locales. Contemporary Amperex Technology Co., Ltd. (CATL) reportó un mayor gasto en construcción de bases de producción nacionales e internacionales en la primera mitad de 2026, incluido el trabajo continuo en Jining. Los proveedores de equipos de fabricación de baterías tienen una apertura comercial a más corto plazo derivada de este gasto en construcción, mientras que los compradores de celdas dependen de la puesta en marcha posterior para convertir la inversión en bases de producción en suministro adicional de baterías.
Rápida Implementación de Licitaciones de Almacenamiento de Energía en Baterías a Escala de Servicios Públicos en los Estados Unidos
El almacenamiento a escala de servicios públicos crea demanda de baterías a través de proyectos de servicios de red en operación, así como de planes de recursos a más largo plazo. El 11 de febrero de 2026, Plus Power anunció que su instalación Cross Town de 175 MW/350 MWh en Gorham, Maine, estaba en operación. Cianbro identificó el proyecto como de iones de litio e informó 156 contenedores de baterías y 40 unidades convertidoras de potencia en su informe de finalización de construcción de abril de 2026. Por separado, la actualización del plan de recursos 2025 de PacifiCorp identificó 1.265 MW de almacenamiento de iones de litio de 4 horas como necesarios para Oregón para finales de 2030. El proyecto de Maine conecta la demanda de baterías con la entrega de sistemas a escala de contenedor, mientras que el plan de Oregón añade un requisito futuro definido de iones de litio. Para los fabricantes, el suministro repetido de contenedores de baterías y su integración en activos de red se convierten en capacidades comerciales junto con las propias celdas.
Migración del Respaldo Estacionario de Centros de Datos de VRLA a Iones de Litio en los Países Nórdicos
Los operadores nórdicos de centros de datos de coubicación y empresariales en la industria de baterías de iones de litio pueden generar demanda de reemplazo cuando comparan el respaldo con iones de litio frente a los sistemas de plomo-ácido regulados por válvula (VRLA). El caso de la modernización depende de si la duración de respaldo requerida puede lograrse en menos espacio en planta o con menos ciclos de reemplazo. Cualquier costo inicial más elevado de la batería debe compensarse con los ahorros en vida útil y mantenimiento a lo largo del horizonte operativo de la instalación. Para una instalación nórdica existente, esa comparación hace que el costo del ciclo de vida por carga protegida sea más útil que el precio de las baterías de reemplazo por sí solo. La vía de acceso de un proveedor de iones de litio a estas licitaciones de modernización depende, por tanto, de demostrar una ventaja en el ciclo de vida para el deber de respaldo específico del operador.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Suministro de Ánodos de Grafito Debido a las Restricciones Medioambientales Chinas | -1.2% | República Popular China | Corto plazo (≤ 2 años) |
| Inflación en el Costo de Aditivos para Electrolitos de Alto Voltaje tras el Conflicto en Ucrania | -0.8% | República Popular China | Corto plazo (≤ 2 años) |
| Barreras Comerciales entre EE. UU. y la UE sobre Minerales Críticos que Socavan las Cadenas de Suministro Transatlánticas | -0.4% | Estados Unidos y Unión Europea | Corto plazo (≤ 2 años) |
| Retraso en la Infraestructura de Reciclaje que Demora los Flujos Circulares de Materiales en Oceanía | -0.2% | Australia (región de Oceanía) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Suministro de Ánodos de Grafito Debido a las Restricciones Medioambientales Chinas
Los costos de las materias primas pesaron sobre los productores de ánodos sintéticos a principios de 2025. El precio de mercado del coque de aguja en China alcanzó los 750 USD por tonelada métrica durante ese período, mientras que los mayores costos de insumos materiales y la caída de los precios de los ánodos comprimieron los márgenes de los productores de ánodos sintéticos. La Agencia Internacional de Energía atribuyó el aumento del precio de las materias primas a la exposición de las refinerías a proveedores de crudo sancionados, medidas portuarias y políticas fiscales. Los productores que ganan menos por unidad de ánodo tienen menos margen para absorber nuevos aumentos de materias primas. Por lo tanto, los costos de los ánodos de grafito de los fabricantes de baterías siguen expuestos a la capacidad limitada de los proveedores para absorber costos de insumos adicionales.
Inflación en el Costo de Aditivos Electrolíticos de Alto Voltaje tras el Conflicto en Ucrania
Los proveedores de electrolitos en la industria de baterías de iones de litio enfrentan una exposición de costos concentrada cuando un aditivo especializado se encarece de forma pronunciada. Shanghai Securities News informó que el precio promedio en China del aditivo de electrolito para baterías de litio carbonato de vinileno (VC) aumentó un 400% interanual al 6 de agosto de 2026. [2] Ese incremento eleva el costo del componente VC en las formulaciones afectadas, con una exposición que depende de la cantidad utilizada. Si los proveedores de electrolitos trasladan el incremento, los fabricantes de celdas enfrentan costos de formulación más elevados antes de cualquier ajuste en el precio de las celdas terminadas. Si los proveedores lo absorben, el impacto en los insumos comprime el margen disponible por el suministro de esas formulaciones. Cualquiera de las dos vías hace que el suministro de electrolitos afectado sea más costoso de mantener, lo que eleva el costo de la entrega rentable de celdas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala de Fabricación de NMC se Encuentra con la Adopción de LFPEl litio níquel manganeso cobalto (NMC) representó una participación del 44,42% en el tamaño del mercado de baterías de iones de litio en 2026, convirtiéndose en el segmento más grande. El NMC representó el 55% de la capacidad de producción de celdas de batería en Europa en 2025, con esa medida de capacidad basada en anuncios de empresas. PowerCo SE, la filial productora de celdas del Grupo Volkswagen, puso en marcha su gigafábrica de Salzgitter y produjo sus primeras Celdas Unificadas NMC en diciembre de 2025 para pruebas finales en carretera por parte de las marcas del Grupo. El Grupo Volkswagen afirmó que las celdas ofrecían aproximadamente un 10% más de densidad energética que las celdas anteriores. Los avances en rendimiento de ese tipo dan a los fabricantes de automóviles una razón para construir capacidad NMC por sí mismos, lo que puede reducir los programas vehiculares abiertos a proveedores de celdas independientes.
Se prevé que el litio hierro fosfato (LFP) sea el segmento de mayor crecimiento, con una CAGR del 23% durante 2027-2032. En China, la capacidad instalada de baterías de potencia LFP alcanzó los 625,3 GWh en 2025, un 52,9% más interanual. A nivel mundial, el LFP representó más del 55% de la capacidad de baterías en los vehículos eléctricos recién matriculados en 2025. La adopción también se estaba expandiendo en economías emergentes y en desarrollo fuera de China. La próxima etapa de crecimiento del LFP depende, por lo tanto, del acceso de los proveedores a los mercados de vehículos fuera de China.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Factor de Forma:
La Producción Regional de Celdas Cilíndricas Respalda Aplicaciones Más Amplias de Baterías de BolsaLas celdas cilíndricas representaron una participación del 48,9% en el mercado de baterías de iones de litio en 2026, convirtiéndose en el segmento más grande. Panasonic Energy Co., Ltd. comenzó la producción en masa de celdas cilíndricas de iones de litio 2170 para vehículos eléctricos en su fábrica de Kansas en julio de 2025. Su plan de julio de 2025 preveía una capacidad anual de aproximadamente 32 GWh para celdas automotrices 2170 en el nuevo sitio. La ruta de producción regional ofrece a los compradores automotrices una opción de fabricación adicional para el formato cilíndrico, mientras que la escala planificada hace que la rampa de producción del sitio sea importante para su alcance comercial.
Se prevé que las baterías de bolsa sean el segmento de mayor crecimiento, con una CAGR del 22,2% durante 2027-2032. LG Energy Solution Ltd. informó que el aumento de los envíos de baterías de VE de tipo bolsa a Europa respaldó el crecimiento de sus ingresos trimestrales en el segundo trimestre de 2026. El productor también inició la producción a gran escala de baterías de bolsa LFP para almacenamiento de energía en Holland, Míchigan, el 1 de junio de 2025. LG Energy Solution Vertech, su filial de integración de sistemas de propiedad total, fue la parte contratante para el suministro confirmado a Terra-Gen y Delta. La integración de sistemas es, por lo tanto, parte del mecanismo de crecimiento del almacenamiento en este ejemplo, con la relación contractual en manos de Vertech junto con la capacidad de celdas de bolsa del productor.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Potencia:
Celdas para Accesorios de Consumo y Contratos de Almacenamiento a Gran EscalaLa banda de 3.000 a 10.000 mAh fue el segmento más grande, con el 35,36% de los ingresos del mercado en 2026. Sichuan Changhong Newenergy Technology Co., Ltd. informó en sus resultados comerciales de 2025 que la batería de litio de 5.000 mAh de su filial controlada Changhong Sanjie NewEnergy Co., Ltd. había ingresado a la cadena de suministro de Anker. La batería se utilizó en el banco de energía MagGo de Anker, conectando la unidad suministrada con una aplicación de accesorio de consumo de marca. En esta banda, un proveedor en la industria de baterías de iones de litio accede a plataformas de accesorios de marca al calificar una especificación para el producto terminado.
Se prevé que las baterías de más de 60.000 mAh sean el segmento de más rápido crecimiento, con una CAGR del 27,4% durante 2027-2032. En agosto de 2025, Narada Power había firmado un contrato por 230 MWh de sistemas de almacenamiento de energía para el Reino Unido construidos en torno a sus celdas de 314 Ah. El pedido concernía a los sistemas contenedorizados con refrigeración líquida Center L Plus de 5 MWh, cuyas celdas LFP de 314 Ah (314.000 mAh) se sitúan muy por encima del umbral de 60.000 mAh. Narada fue tanto el desarrollador y fabricante de celdas como el proveedor de sistemas contratado, vinculando su diseño de celdas con un compromiso de suministro de sistema completo. Las celdas de este tamaño llegan a los compradores dentro de sistemas contenedorizados integrados, por lo que la cartera de pedidos del fabricante de celdas depende de los contratos a nivel de sistema.
Por Industria de Uso Final:
El Volumen Automotriz se Encuentra con los Servicios de Almacenamiento ContratadosLas aplicaciones automotrices, que incluyen vehículos eléctricos, híbridos convencionales e híbridos enchufables, constituyeron el segmento más grande con una participación del 55,37% de los ingresos del mercado en 2026. El despliegue global de baterías para vehículos eléctricos alcanzó 1,2 TWh en 2025, y los vehículos ligeros, que incluyen vehículos de pasajeros y vehículos comerciales ligeros, representaron más del 85% de ese total. En el despliegue de baterías para vehículos eléctricos, los programas de vehículos ligeros establecen, por tanto, el volumen por el que compiten los proveedores de celdas.
Se prevé que el almacenamiento estacionario de energía sea el segmento de mayor crecimiento, con una CAGR del 28,9% durante 2027-2032. BloombergNEF reportó 112 GW de adiciones globales de almacenamiento de energía, excluyendo el bombeo hidráulico, en 2025, un aumento del 48% respecto a 2024, con 307 GWh de baterías instaladas en todo el mundo. El proyecto Nighthawk LFP de 300 MW/1.200 MWh de Arevon entró en operación en Poway, California, el 12 de agosto de 2026, bajo un acuerdo a largo plazo con Pacific Gas and Electric Company. Arevon es propietaria y operadora del proyecto, que puede abastecer hasta 385.000 hogares durante hasta 4 horas en períodos de demanda máxima. Para los proveedores de celdas de almacenamiento, los pedidos pueden, por tanto, escalar con la capacidad energética necesaria para sostener la entrega en horas pico bajo los acuerdos de proyecto.
Análisis Geográfico
Mercado de Baterías de Iones de Litio de Asia-Pacífico
Asia-Pacífico representó el 57,65% del tamaño del mercado de baterías de iones de litio en 2026 y se prevé que sea la región de mayor crecimiento, con una CAGR del 30,2% durante 2027-2032. China representó más del 80% de la producción mundial de celdas de batería en 2025, proporcionando una base de fabricación dentro de la región. En los países de Asia-Pacífico fuera de China, se vendieron aproximadamente 450.000 automóviles eléctricos en el primer trimestre de 2026, un 80% más que en el primer trimestre de 2025. El mecanismo de crecimiento de la región combina, por lo tanto, la producción concentrada de celdas en China con la creciente demanda de vehículos en otros lugares, dando a los proveedores exposición tanto a un gran centro de producción como a compradores automotrices adicionales.
El negocio de almacenamiento en red de América del Norte está ilustrado por Oneida Energy Storage Limited Partnership, que inició operaciones comerciales en Ontario el 7 de mayo de 2025, con 278 unidades de baterías de iones de litio. Su modelo de ingresos anunciado combinaba pagos fijos bajo un contrato de servicios de capacidad de 20 años con el Operador Independiente del Sistema Eléctrico de Ontario con ventas de energía y servicios auxiliares. El modelo de Ontario otorga a los activos de almacenamiento ingresos por capacidad contratada junto con otros ingresos por servicios de red, ampliando el papel comercial de la disponibilidad de baterías. El canal de demanda automotriz de la UE se expandió a medida que las matriculaciones de nuevos automóviles de pasajeros eléctricos de batería aumentaron un 29,7% respecto a 2024, hasta 1,89 millones en 2025. El crecimiento de las matriculaciones en la UE orienta a los proveedores de celdas y paquetes hacia los programas de vehículos de pasajeros y sus requisitos de despliegue en automóviles nuevos.
En América del Sur, BYD Auto do Brasil produjo 10.000 vehículos en Camaçari, Bahía, para noviembre de 2025, incluido el Dolphin Mini eléctrico, y suministró modelos producidos localmente a concesionarios en todo el país. El ejemplo de Brasil vincula el potencial negocio de baterías con el alcance nacional de concesionarios de un fabricante de vehículos. En Hungría, CATL inició la producción de prueba en su fábrica de celdas de Debrecen el 22 de septiembre de 2026, antes de la producción en serie. En Oriente Medio y África, la instalación Bisha de Saudi Electric Company en el suroeste de Arabia Saudita entró en operación en enero de 2025 con 500 MW/2.000 MWh de almacenamiento utilizando módulos de litio hierro fosfato suministrados por BYD. La instalación saudita demuestra una ruta de suministro de módulos hacia un activo de almacenamiento de propiedad de una empresa de servicios públicos.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los productores e importadores que suministran baterías de iones de litio terminadas. Los requisitos abarcan pruebas de transporte, registro de productores, trazabilidad y responsabilidad al final de la vida útil, imponiendo obligaciones comerciales en diferentes puntos de la cadena de suministro de baterías. Una norma de conformidad de transporte y una obligación de reciclaje crean diferentes requisitos operativos incluso cuando se refieren al mismo tipo de producto de batería.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | India | Brasil | Emiratos Árabes Unidos |
|---|---|---|---|---|---|---|
| Autoridad principal | Departamento de Transporte a través de la PHMSA | stiftung ear para el registro; supervisión de la Agencia Federal de Medio Ambiente de Alemania | Ministerio de Industria y Tecnología de la Información con departamentos asociados | Ministerio de Medio Ambiente, Bosques y Cambio Climático | Ministerio de Medio Ambiente y Cambio Climático para Sisrev-BR | Ministerio de Cambio Climático y Medio Ambiente |
| Instrumentos clave o dirección | Pruebas de tipo 49 CFR 173.185; marca de transporte anterior permitida hasta el 31 de diciembre de 2026 | BattDG; diligencia debida aplicable de la UE en materia de baterías a partir del 18 de agosto de 2027 | Medidas de trazabilidad de baterías para vehículos de nueva energía; guía de normas de recuperación en borrador | Normas de Gestión de Residuos de Baterías; requisitos de materiales reciclados nacionales a partir del ejercicio fiscal 2027-28 | Política Nacional de Residuos Sólidos; Resolución CONAMA 401, Artículo 5; informes Sisrev-BR | Ley Federal 12 de 2018; acuerdo piloto de responsabilidad del productor inclusivo de baterías de julio de 2025 |
| Efecto comercial | Cumplimiento de pruebas de tipo para baterías de litio ofrecidas para transporte | Registrarse antes de la primera comercialización; cumplir la responsabilidad del productor a través de una organización o individualmente | Requisitos de trazabilidad del ciclo de vida para baterías de potencia vehicular cubiertas | Objetivos de recolección y reciclaje o reacondicionamiento para productores e importadores | Logística inversa y recolección compartida; informes anuales del sistema | Costos de devolución del producto y residuos post-uso según lo especificado por el reglamento ejecutivo |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
Para los productores e importadores, los costos de cumplimiento surgen antes del envío y la primera comercialización, así como después de la venta, con los costos de devolución en los Emiratos Árabes Unidos especificados por el reglamento ejecutivo. El Reglamento de Baterías de la UE añade diligencia debida para los operadores cubiertos que comercializan baterías en el mercado de la UE, incluida Alemania, a partir del 18 de agosto de 2027, mientras que los requisitos de materiales reciclados nacionales de India comienzan en el ejercicio fiscal 2027-28. El marco operativo de trazabilidad de China respalda la continuidad porque la guía de normas de recuperación de septiembre de 2026 es una propuesta sin fecha de implementación adoptada. La transición de la marca de transporte de EE. UU. que finaliza el 31 de diciembre de 2026, la consolidación de informes de Brasil y el acuerdo piloto de los Emiratos Árabes Unidos respaldan la continuidad de las obligaciones subyacentes en lugar de un nuevo mandato de recolección específico para baterías.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores obtienen ingresos de la conversión de litio, los materiales de cátodo, la fabricación de baterías y la recuperación de materiales. Albemarle convierte los recursos de litio en productos químicos de grado batería, mientras que LG Chem fabrica materiales de cátodo para vehículos eléctricos y sistemas de almacenamiento de energía. BASF Battery Materials y CATL firmaron un acuerdo marco global de materiales activos de cátodo en julio de 2025, proporcionando un vínculo comercial entre el suministro de materiales y la producción de baterías.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Conversión de litio | Conversores de litio como Albemarle | Ventas de productos químicos de grado batería | Cumplir con el grado de producto químico de litio requerido | Calificar las rutas de conversión según el grado requerido |
| Producción de materiales de cátodo | Fabricantes de materiales de cátodo como LG Chem y BASF Battery Materials | Ventas de materiales activos de cátodo | Coordinación del suministro de materiales con la producción de baterías | Utilizar marcos de proveedores para alinear los compromisos de producción |
| Fabricación de celdas y baterías | Fabricantes de baterías como CATL; fabricantes de celdas cilíndricas como Panasonic Energy | Ventas de celdas y baterías | Exposición a un único modelo de cooperación en la cadena de suministro | Diversificar los modelos de cooperación en la cadena de suministro |
| Recuperación y regeneración de materiales | Recicladores de baterías y materiales como Guangdong Brunp Recycling | Servicios de recuperación y ventas de materiales regenerados | Convertir las baterías y materiales recuperados en insumos utilizables | Ajustar el rendimiento de recuperación con la capacidad de regeneración |
| Fuente: Mordor Intelligence | ||||
CATL reportó el reciclaje de 210.000 toneladas métricas de baterías y materiales al final de su vida útil en 2025, y la regeneración de 24.000 toneladas métricas de sales de litio. [1] Esto crea un flujo potencial de materias primas cuyo valor depende de su conversión en insumos adecuados para la producción posterior. CATL también describió modelos diversificados de cooperación en la cadena de suministro en 2025 como medio para reducir la dependencia de un único modelo y fortalecer la resiliencia. La oportunidad estructural consiste en conectar los materiales recuperados con los requisitos de producción, manteniendo al mismo tiempo múltiples vías de cooperación hacia la fabricación de baterías.
Panorama Competitivo
Concentración del Mercado
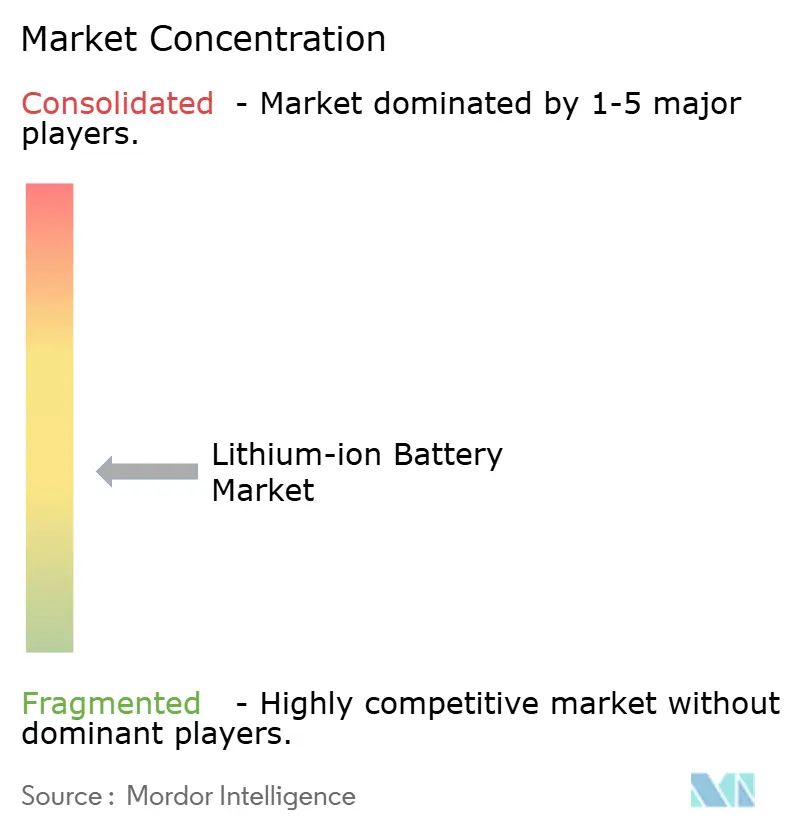
Los grandes fabricantes establecidos dan al campo de proveedores un núcleo concentrado, aunque sus rutas hacia la demanda de baterías difieren. Contemporary Amperex Technology Co., Ltd. (CATL), BYD Company Limited, LG Energy Solution Ltd., Panasonic Energy Co., Ltd. y SK On Co., Ltd. participan a través de negocios de celdas y baterías. CATL reportó 661 GWh de ventas de baterías de iones de litio en 2025, un 39% más interanual. LG Energy Solution informó la reasignación de capacidad entre baterías para VE y baterías para almacenamiento de energía en 2025 para limitar la nueva inversión y aumentar el uso de líneas inactivas. Las fábricas establecidas pueden, por lo tanto, competir tanto a través del volumen entregado como de los cambios en la combinación de aplicaciones, elevando el umbral de capacidad para un nuevo participante.
LG Energy Solution Ltd. comenzó a producir baterías cilíndricas de la Serie 46 en Ochang, Corea del Sur, en 2025 e informó una cartera de pedidos superior a 300 GWh para esa serie a finales de año. El informe de 2025 de BYD Company Limited describió el suministro de baterías de potencia que primero satisface sus propias necesidades de vehículos de nueva energía y luego sirve a clientes fabricantes de automóviles estratégicos externos. Estas 2 estructuras de demanda otorgan a los pedidos de clientes y a los programas vehiculares internos diferentes roles en el respaldo de la producción de baterías. Cuando un productor también fabrica vehículos, los fabricantes de automóviles externos pueden competir con sus propios programas por la asignación de celdas.
En mayo de 2026, SK On Co., Ltd. declaró que ella y Nissan estaban renegociando un contrato de suministro de baterías de 99,4 GWh previamente acordado para 2028-2033. SK Battery America era la parte contratante y Nissan North America la contraparte, y SK On afirmó que no se había tomado ninguna decisión. Para los ejercicios fiscales que comiencen después del 4 de julio de 2025, las restricciones de elegibilidad para el crédito de la Sección 45X se aplican a entidades extranjeras específicas y productores de componentes de baterías calificados con influencia extranjera cubierta. La negociación del contrato expone la incertidumbre sobre el volumen futuro, mientras que la norma fiscal hace que la estructura de la entidad sea una consideración comercial para las operaciones cubiertas de componentes de baterías en EE. UU. La certeza contractual y la elegibilidad para incentivos deciden, por lo tanto, la competencia junto con la capacidad, con las condiciones de propiedad y control que determinan la elegibilidad para los productores cubiertos.
Líderes de la Industria de Baterías de Iones de Litio
-
Contemporary Amperex Technology Co., Ltd. (CATL)
-
BYD Company Limited
-
LG Energy Solution Ltd.
-
Panasonic Energy Co., Ltd.
-
SK On Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías de Iones de Litio Empresas cubiertas en este informe
- Contemporary Amperex Technology Co., Ltd. (CATL)
- BYD Company Limited
- LG Energy Solution Ltd.
- Panasonic Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SK On Co., Ltd.
- AESC (Envision AESC Group)
- CALB Co., Ltd.
- Gotion High-Tech Co., Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Sunwoda Electronic Co., Ltd.
- Murata Manufacturing Co., Ltd.
- VARTA AG
- Toshiba Corporation
- Saft Groupe SAS
- Northvolt AB
- Microvast Holdings, Inc.
- A123 Systems LLC
- Hitachi Energy Ltd.
- Reliance Lithium Werks BV
- Tesla, Inc. (Battery Division)
Lea el análisis de las empresas de Batería de iones de litio
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan las ofertas de suministro de baterías de iones de litio para los operadores que comercializan baterías cubiertas para vehículos eléctricos, movilidad ligera e industriales en el mercado de la UE. A partir del 18 de febrero de 2027, se requerirán pasaportes para cada batería de vehículo eléctrico y de medio de transporte ligero y cada batería industrial de más de 2 kWh comercializada o puesta en servicio. La información requerida incluirá datos a nivel de modelo y de batería individual, incluida la información derivada del uso según corresponda a la categoría de batería. El operador responsable de la comercialización debe mantener el registro exacto, completo y actualizado, aunque puede autorizar por escrito a otro operador para que actúe en su nombre.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Baterías para VE combinadas con registros de producto mantenidos | La obligación de pasaporte programada cubre las baterías para VE | Operadores que comercializan baterías de iones de litio para VE en el mercado de la UE | Combinar el suministro de baterías con los registros aplicables a nivel de modelo y de unidad individual | Mantener los registros completos durante el uso de la batería | Fabricantes de baterías para VE que suministran a operadores responsables del mercado |
| Baterías de movilidad ligera con registros de modelo y unidad coincidentes | Las baterías de medios de transporte ligero están dentro del alcance del pasaporte programado | Operadores que comercializan baterías de iones de litio para movilidad ligera | Suministrar baterías con registros que conecten cada unidad con su modelo | Hacer coincidir la información del modelo con los registros de batería individual | Productores e importadores de baterías de movilidad ligera |
| Baterías de almacenamiento industrial de más de 2 kWh con soporte de registros | Las baterías industriales cubiertas requieren pasaportes | Operadores que suministran baterías de almacenamiento industrial cubiertas | Vincular la entrega de baterías con la información aplicable relacionada con el uso y el soporte continuo de registros | Mantener la continuidad de los registros después de la entrega de la batería | Proveedores de baterías industriales con capacidad de gestión de registros |
| Fuente: Mordor Intelligence | |||||
La apertura central es hacer de la entrega de baterías y la información necesaria para la comercialización legal parte de una oferta comercial única. La autorización escrita puede permitir a los proveedores apoyar las tareas prácticas del pasaporte mientras el operador responsable de la comercialización retiene la responsabilidad legal. La diferenciación del producto gira, por lo tanto, en torno a registros de baterías precisos y mantenibles y una clara división de responsabilidades, con la obligación programada creando una necesidad de preparación del producto.
Desarrollos recientes de la industria en Mercado de Baterías de Iones de Litio
- Sep 2026: CATL inició la producción de prueba en las primeras 2 líneas de su fábrica de celdas en Debrecen, Hungría, el 22 de septiembre.
- Ago 2026: LG Energy Solution Ltd. inició la producción de celdas LFP en Lansing, Míchigan, el 18 de agosto. LG Energy Solution Vertech integra estas celdas en sistemas para aplicaciones de almacenamiento de servicios públicos, a escala de red, comerciales e industriales.
- Ago 2026: El proyecto Supernode de Quinbrook en Queensland, Australia, completó la operación comercial de la Etapa 2 utilizando sistemas de baterías de iones de litio EnerC Plus LFP suministrados por CATL.
Mercado de Baterías de Iones de Litio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de baterías de iones de litio mide el valor anual de ventas de celdas de iones de litio recargables de nueva fabricación y paquetes de baterías integrados vendidos en el mercado global. Abarca usos en movilidad, electrónica, industria, almacenamiento estacionario de energía, aeroespacial, defensa y marina.
Exclusiones del alcance: Se excluyen las baterías de plomo-ácido y de níquel-hidruro metálico, los prototipos de estado sólido en fase de laboratorio, los ingresos por reciclaje de baterías y la actividad de comercialización de metales para baterías.
Descripción General de la Segmentación
- Por Tipo de Producto
- Óxido de Cobalto y Litio (LCO)
- Fosfato de Hierro y Litio (LFP)
- Níquel Manganeso Cobalto de Litio (NMC)
- Níquel Cobalto Aluminio de Litio (NCA)
- Óxido de Manganeso y Litio (LMO)
- Titanato de Litio (LTO)
- Por Factor de Forma
- Cilíndrico
- Prismático
- Bolsa
- Por Capacidad de Potencia
- 0 a 3.000 mAh
- 3.000 a 10.000 mAh
- 10.000 a 60.000 mAh
- Por encima de 60.000 mAh
- Por Industria de Uso Final
- Automotriz (VE, VEH, VEHP)
- Electrónica de Consumo
- Industrial y Herramientas Eléctricas
- Almacenamiento Estacionario de Energía
- Aeroespacial y Defensa
- Marino
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La información pública, como los Resúmenes de Productos Minerales del Servicio Geológico de los Estados Unidos, las perspectivas energéticas internacionales, los registros de comercio aduanero y la investigación revisada por pares sobre baterías, puede proporcionar contexto sobre la oferta, la demanda, el comercio y la tecnología. Las estadísticas energéticas gubernamentales y los datos de envíos de asociaciones industriales pueden ayudar a verificar las tendencias de adopción y fabricación.
Los informes de las empresas, los informes anuales, las presentaciones a inversores y la cobertura de prensa de fuentes reconocidas pueden aclarar la capacidad anunciada, la exposición a aplicaciones, las condiciones de precios y los desarrollos comerciales, con cada elemento verificado frente al límite de ventas de celdas y paquetes del mercado. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con productores de celdas y paquetes, compradores de vehículos y equipos, integradores de almacenamiento y especialistas de la industria pueden poner a prueba las interpretaciones de fuentes secundarias sobre la demanda, los precios, la utilización de la capacidad y la actividad de los canales. Los analistas pueden utilizar preguntas de seguimiento para resolver brechas y triangular evidencia contradictoria entre aplicaciones y regiones, sin tratar a ningún encuestado individual como representativo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 30% |
| Actores menores: 20% | Gerentes: 45% | América: 25% |
Dimensionamiento del Mercado y Previsión
La estimación comienza con una evaluación descendente del valor global de ventas de celdas de iones de litio de nueva fabricación y paquetes integrados, utilizando las ventas reportadas por los productores, la demanda por aplicación, la capacidad de producción y su utilización, los volúmenes de envíos de baterías y los precios promedio de celdas y paquetes. Los analistas derivan las participaciones por química, factor de forma, capacidad, uso final y región a partir de las mezclas de envíos y ventas reportadas, y luego verifican los totales seleccionados con consolidaciones de proveedores y el precio de venta promedio muestral multiplicado por el volumen. Una regresión multivariante puede relacionar el valor histórico de ventas con el despliegue de baterías para vehículos eléctricos, las instalaciones de almacenamiento estacionario, la demanda de electrónica, la producción manufacturera y los precios de los paquetes, mientras que el análisis de escenarios evalúa las trayectorias de política, expansión de capacidad y costos durante 2027-2032. Las observaciones faltantes pueden completarse con evidencia de años adyacentes y verificarse con insumos primarios, con expertos revisando la dirección y plausibilidad de las previsiones a nivel de variable.
Ciclo de Validación y Actualización de Datos
Los analistas triangulán las ventas reportadas, los indicadores de envíos y despliegue, los informes corporativos y la evidencia regional, e investigan los valores atípicos y las variaciones materiales antes de la aprobación final. Una segunda revisión verifica las definiciones, unidades, cálculos, participaciones de segmento y supuestos de previsión, con recontacto a los encuestados activado por explicaciones contradictorias o incompletas. La base de evidencia se actualiza anualmente, se revisa entre ciclos ante eventos materiales del mercado y se examina nuevamente de forma inmediata antes de la entrega.
Tamaño del Mercado de Baterías de Iones de Litio de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de baterías de iones de litio mide el valor anual de ventas de celdas de iones de litio recargables de nueva fabricación y paquetes de baterías integrados vendidos en el mercado global.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las observaciones faltantes pueden completarse con evidencia de años adyacentes y verificarse con insumos primarios, con expertos revisando la dirección y plausibilidad de las previsiones a nivel de variable.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 166,1 mil millones de USD (2027) | |
| Consultora Global A | 151 mil millones de USD (2025) | Con su base de 2025, esta estimación se sitúa un 9,1% por debajo del valor de este informe para 2027 de 166,1 mil millones de USD, 2 años después. El año base 2025 es anterior al año de referencia 2027 del informe. |
| Revista Especializada de la Industria B | 87,1 mil millones de USD (2025) | Con su base de 2025, esta estimación se sitúa un 47,6% por debajo del valor de este informe para 2027 de 166,1 mil millones de USD, 2 años después. El año base 2025 es anterior al año de referencia 2027 del informe. |
Los analistas de Mordor Intelligence triangulan las ventas reportadas, los indicadores de envíos y despliegue, los informes corporativos y la evidencia regional, e investigan los valores atípicos y las variaciones materiales antes de la aprobación final.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de baterías de iones de litio y la previsión de crecimiento?
Se espera que el tamaño alcance los 166,1 mil millones de USD en 2027 y los 438,1 mil millones de USD para 2032, creciendo a una CAGR del 21,4% durante 2027-2032.
¿Qué impulsa la demanda de baterías de iones de litio?
El plan de China para 2026-2030 tiene como objetivo las aplicaciones de baterías y los clústeres de fabricación. Plus Power también anunció una instalación de almacenamiento en operación de 175 MW/350 MWh en Maine en febrero de 2026.
¿Qué química de baterías de iones de litio lidera los ingresos?
El litio níquel manganeso cobalto (NMC) lideró con el 44,42% de los ingresos del mercado en 2026, mientras que se prevé que el litio hierro fosfato (LFP) crezca a una CAGR del 23% durante 2027-2032.
¿Qué empresas son los principales proveedores de baterías de iones de litio?
Los principales proveedores incluyen CATL, BYD Company Limited, LG Energy Solution Ltd., Panasonic Energy Co., Ltd. y SK On Co., Ltd.
¿Qué desafío en los costos de insumos afecta a los proveedores de baterías de iones de litio?
El precio promedio en China del aditivo para electrolitos carbonato de vinileno aumentó un 400% interanual al 6 de agosto de 2026, exponiendo las formulaciones afectadas a mayores costos de insumos.
¿Qué región lidera la demanda de baterías de iones de litio y la previsión de crecimiento?
Asia-Pacífico representó el 57,65% de los ingresos del mercado en 2026 y se prevé que crezca a una CAGR del 30,2% durante 2027-2032, convirtiéndola en la región de mayor crecimiento.