
Tamaño y Participación del Mercado de Sistemas Electroópticos e Infrarrojos Militares Terrestres
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.07 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
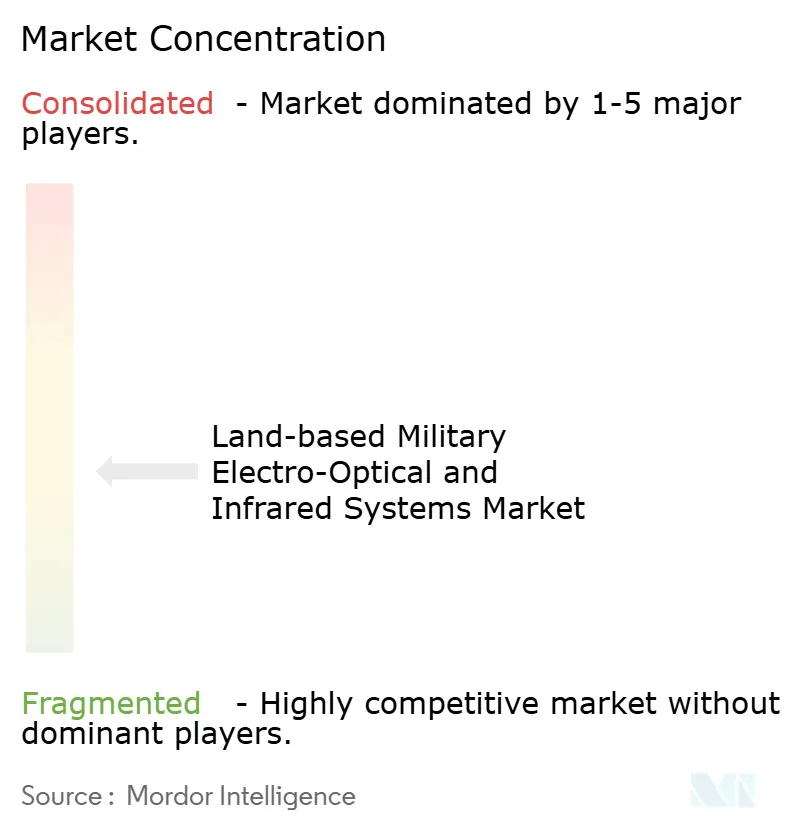
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Electroópticos e Infrarrojos Militares Terrestres por Mordor Intelligence
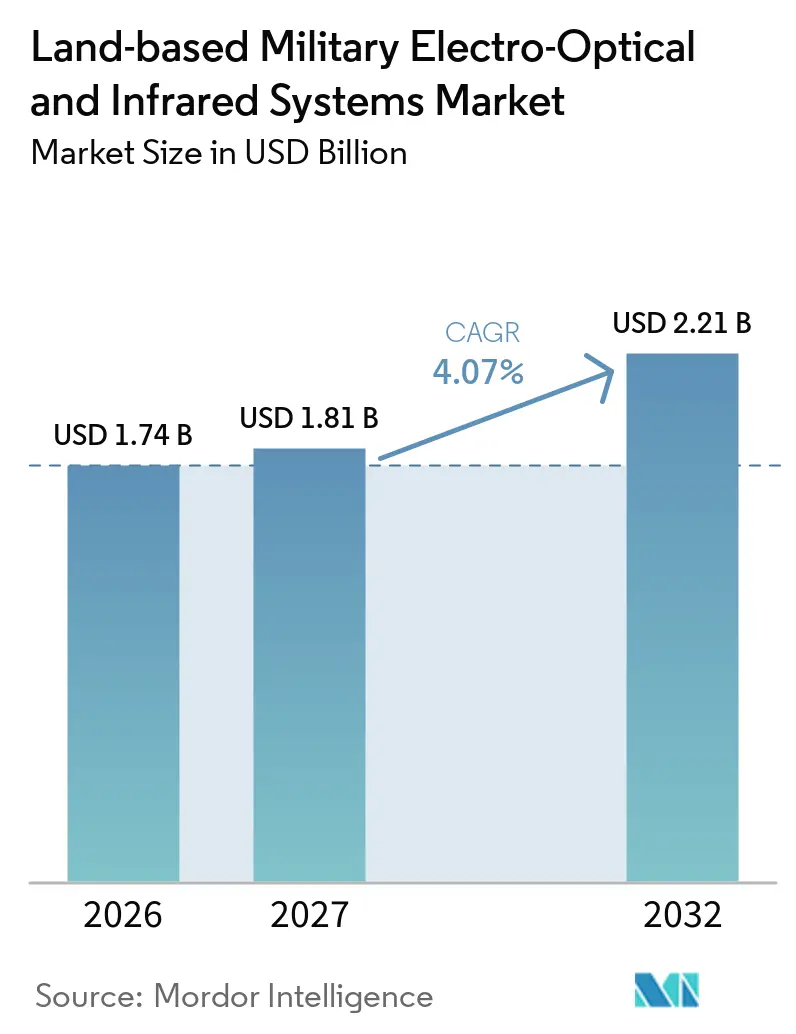
El tamaño del mercado de sistemas electroópticos e infrarrojos militares terrestres fue valorado en 1,74 mil millones de USD en 2026 y se prevé que crezca desde 1,81 mil millones de USD en 2027 hasta 2,21 mil millones de USD en 2032, a una CAGR del 4,07% durante 2027-2032. Las presiones de seguridad están extendiendo la vida útil de los vehículos blindados y respaldando las actualizaciones de equipos de observación, adquisición de objetivos y vigilancia. Las fuerzas de defensa están favoreciendo los diseños modulares que pueden instalarse en plataformas en servicio sin necesidad de un rediseño completo del vehículo. Este enfoque crea una oportunidad para los proveedores de modernización, al tiempo que aumenta el valor de los sistemas que combinan sensores, procesamiento e interfaces de red. El mercado está moldeado por el avance hacia cargas útiles multiespectrales, funciones automatizadas de adquisición de objetivos y cobertura vehicular. Las restricciones de suministro de detectores avanzados y las limitaciones a las transferencias de equipos sensibles siguen siendo obstáculos para la adquisición fuera de las cadenas de suministro aliadas establecidas.
Conclusiones Clave del Informe
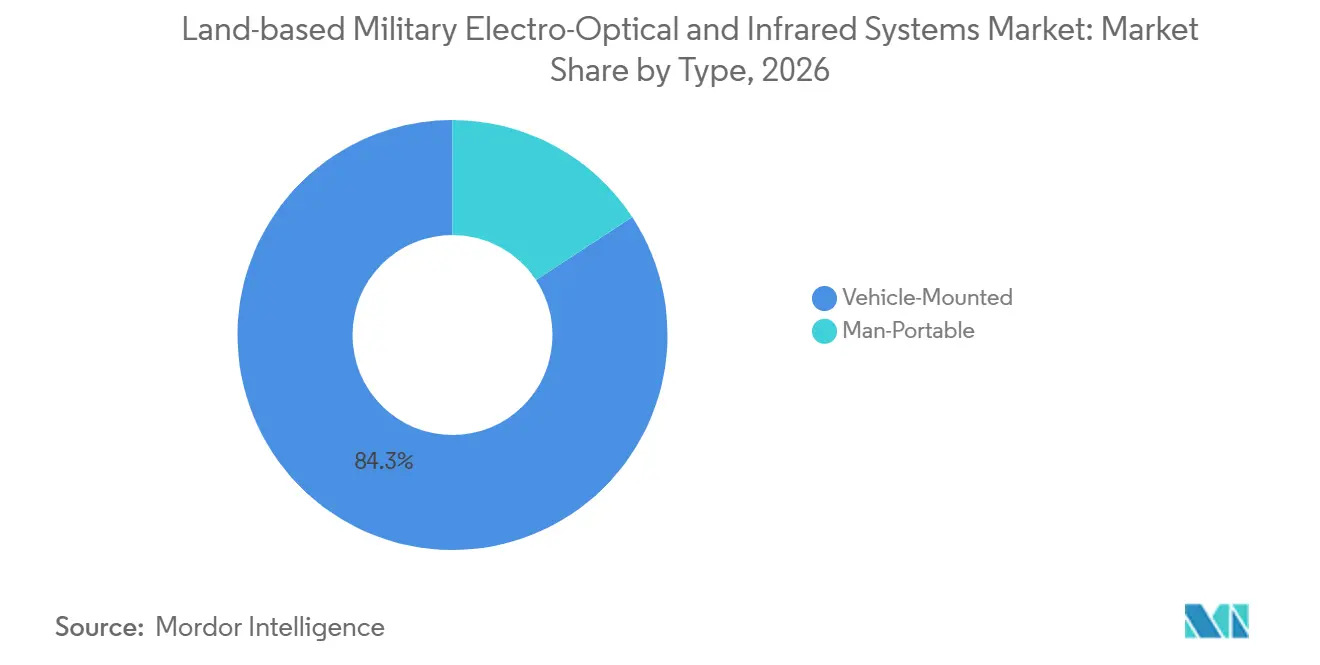
- Por tipo, las plataformas montadas en vehículo representaron el 84,25% de la participación del mercado de sistemas electroópticos e infrarrojos militares terrestres en 2026, mientras que se prevé que los sistemas portátiles crezcan a una CAGR del 5,35% hasta 2032.
- Por sistema, los sistemas de imagen representaron el 48,21% de la participación en 2026, mientras que se prevé que los sistemas de medidas de apoyo electrónico crezcan a una CAGR del 5,80% hasta 2032.
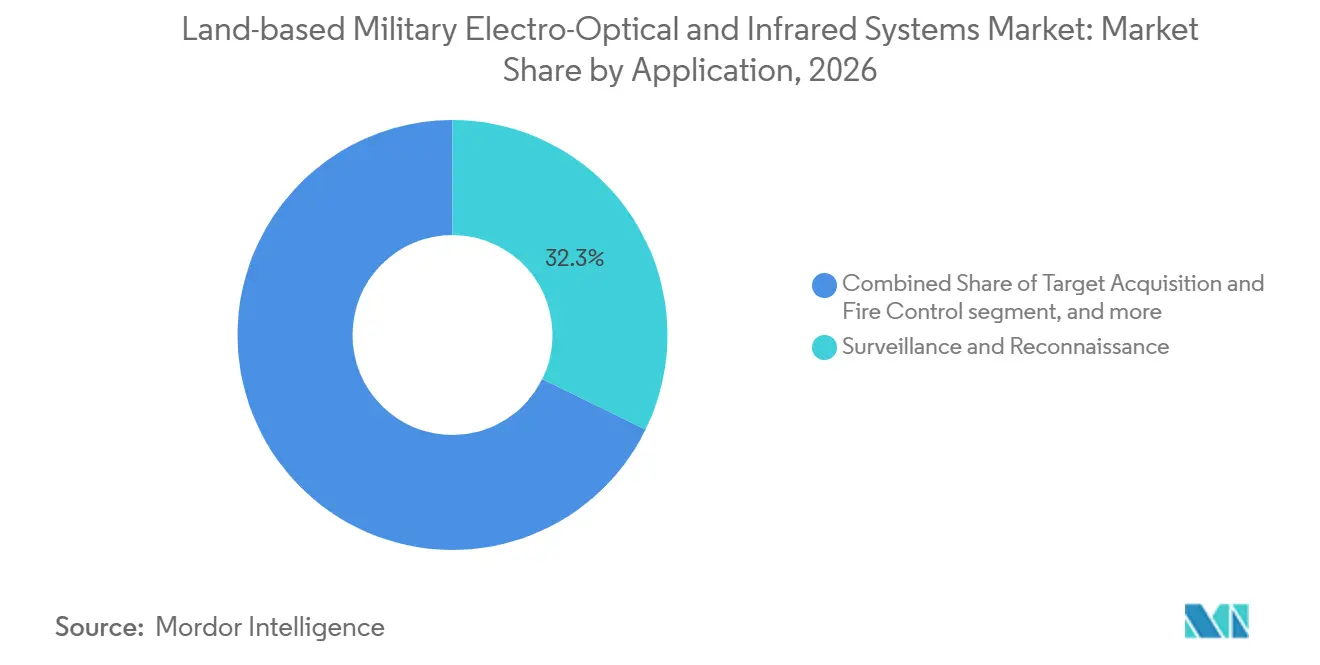
- Por aplicación, la vigilancia y el reconocimiento representaron el 32,25% de la participación en 2026, mientras que se prevé que la adquisición de objetivos y el control de fuego crezcan a una CAGR del 5,55% hasta 2032.
- Por tecnología de enfriamiento, los sistemas enfriados representaron el 56,50% de la participación en 2026, mientras que se prevé que los sistemas no enfriados crezcan a una CAGR del 5,41% hasta 2032.
- Por configuración, la modernización representó el 57,75% de la participación en 2026, mientras que se prevé que la instalación original crezca a una CAGR del 5,91% hasta 2032.
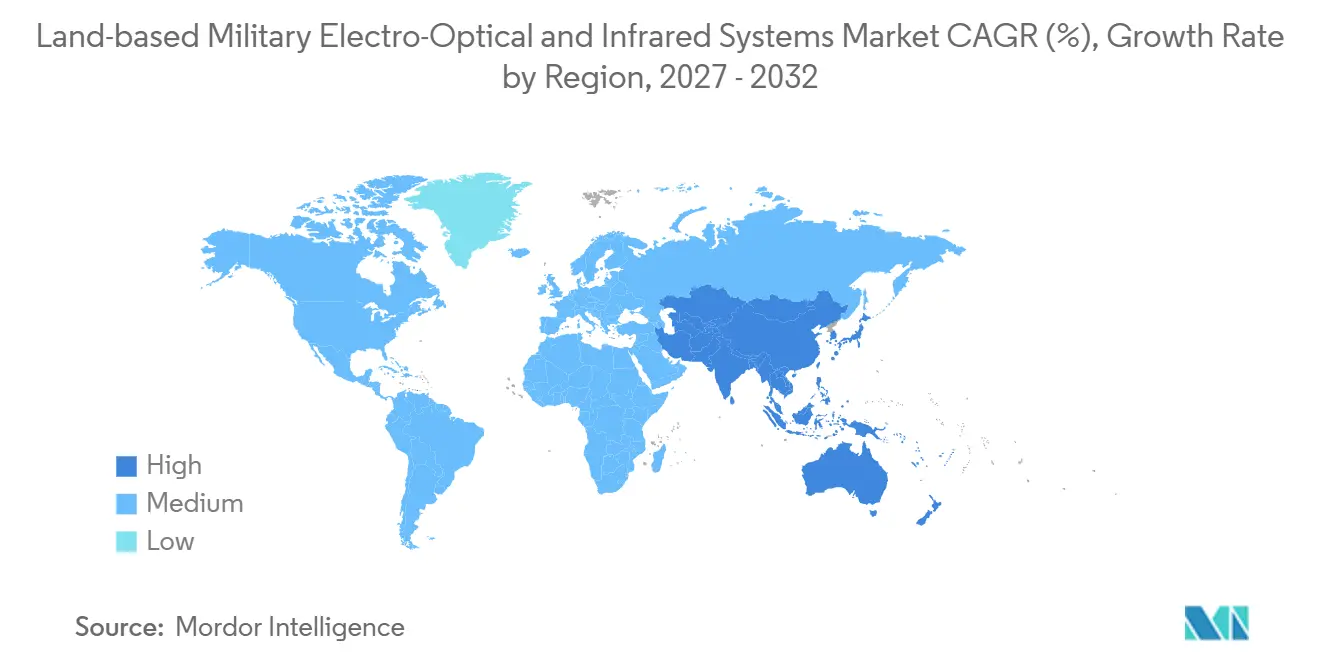
- Por geografía, América del Norte representó el 39,90% de la participación en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 5,52% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la flota blindada que acelera la demanda de optrónica | +1.00% | Global, concentrado a corto plazo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda de vigilancia fronteriza y reconocimiento persistente | +0.80% | Asia-Pacífico, Oriente Medio y África, y Europa del Este | Mediano plazo (2-4 años) |
| Integración de protección vehicular y conciencia situacional de 360 grados | +0.60% | América del Norte, Europa e Israel | Corto plazo (≤ 2 años) |
| Detección multiespectral y reconocimiento de objetivos asistido por inteligencia artificial | +0.50% | Global, con despliegue temprano en América del Norte y Europa | Mediano plazo (2-4 años) |
| Adquisición de defensa indígena en Asia-Pacífico | +0.40% | India, Corea del Sur, Japón y Australia | Mediano plazo (2-4 años) |
| Actualizaciones de arquitectura abierta para flotas de combate heredadas | +0.30% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Flota Blindada y Actualizaciones de Arquitectura Abierta
La modernización de los vehículos de combate blindados está respaldando la demanda de sistemas EO/IR avanzados, en particular miras térmicas, equipos de observación estabilizados e integración de sensores digitales. En el primer semestre de 2026, HENSOLDT reportó 971 millones de EUR (1,08 mil millones de USD) en pedidos para su segmento de Optrónica, en comparación con 164 millones de EUR (186,86 millones de USD) en el primer semestre de 2025. La empresa atribuyó gran parte de este crecimiento a contratos para el suministro de optrónica digital para los vehículos de combate de infantería Puma y los vehículos de ruedas Schakal de Alemania. Su línea de productos de Sistemas Terrestres también contribuyó al fuerte crecimiento de los ingresos del segmento. Estos desarrollos destacan la importancia de las tecnologías avanzadas de observación y adquisición de objetivos en la modernización de vehículos militares. Un Enfoque de Sistemas Abiertos Modulares (MOSA, por sus siglas en inglés) puede facilitar la futura sustitución de sensores y las actualizaciones de subsistemas, aunque la integración específica de la plataforma sigue siendo necesaria. Los programas continuos de adquisición y modernización de vehículos están, por tanto, respaldando oportunidades en aplicaciones EO/IR tanto de instalación original como de modernización.
Demanda de Vigilancia Fronteriza y Reconocimiento Persistente
Los requisitos militares de vigilancia continua del campo de batalla, monitoreo fronterizo y protección de fuerzas están respaldando la demanda de sistemas EO/IR multisensor capaces de operar en condiciones de poca luz y nocturnas. En febrero de 2026, el Ejército de los Estados Unidos emitió un aviso de búsqueda de fuentes para reemplazos de sensores EO/IR de alta definición con cardán para sus Sistemas de Vigilancia de Objetivos Expedicionarios de Base Combinados (BETSS-C) y el Sistema de Vigilancia Operacional Terrestre. Los requisitos incluían imágenes térmicas, cámaras de color y de poca luz, capacidades de infrarrojo de onda corta (SWIR) y observación de 360 grados. Estas especificaciones reflejan el interés continuo en arquitecturas de sensores integrados que combinan múltiples tecnologías de imagen para la detección y vigilancia de objetivos. Los requisitos de rangos de observación extendidos y procesamiento de imágenes mejorado crean oportunidades para equipos EO/IR avanzados.
Protección Vehicular y Conciencia Situacional de 360 Grados
Las amenazas modernas en el campo de batalla están aumentando la necesidad de capacidades integradas de observación, detección de amenazas y conciencia situacional en los vehículos blindados. En noviembre de 2025, HENSOLDT obtuvo un contrato valorado en menos de 1 mil millones de EUR (1,16 mil millones de USD) de General Dynamics European Land Systems (GDELS) para suministrar sensores avanzados y su sistema de misión CERETRON para los vehículos de reconocimiento LUCHS 2 de Alemania. El lote de producción inicial cubre el equipamiento para 274 vehículos.[1] El sistema integra imágenes diurnas y térmicas, observación de 360 grados a través de SETAS, advertencia láser y sensores acústicos para mejorar la detección de amenazas y la conciencia de la tripulación. CERETRON también procesa información multisensor para apoyar el reconocimiento de objetivos, el seguimiento y la toma de decisiones tácticas. Este desarrollo destaca las crecientes oportunidades para las tecnologías EO/IR integradas a medida que las fuerzas militares priorizan las capacidades integrales de vigilancia y protección de vehículos.
Detección Multiespectral, Reconocimiento Automatizado y Adquisición Indígena
Los avances en imágenes multiespectrales y procesamiento de sensores digitales están respaldando la demanda de sistemas EO/IR militares capaces de combinar información de diferentes bandas espectrales. El informe anual 2025 de ASELSAN, publicado en 2026, reveló que su sistema DRAGONEYE 2 actualizado incorpora un sensor SWIR y que aproximadamente 300 sistemas de la familia DRAGONEYE fueron entregados en 2025. La empresa también reportó entregas de más de 500 cámaras térmicas ATS durante 2025, con entregas adicionales planificadas para 2026. Estos desarrollos ilustran la inversión continua en capacidades de imagen para aplicaciones militares terrestres. Las iniciativas de desarrollo y fabricación indígenas respaldan además las cadenas de suministro nacionales y la disponibilidad de tecnología. En octubre de 2026, ASELSAN anunció 157,90 millones de USD en contratos de exportación que abarcan equipos EO y otras tecnologías de defensa. Estas actividades respaldan oportunidades para los fabricantes que suministran sistemas de sensores avanzados, tecnologías de procesamiento de imágenes y equipos de observación militar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El suministro de detectores IR avanzados sigue siendo un cuello de botella crítico | -0.60% | Global, más agudo en Asia-Pacífico y Oriente Medio y África fuera de las cadenas de suministro establecidas | Mediano plazo (2-4 años) |
| Controles de exportación y abastecimiento soberano que limitan la escalabilidad global | -0.50% | Asia-Pacífico, Oriente Medio y África, y Europa del Este | Mediano plazo (2-4 años) |
| Restricciones de SWaP-C en vehículos que dificultan la integración de sensores | -0.30% | Global | Mediano plazo (2-4 años) |
| Alto costo y complejidad de calificación que limitan la adopción de EO/IR avanzado | -0.20% | Oriente Medio y África, América del Sur y aliados menores de la OTAN | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Suministro de Detectores y Controles de Exportación
La fabricación de equipos EO/IR militares avanzados requiere detectores IR especializados, componentes ópticos, electrónica de lectura y capacidades de producción calificadas. La dependencia de la cadena de suministro de fabricantes técnicamente capaces puede afectar la flexibilidad de adquisición y aumentar la complejidad del abastecimiento. En mayo de 2026, RRP Defence supuestamente obtuvo un pedido por valor de aproximadamente 29,8 crore INR (3,11 millones de USD) de Bharat Electronics Limited para suministrar lentes de germanio de alta precisión para aplicaciones de imagen IR y térmica, lo que ilustra la importancia de los componentes ópticos especializados en las cadenas de suministro de equipos de defensa. Las regulaciones de exportación crean barreras adicionales para los proveedores internacionales. Las Regulaciones de Administración de Exportaciones de los Estados Unidos, incluidas las disposiciones actualizadas en julio de 2026, imponen requisitos de licencia sobre cámaras de imagen térmica especificadas y otras tecnologías controladas según la clasificación y el destino. Estas restricciones pueden complicar las transferencias de tecnología, el abastecimiento de componentes y las ventas internacionales de equipos. Sin embargo, la evidencia disponible no establece una escasez universal de detectores IR militares durante 2026.
Integración en Plataformas, Costo y Complejidad de Calificación
La integración de equipos EO/IR avanzados en vehículos militares requiere considerar el tamaño, el peso, la energía y el costo (SWaP-C), particularmente donde las plataformas existentes tienen capacidad eléctrica o espacio de instalación limitados. Los sistemas de imagen térmica, los conjuntos de observación estabilizados y los componentes de procesamiento de imágenes pueden requerir distribución de energía adicional, interfaces mecánicas y disposiciones de enfriamiento. El periscopio de visión nocturna NDP30 de HENSOLDT ilustra los esfuerzos para abordar los requisitos de integración al proporcionar equipos de imagen compactos y modulares que incorporan cámaras térmicas no enfriadas y de poca luz. Su compatibilidad con los arreglos comunes de periscopio de vehículos destaca la importancia de los diseños orientados a la modernización. No obstante, la sustitución de equipos heredados puede requerir pruebas específicas de la plataforma, evaluaciones de compatibilidad electromagnética y calificación operacional. Estos requisitos aumentan el gasto de integración y pueden extender los calendarios de despliegue. Los mayores costos de adquisición y ciclo de vida también pueden influir en las decisiones de adquisición, particularmente donde los operadores deben modernizar grandes flotas de vehículos con presupuestos limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Las Plataformas Montadas en Vehículo Lideran Mientras los Sistemas Portátiles se ExpandenLas plataformas montadas en vehículo representaron el 84,25% de la participación del mercado de sistemas electroópticos e infrarrojos militares terrestres en 2026, lo que refleja su uso generalizado en tanques, vehículos de combate de infantería, vehículos terrestres no tripulados y plataformas móviles de defensa aérea. Los vehículos de combate forman la mayor base de demanda, ya que requieren miras, equipos de adquisición de objetivos, sistemas de visión del conductor y una cobertura de vigilancia más amplia. Los vehículos de recuperación y apoyo también requieren equipos de observación cuando operan cerca de la línea del frente. Los roles contra aeronaves no tripuladas están aumentando la demanda de sensores capaces de detectar y rastrear amenazas lentas y a baja altitud alrededor de las formaciones móviles. En septiembre de 2025, Rheinmetall presentó su sensor de control de fuego estabilizado SEOSS 400 en DSEI, con estabilización en tres ejes, identificación de objetivos asistida por inteligencia artificial y un rango de identificación de hasta 6 km en condiciones especificadas. El sistema fue desarrollado para vehículos de combate de próxima generación y diseñado para su integración en plataformas tripuladas y no tripuladas. Tales desarrollos reflejan la inversión continua en tecnologías de detección montadas en vehículos a medida que los ejércitos modernizan las plataformas de combate terrestre.[2]
Se prevé que los sistemas portátiles crezcan a una CAGR del 5,35% hasta 2032, más rápido que otros tipos de subsegmentos. La modernización de la infantería crea demanda de miras para armas, visores térmicos de mano y sistemas de visión para soldados desmontados. El equipo EO/IR portátil apoya la vigilancia de infantería, la observación nocturna, la detección de objetivos y la puntería de armas. La demanda está impulsada por la necesidad de mejorar las capacidades individuales de los soldados sin depender de sistemas de observación montados en vehículos. En octubre de 2025, MKU Limited anunció un contrato por valor de aproximadamente 660 crore INR (74,69 millones de USD) para suministrar 29.762 miras de armas de visión nocturna Netro NW 3000 al Ejército Indio.[3] La adquisición involucra equipos basados en intensificadores de imagen para armas de infantería, lo que ilustra la escala de la inversión en tecnologías EO portadas por soldados. Los visores térmicos portátiles, las miras para armas y los equipos portátiles de telemetría láser abordan diferentes requisitos operacionales. Los programas de modernización de infantería y las iniciativas de detección basadas en vehículos respaldan conjuntamente oportunidades en ambas categorías de despliegue.
Por Sistema:
Los Sistemas de Imagen Mantienen su Escala Mientras Crecen las Funciones de Medidas de Apoyo ElectrónicoLos sistemas de imagen representaron el 48,21% del tamaño del mercado de sistemas electroópticos e infrarrojos militares terrestres en 2026. Los sistemas de imagen apoyan los requisitos fundamentales de observación y conciencia situacional en las operaciones terrestres militares. Estos sistemas incluyen cámaras de espectro visible, visores térmicos, dispositivos de visión nocturna y conjuntos de imagen integrados utilizados en vehículos de combate y equipos portátiles. Sus aplicaciones operacionales abarcan la visión del conductor, el reconocimiento, la observación del campo de batalla y la vigilancia. Los avances en tecnología de detectores, procesamiento de imágenes e integración de sensores han respaldado el desarrollo de soluciones de imagen cada vez más capaces. Los sistemas de adquisición de objetivos incorporan equipos de imagen junto con funciones como telemetría láser, estabilización, seguimiento de objetivos e interfaces de control de fuego. El SEOSS 400 de Rheinmetall, presentado en septiembre de 2025, ilustra esta integración a través de su arquitectura de sensor estabilizado, identificación de objetivos asistida por inteligencia artificial y capacidades automatizadas de control de fuego. Estos desarrollos respaldan la demanda de equipos de imagen y adquisición de objetivos diseñados para satisfacer requisitos operacionales militares cada vez más complejos.
Se prevé que los sistemas de medidas de apoyo electrónico crezcan a una CAGR del 5,80% hasta 2032. Los sistemas de advertencia y detección EO representan una oportunidad adyacente dentro de las arquitecturas de detección integradas de plataformas terrestres. Dicho equipo puede incluir receptores de advertencia láser y sensores de detección de amenazas EO/IR, según la configuración del sistema. Estas tecnologías proporcionan información complementaria a las tripulaciones de los vehículos y pueden integrarse con sistemas de observación, adquisición de objetivos y protección. Sin embargo, las medidas de apoyo electrónico convencionales detectan y analizan principalmente emisiones de radiofrecuencia y no deben incluirse en los ingresos de equipos EO/IR sin una metodología de asignación claramente definida. Esta distinción es importante al evaluar la demanda del mercado, ya que los contratos más amplios de sistemas de misión de vehículos pueden contener tecnologías de imagen, guerra electrónica y otros sensores.
Por Aplicación:
La Vigilancia y el Reconocimiento Lideran Mientras el Control de Fuego Gana RitmoLa vigilancia y el reconocimiento representaron el 32,25% de la participación en 2026, convirtiéndose en la aplicación más grande del mercado de sistemas electroópticos e infrarrojos militares terrestres. Las aplicaciones de vigilancia y reconocimiento generan demanda de equipos EO/IR en misiones de observación militar, reconocimiento, monitoreo fronterizo y protección de fuerzas. Los sistemas montados en vehículos y portátiles permiten al personal militar observar el terreno, detectar posibles amenazas y recopilar información visual en condiciones de iluminación variables. La imagen térmica proporciona capacidades de observación nocturna, mientras que los sensores de espectro visible y de poca luz ofrecen funciones de imagen complementarias. Estas tecnologías apoyan los vehículos de reconocimiento, los soldados desmontados y las plataformas de observación móviles. El monitoreo continuo del campo de batalla requiere imágenes estabilizadas, rangos de detección apropiados e integración con sistemas de comunicaciones tácticas. La importancia operacional de detectar e identificar posibles amenazas antes del enfrentamiento respalda la demanda sostenida de equipos de vigilancia y reconocimiento dentro de las aplicaciones EO/IR militares terrestres.
Se prevé que la adquisición de objetivos y el control de fuego se expandan a una CAGR del 5,55% hasta 2032. Estas misiones requieren mayor calidad de imagen, procesamiento rápido y monturas de sensores estables que puedan apoyar la transferencia precisa a las armas. Las aplicaciones de adquisición de objetivos y control de fuego requieren estabilización precisa del sensor, identificación de objetivos, medición de distancias e integración con sistemas de control de armas. El SEOSS 400 de Rheinmetall ilustra los desarrollos en esta categoría, incorporando estabilización en tres ejes, seguimiento multimodal y capacidades de identificación asistidas por inteligencia artificial. La empresa declaró que el sensor fue desarrollado para vehículos de combate de próxima generación y aplicaciones avanzadas de defensa aérea. Su arquitectura también admite la expansión modular de sensores y la conectividad digital. Estas capacidades reflejan los esfuerzos por mejorar la integración de las funciones de observación y adquisición de objetivos dentro de las plataformas de combate terrestre. La visión del conductor, la navegación y la conciencia situacional del campo de batalla representan áreas de aplicación adicionales para las tecnologías EO/IR a medida que las fuerzas militares amplían el uso de sistemas de observación basados en sensores y de apoyo a la toma de decisiones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Enfriamiento:
Los Sistemas Enfriados Mantienen el Liderazgo en Rendimiento Mientras los Sistemas No Enfriados MejoranLos sistemas enfriados representaron el 56,50% de la participación en 2026, otorgándoles la posición líder en el mercado de sistemas electroópticos e infrarrojos militares terrestres. Los sistemas IR enfriados se utilizan en aplicaciones militares exigentes que requieren alta sensibilidad térmica, rangos de detección extendidos y observación detallada de objetivos. Sus conjuntos de detectores operan a bajas temperaturas controladas para reducir el ruido térmico y apoyar el rendimiento de la imagen. Estas características hacen que las tecnologías enfriadas sean relevantes para la vigilancia de largo alcance, la adquisición avanzada de objetivos y los sistemas de reconocimiento donde los requisitos de rendimiento justifican el consumo adicional de energía, la complejidad mecánica y los costos de adquisición. Sin embargo, el rendimiento en presencia de humo, polvo, humedad u otros factores de ocultamiento depende de la longitud de onda, las condiciones atmosféricas, las características del objetivo y el diseño del sensor. Los sistemas enfriados no deben, por tanto, describirse como universalmente superiores en condiciones de visibilidad degradada. Su relevancia continua refleja la importancia operacional de la imagen térmica de alto rendimiento en aplicaciones militares seleccionadas.
Se prevé que los sistemas no enfriados crezcan a una CAGR del 5,41% hasta 2032 a medida que mejora la resolución y disminuyen los costos unitarios. Los sistemas IR no enfriados ofrecen ventajas en tamaño, consumo de energía y complejidad de integración porque no requieren enfriamiento criogénico de los detectores. Estas características apoyan aplicaciones que incluyen visión del conductor, imagen térmica portátil, vigilancia de corto y mediano alcance y sistemas de observación de vehículos. Los avances en resolución de detectores, procesamiento de imágenes y conjuntos ópticos compactos están ampliando las capacidades disponibles para los fabricantes de equipos militares. Los sistemas no enfriados también pueden simplificar los requisitos de mantenimiento en comparación con configuraciones criogénicamente enfriadas comparables. No obstante, su idoneidad depende del rendimiento de imagen requerido para una misión particular. Las tecnologías enfriadas y no enfriadas abordan, por tanto, requisitos operacionales superpuestos pero distintos, lo que respalda la adquisición continua en diferentes plataformas y aplicaciones militares.
Por Configuración:
La Modernización Lidera las Flotas Existentes Mientras la Instalación Original Gana en Nuevos ProgramasLa modernización representó el 57,75% de la participación en 2026, convirtiéndola en la categoría de configuración líder en el mercado de sistemas electroópticos e infrarrojos militares terrestres. Las instalaciones de modernización permiten a las fuerzas militares mejorar las capacidades de observación, adquisición de objetivos y operación nocturna en los vehículos de combate terrestres existentes. La actualización de miras térmicas, equipos de visión del conductor e interfaces electrónicas puede extender la relevancia operacional de las plataformas heredadas sin requerir el reemplazo completo del vehículo. Los programas de modernización también pueden permitir a las organizaciones de defensa introducir nuevas capacidades de detección a través de calendarios de modernización por fases. Sin embargo, las configuraciones de vehículos existentes pueden imponer limitaciones relacionadas con el espacio de instalación, la energía eléctrica, el enfriamiento y la compatibilidad del sistema. Los requisitos de integración y calificación pueden, por tanto, influir en los costos de modernización y los plazos de implementación. Estas consideraciones crean oportunidades para los proveedores de EO/IR que ofrecen equipos de imagen modulares y soluciones de actualización compatibles con la plataforma que apoyan la modernización de la flota militar.
Se prevé que la instalación original crezca a una CAGR del 5,91% hasta 2032 a medida que las plataformas más nuevas integran la arquitectura de sensores desde el principio. La integración de instalación original permite que el equipo EO/IR se incorpore en los diseños de vehículos terrestres durante el desarrollo y la producción iniciales. Este enfoque permite a los fabricantes tener en cuenta la ubicación de los sensores, las interfaces eléctricas, los requisitos de procesamiento y la accesibilidad de mantenimiento en la etapa de diseño. En octubre de 2025, L3Harris describió su colaboración con American Rheinmetall en un concepto de vehículo de combate de próxima generación que incorpora el sistema de mira multiespectral WESCAM MX-GCS B. La empresa destacó su MOSA y la consideración de SWaP-C durante el desarrollo del vehículo. Esta colaboración ilustra cómo las tecnologías EO/IR pueden incorporarse en las arquitecturas de plataformas desde una etapa temprana. Los programas de instalación original proporcionan, en consecuencia, oportunidades para soluciones de detección integradas, aunque las asociaciones en etapa de concepto no representan necesariamente pedidos de producción confirmados.
Análisis Geográfico
Mercado de Sistemas Electroópticos e Infrarrojos Militares Terrestres de América del Norte
América del Norte concentró el 39,90% de la cuota del mercado de sistemas electroópticos e infrarrojos militares terrestres en 2026. La región cuenta con el respaldo de los programas de modernización del Ejército de los Estados Unidos, que abarcan tanques de batalla principales, vehículos de infantería, variantes del Stryker y vehículos de reconocimiento especializados. En abril de 2025, Teledyne FLIR Defense recibió un contrato del Ejército de los Estados Unidos por 74,20 millones de USD, con una duración de cuatro años, para el Programa de Actualización del Sistema de Sensores NBCRV del Stryker M1135. Los requisitos de arquitectura abierta fomentan equipos modulares que pueden actualizarse con el tiempo. Canadá añade demanda de adquisición aliada, mientras que México cuenta con una capacidad de gasto en defensa más limitada. La oportunidad regional sigue siendo amplia, ya que los vehículos de múltiples tipos de misión requieren equipos de detección y apoyo a la toma de decisiones.
Mercado de Sistemas Electroópticos e Infrarrojos Militares Terrestres de Europa
Europa se está expandiendo a medida que los miembros de la OTAN refuerzan la capacidad de sus fuerzas terrestres y actualizan su equipamiento en respuesta a la guerra en Ucrania. Alemania es un importante centro de adquisición de miras para armas, dispositivos de visión nocturna, sensores de control de fuego y sistemas de vigilancia para vehículos. Rheinmetall firmó un contrato marco con BAAINBw en febrero de 2025 para el sistema de soldado IdZ-ES, con un volumen máximo de 3,10 mil millones de EUR (3,23 mil millones de USD) hasta 2030. El mercado también se beneficia de este impulso regional más amplio hacia fuerzas terrestres capaces y en red. El Reino Unido, Francia, Italia, Polonia, los países escandinavos y los aliados de Europa del Este aportan mayor profundidad al programa. La capacidad de exportación rusa sigue siendo limitada por la interrupción del suministro de componentes vinculada a las sanciones y el acceso restringido a componentes clave.
Mercado de Sistemas Electroópticos e Infrarrojos Militares Terrestres de Asia-Pacífico, América del Sur y Oriente Medio y África
Se prevé que Asia-Pacífico crezca a una CAGR del 5,52% hasta 2032, el ritmo regional más rápido en el mercado de sistemas electroópticos e infrarrojos militares terrestres. El crecimiento del presupuesto de defensa, las disputas territoriales y los objetivos de fabricación nacional están impulsando la modernización en toda la región. India, Corea del Sur, Japón y Australia son mercados de adquisición importantes, y China también avanza en la modernización de sus fuerzas blindadas. Los clientes regionales buscan sensores para vehículos, misiones fronterizas y soldados desmontados. El mercado también cuenta con el apoyo del desarrollo de proveedores locales, ya que los gobiernos buscan fortalecer el control nacional sobre tecnología sensible. América del Sur contribuye de forma selectiva a través de actualizaciones en Brasil y Chile, mientras que los estados del Golfo e Israel continúan integrando equipos avanzados en plataformas terrestres. La demanda en Oriente Medio y África está impulsada tanto por la modernización de plataformas como por los requisitos de seguridad fronteriza.
Panorama Competitivo
Principales Empresas en el Mercado de Sistemas Electroópticos e Infrarrojos Militares Terrestres
El mercado de sistemas electroópticos e infrarrojos militares terrestres está moderadamente concentrado, con los principales proveedores occidentales que mantienen calificaciones de plataforma establecidas y relaciones de apoyo de larga data. BAE Systems, Elbit Systems, Teledyne Technologies Incorporated, Thales, HENSOLDT, L3Harris Technologies, Inc., RTX Corporation, Leonardo, Safran y Rheinmetall son participantes destacados en programas de vehículos y sistemas de soldado. Sus posiciones están respaldadas por capacidades integradas en óptica, sensores, procesamiento, interfaces de plataforma y logística. La competencia depende cada vez más de la modularidad, la capacidad de software, la seguridad del suministro y la capacidad de apoyar los vehículos durante largos períodos de servicio. El paquete LUCHS 2 de HENSOLDT ilustra una estrategia de proporcionar sensores, sistemas de misión y soporte asociado dentro de un único programa de vehículo. Esta estructura puede dificultar que los proveedores más pequeños compitan por roles en sistemas completos dentro de los principales programas.
El lanzamiento en 2025 por parte de Rheinmetall del SEOSS 400 para arquitecturas compatibles con MGCS y MARTE muestra cómo los proveedores posicionan el equipo con anticipación para futuros programas de vehículos multinacionales. L3Harris también está siguiendo este enfoque a través de su sistema WESCAM MX-GCS B de arquitectura abierta para el concepto de vehículo de American Rheinmetall. Estos movimientos muestran la importancia estratégica de diseñar sistemas que puedan funcionar en múltiples estaciones y futuras actualizaciones. Las empresas que controlan detectores clave, componentes ópticos y elementos de software pueden reducir el riesgo de suministro y proteger su diferenciación técnica. El mercado también crea espacio para especialistas que proporcionan sistemas térmicos de menor costo o capas de software para el reconocimiento automatizado. Sin embargo, el acceso a la tecnología de detectores regulada sigue siendo una barrera importante para muchos nuevos participantes.
ASELSAN, Bharat Electronics y Hanwha Systems están construyendo posiciones más sólidas a través de programas de adquisición nacional y actividad de exportación regional. Su progreso puede ampliar la base de proveedores a medida que los países buscan reducir la dependencia de las fuentes occidentales establecidas. El mercado de sistemas electroópticos e infrarrojos militares terrestres sigue siendo favorable para los titulares a corto plazo porque los ciclos de calificación militar son largos y la integración de plataformas es compleja. Sin embargo, las políticas de abastecimiento nacional en India, Corea del Sur y Turquía pueden mejorar la escala y las credenciales de las empresas locales con el tiempo. El entorno competitivo no está dominado por un único proveedor, pero los grandes contratistas integrados retienen ventajas en los principales programas. Los proveedores nacionales y las empresas especializadas, no obstante, preservan una competencia significativa en nichos de productos distintos y canales de adquisición regionales en todo el mundo en la actualidad.
Líderes de la Industria de Sistemas Electroópticos e Infrarrojos Militares Terrestres
-
BAE Systems plc
-
Elbit Systems Ltd.
-
Teledyne Technologies Incorporated
-
L3Harris Technologies, Inc.
-
RTX Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas Electroópticos e Infrarrojos Militares Terrestres Empresas cubiertas en este informe
- BAE Systems plc
- Elbit Systems Ltd.
- Teledyne Technologies Incorporated
- L3Harris Technologies, Inc.
- RTX Corporation
- Leonardo S.p.A.
- Rheinmetall AG
- Thales Group
- HENSOLDT AG
- Israel Aerospace Industries Ltd.
- Saab AB
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Safran SA
- Rafael Advanced Defense Systems Ltd.
- ASELSAN A.Ş.
- Kongsberg Gruppen ASA
- Bharat Electronics Limited
- Hanwha Systems Co., Ltd.
- CONTROP Precision Technologies Ltd.
Desarrollos recientes de la industria en Mercado de Sistemas Electroópticos e Infrarrojos Militares Terrestres
- Junio de 2026: Teledyne FLIR Defense lanzó tres sistemas de visión EO/IR actualizados para vehículos militares: ThermoVision® Situational Awareness HD (SA90-HD), ThermoVision® Driver Vision HD (DV55-HD) y MilSight® LIRC III. Estos sistemas combinan imagen térmica y EO para apoyar la adquisición de objetivos, la visión del conductor, la detección de amenazas, la evasión de obstáculos y la conciencia situacional de hasta 360 grados en vehículos blindados y tácticos. Teledyne informó que más de 3.500 de sus sistemas de visión vehicular han sido desplegados en casi 20 países.
- Abril de 2026: Teledyne FLIR Defense recibió un contrato valorado en más de 35 millones de USD de WB Electronics S.A., parte del Grupo WB de Polonia, para equipar vehículos de reconocimiento con sistemas de vigilancia multiespectral TacFLIR® 280-HDEP. Los sistemas proporcionan imágenes diurnas y térmicas, procesamiento de video, Reconocimiento de Objetivos Asistido, conciencia situacional, identificación de objetivos y capacidades de seguimiento para misiones de reconocimiento terrestre.
- Enero de 2026: Teledyne FLIR Defense recibió un contrato del Ejército de los Estados Unidos por hasta 32 millones de USD para entregar e integrar sistemas EO/IR para Kits de Reconocimiento del Vehículo Portador de Infantería Stryker bajo un programa de Ventas Militares al Extranjero (FMS) que apoya a Bulgaria. El paquete incluye sistemas EO/IR TacFLIR® 280-HDEP, que proporcionan imagen térmica de largo alcance y capacidades ISR-T para los vehículos blindados Stryker de Bulgaria. El contrato tiene un período de ejecución de tres años.
Alcance del Informe Global del Mercado de Sistemas Electroópticos e Infrarrojos Militares Terrestres
Los sistemas electroópticos e infrarrojos (EO/IR) comprenden tecnologías de detección de espectro visible e infrarrojo diseñadas para apoyar la vigilancia militar, el reconocimiento, la detección de objetivos, la identificación y la conciencia situacional durante operaciones diurnas y nocturnas. Los sistemas EO/IR militares terrestres se integran en vehículos de combate, vehículos terrestres no tripulados, plataformas móviles de defensa aérea, vehículos de apoyo y equipos portátiles utilizados por el personal militar desmontado.
El mercado de sistemas electroópticos e infrarrojos militares terrestres está segmentado por tipo, sistema, aplicación, tecnología de enfriamiento, configuración y geografía. Por tipo, el mercado está segmentado en sistemas montados en vehículo y portátiles. Por sistema, el mercado está segmentado en sistemas de imagen, sistemas de adquisición de objetivos y sistemas de medidas de apoyo electrónico. Por aplicación, el mercado está segmentado en vigilancia y reconocimiento, Identificación Amigo o Enemigo (IFF), adquisición de objetivos y control de fuego, visión del conductor y navegación, conciencia situacional del campo de batalla, y vigilancia de fronteras, bases y perímetros. Por tecnología de enfriamiento, el mercado está segmentado en sistemas enfriados y no enfriados. Por configuración, el mercado está segmentado en sistemas de instalación original y de modernización. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas electroópticos e infrarrojos militares terrestres en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Montado en vehículo |
| Portátil |
| América del Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| Francia | |
| Alemania | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América Latina | Brasil |
| Resto de América Latina | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Resto de Oriente Medio y África |
| Tipo | Montado en vehículo | |
| Portátil | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América Latina | Brasil | |
| Resto de América Latina | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los sistemas EO/IR militares terrestres?
Se proyecta que el sector crecerá desde 1,74 mil millones de USD en 2026 hasta 2,21 mil millones de USD en 2032, a una CAGR del 4,07%.
¿Qué tipo de plataforma lidera la demanda de sistemas EO/IR militares terrestres?
Las plataformas montadas en vehículo lideran, con una participación del 84,25% en 2026, porque los tanques, los vehículos de combate de infantería y otras plataformas terrestres requieren múltiples funciones de detección.
¿Qué categoría de sistema crece más rápido?
Se prevé que los sistemas de medidas de apoyo electrónico crezcan a una CAGR del 5,80% hasta 2032 a medida que las funciones de advertencia y señalización se integran con las cargas útiles de imagen.
¿Por qué los sistemas térmicos enfriados siguen siendo importantes para las fuerzas terrestres?
Los sistemas enfriados representaron el 56,50% de la participación en 2026 porque las exigentes misiones de reconocimiento y control de fuego requieren sensibilidad térmica de largo alcance.
¿Qué región se está expandiendo más rápidamente?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,52% hasta 2032, respaldada por la modernización, las presiones territoriales y los programas de fabricación nacional.
¿Qué impulsa la demanda de modernización de equipos electroópticos militares?
La modernización representó el 57,75% de la participación en 2026 porque las fuerzas pueden mejorar los vehículos blindados de larga trayectoria sin reemplazar flotas enteras.