
Tamaño y Participación del Mercado de Sensores Militares
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
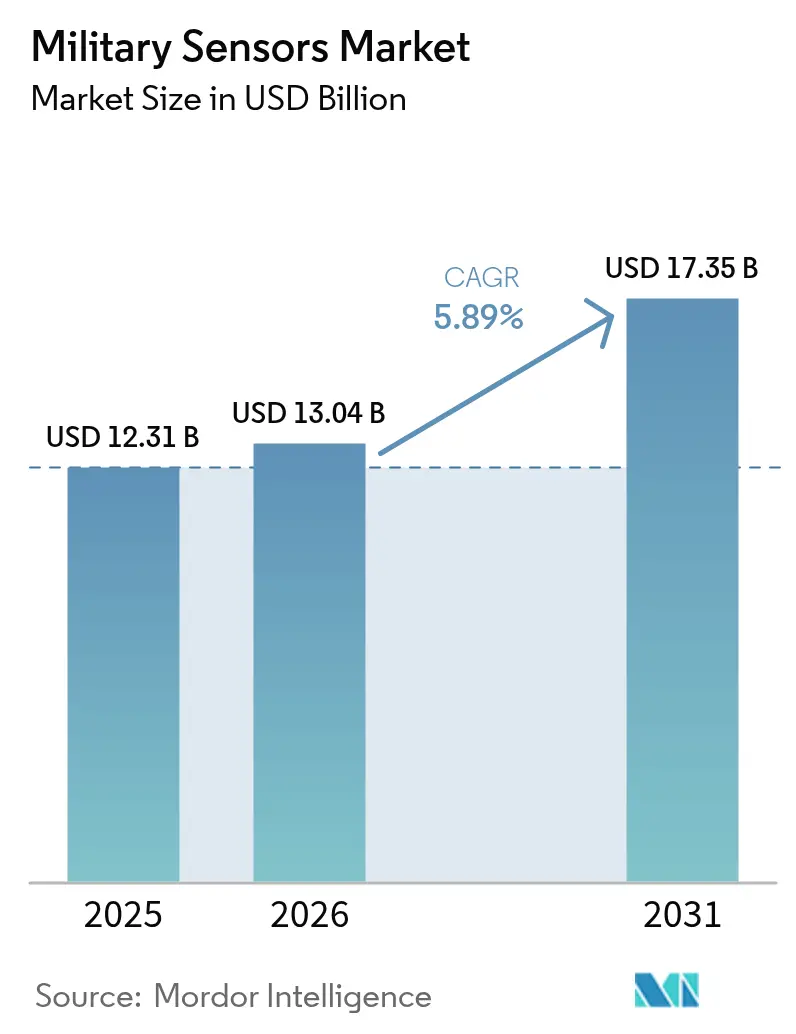
| Tamaño del Mercado (2026) | 13.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.35 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.89 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
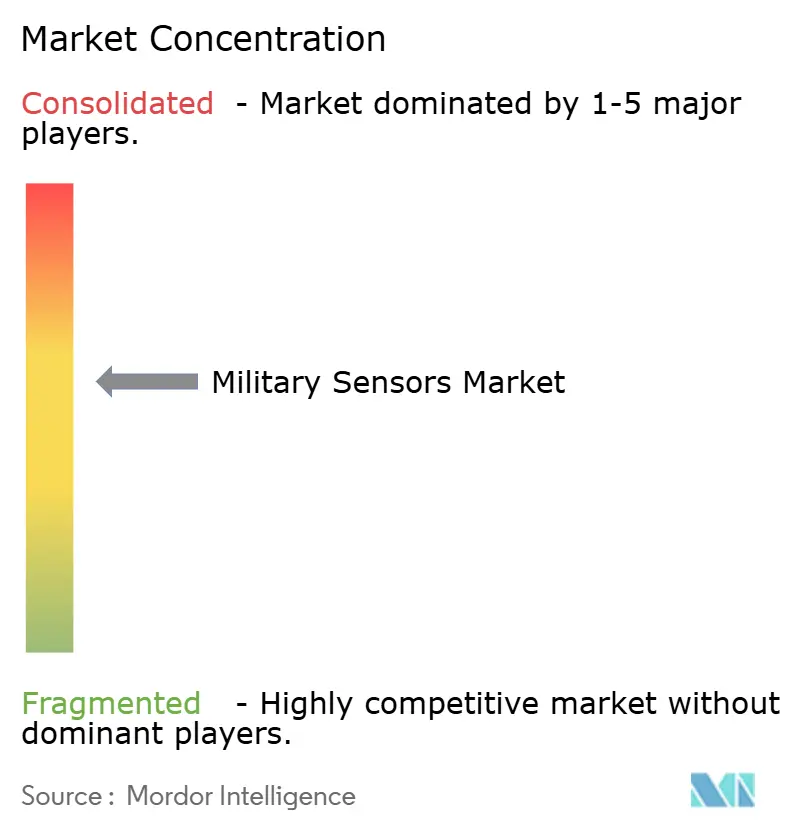
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores Militares por Mordor Intelligence
Se espera que el tamaño del mercado de sensores militares crezca de USD 12,31 mil millones en 2025 a USD 13,04 mil millones en 2026 y se prevé que alcance USD 17,35 mil millones en 2031 a una CAGR del 5,89% durante 2026-2031. La trayectoria del tamaño del mercado de sensores militares refleja ciclos acelerados de modernización de la defensa en respuesta a la creciente rivalidad entre grandes potencias y el ritmo acelerado de las amenazas hipersónicas y de sistemas no tripulados. Los avances en la detección cuántica, la fusión de datos impulsada por inteligencia artificial y los avances en miniaturización están reformando las doctrinas de vigilancia y habilitando constelaciones de sensores persistentes y distribuidas que cubren todos los dominios operacionales. Los ministerios de defensa están reasignando presupuestos hacia matrices de radar multifunción, nodos de alerta temprana basados en el espacio y dispositivos EO/IR para soldados que proporcionan datos de designación de objetivos en tiempo real. Al mismo tiempo, las fragilidades de la cadena de suministro en imanes de tierras raras y semiconductores III–V impulsan políticas de producción nacional, mientras que la congestión del espectro empuja a la industria hacia el procesamiento fotónico y soluciones de gestión dinámica de frecuencias para preservar el alcance de detección en entornos de interferencia.
Conclusiones Clave del Informe
- Por tipo de sensor, los sistemas de radar lideraron con el 39,10% de la participación del mercado de sensores militares en 2025; los sensores electroópticos/infrarrojos están expandiéndose a la CAGR más rápida del 6,37% hasta 2031.
- Por plataforma, los sistemas terrestres capturaron el 42,10% del tamaño del mercado de sensores militares en 2025; las plataformas aerotransportadas registraron la CAGR más alta del 7,05% hasta 2031.
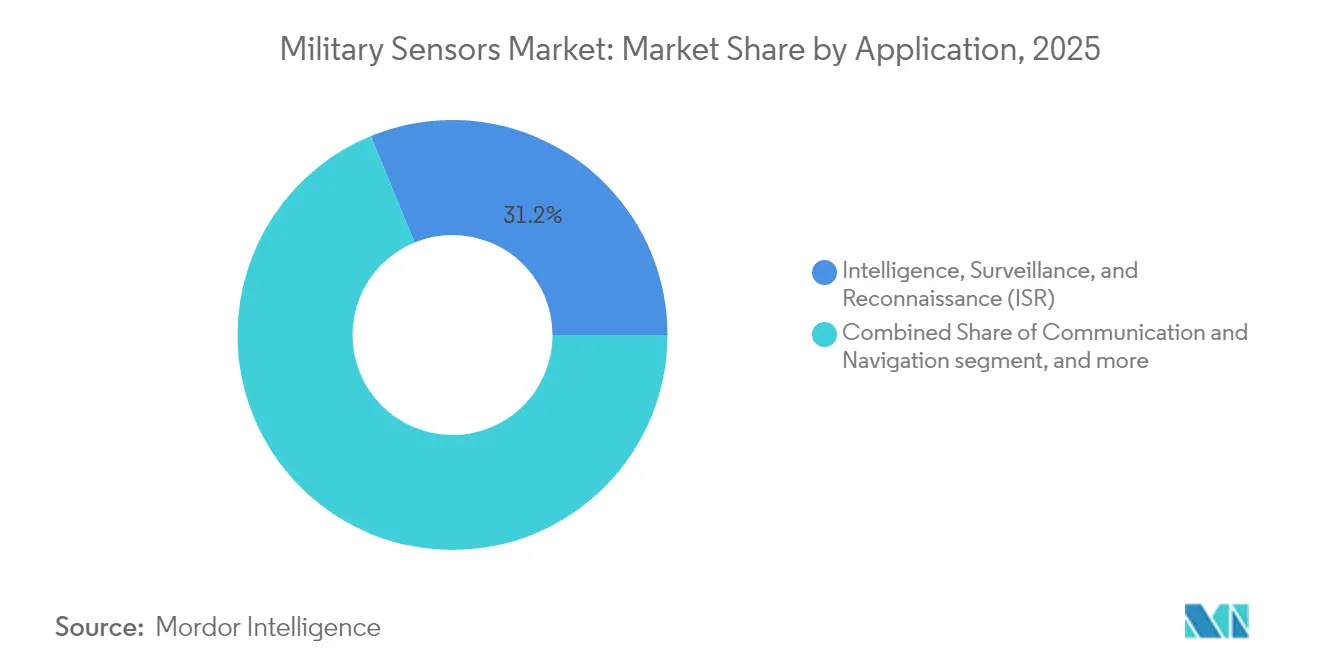
- Por aplicación, el ISR comandó una participación de ingresos del 31,20% en 2025, mientras que los sistemas integrados para soldados avanzaron a una CAGR del 6,12% hasta 2031.
- Por tecnología, los sensores MEMS y de nanotecnología mantuvieron una participación del 38,20% en 2025; los sensores cuánticos y de átomos fríos registraron la CAGR más sólida del 7,88% durante el período de previsión.
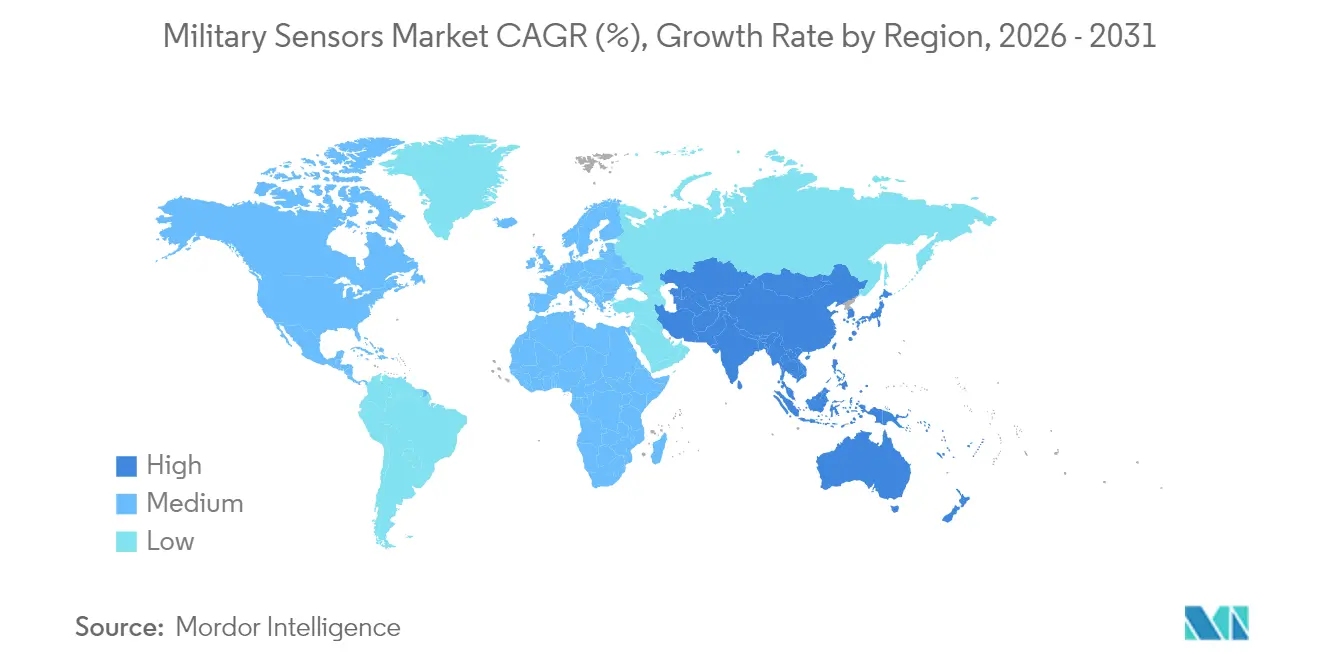
- Por geografía, América del Norte representó el 37,20% de los ingresos de 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 5,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los presupuestos de defensa orientados al ISR | +1.2% | Global, con concentración en América del Norte y APAC | Mediano plazo (2-4 años) |
| Rápida adopción de sensores miniaturizados en vehículos aéreos no tripulados | +0.9% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escalada de despliegues de radar a lo largo de fronteras disputadas | +0.7% | Núcleo de APAC, con expansión hacia Europa y MEA | Mediano plazo (2-4 años) |
| Fusión de múltiples sensores habilitada por IA para la conciencia situacional del campo de batalla en tiempo real | +0.8% | América del Norte y la UE, en expansión hacia APAC | Largo plazo (≥ 4 años) |
| Proliferación de plataformas de casi-espacio que demandan sensores basados en el espacio | +0.6% | Global, con ganancias tempranas en América del Norte | Largo plazo (≥ 4 años) |
| Avances en la detección cuántica que permiten la detección de objetivos de baja observabilidad | +0.5% | América del Norte y la UE, adopción selectiva en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los presupuestos de defensa orientados al ISR
Las asignaciones presupuestarias anuales están cambiando de manera decisiva hacia la vigilancia global persistente. El plan del Pentágono para el año fiscal 2025 asigna USD 108,7 millones para satélites de seguimiento de Campo Visual Amplio y USD 76 millones para Sensores Espaciales de Seguimiento Hipersónico y Balístico. Esto confirma que las arquitecturas orbitales sustentan ahora la doctrina de alerta temprana. Los gobiernos europeos están reflejando la tendencia; la adquisición del radar TPY-4 por parte de Suecia subraya el impulso de la OTAN hacia una cobertura de defensa aérea de amplia área.[1]Lockheed Martin, "Suecia Selecciona el Radar TPY-4," lockheedmartin.com Las asignaciones para ISR agrupan cada vez más módulos de procesamiento perimetral con IA, lo que permite a los sensores filtrar el ruido de fondo en el punto de recolección en lugar de saturar los centros de mando. La reorientación presupuestaria también favorece las arquitecturas de sistemas abiertos que protegen las plataformas contra la rápida evolución de las amenazas y las actualizaciones de formas de onda definidas por software.
Rápida adopción de sensores miniaturizados en vehículos aéreos no tripulados
Las aeronaves no tripuladas son ahora los portadores principales de cargas útiles avanzadas. General Atomics y Saab han demostrado una variante de alerta temprana aerotransportada del MQ-9B que desplaza a los activos tradicionales de clase E-2 a un menor costo.[2]General Atomics, "Comunicado de Prensa del MQ-9B AEW," ga-asi.com La miniaturización permite que los radares AESA, las vainas de guerra electrónica y los imagenólogos hiperespectrales se instalen en drones del Grupo 3, ampliando la cobertura de las zonas avanzadas sin poner en riesgo plataformas tripuladas. Las microfábricas de primera línea de Francia producen drones FPV con sensores integrados en ciclos de tres horas, demostrando cómo la fabricación aditiva reduce las colas logísticas. La tendencia impulsa un modelo de detección distribuida donde los enjambres transmiten datos fusionados a los comandantes, reduciendo los tiempos del sensor al ejecutor.
Escalada de despliegues de radar a lo largo de fronteras disputadas
Los puntos conflictivos fronterizos, desde el Himalaya hasta el Mar de China Meridional, están siendo testigos de densas instalaciones de radar. El prototipo de radar microondas-fotónico de China puede rastrear simultáneamente diez proyectiles a Mach 20, logrando un error de alcance de 28 cm y una precisión de velocidad del 99,7%.[3]Diario del Ejército Popular de Liberación a través del South China Morning Post, "Radar Microondas-Fotónico," scmp.com Tal rendimiento obliga a los países vecinos a invertir en contramedidas iguales o superiores, impulsando el gasto regional en radar. Las fuerzas terrestres combinan matrices de largo alcance con sensores anti-UAS que diferencian pequeños drones del ruido de fondo, una capacidad que los laboratorios del Ejército de los EE. UU. demostraron en 2025 para proteger a los agentes fronterizos. Las especificaciones de adquisición ahora enfatizan la clasificación automatizada de objetivos, el endurecimiento cibernético y la rápida desplegabilidad en torres modulares.
Fusión de múltiples sensores habilitada por IA para la conciencia situacional del campo de batalla en tiempo real
La inteligencia artificial está integrando flujos de datos que antes estaban compartimentados. Lockheed Martin y Google Cloud están desplegando cadenas de herramientas de modelos de lenguaje a gran escala que reducen los tiempos de ciclo de ingeniería para actualizaciones de sensores y mejoran el mantenimiento predictivo. Los cascos Meta-Anduril "Eagle Eye" etiquetan pasivamente amenazas dentro del campo visual de un soldado, aliviando la carga cognitiva en terrenos complejos. La orden de trabajo de USD 31,5 millones de QinetiQ en el programa de Arquitectura de Sensor Integrado demuestra que los estándares de datos abiertos pueden vincular cámaras heredadas, matrices acústicas y satélites en una imagen operacional común.[4]QinetiQ US, "Orden de Trabajo de la Arquitectura de Sensor Integrado," qinetiq.com Con algoritmos de fusión que operan en el perímetro táctico, los comandantes reciben datos decisionales en lugar de imágenes sin procesar, preservando el ancho de banda y acelerando la respuesta.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costos de adquisición y ciclo de vida de las suites de sensores de próxima generación | -0.8% | Global, con impacto particular en presupuestos de defensa más pequeños | Mediano plazo (2-4 años) |
| Estrictos regímenes ITAR y de control de exportaciones | -0.6% | Global, con concentración en mercados de transferencia de tecnología | Largo plazo (≥ 4 años) |
| Fragilidad de la cadena de suministro de componentes RF/EO dependientes de tierras raras | -0.5% | Global, con impacto agudo en los fabricantes occidentales | Mediano plazo (2-4 años) |
| Congestión del espectro RF que limita la escalabilidad de la arquitectura de sensores | -0.4% | Global, particularmente en entornos electromagnéticos densos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevados costos de adquisición y ciclo de vida de las suites de sensores de próxima generación
Las matrices de sensores de vanguardia están tensando los presupuestos de adquisición. El contrato de producción del SPY-6 de Raytheon por USD 647 millones ilustra que el precio del hardware es solo la tarifa de entrada; los costos de soporte pueden aumentar entre un 200% y un 300% a lo largo de la vida útil del tipo. Las naciones más pequeñas dudan en comprometerse, creando una curva de adopción escalonada que favorece a los ejércitos con mejor financiación. Las ópticas a nivel de soldado ahora presentan superposiciones de realidad aumentada y núcleos térmicos sin refrigeración, impulsando los precios unitarios muy por encima de los dispositivos de visión nocturna heredados, como demuestra el pedido de binoculares de Elbit por USD 139 millones. La presión presupuestaria incentiva los diseños de arquitectura abierta y los kits de actualización modulares que difieren la obsolescencia sin una recapitalización total.
Estrictos regímenes ITAR y de control de exportaciones
Las regulaciones internacionales de armamento complican las ventas transfronterizas, especialmente para los sensores cuánticos y habilitados por IA con potencial de doble uso. Los proveedores enfrentan largos ciclos de licencias que elevan los costos de ingeniería no recurrentes y pueden enfriar la I+D colaborativa. El ensayo de 2025 de Finlandia de redes tácticas Nokia-Bittium destacó cómo los proyectos aliados deben sortear las normas de control de exportaciones mientras logran la interoperabilidad. Los estándares regionales divergentes corren el riesgo de fragmentar las cadenas de suministro y socavar las economías de escala, limitando el alcance global de los innovadores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sensor:
Liderazgo del radar bajo presión EO/IRLas matrices de radar generaron USD 4,81 mil millones en 2025, equivalente al 39,10% del mercado de sensores militares. Su dominio se debe al alcance en todo tipo de condiciones climáticas y a la discriminación de clase de objetivos en los corredores de defensa antiaérea y antimisiles. El segmento se beneficia de los amplificadores de potencia de nitruro de galio que aumentan el alcance mientras reducen el tamaño y las necesidades de refrigeración. Sin embargo, los módulos EO/IR crecen más rápido con una CAGR del 6,37%, ya que las fuerzas demandan rastreo pasivo de baja probabilidad de interceptación. El sistema IR panorámico defensivo del F-22 ejemplifica cómo las cámaras térmicas ahora también sirven como equipo de advertencia de amenazas, extendiendo la supervivencia en modo de silencio radar.
La doctrina de ataque de precisión impulsa la proliferación de EO/IR a bordo de vehículos aéreos no tripulados, helicópteros y cascos de soldados. Los cardanes multiespectrales ofrecen imágenes diurnas y nocturnas transmitidas a través de enlaces de datos cifrados, mientras que los detectores de onda media refrigerados proporcionan identificación de largo alcance. El gasto en sensores acústicos aumenta en la caza de submarinos, ya que los sonares activos de baja frecuencia se combinan con clasificadores automáticos de aprendizaje automático. Los sensores químicos, biológicos y radiológicos (CBR) están recuperando protagonismo tras los incidentes de 2024 que subrayaron el riesgo de ataques no cinéticos. La adopción de LiDAR se acelera para la navegación autónoma de convoyes y el mapeo de terrenos, aprovechando las curvas de costos de la cadena de suministro automotriz. Las unidades inerciales MEMS alcanzan una deriva de sesgo de menos de 1°/h, habilitando fuegos de precisión en zonas de denegación de GPS. Los avances de laboratorio en la Universidad de Colorado sugieren que los compases de interferómetro de átomos cuánticos podrían desplazar a los giróscopos, un cambio que podría reordenar las prioridades de adquisición a largo plazo.


Por Plataforma:
Los sistemas terrestres siguen a la cabeza en medio de un sprint aerotransportadoLas plataformas terrestres representaron el 42,10% de los ingresos de 2025, lo que refleja una fuerte inversión en radares de contrabatería, matrices de vigilancia costera y redes de sensores para cercas fronterizas. El mercado de sensores militares registra un flujo constante de contratos para radares equipados con AESA montados en camiones que se reubican en minutos y dirigen fuegos de precisión. Sin embargo, las cargas útiles aerotransportadas exhiben la CAGR más brisk del 7,05%. La variante MQ-9B AEW comprime los costos de alerta aerotransportada en un orden de magnitud respecto a las grandes aeronaves turbohélice, impulsando a las fuerzas aéreas aliadas a reasignar presupuestos de vigilancia.
Las flotas de helicópteros integran AESA compactos para búsqueda marítima de largo alcance, mientras que los drones de gran altitud y larga resistencia transportan kits hiperespectrales que detectan blindaje camuflado. La modernización naval añade cámaras IR panorámicas en los mástiles y sonares de profundidad variable bajo los cascos, creando una burbuja antsubmarina por capas. El tamaño del mercado de sensores militares para plataformas basadas en el espacio se expandirá con fuerza a medida que los satélites de seguimiento de Northrop Grumman Corporation transiten de la financiación de I+D a la producción. Los fotodiodos infrarrojos de vanguardia de la Universidad de Aalto mejoran la capacidad de respuesta en un 35% a longitudes de onda de telecomunicaciones, prometiendo cargas útiles satelitales más ligeras y menores necesidades de refrigeración.
Por Aplicación:
La primacía del ISR frente a la creciente demanda de los soldadosLas misiones de ISR aportaron el 31,20% de los ingresos del mercado de sensores militares en 2025, ya que la inteligencia sigue siendo la moneda del conflicto moderno. Los comandantes multidominio esperan la correlación de amplia área de radar, EO y medidas de apoyo electrónico a lo largo de la cadena de ataque. Sin embargo, los Sistemas Integrados para Soldados registran la CAGR más alta del 6,12%, ya que los pelotones requieren fusión de sensores en el perímetro. Los binoculares de visión nocturna de Elbit proporcionan soluciones balísticas en pantalla para la infantería, integrando térmica sin refrigeración, telémetro láser y brújulas magnéticas digitales.
Los módulos de reconocimiento de objetivos incorporan chips de IA que interrogan bases de datos a bordo para identificar amigo o enemigo en menos de dos segundos. Los radares de control de fuego se alinean con buscadores semiactivos, reduciendo la carga de trabajo de la tripulación y conservando municiones. Las matrices de guerra electrónica flotan en aeróstatos anclados para monitorear emisiones RF en 500 km. Los sistemas de mando y control aprovechan la Arquitectura de Sensor Integrado para compartir capas de datos curados entre unidades conjuntas, asegurando marcos geoespaciales de referencia comunes. Las cargas útiles EO/IR especializadas, como el filtro de resplandor hipersónico de Surface Optics, protegen los sensores de las vainas de plasma alrededor de las armas de alta velocidad, un requisito emergente a medida que proliferan los vehículos de planeo propulsado.
Por Tecnología:
La estabilidad de los MEMS confrontada por el auge cuánticoLos sensores MEMS y nanosensores abarcan el 38,20% del gasto de 2025, valorados por su madurez, bajo consumo de energía y economías de producción en masa. Anclan los sistemas de actitud de las aeronaves, los espoletas de artillería y los monitores de salud de los vehículos. No obstante, los dispositivos cuánticos y de átomos fríos aumentan a una CAGR del 7,88%, prometiendo navegación independiente del GPS y detección de anomalías magnéticas de picoTesla. El mercado de sensores militares observa gravímetros atómicos prototipo que pueden detectar túneles subterráneos o submarinos sigilosos leyendo gradientes de gravedad minúsculos. Las suites fotónicas y AESA aprovechan el procesamiento de señales ópticas para sortear el bloqueo RF y ofrecer dirección de haz de banda ancha. Los procesadores perimetrales de grado IA se sitúan en lo alto de las pilas de sensores, comprimiendo terabytes en coordenadas de objetivos antes de la transmisión, ahorrando el escaso ancho de banda táctico.
La metasuperficie de nanopartículas en nube de la Universidad de Aalto alterna la emisividad de 0,2 a 0,8, permitiendo uniformes que permanecen frescos bajo la carga solar pero son invisibles para las cámaras IR enemigas. El radar microondas-fotónico de China ilustra cómo la fotónica elimina los cuellos de botella de ancho de banda y reduce el peso, alineándose con las restricciones de las plataformas aerotransportadas. Tales avances transversales sugieren que el mercado de sensores militares será testigo de saltos tecnológicos en lugar de actualizaciones lineales durante la próxima década.
Análisis Geográfico
Mercado de Sensores Militares de América del Norte
América del Norte generó el 37,20% de los ingresos de 2025 en el mercado de sensores militares, sostenido por las constelaciones de órbita terrestre baja proliferada de la Agencia de Desarrollo Espacial y los cinco grandes contratistas principales que integran verticalmente sensores, procesadores y efectores. La línea de radares SPY-6 financia una rampa de producción plurianual y sustenta la ventaja de la región en módulos de potencia de nitruro de galio. Canadá aporta sonar de dirección electrónica activa para la conciencia situacional en el dominio ártico, mientras que México despliega torres modulares contra sistemas aéreos no tripulados a lo largo de corredores críticos, ampliando la demanda regional. Los consorcios universidad-industria aceleran los ciclos de laboratorio a campo de pruebas, convirtiendo a América del Norte en el primer adoptante de brújulas cuánticas y aperturas de radiofrecuencia fotónicas.
Mercado de Sensores Militares de Asia-Pacífico y EMEA
Asia-Pacífico registra la tasa de crecimiento anual compuesto más rápida del 5,41% hasta 2031, impulsada por los avances de China en radar microondas-fotónico que estimulan contrainversiones en India, Japón y Australia. La red de vigilancia fronteriza de India ordena mástiles multisensor cada 10 km a lo largo de la LAC, combinando AESA, EO/IR y localizadores de radiofrecuencia pasivos. Japón actualiza los destructores Aegis con matrices de banda S de estado sólido para rastrear vehículos de planeo hipersónicos, mientras que Corea del Sur integra cámaras EO de alto número de píxeles en drones MALE indígenas. El programa de submarinos de Australia impulsa la demanda de sensores acústicos de aguas profundas y financia la investigación de magnetómetros cuánticos bajo el paraguas de AUKUS. Europa mantiene una cuota madura pero en crecimiento. La adquisición del TPY-4 por parte de Suecia refuerza la cobertura aérea del flanco norte y establece una plantilla de adquisición para otros miembros medianos de la OTAN. La red híbrida Nokia-Bittium de Finlandia demuestra que el 5G comercial disponible puede reforzar los enlaces del campo de batalla sin vulnerar las líneas rojas del control de exportaciones. Los estudios del caza FCAS de Alemania evalúan aperturas fotónicas conformales integradas en pieles compuestas, lo que refleja el interés continental en la integración de sensores de baja observabilidad. Oriente Medio y África muestran un crecimiento puntual, con los estados del GCC adquiriendo radares contra drones para proteger infraestructuras críticas y las fuerzas de mantenimiento de la paz africanas equipando patrullas con cámaras económicas de día y noche.

Panorama regulatorio
Los programas de sensores de defensa operan bajo controles de exportación de doble uso y normas de adquisición exclusivas del sector defensa que determinan qué puede venderse, dónde puede fabricarse y cómo se abastecen los subcomponentes. En Estados Unidos, revisiones específicas de la Lista de Municiones de EE. UU. de las Regulaciones sobre el Tráfico Internacional de Armas (ITAR) entraron en vigor en septiembre de 2025, mientras que la clasificación y las licencias bajo las Regulaciones de Administración de Exportaciones (EAR) siguen siendo centrales para la obtención de imágenes térmicas y otros sensores de vigilancia (por ejemplo, cámaras térmicas controladas por ECCN). La actividad de cumplimiento refuerza los requisitos regulatorios en todo el sector, incluida una orden final de febrero de 2026 de la Oficina de Industria y Seguridad (BIS) relacionada con Teledyne FLIR LLC vinculada a infracciones de las EAR previas a una adquisición por cámaras de imágenes térmicas clasificadas bajo ECCN 6A003.
La procedencia de la cadena de suministro se está endureciendo junto con los controles de exportación. La Ley de Autorización de Defensa Nacional del Año Fiscal 2026 (FY26 NDAA) incluye los requisitos de la Sección 834 dirigidos a eliminar la dependencia del Departamento de Defensa de vidrio óptico y sistemas provenientes de naciones cubiertas para el 1 de enero de 2030, y la normativa de adquisiciones del DoD continúa ampliando la cobertura de origen restringido hacia la electrónica y la microelectrónica (incluidas reglas propuestas sobre semiconductores cubiertos publicadas en febrero de 2026 y un ANPR sobre placas de circuito impreso cubiertas publicado en julio de 2026). En Europa, la Agencia Europea de Defensa está avanzando en programas de interoperabilidad y tecnología, incluidas iniciativas de 2026 centradas en detección de camuflaje y sensores cuánticos, alineando el desarrollo de sensores de defensa con requisitos comunes junto con las prácticas de estandarización de la OTAN.
Análisis de la cadena de valor
La cadena de valor de los sensores militares abarca desde materiales especializados y subcomponentes (vidrio óptico, materiales para detectores infrarrojos, elementos dependientes de tierras raras y semiconductores compuestos III-V), pasando por la fabricación y encapsulado de dispositivos (detectores, frontales de RF, sensores inerciales y procesadores), hasta la integración de subsistemas (cardanes, matrices AESA, buscadores y ópticas de uso individual), y luego la integración a nivel de plataforma, certificación, sostenimiento y MRO. Las restricciones en los niveles subordinados de la cadena determinan con frecuencia la producción más que la capacidad de ensamblaje de nivel principal, con cuellos de botella recurrentes en la fabricación de detectores infrarrojos, la microelectrónica especializada, los enlaces ópticos entre satélites y las etapas de epitaxia en semiconductores compuestos. Los cambios de abastecimiento impulsados por políticas, como la Sección 834 de la FY26 NDAA sobre vidrio óptico y sistemas de naciones cubiertas para 2030, añaden trabajo de calificación y trazabilidad en las etapas iniciales e influyen en la selección de proveedores y en las decisiones de fabricar o comprar.
Los eslabones intermedio y final están consolidando capacidades mediante asociaciones, empresas conjuntas y nodos de integración localizados para reducir riesgos y acortar los plazos de entrega. Ejemplos incluyen a Hensoldt y Raytheon, que firmaron un memorando de entendimiento en octubre de 2024 que abarca la colaboración en EO/IR y una instalación de MRO en Oberkochen, Alemania, así como una serie de alianzas europeas en 2026 orientadas a construir pilas integradas de detección e ISR (incluidas Safran Electronics and Defense con Theon para sensores EO/IR aerotransportados destinados a UAV, y EDGE con Leonardo para sensores avanzados como radares aerotransportados y sensores para aeronaves multimisión). En cuanto a la demanda, los requisitos de escalado en la producción de buscadores y radares ejercen presión adicional sobre los niveles subordinados de electrónica y microelectrónica, impulsando acuerdos marco de más largo plazo y esfuerzos de desarrollo de proveedores destinados a estabilizar el rendimiento en programas de gran volumen.
Panorama Competitivo
El mercado de sensores militares muestra una concentración moderada. Lockheed Martin Corporation, RTX Corporation y Northrop Grumman Corporation aseguran contratos marco de múltiples miles de millones de dólares agrupando sensores con sistemas de mando y soporte de ciclo de vida. El SPY-6 de Raytheon y el Sensor Espacial de Seguimiento Hipersónico de Northrop ejemplifican cómo los contratistas principales aprovechan la integración vertical desde la fabricación de obleas hasta el análisis de software. Las asociaciones con líderes en la nube inyectan aceleradores de IA en carteras tradicionalmente centradas en hardware, como lo evidencia la alianza Lockheed-Google que incorpora modelos generativos en la gestión del ciclo de vida de los sensores.
Los campeones europeos —Thales Group, BAE Systems plc, Leonardo S.p.A— mantienen ventajas de adquisición regional y codesarrollan con los ministerios locales para cumplir los estándares de interoperabilidad de la OTAN. Persiguen adquisiciones complementarias de empresas emergentes de fotónica y MEMS para renovar sus carteras sin una larga I+D interna. Mientras tanto, un grupo de especialistas en sensores cuánticos, a menudo derivados de universidades, captura rondas de financiación tempranas y contratos de Investigación de Innovación para Pequeñas Empresas. Surface Optics, por ejemplo, obtuvo un contrato de Fase II para adaptar detectores EO/IR a las plumas de misiles hipersónicos.
La presión competitiva se está intensificando en torno a las arquitecturas abiertas. Los clientes exigen módulos de conexión y uso independientes del proveedor para evitar el bloqueo tecnológico. En respuesta, los titulares publican documentos de control de interfaces y adoptan estándares SOSA para mantener la relevancia de las plataformas. La actividad de patentes en tecnologías de átomos fríos creció en dos dígitos en 2024-2025, lo que señala que las fortalezas de propiedad intelectual, y no la escala de las fábricas, pueden determinar los ganadores de la próxima década. En general, la rivalidad se centra en quién puede integrar más rápido la tecnología cuántica, la IA y la fotónica mientras sigue cumpliendo los niveles de fiabilidad militarizada.
Líderes de la Industria de Sensores Militares
Honeywell International Inc.
Lockheed Martin Corporation
RTX Corporation
Thales Group
BAE Systems plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sensores Militares
- Honeywell International Inc.
- RTX Corporation
- Lockheed Martin Corporation
- THALES Group
- BAE Systems plc
- Northrop Grumman Corporation
- L3Harris Technologies, Inc.
- Leonardo S.p.A
- Saab AB
- HENSOLDT AG
- Elbit Systems Ltd.
- Kongsberg Gruppen ASA
- Teledyne Technologies Incorporated
- Rohde & Schwarz GmbH & Co. KG
- TE Connectivity Corporation
- Headwall Photonics, Inc.
- Safran SA
- Crane Aerospace & Electronics (Crane Company)

Oportunidades de mercado y perspectivas futuras
El seguimiento de la defensa antimisiles y las arquitecturas ISR resilientes están creando espacios concretos de oportunidad para sensores calificados para el espacio, la fusión entre dominios y los ecosistemas de sensores con alta intensidad de sostenimiento. La Agencia de Desarrollo Espacial otorgó contratos por 1.750 millones de USD en julio de 2026 a L3Harris (955 millones de USD) y Sierra Space (798 millones de USD) para producir 36 satélites para su programa Accelerated Missile Defense Tranche 3 (AMDT3). Esto refuerza la demanda de cargas útiles de detección basadas en el espacio, procesamiento a bordo y capacidad de proveedores para enlaces ópticos y electrónica tolerante a la radiación. En detección aerotransportada, la Agencia de Defensa Antimisiles otorgó a L3Harris un contrato de 10 años por 499,57 millones de USD en julio de 2026 para sostener y modernizar la flota de sensores aerotransportados HALO. La Fuerza Aérea de EE. UU. otorgó a Northrop Grumman 60,4 millones de USD en julio de 2026 para desarrollar el nodo de detección e identificación óptica (ODIN) del sistema LAIRCM, respaldando la modernización continua de los conjuntos de sensores EO/IR y de alerta de amenazas.
Las inversiones industriales y las nuevas instalaciones de fabricación apuntan a un enfoque a corto plazo en escalar radares, optrónica y sensores inerciales de grado de navegación, al mismo tiempo que se cumplen requisitos de procedencia más estrictos. Echodyne inauguró una instalación de fabricación de radares de 40 millones de USD en Woodinville, Washington, en julio de 2026, con una capacidad citada de más de 30.000 sistemas de radar anuales, lo que respalda la disponibilidad de suministro para casos de uso de contramedidas contra drones y vigilancia perimetral. En Europa, Safran anunció una expansión de 120 millones de EUR en Montluçon en junio de 2026 para acelerar la producción de giroscopios de resonador hemisférico (de 10.000 a 30.000 unidades anuales para 2032), y una inversión de 20 millones de EUR en junio de 2026 en Dijon para modernizar y ampliar las capacidades de optrónica de defensa e ISR. Las acciones de capacidad a nivel de componentes, como los planes de Exosens de duplicar la producción de cámaras infrarrojas enfriadas durante 2026, reflejan aún más el impulso de la demanda en vigilancia de largo alcance y sistemas contra UAS, mientras también aumentan la competencia entre proveedores de EO/IR para asegurar capacidad calificada de detectores, óptica y encapsulado bajo las restricciones de abastecimiento de defensa.
Recent Industry Developments in Mercado de Sensores Militares
- Julio de 2026: La Agencia de Desarrollo Espacial otorgó 1.750 millones de USD a L3Harris y Sierra Space para producir 36 satélites para el programa Accelerated Missile Defense Tranche 3. La adjudicación amplía la demanda de sensores de seguimiento basados en el espacio, procesamiento a bordo y capacidad resiliente de proveedores para componentes calificados para el espacio en toda la pila de sensores.
- Junio de 2025: RTX y Kongsberg destacaron el radar GhostEye para el NASAMS, reforzando el avance hacia sensores de defensa aérea modernos y en red, y arquitecturas interoperables. Esta actividad respalda un mayor impulso en la adquisición de mejoras de radares AESA vinculadas a misiones de contramisiles de crucero y contra UAS.
- Diciembre de 2024: Surface Optics Corporation recibió una SBIR de Fase II para desarrollar sensores EO/IR adaptados a la detección de misiles hipersónicos. La adjudicación subraya el financiamiento sostenido en I+D para sensores diseñados para operar en condiciones térmicas y ópticas extremas asociadas con amenazas hipersónicas.


Mercado de Sensores Militares Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca sensores y subsistemas de detección utilizados en plataformas y misiones de defensa para detectar, rastrear, navegar, identificar objetivos y respaldar decisiones de mando. El valor se mide como los ingresos provenientes del hardware de sensores militares en las principales plataformas y entornos operativos.
Exclusiones del alcance: se excluye la demanda puramente civil y de consumo de sensores, y se excluyen los servicios de TI independientes que no se venden como parte de un programa de hardware de sensores militares.
Descripción general de la segmentación
- Por Tipo de Sensor
- Sensores de Radar
- Sensores Electroópticos/Infrarrojos (EO/IR)
- Sensores Acústicos (Sonar)
- Sensores Magnéticos y Sísmicos
- Sensores Químicos, Biológicos y Radiológicos
- Sensores LiDAR
- Sensores Inerciales y Ambientales MEMS
- Por Plataforma
- Aerotransportada
- Terrestre
- Naval
- Basada en el Espacio
- Por Aplicación
- Inteligencia, Vigilancia y Reconocimiento (ISR)
- Comunicación y Navegación
- Reconocimiento de Objetivos y Control de Fuego
- Guerra Electrónica (GE) y Contramedidas
- Mando, Control y Conciencia Situacional
- Sistemas Integrados para Soldados
- Por Tecnología
- Sensores MEMS y de Nanotecnología
- Sensores Fotónicos y AESA
- Sensores Habilitados por IA y Computación Perimetral
- Sensores Cuánticos y de Átomos Fríos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando cómo se genera la demanda de sensores de defensa, lo que suele vincularse a los planes de adquisición, las actualizaciones de plataformas y el inicio de nuevos programas. Para anclar esto, recurrimos a documentos públicos de presupuestos de defensa y notas de adquisición, además de estadísticas oficiales de comercio y envíos cuando resultan pertinentes para componentes electrónicos y ópticos.
También nos basamos en fuentes públicas confiables, como las series de gasto en defensa del SIPRI, publicaciones de la OTAN y de ministerios nacionales de defensa, libros de justificación presupuestaria del Departamento de Defensa de EE. UU., UN Comtrade y publicaciones académicas seleccionadas sobre orientación tecnológica de sensores. Los informes anuales de empresas, las presentaciones a inversionistas y los anuncios de adjudicación de contratos se utilizan luego para traducir la actividad de los programas en un probable contenido y calendario de sensores. Para verificaciones cruzadas, utilizamos de manera selectiva suscripciones de pago que cubren inteligencia financiera empresarial, bases de datos de patentes y contratos y licitaciones de defensa. Las fuentes mencionadas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago durante la recopilación y aclaración de datos.
Entrevistas primarias y encuestas
Se llevaron a cabo conversaciones primarias con proveedores de defensa, integradores de subsistemas y especialistas del sector que dan seguimiento a programas aéreos, terrestres, navales y espaciales, de modo que nuestras hipótesis pudieran verificarse frente al comportamiento real de adquisición y actualización. Los aportes de los encuestados también se utilizaron para refinar la dirección de los precios, la combinación de plataformas y el calendario de envíos en Asia-Pacífico, EMEA y América, ya que los ciclos de programas y los efectos cambiarios pueden mover el mercado incluso cuando los volúmenes parecen estables.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 12% | Asia-Pacífico: 51% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 28% | EMEA: 29% |
| Actores más pequeños: 15% | Gerentes: 60% | América: 20% |
Dimensionamiento y previsión del mercado
El modelo principal utiliza un enfoque descendente («top-down»), en el cual el gasto en defensa y los planes de adquisición y modernización de plataformas se reconstruyen en un conjunto de demanda de sensores por plataforma y necesidad de misión, y luego se traducen en ingresos utilizando el contenido y los precios típicos de sensores. Para mantenerlo práctico, mantenemos un conjunto limitado de insumos que pueden actualizarse anualmente, y documentamos de dónde proviene cada insumo y cómo se aplicó.
Para evitar depender demasiado de una sola perspectiva, los totales se corroboran luego con aproximaciones ascendentes («bottom-up») selectivas, como verificaciones muestreadas del contenido de sensores a nivel de programa, desagregaciones de ingresos de proveedores a partir de informes públicos, y la lógica de precio promedio de venta multiplicado por envíos para algunos grupos de sensores de alta participación. Los insumos clave utilizados en el modelo incluyen los cronogramas de adquisición y modernización, las incorporaciones a la flota de plataformas y las tasas de actualización de mitad de vida, la complejidad del conjunto de sensores según el tipo de plataforma, el cambio en la combinación entre casos de uso de ISR, navegación y control de tiro, y la evolución del precio promedio de venta impulsada por la adopción tecnológica y la inflación. Cuando una verificación ascendente presenta vacíos, los cubrimos mediante hipótesis conservadoras de penetración y luego volvemos a probar el impacto a través de la retroalimentación de expertos.
Para las previsiones, se utiliza el análisis de escenarios, ya que los programas de defensa pueden variar debido a los ciclos presupuestarios, la reposición impulsada por conflictos y las aprobaciones de exportación. Las hipótesis sobre el calendario de los programas y la evolución del precio promedio de venta se alinean con lo que esperan los entrevistados por región, y luego se someten a pruebas de estrés ante retrasos o aceleraciones antes de seleccionar la trayectoria final.
Validación de datos y ciclo de actualización
La validación ocurre en capas, comenzando con verificaciones básicas de coherencia sobre el crecimiento en relación con los presupuestos de defensa, las entregas de plataformas y los aumentos conocidos de programas. Luego realizamos verificaciones de varianza entre regiones y plataformas para investigar saltos inusuales, y separamos los factores de precio y de volumen para evitar el doble conteo.
Antes de la aprobación final, el modelo y las hipótesis son revisados por otro analista, y los valores atípicos desencadenan un nuevo contacto con las fuentes o una nueva verificación de las series de insumos subyacentes. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como grandes anuncios de adquisición, conflictos importantes que modifican la demanda de reposición, o variaciones cambiarias significativas. Justo antes de la entrega, se realiza una revisión final para garantizar que se reflejen los últimos comunicados públicos y actualizaciones de programas.
Comparación del dimensionamiento del mercado de sensores militares de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para sensores militares pueden variar, incluso cuando el tema parece el mismo, porque el momento de actualización, el punto de conversión de divisas y la forma en que se incrementan los precios promedio de venta a lo largo del tiempo no se manejan de manera uniforme. Las diferencias también surgen cuando una estimación se apoya más en la intención presupuestaria, mientras que otra se apoya más en los envíos o en el número de plataformas.
En este estudio, la periodicidad de actualización está alineada con las últimas publicaciones de presupuestos de defensa y las señales de contratos importantes, y la conversión de divisas se mantiene consistente dentro del año de dimensionamiento para que la inflación de precios no se cuente dos veces. Esta es una de las razones por las que la cifra de Mordor Intelligence puede no coincidir con cifras basadas en tablas de precio promedio de venta más antiguas o en instantáneas cambiarias anteriores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13,04 mil millones de USD (2026) | |
| Editorial de Investigación Global A | 11,40 mil millones de USD (2023) | Utiliza un año base anterior y una ventana de previsión diferente, lo que puede subestimar oleadas posteriores de actualización de plataformas y puede aplicar cambios en el precio promedio de venta de manera diferente entre tipos de sensores. |
| Editorial del Sector B | 15,92 mil millones de USD (2024) | Se indica un límite de uso final más amplio, que puede incorporar demanda adyacente no relacionada con la defensa, y el horizonte más largo puede suavizar los retrasos de adquisición a corto plazo dentro de la trayectoria de crecimiento promedio. |
Al observar las cifras en conjunto, la mayor parte de la dispersión se puede atribuir a decisiones de calendario, a los límites de uso final incluidos y a la forma en que se aplica la evolución de precios cuando cambia la combinación tecnológica. Al vincular el modelo a señales de adquisición observables y luego verificarlo nuevamente con insumos a nivel de programa, mantenemos el valor final trazable a impulsores de demanda claros y a pasos de actualización repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sensores militares?
El tamaño del mercado de sensores militares se sitúa en USD 13,04 mil millones en 2026 y se proyecta que alcance USD 17,35 mil millones en 2031, lo que representa una CAGR del 5,89%.
¿Qué tipo de sensor tiene la mayor participación?
Los sistemas de radar lideran con una participación del 39,10% del mercado de sensores militares en 2025 debido a su rendimiento de largo alcance y en todo tipo de condiciones climáticas.
¿Qué segmento de plataforma crece más rápido?
Las plataformas aerotransportadas, especialmente las cargas útiles de vehículos aéreos no tripulados, registran la CAGR más alta del 7,05% a medida que los ejércitos trasladan las funciones de vigilancia a activos no tripulados.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Los programas de modernización regional y el aumento de las tensiones fronterizas impulsan a Asia-Pacífico a una CAGR del 5,41%, respaldada por las adquisiciones de sensores de China e India.
¿Cómo están cambiando las tecnologías de IA y cuántica los sensores militares?
La IA permite la fusión de sensores en tiempo real y el mantenimiento predictivo, mientras que los dispositivos cuánticos prometen navegación sin GPS y una detección ultrasensible, reformando las estrategias de adquisición futuras.
¿Cuáles son las principales restricciones al crecimiento del mercado?
Los elevados costos de adquisición y ciclo de vida y las estrictas regulaciones de control de exportaciones frenan la adopción, particularmente entre los presupuestos de defensa más pequeños y las colaboraciones transfronterizas.
Última actualización de la página el:



