
Tamaño y Participación del Mercado de Mermelada
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
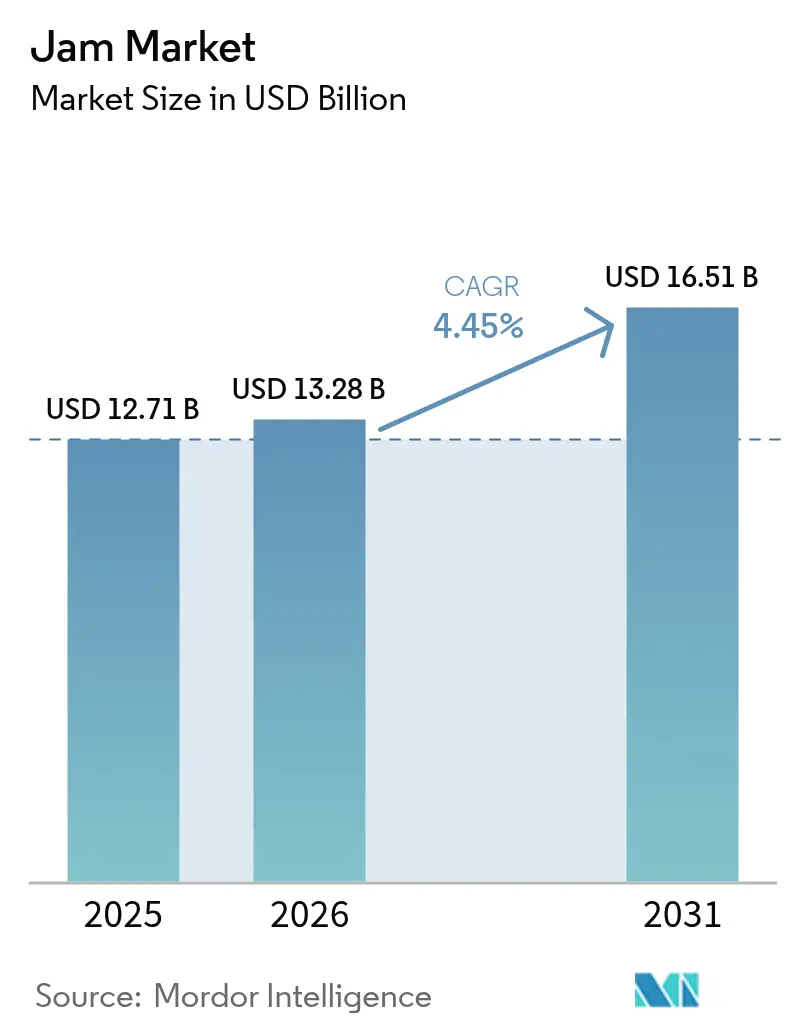
| Tamaño del Mercado (2026) | 13.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.51 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
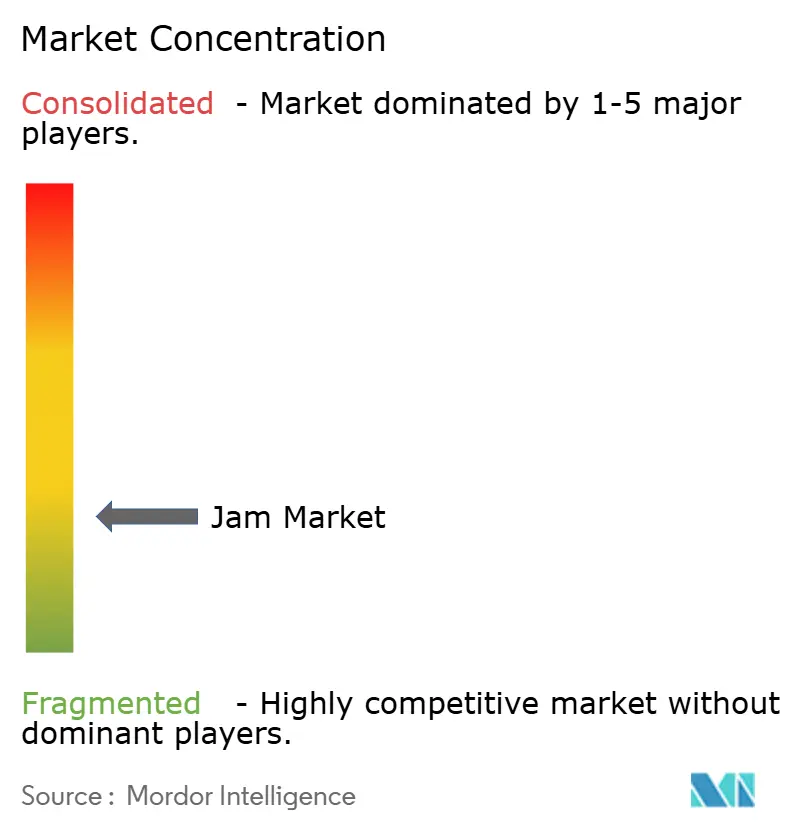
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mermelada por Mordor Intelligence
El tamaño del mercado de mermelada fue valorado en USD 12.710 millones en 2025 y se estima que crecerá desde USD 13.280 millones en 2026 hasta alcanzar USD 16.510 millones en 2031, a una CAGR del 4,45% durante el período de pronóstico (2026-2031). Este crecimiento se atribuye a una sólida penetración en los hogares, al creciente interés de los consumidores en la experimentación con sabores premium y a la introducción constante de recetas con azúcar reducida, incluso cuando los consumidores prestan mayor atención a la transparencia de los ingredientes. Los principales fabricantes se están enfocando en prácticas de abastecimiento transparentes y en la adopción de soluciones de empaque sostenible, mientras aprovechan las eficiencias en la cadena de suministro global de frutas para proteger sus márgenes de ganancia. Al mismo tiempo, las marcas artesanales están capitalizando las plataformas digitales para establecer y ampliar su presencia en el mercado. Por ejemplo, la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) reportó que la producción mundial de frutas en 2023 superó los 951,91 millones de toneladas métricas, con los plátanos ocupando el primer lugar como la fruta de mayor producción con 139,28 millones de toneladas métricas[1]. Esto subraya el papel fundamental de la fruta en la agricultura y la alimentación mundial, con una rica diversidad que contribuye a la producción total. De manera similar, las abundantes cosechas de frutas en regiones como Asia Pacífico y América del Sur no solo estabilizan los costos de las materias primas, sino que también fomentan la experimentación con variedades exóticas. Si bien las preocupaciones sobre el contenido de azúcar representan desafíos, los avances en herramientas de formulación basadas en tecnología y regulaciones más claras sobre edulcorantes alternativos ofrecen a los productores una vía hacia etiquetas de productos más saludables.
Conclusiones Clave del Reporte
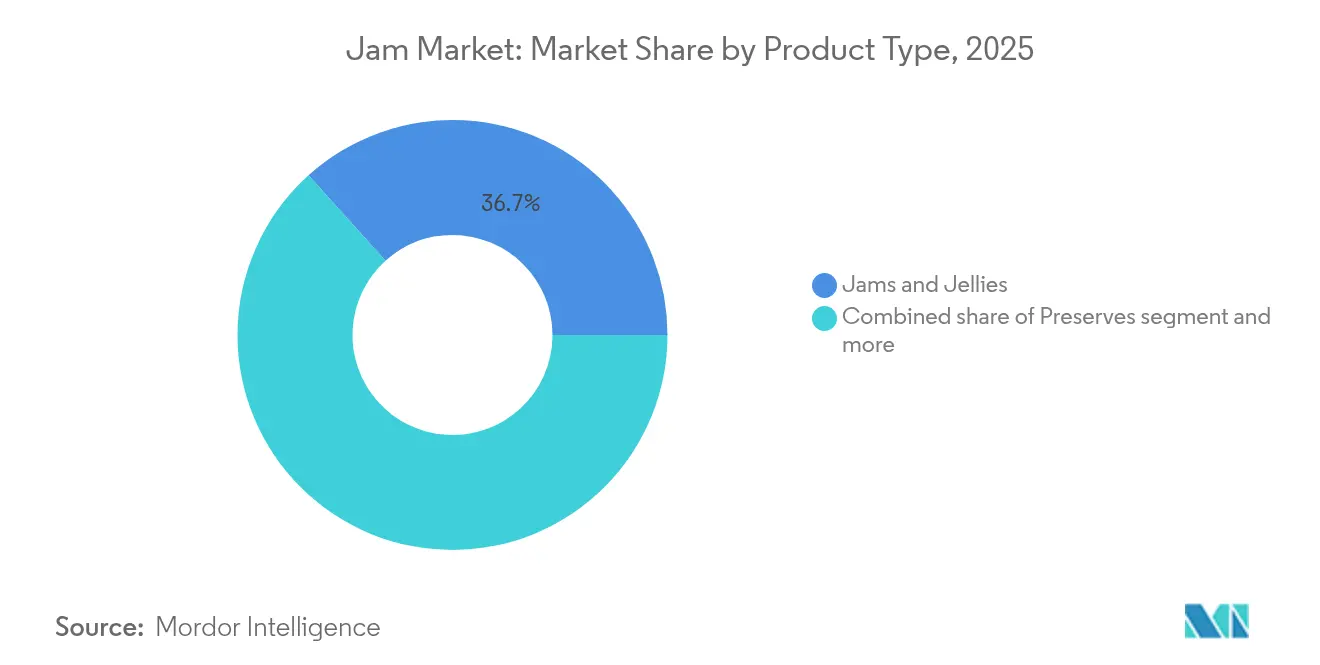
- Por tipo de producto, las mermeladas y jaleas lideraron con el 36,68% de la participación del mercado de mermelada en 2025, mientras que las conservas avanzan a una CAGR del 5,57% hasta 2031.
- Por categoría, las ofertas convencionales controlaron el 90,05% del tamaño del mercado de mermelada en 2025, aunque las variantes orgánicas están creciendo a una CAGR del 6,25% hasta 2031.
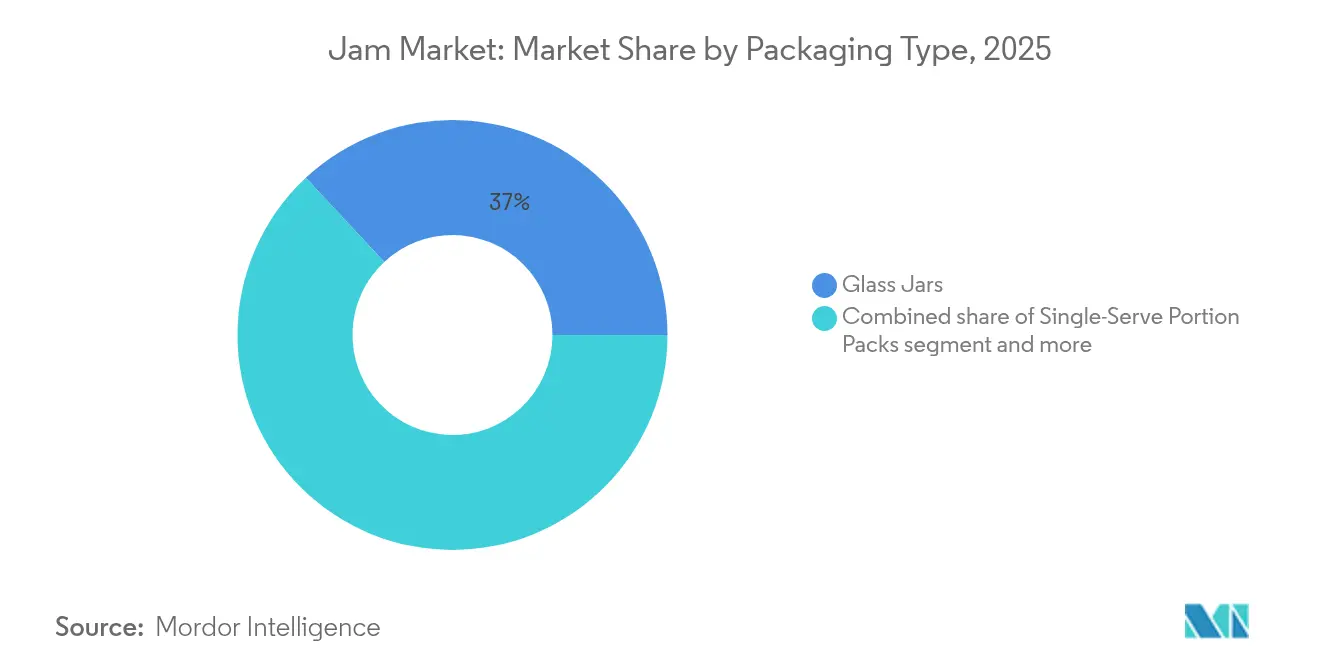
- Por tipo de envase, los frascos de vidrio representaron el 36,95% de la participación del mercado de mermelada en 2025, mientras que se proyecta que las porciones individuales se expandan a una CAGR del 6,07% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados mantuvieron una participación del 41,98% del tamaño del mercado de mermelada en 2025, mientras que el comercio electrónico está creciendo a una CAGR del 5,69% hasta 2031.
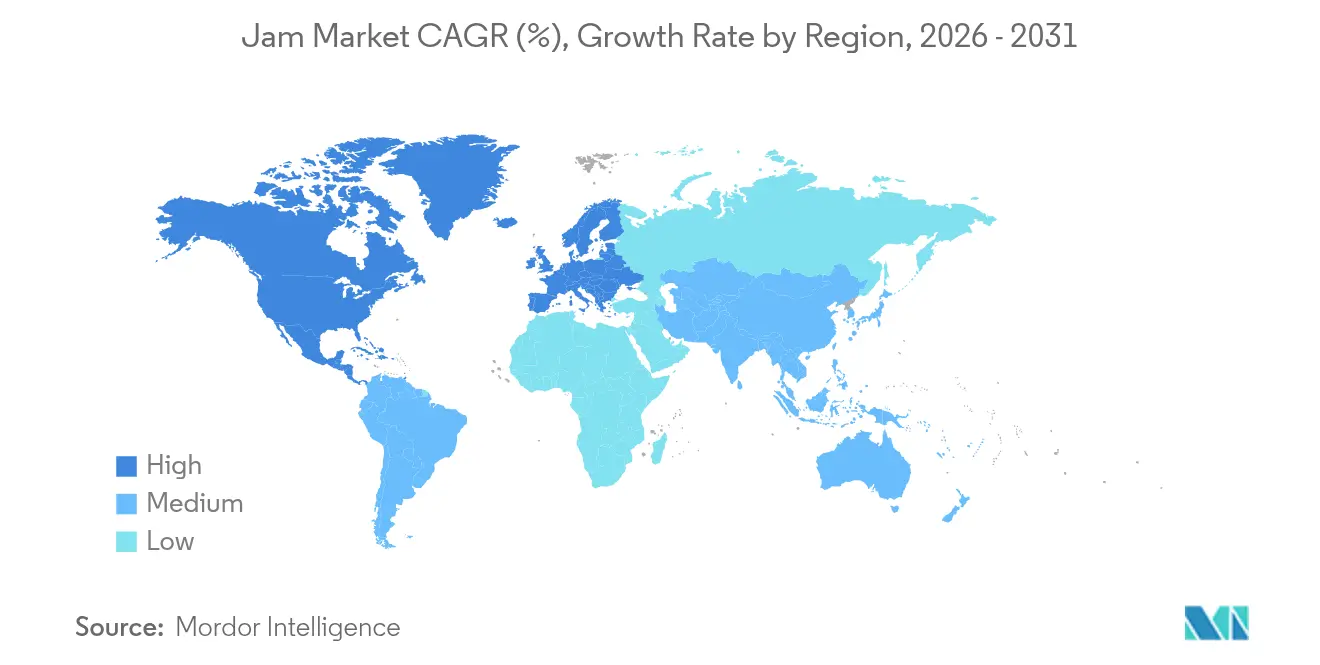
- Por geografía, América del Norte capturó el 41,70% de la participación del mercado de mermelada en 2025; Asia Pacífico está en camino de alcanzar una CAGR del 5,38% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Innovación en Sabores | 1.0% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la Producción Global de Frutas | 0.8% | Global, particularmente Asia Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Creciente Preferencia por Productos de Etiqueta Limpia | 0.6% | América del Norte y Europa, expandiéndose hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Creciente Demanda de Variantes con Azúcar Reducida y Sin Azúcar | 0.4% | Global, liderado por mercados desarrollados | Corto plazo (≤ 2 años) |
| Creciente Interés en Productos Orgánicos y Artesanales | 0.3% | América del Norte y Europa, emergente en Asia Pacífico | Largo plazo (≥ 4 años) |
| Surgimiento de Formatos de Envase Convenientes | 0.2% | Global, con adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Innovación en Sabores
En el mercado de mermeladas y conservas, la innovación en sabores se destaca como un diferenciador clave. Los fabricantes están explorando combinaciones de frutas exóticas y perfiles de inspiración global, con el objetivo de conectar con los consumidores más jóvenes. Esta tendencia no se limita a los sabores habituales de bayas y cítricos; se está expandiendo para incluir fusiones audaces como yuzu-jengibre, hibisco-lima e intrigantes mezclas agridulces. Las empresas están aprovechando las tecnologías de mejora natural del sabor, intensificando experiencias de sabor auténticas mientras evitan los aditivos artificiales. El reporte de tendencias de sabores 2025 de T. Hasegawa destaca el azúcar morena como el sabor del año, impulsando aplicaciones premium en untar dulces y allanando el camino para las conservas de frutas caramelizadas. Esta ola de innovación es especialmente vibrante en América del Norte y Europa, donde los consumidores están más dispuestos a pagar un precio premium por experiencias de sabor distintivas. Los organismos reguladores, como la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) y la Unión Europea (UE), respaldan esta tendencia al aprobar compuestos de sabor naturales, fomentando así una mayor experimentación con variantes infusionadas con botánicos y especias.
Aumento de la Producción Global de Frutas
La producción mundial de frutas ha experimentado un crecimiento sostenido, según lo indicado por los datos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), que muestran mayores rendimientos en las principales regiones productoras de frutas. Este crecimiento ha proporcionado un entorno favorable para los fabricantes de mermeladas y conservas. Por ejemplo, el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA) reportó que la producción mundial de naranjas en el año de comercialización 2023/2024 alcanzó aproximadamente 47 millones de toneladas métricas, en comparación con 46,88 millones de toneladas métricas del año anterior[2]. La mejora en la calidad de la fruta y las temporadas de cosecha prolongadas, impulsadas por estrategias de adaptación climática y técnicas agrícolas avanzadas, son especialmente evidentes en Asia Pacífico y América del Sur. Aquí, las frutas tropicales y subtropicales se incorporan cada vez más en las formulaciones de conservas. Además, el crecimiento de la infraestructura de producción de frutas en los mercados emergentes no solo ha reducido los costos de las materias primas, sino que también ha reforzado la fiabilidad de la cadena de suministro. Esto ha permitido a los fabricantes explorar variedades de frutas premium y exóticas. A medida que los consumidores muestran un mayor interés en la procedencia y la alimentación estacional, existe un mercado en auge para líneas de productos de edición limitada y específicas de la cosecha. Dada la naturaleza a largo plazo de las inversiones agrícolas, se prevé que esta tendencia impulse el crecimiento del mercado hasta 2030, especialmente a medida que las prácticas agrícolas sostenibles continúen mejorando tanto el rendimiento como la calidad.
Creciente Preferencia por Productos de Etiqueta Limpia
En 2023, el Consejo Internacional de Información Alimentaria reportó que aproximadamente el 29% de los consumidores estadounidenses compran regularmente alimentos y bebidas etiquetados con "ingredientes limpios"[3]. Esta creciente preferencia por las etiquetas limpias ha llevado a los fabricantes a reformular productos, optando por métodos de conservación naturales, edulcorantes derivados de frutas y técnicas que preservan la integridad nutricional. Más allá de simplificar los ingredientes, las marcas están enfatizando prácticas de abastecimiento transparentes, mostrando asociaciones con granjas e iniciativas de trazabilidad para fomentar la confianza del consumidor. El apoyo regulatorio, incluidas las directrices de etiqueta limpia de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) y la Unión Europea (UE), proporciona un marco para las reclamaciones de marketing. Al mismo tiempo, los minoristas están abogando por formulaciones más limpias, acelerando su adopción en múltiples canales de distribución. Esta tendencia es particularmente evidente en los mercados desarrollados, donde una mayor conciencia del consumidor y un mayor poder adquisitivo respaldan los precios premium.
Creciente Demanda de Variantes con Azúcar Reducida y Sin Azúcar
A medida que las tasas de diabetes aumentan y el control del peso toma protagonismo, los mercados globales están presenciando un aumento en la demanda de alternativas de mermelada con azúcar reducida y sin azúcar. En respuesta, los fabricantes están recurriendo a edulcorantes innovadores como la stevia, el fruto del monje y la alulosa, elaborando formulaciones que no solo tienen un gran sabor sino que también reducen las calorías. El auge de los medicamentos contra la obesidad ha impulsado aún más el apetito por alimentos controlados en porciones y con conciencia del azúcar, lo que lleva a los fabricantes de mermeladas a lanzar líneas especializadas dirigidas a consumidores preocupados por la salud. El análisis de las tendencias alimentarias de los consumidores revela un cambio pronunciado: las consideraciones de salud están orientando cada vez más las estrategias de formulación de los alimentos envasados, especialmente a medida que evolucionan las directrices dietéticas y el asesoramiento médico. Este cambio no es solo teórico; los minoristas están destinando más espacio en los estantes a estas alternativas más saludables, y los compradores están buscando opciones con menor contenido de azúcar. Respaldando este movimiento, el panorama regulatorio también está evolucionando, con nuevos mandatos de etiquetado nutricional y reclamaciones de salud para edulcorantes alternativos que están ganando terreno.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| El Alto Contenido de Azúcar Limita el Interés de los Consumidores Conscientes de la Salud | -0.5% | Global, más pronunciado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Preocupaciones de los Consumidores en Torno a los Ingredientes Artificiales y los Conservantes | -0.3% | América del Norte y Europa, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Alto Costo del Envase Sostenible y Ecológico | -0.2% | Global, con impacto regional variable | Largo plazo (≥ 4 años) |
| Infraestructura Limitada de Reciclaje y Compostaje para Envases Sostenibles | -0.1% | Mercados en desarrollo, algunas regiones desarrolladas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Contenido de Azúcar Limita el Interés de los Consumidores Conscientes de la Salud
Los consumidores conscientes de la salud están cada vez más alejándose de las mermeladas y conservas tradicionales, vinculando su alto contenido de azúcar a problemas de salud como la diabetes, la obesidad y los trastornos metabólicos. En 2023, los Centros para el Control y la Prevención de Enfermedades reportaron que aproximadamente el 32% de los hombres y el 34% de las mujeres en los Estados Unidos fueron clasificados como obesos. A medida que las campañas de concienciación nutricional y el asesoramiento médico subrayan la importancia de la reducción de azúcar, los productos convencionales enfrentan desafíos crecientes en el mercado. Este problema es especialmente pronunciado en los mercados desarrollados, donde los consumidores están bien informados y tienen fácil acceso a productos alternativos. Los fabricantes se encuentran en una encrucijada, necesitando cumplir con las expectativas de sabor mientras posicionan sus productos como conscientes de la salud. Esto a menudo requiere importantes inversiones en reformulación y educación del consumidor para retener la participación de mercado. La situación se complica aún más por la creciente popularidad de los medicamentos contra la obesidad y una tendencia más amplia hacia el bienestar, que impulsa a los consumidores a buscar productos alimenticios que se alineen con sus elecciones orientadas a la salud.
Preocupaciones de los Consumidores en Torno a los Ingredientes Artificiales y los Conservantes
Los fabricantes de mermeladas y conservas enfrentan importantes desafíos de formulación a medida que el escepticismo de los consumidores hacia los ingredientes artificiales y los conservantes químicos continúa creciendo. Esta tendencia está estrechamente vinculada al movimiento más amplio de alimentación limpia, que enfatiza el consumo de alimentos mínimamente procesados y naturales, y la creciente demanda de transparencia en los ingredientes. Los consumidores evitan progresivamente los productos que contienen colorantes, sabores y conservantes artificiales, impulsados por preocupaciones sobre posibles riesgos para la salud. Además, existe una creciente ola de objeciones ambientales y éticas al uso de aditivos alimentarios sintéticos, ya que los consumidores priorizan la sostenibilidad y el abastecimiento ético en sus decisiones de compra. Este cambio ha llevado a un aumento de la demanda de alternativas naturales, que, si bien son preferidas por los consumidores, a menudo conllevan mayores costos de producción y complejidades técnicas en la formulación. Como resultado, los fabricantes están bajo una presión considerable para reformular sus productos y alinearse con las expectativas de etiqueta limpia —productos libres de ingredientes artificiales y claramente etiquetados— mientras garantizan el sabor, la textura y la vida útil que los consumidores han llegado a esperar de las mermeladas y conservas tradicionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Conservas Impulsan el Crecimiento PremiumEn 2025, las mermeladas y jaleas ostentan una participación de mercado dominante del 36,68%, lo que subraya su amplio atractivo para los consumidores y sus sólidas redes de distribución minorista. Sin embargo, es el segmento de conservas el que registra el crecimiento más impresionante, con una CAGR del 5,57% hasta 2031. Este auge se atribuye en gran medida al cambio en las preferencias de los consumidores que favorecen las texturas de fruta entera y un posicionamiento premium que justifica precios más elevados. La marca artesanal y las asociaciones con etiquetas limpias refuerzan aún más el segmento de conservas, ya que los consumidores equiparan los trozos de fruta con mayor calidad y procesamiento mínimo. Mientras tanto, la mermelada de cítricos, aunque ocupa un nicho más pequeño, goza de una demanda estable, especialmente en los mercados europeos donde impera la tradición.
La innovación en el ámbito de las conservas es dinámica, con un enfoque en mezclas de frutas exóticas y lanzamientos estacionales exclusivos, ambos de los cuales amplifican el entusiasmo y respaldan los precios premium. En un movimiento estratégico, Crofter's Organic lanzó su formato de bolsa exprimible en octubre de 2024, dirigido al consumidor en movimiento mientras mantiene su certificación orgánica, un sello de calidad para los compradores conscientes de la salud. Este crecimiento en el segmento de conservas refleja una tendencia más amplia en la industria alimentaria: una marcada premiumización, donde los consumidores están cada vez más dispuestos a pagar más por la calidad percibida y la autenticidad. En el frente regulatorio, el cumplimiento es sencillo para todos los tipos de productos, gracias a las directrices claras establecidas por la FDA y las normas internacionales de seguridad alimentaria sobre fabricación y etiquetado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del reporte


Por Categoría:
El Segmento Orgánico se Acelera a Pesar del Dominio ConvencionalEn 2025, los productos convencionales dominan el mercado con una participación del 90,05%, gracias a sus cadenas de suministro bien establecidas, precios competitivos y amplia aceptación entre diversos consumidores. Esta posición dominante es el resultado de décadas de construcción estratégica de marca, una vasta red de distribución y eficiencias de fabricación que mantienen los precios minoristas competitivos. Mientras tanto, el segmento orgánico está en un rápido ascenso, con una CAGR del 6,25% hasta 2031. Este auge está impulsado por consumidores conscientes de la salud que están cada vez más dispuestos a pagar un precio premium por ingredientes orgánicos certificados y prácticas agrícolas sostenibles.
El crecimiento del segmento orgánico refleja un cambio más amplio hacia la alimentación limpia y una mayor conciencia del consumidor sobre las prácticas agrícolas y su impacto ambiental. Según datos de la Asociación de Alimentos Especializados, los alimentos orgánicos se han convertido en una tendencia generalizada, especialmente entre los grupos demográficos más jóvenes como los millennials y la Generación Z (Gen Z), quienes priorizan la sostenibilidad y la salud en sus decisiones de compra. Además, las certificaciones orgánicas del Departamento de Agricultura de los Estados Unidos (USDA) y otras organizaciones internacionales proporcionan una validación creíble de terceros, mejorando el posicionamiento premium y la fiabilidad de los productos orgánicos. Estas certificaciones garantizan a los consumidores el cumplimiento de estrictas normas en la agricultura y los procesos de producción orgánicos. A medida que avanza esta tendencia, se espera que los productos orgánicos ganen una mayor participación de mercado, respaldados por la maduración de las cadenas de suministro y las reducciones de costos impulsadas por las economías de escala, lo que mejorará aún más la accesibilidad y la asequibilidad para los consumidores.
Por Tipo de Envase:
Los Formatos de Porción Individual Capturan la Demanda de ConvenienciaEn 2025, los frascos de vidrio ostentan la mayor participación del mercado de envases con un 36,95%. Este dominio está respaldado por la percepción de los consumidores que asocian el vidrio con calidad, sostenibilidad e imagen premium, justificando sus precios más elevados. El envase de vidrio no solo ofrece una mayor protección del producto y una vida útil más prolongada, sino que también se alinea con la creciente tendencia de conciencia ambiental debido a su reciclabilidad. Por otro lado, los formatos de plástico exprimible satisfacen adecuadamente el segmento de conveniencia, especialmente para familias con niños y personas en movimiento. Sin embargo, son las porciones individuales las que experimentan el ascenso más rápido, con una proyección de crecimiento a una CAGR del 6,07% hasta 2031. Este auge subraya una creciente preferencia de los consumidores por el control de porciones, la conveniencia y las ofertas de tamaño de prueba.
Esta inclinación hacia las porciones individuales se alinea perfectamente con los hábitos de consumo de snacks en evolución y una mayor conciencia del manejo de porciones, especialmente entre los habitantes urbanos que buscan opciones rápidas para el desayuno y la merienda. Destacando el compromiso de la industria con la seguridad alimentaria, las innovaciones de envases TamperFlag de Novolex subrayan la importancia de las características de evidencia de manipulación, reforzando la confianza del consumidor en las ofertas de porción individual. A medida que la sostenibilidad toma protagonismo, los fabricantes se inclinan cada vez más hacia alternativas compostables y reciclables, alejándose del envase de plástico convencional. El panorama regulatorio también impulsa la innovación en envases, con las aprobaciones de la FDA para sustancias en contacto con alimentos y los marcos de cumplimiento ambiental que orientan las elecciones de materiales y los mandatos de etiquetado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del reporte
Por Canal de Distribución:
El Comercio Electrónico se Acelera en Medio del Dominio del Comercio Minorista TradicionalEn 2025, los supermercados e hipermercados ostentan una posición de distribución líder, con una participación de mercado del 41,98%. Su éxito proviene del amplio alcance geográfico, los precios competitivos y el atractivo de las compras en un solo lugar, que conectan con los consumidores convencionales. Estos establecimientos aprovechan los sólidos vínculos con los proveedores, la logística eficiente y las estrategias promocionales, impulsando las ventas en las categorías de productos estándar. Mientras tanto, las tiendas de conveniencia se dirigen a los compradores urbanos y las compras por impulso, y otros canales, como las tiendas especializadas de alimentos y los mercados de agricultores, se centran en las ofertas premium y artesanales.
Las tiendas minoristas en línea están en una trayectoria de crecimiento, con una CAGR del 5,69% hasta 2031. Este auge está impulsado por los cambios en los hábitos de compra tras la pandemia y el atractivo de la entrega a domicilio. Las plataformas de comercio electrónico rompen las barreras del comercio minorista tradicional, permitiendo a los productores especializados y artesanales acceder a mercados más amplios, especialmente para productos de nicho y premium. El ámbito digital es un beneficio para los segmentos orgánicos y especializados, donde los consumidores buscan marcas y atributos específicos. En un guiño a la ola del comercio electrónico, Walmart debutó con su línea privada de especialidades "bettergoods" en 2024, subrayando el giro de los minoristas tradicionales hacia las ofertas premium. Las ventas en línea deben cumplir con las normas establecidas de seguridad alimentaria y etiquetado, pero también necesitan navegar por regulaciones adicionales de envío y almacenamiento durante el tránsito.
Análisis Geográfico
Mercado de Mermeladas de América del Norte
En 2025, América del Norte emerge como el segmento líder, con una participación significativa del 41,70% del mercado. Este dominio se atribuye a la sólida equidad de marca de la región y a una cultura del desayuno profundamente arraigada. El creciente enfoque en las tendencias de bienestar ha impulsado la introducción de productos con azúcar reducida y untables funcionales, frecuentemente enriquecidos con ingredientes como semillas de chía o fibra añadida. Los minoristas están refinando activamente la disposición de sus estantes para lograr un equilibrio entre los productos básicos familiares tradicionales y las ofertas artesanales premium. Este enfoque estratégico no solo fomenta la experimentación del consumidor, sino que también protege la demanda central al mitigar el riesgo de canibalización de productos.
Mercado de Mermeladas de Europa y Asia-Pacífico
La región de Asia-Pacífico es el segmento de mayor crecimiento, con una sólida Tasa de Crecimiento Anual Compuesta (CAGR) del 5,38% proyectada hasta 2031. Este crecimiento está impulsado por factores como el aumento de los ingresos disponibles, la rápida urbanización y una creciente inclinación hacia los hábitos de desayuno occidentales. Las empresas locales están innovando al combinar sabores tradicionales y novedosos, introduciendo conservas de mango y lichi junto con las clásicas opciones de frutos rojos. Las inversiones gubernamentales en infraestructura de cadena de frío han reducido significativamente el desperdicio, permitiendo redes de distribución más amplias. Además, las marcas internacionales están adaptando sus carteras de sabores para alinearse con las preferencias regionales, garantizando una mayor resonancia con los consumidores locales. Europa continúa desempeñando un papel fundamental en el mercado, respaldada por su larga tradición de consumo de mermelada de cítricos y una fuerte preferencia por los productos orgánicos. La región se beneficia del marco regulatorio cohesivo de la Unión Europea (UE), que simplifica el comercio transfronterizo y brinda a las marcas medianas oportunidades de escalabilidad. Las preocupaciones por la sostenibilidad están impulsando la innovación, con fabricantes que adoptan vidrio con contenido reciclado y diseñan frascos más ligeros de cuello estrecho para reducir las emisiones. Además, la diversidad lingüística de la región ha llevado a un mayor énfasis en el etiquetado integral, lo que refleja un compromiso con la transparencia y fomenta la confianza del consumidor.

Panorama regulatorio
Los fabricantes de mermeladas, jaleas y conservas operan bajo regímenes cada vez más estrictos de seguridad alimentaria, etiquetado y cumplimiento de residuos, que exigen cada vez más datos auditables y documentación de proveedores en las cadenas de suministro de frutas a nivel mundial. En Estados Unidos, las prioridades de la FDA para 2026 incluyen reformas a la regulación de sustancias alimentarias y una mayor transparencia, mientras que los controles preventivos basados en la FSMA y las expectativas de trazabilidad continúan moldeando el mantenimiento de registros en planta y la verificación de proveedores para ingredientes de frutas, edulcorantes y auxiliares de procesamiento. Los esquemas de certificación reconocidos por GFSI utilizados por minoristas y servicios de alimentos, incluido FSSC 22000, también continúan actualizando sus requisitos, fortaleciendo los sistemas estandarizados de gestión de seguridad alimentaria y la disciplina documental para coenvasadores y propietarios de marcas.
Panorama Competitivo
La estructura del mercado está moderadamente fragmentada. Los gigantes globales como J.M. Smucker utilizan su escala para asegurar posiciones privilegiadas en los estantes minoristas y negociar mejores contratos de insumos. Su adquisición de Hostess Brands en 2024 amplía su alcance en el desayuno y la mercadotecnia cruzada. Bonne Maman, con su herencia francesa y su distintivo diseño de frasco, garantiza una alta visibilidad en los estantes. Mientras tanto, los actores regionales destacan sus orígenes —como las bayas de Tasmania y las naranjas de Andalucía— para conectar con los consumidores locales.
La innovación se centra en la profundidad del sabor, los sustitutos del azúcar y el envase sostenible. El refinador STS 2000 de Provisur Technologies ayuda tanto a los procesadores artesanales como a los industriales a lograr un perfil más limpio y orientado a la fruta sin comprometer el rendimiento. Los envases a prueba de manipulación de Novolex amplían las opciones de porción individual en el sector de servicios de alimentación. El análisis de datos en el comercio digital permite a las marcas de nicho identificar rápidamente las brechas de sabor e introducir lotes limitados.
Las desinversiones estratégicas subrayan un enfoque de portfolio más definido. La decisión de J.M. Smucker de vender Bick's pickles por USD 20 millones en 2025 reasigna recursos a sus principales líneas de café y untables dulces. La adquisición de J.M. Exotic Foods por parte de Midas Foods aporta experiencia en condimentos, abriendo potencialmente el camino para innovadores híbridos de untables agridulces. Los acuerdos de co-fabricación permiten a las marcas más pequeñas escalar mientras conservan su esencia artesanal, fomentando un dinámico panorama competitivo.
Líderes de la Industria de la Mermelada
-
The J.M. Smucker Company
-
Andros Group
-
B&G Foods Inc.
-
Orkla ASA
-
Hero Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mermeladas
- The J.M. Smucker Company
- Andros (Bonne Maman)
- B&G Foods (Polaner)
- Orkla ASA (Stabburet)
- Wilkin & Sons Ltd (Tiptree)
- Conagra Brands
- F. Duerr & Sons
- National Grape Co-op (Welch’s)
- Hero Group
- Kraft Heinz Co.
- Premier Foods (Hartley’s)
- Dabur India Ltd
- Darbo AG
- Good Good HF
- Ferrero SpA (Rigoni di Asiago)
- Sontan Foods
- Aohata Corp.
- Sudou Jam Co.
- Hero India Pvt Ltd
- Aldi Private Label (Europe)

Oportunidades de mercado y perspectivas futuras
La reformulación hacia productos con azúcar reducida, sin azúcar y de etiqueta limpia sigue siendo un área de oportunidad clave, respaldada tanto por cambios en el comportamiento del consumidor como por el entorno de cumplimiento en torno al etiquetado, los aditivos y la transparencia de ingredientes. Grandes actores de marca ya están alineando sus carteras con criterios de etiqueta más limpia, incluido el compromiso de The J.M. Smucker Company de junio de 2025 de eliminar los colorantes FD&C de sus productos alimenticios de consumo, incluidos los untables de fruta sin azúcar, para finales de 2027. Esa agenda genera espacio para sistemas de edulcorantes alternativos como la estevia, el fruto del monje y la alulosa, junto con recetas centradas en la fruta que ayudan a preservar el sabor y la textura mientras simplifican las listas de ingredientes.
Los fabricantes también están recurriendo a la modernización operativa y a la diferenciación mediante el envasado para gestionar las limitaciones de mano de obra, los requisitos de higiene y los crecientes costos de sostenibilidad. Los programas del sector están impulsando la adopción digital y la optimización de fábricas, incluida la actualización de febrero de 2026 de Enterprise Singapore e IMDA al Plan Digital de la Industria de Manufactura de Alimentos (dirigido a orientar a 1.500 fabricantes) y el trabajo de 2026 de PMMI y FPSA sobre el Estado de la Industria en Procesamiento respecto a prioridades de inversión como el diseño higiénico, el desarrollo de la fuerza laboral y las herramientas digitales. En el caso de las mermeladas y conservas, estos esfuerzos se reflejan en sistemas de datos preparados para la trazabilidad, gestión de recetas y calidad, y mejoras de envasado, incluidos formatos de porción controlada y soluciones con evidencia de manipulación, diseñados para el envío en comercio electrónico, las necesidades de servicios de alimentos y el posicionamiento premium.
Recent Industry Developments in Mercado de Mermeladas
- Julio de 2026: un reportaje de medios destacó la producción de mermeladas, jaleas y untables de fruta Polaner en la planta de B&G Foods en Roseland, Nueva Jersey. El artículo resaltó la durabilidad de la infraestructura de manufactura establecida en Estados Unidos para sostener la distribución de untables de larga vida en anaquel y la continuidad de la marca mientras se moderniza la operación.
- Junio de 2025: Smucker anunció el compromiso de eliminar los colorantes FD&C de los alimentos de consumo, incluidos los untables de fruta sin azúcar, con un objetivo para finales de 2027. La medida señala una amplia agenda de reformulación en productos de marca y establece las bases para las hojas de ruta de reformulación en la categoría.
- Noviembre de 2024: Crofters Organic lanzó un formato de bolsa exprimible orgánica para mermeladas y conservas en Estados Unidos. La línea se ofreció en Berry Harvest y Strawberry, posicionada con 33% menos azúcar que las conservas convencionales, ampliando el envasado orientado a la conveniencia y afectando potencialmente el consumo sobre la marcha y la dinámica de la categoría.


Mercado de Mermeladas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de las mermeladas, jaleas y conservas vendidas para uso doméstico y en servicios de alimentación, contabilizadas en el punto de venta en canales minoristas y de servicios de alimentación, y registradas en USD en las principales regiones de consumo.
Exclusiones del alcance: Se excluyen los untables de fruta fresca elaborados y vendidos de manera informal (ventas domésticas no registradas) y los untables salados sin fruta que no se comercializan como mermelada, jalea o conserva.
Descripción General de la Segmentación
- Por Tipo de Producto
- Mermeladas y Jaleas
- Mermelada de Cítricos
- Conservas
- Por Categoría
- Convencional
- Orgánico
- Por Tipo de Envase
- Frascos de Vidrio
- Plástico Exprimible
- Porciones Individuales
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, construir el conjunto de demanda inicial y someter a prueba las hipótesis con referencias públicas. Se consultaron fuentes como las publicaciones del USDA y del Servicio de Investigación Económica para el contexto relacionado con frutas procesadas y azúcar, UN Comtrade para los flujos comerciales de productos de frutas preparadas relevantes, y FAOSTAT para las señales de disponibilidad de frutas en origen que pueden afectar las condiciones de oferta.
Para traducir estas señales en un modelo de dimensionamiento funcional, también se revisaron las oficinas nacionales de estadística y las autoridades aduaneras para las definiciones de categorías, además de asociaciones comerciales y organismos de normas alimentarias para las reglas de etiquetado e identidad que distinguen mermeladas, jaleas y conservas. Los informes anuales de las empresas, las presentaciones para inversores y la prensa de reputación se utilizaron para comprender los cambios en la combinación de canales, las acciones de precios y la intensidad promocional. Cuando fue necesario, se utilizó una suscripción de pago para los estados financieros de las empresas y una base de datos de importaciones y exportaciones a nivel de envíos para verificar la exposición de los fabricantes por geografía y comprobar la dirección de los volúmenes vinculados al comercio. Estas fuentes de investigación documental son meramente ilustrativas, y también se consultaron otros documentos públicos y conjuntos de datos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en las brechas que los conjuntos de datos públicos no pueden responder con claridad, incluyendo cómo se clasifican los productos en diferentes mercados y cómo se trasladan los precios a través del canal minorista frente al de servicios de alimentación. Se realizaron conversaciones con una combinación de líderes del lado de las marcas, distribuidores, equipos de categoría minorista y especialistas del sector en APAC, EMEA y las Américas, y las respuestas se utilizaron para confirmar los indicadores de demanda, los tamaños de envase típicos y el ritmo realista de los cambios hacia la premiumización y la reducción de azúcar.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 15% | APAC: 42% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 33% | EMEA: 35% |
| Actores menores: 21% | Gerentes: 52% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que el consumo se reconstruye a partir de un conjunto de demanda que combina la población, los patrones de consumo per cápita en ocasiones de pan y desayuno, y la penetración de untables de frutas envasadas en las cestas de compra minoristas. Luego se corroboran los totales mediante verificaciones ascendentes selectivas, incluyendo carteras de marcas muestreadas, verificaciones de canales y una perspectiva de precio de venta promedio por volumen construida a partir de tamaños de frasco típicos y rangos de precios en estante observados.
Algunos insumos fueron determinantes en este mercado: la penetración doméstica de los untables, la división entre variantes convencionales y las orientadas al bienestar, los cambios en la combinación de distribución entre supermercados y canales en línea, y la progresión de precios vinculada a los costos de insumos de frutas y la inflación del azúcar. Dado que algunos países reportan las categorías de frutas preparadas en agrupaciones más amplias, las brechas se gestionaron aplicando claves de asignación validadas mediante entrevistas, y luego verificando los resultados con la dirección del comercio, las señales de espacio en estante y la presencia de los fabricantes por región. Los pronósticos se desarrollaron mediante análisis de escenarios respaldados por suavización de tendencias de series cortas, con el caso base anclado en la normalización esperada de la inflación, el ritmo de premiumización y las trayectorias de crecimiento de los canales que los expertos consideraron realistas para los próximos cinco años.
Ciclo de Validación de Datos y Actualización
Los resultados se verificaron con señales independientes como los movimientos comerciales, las señales de consumo regional y el gasto implícito por hogar; luego se revisaron las excepciones hasta que la varianza fue razonable en términos claros. Cuando el resultado de un país parecía demasiado alto o demasiado bajo, se revisaron los límites de la categoría, el momento de la conversión de divisas y la combinación asumida de productos premium frente a los de valor, y se volvió a contactar a las fuentes cuando la explicación no era suficientemente sólida.
Antes de la aprobación final, el modelo se revisa en múltiples etapas para que la lógica de cálculo, la consistencia de las unidades y los totales regionales coincidan con el alcance declarado. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como variaciones bruscas en los costos de insumos o cambios importantes en el etiquetado. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Mermeladas, Jaleas y Conservas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para mermeladas, jaleas y conservas pueden variar ampliamente, incluso cuando parecen cubrir la misma categoría. Estas diferencias generalmente se deben a qué se considera dentro del alcance, el año de partida utilizado por cada publicador y cómo se manejan los precios y las divisas entre países.
Al rastrear los límites de la categoría y la progresión de precios por canal, y luego actualizar el momento de la conversión de divisas, Mordor Intelligence mantiene la estimación vinculada a mermeladas, jaleas y conservas envasadas vendidas a través de canales minoristas y de servicios de alimentación definidos, en lugar de mezclar productos de frutas preparadas más amplios. Algunas fuentes también utilizan un conjunto geográfico más reducido, o se basan en una instantánea de ingresos de un único año base sin verificar si los volúmenes y los tamaños de envase se alinean con el comportamiento de consumo típico.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,28 mil millones de USD (2026) | |
| Consultora Global A | 1,87 mil millones de USD (2024) | El alcance parece más reducido, con totales que se alinean más con una definición limitada de producto o canal, y el año base es anterior, lo que puede comprimir el valor si la inflación y la premiumización no se trasladan de manera consistente. |
| Editorial del Sector B | 2,40 mil millones de USD (2025) | La estimación probablemente utiliza un conjunto de inclusión más estricto y una ventana de pronóstico más larga, y puede depender más de referencias de ingresos de alto nivel sin el mismo nivel de verificaciones de precios y tamaños de envase a nivel de canal en todas las regiones. |
La diferencia entre los distintos publicadores se explica principalmente por qué se contabiliza como mermelada, jalea y conserva, además de cómo se aplican los precios y las divisas en los distintos mercados. Nuestro enfoque se mantiene reproducible porque cada paso está vinculado a indicadores de demanda claros, lógica de canales y un pequeño conjunto de supuestos que pueden verificarse y actualizarse a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Reporte
¿Cuál es el valor pronosticado de las ventas globales de mermelada para 2031?
Se espera que la categoría alcance USD 16.510 millones para 2031, creciendo a una CAGR del 4,45%.
¿Qué segmento de producto está expandiéndose más rápidamente?
Las conservas están en camino de alcanzar una CAGR del 5,57% gracias a las texturas de fruta entera y el posicionamiento premium.
¿Qué región muestra el mayor impulso de crecimiento?
Asia Pacífico lidera con una CAGR del 5,38% hasta 2031, impulsada por el aumento de los ingresos y la urbanización.
¿Qué tan grande es la participación del comercio minorista en línea actualmente?
El comercio electrónico registra actualmente un crecimiento de CAGR del 5,69%, erosionando rápidamente el dominio del comercio minorista físico.
¿Qué innovación en envases aborda las preocupaciones de manipulación?
Los envases de porción individual TamperFlag de Novolex incorporan evidencia de manipulación integrada y contenido reciclado.
¿Están ganando importancia los untables orgánicos?
Sí, las variantes orgánicas están creciendo a una CAGR del 6,25% a medida que los consumidores buscan credenciales de etiqueta limpia.


 Sus datos están seguros y nunca se venden ni se comparten.
