
Tamaño y Participación del Mercado de Frutos Secos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
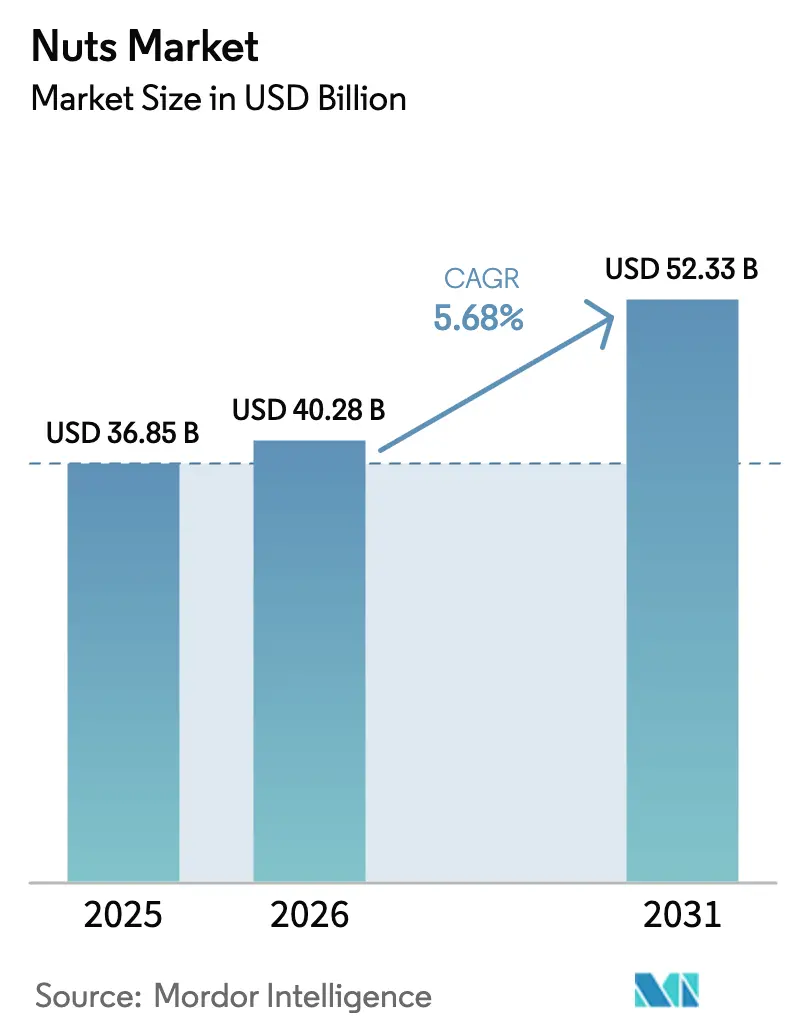
| Tamaño del Mercado (2026) | 40.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 52.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.68 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
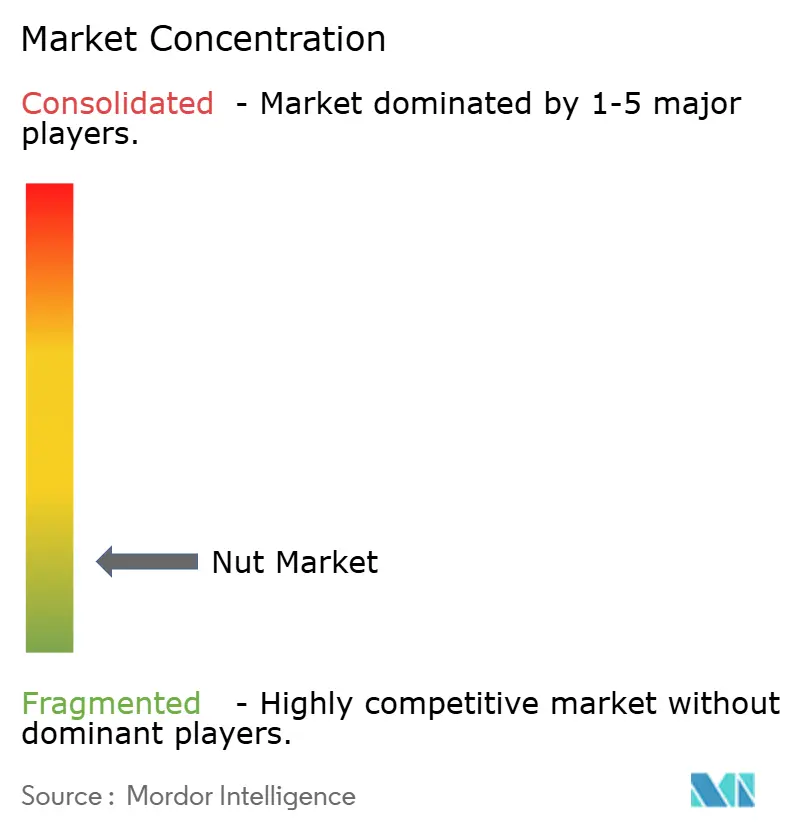
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Frutos Secos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Frutos Secos se expanda desde USD 36,85 mil millones en 2025 y USD 40,28 mil millones en 2026 hasta USD 52,33 mil millones en 2031, registrando una CAGR del 5,68% entre 2026 y 2031. La creciente demanda de aperitivos ricos en proteínas, la revisión de 2025 de la declaración "saludable" de la FDA que cubre explícitamente los frutos secos de árbol, y las Guías Alimentarias para los Estadounidenses 2025-2030 que posicionan los frutos secos como fuente principal de proteínas están impulsando la visibilidad en el comercio minorista y la contratación institucional. Los vientos favorables de las políticas convergen con el endurecimiento de las asignaciones de agua en California que redujeron la producción de almendras en 2024 en un 8% y mantuvieron la fortaleza de los precios al contado. La premiumización es evidente en la rápida adopción de extensiones orgánicas, con sabores y funcionales, mientras que el comercio electrónico amplía el surtido más allá de lo que los estantes físicos pueden soportar. La integración vertical entre los principales productores aísla las cadenas de suministro, pero eleva las barreras de entrada a la industria, manteniendo la intensidad competitiva en un nivel moderado.
Conclusiones Clave del Informe
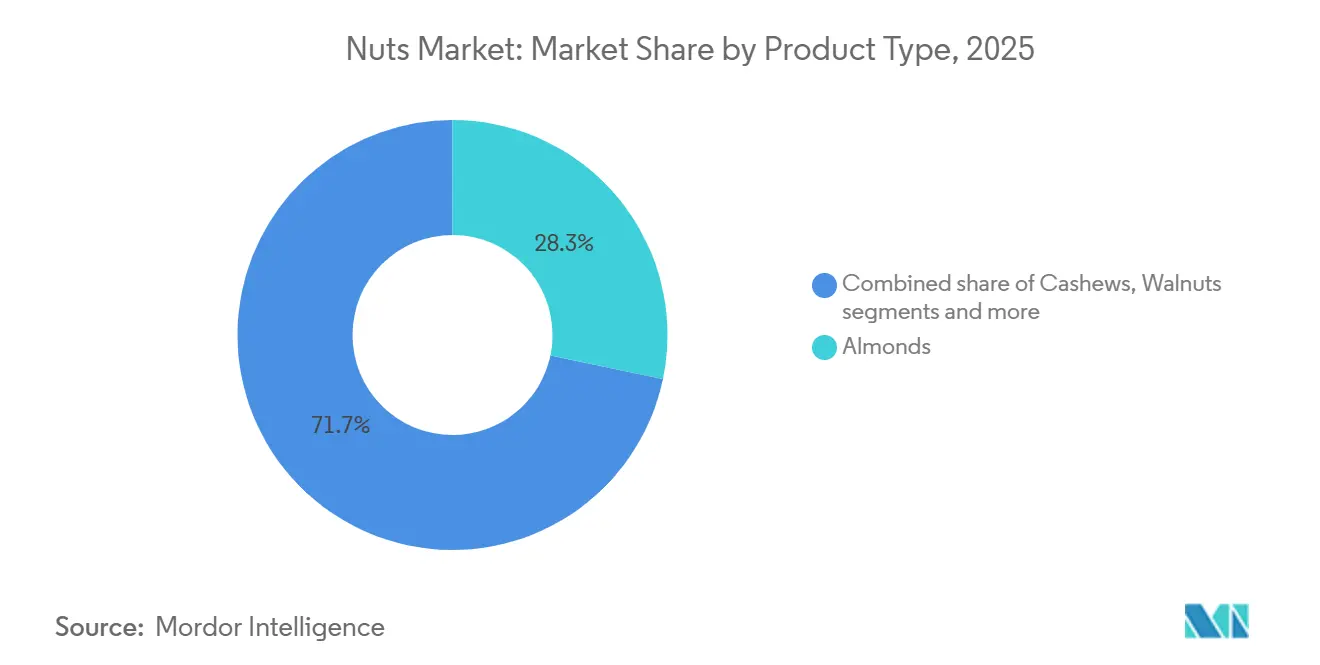
- Por tipo, las almendras lideraron con el 28,28% de la participación del mercado de frutos secos en 2025, mientras que se prevé que los pistachos registren el CAGR más alto, del 6,45%, hasta 2031.
- Por categoría, las ofertas convencionales representaron el 75,22% del tamaño del mercado de frutos secos en 2025, y se proyecta que los productos orgánicos crezcan a un CAGR del 7,03% hasta 2031.
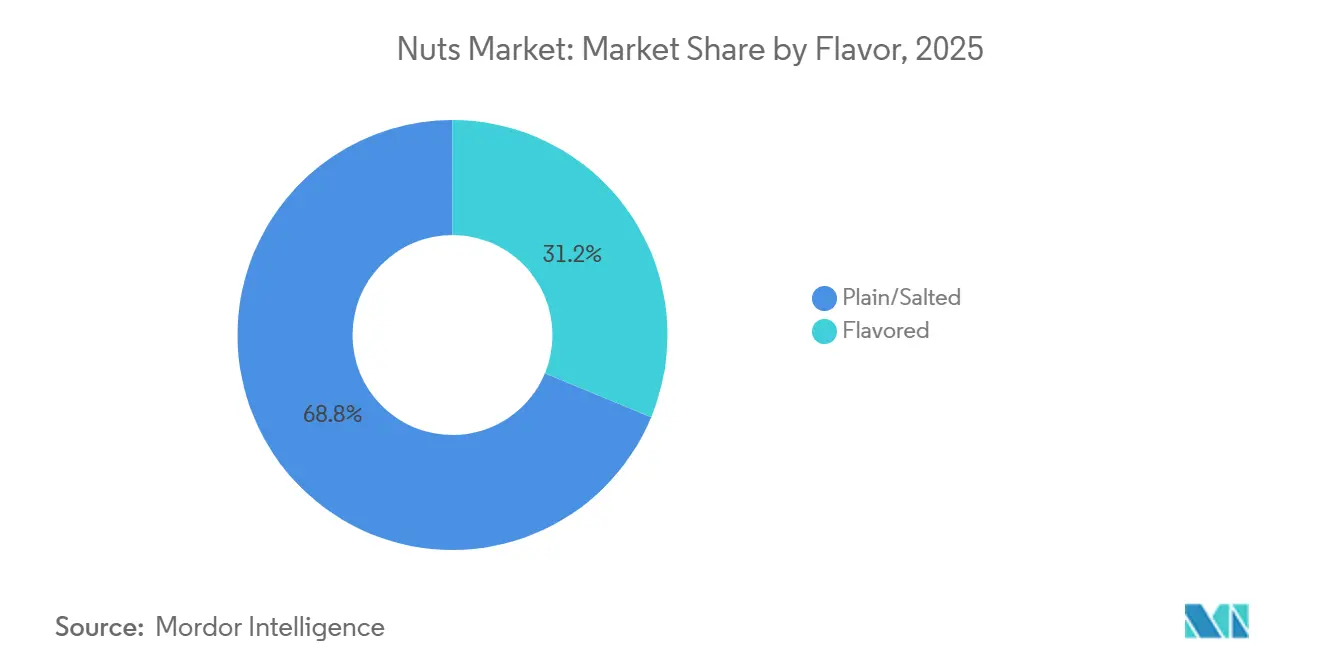
- Por sabor, los formatos naturales y salados captaron el 68,75% de los ingresos en 2025; las variedades con sabores avanzan a un CAGR del 6,63% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados representaron el 48,23% de las ventas de 2025, mientras que el comercio minorista en línea se expande a un CAGR del 7,02% durante 2026-2031.
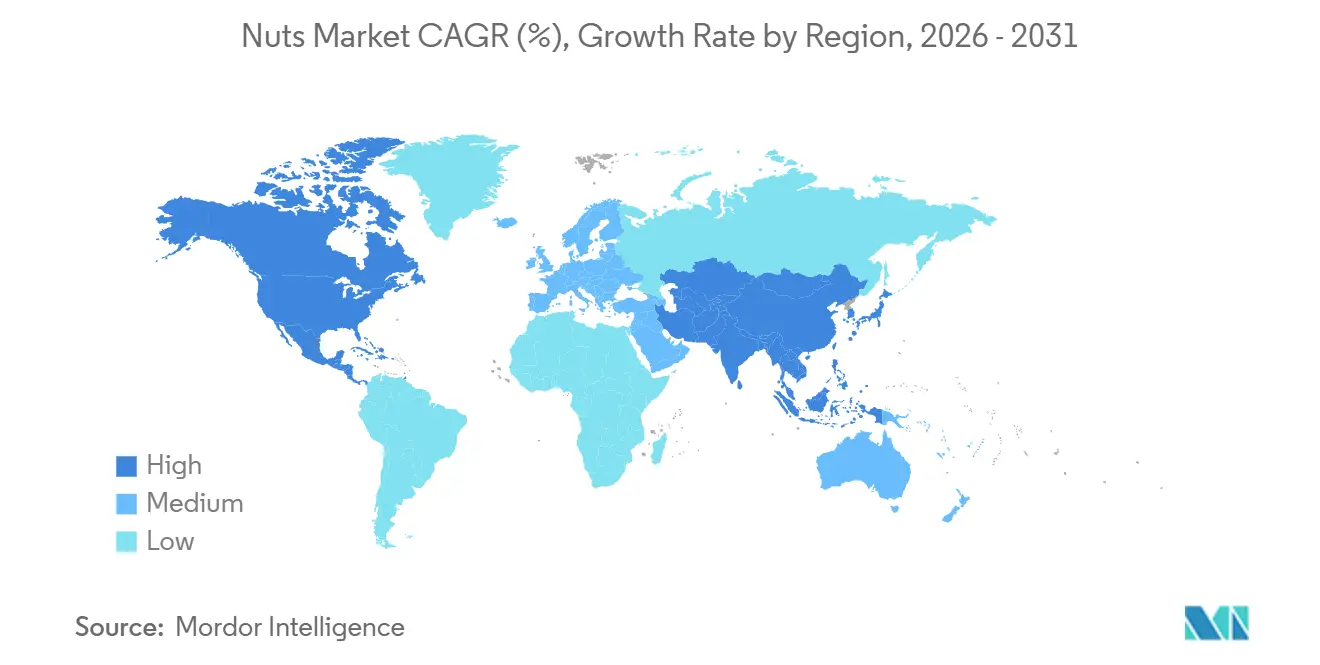
- Por geografía, Europa lideró con el 40,28% de la participación del mercado de frutos secos en 2025, y se proyecta que Asia-Pacífico sea la región de más rápido crecimiento con un CAGR del 6,89% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Beneficios Nutricionales Asociados al Consumo de Frutos Secos | +0.8% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Conveniencia y Consumo en Movimiento | +0.7% | Global, más fuerte en centros urbanos de Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Innovación de Productos y Diversificación de Sabores | +0.6% | América del Norte y Europa lideran; Asia-Pacífico en seguimiento | Mediano plazo (2-4 años) |
| Mayor Interés en Productos Orgánicos y Naturales | +0.5% | América del Norte y Europa como núcleo; emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en Envases | +0.4% | Global, con impulso regulatorio en la UE y América del Norte | Mediano plazo (2-4 años) |
| Demanda Creciente de Frutos Secos Crudos y Mínimamente Procesados | +0.5% | América del Norte y Europa; adopción de nicho en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Beneficios Nutricionales Asociados al Consumo de Frutos Secos
Los metaanálisis revisados por pares publicados en 2024 y 2025 demuestran que el consumo diario de 28 gramos de frutos secos de árbol reduce el colesterol de lipoproteínas de baja densidad entre un 4% y un 6% y disminuye el riesgo de eventos cardiovasculares en aproximadamente un 20% a lo largo de cinco años, lo que lleva a los cardiólogos a recomendar los frutos secos como intervención dietética de primera línea antes de la terapia con estatinas. La revisión de 2025 de la FDA de sus criterios de declaración "saludable" ahora permite a los fabricantes destacar el perfil de grasas insaturadas de los frutos secos en las etiquetas frontales del envase, un cambio regulatorio que eleva el atractivo en los estantes y justifica precios premium[1]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "Uso del Término 'Saludable' en el Etiquetado de Alimentos," fda.gov. Las Guías Alimentarias para los Estadounidenses 2025-2030 enumeran explícitamente los frutos secos entre las fuentes de proteínas preferidas, incorporándolos a los programas de almuerzos escolares y a los contratos de servicios de alimentación institucional que en conjunto sirven más de 30 millones de comidas diarias. Este respaldo político crea un efecto halo, ya que los consumidores perciben los frutos secos como alimentos saludables avalados por el gobierno en lugar de aperitivos indulgentes. Las investigaciones emergentes vinculan el consumo de pistachos con una mejora del control glucémico en adultos prediabéticos, abriendo vías hacia los canales de nutrición clínica y los programas de gestión de la diabetes. La convergencia de la aprobación regulatoria, la evidencia clínica y la adopción institucional posiciona los frutos secos como alimentos funcionales, impulsando un crecimiento sostenido del volumen en todos los segmentos demográficos.
Conveniencia y Consumo en Movimiento
La urbanización y los tiempos de desplazamiento más prolongados han comprimido las ocasiones de comida, con el 42% de los consumidores de Estados Unidos reportando que omiten el desayuno al menos dos veces por semana, lo que genera demanda de alternativas portátiles y densas en nutrientes, según el Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos. Los paquetes individuales de frutos secos, típicamente de 28 a 42 gramos, caben en los portavasos del automóvil, bolsos para laptops y casilleros de gimnasio, alineándose con los comportamientos de microsnacking que fragmentan los patrones tradicionales de tres comidas. Los minoristas han respondido ampliando las zonas de caja y de compra por impulso dedicadas a los formatos para llevar, que tienen primas de precio del 15% al 20% sobre el empaque a granel, pero rotan el inventario más rápidamente. El auge de los horarios de trabajo híbrido en 2025 acelera aún más esta tendencia, ya que los empleados abastecen sus oficinas en casa con snacks estables en anaquel que no requieren refrigeración ni preparación. Los fabricantes están invirtiendo en bolsas resellables y empaques de control de porciones que preservan la frescura en múltiples ocasiones de consumo, abordando el principal punto de fricción del producto que se vuelve rancio tras abrirse. Las tiendas de conveniencia en los mercados de Asia-Pacífico, particularmente en Japón y Corea del Sur, ahora dedican pasillos enteros a frutos secos y semillas, lo que refleja su integración en las rutinas diarias en lugar de ser un consumo ocasional.
Innovación de Productos y Diversificación de Sabores
La innovación de sabores ha migrado más allá de la sal y el tostado con miel para incluir mezclas de sriracha con lima, trufa con parmesano y gochugaru coreano, dirigidas a consumidores millennials y de la Generación Z que priorizan experiencias de sabor novedosas sobre el legado de la marca. El lanzamiento en 2025 de Blue Diamond Growers de una línea de almendras con sabores intensos con condimentos de inspiración global logró distribución en más de 15.000 puntos de venta minorista de los Estados Unidos en seis meses, demostrando el apetito de los minoristas por referencias diferenciadas. The Wonderful Company introdujo una proteína en polvo a base de pistacho a principios de 2026, extendiendo el ingrediente a las categorías de batidos y repostería y capturando ocasiones incrementales más allá del consumo como aperitivo. La diversificación de sabores también cumple un propósito estratégico: fragmenta el mercado, dificultando que los competidores de marca propia repliquen carteras completas y protegiendo así el espacio en estantes de los actores de marca. Los productores más pequeños aprovechan las relaciones de fabricación por contrato para probar sabores de edición limitada, matcha-wasabi y bourbon con arce, utilizando pedidos anticipados en redes sociales para validar la demanda antes de comprometerse con tiradas de producción completas. Este enfoque ágil reduce el riesgo de inventario y genera expectación entre los influenciadores de alimentos, que amplifican el alcance a un costo mínimo.
Mayor Interés en Productos Orgánicos y Naturales
La superficie de cultivo de frutos secos orgánicos certificados por el Departamento de Agricultura de los Estados Unidos en California se expandió un 12% entre 2024 y 2025, impulsada por las primas para los productores que promedian entre el 30% y el 40% por encima de los precios convencionales y la disposición de los consumidores a pagar primas minoristas del 25% al 35%[2]Fuente: Departamento de Agricultura de los Estados Unidos y Departamento de Salud y Servicios Humanos de los Estados Unidos, "Guías Alimentarias para los Estadounidenses 2025-2030," dietaryguidelines.gov. La certificación orgánica prohíbe los pesticidas y fertilizantes sintéticos, lo que atrae a los compradores conscientes de la salud que perciben estos productos como más seguros y ambientalmente sostenibles. Minoristas como Whole Foods Market y Trader Joe's asignan un espacio en estantería desproporcionado a los frutos secos orgánicos, reforzando la percepción de que lo orgánico es la opción predeterminada para los compradores exigentes. La estrategia De la Granja a la Mesa de la Unión Europea, que tiene como objetivo que el 25% de la tierra agrícola esté bajo gestión orgánica para 2030, está acelerando las importaciones de frutos secos orgánicos desde Turquía y los Estados Unidos para satisfacer la creciente demanda europea. Las tendencias de etiqueta limpia se intersectan con el crecimiento orgánico, ya que los consumidores examinan las listas de ingredientes y rechazan los productos que contienen sabores, colores o conservantes artificiales. Las marcas que combinan la certificación orgánica con un procesamiento mínimo, tostado en seco sin aceite y ligeramente salado, capturan la intersección de salud, transparencia y gestión ambiental, un posicionamiento que genera lealtad y reduce la sensibilidad al precio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interrupciones en la Cadena de Suministro y Escasez de Materias Primas | -0.6% | América del Norte (California), Oriente Medio (Irán), Vietnam | Corto plazo (≤ 2 años) |
| Alergias a los Frutos Secos de Árbol | -0.5% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Competencia de los Frutos Secos Frescos | -0.3% | América del Norte y Europa con infraestructura robusta de cadena de frío | Mediano plazo (2-4 años) |
| Complejidad y Costo de Procesamiento | -0.4% | Global, con mayor presión sobre los márgenes en mercados fragmentados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Interrupciones en la Cadena de Suministro y Escasez de Materias Primas
California produce aproximadamente el 80% de las almendras del mundo y el 50% de los pistachos de los Estados Unidos; sin embargo, la cosecha de almendras de 2024 en el estado fue un 8% inferior al promedio de los últimos cinco años debido a las asignaciones de agua inducidas por la sequía que restringieron el riego durante el período crítico de floración. El Departamento de Recursos Hídricos de California proyecta que las asignaciones de 2026 se mantendrán un 20% por debajo de las normas históricas, lo que obliga a los productores a dejar en barbecho las tierras marginales y a priorizar los huertos de pistachos de alto valor sobre las almendras. Irán, el mayor exportador mundial de pistachos, enfrentó interrupciones en las exportaciones en 2024 debido a tensiones geopolíticas y sanciones bancarias que retrasaron los envíos y elevaron los costos de flete entre un 15% y un 25%. El sector de procesamiento de anacardos de Vietnam, que maneja el 60% de las importaciones mundiales de anacardos crudos, experimentó escasez de mano de obra en 2025 a medida que los trabajadores migraron hacia empleos manufactureros de mayor salario, lo que elevó los costos de procesamiento y extendió los plazos de entrega, según la Asociación de Anacardos de Vietnam[3]Fuente: Asociación de Anacardos de Vietnam, "Estadísticas de la Industria," vinacas.org.vn. Estos choques del lado de la oferta comprimen los márgenes de los procesadores y obligan a las marcas a absorber los aumentos de costos o a trasladarlos a los consumidores, con el riesgo de que se produzcan caídas en los volúmenes en los segmentos sensibles al precio.
Alergias a los Frutos Secos de Árbol
Las alergias a los frutos secos de árbol afectan al 0,5% al 1,0% de la población de los Estados Unidos, con una prevalencia creciente entre los niños nacidos después de 2010, y las reacciones van desde urticaria leve hasta anafilaxia que requiere la administración de emergencia de epinefrina. La Ley de Etiquetado de Alérgenos Alimentarios y Protección al Consumidor exige que los fabricantes declaren los frutos secos de árbol en los paneles de ingredientes e implementen protocolos de limpieza rigurosos para prevenir el contacto cruzado en instalaciones compartidas, añadiendo costos de cumplimiento estimados en el 5% al 8% de los gastos de producción. Las escuelas y guarderías prohíben cada vez más los frutos secos para proteger a los niños alérgicos, eliminando una ocasión de consumo significativa y reduciendo la frecuencia de compra en los hogares. Los operadores de servicios de alimentación enfrentan exposición a responsabilidades, lo que lleva a muchos a eliminar los frutos secos de los menús o a confinarlos en áreas de preparación aisladas, lo que reduce el mercado direccionable. Los tratamientos emergentes de inmunoterapia muestran promesa para desensibilizar a las personas alérgicas, pero la adopción generalizada sigue siendo años lejana, dejando las preocupaciones por los alérgenos como un viento en contra persistente que limita la penetración de la categoría y la innovación en productos con múltiples ingredientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Pistachos Superan a las Almendras en el Halo de SaludEn 2025, las almendras representaron el 28,28% de la participación de mercado, impulsadas por su adaptabilidad en aperitivos, repostería y leche de origen vegetal. Sin embargo, se espera que los pistachos lideren el crecimiento entre todos los frutos secos, con una CAGR proyectada del 6,45% hasta 2031. Estudios recientes, incluido uno publicado en el Journal of Nutrition, asocian los pistachos con beneficios como un mejor control glucémico y marcadores de inflamación reducidos, posicionándolos como el aperitivo funcional preferido para los consumidores conscientes de la salud y los prediabéticos. The Wonderful Company aprovecha sus operaciones verticalmente integradas, desde los huertos de California hasta el envasado minorista, para impulsar la innovación, como lo demuestra su planificado lanzamiento en 2026 de una proteína en polvo a base de pistacho, que amplía las aplicaciones del pistacho a los batidos y la repostería. Las nueces atraen a los consumidores mayores que buscan ácidos grasos omega-3 para la salud cardiovascular, pero su vida útil más corta y su susceptibilidad al enranciamiento limitan su distribución en regiones más cálidas sin infraestructura de cadena de frío. Los cacahuetes, aunque técnicamente legumbres, son percibidos como frutos secos de árbol por los consumidores y dominan los segmentos orientados al valor debido a sus menores costos de producción.
Sin embargo, enfrentan desafíos derivados de las preocupaciones por los alérgenos y una percepción de menor valor nutricional en comparación con los frutos secos de árbol. Otros frutos secos, como las avellanas, las nueces pecanas y las macadamias, ocupan mercados de nicho: las avellanas son prominentes en la confitería europea, las nueces pecanas son populares en la repostería navideña de los Estados Unidos, y las macadamias son preferidas en los obsequios premium de Asia-Pacífico. La cosecha de pistachos de California en 2024 alcanzó un récord de 1.600 millones de libras, lo que refleja un aumento del 10% respecto a 2023, respaldado por condiciones climáticas favorables y huertos en maduración plantados a principios de la década de 2010. Este crecimiento de la oferta coincide con una mayor conciencia de los consumidores sobre el contenido proteico de los pistachos, 6 gramos por onza en comparación con 4 gramos para los anacardos, creando una dinámica equilibrada de oferta y demanda que respalda el crecimiento del volumen sin aumentos de precios significativos. Al mismo tiempo, los procesadores de almendras, que enfrentan márgenes más ajustados debido a las caídas de rendimiento relacionadas con la sequía, están cambiando hacia la harina de almendras y la mantequilla de almendras para apuntar a aplicaciones de mayor valor. Este movimiento estratégico ayuda a estabilizar los ingresos incluso cuando las ventas de frutos secos enteros se estancan. Las tendencias contrastantes de abundante oferta de pistachos y disponibilidad limitada de almendras están remodelando la dinámica competitiva, con marcas que reasignan presupuestos de marketing al segmento de pistachos de rápido crecimiento para optimizar los retornos.


Por Categoría:
Las Primas Orgánicas Justifican los Costos de CertificaciónLos frutos secos convencionales representaron el 75,22% de la participación de mercado en 2025, lo que refleja su accesibilidad de precio y ubicuidad en los canales minoristas, sin embargo, las variantes orgánicas se están expandiendo a una CAGR del 7,03% hasta 2031 a medida que los consumidores priorizan la transparencia y la gestión ambiental. La superficie de frutos secos orgánicos certificados por el Departamento de Agricultura de los Estados Unidos en California creció un 12% entre 2024 y 2025, impulsada por primas para los productores que promedian entre un 30% y un 40% por encima de los precios convencionales, lo que compensa los mayores costos laborales y de insumos asociados con la agricultura orgánica. Minoristas como Whole Foods Market asignan un espacio desproporcionado en los estantes a los frutos secos orgánicos, reforzando la percepción del consumidor de que lo orgánico es la opción predeterminada para los compradores conscientes de la salud. La estrategia De la Granja a la Mesa de la Unión Europea, que tiene como objetivo que el 25% de la tierra agrícola esté bajo gestión orgánica para 2030, está acelerando las importaciones de frutos secos orgánicos de Turquía y los Estados Unidos para satisfacer la creciente demanda europea. La certificación orgánica prohíbe los pesticidas y fertilizantes sintéticos, lo que atrae a los compradores que perciben estos productos como más seguros y ambientalmente sostenibles, incluso cuando los estudios revisados por pares encuentran diferencias nutricionales mínimas entre los frutos secos orgánicos y convencionales. La disposición a pagar primas minoristas del 25% al 35% por los frutos secos orgánicos señala que las decisiones de compra están impulsadas por valores e identidad tanto como por beneficios funcionales, una dinámica que aísla a los actores orgánicos de la competencia basada en precios.
Las tendencias de etiqueta limpia se intersectan con el crecimiento orgánico, ya que los consumidores examinan las listas de ingredientes y rechazan los productos que contienen sabores, colores o conservantes artificiales. Las marcas que combinan la certificación orgánica con el procesamiento mínimo, tostado en seco sin aceite y ligeramente salado, capturan la intersección de salud, transparencia y gestión ambiental. Los frutos secos convencionales siguen siendo dominantes en los canales de servicios de alimentación e industriales, donde las consideraciones de costo superan a la certificación, sin embargo, incluso estos segmentos están siendo testigos de una penetración orgánica gradual a medida que los compradores institucionales responden a los mandatos de sostenibilidad y la presión de los consumidores. La brecha de precio entre orgánico y convencional se ha reducido del 40% en 2020 al 30% en 2025, impulsada por las economías de escala a medida que se convierte más superficie y se expande la infraestructura de procesamiento, lo que sugiere que lo orgánico podría acercarse a la paridad en categorías selectas para 2030.
Por Sabor:
Lo Natural lidera mientras los recubrimientos picantes y dulces penetran el mercadoLos frutos secos naturales y salados representaron el 68,75% de la participación de mercado en 2025, respaldados por su versatilidad y amplio atractivo demográfico; sin embargo, se proyecta que las variedades con sabores crezcan a un CAGR del 6,63% hasta 2031, ya que las marcas apuntan a los consumidores millennials y de la Generación Z que priorizan experiencias de sabor novedosas. La innovación en sabores fragmenta el mercado, dificultando que los competidores de marca propia repliquen portafolios completos y protegiendo así el espacio en estantería y el poder de fijación de precios de los actores de marca. Los productores más pequeños aprovechan las relaciones de co-manufactura para probar sabores de edición limitada, como matcha-wasabi y maple-bourbon, utilizando pedidos anticipados en redes sociales para validar la demanda antes de comprometerse con producciones completas, un enfoque ágil que reduce el riesgo de inventario y genera expectativa entre los influenciadores de alimentos. Las variedades glaseadas con miel siguen siendo populares en América del Norte, aunque su mayor contenido de azúcar entra en conflicto con las tendencias de etiqueta limpia, lo que impulsa reformulaciones que utilizan jarabe de dátil o fruta del monje como edulcorantes naturales.
Los sabores de inspiración global reflejan una creciente diversidad culinaria y exposición a los viajes, con consumidores que buscan perfiles de sabor auténticos que evoquen cocinas o regiones específicas. Los anacardos con especias tandoori, las almendras con za'atar y los cacahuetes con chile y lima conectan las ocasiones de snacking y de comida, posicionando los frutos secos como acompañamientos de cerveza artesanal o tablas de charcutería en lugar de snacks independientes. Este reposicionamiento eleva los frutos secos de producto básico a premium, justificando precios un 20% a 30% superiores a las variedades naturales. Los formatos naturales y salados mantienen su dominio en los canales de servicios de alimentación e industriales, donde el costo y la versatilidad superan la diferenciación por sabor; sin embargo, incluso estos segmentos están siendo testigos de una penetración gradual de sabores a medida que los operadores buscan diferenciación en el menú. La brecha de precio entre sabores y naturales se ha ampliado del 15% en 2020 al 25% en 2025, impulsada por mayores costos de ingredientes y tiradas de producción más pequeñas, lo que sugiere que los frutos secos con sabores seguirán siendo un nivel premium en lugar de la opción predeterminada para el mercado masivo.
Por Canales de Distribución:
El Comercio Electrónico Interrumpe la Asignación de Espacio en EstantesLos supermercados e hipermercados representaron el 48,23% de la distribución en 2025, aprovechando su escala para negociar condiciones favorables con los proveedores y ofrecer precios competitivos, sin embargo, el comercio minorista en línea se está expandiendo a una CAGR del 7,02% hasta 2031 a medida que los consumidores valoran la conveniencia y la amplitud del surtido. El programa Suscríbete y Ahorra de Amazon, que ofrece descuentos del 5% al 15% en entregas recurrentes de frutos secos, ha capturado un estimado del 12% de las ventas en línea de frutos secos de los Estados Unidos, creando flujos de ingresos predecibles para las marcas y reduciendo los costos de adquisición de clientes. Las marcas de venta directa al consumidor como NatureBox y Thrive Market evitan el comercio minorista tradicional, utilizando modelos de suscripción para construir bases de datos de clientes y recopilar datos de parte cero que informan el desarrollo de productos y el marketing personalizado. Las plataformas de comercio electrónico permiten un surtido de larga cola, variedades de nueces de herencia, anacardos de origen único y macadamias raras que las tiendas físicas no pueden almacenar económicamente, atrayendo a los entusiastas dispuestos a pagar primas por la procedencia y la singularidad.
Las tiendas de conveniencia y alimentación capturaron una participación menor pero sirven ocasiones críticas de impulso y reposición, particularmente en los centros urbanos donde los consumidores compran varias veces por semana. Estos canales priorizan los formatos de porción individual y las referencias de alta rotación, limitando el surtido pero logrando mayores ventas por metro cuadrado que los formatos más grandes. Otros canales de distribución, incluidas las tiendas especializadas, los establecimientos de alimentos saludables y las máquinas expendedoras, atienden a segmentos de nicho y posicionamiento premium, a menudo con variedades de frutos secos orgánicos, crudos o exóticos. Las máquinas expendedoras en gimnasios y edificios de oficinas han abastecido cada vez más de frutos secos como alternativas más saludables a las patatas fritas y los dulces, lo que refleja las iniciativas de bienestar institucional y la demanda de los consumidores de aperitivos ricos en proteínas. Los supermercados e hipermercados retienen ventajas en competitividad de precios e inmediatez, sin embargo, su erosión de participación hacia los canales en línea y de conveniencia señala una fragmentación de los comportamientos de compra que requiere estrategias omnicanal para mantener la presencia en el mercado.
Análisis Geográfico
Mercado de Frutos Secos en Europa
En 2025, Europa representó el 40,28% de los ingresos mundiales, con Alemania y el Reino Unido superando un consumo anual de 3 kilogramos per cápita. La estrategia 'De la Granja a la Mesa' de la UE está impulsando un aumento en las importaciones orgánicas procedentes de Turquía y Estados Unidos, con el objetivo de promover sistemas alimentarios sostenibles. Además, la fuerte demanda de Francia por avellanas con denominación de origen protegida sostiene una prima de precio significativa del 30-40%, lo que refleja el valor otorgado a la calidad y el origen. Los extensos huertos de almendros de España desempeñan un papel crucial en el apoyo al comercio intra-UE, mientras que los Países Bajos se han consolidado como un importante centro de reexportación, facilitando la distribución de frutos secos en toda Europa.
Mercado de Frutos Secos en Asia-Pacífico
Asia-Pacífico, liderado por la expansión de la clase media en China y la tradición cultural de obsequios festivos en India, experimenta el crecimiento más rápido con una CAGR del 6,89%. Los gigantes del comercio electrónico chinos aprovechan las temporadas festivas combinando frutos secos con frutas deshidratadas en paquetes promocionales, lo que aumenta el atractivo para el consumidor. En India, el procesamiento de anacardos no solo sustenta el empleo local, sino que también presenta un potencial sin explotar para incrementar el consumo en los hogares. La población envejecida de Japón impulsa la demanda de nueces por sus beneficios para la salud gracias a los ácidos grasos omega-3, mientras que la preferencia de Corea del Sur por las almendras de mantequilla y miel destaca la creciente importancia de la adaptación de sabores en la región. Las exportaciones de macadamia de Australia atienden al mercado de obsequios premium en Asia, y las capacidades de procesamiento a gran escala de Vietnam siguen siendo un pilar fundamental de la cadena de suministro mundial de anacardos, garantizando un abastecimiento constante a los mercados internacionales.
Mercado de Frutos Secos en las Américas y Oriente Medio
América del Norte, con un consumo per cápita estable de 2,5 kilogramos, continúa logrando un crecimiento de dígito medio, impulsado por la creciente popularidad de los productos orgánicos y las opciones de sabores innovadores. Canadá sigue siendo un importador neto de frutos secos, mientras que el segmento demográfico joven y urbano de México adopta cada vez más los frutos secos como una alternativa de snack más saludable, lo que refleja un cambio en las preferencias alimentarias. En América del Sur, aunque el consumo general sigue siendo moderado, aumenta de manera constante. Brasil aprovecha sus nueces del Brasil nativas para fortalecer su posición en el mercado, mientras que Argentina muestra una inclinación creciente hacia las almendras y las nueces. En Oriente Medio, el sector de la hostelería demuestra una marcada preferencia por los pistachos y las almendras premium, impulsada por la demanda de los consumidores de productos de alta calidad. Además, la iniciativa Visión 2030 de Arabia Saudita invierte activamente en capacidades de tostado nacionales, con el objetivo de mejorar la retención de valor y reducir la dependencia de las importaciones.

Panorama regulatorio
La regulación en el mercado de frutos secos se centra en el etiquetado de alimentos, la gestión de alérgenos y los límites de contaminantes que determinan cómo se formulan y venden los snacks de frutos secos envasados y los ingredientes a base de frutos secos a través de las fronteras. En Estados Unidos, la FDA revisó en 2025 la definición de la declaración voluntaria de contenido nutricional "healthy", permitiendo explícitamente que los frutos secos elegibles porten dicha declaración cuando cumplan los criterios actualizados. La divulgación obligatoria de alérgenos también sigue siendo un requisito central de cumplimiento para los frutos de árbol en alimentos terminados, impulsando inversiones en segregación, validación de saneamiento y garantía de proveedores en instalaciones compartidas.
En Europa, el cumplimiento en materia de contaminantes y residuos de pesticidas se está endureciendo, con la Comisión Europea avanzando en el trabajo sobre los niveles máximos de hidrocarburos aromáticos de aceites minerales (MOAH), con adopción prevista para octubre de 2026 y orientación del sector seguida por el International Nut and Dried Fruit Council (INC). Los exportadores que envían a la UE también enfrentan un entorno cambiante de control de residuos, ya que los reglamentos de ejecución sobre residuos de pesticidas en alimentos y piensos y la actividad de control coordinada para 2027-2029 entran en vigor a partir del 1 de enero de 2027. En materia de comercio y controles fitosanitarios, Turquía publicó un Reglamento revisado sobre Cuarentena Vegetal en su Gaceta Oficial (N.º 33245) el 6 de mayo de 2026, con entrada en vigor el 4 de agosto de 2026, que afecta a las expectativas de documentación e inspección para los frutos secos que transitan por cadenas de suministro vinculadas a Turquía.
Análisis de la cadena de valor
La cadena de valor global de los frutos secos se extiende desde la producción en huertos y granjas, incluidas las almendras y pistachos en California, los anacardos vinculados a los flujos de procesamiento de Vietnam, y los pistachos vinculados a los canales de exportación de Irán, pasando por el manejo primario, el descascarado, la clasificación, el tostado o saborizado y el envasado, hasta llegar al comercio mayorista, minorista y de servicios de alimentación. La economía aguas arriba está determinada por los insumos agronómicos y la disponibilidad de agua, y los productores destacan la electricidad para el bombeo de riego y los fertilizantes como los principales factores de costo que afectan el potencial de rendimiento y la calidad de la cosecha. La volatilidad del suministro en los principales orígenes puede transmitirse rápidamente a los márgenes de los procesadores y a la fijación de precios de los contratos, reforzando el papel de las relaciones a largo plazo con los productores y la compra anticipada para los envasadores de marca.
La consolidación y la automatización en el segmento intermedio influyen en la competitividad, ya que los actores más grandes utilizan procesamiento y envasado integrados para controlar la calidad y reducir la intensidad laboral. La consolidación de las operaciones de fabricación de Blue Diamond Growers en sus plantas de Turlock y Salida, California, junto con el cierre de su histórica instalación de Midtown Sacramento, concentra la producción en menos ubicaciones y puede simplificar los sistemas de calidad, la logística y los cambios de SKU. Aguas abajo, los supermercados e hipermercados siguen siendo el canal más grande en valor, mientras que las suscripciones en línea y los modelos de venta directa al consumidor amplían el surtido y aceleran los ciclos de retroalimentación sobre la innovación de sabores, aumentando la importancia del rendimiento del envasado y la documentación de trazabilidad para satisfacer los requisitos de minoristas y plataformas.
Panorama Competitivo
El mercado de frutos secos, caracterizado por su alto nivel de fragmentación, presenta oportunidades significativas tanto para la consolidación del mercado como para el desarrollo de estrategias especializadas en diversas categorías de productos y regiones geográficas. Esta fragmentación surge principalmente de la naturaleza agrícola de la industria, donde la producción se produce en una amplia gama de zonas climáticas y operaciones agrícolas, lo que hace que el control centralizado y la estandarización sean una tarea compleja. Además, las etapas de procesamiento y distribución exigen una comprensión matizada de la dinámica del mercado local y las complejidades de la cadena de suministro, lo que amplifica aún más la estructura fragmentada del mercado.
Actores prominentes de la industria como Blue Diamond Growers, Hormel Foods Corporation y Wonderful Company capitalizan la integración vertical para mantener la calidad del producto, gestionar los costos operativos y optimizar sus procesos. En contraste, numerosos procesadores regionales y marcas de nicho establecen su presencia en el mercado centrándose en la diferenciación, aprovechando la innovación e implementando estrategias que atienden a las demandas y preferencias específicas de los consumidores.
En este panorama competitivo y en evolución, la integración de tecnología avanzada ha surgido como un factor crítico para impulsar la eficiencia operativa y garantizar una calidad de producto superior. Las empresas están invirtiendo cada vez más en sistemas de procesamiento automatizados de última generación diseñados para la clasificación, selección, tostado, condimentación y envasado. Estos avances tecnológicos no solo ayudan a reducir los costos laborales, sino que también garantizan una calidad de producto consistente, que es vital para generar confianza en el consumidor y cumplir con los estrictos requisitos regulatorios. Al adoptar tales innovaciones, las empresas están mejor posicionadas para satisfacer la creciente demanda de frutos secos de alta calidad mientras mantienen una ventaja competitiva en el mercado.
Líderes de la Industria de Frutos Secos
Blue Diamond Growers
Hormel Foods Corporation
The Wonderful Company
Baja Food Industries Company
Mariani Nut Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Frutos Secos
- Blue Diamond Growers
- Hormel Foods Corporation
- The Wonderful Company
- Baja Food Industries Company
- John B. Sanfilippo & Son Inc.
- Mariani Nut Company
- Royal Nut Company
- Savola Group
- Tierra Farm
- Severn Peanut Company, Inc. (Hampton Farms)
- HBS Natural Choice
- Ludlow Nut Co. Ltd.
- Sun Organic Farms
- Best Food Company LLC
- Germack Pistachio Company
- Hines Nut Company
- Three Squirrels Inc.
- Synder's-Lance, Inc.
- Mount Franklin Foods, LLC
- Best Food Company LLC

Oportunidades de mercado y perspectivas futuras
Las oportunidades se están ampliando donde los frutos secos convergen con la nutrición funcional, la expansión de ingredientes y la comercialización omnicanal. Los movimientos de líneas de producto hacia casos de uso adyacentes, incluido el lanzamiento por parte de Blue Diamond Growers de una línea Blue Diamond Almondmilk en febrero de 2026 y la introducción por parte de Wonderful Company de un polvo de proteína a base de pistacho a principios de 2026, muestran cómo los actores de marca de frutos secos están apostando por formatos de bebidas y polvos que añaden ocasiones de consumo más allá del snacking tradicional. Esto crea espacio adicional para inclusiones e ingredientes a base de frutos secos como proteínas, harinas y mantequillas en rutinas de desayuno y batidos, junto con reformulaciones más saludables alineadas con la actualización de la declaración "healthy" de la FDA de 2025.
Una segunda área de oportunidad es la diferenciación impulsada por el cumplimiento en mercados de exportación, donde la trazabilidad digital y las certificaciones escalonadas, incluidos los esquemas reconocidos por GFSI y la certificación orgánica, funcionan como un billete de entrada para el suministro minorista multinacional y de fabricación de alimentos. El impulso regulatorio en Europa en torno a los niveles máximos de MOAH previstos para octubre de 2026 y los controles de residuos de pesticidas en evolución a partir de 2027 aumentan la demanda de una verificación de proveedores, pruebas y rendimiento de barrera de envasado reforzados, recompensando a los procesadores que puedan documentar los controles a nivel de lote. La inversión de marca en la creación de demanda también sigue activa, ilustrada por la renovación de la identidad de marca de Blue Diamond Growers en junio de 2026 después de más de 20 años, lo que ofrece una plataforma para la premiumización y la expansión de la cartera en sabores y formatos en conjuntos minoristas de alta visibilidad y comercio electrónico.
Recent Industry Developments in Mercado de Frutos Secos
- Mayo de 2026: Blue Diamond Growers publicó una estimación de la cosecha de almendras de 2026 de 2.69 mil millones de libras. La cifra anunciada orienta la planificación de compras y la dinámica de precios en los canales minoristas e institucionales, reforzando la visibilidad del suministro. La actualización fortalece la capacidad de la empresa para alinear la producción con la creciente demanda de almendras premium.
- Febrero de 2026: Blue Diamond Growers lanzó la línea Blue Diamond Almondmilk en cuatro variedades. Esta expansión directa de producto en la categoría de leche de almendra amplía la cartera de la marca y aprovecha la tendencia de premiumización en las bebidas de origen vegetal. El movimiento amplía la presencia minorista y respalda oportunidades de mayor margen a través de la diversificación de categorías.
- Enero de 2026: Blue Diamond Growers anunció la colaboración de BD Almond Breeze con Jonas Brothers. La colaboración aumenta la visibilidad y el acceso de los consumidores a través de un marketing alineado con el entretenimiento. La asociación puede impulsar el compromiso con los productos de almendra e incentivar la demanda a través de canales de promoción cruzada.


Mercado de Frutos Secos Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado de frutos secos abarca los frutos secos comestibles envasados vendidos para consumo directo y para uso como ingrediente, en los tipos comunes de frutos secos, sabores y posicionamiento orgánico o convencional, con valores registrados en el punto de venta hacia los canales comerciales.
Exclusiones del alcance: este dimensionamiento excluye las bebidas a base de frutos secos, los aceites de frutos secos y las cremas para untar derivadas de frutos secos, donde el valor principal proviene del procesamiento posterior en lugar de los productos enteros o procesados de frutos secos.
Descripción general de la segmentación
- Por Tipo
- Almendras
- Anacardos
- Nueces
- Cacahuetes
- Pistachos
- Otros Tipos de Productos
- Por Categoría
- Convencional
- Orgánico
- Por Sabor
- Natural/Salado
- Con Sabores
- Por Canales de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Alimentación
- Tiendas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Suecia
- Polonia
- Bélgica
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Vietnam
- Indonesia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Chile
- Perú
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó primero para construir el contexto de oferta y demanda, y luego para crear límites de referencia para el modelo, de modo que los totales se mantuvieran realistas por región y por los principales tipos de frutos secos. Nos basamos en series públicas de producción y comercio para comprender el conjunto de suministro disponible, y luego las cotejamos con indicadores de consumo y venta minorista donde estuvieron disponibles.
Las principales fuentes públicas incluyeron elementos como los informes de la USDA FAS sobre frutos de árbol y cacahuetes, las estadísticas comerciales de UN Comtrade, las series de producción y rendimiento de FAOSTAT, y los resúmenes estadísticos del International Nut and Dried Fruit Council. Se obtuvo contexto adicional de agencias gubernamentales de alimentos y comunicados aduaneros, junto con artículos revisados por pares sobre nutrición y ciencia de los alimentos que ayudan a explicar los cambios en las preferencias de los consumidores hacia los frutos secos. También se revisaron los informes de empresas, presentaciones a inversores y prensa acreditada, y se utilizaron selectivamente una base de datos de suscripción de pago para datos financieros de empresas y otra para señales de importación y exportación a nivel de envío, con el fin de verificar la coherencia de los volúmenes y la dirección de los precios. Estas fuentes son ilustrativas y no exhaustivas, y también se utilizaron muchas otras referencias para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se llevó a cabo mediante entrevistas con expertos y encuestas estructuradas con partes interesadas en roles de cultivo, procesamiento, comercialización y venta minorista, con el fin de verificar los supuestos sobre precios, cambios en la combinación de productos y movimientos entre canales. Nuestras preguntas se centraron en el comportamiento reciente de los precios, el momento de los contratos, la prima por envasado y sabor, y cómo se movió la demanda entre el comercio minorista y el de servicios de alimentación, lo que luego ayudó a cerrar las brechas dejadas por las estadísticas públicas en distintas regiones.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38 % | Directivos (CXO): 19 % | APAC: 42 % |
| Nivel medio: 43 % | Líderes funcionales/de unidad: 32 % | EMEA: 32 % |
| Actores más pequeños: 19 % | Gerentes: 49 % | América: 26 % |
Dimensionamiento y previsión del mercado
El tamaño del mercado se construyó utilizando una combinación de enfoques descendente y ascendente, en la que la producción, los flujos comerciales y las señales de consumo aparente se utilizaron para reconstruir el conjunto de demanda de los principales tipos de frutos secos, y luego se convirtieron en valor utilizando supuestos de precios y combinación adecuados a cada región. Para mantener los totales realistas, corroboramos los resultados con aproximaciones ascendentes selectivas, como el precio muestreado por kg según el canal, verificaciones de precios de exportación y una consolidación de proveedores y distribuidores en mercados con menor cobertura pública.
Entre los insumos relevantes para el modelo se incluyeron las tendencias de área cosechada y rendimiento para los principales cultivos de frutos secos, los volúmenes de exportación e importación para las principales regiones consumidoras, los cambios en las cuotas de envases salados frente a saborizados, las diferencias de precio entre orgánico y convencional, y la combinación de canales entre supermercados, comercio de conveniencia y en línea. Cuando las respuestas primarias mostraron aumentos de precios a corto plazo o reajustes de contratos, estos se reflejaron como cambios de precio escalonados en el tiempo en lugar de un único cambio abrupto. La previsión se realizó mediante análisis de escenarios respaldado por suavizado simple de series temporales para variables estables, seguido de ajustes guiados por expertos para las fluctuaciones de suministro impulsadas por el clima y la elasticidad de la demanda por región. Cuando faltaba una serie de datos, se aplicaron ratios proxy (por ejemplo, utilizando el comercio como proporción del suministro en mercados similares) y posteriormente se verificaron mediante entrevistas.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre los totales del lado de la oferta, los valores comerciales y las verificaciones de precios a nivel de canal, y luego se revisaron para detectar anomalías, como aumentos súbitos de volumen sin un movimiento de precios correspondiente. También comparamos los resultados finales con señales independientes, como las revisiones de las perspectivas del año de cosecha y los cambios en las principales regiones importadoras, y cualquier variación significativa desencadenó una revisión de los supuestos y, cuando fue necesario, llamadas de seguimiento.
Antes de la aprobación final, el modelo pasa por una revisión analítica en varias etapas en la que se vuelven a verificar los cálculos, las conversiones de unidades y el momento de aplicación de las divisas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos significativos afectan al suministro, al comercio o a los precios. Justo antes de la entrega, se realiza una nueva ronda de validación para que los clientes reciban la visión más actualizada posible.
Comparación del tamaño del mercado de frutos secos de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los frutos secos a menudo no coinciden porque cada editor elige su propio alcance de producto, base de precios y definiciones de año, y luego aplica diferentes verificaciones para conciliar la producción, el comercio y el consumo. Las diferencias también surgen de cómo se fijan los precios de los envases saborizados y premium, de cómo se tratan los cacahuetes frente a los frutos de árbol, y de si el valor se capta en el comercio a granel o en la venta minorista envasada.
La principal brecha proviene de si los volúmenes de cacahuetes a granel e ingredientes industriales se contabilizan a precios de comercio de materias primas o se filtran hacia las ventas de frutos secos envasados orientadas al consumidor, y Mordor Intelligence mantiene el alcance vinculado a productos de frutos secos definidos en todos los canales minoristas, con precios y combinación actualizados frente a los movimientos recientes del comercio y de la categoría antes de realizar la previsión.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 40,28 mil millones de USD (2026) | |
| Asociación del Sector A | 35,65 mil millones de USD (2020) | Utiliza un valor de suministro construido a partir de la producción multiplicada por un precio unitario promedio sobre una base de pago de aduanas, lo que puede subestimar los márgenes minoristas y la premiumización de productos envasados, y también refleja un ciclo de precios anterior. |
| Publicación Comercial B | 7,10 mil millones de USD (2024) | Captura únicamente los frutos de árbol importados para una sola región en términos de valor, por lo que excluye la producción nacional, los canales no relacionados con la importación y los cacahuetes, lo que la hace estructuralmente más pequeña que una visión de mercado global. |
La comparación muestra que las mayores variaciones se explican primero por el alcance y la base de precios, y solo después por el estilo de previsión. Cuando los valores de suministro en aduana o los totales de importación de una sola región se tratan como todo el mercado, la cifra resulta naturalmente inferior a una visión envasada y rastreada por canal. Al mantener los supuestos trazables a las señales de producción y comercio, y luego validar los precios y la combinación de productos mediante verificaciones primarias, la estimación se mantiene coherente y repetible incluso cuando los cultivos individuales de frutos secos tienen temporadas volátiles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de frutos secos en 2031?
Se prevé que el mercado alcance los USD 52,33 mil millones para 2031.
¿Qué tipo de fruto seco se espera que crezca más rápido hasta 2031?
Se proyecta que los pistachos avancen a una CAGR del 6,45% hasta 2031.
¿Qué tan grande es la participación orgánica dentro de la categoría?
Los productos orgánicos representaron el 24,78% de las ventas de 2025 y se están expandiendo a una CAGR del 7,03%.
¿Qué región muestra las mejores perspectivas de crecimiento?
Asia-Pacífico está preparada para crecer a una CAGR del 6,89% entre 2026-2031.
Última actualización de la página el:



