
Tamaño y Participación del Mercado de Resinas de Intercambio Iónico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.12 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.70 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resinas de Intercambio Iónico por Mordor Intelligence
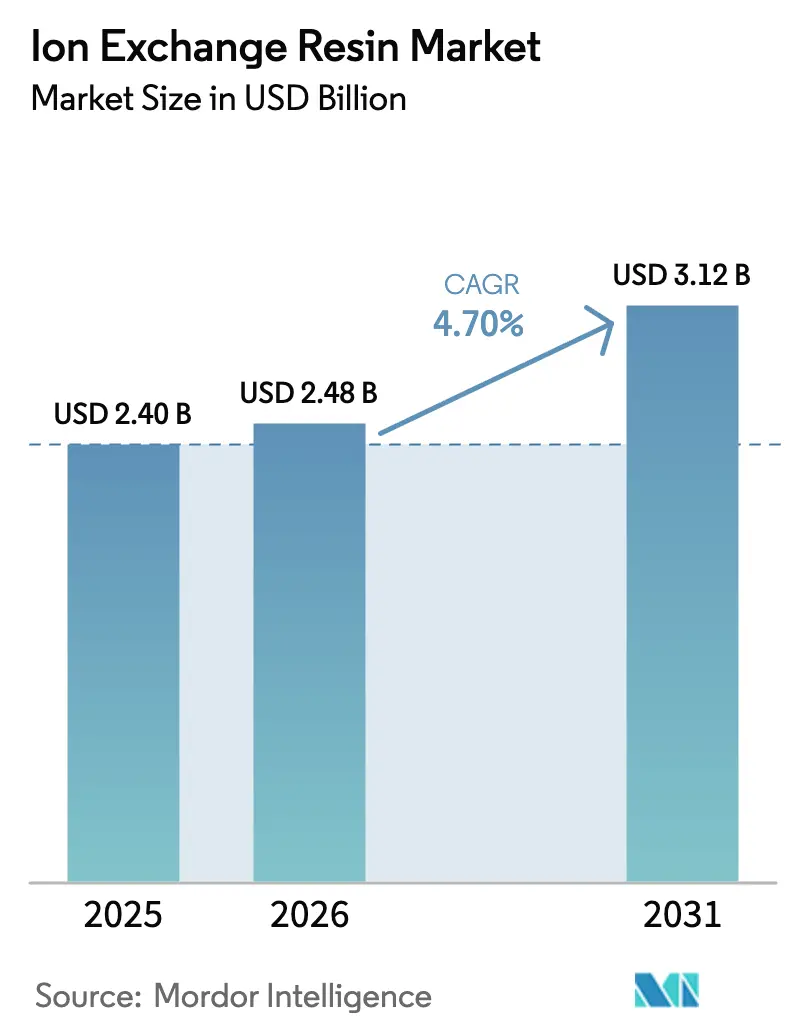
El tamaño del Mercado de Resinas de Intercambio Iónico se valoró en USD 2,40 mil millones en 2025 y se estima que crecerá desde USD 2,48 mil millones en 2026 hasta alcanzar USD 3,12 mil millones en 2031, a una CAGR del 4,70% durante el período de previsión (2026-2031). El endurecimiento regulatorio en torno a los PFAS, la demanda de agua ultrapura de grado semiconductor y los proyectos de extracción directa de litio están reasignando capital desde las esferas de ablandamiento estándar hacia químicas de alta ingeniería. Los grados especiales exigen precios premium que compensan la inflación de materias primas, mientras que los sistemas de lecho mixto para desalinización de descarga cero de líquidos y los electrolizadores de membrana de intercambio de protones están desbloqueando nuevos grupos de valor incremental. La intensidad competitiva se mantiene moderada: cinco proveedores multinacionales aún controlan aproximadamente el 40% de la capacidad instalada, aunque los competidores asiáticos están erosionando el liderazgo en precios en los segmentos estándar gracias a menores costos de capital y una escalabilidad más rápida.
Conclusiones Clave del Informe
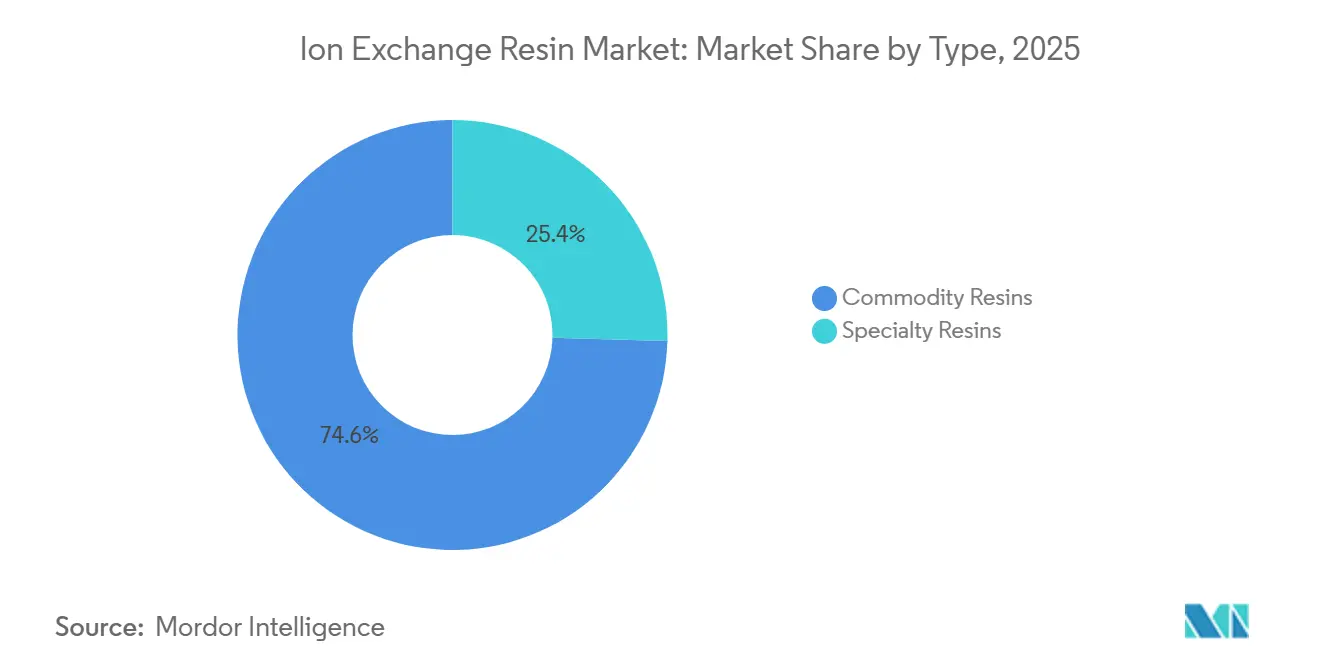
- Por tipo, las resinas estándar representaron el 74,35% de la participación del mercado de resinas de intercambio iónico en 2025, mientras que los grados especiales avanzan a una CAGR del 5,23% hasta 2031.
- Por función de aplicación, el ablandamiento y la desmineralización captaron el 58,42% de los ingresos de 2025, mientras que la eliminación en agua ultrapura se expande a una CAGR del 6,09% hasta 2031.
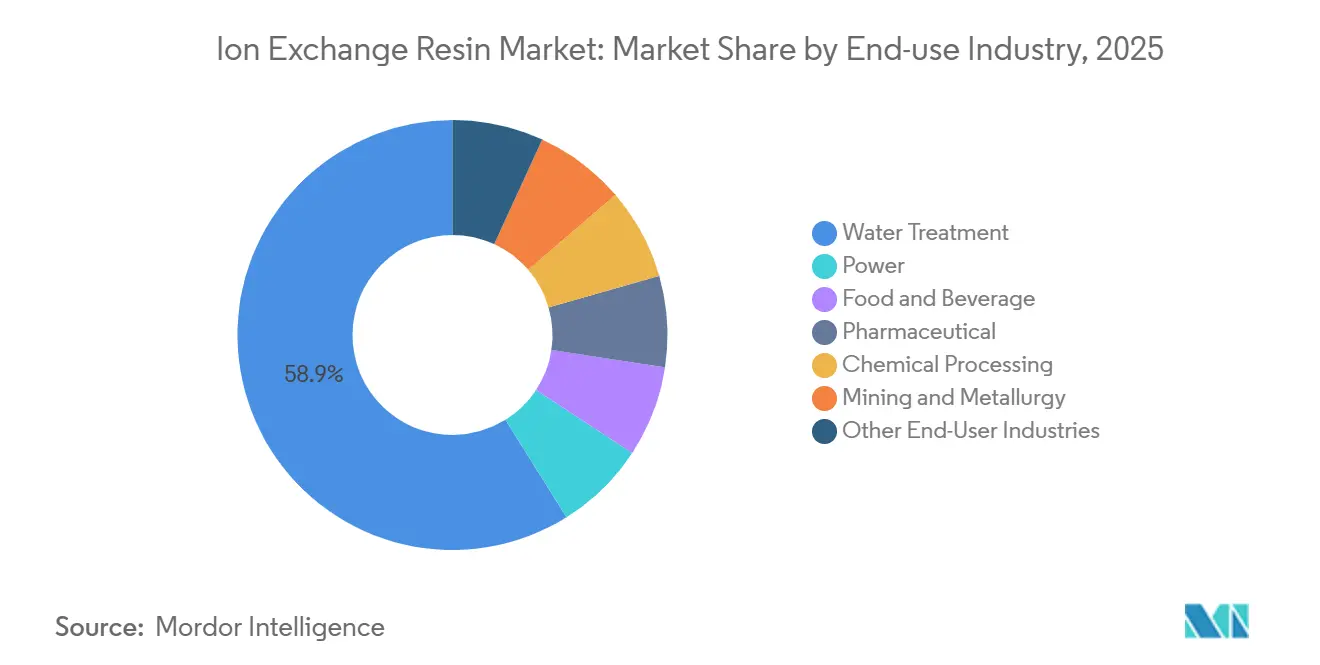
- Por industria de uso final, el tratamiento de agua lideró con el 52,43% de los ingresos de 2025; se prevé que el segmento de Semiconductores y Electrónica crezca un 6,97% anual hasta 2031.
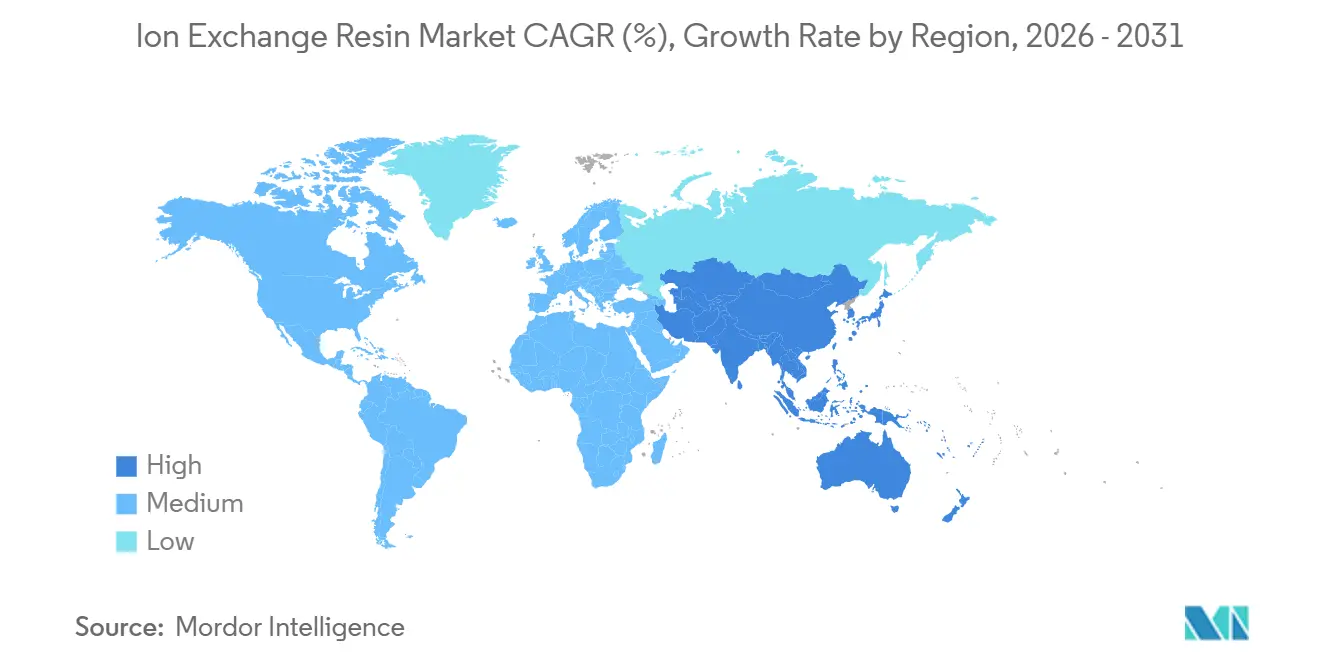
- Por geografía, Asia-Pacífico concentró el 34,59% del valor de 2025 y se proyecta que se componga a un 5,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Agua Ultrapura de Grado Semiconductor en Asia-Pacífico | +1.2% | Núcleo de Asia-Pacífico (China, Corea del Sur, Taiwán), con extensión a Japón | Mediano plazo (2-4 años) |
| Límites de Descarga de PFAS y Metales Pesados que Impulsan las Resinas Quelantes en América del Norte | +1.0% | América del Norte, Unión Europea como mercado secundario | Corto plazo (≤ 2 años) |
| Megaproyectos de Desalinización y Descarga Cero de Líquidos en Oriente Medio que Incrementan el Uso de Lecho Mixto | +0.8% | Oriente Medio (Arabia Saudita, Emiratos Árabes Unidos), Norte de África | Mediano plazo (2-4 años) |
| Incentivos para Electrolizadores de Hidrógeno que Impulsan las Membranas de Intercambio Iónico de Ácido Perfluorosulfónico en Europa | +0.6% | Europa (Alemania, Países Bajos, España), América del Norte como mercado secundario | Largo plazo (≥ 4 años) |
| Auge de la Decoloración de Azúcar que Impulsa las Resinas de Grado Alimentario en América del Sur | +0.5% | América del Sur (Brasil, Argentina) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Agua Ultrapura de Grado Semiconductor en Asia-Pacífico
La fabricación de chips lógicos de menos de 3 nm requiere agua con carbono orgánico total inferior a 1 ppb y resistividad superior a 18,2 MΩ·cm, una especificación que solo cumplen las resinas de lecho mixto de grado nuclear. Mitsubishi Chemical reveló una expansión del 15% de la capacidad de Diaion en abril de 2026, orientada a las fundiciones taiwanesas y surcoreanas que actualmente escalan la producción a 2 nm. Los estándares SEMI exigen pulidores de intercambio iónico como barrera final antes de las herramientas de fotolitografía, desplazando los circuitos de membrana independientes. China instaló más de 200 sistemas de agua ultrapura en 2025, cada uno consumiendo entre 10 y 15 m³ de resina de lecho mixto por gigavatio de capacidad de fábrica, lo que genera riesgo en la cadena de suministro cuando los tifones retrasan los envíos de estireno a través del este de Asia.
Límites de Descarga de PFAS y Metales Pesados que Impulsan las Resinas Quelantes en América del Norte
La Agencia de Protección Ambiental de los Estados Unidos finalizó los niveles máximos de contaminantes de 4 ppt para el PFOA y 10 ppt para el PFOS en abril de 2024, con cumplimiento requerido para 2029[1]Agencia de Protección Ambiental de los Estados Unidos, "Regulación Nacional Primaria de Agua Potable para PFAS," epa.gov . Las resinas aniónicas de base fuerte de tipo II surgieron como la mejor tecnología disponible para la eliminación simultánea de PFAS heredados y de cadena corta. Las empresas de servicios públicos en Míchigan, Nueva Jersey y California adjudicaron contratos por más de USD 300 millones en 2025 para modernizar los sistemas de lecho granular, aunque la eliminación de resinas agotadas sigue sin resolverse. Las actualizaciones paralelas de la Ley de Agua Limpia endurecieron los límites de plomo, cadmio y cromo, acelerando la adopción de resinas con funciones iminodiacéticas y aminofosfonicas. Los grados especiales se venden actualmente con primas de precio del 40–60% sobre las esferas de ablandamiento estándar.
Megaproyectos de Desalinización y Descarga Cero de Líquidos en Oriente Medio que Incrementan el Uso de Lecho Mixto
El proyecto NEOM de Arabia Saudita y la expansión de Taweelah en los Emiratos Árabes Unidos especifican líneas de descarga cero de líquidos que combinan ósmosis inversa, intercambio iónico de lecho mixto y cristalización de salmuera. Las unidades de lecho mixto reducen los sólidos disueltos totales por debajo de 0,1 mg/L, lo que permite una recuperación de agua del 98% y el cumplimiento de estrictas prohibiciones de descarga. Un estudio de 2025 publicado en Nature Water estimó el costo de la descarga cero de líquidos en USD 2,50–4,00 por m³, pero señaló que evitar las sanciones por eliminación de salmuera compensa la prima en un plazo de 5 a 7 años en regiones áridas. La vida útil de la resina en el agua de mar del Golfo promedia entre 3 y 4 años debido a que el alto contenido de sílice y materia orgánica acelera el ensuciamiento, lo que genera ingresos recurrentes por recompra para los proveedores.
Incentivos para Electrolizadores de Hidrógeno que Impulsan las Membranas de Ácido Perfluorosulfónico en Europa
Los electrolizadores de membrana de intercambio de protones utilizan películas de ácido perfluorosulfónico —membranas de intercambio iónico que transportan protones mientras bloquean el cruce de gases—. Alemania instaló 1,2 GW de capacidad de membrana de intercambio de protones en 2025, consumiendo aproximadamente 180.000 m² de membrana equivalente a Nafion. El programa Horizonte Europa de la Unión Europea financia alternativas sin PFAS, aunque la química de ácido perfluorosulfónico vigente aún ofrece una conductividad protónica superior a 0,1 S/cm a 80 °C. Los costos de la membrana representan entre el 12% y el 15% del conjunto del electrolizador, por lo que cualquier avance en durabilidad de los ionomeros de hidrocarburo podría reformar la curva de costos después de 2028.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios del Estireno y los Monómeros Acrílicos | -0.7% | Global, con mayor agudeza en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Adsorbentes de Base Biológica que Socavan la Economía de las Resinas | -0.4% | América del Norte, mercados piloto de la Unión Europea | Mediano plazo (2-4 años) |
| Restricciones de la Unión Europea sobre Vertederos e Incineración de Resinas Agotadas | -0.3% | Unión Europea-27, Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Estireno y los Monómeros Acrílicos
Los copolímeros de estireno-divinilbenceno constituyen más del 80% de la producción mundial, aunque el estireno se negoció entre USD 1.150 y USD 1.450 t⁻¹ en Asia durante 2024-2025, elevando los costos de las resinas terminadas entre un 6% y un 8%. Las resinas acrílicas utilizadas en líneas farmacéuticas y alimentarias enfrentan una volatilidad similar tras el aumento del 22% interanual en los precios del ácido acrílico europeo en el primer semestre de 2025. Los productores más pequeños de India y China, que dependen de materias primas al contado, vieron sus márgenes comprimirse al 7–9%, lo que forzó la consolidación y ocasionales cierres de plantas.
Restricciones de la Unión Europea sobre Vertederos e Incineración de Resinas Agotadas
La Directiva Marco de Residuos de la Unión Europea modificada clasifica las resinas agotadas con metales pesados como residuos peligrosos, elevando los costos de eliminación a EUR 800–1.500 t⁻¹ e introduciendo la responsabilidad ampliada del productor[2]Unión Europea, "Directiva Marco de Residuos 2008/98/CE," eur-lex.europa.eu . LANXESS y Purolite han establecido programas de devolución en Alemania, Francia y los Países Bajos, pero las empresas más pequeñas carecen de escala, lo que aumenta las barreras de entrada al mercado y empuja a algunos usuarios finales hacia alternativas de membrana.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Grados Especiales Ganan Terreno Gracias a los Mandatos de Cumplimiento y PurezaLas resinas estándar aportaron el 74,35% de los ingresos de 2025, respaldadas por sistemas de ablandamiento de alimentación de calderas con precios de USD 8–12 L⁻¹. Sin embargo, se proyecta que las resinas especiales crezcan un 5,33% anual, superando la expansión estándar en 63 puntos básicos. Las resinas selectivas de litio lanzadas por Sunresin y LANXESS en 2024-2025 ofrecen una selectividad Mg:Li superior a 100:1, lo que permite la extracción directa de salmueras argentinas y chilenas. Las variantes de grado alimentario que cumplen con NSF/ANSI 61 tienen un costo adicional de USD 3–5 L⁻¹, pero previenen los retiros por sabores indeseados en las líneas de bebidas.
Las esferas macroporosas con porosidad permanente dominan ahora la decoloración de azúcar y la purificación de antibióticos porque resisten el choque osmótico, prolongando la vida útil del servicio. La migración continua hacia químicas impulsadas por el cumplimiento normativo reducirá la participación de ingresos estándar para 2031.


Por Función de Aplicación:
La Mitigación de PFAS Reconfigura la Combinación de DemandaEl ablandamiento y la desmineralización contribuyeron con el 58,42% de la facturación de 2025, aunque la demanda se está estabilizando a medida que las alternativas de membrana ganan terreno en los electrodomésticos residenciales. Impulsado por la rápida expansión de las fábricas de semiconductores, la fabricación farmacéutica estéril y el ensamblaje de electrónica de alta precisión, se proyecta que el mercado de resinas de intercambio iónico utilizadas en la producción de agua ultrapura crezca a una tasa de aproximadamente el 6,09% hasta 2031. La eliminación de metales pesados y la mitigación de PFAS se expandirán a una tasa moderada hasta 2031, impulsadas por los límites de descarga de la Agencia de Protección Ambiental de los Estados Unidos y la Unión Europea. Los lechos de aniones pueden concentrar los PFAS entre 10.000 y 50.000 veces, transfiriendo la responsabilidad a los gestores de residuos y creando un mercado de tratamiento secundario. La catálisis y las separaciones cromatográficas siguen siendo nichos de alto margen, con precios de USD 60–100 L⁻¹ para resinas de recuperación de oro funcionalizadas con tiourea.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
El Segmento de Semiconductores y Electrónica Lidera el CrecimientoEl tratamiento de agua mantuvo el 52,43% de los ingresos por uso final en 2025, respaldado por circuitos municipales, de calderas industriales y de aguas residuales. Impulsado por la miniaturización de los nodos de fabricación de chips y los estrictos requisitos de pulido de agua ultrapura, el sector de semiconductores y electrónica está preparado para crecer a un ritmo acelerado, alcanzando una CAGR del 6,97% hasta 2031, lo que subraya la mayor demanda de la industria por el control de contaminación iónica por debajo de ppb. La industria farmacéutica se beneficia de los requisitos de la USP (1231) que especifican una conductividad inferior a 1,3 µS cm⁻¹. Las resinas cromatográficas de un solo uso con precios de USD 8.000–15.000 L⁻¹ están reemplazando las columnas de acero inoxidable, reduciendo la validación de limpieza y el riesgo de contaminación cruzada. La transición de la generación de energía desde las plantas de carbón de ciclo de vapor modera la demanda de resinas, limitando el crecimiento hasta 2031. La minería y la metalurgia ganan tracción incremental a través de la extracción de litio y tierras raras, mientras que los volúmenes de alimentos y bebidas se mueven en consonancia con los ciclos de precios del azúcar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Resinas de Intercambio Iónico en Asia-Pacífico
Asia-Pacífico concentró el 34,59% de los ingresos de 2025 y debería registrar una CAGR del 5,54% hasta 2031, impulsada por fábricas de semiconductores y proyectos de salmuera de litio. China incorporó más de 200 sistemas de agua ultrapura en 2025, cada uno con un despliegue de 10 a 15 m³ de resina de lecho mixto por gigavatio de capacidad. El auge farmacéutico de India y la revisión de los códigos de agua del Anexo M están catalizando las actualizaciones de lecho mixto, mientras que mercados de la ASEAN como Vietnam y Malasia atraen inversiones en electrónica de nueva construcción. La volatilidad del estireno como materia prima —con una oscilación de precios del 26% entre el máximo y el mínimo en 2024-2025— comprime los márgenes de los productores sin integración vertical.
Mercado de Resinas de Intercambio Iónico en América del Norte
En América del Norte, las normas de la EPA sobre PFAS implican que entre el 6% y el 10% de los sistemas públicos de agua de Estados Unidos requerirán instalaciones de intercambio aniónico antes de 2029. Los proyectos de arenas petrolíferas de Canadá dependen del intercambio iónico para el tratamiento del agua producida, aunque los recortes de inversión en Alberta frenan el crecimiento incremental de la demanda. El flujo de relocalización industrial en México está impulsando líneas de recubrimiento electrónico que requieren agua ultrapura, lo que amplía el mercado de resinas de intercambio iónico en todo el corredor del T-MEC.
Mercado de Resinas de Intercambio Iónico en EMEA y América del Sur
Europa muestra un crecimiento más moderado debido a que las restricciones sobre vertederos elevan los costos del ciclo de vida; sin embargo, el bloque mantiene una ventaja tecnológica. Los objetivos de hidrógeno de la UE de 40 GW de capacidad de electrolizadores para 2030 implican una demanda acumulada de membranas PFSA de entre 6 y 8 millones de m², aunque los proyectos piloto de AEM podrían canibalizar parcialmente los volúmenes de PFSA. América del Sur se concentra en Brasil y Argentina, donde los proyectos de refinación de azúcar y minería impulsan la adopción de resinas de grado alimentario y resinas quelantes. Oriente Medio y África generan demanda a medida que se implementan mandatos de desalinización y descarga cero de líquidos en Arabia Saudita, los Emiratos Árabes Unidos y Catar.

Análisis de la cadena de valor
La cadena de valor comienza con materias primas petroquímicas, principalmente estireno y divinilbenceno para matrices de estireno-DVB, además de monómeros acrílicos para grados de nicho. Luego pasa por catalizadores y reactivos funcionalizantes, seguidos de la polimerización, el dimensionamiento de las perlas y la funcionalización química, como la sulfonación para resinas catiónicas y las rutas de aminación para resinas aniónicas. Las resinas terminadas se suministran a fabricantes de equipos originales e integradores de sistemas, incluidos los sistemas municipales e industriales de tratamiento de agua, las cadenas de herramientas UPW de semiconductores y los paquetes de aguas residuales industriales, antes de llegar a los usuarios finales, como empresas de servicios públicos, fábricas de semiconductores, refinerías e industrias de procesos. Dentro del alcance del informe, los ingresos están vinculados a las ventas de nuevas resinas y no a los contratos operativos ni a los servicios de eliminación.
El valor agregado y los cuellos de botella se concentran en los pasos de producción de especialidades de alta pureza, incluida la fabricación limpia, el control estricto de la contaminación iónica y la morfología uniforme de las perlas para aplicaciones de lecho mixto y UPW en semiconductores. Las medidas de capacidad de los productores establecidos y las introducciones de productos en nichos de mayor valor indican dónde son más fuertes las barreras de calificación y los márgenes. Por ejemplo, Mitsubishi Chemical está ampliando la producción de resinas de intercambio iónico orientadas a UPW para semiconductores en su planta de Kyushu-Fukuoka, con operaciones que comenzarán en abril de 2026, mientras que el lanzamiento de AmberChrom TQ1 por parte de DuPont en mayo de 2025 para la purificación biofarmacéutica pone de relieve cómo los segmentos de especialidades difieren de las perlas de ablandamiento estándar.
Panorama Competitivo
La industria de resinas de intercambio iónico exhibe una concentración moderada, con LANXESS, DuPont, Mitsubishi Chemical, Ecolab y Samyang Corporation controlando colectivamente un estimado del 55% de la capacidad global. Los competidores chinos como Sunresin y Suqing Group amplían la producción de grados especiales a costos de capital entre un 40% y un 50% inferiores a los de sus pares occidentales, erosionando los márgenes estándar. DuPont presentó 14 patentes en 2024-2025 para membranas sin PFAS orientadas a aplicaciones de electrolizadores. LANXESS se asoció con Veolia en enero de 2026 para suministrar esferas quelantes Lewatit para una instalación de descarga cero de líquidos de Saudi Aramco, lo que ilustra un giro hacia contratos de servicio de ciclo de vida. ResinTech y Eichrom se posicionan en nichos analíticos, vendiendo esferas de ultra-pureza a USD 200 L⁻¹. Los adsorbentes de base biológica y las unidades de electrodesionización representan amenazas de sustitución a largo plazo, aunque las actuales brechas de durabilidad los limitan a proyectos piloto.
Líderes de la Industria de Resinas de Intercambio Iónico
DuPont
LANXESS
Mitsubishi Chemical Group Corporation
Ecolab
Samyang Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Resinas de Intercambio Iónico
- Anhui Sanxing Resin Co., Ltd.
- Bio-Rad Laboratories, Inc.
- DOSHION POLYSCIENCE PVT. LTD.
- DuPont
- Ecolab
- Eichrom Technologies, LLC
- IEI
- Jacobi Carbons Group
- LANXESS
- Mitsubishi Chemical Group Corporation
- Polymex
- Pure Resin Co., Ltd.
- ResinTech, Inc.
- Samyang Corporation
- Sunresin New Materials Co., Ltd.
- Suqing Group
- Suzhou Bojie Resin Technology Co., Ltd.
- Thermax Limited
- Xylem

Oportunidades de mercado y perspectivas futuras
La necesidad no satisfecha se concentra donde las resinas de intercambio iónico resuelven problemas que las membranas o los sorbentes convencionales tienen dificultades para abordar con la pureza y selectividad requeridas. Esto incluye el pulido de agua ultrapura para grado semiconductor, la eliminación de PFAS industriales (incluidas las especies de cadena corta), la limpieza del circuito primario de grado nuclear y las corrientes selectivas de hidrometalurgia. Los avances recientes se alinean con este cambio, con Mitsubishi Chemical poniendo en funcionamiento capacidad adicional de resina de intercambio iónico en abril de 2026 para la demanda de UPW de semiconductores, y LANXESS informando sobre el rendimiento en uso industrial de Lewatit MDS TP 108 en aguas residuales contaminadas con PFAS en mayo de 2026. En conjunto, estas novedades refuerzan el alejamiento de las perlas de ablandamiento estándar hacia grados diseñados que requieren calificación y admiten precios superiores.
También persiste un espacio en blanco en las ofertas vinculadas al ciclo de vida y al rendimiento destinadas a reducir el riesgo del usuario final sin cambiar el límite de dimensionamiento del informe. Estas incluyen resinas aniónicas de PFAS de mayor selectividad que abordan la ruptura de cadenas ultracortas, diseños de resinas que mantienen la cinética en condiciones de pretratamiento propensas al ensuciamiento en ZLD y desalinización, e iniciativas de localización de grado nuclear que refuerzan la garantía del suministro. La validación en reactor de julio de 2026 de una resina de intercambio iónico de grado nuclear producida a nivel nacional en el circuito primario de Hainan Nuclear Power indica cómo se están abriendo vías de calificación para nuevos proveedores en aplicaciones críticas. Al mismo tiempo, la continua volatilidad de las materias primas, incluidos el estireno y los monómeros acrílicos, mantiene la atención en la eficiencia de formulación y en las huellas de fabricación regionales.
Recent Industry Developments in Mercado de Resinas de Intercambio Iónico
- Julio de 2026: Samyang Corporation informó el suministro de las resinas de alto valor TRILITE UPRM300U y TRILITE UPRM400U para sistemas de agua ultrapura para semiconductores a fabricantes surcoreanos. La novedad destaca la aceleración de la calificación y localización de medios UPW para fábricas avanzadas, respaldando una mezcla de especialidades en lugar de la dependencia de grados de ablandamiento estándar.
- Octubre de 2025: IEI inauguró una nueva planta de fabricación de resinas en Roha, Maharashtra, como parte de su estrategia de expansión. La planta de nueva construcción está diseñada para una capacidad total de 42.600 m3 anuales y comenzó a operar con una capacidad de fase inicial de 3.696 m3, fortaleciendo la disponibilidad de suministro regional para la demanda industrial y de agua enfocada en la India.
- Octubre de 2024: Mitsubishi Chemical Group Corporation aumentó la capacidad de producción de resinas de intercambio iónico utilizadas en la producción de agua ultrapura para procesos de fabricación de semiconductores en su planta de Kyushu-Fukuoka en Japón. La medida ajustó el suministro de grados de lecho mixto y UPW de alta pureza y reflejó un cambio de inversión de capital hacia las químicas de resina vinculadas a semiconductores.


Mercado de Resinas de Intercambio Iónico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se contabiliza como los ingresos por ventas de nuevas resinas de intercambio iónico sintéticas utilizadas para purificar, separar o descontaminar corrientes líquidas en aplicaciones municipales e industriales, considerando como medios las resinas catiónicas, aniónicas y de lecho mixto.
Exclusiones del alcance: Este dimensionamiento excluye los servicios de regeneración fuera de sitio, los contratos operativos in situ, las resinas de cromatografía para bioprocesamiento y los ingresos por eliminación o reventa de resina agotada.
Descripción general de la segmentación
- Por Tipo
- Resinas Estándar
- Resinas Especiales
- Por Función de Aplicación
- Ablandamiento y Desmineralización
- Producción de Agua Ultrapura
- Eliminación de Metales Pesados y Mitigación de PFAS
- Catálisis y Separación (No Acuosa)
- Decoloración de Azúcar y Purificación de Alimentos y Bebidas
- Recuperación de Metales Preciosos e Hidrometalurgia
- Por Industria de Uso Final
- Tratamiento de Agua
- Energía
- Alimentos y Bebidas
- Farmacéutica
- Procesamiento Químico
- Minería y Metalurgia
- Otras Industrias de Uso Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la Asociación de Naciones del Sudeste Asiático
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con cifras públicas que nos ayudan a mapear las señales de demanda y la capacidad de suministro realista antes de construir los supuestos de consumo de resina. Los datos comunes incluyen estadísticas gubernamentales sobre agua y aguas residuales, como las publicaciones de la US EPA, los datos de agua de Eurostat y las referencias del CPCB de la India, seguidos de indicadores comerciales y de producción de fuentes como UN Comtrade, resúmenes aduaneros nacionales y series de producción industrial.
Para mantener el contexto de la resina fundamentado, también revisamos normas y literatura técnica, como ASTM y publicaciones revisadas por pares sobre desmineralización, pulido de condensado y rendimiento en la eliminación de contaminantes. Esto ayuda a traducir la actividad de uso final en una lógica de consumo de resina para sistemas catiónicos, aniónicos y de lecho mixto. Los informes anuales de las empresas, las presentaciones a inversores y la cobertura de prensa se utilizan luego para verificar las adiciones de capacidad, los comentarios sobre la evolución de los precios y la combinación de aplicaciones. En algunos casos, se utilizan suscripciones pagas a datos financieros de empresas y bases de datos de patentes para cubrir vacíos en torno a la propiedad de productos, el posicionamiento y la dirección tecnológica. Estas fuentes documentales son solo ilustrativas, y también se consultan muchas otras referencias públicas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba lo que las fuentes documentales no pueden explicar completamente, especialmente las divisiones de volumen a nivel de aplicación, las bandas de precios por química de resina y el ritmo de reemplazo frente a las instalaciones nuevas. Hablamos con partes interesadas de toda la cadena, incluidos productores de resina, distribuidores, proveedores de soluciones EPC y de tratamiento de agua, y grandes usuarios finales en los sectores de energía, agua municipal, productos químicos, procesamiento de alimentos y agua de grado electrónico, y luego alineamos estas perspectivas entre APAC, EMEA y América.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 19% | APAC: 50% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 23% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 58% | América: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la actividad de tratamiento de agua y procesamiento industrial se traduce en un conjunto de demanda de resina utilizando una lógica de penetración y reemplazo, y luego los totales se distribuyen por región y usos finales clave. Una vez formado el conjunto de demanda, lo verificamos frente a señales del lado de la oferta utilizando aproximaciones selectivas de abajo hacia arriba, como una consolidación muestreada de ventas de productores, la retroalimentación de canales sobre el impulso de envíos y verificaciones simples de ASP multiplicado por volumen para las principales familias de resinas.
Algunos datos que importan en este mercado se rastrean de manera consistente, incluidas las adiciones de capacidad instalada y nueva de tratamiento de agua, los ciclos de regeneración y reemplazo (que cambian el consumo incluso cuando las plantas no se están expandiendo), el cambio hacia los requisitos de agua ultrapura en electrónica y energía, y las actualizaciones impulsadas por contaminantes, como el tratamiento relacionado con PFAS, cuando corresponde. También observamos la presión de costos vinculada a materias primas y energía, ya que puede mover los precios realizados, y validamos los patrones regionales de importación y exportación para evitar contar el mismo volumen de resina dos veces.
Las previsiones se elaboran mediante análisis de escenarios respaldado por una regresión multivariante ligera, donde la demanda se vincula a un pequeño conjunto de factores impulsores, como el gasto de capital en agua municipal, indicadores indirectos de producción industrial y las tendencias de capacidad energética y eléctrica. Cuando la información de abajo hacia arriba está incompleta para geografías más pequeñas, los vacíos se manejan mediante factores de intensidad calibrados por habitante o por producción, revisados con la retroalimentación de las entrevistas, y luego se normalizan para que los totales regionales sigan coincidiendo con la lógica más amplia del conjunto de demanda.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados con señales independientes, como los flujos comerciales regionales, las líneas de adición de plantas publicadas y los cambios en la actividad de uso final que deberían reflejarse en la demanda de resina dentro de un plazo razonable. Si una región muestra un aumento que estas verificaciones no respaldan, se revisan los supuestos sobre la tasa de reemplazo, la evolución de precios y la combinación de aplicaciones, y luego se vuelven a verificar mediante consultas de seguimiento con expertos.
Antes de la aprobación final, el modelo se revisa en varios pasos para que los cálculos, las conversiones de unidades y los movimientos año tras año sean coherentes y explicables. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurre un evento material, como la puesta en marcha de una capacidad importante, un cambio de demanda impulsado por regulación o un movimiento de precios inusual. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado de resinas de intercambio iónico de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las resinas de intercambio iónico pueden parecer diferentes incluso cuando la etiqueta del tema suena igual, ya que las líneas de ingresos contabilizadas no siempre son coherentes y las elecciones de año no coinciden. La variación también proviene de cómo las empresas manejan las tendencias de precios, si tratan la demanda de reemplazo por separado y con qué frecuencia se actualiza el modelo.
En este estudio, la dispersión se explica principalmente por lo que se incluye más allá de las ventas de nueva resina, ya que algunas estimaciones agrupan la regeneración y los contratos operativos, o mezclan resinas de cromatografía para bioprocesamiento, que siguen un ciclo de demanda y una lógica de precios diferentes. Otro factor determinante es la selección del año base, ya que un valor de 2025 no coincidirá con un valor de 2026 incluso bajo la misma tasa de crecimiento, y la brecha se amplía cuando el momento de conversión de divisas y los supuestos de escalada de precios se manejan de manera diferente.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,48 mil millones de USD (2026) | |
| Consultora Global A | 2,96 mil millones de USD (2025) | Utiliza un año base diferente y parece aplicar una trayectoria de crecimiento más rápida, y las notas de alcance mostradas no señalan exclusiones para servicios vinculados a la regeneración ni categorías de resina adyacentes, lo que puede elevar los ingresos contabilizados. |
| Editorial Sectorial B | 2,04 mil millones de USD (2025) | Se inclina hacia un valor de 2025 más acotado, que puede derivar de supuestos conservadores de precios y reemplazo, y la descripción de alcance disponible no aclara si las aplicaciones de especialidad con ASP más altos están totalmente contabilizadas. |
La comparación muestra que la alineación de años y las reglas de inclusión claras son las dos razones principales de la dispersión, seguidas de cómo se modela el movimiento del ASP entre usos finales. Al mantener la cifra vinculada a las ventas de nueva resina y excluir explícitamente los servicios de regeneración y las resinas de cromatografía, el total se mantiene más cercano al conjunto de demanda repetible y a las verificaciones de precios utilizadas por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de resinas de intercambio iónico?
El tamaño del mercado de resinas de intercambio iónico es de USD 2,48 mil millones en 2026 y está en camino de alcanzar USD 3,12 mil millones para 2031.
¿Qué región lidera el crecimiento de la demanda de resinas de intercambio iónico?
Asia-Pacífico lidera, captando el 34,59% de los ingresos de 2025 y registrando una CAGR prevista del 5,54% hasta 2031.
¿Qué aplicación se expande más rápidamente?
La Producción de Agua Ultrapura crece un 6,09% anual, superando a todas las demás funciones.
¿Por qué las resinas especiales están ganando participación?
Los mandatos regulatorios en semiconductores, farmacéutica y remediación de PFAS favorecen las químicas de alta pureza y selectividad que exigen precios premium.
Última actualización de la página el:



