
Tamaño y Participación del Mercado de Resina Acrílica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
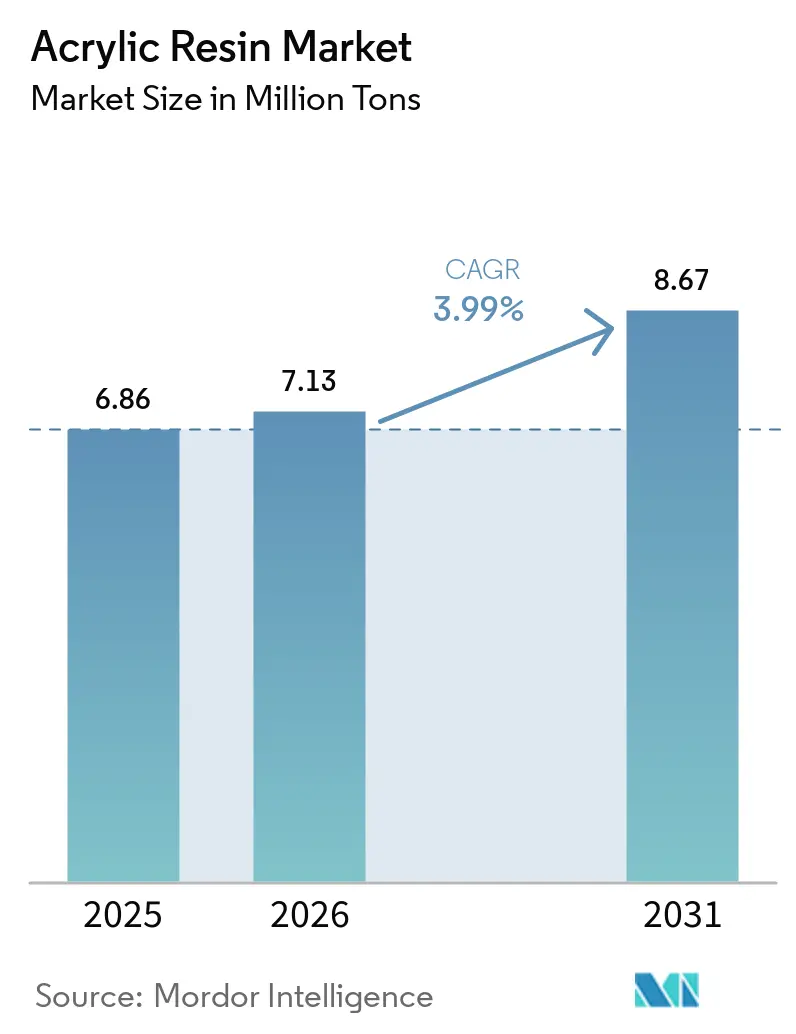
| Volumen del Mercado (2026) | 7.13 Millones de toneladas |
| Volumen del Mercado (2031) | 8.67 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.99 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resina Acrílica por Mordor Intelligence
Se espera que el tamaño del Mercado de Resina Acrílica crezca de 6,86 millones de toneladas en 2025 a 7,13 millones de toneladas en 2026 y se prevé que alcance 8,67 millones de toneladas en 2031 a una CAGR del 3,99% durante el período 2026-2031. Esta expansión sostenida refleja el papel consolidado del material en la construcción, la industria automotriz y entornos industriales diversificados, donde los requisitos de rendimiento favorecen cada vez más las formulaciones acrílicas frente a las resinas tradicionales. El impulso se ve reforzado por el endurecimiento de las regulaciones de bajo contenido de COV que estimulan la adopción de sistemas a base de agua, mientras que la demanda de fotopolímeros para impresión 3D añade una capa premium de crecimiento. Las respuestas del lado de la oferta incluyen la integración hacia atrás en materias primas y un giro hacia el acrilato de etilo de base biológica para cubrir la volatilidad de las materias primas. La actividad competitiva se intensifica a medida que los productores persiguen ampliaciones de capacidad, adquisiciones estratégicas e iniciativas de economía circular para asegurar su posicionamiento a largo plazo.
Conclusiones Clave del Informe
- Por tipo de producto, los metacrilatos lideraron con el 51,62% de la participación del mercado de resina acrílica en 2025; se prevé que los acrilatos se expandan a una CAGR del 5,18% hasta 2031.
- Por aplicación, las pinturas y recubrimientos representaron el 46,02% del tamaño del mercado de resina acrílica en 2025, mientras que se proyecta que los adhesivos y selladores crezcan a una CAGR del 5,27% hasta 2031.
- Por industria de usuario final, la construcción y edificación captó el 34,78% de la demanda en 2025; las aplicaciones automotrices avanzan a una CAGR del 5,47% hasta 2031.
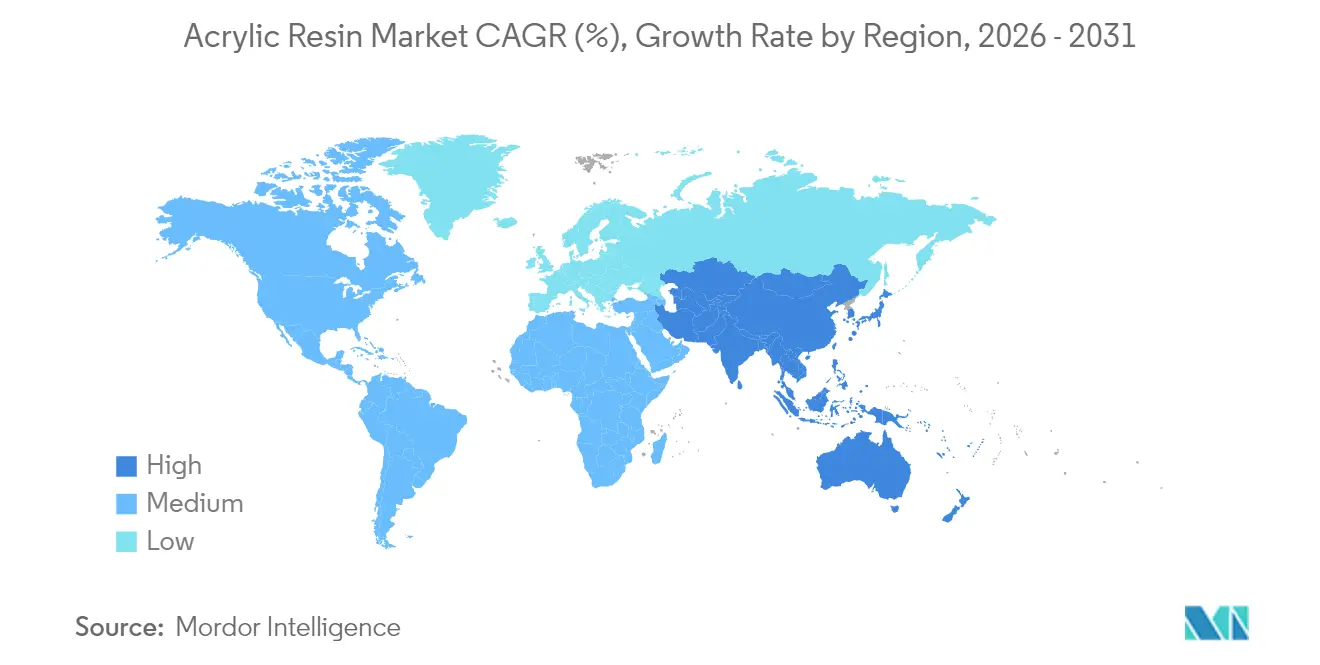
- Por geografía, Asia-Pacífico representó el 50,96% del mercado de resina acrílica en 2025 y se expande a una CAGR del 5,57% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión en actividades de construcción e infraestructura | +1.2% | Global, con impacto concentrado en Asia-Pacífico y mercados emergentes | Mediano plazo (2-4 años) |
| Creciente demanda de componentes automotrices ligeros | +0.8% | Corredores automotrices de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Consumo creciente de recubrimientos a base de agua con bajo contenido de COV | +0.7% | Zonas regulatorias de América del Norte y la UE, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción rápida de resinas fotopolímeras para impresión 3D | +0.6% | América del Norte, Europa, con adopción emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de tecnologías de recubrimientos inteligentes y autorreparables | +0.4% | Global, con adopción temprana en aplicaciones aeroespaciales y marinas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión en Actividades de Construcción e Infraestructura
La recuperación de la construcción global sustenta un crecimiento constante del mercado de resinas acrílicas, con programas de infraestructura plurianuales en China, India y Estados Unidos que se traducen en una creciente demanda de revestimientos y paneles. Los promotores de proyectos especifican cada vez más revestimiento de superficie acrílica para cumplir con los criterios de construcción sostenible, elevando el consumo en aplicaciones exteriores e interiores. Las tecnologías de aglutinantes sin formaldehído, como los sistemas Acrodur de BASF, refuerzan aún más la demanda del mercado al alinearse con las normas de calidad del aire interior. En general, el gasto en infraestructura asegura una cartera de demanda visible que ancla el mercado de resinas acrílicas en medio de usos finales cíclicos.
Creciente Demanda de Componentes Automotrices Ligeros
La electrificación acelera los imperativos de reducción de peso, y las resinas acrílicas permiten la reducción de masa en acristalamientos, paneles de carrocería y carcasas de baterías. El desarrollo colaborativo de productos, por ejemplo, las piezas de PMMA precoloreadas de Honda y Mitsubishi Chemical, elimina etapas de pintura al tiempo que reduce las emisiones de CO₂ durante el ciclo de vida en un 50%. Los objetivos regulatorios de eficiencia de combustible en Europa y Estados Unidos garantizan una demanda a largo plazo de polímeros de alta resistencia y baja densidad. Las carcasas de baterías para vehículos eléctricos requieren además estabilidad térmica y precisión dimensional, propiedades bien atendidas por los grados de metacrilato. Junto con las necesidades de claridad óptica de los sensores de vehículos autónomos, estos factores sostienen volúmenes premium dentro del mercado de resina acrílica.
Consumo Creciente de Recubrimientos a Base de Agua con Bajo Contenido de COV
La regulación del Consejo de Recursos del Aire de California y los límites de COV de Canadá para 2024 están acelerando la reformulación hacia acrílicos a base de agua[1]. Los fabricantes con carteras conformes están ganando cuota de mercado a medida que los compradores industriales se orientan hacia químicas más seguras. Los sistemas a base de agua también ofrecen beneficios de durabilidad y retención del color, potenciando su propuesta de valor más allá del mero cumplimiento normativo. La inversión en líneas certificadas ISCC+ a nivel global permite a empresas como BASF comercializar acrílicos de bajo contenido de carbono con atributos verificados de cadena de custodia. El ciclo de conversión a corto plazo posiciona al mercado de resina acrílica para incrementos de volumen notables hasta 2027, al tiempo que desplaza permanentemente la base competitiva hacia ofertas ecoeficientes.
Adopción Rápida de Resinas Fotopolímeras para Impresión 3D
Los procesos de polimerización en cuba de alta resolución dependen de fórmulas acrílicas de curado rápido y mecánicamente robustas. La investigación académica sobre resinas reciclables y renovables a base de lipoato demuestra el progreso continuo hacia fotopolímeros de ciclo cerrado. Las técnicas a escala de producción, como la producción continua por interfaz líquida, aumentan el rendimiento de la resina, amplificando los requisitos de volumen. A medida que los sectores aeroespacial y médico migran prototipos hacia piezas de producción certificadas, abren un nicho premium duradero dentro del mercado de resina acrílica.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos ambientales y para la salud de los acrilatos | -0.9% | Global, con mayor escrutinio en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas de propileno y MMA | -1.1% | Global, con impacto particular en los productores integrados | Mediano plazo (2-4 años) |
| Competencia de alternativas poliméricas de base biológica | -0.6% | Europa y América del Norte a la cabeza, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos Ambientales y para la Salud de los Acrilatos
Los reguladores continúan evaluando los riesgos de exposición, endureciendo las concentraciones de monómeros permitidas en la fabricación y los productos de consumo. La mejora de la ventilación, el monitoreo y el equipo de protección personal elevan los costos de cumplimiento en toda la industria de resina acrílica. La conciencia de los consumidores sobre los perfiles de COV y olores influye en las decisiones de compra, especialmente en los recubrimientos residenciales. La diferenciación de marca impulsada por la seguridad es, por tanto, necesaria pero costosa para los productores. Los estudios de toxicología en curso buscan establecer umbrales de uso seguro, aunque los riesgos de percepción persistentes limitan la adopción donde existen resinas sustitutivas.
Volatilidad en los Precios de las Materias Primas de Propileno y MMA
Las fluctuaciones en el costo de las materias primas generan compresión de márgenes, con el propileno estadounidense previsto para subir 5 centavos por libra hasta mediados de 2025 en un contexto de capacidad de refinería restringida. Los grandes productores integrados compensan parcialmente la volatilidad mediante producción propia, mientras que los participantes independientes recurren a instrumentos de cobertura que pueden no estar disponibles o ser antieconómicos. Los costos de insumos impredecibles ralentizan las negociaciones de contratos con clientes y pueden retrasar la aprobación de proyectos, moderando el crecimiento del mercado de resina acrílica a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Metacrilatos Lideran Mientras los Acrilatos se AceleranLos metacrilatos mantuvieron una participación del 51,62% en el mercado de resina acrílica en 2025 gracias a su claridad óptica y resistencia a la intemperie, pero los acrilatos están en camino de alcanzar una CAGR del 5,18% hasta 2031 a medida que las químicas de base biológica amplían su ventana de uso. En términos de volumen, los grados de metacrilato sirven para acristalamientos, señalización y recubrimientos premium, anclando el nivel superior del mercado de resina acrílica. Los polímeros de acrilato, impulsados por la demanda de adhesivos y recubrimientos flexibles, se benefician de un menor costo y mayor facilidad de procesamiento, ganando terreno en aplicaciones emergentes. El lanzamiento por parte de LG Chem de ácido acrílico totalmente derivado de plantas ilustra cómo los atributos de sostenibilidad están atrayendo a los clientes hacia las variantes de acrilato.
Las iniciativas industriales en torno al reciclaje químico están reduciendo la brecha de rendimiento entre los metacrilatos vírgenes y los recuperados. La despolimerización asistida por microondas de PMMA posconsumo de Mitsubishi Chemical para obtener monómero de MMA promete el cumplimiento de la economía circular sin sacrificar la calidad del material. Los avances en arquitecturas de catalizadores y diseño de reactores mejoran aún más el rendimiento y el control de propiedades en ambas familias de productos, agudizando la diferenciación competitiva.
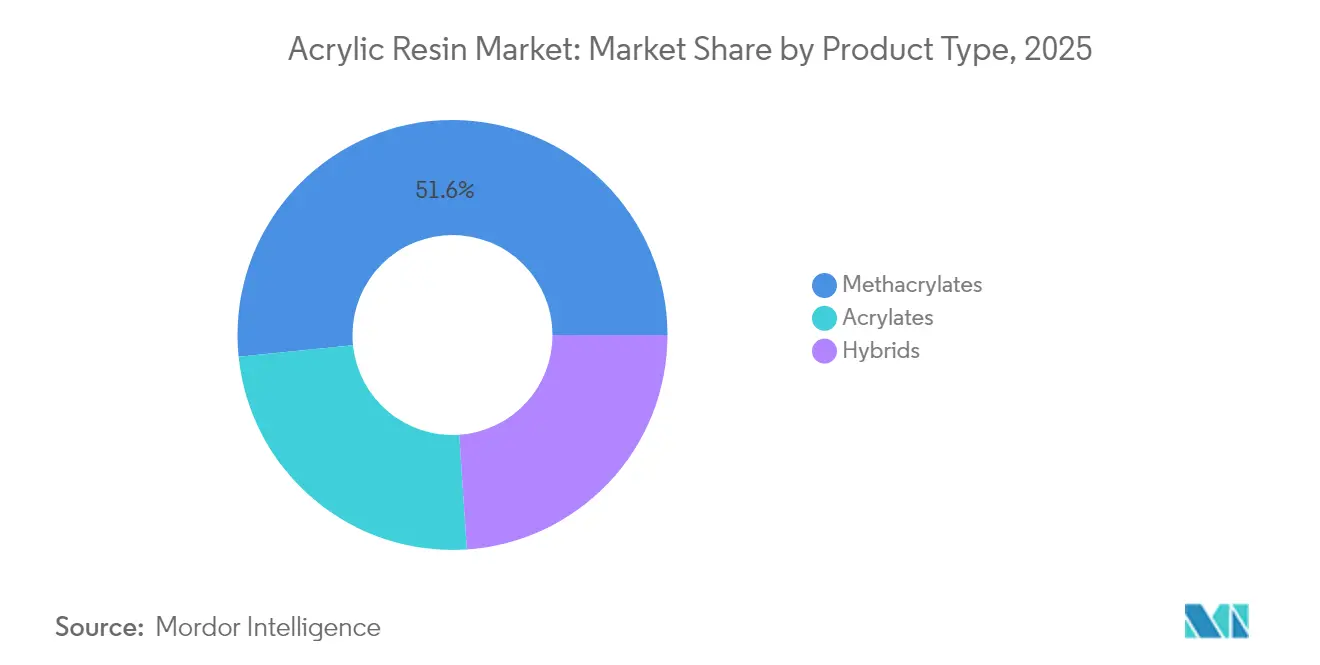
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Dominio de los Recubrimientos es Desafiado por el Crecimiento de los AdhesivosLas pinturas y recubrimientos representaron el 46,02% del tamaño del mercado de resina acrílica en 2025, manteniéndose como la aplicación ancla debido a los requisitos de retención del color, estabilidad UV y perfiles de COV conformes. Los segmentos arquitectónico interior, OEM industrial y marino protector dependen en gran medida de los acrílicos a base de agua para cumplir con las normas en evolución. No obstante, los adhesivos y selladores superarán a los recubrimientos con una CAGR del 5,27% hasta 2031, a medida que la recuperación de la construcción, el embalaje del comercio electrónico y el ensamblaje automotriz impulsan la demanda de agentes de unión de alto rendimiento. Los adhesivos estructurales acrílicos ofrecen curado rápido, durabilidad y versatilidad de sustrato, haciéndolos indispensables en la unión de compuestos ligeros.
Por Industria de Usuario Final:
Liderazgo de la Construcción en Medio de la Aceleración AutomotrizLa construcción y edificación mantuvo el 34,78% de la demanda en 2025, impulsada por recubrimientos de techos, selladores y acabados decorativos adaptados a estructuras energéticamente eficientes. Los megaproyectos de infraestructura en Asia-Pacífico y los programas de renovación respaldados por estímulos en la Unión Europea se combinan para crear una base de consumo resiliente. El sector automotriz es el usuario final de más rápido crecimiento, con una CAGR esperada del 5,47% hasta 2031 a medida que la producción de vehículos eléctricos escala y se multiplican las piezas compuestas ligeras. Los grados acrílicos encuentran aplicación en carcasas de baterías, unidades de acristalamiento y revestimientos interiores texturizados, reemplazando metales y vidrios más pesados.
El sector eléctrico y electrónico se beneficia del despliegue del 5G, donde los encapsulantes acrílicos ofrecen aislamiento junto con tolerancia a la miniaturización. Los acabados para textiles y fibras, aunque maduros, priorizan cada vez más el contenido de base biológica o reciclado, creando una demanda incremental de formulaciones acrílicas más ecológicas. Los recubrimientos para papel y cartón se están estabilizando debido a los volúmenes de envío del comercio electrónico que requieren superficies resistentes a las rozaduras e imprimibles. Las sinergias entre industrias emergen a medida que las resinas automotrices de alta temperatura se transfieren a paneles de construcción que demandan mayor resistencia a los ciclos térmicos, subrayando las vías de crecimiento interconectadas dentro del mercado de resina acrílica.
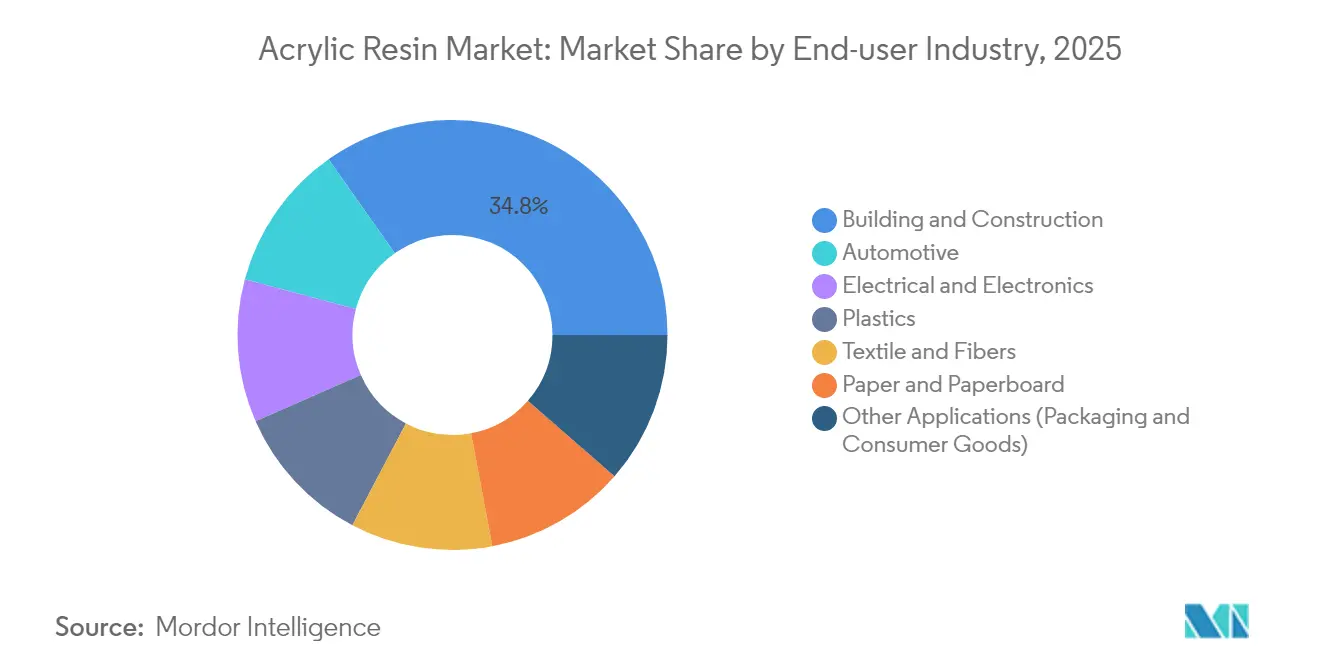
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Resinas Acrílicas en Asia-Pacífico
Asia-Pacífico concentró el 50,96% del volumen global en 2025 y está posicionada para registrar una CAGR del 5,57% hasta 2031, lo que refleja el doble papel de la región como centro manufacturero y polo de consumo en expansión. China continúa priorizando la inversión en megainfraestructura, lo que estimula la demanda de recubrimientos y selladores en proyectos de transporte, energía y construcción residencial. Los avanzados clústeres automotrices y electrónicos de Japón generan una demanda de grados de metacrilato premium con estrictas tolerancias ópticas y mecánicas.
Mercado de Resinas Acrílicas en América del Norte y Europa
América del Norte y Europa operan como líderes en tecnología y regulación. La norma revisada de la EPA sobre COV en recubrimientos en aerosol otorga un período de gracia de cumplimiento hasta 2027, aunque consolida una trayectoria hacia químicas acrílicas de bajas emisiones. La industria europea está canalizando capital hacia proyectos piloto de reciclaje químico y cadenas de suministro con certificación ISCC+, reforzando la prima sobre resinas trazables de bajo contenido de carbono incorporado. Ambas regiones dependen en gran medida de los programas de vehículos ligeros, lo que añade salidas de alto margen para los grados especiales.
Mercado de Resinas Acrílicas en Oriente Medio y África y América del Sur
América del Sur, Oriente Medio y África son mercados incipientes pero con un ritmo de crecimiento creciente. La industrialización, los corredores logísticos y las empresas conjuntas petroquímicas en el Golfo están fomentando la incorporación de capacidad regional de resinas acrílicas. Aunque las fluctuaciones cambiarias y la heterogeneidad regulatoria representan obstáculos, la proximidad a los mercados locales reduce el flete y los aranceles de importación, mejorando las métricas de costo de servicio.
Análisis de la cadena de valor
La cadena de valor de las resinas acrílicas comienza con materias primas petroquímicas ascendentes, en particular el propileno, que se procesan para obtener intermediarios clave como el ácido acrílico y los monómeros de metacrilato (MMA). Estos monómeros luego se esterifican para producir monómeros de acrilato, como el acrilato de butilo y el acrilato de 2-etilhexilo, antes de polimerizarse en resinas acrílicas (incluidas emulsiones y grados especiales). Los fabricantes en etapas posteriores formulan estas resinas en pinturas y revestimientos, adhesivos y selladores, plásticos y otros sistemas de uso final.
El costo y la disponibilidad están determinados por la integración y las huellas de fabricación regionales. Los actores integrados pueden limitar su exposición a la volatilidad de las materias primas y a los shocks logísticos, mientras que los productores de resina comercial y los formuladores dependen más de la fijación de precios contractuales y de un suministro estable de monómeros. En 2026, acciones de la industria como Arkema destacando la presión de precios en los monómeros acrílicos, junto con inversiones que consolidan el suministro desde las etapas iniciales hasta las finales (por ejemplo, BASF ampliando su modelo Verbund en Zhanjiang), refuerzan el papel de la integración hacia atrás, los insumos certificados por balance de masa y la proximidad a los principales centros de demanda de revestimientos y adhesivos en Asia-Pacífico, América del Norte y Europa.
Panorama Competitivo
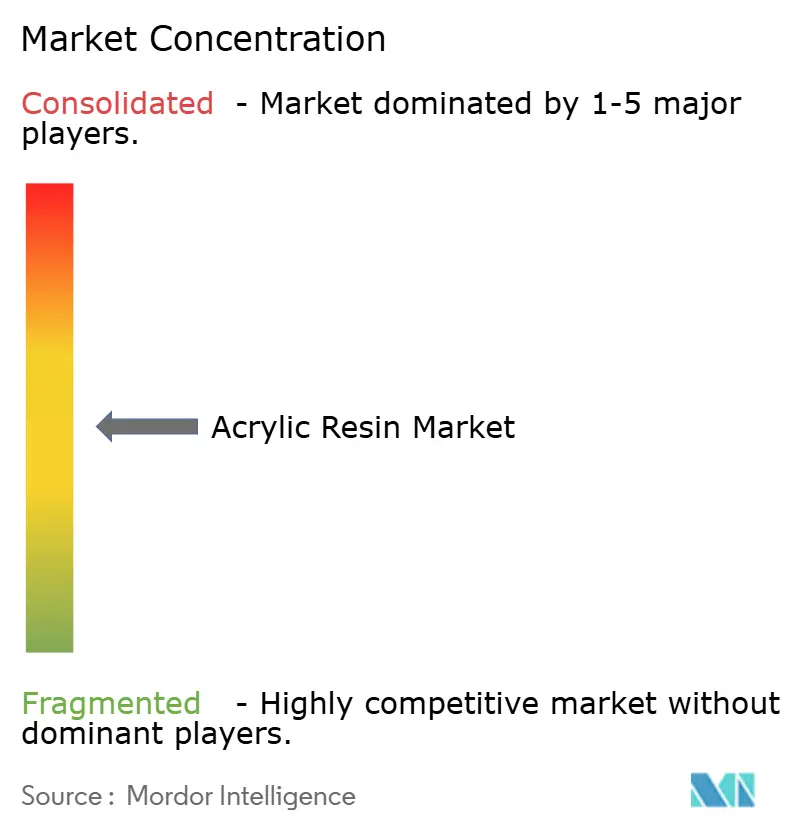
El mercado de resina acrílica está moderadamente fragmentado; las principales multinacionales ostentan posiciones significativas aunque disputables gracias a su escala, amplitud tecnológica y alcance geográfico. La diferenciación tecnológica es decisiva. La fusión de Allnex con Nuplex creó un líder mundial en resinas especiales, permitiendo la entrega interregional de acrílicos de alto contenido en sólidos y curables por radiación. Las innovaciones de base biológica, las certificaciones de balance de masa ISCC+ y los avances en reciclaje químico añaden propuestas de valor que justifican precios premium y ayudan a los clientes a alcanzar sus objetivos de reducción de carbono. La intensidad competitiva está, por tanto, destinada a aumentar a medida que los actores compiten por el liderazgo en sostenibilidad y en los submercados de aplicaciones avanzadas dentro del mercado de resina acrílica.
Líderes de la Industria de Resina Acrílica
-
Arkema
-
BASF
-
Dow
-
Mitsubishi Chemical Group Corporation
-
Sumitomo Chemical Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resinas Acrílicas Empresas cubiertas en este informe
- Allnex GMBH
- Arkema
- BASF
- Covestro AG
- DIC Corporation
- Dow
- Evonik Industries AG
- Henkel AG & Co. KGaA
- Mitsubishi Chemical Group Corporation
- Nippon Shokubai Co., Ltd.
- Resonac Holdings Corporation
- Röhm GmbH
- Sumitomo Chemical Co., Ltd.
Oportunidades de mercado y perspectivas futuras
Las rutas acrílicas bioatribuidas y de menor huella de carbono del producto están creando un espacio práctico en blanco tanto en monómeros como en resinas posteriores, especialmente para clientes de revestimientos y adhesivos que responden a requisitos más estrictos de COV y sostenibilidad. La evidencia incluye a BASF incorporando nuevas capacidades de acrilato en su huella en China en el sitio Verbund de Zhanjiang (incluidas 400.000 toneladas métricas de acrilato de butilo y 100.000 toneladas de acrilato de 2-etilhexilo) y a Arkema informando que más del 70% de sus instalaciones globales de revestimientos habían logrado la certificación ISCC PLUS a enero de 2026. Juntos, estos movimientos amplían el conjunto disponible de insumos certificados y trazables y respaldan la diferenciación de sistemas acrílicos de base acuosa y otros sistemas de bajas emisiones mediante afirmaciones verificadas de cadena de custodia.
Una segunda área de oportunidad está surgiendo en la intersección de la seguridad de suministro regional y la optimización de la cartera en emulsiones y acrílicos especiales. El segmento de emulsión acrílica está viendo una reestructuración de cartera, incluido el anuncio de Mitsubishi Chemical de transferir su negocio de emulsión acrílica a Konishi, lo que apunta a una continua especialización y un posible realineamiento de proveedores para los clientes de revestimientos. Con la adopción continua de resinas acrílicas de base acuosa en Europa y Asia-Pacífico bajo la reformulación impulsada por los COV, los fabricantes pueden considerar la ubicación de nueva capacidad cerca de los centros de demanda, acuerdos de suministro a más largo plazo para insumos certificados e inversión incremental en rutas de monómeros habilitadas para reciclaje y circulares para el PMMA y flujos de metacrilato relacionados.
Desarrollos recientes de la industria en Mercado de Resinas Acrílicas
- Marzo de 2026: BASF Corporation lanzó Butyl acrylate RE y 2-Ethylhexyl acrylate RE (Electricidad Renovable) producidos en el sitio de Freeport, Texas. La iniciativa demuestra la reducción de la huella de carbono mediante electricidad renovable y un enfoque de balance de masa en monómeros acrílicos clave. La medida fortalece el posicionamiento de sostenibilidad de BASF en la cadena de valor de las resinas acrílicas y respalda la aceptación del mercado de ofertas de materias primas con bajo COV y de base biológica.
- Febrero de 2026: Mitsubishi Chemical Corporation anunció la transferencia de su negocio de emulsión acrílica y las operaciones de emulsión de resina sintética de su subsidiaria, Japan Coating Resin Corporation, a Konishi. La transferencia consolida las capacidades de emulsión acrílica bajo una sola entidad, lo que podría cambiar la dinámica de suministro regional. La consolidación podría optimizar las operaciones y mejorar la capacidad de respuesta regional para los clientes en revestimientos y mercados relacionados.
- Julio de 2025: Arkema logró la certificación ISCC PLUS para monómeros acrílicos en todos sus sitios de producción globales, incluidos Carling (Francia), Clear Lac (Texas), Taixing (China) y Bayport (Texas). La certificación marca un hito regulatorio para el balance de masa ISCC Plus en monómeros acrílicos. El logro fortalece las credenciales de sostenibilidad y respalda un posicionamiento premium en acrílicos de base biológica y de balance de masa.
Mercado de Resinas Acrílicas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de resinas acrílicas se define como la demanda de resinas de base acrílica utilizadas como aglutinantes y formadores de película en los principales usos de fabricación en sectores posteriores de la cadena, rastreada a nivel global y expresada en valor en USD para un año determinado.
Exclusiones del alcance: Se excluyen los productos formulados terminados (como pinturas listas para usar, revestimientos y adhesivos) en los que la resina es solo un costo de insumo.
Descripción General de la Segmentación
- Por Tipo de Producto
- Acrilatos
- Metacrilatos
- Híbridos
- Por Aplicación
- Pinturas y Recubrimientos
- Adhesivos y Selladores
- Otras Aplicaciones (Dispersión de Pigmentos, Elastómeros, etc.)
- Por Industria de Usuario Final
- Construcción y Edificación
- Automotriz
- Eléctrica y Electrónica
- Plásticos
- Textil y Fibras
- Papel y Cartón
- Otras Aplicaciones (Embalaje y Bienes de Consumo)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para establecer los límites y los grupos de demanda iniciales, utilizamos en primer lugar estadísticas públicas y referencias técnicas que muestran dónde se consumen las resinas acrílicas y cómo se mueven los volúmenes a lo largo de la cadena. Entre los ejemplos se incluyen las estadísticas comerciales de UN Comtrade, el USGS y las oficinas estadísticas nacionales para indicadores de productos químicos y fabricación, la US EPA y la Agencia Europea de Sustancias y Mezclas Químicas para orientación regulatoria y de sustancias, y normas y literatura técnica de organismos como ASTM y revistas científicas especializadas en polímeros.
También revisamos informes anuales de empresas, presentaciones para inversores y prensa especializada de reconocida credibilidad para comprender las adiciones de capacidad, los cierres y los cambios de mezcla hacia sistemas de base acuosa y curables por UV. Cuando estuvo disponible, utilizamos suscripciones de pago para información financiera e inteligencia empresarial, verificaciones a nivel de envíos de importación y exportación, y bases de datos de patentes para validar la dirección tecnológica y el posicionamiento de precios. Las fuentes documentales aquí enumeradas no son exhaustivas, y nos apoyamos en documentos públicos adicionales para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
A continuación, validamos el panorama de la demanda mediante llamadas con expertos y encuestas estructuradas con productores de resinas, distribuidores, compounders y grandes usuarios finales que adquieren resinas acrílicas para revestimientos, adhesivos, plásticos y aplicaciones relacionadas. Las entrevistas se centraron en las tendencias de consumo regional, los precios típicos de las resinas por química, la escasez de suministro y la división práctica entre volúmenes comerciales y de uso propio. Esos aportes ayudaron a corregir supuestos documentales que eran demasiado amplios o demasiado estrechos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 12% | APAC: 44% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 37% | EMEA: 32% |
| Actores más pequeños: 17% | Gerentes: 51% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El modelo parte de una visión descendente en la que los indicadores de producción en sectores posteriores de la cadena y los flujos comerciales se utilizan para reconstruir el grupo de demanda de resinas acrílicas por región, y luego se mapea la intensidad de resina en usos clave como revestimientos arquitectónicos e industriales, adhesivos y selladores, y modificación de plásticos. A partir de ahí, convertimos la visión de volumen validada en valor aplicando precios de venta promedio específicos por región que reflejan la mezcla de química (acrilatos, metacrilatos e híbridos), el calendario típico de contratos y el cambio hacia sistemas de base acuosa y curables por UV.
Para mantener los totales realistas, los resultados se corroboran con aproximaciones selectivas ascendentes, incluidas consolidaciones de proveedores de muestra, verificaciones de canal con distribuidores y controles de coherencia de volumen por precio de venta promedio para una lista reducida de usos finales de alto consumo. Cuando faltaba detalle ascendente para mercados finales más pequeños, utilizamos indicadores proxy como la actividad de la construcción, la producción de vehículos y la producción industrial, seguidos de validación por expertos para no sobreajustar el modelo.
Para el pronóstico, utilizamos análisis de escenarios respaldados por indicadores macroeconómicos de ciclo corto y factores específicos de las resinas, incluida la actividad de construcción, la producción automotriz, la producción de revestimientos, las tendencias de utilización de capacidad y la dirección de precios vinculada a las materias primas. En los períodos en que los movimientos de precios fueron el principal factor de variación, la proyección se apoyó más en las trayectorias del precio de venta promedio, mientras que el crecimiento del volumen se mantuvo vinculado a las tasas de crecimiento de los usos finales que los entrevistados consideraron alcanzables.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con señales independientes como los cambios de capacidad reportados, los balances regionales de importación-exportación y las tendencias de producción de los usos finales, y luego se revisan en busca de saltos interanuales que no coincidan con el comportamiento de la industria. Si una variación parece grande, se vuelven a verificar las conversiones de unidades, los supuestos de divisas y el calendario de precios, y luego se vuelve a contactar a expertos seleccionados para confirmar si un evento real del mercado explica el cambio.
Cada informe pasa por una revisión analítica de múltiples etapas antes de su aprobación, y los archivos del modelo se mantienen trazables para que los insumos puedan auditarse rápidamente. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y antes de la entrega realizamos un pase final para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Resinas Acrílicas de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las resinas acrílicas pueden parecer muy dispares porque algunos estudios se basan en volumen mientras que otros reportan valor, y porque la línea de alcance entre resina, productos formulados y polímeros adyacentes no siempre se traza de la misma manera. Las diferencias también provienen de cuándo se capturan los precios en el año, cómo se sincroniza la conversión de divisas y si los cambios en la mezcla regional se actualizan o se mantienen como supuestos más antiguos.
En nuestro trabajo, el principal factor de divergencia suele ser la lógica del precio de venta promedio y la cadencia de actualización, ya que los precios de las resinas se mueven con las condiciones de las materias primas y los ciclos de contratos, y la mezcla entre acrilatos y metacrilatos también cambia el promedio. Al revalidar las bandas regionales del precio de venta promedio y convertir la divisa en momentos consistentes antes de finalizar el valor anual, Mordor Intelligence reduce la desviación que puede ocurrir cuando se trasladan puntos de precio más antiguos o precios combinados amplios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,13 millones de USD (2026) | |
| Editor de Datos de la Industria A | 22,30 mil millones de USD (2024) | Reportado en términos de valor con un conjunto de segmentación amplio que probablemente captura ingresos adicionales de sistemas terminados o una definición más amplia de resinas acrílicas, y el año base de precios puede diferir del calendario de contratos de resinas. |
| Resumen de Comunicado de Prensa B | 28,55 mil millones de USD (2030) | Un titular de valor para un año futuro sin detalle visible sobre los precios del año base, el calendario de divisas, o cómo se separa la resina comercial de los revestimientos y adhesivos formulados, lo que puede inflar el total reportado. |
La dispersión en las cifras refleja principalmente diferencias en la unidad de medida y en dónde se establece el límite entre la resina y las formulaciones posteriores de la cadena, y luego se amplifica por la forma en que se actualizan los precios. Cuando se aplican las mismas opciones de alcance y calendario de precios año tras año, la trayectoria del mercado se vuelve más fácil de seguir y los supuestos se mantienen repetibles para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de resina acrílica y a qué velocidad está creciendo?
El tamaño del mercado de resina acrílica alcanzó 7,13 millones de toneladas en 2026 y se proyecta que crezca a una CAGR del 3,99%, alcanzando 8,67 millones de toneladas en 2031.
¿Qué región contribuye más a la demanda de resina acrílica?
Asia-Pacífico representa el 50,96% del volumen global en 2025, respaldada por grandes programas de construcción y una creciente producción automotriz.
¿Qué segmento de producto se expande más rápidamente en el mercado de resina acrílica?
Se espera que las resinas a base de acrilato registren una CAGR del 5,18% hasta 2031 debido a la adopción de adhesivos y formulaciones de base biológica.
¿Qué impulsa el uso de resina acrílica en los vehículos eléctricos?
Los fabricantes de vehículos eléctricos dependen de piezas acrílicas ligeras y térmicamente estables para carcasas de baterías, acristalamientos y componentes interiores, impulsando la demanda automotriz a una CAGR del 5,47%.
¿Cómo están dando forma las regulaciones ambientales al desarrollo de productos?
Los mandatos de bajo contenido de COV en América del Norte y Europa aceleran el cambio hacia acrílicos a base de agua e impulsan la inversión en opciones de resinas de base biológica y recicladas químicamente.