
Tamaño y Participación del Mercado de Cápsulas de Resina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.4 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.74 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.45 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cápsulas de Resina por Mordor Intelligence
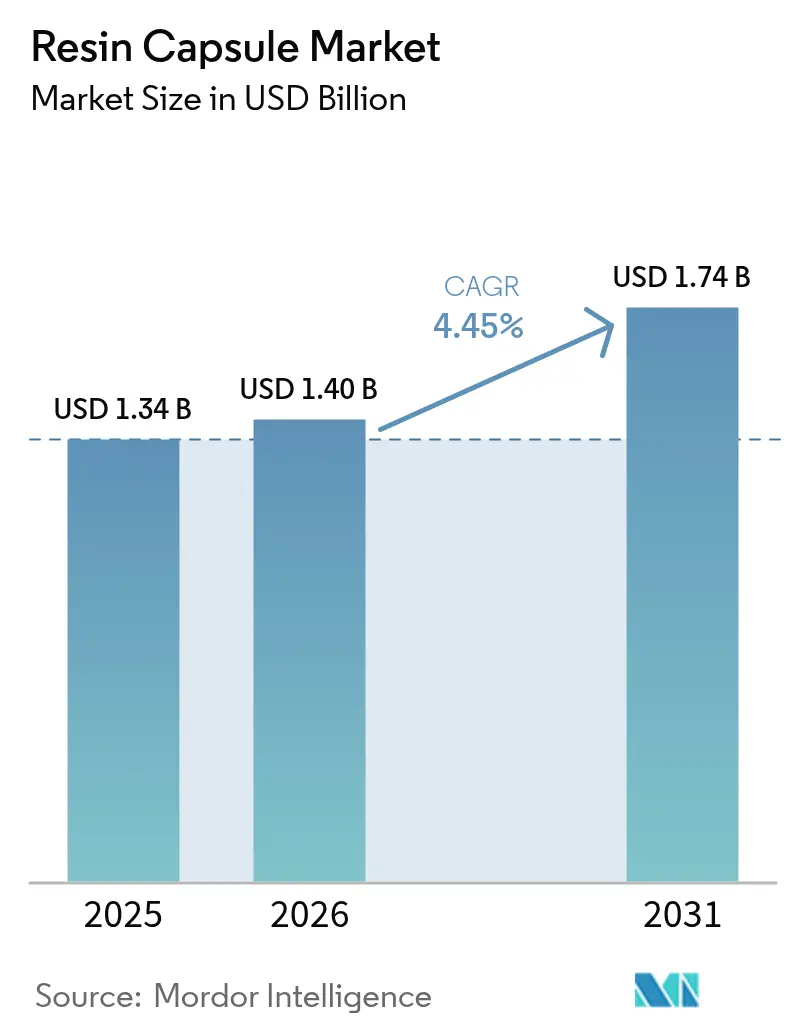
El tamaño del Mercado de Cápsulas de Resina fue valorado en USD 1,34 mil millones en 2025 y se estima que crecerá desde USD 1,4 mil millones en 2026 hasta alcanzar USD 1,74 mil millones en 2031, a una CAGR del 4,45% durante el período de pronóstico (2026-2031). El crecimiento de la minería subterránea mecanizada, la rápida construcción de túneles para metros y normas de anclaje más estrictas en la rehabilitación de edificios de gran altura continúan impulsando la adopción de pernos de roca anclados con resina y barras de refuerzo postinstaladas. Las plataformas de perforación automatizadas que imponen cargas dinámicas más elevadas que las operaciones manuales, la expansión de redes de metro en Asia y Europa, y códigos de diseño sísmico más rigurosos refuerzan conjuntamente la demanda de soluciones de anclaje químico que distribuyen el estrés de forma más uniforme que los sujetadores de expansión. La política medioambiental es un impulsor de crecimiento adicional que acelera el cambio desde cápsulas de estireno con alto contenido de COV hacia sistemas base agua o de base biológica. La rivalidad competitiva se está intensificando a medida que los principales grupos multinacionales consolidan actores regionales para ampliar sus carteras de productos y su alcance geográfico.
Conclusiones Clave del Informe
- Por tipo de catalizador, los sistemas de peróxido orgánico conservaron el 46,62% de participación en 2025, mientras que los catalizadores base agua están creciendo a una CAGR del 4,78%.
- Por tipo de resina, el poliéster representó el 39,92% de los ingresos en 2025, mientras que las alternativas de base biológica y otros tipos se prevé que crezcan a una CAGR del 4,83%.
- Por industria de usuario final, la minería representó el 49,65% de la participación del mercado de cápsulas de resina en 2025, mientras que la tunelería y el metro ferroviario se proyecta que se expanda a una CAGR del 5,03% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 45,12% de participación en ingresos en 2025; la misma región avanza a la CAGR más rápida del 4,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Cápsulas de Resina
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la minería subterránea mecanizada | +1.2% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Normas de anclaje más estrictas en rehabilitaciones de edificios de gran altura y puentes | +0.8% | América del Norte y UE, con expansión hacia centros urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Rápida construcción de túneles para metro ferroviario en Asia y Europa | +0.9% | Núcleo Asia-Pacífico, con desbordamiento hacia Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Planificación digital de minas que permite diseños de pilares más delgados | +0.6% | Global, adopción temprana en regiones mineras desarrolladas | Mediano plazo (2-4 años) |
| Transición hacia catalizadores de base biológica de baja exotermia que reducen el tiempo de inactividad | +0.4% | UE y América del Norte liderando, adopción gradual en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Minería Subterránea Mecanizada
Las operaciones automatizadas de carbón, cobre y roca dura dependen cada vez más de pernos anclados con resina que resisten cargas cíclicas más elevadas que las alternativas mecánicas. Los equipos de perforación de largo alcance inteligentes de Sandvik integran monitoreo de torque en tiempo real, optimizando la colocación de pernos y el uso de cápsulas[1]"Sandvik Drills Reach New Depths," Mining Weekly, miningweekly.com . Los cargadores eléctricos de batería ajustan aún más los ciclos de excavación, elevando el estrés instantáneo del techo que los anclajes químicos acomodan mediante líneas de unión homogéneas. A medida que las minas de gran inversión de capital apuntan a yacimientos más profundos, los usuarios finales priorizan resinas de curado rápido que minimizan el tiempo de inactividad en el desarrollo.
Normas de Anclaje Más Estrictas en Rehabilitaciones de Edificios de Gran Altura y Puentes
Las guías de diseño para barras de refuerzo postinstaladas ahora especifican conexiones adhesivas para la resistencia a cargas sísmicas y de viento, citando certificaciones de vida útil de 120 años para muchos sistemas epoxi. Los códigos de puentes actualizados enfatizan la distribución de cargas sobre volúmenes mayores de hormigón, favoreciendo los anclajes químicos que mitigan los fallos progresivos por extracción. Las autoridades reguladoras de los Estados Unidos y la Unión Europea publican criterios de aceptación que limitan los sujetadores de expansión en trabajos de rehabilitación de alta consecuencia, lo que se traduce directamente en una mayor demanda de cápsulas de resina.
Rápida Construcción de Túneles para Metro Ferroviario en Asia y Europa
La excavación mediante hinca de tubería de la Línea de Metro 6 de Chengdu bajo los túneles de escudo existentes ilustra los complejos entornos de carga que llevan a los especificadores de proyectos hacia cápsulas de resina capaces de curar en huecos llenos de agua. La planificación de alineamiento asistida por SIG permite un diseño preciso de anclajes, maximizando la estabilidad de los segmentos con menos pernos. Los túneles de ciudades europeas exigen cada vez más cápsulas libres de estireno para proteger a los trabajadores en espacios confinados, acelerando la adopción de sistemas catalizadores base agua.
Planificación Digital de Minas que Permite Diseños de Pilares Más Delgados
Los conjuntos modernos de CAD-SIG modelan la deformación de la roca con alta fidelidad, permitiendo a los ingenieros reducir el ancho de los pilares mientras preservan la seguridad mediante rejillas de soporte ancladas con resina más densas. Un espaciado más estrecho entre pernos aumenta el consumo de cápsulas por metro de avance, convirtiendo la sofisticación del diseño en demanda de materiales. Los sistemas de soporte robótico temporal se coordinan con los planes digitales, colocando pernos rápidamente en patrones preprogramados que favorecen la consistencia de las cápsulas.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de materias primas de epoxi y poliéster | -0.7% | Global, con impacto agudo en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Límites estrictos de COV en cápsulas base estireno | -0.5% | UE y América del Norte, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de instaladores cualificados que genera fallos en los anclajes | -0.3% | Global, particularmente agudo en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de Materias Primas de Epoxi y Poliéster
Los derechos antidumping sobre las importaciones de resina epoxi asiática hacia los Estados Unidos amplían las oscilaciones de precios y extienden los plazos de entrega para los productores de cápsulas[2]"Epoxy Resin From Korea, Taiwan and Thailand," U.S. International Trade Commission, usitc.gov. Las disrupciones en plantas petroquímicas situadas en la cadena de suministro se propagan a través del suministro de poliéster, lo que lleva a los contratistas a protegerse con inventario o a negociar cláusulas de escalada. Los aplicadores de pequeño y mediano tamaño enfrentan tensiones de liquidez cuando los costos de insumos aumentan sin una traslación inmediata al cliente.
Límites Estrictos de COV en Cápsulas Base Estireno
Las normativas regionales de calidad del aire limitan las emisiones de productos químicos para la construcción a umbrales progresivamente más bajos, eliminando efectivamente las formulaciones de alto contenido en estireno en muchos estados y naciones de la UE. El cumplimiento requiere reformulación hacia químicas epoxi-acrilato o epoxi pura, incrementando los gastos en I+D. Los instaladores deben adoptar nuevos protocolos de manejo, añadiendo costos indirectos que moderan la adopción a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Catalizador: Los Sistemas Base Agua Ganan Ventaja Medioambiental
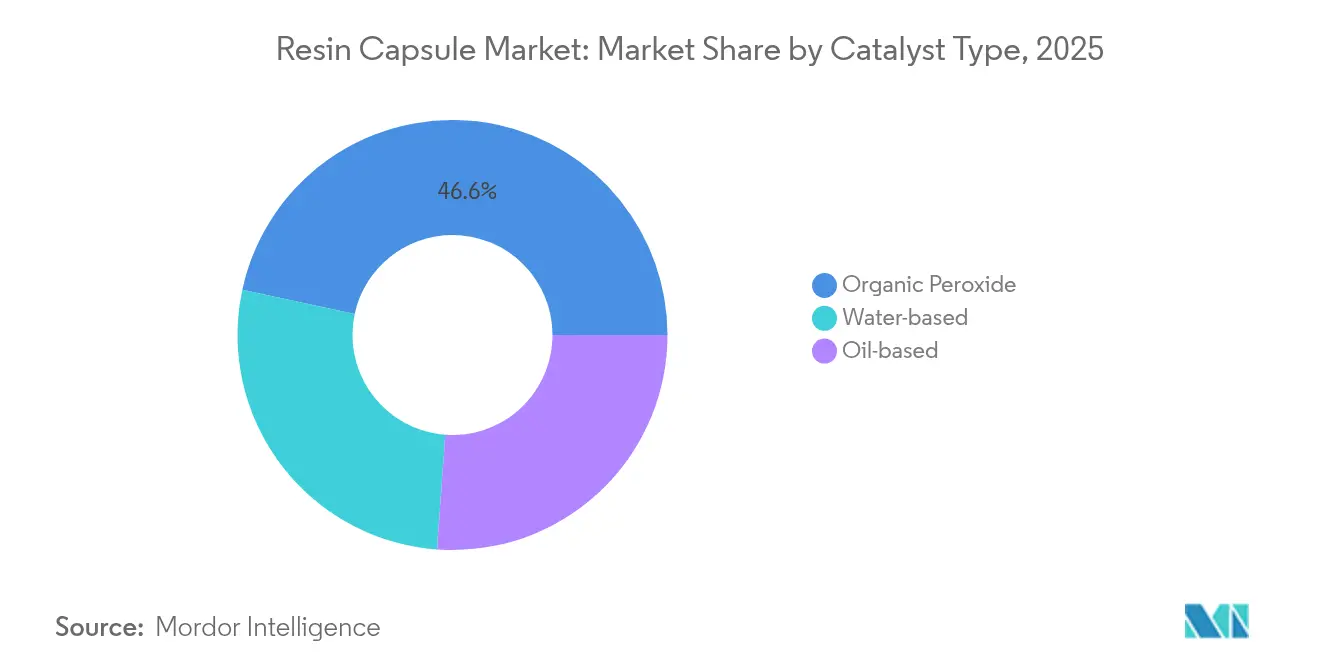
Los productos de peróxido orgánico mantuvieron el 46,62% de los ingresos en 2025 por la adopción heredada en aplicaciones de roca dura e infraestructura. Los catalizadores base agua, sin embargo, están creciendo a una CAGR del 4,78%, impulsados por el cumplimiento del reglamento REACH y los mandatos de seguridad en espacios confinados. Las mezclas activadas con plata y bismuto acortan los ciclos de curado a menor exotermia, apoyando tasas de avance más elevadas en operaciones de tunelería. Las variantes base aceite continúan sirviendo a la construcción general pero muestran un desplazamiento mínimo de participación.
La innovación en todas las familias apunta a ampliar las ventanas de temperatura y extender la vida útil. Los proveedores están integrando trazabilidad mediante código QR que vincula los datos de producción de las cápsulas con los registros de instalación, alineándose con los flujos de trabajo de garantía de calidad digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Resina: Las Alternativas de Base Biológica Desafían el Dominio del Poliéster
El poliéster mantuvo el 39,92% de los ingresos en 2025 gracias a sus ventajas de costo en aplicaciones estándar. Sin embargo, los sistemas epoxi y acrílico de base biológica están creciendo a una CAGR del 4,83% a medida que los propietarios de activos aplican la elaboración de informes de carbono incorporado a sus adquisiciones. Lanzamientos comerciales como Henkel LOCTITE HB S ECO reducen las emisiones de CO₂ en un 60% mientras mantienen la integridad estructural. Los vitrimeros derivados del cardanol añaden beneficios de autocuración y reciclabilidad, alineándose con los objetivos de economía circular.
El epoxi sigue siendo indispensable para anclajes de larga vida útil en zonas marinas y sísmicas, aunque la volatilidad del suministro fomenta el abastecimiento dual con éster vinílico o acrílicos. Los formuladores de resinas están experimentando con cargas ignífugas de base biológica para ampliar las aplicaciones en túneles sujetos a estrictos códigos contra incendios.
Por Industria de Usuario Final: El Segmento de Tunelería Acelera Superando a la Minería
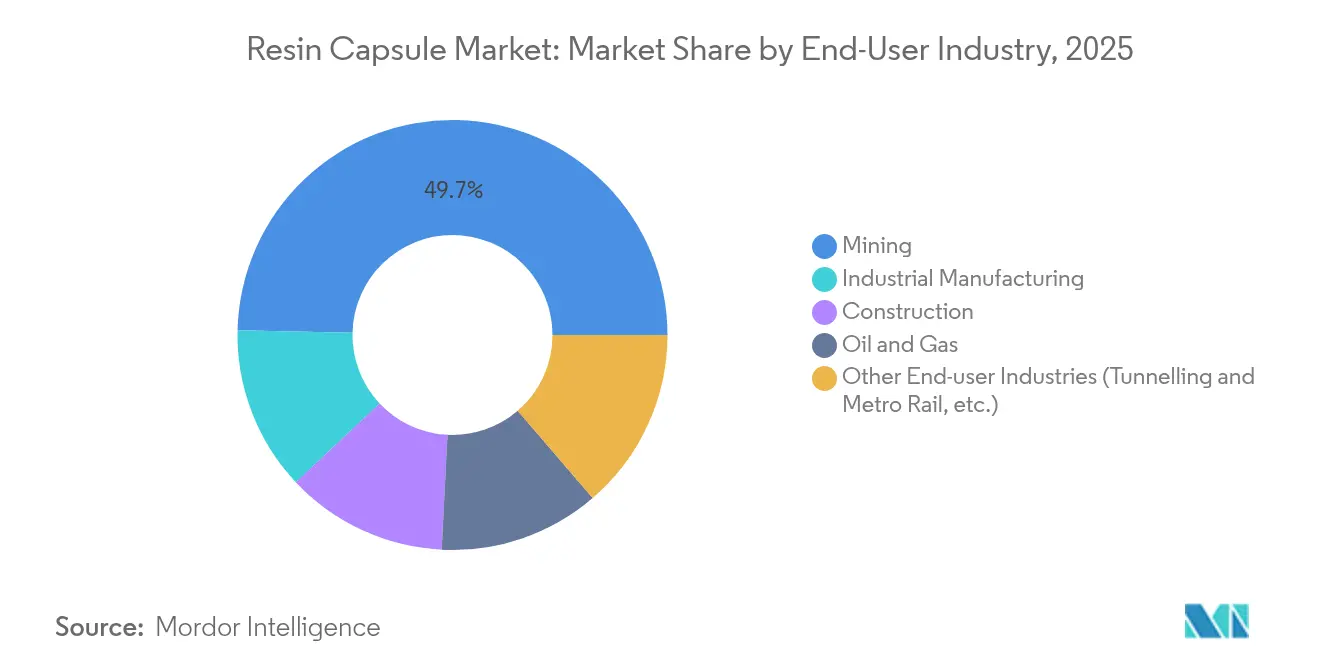
La minería dominó el 49,65% de los ingresos en 2025 ya que las operaciones profundas de carbón y metales requieren soporte denso anclado con resina. El nicho de tunelería y metro ferroviario, sin embargo, está escalando a una CAGR del 5,03% por los volúmenes récord de proyectos pendientes en Asia y Europa. Las excavaciones complejas con escudo bajo infraestructura urbana demandan cápsulas que curen en agua y acomoden las vibraciones cíclicas de los trenes.
La construcción industrial y el petróleo y gas siguen siendo consumidores constantes, priorizando formulaciones resistentes a la corrosión para plantas químicas y estructuras marinas de soporte. Las economías con fuerte inversión en infraestructura que dirigen estímulos hacia metros y puentes seguirán inclinando la demanda hacia anclajes para tunelería hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
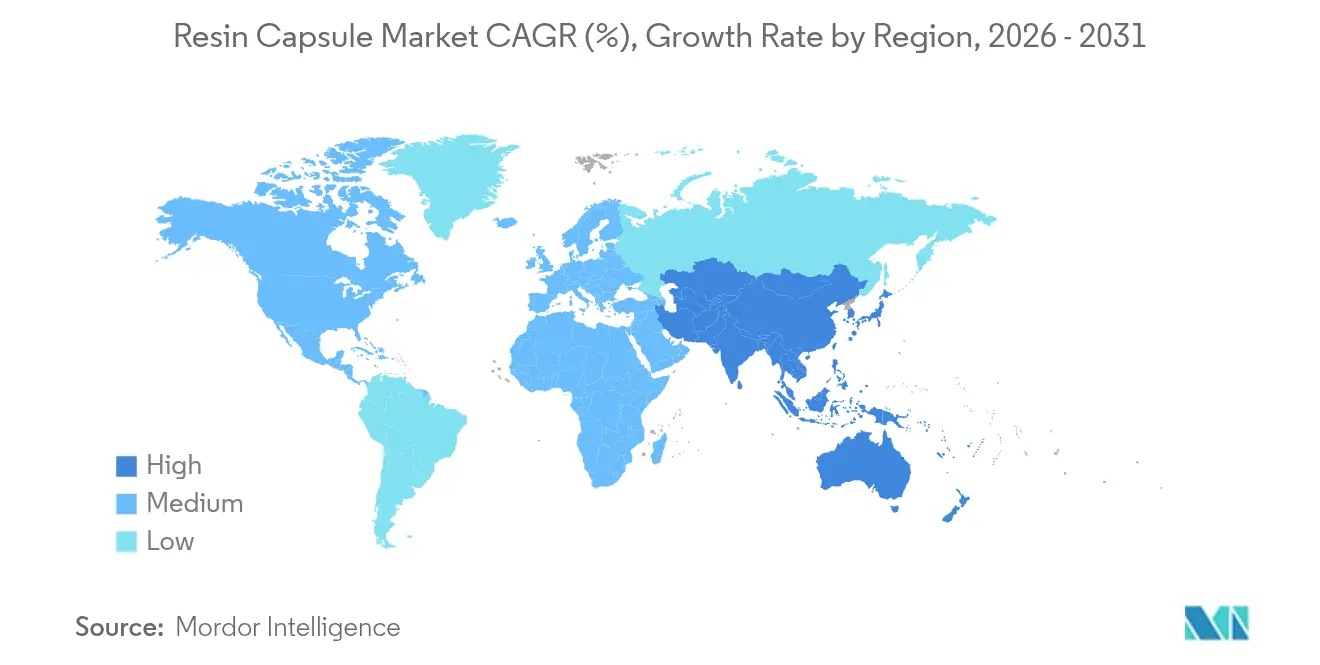
El dominio del 45,12% de Asia-Pacífico en 2025 refleja las grandes canalizaciones de infraestructura y la rápida mecanización en las minas subterráneas chinas e indias. La adopción del mapeo geológico 3D permite disposiciones de anclaje de precisión que optimizan el uso de resina. Los estrictos códigos de calidad de Japón impulsan una mayor demanda de cápsulas epoxi de mayor valor, mientras que las naciones de la ASEAN representan un crecimiento en volumen a través de la tunelería para metro ferroviario e hidroenergía.
América del Norte es un mercado maduro de cápsulas de resina impulsado por la rehabilitación de puentes y las actualizaciones sísmicas de edificios de gran altura, ambas de las cuales valoran los sistemas epoxi de larga vida certificados para 120 años. El veredicto antidumping sobre las importaciones de epoxi asiático ha ajustado el suministro interno, elevando los precios pero acelerando la I+D en químicas de resina alternativas.
Europa equilibra la demanda de rehabilitación con la adopción de química verde. Las restricciones del reglamento REACH llevan a los contratistas hacia catalizadores base agua, estimulando la innovación de los proveedores. La alta proporción de la región en tunelería mecanizada bajo centros históricos de ciudades eleva aún más los volúmenes de cápsulas.
América del Sur y Oriente Medio y África muestran ciclos de gasto irregulares pero presentan potencial al alza donde la actividad minera de gran escala o los megaproyectos coincide con financiación internacional vinculada a especificaciones de anclaje basadas en el desempeño. Desarrollar la competencia local de los instaladores sigue siendo un requisito previo para una demanda sostenida.

Panorama regulatorio
El entorno regulatorio para las cápsulas de resina se está endureciendo en torno a la seguridad química, las emisiones y el rendimiento verificado de los anclajes en minería y construcción civil. En la Unión Europea, el Reglamento (UE) 2026/1168 de la Comisión modificó el REACH (Reglamento (CE) n.º 1907/2006) para restringir aún más las micropartículas de polímero sintético en mezclas y productos, reforzando los requisitos de formulación y documentación para las químicas de las cápsulas y sus aditivos. En paralelo, los anclajes químicos de ingeniería civil a menudo dependen de aprobaciones de terceros como las Evaluaciones Técnicas Europeas (por ejemplo, ETA-05/0164 y ETA-21/0948 para sistemas usados en hormigón fisurado y no fisurado), lo que aumenta la trazabilidad de lotes, el comportamiento de curado definido y la evidencia de pruebas estandarizadas a nivel de especificación del proyecto.
Las jurisdicciones mineras también están codificando los requisitos de soporte de roca anclado con resina mediante normas nacionales y grupales. China emitió la MT/T 146-2025 para pernos de anclaje de resina (vigente desde el 30 de diciembre de 2025), y la norma grupal T/HEBQIA 530-2026 establece especificaciones técnicas para anclajes de pernos de roca con resina para minería, incluyendo la composición química y los requisitos de tiempo de fraguado. India hace referencia a las directrices de seguridad minera (DGMS) que utilizan umbrales de rendimiento como alcanzar una resistencia a la compresión superior a 40 MPa en 24 horas para la integridad del anclaje de techo, aumentando el papel de las pruebas certificadas y los controles de calidad de instalación junto con el cumplimiento del producto.
Análisis de la cadena de valor
La cadena de valor de las cápsulas de resina comienza con insumos petroquímicos y químicos especializados en la etapa inicial, principalmente resinas de poliéster, epoxi y acrílicas, junto con catalizadores (sistemas basados en peróxido orgánico, en aceite y en agua) y aditivos de rendimiento que controlan la tixotropía, el rango de temperatura y la exotermia. Estos materiales se combinan en cápsulas de dos compartimentos (masilla de resina y catalizador) dentro de una envoltura frangible, junto con materiales de empaque externo (comúnmente polietileno), y luego se someten a control de calidad en proceso para viscosidad, relación de llenado, tiempo de gelificación y estabilidad de vida útil.
La producción intermedia y la entrega en la etapa final están determinadas por el manejo de materiales peligrosos y la necesidad de un rendimiento constante en campo tanto en el anclaje mecanizado como en las barras de refuerzo postinstaladas. Los fabricantes y proveedores de soluciones integradas, incluidos los proveedores de consumibles para minería y túneles y los ecosistemas de fabricantes de equipos originales, distribuyen mediante contratos directos con minas y grandes contratistas de infraestructura, así como a través de distribuidores del canal de construcción para el anclaje civil. Los principales cuellos de botella incluyen la volatilidad de los precios de las materias primas del epoxi y el poliéster, además de las limitaciones logísticas para productos químicos regulados, por lo que se utilizan huellas de fabricación regionales y programas de inventario estrictamente gestionados para reducir el riesgo de plazos de entrega, especialmente en operaciones mineras de alta rotación y proyectos de túneles de metro donde las ventanas de curado y la repetibilidad de instalación son críticas para el contrato.
Panorama Competitivo
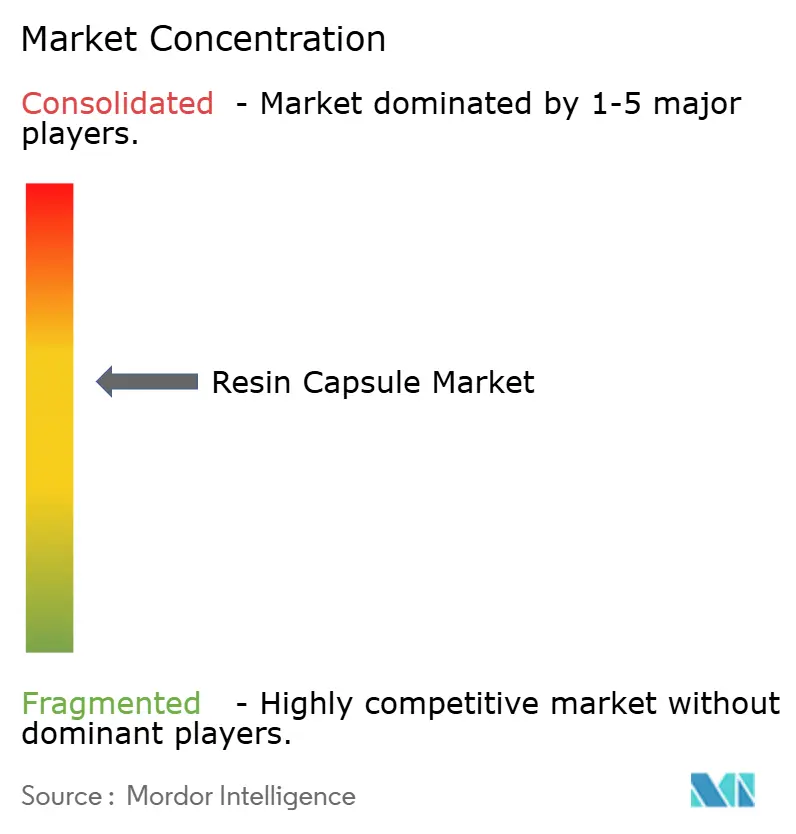
El mercado de cápsulas de resina está moderadamente concentrado. La adquisición de MBCC Group por parte de Sika por USD 5.500 millones amplió su familia de productos hacia resinas subterráneas especializadas y expandió su presencia en América del Norte y Asia.
Hilti impulsa la adopción de su sistema SafeSet, integrando calculadoras de volumen y dispensadores inteligentes que reducen la variabilidad en la instalación. Sandvik incorpora sensores de validación de anclajes en los ciclos de perforación, agrupando consumibles con equipos para asegurar ingresos recurrentes. Los fabricantes regionales se diferencian mediante ventanas de curado personalizadas y precios más bajos, particularmente en India y China.
Las asociaciones tecnológicas surgen en torno a materias primas de base biológica y catalizadores de baja exotermia, con universidades y empresas emergentes que suministran polímeros novedosos. Las barreras de propiedad intelectual se mantienen moderadas, lo que impulsa frecuentes acuerdos de licencia y desarrollo conjunto.
Líderes de la Industria de Cápsulas de Resina
Hilti
Koelner Rawlplug IP
Minova
Sandvik AB
Sika AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco de productos se concentra en formulaciones de bajas emisiones y seguridad laboral que aun así cumplen con el exigente rendimiento de anclaje en espacios confinados y pozos de perforación con presencia de agua. Los sistemas de catalizadores sin estireno y a base de agua se alinean con el escrutinio químico impulsado por el REACH y los requisitos de las obras en túneles, y también respaldan criterios de adquisición que cada vez más exigen documentación de reducción de exposición y evidencia de pruebas estandarizadas en lugar de la autodeclaración del proveedor. También se observan oportunidades de diferenciación técnica en formulaciones diseñadas para instalación mecanizada, incluidos compuestos tixotrópicos para uso en altura y curado controlado de baja exotermia para reducir el tiempo de inactividad en operaciones mineras de alto ciclo y túneles de metro.
La automatización de la fabricación y la instalación crea otra capa de oportunidad, ya que la consistencia de las cápsulas y el control de calidad digital encajan con el cambio hacia plataformas automatizadas de perforación y anclaje. Sandvik ha comercializado automatización en torno al manejo e instalación de resina (incluida la Inyección Automática de Resina, junto con la introducción de cápsulas sin estireno), mientras que proveedores como Sinostone comercializan líneas de producción de cápsulas de resina totalmente automáticas orientadas a una producción estandarizada y de alto rendimiento. Al mismo tiempo, las mejoras en las prácticas de aceptación y pruebas de terceros para fijaciones estructurales, incluidos protocolos ampliados de pruebas de extracción utilizados en la supervisión de infraestructura de transporte, favorecen a los proveedores que pueden ofrecer lotes trazables, perfiles de curado documentados y aprobaciones específicas para aplicaciones en hormigón fisurado, refuerzo sísmico y anclaje de carga pesada.
Desarrollos recientes del sector
- Enero de 2026: Sika lanzó su programa de inversión y eficiencia Fast Forward, centrado en la optimización de la red de producción y la transformación digital de la cadena de valor, con un objetivo de ahorro de 80 millones de CHF para 2026. La iniciativa respalda la competitividad de las carteras de anclaje químico y productos químicos para la construcción al mejorar la eficiencia de fabricación y permitir una producción y planificación de suministro más estandarizada y trazable en todas las regiones.
- Marzo de 2025: Minova completó la adquisición de Platipus Anchors, añadiendo una cartera que incluye resinas, lechadas y membranas. La combinación amplía la oferta de soporte de terreno de Minova y ofrece potencial de venta cruzada en aplicaciones de anclaje minero y civil donde se especifican sistemas de unión química junto con soluciones de anclaje mecánico.
- Septiembre de 2024: Sandvik introdujo nuevas soluciones de soporte de terreno subterráneo, incluida la cápsula de resina sin estireno Fasloc SF y un sistema ARI (Inyección Automática de Resina) actualizado para la instalación automatizada de cápsulas de resina. El lanzamiento sin estireno aborda los requisitos de salud en espacios confinados, mientras que la actualización de ARI refuerza el flujo de trabajo de equipos más consumibles de Sandvik, reforzando la calidad de instalación repetible en operaciones mineras mecanizadas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de cápsulas de resina abarca los sistemas de resina premedida y encapsulada utilizados para anclar pernos, barras de refuerzo y soportes similares en agujeros perforados en construcción, minería e instalaciones industriales relacionadas. El dimensionamiento capta el valor de ventas a nivel de mercado en los principales sistemas de resina y catalizador utilizados para este fin.
Exclusiones del alcance: excluimos formatos de anclaje químico que no sean cápsulas (como cartuchos a granel y lechadas de inyección), junto con anclajes mecánicos y materiales de anclaje puramente a base de cemento.
Descripción general de la segmentación
- Por Tipo de Catalizador
- Peróxido Orgánico
- Base Aceite
- Base Agua
- Por Tipo de Resina
- Poliéster
- Epoxi
- Acrílico
- Otros Tipos de Resina (Éster Vinílico, Base Biológica, etc.)
- Por Industria de Usuario Final
- Minería
- Manufactura Industrial
- Construcción
- Petróleo y Gas
- Otras Industrias de Usuario Final (Tunelería y Metro Ferroviario, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza estableciendo reglas claras de conteo para determinar qué califica como una venta de cápsulas de resina en cada uso final, y luego construyendo una visión de la demanda que pueda sustentarse país por país. Nos basamos en referencias públicas y oficiales, incluidos comunicados de producción minera de agencias como la USGS, indicadores de producción de la construcción de fuentes como el Banco Mundial, estadísticas de comercio aduanero cuando están disponibles, y normas y guías de organismos como ISO y OSHA que determinan las prácticas de anclaje.
A continuación, verificamos la estructura del mercado utilizando informes anuales de empresas, presentaciones a inversores, catálogos de productos y cobertura de prensa confiable para comprender de dónde proviene la demanda. Para reducir los puntos ciegos en los flujos transfronterizos, también revisamos registros de envíos de importación y exportación a nivel de despacho a través de una suscripción a una base de datos de pago, y se utilizan bases de datos de patentes para confirmar la dirección de la química de resina y las tendencias de los sistemas de curado. Estas fuentes documentales son solo ilustrativas, y también se utilizaron muchas otras referencias para la recopilación, validación y aclaración durante el trabajo.
Entrevistas y encuestas primarias
Los insumos primarios se recopilaron mediante entrevistas con expertos y encuestas estructuradas con fabricantes, distribuidores, contratistas, operadores mineros y equipos de ingeniería que especifican sistemas de anclaje. Dado que la demanda está ligada a los ciclos de proyectos, evaluamos el uso de cápsulas por instalación con encuestados de Asia-Pacífico, EMEA y América, y también verificamos las preferencias por tipo de resina y cómo se trasladan los cambios de precios a los compradores en la etapa final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Altos directivos: 16% | Asia-Pacífico: 42% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 54% | América: 24% |
Dimensionamiento y previsión del mercado
La lógica central de dimensionamiento se construye de arriba hacia abajo reconstruyendo el conjunto de demanda a partir de la actividad minera subterránea y de superficie, la construcción de túneles y sistemas de metro, y la intensidad del anclaje en la construcción, aplicando luego las tasas de penetración de las cápsulas de resina donde este formato se especifica comúnmente. Una vez establecida la base de demanda, los totales se corroboran con aproximaciones selectivas de abajo hacia arriba, incluidos el precio muestreado por cápsula y el consumo por instalación, verificaciones del canal de distribución y consolidaciones parciales de proveedores en países prioritarios.
Los insumos utilizados en el modelo incluyen las tendencias de desarrollo y producción minera, las carteras de proyectos de túneles, la dirección del gasto en construcción e infraestructura, los patrones típicos de anclaje de pernos y barras de refuerzo por aplicación, y los movimientos de precios observables vinculados a los sistemas de resina y catalizador que influyen en los precios de venta. Cuando un país tiene visibilidad directa limitada, cubrimos la brecha utilizando indicadores indirectos como el número de proyectos y las combinaciones de producción minera, y luego ajustamos con factores de conversión respaldados por entrevistas para que las estimaciones sigan siendo prácticas.
Para la previsión, se utiliza un análisis de escenarios en torno a los ciclos de gasto de capital minero y el calendario de proyectos de infraestructura, combinado con relaciones de regresión simples entre los indicadores de actividad y el consumo de cápsulas de resina. Los supuestos sobre penetración y precios se actualizan utilizando retroalimentación primaria, de modo que las perspectivas reflejen cómo se espera que evolucionen las especificaciones y el comportamiento de adquisición.
Validación de datos y ciclo de actualización
La validación se gestiona mediante múltiples verificaciones que buscan coherencia entre geografía, uso final y precios. Comparamos los resultados del modelo con señales independientes, como las tendencias de producción minera, las carteras de grandes proyectos de túneles y los patrones comerciales, y luego investigamos las variaciones que quedan fuera de rangos razonables antes de finalizar las cifras.
Se completa una segunda revisión por parte de un analista para supuestos clave como las tasas de penetración, la división de aplicaciones y la progresión de precios, de modo que los errores de cálculo y las fallas de lógica se detecten temprano. Los informes se actualizan en un ciclo anual, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como desaceleraciones mineras significativas, movimientos bruscos en las materias primas de resina o grandes cambios en programas de infraestructura. Antes de la entrega, un analista realiza una nueva revisión para que los clientes reciban una visión actualizada alineada con los últimos indicadores disponibles.
Comparación del tamaño del mercado de cápsulas de resina de Mordor Intelligence con otras estimaciones publicadas
Es normal observar diferentes tamaños de mercado para las cápsulas de resina porque los editores no siempre contabilizan las mismas formas de producto, usos finales y momentos de fijación de precios, incluso cuando el nombre del mercado parece idéntico. Las diferencias también surgen del año seleccionado como punto de referencia y de si la estimación se inclina hacia supuestos de adopción conservadores o agresivos.
Algunas cifras publicadas pueden parecer más altas cuando se incluyen formatos de anclaje químico a granel o adhesivos estrechamente relacionados junto con las cápsulas, o cuando los precios se trasladan utilizando una inflación química general sin verificaciones a nivel de aplicación. Para Mordor Intelligence, solo se contabilizan los sistemas de cápsulas de resina encapsuladas, y los valores anuales se vinculan al desarrollo minero, el inicio de proyectos de túneles y la actividad de anclaje en construcción, que fueron reverificados mediante entrevistas recientes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,34 mil millones de USD (2025) | |
| Consultora Global A | 1,20 mil millones de USD (2024) | Utiliza un año base diferente y puede no reflejar completamente el cambio de 2025 en el desarrollo minero y el inicio de proyectos de túneles, lo que altera la combinación implícita y el precio realizado utilizado en el total. |
| Editorial de la Industria B | 1,05 mil millones de USD (2024) | El total más bajo es consistente con una captura de usos finales más estrecha y supuestos de penetración conservadores para el anclaje con cápsulas en renovaciones de construcción, además de un ajuste limitado por las diferencias de precios a nivel de aplicación. |
En conjunto, la dispersión se explica principalmente por la alineación del año, lo que se contabiliza como una venta de cápsulas de resina frente a anclajes químicos adyacentes, y cómo se traduce la adopción de la actividad a volúmenes. Cuando estos factores se hacen explícitos y luego se verifican con patrones de uso del mundo real, la cifra final se vuelve más fácil de rastrear y actualizar sin tener que rehacer todo el modelo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de cápsulas de resina para 2031?
Se espera que el tamaño del mercado de cápsulas de resina alcance los USD 1,74 mil millones para 2031.
¿Qué región lidera el mercado de cápsulas de resina tanto en participación como en crecimiento?
Asia-Pacífico lidera con el 45,12% de los ingresos en 2025 y registra la CAGR más rápida del 4,92% hasta 2031.
¿Por qué los sistemas catalizadores base agua están ganando popularidad en las cápsulas de resina?
Las regulaciones medioambientales que limitan las emisiones de COV y los requisitos de seguridad en espacios confinados impulsan la adopción de catalizadores base agua que crecen a una CAGR del 4,78%.
¿Qué segmento de usuario final se está expandiendo más rápidamente?
Las aplicaciones de tunelería y metro ferroviario muestran la CAGR más alta del 5,03% debido a las expansiones de metros urbanos.
Última actualización de la página el:



