
Tamaño y Participación del Mercado de Resinas de Impregnación
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.5 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.04 % |
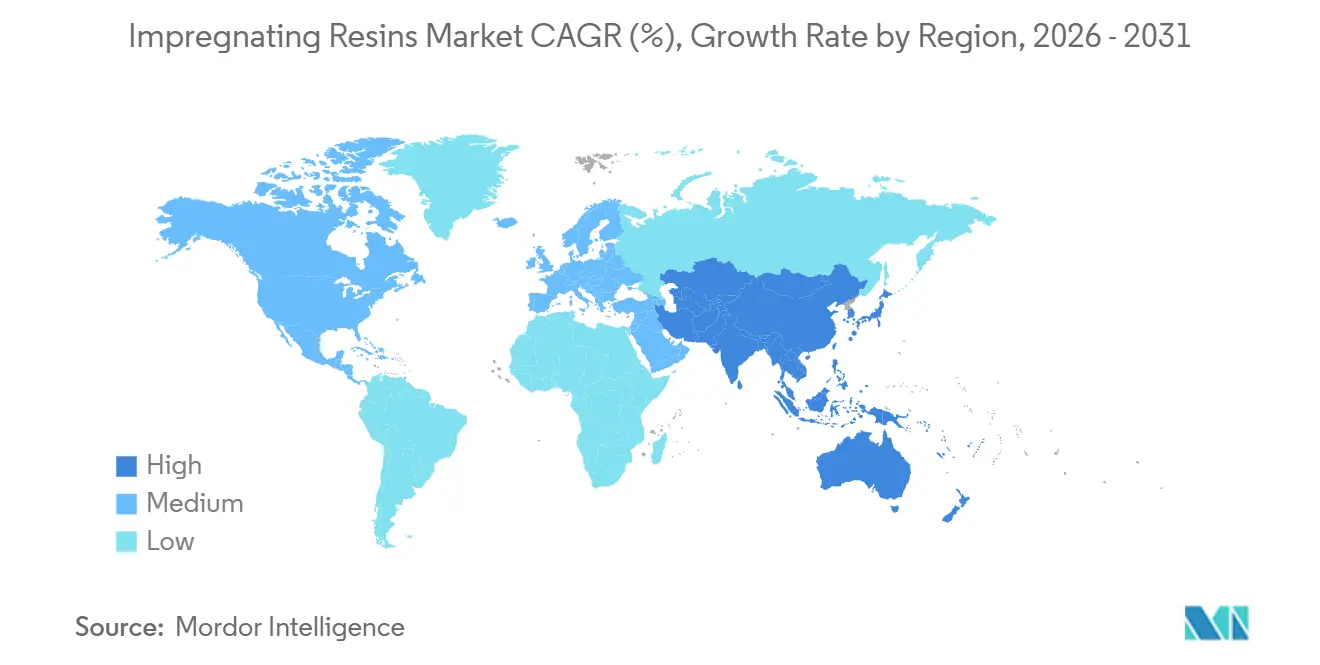
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
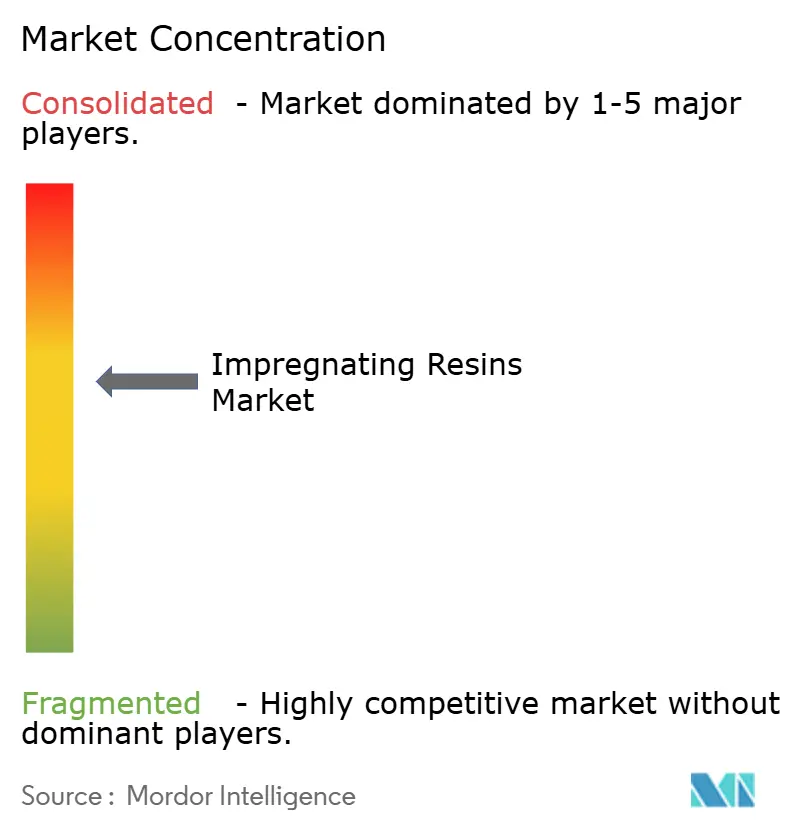
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resinas de Impregnación por Mordor Intelligence
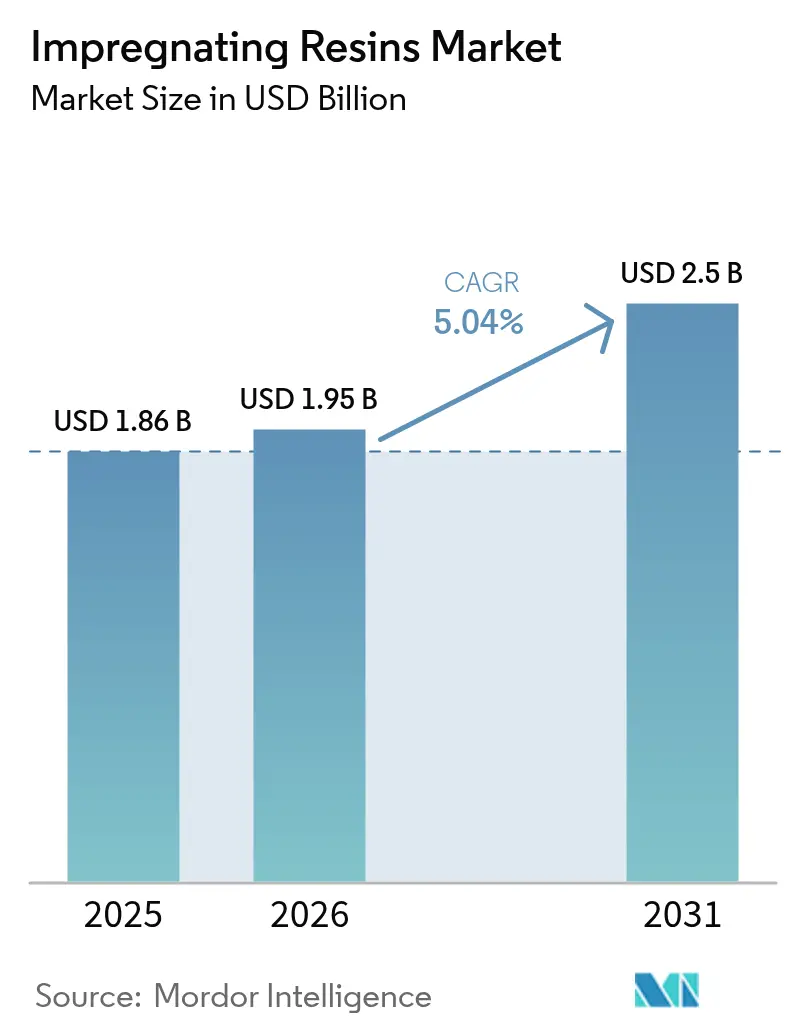
Se espera que el tamaño del Mercado de Resinas de Impregnación aumente de USD 1,86 mil millones en 2025 a USD 1,95 mil millones en 2026 y alcance USD 2,5 mil millones en 2031, creciendo a una CAGR del 5,04% durante 2026-2031. Los usuarios finales se apresuran a cumplir con mandatos más estrictos de eficiencia de motores, escalar líneas de producción sin solvente que cumplan con los límites de contaminantes atmosféricos peligrosos, y localizar cadenas de suministro para vehículos electrificados y fábricas de semiconductores en toda la región Asia-Pacífico. El rápido crecimiento en motores síncronos de imanes permanentes, equipos de refrigeración para centros de datos y generadores eólicos marinos está impulsando la demanda de sistemas de poliéster-imida y epoxi de Clase H y Clase C. El límite de HAP metálico de la Agencia de Protección Ambiental de los EE. UU. para nuevas instalaciones de recubrimiento está acelerando la eliminación gradual de barnices a base de tolueno y xileno, mientras que la regulación Euro 7 de la Comisión Europea está empujando a los fabricantes de automóviles hacia un aislamiento de motores de tracción de mayor temperatura. La intensidad de capital sigue siendo un obstáculo; una sola línea automatizada de impregnación por vacío a presión (VPI) supera los USD 5 millones, pero los centros emergentes de impregnación por contrato en el Sudeste Asiático están reduciendo las barreras de entrada para los pequeños fabricantes.
Conclusiones Clave del Informe
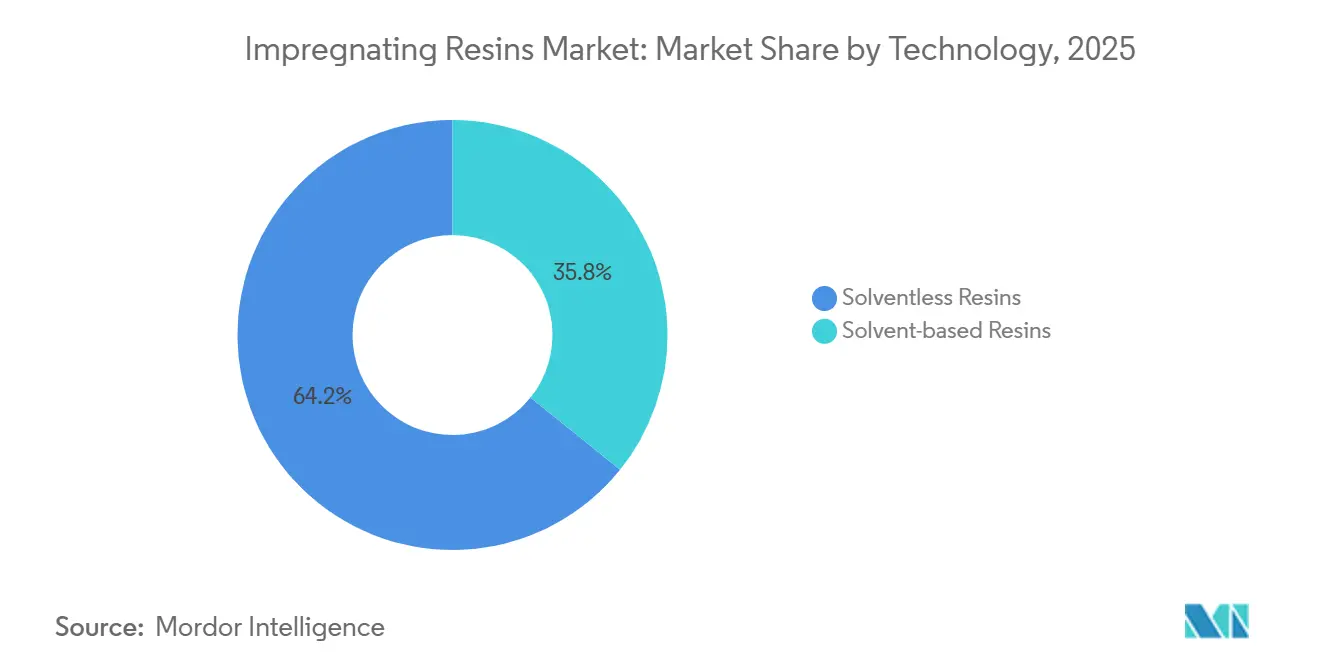
- Por tecnología, las formulaciones sin solvente representaron el 64,23% de la participación del mercado de resinas de impregnación en 2025 y están en camino de alcanzar una CAGR del 5,15% hasta 2031.
- Por tipo de resina, la categoría de Otras Resinas representó el 38,67% del tamaño del mercado de resinas de impregnación en 2025, mientras que se proyecta que el epoxi se expanda a una CAGR del 5,12% entre 2026 y 2031.
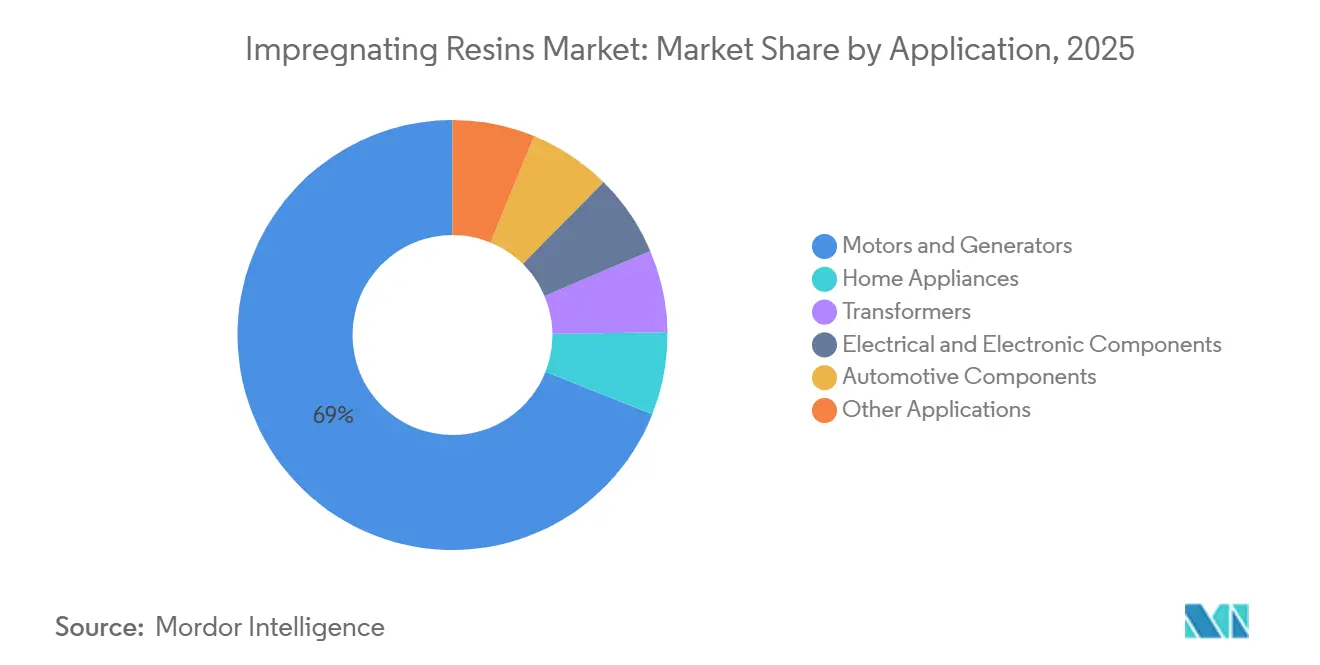
- Por aplicación, los motores y generadores representaron el 68,98% del tamaño del mercado de resinas de impregnación en 2025 y avanzan a una CAGR del 5,06% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 41,24% de la participación del mercado de resinas de impregnación en 2025 y se prevé que crezca a una CAGR del 5,14% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Creciente de Motores Eléctricos de Alta Eficiencia | +1.8% | Global, especialmente UE, China, América del Norte | Mediano plazo (2-4 años) |
| Cambio de los Fabricantes de Equipos Originales hacia Procesos de Impregnación Sin Solvente | +1.3% | América del Norte, UE, expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento en la Instalación de Turbinas Eólicas a Escala de Red | +0.6% | Europa, América del Norte, provincias costeras de China | Largo plazo (≥ 4 años) |
| Aceleración de la Producción de Motores de Tracción para Vehículos Eléctricos | +1.1% | China, Corea del Sur, Japón, América del Norte, UE | Mediano plazo (2-4 años) |
| Miniaturización de la Electrónica de Consumo | +0.5% | Japón, Corea del Sur, Taiwán, China, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Motores Eléctricos de Alta Eficiencia
El aumento de los estándares mínimos de rendimiento energético está reduciendo las pérdidas permisibles de los motores y obligando a los fabricantes de equipos originales a adoptar la VPI para eliminar vacíos que generan descargas parciales. La Directiva de Ecodiseño Europea exige eficiencia IE3 para motores de ≥0,75 kW, mientras que la norma GB 18613-2020 de China está alineada con las clases de eficiencia IEC 60034-30-1. Los factores de llenado de ranuras superiores al 70% y los puntos calientes de imanes permanentes concentrados están impulsando el rendimiento de las resinas hacia temperaturas de transición vítrea de 180 °C. El cumplimiento de las pruebas de descarga parcial IEC 60034-18-41 incorpora la VPI como requisito previo, consolidando el consumo de resinas a largo plazo a medida que los parques mundiales de motores migran a IE4 e IE5.
Cambio de los Fabricantes de Equipos Originales hacia Procesos de Impregnación Sin Solvente
Los límites de HAP metálico de 0,0079 granos por pie cúbico estándar seco para nuevas instalaciones de recubrimiento en los EE. UU. hacen que los barnices a base de solvente sean antieconómicos a menos que se combinen con oxidadores térmicos. La Directiva de Emisiones Industriales de Europa y el Plan de Acción Cielo Azul de China reflejan estos límites. Las nuevas formulaciones sin solvente reducen los ciclos de curado de seis horas a menos de noventa minutos en líneas automatizadas de impregnación por goteo. El SILRES H62 C de Wacker Chemie cura a temperatura ambiente en veinticuatro horas, elimina los hornos de postcurado y reduce el consumo de energía de la planta en aproximadamente un 40%.
Crecimiento en la Instalación de Turbinas Eólicas a Escala de Red
Las adiciones globales de energía eólica alcanzaron 117 GW en 2024, y se espera que la capacidad acumulada supere los 1.200 GW para 2030. Los modernos generadores marinos de 8-15 MW operan a hasta 6,6 kV, requiriendo aislamiento de epoxi o poliéster-imida de Clase H o Clase C. Las renovaciones de unidades terrestres de 15 a 20 años en Europa y América del Norte prolongan la vida útil, creando un mercado secundario para servicios de impregnación in situ que pueden recalificar generadores sin levantar rotores, acelerando la demanda de resinas más allá de los volúmenes de nueva construcción[1]Consejo Global de Energía Eólica, "Informe Global de Energía Eólica 2025," gwec.net.
Aceleración de la Producción de Motores de Tracción para Vehículos Eléctricos
Los inversores modulados por ancho de pulso inducen picos de tensión cercanos a 1.200 V y altas frecuencias de conmutación, intensificando el estrés del aislamiento. Los incentivos federales bajo la Ley de Reducción de la Inflación de los EE. UU., combinados con el esquema de doble crédito de China, están co-localizando el ensamblaje de motores de tracción con capacidad de impregnación doméstica. Los devanados distribuidos que dependen de la VPI completa están desplazando los diseños de horquilla en varias plataformas de vehículos, consolidando los requisitos de epoxi y poliéster-imida para el rendimiento de Clase H.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de la Regulación de COV y HAP | –0.9% | América del Norte, UE, China, India | Corto plazo (≤ 2 años) |
| Volatilidad de Precios de las Materias Primas de Bisfenol-A y Estireno | –0.7% | Asia-Pacífico, Europa, mercados spot globales | Mediano plazo (2-4 años) |
| Equipos de Vacío a Presión con Alta Intensidad de Capital | –0.4% | India, Sudeste Asiático, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de la Regulación de COV y HAP
El cumplimiento de las normas de emisión actualizadas de la EPA de los EE. UU. y la UE obliga a las plantas heredadas a instalar oxidadores que cuestan entre USD 0,8 y 1,5 millones cada uno, reduciendo los márgenes y retrasando las expansiones. Los pequeños talleres de motores que carecen de experiencia interna en formulación enfrentan altos costos de validación para cambiar a sistemas sin solvente, recurriendo a menudo a la impregnación por contrato que eleva los costos unitarios. Los aranceles antidumping europeos de hasta el 40,8% sobre las importaciones chinas de epoxi elevan aún más los precios de las materias primas, añadiendo complejidad para los fabricantes de equipos originales regionales[2]Comisión Europea, "Aranceles Antidumping sobre Resinas Epoxi," ec.europa.eu.
Volatilidad de Precios de las Materias Primas de Bisfenol-A y Estireno
Los precios spot del Bisfenol-A en Asia oscilaron casi un 50% durante 2024-2025, ya que el exceso de oferta de fenol se combinó con interrupciones en las instalaciones de epiclorhidrina. Los precios contractuales del estireno en la Costa del Golfo de los EE. UU. variaron en USD 550 por tonelada durante el mismo período. Tal variabilidad puede eliminar entre 150 y 200 puntos básicos de rentabilidad para los fabricantes de equipos originales de motores y desalienta los acuerdos de suministro de resinas a largo plazo, postergando la expansión de capacidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Las Formulaciones Sin Solvente Extienden el Liderazgo en Cumplimiento NormativoLas resinas sin solvente capturaron el 64,23% de la participación del mercado de resinas de impregnación en 2025 y se prevé que crezcan al 5,15% hasta 2031. Su curado exotérmico elimina la evaporación de solventes, acorta el tiempo de ciclo y evita los oxidadores térmicos de varios millones de dólares exigidos bajo 40 CFR Parte 63, Subcapítulo HHHHH. El ahorro de energía alcanza el 40% en comparación con las líneas convencionales de horneado y curado, lo que hace que los sistemas sin solvente sean atractivos incluso en geografías con tarifas eléctricas modestas. Las máquinas de impregnación por goteo que combinan la química sin solvente con el manejo automatizado de devanados se están extendiendo desde los grandes fabricantes de equipos originales de motores hasta los talleres de contrato, comprimiendo los tiempos de ciclo a menos de noventa minutos.
Los barnices a base de solvente persisten en las líneas de renovación y en los mercados en desarrollo donde la aplicación de las normas de emisión es irregular. Una base instalada de tanques y hornos heredados, a menudo amortizados hace años, amortigua los presupuestos operativos. Sin embargo, a medida que los solventes de reemplazo importados enfrentan controles aduaneros más estrictos e impuestos crecientes, los convertidores están presupuestando inversiones de capital para actualizaciones sin solvente en el período 2027-2029, alineándose con los cambios planificados en los modelos de motores.


Por Tipo de Resina:
El Epoxi Preparado para el Crecimiento Más Rápido por la Adopción en ElectrónicaSe proyecta que los volúmenes de epoxi aumenten a una CAGR del 5,12%, la más alta entre los tipos de resinas, aunque Otras Resinas representaron el 38,67% de la participación en 2025. La baja pérdida dieléctrica, la sólida adhesión al cobre y la compatibilidad con la dosificación automatizada hacen del epoxi la opción preferida para devanados de paso fino y relleno inferior de semiconductores. Los vehículos híbridos suaves de 48 V en desarrollo amplifican aún más la demanda de aislamiento epoxi de Clase H que soporta los picos inducidos por inversores.
Las resinas de poliéster siguen siendo predominantes en los motores de electrodomésticos sensibles al costo, mientras que los poliéster-imidas abordan los ciclos de trabajo de turbinas eólicas de alta tensión y motores de tracción. Los sistemas de silicona están ganando terreno en la encapsulación de baterías, gracias a la química retardante de llama y la resistencia al ciclado térmico. Los poliuretanos ocupan un nicho en los generadores exteriores que enfrentan la entrada de humedad, ofreciendo flexibilidad que mitiga la delaminación bajo choque térmico.
Por Aplicación:
Los Motores y Generadores Mantienen el Liderazgo en VolumenLos motores y generadores representaron el 68,98% de la participación del mercado de resinas de impregnación en 2025 y se espera que avancen a una CAGR del 5,06% hasta 2031. Los mayores factores de llenado de ranuras en máquinas IE4 e IE5, combinados con entrefieros más delgados, elevan las temperaturas de los devanados y aceleran la adopción de sistemas de Clase H y Clase C. Los motores de tracción de vehículos eléctricos intensifican estos requisitos con tensiones impulsadas por inversores de hasta 1.200 V y frecuencias de conmutación superiores a 10 kHz, haciendo indispensable la VPI completa.
Los transformadores, especialmente los de tipo seco para subestaciones urbanas, representan una vía de crecimiento constante a medida que las empresas de servicios públicos buscan alternativas ignífugas a las unidades llenas de aceite. Los motores de electrodomésticos, desde compresores de refrigeradores hasta accionamientos de lavadoras, continúan la transición de la impregnación por inmersión y horneado a la impregnación por goteo para cumplir con los umbrales de eficiencia del Departamento de Energía de los EE. UU. Los inductores, solenoides y otros componentes electrónicos consumen grados de epoxi de baja viscosidad capaces de penetrar espacios inferiores a 0,1 mm, apoyando la miniaturización de los dispositivos de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Resinas de Impregnación en Asia-Pacífico
Asia-Pacífico concentró el 41,24% de la cuota del mercado de resinas de impregnación en 2025 y se prevé que crezca a una CAGR del 5,14% hasta 2031. La política de doble crédito de China generó 10,2 millones de vehículos de nueva energía en 2024 y tiene como objetivo una combinación de ventas de vehículos de nueva energía del 50% para 2035, lo que ancla una demanda a gran escala de motores de tracción. Los planes de Incentivos Vinculados a la Producción de India destinan 2.300 millones de USD a electrónica y 10.000 millones de USD a fábricas de semiconductores, impulsando el consumo local de grados de poliéster-imida y epoxi. El programa de subsidios de Japón cubre hasta el 50% de los costos de construcción de fábricas, desarrollando una cadena de suministro doméstica para relleno inferior epoxi de bajo contenido de cloro compatible con el envasado avanzado. Los fabricantes de chips de Corea del Sur están estandarizando el epoxi de curado rápido para módulos de sistema en paquete, mientras que Tailandia y Vietnam ofrecen exenciones fiscales plurianuales que atraen a empresas de impregnación por contrato, equilibrando la capacidad regional.
Mercado de Resinas de Impregnación en América del Norte
América del Norte aprovecha 369.000 millones de USD en incentivos de energía limpia bajo la Ley de Reducción de la Inflación, que vincula los créditos fiscales al consumidor con umbrales de contenido nacional. Los fabricantes de automóviles han anunciado decenas de miles de millones en gastos de capital para líneas de ensamblaje de motores de tracción en Míchigan, Kentucky y Tennessee, todas ellas especificando formulaciones epoxi sin disolventes que cumplen con el límite de contaminantes atmosféricos peligrosos de la Agencia de Protección Ambiental de los Estados Unidos. El Fondo de Innovación Estratégica de Canadá y los flujos de deslocalización cercana de México completan un corredor regional que localiza el abastecimiento de resinas bajo las reglas de valor regional del 75% del Tratado entre México, Estados Unidos y Canadá.
Mercado de Resinas de Impregnación en Europa
Europa está guiada por el objetivo de cero emisiones para 2035 del Pacto Verde y las normas Euro 7, lo que acelera el aislamiento de motores de tracción de Clase H en Alemania, Francia e Italia. Las instalaciones de energía eólica marina en el Mar del Norte y el Mar Báltico están impulsando la adopción de epoxi de Clase C para generadores de 15 MW. Los derechos antidumping sobre las importaciones de epoxi asiático abren cuota para los formuladores nacionales, aunque los recientes cierres de plantas limitan el suministro a corto plazo de productos sin disolventes. Europa del Este y Rusia mantienen la demanda de poliéster para motores ferroviarios y de campos petrolíferos, a pesar de los vientos en contra geopolíticos.
Mercado de Resinas de Impregnación en América del Sur y Oriente Medio y África
El crecimiento de América del Sur se centra en la producción automotriz de 2,3 millones de unidades de Brasil, que está pivotando hacia los híbridos de combustible flexible. Las minas de cobre electrificadas de Chile y las subastas de energías renovables de Colombia están introduciendo requisitos de Clase H para generadores de uso intensivo. Oriente Medio y África añaden demanda incremental a través de megaproyectos como NEOM de Arabia Saudita y la modernización de la red eléctrica de Sudáfrica, aunque la volatilidad cambiaria impacta en la economía de importación de resinas especiales.

Panorama regulatorio
Las normas de gestión ambiental y química se están endureciendo en torno a las emisiones de disolventes y la gestión de riesgos de sustancias, acelerando el cambio hacia la impregnación sin disolventes y sistemas de aislamiento de mayor rendimiento. En Estados Unidos, la Agencia de Protección Ambiental de EE. UU. (EPA) continúa con la actividad de evaluación de riesgos de la TSCA relevante para las químicas de resinas e insumos, incluida su publicación de diciembre de 2024 de la documentación de condiciones de uso del formaldehído y elementos prospectivos de la Agenda Unificada 2026 que dan forma a la planificación de cumplimiento para formuladores y usuarios posteriores.
En Europa, REACH sigue siendo el marco central para el registro, las restricciones y las obligaciones de comunicación, con trabajo político en curso que incluye la actividad de revisión del SEAC relacionada con las restricciones de PFAS (incluidos casos de uso que pueden afectar a los agentes de impregnación) y otras sustancias bajo evaluación de gestión de riesgos. Junto con la política química, las normas de ensayo y calificación continúan definiendo el acceso al mercado: la norma IEC 60370:2018 sigue siendo una referencia clave para las pruebas de resistencia térmica de resinas y esmaltes aislantes para impregnación, mientras que los métodos ISO para pruebas de aglutinantes se han actualizado, incluida la norma ISO 11908:2025 (resinas amínicas) y la publicación en enero de 2026 de la norma EN ISO 11909:2026 para resinas de poliisocianato, que actualiza las prácticas de ensayo analítico.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas petroquímicas y químicas especializadas (en particular, estructuras epoxi y endurecedores, intermedios de poliéster y poliéster-imida, modificadores de silicona, diluyentes reactivos y aditivos), seguido de la formulación y la producción en reactores por lotes que requieren un estricto control de temperatura y control de calidad para las propiedades eléctricas. Las resinas impregnantes terminadas se califican según los requisitos de aislamiento y resistencia (por ejemplo, los procedimientos de prueba de la norma IEC 60370:2018 y las expectativas de clase térmica de la norma IEC 60085 en muchas especificaciones de clientes), y luego se suministran ya sea en formatos de cisterna a granel a grandes plantas de motores/generadores o en tambores y cubetas a canales de reparación y rebobinado y talleres de impregnación por contrato.
Aguas abajo, la demanda de resinas es impulsada por la producción de motores y generadores de fabricantes de equipos originales, los programas de electrificación de motores de tracción e impulsados por inversores, los generadores eólicos, los transformadores y los componentes electrónicos que requieren penetración de baja viscosidad y curado controlado. El desempeño de la cadena de suministro está limitado por la gestión de la vida útil de los grados sin disolventes (comúnmente de 6 a 12 meses) y por los plazos de validación de las formulaciones personalizadas; los grados estándar a menudo se mueven con plazos de entrega de varias semanas, mientras que los grados personalizados pueden extenderse más debido a las pruebas y la calificación del cliente. La dependencia regional de precursores importados (incluidas las resinas epoxi y los endurecedores en partes de Europa) y la volatilidad en insumos clave como el bisfenol A y el estireno pueden propagar oscilaciones de costos y disponibilidad en toda la cadena, lo que lleva a los grandes compradores a utilizar reservas de inventario estratégicas y doble abastecimiento.
Panorama Competitivo
El mercado de resinas de impregnación está moderadamente consolidado. Las líneas de innovación se centran en híbridos de epoxi-silicona de curado a temperatura ambiente, siliconas retardantes de llama con conductividad térmica superior a 1,5 W/m-K para paquetes de baterías de vehículos eléctricos, y epoxis de ultra baja viscosidad para módulos de potencia 5G. La consistencia de calidad sigue siendo una barrera para los participantes de bajo costo: la contaminación por cloruros superior a 100 ppm descalifica muchas formulaciones de la calificación automotriz. Los aranceles antidumping europeos desplazan las ventajas de costo, pero también estimulan las expansiones de capacidad local por parte de los actores establecidos.
Líderes de la Industria de Resinas de Impregnación
ALTANA (ELANTAS)
Von Roll
Axalta Coating Systems, LLC
Henkel AG and Co. KGaA
Huntsman International LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resinas de Impregnación
- 3M
- AEV Group
- Axalta Coating Systems, LLC
- BASF
- Börger GmbH
- Chetak Manufacturing Company
- ALTANA (ELANTAS)
- Henkel AG and Co. KGaA
- Huntsman International LLC
- Momentive
- NIPPON RIKA INDUSTRIES CORPORATION
- Resonac Holdings Corporation
- Von Roll
- Wacker Chemie AG

Oportunidades de mercado y perspectivas futuras
Se está formando un claro espacio en blanco en torno a la capacidad y los servicios localizados que reducen los plazos de entrega para los usuarios finales muy centrados en la electrificación, al mismo tiempo que cumplen con los controles de disolventes y peligros. El alejamiento de los esmaltes a base de disolventes bajo las restricciones de COV y HAP (incluido el límite de HAP metálico de EE. UU. para nuevas instalaciones de recubrimiento mencionado en el contexto del informe) crea espacio para proveedores que puedan ofrecer sistemas epoxi, poliéster-imida e híbridos sin disolventes calificados a escala, así como para centros de impregnación por contrato que ayudan a talleres de motores más pequeños a hacer la transición sin instalar líneas VPI internas completas (a menudo mencionadas con un costo de más de 5 millones de USD por línea automatizada).
Las nuevas incorporaciones de capacidad y los programas de mercados finales proporcionan evidencia tangible para una expansión focalizada en las cadenas de suministro de Asia-Pacífico. En junio de 2026, Elantas Beck India (ALTANA/ELANTAS) aprobó una inversión de 56 crore de INR para ampliar su planta de Ankleshwar, Gujarat, en 11.000 MTPA (de 35.000 a 46.000 MTPA), en línea con la demanda de infraestructura energética, movilidad eléctrica y electrificación industrial, donde el rendimiento de aislamiento de Clase H y Clase C se especifica cada vez más. En paralelo, los programas nacionales destacados en el contexto del informe, como los incentivos para semiconductores y electrónica en India y los subsidios a fábricas en Japón, refuerzan las oportunidades para sistemas epoxi de bajo contenido de cloro y de curado rápido utilizados en componentes electrónicos y embalaje avanzado, mientras que la demanda de generadores de turbinas eólicas respalda sistemas de aislamiento de mayor temperatura y modelos de servicio de impregnación de retrofit en sitio.
Recent Industry Developments in Mercado de Resinas de Impregnación
- Junio de 2026: Elantas Beck India aprobó una inversión de 56 crore de INR para ampliar la capacidad de resinas impregnantes y materiales aislantes relacionados en su planta de Ankleshwar, Gujarat, en 11.000 MTPA, elevando la capacidad total de 35.000 a 46.000 MTPA con un cronograma de proyecto declarado de 12 meses. La capacidad adicional fortalece el suministro local para clientes impulsados por la electrificación que requieren sistemas de aislamiento sin disolventes y de alta temperatura calificados. También respalda plazos de entrega regionales más cortos frente al abastecimiento dependiente de importaciones para fabricantes de equipos originales y talleres de impregnación por contrato.
- Septiembre de 2024: Momentive lanzó una resina de silicona retardante de llama para la encapsulación de baterías de vehículos eléctricos, que ofrece una conductividad térmica superior a 1,5 W/m-K y una rigidez dieléctrica de 20 kV/mm. El producto alinea las carteras de resinas con los requisitos de electrificación de vehículos eléctricos, donde la gestión térmica y la robustez dieléctrica se adquieren juntas como atributos críticos para la seguridad. Esto amplía la competencia entre los híbridos de silicona y epoxi-silicona en aplicaciones de alto voltaje y alto calor adyacentes al aislamiento de motores de tracción.
- Mayo de 2024: Wacker Chemie presentó SILRES H62 C, un epoxi modificado con silicona que cura a temperatura ambiente en veinticuatro horas, elimina los hornos de post-horneado y cumple con los requisitos de Clase F de la norma IEC 60085. La capacidad de curado ambiental reduce el uso de energía y las necesidades de espacio, lo que ayuda a las plantas a cumplir con las restricciones de disolventes y emisiones mientras mejora el tiempo de ciclo en las operaciones de impregnación. El lanzamiento también eleva las expectativas de rendimiento para los sistemas de ciclo rápido y sin disolventes utilizados por fabricantes de motores y talleres de impregnación por contrato.


Mercado de Resinas de Impregnación Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de resinas impregnantes se define como el valor de los sistemas de resina líquida utilizados para impregnar componentes eléctricos e industriales porosos con el fin de que adquieran aislamiento, resistencia mecánica y protección después del curado, en las geografías cubiertas.
Exclusiones del alcance: se excluyen los compuestos de moldeo y encapsulado de uso general que no se venden ni se especifican para casos de uso de impregnación.
Descripción general de la segmentación
- Por Tecnología
- Resinas Sin Solvente
- Resinas a Base de Solvente
- Por Tipo de Resina
- Epoxi
- Poliéster
- Poliéster-Imida
- Otros Tipos de Resinas (Poliuretano, Silicona, etc.)
- Por Aplicación
- Motores y Generadores
- Electrodomésticos
- Transformadores
- Componentes Eléctricos y Electrónicos
- Componentes Automotrices
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer la estructura base del modelo y mantener los supuestos fundamentados en lo que se puede observar públicamente. Revisamos fuentes públicas como datos de comercio y manufactura de la Oficina del Censo de EE. UU., series de producción industrial de Eurostat, datos de importación y exportación de UN Comtrade para códigos HS relacionados con resinas, e indicadores de la Agencia Internacional de Energía vinculados a la electrificación y la actividad industrial.
Junto con estas, utilizamos fuentes como informes anuales de empresas, presentaciones a inversores y literatura técnica en revistas revisadas por pares que cubren sistemas de aislamiento y prácticas de bobinado de motores. También se consultaron bases de datos de patentes para comprender la dirección de los sistemas sin disolventes, las químicas de curado y las necesidades de rendimiento de aislamiento. Las fuentes documentales mencionadas son ilustrativas y no exhaustivas, y también se utilizaron otras referencias públicas para la recopilación de datos, las verificaciones de validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que consumen los principales grupos de aplicación, especialmente motores y generadores, transformadores y componentes eléctricos y electrónicos. La información de los encuestados aclaró qué grados de resina se tratan como específicos para impregnación en las compras, y cómo los factores de conversión y los rangos de precios difieren entre los sistemas a base de disolventes y sin disolventes. Hablamos con participantes de la fabricación de resinas, formuladores y usuarios posteriores en Asia-Pacífico, EMEA y las Américas, y luego alineamos esos hallazgos con el modelo documental.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33 % | Directivos (CXO): 16 % | Asia-Pacífico: 50 % |
| Nivel medio: 51 % | Líderes funcionales/de unidad: 33 % | EMEA: 29 % |
| Actores más pequeños: 16 % | Gerentes: 51 % | Américas: 21 % |
Dimensionamiento del mercado y previsión
El dimensionamiento se inició con una construcción de arriba hacia abajo, en la que se utilizó la producción de equipos eléctricos y la demanda de reemplazo para reconstruir el grupo de demanda de impregnación abordable. A partir de ahí, se aplicaron factores de intensidad de resina a nivel de aplicación para los casos de uso comunes, seguidos de divisiones de combinación para las tecnologías a base de disolventes y sin disolventes y para las principales químicas utilizadas en la impregnación.
Para mantener los totales realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como bandas de precios muestreadas por sistema de resina y región, verificaciones de canal sobre tamaños de pedido típicos y verificaciones de sensatez de volumen del lado del proveedor. Los insumos más relevantes incluyeron las tendencias de producción de motores y generadores, las instalaciones de transformadores, los ciclos de capex vinculados a la electrificación, las presiones de cumplimiento de disolventes y COV, y la progresión típica de precios de los sistemas de resina según la química y la complejidad de la formulación.
Las previsiones se elaboraron mediante análisis de escenarios, en los que las perspectivas de producción de los mercados finales y el ritmo de la regulación de eficiencia se variaron dentro de rangos razonables, y luego se revisaron con los encuestados de la industria. Cuando la visibilidad de abajo hacia arriba era más débil para países más pequeños, la brecha se manejó utilizando indicadores proxy como índices de producción manufacturera y patrones de importación, y luego se normalizó nuevamente a los totales regionales.
Validación de datos y ciclo de actualización
La validación se realizó triangulando los resultados del modelo con múltiples señales independientes, incluidos los flujos comerciales, la dirección de la producción industrial y las tasas de construcción de aplicaciones discutidas por los entrevistados. Se marcaron valores atípicos a nivel de país y de aplicación, que luego se revisaron nuevamente para confirmar que una conversión de unidades, un supuesto de precio o una división de combinación no estuvieran impulsando un salto poco realista.
Antes de la aprobación final, el modelo completo es verificado en pasos por un analista, seguido de una nueva revisión de varianza de los supuestos clave. Los informes se actualizan anualmente, y se activan actualizaciones provisionales cuando ocurren eventos materiales, como movimientos abruptos en las materias primas, cambios regulatorios que afectan a los sistemas de disolventes o un cambio importante en la producción de equipos eléctricos.
Estimación de Mordor Intelligence del mercado de resinas impregnantes en comparación con otras estimaciones publicadas
Es común observar diferentes valores de mercado para las resinas impregnantes, incluso cuando se analiza el mismo período de tiempo, porque los editores no siempre cuentan los mismos límites de producto ni las mismas vinculaciones de uso final. Las brechas también provienen de cómo se promedian los precios entre las diferentes químicas, cómo se cronometra la conversión de divisas regionales y si se reflejan los últimos cambios en la producción de equipos eléctricos.
Los compuestos de moldeo y encapsulado que no se especifican para impregnación quedan fuera del alcance de Mordor Intelligence, y esa única diferencia de inclusión puede elevar los totales en algunas cifras publicadas. Otro factor de dispersión es la rapidez con la que se modela la adopción sin disolventes, ya que las curvas de penetración agresivas pueden inflar los valores futuros si no se verifican con los ciclos de calificación de equipos y las normas regionales de COV.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,86 mil millones de USD (2025) | |
| Consultoría global A | 1,69 mil millones de USD (2024) | Utiliza un año base anterior y un enfoque de química diferente que enfatiza las categorías de resinas a base de formaldehído, lo que puede cambiar lo que se cuenta como grado de impregnación frente a materiales de aislamiento eléctrico adyacentes. |
| Editorial del sector B | 1,98 mil millones de USD (2025) | Puede utilizar un mapeo de aplicaciones más amplio que combina las resinas impregnantes con líquidos de aislamiento eléctrico cercanos, y la curva de adopción más rápida asumida para los sistemas sin disolventes eleva el valor del mismo año. |
La comparación muestra que la mayor parte de la variación se explica por los límites de producto y aplicación, además de cómo se proyectan la combinación tecnológica y el precio promedio. El uso de anclas claras de demanda por aplicación y luego la verificación de los supuestos de precio y combinación frente a lo que observan los encuestados en la contratación y la producción ayuda a mantener la estimación trazable y repetible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de resinas de impregnación para 2031?
Se proyecta que el mercado de resinas de impregnación alcance USD 2,50 mil millones para 2031.
¿Qué segmento tecnológico lidera el mercado global?
Las formulaciones sin solvente dominaron con una participación del 64,23% en 2025 y mantienen las mejores perspectivas de crecimiento hasta 2031.
¿Por qué las resinas epoxi crecen más rápido que otros tipos?
La baja pérdida dieléctrica, la fuerte adhesión al cobre y la compatibilidad con las líneas de goteo automatizadas posicionan al epoxi para la CAGR más rápida del 5,12% hasta 2031.
¿Cómo influyen las regulaciones ambientales en la selección de resinas?
Los límites de COV y HAP metálico en los EE. UU., la UE y China obligan efectivamente a los fabricantes de equipos originales a adoptar resinas sin solvente o instalar costosos sistemas de control de emisiones.
¿Qué región se espera que contribuya con la mayor demanda incremental?
Se proyecta que Asia-Pacífico, liderada por China, India y Japón, añada el mayor volumen, impulsada por los mandatos de vehículos eléctricos y la inversión en semiconductores.
¿Qué barrera de capital limita a los nuevos participantes?
Una línea de VPI completa cuesta más de USD 5 millones y requiere extensas pruebas según la norma IEC 60085, concentrando la capacidad entre los actores establecidos con solidez financiera.
Última actualización de la página el:



