
Tamaño y Cuota del Mercado de Resinas Amino
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.24 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.47 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resinas Amino por Mordor Intelligence
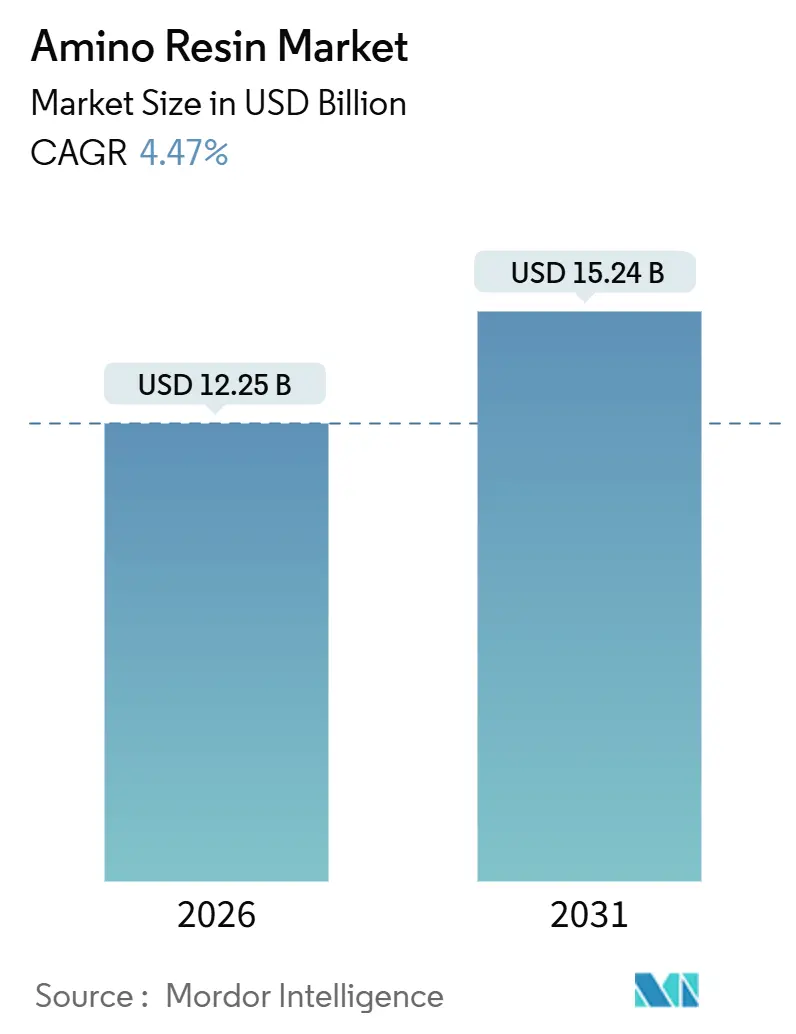
El tamaño del Mercado de Resinas Amino se estima en USD 12,25 mil millones en 2026, y se espera que alcance USD 15,24 mil millones en 2031, a una CAGR del 4,47% durante el período de previsión (2026-2031). La demanda está respaldada por el auge impulsado por la construcción en la producción de paneles de madera, la rápida electrificación en recubrimientos para automóviles y la creciente presión regulatoria para reducir las emisiones de formaldehído. La urea-formaldehído (UF) mantiene el liderazgo en costes, aunque los grados de melamina-formaldehído (MF) y melamina-urea-formaldehído (MUF) están superando el crecimiento de la UF porque cumplen con la resistencia a la humedad de grado estructural con ventanas de curado de 120–150 °C al tiempo que se alinean con los mandatos de bajas emisiones. Las fluctuaciones en los precios de las materias primas y los aranceles sobre el metanol, la urea y la melamina continúan comprimiendo los márgenes de los convertidores, intensificando el giro hacia la producción de resinas cautivas y materias primas bajas en carbono. El mercado de resinas amino navega, por tanto, una doble transformación—hacia químicas de mayor rendimiento y hacia alternativas de base biológica o libres de formaldehído—al tiempo que permanece anclado en su aplicación más importante, los adhesivos para paneles de madera.
Conclusiones Clave del Informe
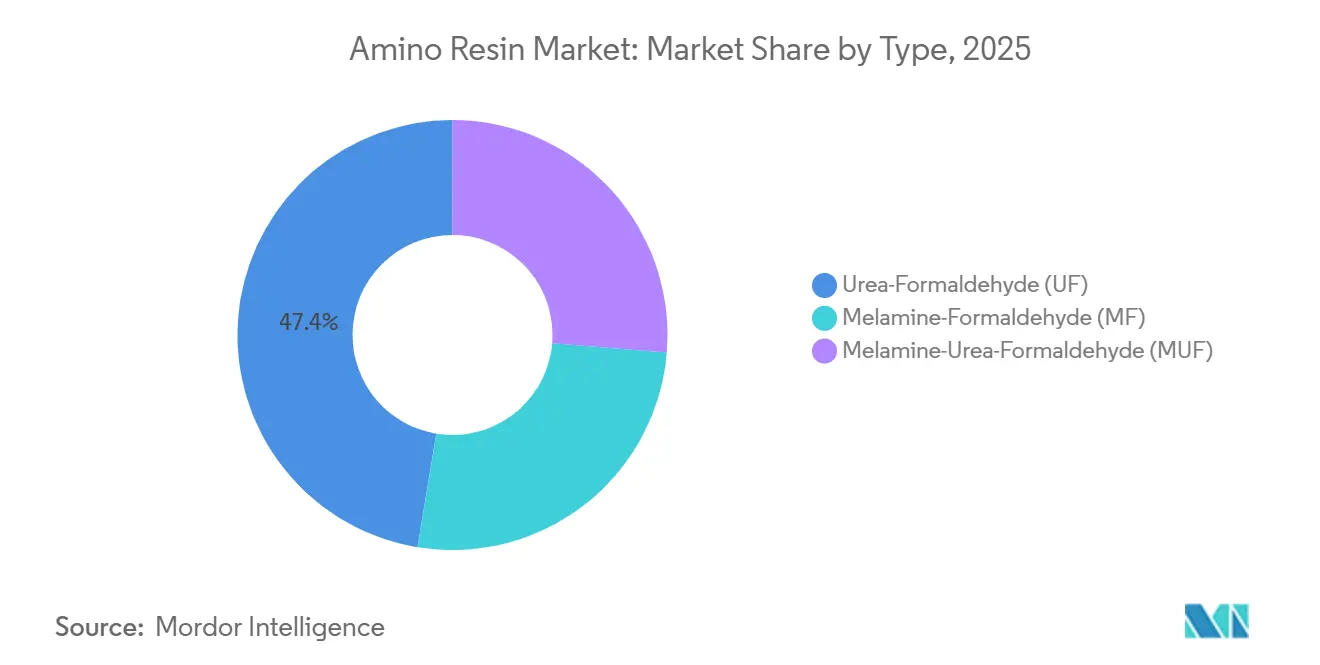
- Por tipo, la urea-formaldehído representó el 47,41% de la cuota del mercado de resinas amino en 2025, mientras que se prevé que la melamina-formaldehído crezca a una CAGR del 5,22% hasta 2031.
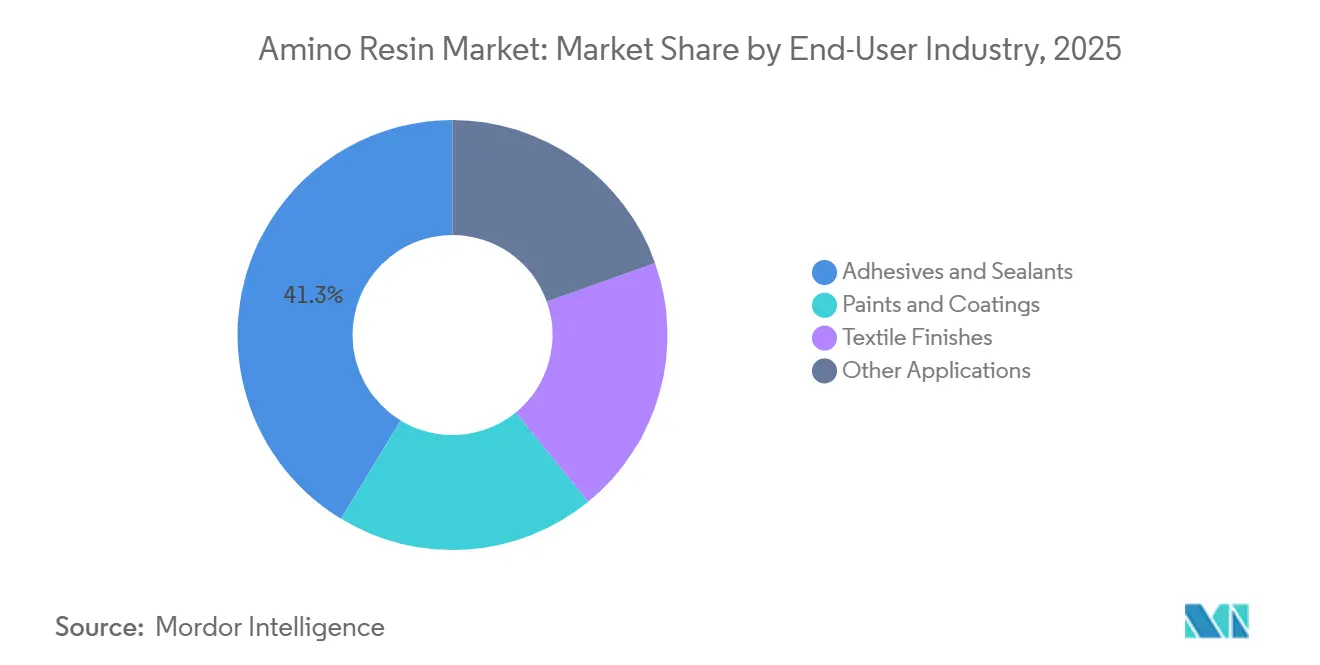
- Por industria de usuario final, los adhesivos y selladores representaron el 41,33% de los ingresos en 2025, mientras que las pinturas y recubrimientos avanzan a una CAGR del 5,18% hasta 2031.
- Por geografía, Asia-Pacífico capturó el 52,51% de los ingresos en 2025; la región de Oriente Medio y África se expande a una CAGR del 5,94% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la demanda de pinturas y recubrimientos | +0.8% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Auge de adhesivos para paneles de madera en construcción y mobiliario | +1.2% | Asia-Pacífico, Europa, América del Norte | Largo plazo (≥4 años) |
| Crecimiento de recubrimientos OEM para automoción | +0.6% | América del Norte, Europa, China | Mediano plazo (2–4 años) |
| Expansión de pisos y laminados de ingeniería | +0.5% | Asia-Pacífico, Europa | Largo plazo (≥4 años) |
| Adopción de resinas de base glioxal libres de formaldehído | +0.4% | Europa, América del Norte | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Pinturas y Recubrimientos
Los reticulantes de melamina están reemplazando a los isocianatos en los barnices de automóviles porque se curan a temperaturas de horno más bajas, reducen el consumo de energía y evitan las partículas de isocianato peligrosas en el aire. Marcas como CYMEL y Setamine permiten a los formuladores cumplir con los estrictos límites de COV del SCAQMD de California y la Directiva de Emisiones Industriales de la UE, al tiempo que cumplen con los parámetros de resistencia al desgaste y resistencia química en recubrimientos de módulos de baterías. Aunque las contracciones en la producción de vehículos en 2024 y 2025 redujeron el consumo de resinas a corto plazo, el giro hacia plataformas de base acuosa y en polvo está generando una trayectoria de crecimiento duradera que favorece los grados de MF altamente metilados para una alta densidad de reticulación rápida a 140 °C[1].
Auge de Adhesivos para Paneles de Madera en Construcción y Mobiliario
Los tableros de partículas y el MDF juntos consumen una parte importante de la producción de UF, lo que hace que la demanda de adhesivos esté estrechamente correlacionada con los nuevos acabados de mobiliario y vivienda. La capacidad de MDF de India creció en 2025 y registra un crecimiento de volumen de dos dígitos incluso cuando el exceso de capacidad retrasa la recuperación de precios. Los envíos de resinas por ferrocarril en Europa, como la ruta de tren en bloque de Kronospan desde Lampertswalde hasta Wals-Siezenheim, subrayan los ahorros en costes y emisiones de carbono que acompañan al rediseño de la cadena de suministro. Mientras tanto, los exportadores chinos de madera de ingeniería están canalizando paneles hacia el Sudeste Asiático y África, redistribuyendo efectivamente el consumo de adhesivos a través de las fronteras.
Crecimiento de Recubrimientos OEM para Automoción
La producción global de vehículos ligeros se recuperó en 2024, manteniendo el uso de resinas amino en recubrimientos exteriores e interiores en línea general con los volúmenes de vehículos. El auge de las estructuras de carrocería de aluminio acorta los ciclos de cocción, por lo que los fabricantes de equipos originales prefieren reticulantes de MF que alcanzan los objetivos de curado en 20 minutos a 140 °C. Los recintos de baterías requieren recubrimientos ignífugos y dieléctricos especificados bajo la norma ISO 12944, acelerando la adopción de melaminas isobutiladas que ofrecen bajo contenido de COV y bajo contenido de formaldehído libre.
Expansión de Pisos y Laminados de Ingeniería
En 2024-2025, los envíos de pisos laminados y revestimientos decorativos aumentaron considerablemente, impulsados por las renovaciones de viviendas en América del Norte y Europa. Mientras tanto, los fabricantes de la región Asia-Pacífico exportaron volúmenes sustanciales de paneles terminados. Estos revestimientos, que dependen de papeles impregnados con MF, se prensan a altas temperaturas y presentan clasificaciones de abrasión superiores, conforme a las normas EN 13329. Sin embargo, surge un desafío inminente: el Reglamento (UE) 2023/1464, que entrará en vigor en agosto de 2026, establece un límite de formaldehído. Este reglamento obliga a los proveedores de resinas a ofrecer grados de MF de ultrabaja emisión o a incorporar aditivos captadores para preservar la transparencia de sus revestimientos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Contaminantes atmosféricos peligrosos y regulaciones de emisiones | -0.6% | América del Norte, Europa | Corto plazo (≤2 años) |
| Creciente preferencia por sistemas de resinas de base biológica | -0.3% | Europa, América del Norte | Mediano plazo (2–4 años) |
| Volatilidad de precios y aranceles de materias primas (urea/metanol) | -0.4% | Global, aguda en Europa y Asia-Pacífico | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Contaminantes Atmosféricos Peligrosos y Regulaciones de Emisiones
En julio de 2025, el Tribunal General Europeo ratificó la designación de la melamina como Sustancia de Muy Alta Preocupación (SVHC, por sus siglas en inglés), aumentando las incertidumbres regulatorias y acelerando la transición hacia químicas sin formaldehído. Si bien los límites de la Ley de Control de Sustancias Tóxicas (TSCA) Título VI de la EPA limitan las emisiones de formaldehído para tableros de partículas y MDF, el Reglamento (UE) 2023/1464 reducirá a la mitad las emisiones permitidas a partir de agosto de 2026. Estos mandatos de cumplimiento están impulsando a los formuladores a reducir el formaldehído libre en las mezclas de UF o a cambiar a sistemas de glioxal, incurriendo en costes adicionales de pruebas y certificación[2].
Creciente Preferencia por Sistemas de Resinas de Base Biológica
La planta de lignina de Viobond en Riga sustituirá una parte significativa del fenol en los adhesivos para madera contrachapada en 2027, marcando un salto significativo de la escala piloto a la escala industrial para los aglutinantes de base proteica y lignina-fenólicos. Mientras tanto, las resinas proteicas de GreenBond ya han hecho su debut comercial en tableros de partículas europeos. Si bien estas resinas de base biológica aún no igualan a la UF en la retención de resistencia en húmedo, los convertidores las están aprovechando para obtener primas ecológicas y fortalecer su posición de negociación, comprimiendo consecuentemente los márgenes de las resinas convencionales. En respuesta, los actores establecidos del sector están introduciendo insumos de amoníaco y urea de balance de biomasa, logrando reducciones en la huella de carbono.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Melamina Supera a la Urea en Resistencia a la HumedadLa urea-formaldehído mantuvo el 47,41% de la cuota del mercado de resinas amino en 2025. Su ventaja radica en un menor coste por contenido de sólidos en comparación con la melamina-formaldehído (MF) y en la capacidad de curado rápido en líneas de tableros de partículas de alta velocidad. Sin embargo, la integridad del enlace de la UF se deteriora cuando los paneles alcanzan altas temperaturas o encuentran una humedad ambiental elevada. Esta vulnerabilidad ha llevado a los convertidores a preferir la MF o la melamina-urea-formaldehído (MUF) para aplicaciones como paneles de grado exterior, tablero de virutas orientadas (OSB) y madera contrachapada estructural. Como resultado, se proyecta que la Melamina-Formaldehído (MF) crecerá a una CAGR del 5,22% hasta 2031. Además, las mezclas con melamina alcanzan la resistencia al agua ANSI Tipo I a una fracción del coste de la MF. La línea EcoBind de Hexion, por su parte, cumple con los estándares CARB Fase 2 y EPA sin comprometer la eficiencia de la prensa.
Si bien el tamaño del mercado de resinas amino para la UF sigue siendo sustancial, la mayor durabilidad de la MF está siendo cada vez más favorecida en especificaciones para aplicaciones de transporte, marinas y revestimientos exteriores. Las resinas de MF altamente metiladas están ganando terreno en recubrimientos industriales y acabados textiles resistentes a las arrugas debido a su solubilidad a alto contenido de sólidos y reticulación moderada al horneado. Los sistemas híbridos de melamina-urea-fenol-formaldehído están apuntando a las clasificaciones OSB 3 europeas, combinando la resistencia a la humedad de la MF con la resistencia de los fenólicos. La trayectoria futura de cada resina dependerá ahora de las regulaciones regionales de formaldehído y de la introducción en el mercado de la MF de base glioxal, que promete igualar la velocidad de curado rápido de la UF.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final:
Los Recubrimientos se Aceleran con la Electrificación AutomotrizLos adhesivos y selladores consumieron el 41,33% del volumen global en 2025, impulsados principalmente por su uso en la unión de tableros de partículas, MDF y madera contrachapada. Sin embargo, a medida que la electrificación automotriz se acelera, las pinturas y recubrimientos se expandirán a una CAGR del 5,18% hasta 2031, expandiéndose de manera constante hasta 2031. Los reticulantes de melamina desempeñan un papel fundamental en los recubrimientos de módulos de baterías para vehículos eléctricos, selladores de bajos fondos y barnices, garantizando que mantengan la adhesión incluso al ciclar entre −40 °C y 120 °C. Las resinas como CYMEL, Setamine y Luwipal, que se curan a temperaturas más bajas, pueden reducir el consumo de energía del horno, una ventaja significativa en los esfuerzos de descarbonización de los fabricantes de equipos originales.
El mercado de resinas amino en recubrimientos ha mostrado un crecimiento constante, con proyecciones que indican una mayor expansión para 2031. La dimetiloldihidroxietilenurea, conocida por conferir alta resistencia a las arrugas en mezclas de algodón a temperaturas de curado específicas, ancla una demanda estable en los acabados textiles. Si bien otras aplicaciones, como los promotores de adhesión para neumáticos y los agentes de resistencia en húmedo para papel, ofrecen márgenes diversos, la disminución del papel gráfico frena el crecimiento general. El verdadero factor transformador es la creciente demanda de paquetes de baterías: con cada vehículo eléctrico que requiere resina de melamina, este segmento podría desbloquear potencialmente un flujo de ingresos significativo para 2030.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Resinas Amino en Asia-Pacífico y África
Asia-Pacífico concentró el 52,51% de los ingresos globales en 2025, impulsado por la producción de metanol de China y la capacidad de la región para tableros de partículas y MDF. La capacidad de MDF de India experimentó un crecimiento notable. Además, los derechos antidumping sobre importaciones de baja calidad han llevado a los fabricantes a adoptar UF y MUF equivalentes a CARB, aumentando la intensidad de resina por panel. A pesar de la caída en los inicios de construcción de viviendas en China en 2024, las exportaciones de madera de ingeniería hacia el Sudeste Asiático y África desplazaron la demanda de adhesivos. En mercados maduros como Japón, Corea y Australia, el cumplimiento normativo es clave, y los datos de carbono en el ciclo de vida influyen cada vez más en la elección de resinas. La expansión de BASF en Nanjing, prevista para octubre de 2025, añadirá capacidad de aminas especiales, lo que refleja una sólida confianza en el consumo de Asia-Pacífico.
Mercado de Resinas Amino en América del Norte y Europa
América del Norte y Europa, que en conjunto representan una parte sustancial de la demanda, enfrentan presiones de costos derivadas de los límites de emisiones. En virtud del Título VI de la TSCA de la EPA, los productores de tableros de partículas están migrando hacia UF de emisiones ultrabajas o recurriendo a sustitutos de MUF y fenólicos. Sin embargo, los convertidores se resisten a los aumentos de precios, lo que presiona los márgenes de resina en el mercado libre. La expansión de Arclin en Virginia Occidental, centrada en metilamina y dimetilformamida, refuerza la seguridad del suministro de materias primas antes de la revisión de cumplimiento de la EPA en 2026. Mientras tanto, Europa se prepara para techos de emisiones más estrictos e invierte en sistemas de glioxal y lignina debido al estatus de SVHC de la melamina. Cabe destacar que la adquisición completa de Nordalim por parte de Kronospan y la toma de control de GreenBond por parte de Bakelite Synthetics ponen de relieve las estrategias de los actores del sector para construir posiciones de resina cautivas o diferenciadas, con el objetivo de sortear los desafíos regulatorios.
Mercado de Resinas Amino en Oriente Medio, África y América del Sur
Oriente Medio y África registrarán la CAGR regional más alta, del 5,94%, hasta 2031, impulsada por los megaproyectos en Arabia Saudita y los Emiratos Árabes Unidos, junto con los emergentes clústeres de muebles en Sudáfrica y Kenia. Los productores de resinas de Europa y Asia están evaluando empresas conjuntas para la mezcla local de MUF, una medida para contrarrestar los costos de envío y garantizar plazos de entrega ágiles. Si bien las fluctuaciones económicas de Brasil moderan el crecimiento de América del Sur, las exportaciones de MDF a base de eucalipto del país abren un nicho como centro de diversificación para los compradores norteamericanos. De cara al futuro, los regímenes arancelarios y las políticas industriales de África desempeñarán un papel fundamental en la determinación de la trayectoria de la fabricación local de paneles, con el potencial de generar un nuevo nodo de demanda para el mercado de resinas amino.


Panorama regulatorio
Las resinas amínicas enfrentan controles más estrictos tanto en las emisiones de proceso como en las emisiones de aire interior aguas abajo. En Estados Unidos, los sitios de fabricación están regulados bajo las Normas Nacionales de Emisión de Contaminantes Atmosféricos Peligrosos para la Fabricación de Resinas Amínicas/Fenólicas (40 CFR Parte 63, Subparte OOO), mientras que el Título VI de la TSCA de la EPA limita las emisiones de formaldehído de los productos de madera compuesta, lo que a su vez condiciona la selección de UF, MUF y MF en las cadenas de suministro de tableros de partículas y MDF.
En Europa, REACH (CE) N.º 1907/2006 impulsa las obligaciones de registro y cumplimiento para las sustancias comercializadas por encima de 1 tonelada al año, reforzando las expectativas de documentación y gestión responsable en las carteras de resinas amínicas y materias primas. Para el cumplimiento de aplicaciones y el control de calidad, los productores y usuarios suelen recurrir a métodos de prueba estandarizados de formaldehído libre, como ASTM D1979-97 y EN ISO 11402:2005, y, para usos en papel y cartón, las disposiciones aplicables conforme al 21 CFR Parte 176 sobre aditivos alimentarios indirectos definen además las químicas permitidas.
Análisis de la cadena de valor
La cadena de valor de las resinas amínicas comienza con materias primas ascendentes, principalmente urea y melamina (compuestos amínicos) y formaldehído (un aldehído), utilizándose metanol, butanol o etanol para la eterificación y el ajuste de propiedades. La fabricación de resina se lleva a cabo típicamente en dos etapas de reacción principales, hidroximetilación seguida de condensación, realizadas en operaciones controladas de tanque agitado con gestión de temperatura y pH para cumplir con la viscosidad objetivo, los niveles de formaldehído libre y el comportamiento de curado; esto convierte la disponibilidad constante de formaldehído y materias primas amínicas en una palanca clave de costo y fiabilidad.
Los productores distribuyen las resinas como concentrados líquidos o mezclas a medida para formuladores y convertidores que atienden adhesivos para paneles de madera, laminados/resinas de impregnación y reticulantes para recubrimientos, donde las pruebas de rendimiento y certificación están integradas en los ciclos de calificación. El control de márgenes y la diferenciación de servicio dependen cada vez más de la integración vertical o del abastecimiento asegurado de metanol, urea, melamina y formaldehído, junto con soporte técnico aguas abajo para líneas de paneles conformes con las emisiones y sistemas de recubrimiento de bajo COV. Organismos del sector como la Plastics Industry Association también actúan como puntos de coordinación en temas de sostenibilidad y regulación relevantes para los productores de resinas.
Panorama Competitivo
El mercado de resinas amino está moderadamente fragmentado. La innovación se centra en químicas de base biológica y bajas en carbono. La alianza de Hexion con Bloom Biorenewables emplea el fraccionamiento asistido por aldehídos para obtener lignina blanca para paneles totalmente de base biológica en 2026. La ventaja competitiva está pasando del precio por contenido de sólidos a los datos del ciclo de vida, las materias primas trazables y la capacidad de abastecerse simultáneamente de químicas convencionales y ecológicas. Los productores que ofrecen suministro integrado de formaldehído, melamina y metanol—o alternativas creíbles de base biológica—están en la mejor posición para capturar la próxima fase de crecimiento.
Líderes del Sector de Resinas Amino
-
BASF SE
-
Hexion
-
Prefere Resins Holding GmbH
-
Georgia-Pacific Chemicals
-
Dynea AS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Resinas Amino
- Acron
- Arclin Inc.
- BASF SE
- Chemique Adhesives & Sealants Ltd
- DIC Corporation
- Dynea AS
- Eastman Chemical Company
- Ercros SA
- Georgia-Pacific Chemicals
- Hexion
- Jiangsu Sanmu Group
- Kronoplus Limited
- LRBG Chemicals Inc.
- Prefere Resins Holding GmbH
- Synpol Products Private Limited
- Uniform Synthetics
- Wanhua Ecoboard Co. Ltd

Oportunidades de mercado y perspectivas futuras
Se está formando una brecha en torno a las materias primas certificadas de bajo carbono y bajas emisiones que permiten a los sistemas MF y MUF cumplir con límites de formaldehído cada vez más estrictos sin renunciar a la velocidad de curado y la resistencia a la humedad en paneles y revestimientos de madera. La colaboración de abril de 2026 entre OCI y Prefere Resins para introducir MelaminebyOCI Novo (certificado ISCC PLUS, producido usando biogás) ilustra cómo se están posicionando los insumos de melamina certificados para ayudar a los proveedores de resinas y fabricantes de paneles a documentar huellas de carbono de producto más bajas mientras mantienen el rendimiento establecido de MF/MUF en laminados y madera de ingeniería.
La seguridad de suministro de melamina también representa una oportunidad allí donde la capacidad de resina y paneles aguas abajo crece más rápido que la disponibilidad local de materias primas. En abril de 2026, Indonesia inició la construcción de su primera planta doméstica de melamina en la Zona Económica Especial de Gresik, con un plan de inversión declarado de 600 millones de USD y una cadena integrada de amoníaco-urea-melamina (capacidad de diseño de 120.000 tpa de melamina), creando una nueva fuente regional destinada a reducir la dependencia de importaciones y apoyar las cadenas de valor de paneles de madera, laminados y recubrimientos del sudeste asiático.
Recent Industry Developments in Mercado de Resinas Amino
- Julio de 2026: BASF amplió su cartera de aditivos certificados de balance de biomasa (BMB) bajo REDcert2, agregando productos como Dispex AA 4145 MB, Rheovis PU 1333 MB y Rheovis HS 1169 MB. Aunque no es una línea de resinas amínicas, esta ampliación mejora el acceso a insumos de formulación certificados y de menor huella que los sistemas de recubrimientos y madera de ingeniería utilizan cada vez más junto con reticulantes y aglutinantes de resina amínica para cumplir con los requisitos de sostenibilidad de los clientes.
- Diciembre de 2025: Hexion completó la venta de su negocio de formalina en la costa del Golfo de EE. UU. a Ancala, que creó Valentra para operar los sitios adquiridos. La desinversión reconfigura el acceso a un precursor clave de la resina amínica (formaldehído) e indica un cambio de cartera hacia sistemas de resina especializados e impulsados por la tecnología, en lugar de la integración de químicos básicos.
- Mayo de 2024: BASF finalizó la desinversión de su unidad de melamina de Ludwigshafen (51.000 tpa). Esto afectó directamente la disponibilidad de melamina en Europa, ajustando el contexto de materias primas para la producción de melamina-formaldehído y MUF y aumentando la importancia de estrategias diversificadas de abastecimiento e integración para los productores de resinas.


Mercado de Resinas Amino Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de resinas amínicas abarca los ingresos generados por materiales de resina amínica vendidos para uso industrial, principalmente urea-formaldehído (UF), melamina-formaldehído (MF) y melamina-urea-formaldehído (MUF), en los principales usos finales como adhesivos para madera, recubrimientos y acabado textil, en todas las regiones.
Exclusiones del alcance: excluye el valor de los productos terminados aguas abajo (como muebles o paneles) y solo contabiliza el valor del material de resina en el punto de venta.
Descripción general de la segmentación
- Por Tipo
- Urea-Formaldehído (UF)
- Melamina-Formaldehído (MF)
- Melamina-Urea-Formaldehído (MUF)
- Por Industria de Usuario Final
- Pinturas y Recubrimientos
- Acabados Textiles
- Adhesivos y Selladores
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una visión clara de dónde se consumen las resinas amínicas y cómo la demanda se mueve con la actividad de construcción y la producción de paneles de madera. Utilizamos fuentes públicas como agencias estadísticas nacionales para indicadores de construcción, estadísticas comerciales de UN Comtrade para flujos relacionados con resinas, el USGS para el contexto de materiales químicos e industriales, y agencias de aduanas y normas para reglas de emisión de formaldehído y métodos de prueba.
Para anclar el mercado en la actividad empresarial, se revisaron informes anuales de empresas, presentaciones tipo 10-K, presentaciones a inversores y publicaciones de asociaciones en busca de notas de capacidad, posicionamiento de productos y comentarios de demanda regional. Se utilizó de forma selectiva una suscripción de pago para datos financieros e inteligencia empresarial para mapear la huella de plantas y comparar la combinación de ingresos por segmento, y se revisó una base de datos de patentes para evaluar dónde se están desarrollando formulaciones de baja emisión. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
Las conversaciones primarias se completaron con participantes de toda la cadena de valor, incluidos productores de resinas, formuladores, distribuidores, fabricantes de paneles de madera y laminados, y usuarios de recubrimientos y acabados textiles. Utilizamos estas conversaciones para validar las divisiones típicas de aplicación, la dirección de los precios regionales y cómo la regulación de emisiones de formaldehído afecta los cambios entre UF, MF y MUF, y luego verificamos nuevamente cualquier valor atípico con contactos de seguimiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 13% | APAC: 46% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 39% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 48% | América: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente, en el que se usaron la actividad de construcción, la dirección de la producción de madera de ingeniería y paneles, y supuestos de intensidad de resina para reconstruir el conjunto de demanda direccionable por región, convirtiéndolo luego a valor mediante precios específicos por región. Para mantener los totales realistas, el modelo se corroboró con aproximaciones ascendentes selectivas, como divisiones de ingresos de proveedores muestreados, verificaciones de canal sobre bandas de precios típicas y comprobaciones de coherencia de volumen frente a la actividad de uso final conocida.
Algunos insumos prácticos se trataron como palancas clave en el modelo, porque mueven el mercado más que pequeños ajustes de parámetros. Estos incluyeron las tendencias regionales de producción de MDF/tablero de partículas y laminados, los inicios de vivienda e indicadores de renovación, el endurecimiento de la regulación de emisiones de formaldehído y el comportamiento de sustitución, la división entre UF, MF y MUF por aplicación, y el movimiento de precios observado vinculado a la volatilidad de las materias primas. Cuando las observaciones directas eran escasas, las brechas se manejaron utilizando indicadores proxy (como el crecimiento de la producción de paneles de madera) y luego ajustando la cuota implícita de resina en función de la retroalimentación de expertos.
Las previsiones se produjeron utilizando análisis de escenarios con una visión multivariante ligera de los impulsores clave, ya que el mercado puede cambiar con la temporización regulatoria y los ciclos de construcción. Los supuestos de crecimiento y precios se sometieron a pruebas de estrés utilizando conocimientos de entrevistas, y luego la serie final se suavizó para evitar cambios escalonados poco realistas a menos que un evento específico lo respaldara.
Validación de datos y ciclo de actualización
Los resultados se verificaron mediante múltiples pasadas, comenzando con pruebas básicas de consistencia entre regiones, tipos y totales de uso final, para luego pasar a comprobaciones de varianza frente a señales independientes como la dirección de la construcción, comentarios sobre la producción de paneles de madera y movimientos comerciales. Cuando un país o segmento parecía desviado en relación con estas señales, revisamos los supuestos de entrada y, cuando fue necesario, volvimos a contactar a participantes del sector para confirmar qué había cambiado.
Antes de la aprobación final, otro analista revisa la lógica del modelo y los supuestos clave para evitar errores de cálculo y doble contabilización. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, interrupciones de suministro o cambios abruptos de precios. Justo antes de la entrega, se realiza una pasada final de datos para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de resinas amínicas de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para las resinas amínicas pueden variar, incluso cuando diferentes estudios se centran en el mismo sector, porque las decisiones de alcance y los supuestos de temporización no son idénticos. Las diferencias generalmente provienen de qué se contabiliza en el mercado (solo valor de resina frente a valor extendido aguas abajo), el año base utilizado y cómo se convierten los precios entre regiones.
La tabla de referencia muestra un valor de 2026 más ajustado que otras cifras, y en el modelo de Mordor Intelligence el alcance se mantiene en los ingresos de material de resina amínica (UF, MF y MUF) en lugar de incorporar productos de madera terminados o familias más amplias de resinas basadas en formaldehído que pueden inflar los totales. Además de esto, la diferencia también puede provenir de una progresión de precios asumida más rápida o más lenta, el tratamiento de la sustitución impulsada por el cumplimiento normativo hacia grados de baja emisión, y si un estudio se actualiza después de importantes oscilaciones del ciclo de construcción o anuncios regulatorios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 12,25 mil millones de USD (2026) | |
| Consultoría Global A | 15,48 mil millones de USD (2026) | Utiliza una agregación de aplicaciones más amplia que parece incluir más captura de valor aguas abajo en paneles de madera y laminados, y también asume un nivel de precio de venta promedio más alto en 2026 en todas las regiones. |
| Editorial del Sector B | 10,86 mil millones de USD (2025) | Ancla la serie en un año base 2025 y puede subestimar 2026 si el repunte de la demanda vinculada a la construcción y la normalización de precios no se trasladan completamente al paso del año siguiente. |
En conjunto, el rango se explica principalmente por los límites del alcance, la selección del año y la forma en que los efectos de precio y sustitución se trasladan a través del modelo. Nuestro enfoque se mantiene trazable porque el total se construye a partir de impulsores de demanda claros y se verifica cruzadamente con señales reales de uso final, lo que facilita la reproducción y actualización de la cifra cuando surge nueva información.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de resinas amino para 2031?
Se proyecta que el mercado alcance USD 15,24 mil millones en 2031, lo que refleja una CAGR del 4,47% durante 2026-2031, desde USD 12,25 mil millones en 2026.
¿Qué tipo de resina se expande más rápidamente?
La melamina-formaldehído crece a una CAGR del 5,22% porque cumple con la resistencia a la humedad de grado estructural al tiempo que se ajusta a normas de emisiones más estrictas.
¿Qué región lidera la demanda de resinas amino?
Asia-Pacífico representó el 52,51% de los ingresos de 2025, impulsada por la capacidad de metanol de China y la creciente producción de paneles de madera.
¿Por qué las pinturas y recubrimientos están ganando cuota?
La electrificación automotriz y los requisitos de curado a baja temperatura llevan a los fabricantes de equipos originales a especificar reticulantes de melamina, impulsando una CAGR del 5,18% en la demanda de recubrimientos.
¿Cómo están dando forma las regulaciones al desarrollo de productos?
La Ley de Control de Sustancias Tóxicas (TSCA) Título VI de la EPA y el Reglamento (UE) 2023/1464 obligan a los proveedores a reducir los niveles de formaldehído libre o a emplear alternativas de base glioxal y lignina, añadiendo costes de cumplimiento pero estimulando la innovación.


 Sus datos están seguros y nunca se venden ni se comparten.
