
Tamaño y Participación del Mercado de Resinas Fenólicas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 9.49 Millones de toneladas |
| Volumen del Mercado (2031) | 11.79 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.42 % |
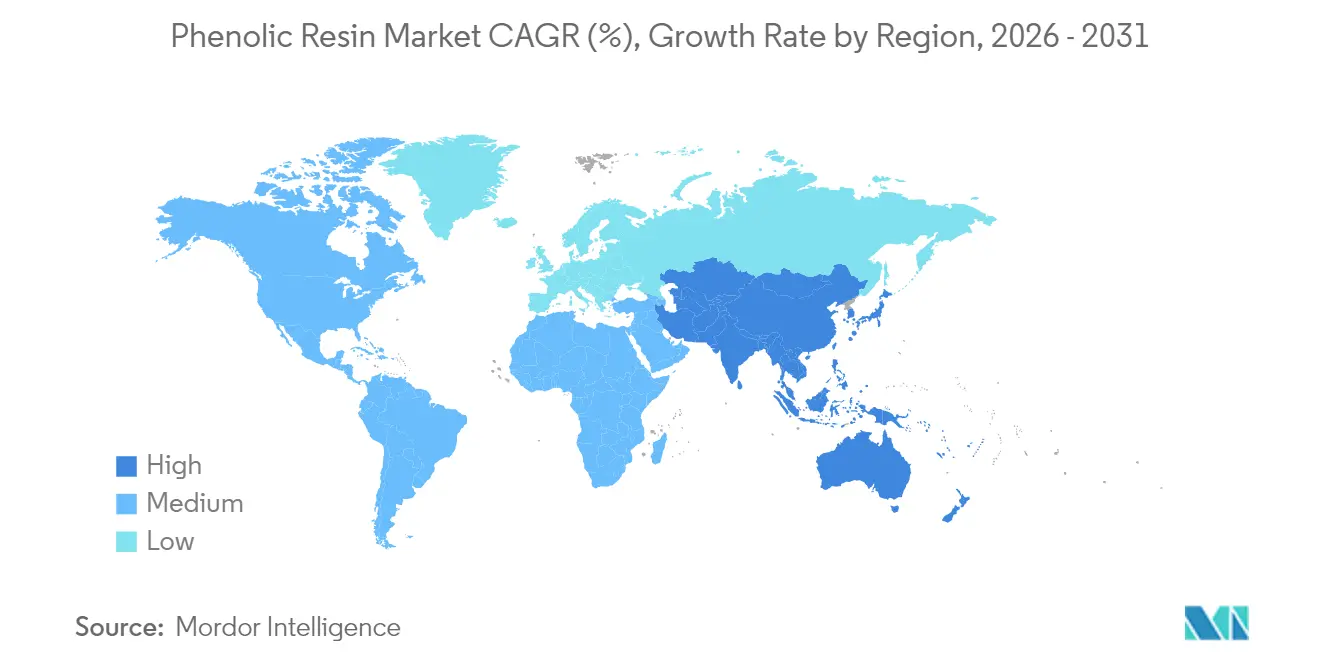
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
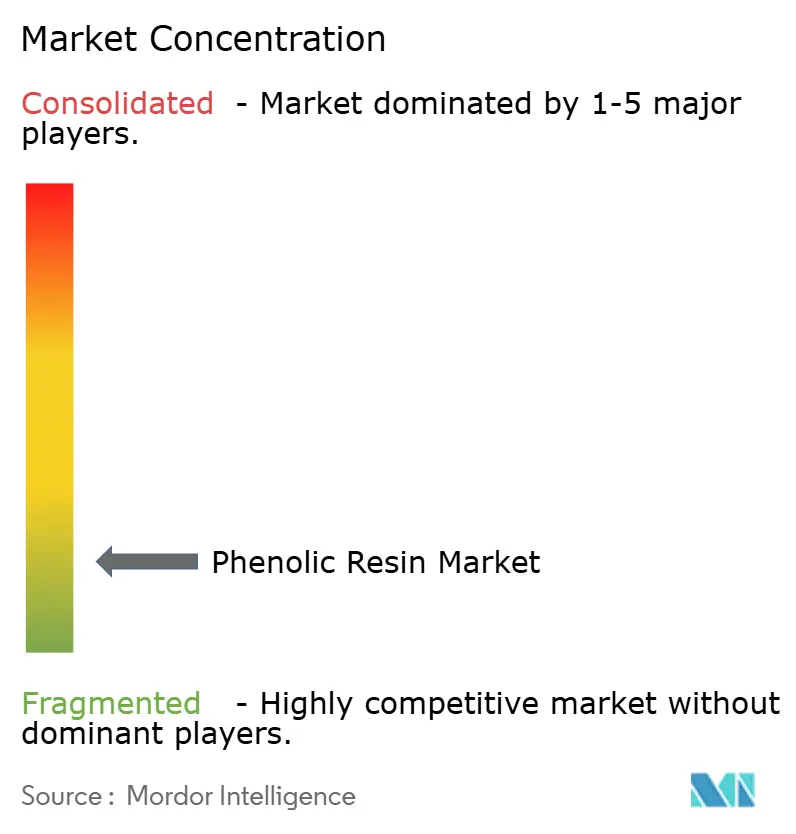
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resinas Fenólicas por Mordor Intelligence
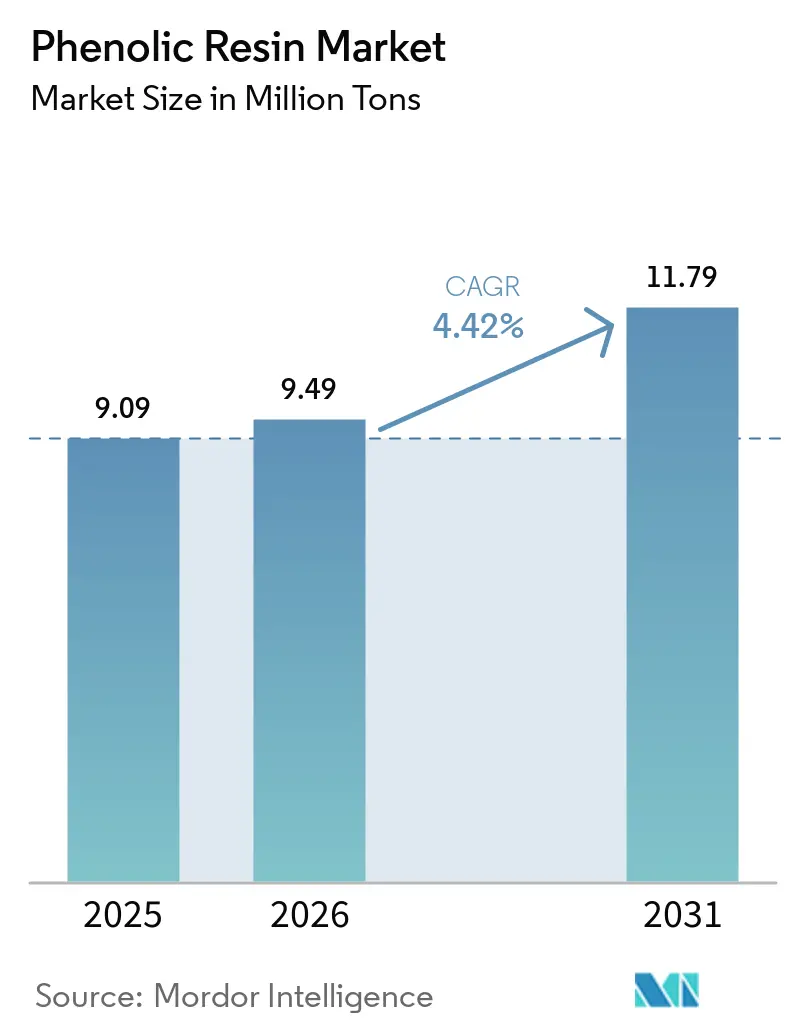
Se espera que el tamaño del Mercado de Resinas Fenólicas crezca desde 9,09 millones de toneladas en 2025 hasta 9,49 millones de toneladas en 2026, y se prevé que alcance los 11,79 millones de toneladas en 2031 a una CAGR del 4,42% durante el período 2026-2031. Las inversiones en compuestos ligeros para vehículos eléctricos, la creciente demanda de aislamiento ignífugo en edificios modulares y el despliegue de infraestructura 5G de alta frecuencia refuerzan el impulso del consumo. La presión competitiva de las calidades de base biológica estimula la innovación en los procesos, al tiempo que ayuda a los productores establecidos a defender sus márgenes. Al mismo tiempo, las cadenas de suministro regionales están madurando, con varias plantas asiáticas de gran tamaño listas para exportar a Europa y América del Norte una vez satisfechas las necesidades internas. Por lo tanto, los operadores establecidos se centran en formulaciones diferenciadas que cumplen con regulaciones de emisiones más estrictas y ofrecen ciclos de curado más cortos.
Conclusiones Clave del Informe
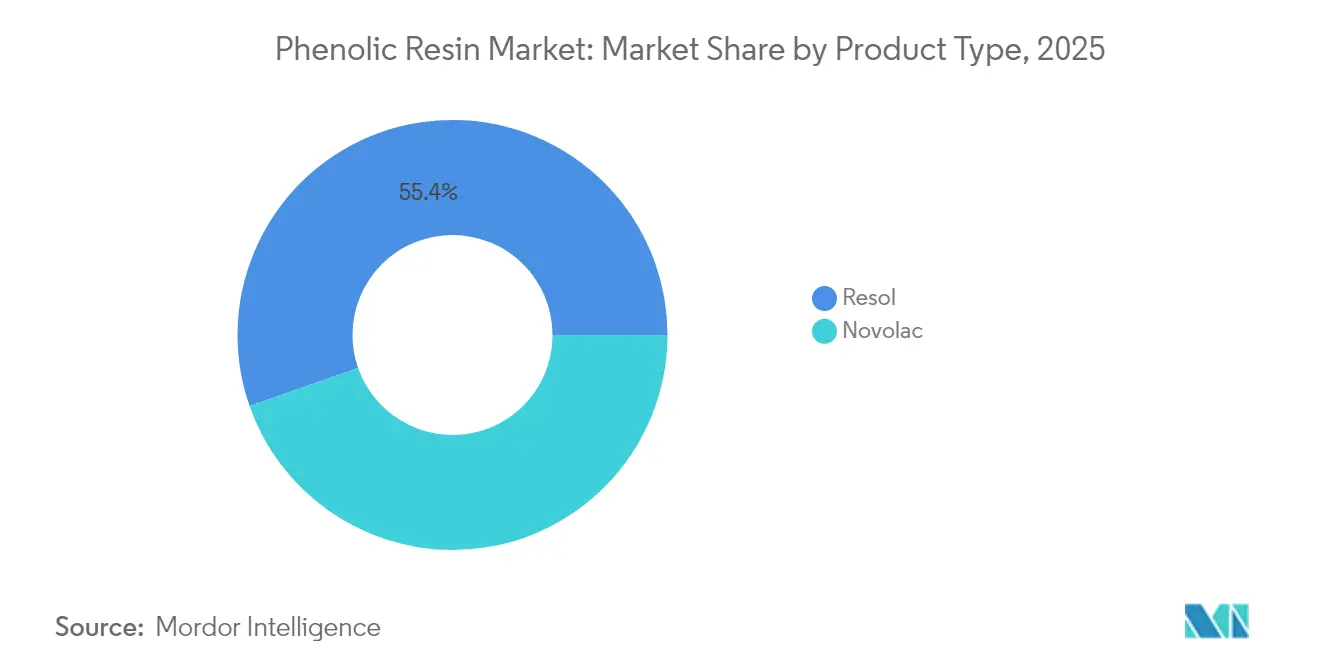
- Por tipo de producto, las resinas fenólicas de tipo resol representaron el 55,35% de la participación del mercado de resinas fenólicas en 2025, mientras que las resinas novolacas son las de mayor crecimiento, con una CAGR del 4,87%.
- Por aplicación, los adhesivos representaron el 53,02% del tamaño del mercado de resinas fenólicas en 2025 y avanzan a una CAGR del 4,96% hasta 2031.
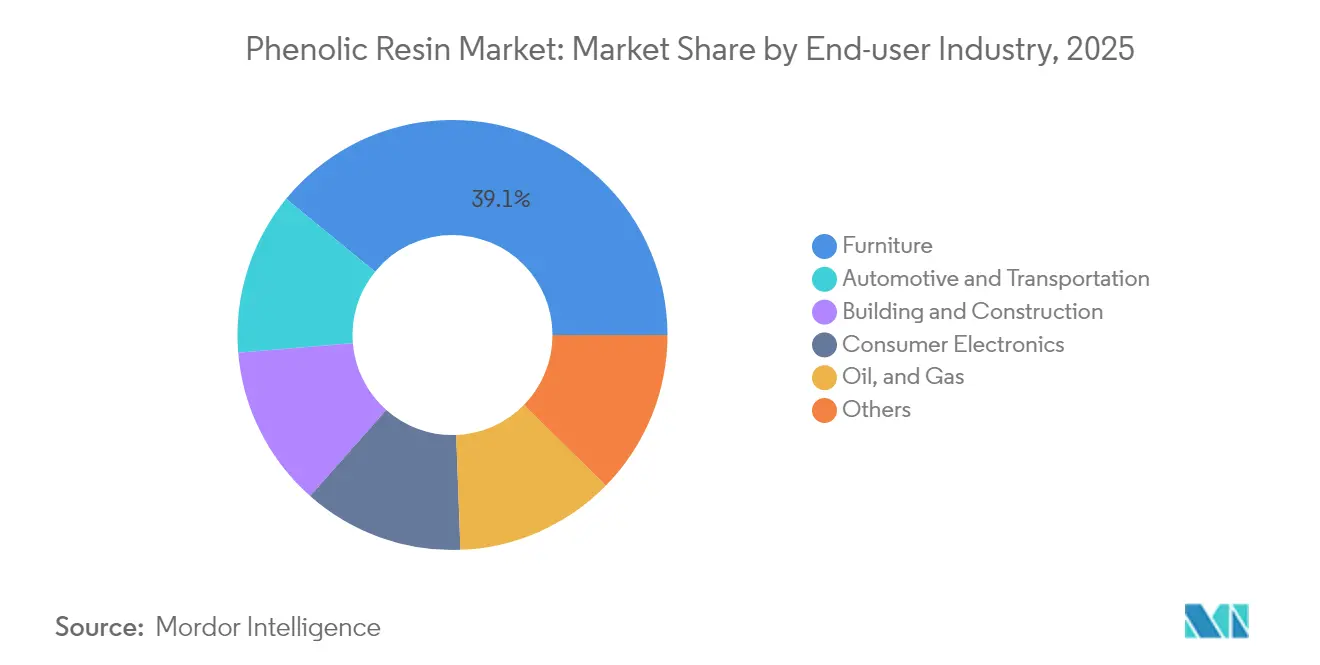
- Por industria de usuario final, el sector del mobiliario representó el 39,08% del tamaño del mercado de resinas fenólicas en 2025, registrando al mismo tiempo la CAGR proyectada más alta del 5,62% hasta 2031.
- Por geografía, Asia-Pacífico representó el 48,60% de la participación del mercado de resinas fenólicas en 2025 y se está expandiendo a una CAGR del 5,03% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Compuestos ligeros y resistentes al calor para vehículos eléctricos y de hidrógeno | +1.2% | Global – más pronunciado en China, América del Norte y Europa | Mediano plazo (2-4 años) |
| Construcción modular y prefabricada que adopta aislamiento de espuma fenólica | +0.9% | América del Norte y la UE, con extensión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Recuperación de la producción de materiales de fricción automotriz | +0.8% | Centros de fabricación globales | Corto plazo (≤ 2 años) |
| Normas de seguridad contra incendios más estrictas en interiores de transporte público | +0.7% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de laminados para circuitos impresos 5G que utilizan resinas fenólicas de baja pérdida | +1.1% | Núcleo de Asia-Pacífico, extensión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Compuestos Ligeros Apoyan la Expansión de la Movilidad Eléctrica
Los fabricantes de automóviles que persiguen la reducción del peso de los vehículos están especificando compuestos de moldeo en láminas a base de resinas fenólicas para carcasas de baterías, bajos de carrocería y refuerzos estructurales. La carcasa de batería multimaterial de SABIC registró una reducción de peso del 20% al tiempo que mantiene la contención en caso de fuga térmica a 1.100 °C, lo que ilustra la superior resistencia al calor y las llamas del material[1]. Las arquitecturas de mayor voltaje de 800 V intensifican los requisitos de rendimiento del índice de seguimiento comparativo, un atributo en el que las formulaciones fenólicas superan a las alternativas de epoxi y poliéster. Los vehículos de pila de combustible de hidrógeno amplían el mercado potencial, ya que los compuestos fenólicos permiten estantes de recipientes a presión ligeros y químicamente inertes, así como carcasas auxiliares.
La Construcción Modular Acelera la Adopción de Espuma Fenólica
La tendencia hacia muros fabricados en fábrica y módulos volumétricos beneficia a la espuma fenólica, cuya baja generación de humo y clasificación de llama Clase A satisfacen los códigos más estrictos de América del Norte y Europa. Los paneles de fachada prefabricados equipados con placas fenólicas de 30 mm ofrecen valores U inferiores a 0,15 W/m²-K, cumpliendo los objetivos de edificios de energía casi nula sin necesidad de cámaras de aire gruesas. La velocidad de instalación es otro atractivo: los contratistas informan de ahorros de mano de obra de hasta el 25%, ya que las placas de espuma fenólica combinan el aislamiento y la barrera ignífuga en una sola capa[2]. Los operadores ferroviarios siguen una lógica similar: el cumplimiento de la norma EN 45545-2 impulsa los paneles sándwich fenólicos para revestimientos interiores, reduciendo el tiempo de inactividad por renovación y garantizando la clasificación R1 HL3.
La Recuperación de los Materiales de Fricción Automotriz Sostiene los Pedidos de Resina
La producción mundial de vehículos ligeros se recuperó hasta 91 millones de unidades en 2025, revitalizando la demanda de pastillas de freno unidas con resinas fenólicas. Sumitomo Bakelite comercializó resinas novolac modificadas con lignina que reducen las emisiones de CO₂ de cuna a puerta en un 40%, manteniendo al mismo tiempo la resistencia al desvanecimiento por encima de los 480 °C, lo cual es fundamental para los calibradores de alto rendimiento. El frenado regenerativo sigue utilizando pastillas de fricción para paradas de emergencia y a baja velocidad, lo que prolonga los intervalos de servicio pero eleva los ciclos de temperatura máxima. La electrificación de los vehículos comerciales amplía el potencial de volumen al alza, ya que los autobuses y las furgonetas de reparto requieren pastillas sobredimensionadas para gestionar pesos en vacío más elevados.
Las Regulaciones de Seguridad contra Incendios Amplían los Sectores con Potencial de Mercado
Las resinas fenólicas forman carbón de forma inherente y no requieren retardantes de llama halogenados, un atributo que gana favor bajo las reglas de Diseño Ecológico de Europa y las normas de mobiliario SB-1019 de California. En aviación, los paneles interiores de acuerdo con la norma FAR 25.853 basados en panales de aramida/resina fenólica cumplen tasas de liberación de calor inferiores a 65 kW·min/m² y reducen el peso en un 45% respecto a los panales de aluminio. Los operadores de metro en Pekín y París adoptan tableros de suelo fenólicos para cumplir con los umbrales de gases tóxicos, orientando la demanda más allá de los paneles de epoxi tradicionales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Volatilidad en los precios de fenol y formaldehído como materias primas | –0.6% | Global | Corto plazo (≤ 2 años) |
| Regulaciones de emisiones de formaldehído más estrictas | –0.4% | Europa, América del Norte, extensión global | Largo plazo (≥ 4 años) |
| Opciones limitadas de reciclaje y fin de vida útil | –0.3% | Global, más pronunciado en los mercados de la OCDE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de las Materias Primas Desafía la Estabilidad de los Márgenes
El fenol representa aproximadamente el 50% del coste en efectivo en la producción estándar de resol, exponiendo a los fabricantes a fluctuaciones vinculadas al benceno y al propileno. Los proveedores asiáticos se benefician del exceso de capacidad de BPA que libera fenol no reaccionado de vuelta al mercado de distribución, amortiguando las perturbaciones de precios regionales. Las estrategias de compra anticipada y los contratos indexados mitigan parcialmente el riesgo; sin embargo, los convertidores más pequeños carecen de escala para realizar coberturas.
Las Regulaciones de Emisiones Aprietan los Presupuestos de Cumplimiento
La Agencia Europea de Sustancias y Mezclas Químicas (ECHA) está preparando una restricción para 2026 que limita el formaldehído libre en adhesivos para trabajos en madera al 0,1%, equiparando el límite de la Fase 2 de California. Los productores deben adaptar los reactores con columnas de extracción al vacío o adoptar agentes reticulantes alternativos para mantenerse dentro de los límites. Los resoles hidrosolubles de Sumitomo Bakelite ya alcanzan el 0,05% de monómero libre, pero los costes son entre un 8 y un 10% superiores a los de las calidades estándar. Los fabricantes de mobiliario dudan en absorber la prima, lo que podría retrasar la adopción en segmentos sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Calidades de Resol Anclan el Liderazgo en VolumenLas formulaciones de resol generaron el 55,35% de la participación del mercado de resinas fenólicas en 2025, gracias a su comportamiento de autocurado que elimina los endurecedores en las líneas de producción de madera contrachapada y tablero de hebras orientadas. Las variantes de novolaca están creciendo a una CAGR del 4,87% hasta 2031, superando al resol a medida que se expanden las aplicaciones en laminados electrónicos y materiales de fricción. Alrededor de 68 kt de capacidad de novolaca está previsto que entre en funcionamiento en India y Vietnam para 2027, con el objetivo de exportar a mercados que demandan un rendimiento con bajo contenido de fenol libre.
Los resoles emplean una relación F:P superior a 1,0, formando enlaces de metileno que se fijan a 120-140 °C. Este mecanismo favorece las líneas de prensado continuo donde el tiempo de ciclo determina la rentabilidad. Por el contrario, las resinas novolacas, sintetizadas en condiciones ácidas con F:P inferior a 1,0, requieren agentes de curado de hexamina, pero producen una topología de reticulación más fina, lo que mejora la estabilidad de la viscosidad durante el almacenamiento prolongado. Los formuladores de pastillas de freno prefieren la novolaca porque la descomposición térmica comienza cerca de los 480 °C, 60 °C por encima de los resoles típicos, lo que garantiza la resistencia al desvanecimiento. Los fabricantes de circuitos impresos de alta frecuencia también eligen híbridos novolaca-epoxi por su baja absorción de humedad inferior al 0,2% a 23 °C/50% HR, lo que resulta crítico para evitar la delaminación bajo la soldadura por reflujo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Adhesivos Dominan el Perfil de ConsumoLos adhesivos contribuyeron con el 53,02% al tamaño del mercado de resinas fenólicas en 2025 y se proyecta que crezcan a una CAGR del 4,96% hasta 2031. Las líneas de madera contrachapada para exteriores, madera laminada de chapa y madera contralaminada representan más de la mitad de la demanda en esta aplicación, aprovechando los aglutinantes fenólicos para satisfacer las pruebas de resistencia a la ebullición. Las aplicaciones de moldeo se centran en piezas automotrices bajo el capó moldeadas por compresión, donde la estabilidad dimensional a 180 °C es esencial.
Las plantas de madera contrachapada de prensado en caliente consumen entre 40 y 60 g de sólido fenólico por metro cuadrado, y el desbloqueo continuo de capacidad de instalaciones de madera laminada de chapa en Finlandia y China sustenta un apoyo de volumen constante. Los compuestos para moldeo por inyección, aunque de menor tonelaje, obtienen márgenes entre 2 y 3 veces superiores, lo que lleva a los proveedores a ampliar las calidades fenólicas rellenas de fibra de vidrio corta.
Por Industria de Usuario Final:
El Mobiliario Lidera pero el Sector Automotriz Gana ImpulsoEl sector del mobiliario absorbió el 39,08% de la demanda del mercado de resinas fenólicas en 2025, respaldado por la creciente penetración de la madera de ingeniería tanto en instalaciones residenciales como de oficinas. Los fabricantes de suelos y armarios valoran la resistencia de la resina a los ciclos de humedad, lo que prolonga la vida útil del producto en climas tropicales. Las aplicaciones automotrices y de transporte en general están destinadas a crecer a medida que la electrificación requiere componentes resistentes al fuego que compensen el riesgo de fuga térmica. La construcción y edificación está impulsada por programas de vivienda modular que dependen del aislamiento de espuma fenólica para satisfacer las envolventes de casa pasiva.
Los usuarios del sector de petróleo y gas, y del sector marítimo están aprovechando los recubrimientos de compuestos fenólicos que resisten la corrosión por gas ácido y la penetración de agua de mar. Esas aplicaciones suelen especificar tuberías fenólicas bobinadas por filamento para elevadores en alta mar, un nicho de mercado que se espera que avance una vez que los proyectos de aguas profundas pospuestos avancen después de 2026.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Resinas Fenólicas en Asia Pacífico
Asia Pacífico controló el 48,60% del volumen del mercado global de resinas fenólicas en 2025 y se expande a una CAGR del 5,03% hasta 2031. India ofrece el incremento más rápido a medida que los fabricantes nacionales de madera contrachapada convierten sus sistemas de adhesivos de urea-formaldehído a sistemas de adhesivos fenólicos en respuesta a las revisiones de la Oficina de Normas de la India. Indonesia y Vietnam, impulsados por la inversión extranjera directa en clústeres de muebles, se están consolidando como compradores emergentes de importaciones de resina líquida.
Mercado de Resinas Fenólicas en América del Norte
América del Norte está anclada por una sólida cartera de inicios de construcción de viviendas y la relocalización de cadenas de suministro de vehículos eléctricos. Los créditos fiscales recientes de la Ley de Reducción de la Inflación de los Estados Unidos aceleran la construcción de plantas de baterías, generando una demanda derivada de cajas de baterías compuestas fenólicas y componentes de aislamiento.
Mercado de Resinas Fenólicas en Europa
Europa se ve limitada por una actividad de construcción moderada, aunque presenta puntos brillantes en la renovación ferroviaria y la producción de vagones de trenes de alta velocidad. Las actualizaciones de la norma EN 45545-2 exigidas por varios operadores nacionales impulsan la adopción de paneles fenólicos.
Mercado de Resinas Fenólicas en Oriente Medio y África
Los actores petroquímicos del Golfo están evaluando la integración fenólica aguas abajo para monetizar los flujos de benceno, lo que podría estimular el suministro local. Sudáfrica está probando espuma fenólica en la renovación de hospitales públicos para cumplir los objetivos de eficiencia energética, lo que representa una cabeza de playa para importaciones de nicho.
Panorama regulatorio
La producción y el uso final de las resinas fenólicas se encuadran dentro de marcos de registro químico y exposición, y las normas de emisión de formaldehído para productos de madera compuesta condicionan las opciones de formulación de resinas para adhesivos. En el Espacio Económico Europeo, las sustancias utilizadas para fabricar resinas fenólicas, como el fenol y el formaldehído, están sujetas a las obligaciones de registro REACH para su fabricación o importación por encima de 1 tonelada al año, y las expectativas de cumplimiento se extienden cada vez más allá del registro hacia controles de ciclo de vida destacados en la Estrategia de la UE en materia de Sustancias Químicas para la Sostenibilidad.
En América del Norte, las emisiones de formaldehído de los productos de madera compuesta se regulan bajo el Título VI de la TSCA de la EPA de EE. UU., y en la práctica están alineadas con los requisitos ATCM de la California Air Resources Board (CARB) mediante métodos de prueba, control de calidad, mantenimiento de registros y verificación por terceros para programas conformes como las vías ULEF y NAF. En febrero de 2026, la EPA de EE. UU. avanzó en las actualizaciones de las Normas de Emisión de Formaldehído para Productos de Madera Compuesta a través de una actualización de normas de consenso voluntario, reforzando el papel del control de calidad validado y las pruebas de emisiones en las cadenas de suministro de contrachapado, tablero de partículas y MDF, donde los adhesivos fenólicos se utilizan ampliamente.
Análisis de la cadena de valor
La cadena de valor de las resinas fenólicas comienza con las materias primas petroquímicas ascendentes (fenol y formaldehído), luego avanza a través de la síntesis de resinas (resol y novolaca), la formulación (modificadores, cargas y agentes de curado como la hexamina para novolacas), y la conversión posterior en adhesivos, compuestos de moldeo, laminados, materiales de fricción y productos de aislamiento. La exposición a las materias primas sigue siendo la principal palanca de costos, ya que el fenol y el formaldehído juntos representan la mayor parte del costo de producción, lo que hace que los precios y márgenes sean sensibles a los movimientos vinculados al benceno y al propileno, y a la disponibilidad local de formaldehído comercial.
Los productores intermedios como Hexion, SI Group, BASF, Prefere Resins y Sumitomo Bakelite se diferencian mediante la integración, la fiabilidad de los procesos y el apoyo de aplicación a los convertidores en madera de ingeniería, fricción automotriz, laminados electrónicos y aislamiento para construcción. La distribución y la mezcla por encargo (toll-blending) son relevantes para los grados especiales de menor volumen y para atender a clientes fragmentados de adhesivos y recubrimientos; las acciones de fortalecimiento de canales, como la adquisición de TLC Ingredients por parte de Shrieve Chemical Company en enero de 2026 para ampliar su alcance de distribución en EE. UU., también destacan el valor del almacenamiento regional y el servicio técnico para mejorar los plazos de entrega a los clientes. En el frente de la innovación, la sustitución de base biológica ha avanzado hacia ofertas comerciales, con resinas fenólicas modificadas con lignina introducidas por Sumitomo Bakelite que añaden una fuente alternativa de insumo ascendente vinculada a la biomasa y a industrias afines de pulpa y papel, en lugar de depender únicamente del fenol petroquímico.
Panorama Competitivo
El mercado de resinas fenólicas presenta una alta fragmentación. La integración vertical en las materias primas de fenol y formaldehído sigue siendo un diferenciador clave, especialmente ante la volatilidad de los diferenciales de benceno. Hexion aprovecha la inteligencia artificial de mantenimiento predictivo desarrollada internamente, adquirida a través de Smartech, para reducir el tiempo de inactividad no planificado en sus reactores de resol líquido. Los especialistas regionales se centran en la profundidad de las aplicaciones en lugar del volumen. Las narrativas de sostenibilidad animan el posicionamiento competitivo. La nueva novolaca modificada con lignina de Sumitomo Bakelite supuestamente reduce el CO₂ de la cuna a la puerta en 1,2 t/t en comparación con las calidades convencionales de base petroquímica.
Líderes de la Industria de Resinas Fenólicas
-
BASF
-
Prefere Resins Holding GmbH
-
SI Group
-
Sumitomo Bakelite Co. Ltd
-
Hexion Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resinas Fenólicas Empresas cubiertas en este informe
- BAKELIGHT SYNTHESIS
- Aica Kogyo Co. Ltd
- ASAHI YUKIZAI CORPORATION
- ASK Chemicals
- BASF
- Capital Resin Corporation
- DIC Corportaion
- Hexcel Corporation
- Hexion Inc.
- Kolon Industries Inc.
- NANPAO RESINS CHEMICAL GROUP
- Plastics Engineering Company (Plenco
- Prefere Resins Holding GmbH
- Romit Resins Pvt. Ltd
- Shandong Laiwu Runda New Material Co. Ltd
- SHENGQUAN GROUP
- SI Group
- Sumitomo Bakelite Co. Ltd
- Sundow Polymers Co. Ltd
- Taiwan PU Corporation
- UPM
Oportunidades de mercado y perspectivas futuras
La oportunidad más sólida se encuentra en los sistemas fenólicos ultra-bajos en emisiones y con bajo contenido de monómero libre para madera de ingeniería, respaldados por el endurecimiento del cumplimiento y el rigor de los métodos de prueba bajo marcos como el Título VI de la TSCA de la EPA de EE. UU. y los programas paralelos de CARB. Las acciones de adquisición por parte de grandes fabricantes de productos de madera ofrecen una validación de mercado: Weyerhaeuser firmó un contrato de suministro de resina fenólica resol de bajas emisiones con Hexion que cubre entregas entre 2024 y 2026, lo que indica demanda de formulaciones que ayudan a los productores de madera compuesta y paneles estructurales a gestionar el cumplimiento del formaldehído y las cargas de documentación, manteniendo al mismo tiempo la productividad del ciclo de prensado.
Los insumos de resina de base biológica y menor huella de carbono ofrecen otro espacio en blanco, con tracción comercial y hojas de ruta de proveedores visibles en las vías basadas en lignina, cardanol y tanino, orientadas a reducir la dependencia del fenol derivado del petróleo mientras se abordan las restricciones de COV y formaldehído libre. La reciente comercialización de grados de novolaca y resol modificados con lignina por parte de Sumitomo Bakelite y su empresa de grupo amplía las opciones para aglutinantes de fundición y adhesivos de madera. La descarbonización ascendente de ingredientes complementarios de resina también se está persiguiendo a través de asociaciones, como la de OCI y Prefere Resins, que utilizan melamina de menor carbono para resinas destinadas a laminados y recubrimientos. Al mismo tiempo, las perturbaciones periódicas en logística y energía han mantenido la atención en la resiliencia del suministro y la estrategia de inventarios, incluida la volatilidad de precios en EE. UU. a principios de 2026 vinculada a interrupciones energéticas y de transporte, lo que refuerza el interés de los compradores en el abastecimiento diversificado, el almacenamiento local y las formulaciones que reducen el costo total aplicado mediante ciclos de curado más cortos o menores tasas de adición.
Desarrollos recientes de la industria en Mercado de Resinas Fenólicas
- Junio de 2026: OCI y Prefere Resins se asociaron para utilizar melamina de bajo carbono MelaminebyOCI Novo (melamina producida a partir de biogás) en la producción de resinas para sectores posteriores, incluidos recubrimientos, papeles, textiles y laminados. El movimiento amplía el acceso a insumos de menor carbono para los formuladores de resinas y respalda el posicionamiento de productos en un contexto en el que los clientes hacen seguimiento de las emisiones incorporadas en los materiales.
- Marzo de 2026: Sumitomo Bakelite lanzó una nueva serie de resinas fenólicas modificadas especiales de alta adherencia para materiales compuestos. El lanzamiento amplía la cartera de la empresa para la unión de compuestos y aplicaciones estructurales, alineándose con la demanda de sistemas fenólicos de mayor rendimiento en componentes de transporte e industriales.
- Octubre de 2024: Sunbake, empresa del grupo Sumitomo Bakelite, comenzó las ventas comerciales de la serie Sumitac PL-700, una resina fenólica modificada con lignina de tipo resol para adhesivos de madera. Esta comercialización impulsó la sustitución de base biológica en un uso final de gran volumen, ofreciendo a los fabricantes de adhesivos una vía alternativa para reducir el contenido derivado de combustibles fósiles mientras se mantienen los atributos de rendimiento fenólico.
Mercado de Resinas Fenólicas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como la demanda de resinas fenólicas fabricadas y vendidas para uso industrial, contabilizada en el punto de venta por productores o canales autorizados, y rastreada en las principales regiones consumidoras.
Exclusiones del alcance: el dimensionamiento excluye el valor de los productos terminados intermedios (como pastillas de freno, laminados o paneles de aislamiento) y contabiliza únicamente el valor o volumen del material de resina.
Descripción General de la Segmentación
- Por Tipo de Producto (Volumen)
- Novolaca
- Resol
- Por Aplicación
- Moldeo
- Adhesivos
- Aislamiento
- Otros
- Por Industria de Usuario Final
- Automotriz y Transporte
- Construcción y Edificación
- Electrónica de Consumo
- Petróleo y Gas
- Mobiliario
- Otros
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por identificar dónde se consumen las resinas fenólicas y qué señales pueden seguirse año tras año. Utilizamos fuentes públicas como las estadísticas comerciales de UN Comtrade, los conjuntos de datos de fabricación de la Oficina del Censo de los Estados Unidos, las tablas industriales y comerciales de Eurostat, y las oficinas nacionales de estadística de las principales economías productoras para obtener contexto sobre la oferta y la demanda.
También revisamos informes anuales de empresas, presentaciones para inversores, informes de sostenibilidad, patentes y prensa sectorial de reconocido prestigio para hacer seguimiento de las ampliaciones de capacidad, las tasas de utilización de plantas y los cambios en las aplicaciones (por ejemplo, la adopción del aislamiento en la construcción y las necesidades de reducción de peso en los vehículos). Cuando es necesario, se utilizan suscripciones de pago únicamente para datos financieros e inteligencia empresarial, bases de datos de patentes y vistas de importación y exportación a nivel de envíos, de modo que los supuestos puedan verificarse con los movimientos observados. Estas fuentes documentales son ilustrativas, y se utilizan referencias públicas adicionales para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para contrastar los supuestos documentales con personas que detectan los cambios de precios y demanda de forma temprana, incluidos productores de resinas, formuladores, distribuidores y equipos de compras o técnicos vinculados a las principales industrias usuarias finales. Las entrevistas y encuestas también ayudan a confirmar cómo varía la combinación de productos entre los grados novolac y resol, y cómo difiere la demanda por región, antes de que se fijen los totales definitivos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos de nivel C: 13% | APAC: 44% |
| Nivel medio: 49% | Responsables funcionales/de unidad: 33% | EMEA: 33% |
| Actores más pequeños: 14% | Gerentes: 54% | Américas: 23% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que los datos de producción, los flujos comerciales y las señales de consumo por uso final se emplean para reconstruir el conjunto de demanda de resinas fenólicas por región. El modelo se corrobora posteriormente con verificaciones ascendentes selectivas, como vistas de ingresos de productores y distribuidores muestreados, rangos típicos de precio por tonelada por grado y validación de volumen a partir de grandes grupos de aplicaciones, ajustando los totales cuando aparecen discrepancias.
Los insumos clave incluyen la dirección de costos del fenol y el formaldehído (como anclas del lado de la oferta), las ampliaciones y cierres de capacidad declarados para líneas de resinas fenólicas, la actividad de aislamiento en construcción y los códigos que impulsan los materiales resistentes al fuego, las tendencias de producción automotriz y de transporte que influyen en los materiales de fricción y los compuestos, y los balances comerciales que indican la tensión regional. Para la previsión, se utiliza un análisis de escenarios con un caso base que refleja el consenso de las entrevistas sobre la utilización de la capacidad, el crecimiento esperado de las aplicaciones y una progresión de precios realista; a continuación, se ejecutan casos alto y bajo cuando se prevé que las oscilaciones de costos o los ciclos de construcción modifiquen el comportamiento de compra. Cuando falta un dato ascendente directo para un país, se utiliza un indicador comercial más la intensidad de consumo regional, y luego se verifica mediante la retroalimentación de expertos para que la estimación sea práctica y reproducible.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante triangulación de señales independientes, incluidas las tendencias de volumen, la dirección de los precios y los movimientos regionales de importación y exportación, que se verifican antes de la aprobación interna. Si aparece una varianza significativa, primero se aísla el factor determinante, luego se revisan los supuestos y, cuando la brecha es relevante, se vuelve a contactar con los entrevistados pertinentes.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando se producen eventos importantes, como cambios significativos de capacidad o una fuerte volatilidad de las materias primas. Antes de la entrega, se completa una revisión final por parte del analista para que los clientes reciban la perspectiva más actualizada disponible en el momento de la publicación.
Tamaño del Mercado de Resinas Fenólicas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las resinas fenólicas pueden diferir incluso cuando parecen similares, porque el límite contabilizado no siempre es el mismo y la conversión de volumen a valor se gestiona de manera diferente. Las diferencias también provienen de la rapidez con que se actualizan los supuestos y de si las señales de oferta y demanda se verifican entre sí antes de que se finalice la cifra.
Los balances comerciales, los comentarios sobre la utilización de la capacidad y los rangos de precio por tonelada observados son las verificaciones de evidencia que vinculan a Mordor Intelligence con una línea de base orientada al volumen de 9,49 millones de t (2026), en lugar de una cifra basada únicamente en el valor que puede variar principalmente debido a los supuestos de precios. Otro factor común que genera brechas es el alcance, ya que algunas estimaciones incorporan resinas termoestables adyacentes o incluyen productos formulados intermedios, lo que tiende a elevar el total más allá de la perspectiva exclusiva de resinas. El momento de la conversión de divisas y la elección del año base también son relevantes, porque una instantánea de valor de 2024 no se alineará fácilmente con una base de volumen de 2026 a menos que se normalicen la combinación de grados y los precios regionales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,49 M USD (2026) | |
| Editor del Sector A | 15,07 mil millones de USD (2024) | Utiliza una base de 2024 orientada al valor, y el total puede variar de forma significativa en función del precio de venta promedio supuesto por aplicación y combinación de grados, lo que no es directamente comparable con un año base orientado al volumen. |
| Editor de Investigación B | 16,36 mil millones de USD (2024) | Se basa en el dimensionamiento por ingresos para 2024 y puede aplicar una inclusión más amplia en las cestas de productos por uso final, lo que puede inflar el total contabilizado si los límites exclusivos de resinas no se aplican de forma explícita. |
La dispersión entre las tres cifras refleja principalmente las elecciones de unidad y de límite, seguidas del momento del año base y los métodos de normalización de precios. Al mantener los pasos trazables hasta la capacidad, el comercio y las señales de demanda por uso final, y luego someter a prueba de presión los precios implícitos, mantenemos una estimación equilibrada que puede explicarse y reproducirse con insumos prácticos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de resinas fenólicas?
El tamaño del mercado de resinas fenólicas fue de 9,49 millones de t en 2026 y se proyecta que alcance los 11,79 millones de t en 2031, lo que representa una CAGR del 4,42%.
¿Qué segmento contribuye con la mayor participación en el mercado de resinas fenólicas?
Las aplicaciones de adhesivos lideran, representando el 53,02% del volumen global en 2025 debido al uso generalizado en productos de madera contrachapada y madera de ingeniería.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La región combina una gran capacidad instalada de resinas con un rápido crecimiento del uso final en construcción, automotriz y electrónica, lo que resulta en una CAGR del 5,03% hasta 2031.
¿Cómo están influyendo los vehículos eléctricos en la demanda?
Las carcasas de baterías para vehículos eléctricos y las piezas estructurales requieren compuestos ligeros y resistentes a las llamas, lo que impulsa la adopción de formulaciones fenólicas avanzadas validadas por proveedores como SABIC y Mitsubishi Chemical.
¿Qué tendencias de sostenibilidad están configurando la industria de resinas fenólicas?
Las resinas modificadas con lignina que reducen el CO₂ hasta en un 40% y las calidades de monómero ultra-bajo que cumplen con los límites de emisiones cada vez más estrictos están ganando aceptación comercial, lideradas por Sumitomo Bakelite y Stora Enso.